
Inland Container Depot und Dry Port Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 32.59 Milliarden US-Dollar |
| Marktgröße (2031) | 42.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Inland Container Depot und Dry Port Marktanalyse von Mordor Intelligence
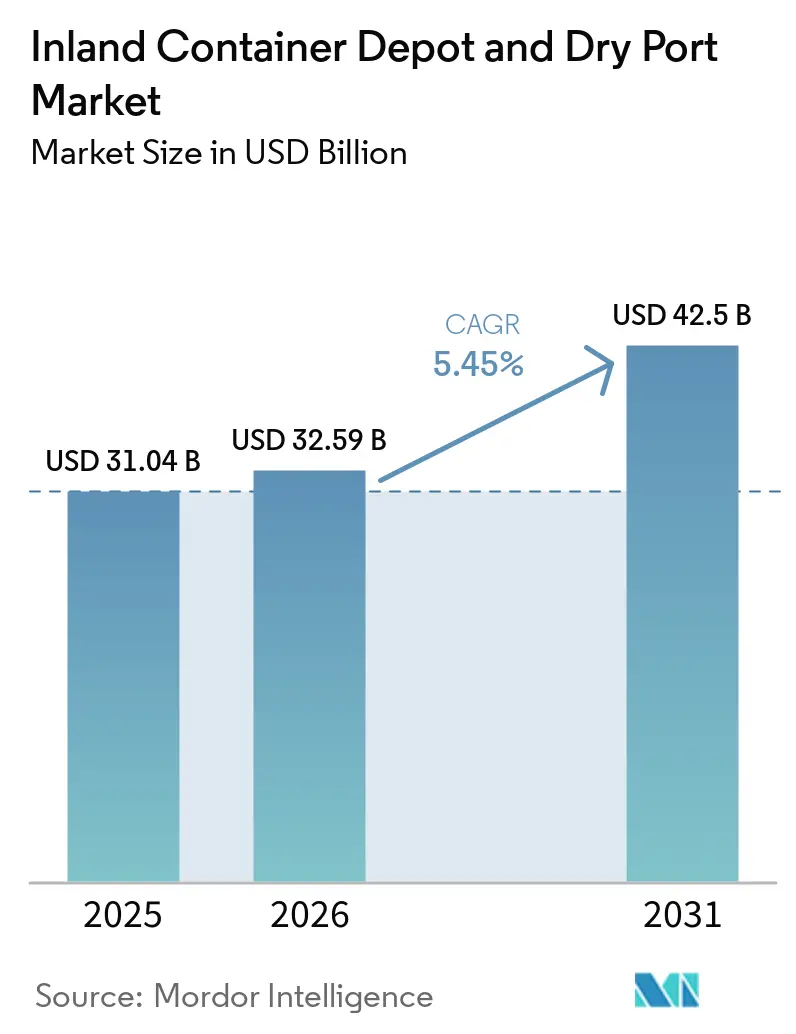
Die Marktgröße des Inland Container Depot und Dry Port Marktes wurde im Jahr 2025 auf 31,04 Milliarden USD geschätzt und soll von 32,59 Milliarden USD im Jahr 2026 auf 42,50 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,45 % während des Prognosezeitraums (2026–2031).
Höhere Containerbewegungen, Überlastung an Küstenterminals und öffentliche Investitionen in schienengebundene Güterkorridore stützen die Nachfrage nach Binnenland-Frachtkapazitäten. Die weltweiten Containerbewegungen erreichten von Januar bis Oktober 2025 159 Millionen TEU, ein Anstieg von 4 % gegenüber dem Vorjahr, was den Druck auf Hinterland-Logistiknetzwerke erhöhte. Der Inland Container Depot und Dry Port Markt entwickelt sich über die reine Leercontainerlagerung hinaus, da Einrichtungen Zollabfertigung, Kühlkettenstaging und intermodale Transferdienstleistungen hinzufügen. Betreiber reagieren durch Schienenanbindungen, Zolllager, digitale Zollverbindungen und Einrichtungen, die Kühlcontainer verwalten können. Der Wettbewerb spiegelt eine Mischung aus globalen Logistikgruppen und staatlich verbundenen Betreibern wider, während Konzessionsbedingungen und nationale Frachtpolitik weiterhin die lokalen Betriebsbedingungen prägen.
Wichtigste Erkenntnisse des Berichts
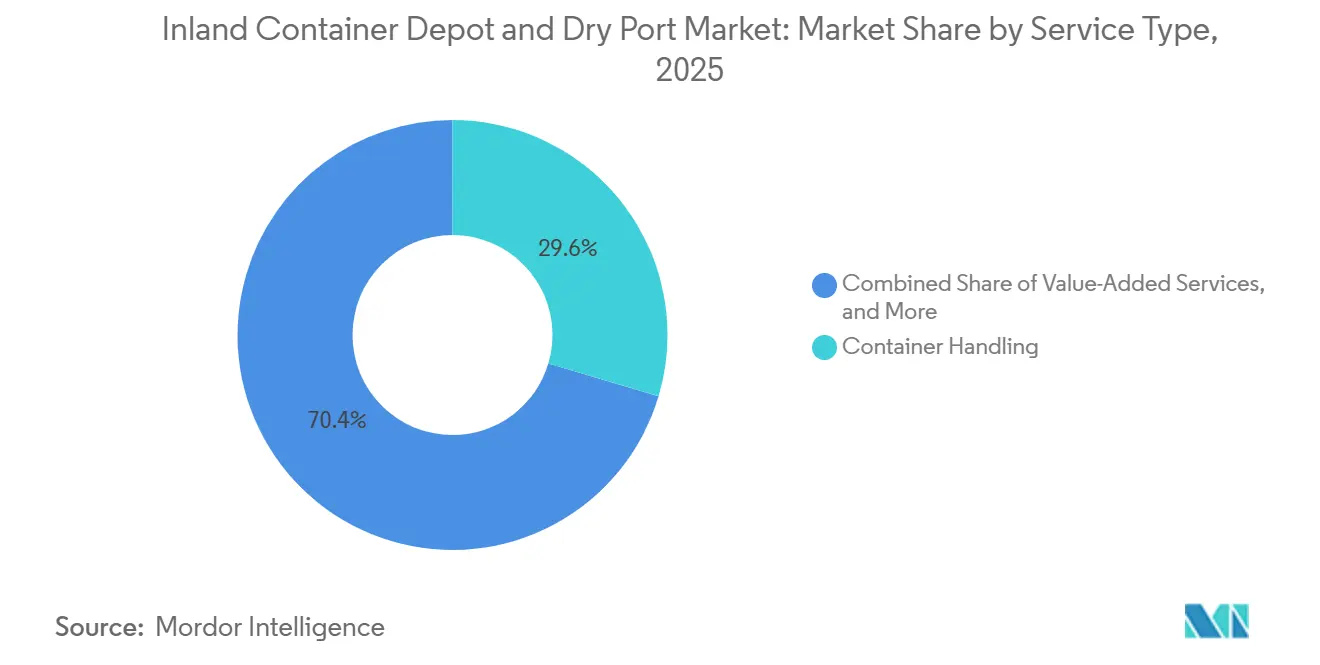
- Nach Dienstleistung hielt der Containerumschlag im Jahr 2025 einen Anteil von 29,60 % am Inland Container Depot und Dry Port Markt, während sonstige Mehrwertdienstleistungen bis 2031 die höchste prognostizierte CAGR von 7,16 % verzeichneten.
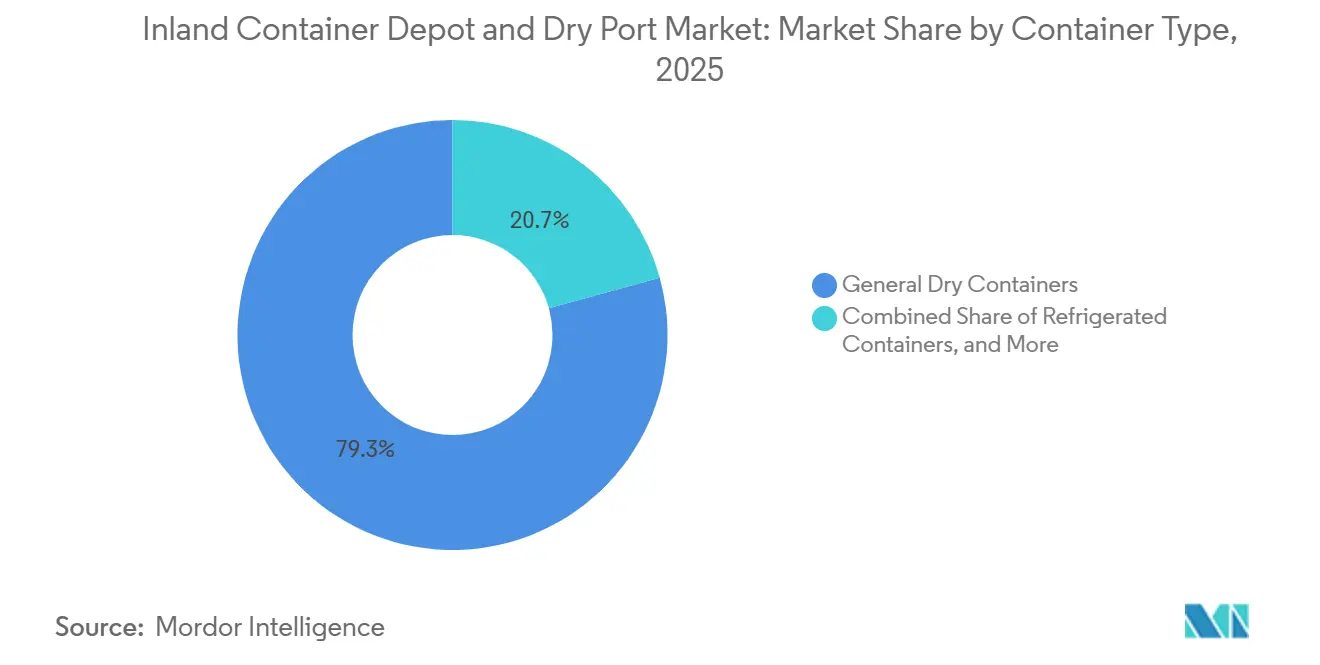
- Nach Containertyp hielten allgemeine Trockencontainer im Jahr 2025 einen Anteil von 79,25 % an der Inland Container Depot und Dry Port Marktgröße, während Kühlcontainer bis 2031 die höchste prognostizierte CAGR von 7,23 % verzeichneten.
- Nach Eigentums- und Betriebsmodell hielten öffentlich eigene und betriebene Einrichtungen im Jahr 2025 einen Anteil von 45,55 % an der Inland Container Depot und Dry Port Marktgröße, während öffentlich-private Partnerschaften bis 2031 die höchste prognostizierte CAGR von 6,94 % verzeichneten.
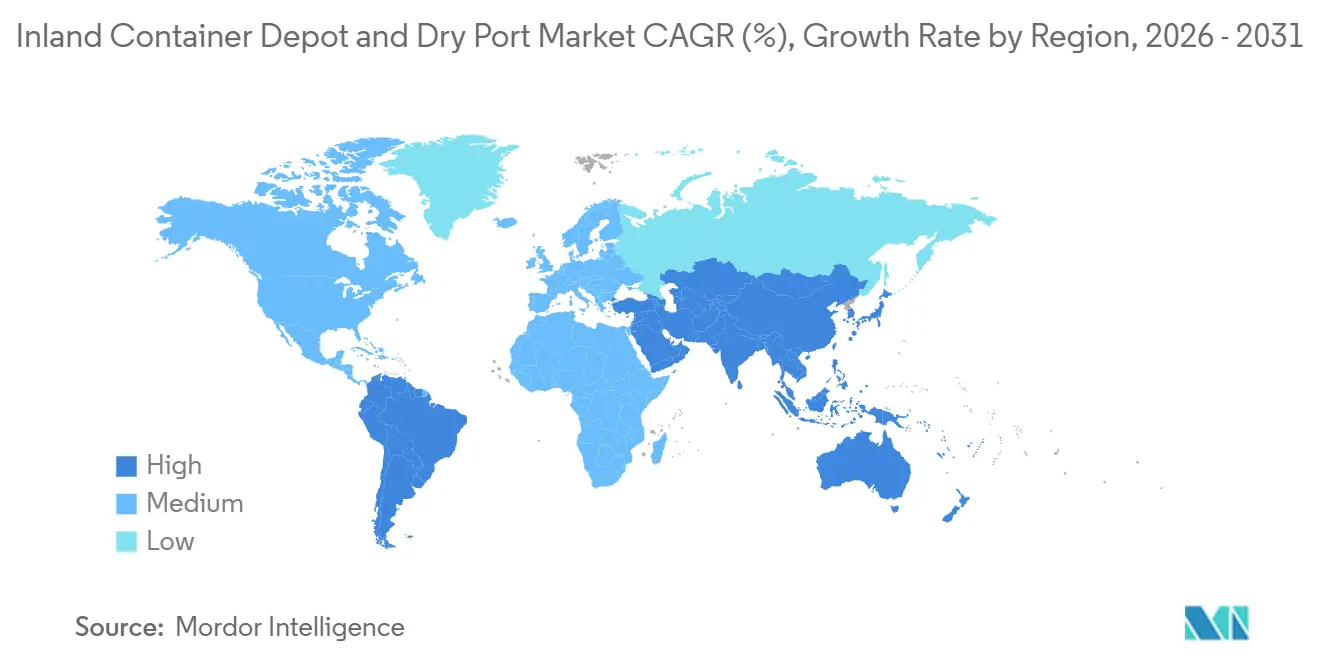
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 32,10 % am Inland Container Depot und Dry Port Markt, während Asien-Pazifik bis 2031 die höchste prognostizierte CAGR von 7,48 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Containerhandels und der Hinterland-Frachtströme | +1.2% | Global, am stärksten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hafenüberlastung und der Wechsel zu Binnenland-Pufferkapazitäten | +0.9% | Global, konzentriert an wichtigen Gateway-Häfen in Europa, Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Investitionen in schienengebundene multimodale Korridore | +0.8% | Indien, China, Vereinigte Arabische Emirate, Subsahara-Afrika, Zentralasien | Mittelfristig (2–4 Jahre) |
| E-Commerce und verteilte Fulfillment-Netzwerke | +0.7% | Nordamerika, Westeuropa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digitaler Zoll, Single-Window-Abfertigung und papierloser Handel | +0.5% | Südasien, Südostasien, Naher Osten und Afrika, mit weiterer Ausstrahlungswirkung | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und Automatisierungswirtschaft von Depots | +0.6% | Nordamerika, Europäische Union, Ostasien, mit Vorteilen für frühe Anwender | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Containerhandels und der Hinterland-Frachtströme
Die weltweiten Volumina des Containerhandels stiegen von Januar bis Oktober 2025 um 4 % gegenüber dem Vorjahr und erreichten 159 Millionen TEU. Dieses Volumen stützte die Nachfrage nach dem Inland Container Depot und Dry Port Markt, wo Seehäfen Fracht nicht effizient lagern konnten. Die Diversifizierung der Fertigung hat Containerströme über Vietnam, Indien und Mexiko umgeleitet und schafft Nachfrage in Korridoren, in denen der Terminalausbau nicht Schritt gehalten hat. Indiens Gati Shakti Multi-Modal Cargo Terminal-Politik hatte bis Juli 2026 private Investitionen in Höhe von 1,19 Milliarden USD mobilisiert und 142 Güterterminals mit einer kombinierten Kapazität von 224 Millionen Tonnen pro Jahr in Betrieb genommen[1]. Der Inland Container Depot und Dry Port Markt hat daher stärkere Chancen entlang der zentralindischen und ASEAN-Fertigungsrouten. Diese Korridore verbinden Industriewachstum mit Schienen-, Lager- und Zolldienstleistungen, anstatt sich allein auf den Hafenausbau zu verlassen.
Hafenüberlastung und der Wechsel zu Binnenland-Pufferkapazitäten
Hafenüberlastung hat den Inland Container Depot und Dry Port Markt zu einem zentralen Betriebsinstrument für Frachtinhaber und Spediteure gemacht. Die globale Hafenüberlastung näherte sich 2025 und 2026 4 Millionen TEU und erhöhte die Nachfrage nach Binnenland-Pufferkapazitäten. Europäische Terminals verzeichneten ebenfalls eine höhere Flächenauslastung und schwächere Binnenwasserstraßenanbindung, was zu Verzögerungen beitrug. Binnenlandeinrichtungen können beladene Container per Schiene empfangen, bevor Hafenliegegebühren anfallen. Maersk berichtete im Juni 2026, dass sein Depot in Elwood, Illinois, Überlaufmengen von überlasteten Chicagoer Schienenterminals über einen Pre-Pull-Service abwickelte. Diese Betriebsrolle verschafft dem Inland Container Depot und Dry Port Markt eine Einnahmequelle jenseits konventioneller Lagergebühren.
Staatliche Investitionen in schienengebundene multimodale Korridore
Staatlich geförderte Schienen- und Dry-Port-Investitionen schaffen langfristige Kapazitäten für kommerzielle Betreiber. Indiens Dadri Multi-Modal Logistics Park erstreckt sich über 105 Hektar, verfügt über eine Jahreskapazität von 1 Million TEU und ist mit den westlichen und östlichen Dedicated Freight Corridors verbunden[2]. Solche Projekte machen schienenbasierte Containerbewegungen für Binnenland-Frachtinhaber praktischer. Das Weißbuch zum Port of Gauteng in Südafrika, das im September 2025 veröffentlicht wurde, schlug einen Binnenland-Logistikdrehkreuz im Wert von 2,72 Milliarden USD vor, um Fracht vom N3-Straßenkorridor auf die Schiene zu verlagern. Der Vorschlag umfasste mehr als 50.000 dauerhafte Arbeitsplätze, vorbehaltlich der Bestätigung des Regulierungs- und Investitionsrahmens. Der Inland Container Depot und Dry Port Markt profitiert dort, wo öffentliche Frachtprogramme das Korridorrückgrat bereitstellen und kommerzielle Betreiber Dienstleistungen innerhalb dieses Rahmens anbieten.
Digitaler Zoll, Single-Window-Abfertigung und papierloser Handel
Digitale Zollsysteme stärken den Inland Container Depot und Dry Port Markt, indem sie die Binnenlandabfertigung in Ländern verbessern, in denen die Zollabwicklung historisch auf Seehäfen konzentriert war. Indien startete SWIFT 2.0 im November 2025 als einheitliche digitale Plattform für die EXIM-Abfertigung und plante, mehr als 60 Partner-Regierungsbehörden einzubinden[3]. Die Plattform reduziert Dokumentenduplikationen, die die Binnenlandabfertigung verlangsamt hatten. Eine schnellere elektronische Verarbeitung verringert den Standortvorteil hafenseitiger Zolleinrichtungen und unterstützt Zolllageroperationen an Binnenlandstandorten. Die Maqta Technologies Group und Pakistan Single Window schlossen im März 2025 eine Partnerschaft, die digitale Zollabfertigung, intelligente Lagerhaltung und Risikomanagementsysteme an Dry Ports umfasst. Die Einhaltung des WCO SAFE Framework und relevanter Zollprotokolle bleibt ebenfalls wichtig für den Status als Zolllager und Freizone.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Grundstücks-, Ausrüstungs- und Wartungskosten | -0.8% | Global, besonders ausgeprägt in Nordamerika und Westeuropa, wo die Grundstückskosten am höchsten sind | Langfristig (≥ 4 Jahre) |
| Lücken in der Straßen-Schienen-Anbindung und Reibungsverluste auf der ersten und letzten Meile | -0.6% | Subsahara-Afrika, Südasien, Binnenland-Zentralamerika, Zentralasien | Mittelfristig (2–4 Jahre) |
| Konzessions-, Zoll- und grenzüberschreitende regulatorische Komplexität | -0.5% | Naher Osten und Afrika, Südostasien, Südamerika, insbesondere grenzüberschreitende Depots | Mittelfristig (2–4 Jahre) |
| Volatile Containerungleichgewichte und unterausgelastete Lagerkapazitäten | -0.4% | Global, insbesondere in Nordamerika und Europa, und ausgeprägt in Binnenlandkorridoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Grundstücks-, Ausrüstungs- und Wartungskosten
Kapitalanforderungen begrenzen die Expansion von Inland Container Depots, insbesondere in der Nähe großer Verbrauchszentren, wo Grundstücke kostspielig sind. Ein automatisierter gummibereifter Portalkran kostet zwischen 1,5 Millionen USD und 2 Millionen USD. Eine neue Anlage mit mehreren Hektar in einem großen nordamerikanischen oder europäischen Ballungsraum kann Grundstücks- und Infrastrukturausgaben von über 100 Millionen USD erfordern, bevor Umschlagsgeräte installiert werden. Diese Kostenbasis begünstigt Hafenbehörden und integrierte Logistikgruppen, die große Anfangsinvestitionen stemmen können. Kühlcontainerinfrastruktur erfordert zudem kontinuierliche Stromversorgung, Temperaturüberwachung und zertifizierte Inspektionssysteme, die zwischen 150 USD und 300 USD pro Kühlcontainereinheit pro Monat kosten. Der Inland Container Depot und Dry Port Markt weist daher eine höhere Eintrittsbarriere für kühlcontainerfähige Einrichtungen auf, und kleinere Betreiber benötigen eine hohe Auslastung und Premiumverträge, um die Kosten zu decken.
Lücken in der Straßen-Schienen-Anbindung und Reibungsverluste auf der ersten und letzten Meile
Ein Binnendepot ist auf zuverlässige Schienen- oder Binnenschifffahrtsverbindungen angewiesen, die den Fernstraßentransport ersetzen können. Das Naivasha ICD der Kenya Ports Authority hatte eine Kapazität von 4.000 TEU und eine direkte Standard Gauge Railway-Verbindung nach Mombasa, betrieb jedoch 2025 und 2026 eine Auslastung von 19 %, da die Weiterverbindungen nach Uganda, Ruanda und der Demokratischen Republik Kongo begrenzt waren. Ähnliche Lücken entstehen, wo lokale Straßen unzureichend sind, Fahrpläne im Schienenverkehr unzuverlässig sind oder Grenzformalitäten den Transit um Tage verzögern. Ein Depotbetreiber kann diese Einschränkungen nicht eigenständig beheben. Schienenbetreiber, Straßenbehörden und Grenzbehörden beeinflussen alle, ob die Einrichtung effizient betrieben werden kann. Der Inland Container Depot und Dry Port Markt bleibt exponiert, wo Einrichtungen in Betrieb genommen werden, bevor ihr weiteres Frachtverkehrsnetz bereit ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Mehrwertdienstleistungen übertreffen den KernumschlagsumsatzDer Containerumschlag hielt im Jahr 2025 einen Anteil von 29,60 % an der Inland Container Depot und Dry Port Marktgröße und war damit die größte Dienstleistungskategorie. Hochdurchsatzeinrichtungen, die jährlich 200.000 oder mehr TEU umschlagen, können eine stärkere Geräteauslastung und kürzere Kranzykluszeiten erzielen als kleinere Umschlagsplätze. Dieser Vorteil konzentriert Volumina bei gut kapitalisierten Einrichtungen.[4] Lagerdienstleistungen sowie Zollabfertigung und Dokumentation waren das zweit- und drittgrößte Dienstleistungssegment. Beide Dienstleistungen profitieren, wenn Zolllagerware während der behördlichen Prüfung im Depot verbleibt.
Sonstige Mehrwertdienstleistungen verzeichneten die höchste Wachstumsrate mit einer CAGR von 7,16 % bis 2031. Die Kategorie umfasst Containerreparatur und -zertifizierung, Umpacken und Umetikettieren unter Zollaufsicht, temperaturkontrollierte Vorabinspektion und digitales Bestandsmanagement für E-Commerce-Versender. Diese Tätigkeiten ermöglichen es Betreibern, Arbeiten durchzuführen, die zuvor an Werkstoren oder in hafennahen Logistikparks stattfanden. CONCOR nahm im Juli 2026 die Dedicated Line Nr. 7 im MMLP Dadri in Betrieb und startete Indiens ersten Doppelstock-Kühlcontainerzug auf dem Korridor. Das Projekt unterstützt den temperaturkontrollierten Binnenland-zu-Hafen-Transport und erweitert das Dienstleistungsangebot der Einrichtung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Containertyp:
Kühlketteninfrastruktur definiert die nächste WettbewerbsschwelleAllgemeine Trockencontainer hielten im Jahr 2025 einen Anteil von 79,25 % an der Inland Container Depot und Dry Port Marktgröße. Standard-20-Fuß- und 40-Fuß-Container transportieren einen Großteil der Industriegüter, landwirtschaftlichen Rohstoffe und Industriematerialien, die durch Containernetzwerke bewegt werden. Bei großen Depots steht der Trockencontainerumschlag im Preiswettbewerb, da viele Einrichtungen denselben Grundservice anbieten können. Spezialcontainer, darunter Offendeckcontainer, Flachwagen und Tankcontainer, bedienen den Schwermaschinentransport, Projektfracht und Flüssigguthandel. Ihre Volumina sind geringer, aber ihre spezialisierte Handhabung kann höhere Stückgebühren erzielen.
Kühlcontainer verzeichneten die höchste CAGR von 7,23 % bis 2031. Das International Institute of Refrigeration prognostizierte, dass der globale Kühlcontainerdurchsatz von 4 Millionen TEU im Jahr 2023 auf 7,1 Millionen TEU bis 2030 steigen wird. Depotbetreiber benötigen dedizierte Steckdosen, zuverlässige Notstromversorgung und kontinuierliche Überwachung, um diese Fracht zu unterstützen. CONCOR nahm 2025 eine Import-Kühlcontainer-Bewegungseinrichtung am Tughlakabad ICD mit dedizierten Kühlcontainersteckdosen und 24-Stunden-Echtzeit-Temperaturüberwachung in Betrieb. Der Inland Container Depot und Dry Port Markt kann pharmazeutische und verderbliche Importe effektiver bedienen, wenn diese Einrichtungen vorhanden sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Eigentums- und Betriebsmodell:
Öffentlich-private Partnerschaften ziehen Kapital mit der höchsten Rate anÖffentlich eigene und betriebene Einrichtungen hielten im Jahr 2025 einen Anteil von 45,55 % am Inland Container Depot und Dry Port Markt. Staatlich geführte Infrastrukturzyklen haben wichtige Binnendepot-Netzwerke in Indien, China und Subsahara-Afrika unterstützt. CONCOR erzielte im Geschäftsjahr 2025–26 seinen höchsten Durchsatz von 5,58 Millionen TEU. Das Unternehmen betreibt 68 Terminals an 194 Schienenstandorten und hat das Ziel von 100 Terminals mit mehr als 500 Containerwaggons bis 2028. Private Einrichtungen halten eine kleinere, aber kommerziell produktive Position in Märkten mit etablierten intermodalen Systemen und großen Fertigungsexportbasen.
Öffentlich-private Partnerschaften verzeichneten das höchste Wachstum mit einer CAGR von 6,94 % bis 2031. Im Inland Container Depot und Dry Port Markt stellen Regierungen Grundstücke, Konzessionen und Schienenverbindungen bereit, während private Partner Ausrüstung, kaufmännisches Management und Dienstleistungsentwicklung liefern. Das Modell expandiert in Südasien und dem Nahen Osten durch Dry Ports, die mit Sonderwirtschaftszonen verbunden sind. Uttar Pradesh verpflichtete sich zu 841 Millionen USD für den Dadri Multi-Modal Logistics Hub im Rahmen des NICDIT-Rahmens. Betreiber benötigen klare Erlösteilungs- und Verlängerungsbedingungen, da wichtige Einrichtungen Investitionshorizonte von 20 bis 25 Jahren erfordern.
Geografische Analyse
Markt für Inland Container Depots und Trockenhäfen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 32,10 %. Die Region profitiert vom intermodalen Schienennetz der Vereinigten Staaten, den Frachtvolumina im Transpazifikverkehr und privaten Logistikbetreibern. Der Gainesville Inland Port der Georgia Ports Authority verfügt über eine jährliche Kapazität von 200.000 Containern und erhielt eine Finanzierung von 134 Millionen USD im Rahmen des 5 Milliarden USD umfassenden Infrastrukturprogramms der GPA. Die Korridore in British Columbia und Ontario in Kanada unterstützen Importe aus dem asiatisch-pazifischen Raum in Richtung der Vereinigten Staaten. Distributionsnetzwerke im Mittleren Westen und Nordosten, während die Aktivitäten mexikanischer Trockenhäfen im Zuge des Nearshoring im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada zugenommen haben.
Markt für Inland Container Depots und Trockenhäfen in APAC, Europa und Südamerika
Innerhalb des Marktes für Inland Container Depots und Trockenhäfen verzeichnete der asiatisch-pazifische Raum mit 7,48 % bis 2031 die höchste regionale CAGR, unterstützt durch indische Frachtkorridore, die Diversifizierung der Fertigung in Südostasien und chinesische Logistikparks. CONCOR hatte seine Schienenstandorte bis 2026 auf 194 ausgebaut, Adani Logistics fügte 2025 das ICD Malur hinzu, und Vietnams wichtigste Korridore zogen das Interesse von PSA International und APM Terminals auf sich, während Australien und Südkorea ihren Fokus auf Servicequalität und digitale Kompetenz legten. Der Markt für Inland Container Depots und Trockenhäfen in Europa ist etabliert und rüstet wichtige intermodale Knotenpunkte auf. Duisburg bedient den Nordsee- und Mittelmeerfrachtverkehr über ein 200 Kilometer langes internes Schienennetz, während duisport Anteile von 24,9 % und 20 % an der Infrastruktur- und Betriebsgesellschaft von Maxi Terminal Hamm erwarb. Frankreich, Ungarn und Polen ziehen Investitionen an, da Nearshoring die Frachtrouten verändert. Südamerika entwickelt sich rund um Brasiliens Agrarexporte, Containervolumina und das Schienennetz, wobei DP World Santos auf 1,7 Millionen TEU ausbaut und Agrarexportkorridore mit MRS Logistica errichtet. Argentinien, Chile, Peru, Kolumbien und Ecuador bedienen den regionalen Handel und den Handel der Pazifischen Allianz, während Schienenverbindungen weiterhin wichtig sind, um die Abhängigkeit vom Straßenverkehr zu verringern.
Markt für Inland Container Depots und Trockenhäfen im Nahen Osten und Afrika
Der Nahe Osten und Afrika weisen gegensätzliche Bedingungen auf: Während in den Vereinigten Arabischen Emiraten bedeutende Projekte für gebundene Trockenhäfen entstehen, bestehen in weiten Teilen Subsahara-Afrikas nach wie vor erhebliche Lücken im Straßen- und Schienennetz. Gulftainer stellte im Juni 2026 den 150 Hektar großen Al Dhaid Multi-Modal Trade Corridor vor, mit einer jährlichen Kapazität von 1,5 Millionen TEU und der Integration von Etihad Rail; zusammen mit dem Sajaa Dry Port bietet er eine kombinierte Kapazität von 2,3 Millionen TEU. Saudi-Arabien und Katar entwickeln Frachtverbindungen zu Industriezonen und Sonderwirtschaftsgebieten. Der geplante Gauteng Inland Port in Südafrika kann den Korridor Durban–Gauteng entlasten, sofern der regulatorische und investive Rahmen bestätigt wird.
Wettbewerbslandschaft
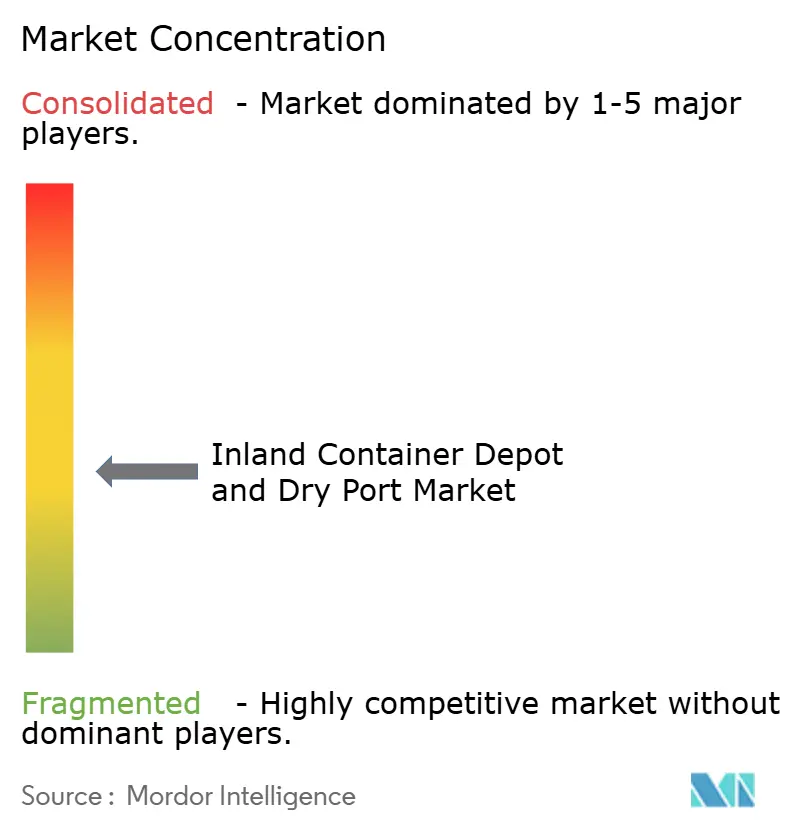
Der Inland Container Depot und Dry Port Markt ist global mäßig fragmentiert. Maersk, DP World, PSA International, CMA CGM, CONCOR, Hutchison Ports und die Adani Group halten wichtige Positionen in ihren Heimatkorridoren, aber kein Unternehmen hat eine dominante globale Stellung. Lokale Bedingungen können stärker konzentriert sein, da lange Konzessionen und teure Schienenverbindungen den Markteintritt begrenzen. Einige Binnenlandkorridore haben nur 1 oder 2 lebensfähige Einrichtungen. Betreiber konkurrieren durch neue Standorte, Zolllagerung, Kühlcontainerhandling, Zolldienstleistungen im Depot, Echtzeit-Tracking, automatisierte Tore und Zolldatenverbindungen.
Der Inland Container Depot und Dry Port Markt gewinnt Kapazitäten in Usbekistan und Madhya Pradesh durch DP World, während die Adani Group in Rajasthan und Karnataka, Indien, expandiert hat. DP World und Tashkent Invest einigten sich im Oktober 2025 auf die Entwicklung eines 288 Millionen USD teuren Logistikterminals in Usbekistans Yangi Avlod Special Industrial Zone. Die erste Phase zielt auf ein jährliches Schienenterminal mit 150.000 TEU und einen 63.000 m² großen Lagerkomplex bis Ende 2027 ab. Im Januar 2026 vereinbarte DP World mit der Regierung von Madhya Pradesh die Entwicklung des 88,3 Hektar großen Powarkheda Logistics Composite Hub. Die Einrichtung umfasst EXIM-Schienenanbindung, Lagerhaltung, Kühllagerung und Containerreparatur.
Reedereien internalisieren Funktionen, die zuvor von unabhängigen Depots erbracht wurden. Maersk schloss eine langfristige Dry-Port-Dienstleistungsvereinbarung mit East-West Intermodal Logistics Plc in Fenyeslitke, Ungarn, und integrierte ein Drittanbieter-Terminal in sein Logistiknetzwerk. CMA CGM vereinbarte im April 2025 den Erwerb eines 35-prozentigen Anteils und von Managementrechten am ägyptischen October Dry Port, der Alexandria und Ain Sokhna per Schiene mit Groß-Kairo verbindet. Hapag-Lloyd unterzeichnete im März 2026 Absichtserklärungen mit der Regierung Indiens, die Investitionen in J M Baxi Ports & Logistics umfassten, das jährlich 3,2 Millionen TEU abwickelt. Die Einhaltung des WCO SAFE Framework und die ISO-9001-Zertifizierung bleiben wichtig für den Zolllager-Status und Spediteurpartnerschaften.
Inland Container Depot und Dry Port Branchenführer
-
Container Corporation of India (CONCOR)
-
A.P. Moller - Maersk
-
PSA International
-
DP World
-
Hapag-Lloyd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Inland Container Depots und Dry Ports Unternehmen in diesem Bericht
- Boasso Global
- Maersk
- Container Corporation of India (CONCOR)
- Hapag-Lloyd
- Hutchison Ports
- GAC
- DP World
- Abu Dhabi Terminals
- Freightliner Group Ltd
- PSA International
- CMA CGM Group(CCIS)
- China COSCO Shipping Corporation Limited
- Sinotrans Limited
- Rail Cargo Group
- GEODIS
- Gati Limited
- Gateway Distriparks Limited
- Adani Logistics Group
- Gulftainer
- Grindrod Logistics
- duisport
- Inland Terminals Group
- Logistics International Limited
- Multiterminais Group
Lesen Sie die Analyse der Inland Container Depot und Dry Port-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Inland Container Depots und Dry Ports
- Juli 2026: CONCOR nahm die Dedicated Line Nr. 7 in seinem Multi-Modal Logistics Park (MMLP) Dadri in Betrieb und startete Indiens ersten Doppelstock-Kühlcontainerzug zur Jawaharlal Nehru Port Authority (JNPA). Die neue Schieneninfrastruktur ermöglicht gleichzeitige Zugoperationen an der 105 Hektar großen Dadri-Anlage, reduziert die Überlastung im Umschlagsplatz und erweitert die temperaturkontrollierten Binnenland-zu-Hafen-Logistikkapazitäten für pharmazeutische und verderbliche Exporteure in Nordindien.
- Juni 2026: Gulftainer und die Sharjah Ports, Customs and Free Zones Authority stellten den Al Dhaid Multi-Modal Trade Corridor vor, eine 150 Hektar große öffentlich-private Partnerschaftseinrichtung 50 km vom Hafen Khorfakkan entfernt, mit einer geplanten Jahreskapazität von 1,5 Millionen TEU und direkter Etihad Rail-Anbindung. Die Einrichtung schafft zusammen mit dem Sajaa Dry Port eine kombinierte Binnenland-Logistikkapazität von 2,3 Millionen TEU in Sharjah und positioniert das Emirat als Dry-Port-Drehkreuz für die gesamte GCC-Region.
- Mai 2026: AD Ports Group, CMA Terminals Khalifa Port und CMA CGM Group unterzeichneten ein Memorandum of Understanding zur gemeinsamen Entwicklung intermodaler Lösungen und zur Erweiterung der Binnenland-Logistikreichweite von CMA CGM in den Vereinigten Arabischen Emiraten und der weiteren Region über das konsolidierte schienengebundene Inland Container Depot und Dry Port Netzwerk der AD Ports Group. Die Vereinbarung integriert die Reedereidienstleistungen von CMA CGM mit dem am Khalifa Port verankerten Binnenland-Frachtkorridors.
- April 2026: Maersk kündigte Investitionen in zwei Binnenland-Logistikeinrichtungen in Südbrasilien an: ein 70.000 m² großes Mehrzweckdepot in Rio Grande, Rio Grande do Sul, das 2,5 km vom Hafen entfernt liegt und für den Umschlag von Trocken- und Kühlcontainern, Leercontainerlagerung und Cross-Docking konzipiert ist, sowie eine 3.160 m² große Erweiterung seines Cargo Services-Bereichs in Paranaguá, Paraná, mit Schwerpunkt auf Agrarexport- und Kühlfrachtströmen. Beide Einrichtungen unterstützen das Kabotage-Netzwerk von Aliança Navegação e Logística und vertiefen die Binnenland-zu-Hafen-Integration von Maersk in Südbrasilien.
Globaler Inland Container Depot und Dry Port Marktbericht – Umfang
Segmentierungsübersicht
| Lagerdienstleistungen |
| Containerumschlag |
| Zollabfertigung und Dokumentation |
| Intermodaler Transfer |
| Sonstige Mehrwertdienstleistungen |
| Allgemeine Trockencontainer |
| Kühlcontainer |
| Spezialcontainer |
| Öffentlich eigene und betriebene Einrichtungen |
| Privat eigene und betriebene Einrichtungen |
| Öffentlich-private Partnerschaft |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistung | Lagerdienstleistungen | |
| Containerumschlag | ||
| Zollabfertigung und Dokumentation | ||
| Intermodaler Transfer | ||
| Sonstige Mehrwertdienstleistungen | ||
| Nach Containertyp | Allgemeine Trockencontainer | |
| Kühlcontainer | ||
| Spezialcontainer | ||
| Nach Eigentums- und Betriebsmodell | Öffentlich eigene und betriebene Einrichtungen | |
| Privat eigene und betriebene Einrichtungen | ||
| Öffentlich-private Partnerschaft | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Inland Container Depots und Dry Ports an?
Höhere Containervolumina, Überlastung an Küstenhäfen, schienengebundene Güterkorridore und digitale Zollsysteme stützen die Nachfrage nach Binnenlandeinrichtungen.
Wie groß ist der Inland Container Depot und Dry Port Markt im Jahr 2026?
Der Sektor ist im Jahr 2026 mit 32,59 Milliarden USD bewertet und wird bis 2031 bei einer CAGR von 5,45 % 42,50 Milliarden USD erreichen.
Welche Dienstleistung wächst am schnellsten bei Inland Container Depots?
Sonstige Mehrwertdienstleistungen wachsen am schnellsten mit einer CAGR von 7,16 % bis 2031, unterstützt durch Kühlcontainerunterstützung, Reparatur und zollbezogene Tätigkeiten.
Warum sind Kühlcontainer für Dry-Port-Betreiber wichtig?
Kühlcontainer wachsen mit einer CAGR von 7,23 % bis 2031 und erfordern dedizierte Stromversorgung, Überwachung und Umschlagskapazitäten.
Welche Region hat die höchste Wachstumsrate bis 2031?
Asien-Pazifik verzeichnet die höchste regionale CAGR von 7,48 %, unterstützt durch indische Güterkorridore und Fertigungswachstum in Südostasien.
Was sind die Hauptrisiken für Inland Container Depot-Betreiber?
Zu den Hauptrisiken zählen hohe Kapitalkosten, Lücken bei der ersten und letzten Meile, regulatorische Komplexität und ungleichmäßige Containerverfügbarkeit.