
Tamanho e Participação do Mercado de Cera Industrial
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.05 % |
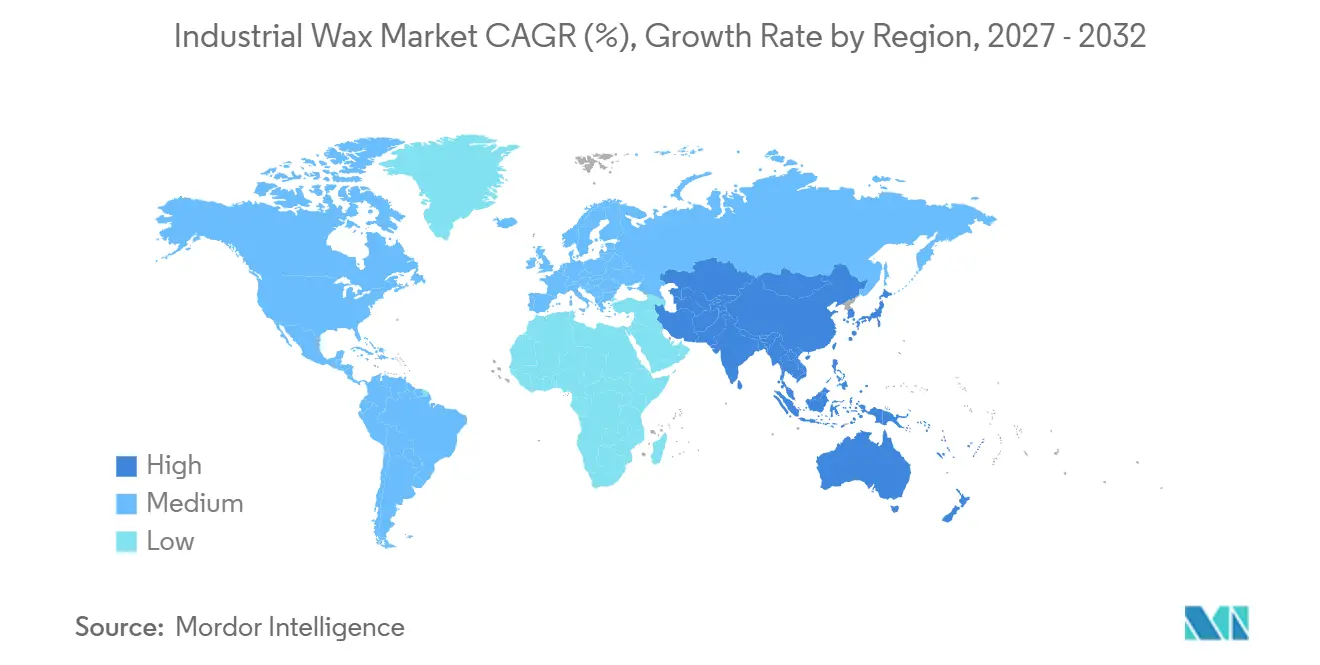
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
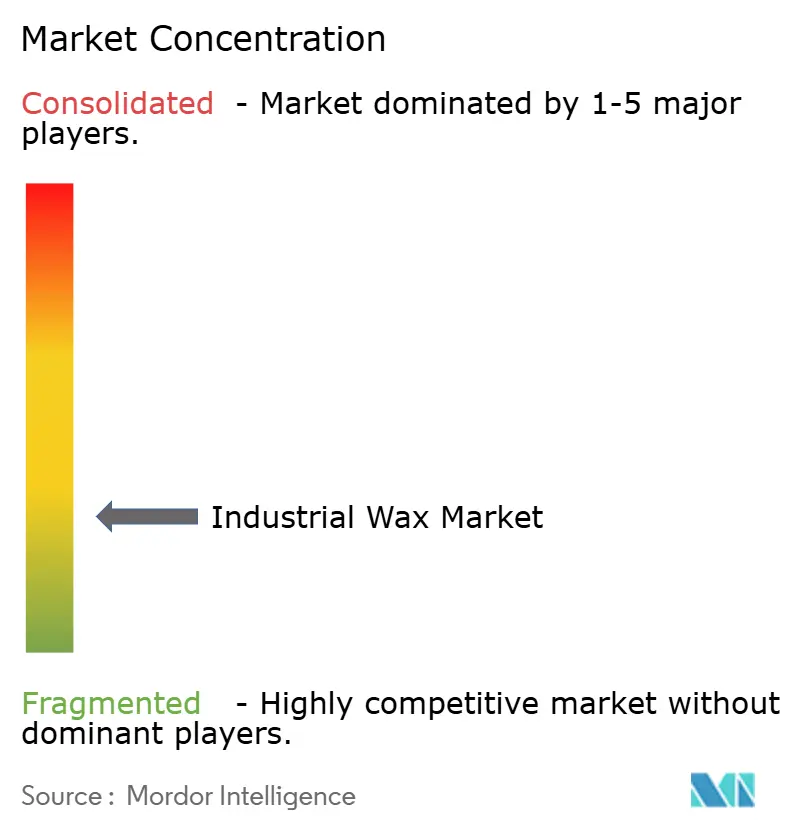
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cera Industrial por Mordor Intelligence
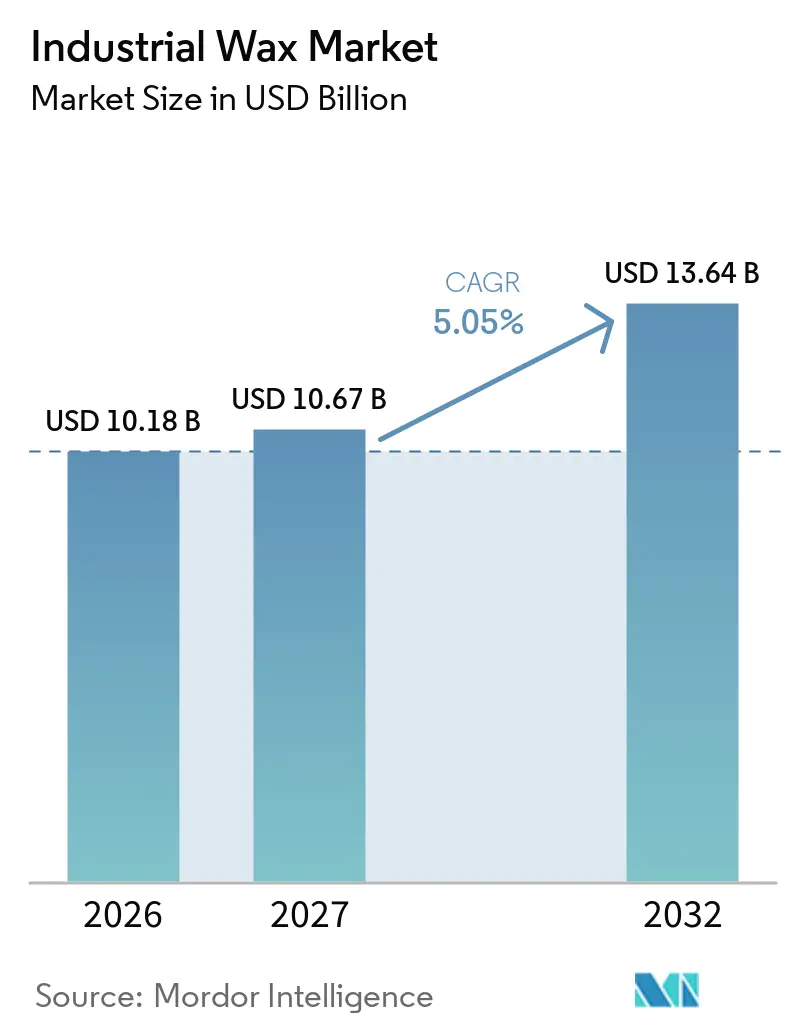
O tamanho do mercado de cera industrial foi avaliado em 10,18 bilhões de USD em 2026 e estima-se que cresça de 10,67 bilhões de USD em 2027 para 13,64 bilhões de USD até 2032, a um CAGR de 5,05% durante o período de previsão (2027-2032). O mercado de cera industrial é sustentado pela demanda de embalagens corrugadas, velas premium, produtos de cuidados pessoais, revestimentos compatíveis com água e alternativas fabricadas a partir de matérias-primas renováveis ou sintéticas. Os usuários de embalagens buscam materiais que atendam aos requisitos de contato com alimentos e estejam alinhados com as restrições em evolução sobre substâncias fluoradas, o que favorece determinados revestimentos à base de cera. O crescimento está se deslocando para graus funcionais com propriedades adequadas a sistemas à base de água, cosméticos, impressão e revestimentos protetores. Os materiais de base fóssil permanecem centrais para o fornecimento, embora produtos sintéticos especiais e de base biológica apresentem oportunidades para fornecedores capazes de oferecer desempenho documentado, rastreabilidade e suporte regulatório.
Principais Conclusões do Relatório
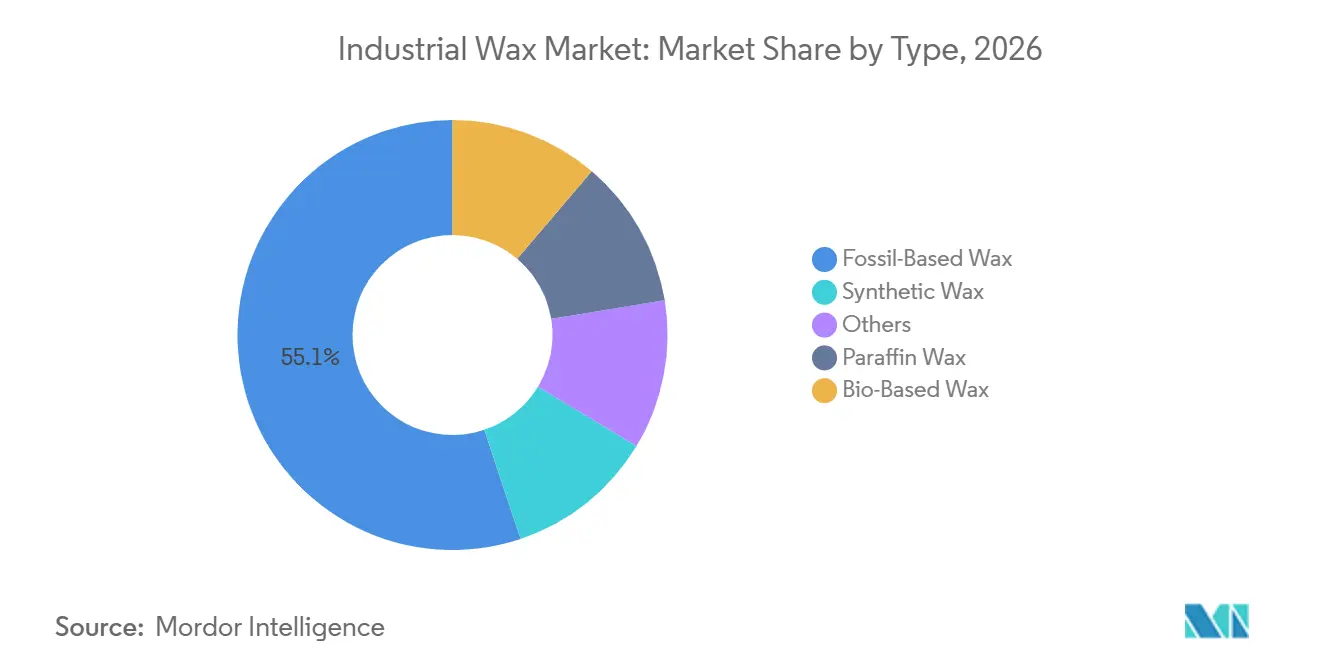
- Por tipo, a cera de base fóssil detinha 55,14% da participação do mercado de cera industrial em 2026, enquanto a cera sintética tem previsão de crescer a um CAGR de 5,47% até 2032.
- Por forma, a cera sólida detinha 68,23% da participação do mercado de cera industrial em 2026, enquanto emulsões e líquidos têm previsão de crescer a um CAGR de 5,73% até 2032.
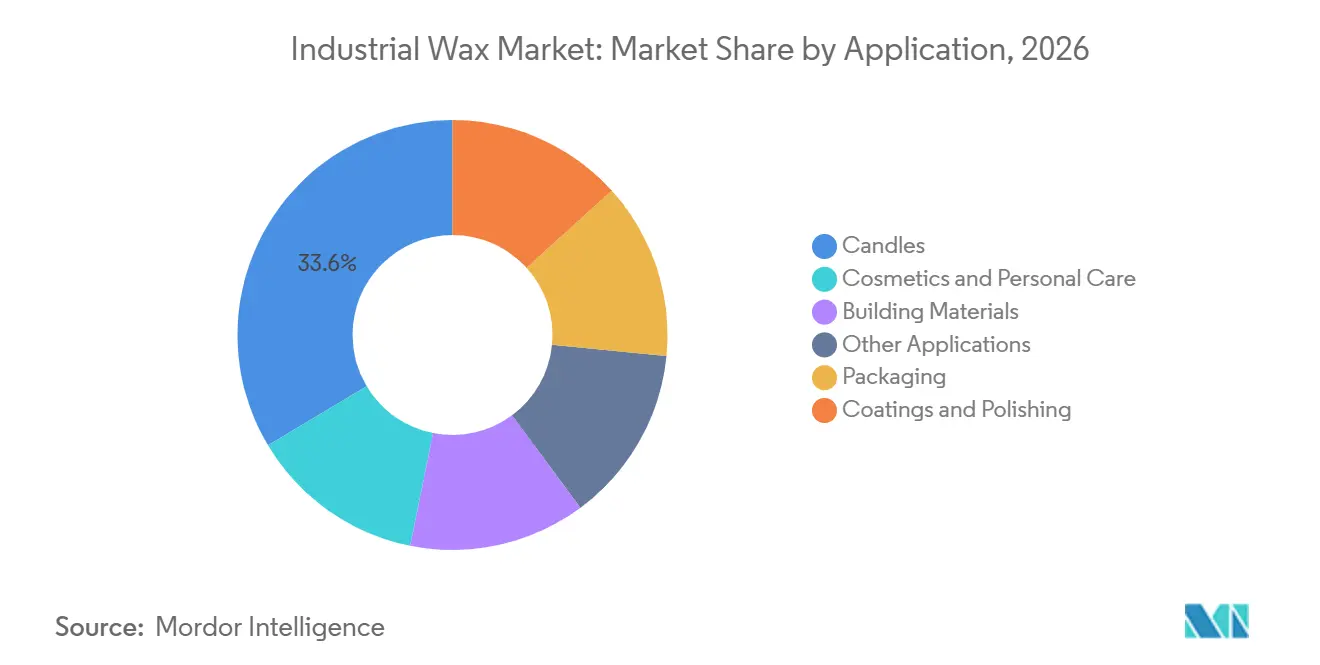
- Por aplicação, as velas detinham 33,57% da participação do mercado de cera industrial em 2026, enquanto cosméticos e cuidados pessoais têm previsão de crescer a um CAGR de 5,92% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,20% da participação do mercado de cera industrial em 2026 e tem previsão de crescer a um CAGR de 5,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Embalagens com Revestimento de Cera Impulsionada pelo Comércio Eletrônico | +0.9% | Global, com a Ásia-Pacífico (APAC) como núcleo e expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Consumo de Velas Premium e Produtos de Bem-Estar | +1.1% | América do Norte e Europa, com adoção crescente na APAC | Médio prazo (2-4 anos) |
| Crescimento em Formulações de Cosméticos e Cuidados Pessoais | +1.3% | Global, com a APAC crescendo mais rapidamente, e América do Norte e Europa consolidadas | Longo prazo (≥ 4 anos) |
| Adoção de Cera Sintética em Processamento de Alto Desempenho | +0.8% | América do Norte, Europa e APAC, incluindo China e Coreia do Sul | Médio prazo (2-4 anos) |
| Transição para Alternativas de Cera de Base Biológica e Renovável | +0.6% | Europa, América do Norte e mercados emergentes da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consumo de Velas Premium e Produtos de Bem-Estar
A demanda por velas reflete cada vez mais o uso em aromaterapia, atenção plena e rotinas voltadas ao sono, e não apenas o uso decorativo. Os compradores de velas premium dão maior ênfase ao desempenho de queima, emissão de fuligem, divulgação de ingredientes, retenção de fragrância e origem da cera, o que pode afetar tanto a seleção de grau quanto a qualificação do fornecedor. Essas preferências podem direcionar as aquisições para parafina totalmente refinada com baixo teor de óleo e graus de origem vegetal rastreáveis, em vez dos materiais semirefinados padrão utilizados em aplicações menos exigentes. Essa mudança nas aquisições é relevante porque as características de desempenho solicitadas se aplicam tanto à formulação da cera quanto à consistência da cadeia de suprimentos, incluindo a capacidade de manter o mesmo perfil de queima e sensorial entre as rodadas de produção. O mercado de cera industrial tem, portanto, a oportunidade de atender a uma cadeia de suprimentos de velas mais diferenciada, mesmo quando a produção geral de velas permanece vinculada aos gastos dos consumidores e aos padrões de compra sazonais. Isso cria demanda por fornecedores capazes de equilibrar a produção em escala de commodities com graus de queima mais limpa e mais claramente especificados.
Crescimento em Formulações de Cosméticos e Cuidados Pessoais
As ceras apoiam a retenção de umidade, a estabilidade de emulsões, o encapsulamento de ingredientes ativos e o desempenho de aplicação em batons, rímel, protetores solares em bastão, emulsões para cuidados com a pele e depilatórios. O crescimento da fabricação na China, Índia, Indonésia e Vietnã sustenta a demanda da produção de beleza voltada para exportação e da fabricação de marcas localizadas, onde os produtores necessitam de ingredientes que apresentem desempenho em múltiplos formatos de produto. O papel funcional da cera permite que os formuladores a utilizem para textura, rendimento, propriedades de barreira e estabilidade, em vez de tratá-la como um ingrediente de uso único. Uma pesquisa publicada em 2025 demonstrou que o fracionamento por dióxido de carbono supercrítico de subprodutos do bioetanol pode produzir alternativas de cera com propriedades térmicas comparáveis às da carnaúba e da cera de abelha[1]. A BASF apresentou o Lamesoft OP Plus na in-cosmetics Global em abril de 2025, posicionando-o como uma dispersão opacificante à base de cera biodegradável para formulações de cuidados pessoais que requerem alto teor de origem natural. As regras da UE para produtos cosméticos continuam a exigir controles robustos sobre segurança e rotulagem de produtos, reforçando o valor de uma documentação consistente de ingredientes em lançamentos regionais de produtos.
Demanda por Embalagens com Revestimento de Cera Impulsionada pelo Comércio Eletrônico
A logística do comércio eletrônico e a entrega de alimentos estão sustentando a demanda por embalagens corrugadas com revestimento de cera no mercado de cera industrial. Os revestimentos de cera proporcionam resistência à umidade, barreiras contra gordura e resistência ao empilhamento para aplicações de entrega de produtos frescos e serviços de alimentação, onde o papelão sem revestimento pode perder integridade estrutural durante o transporte ou armazenamento refrigerado. Esses revestimentos são relevantes para a distribuição refrigerada e outros ambientes onde a resistência à umidade e à gordura afeta as condições da embalagem, a retenção de forma e a adequação ao manuseio. As regras dos EUA permitem revestimentos de cera em aplicações específicas de contato com alimentos, sujeitos às condições do 21 CFR 178.3710. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens tem atraído maior atenção para a reciclabilidade e o design de embalagens, tornando a compatibilidade com a recuperação de fibras de papel uma consideração importante para conversores e fornecedores de materiais. A BASF lançou o Joncryl Wax 30 em março de 2025 para tintas de embalagens de alimentos e vernizes de sobreimpressão, identificando conformidade com contato com alimentos, resistência ao atrito e brilho como atributos do produto. Isso destaca o valor que os fornecedores podem oferecer ao fornecer suporte técnico juntamente com o material de cera, incluindo orientação sobre o desempenho do revestimento em sistemas específicos de tinta, verniz e papelão.
Adoção de Cera Sintética em Processamento de Alto Desempenho
As ceras sintéticas estão ganhando relevância em aplicações de processamento de maior desempenho no mercado de cera industrial. Os graus Fischer-Tropsch e polietileno são utilizados onde perfis moleculares consistentes, altos pontos de fusão, baixo teor de óleo e comportamento de processamento repetível são importantes para resultados controlados do produto acabado. Essas propriedades apoiam seu uso em revestimentos, adesivos, plásticos e aplicações especiais emergentes, como materiais de suporte para impressão 3D, encapsulantes fotovoltaicos e revestimentos para separadores de baterias. Para essas aplicações, a consistência do material é importante, pois variações no comportamento de fusão, composição ou teor de óleo podem perturbar as condições de fabricação ou o desempenho do produto. A Sasol lançou o SASOLWAX LC Spray 30 G em fevereiro de 2025, afirmando que a cera micronizada proporciona uma redução de 32% na pegada de carbono do produto em comparação com variantes padrão, de acordo com sua abordagem de avaliação do ciclo de vida. A documentação sobre a pegada de carbono e a composição do produto pode se tornar um fator de compra quando os clientes precisam atender a requisitos de relatórios ambientais, deslocando o valor para graus que combinam consistência técnica com documentação de produto utilizável. Isso é particularmente relevante quando os clientes exigem evidências técnicas tanto para revisão de aquisições quanto para relatórios a jusante.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas de Petróleo Bruto e Gás | -0.8% | Global, com América do Norte e APAC expostas pela economia das refinarias | Curto prazo (≤ 2 anos) |
| Custos de Conformidade Ambiental para Ceras à Base de Petróleo | -0.6% | Europa, América do Norte e mercados da APAC com fiscalização crescente | Médio prazo (2-4 anos) |
| Escala Limitada de Base Biológica e Restrições no Fornecimento de Matérias-Primas | -0.5% | Global, com transições de base biológica concentradas na Europa e América do Norte, e o fornecimento de carnaúba vinculado à América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas de Petróleo Bruto e Gás
A produção de cera de parafina depende da cera bruta proveniente do dewaxing de óleo lubrificante em refinarias, de modo que a produção é moldada pela economia das refinarias, bem como pela demanda de cera. Mudanças nos preços do petróleo bruto podem alterar as decisões das refinarias, afetar a disponibilidade de matérias-primas subprodutos e complicar o planejamento de aquisições para usuários a jusante que necessitam de custos de materiais estáveis. A Agência Internacional de Energia projetou um crescimento do fornecimento global de petróleo de 2,5 milhões de barris por dia em 2025, contra um aumento de 700.000 barris por dia na demanda, indicando um cenário de oferta que poderia afetar as decisões operacionais das refinarias[2]. Os produtores de cera sintética também podem enfrentar pressão quando os custos do gás natural aumentam, o que significa que os tipos alternativos de cera não eliminam completamente o risco de matéria-prima. Essa exposição compartilhada a matérias-primas limita a capacidade dos compradores de usar um tipo de cera como proteção completa contra outro, reduzindo as opções de aquisição durante períodos de volatilidade. O mercado de cera industrial permanece exposto a mudanças de custos que podem afetar tanto os graus de commodities quanto os especiais, levando os compradores a buscar arranjos de fornecimento mais curtos, sourcing mais flexível ou maior uso de graus alternativos onde as especificações técnicas permitam.
Custos de Conformidade Ambiental para Ceras à Base de Petróleo
As ceras derivadas do petróleo enfrentam crescentes exigências de conformidade em mercados com regulamentações detalhadas de produtos químicos e produtos. O quadro de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) da UE inclui restrições sobre hidrocarbonetos aromáticos policíclicos em produtos que possam entrar em contato com a pele. As orientações da UE também esclarecem as obrigações de Classificação, Rotulagem e Embalagem para velas e derretedores de cera, aumentando a importância da comunicação de riscos, rotulagem e informações sobre o produto para os produtores afetados. O regulamento de embalagens da UE também exige maior atenção à reciclabilidade das embalagens revestidas, afetando a forma como os fornecedores avaliam as formulações de cera utilizadas com papel e papelão. Produtores menores podem achar esses requisitos legais, de teste e documentação mais difíceis de absorver do que fornecedores integrados com equipes técnicas e regulatórias estabelecidas. O mercado de cera industrial pode, consequentemente, favorecer fornecedores que ofereçam documentação de qualidade e portfólios de produtos regulamentados. A capacidade de conformidade pode, portanto, moldar o posicionamento competitivo mesmo em aplicações onde o material de cera subjacente está amplamente disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Cera de Base Fóssil Permanece a Maior Categoria Enquanto os Graus Sintéticos Ganham TerrenoA cera de base fóssil detinha 55,14% da participação do mercado de cera industrial em 2026 e inclui graus de parafina e microcristalinos utilizados em velas, revestimentos de embalagens, cosméticos e processos industriais estabelecidos. A parafina tem sido fornecida há muito tempo como um material derivado de refinaria, e seu papel em aplicações de embalagens e contato com alimentos significa que continua a atrair a atenção de conversores que buscam barreiras de umidade e desempenho de processo confiável. A categoria mantém um amplo papel industrial, pois a parafina é aprovada para usos de contato com alimentos sob condições regulatórias dos EUA. A cera microcristalina é utilizada em batons, bálsamos e pellets farmacêuticos, onde uma estrutura cristalina mais fina, ponto de fusão mais alto e forte retenção de fragrância são importantes. A cera de base fóssil, portanto, permanece central para o mercado de cera industrial mesmo com o aumento dos requisitos de sustentabilidade.
A cera sintética é o tipo de crescimento mais rápido, com um CAGR previsto de 5,47% de 2027 a 2032. A cera Fischer-Tropsch atende aos requisitos de aplicação para peso molecular consistente, baixo teor de óleo, perfil de fusão definido e comportamento de processamento repetível. Essas características são relevantes para revestimentos, plásticos, materiais de suporte para impressão 3D, filmes de encapsulamento fotovoltaico e revestimentos para separadores de baterias de lítio, onde a consistência de desempenho pode justificar um prêmio de preço. As ceras de base biológica, incluindo carnaúba, farelo de arroz e materiais derivados da cana-de-açúcar, atendem à demanda por rótulo limpo e conteúdo renovável, mas enfrentam limitações de fornecimento e uma base estreita de matérias-primas comercialmente disponíveis. O mercado de cera industrial está se movendo em direção a opções de maior desempenho e renováveis, embora a confiabilidade do fornecimento de material de base fóssil permaneça importante.

Por Forma:
A Cera Sólida Mantém Escala Enquanto Emulsões e Líquidos se ExpandemA cera sólida representou 68,23% da participação do mercado de cera industrial em 2026, sustentada pelo seu uso em velas, revestimentos de embalagens, desmoldantes, polimentos e outras aplicações que requerem fusão e manuseio previsíveis. Os equipamentos de fusão, sistemas de dosagem e linhas de processo existentes são frequentemente projetados para cera sólida, o que cria custos práticos de mudança para os fabricantes. O manuseio físico, a estabilidade de armazenamento e o comportamento de fusão familiar também apoiam o uso contínuo em aplicações tradicionais, incluindo instalações que construíram suas operações em torno da fusão em batelada e do processamento de cera sólida. Esses fatores ajudam a sustentar a grande base instalada para formatos sólidos, particularmente onde as plantas otimizaram rotinas de produção estabelecidas e não requerem dosagem contínua de líquidos. O mercado de cera industrial, portanto, dificilmente se afastará rapidamente da cera sólida em aplicações estabelecidas.
Emulsões e líquidos têm previsão de crescer a um CAGR de 5,73% de 2027 a 2032. Os sistemas de cera à base de água ajudam os fabricantes a substituir formulações à base de solvente em revestimentos de papel, têxteis, acabamentos de madeira, adesivos e aplicações relacionadas de tratamento de superfície. Eles também suportam temperaturas de processamento mais baixas, controle de processo mais preciso e aplicação mais consistente em linhas de impressão de alta velocidade e embalagens flexíveis. Os avanços na química híbrida de polímero-cera e na tecnologia de nanoemulsão estão melhorando a integridade do filme e a adesão ao substrato, que historicamente limitaram alguns formatos de emulsão. Os formatos bombeáveis e medidores são bem adequados para linhas de produção contínuas e automatizadas, particularmente para plantas que instalam controles de processo digitais e buscam dosagem mais consistente, menor consumo de energia e tempo de manuseio reduzido.
Por Aplicação:
Velas Lideraram o Consumo Enquanto Cosméticos e Cuidados Pessoais Crescem Mais RapidamenteAs velas representaram 33,57% da participação do mercado de cera industrial em 2026, refletindo seu papel como a maior aplicação para o consumo de cera. As velas premium e perfumadas requerem melhor desempenho de queima, menor emissão de fuligem, retenção de fragrância e fontes de cera rastreáveis. As embalagens são outra aplicação importante, pois o papelão corrugado com revestimento de cera proporciona resistência à umidade e desempenho de barreira contra gordura em usos de entrega de produtos frescos e serviços de alimentação, onde as condições de transporte afetam a resistência do material sem revestimento. As regras da Agência de Alimentos e Medicamentos dos EUA (FDA) permitem revestimentos de cera especificados em aplicações de contato com alimentos, sujeitos a limites e condições definidos. O mercado de cera industrial se beneficia quando os conversores buscam materiais de embalagem que atendam aos requisitos de contato com alimentos e cumpram as restrições em evolução sobre revestimentos fluorados.
Cosméticos e cuidados pessoais têm o CAGR previsto mais alto, de 5,92% até 2032. As ceras são utilizadas em batons, bálsamos, protetores solares, emulsões para cuidados com a pele e formulações depilatórias, onde contribuem para textura, estabilidade, retenção de umidade e desempenho de aplicação. A BASF apresentou o Lamesoft OP Plus em 2025 como uma dispersão opacificante biodegradável à base de cera com 92,3-98,5% de conteúdo de origem natural. As aplicações de revestimentos e polimento também se beneficiam da demanda por sistemas à base de água com menor teor de compostos orgânicos voláteis (COV) e desempenho de superfície protetora, incluindo resistência a arranhões e propriedades antiaderentes para superfícies de embalagens com qualidade de impressão. Materiais de construção, borracha, têxteis, encapsulantes fotovoltaicos e encapsulamento de eletrônicos permanecem aplicações menores com requisitos de desempenho distintos que estão menos diretamente vinculados aos ciclos de demanda do consumidor.
Análise Geográfica
Mercado de Cera Industrial da APAC
A Ásia-Pacífico detinha 43,20% da participação no mercado de cera industrial em 2026 e tem previsão de crescimento a uma CAGR de 5,68% até 2032. A região possui capacidade de produção, disponibilidade de matérias-primas petroquímicas e demanda manufatureira substancial dos setores de embalagens, cosméticos, têxteis, adesivos e outras indústrias consumidoras de cera. A China possui cadeias de fornecimento de parafina integradas, enquanto a região também importa ceras sintéticas especiais e microcristalinas para aplicações de maior desempenho. A Índia sustenta a demanda por embalagens, cuidados pessoais e produção de velas, além de clusters manufatureiros consolidados que requerem fornecimento constante de cera de parafina. Vietnã, Tailândia e Indonésia contribuem para a demanda proveniente de embalagens para e-commerce e fabricação de produtos de cuidados pessoais.
Mercado de Cera Industrial da América do Norte
A América do Norte é o segundo maior mercado regional, liderado pelos Estados Unidos. As operações de refino vinculadas ao xisto fornecem matéria-prima de cera slack, enquanto os usos finais consolidados incluem velas, embalagens, adesivos, cuidados pessoais e revestimentos. As restrições a revestimentos de barreira fluorados estão impulsionando o interesse em alternativas de cera seguras para alimentos em embalagens, especialmente entre os conversores que buscam materiais que atendam aos requisitos de contato com alimentos. O negócio Sonneborn da HF Sinclair é um importante fornecedor de ceras microcristalinas especiais na região. Em julho de 2026, a empresa anunciou planos de separar seu segmento de Lubrificantes e Especialidades, incluindo a Sonneborn, como uma empresa pública independente.
Mercado de Cera Industrial da Europa
A Europa possui o ambiente regulatório mais exigente para o mercado de cera industrial. O REACH, o Regulamento da UE sobre Embalagens e Resíduos de Embalagens e as restrições em evolução sobre substâncias fluoradas estão aumentando a demanda por opções documentadas, com baixo teor de hidrocarbonetos policíclicos aromáticos (HPA), de base biológica e sintéticas. A Alemanha possui uma base sólida em aplicações de cera especial, revestimentos automotivos, adesivos de precisão e cosméticos premium. O Reino Unido é um mercado importante para ceras especiais de cuidados pessoais, enquanto os países nórdicos sustentam a demanda por conteúdo renovável em tintas de impressão e revestimentos para madeira. Os mercados em toda a Europa exigem documentação de produto mais robusta.
Cenário Competitivo
O mercado de cera industrial é fragmentado. Empresas integradas como Exxon Mobil Corporation, Shell plc e CNPC se beneficiam do acesso a refinarias e menor exposição a matérias-primas em relação a fornecedores exclusivos de cera. Fornecedores especializados, incluindo Clariant, Sasol, BASF, H&R Group, Evonik e Croda International, competem por meio de expertise em formulação, documentação regulatória e desempenho específico para aplicações.
A descarbonização está se tornando um fator comercial para fornecedores que atendem a aplicações tecnicamente exigentes. A Sasol afirmou que o SASOLWAX LC100 possibilitou uma redução de 35% na pegada de carbono do produto do berço ao portão para formulações de adesivos da Henkel. A BASF lançou o Joncryl Wax 30 em março de 2025 para tintas de embalagens de alimentos e vernizes de sobreimpressão, e introduziu o Lamesoft OP Plus para formulações de cuidados pessoais em abril de 2025.
Especialistas menores competem por meio de alternativas que atendem às necessidades de fornecimento e formulação. A Koster Keunen introduziu o SynKos M-1063 como uma cera microcristalina sintética alternativa para formulações cosméticas. A cera de farelo de arroz, a tecnologia de nanoemulsão e o microencapsulamento de cera oferecem caminhos para tintas de impressão, usos agrícolas de liberação controlada, produtos farmacêuticos e têxteis, onde o desempenho funcional é mais importante do que a escala de commodities. Os sistemas de qualidade e a certificação de base biológica podem influenciar a seleção de fornecedores onde os clientes exigem materiais documentados e consistência de produto verificada. O mercado de cera industrial recompensa fornecedores que combinam fornecimento confiável com suporte técnico e regulatório verificado.
Líderes da Indústria de Cera Industrial
-
Exxon Mobil Corporation
-
Sasol
-
Honeywell International Inc.
-
Shell plc
-
CNPC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cera Industrial Empresas cobertas neste relatório
- BASF
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- CLARIANT
- CNPC
- Croda International Plc
- Dow
- Evonik Industries AG
- Exxon Mobil Corporation
- Gandhar Oil Refinery (India) Limited
- H&R GROUP
- HF Sinclair Corporation
- Honeywell International Inc.
- Koster Keunen
- Sasol
- Shell plc
Desenvolvimentos industriais recentes em Mercado de Cera Industrial
- Julho de 2026: A HF Sinclair Corporation anunciou planos de separar seu segmento de Lubrificantes e Especialidades, incluindo a Sonneborn, um dos maiores produtores mundiais de cera microcristalina e petrolato, em uma empresa pública independente, refletindo uma mudança na forma como os refinadores de petróleo avaliam ativos de cera especial no mercado de cera industrial.
- Abril de 2025: A Clariant lançou o Ceridust 1310, uma mistura de cera de farelo de arroz micronizada para aplicações de tintas de impressão, com ponto de fusão de 125°C e requisitos de dosagem de 0,2-1% em sistemas de tinta. O produto ampliou o portfólio Licocare RBW Vita da Clariant, abordando a volatilidade na cadeia de suprimentos de cera de carnaúba no mercado de cera industrial devido à colheita sazonal do Brasil e à variabilidade de rendimento relacionada ao clima.
Escopo do Relatório Global do Mercado de Cera Industrial
A cera industrial refere-se a uma classe de compostos orgânicos à base de petróleo, sintéticos ou naturais utilizados para resistência à umidade, lubrificação, revestimentos e processos de fabricação. Esses materiais são valorizados em diversas indústrias por sua capacidade de fornecer barreiras protetoras, reduzir o atrito entre superfícies e servir como aditivos funcionais em uma ampla gama de processos de produção, incluindo embalagens, cosméticos, borracha, têxteis e fabricação de adesivos.
O mercado de cera industrial é segmentado por tipo, forma, aplicação e geografia. Por tipo, o mercado é segmentado em cera de base fóssil, cera de parafina, cera de base biológica, cera sintética e outros. Por forma, o mercado é segmentado em cera sólida, emulsões e líquidos e outros. Por aplicação, o mercado é segmentado em velas, embalagens, revestimentos e polimento, cosméticos e cuidados pessoais, materiais de construção e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para cera industrial em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Cera de Base Fóssil |
| Cera de Parafina |
| Cera de Base Biológica |
| Cera Sintética |
| Outros |
| Cera Sólida |
| Emulsões e Líquidos |
| Outros |
| Velas |
| Embalagens |
| Revestimentos e Polimento |
| Cosméticos e Cuidados Pessoais |
| Materiais de Construção |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Cera de Base Fóssil | |
| Cera de Parafina | ||
| Cera de Base Biológica | ||
| Cera Sintética | ||
| Outros | ||
| Por Forma | Cera Sólida | |
| Emulsões e Líquidos | ||
| Outros | ||
| Por Aplicação | Velas | |
| Embalagens | ||
| Revestimentos e Polimento | ||
| Cosméticos e Cuidados Pessoais | ||
| Materiais de Construção | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Cera Industrial?
O tamanho do mercado de cera industrial foi avaliado em 10,18 bilhões de USD em 2026 e estima-se que cresça de 10,67 bilhões de USD em 2027 para 13,64 bilhões de USD até 2032, a um CAGR de 5,05% durante o período de previsão (2027-2032).
Qual formato de cera está crescendo mais rapidamente?
Emulsões e líquidos têm previsão de crescer a um CAGR de 5,73% até 2032, à medida que os sistemas à base de água ganham uso em revestimentos, impressão e embalagens.
Qual aplicação está se expandindo mais rapidamente?
Cosméticos e cuidados pessoais têm projeção de crescer a um CAGR de 5,92% até 2032, porque as ceras apoiam o desempenho em cosméticos coloridos e formulações para cuidados com a pele.
Qual região lidera a demanda por cera industrial?
A Ásia-Pacífico lidera com uma participação de 43,20% em 2026 e também tem previsão de registrar o maior CAGR regional de 5,68% até 2032.