
Größe und Marktanteil des Industriewachsmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 10.67 Milliarden US-Dollar |
| Marktgröße (2032) | 13.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
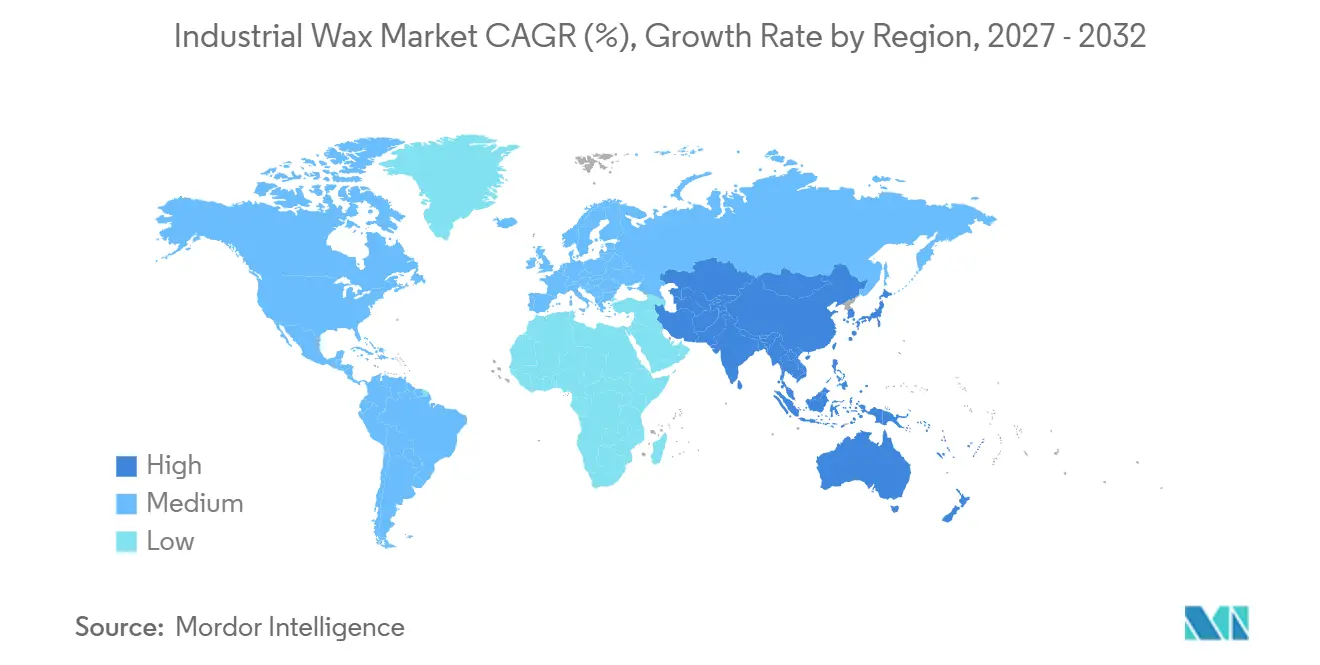
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
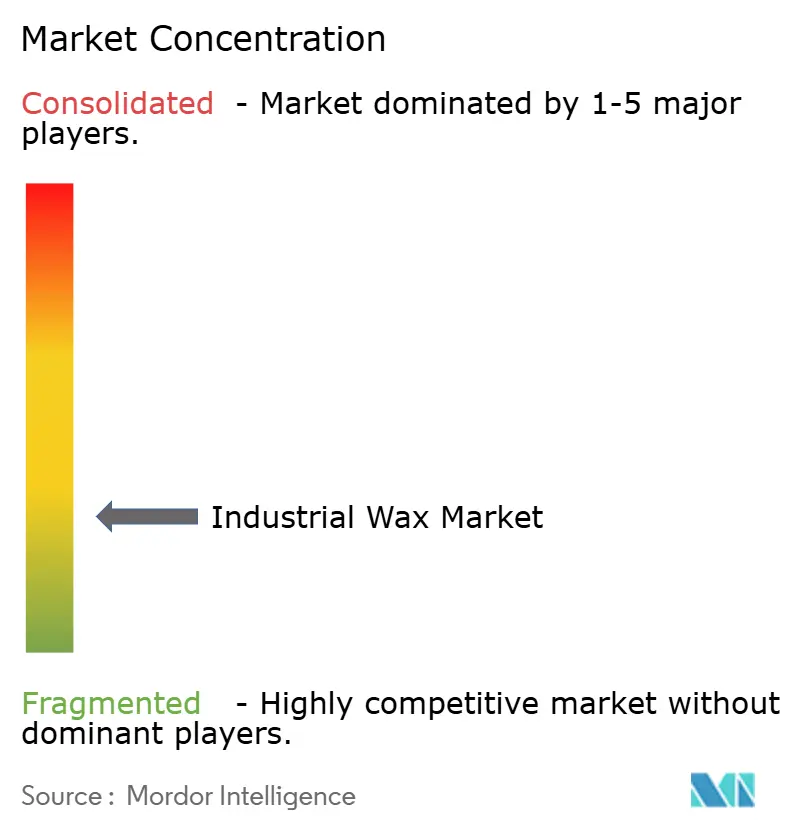
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Industriewachsmarktes von Mordor Intelligence
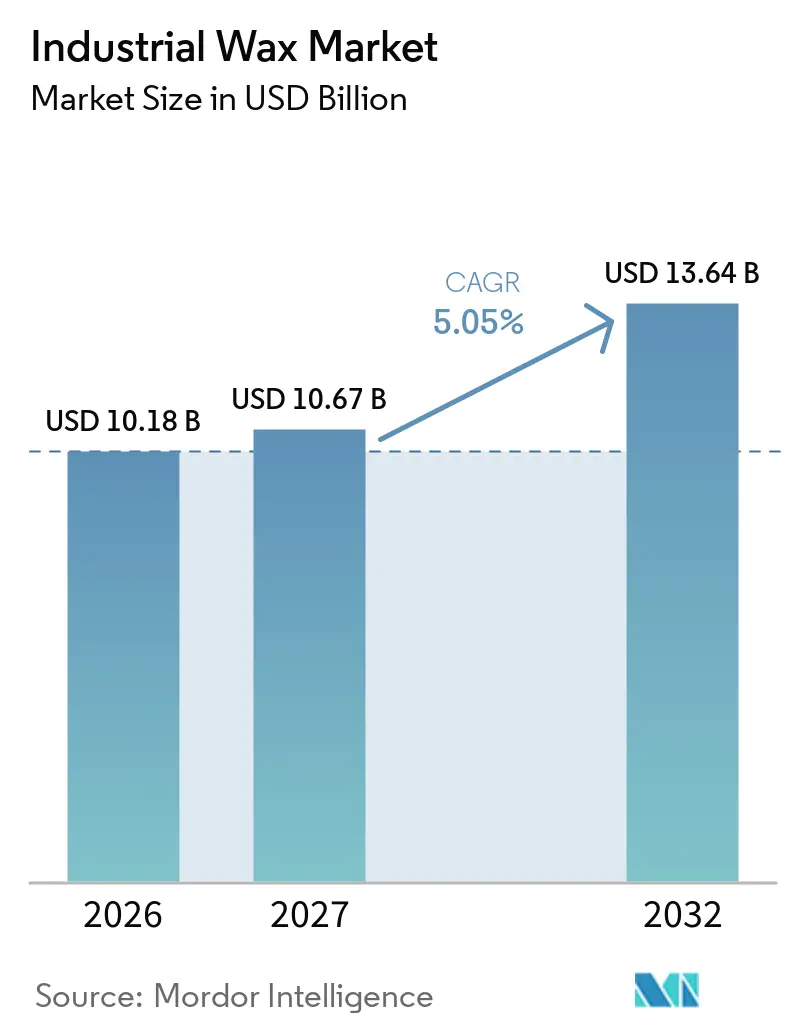
Die Größe des Industriewachsmarktes wurde im Jahr 2026 auf 10,18 Milliarden USD geschätzt und soll von 10,67 Milliarden USD im Jahr 2027 auf 13,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,05 % während des Prognosezeitraums (2027–2032). Der Industriewachsmarkt wird durch die Nachfrage aus den Bereichen Wellpappenverpackung, Premium-Kerzen, Körperpflegeprodukte, wasserkompatible Beschichtungen sowie Alternativen aus erneuerbaren oder synthetischen Rohstoffen gestützt. Verpackungsanwender suchen nach Materialien, die Anforderungen an den Lebensmittelkontakt erfüllen und mit den sich entwickelnden Beschränkungen für fluorierte Substanzen in Einklang stehen, was bestimmte wachsbasierte Beschichtungen begünstigt. Das Wachstum verlagert sich hin zu funktionalen Qualitäten mit Eigenschaften, die für wasserbasierte Systeme, Kosmetik, Druck und Schutzbeschichtungen geeignet sind. Fossile Materialien bleiben zentral für die Versorgung, obwohl spezielle synthetische und biobasierte Produkte Chancen für Lieferanten bieten, die dokumentierte Leistung, Rückverfolgbarkeit und regulatorische Unterstützung bereitstellen können.
Wichtigste Erkenntnisse des Berichts
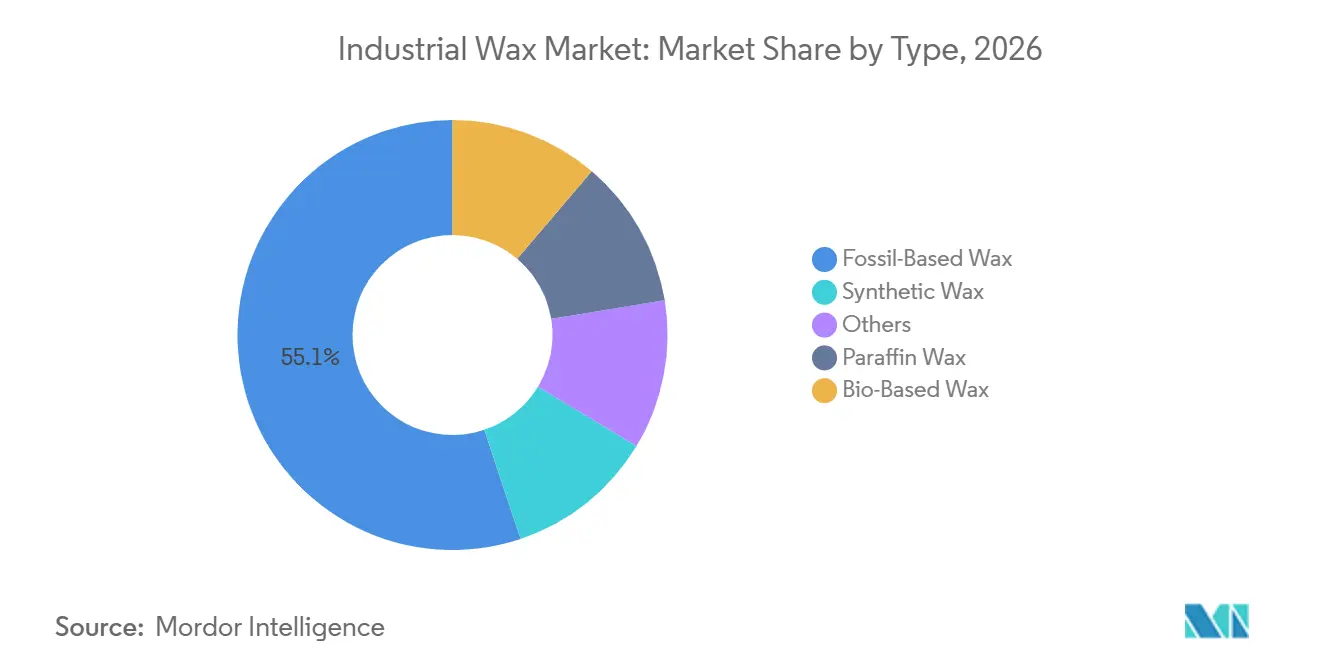
- Nach Typ hielt fossiles Wachs im Jahr 2026 einen Marktanteil von 55,14 % am Industriewachsmarkt, während synthetisches Wachs bis 2032 mit einer CAGR von 5,47 % wachsen soll.
- Nach Form hielt festes Wachs im Jahr 2026 einen Marktanteil von 68,23 % am Industriewachsmarkt, während Emulsionen und Flüssigkeiten bis 2032 mit einer CAGR von 5,73 % wachsen sollen.
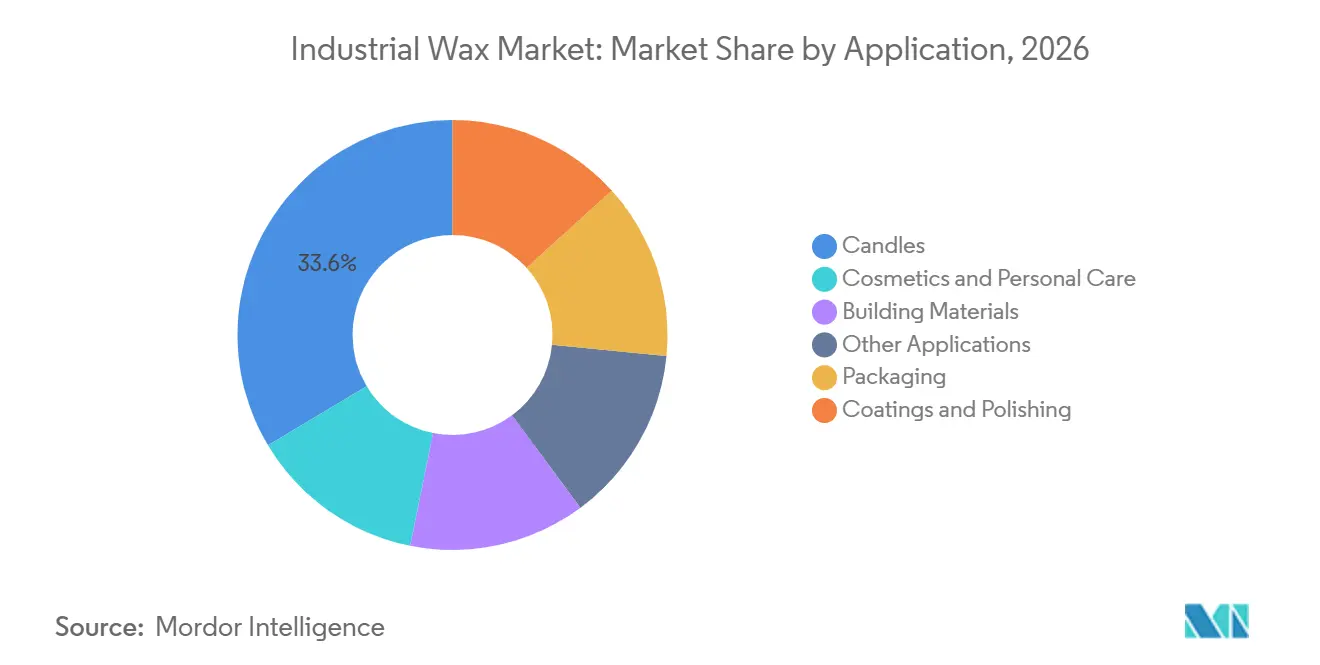
- Nach Anwendung hielten Kerzen im Jahr 2026 einen Marktanteil von 33,57 % am Industriewachsmarkt, während Kosmetik und Körperpflege bis 2032 mit einer CAGR von 5,92 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,20 % am Industriewachsmarkt und soll bis 2032 mit einer CAGR von 5,68 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-getriebene Nachfrage nach wachsbeschichteten Verpackungen | +0.9% | Global, mit Asien-Pazifik (APAC) als Kernregion und Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Konsum von Premium-Kerzen und Wellnessprodukten | +1.1% | Nordamerika und Europa, mit wachsender Akzeptanz in APAC | Mittelfristig (2–4 Jahre) |
| Wachstum in Kosmetik- und Körperpflegeformulierungen | +1.3% | Global, mit APAC als am schnellsten wachsender Region sowie etablierten Märkten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einsatz von synthetischem Wachs in der Hochleistungsverarbeitung | +0.8% | Nordamerika, Europa und APAC, einschließlich China und Südkorea | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu biobasierten und erneuerbaren Wachsalternativen | +0.6% | Europa, Nordamerika und aufstrebende APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konsum von Premium-Kerzen und Wellnessprodukten
Die Kerzennachfrage spiegelt zunehmend den Einsatz in Aromatherapie, Achtsamkeit und schlaforientierten Routinen wider, nicht nur dekorative Verwendung. Käufer von Premium-Kerzen legen größeren Wert auf Brennleistung, Rußentwicklung, Offenlegung der Inhaltsstoffe, Duftbindung und Wachsherkunft, was sowohl die Qualitätsauswahl als auch die Lieferantenqualifizierung beeinflussen kann. Diese Präferenzen können die Beschaffung hin zu vollständig raffiniertem, ölarmem Paraffin und rückverfolgbaren pflanzenbasierten Qualitäten verlagern, anstatt auf standardmäßig halbraffinierte Materialien zurückzugreifen, die für weniger anspruchsvolle Anwendungen verwendet werden. Diese Beschaffungsverlagerung ist relevant, da die geforderten Leistungsmerkmale sowohl für die Wachsformulierung als auch für die Konsistenz der Lieferkette gelten, einschließlich der Fähigkeit, dasselbe Brenn- und Sensorikprofil über Produktionsläufe hinweg aufrechtzuerhalten. Der Industriewachsmarkt hat daher die Möglichkeit, eine stärker differenzierte Kerzenlieferkette zu bedienen, auch wenn der Gesamtausstoß an Kerzen weiterhin an das Konsumausgaben- und saisonale Kaufverhalten gebunden bleibt. Dies schafft Nachfrage nach Lieferanten, die eine Produktion im Rohstoffmaßstab mit saubereren und klarer spezifizierten Qualitäten verbinden können.
Wachstum in Kosmetik- und Körperpflegeformulierungen
Wachse unterstützen die Feuchtigkeitsbindung, Emulsionsstabilität, Einkapselung von Wirkstoffen und Anwendungsleistung in Lippenstiften, Mascaras, Sonnenpflegestiften, Hautpflegeemulsionen und Enthaarungsmitteln. Das Produktionswachstum in China, Indien, Indonesien und Vietnam stützt die Nachfrage aus der exportorientierten Schönheitsproduktion und der lokalen Markenherstellung, bei der die Hersteller Inhaltsstoffe benötigen, die in mehreren Produktformaten funktionieren. Die funktionale Rolle von Wachs ermöglicht es Formulierern, es für Textur, Auftrag, Barriereeigenschaften und Stabilität einzusetzen, anstatt es als Einzweckzutat zu behandeln. Eine im Jahr 2025 veröffentlichte Studie zeigte, dass die überkritische Kohlendioxid-Fraktionierung von Bioethanol-Nebenströmen Wachsalternativen mit thermischen Eigenschaften erzeugen kann, die mit denen von Carnaubawachs und Bienenwachs vergleichbar sind[1]. BASF stellte Lamesoft OP Plus auf der in-cosmetics Global im April 2025 vor und positionierte es als biologisch abbaubare, wachsbasierte Trübungsmitteldispersion für Körperpflegeformulierungen mit hohem Anteil natürlichen Ursprungs. Die EU-Vorschriften für kosmetische Produkte verlangen weiterhin robuste Kontrollen der Produktsicherheit und Kennzeichnung, was den Wert einer konsistenten Inhaltsstoffdokumentation bei regionalen Produkteinführungen unterstreicht.
E-Commerce-getriebene Nachfrage nach wachsbeschichteten Verpackungen
E-Commerce-Logistik und Lebensmittellieferung stützen die Nachfrage nach wachsbeschichteten Wellpappenverpackungen im Industriewachsmarkt. Wachsbeschichtungen bieten Feuchtigkeitsbeständigkeit, Fettbarrieren und Stapelfestigkeit für Frischprodukte und Lieferanwendungen im Lebensmittelbereich, bei denen unbeschichtete Pappe während des Transports oder der Kühllagerung ihre strukturelle Integrität verlieren kann. Diese Beschichtungen sind relevant für die Kühlverteilung und andere Umgebungen, in denen Feuchtigkeits- und Fettbeständigkeit den Verpackungszustand, die Formstabilität und die Handhabungseignung beeinflussen. US-amerikanische Vorschriften erlauben Wachsbeschichtungen in bestimmten Lebensmittelkontaktanwendungen gemäß den Bedingungen in 21 CFR 178.3710. Die EU-Verordnung über Verpackungen und Verpackungsabfälle hat die Aufmerksamkeit auf Recyclingfähigkeit und Verpackungsdesign gelenkt, was die Kompatibilität mit der Papierfaserwiedergewinnung zu einem wichtigen Aspekt für Verarbeiter und Materiallieferanten macht. BASF brachte Joncryl Wax 30 im März 2025 für Lebensmittelverpackungsdruckfarben und Überdrucklacke auf den Markt und nannte Lebensmittelkontaktkonformität, Reibungsbeständigkeit und Glanz als Produkteigenschaften. Dies unterstreicht den Mehrwert, den Lieferanten bieten können, indem sie neben dem Wachsmaterial auch technische Unterstützung anbieten, einschließlich Beratung zur Beschichtungsleistung in spezifischen Druckfarben-, Lack- und Kartonagesystemen.
Einsatz von synthetischem Wachs in der Hochleistungsverarbeitung
Synthetische Wachse gewinnen in Hochleistungsverarbeitungsanwendungen im Industriewachsmarkt an Bedeutung. Fischer-Tropsch- und Polyethylenqualitäten werden dort eingesetzt, wo konsistente Molekularprofile, hohe Schmelzpunkte, niedriger Ölgehalt und reproduzierbares Verarbeitungsverhalten für kontrollierte Endproduktergebnisse wichtig sind. Diese Eigenschaften unterstützen ihren Einsatz in Beschichtungen, Klebstoffen, Kunststoffen und aufkommenden Spezialanwendungen wie 3D-Druckstützmaterialien, Photovoltaik-Einkapselungsmitteln und Batterietrennschichtbeschichtungen. Für diese Anwendungen ist die Materialkonsistenz wichtig, da Schwankungen im Schmelzverhalten, in der Zusammensetzung oder im Ölgehalt die Fertigungsbedingungen oder die Produktleistung beeinträchtigen können. Sasol brachte SASOLWAX LC Spray 30 G im Februar 2025 auf den Markt und erklärte, dass das mikronisierte Wachs im Rahmen seines Lebenszyklusbewertungsansatzes eine Reduzierung des Produkt-CO₂-Fußabdrucks um 32 % im Vergleich zu Standardvarianten erzielt. Die Dokumentation des CO₂-Fußabdrucks und der Produktzusammensetzung kann zu einem Beschaffungsfaktor werden, wenn Kunden Anforderungen an die Umweltberichterstattung erfüllen müssen, was den Wert von Qualitäten steigert, die technische Konsistenz mit nutzbarer Produktdokumentation verbinden. Dies ist besonders relevant, wenn Kunden technische Nachweise sowohl für die Beschaffungsprüfung als auch für die nachgelagerte Berichterstattung benötigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohöl- und Erdgas-Rohstoffen | -0.8% | Global, mit Nordamerika und APAC, die durch die Raffineriewirtschaft exponiert sind | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung von Umweltvorschriften für erdölbasierte Wachse | -0.6% | Europa, Nordamerika und APAC-Märkte mit zunehmender Durchsetzung | Mittelfristig (2–4 Jahre) |
| Begrenzte Skalierung biobasierter Produkte und Engpässe bei der Rohstoffversorgung | -0.5% | Global, mit biobasierten Übergängen konzentriert in Europa und Nordamerika sowie der Carnaubaversorgung gebunden an Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohöl- und Erdgas-Rohstoffen
Die Paraffinwachsproduktion hängt von Schlackenwachs aus der Raffinerieentölung von Schmieröl ab, sodass die Produktion sowohl durch die Raffineriewirtschaft als auch durch die Wachsnachfrage geprägt wird. Änderungen der Rohölpreise können Raffinerieentscheidungen verändern, die Verfügbarkeit von Nebenprodukt-Rohstoffen beeinflussen und die Beschaffungsplanung für nachgelagerte Nutzer erschweren, die stabile Materialkosten benötigen. Die Internationale Energieagentur prognostizierte für 2025 ein globales Ölangebotwachstum von 2,5 Millionen Barrel pro Tag gegenüber einem Nachfrageanstieg von 700.000 Barrel pro Tag, was auf ein Angebotsumfeld hindeutet, das Raffinerieentscheidungen beeinflussen könnte[2]. Hersteller synthetischer Wachse können ebenfalls unter Druck geraten, wenn die Erdgaskosten steigen, was bedeutet, dass alternative Wachstypen das Rohstoffrisiko nicht vollständig eliminieren. Diese gemeinsame Rohstoffexposition schränkt die Möglichkeiten der Käufer ein, einen Wachstyp als vollständige Absicherung gegen einen anderen zu nutzen, was die Beschaffungsoptionen in volatilen Phasen einengt. Der Industriewachsmarkt bleibt Kostenveränderungen ausgesetzt, die sowohl Rohstoff- als auch Spezialqualitäten betreffen können, was Käufer dazu veranlasst, kürzere Liefervereinbarungen, flexiblere Beschaffung oder einen stärkeren Einsatz alternativer Qualitäten anzustreben, wo es die technischen Spezifikationen erlauben.
Kosten für die Einhaltung von Umweltvorschriften für erdölbasierte Wachse
Erdölbasierte Wachse sehen sich in Märkten mit detaillierten Chemikalien- und Produktvorschriften wachsenden Compliance-Anforderungen gegenüber. Das EU-Rahmenwerk zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) umfasst Beschränkungen für polyzyklische aromatische Kohlenwasserstoffe in Produkten, die mit der Haut in Berührung kommen können. EU-Leitlinien klären auch die Einstufungs-, Kennzeichnungs- und Verpackungspflichten für Kerzen und Wachsschmelzen und erhöhen die Bedeutung der Gefahrenkommunikation, Kennzeichnung und Produktinformation für betroffene Hersteller. Die EU-Verpackungsverordnung erfordert auch eine stärkere Aufmerksamkeit für die Recyclingfähigkeit beschichteter Verpackungen, was beeinflusst, wie Lieferanten Wachsformulierungen für Papier und Karton bewerten. Kleinere Hersteller könnten diese rechtlichen, Test- und Dokumentationsanforderungen schwerer absorbieren als integrierte Lieferanten mit etablierten technischen und regulatorischen Teams. Der Industriewachsmarkt könnte daher Lieferanten bevorzugen, die Qualitätsdokumentation und regulierte Produktportfolios anbieten. Die Compliance-Fähigkeit kann daher die Wettbewerbspositionierung selbst in Anwendungen prägen, in denen das zugrunde liegende Wachsmaterial ansonsten weit verbreitet ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fossiles Wachs bleibt die größte Kategorie, während synthetische Qualitäten an Boden gewinnenFossiles Wachs hielt im Jahr 2026 einen Marktanteil von 55,14 % am Industriewachsmarkt und umfasst Paraffin- und mikrokristalline Qualitäten, die in Kerzen, Verpackungsbeschichtungen, Kosmetik und etablierten Industrieprozessen eingesetzt werden. Paraffin wird seit langem als raffineriebasiertes Material geliefert, und seine Rolle in Verpackungs- und Lebensmittelkontaktanwendungen bedeutet, dass es weiterhin die Aufmerksamkeit von Verarbeitern auf sich zieht, die Feuchtigkeitsbarrieren und zuverlässige Prozessleistung suchen. Die Kategorie behält eine breite industrielle Rolle, da Paraffin für Lebensmittelkontaktanwendungen unter US-amerikanischen Regulierungsbedingungen zugelassen ist. Mikrokristallines Wachs wird in Lippenstiften, Balsamen und pharmazeutischen Pellets verwendet, wo eine feinere kristalline Struktur, ein höherer Schmelzpunkt und eine starke Duftbindung wichtig sind. Fossiles Wachs bleibt daher zentral für den Industriewachsmarkt, auch wenn die Nachhaltigkeitsanforderungen zunehmen.
Synthetisches Wachs ist der am schnellsten wachsende Typ mit einer prognostizierten CAGR von 5,47 % von 2027 bis 2032. Fischer-Tropsch-Wachs erfüllt Anwendungsanforderungen hinsichtlich konsistenten Molekulargewichts, niedrigen Ölgehalts, eines definierten Schmelzprofils und reproduzierbaren Verarbeitungsverhaltens. Diese Eigenschaften sind relevant für Beschichtungen, Kunststoffe, 3D-Druckstützmaterialien, Photovoltaik-Einkapselungsfolien und Lithiumbatterietrennschichtbeschichtungen, bei denen Leistungskonsistenz einen Preisaufschlag rechtfertigen kann. Biobasierte Wachse, einschließlich Carnauba-, Reiskleie- und Zuckerrohr-basierter Materialien, adressieren die Nachfrage nach sauberen Etiketten und erneuerbaren Inhalten, stehen jedoch vor Versorgungsengpässen und einer schmalen Basis kommerziell verfügbarer Rohstoffe. Der Industriewachsmarkt bewegt sich hin zu leistungsstärkeren und erneuerbaren Optionen, obwohl die Zuverlässigkeit der Versorgung mit fossilen Materialien weiterhin wichtig bleibt.

Nach Form:
Festes Wachs behält seinen Umfang, während Emulsionen und Flüssigkeiten expandierenFestes Wachs machte im Jahr 2026 einen Marktanteil von 68,23 % am Industriewachsmarkt aus, gestützt durch seinen Einsatz in Kerzen, Verpackungsbeschichtungen, Formtrennmitteln, Polituren und anderen Anwendungen, die ein vorhersehbares Schmelz- und Handhabungsverhalten erfordern. Vorhandene Schmelzanlagen, Dosiersysteme und Prozesslinien sind oft für festes Wachs ausgelegt, was für Hersteller praktische Wechselkosten schafft. Physische Handhabung, Lagerstabilität und vertrautes Schmelzverhalten unterstützen auch die weitere Verwendung in traditionellen Anwendungen, einschließlich Anlagen, die ihre Betriebsabläufe auf Chargenaufschmelzung und festen Wachsdurchsatz ausgerichtet haben. Diese Faktoren helfen, die große installierte Basis für feste Formate aufrechtzuerhalten, insbesondere dort, wo Anlagen etablierte Produktionsroutinen optimiert haben und keine kontinuierliche Flüssigdosierung benötigen. Der Industriewachsmarkt wird sich daher in etablierten Anwendungen wahrscheinlich nicht schnell von festem Wachs wegbewegen.
Emulsionen und Flüssigkeiten sollen von 2027 bis 2032 mit einer CAGR von 5,73 % wachsen. Wasserbasierte Wachssysteme helfen Herstellern, lösungsmittelhaltige Formulierungen in Papierbeschichtungen, Textilien, Holzoberflächen, Klebstoffen und verwandten Oberflächenbehandlungsanwendungen zu ersetzen. Sie unterstützen auch niedrigere Verarbeitungstemperaturen, engere Prozesskontrolle und eine konsistentere Anwendung in Hochgeschwindigkeitsdruck- und Flexverpackungslinien. Fortschritte in der Polymer-Wachs-Hybridchemie und Nanoemulsionstechnologie verbessern die Filmintegrität und Substrathaftung, die historisch einige Emulsionsformate eingeschränkt haben. Pump- und dosierbare Formate eignen sich gut für kontinuierliche, automatisierte Produktionslinien, insbesondere für Anlagen, die digitale Prozesssteuerungen installieren und eine konsistentere Dosierung, einen geringeren Energieverbrauch und eine reduzierte Handhabungszeit anstreben.
Nach Anwendung:
Kerzen führten den Verbrauch an, während Kosmetik und Körperpflege am schnellsten wächstKerzen machten im Jahr 2026 einen Marktanteil von 33,57 % am Industriewachsmarkt aus und spiegeln ihre Rolle als größte Anwendung für den Wachsverbrauch wider. Premium- und Duftkerzen erfordern verbesserte Brennleistung, geringere Rußentwicklung, Duftbindung und rückverfolgbare Wachsquellen. Verpackung ist eine weitere wichtige Anwendung, da wachsbeschichtete Wellpappe Feuchtigkeitsbeständigkeit und Fettbarriereleistung bei Frischprodukt- und Lebensmittellieferanwendungen bietet, bei denen die Transportbedingungen die Festigkeit von unbeschichtetem Material beeinflussen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erlaubt bestimmte Wachsbeschichtungen in Lebensmittelkontaktanwendungen, vorbehaltlich definierter Grenzwerte und Bedingungen. Der Industriewachsmarkt profitiert, wenn Verarbeiter Verpackungsmaterialien suchen, die Lebensmittelkontaktanforderungen erfüllen und mit den sich entwickelnden Beschränkungen für fluorierte Beschichtungen konform sind.
Kosmetik und Körperpflege haben mit 5,92 % bis 2032 die höchste prognostizierte CAGR. Wachse werden in Lippenstiften, Balsamen, Sonnenpflegeprodukten, Hautpflegeemulsionen und Enthaarungsformulierungen eingesetzt, wo sie zu Textur, Stabilität, Feuchtigkeitsbindung und Anwendungsleistung beitragen. BASF präsentierte Lamesoft OP Plus im Jahr 2025 als wachsbasierte biologisch abbaubare Trübungsmitteldispersion mit einem Anteil natürlichen Ursprungs von 92,3–98,5 %. Beschichtungs- und Polituranwendungen profitieren ebenfalls von der Nachfrage nach flüchtige organische Verbindungen (VOC)-armen, wasserbasierten Systemen und schützender Oberflächenleistung, einschließlich Kratzfestigkeit und Anti-Blocking-Eigenschaften für druckqualitative Verpackungsoberflächen. Baumaterialien, Gummi, Textilien, Photovoltaik-Einkapselungsmittel und Elektronikvergusskörper bleiben kleinere Anwendungen mit spezifischen Leistungsanforderungen, die weniger direkt an Verbrauchernachfragezyklen gebunden sind.
Geografische Analyse
APAC-Industriewachsmarkt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 43,20 % am Industriewachsmarkt und wird voraussichtlich bis 2032 mit einer CAGR von 5,68 % wachsen. Die Region verfügt über Produktionskapazitäten, Verfügbarkeit petrochemischer Rohstoffe sowie eine erhebliche Fertigungsnachfrage aus den Bereichen Verpackung, Kosmetik, Textilien, Klebstoffe und anderen wachsverarbeitenden Industrien. China verfügt über integrierte Paraffinlieferketten, während die Region auch Spezial-Synthese- und mikrokristalline Wachse für leistungsintensivere Anwendungen importiert. Indien unterstützt die Nachfrage aus den Bereichen Verpackung, Körperpflege und Kerzenproduktion sowie aus etablierten Fertigungsclustern, die eine kontinuierliche Versorgung mit Paraffinwachs benötigen. Vietnam, Thailand und Indonesien tragen zur Nachfrage aus dem E-Commerce-Verpackungsbereich und der Körperpflegeproduktion bei.
Nordamerika-Industriewachsmarkt
Nordamerika ist der zweitgrößte regionale Markt, angeführt von den Vereinigten Staaten. Schieferöl-verknüpfte Raffinerieoperationen liefern Rohparaffin als Ausgangsstoff, während zu den etablierten Endanwendungen Kerzen, Verpackungen, Klebstoffe, Körperpflege und Beschichtungen zählen. Beschränkungen für fluorierte Barrierebeschichtungen treiben das Interesse an lebensmittelsicheren Wachsalternativen für Verpackungen voran, insbesondere bei Verarbeitern, die Materialien suchen, die den Anforderungen für den Lebensmittelkontakt entsprechen. Das Sonneborn-Geschäft von HF Sinclair ist ein wichtiger Lieferant von mikrokristallinen Spezialwachsen in der Region. Im Juli 2026 kündigte das Unternehmen Pläne an, sein Segment Schmierstoffe und Spezialprodukte, einschließlich Sonneborn, als eigenständiges börsennotiertes Unternehmen auszugliedern.
Europa-Industriewachsmarkt
Europa verfügt über das anspruchsvollste regulatorische Umfeld für den Industriewachsmarkt. REACH, die EU-Verordnung über Verpackungen und Verpackungsabfälle sowie sich weiterentwickelnde Beschränkungen für fluorierte Substanzen erhöhen die Nachfrage nach dokumentierten, polyzyklischen aromatischen Kohlenwasserstoff (PAK)-armen, biobasierten und synthetischen Optionen. Deutschland verfügt über eine starke Basis in Spezialwachsanwendungen, Fahrzeugbeschichtungen, Präzisionsklebstoffen und Premium-Kosmetik. Das Vereinigte Königreich ist ein wichtiger Markt für Spezialwachse in der Körperpflege, während die nordischen Länder die Nachfrage nach erneuerbaren Inhalten in Druckfarben und Holzbeschichtungen unterstützen. Die Märkte in ganz Europa erfordern eine umfassendere Produktdokumentation.
Wettbewerbslandschaft
Der Industriewachsmarkt ist fragmentiert. Integrierte Unternehmen wie Exxon Mobil Corporation, Shell plc und CNPC profitieren von Raffineriezugang und geringerer Rohstoffexposition im Vergleich zu reinen Wachslieferanten. Speziallieferanten, darunter Clariant, Sasol, BASF, H&R Group, Evonik und Croda International, konkurrieren durch Formulierungsexpertise, regulatorische Dokumentation und anwendungsspezifische Leistung.
Dekarbonisierung wird für Lieferanten, die technisch anspruchsvolle Anwendungen bedienen, zu einem kommerziellen Faktor. Sasol erklärte, dass SASOLWAX LC100 eine Reduzierung des Produkt-CO₂-Fußabdrucks von der Wiege bis zum Werkstor um 35 % für Henkel-Klebeformulierungen ermöglichte. BASF brachte Joncryl Wax 30 im März 2025 für Lebensmittelverpackungsdruckfarben und Überdrucklacke auf den Markt und führte Lamesoft OP Plus für Körperpflegeformulierungen im April 2025 ein.
Kleinere Spezialisten konkurrieren durch Alternativen, die Versorgungs- und Formulierungsanforderungen erfüllen. Koster Keunen führte SynKos M-1063 als alternatives synthetisches mikrokristallines Wachs für kosmetische Formulierungen ein. Reiskleienwachs, Nanoemulsionstechnologie und Wachsmikroeinkapselung bieten Zugangswege in Druckfarben, kontrollierte Freisetzung in landwirtschaftlichen Anwendungen, Pharmazeutika und Textilien, wo die funktionale Leistung wichtiger ist als der Rohstoffmaßstab. Qualitätssysteme und biobasierte Zertifizierungen können die Lieferantenauswahl beeinflussen, wenn Kunden dokumentierte Materialien und verifizierte Produktkonsistenz benötigen. Der Industriewachsmarkt belohnt Lieferanten, die eine zuverlässige Versorgung mit verifizierter technischer und regulatorischer Unterstützung verbinden.
Führende Unternehmen im Industriewachsmarkt
-
Exxon Mobil Corporation
-
Sasol
-
Honeywell International Inc.
-
Shell plc
-
CNPC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriewachsmarkt Unternehmen in diesem Bericht
- BASF
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- CLARIANT
- CNPC
- Croda International Plc
- Dow
- Evonik Industries AG
- Exxon Mobil Corporation
- Gandhar Oil Refinery (India) Limited
- H&R GROUP
- HF Sinclair Corporation
- Honeywell International Inc.
- Koster Keunen
- Sasol
- Shell plc
Neueste Industrielle Entwicklungen in Industriewachsmarkt
- Juli 2026: HF Sinclair Corporation kündigte Pläne an, sein Segment Schmierstoffe und Spezialprodukte, einschließlich Sonneborn, einem der weltweit größten Hersteller von mikrokristallinem Wachs und Petrolatum, als eigenständiges börsennotiertes Unternehmen auszugliedern, was einen Wandel in der Bewertung von Spezialwachsanlagen durch Erdölraffinerien im Industriewachsmarkt widerspiegelt.
- April 2025: Clariant brachte Ceridust 1310 auf den Markt, ein mikronisiertes Reiskleienwachsgemisch für Druckfarbenanwendungen mit einem Schmelzpunkt von 125 °C und Dosierungsanforderungen von 0,2–1 % in Farbsystemen. Das Produkt erweiterte Clariants Licocare RBW Vita-Portfolio und adressiert die Volatilität in der Carnaubawachs-Lieferkette im Industriewachsmarkt aufgrund der saisonalen Ernte in Brasilien und klimabedingter Ertragsschwankungen.
Umfang des globalen Industriewachsmarktberichts
Industriewachs bezeichnet eine Klasse von erdölbasierten, synthetischen oder natürlichen organischen Verbindungen, die für Feuchtigkeitsbeständigkeit, Schmierung, Beschichtungen und Fertigungsprozesse eingesetzt werden. Diese Materialien werden branchenübergreifend für ihre Fähigkeit geschätzt, Schutzbarrieren bereitzustellen, die Reibung zwischen Oberflächen zu reduzieren und als funktionale Additive in einer Vielzahl von Produktionsprozessen zu dienen, darunter Verpackung, Kosmetik, Gummi, Textilien und Klebstoffherstellung.
Der Industriewachsmarkt ist nach Typ, Form, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in fossiles Wachs, Paraffinwachs, biobasiertes Wachs, synthetisches Wachs und Sonstiges segmentiert. Nach Form ist der Markt in festes Wachs, Emulsionen und Flüssigkeiten sowie Sonstiges segmentiert. Nach Anwendung ist der Markt in Kerzen, Verpackung, Beschichtungen und Politur, Kosmetik und Körperpflege, Baumaterialien und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Industriewachs in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fossiles Wachs |
| Paraffinwachs |
| Biobasiertes Wachs |
| Synthetisches Wachs |
| Sonstiges |
| Festes Wachs |
| Emulsionen und Flüssigkeiten |
| Sonstiges |
| Kerzen |
| Verpackung |
| Beschichtungen und Politur |
| Kosmetik und Körperpflege |
| Baumaterialien |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Fossiles Wachs | |
| Paraffinwachs | ||
| Biobasiertes Wachs | ||
| Synthetisches Wachs | ||
| Sonstiges | ||
| Nach Form | Festes Wachs | |
| Emulsionen und Flüssigkeiten | ||
| Sonstiges | ||
| Nach Anwendung | Kerzen | |
| Verpackung | ||
| Beschichtungen und Politur | ||
| Kosmetik und Körperpflege | ||
| Baumaterialien | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Industriewachsmarktes?
Die Größe des Industriewachsmarktes wurde im Jahr 2026 auf 10,18 Milliarden USD geschätzt und soll von 10,67 Milliarden USD im Jahr 2027 auf 13,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,05 % während des Prognosezeitraums (2027–2032).
Welches Wachsformat wächst am schnellsten?
Emulsionen und Flüssigkeiten sollen bis 2032 mit einer CAGR von 5,73 % wachsen, da wasserbasierte Systeme in Beschichtungen, Druck und Verpackung zunehmend eingesetzt werden.
Welche Anwendung expandiert am schnellsten?
Kosmetik und Körperpflege sollen bis 2032 mit einer CAGR von 5,92 % wachsen, da Wachse die Leistung in dekorativer Kosmetik und Hautpflegeformulierungen unterstützen.
Welche Region führt die Nachfrage nach Industriewachs an?
Asien-Pazifik führt mit einem Anteil von 43,20 % im Jahr 2026 und soll auch die höchste regionale CAGR mit 5,68 % bis 2032 verzeichnen.