
産業用ワックス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 10.67 十億米ドル |
| 市場規模 (2032) | 13.64 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
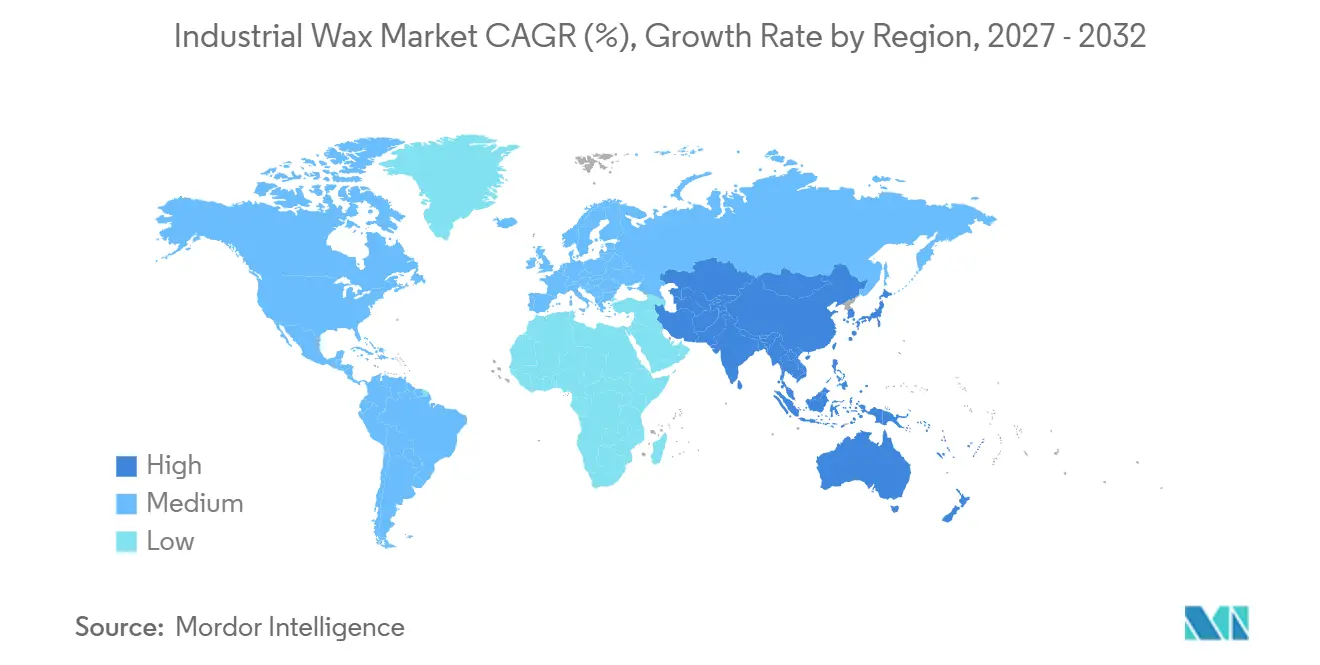
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
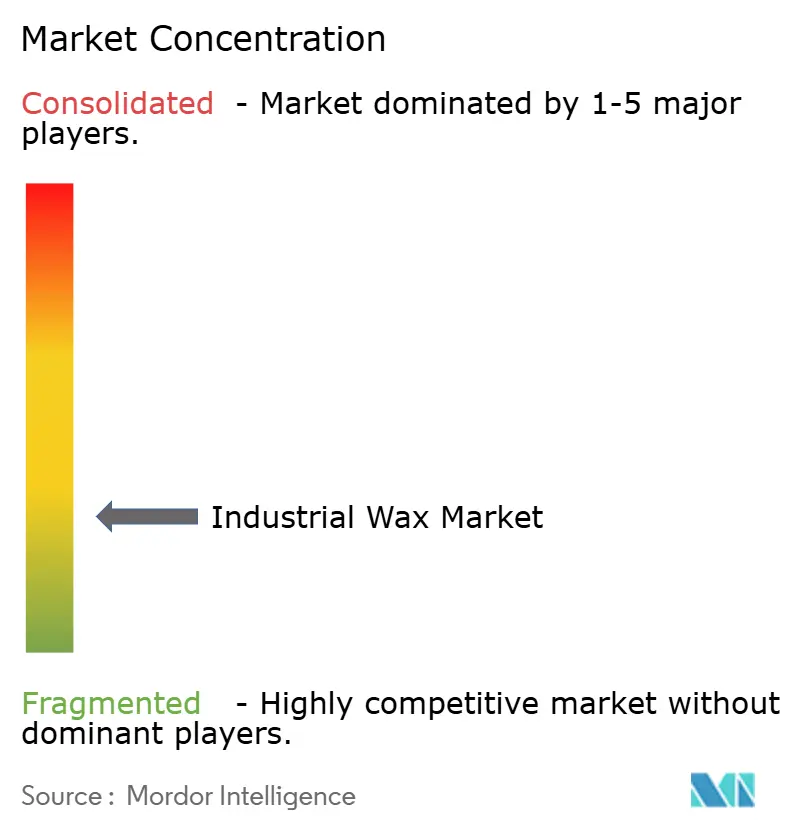
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ワックス市場分析
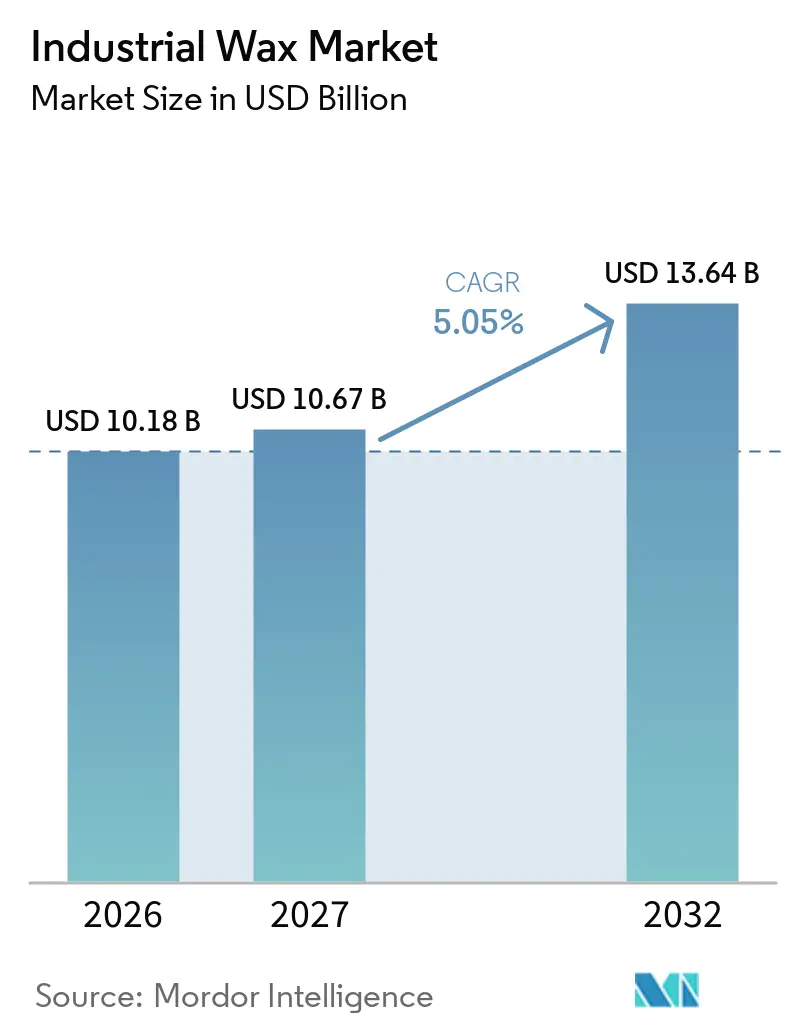
産業用ワックス市場規模は2026年に10.18 ビリオン 米ドルと評価され、2027年の10.67 ビリオン 米ドルから2032年には13.64 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.05%で成長すると推定されています。産業用ワックス市場は、段ボール包装、プレミアムキャンドル、パーソナルケア製品、水系コーティング、および再生可能または合成原料から製造された代替品への需要により支えられています。包装の使用者は、食品接触要件を満たし、フッ素化物質に関する規制の変化に適合する素材を求めており、これが特定のワックスベースコーティングに有利に働いています。成長は、水系システム、化粧品、印刷、保護コーティングに適した特性を持つ機能グレードへとシフトしています。化石ベースの材料は供給の中心であり続けていますが、特殊合成品およびバイオベース製品は、文書化されたパフォーマンス、トレーサビリティ、および規制対応を提供できるサプライヤーに機会をもたらしています。
レポートの主要なポイント
- タイプ別では、化石ベースのワックスが2026年の産業用ワックス市シェアの55.14%を占め、合成ワックスは2032年までCAGR 5.47%で成長すると予測されています。
- 形態別では、固形ワックスが2026年の産業用ワックス市場シェアの68.23%を占め、エマルジョン・液体は2032年までCAGR 5.73%で成長すると予測されています。
- 用途別では、キャンドルが2026年の産業用ワックス市場シェアの33.57%を占め、化粧品・パーソナルケアは2032年までCAGR 5.92%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年の産業用ワックス市場シェアの43.20%を占め、2032年までCAGR 5.68%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電子商取引主導によるワックスコーティング包装への需要 | +0.9% | アジア太平洋(APAC)をコアとし、北米および欧州へと波及するグローバル市場 | 短期(2年以内) |
| プレミアムキャンドルおよびウェルネス製品の消費 | +1.1% | 北米および欧州、APACでの採用拡大 | 中期(2年~4年) |
| 化粧品パーソナルケア処方における成長 | +1.3% | APACが最速の成長を見せ、北米・欧州は成熟するグローバル市場 | 長期(4年以上) |
| 高性能加工における合成ワックスの採用 | +0.8% | 北米、欧州、および中国・韓国を含むAPAC | 中期(2年~4年) |
| バイオベースおよび再生可能ワックス代替品へのシフト | +0.6% | 欧州、北米、および新興APACマーケット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムキャンドルおよびウェルネス製品の消費
キャンドルへの需要は、装飾用途だけでなく、アロマセラピー、マインドフルネス、睡眠を意識したルーティンでの使用をますます反映しています。プレミアムキャンドルの購入者は、燃焼パフォーマンス、すす排出量、成分開示、香りの保持、およびワックスの産地をより重視しており、これがグレードの選択やサプライヤーの認定に影響を与えることがあります。こうした嗜好は、要求の厳しくない用途に使用される標準的な半精製品よりも、完全精製された低油分パラフィンや追跡可能な植物由来グレードへと調達をシフトさせる可能性があります。この調達のシフトが重要なのは、求められる性能特性がワックスの処方とサプライチェーンの一貫性の両方に適用されるためであり、製品ロット間で同じ燃焼特性と感覚的プロファイルを維持する能力も含まれます。したがって、産業用ワックス市場は、キャンドル全体の生産量が消費者支出や季節的な購買パターンに左右されていても、より差別化されたキャンドルサプライチェーンに対応する機会を持っています。これにより、商品スケールの生産とよりクリーンな燃焼および明確に規定されたグレードのバランスを取ることができるサプライヤーへの需要が生まれます。
化粧品・パーソナルケア処方における成長
ワックスは、口紅、マスカラ、日焼け止めスティック、スキンケアエマルジョン、および脱毛製品において、保湿性、エマルジョン安定性、有効成分のカプセル化、および使用感の向上を支援します。中国、インド、インドネシア、ベトナムでの製造業の成長は、輸出志向の美容品製造とローカライズされたブランド製造からの需要を支援しており、これらのメーカーは複数の製品形態にわたって機能する原料を必要としています。ワックスの機能的な役割により、処方者はテクスチャー、発色、バリア特性、安定性のためにワックスを使用でき、単一目的の成分として扱うことはありません。2025年に発表された研究は、バイオエタノール副産物の超臨界二酸化炭素分画によって、カルナバワックスや蜜蝋と同等の熱特性を持つワックス代替品が製造できることが示されました[1]。BASFは2025年4月のin-cosmetics Globalにて、高い自然由来含有量を必要とするパーソナルケア処方向けの生分解性ワックスベース乳白剤分散液としてLamesoft OP Plusを発表しました。EU化粧品製品規則は、製品の安全性と表示に関する堅牢な管理を引き続き要求しており、地域間の製品発売における一貫した成分文書化の重要性を強調しています。
電子商取引主導によるワックスコーティング包装への需要
電子商取引物流と食品デリバリーは、産業用ワックス市場においてワックスコーティング段ボール包装への需要を支えています。ワックスコーティングは、新鮮農産物および食品サービスのデリバリー用途において、耐湿性、グリースバリア、および積み重ね強度を提供します。これらの用途では、未コーティングのボードが輸送中または冷蔵保管中に構造的な完全性を失う可能性があります。これらのコーティングは、冷蔵流通やその他の環境において、耐湿性・耐グリース性が包装の状態、形状保持、および取扱い適性に影響を与える場面で有効です。米国の規制では、21 CFR 178.3710の条件に従い、特定の食品接触用途においてワックスコーティングが認められています。EUの包装・包装廃棄物規制は、リサイクル可能性と包装設計への注目度を高めており、紙繊維回収との適合性が変換業者や材料サプライヤーにとって重要な考慮事項となっています。BASFは2025年3月に食品包装インクおよびオーバープリントワニス向けにJoncryl Wax 30を発売し、食品接触コンプライアンス、耐摩擦性、光沢を製品の特徴として挙げています。これは、コーティングパフォーマンスに関する技術サポート(特定のインク、ワニス、ボードシステムにおけるコーティング性能のガイダンスを含む)とともにワックス材料を提供することでサプライヤーが提供できる価値を示しています。
高性能加工における合成ワックスの採用
合成ワックスは、産業用ワックス市場全体にわたる高性能加工用途においてその重要性を増しています。フィッシャー・トロプシュおよびポリエチレングレードは、一貫した分子プロファイル、高融点、低油分、および再現性のある加工挙動が管理された最終製品の結果に重要な用途で使用されます。これらの特性は、コーティング、接着剤、プラスチック、ならびに3Dプリント用サポート材料、太陽光発電封止材、バッテリーセパレーターコーティングなどの新興特殊用途での使用を支援します。これらの用途では、材料の一貫性が重要であり、融解挙動、組成、または油分の変動が製造条件または製品性能を乱す可能性があります。Sasolは2025年2月にSASOLWAX LC Spray 30 Gを発売し、このマイクロナイズドワックスはライフサイクル評価アプローチに基づき、標準品と比して製品カーボンフットプリントを32%削減すると述べています。カーボンフットプリントや製品組成に関する文書は、顧客が環境報告要件を満たす必要がある場合に購買要因となる可能性があり、技術的な一貫性と使用可能な製品文書を兼ね備えたグレードへと価値をシフトさせます。これは特に、顧客が調達審査と下流報告の両方に対して技術的証拠を必要とする場合に関連します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原油・天然ガス原料価格の変動 | -0.8% | 精製所の経済性を通じて北米およびAPACが影響を受けるグローバル市場 | 短期(2年以内) |
| 石油系ワックスに対する環境コンプライアンスコスト | -0.6% | 欧州、北米、および規制執行が強化されるAPACマーケット | 中期(2年~4年) |
| バイオベースの規模と原料供給の制約 | -0.5% | バイオベースへの移行が欧州・北米に集中し、カルナバ供給が南米に依存するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油・天然ガス原料価格の変動
パラフィンワックスの生産は精製所の潤滑油脱ろうからられるスラックワックスに依存しているため、生産量はワックス需要のみならず精製所の経済性によっても左右されます。原油価格の変動は、精製所の意思決定を変化させ、副産物原料の入手可能性に影響を与え、安定したコストが必要な下流ユーザーの調達計画を複雑にする可能性があります。国際エネルギー機関は、2025年の世界の石油供給が1日当たり250 ミリオン バレル増加すると予測し、需要は1日当たり70万バレルの増加にとどまると見込んでおり、精製所の操業判断に影響する可能性のある供給環境を示しています[2]。合成ワックスメーカーも天然ガスコストが上昇した場合に圧力を受ける可能性があり、代替ワックスタイプが原料リスクを完全に排除するわけではありません。この共通原料へのエクスポージャーにより、購買者がある種類のワックスを別の種類への完全なヘッジとして使用する能力が制限され、価格変動期における調達オプションが狭まります。産業用ワックス市場は、商品グレードと特殊グレードの両方に影響しうるコスト変動にさらされており、購買者は技術仕様が許す範囲で、より短い供給契約、より柔軟な調達、または代替グレードのより積極的な活用を求めるようになっています。
石油系ワックスに対する環境コンプライアンスコスト
石油由来のワックスは、詳細な化学物質および製品規制を持つ市場において、コンプライアンスへの要求が高まっています。EU化学物質の登録・評価・認可・制限(REACH)フレームワークには、皮膚と接触する可能性のある製品に含まれる多環芳香族炭化水素に関する制限が含まれています。EUのガイダンスはまた、キャンドルおよびワックスメルトに関する分類・表示・包装義務を明確にしており、影響を受けるメーカーにとってハザードコミュニケーション、表示、および製品情報の重要性が増しています。EUの包装規制も、コーティングされた包装のリサイクル可能性への注目を高めており、紙・板紙と併用されるワックス処方の評価に影響を与えています。中小規模のメーカーは、確立された技術・規制チームを持つ統合型サプライヤーよりも、これらの法的・試験・文書化要件を負担として受け入れることが難しい場合があります。産業用ワックス市場は、その結果として、品質文書と規制対応製品ポートフォリオを提供できるサプライヤーを支持する方向に傾く可能性があります。コンプライアンス能力は、基礎となるワックス材料が広く入手可能な用途においても、競争上のポジショニングを左右し得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
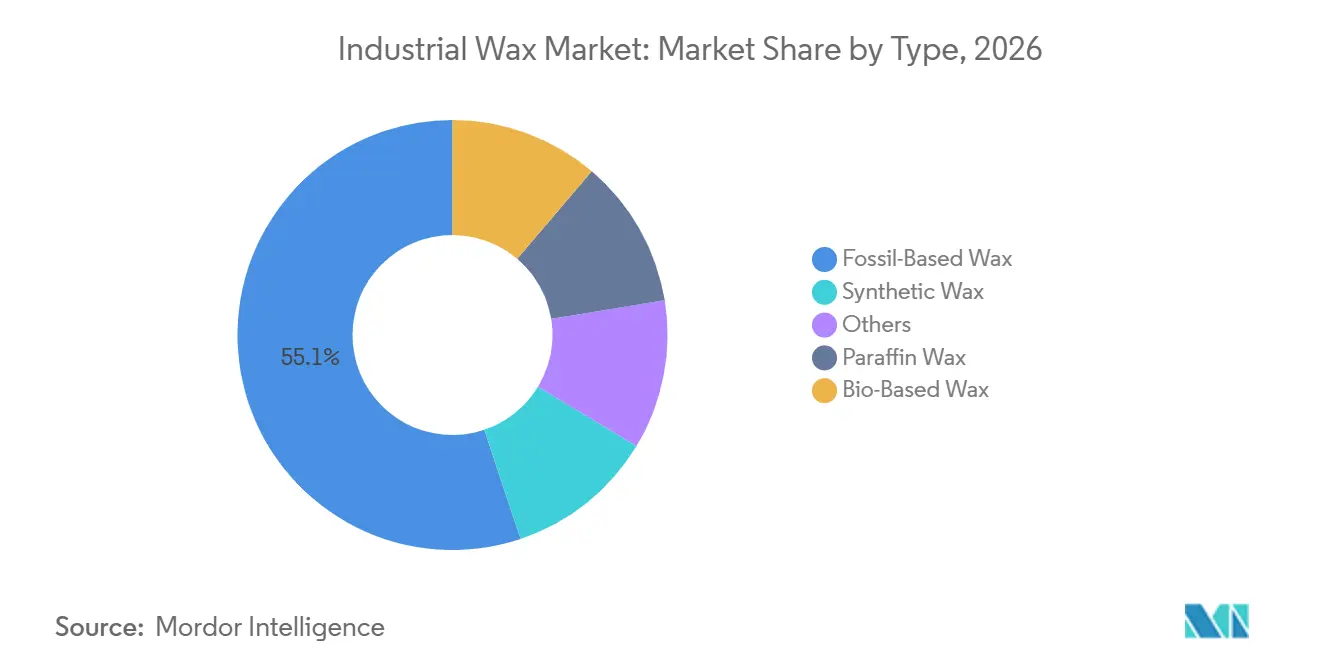
化石ベースのワックスが最大カテゴリを維持する一方、合成グレードが台頭化石ベースのワックスは2026年の産業用ワックス市場シェアの55.14%を占め、キャンドル、包装コーティング、化粧品、および確立された産業プロセスに使用されるパラフィンおよびマイクロクリスタリングレードを含みます。パラフィンは長らく精製所由来の材料として供給されており、包装および食品接触用途における役割から、耐湿性と信頼性の高いプロセスフォーマンスを求める変換業者の注目を集め続けています。このカテゴリーは幅広い産業的役割を維持しており、パラフィンは米国の規制条件下で食品接触用途に認められています。マイクロクリスタリンワックスは、より細かい結晶構造、高い融点、強い香り保持が重要な口紅カラー、バーム、医薬品ペレットに使用されます。したがって、化石ベースのワックスは、持続可能性への要求が高まる中でも、産業用ワックス市場の中心であり続けています。
合成ワックスは最も成長が速いタイプであり、2027年から2032年にかけてCAGR 5.47%で成長すると予測されています。フィッシャー・トロプシュワックスは、一貫した分子量、低油分、明確な融解プロファイル、および再現性のある加工挙動に関する用途要件を満たしています。これらの特性は、パフォーマンスの一貫性が価格プレミアムを正当化できるコーティング、プラスチック、3Dプリント用サポート材料、太陽光発電封止フィルム、およびリチウム電池セパレーターコーティングに関連しています。カルナバ、米ぬか、サトウキビ由来材料を含むバイオベースワックスは、クリーンラベルおよび再生可能含有量への需要に応えていますが、供給の制限と商業的に入手可能な原料ベースの狭さという課題に直面しています。産業用ワックス市場は、高性能・再生可能なオプションへとシフトしていますが、化石ベース材料の安定した供給は引き続き重要です。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
形態別:
固形ワックスが規模を維持する一方、エマルジョン・液体が拡大固形ワックスは2026年の産業用ワックス市場シェアの68.23%を占め、予測可能な融解と取り扱いを必要とするキャンドル、包装コーティング、離型剤、艶出し剤、その他用途での使用により支えられています。既存の溶融設備、分配システム、およびプロセスラインはしばしば固形ワックス向けに設計されており、メーカーにとって実際的な切り替えコストが生じます。物理的な取り扱い、貯蔵安定性、および慣れ親しんだ融解挙動も、バッチ溶融と固形ワックスのスループットを中心に構築された施設を含む従来の用途での継続的な使用を支えています。これらの要因は、既存の生産ルーティンを最適化し、連続液体投与を必要としない工場において、特に固形フォーマットの大きな設置ベースを維持するのに役立ちます。産業用ワックス市場は、したがって、確立された用途において固形ワックスから急速に離れる可能性は低いです。
エマルジョン・液体は、2027年から2032年にかけてCAGR 5.73%で成長すると予測されています。水系ワックスシステムは、メーカーが紙コーティング、繊維、木材仕上げ、接着剤、および関連する表面処理用途において溶剤系処方を置き換えるのに役立ちます。また、より低い処理温度、より厳密なプロセス制御、および高速印刷・フレキシブ包装ラインにおけるより一貫した塗布を支援します。ポリマー・ワックスハイブリッド化学とナノエマルジョン技術の進歩により、フィルムの完全性と基材への密着性が向上しており、これらは従来一部のエマルジョンフォーマットを制限していた課題です。ポンプ可能・計量可能なフォーマットは、特にデジタルプロセス制御を導入し、より一貫した投与、低エネルギー使用、および取扱い時間の削減を求める工場において、連続した自動化生産ラインに適しています。
用途別:
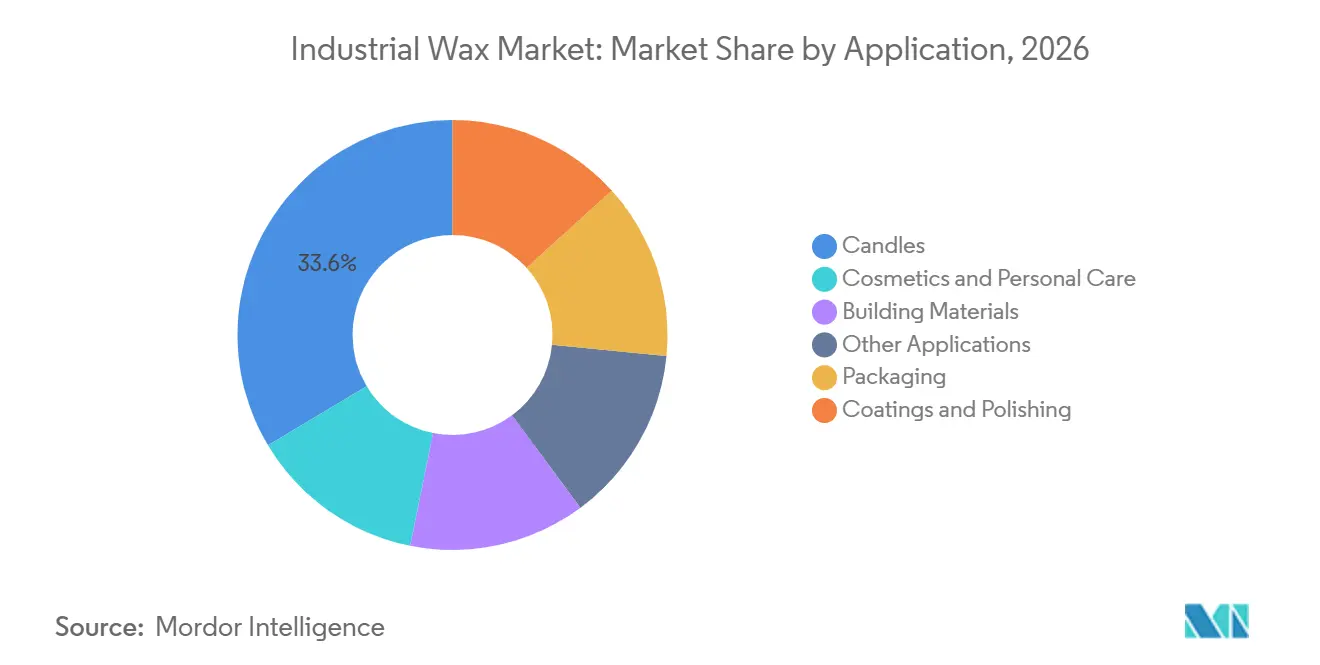
キャンドルが消費をリードする一方、化粧品・パーソナルケアが最速成長キャンドルは2026年の産業用ワックス市場シェアの33.57%を占め、ワックス消費の最大用途としての役割を反映しています。プレミアムおよび香り付きキャンドルは、燃焼パフォーマンスの向上、すす排出量の低減、香りの保持、および追跡可能なワックスソースを必要とします。包装も主要な用途であり、ワックスコーティング段ボールは、輸送条件がコーティングされていない材料の強度に影響を与える新鮮農産物および食品サービスのデリバリ用途で耐湿性とグリースバリア性能を提供します。米国食品医薬品局(FDA)の規制では、定められた制限と条件に従い、食品接触用途において特定のワックスコーティングが認められています。産業用ワックス市場は、変換業者が食品接触要件を満たし、フッ素化コーティングに関する進化する規制に準拠した包装材料を求める際に恩恵を受けます。
化粧品・パーソナルケアは、2032年までの予測CAGRが5.92%と最も高い見込みです。ワックスは、口紅、バーム、日焼け止め製品、スキンケアエマルジョン、および脱毛処方に使用され、テクスチャー、安定性、保湿性、および使用感に寄与します。BASFは2025年に、自然由来含有量が92.3~98.5%のワックスベース生分解性乳白剤分散液としてLamesoft OP Plusを発表しました。コーティング・研磨用途も、揮発性有機化合物(VOC)を低減した水系システムへの需要、および印刷品質の包装表面の耐傷性とアンチブロッキング特性を含む保護表面性能からの恩恵を受けています。建築材料、ゴム、繊維、太陽光発電封止材、および電子機器のポッティングは、消費者需要サイルとの直接的な関連が薄い、独自の性能要件を持つより小規模な用途として残っています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
アジア太平洋地域の産業用ワックス市場
アジア太平洋地域は2026年の産業用ワックス市場シェアの43.20%を占め、2032年にかけて5.68%のCAGRで成長すると予測されている。同地域は生産能力、石油化学原料の入手可能性、および包装、化粧品、繊維、接着剤、その他のワックス消費産業からの相当な製造需要を有している。中国は統合されたパラフィンサプライチェーンを持ち、同地域はより高性能な用途向けに特殊合成ワックスおよびマイクロクリスタリンワックスも輸入している。インドは包装、パーソナルケア、キャンドル生産への需要を支えるとともに、パラフィンワックスの安定供給を必要とする確立された製造クラスターも有している。ベトナム、タイ、インドネシアは、eコマース包装およびパーソナルケア製造からの需要に貢献している。
北米の産業用ワックス市場
北米は米国が主導する第2位の地域市場である。シェール関連の製油所操業がスラックワックス原料を供給し、成熟した最終用途にはキャンドル、包装、接着剤、パーソナルケア、コーティングが含まれる。フッ素化バリアコーティングに対する規制が、特に食品接触要件を満たす素材を求めるコンバーターの間で、包装向けの食品安全ワックス代替品への関心を高めている。HF SinclairのSonnebornビジネスは、同地域における特殊マイクロクリスタリンワックスの重要なサプライヤーである。2026年7月、同社はSonnebornをむ潤滑剤・特殊品セグメントを独立した上場会社としてスピンオフする計画を発表した。
欧州の産業用ワックス市場
欧州は産業用ワックス市場において最も厳しい規制環境を有している。REACH、EU包装・包装廃棄物規制、およびフッ素化物質に関する進化する規制が、文書化された低多環芳香族炭化水素(PAH)、バイオベース、および合成オプションへの需要を高めている。ドイツは特殊ワックス用途、自動車コーティング、精密接着剤、プレミアム化粧品において強固な基盤を持つ。英国は特殊パーソナルケアワックスの重要な市場であり、北欧諸国は印刷インキおよび木材コーティングにおける再生可能含有量への需要を支えている。欧州全域の市場では、より強固な製品文書化が求められている。
競争環境
産業用ワックス市場は断片化されています。Exxon Mobil Corporation、Shell plc、CNPCなどの統合型企業は、ワックス専業サプライヤーと比較して精製所へのアクセスと原料エクスポージャーの低さで優位に立っています。Clariant、Sasol、BASF、H&R Group、Evonik、Croda Internationalなどの特殊サプライヤーは、処方の専門知識、規制文書化、および用途特有のパフォーマンスで競争しています。
脱炭素化は、技術的に要求の高い用途にサービスを提供するサプライヤーにとって商業的な要因となりつつあります。Sasolは、SASOLWAX LC100がHenkelの接着剤処方のゆりかごから工場の門までの製品カーボンフットプリントを35%削減したと述べています。BASFは2025年3月に食品包装インクおよびオーバープリントワニス向けにJoncryl Wax 30を発売し、2025年4月にはパーソナルケア処方向けにLamesoft OP Plusを発表しました。
中小規模のスペシャリストは、供給と処方のニーズに対応する代替品を通じて競争しています。Koster Keunelは、化粧品処方向けの代替合成マイクロクリスタリンワックスとしてSynKos M-1063を発表しました。米ぬかワックス、ナノエマルジョン技術、およびワックスマイクロカプセル化は、機能的パフォーマンスが商品規模よりも重要視される印刷インク、制御放出農業用途、医薬品、繊維への参入経路を提供します。品質シスムとバイオベース認証は、顧客が文書化された材料と検証された製品の一貫性を必要とする場合、サプライヤー選定に影響を与えることがあります。産業用ワックス市場は、信頼性の高い供給と検証済みの技術的・規制的サポートを組み合わせられるサプライヤーに報いています。
産業用ワックス業界リーダー
-
Exxon Mobil Corporation
-
Sasol
-
Honeywell International Inc.
-
Shell plc
-
CNPC
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ワックス市場 このレポートでカバーされる企業
- BASF
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- CLARIANT
- CNPC
- Croda International Plc
- Dow
- Evonik Industries AG
- Exxon Mobil Corporation
- Gandhar Oil Refinery (India) Limited
- H&R GROUP
- HF Sinclair Corporation
- Honeywell International Inc.
- Koster Keunen
- Sasol
- Shell plc
最近の産業開発事情 産業用ワックス市場
- 2026年7月:HF Sinclair Corporationは、世界最大のマイクロクリスタリンワックスおよびペトロラタム生産者の一つであるSonnebornを含む潤滑剤・特殊品セグメントを独立した上場会社として分離する計画を発表し、石油精製業者が産業用ワックス市場における特殊ワックス資産の価値をどのように評価しているかの変化を反映しました。
- 2025年4月:Clariantは、融点125℃、インクシステムでの使用量が0.2~1%の印刷インク用途向けマイクロナイズ米ぬかワックスブレンドであるCeridust 1310を発売しました。この製品はClariantのLicocare RBW Vitaポートフォリオを拡充するもので、ブラジルの季節的な収穫と気候関連の収量変動による産業用ワックス市場でのカルナバワックスサプライチェーンの変動性への対応を目的としています。
世界の産業用ワックス市場レポートの範囲
産業用ワックスとは、耐湿性、潤滑、コーティング、および製造プロセスに使用される石油系、合成系、または天然有機化合物のクラスを指します。これらの材料は、保護バリアの提供、表面間の摩擦低減、および包装、化粧品、ゴム、繊維、接着剤製造を含む幅広い生産プロセスにおける機能的添加剤としての役割から、産業界全般で重宝されています。
産業用ワックス市場は、タイプ別、形態別、用途別、地域別にセグメント化されています。タイプ別では、市場は化石ベースのワックス、パラフィンワックス、バイオベースのワックス、合成ワックス、その他にセグメント化されています。形態別では、市場は固形ワックス、エマルジョン・液体、その他にセグメント化されています。用途別では、市場はキャンドル、包装、コーティング・研磨、化粧品・パーソナルケア、建築材料、その他の用途にセグメント化されています。本レポートはまた、主要地域の15カ国における産業用ワックスの市場規模と予測もカバーしています。市場規模と予測は価値ベース(米ドル)で提供されています。
セグメンテーション概要
| 化石ベースのワックス |
| パラフィンワックス |
| バイオベースのワックス |
| 合成ワックス |
| その他 |
| 固形ワックス |
| エマルジョン・液体 |
| その他 |
| キャンドル |
| 包装 |
| コーティングと研磨 |
| 化粧品・パーソナルケア |
| 建築材料 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 化石ベースのワックス | |
| パラフィンワックス | ||
| バイオベースのワックス | ||
| 合成ワックス | ||
| その他 | ||
| 形態別 | 固形ワックス | |
| エマルジョン・液体 | ||
| その他 | ||
| 用途別 | キャンドル | |
| 包装 | ||
| コーティングと研磨 | ||
| 化粧品・パーソナルケア | ||
| 建築材料 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
産業用ワックス市場の現在の市場規模は?
産業用ワックス市場規模は2026年に10.18 ビリオン 米ドルと評価され、2027年の10.67 ビリオン 米ドルから2032年には13.64 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.05%で成長すると推定されています。
最も成長が速いワックス形態は何ですか?
エマルジョン・液体は、水系システムがコーティング、印刷、包装での使用を拡大する中、2032年までCAGR 5.73%で成長すると予測されています。
最も拡大が速い用途は何ですか?
化粧品・パーソナルケアは、ワックスがカラー化粧品とスキンケア処方全般にわたるパフォーマンスを支援することから、2032年までCAGR 5.92%で成長すると予測されています。
産業用ワックスの需要をリードする地域はどこですか?
アジア太平洋地域が2026年に43.20%のシェアでリードしており、2032年までの地域別最高CAGR 5.68%を記録すると予測されています。