
Taille et part du marché de la cire industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.67 Milliards de dollars |
| Taille du Marché (2032) | 13.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la cire industrielle par Mordor Intelligence
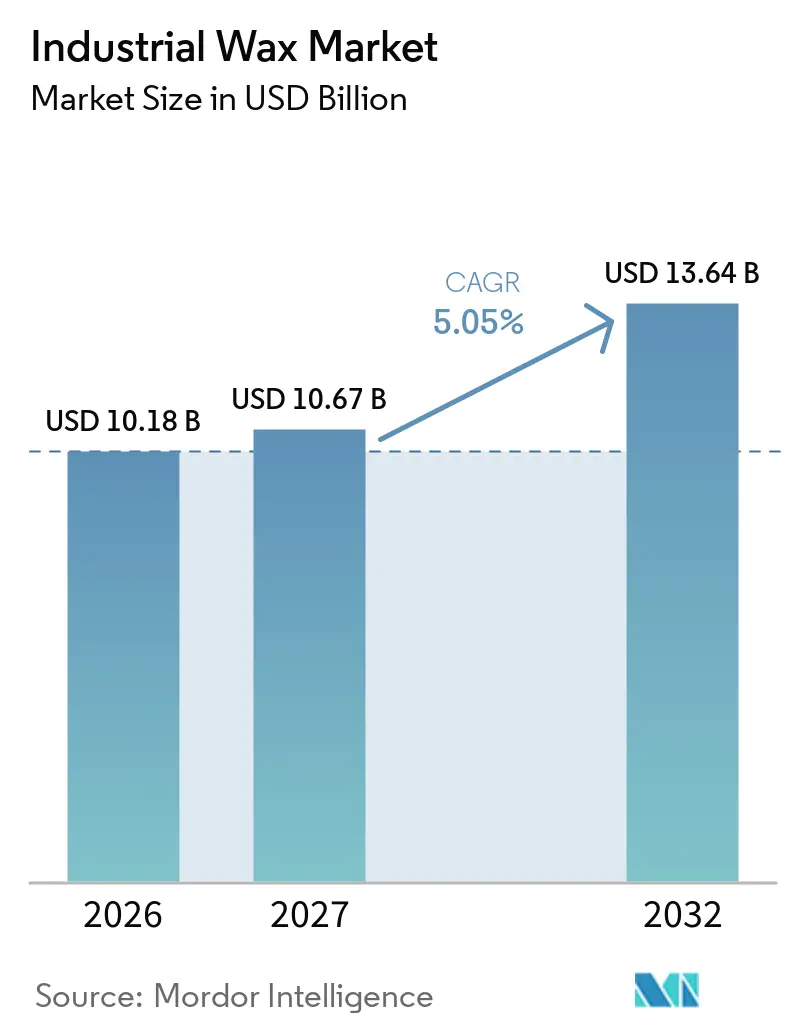
La taille du marché de la cire industrielle a été évaluée à 10,18 milliards USD en 2026 et devrait croître de 10,67 milliards USD en 2027 à 13,64 milliards USD d'ici 2032, à un CAGR de 5,05 % au cours de la période de prévision (2027-2032). Le marché de la cire industrielle est soutenu par la demande provenant des emballages en carton ondulé, des bougies haut de gamme, des produits de soins personnels, des revêtements compatibles avec l'eau et des alternatives fabriquées à partir de matières premières renouvelables ou synthétiques. Les utilisateurs d'emballages recherchent des matériaux répondant aux exigences de contact alimentaire et s'alignant sur les restrictions évolutives concernant les substances fluorées, ce qui favorise certains revêtements à base de cire. La croissance se déplace vers des grades fonctionnels aux propriétés adaptées aux systèmes à base d'eau, aux cosmétiques, à l'impression et aux revêtements de protection. Les matériaux d'origine fossile restent au cœur de l'approvisionnement, bien que les produits synthétiques spéciaux et d'origine biologique offrent des opportunités aux fournisseurs capables de fournir des performances documentées, une traçabilité et un soutien réglementaire.
Principaux enseignements du rapport
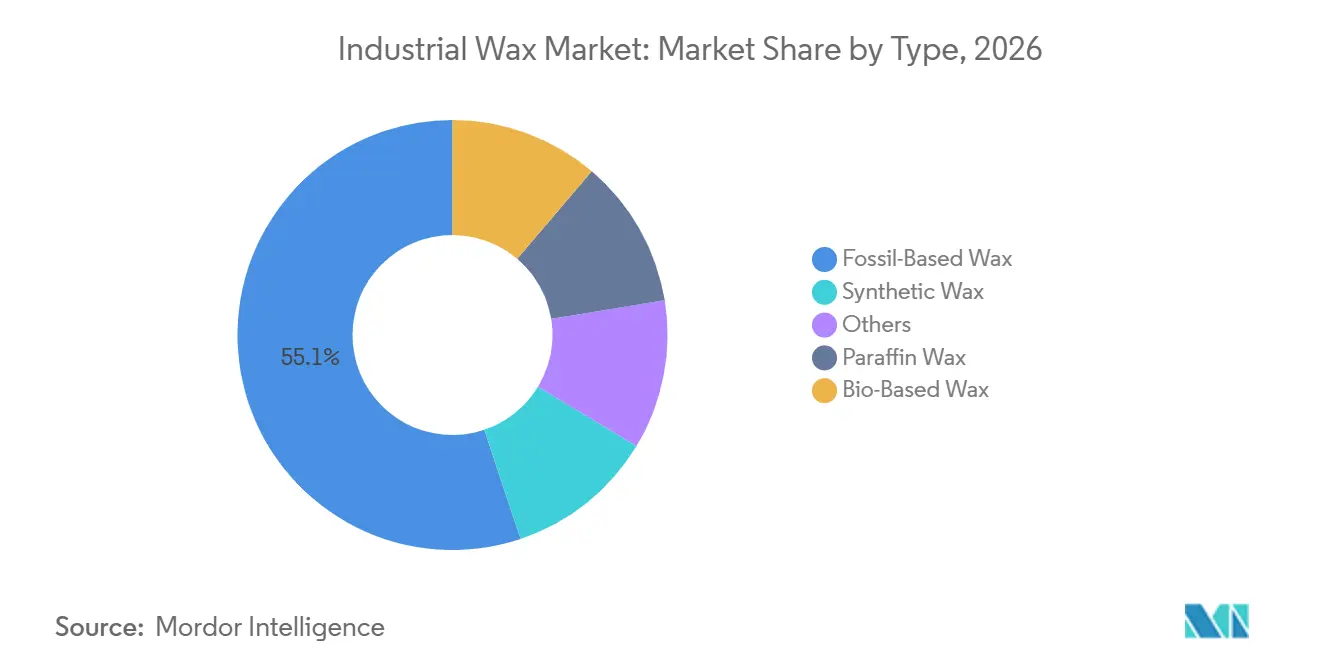
- Par type, la cire d'origine fossile détenait 55,14 % de la part du marché de la cire industrielle en 2026, tandis que la cire synthétique devrait croître à un CAGR de 5,47 % jusqu'en 2032.
- Par forme, la cire solide détenait 68,23 % de la part du marché de la cire industrielle en 2026, tandis que les émulsions et liquides devraient croître à un CAGR de 5,73 % jusqu'en 2032.
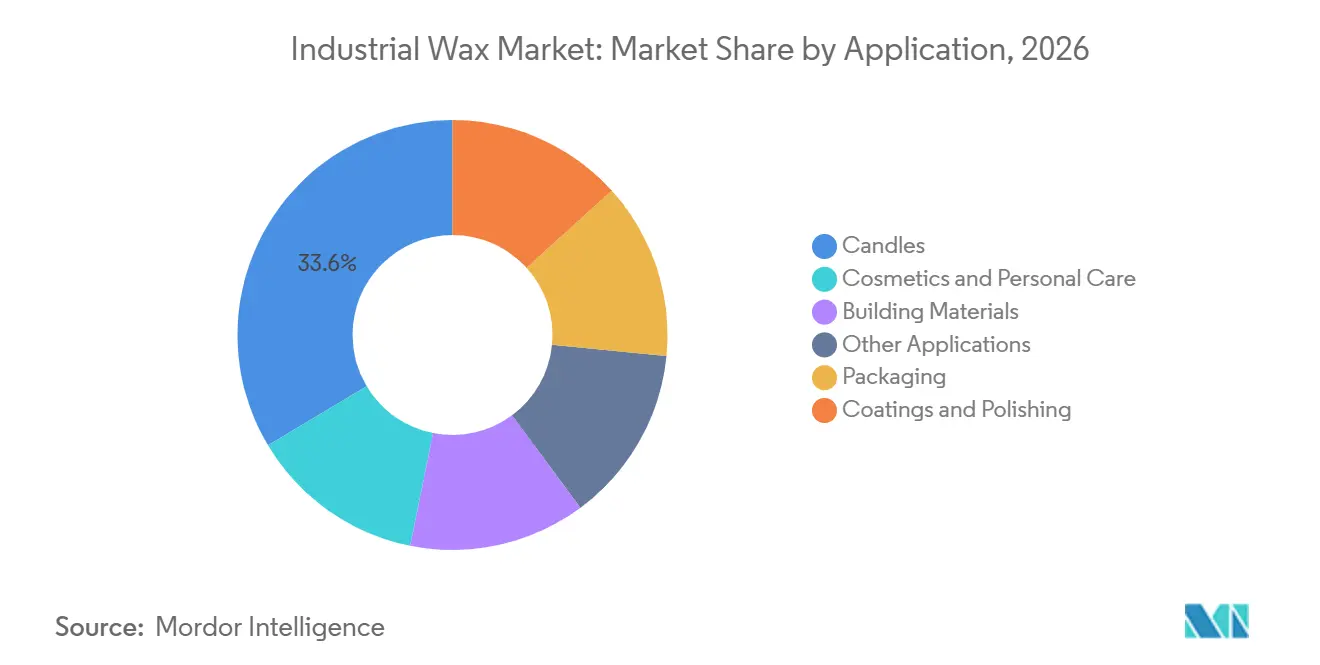
- Par application, les bougies détenaient 33,57 % de la part du marché de la cire industrielle en 2026, tandis que les cosmétiques et soins personnels devraient croître à un CAGR de 5,92 % jusqu'en 2032.
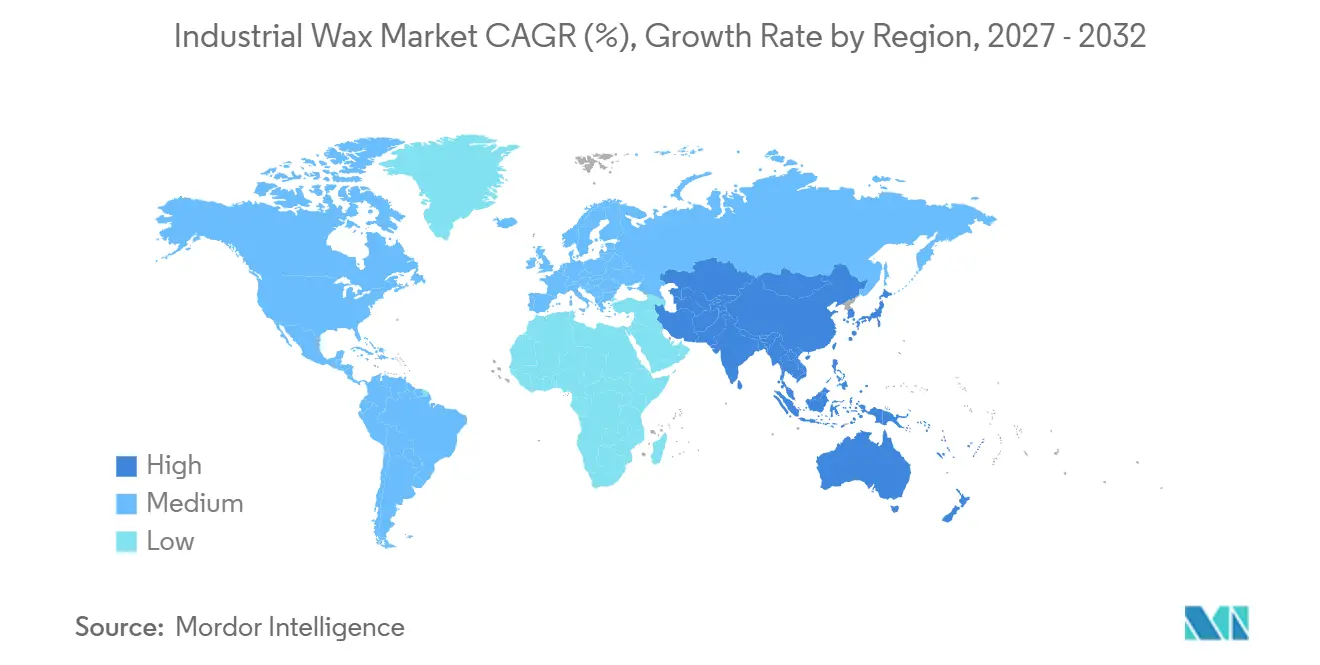
- Par géographie, l'Asie-Pacifique détenait 43,20 % de la part du marché de la cire industrielle en 2026 et devrait croître à un CAGR de 5,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de l'e-commerce pour les emballages enduits de cire | +0.9% | Mondial, avec l'Asie-Pacifique (APAC) comme cœur et des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Consommation de bougies haut de gamme et de produits de bien-être | +1.1% | Amérique du Nord et Europe, avec une adoption croissante en APAC | Moyen terme (2-4 ans) |
| Croissance dans les formulations cosmétiques et de soins personnels | +1.3% | Mondial, avec l'APAC en croissance la plus rapide, et l'Amérique du Nord et l'Europe établies | Long terme (≥ 4 ans) |
| Adoption de la cire synthétique dans les procédés à haute performance | +0.8% | Amérique du Nord, Europe et APAC, y compris la Chine et la Corée du Sud | Moyen terme (2-4 ans) |
| Transition vers des alternatives de cire d'origine biologique et renouvelable | +0.6% | Europe, Amérique du Nord et marchés APAC émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation de bougies haut de gamme et de produits de bien-être
La demande de bougies reflète de plus en plus leur utilisation en aromathérapie, en pleine conscience et dans les routines axées sur le sommeil, plutôt que leur seul usage décoratif. Les acheteurs de bougies haut de gamme accordent une plus grande importance aux performances de combustion, à l'émission de suie, à la divulgation des ingrédients, à la rétention des parfums et à l'origine de la cire, ce qui peut affecter à la fois la sélection des grades et la qualification des fournisseurs. Ces préférences peuvent orienter les achats vers de la paraffine entièrement raffinée à faible teneur en huile et des grades d'origine végétale traçables, plutôt que vers des matériaux semi-raffinés standard utilisés pour des applications moins exigeantes. Ce changement d'approvisionnement est pertinent car les caractéristiques de performance demandées s'appliquent à la fois à la formulation de la cire et à la cohérence de la chaîne d'approvisionnement, y compris la capacité à maintenir le même profil de combustion et sensoriel d'une série de production à l'autre. Le marché de la cire industrielle a donc l'opportunité de servir une chaîne d'approvisionnement de bougies plus différenciée, même lorsque la production globale de bougies reste liée aux dépenses de consommation et aux habitudes d'achat saisonnières. Cela crée une demande pour des fournisseurs capables d'équilibrer une production à l'échelle des matières premières avec des grades à combustion plus propre et mieux spécifiés.
Croissance dans les formulations cosmétiques et de soins personnels
Les cires favorisent la rétention d'humidité, la stabilité des émulsions, l'encapsulation des ingrédients actifs et les performances d'application dans les rouges à lèvres, les mascaras, les sticks solaires, les émulsions de soins de la peau et les dépilatoires. La croissance de la fabrication en Chine, en Inde, en Indonésie et au Vietnam soutient la demande de la production de beauté orientée vers l'exportation et de la fabrication de marques localisées, où les producteurs ont besoin d'ingrédients performants dans de multiples formats de produits. Le rôle fonctionnel de la cire permet aux formulateurs de l'utiliser pour la texture, le rendu, les propriétés barrières et la stabilité, plutôt que de la traiter comme un ingrédient à usage unique. Des recherches publiées en 2025 ont montré que le fractionnement au dioxyde de carbone supercritique de flux secondaires de bioéthanol peut produire des alternatives à la cire avec des propriétés thermiques comparables à celles de la cire de carnauba et de la cire d'abeille[1]. BASF a présenté Lamesoft OP Plus lors d'in-cosmetics Global en avril 2025, le positionnant comme une dispersion opacifiante biodégradable à base de cire pour les formulations de soins personnels nécessitant une teneur élevée en ingrédients d'origine naturelle. Les règles européennes relatives aux produits cosmétiques continuent d'exiger des contrôles rigoureux de la sécurité des produits et de l'étiquetage, soulignant la valeur d'une documentation cohérente des ingrédients lors des lancements de produits régionaux.
Demande de l'e-commerce pour les emballages enduits de cire
La logistique du commerce électronique et la livraison de repas soutiennent la demande d'emballages en carton ondulé enduits de cire sur le marché de la cire industrielle. Les revêtements de cire offrent une résistance à l'humidité, des barrières contre les graisses et une résistance à l'empilage pour les produits frais et les applications de livraison de restauration, où le carton non enduit peut perdre son intégrité structurelle lors du transport ou du stockage réfrigéré. Ces revêtements sont pertinents pour la distribution réfrigérée et d'autres contextes où la résistance à l'humidité et aux graisses affecte l'état de l'emballage, le maintien de la forme et l'aptitude à la manutention. La réglementation américaine autorise les revêtements de cire dans des applications de contact alimentaire spécifiées, sous réserve des conditions du 21 CFR 178.3710. Le règlement européen sur les emballages et les déchets d'emballages a attiré une attention accrue sur la recyclabilité et la conception des emballages, faisant de la compatibilité avec la récupération des fibres de papier une considération importante pour les transformateurs et les fournisseurs de matériaux. BASF a lancé Joncryl Wax 30 en mars 2025 pour les encres d'emballage alimentaire et les vernis de surimpression, identifiant la conformité au contact alimentaire, la résistance au frottement et le brillant comme attributs du produit. Cela met en évidence la valeur que les fournisseurs peuvent offrir en apportant un soutien technique en plus du matériau de cire, notamment des conseils sur les performances du revêtement dans des systèmes spécifiques d'encre, de vernis et de carton.
Adoption de la cire synthétique dans les procédés à haute performance
Les cires synthétiques gagnent en pertinence dans les applications de traitement à plus haute performance sur le marché de la cire industrielle. Les grades Fischer-Tropsch et polyéthylène sont utilisés lorsque des profils moléculaires cohérents, des points de fusion élevés, une faible teneur en huile et un comportement de traitement reproductible sont importants pour des résultats de produits finis contrôlés. Ces propriétés soutiennent leur utilisation dans les revêtements, les adhésifs, les plastiques et les applications spéciales émergentes telles que les matériaux de support pour l'impression 3D, les encapsulants photovoltaïques et les revêtements de séparateurs de batteries. Pour ces applications, la cohérence des matériaux est importante, car les variations de comportement à la fusion, de composition ou de teneur en huile peuvent perturber les conditions de fabrication ou les performances du produit. Sasol a lancé SASOLWAX LC Spray 30 G en février 2025, indiquant que la cire micronisée offre une réduction de 32 % de l'empreinte carbone du produit par rapport aux variantes standard selon son approche d'évaluation du cycle de vie. La documentation sur l'empreinte carbone et la composition du produit peut devenir un facteur d'achat lorsque les clients doivent satisfaire à des exigences de reporting environnemental, déplaçant la valeur vers des grades qui combinent cohérence technique et documentation de produit utilisable. Cela est particulièrement pertinent lorsque les clients ont besoin de preuves techniques à la fois pour l'examen des achats et le reporting en aval.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrole brut et gaz | -0.8% | Mondial, avec l'Amérique du Nord et l'APAC exposées par l'économie des raffineries | Court terme (≤ 2 ans) |
| Coûts de conformité environnementale pour les cires d'origine pétrolière | -0.6% | Europe, Amérique du Nord et marchés APAC avec une application croissante | Moyen terme (2-4 ans) |
| Échelle limitée d'origine biologique et contraintes d'approvisionnement en matières premières | -0.5% | Mondial, avec des transitions vers l'origine biologique concentrées en Europe et en Amérique du Nord, et l'approvisionnement en carnauba lié à l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrole brut et gaz
La production de cire de paraffine dépend de la cire brute issue du déparaffinage des huiles lubrifiantes en raffinerie, de sorte que la production est façonnée par l'économie des raffineries ainsi que par la demande de cire. Les variations des prix du pétrole brut peuvent modifier les décisions des raffineries, affecter la disponibilité des matières premières sous-produits et compliquer la planification des achats pour les utilisateurs en aval qui ont besoin de coûts de matériaux stables. L'Agence internationale de l'énergie a prévu une croissance de l'offre mondiale de pétrole de 2,5 millions de barils par jour en 2025, contre une augmentation de la demande de 700 000 barils par jour, indiquant une toile de fond d'approvisionnement qui pourrait affecter les décisions opérationnelles des raffineries[2]. Les producteurs de cire synthétique peuvent également subir des pressions lorsque les coûts du gaz naturel augmentent, ce qui signifie que les types de cire alternatifs n'éliminent pas entièrement le risque lié aux matières premières. Cette exposition commune aux matières premières limite la capacité des acheteurs à utiliser un type de cire comme couverture complète contre un autre, réduisant les options d'approvisionnement pendant les périodes de volatilité. Le marché de la cire industrielle reste exposé aux variations de coûts qui peuvent affecter à la fois les grades de base et les grades spéciaux, incitant les acheteurs à rechercher des arrangements d'approvisionnement plus courts, un approvisionnement plus flexible ou une plus grande utilisation de grades alternatifs lorsque les spécifications techniques le permettent.
Coûts de conformité environnementale pour les cires d'origine pétrolière
Les cires d'origine pétrolière font face à des exigences de conformité croissantes sur les marchés dotés de réglementations chimiques et de produits détaillées. Le cadre européen d'enregistrement, d'évaluation, d'autorisation et de restriction des substances chimiques (REACH) comprend des restrictions sur les hydrocarbures aromatiques polycycliques dans les produits susceptibles d'entrer en contact avec la peau. Les orientations de l'UE clarifient également les obligations de classification, d'étiquetage et d'emballage pour les bougies et les fondants de cire, renforçant l'importance de la communication sur les dangers, de l'étiquetage et des informations sur les produits pour les producteurs concernés. Le règlement européen sur les emballages exige également une attention accrue à la recyclabilité des emballages enduits, affectant la manière dont les fournisseurs évaluent les formulations de cire utilisées avec le papier et le carton. Les petits producteurs peuvent trouver ces exigences juridiques, de test et de documentation plus difficiles à absorber que les fournisseurs intégrés disposant d'équipes techniques et réglementaires établies. Le marché de la cire industrielle peut par conséquent favoriser les fournisseurs qui offrent une documentation de qualité et des portefeuilles de produits réglementés. La capacité de conformité peut donc façonner le positionnement concurrentiel même dans les applications où le matériau de cire sous-jacent est par ailleurs largement disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la cire d'origine fossile reste la plus grande catégorie tandis que les grades synthétiques gagnent du terrainLa cire d'origine fossile détenait 55,14 % de la part du marché de la cire industrielle en 2026 et comprend les grades de paraffine et microcristalline utilisés dans les bougies, les revêtements d'emballage, les cosmétiques et les procédés industriels établis. La paraffine est depuis longtemps fournie comme matériau dérivé de la raffinerie, et son rôle dans les applications d'emballage et de contact alimentaire signifie qu'elle continue d'attirer l'attention des transformateurs à la recherche de barrières à l'humidité et de performances de procédé fiables. La catégorie conserve un large rôle industriel, car la paraffine est approuvée pour les utilisations en contact alimentaire dans les conditions réglementaires américaines. La cire microcristalline est utilisée dans les rouges à lèvres, les baumes et les granulés pharmaceutiques, où une structure cristalline plus fine, un point de fusion plus élevé et une forte rétention des parfums sont importants. La cire d'origine fossile reste donc au cœur du marché de la cire industrielle même si les exigences en matière de durabilité augmentent.
La cire synthétique est le type à la croissance la plus rapide, avec un CAGR prévu de 5,47 % de 2027 à 2032. La cire Fischer-Tropsch répond aux exigences d'application en termes de poids moléculaire cohérent, de faible teneur en huile, d'un profil de fusion défini et d'un comportement de traitement reproductible. Ces caractéristiques sont pertinentes pour les revêtements, les plastiques, les matériaux de support pour l'impression 3D, les films d'encapsulation photovoltaïque et les revêtements de séparateurs de batteries au lithium, où la cohérence des performances peut justifier une prime de prix. Les cires d'origine biologique, notamment la carnauba, le son de riz et les matériaux dérivés de la canne à sucre, répondent à la demande d'étiquetage propre et de contenu renouvelable, mais font face à des limitations d'approvisionnement et à une base étroite de matières premières disponibles commercialement. Le marché de la cire industrielle évolue vers des options plus performantes et renouvelables, bien que la fiabilité de l'approvisionnement en matériaux d'origine fossile reste importante.

Par forme :
la cire solide conserve son échelle tandis que les émulsions et liquides se développentLa cire solide représentait 68,23 % de la part du marché de la cire industrielle en 2026, soutenue par son utilisation dans les bougies, les revêtements d'emballage, le démoulage, les polishes et d'autres applications nécessitant une fusion et une manutention prévisibles. Les équipements de fusion, les systèmes de distribution et les lignes de procédé existants sont souvent conçus pour la cire solide, ce qui crée des coûts de changement pratiques pour les fabricants. La manutention physique, la stabilité au stockage et le comportement de fusion familier soutiennent également l'utilisation continue dans les applications traditionnelles, y compris les installations qui ont construit leurs opérations autour de la fusion par lots et du débit de cire solide. Ces facteurs contribuent à maintenir la grande base installée pour les formats solides, en particulier là où les usines ont optimisé des routines de production établies et ne nécessitent pas de dosage liquide continu. Le marché de la cire industrielle est donc peu susceptible de s'éloigner rapidement de la cire solide dans les applications établies.
Les émulsions et liquides devraient croître à un CAGR de 5,73 % de 2027 à 2032. Les systèmes de cire à base d'eau aident les fabricants à remplacer les formulations à base de solvants dans les revêtements de papier, les textiles, les finitions pour bois, les adhésifs et les applications de traitement de surface connexes. Ils soutiennent également des températures de traitement plus basses, un contrôle de procédé plus précis et une application plus cohérente dans les lignes d'impression à grande vitesse et d'emballage flexible. Les avancées en chimie hybride polymère-cire et en technologie de nanoémulsion améliorent l'intégrité du film et l'adhérence au substrat, qui ont historiquement limité certains formats d'émulsion. Les formats pompables et dosables sont bien adaptés aux lignes de production continues et automatisées, en particulier pour les usines installant des contrôles de procédé numériques et cherchant un dosage plus cohérent, une consommation d'énergie réduite et un temps de manutention diminué.
Par application :
les bougies ont dominé la consommation tandis que les cosmétiques et soins personnels connaissent la croissance la plus rapideLes bougies représentaient 33,57 % de la part du marché de la cire industrielle en 2026, reflétant leur rôle d'application la plus importante pour la consommation de cire. Les bougies haut de gamme et parfumées nécessitent de meilleures performances de combustion, une émission de suie réduite, une rétention des parfums et des sources de cire traçables. L'emballage est une autre application majeure, car le carton ondulé enduit de cire offre une résistance à l'humidité et des performances de barrière contre les graisses dans les utilisations de livraison de produits frais et de restauration, où les conditions de transport affectent la résistance du matériau non enduit. La réglementation de la Food and Drug Administration (FDA) américaine autorise des revêtements de cire spécifiés dans les applications de contact alimentaire, sous réserve de limites et de conditions définies. Le marché de la cire industrielle bénéficie lorsque les transformateurs recherchent des matériaux d'emballage répondant aux exigences de contact alimentaire et conformes aux restrictions évolutives sur les revêtements fluorés.
Les cosmétiques et soins personnels affichent le CAGR prévu le plus élevé à 5,92 % jusqu'en 2032. Les cires sont utilisées dans les rouges à lèvres, les baumes, les produits solaires, les émulsions de soins de la peau et les formulations dépilatoires, où elles contribuent à la texture, à la stabilité, à la rétention d'humidité et aux performances d'application. BASF a présenté Lamesoft OP Plus en 2025 comme une dispersion opacifiante biodégradable à base de cire avec une teneur en ingrédients d'origine naturelle de 92,3 à 98,5 %. Les applications de revêtements et de polissage bénéficient également de la demande de systèmes à base d'eau à faible teneur en composés organiques volatils (COV) et de performances de surface protectrice, notamment la résistance aux rayures et les propriétés anti-blocage pour les surfaces d'emballage de qualité impression. Les matériaux de construction, le caoutchouc, les textiles, les encapsulants photovoltaïques et l'enrobage électronique restent des applications plus petites avec des exigences de performance distinctes qui sont moins directement liées aux cycles de demande des consommateurs.
Analyse géographique
Marché des Cires Industrielles en Asie-Pacifique
L'Asie-Pacifique détenait 43,20 % de la part de marché des cires industrielles en 2026 et devrait croître à un CAGR de 5,68 % jusqu'en 2032. La région dispose de capacités de production, d'une disponibilité en matières premières pétrochimiques et d'une demande manufacturière substantielle provenant des secteurs de l'emballage, des cosmétiques, des textiles, des adhésifs et d'autres industries consommatrices de cires. La Chine dispose de chaînes d'approvisionnement en paraffine intégrées, tandis que la région importe également des cires synthétiques spécialisées et des cires microcristallines pour des applications à plus hautes performances. L'Inde soutient la demande dans les domaines de l'emballage, des soins personnels et de la production de bougies, ainsi que des clusters manufacturiers établis qui nécessitent un approvisionnement régulier en cire de paraffine. Le Vietnam, la Thaïlande et l'Indonésie contribuent à la demande issue de l'emballage pour le commerce électronique et de la fabrication de produits de soins personnels.
Marché des Cires Industrielles en Amérique du Nord
L'Amérique du Nord est le deuxième marché régional en importance, dominé par les États-Unis. Les opérations de raffinage liées au schiste fournissent des matières premières en cire brute, tandis que les utilisations finales matures comprennent les bougies, l'emballage, les adhésifs, les soins personnels et les revêtements. Les restrictions sur les revêtements barrières fluorés stimulent l'intérêt pour des alternatives à base de cire conformes aux normes alimentaires pour l'emballage, notamment parmi les transformateurs recherchant des matériaux répondant aux exigences de contact alimentaire. L'activité Sonneborn de HF Sinclair est un fournisseur important de cires microcristallines spécialisées dans la région. En juillet 2026, la société a annoncé son intention de scinder son segment Lubrifiants et Spécialités, incluant Sonneborn, en une société cotée en bourse indépendante.
Marché des Cires Industrielles en Europe
L'Europe présente l'environnement réglementaire le plus exigeant pour le marché des cires industrielles. Le règlement REACH, le règlement européen sur les emballages et les déchets d'emballages, ainsi que les restrictions en constante évolution sur les substances fluorées accroissent la demande pour des options documentées, à faible teneur en hydrocarbures aromatiques polycycliques (HAP), biosourcées et synthétiques. L'Allemagne dispose d'une solide base dans les applications de cires spécialisées, les revêtements automobiles, les adhésifs de précision et les cosmétiques haut de gamme. Le Royaume-Uni constitue un marché important pour les cires spécialisées destinées aux soins personnels, tandis que les pays nordiques soutiennent la demande en contenu renouvelable pour les encres d'imprimerie et les revêtements pour bois. Les marchés européens exigent une documentation produit plus rigoureuse.
Paysage concurrentiel
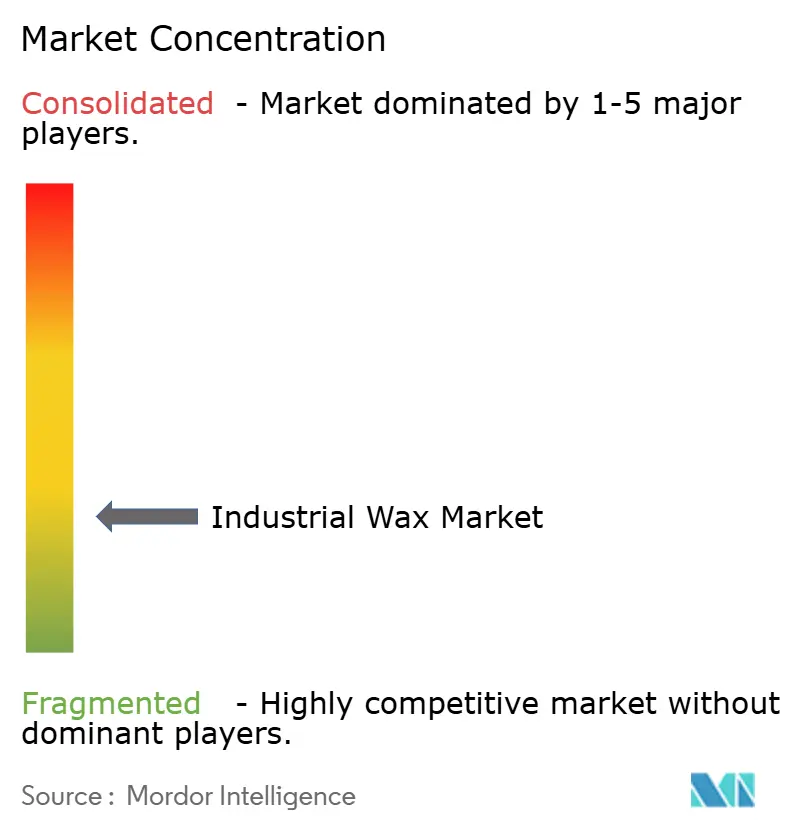
Le marché de la cire industrielle est fragmenté. Les entreprises intégrées telles que Exxon Mobil Corporation, Shell plc et CNPC bénéficient d'un accès aux raffineries et d'une exposition aux matières premières plus faible par rapport aux fournisseurs spécialisés uniquement dans la cire. Les fournisseurs spécialisés, notamment Clariant, Sasol, BASF, H&R Group, Evonik et Croda International, se différencient par leur expertise en formulation, leur documentation réglementaire et leurs performances spécifiques aux applications.
La décarbonisation devient un facteur commercial pour les fournisseurs desservant des applications techniquement exigeantes. Sasol a indiqué que SASOLWAX LC100 a permis une réduction de 35 % de l'empreinte carbone du produit du berceau à la porte pour les formulations d'adhésifs Henkel. BASF a lancé Joncryl Wax 30 en mars 2025 pour les encres d'emballage alimentaire et les vernis de surimpression, et a présenté Lamesoft OP Plus pour les formulations de soins personnels en avril 2025.
Les spécialistes de plus petite taille se différencient par des alternatives répondant aux besoins d'approvisionnement et de formulation. Koster Keunen a présenté SynKos M-1063 comme une alternative de cire microcristalline synthétique pour les formulations cosmétiques. La cire de son de riz, la technologie de nanoémulsion et la microencapsulation de cire offrent des voies d'accès aux encres d'impression, aux utilisations agricoles à libération contrôlée, aux produits pharmaceutiques et aux textiles, où les performances fonctionnelles sont plus importantes que l'échelle des matières premières. Les systèmes de qualité et la certification d'origine biologique peuvent influencer la sélection des fournisseurs lorsque les clients exigent des matériaux documentés et une cohérence de produit vérifiée. Le marché de la cire industrielle récompense les fournisseurs qui combinent un approvisionnement fiable avec un soutien technique et réglementaire vérifié.
Leaders du secteur de la cire industrielle
-
Exxon Mobil Corporation
-
Sasol
-
Honeywell International Inc.
-
Shell plc
-
CNPC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cires Industrielles Entreprises couvertes dans ce rapport
- BASF
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- CLARIANT
- CNPC
- Croda International Plc
- Dow
- Evonik Industries AG
- Exxon Mobil Corporation
- Gandhar Oil Refinery (India) Limited
- H&R GROUP
- HF Sinclair Corporation
- Honeywell International Inc.
- Koster Keunen
- Sasol
- Shell plc
Développements industriels récents dans Marché des Cires Industrielles
- Juillet 2026 : HF Sinclair Corporation a annoncé son intention de séparer son segment Lubrifiants et Spécialités, y compris Sonneborn, l'un des plus grands producteurs mondiaux de cire microcristalline et de pétrolatum, en une société cotée en bourse indépendante, reflétant une évolution dans la manière dont les raffineurs de pétrole valorisent les actifs de cire spéciale sur le marché de la cire industrielle.
- Avril 2025 : Clariant a lancé Ceridust 1310, un mélange de cire de son de riz micronisée pour les applications d'encres d'impression, avec un point de fusion de 125 °C et des exigences de dosage de 0,2 à 1 % dans les systèmes d'encre. Le produit a étendu le portefeuille Licocare RBW Vita de Clariant, répondant à la volatilité de la chaîne d'approvisionnement en cire de carnauba sur le marché de la cire industrielle en raison de la récolte saisonnière au Brésil et de la variabilité des rendements liée au climat.
Périmètre du rapport mondial sur le marché de la cire industrielle
La cire industrielle désigne une classe de composés organiques d'origine pétrolière, synthétique ou naturelle utilisés pour la résistance à l'humidité, la lubrification, les revêtements et les procédés de fabrication. Ces matériaux sont valorisés dans de nombreux secteurs pour leur capacité à fournir des barrières de protection, à réduire la friction entre les surfaces et à servir d'additifs fonctionnels dans un large éventail de procédés de production, notamment l'emballage, les cosmétiques, le caoutchouc, les textiles et la fabrication d'adhésifs.
Le marché de la cire industrielle est segmenté par type, forme, application et géographie. Par type, le marché est segmenté en cire d'origine fossile, cire de paraffine, cire d'origine biologique, cire synthétique et autres. Par forme, le marché est segmenté en cire solide, émulsions et liquides, et autres. Par application, le marché est segmenté en bougies, emballage, revêtements et polissage, cosmétiques et soins personnels, matériaux de construction et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour la cire industrielle dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cire d'origine fossile |
| Cire de paraffine |
| Cire d'origine biologique |
| Cire synthétique |
| Autres |
| Cire solide |
| Émulsions et liquides |
| Autres |
| Bougies |
| Emballage |
| Revêtements et polissage |
| Cosmétiques et soins personnels |
| Matériaux de construction |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Cire d'origine fossile | |
| Cire de paraffine | ||
| Cire d'origine biologique | ||
| Cire synthétique | ||
| Autres | ||
| Par forme | Cire solide | |
| Émulsions et liquides | ||
| Autres | ||
| Par application | Bougies | |
| Emballage | ||
| Revêtements et polissage | ||
| Cosmétiques et soins personnels | ||
| Matériaux de construction | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la cire industrielle ?
La taille du marché de la cire industrielle a été évaluée à 10,18 milliards USD en 2026 et devrait croître de 10,67 milliards USD en 2027 à 13,64 milliards USD d'ici 2032, à un CAGR de 5,05 % au cours de la période de prévision (2027-2032).
Quel format de cire connaît la croissance la plus rapide ?
Les émulsions et liquides devraient croître à un CAGR de 5,73 % jusqu'en 2032, les systèmes à base d'eau gagnant en utilisation dans les revêtements, l'impression et l'emballage.
Quelle application se développe le plus rapidement ?
Les cosmétiques et soins personnels devraient croître à un CAGR de 5,92 % jusqu'en 2032, car les cires soutiennent les performances dans les cosmétiques de couleur et les formulations de soins de la peau.
Quelle région est en tête de la demande de cire industrielle ?
L'Asie-Pacifique est en tête avec une part de 43,20 % en 2026 et devrait également afficher le CAGR régional le plus élevé à 5,68 % jusqu'en 2032.