
Tamaño y Participación del Mercado de Cera Industrial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
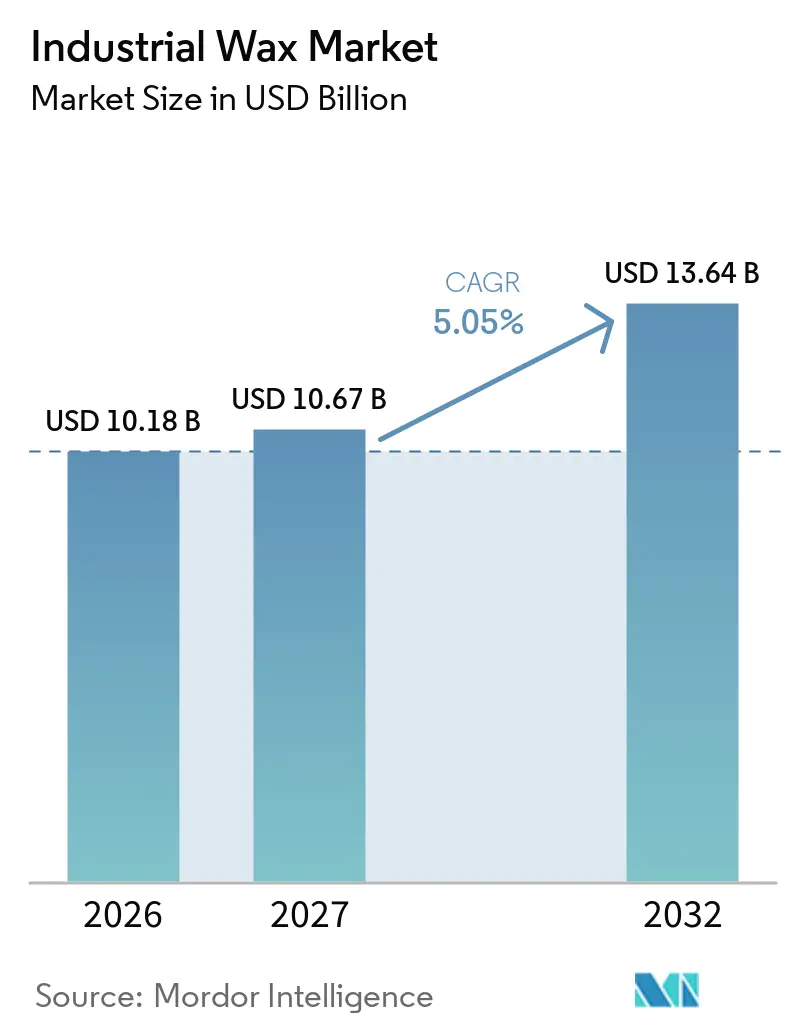
| Tamaño del Mercado (2027) | 10.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.05 % |
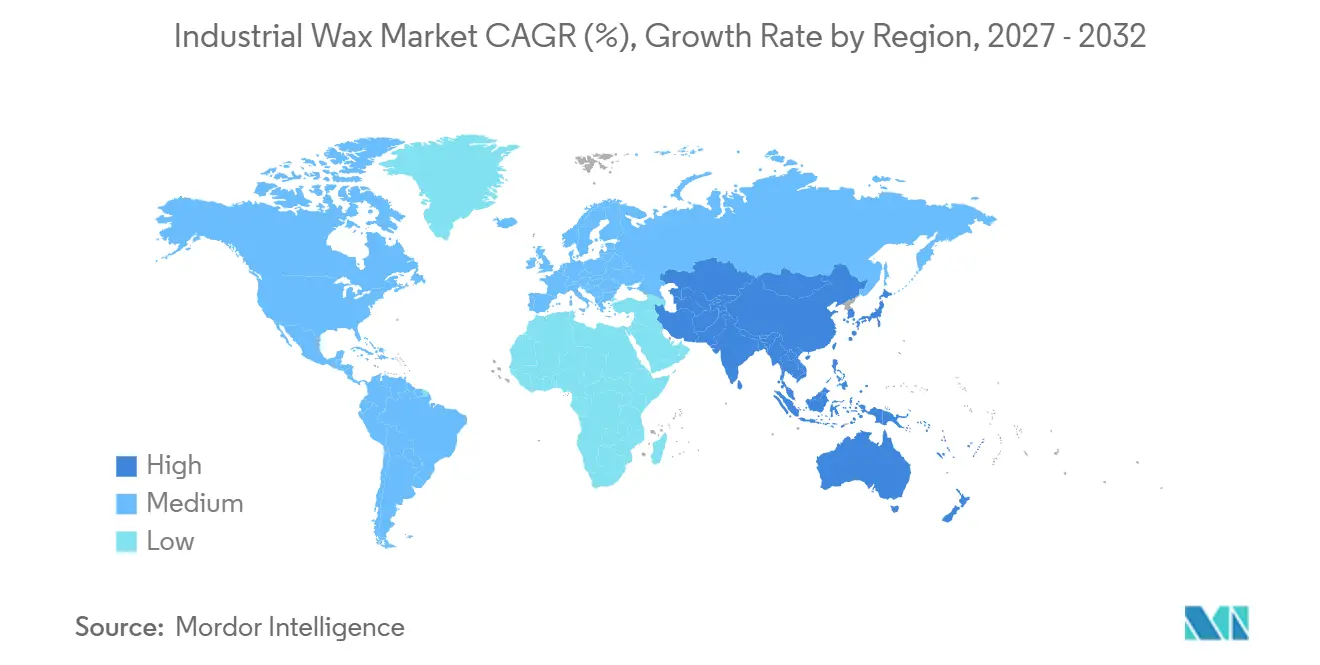
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
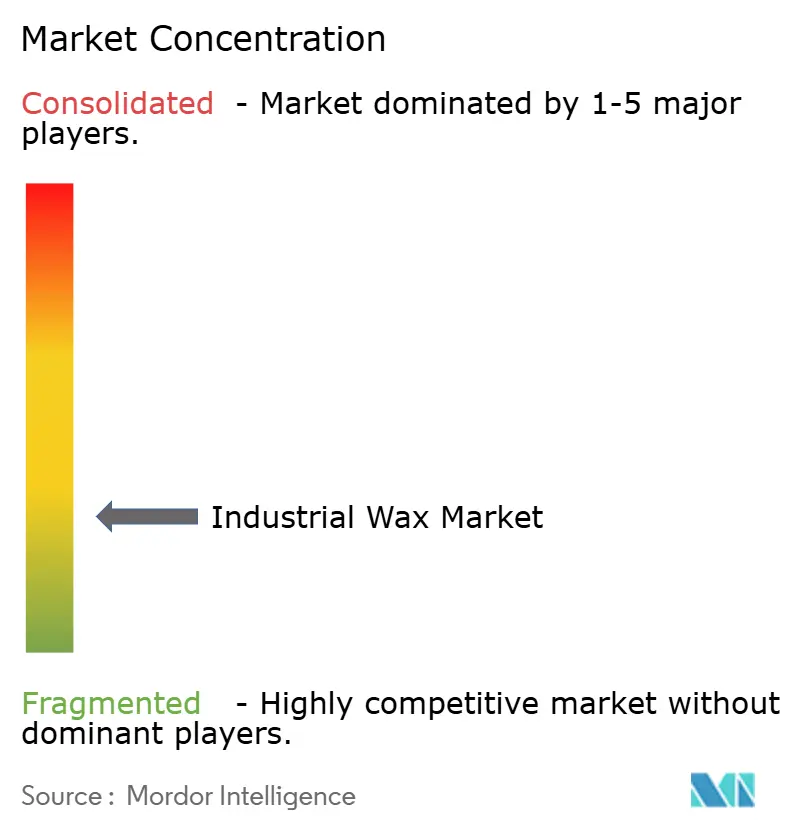
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cera Industrial por Mordor Intelligence
El tamaño del mercado de cera industrial fue valorado en 10,18 mil millones de USD en 2026 y se estima que crecerá desde 10,67 mil millones de USD en 2027 hasta 13,64 mil millones de USD en 2032, a una CAGR del 5,05% durante el período de pronóstico (2027-2032). El mercado de cera industrial está respaldado por la demanda de embalaje corrugado, velas premium, productos de cuidado personal, recubrimientos compatibles con el agua y alternativas elaboradas a partir de materias primas renovables o sintéticas. Los usuarios de embalaje buscan materiales que cumplan con los requisitos de contacto con alimentos y se alineen con las restricciones en evolución sobre sustancias fluoradas, lo que favorece ciertos recubrimientos a base de cera. El crecimiento se está desplazando hacia grados funcionales con propiedades adecuadas para sistemas a base de agua, cosméticos, impresión y recubrimientos protectores. Los materiales de base fósil siguen siendo fundamentales para el suministro, aunque los productos sintéticos especializados y de base biológica presentan oportunidades para los proveedores que pueden ofrecer rendimiento documentado, trazabilidad y soporte regulatorio.
Conclusiones Clave del Informe
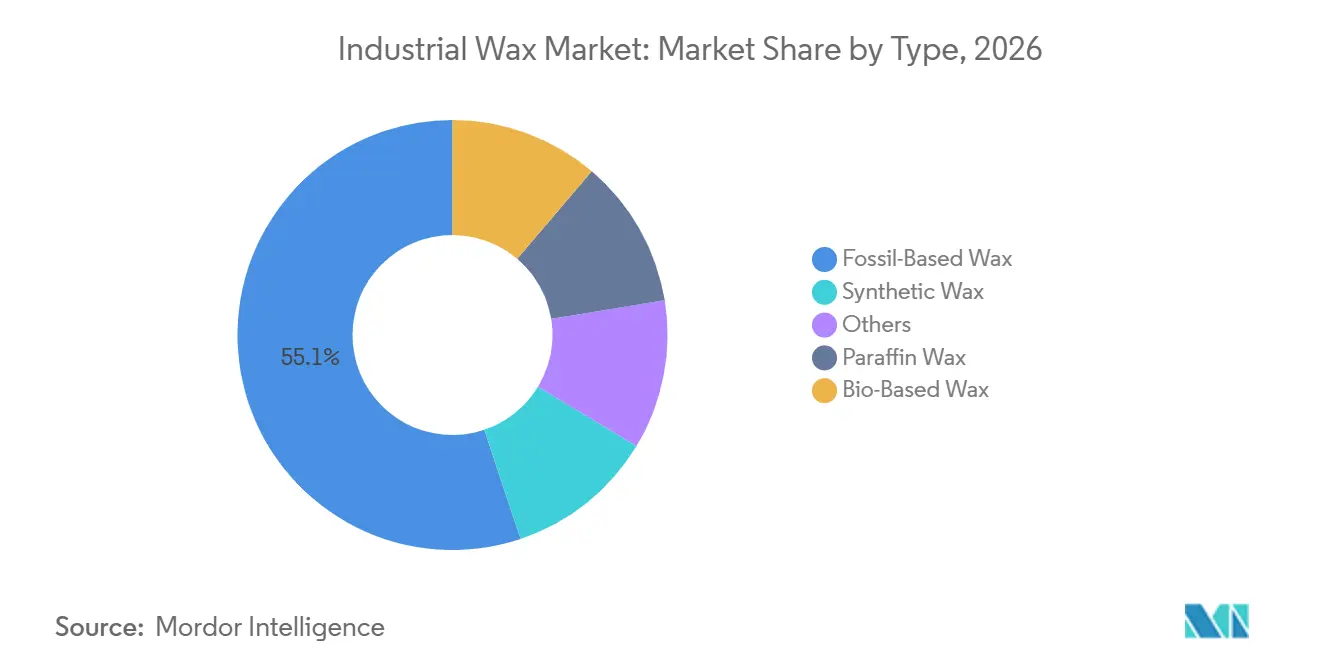
- Por tipo, la cera de base fósil representó el 55,14% de la participación del mercado de cera industrial en 2026, mientras que se prevé que la cera sintética crezca a una CAGR del 5,47% hasta 2032.
- Por forma, la cera sólida representó el 68,23% de la participación del mercado de cera industrial en 2026, mientras que se prevé que las emulsiones y líquidos crezcan a una CAGR del 5,73% hasta 2032.
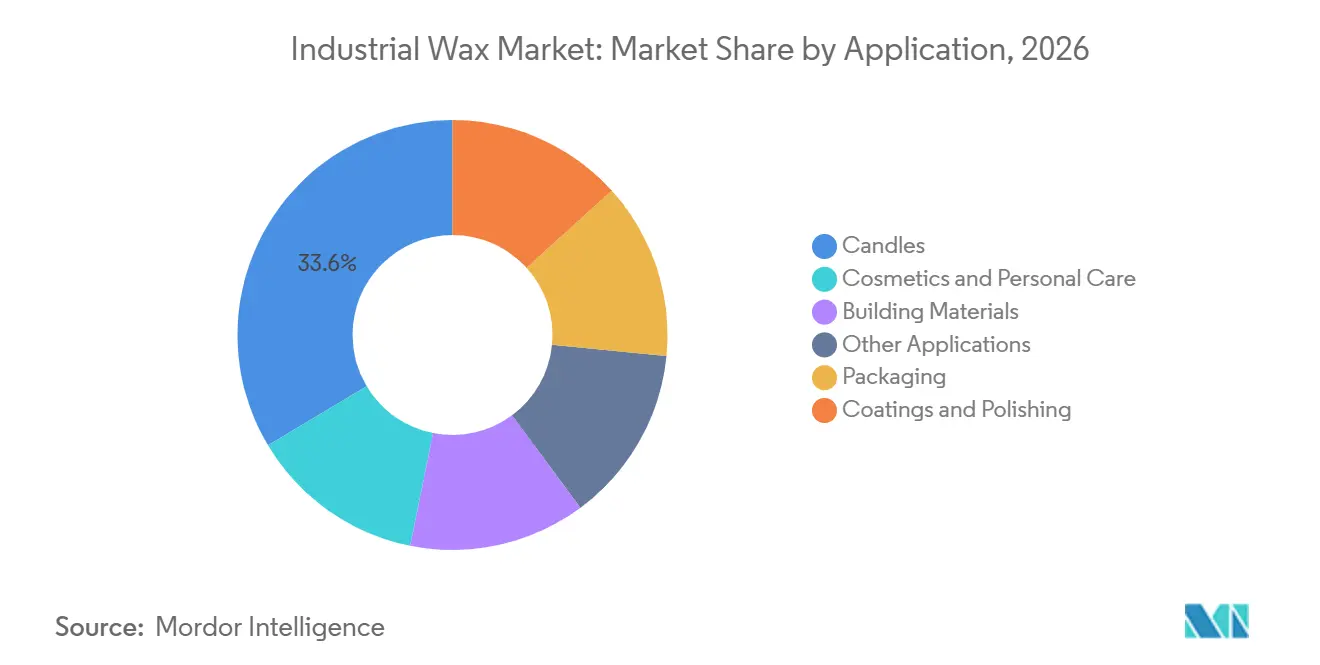
- Por aplicación, las velas representaron el 33,57% de la participación del mercado de cera industrial en 2026, mientras que se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 5,92% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,20% de la participación del mercado de cera industrial en 2026 y se prevé que crezca a una CAGR del 5,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Embalaje con Recubrimiento de Cera Impulsada por el Comercio Electrónico | +0.9% | Global, con Asia-Pacífico (APAC) como núcleo y expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Consumo de Velas Premium y Productos de Bienestar | +1.1% | América del Norte y Europa, con adopción creciente en APAC | Mediano plazo (2-4 años) |
| Crecimiento en Formulaciones de Cosméticos y Cuidado Personal | +1.3% | Global, con APAC creciendo más rápido, y América del Norte y Europa consolidadas | Largo plazo (≥ 4 años) |
| Adopción de Cera Sintética en Procesamiento de Alto Rendimiento | +0.8% | América del Norte, Europa y APAC, incluidos China y Corea del Sur | Mediano plazo (2-4 años) |
| Transición hacia Alternativas de Cera de Base Biológica y Renovable | +0.6% | Europa, América del Norte y mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Consumo de Velas Premium y Productos de Bienestar
La demanda de velas refleja cada vez más su uso en aromaterapia, mindfulness y rutinas orientadas al sueño, más allá del uso meramente decorativo. Los compradores de velas premium otorgan mayor importancia al rendimiento de combustión, la emisión de hollín, la divulgación de ingredientes, la retención de fragancia y el origen de la cera, lo que puede influir tanto en la selección del grado como en la calificación del proveedor. Estas preferencias pueden orientar la adquisición hacia parafina totalmente refinada con bajo contenido de aceite y grados de origen vegetal trazables, en lugar de materiales semirefinados estándar utilizados en aplicaciones menos exigentes. Este cambio en la adquisición es relevante porque las características de rendimiento solicitadas se aplican tanto a la formulación de la cera como a la consistencia de la cadena de suministro, incluida la capacidad de mantener el mismo perfil de combustión y sensorial en distintas series de producción. El mercado de cera industrial tiene, por tanto, la oportunidad de atender una cadena de suministro de velas más diferenciada, incluso cuando la producción total de velas sigue vinculada al gasto del consumidor y a los patrones de compra estacionales. Esto genera demanda de proveedores capaces de equilibrar la producción a escala de productos básicos con grados de combustión más limpia y especificaciones más claras.
Crecimiento en Formulaciones de Cosméticos y Cuidado Personal
Las ceras favorecen la retención de humedad, la estabilidad de las emulsiones, la encapsulación de ingredientes activos y el rendimiento de aplicación en lápices labiales, máscaras de pestañas, barras de protección solar, emulsiones para el cuidado de la piel y depilatorios. El crecimiento de la fabricación en China, India, Indonesia y Vietnam respalda la demanda de la producción de belleza orientada a la exportación y la fabricación de marcas localizadas, donde los productores requieren ingredientes que funcionen en múltiples formatos de producto. La función de la cera permite a los formuladores utilizarla para textura, rendimiento, propiedades de barrera y estabilidad, en lugar de tratarla como un ingrediente de un solo uso. Una investigación publicada en 2025 demostró que el fraccionamiento con dióxido de carbono supercrítico de corrientes secundarias del bioetanol puede producir alternativas de cera con propiedades térmicas comparables a las de la cera de carnauba y la cera de abeja[1]. BASF presentó Lamesoft OP Plus en in-cosmetics Global en abril de 2025, posicionándolo como una dispersión opacificante biodegradable a base de cera para formulaciones de cuidado personal que requieren un alto contenido de origen natural. Las normas de la UE sobre productos cosméticos continúan exigiendo controles sólidos sobre la seguridad y el etiquetado de los productos, lo que subraya el valor de una documentación coherente de los ingredientes en los lanzamientos de productos regionales.
Demanda de Embalaje con Recubrimiento de Cera Impulsada por el Comercio Electrónico
La logística del comercio electrónico y la entrega de alimentos están respaldando la demanda de embalaje corrugado con recubrimiento de cera en el mercado de cera industrial. Los recubrimientos de cera proporcionan resistencia a la humedad, barreras contra la grasa y resistencia al apilamiento para aplicaciones de entrega de productos frescos y servicios de alimentación, donde el cartón sin recubrimiento puede perder integridad estructural durante el transporte o el almacenamiento refrigerado. Estos recubrimientos son relevantes para la distribución refrigerada y otros entornos donde la resistencia a la humedad y la grasa afectan el estado del embalaje, la retención de forma y la idoneidad para su manipulación. Las normas de EE. UU. permiten recubrimientos de cera en aplicaciones específicas de contacto con alimentos, sujetos a las condiciones del 21 CFR 178.3710. El Reglamento de la UE sobre Envases y Residuos de Envases ha generado mayor atención hacia la reciclabilidad y el diseño de envases, lo que hace que la compatibilidad con la recuperación de fibra de papel sea una consideración importante para los convertidores y proveedores de materiales. BASF lanzó Joncryl Wax 30 en marzo de 2025 para tintas de embalaje de alimentos y barnices de sobreimpresión, identificando el cumplimiento del contacto con alimentos, la resistencia al roce y el brillo como atributos del producto. Esto pone de relieve el valor que los proveedores pueden ofrecer al brindar soporte técnico junto con el material de cera, incluida orientación sobre el rendimiento del recubrimiento en sistemas específicos de tinta, barniz y cartón.
Adopción de Cera Sintética en Procesamiento de Alto Rendimiento
Las ceras sintéticas están ganando relevancia en aplicaciones de procesamiento de mayor rendimiento en el mercado de cera industrial. Los grados Fischer-Tropsch y polietileno se utilizan donde los perfiles moleculares consistentes, los altos puntos de fusión, el bajo contenido de aceite y el comportamiento de procesamiento repetible son importantes para obtener resultados controlados en el producto terminado. Estas propiedades respaldan su uso en recubrimientos, adhesivos, plásticos y aplicaciones especializadas emergentes como materiales de soporte para impresión 3D, encapsulantes fotovoltaicos y recubrimientos para separadores de baterías. Para estas aplicaciones, la consistencia del material es importante, ya que las variaciones en el comportamiento de fusión, la composición o el contenido de aceite pueden alterar las condiciones de fabricación o el rendimiento del producto. Sasol lanzó SASOLWAX LC Spray 30 G en febrero de 2025, indicando que la cera micronizada ofrece una reducción del 32% en la huella de carbono del producto en comparación con las variantes estándar bajo su enfoque de evaluación del ciclo de vida. La documentación sobre la huella de carbono y la composición del producto puede convertirse en un factor de compra cuando los clientes deben cumplir con los requisitos de informes ambientales, desplazando el valor hacia los grados que combinan consistencia técnica con documentación de producto utilizable. Esto es particularmente relevante cuando los clientes requieren evidencia técnica tanto para la revisión de adquisiciones como para los informes posteriores.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas de Petróleo Crudo y Gas | -0.8% | Global, con América del Norte y APAC expuestos a través de la economía de las refinerías | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Ambiental para Ceras de Base Petrolífera | -0.6% | Europa, América del Norte y mercados de APAC con aplicación normativa creciente | Mediano plazo (2-4 años) |
| Escala Limitada de Base Biológica y Restricciones en el Suministro de Materias Primas | -0.5% | Global, con transiciones de base biológica concentradas en Europa y América del Norte, y el suministro de carnauba vinculado a América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas de Petróleo Crudo y Gas
La producción de cera de parafina depende de la cera blanda proveniente del desparafinado del aceite lubricante de refinería, por lo que la producción está determinada tanto por la economía de la refinería como por la demanda de cera. Los cambios en los precios del petróleo crudo pueden alterar las decisiones de las refinerías, afectar la disponibilidad de materias primas derivadas y complicar la planificación de adquisiciones para los usuarios finales que necesitan costos de materiales estables. La Agencia Internacional de Energía proyectó un crecimiento del suministro mundial de petróleo de 2,5 millones de barriles por día en 2025, frente a un aumento de la demanda de 700.000 barriles por día, lo que indica un contexto de oferta que podría afectar las decisiones operativas de las refinerías[2]. Los productores de cera sintética también pueden enfrentar presión cuando aumentan los costos del gas natural, lo que significa que los tipos alternativos de cera no eliminan completamente el riesgo de las materias primas. Esta exposición compartida a las materias primas limita la capacidad de los compradores de utilizar un tipo de cera como cobertura completa frente a otro, reduciendo las opciones de adquisición durante períodos de volatilidad. El mercado de cera industrial sigue expuesto a cambios de costos que pueden afectar tanto a los grados básicos como a los especializados, lo que lleva a los compradores a buscar acuerdos de suministro más cortos, una mayor flexibilidad en el abastecimiento o un mayor uso de grados alternativos cuando las especificaciones técnicas lo permiten.
Costos de Cumplimiento Ambiental para Ceras de Base Petrolífera
Las ceras derivadas del petróleo enfrentan crecientes exigencias de cumplimiento en mercados con regulaciones químicas y de productos detalladas. El marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la UE incluye restricciones sobre hidrocarburos aromáticos policíclicos en productos que pueden entrar en contacto con la piel. La orientación de la UE también aclara las obligaciones de Clasificación, Etiquetado y Envasado para velas y ceras fundidas, aumentando la importancia de la comunicación de peligros, el etiquetado y la información del producto para los productores afectados. El reglamento de envases de la UE también requiere una mayor atención a la reciclabilidad de los envases recubiertos, lo que afecta la forma en que los proveedores evalúan las formulaciones de cera utilizadas con papel y cartón. Los productores más pequeños pueden encontrar estos requisitos legales, de prueba y documentación más difíciles de absorber que los proveedores integrados con equipos técnicos y regulatorios establecidos. El mercado de cera industrial puede, en consecuencia, favorecer a los proveedores que ofrecen documentación de calidad y carteras de productos regulados. La capacidad de cumplimiento puede, por tanto, determinar el posicionamiento competitivo incluso en aplicaciones donde el material de cera subyacente está ampliamente disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Cera de Base Fósil Sigue Siendo la Categoría Más Grande Mientras los Grados Sintéticos Ganan TerrenoLa cera de base fósil representó el 55,14% de la participación del mercado de cera industrial en 2026 e incluye grados de parafina y microcristalinos utilizados en velas, recubrimientos de embalaje, cosméticos y procesos industriales establecidos. La parafina ha sido suministrada durante mucho tiempo como un material derivado de la refinería, y su papel en aplicaciones de embalaje y contacto con alimentos significa que continúa atrayendo la atención de los convertidores que buscan barreras de humedad y un rendimiento de proceso confiable. La categoría mantiene un amplio papel industrial, ya que la parafina está aprobada para usos de contacto con alimentos bajo las condiciones regulatorias de EE. UU. La cera microcristalina se utiliza en color de labios, bálsamos y pellets farmacéuticos, donde son importantes una estructura cristalina más fina, un punto de fusión más alto y una fuerte retención de fragancia. La cera de base fósil, por tanto, sigue siendo fundamental para el mercado de cera industrial incluso a medida que aumentan los requisitos de sostenibilidad.
La cera sintética es el tipo de más rápido crecimiento, con una CAGR prevista del 5,47% de 2027 a 2032. La cera Fischer-Tropsch cumple con los requisitos de aplicación para un peso molecular consistente, bajo contenido de aceite, un perfil de fusión definido y un comportamiento de procesamiento repetible. Estas características son relevantes para recubrimientos, plásticos, materiales de soporte para impresión 3D, películas de encapsulación fotovoltaica y recubrimientos para separadores de baterías de litio, donde la consistencia del rendimiento puede justificar una prima de precio. Las ceras de base biológica, incluidas la carnauba, el salvado de arroz y los materiales derivados de la caña de azúcar, abordan la demanda de etiqueta limpia y contenido renovable, pero enfrentan limitaciones de suministro y una base reducida de materias primas disponibles comercialmente. El mercado de cera industrial se está orientando hacia opciones de mayor rendimiento y renovables, aunque la fiabilidad del suministro de material de base fósil sigue siendo importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
La Cera Sólida Mantiene su Escala Mientras las Emulsiones y Líquidos se ExpandenLa cera sólida representó el 68,23% de la participación del mercado de cera industrial en 2026, respaldada por su uso en velas, recubrimientos de embalaje, desmoldantes, pulidores y otras aplicaciones que requieren una fusión y manipulación predecibles. Los equipos de fusión, sistemas de dosificación y líneas de proceso existentes suelen estar diseñados para cera sólida, lo que genera costos de cambio prácticos para los fabricantes. La manipulación física, la estabilidad de almacenamiento y el comportamiento de fusión familiar también respaldan el uso continuo en aplicaciones tradicionales, incluidas las instalaciones que han construido sus operaciones en torno a la fusión por lotes y el procesamiento de cera sólida. Estos factores ayudan a sostener la gran base instalada de formatos sólidos, particularmente donde las plantas han optimizado rutinas de producción establecidas y no requieren dosificación líquida continua. El mercado de cera industrial, por tanto, es poco probable que se aleje rápidamente de la cera sólida en aplicaciones establecidas.
Se prevé que las emulsiones y líquidos crezcan a una CAGR del 5,73% de 2027 a 2032. Los sistemas de cera a base de agua ayudan a los fabricantes a reemplazar las formulaciones a base de solventes en recubrimientos de papel, textiles, acabados de madera, adhesivos y aplicaciones relacionadas de tratamiento de superficies. También favorecen temperaturas de procesamiento más bajas, un control de proceso más preciso y una aplicación más consistente en líneas de impresión de alta velocidad y embalaje flexible. Los avances en la química híbrida de polímero-cera y la tecnología de nanoemulsión están mejorando la integridad de la película y la adhesión al sustrato, que históricamente han limitado algunos formatos de emulsión. Los formatos bombeables y medibles son muy adecuados para líneas de producción continuas y automatizadas, particularmente para plantas que instalan controles de proceso digitales y buscan una dosificación más consistente, menor consumo de energía y menor tiempo de manipulación.
Por Aplicación:
Las Velas Lideraron el Consumo Mientras los Cosméticos y el Cuidado Personal Crecen Más RápidoLas velas representaron el 33,57% de la participación del mercado de cera industrial en 2026, lo que refleja su papel como la aplicación más grande para el consumo de cera. Las velas premium y perfumadas requieren un mejor rendimiento de combustión, menor emisión de hollín, retención de fragancia y fuentes de cera trazables. El embalaje es otra aplicación importante, ya que el cartón corrugado con recubrimiento de cera proporciona resistencia a la humedad y rendimiento de barrera contra la grasa en usos de entrega de productos frescos y servicios de alimentación, donde las condiciones de transporte afectan la resistencia del material sin recubrimiento. Las normas de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) permiten recubrimientos de cera específicos en aplicaciones de contacto con alimentos, sujetos a límites y condiciones definidos. El mercado de cera industrial se beneficia cuando los convertidores buscan materiales de embalaje que cumplan con los requisitos de contacto con alimentos y cumplan con las restricciones en evolución sobre recubrimientos fluorados.
Los cosméticos y el cuidado personal tienen la CAGR prevista más alta del 5,92% hasta 2032. Las ceras se utilizan en lápices labiales, bálsamos, productos de protección solar, emulsiones para el cuidado de la piel y formulaciones depilatorias, donde contribuyen a la textura, estabilidad, retención de humedad y rendimiento de aplicación. BASF presentó Lamesoft OP Plus en 2025 como una dispersión opacificante biodegradable a base de cera con un contenido de origen natural del 92,3-98,5%. Las aplicaciones de recubrimientos y pulido también se benefician de la demanda de sistemas a base de agua con menor contenido de compuestos orgánicos volátiles (COV) y rendimiento de superficie protectora, incluida la resistencia a los arañazos y las propiedades antibloqueo para superficies de embalaje de calidad de impresión. Los materiales de construcción, el caucho, los textiles, los encapsulantes fotovoltaicos y el encapsulado de electrónica siguen siendo aplicaciones más pequeñas con requisitos de rendimiento distintos que están menos directamente vinculados a los ciclos de demanda del consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ceras Industriales de Asia-Pacífico
Asia-Pacífico concentró el 43,20% de la cuota del mercado de ceras industriales en 2026 y se prevé que crezca a una CAGR del 5,68% hasta 2032. La región cuenta con capacidad de producción, disponibilidad de materias primas petroquímicas y una demanda manufacturera sustancial proveniente de los sectores de envases, cosméticos, textiles, adhesivos y otras industrias consumidoras de cera. China dispone de cadenas de suministro de parafina integradas, mientras que la región también importa ceras sintéticas especiales y microcristalinas para aplicaciones de mayor rendimiento. India impulsa la demanda en envases, cuidado personal y producción de velas, así como en consolidados clústeres manufactureros que requieren un suministro constante de cera de parafina. Vietnam, Tailandia e Indonesia contribuyen a la demanda procedente del envasado para comercio electrónico y la fabricación de productos de cuidado personal.
Mercado de Ceras Industriales de América del Norte
América del Norte es el segundo mercado regional más grande, liderado por Estados Unidos. Las operaciones de refinería vinculadas al esquisto proporcionan cera slack como materia prima, mientras que los usos finales consolidados incluyen velas, envases, adhesivos, cuidado personal y recubrimientos. Las restricciones sobre recubrimientos de barrera fluorados están impulsando el interés en alternativas de cera aptas para uso alimentario en envases, especialmente entre los convertidores que buscan materiales que cumplan los requisitos de contacto con alimentos. El negocio Sonneborn de HF Sinclair es un proveedor relevante de ceras microcristalinas especiales en la región. En julio de 2026, la empresa anunció planes para escindir su segmento de Lubricantes y Especialidades, incluido Sonneborn, como empresa pública independiente.
Mercado de Ceras Industriales de Europa
Europa cuenta con el entorno regulatorio más exigente para el mercado de ceras industriales. REACH, el Reglamento de la UE sobre Envases y Residuos de Envases, y las restricciones en evolución sobre sustancias fluoradas están incrementando la demanda de opciones documentadas, con bajo contenido de hidrocarburos aromáticos policíclicos (HAP), de base biológica y sintéticas. Alemania cuenta con una sólida base en aplicaciones de ceras especiales, recubrimientos para automoción, adhesivos de precisión y cosméticos de alta gama. El Reino Unido es un mercado importante para ceras especiales de cuidado personal, mientras que los países nórdicos impulsan la demanda de contenido renovable en tintas de impresión y recubrimientos para madera. Los mercados de toda Europa exigen una documentación de producto más rigurosa.
Panorama Competitivo
El mercado de cera industrial está fragmentado. Las empresas integradas como Exxon Mobil Corporation, Shell plc y CNPC se benefician del acceso a refinerías y de una menor exposición a las materias primas en comparación con los proveedores exclusivos de cera. Los proveedores especializados, incluidos Clariant, Sasol, BASF, H&R Group, Evonik y Croda International, compiten a través de experiencia en formulación, documentación regulatoria y rendimiento específico por aplicación.
La descarbonización se está convirtiendo en un factor comercial para los proveedores que atienden aplicaciones técnicamente exigentes. Sasol declaró que SASOLWAX LC100 permitió una reducción del 35% en la huella de carbono del producto de cuna a puerta para las formulaciones de adhesivos de Henkel. BASF lanzó Joncryl Wax 30 en marzo de 2025 para tintas de embalaje de alimentos y barnices de sobreimpresión, e introdujo Lamesoft OP Plus para formulaciones de cuidado personal en abril de 2025.
Los especialistas más pequeños compiten a través de alternativas que abordan las necesidades de suministro y formulación. Koster Keunen introdujo SynKos M-1063 como una cera microcristalina sintética alternativa para formulaciones cosméticas. La cera de salvado de arroz, la tecnología de nanoemulsión y la microencapsulación de cera ofrecen vías de acceso a tintas de impresión, usos agrícolas de liberación controlada, productos farmacéuticos y textiles, donde el rendimiento funcional es más importante que la escala de productos básicos. Los sistemas de calidad y la certificación de base biológica pueden influir en la selección de proveedores cuando los clientes requieren materiales documentados y consistencia de producto verificada. El mercado de cera industrial recompensa a los proveedores que combinan un suministro confiable con soporte técnico y regulatorio verificado.
Líderes de la Industria de Cera Industrial
-
Exxon Mobil Corporation
-
Sasol
-
Honeywell International Inc.
-
Shell plc
-
CNPC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ceras Industriales Empresas cubiertas en este informe
- BASF
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- CLARIANT
- CNPC
- Croda International Plc
- Dow
- Evonik Industries AG
- Exxon Mobil Corporation
- Gandhar Oil Refinery (India) Limited
- H&R GROUP
- HF Sinclair Corporation
- Honeywell International Inc.
- Koster Keunen
- Sasol
- Shell plc
Desarrollos recientes de la industria en Mercado de Ceras Industriales
- Julio de 2026: HF Sinclair Corporation anunció planes para separar su segmento de Lubricantes y Especialidades, incluido Sonneborn, uno de los mayores productores mundiales de cera microcristalina y petrolato, en una empresa pública independiente, lo que refleja un cambio en la forma en que los refinadores de petróleo valoran los activos de cera especializada en el mercado de cera industrial.
- Abril de 2025: Clariant lanzó Ceridust 1310, una mezcla de cera de salvado de arroz micronizada para aplicaciones de tintas de impresión, con un punto de fusión de 125 °C y requisitos de dosificación del 0,2-1% en sistemas de tinta. El producto amplió la cartera Licocare RBW Vita de Clariant, abordando la volatilidad en la cadena de suministro de cera de carnauba en el mercado de cera industrial debido a la cosecha estacional de Brasil y la variabilidad del rendimiento relacionada con el clima.
Alcance del Informe Global del Mercado de Cera Industrial
La cera industrial se refiere a una clase de compuestos orgánicos de base petrolífera, sintética o natural utilizados para la resistencia a la humedad, la lubricación, los recubrimientos y los procesos de fabricación. Estos materiales son valorados en diversas industrias por su capacidad de proporcionar barreras protectoras, reducir la fricción entre superficies y servir como aditivos funcionales en una amplia gama de procesos de producción, incluidos la fabricación de embalajes, cosméticos, caucho, textiles y adhesivos.
El mercado de cera industrial está segmentado por tipo, forma, aplicación y geografía. Por tipo, el mercado está segmentado en cera de base fósil, cera de parafina, cera de base biológica, cera sintética y otros. Por forma, el mercado está segmentado en cera sólida, emulsiones y líquidos, y otros. Por aplicación, el mercado está segmentado en velas, embalaje, recubrimientos y pulido, cosméticos y cuidado personal, materiales de construcción y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para la cera industrial en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cera de Base Fósil |
| Cera de Parafina |
| Cera de Base Biológica |
| Cera Sintética |
| Otros |
| Cera Sólida |
| Emulsiones y Líquidos |
| Otros |
| Velas |
| Embalaje |
| Recubrimientos y Pulido |
| Cosméticos y Cuidado Personal |
| Materiales de Construcción |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Cera de Base Fósil | |
| Cera de Parafina | ||
| Cera de Base Biológica | ||
| Cera Sintética | ||
| Otros | ||
| Por Forma | Cera Sólida | |
| Emulsiones y Líquidos | ||
| Otros | ||
| Por Aplicación | Velas | |
| Embalaje | ||
| Recubrimientos y Pulido | ||
| Cosméticos y Cuidado Personal | ||
| Materiales de Construcción | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cera Industrial?
El tamaño del mercado de cera industrial fue valorado en 10,18 mil millones de USD en 2026 y se estima que crecerá desde 10,67 mil millones de USD en 2027 hasta 13,64 mil millones de USD en 2032, a una CAGR del 5,05% durante el período de pronóstico (2027-2032).
¿Qué formato de cera está creciendo más rápido?
Se prevé que las emulsiones y líquidos crezcan a una CAGR del 5,73% hasta 2032, a medida que los sistemas a base de agua ganan uso en recubrimientos, impresión y embalaje.
¿Qué aplicación se está expandiendo más rápido?
Se proyecta que los cosméticos y el cuidado personal crezcan a una CAGR del 5,92% hasta 2032, porque las ceras respaldan el rendimiento en cosméticos de color y formulaciones para el cuidado de la piel.
¿Qué región lidera la demanda de cera industrial?
Asia-Pacífico lidera con una participación del 43,20% en 2026 y también se prevé que registre la CAGR regional más alta del 5,68% hasta 2032.