
Tamanho e Participação do Mercado de Têxteis Técnicos Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 56.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 72.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.00 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos Industriais por Mordor Intelligence
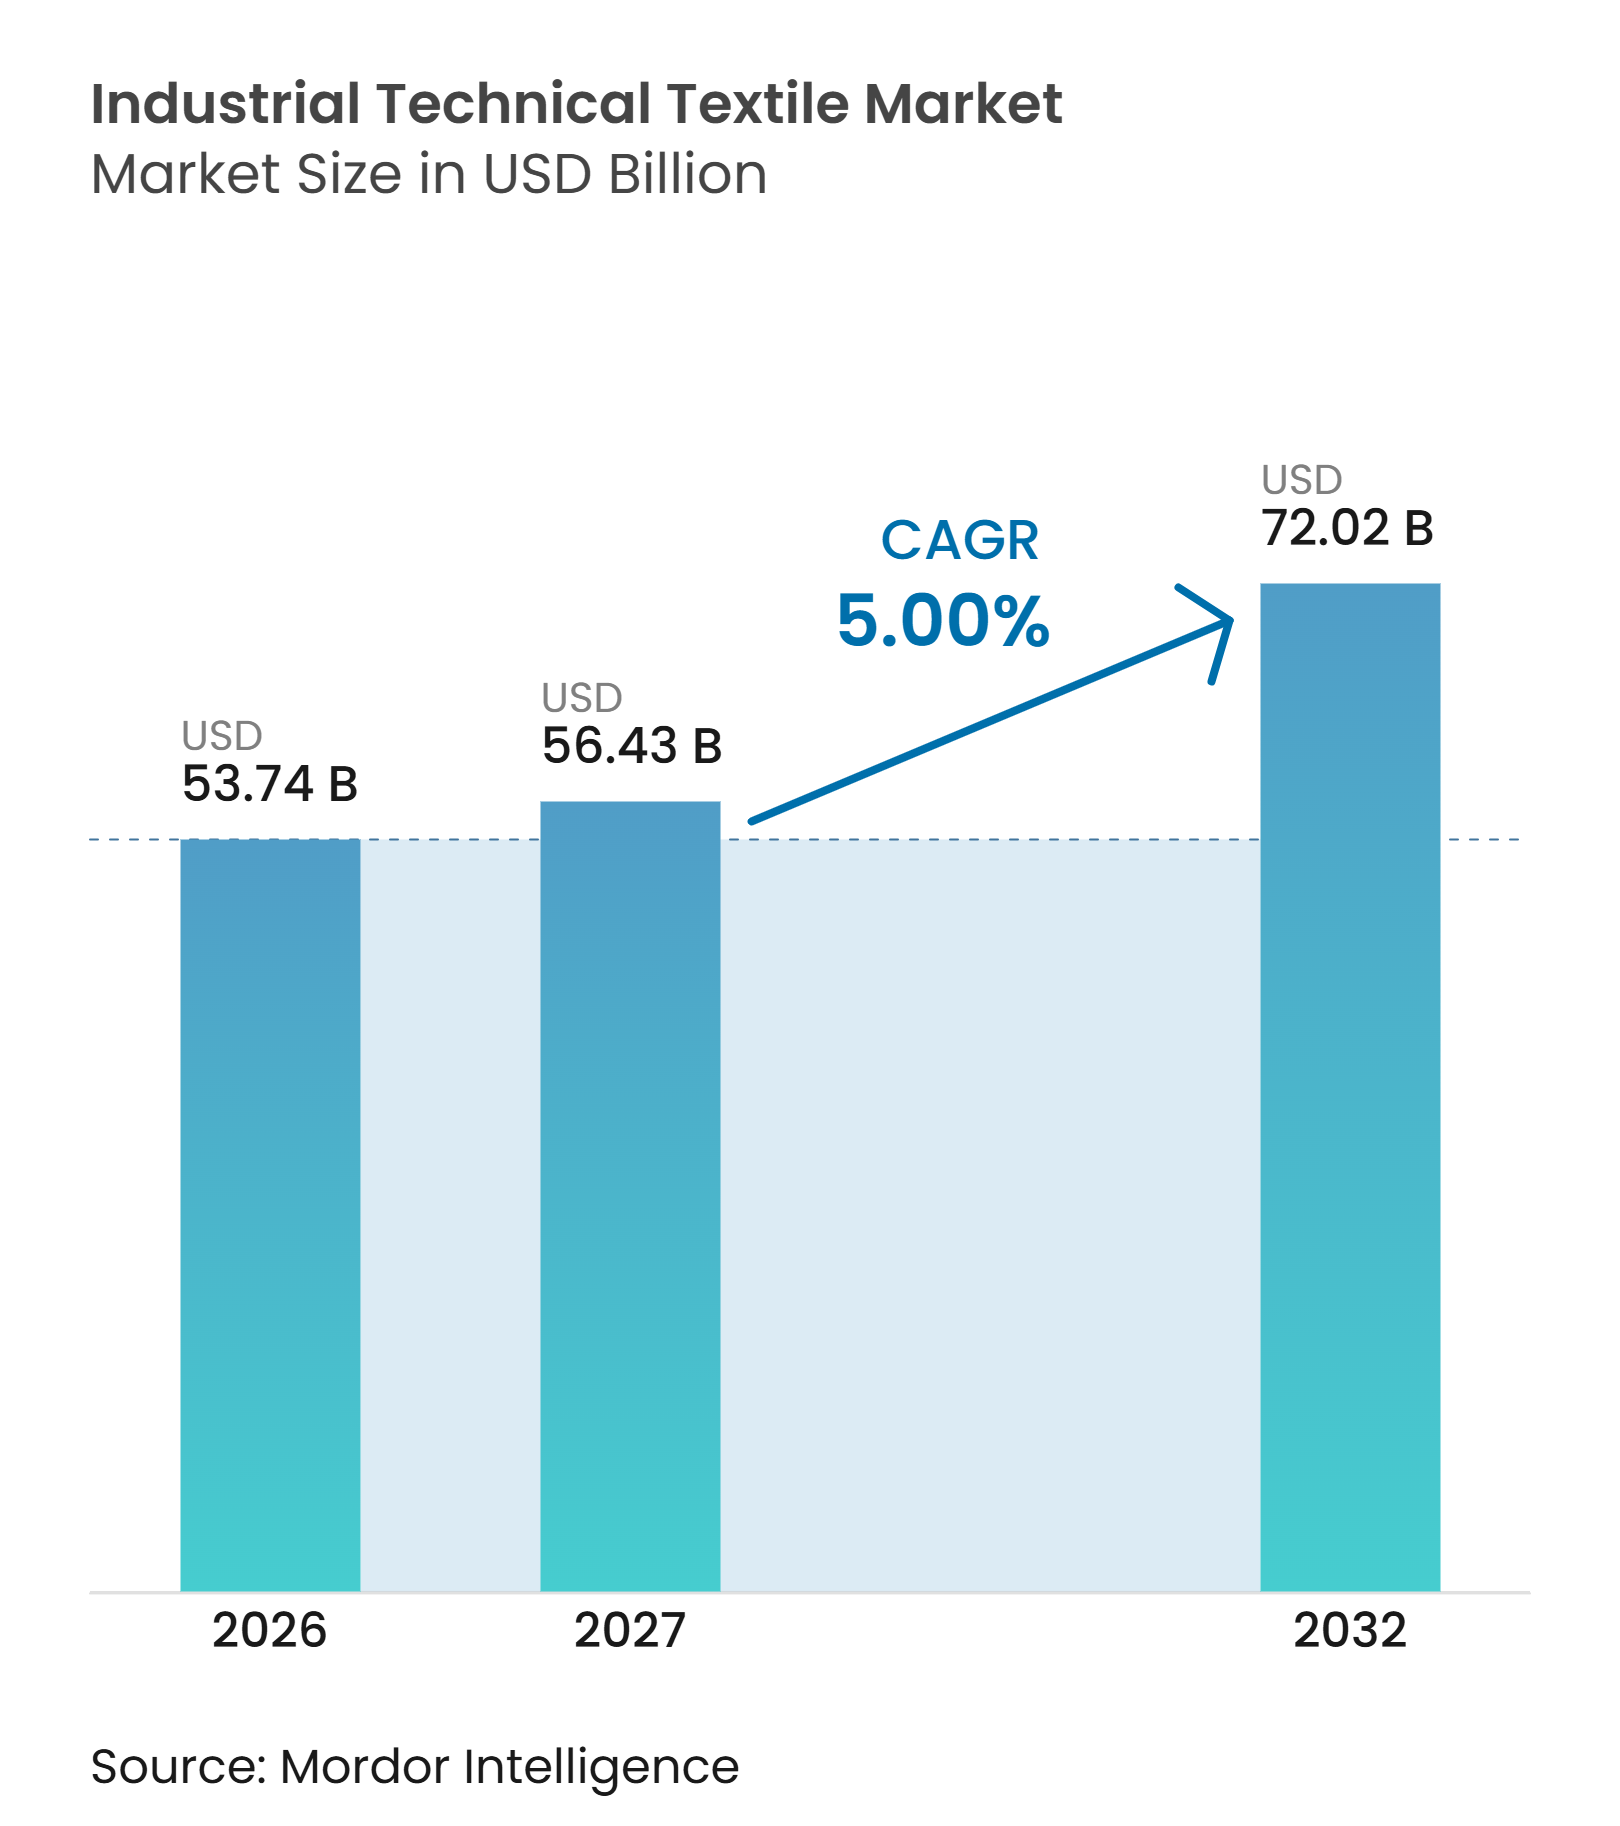
O tamanho do Mercado de Têxteis Técnicos Industriais foi avaliado em 53,74 bilhões de USD em 2026 e estima-se que cresça de 56,43 bilhões de USD em 2027 para atingir 72,02 bilhões de USD até 2032, a um CAGR de 5% durante o período de previsão (2027-2032).
O mercado de têxteis técnicos industriais é sustentado pela demanda recorrente de substituição em indústrias de processos, incluindo química, cimento, mineração, geração de energia e manufatura, onde meios de filtração, correias transportadoras, tecidos de proteção e tecidos industriais requerem substituição periódica. Regulamentações ambientais mais rígidas e a crescente ênfase no controle de emissões estão aumentando a adoção de materiais de filtração de alto desempenho, particularmente em coleta de poeira, filtração de líquidos e tratamento de efluentes industriais. Materiais de especificação mais elevada estão ganhando espaço em aplicações de compósitos, filtração, isolamento e eletrônicos, impulsionados por requisitos de maior resistência térmica, durabilidade química, resistência mecânica e eficiência operacional. Os fornecedores estão cada vez mais focados em aplicações especializadas onde requisitos rigorosos de qualificação de produtos, desempenho consistente e confiabilidade operacional têm precedência sobre o preço unitário. A crescente industrialização, adições de capacidade de manufatura e investimentos em infraestrutura na Ásia-Pacífico e no Oriente Médio estão ampliando o mercado endereçável para produtores especializados de têxteis técnicos.
Principais Conclusões do Relatório
- Por tipo de produto, os têxteis industriais de filtração e separação detinham 25,5% da participação do mercado de têxteis técnicos industriais em 2026, enquanto os têxteis industriais de reforço composto têm previsão de crescer a um CAGR de 6,8% até 2032.
- Por tipo de material, o poliéster detinha 36,5% do tamanho do mercado de têxteis técnicos industriais em 2026, enquanto outras fibras sintéticas de alto desempenho têm previsão de crescer a um CAGR de 6,3% até 2032.
- Por aplicação de uso final, maquinário industrial e manuseio de materiais detinham 22,5% da demanda em 2026, enquanto a fabricação elétrica, eletrônica e de baterias tem previsão de crescer a um CAGR de 7,2% até 2032.
-
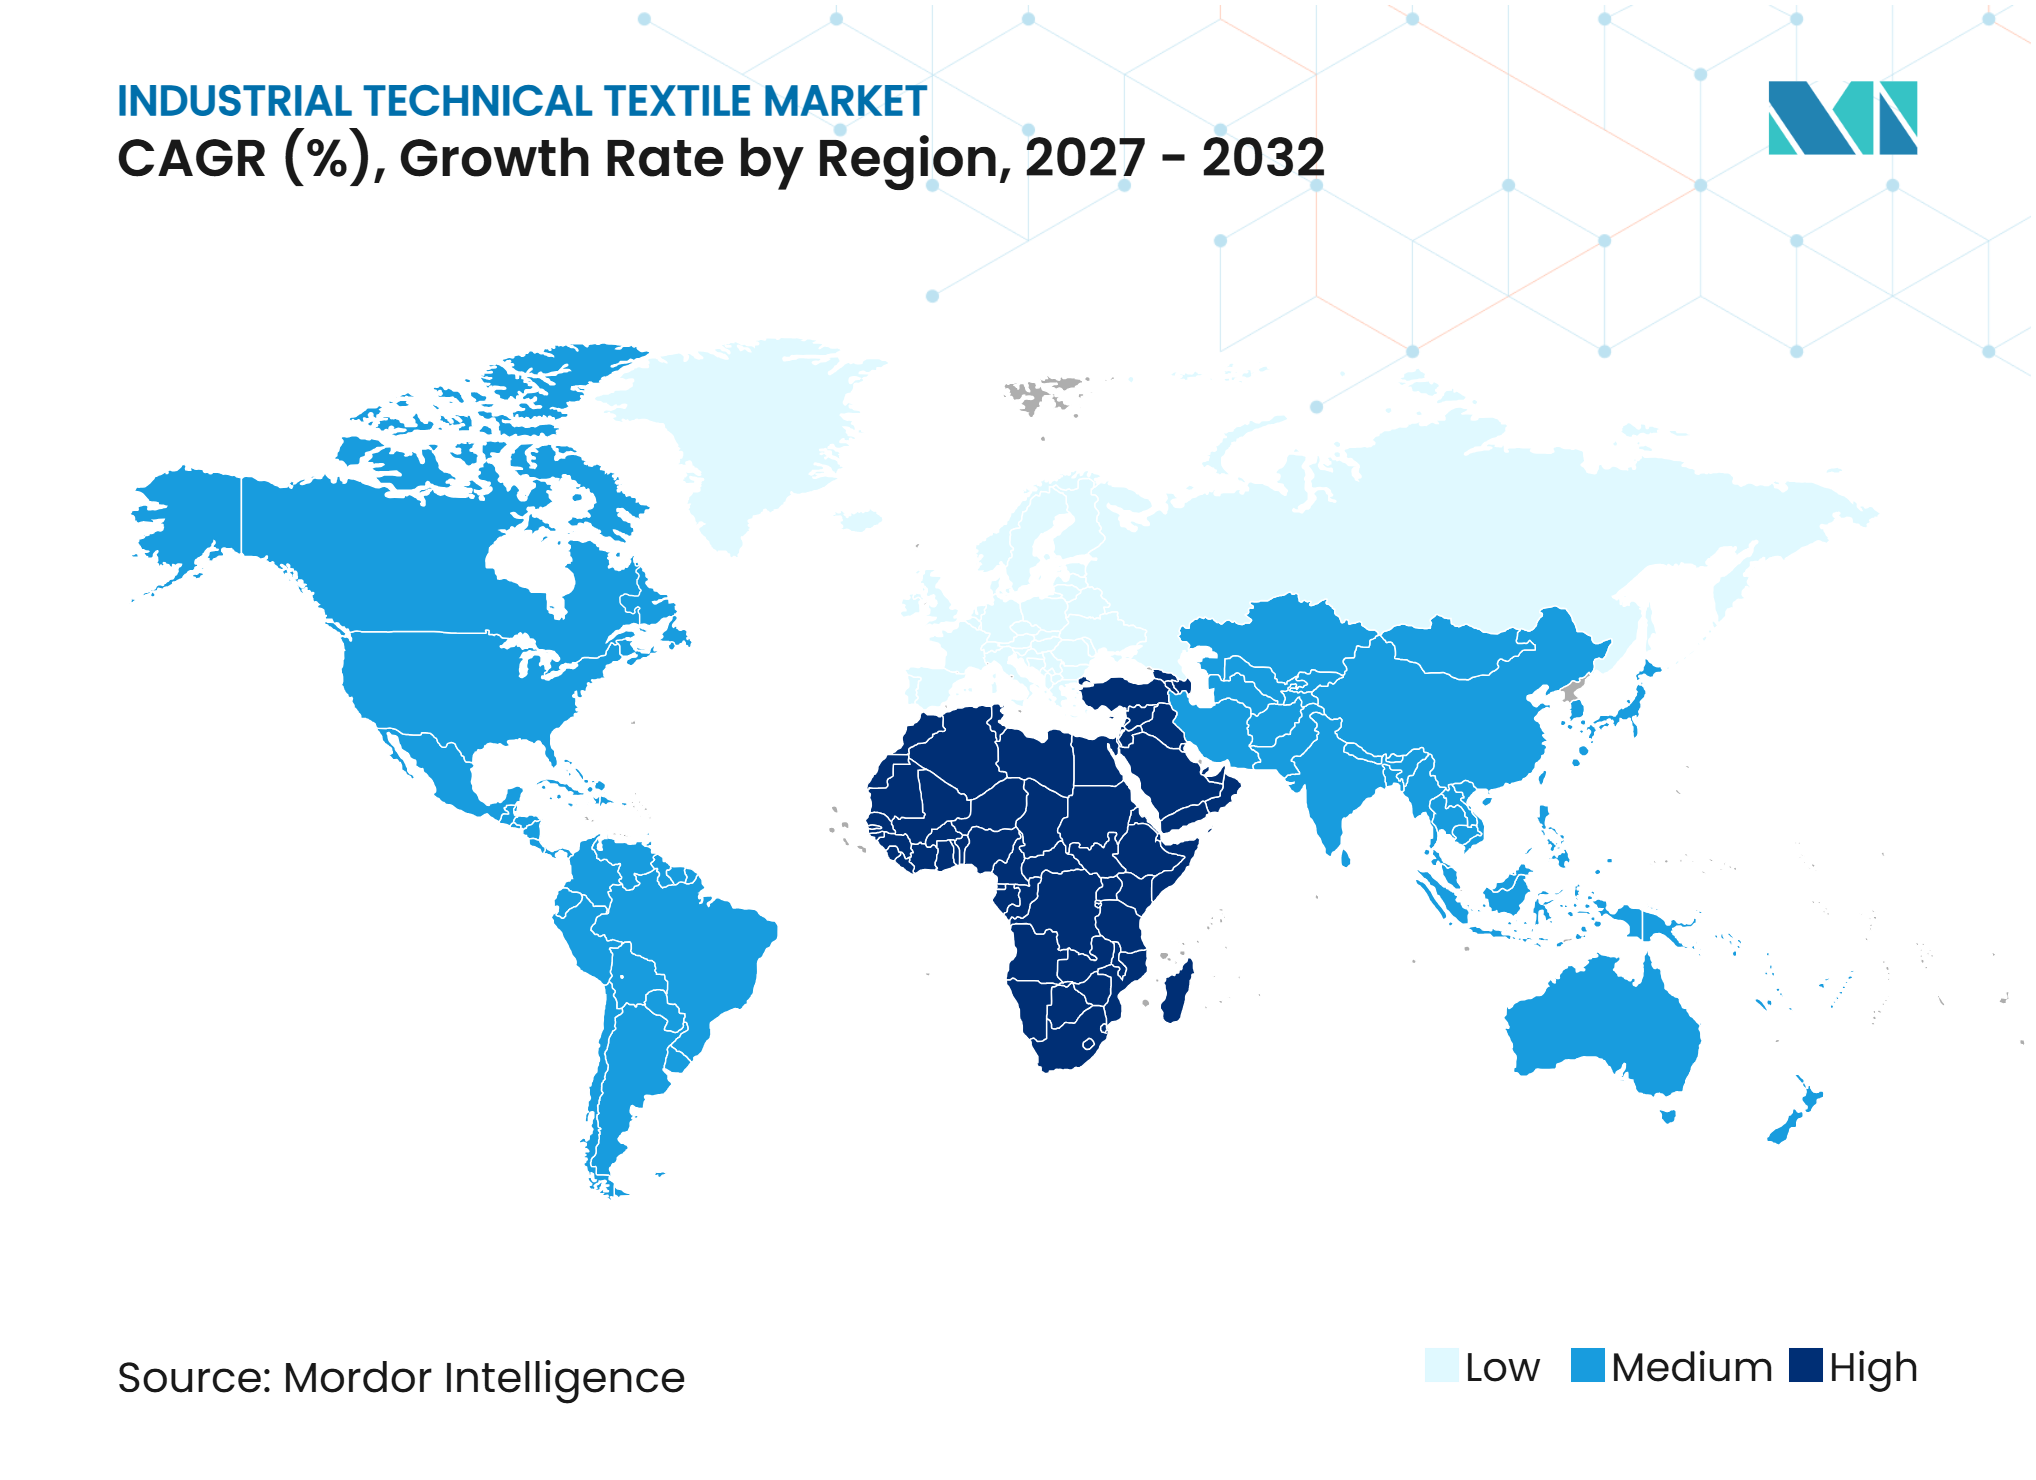
Por geografia, a Ásia-Pacífico respondeu por 49% da demanda em 2026, enquanto o Oriente Médio e África tem previsão de crescer a um CAGR de 8,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Sistemas de Automação e Manuseio Industrial de Materiais | +1.3% | Global, com maior intensidade na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Requisitos de Filtração Industrial e Melhorias na Eficiência de Processos | +1.1% | Global, mais forte na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Adoção de Têxteis de Alto Desempenho em Reforços Compostos | +0.9% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos de Fabricação de Eletrônicos e Materiais Avançados para Baterias | +0.8% | Ásia-Pacífico, com extensão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Modernização de Equipamentos Industriais e Demanda de Substituição | +0.6% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Capacidade de Produção de Papel, Embalagens e Não Tecidos | +0.4% | Ásia-Pacífico, com relevância moderada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Sistemas de Automação e Manuseio Industrial de Materiais
A automação está elevando os requisitos de desempenho para tecidos transportadores, roupagens de máquinas de papel e correias de processo. Robôs móveis autônomos, transportadores guiados por visão e linhas de formação de alta velocidade necessitam de componentes com dimensões estáveis e intervalos de manutenção mais longos. Um estudo de 2025 sobre automação de intralogística em operações têxteis e de vestuário constatou que os fluxos automatizados de materiais reduziram as ineficiências na preparação de pedidos e melhoraram a rastreabilidade dos componentes.[1] Essas mudanças operacionais aumentam o valor atribuído a tecidos capazes de sustentar velocidades mais altas e janelas de manutenção mais curtas. A Parceria Europeia para Têxteis identifica a manipulação robótica de têxteis e o manuseio automatizado em fábricas como prioridades estratégicas de desenvolvimento.[2] O mercado de têxteis técnicos industriais pode, portanto, se beneficiar quando os operadores de equipamentos migram de substituições programadas de tecidos para práticas de substituição baseadas em condição.
Requisitos de Filtração Industrial e Melhorias na Eficiência de Processos
Os controles de emissões e as necessidades de eficiência de processos estão impulsionando atualizações nos sistemas de filtração industrial. A Agência de Proteção Ambiental dos Estados Unidos afirma que filtros de tecido bem mantidos podem atingir eficiências de coleta superiores a 99%, embora o desempenho possa se deteriorar com extremos de temperatura, condensação de gases ácidos e limpeza ineficaz.[3] Isso cria demanda por meios filtrantes laminados com membrana e quimicamente resistentes. O documento de referência preliminar de 2025 da Comissão Europeia para o setor têxtil coloca o desempenho ambiental e as melhores técnicas disponíveis no centro da conformidade industrial. Na Ásia-Pacífico, a fiscalização desigual permite que meios de alta especificação e meios localmente conformes coexistam, criando pressão de preços no segmento intermediário do mercado. Fornecedores capazes de documentar a caracterização conforme a ISO 11057 e os testes de permeabilidade ao ar conforme a ISO 9237 estão melhor posicionados em ciclos de compras orientados por especificação.
Adoção de Têxteis de Alto Desempenho em Reforços Compostos
Os têxteis de reforço composto estão ganhando uso em energia, transporte e manufatura avançada, onde menor peso e desempenho estrutural são ambos necessários. Em agosto de 2025, o JBIC assinou um acordo de cofinanciamento totalizando 300 milhões de USD, incluindo até 180 milhões de USD do JBIC, para apoiar a expansão da Toray Industries nos Estados Unidos em fibra de carbono para tanques de gás de veículos com célula de combustível de hidrogênio. O BEI também concedeu um empréstimo de risco de 25 milhões de EUR (29,4 milhões de USD) à Fairmat em 2025 para a industrialização de materiais compostos reciclados. Os programas do DITF apoiados por 4,2 milhões de EUR (4,9 milhões de USD) em financiamento do FEDER estão desenvolvendo abordagens em escala industrial para aplicações de fibra de carbono e fibra de vidro recicladas. Esses investimentos apoiam o mercado de têxteis técnicos industriais ao ampliar a gama de materiais de reforço disponíveis para os fabricantes. Os tecidos de reforço reciclados podem substituir opções convencionais de menor valor em aplicações industriais selecionadas à medida que seu desempenho técnico melhora.
Requisitos de Fabricação de Eletrônicos e Materiais Avançados para Baterias
Tecidos de vidro de precisão e têxteis poliméricos especiais são insumos importantes em placas de circuito impresso, separadores de baterias e embalagens eletrônicas. A Celanese relatou que o UHMW-PE é utilizado em membranas separadoras de íons de lítio, separadores de baterias de chumbo-ácido e equipamentos de filtração de alto desempenho. O tecido de vidro para placas de circuito impresso deve atender a requisitos precisos de trama e propriedades elétricas conforme as normas IPC. Tais requisitos limitam o número de fornecedores qualificados e criam relacionamentos de longo prazo em aquisições. A Nittobo fabrica tecido de fibra de vidro e materiais especiais utilizados em eletrônicos, ilustrando a ligação entre a capacidade de fibra-têxtil e as aplicações eletrônicas. A nova capacidade de baterias na China, na Coreia do Sul e nos Estados Unidos está incentivando as equipes de compras a qualificar fornecedores adicionais de separadores e substratos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Fibras Sintéticas, Polímeros e Materiais Especiais | -1% | Global, mais aguda nos polos de manufatura da Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Altos Custos de Fabricação e Qualificação para Produtos Têxteis Engenheirados | -0.8% | Global, mais restritivo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Limitações de Desempenho em Condições Operacionais Industriais Extremas | -0.6% | Oriente Médio e África, cinturões de mineração da Ásia-Pacífico e indústria pesada da América do Norte | Médio prazo (2-4 anos) |
| Concorrência de Alternativas Metálicas, Cerâmicas e Não Têxteis | -0.4% | Global, com maior exposição em mineração e processamento químico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Fibras Sintéticas, Polímeros e Materiais Especiais
As variações nos insumos petroquímicos repercutem rapidamente nos custos de poliéster, polipropileno, poliamida e outros insumos têxteis industriais. Os preços do ácido tereftálico purificado, do paraxileno e da fibra de poliéster em flocos recuaram durante o primeiro semestre de 2025, reduzindo as margens de processamento para os produtores a montante. Esse movimento pode reduzir temporariamente os custos para os fabricantes de tecidos a jusante, mas também adiciona incerteza às decisões de contratação e gestão de estoques. Fibras especiais como PTFE, PPS e aramida apresentam padrões de custo distintos, pois sua disponibilidade depende do fornecimento de produtos químicos especiais e de bases de produtores concentradas. Contratos anuais de fornecimento podem expor os produtores têxteis quando os preços dos insumos se revertem durante um projeto. O mercado de têxteis técnicos industriais permanece vulnerável quando os contratos de longo ciclo com clientes não permitem ajustes de preços em tempo hábil.
Altos Custos de Fabricação e Qualificação para Produtos Têxteis Engenheirados
Tecidos de formação multicamadas, pré-formas compostas e conjuntos de isolamento de alta temperatura requerem equipamentos especializados de tecelagem, não tecido ou laminação. Eles também requerem processos de qualificação por parte do cliente que podem durar de 12 a 36 meses. A Albany International reportou 48 milhões de USD em despesas de pesquisa e desenvolvimento em 2025, um aumento de 4,2% em relação a 2024, para avançar em tecnologias proprietárias de tecelagem e roupagens de máquinas. Os titulares podem distribuir esses custos entre bases de clientes estabelecidas, enquanto novos fornecedores enfrentam custos mais elevados por produto qualificado. Essa estrutura de custos limita a entrada rápida em aplicações tecnicamente diferenciadas. Também pode retardar a substituição quando os clientes preferem um titular qualificado ao risco operacional de um novo material.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
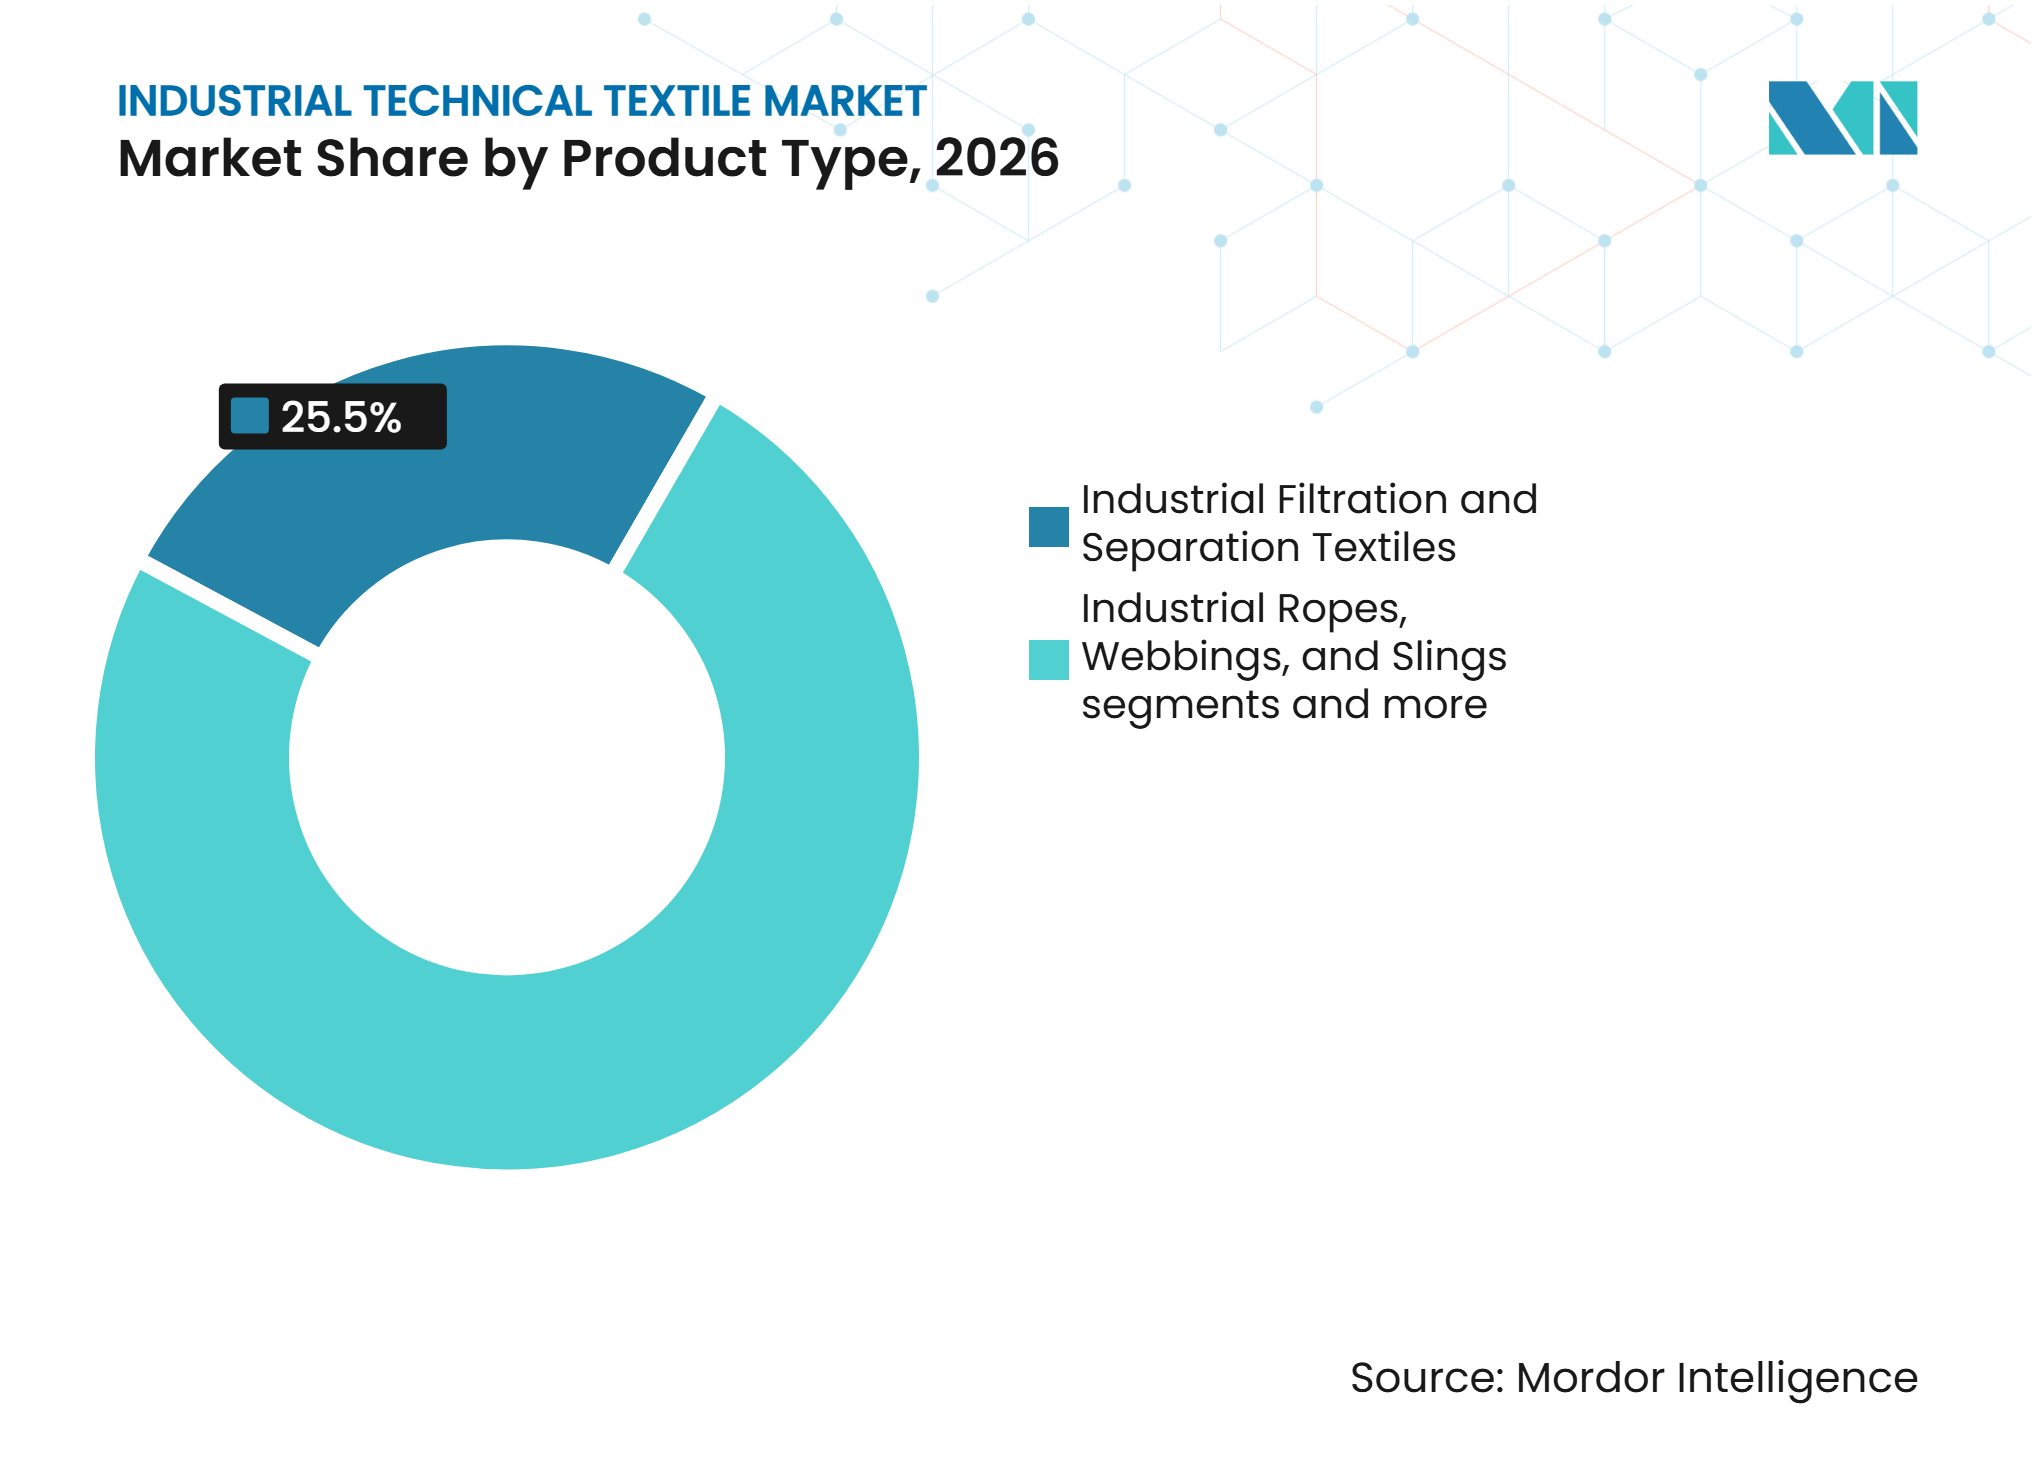
Têxteis de Filtração Ancoram a Demanda, Compósitos AceleramOs têxteis industriais de filtração e separação responderam por 25,5% do tamanho do mercado de têxteis técnicos industriais em 2026, enquanto os têxteis industriais de reforço composto têm previsão de crescer a um CAGR de 6,8% até 2032. A demanda por filtração abrange filtros de mangas para coleta de poeira, sistemas de filtração de líquidos e peneiramento industrial. Os controles regulatórios sobre emissões e efluentes sustentam a demanda recorrente de substituição desses materiais. Os requisitos de caracterização pela ISO 11057 e de permeabilidade ao ar pela ISO 9237 direcionam as aquisições para fornecedores capazes de fornecer desempenho validado. Isso cria uma barreira prática à entrada no mercado de têxteis técnicos industriais em aplicações onde o tempo de atividade da planta e a conformidade são centrais. Os reforços compostos estão avançando em energia eólica, infraestrutura de hidrogênio e aplicações de defesa. O SAERTEX Group e a Chomarat expandiram a capacidade para reforços de carbono não ondulados e unidirecionais em 2025, respondendo à demanda de fabricantes de compósitos baseados em infusão.
As roupagens de máquinas de papel e os têxteis de processo especiais formam o próximo grupo principal, sustentados pelas necessidades de substituição em fábricas de celulose e papel. O investimento em maquinário da Valmet na Finlândia em 2025 reflete a demanda contínua por capacidade de produção de feltros de prensa. Os têxteis industriais de correias, transporte e reforço flexível atendem à mineração, ao processamento de alimentos e à logística automatizada. As normas ISO 14890 e ISO 21183 fornecem requisitos relevantes para tecidos de correias transportadoras. Cordas, fitas e cingas industriais atendem a usos críticos de segurança em içamento e amarração conforme EN 1492 e ISO 2307. Os componentes têxteis elétricos e eletrônicos também estão se tornando mais importantes à medida que o tecido de vidro é utilizado em substratos avançados de placas de circuito e aplicações relacionadas a baterias. Essas diferentes aplicações tornam o setor de têxteis técnicos industriais dependente de uma combinação de conformidade regulatória, ciclos de substituição e qualificação técnica especializada.



Por Tipo de Material:
Poliéster Domina, Fibras de Alto Desempenho SuperamO poliéster respondeu por 36,5% do mercado de têxteis técnicos industriais em 2026 por combinar eficiência de custo, resistência química e versatilidade de processamento. É utilizado em tecidos transportadores, meios de filtração e roupagens de máquinas de papel. Sua extensa base de fornecimento global também suporta ampla disponibilidade para os fabricantes. Outras fibras sintéticas de alto desempenho têm previsão de crescer a um CAGR de 6,3% até 2032. Esse grupo inclui aramida, PPS, PTFE, PEEK e poliimida. Seu crescimento reflete a necessidade de desempenho em condições térmicas, químicas e elétricas exigentes. Os meios laminados com membrana de PTFE são utilizados na coleta de poeira em cimento, aço e farmacêuticos, onde a captura de partículas finas e a resistência química são necessárias. A demanda por esses materiais especiais continua moldada pelo maior custo de qualificação e matérias-primas.
As fibras de vidro estão expandindo seu papel em aplicações industriais por meio do reforço de infraestrutura e substratos de placas de circuito eletrônico. As fibras de carbono estão se tornando mais importantes no reforço composto, embora o custo mais elevado restrinja seu uso em aplicações de mercado de massa. O investimento na produção de fibra de carbono para aplicações de hidrogênio sustenta a base de fornecimento de longo prazo. A poliamida permanece importante em usos de correias e cordas devido à resistência à abrasão. O polipropileno é amplamente utilizado em filtração de líquidos e tecidos de processo em contato com alimentos. A escolha do material depende do equilíbrio necessário entre resistência, resistência química, temperatura de operação, propriedades elétricas e custo. O setor de têxteis técnicos industriais favorece cada vez mais especificaçes definidas por desempenho em detrimento da seleção genérica de fibras. Isso mantém os fornecedores de fibras especiais relevantes mesmo quando os preços das fibras commodities são voláteis.
Por Aplicação de Uso Final:
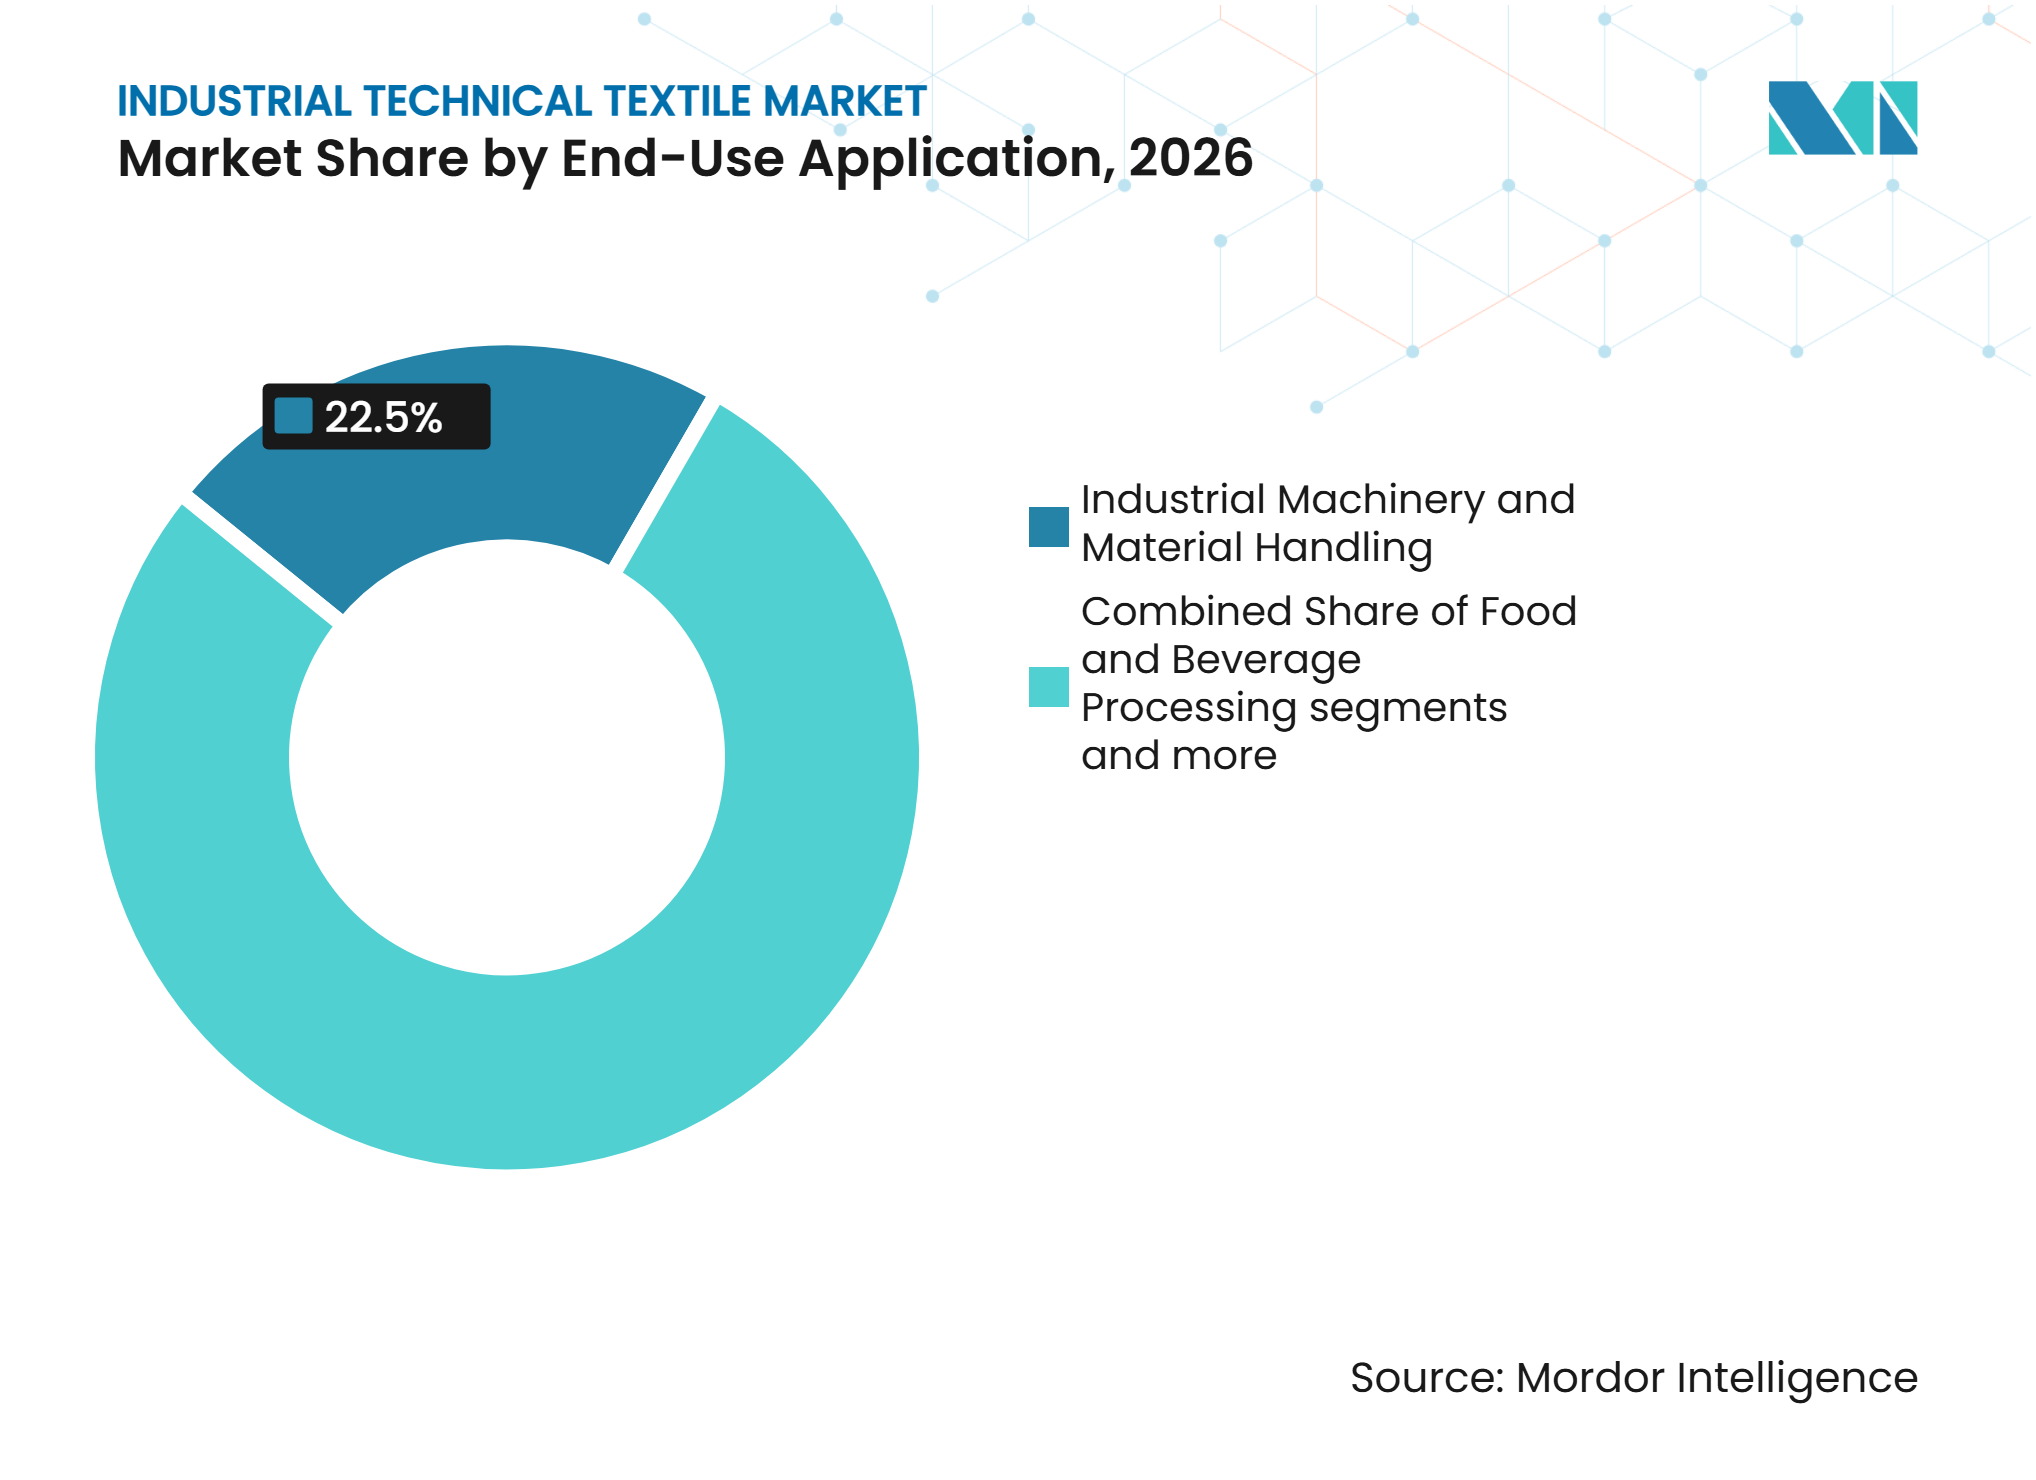
Maquinário Lidera, Eletrônicos e Baterias AvançamO maquinário industrial e o manuseio de materiais responderam por 22,5% da demanda de uso final em 2026, enquanto a fabricação elétrica, eletrônica e de baterias tem projeção de crescer a um CAGR de 7,2% até 2032. A demanda de maquinário inclui tecidos para correias transportadoras, têxteis para correias de transmissão e tecidos de processo utilizados em manufatura, embalagem e logística. Seu padrão de substituição é impulsionado pelo desgaste e permanece relativamente estável quando as vendas de equipamentos originais enfraquecem. As aplicações de eletrônicos e baterias dependem de tecidos de vidro de precisão e substratos separadores. A Celanese identifica o UHMW-PE como material primário em membranas separadoras de íons de lítio e separadores de baterias de chumbo-ácido. A qualificação, e não apenas o preço, determina o acesso dos fornecedores nessas aplicações. Isso sustenta o posicionamento premium para produtores que atendem às especificações elétricas e dimensionais exigidas.
A fabricação de celulose, papel e não tecidos permanece um segmento de uso final significativo para o mercado de têxteis técnicos industriais. O desenvolvimento de capacidade de tissue na América do Norte sustenta a demanda por roupagens de máquinas de papel e tecidos de processo relacionados. O contrato de fornecimento de máquinas de tissue da Valmet em 2025 para a Irving Consumer Products ilustra esse ciclo contínuo de investimento. A fabricação química e farmacêutica requer materiais de filtração e processo capazes de suportar condições operacionais controladas. O processamento de alimentos e bebidas depende de tecidos utilizados em filtração, transporte e processos em contato com alimentos. A mineração, metais, cimento e processamento mineral criam demanda estável por produtos duráveis de correias e filtração. As aplicações de energia estão adicionando demanda por reforços compostos e insumos de têxteis técnicos em sistemas relacionados ao hidrogênio. O setor de têxteis técnicos industriais, portanto, atende tanto a mercados maduros de substituição quanto a aplicações mais recentes orientadas por especificação.

Análise Geográfica
Ásia-Pacífico: O Centro da Demanda e Produção de Têxteis Técnicos Industriais
A Ásia-Pacífico detinha 49% do tamanho do mercado de têxteis técnicos industriais em 2026. A China ancora a região por meio de sua grande base de produção de fibras químicas e ampla capacidade de manufatura. As estatísticas de remessas da ITMF relataram que a China absorveu mais de 90% das entregas globais de fusos de texturização de filamentos de poliéster em 2025. A Índia está fortalecendo seu papel por meio de apoio político ao investimento em têxteis técnicos. Em outubro de 2025, o Ministério dos Têxteis reduziu o limite mínimo de investimento no âmbito do Programa PLI para têxteis técnicos de INR 300 crore (33,4 milhões de USD) para INR 150 crore (16,7 milhões de USD) para a Parte 1, com vigência a partir de agosto de 2025. A revisão tem como objetivo reduzir as barreiras ao investimento e apoiar adições de capacidade. A Coreia do Sul e Taiwan contribuem com tecidos de vidro especializados e substratos têxteis eletrônicos, fortalecendo a posição da região em aplicações eletrônicas de maior valor.
Europa: Especialização em Tecnologia de Precisão e Sustentabilidade
A Europa compete por meio de roupagens de máquinas de papel de alta especificação, tecidos de reforço composto, meios de filtração industrial e têxteis de alta temperatura. A Alemanha permanece um grande centro para o desenvolvimento de têxteis técnicos e produção especializada. A Sandler investiu mais de 30 milhões de EUR (353,9 milhões de USD) em sua instalação em Schwarzenbach an der Saale em 2025, automatizou o fluxo de materiais e adicionou uma linha de manufatura. Em julho de 2025, a Sandler também adquiriu uma participação de 24,9% na Phoenix Non-Woven para fortalecer o acesso a materiais de via úmida para usos em baterias, células de combustível e construção. A ASGLAWO combinou suas capacidades em compósitos e têxteis técnicos em agosto de 2025 para focar em aplicações de saúde, mobilidade, construção e têxteis de proteção. Na França, o financiamento do BEI para a Fairmat apoia a capacidade de reciclagem de fibra de carbono e materiais compostos circulares. Essas iniciativas favorecem fornecedores regionais com capacidade em ciência de materiais, sistemas de conformidade estabelecidos e relacionamentos especializados com clientes.
Outras Regiões: Demanda de Substituição e Nichos Ligados a Recursos
O Oriente Médio e África tem previsão de crescer a um CAGR de 8,7% até 2032, a taxa geográfica mais rápida no mercado de têxteis técnicos industriais. O Oriente Médio está desenvolvendo capacidades em compósitos conectadas à diversificação da infraestrutura energética. A América do Norte tem uma posição significativa por meio de sua base de celulose, papel, não tecidos, filtração, correias e roupagens de máquinas. O mercado de têxteis técnicos industriais na América do Norte se beneficia de uma grande base industrial instalada que sustenta a demanda de substituição mesmo quando o investimento em novos equipamentos muda. A linha de produção de tissue planejada pela Valmet para a Geórgia adiciona demanda futura por roupagens de máquinas de papel. A América do Sul oferece demanda em têxteis de filtração e processo ligados a operações de mineração e celulose. A Argentina e o Chile oferecem potencial de nicho em materiais de transporte e filtração ligados à mineração de lítio e cobre. Nesses mercados, a principal oportunidade reside em serviço técnico, suporte local de qualificação e produtos capazes de operar de forma confiável em ambientes industriais exigentes. O mercado de têxteis técnicos industriais pode se expandir além dos centros de produção estabelecidos quando fornecedores especializados correspondem às necessidades de processo locais com produtos validados.
Cenário Competitivo
Concentração do Mercado
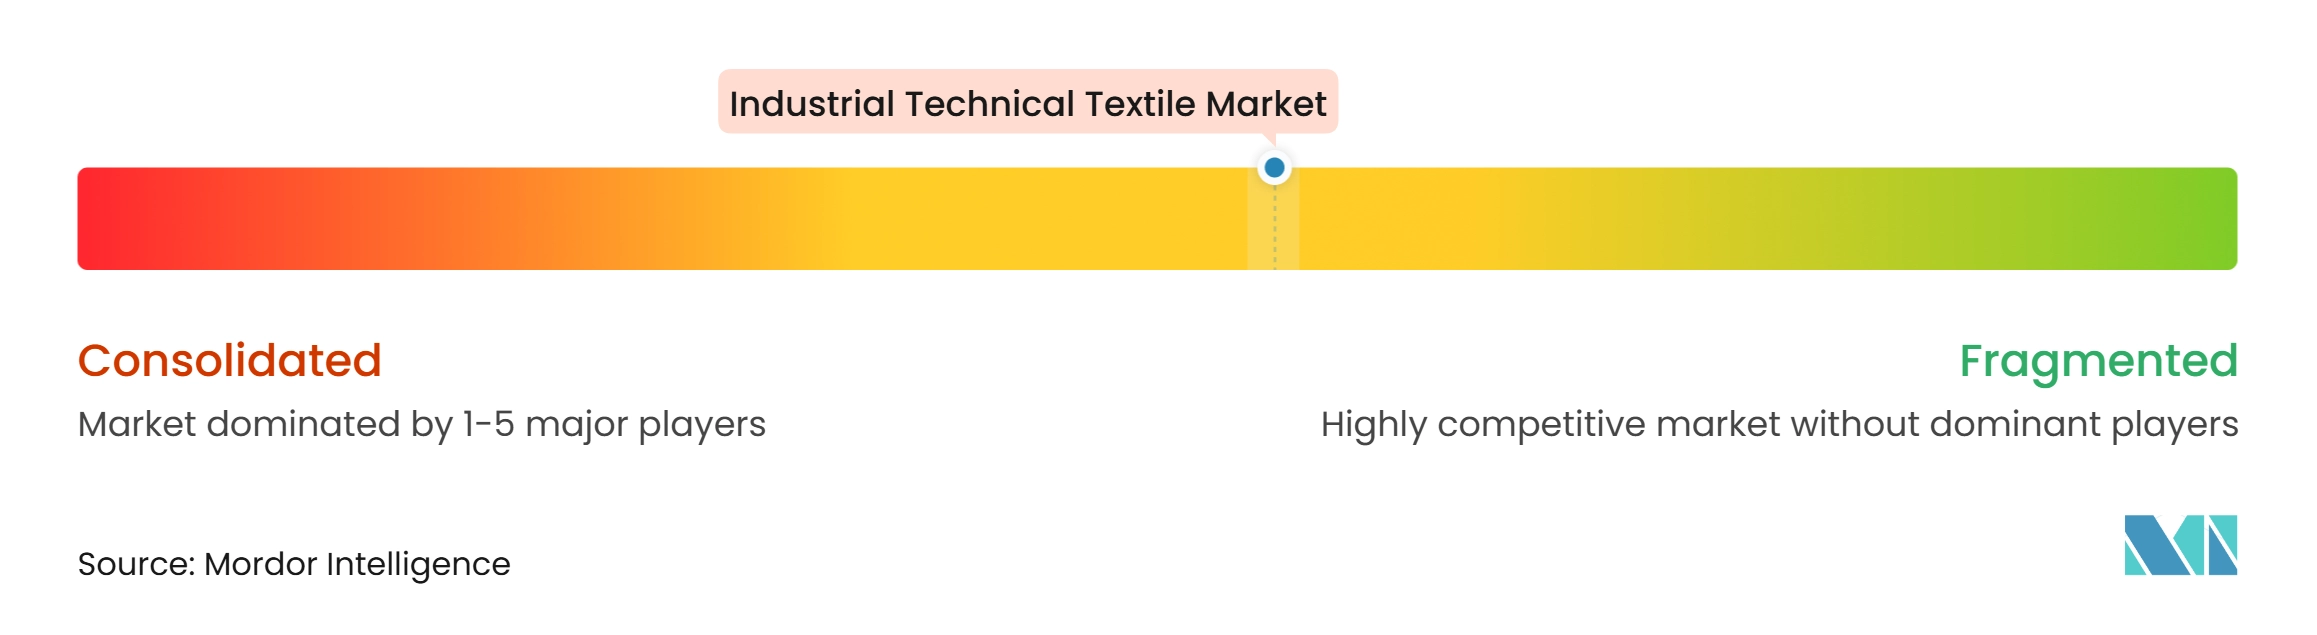
O mercado de têxteis técnicos industriais apresenta um nível médio de concentração de mercado. Albany International, Valmet, Voith, Freudenberg e W. L. Gore & Associates estabeleceram posições em roupagens de máquinas de papel e têxteis de processo por meio de tecnologias proprietárias e relacionamentos de longo prazo com clientes. A Albany relatou que detinha aproximadamente 30% da participação global em roupagens de máquinas de papel e investiu 48 milhões de USD em pesquisa e desenvolvimento durante 2025. A GKD Gebr. Kufferath é especializada em malhas de precisão, a SAERTEX em reforços compostos multiaxiais e o BWF Group em filtração industrial. Esse foco em aplicações ajuda os fornecedores a defender a diferenciação técnica e a retenção de clientes. A atividade de normas no âmbito do ISO TC38 e dos comitês IEC relevantes também apoia o desenvolvimento contínuo de designs têxteis condutores, antiestáticos e termicamente estáveis.
O reforço composto e a reciclagem de fibras estão atraindo novos concorrentes. Os fornecedores de fibras recicladas estão oferecendo alternativas às fibras virgens de alto desempenho em aplicações selecionadas. A expansão da Fairmat apoiada pelo BEI ilustra o crescente suporte institucional para materiais compostos circulares. A Chomarat comissionou uma linha de reforço de fibra de carbono unidirecional de 2 milhões de EUR (2,4 milhões de USD) em 2025 para materiais com melhor permeabilidade de infusão e estabilidade de camadas. Isso aumenta a pressão competitiva na fabricação de compósitos baseados em infusão. Os sistemas de monitoramento digital e substituição preditiva são outra rota de diferenciação para fornecedores de tecidos industriais de serviço estendido. Essas ofertas podem aumentar o valor do serviço técnico e tornar a troca mais difícil para os clientes.
A certificação e a qualificação por parte do cliente permanecem importantes salvaguardas competitivas. Os requisitos da ISO 14890 para correias transportadoras e os requisitos da ISO 11057 para caracterização de meios filtrantes podem favorecer fornecedores com registros estabelecidos de testes e conformidade. Em fevereiro de 2025, a Albany anunciou que consolidaria a produção de tecidos engenheirados na Itália, transferindo a atividade de Ballo para Merone. Essa mudança mostra como as empresas estabelecidas estão alinhando a capacidade com a demanda regional. Em agosto de 2025, o financiamento apoiado pelo JBIC sustentou a expansão da Toray nos Estados Unidos em fibra de carbono para aplicações de armazenamento de hidrogênio. Em julho de 2025, o investimento da Sandler na Phoenix Non Woven ampliou sua posição em materiais de via úmida para baterias e células de combustível. Os resultados competitivos continuarão a depender de desempenho validado, fornecimento confiável e investimento direcionado em aplicações especializadas.
Líderes do Setor de Têxteis Técnicos Industriais
-
Sefar AG
-
GKD - Gebr. Kufferath AG
-
Albany International Corp.
-
ANDRITZ AG
-
Valmet Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos Industriais Empresas cobertas neste relatório
- Sefar AG
- GKD - Gebr. Kufferath AG
- Albany International Corp.
- ANDRITZ AG
- Valmet Oyj
- Voith GmbH & Co. KGaA
- AstenJohnson
- BWF Group
- W. L. Gore & Associates Inc.
- Ahlstrom
- Freudenberg Group
- Hollingsworth & Vose
- Donaldson Company Inc.
- Forbo Holding AG (Movement Systems)
- Habasit AG
- AMMEGA Group
- Continental AG (ContiTech)
- Michelin Group (Fenner)
- SAERTEX Group
- Chomarat Group
- Nitto Boseki Co. Ltd. (Nittobo)
- Teufelberger Holding AG
- Samson Rope Technologies Inc.
- Marlow Ropes Ltd.
- SpanSet Group
- Lift-All Company Inc.
- Newtex Industries Inc.
- Mid-Mountain Materials Inc.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos Industriais
- Fevereiro de 2026: A Nonwovenn investiu na atualização de sua linha de impregnação e na introdução de uma segunda linha de produção para dobrar a capacidade de produção, fortalecendo suas capacidades em filtração industrial, filtração de carvão ativado, filtração coalescente e têxteis acústicos.
- Fevereiro de 2026: O Ministério dos Têxteis aprovou 16 projetos de pesquisa no âmbito da Missão Nacional de Têxteis Técnicos, abrangendo fibras de alto desempenho, têxteis inteligentes, materiais de proteção, maquinário têxtil e compósitos avançados.
- Outubro de 2025: O Ministério dos Têxteis da Índia revisou o Programa PLI para têxteis técnicos, reduzindo os limites mínimos de investimento na Parte 1 de INR 300 crore (33,4 milhões de USD) para INR 150 crore (16,7 milhões de USD) e na Parte 2 de INR 100 crore (11,1 milhões de USD) para INR 50 crore (5,6 milhões de USD), com vigência a partir de agosto de 2025, e reduzindo o critério de qualificação de faturamento incremental de 25% para 10% a partir do exercício fiscal 2025-26, para reduzir as barreiras financeiras e acelerar as adições de capacidade de têxteis técnicos no país.
- Outubro de 2025: A Freudenberg Performance Materials Apparel expandiu sua instalação em Chennai, Índia, em 20.000 pés quadrados com novas linhas de entretela de algodão e poliéster, reduzindo os prazos de entrega de 6 a 8 semanas para importações da China para 1 a 2 semanas e visando o crescente mercado intermediário de têxteis técnicos indiano.
Escopo do Relatório Global do Mercado de Têxteis Técnicos Industriais
O Relatório do Mercado de Têxteis Técnicos Industriais é segmentado por Tipo de Produto (Têxteis Industriais de Filtração e Separação e mais), por Tipo de Material (Poliéster, Poliamida e mais), por Aplicação de Uso Final (Fabricação de Celulose, Papel e Não Tecidos, Fabricação Química e Farmacêutica e mais) e por Geografia (América do Norte, Europa e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis Industriais de Filtração e Separação | Têxteis Industriais de Filtração de Gases e Poeira |
| Têxteis Industriais de Filtração de Líquidos | |
| Tecidos Industriais de Peneiramento e Classificação | |
| Roupagens de Máquinas de Papel e Têxteis de Processo Especiais | Tecidos de Formação de Máquinas de Papel |
| Feltros e Tecidos de Prensa de Máquinas de Papel | |
| Tecidos de Secagem de Máquinas de Papel | |
| Têxteis para Correias de Prensa de Sapata de Máquinas de Papel | |
| Tecidos de Processo Especiais e de Produção de Não Tecidos | |
| Tecidos de Processamento e Acabamento Têxtil | |
| Têxteis Industriais de Correias, Transporte e Reforço Flexível | Tecidos e Reforços para Correias Transportadoras Têxteis |
| Têxteis Industriais para Correias de Transmissão de Força e Acionamento | |
| Reforços Têxteis para Mangueiras Industriais e Dutos Flexíveis | |
| Tecidos para Transporte Pneumático e Fluidização | |
| Cordas, Fitas e Cingas Industriais | Cordas e Cordoalhas de Fibra Industrial |
| Fitas Têxteis Industriais | |
| Cingas de Içamento Têxteis | |
| Têxteis Industriais de Reforço Composto | Tecidos de Reforço Industrial Tecidos |
| Tecidos de Reforço Multiaxiais e Não Ondulados | |
| Outros Reforços Têxteis Compostos Engenheirados | |
| Têxteis Industriais Térmicos, de Isolamento e de Vedação | Tecidos Industriais de Alta Temperatura |
| Outros (Têxtil de Isolamento Térmico, Tecidos para Juntas de Expansão e Barreiras Flexíveis, etc.) | |
| Componentes Têxteis Industriais Elétricos e Eletrônicos | |
| Têxteis Industriais para Processamento de Superfícies, Impressão e Limpeza |
| Poliéster |
| Poliamida |
| Polipropileno |
| Polietileno e Poliolefinas de Alto Desempenho |
| Fibras de Vidro |
| Fibras de Carbono |
| Outras Fibras Sintéticas de Alto Desempenho (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) |
| Outros Materiais (Outras Fibras Inorgânicas e Minerais, Fibras Celulósicas Naturais e Regeneradas) |
| Fabricação de Celulose, Papel e Não Tecidos |
| Fabricação Química e Farmacêutica |
| Processamento de Alimentos e Bebidas |
| Mineração, Metais, Cimento e Processamento Mineral |
| Maquinário Industrial e Manuseio de Materiais |
| Fabricação Elétrica, Eletrônica e de Baterias |
| Energia, Geração de Energia e Serviços Públicos |
| Fabricação Têxtil e Impressão Industrial |
| Outros Setores Industriais de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Polônia | |
| Suíça | |
| Áustria | |
| Finlândia | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
| Por Tipo de Produto | Têxteis Industriais de Filtração e Separação | Têxteis Industriais de Filtração de Gases e Poeira |
| Têxteis Industriais de Filtração de Líquidos | ||
| Tecidos Industriais de Peneiramento e Classificação | ||
| Roupagens de Máquinas de Papel e Têxteis de Processo Especiais | Tecidos de Formação de Máquinas de Papel | |
| Feltros e Tecidos de Prensa de Máquinas de Papel | ||
| Tecidos de Secagem de Máquinas de Papel | ||
| Têxteis para Correias de Prensa de Sapata de Máquinas de Papel | ||
| Tecidos de Processo Especiais e de Produção de Não Tecidos | ||
| Tecidos de Processamento e Acabamento Têxtil | ||
| Têxteis Industriais de Correias, Transporte e Reforço Flexível | Tecidos e Reforços para Correias Transportadoras Têxteis | |
| Têxteis Industriais para Correias de Transmissão de Força e Acionamento | ||
| Reforços Têxteis para Mangueiras Industriais e Dutos Flexíveis | ||
| Tecidos para Transporte Pneumático e Fluidização | ||
| Cordas, Fitas e Cingas Industriais | Cordas e Cordoalhas de Fibra Industrial | |
| Fitas Têxteis Industriais | ||
| Cingas de Içamento Têxteis | ||
| Têxteis Industriais de Reforço Composto | Tecidos de Reforço Industrial Tecidos | |
| Tecidos de Reforço Multiaxiais e Não Ondulados | ||
| Outros Reforços Têxteis Compostos Engenheirados | ||
| Têxteis Industriais Térmicos, de Isolamento e de Vedação | Tecidos Industriais de Alta Temperatura | |
| Outros (Têxtil de Isolamento Térmico, Tecidos para Juntas de Expansão e Barreiras Flexíveis, etc.) | ||
| Componentes Têxteis Industriais Elétricos e Eletrônicos | ||
| Têxteis Industriais para Processamento de Superfícies, Impressão e Limpeza | ||
| Por Tipo de Material | Poliéster | |
| Poliamida | ||
| Polipropileno | ||
| Polietileno e Poliolefinas de Alto Desempenho | ||
| Fibras de Vidro | ||
| Fibras de Carbono | ||
| Outras Fibras Sintéticas de Alto Desempenho (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) | ||
| Outros Materiais (Outras Fibras Inorgânicas e Minerais, Fibras Celulósicas Naturais e Regeneradas) | ||
| Por Aplicação de Uso Final | Fabricação de Celulose, Papel e Não Tecidos | |
| Fabricação Química e Farmacêutica | ||
| Processamento de Alimentos e Bebidas | ||
| Mineração, Metais, Cimento e Processamento Mineral | ||
| Maquinário Industrial e Manuseio de Materiais | ||
| Fabricação Elétrica, Eletrônica e de Baterias | ||
| Energia, Geração de Energia e Serviços Públicos | ||
| Fabricação Têxtil e Impressão Industrial | ||
| Outros Setores Industriais de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Polônia | ||
| Suíça | ||
| Áustria | ||
| Finlândia | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de têxteis técnicos industriais até 2032?
O mercado de têxteis técnicos industriais tem projeção de atingir 72,02 bilhões de USD até 2032, a partir de 53,74 bilhões de USD em 2026, a um CAGR de 5% de 2027 a 2032.
Qual categoria de produto lidera a demanda de têxteis técnicos industriais?
Os têxteis industriais de filtração e separação lideraram com 25,5% do valor em 2026, sustentados pelos controles de emissões industriais e pelas necessidades recorrentes de substituição.
Qual segmento de material está crescendo mais rapidamente nos têxteis técnicos industriais?
Outras fibras sintéticas de alto desempenho, incluindo aramida, PPS, PTFE, PEEK e poliimida, têm previsão de crescer a um CAGR de 6,3% até 2032.
Por que as aplicações de eletrônicos e baterias são importantes para os têxteis técnicos?
A fabricação elétrica, eletrônica e de baterias tem projeção de crescer a um CAGR de 7,2% até 2032 porque tecidos de vidro qualificados e substratos separadores são necessários em aplicações eletrônicas e de armazenamento de energia.
Qual região tem a posição mais forte em têxteis técnicos industriais?
A Ásia-Pacífico detinha 49% da demanda em 2026, enquanto o Oriente Médio e África tem previsão de crescer mais rapidamente a um CAGR de 8,7% até 2032.
O que limita a adoção de produtos de têxteis técnicos industriais?
A volatilidade dos preços dos insumos, os altos custos de qualificação, as condições operacionais extremas e a concorrência de alternativas metálicas ou cerâmicas podem limitar a adoção.