
Taille et part du marché des textiles techniques industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 56.43 Milliards de dollars |
| Taille du Marché (2032) | 72.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.00 % |
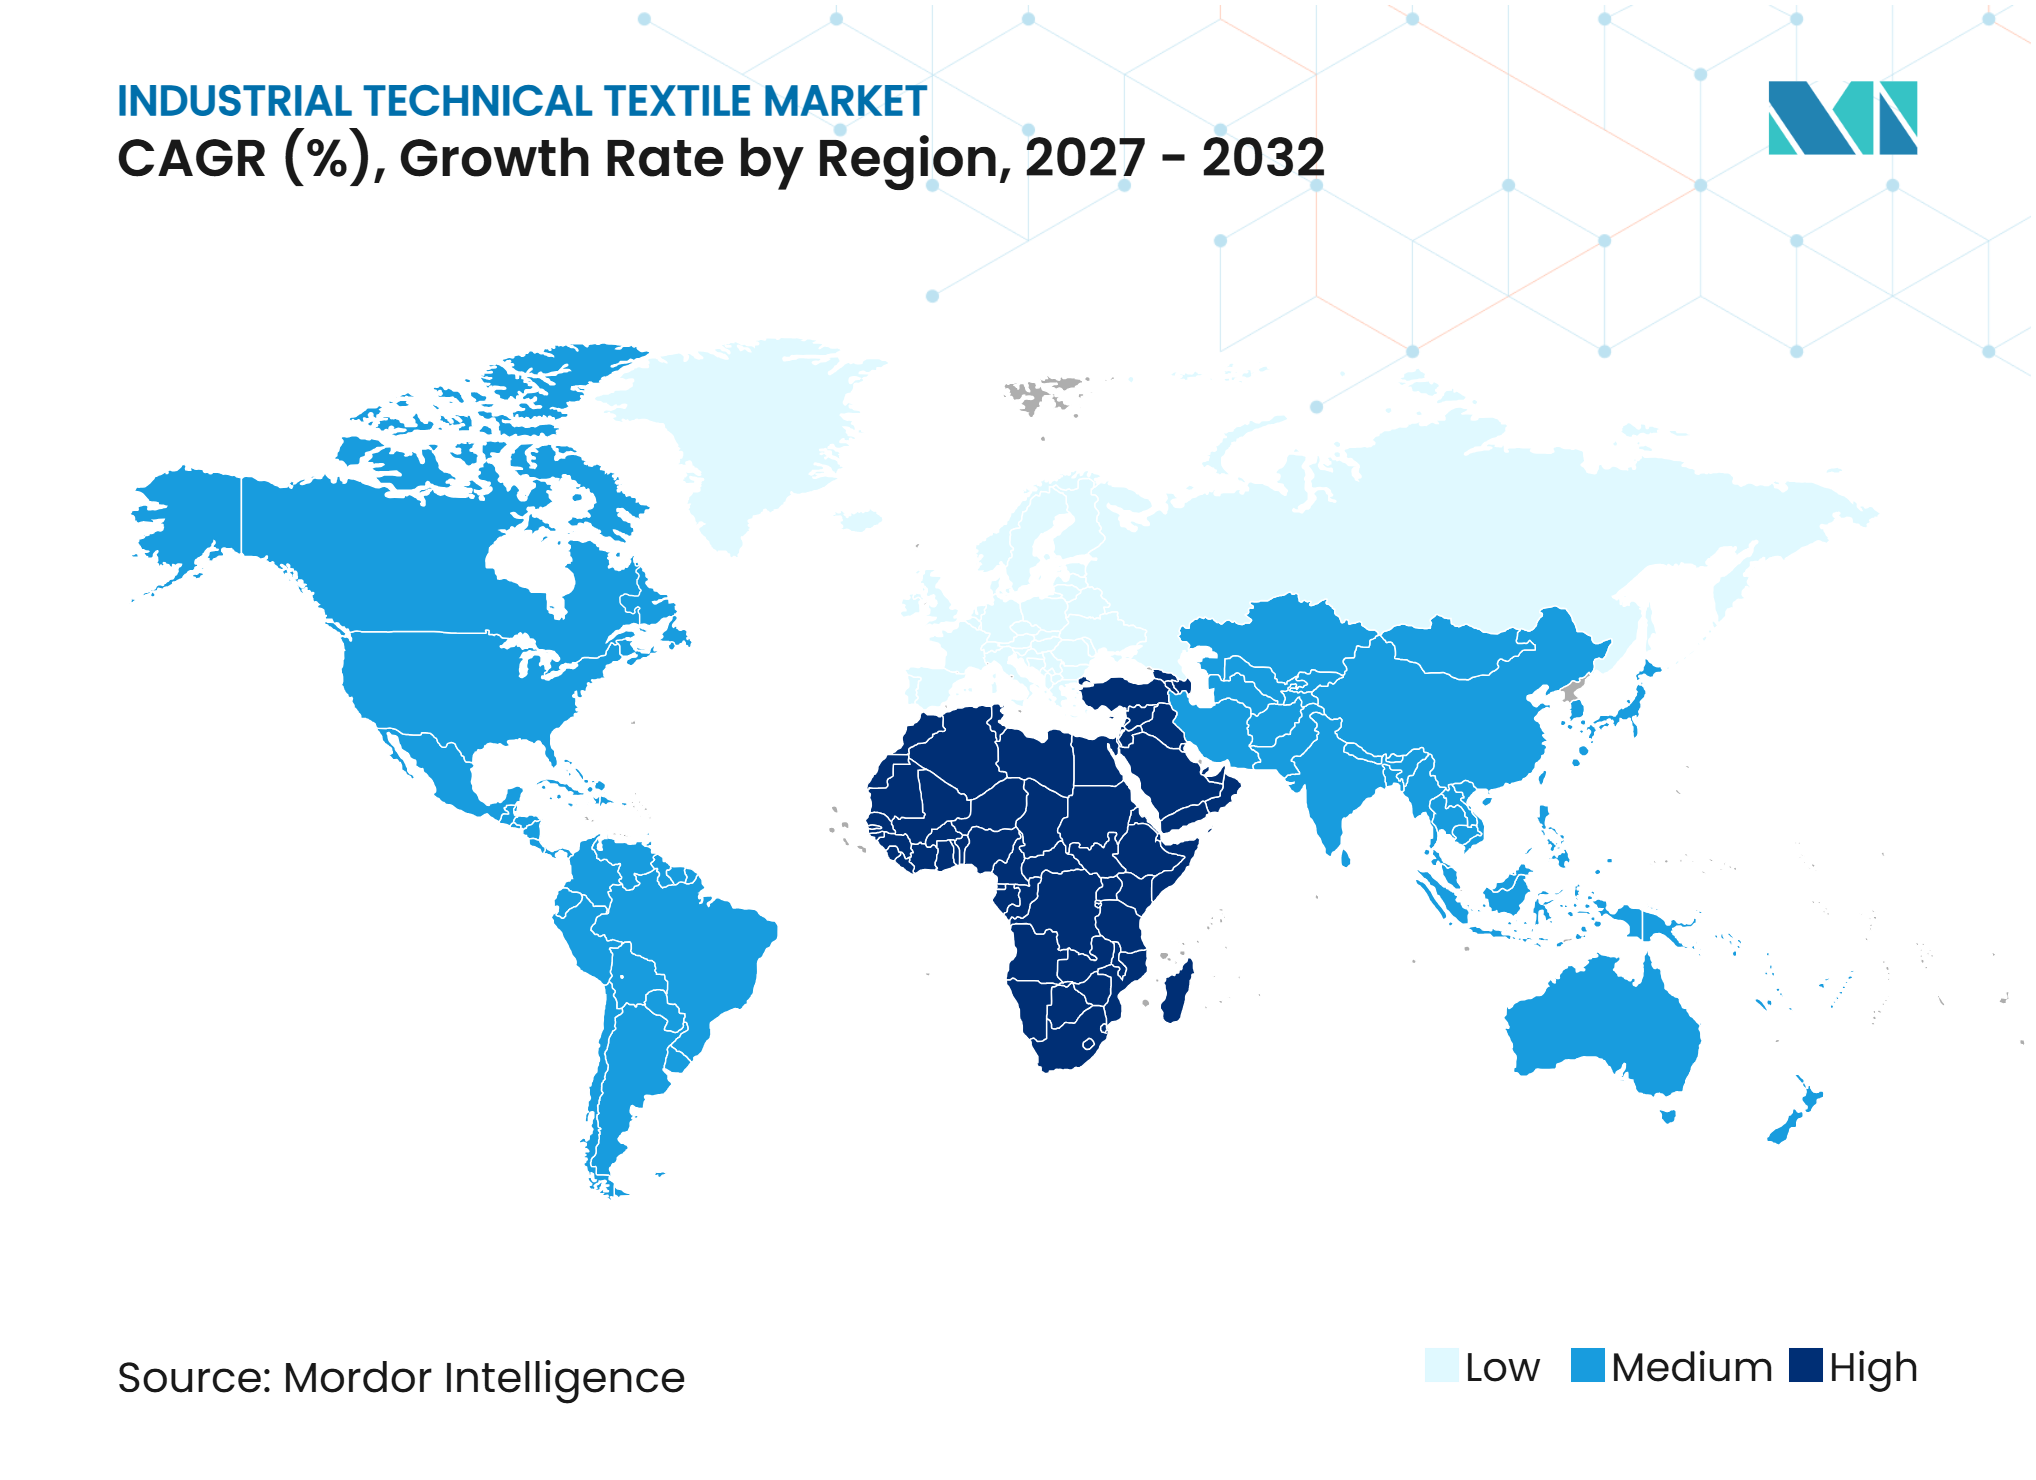
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques industriels par Mordor Intelligence
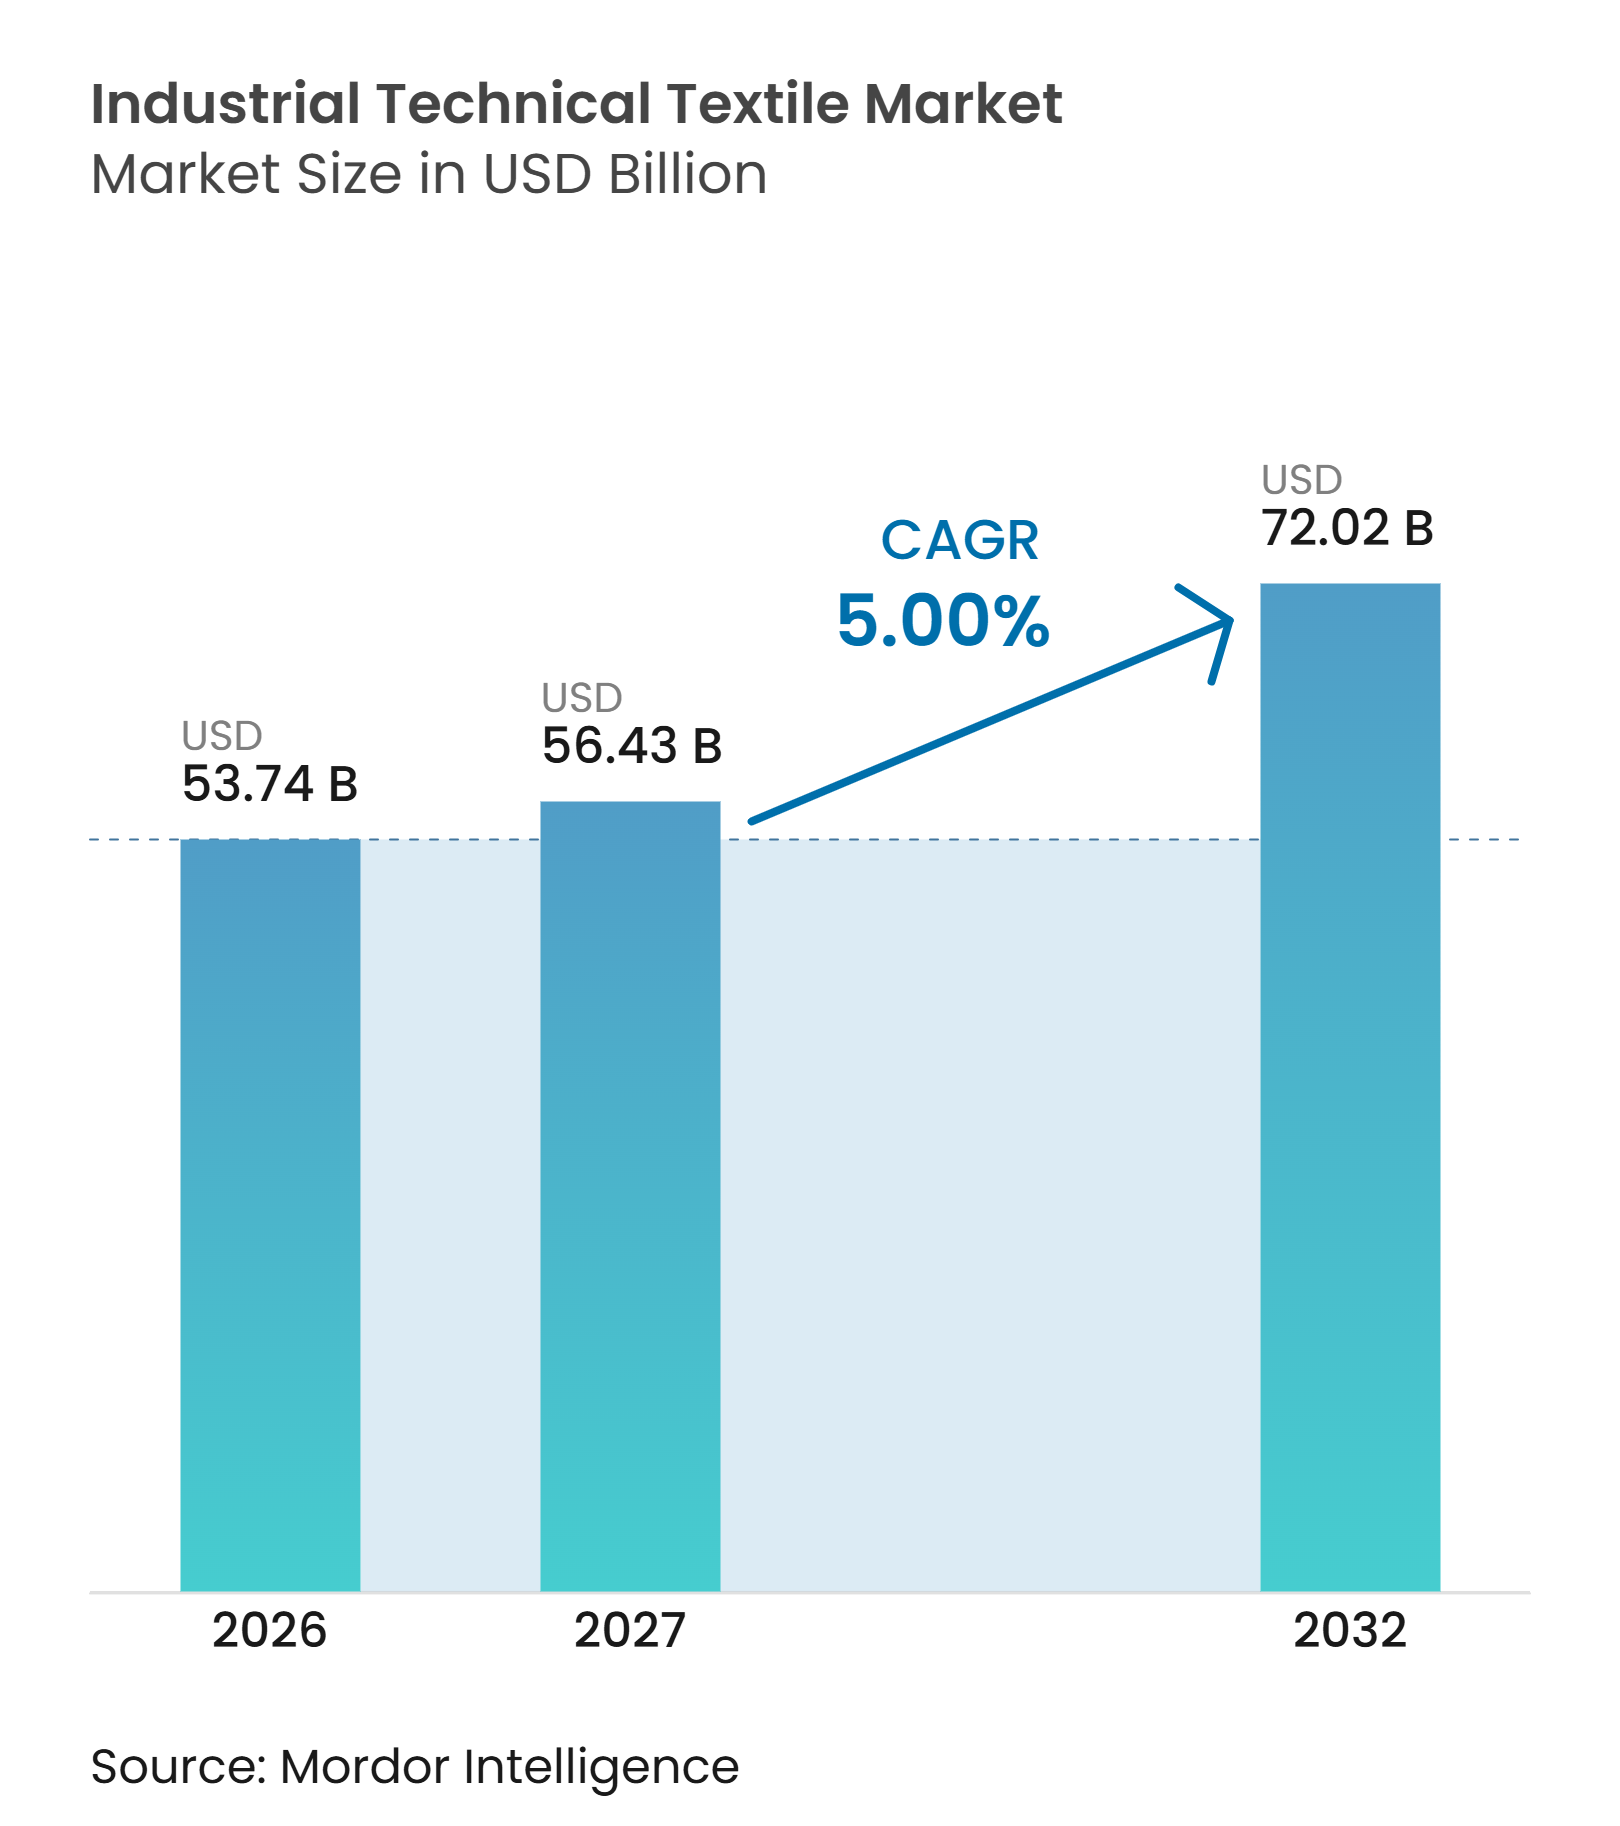
La taille du marché des textiles techniques industriels était évaluée à 53,74 milliards USD en 2026 et devrait croître de 56,43 milliards USD en 2027 pour atteindre 72,02 milliards USD d'ici 2032, à un CAGR de 5 % pendant la période de prévision (2027-2032).
Le marché des textiles techniques industriels est soutenu par une demande de remplacement récurrente dans les industries de transformation, notamment la chimie, le ciment, l'exploitation minière, la production d'énergie et la fabrication, où les médias filtrants, les courroies transporteuses, les tissus de protection et les tissus industriels nécessitent un remplacement périodique. Des réglementations environnementales plus strictes et un accent croissant sur le contrôle des émissions augmentent l'adoption de matériaux de filtration haute performance, notamment dans la collecte de poussières, la filtration de liquides et le traitement des eaux usées industrielles. Des matériaux à spécifications plus élevées gagnent du terrain dans les composites, la filtration, l'isolation et les applications électroniques, portés par des exigences de résistance thermique améliorée, de durabilité chimique, de résistance mécanique et d'efficacité opérationnelle. Les fournisseurs se concentrent de plus en plus sur des applications spécialisées où des exigences strictes de qualification des produits, des performances constantes et une fiabilité opérationnelle priment sur le prix unitaire. L'industrialisation croissante, les ajouts de capacités de fabrication et les investissements dans les infrastructures en Asie-Pacifique et au Moyen-Orient élargissent le marché adressable pour les producteurs de textiles techniques spécialisés.
Principaux enseignements du rapport
- Par type de produit, les textiles de filtration et de séparation industriels détenaient 25,5 % de la part du marché des textiles techniques industriels en 2026, tandis que les textiles de renfort composite industriels devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par type de matériau, le polyester détenait 36,5 % de la taille du marché des textiles techniques industriels en 2026, tandis que les autres fibres synthétiques haute performance devraient croître à un CAGR de 6,3 % jusqu'en 2032.
- Par application d'utilisation finale, les machines industrielles et la manutention détenaient 22,5 % de la demande en 2026, tandis que la fabrication électrique, électronique et de batteries devrait croître à un CAGR de 7,2 % jusqu'en 2032.
-
Par géographie, l'Asie-Pacifique représentait 49 % de la demande en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de l'automatisation et des systèmes de manutention industrielle | +1.3% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Exigences de filtration industrielle et améliorations de l'efficacité des procédés | +1.1% | Mondial, plus fort en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Adoption de textiles haute performance dans les renforts composites | +0.9% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Exigences de fabrication électronique et de matériaux pour batteries avancées | +0.8% | Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modernisation des équipements industriels et demande de remplacement | +0.6% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Développement des capacités de production de papier, d'emballage et de non-tissés | +0.4% | Asie-Pacifique, avec une pertinence modérée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'automatisation et des systèmes de manutention industrielle
L'automatisation élève les exigences de performance pour les tissus transporteurs, les habillages de machines à papier et les courroies de procédé. Les robots mobiles autonomes, les convoyeurs guidés par vision et les lignes de formage à grande vitesse nécessitent des composants aux dimensions stables et à des intervalles de maintenance prolongés. Une étude de 2025 sur l'automatisation de l'intralogistique dans les opérations textiles et d'habillement a révélé que les flux de matières automatisés réduisaient les inefficacités de préparation des commandes et amélioraient la traçabilité des composants.[1] Ces changements opérationnels accroissent la valeur accordée aux tissus capables de supporter des vitesses plus élevées et des fenêtres de maintenance plus courtes. Le Partenariat européen pour les textiles identifie la manipulation robotique des textiles et la manutention automatisée en usine comme des priorités stratégiques de développement.[2] Le marché des textiles techniques industriels peut donc bénéficier lorsque les opérateurs d'équipements passent de remplacements de tissus planifiés à des pratiques de remplacement basées sur l'état.
Exigences de filtration industrielle et améliorations de l'efficacité des procédés
Les contrôles des émissions et les besoins d'efficacité des procédés stimulent la modernisation des systèmes de filtration industrielle. L'Agence de protection de l'environnement des États-Unis indique que des filtres à tissu bien entretenus peuvent atteindre des efficacités de collecte supérieures à 99 %, bien que les performances puissent se dégrader en cas d'extrêmes de température, de condensation de gaz acides et d'un nettoyage inefficace.[3] Cela crée une demande pour des médias filtrants laminés à membrane et résistants chimiquement. Le document de référence provisoire 2025 de la Commission européenne pour le secteur textile place la performance environnementale et les meilleures techniques disponibles au cœur de la conformité industrielle. En Asie-Pacifique, une application inégale permet à des médias à haute spécification et à des médias conformes localement de coexister, créant une pression sur les prix au milieu du marché. Les fournisseurs capables de documenter la caractérisation selon l'ISO 11057 et les essais de perméabilité à l'air selon l'ISO 9237 sont mieux positionnés dans les cycles d'achat axés sur les spécifications.
Adoption de textiles haute performance dans les renforts composites
Les textiles de renfort composite gagnent en utilisation dans l'énergie, le transport et la fabrication avancée où une masse réduite et des performances structurelles sont toutes deux nécessaires. En août 2025, la JBIC a signé un accord de cofinancement d'un montant total de 300 millions USD, dont jusqu'à 180 millions USD de la JBIC, pour soutenir l'expansion de la production de fibres de carbone de Toray Industries aux États-Unis pour les réservoirs de gaz des véhicules à pile à combustible à hydrogène. La BEI a également accordé un prêt de capital-risque de 25 millions EUR (29,4 millions USD) à Fairmat en 2025 pour l'industrialisation de matériaux composites recyclés. Les programmes DITF soutenus par 4,2 millions EUR (4,9 millions USD) de financement FEDER développent des approches à l'échelle industrielle pour les applications de fibres de carbone et de verre recyclées. Ces investissements soutiennent le marché des textiles techniques industriels en élargissant la gamme de matériaux de renfort disponibles pour les fabricants. Les tissus de renfort recyclés pourraient supplanter les options conventionnelles d'entrée de gamme dans certaines applications industrielles à mesure que leurs performances techniques s'améliorent.
Exigences de fabrication électronique et de matériaux pour batteries avancées
Les tissus en verre de précision et les textiles polymères spéciaux sont des intrants importants dans les circuits imprimés, les séparateurs de batteries et les emballages électroniques. Celanese a indiqué que le PEHD-UHMW est utilisé dans les membranes séparatrices des batteries lithium-ion, les séparateurs de batteries plomb-acide et les équipements de filtration haute performance. Les tissus en verre pour circuits imprimés doivent répondre à des exigences précises de tissage et de propriétés électriques selon les normes IPC. Ces exigences limitent le nombre de fournisseurs qualifiés et créent des relations d'approvisionnement durables. Nittobo fabrique des tissus en fibre de verre et des matériaux spéciaux utilisés dans l'électronique, illustrant le lien entre la capacité fibre-textile et les applications électroniques. Les nouvelles capacités de batteries en Chine, en Corée du Sud et aux États-Unis encouragent les équipes d'approvisionnement à qualifier des fournisseurs supplémentaires de séparateurs et de substrats.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des fibres synthétiques, des polymères et des matériaux spéciaux | -1% | Mondial, plus aigu dans les pôles de fabrication d'Asie-Pacifique et d'Europe | Court terme (≤ 2 ans) |
| Coûts élevés de fabrication et de qualification pour les produits textiles techniques | -0.8% | Mondial, plus restrictif en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Limitations de performance dans des conditions d'exploitation industrielle extrêmes | -0.6% | Moyen-Orient et Afrique, zones minières d'Asie-Pacifique et industrie lourde nord-américaine | Moyen terme (2-4 ans) |
| Concurrence des alternatives métalliques, céramiques et non textiles | -0.4% | Mondial, avec la plus forte exposition dans l'exploitation minière et la transformation chimique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des fibres synthétiques, des polymères et des matériaux spéciaux
Les mouvements des matières premières pétrochimiques se répercutent rapidement sur les coûts du polyester, du polypropylène, du polyamide et d'autres intrants textiles industriels. Les prix de l'acide téréphtalique purifié, du paraxylène et des fibres de polyester en bourre ont baissé au cours du premier semestre 2025, réduisant les marges de transformation pour les producteurs en amont. Ce mouvement peut temporairement réduire les coûts pour les fabricants de tissus en aval, mais il ajoute également de l'incertitude aux décisions de contractualisation et de gestion des stocks. Les fibres spéciales telles que le PTFE, le PPS et l'aramide ont des structures de coûts différentes car leur disponibilité dépend de l'approvisionnement en produits chimiques spéciaux et de bases de producteurs concentrées. Les contrats d'approvisionnement annuels peuvent exposer les producteurs de textiles lorsque les prix des matières premières s'inversent au cours d'un projet. Le marché des textiles techniques industriels reste vulnérable lorsque les contrats clients à long cycle ne permettent pas d'ajustements de prix en temps opportun.
Coûts élevés de fabrication et de qualification pour les produits textiles techniques
Les tissus de formage multicouches, les préformes composites et les assemblages d'isolation haute température nécessitent des équipements de tissage, de non-tissé ou de laminage spécialisés. Ils nécessitent également des processus de qualification client pouvant durer de 12 à 36 mois. Albany International a déclaré 48 millions USD de dépenses de recherche et développement en 2025, en hausse de 4,2 % par rapport à 2024, pour faire progresser les technologies de tissage propriétaires et les habillages de machines. Les acteurs établis peuvent répartir ces coûts sur des bases de clients établies, tandis que les nouveaux fournisseurs font face à des coûts plus élevés par produit qualifié. Cette structure de coûts limite l'entrée rapide dans des applications techniquement différenciées. Elle peut également ralentir la substitution lorsque les clients préfèrent un acteur établi qualifié au risque opérationnel d'un nouveau matériau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
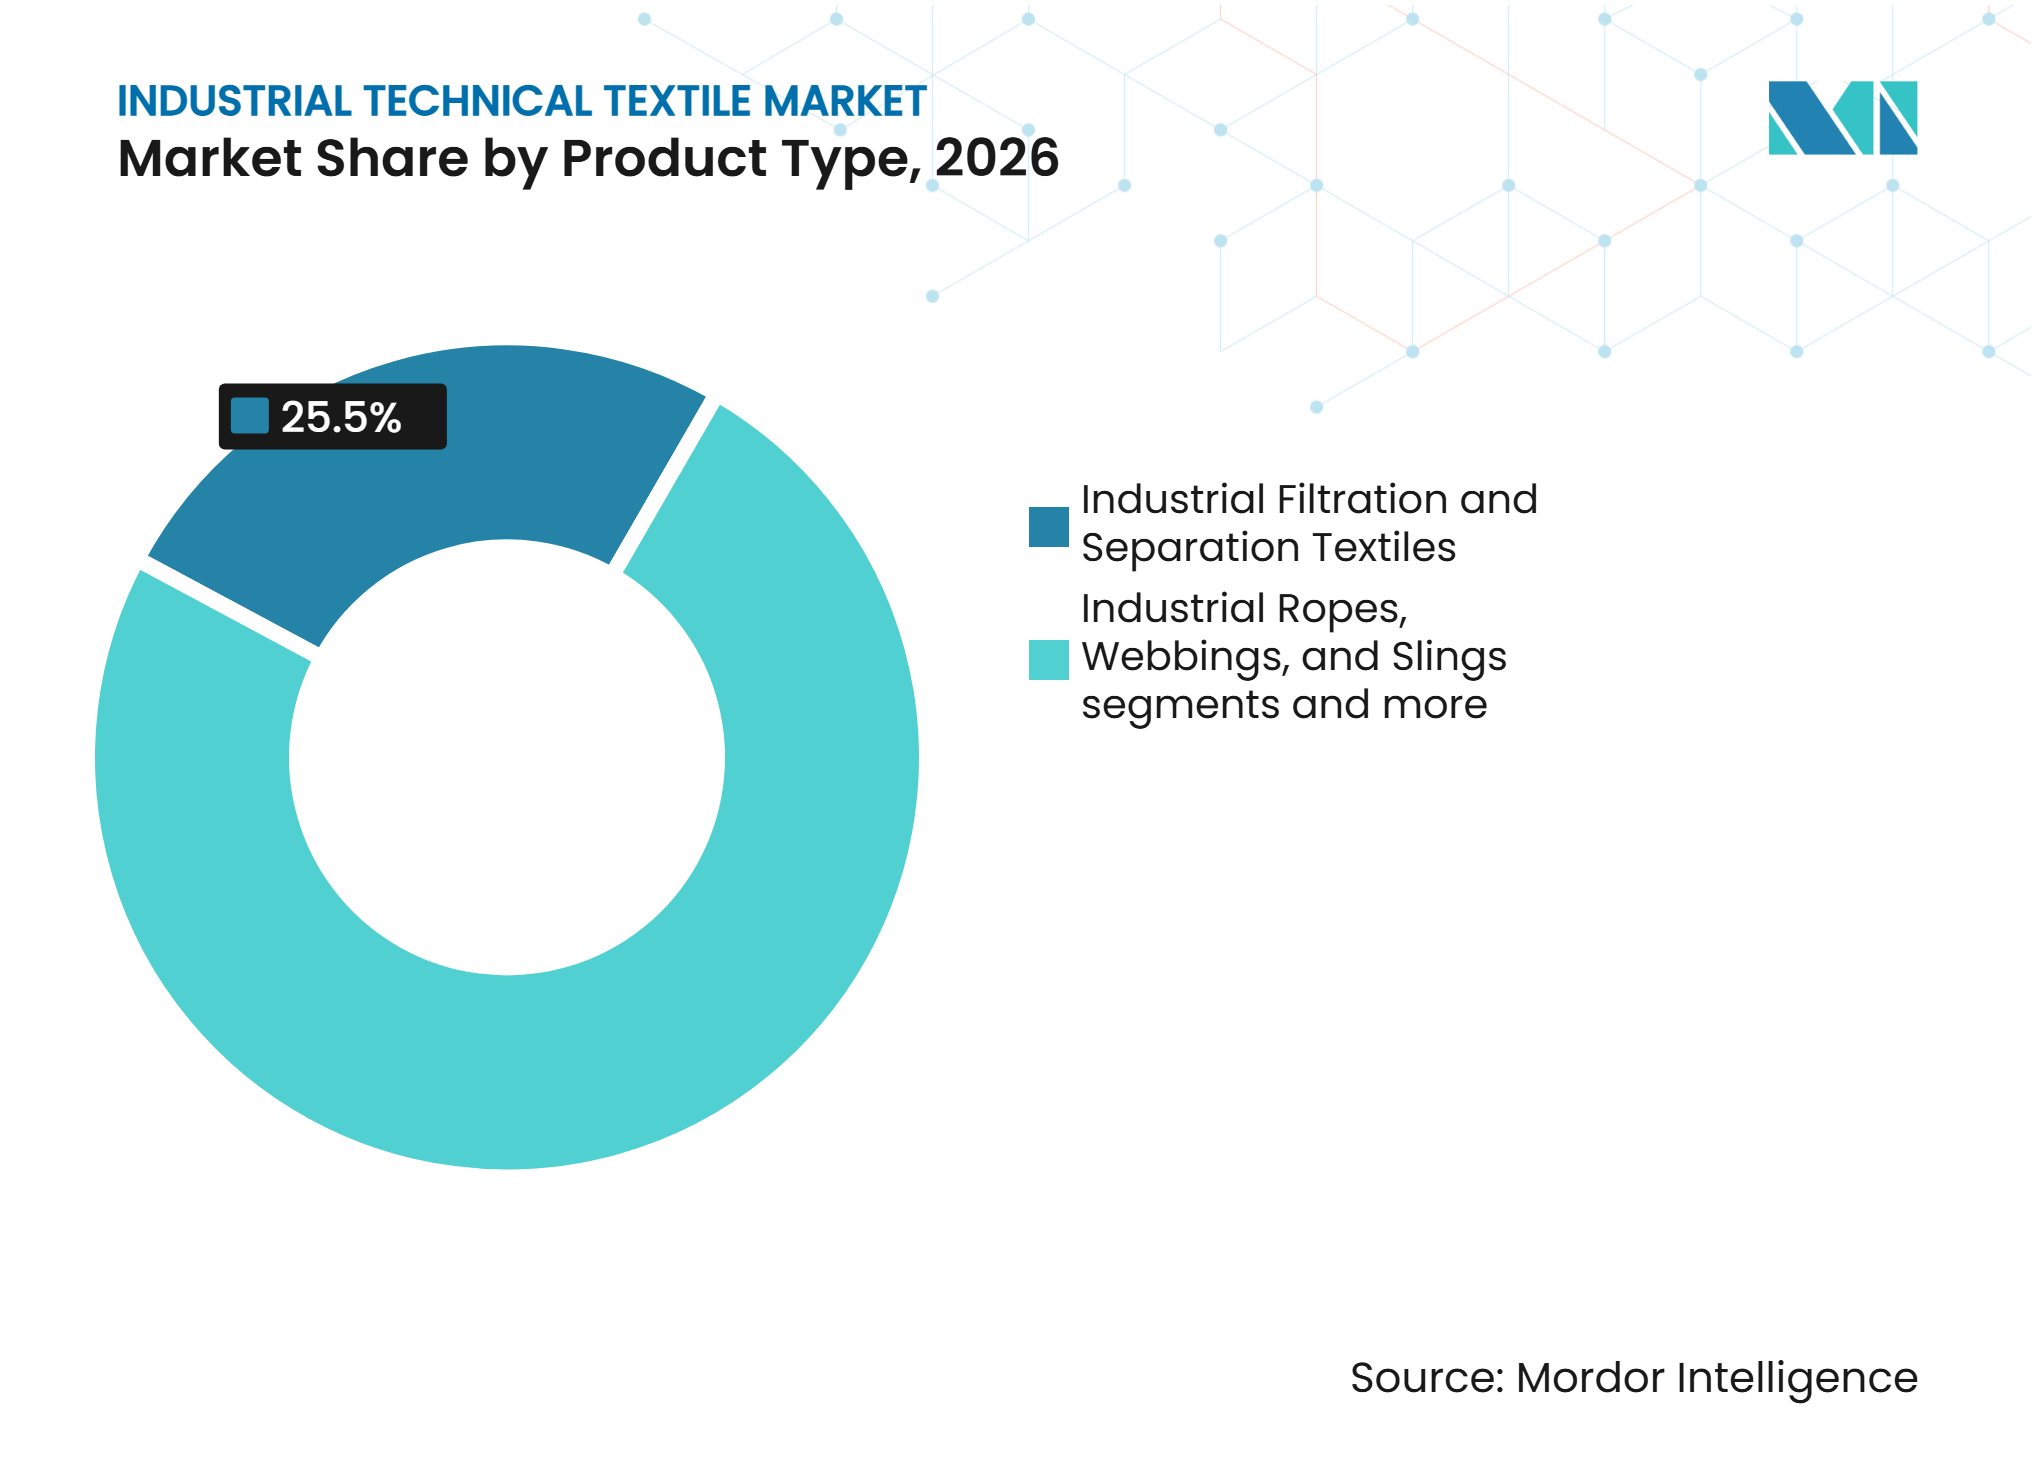
les textiles de filtration ancrent la demande, les composites s'accélèrentLes textiles de filtration et de séparation industriels représentaient 25,5 % de la taille du marché des textiles techniques industriels en 2026, tandis que les textiles de renfort composite industriels devraient croître à un CAGR de 6,8 % jusqu'en 2032. La demande de filtration couvre les filtres à manches de dépoussiérage, les systèmes de filtration de liquides et le criblage industriel. Les contrôles réglementaires sur les émissions et les eaux usées soutiennent une demande de remplacement récurrente pour ces matériaux. Les exigences de caractérisation ISO 11057 et de perméabilité à l'air ISO 9237 orientent les achats vers des fournisseurs capables de fournir des performances validées. Cela crée une barrière pratique à l'entrée sur le marché des textiles techniques industriels dans les applications où la disponibilité des installations et la conformité sont centrales. Les renforts composites progressent dans les applications éolienne, hydrogène et défense. SAERTEX Group et Chomarat ont étendu leurs capacités pour les renforts en carbone non-crimpés et unidirectionnels en 2025, en réponse à la demande des fabricants de composites par infusion.
Les habillages de machines à papier et les textiles de procédé spéciaux constituent le prochain groupe majeur, soutenus par les besoins de remplacement dans les usines de pâte à papier et de papier. L'investissement de Valmet en 2025 dans des machines en Finlande reflète la demande continue de capacités de production de feutres de presse. Les textiles de courroies industrielles, de convoyage et de renfort flexible servent l'exploitation minière, la transformation alimentaire et la logistique automatisée. Les normes ISO 14890 et ISO 21183 fournissent des exigences pertinentes pour les tissus de courroies transporteuses. Les cordes, sangles et élingues industrielles servent à des usages de levage et d'arrimage critiques pour la sécurité selon les normes EN 1492 et ISO 2307. Les composants textiles électriques et électroniques deviennent également plus importants à mesure que les tissus en verre sont utilisés dans les substrats avancés de circuits imprimés et les applications liées aux batteries. Ces différentes applications rendent le secteur des textiles techniques industriels dépendant d'un mélange de conformité réglementaire, de cycles de remplacement et de qualification technique spécialisée.



Par type de matériau :
le polyester domine, les fibres haute performance surpassentLe polyester représentait 36,5 % du marché des textiles techniques industriels en 2026 en raison de sa combinaison d'efficacité économique, de résistance chimique et de polyvalence de traitement. Il est utilisé dans les tissus transporteurs, les médias filtrants et les habillages de machines à papier. Sa vaste base d'approvisionnement mondiale soutient également une large disponibilité pour les fabricants. Les autres fibres synthétiques haute performance devraient croître à un CAGR de 6,3 % jusqu'en 2032. Ce groupe comprend l'aramide, le PPS, le PTFE, le PEEK et le polyimide. Leur croissance reflète le besoin de performance dans des conditions thermiques, chimiques et électriques exigeantes. Les médias laminés à membrane PTFE sont utilisés dans la collecte de poussières dans le ciment, l'acier et les industries pharmaceutiques où la capture de fines particules et la résistance chimique sont requises. La demande pour ces matériaux spéciaux reste façonnée par le coût plus élevé de la qualification et des matières premières.
Les fibres de verre élargissent leur rôle dans les applications industrielles à travers le renfort des infrastructures et les substrats de circuits imprimés électroniques. Les fibres de carbone deviennent plus importantes dans le renfort composite, bien que leur coût plus élevé restreigne leur utilisation dans les applications grand public. L'investissement dans la production de fibres de carbone pour les applications hydrogène soutient la base d'approvisionnement à long terme. Le polyamide reste important dans les applications de courroies et de cordes en raison de sa résistance à l'abrasion. Le polypropylène est largement utilisé dans la filtration de liquides et les tissus de procédé en contact alimentaire. Le choix des matériaux dépend de l'équilibre requis entre résistance, résistance chimique, température de fonctionnement, propriétés électriques et coût. Le secteur des textiles techniques industriels favorise de plus en plus les spécifications définies par les performances plutôt que la sélection générique des fibres. Cela maintient la pertinence des fournisseurs de fibres spéciales même lorsque les prix des fibres de base sont volatils.
Par application d'utilisation finale :
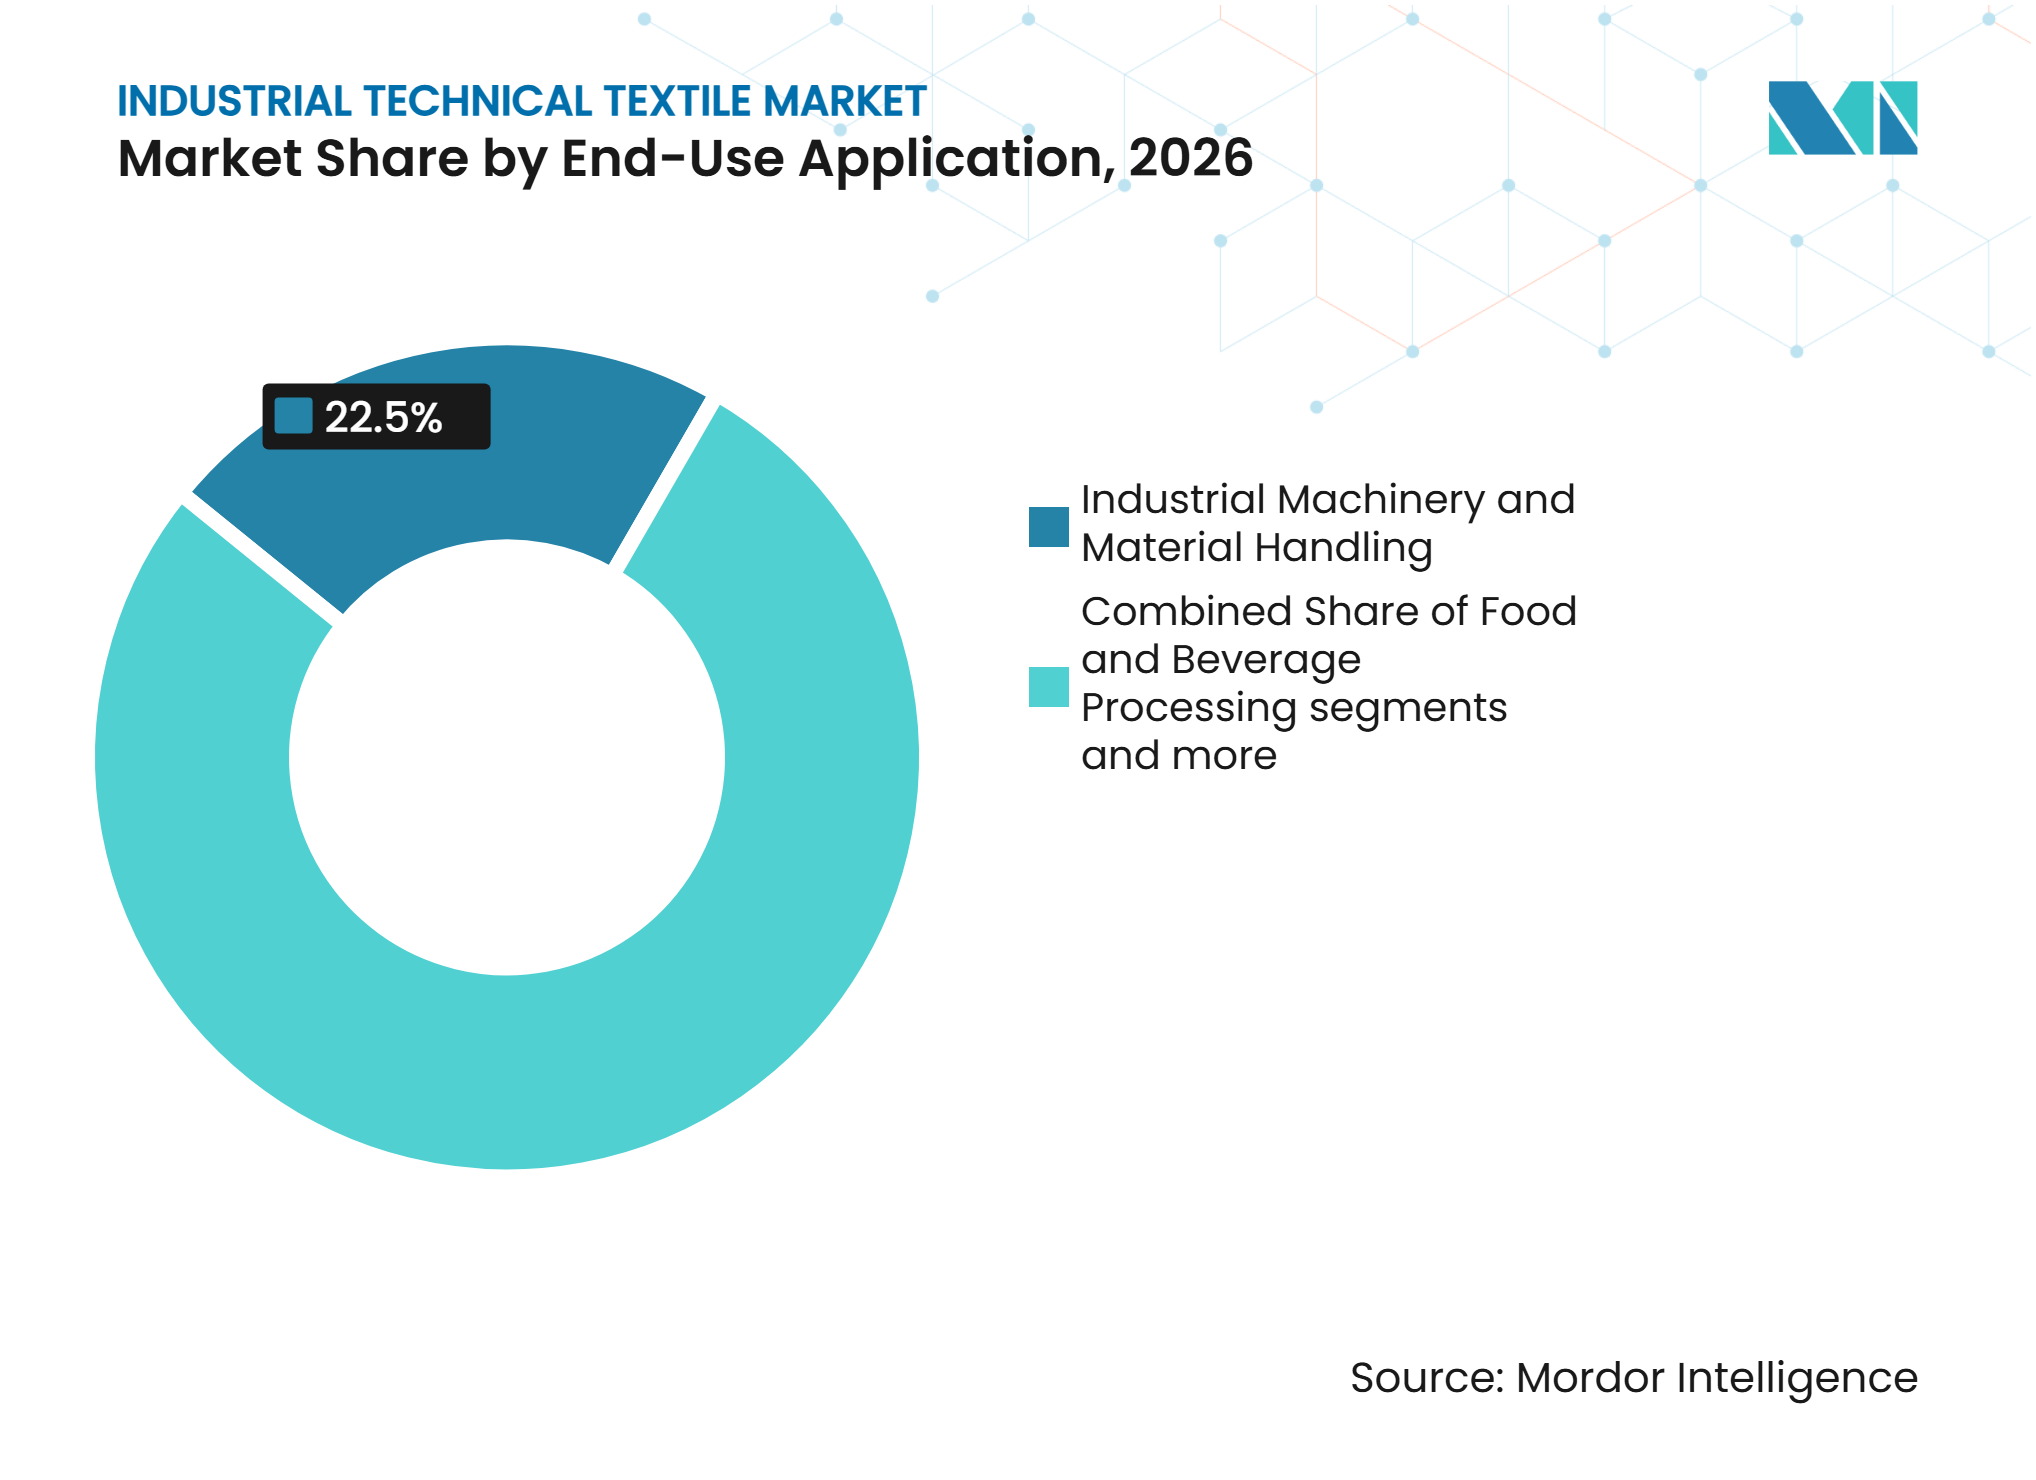
les machines dominent, l'électronique et les batteries progressent fortementLes machines industrielles et la manutention représentaient 22,5 % de la demande d'utilisation finale en 2026, tandis que la fabrication électrique, électronique et de batteries devrait croître à un CAGR de 7,2 % jusqu'en 2032. La demande en machines comprend les tissus de courroies transporteuses, les textiles de courroies d'entraînement et les tissus de procédé utilisés dans la fabrication, l'emballage et la logistique. Son schéma de remplacement est déterminé par l'usure et reste relativement stable lorsque les ventes d'équipements d'origine faiblissent. Les applications électroniques et de batteries dépendent de tissus en verre de précision et de substrats séparateurs. Celanese identifie le PEHD-UHMW comme matériau principal dans les membranes séparatrices des batteries lithium-ion et les séparateurs de batteries plomb-acide. La qualification, plutôt que le prix seul, détermine l'accès des fournisseurs dans ces applications. Cela soutient un positionnement premium pour les producteurs qui répondent aux spécifications électriques et dimensionnelles requises.
La fabrication de pâte à papier, de papier et de non-tissés reste un secteur d'utilisation finale important pour le marché des textiles techniques industriels. Le développement des capacités de production de papier tissu en Amérique du Nord soutient la demande d'habillages de machines à papier et de tissus de procédé connexes. Le contrat de fourniture de machines à tissu de Valmet en 2025 pour Irving Consumer Products illustre ce cycle d'investissement continu. La fabrication chimique et pharmaceutique nécessite des matériaux de filtration et de procédé capables de supporter des conditions d'exploitation contrôlées. La transformation alimentaire et des boissons s'appuie sur des tissus utilisés dans la filtration, le convoyage et les procédés en contact alimentaire. L'exploitation minière, les métaux, le ciment et la transformation des minéraux créent une demande stable pour des produits de courroies et de filtration durables. Les applications énergétiques ajoutent de la demande pour les renforts composites et les intrants textiles techniques dans les systèmes liés à l'hydrogène. Le secteur des textiles techniques industriels sert donc à la fois des marchés de remplacement matures et des applications plus récentes axées sur les spécifications.

Analyse géographique
Asie-Pacifique : le centre de la demande et de la production de textiles techniques industriels
L'Asie-Pacifique détenait 49 % de la taille du marché des textiles techniques industriels en 2026. La Chine ancre la région grâce à sa grande base de production de fibres chimiques et à sa large capacité de fabrication. Les statistiques d'expédition de l'ITMF ont indiqué que la Chine a absorbé plus de 90 % des livraisons mondiales de broches de texturation de filaments de polyester en 2025. L'Inde renforce son rôle grâce au soutien politique aux investissements dans les textiles techniques. En octobre 2025, le ministère des Textiles a réduit le seuil d'investissement minimum dans le cadre du régime PLI pour les textiles techniques de 300 crores INR (33,4 millions USD) à 150 crores INR (16,7 millions USD) pour la Partie 1, à compter d'août 2025. La révision vise à abaisser les barrières à l'investissement et à soutenir les ajouts de capacités. La Corée du Sud et Taïwan contribuent avec des substrats spécialisés en tissus de verre et en textiles électroniques, renforçant la position de la région dans les applications électroniques à plus haute valeur ajoutée.
Europe : spécialisation dans la technologie de précision et la durabilité
L'Europe se distingue par des habillages de machines à papier à haute spécification, des tissus de renfort composite, des médias de filtration industrielle et des textiles haute température. L'Allemagne reste un centre majeur pour le développement des textiles techniques et la production spécialisée. Sandler a investi plus de 30 millions EUR (353,9 millions USD) dans son site de Schwarzenbach an der Saale en 2025, automatisé les flux de matières et ajouté une ligne de fabrication. En juillet 2025, Sandler a également acquis une participation de 24,9 % dans Phoenix Non-Woven pour renforcer l'accès aux matériaux par voie humide pour les applications batteries, piles à combustible et construction. ASGLAWO a combiné ses capacités composites et textiles techniques en août 2025 pour se concentrer sur les applications de santé, mobilité, construction et textiles de protection. En France, le financement de la BEI pour Fairmat soutient la capacité de recyclage des fibres de carbone et les matériaux composites circulaires. Ces initiatives favorisent les fournisseurs régionaux dotés de capacités en science des matériaux, de systèmes de conformité établis et de relations clients spécialisées.
Autres régions : demande de remplacement et niches liées aux ressources
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,7 % jusqu'en 2032, le taux géographique le plus rapide du marché des textiles techniques industriels. Le Moyen-Orient développe des capacités composites liées à la diversification des infrastructures énergétiques. L'Amérique du Nord occupe une position importante grâce à sa base de pâte à papier, de papier, de non-tissés, de filtration, de courroies et d'habillages de machines. Le marché des textiles techniques industriels en Amérique du Nord bénéficie d'une grande base industrielle installée qui soutient la demande de remplacement même lorsque les investissements dans de nouveaux équipements évoluent. La ligne de production de papier tissu planifiée par Valmet pour la Géorgie ajoute une demande future d'habillages de machines à papier. L'Amérique du Sud offre une demande en textiles de filtration et de procédé liée aux opérations minières et de pâte à papier. L'Argentine et le Chili offrent un potentiel de niche dans les matériaux de convoyage et de filtration liés à l'exploitation du lithium et du cuivre. Dans ces marchés, l'opportunité clé réside dans le service technique, le soutien à la qualification locale et les produits capables de fonctionner de manière fiable dans des environnements industriels exigeants. Le marché des textiles techniques industriels peut s'étendre au-delà des centres de production établis lorsque des fournisseurs spécialisés répondent aux besoins locaux des procédés avec des produits validés.
Paysage concurrentiel
Concentration du Marché
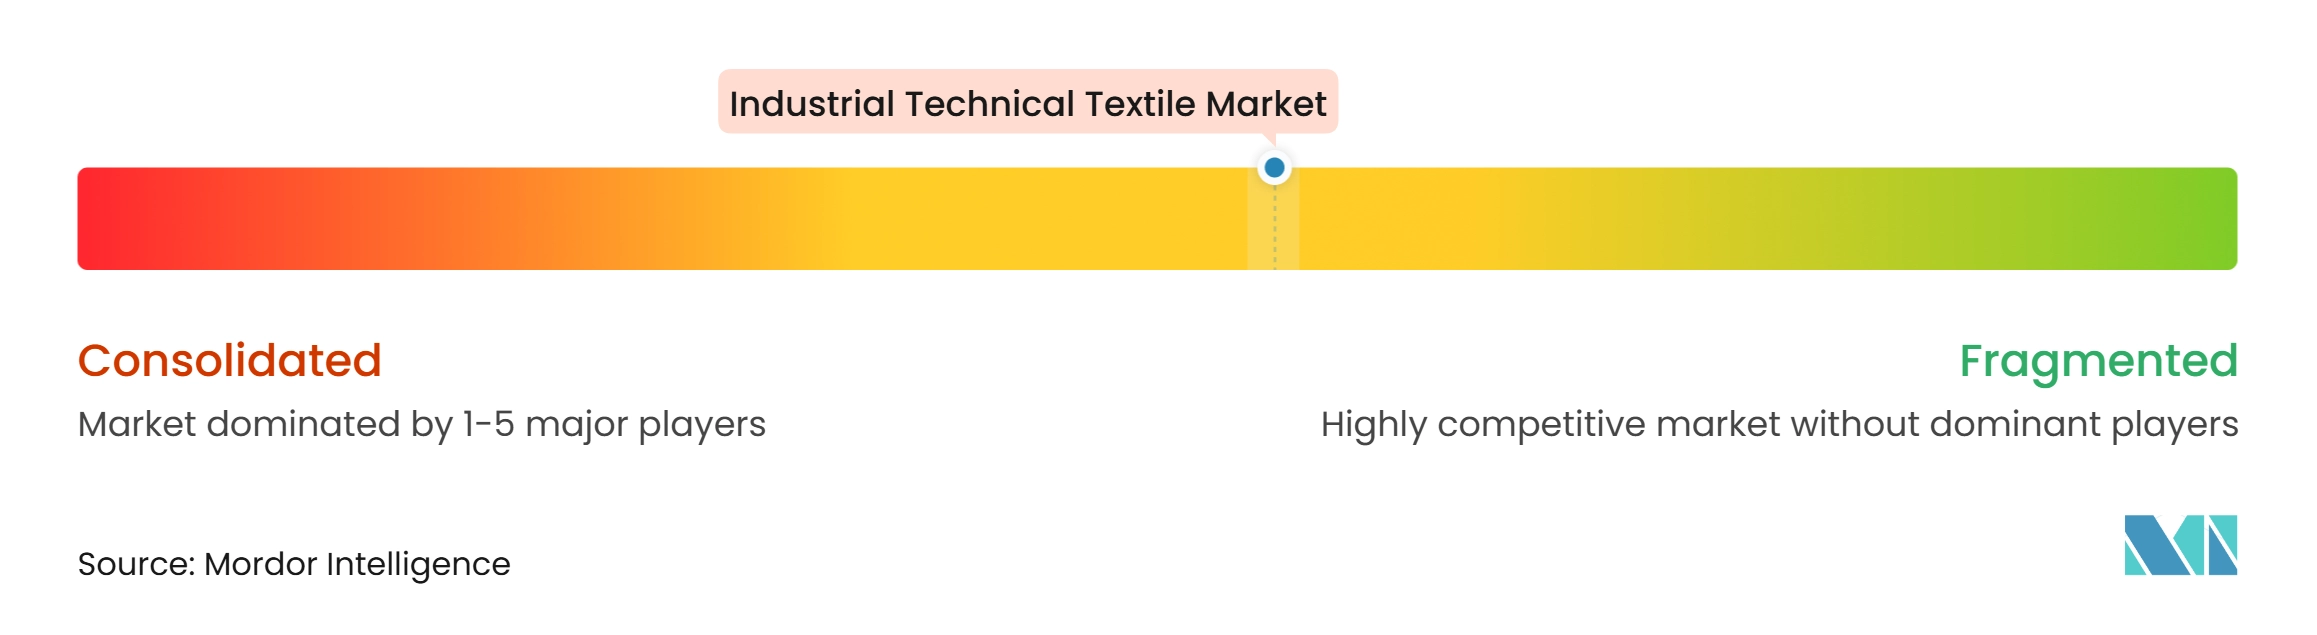
Le marché des textiles techniques industriels présente un niveau de concentration moyen. Albany International, Valmet, Voith, Freudenberg et W. L. Gore & Associates ont établi des positions dans les habillages de machines à papier et les textiles de procédé grâce à des technologies propriétaires et des relations clients à long terme. Albany a indiqué qu'elle détenait environ 30 % de la part mondiale dans les habillages de machines à papier et a investi 48 millions USD en recherche et développement en 2025. GKD Gebr. Kufferath est spécialisée dans les mailles de précision, SAERTEX dans les renforts composites multiaxiaux et BWF Group dans la filtration industrielle. Cette focalisation sur les applications aide les fournisseurs à défendre leur différenciation technique et la fidélisation de leurs clients. Les activités de normalisation au sein du comité ISO TC38 et des comités IEC pertinents soutiennent également le développement continu de conceptions textiles conductrices, antistatiques et thermiquement stables.
Le renfort composite et le recyclage des fibres attirent de nouveaux concurrents. Les fournisseurs de fibres recyclées proposent des alternatives aux fibres haute performance vierges dans certaines applications. L'expansion de Fairmat soutenue par la BEI illustre le soutien institutionnel croissant aux matériaux composites circulaires. Chomarat a mis en service une ligne de renfort en fibres de carbone unidirectionnelles de 2 millions EUR (2,4 millions USD) en 2025 pour des matériaux à perméabilité d'infusion et stabilité de pli améliorées. Cela accroît la pression concurrentielle dans la fabrication de composites par infusion. Les systèmes de surveillance numérique et de remplacement prédictif constituent une autre voie de différenciation pour les fournisseurs de tissus industriels à longue durée de service. Ces offres peuvent augmenter la valeur du service technique et rendre la substitution plus difficile pour les clients.
La certification et la qualification des clients restent des garanties concurrentielles importantes. Les exigences ISO 14890 pour les courroies transporteuses et les exigences ISO 11057 pour la caractérisation des médias filtrants peuvent favoriser les fournisseurs disposant de dossiers de tests et de conformité établis. En février 2025, Albany a annoncé qu'elle consoliderait la production de tissus techniques en Italie en transférant l'activité de Ballo à Merone. Cette décision montre comment les entreprises établies alignent leurs capacités sur la demande régionale. En août 2025, le financement soutenu par la JBIC a appuyé l'expansion de la production de fibres de carbone de Toray aux États-Unis pour les applications de stockage d'hydrogène. En juillet 2025, l'investissement de Sandler dans Phoenix Non Woven a étendu sa position dans les matériaux par voie humide pour les batteries et les piles à combustible. Les résultats concurrentiels continueront de dépendre des performances validées, d'un approvisionnement fiable et d'investissements ciblés dans des applications spécialisées.
Leaders du secteur des textiles techniques industriels
-
Sefar AG
-
GKD - Gebr. Kufferath AG
-
Albany International Corp.
-
ANDRITZ AG
-
Valmet Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques industriels Entreprises couvertes dans ce rapport
- Sefar AG
- GKD - Gebr. Kufferath AG
- Albany International Corp.
- ANDRITZ AG
- Valmet Oyj
- Voith GmbH & Co. KGaA
- AstenJohnson
- BWF Group
- W. L. Gore & Associates Inc.
- Ahlstrom
- Freudenberg Group
- Hollingsworth & Vose
- Donaldson Company Inc.
- Forbo Holding AG (Movement Systems)
- Habasit AG
- AMMEGA Group
- Continental AG (ContiTech)
- Michelin Group (Fenner)
- SAERTEX Group
- Chomarat Group
- Nitto Boseki Co. Ltd. (Nittobo)
- Teufelberger Holding AG
- Samson Rope Technologies Inc.
- Marlow Ropes Ltd.
- SpanSet Group
- Lift-All Company Inc.
- Newtex Industries Inc.
- Mid-Mountain Materials Inc.
Développements industriels récents dans Marché des textiles techniques industriels
- Février 2026 : Nonwovenn a investi dans la modernisation de sa ligne d'imprégnation et l'introduction d'une deuxième ligne de production pour doubler la capacité de production, renforçant ses capacités en filtration industrielle, charbon actif, filtration coalescente et textiles acoustiques.
- Février 2026 : Le ministère des Textiles a approuvé 16 projets de recherche dans le cadre de la Mission nationale des textiles techniques, couvrant les fibres haute performance, les textiles intelligents, les matériaux de protection, les machines textiles et les composites avancés.
- Octobre 2025 : Le ministère des Textiles de l'Inde a révisé le régime PLI pour les textiles techniques, réduisant les seuils d'investissement minimum en Partie 1 de 300 crores INR (33,4 millions USD) à 150 crores INR (16,7 millions USD) et en Partie 2 de 100 crores INR (11,1 millions USD) à 50 crores INR (5,6 millions USD), à compter d'août 2025, et abaissant le critère de chiffre d'affaires incrémental qualifiant de 25 % à 10 % à partir de l'exercice 2025-26, afin de réduire les barrières financières et d'accélérer les ajouts de capacités de textiles techniques dans le pays.
- Octobre 2025 : Freudenberg Performance Materials Apparel a étendu son site de Chennai, en Inde, de 20 000 pieds carrés avec de nouvelles lignes d'entoilage en coton et polyester, réduisant les délais de livraison de 6 à 8 semaines pour les importations en provenance de Chine à 1 à 2 semaines et ciblant le marché intermédiaire des textiles techniques indiens en pleine croissance.
Portée du rapport mondial sur le marché des textiles techniques industriels
Le rapport sur le marché des textiles techniques industriels est segmenté par type de produit (textiles de filtration et de séparation industriels, et plus), par type de matériau (polyester, polyamide, et plus), par application d'utilisation finale (fabrication de pâte à papier, de papier et de non-tissés, fabrication chimique et pharmaceutique, et plus), et par géographie (Amérique du Nord, Europe, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de filtration et de séparation industriels | Textiles de filtration industrielle des gaz et des poussières |
| Textiles de filtration industrielle des liquides | |
| Tissus industriels de criblage et de tamisage | |
| Habillages de machines à papier et textiles de procédé spéciaux | Tissus de formage pour machines à papier |
| Feutres et tissus de presse pour machines à papier | |
| Tissus sécheurs pour machines à papier | |
| Textiles de courroies de presse à sabot pour machines à papier | |
| Tissus de production de non-tissés et de procédé spéciaux | |
| Tissus de traitement et de finition textile | |
| Textiles de courroies industrielles, de convoyage et de renfort flexible | Tissus et renforts pour courroies transporteuses textiles |
| Textiles pour courroies d'entraînement et de transmission de puissance industrielles | |
| Renforts textiles pour tuyaux industriels et conduits flexibles | |
| Tissus de convoyage pneumatique et de fluidisation | |
| Cordes industrielles, sangles et élingues | Cordes et cordages industriels en fibres |
| Sangles textiles industrielles | |
| Élingues de levage textiles | |
| Textiles de renfort composite industriels | Tissus de renfort industriels tissés |
| Tissus de renfort multiaxiaux et non-crimpés | |
| Autres renforts textiles composites techniques | |
| Textiles industriels thermiques, d'isolation et d'étanchéité | Tissus industriels haute température |
| Autres (textiles d'isolation thermique, tissus de joints de dilatation et de barrières flexibles, etc.) | |
| Composants textiles industriels électriques et électroniques | |
| Textiles industriels de traitement de surface, d'impression et de nettoyage |
| Polyester |
| Polyamide |
| Polypropylène |
| Polyéthylène et polyoléfines haute performance |
| Fibres de verre |
| Fibres de carbone |
| Autres fibres synthétiques haute performance (aramide, PPS, PTFE, PEEK, fibres de polyimide, etc.) |
| Autres matériaux (autres fibres inorganiques et minérales, fibres cellulosiques naturelles et régénérées) |
| Fabrication de pâte à papier, de papier et de non-tissés |
| Fabrication chimique et pharmaceutique |
| Transformation alimentaire et des boissons |
| Exploitation minière, métaux, ciment et transformation des minéraux |
| Machines industrielles et manutention |
| Fabrication électrique, électronique et de batteries |
| Énergie, production d'électricité et services publics |
| Fabrication textile et impression industrielle |
| Autres secteurs industriels d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pologne | |
| Suisse | |
| Autriche | |
| Finlande | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
| Par type de produit | Textiles de filtration et de séparation industriels | Textiles de filtration industrielle des gaz et des poussières |
| Textiles de filtration industrielle des liquides | ||
| Tissus industriels de criblage et de tamisage | ||
| Habillages de machines à papier et textiles de procédé spéciaux | Tissus de formage pour machines à papier | |
| Feutres et tissus de presse pour machines à papier | ||
| Tissus sécheurs pour machines à papier | ||
| Textiles de courroies de presse à sabot pour machines à papier | ||
| Tissus de production de non-tissés et de procédé spéciaux | ||
| Tissus de traitement et de finition textile | ||
| Textiles de courroies industrielles, de convoyage et de renfort flexible | Tissus et renforts pour courroies transporteuses textiles | |
| Textiles pour courroies d'entraînement et de transmission de puissance industrielles | ||
| Renforts textiles pour tuyaux industriels et conduits flexibles | ||
| Tissus de convoyage pneumatique et de fluidisation | ||
| Cordes industrielles, sangles et élingues | Cordes et cordages industriels en fibres | |
| Sangles textiles industrielles | ||
| Élingues de levage textiles | ||
| Textiles de renfort composite industriels | Tissus de renfort industriels tissés | |
| Tissus de renfort multiaxiaux et non-crimpés | ||
| Autres renforts textiles composites techniques | ||
| Textiles industriels thermiques, d'isolation et d'étanchéité | Tissus industriels haute température | |
| Autres (textiles d'isolation thermique, tissus de joints de dilatation et de barrières flexibles, etc.) | ||
| Composants textiles industriels électriques et électroniques | ||
| Textiles industriels de traitement de surface, d'impression et de nettoyage | ||
| Par type de matériau | Polyester | |
| Polyamide | ||
| Polypropylène | ||
| Polyéthylène et polyoléfines haute performance | ||
| Fibres de verre | ||
| Fibres de carbone | ||
| Autres fibres synthétiques haute performance (aramide, PPS, PTFE, PEEK, fibres de polyimide, etc.) | ||
| Autres matériaux (autres fibres inorganiques et minérales, fibres cellulosiques naturelles et régénérées) | ||
| Par application d'utilisation finale | Fabrication de pâte à papier, de papier et de non-tissés | |
| Fabrication chimique et pharmaceutique | ||
| Transformation alimentaire et des boissons | ||
| Exploitation minière, métaux, ciment et transformation des minéraux | ||
| Machines industrielles et manutention | ||
| Fabrication électrique, électronique et de batteries | ||
| Énergie, production d'électricité et services publics | ||
| Fabrication textile et impression industrielle | ||
| Autres secteurs industriels d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Suisse | ||
| Autriche | ||
| Finlande | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des textiles techniques industriels d'ici 2032 ?
Le marché des textiles techniques industriels devrait atteindre 72,02 milliards USD d'ici 2032, contre 53,74 milliards USD en 2026, à un CAGR de 5 % de 2027 à 2032.
Quelle catégorie de produits domine la demande de textiles techniques industriels ?
Les textiles de filtration et de séparation industriels ont dominé avec 25,5 % de la valeur en 2026, soutenus par les contrôles des émissions industrielles et les besoins de remplacement récurrents.
Quel segment de matériaux connaît la croissance la plus rapide dans les textiles techniques industriels ?
Les autres fibres synthétiques haute performance, notamment l'aramide, le PPS, le PTFE, le PEEK et le polyimide, devraient croître à un CAGR de 6,3 % jusqu'en 2032.
Pourquoi les applications électroniques et de batteries sont-elles importantes pour les textiles techniques ?
La fabrication électrique, électronique et de batteries devrait croître à un CAGR de 7,2 % jusqu'en 2032 car des tissus en verre qualifiés et des substrats séparateurs sont nécessaires dans les applications électroniques et de stockage d'énergie.
Quelle région occupe la position la plus forte dans les textiles techniques industriels ?
L'Asie-Pacifique détenait 49 % de la demande en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide à un CAGR de 8,7 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption des produits textiles techniques industriels ?
La volatilité des prix des matières premières, les coûts élevés de qualification, les conditions d'exploitation extrêmes et la concurrence des alternatives métalliques ou céramiques peuvent limiter l'adoption.