
Tamaño y Participación del Mercado de Textiles Técnicos Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
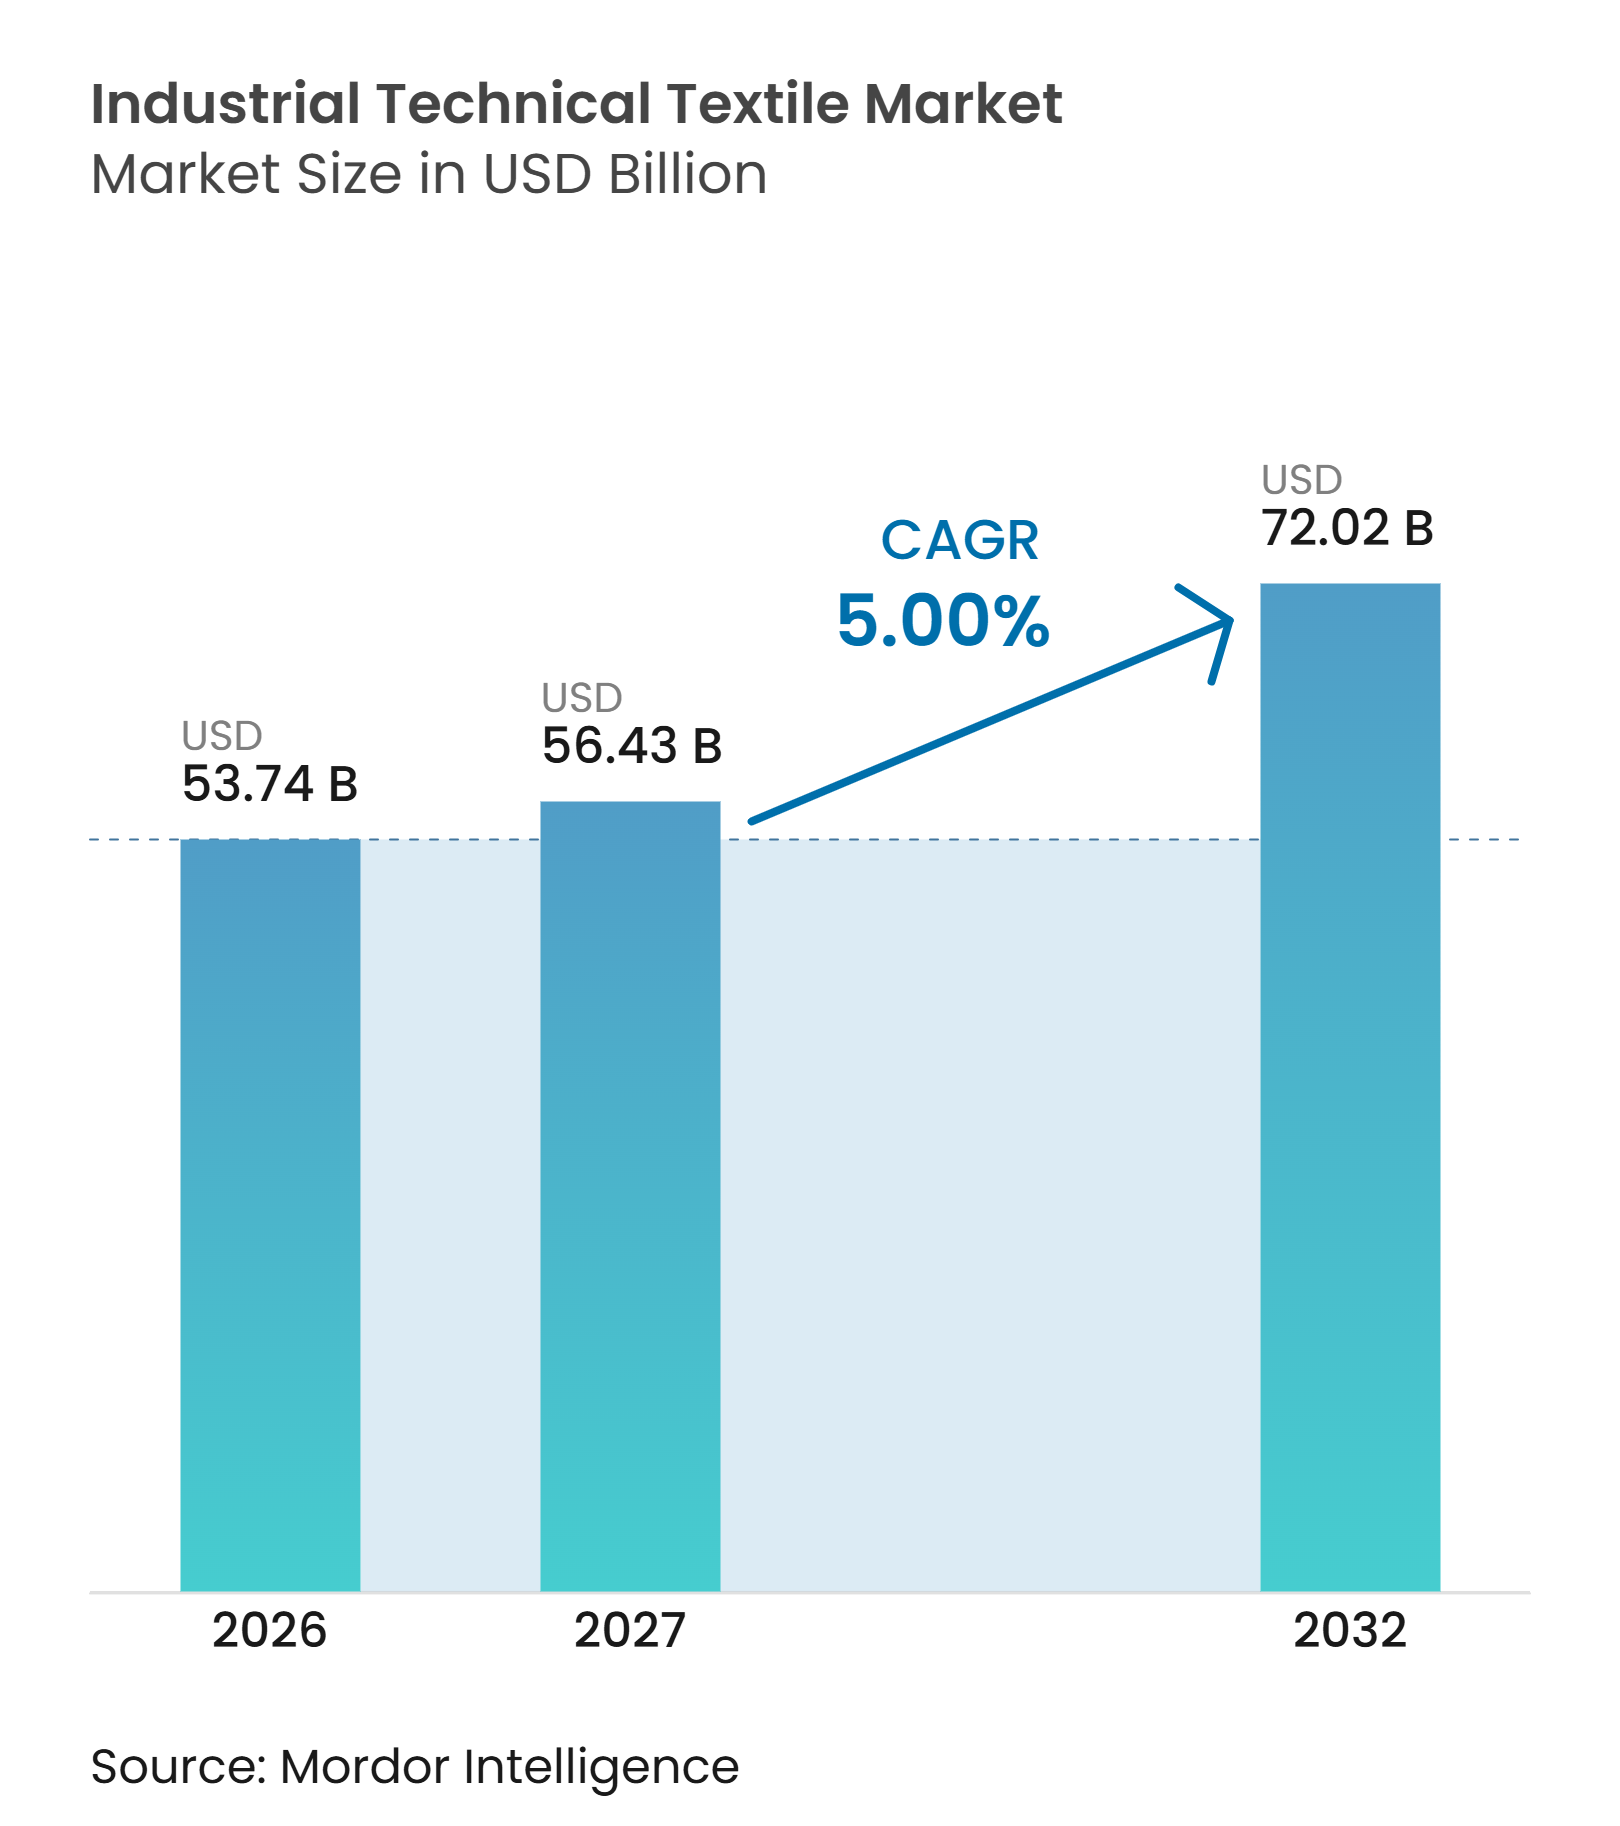
| Tamaño del Mercado (2027) | 56.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 72.02 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.00 % |
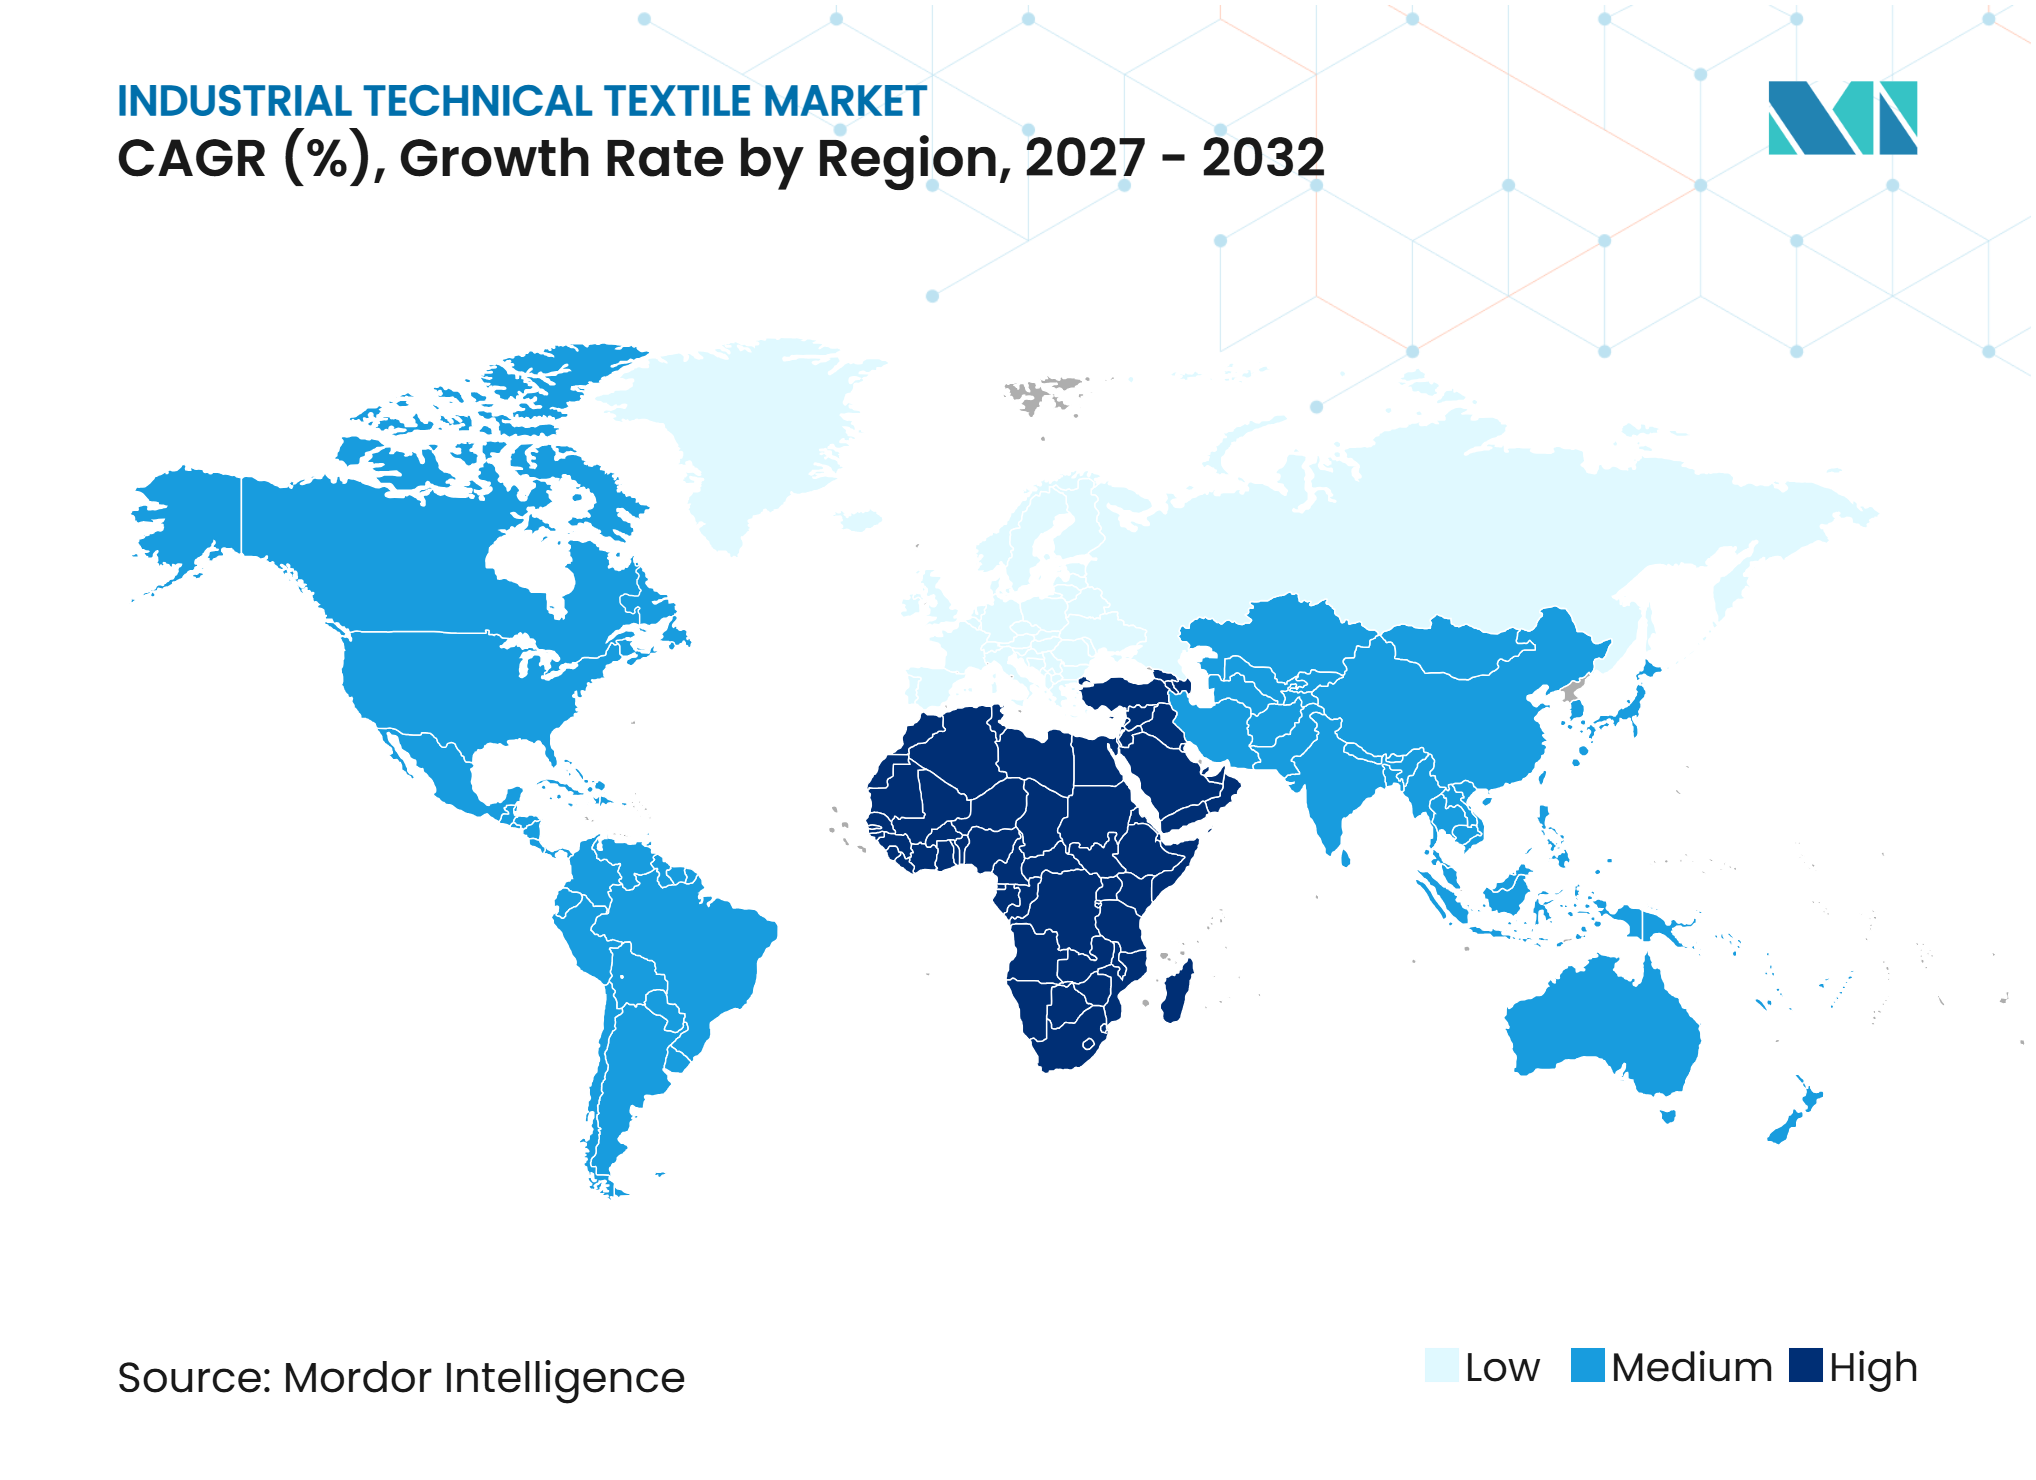
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos Industriales por Mordor Intelligence
El tamaño del Mercado de Textiles Técnicos Industriales fue valorado en 53,74 mil millones de USD en 2026 y se estima que crecerá desde 56,43 mil millones de USD en 2027 hasta alcanzar los 72,02 mil millones de USD para 2032, a una CAGR del 5% durante el período de pronóstico (2027-2032).
El mercado de textiles técnicos industriales está respaldado por la demanda recurrente de reemplazo en las industrias de procesos, incluidas las de productos químicos, cemento, minería, generación de energía y manufactura, donde los medios de filtración, las cintas transportadoras, las telas protectoras y las telas industriales requieren reemplazo periódico. Las regulaciones ambientales más estrictas y el creciente énfasis en el control de emisiones están aumentando la adopción de materiales de filtración de alto rendimiento, particularmente en la recolección de polvo, la filtración de líquidos y el tratamiento de aguas residuales industriales. Los materiales de mayor especificación están ganando terreno en aplicaciones de compuestos, filtración, aislamiento y electrónica, impulsados por los requisitos de mayor resistencia térmica, durabilidad química, resistencia mecánica y eficiencia operativa. Los proveedores se centran cada vez más en aplicaciones especializadas donde los estrictos requisitos de calificación de productos, el rendimiento constante y la confiabilidad operativa tienen prioridad sobre el precio unitario. La creciente industrialización, las adiciones de capacidad manufacturera y las inversiones en infraestructura en Asia-Pacífico y Oriente Medio están ampliando el mercado direccionable para los productores especializados de textiles técnicos.
Conclusiones Clave del Informe
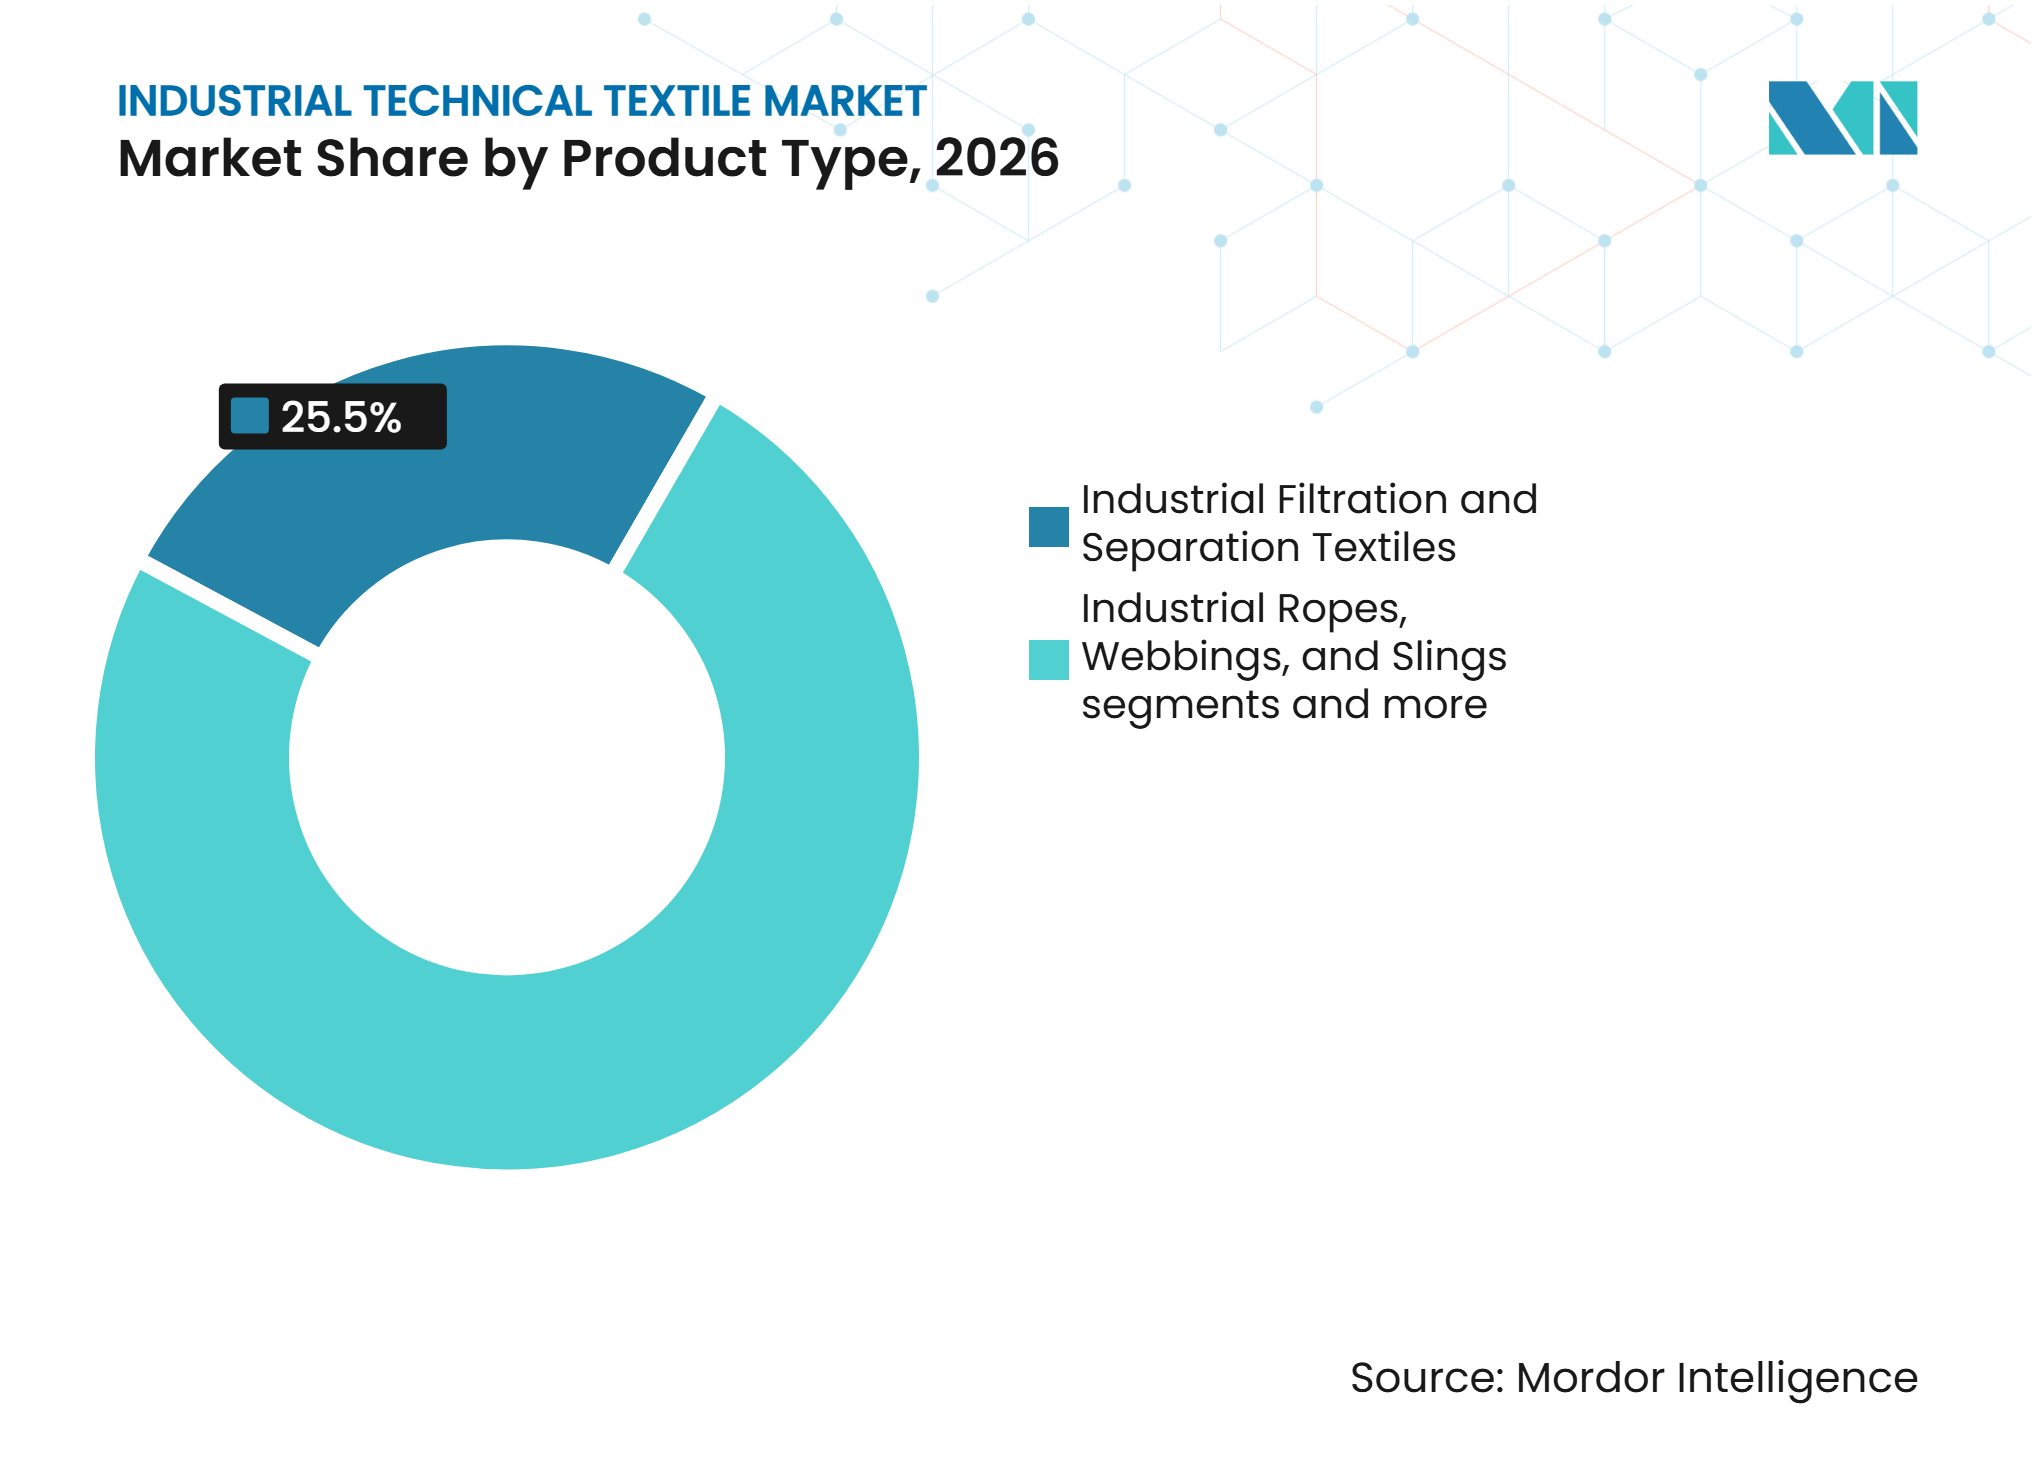
- Por tipo de producto, los textiles de filtración y separación industrial representaron el 25,5% de la participación del mercado de textiles técnicos industriales en 2026, mientras que los textiles de refuerzo compuesto industrial tienen un pronóstico de crecimiento a una CAGR del 6,8% hasta 2032.
- Por tipo de material, el poliéster representó el 36,5% del tamaño del mercado de textiles técnicos industriales en 2026, mientras que otras fibras sintéticas de alto rendimiento tienen un pronóstico de crecimiento a una CAGR del 6,3% hasta 2032.
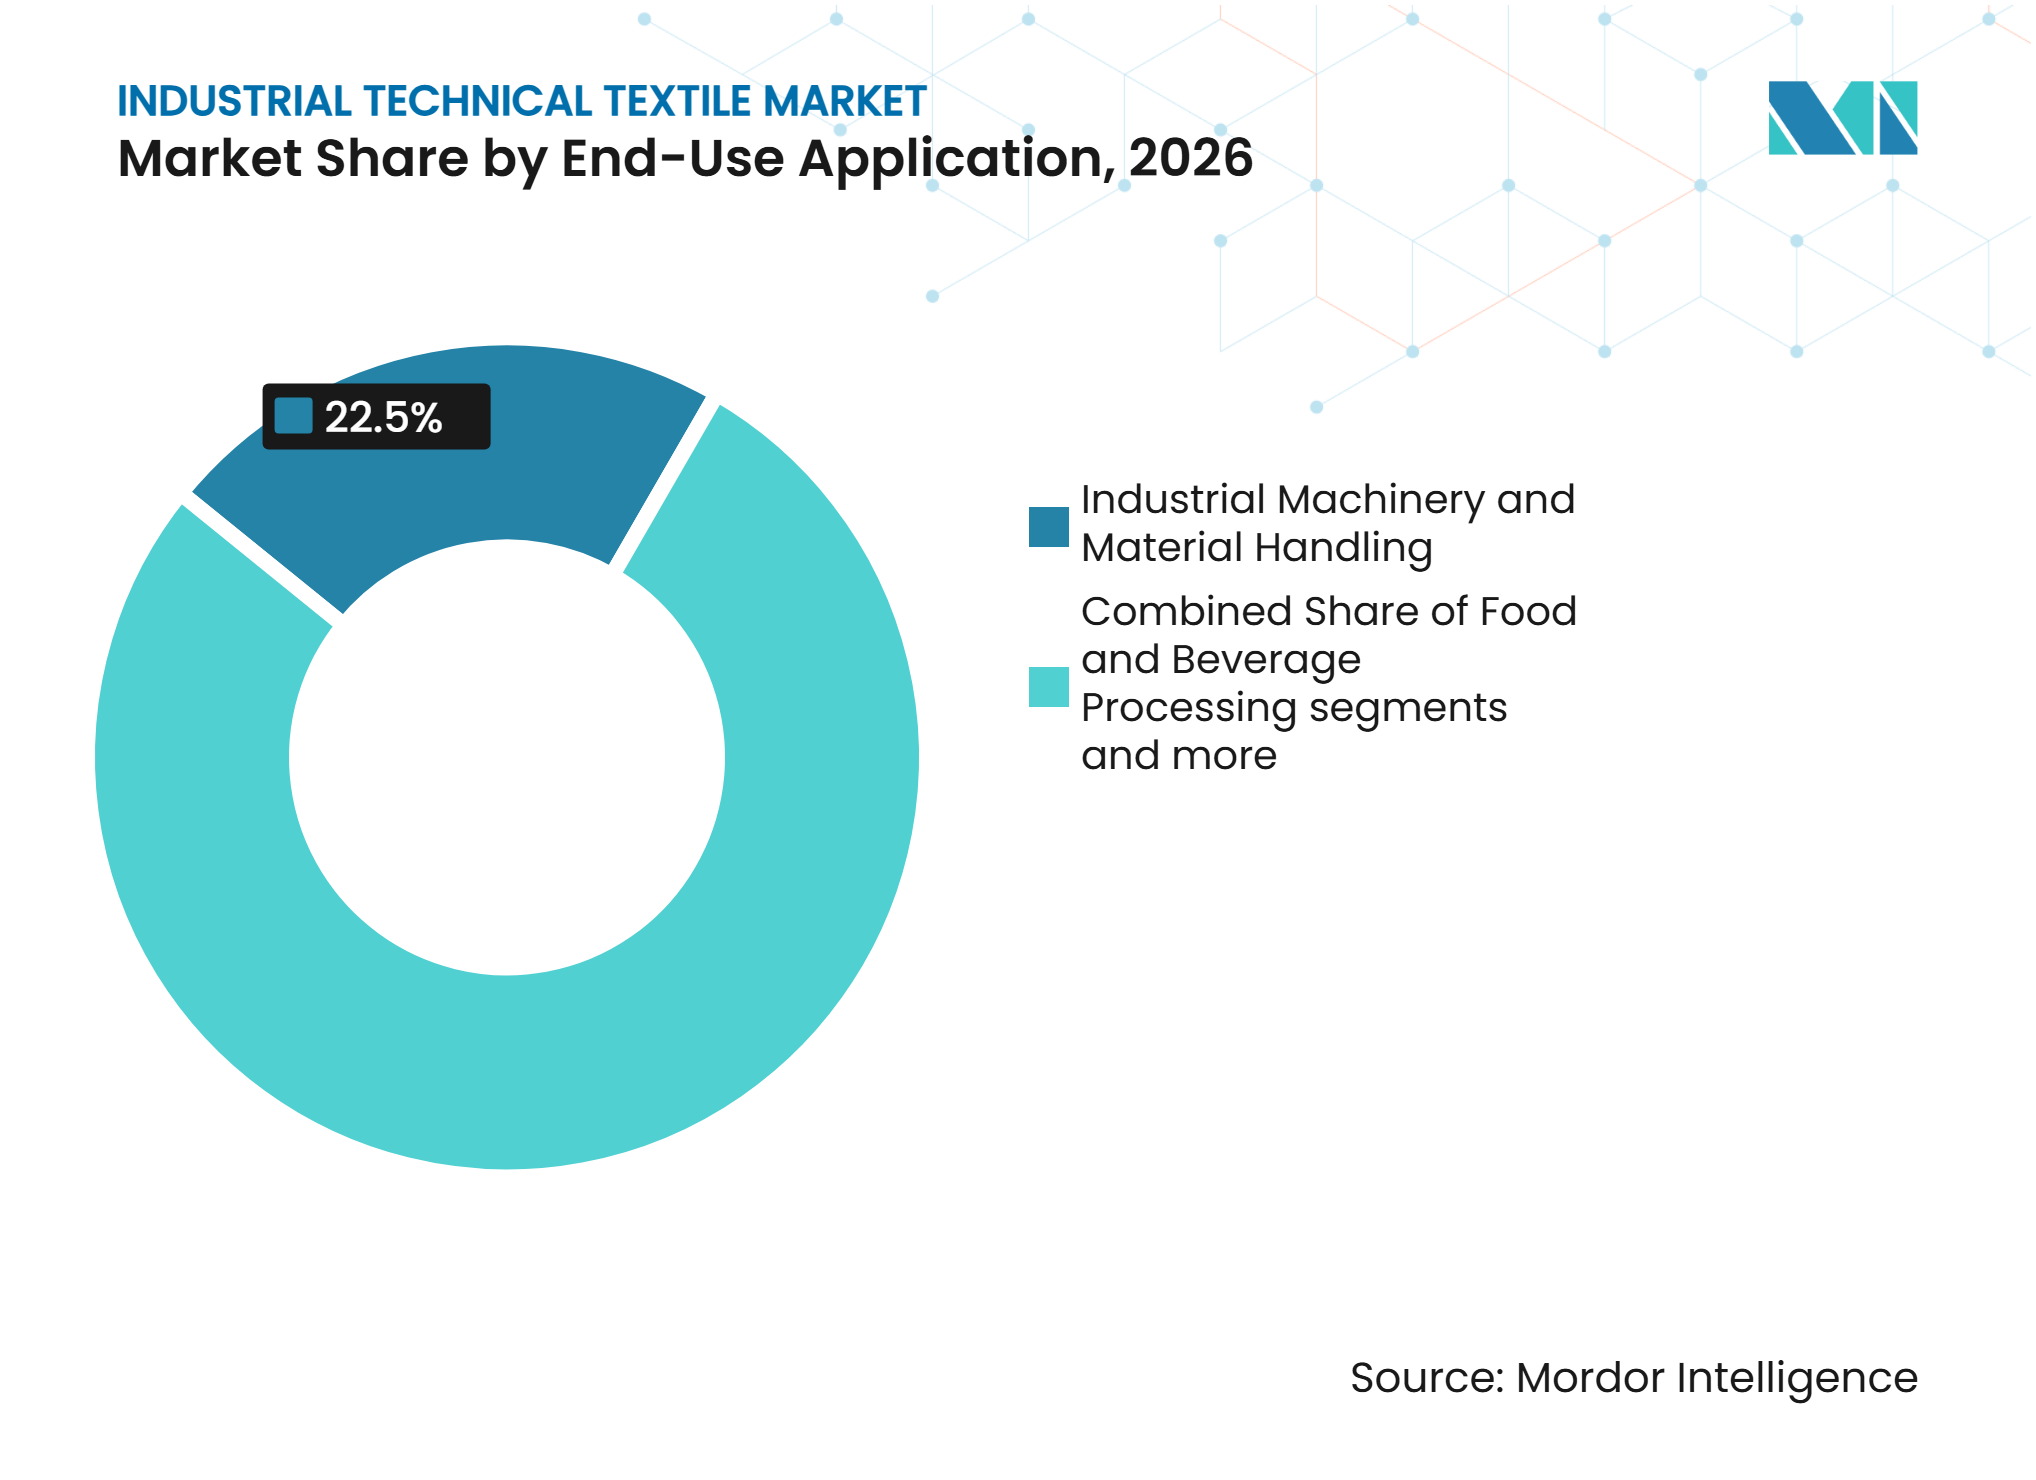
- Por aplicación de uso final, la maquinaria industrial y el manejo de materiales representaron el 22,5% de la demanda en 2026, mientras que la fabricación eléctrica, electrónica y de baterías tiene un pronóstico de crecimiento a una CAGR del 7,2% hasta 2032.
-
Por geografía, Asia-Pacífico representó el 49% de la demanda en 2026, mientras que Oriente Medio y África tiene un pronóstico de crecimiento a una CAGR del 8,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Automatización y los Sistemas de Manejo de Materiales Industriales | +1.3% | Global, con mayor intensidad en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Requisitos de Filtración Industrial y Mejoras en la Eficiencia de Procesos | +1.1% | Global, más fuerte en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Adopción de Textiles de Alto Rendimiento en Refuerzos Compuestos | +0.9% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fabricación de Electrónica y Requisitos de Materiales para Baterías Avanzadas | +0.8% | Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Modernización de Equipos Industriales y Demanda de Reemplazo | +0.6% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Desarrollo de Capacidad de Producción de Papel, Embalaje y No Tejidos | +0.4% | Asia-Pacífico, con relevancia moderada en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Automatización y los Sistemas de Manejo de Materiales Industriales
La automatización está elevando los requisitos de rendimiento para las telas transportadoras, la vestimenta de máquinas de papel y las correas de proceso. Los robots móviles autónomos, los transportadores guiados por visión y las líneas de formación de alta velocidad necesitan componentes con dimensiones estables e intervalos de servicio más prolongados. Un estudio de 2025 sobre automatización de intralogística en operaciones textiles y de confección encontró que los flujos de materiales automatizados redujeron las ineficiencias en la preparación de pedidos y mejoraron la trazabilidad de los componentes.[1] Estos cambios operativos aumentan el valor otorgado a las telas que pueden soportar velocidades más altas y ventanas de mantenimiento más cortas. La Asociación Europea para los Textiles identifica la manipulación robótica de textiles y el manejo automatizado en fábricas como prioridades estratégicas de desarrollo.[2] El mercado de textiles técnicos industriales puede, por tanto, beneficiarse cuando los operadores de equipos pasan de cambios de tela programados a prácticas de reemplazo basadas en condiciones.
Requisitos de Filtración Industrial y Mejoras en la Eficiencia de Procesos
Los controles de emisiones y las necesidades de eficiencia de procesos están impulsando mejoras en los sistemas de filtración industrial. La Agencia de Protección Ambiental de los Estados Unidos afirma que los filtros de tela bien mantenidos pueden lograr eficiencias de recolección superiores al 99%, aunque el rendimiento puede deteriorarse con temperaturas extremas, condensación de gases ácidos y limpieza ineficaz.[3] Esto crea demanda de medios filtrantes laminados con membrana y resistentes a productos químicos. El documento de referencia borrador de 2025 de la Comisión Europea para el sector textil sitúa el rendimiento ambiental y las mejores técnicas disponibles en el centro del cumplimiento industrial. En Asia-Pacífico, la aplicación desigual permite que los medios de alta especificación y los medios conformes localmente coexistan, creando presión de precios en el segmento medio del mercado. Los proveedores que pueden documentar la caracterización bajo ISO 11057 y las pruebas de permeabilidad al aire bajo ISO 9237 están mejor posicionados en los ciclos de compra basados en especificaciones.
Adopción de Textiles de Alto Rendimiento en Refuerzos Compuestos
Los textiles de refuerzo compuesto están ganando uso en energía, transporte y manufactura avanzada donde se necesitan tanto menor peso como rendimiento estructural. En agosto de 2025, JBIC firmó un acuerdo de cofinanciamiento por un total de 300 millones de USD, incluidos hasta 180 millones de USD de JBIC, para apoyar la expansión de fibra de carbono de Toray Industries en los Estados Unidos para tanques de gas de vehículos de pila de combustible de hidrógeno. El BEI también proporcionó un préstamo de riesgo de 25 millones de EUR (29,4 millones de USD) a Fairmat en 2025 para la industrialización de materiales compuestos reciclados. Los programas de DITF respaldados por 4,2 millones de EUR (4,9 millones de USD) en financiación del FEDER están desarrollando enfoques a escala industrial para aplicaciones de fibra de carbono y vidrio recicladas. Estas inversiones apoyan el mercado de textiles técnicos industriales al ampliar la gama de materiales de refuerzo disponibles para los fabricantes. Las telas de refuerzo recicladas pueden desplazar a las opciones convencionales de gama baja en determinadas aplicaciones industriales a medida que mejora su rendimiento técnico.
Fabricación de Electrónica y Requisitos de Materiales para Baterías Avanzadas
La tela de vidrio de precisión y los textiles poliméricos especiales son insumos importantes en placas de circuito impreso, separadores de baterías y embalajes electrónicos. Celanese informó que el UHMW-PE se utiliza en membranas separadoras de iones de litio, separadores de baterías de plomo-ácido y equipos de filtración de alto rendimiento. La tela de vidrio para placas de circuito impreso debe cumplir con requisitos precisos de tejido y propiedades eléctricas bajo las normas IPC. Dichos requisitos limitan el número de proveedores calificados y crean relaciones de adquisición a largo plazo. Nittobo fabrica tela de fibra de vidrio y materiales especiales utilizados en electrónica, lo que ilustra el vínculo entre la capacidad de fibra-textil y las aplicaciones electrónicas. La nueva capacidad de baterías en China, Corea del Sur y los Estados Unidos está alentando a los equipos de adquisiciones a calificar proveedores adicionales de separadores y sustratos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Fibras Sintéticas, Polímeros y Materiales Especiales | -1% | Global, más aguda en los centros de manufactura de Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Fabricación y Calificación para Productos Textiles de Ingeniería | -0.8% | Global, más restrictivo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Limitaciones de Rendimiento en Condiciones Operativas Industriales Extremas | -0.6% | Oriente Medio y África, cinturones mineros de Asia-Pacífico e industria pesada de América del Norte | Mediano plazo (2-4 años) |
| Competencia de Alternativas Metálicas, Cerámicas y No Textiles | -0.4% | Global, con mayor exposición en minería y procesamiento químico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Fibras Sintéticas, Polímeros y Materiales Especiales
Los movimientos de materias primas petroquímicas se trasladan rápidamente a los costos del poliéster, polipropileno, poliamida y otros insumos textiles industriales. Los precios del ácido tereftálico purificado, el paraxileno y la fibra de poliéster cortada disminuyeron durante el primer semestre de 2025, reduciendo los márgenes de procesamiento para los productores aguas arriba. Ese movimiento puede reducir temporalmente los costos para los fabricantes de telas aguas abajo, pero también añade incertidumbre a las decisiones de contratación e inventario. Las fibras especiales como PTFE, PPS y aramida tienen diferentes patrones de costos porque su disponibilidad depende del suministro de productos químicos especiales y de bases de productores concentradas. Los contratos de suministro anuales pueden exponer a los productores textiles cuando los precios de las materias primas se revierten durante un proyecto. El mercado de textiles técnicos industriales sigue siendo vulnerable cuando los contratos con clientes de ciclo largo no permiten ajustes de precios oportunos.
Altos Costos de Fabricación y Calificación para Productos Textiles de Ingeniería
Las telas de formación multicapa, las preformas compuestas y los conjuntos de aislamiento de alta temperatura requieren equipos especializados de tejido, no tejido o laminación. También requieren procesos de calificación del cliente que pueden durar entre 12 y 36 meses. Albany International reportó 48 millones de USD en gastos de investigación y desarrollo en 2025, un 4,2% más que en 2024, para avanzar en tecnologías de tejido propietarias y vestimenta de máquinas. Los titulares pueden distribuir estos costos entre bases de clientes establecidas, mientras que los nuevos proveedores enfrentan costos más altos por producto calificado. Esta estructura de costos limita la entrada rápida en aplicaciones técnicamente diferenciadas. También puede ralentizar la sustitución cuando los clientes prefieren un titular calificado al riesgo operativo de un nuevo material.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles de Filtración Anclan la Demanda, los Compuestos se AceleranLos textiles de filtración y separación industrial representaron el 25,5% del tamaño del mercado de textiles técnicos industriales en 2026, mientras que los textiles de refuerzo compuesto industrial tienen un pronóstico de crecimiento a una CAGR del 6,8% hasta 2032. La demanda de filtración abarca casas de filtros de recolección de polvo, sistemas de filtración de líquidos y cribado industrial. Los controles regulatorios sobre emisiones y aguas residuales respaldan la demanda recurrente de reemplazo de estos materiales. Los requisitos de caracterización ISO 11057 y de permeabilidad al aire ISO 9237 orientan las adquisiciones hacia proveedores que pueden proporcionar rendimiento validado. Esto crea una barrera práctica de entrada en el mercado de textiles técnicos industriales en aplicaciones donde el tiempo de actividad de la planta y el cumplimiento son fundamentales. Los refuerzos compuestos están avanzando en energía eólica, infraestructura de hidrógeno y aplicaciones de defensa. SAERTEX Group y Chomarat ampliaron la capacidad para refuerzos de carbono no rizado y unidireccionales en 2025, respondiendo a la demanda de los fabricantes de compuestos basados en infusión.
La vestimenta de máquinas de papel y los textiles de proceso especiales forman el siguiente grupo principal, respaldados por las necesidades de reemplazo en las plantas de pulpa y papel. La inversión en maquinaria de Valmet en 2025 en Finlandia refleja la demanda continua de capacidad de producción de fieltros de prensa. Los textiles de correas industriales, transporte y refuerzo flexible sirven a la minería, el procesamiento de alimentos y la logística automatizada. ISO 14890 e ISO 21183 proporcionan requisitos relevantes para las telas de cintas transportadoras. Las cuerdas industriales, cintas y eslingas sirven para usos de elevación y amarre críticos para la seguridad bajo EN 1492 e ISO 2307. Los componentes textiles eléctricos y electrónicos también se están volviendo más importantes a medida que la tela de vidrio se utiliza en sustratos avanzados de placas de circuito y aplicaciones relacionadas con baterías. Estas diferentes aplicaciones hacen que la industria de textiles técnicos industriales dependa de una combinación de cumplimiento normativo, ciclos de reemplazo y calificación técnica especializada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Poliéster Domina, las Fibras de Alto Rendimiento SuperanEl poliéster representó el 36,5% del mercado de textiles técnicos industriales en 2026 porque combina eficiencia de costos, resistencia química y versatilidad de procesamiento. Se utiliza en telas transportadoras, medios de filtración y vestimenta de máquinas de papel. Su amplia base de suministro global también respalda una amplia disponibilidad para los fabricantes. Otras fibras sintéticas de alto rendimiento tienen un pronóstico de crecimiento a una CAGR del 6,3% hasta 2032. Este grupo incluye aramida, PPS, PTFE, PEEK y poliimida. Su crecimiento refleja la necesidad de rendimiento en condiciones térmicas, químicas y eléctricas exigentes. Los medios laminados con membrana de PTFE se utilizan en la recolección de polvo de cemento, acero y productos farmacéuticos donde se requiere captura de partículas finas y resistencia química. La demanda de estos materiales especiales sigue siendo moldeada por el mayor costo de calificación y materias primas.
Las fibras de vidrio están ampliando su papel en aplicaciones industriales a través del refuerzo de infraestructuras y sustratos de placas de circuito electrónico. Las fibras de carbono son cada vez más importantes en el refuerzo compuesto, aunque el mayor costo restringe su uso en aplicaciones de mercado masivo. La inversión en producción de fibra de carbono para aplicaciones de hidrógeno respalda la base de suministro a largo plazo. La poliamida sigue siendo importante en usos de correas y cuerdas debido a la resistencia a la abrasión. El polipropileno se usa ampliamente en filtración de líquidos y telas de proceso en contacto con alimentos. La elección del material depende del equilibrio requerido de resistencia, resistencia química, temperatura de operación, propiedades eléctricas y costo. La industria de textiles técnicos industriales favorece cada vez más las especificaciones definidas por rendimiento sobre la selección genérica de fibras. Esto mantiene relevantes a los proveedores de fibras especiales incluso cuando los precios de las fibras básicas son volátiles.
Por Aplicación de Uso Final:
La Maquinaria Lidera, la Electrónica y las Baterías SurgenLa maquinaria industrial y el manejo de materiales representaron el 22,5% de la demanda de uso final en 2026, mientras que la fabricación eléctrica, electrónica y de baterías tiene una proyección de crecimiento a una CAGR del 7,2% hasta 2032. La demanda de maquinaria incluye telas para cintas transportadoras, textiles para correas de transmisión y telas de proceso utilizadas en manufactura, embalaje y logística. Su patrón de reemplazo está impulsado por el desgaste y permanece relativamente estable cuando las ventas de equipos originales se debilitan. Las aplicaciones de electrónica y baterías dependen de telas de vidrio de precisión y sustratos separadores. Celanese identifica el UHMW-PE como material primario en membranas separadoras de iones de litio y separadores de baterías de plomo-ácido. La calificación, más que el precio por sí solo, determina el acceso de los proveedores en estas aplicaciones. Esto respalda el posicionamiento premium para los productores que cumplen con las especificaciones eléctricas y dimensionales requeridas.
La fabricación de pulpa, papel y no tejidos sigue siendo un segmento de uso final significativo para el mercado de textiles técnicos industriales. El desarrollo de capacidad de papel tisú en América del Norte respalda la demanda de vestimenta de máquinas de papel y telas de proceso relacionadas. El contrato de suministro de máquinas de tisú de Valmet en 2025 para Irving Consumer Products ilustra este ciclo de inversión continuo. La fabricación química y farmacéutica requiere materiales de filtración y proceso que puedan soportar condiciones operativas controladas. El procesamiento de alimentos y bebidas depende de telas utilizadas en filtración, transporte y procesos en contacto con alimentos. La minería, los metales, el cemento y el procesamiento de minerales crean una demanda estable de productos duraderos de correas y filtración. Las aplicaciones de energía están añadiendo demanda de refuerzos compuestos e insumos de textiles técnicos en sistemas relacionados con el hidrógeno. La industria de textiles técnicos industriales sirve, por tanto, tanto a mercados de reemplazo maduros como a aplicaciones más nuevas basadas en especificaciones.

Análisis Geográfico
Asia-Pacífico: El Centro de la Demanda y Producción de Textiles Técnicos Industriales
Asia-Pacífico representó el 49% del tamaño del mercado de textiles técnicos industriales en 2026. China ancla la región a través de su gran base de producción de fibras químicas y su amplia capacidad manufacturera. Las estadísticas de envíos de ITMF informaron que China absorbió más del 90% de las entregas mundiales de husos de texturizado de filamento de poliéster en 2025. India está fortaleciendo su papel a través del apoyo político a la inversión en textiles técnicos. En octubre de 2025, el Ministerio de Textiles redujo el umbral mínimo de inversión bajo el Esquema PLI para textiles técnicos de INR 300 crore (33,4 millones de USD) a INR 150 crore (16,7 millones de USD) para la Parte 1, con vigencia desde agosto de 2025. La revisión tiene como objetivo reducir las barreras de inversión y apoyar las adiciones de capacidad. Corea del Sur y Taiwán contribuyen con telas de vidrio especializadas y sustratos textiles electrónicos, fortaleciendo la posición de la región en aplicaciones electrónicas de mayor valor.
Europa: Especialización en Tecnología de Precisión y Sostenibilidad
Europa compite a través de vestimenta de máquinas de papel de alta especificación, telas de refuerzo compuesto, medios de filtración industrial y textiles de alta temperatura. Alemania sigue siendo un centro importante para el desarrollo de textiles técnicos y la producción especializada. Sandler invirtió más de 30 millones de EUR (353,9 millones de USD) en su instalación de Schwarzenbach an der Saale en 2025, automatizó el flujo de materiales y añadió una línea de fabricación. En julio de 2025, Sandler también adquirió una participación del 24,9% en Phoenix Non-Woven para fortalecer el acceso a materiales de vía húmeda para usos en baterías, pilas de combustible y construcción. ASGLAWO combinó sus capacidades de compuestos y textiles técnicos en agosto de 2025 para centrarse en aplicaciones de salud, movilidad, construcción y textiles protectores. En Francia, el financiamiento del BEI para Fairmat apoya la capacidad de reciclaje de fibra de carbono y los materiales compuestos circulares. Estas iniciativas favorecen a los proveedores regionales con capacidad en ciencia de materiales, sistemas de cumplimiento establecidos y relaciones especializadas con clientes.
Otras Regiones: Demanda de Reemplazo y Nichos Vinculados a Recursos
Oriente Medio y África tiene un pronóstico de crecimiento a una CAGR del 8,7% hasta 2032, la tasa geográfica más rápida en el mercado de textiles técnicos industriales. Oriente Medio está desarrollando capacidades compuestas vinculadas a la diversificación de la infraestructura energética. América del Norte tiene una posición significativa a través de su base de pulpa, papel, no tejidos, filtración, correas y vestimenta de máquinas. El mercado de textiles técnicos industriales en América del Norte se beneficia de una gran base industrial instalada que sostiene la demanda de reemplazo incluso cuando cambia la inversión en nuevos equipos. La línea de producción de papel tisú planificada por Valmet para Georgia añade demanda futura de vestimenta de máquinas de papel. América del Sur ofrece demanda en textiles de filtración y proceso vinculados a operaciones mineras y de pulpa. Argentina y Chile ofrecen potencial de nicho en materiales de transporte y filtración vinculados a la actividad minera de litio y cobre. En estos mercados, la oportunidad clave radica en el servicio técnico, el soporte de calificación local y los productos que pueden operar de manera confiable en entornos industriales exigentes. El mercado de textiles técnicos industriales puede expandirse más allá de los centros de producción establecidos cuando los proveedores especializados adaptan las necesidades de proceso locales con productos validados.
Panorama Competitivo
Concentración del Mercado
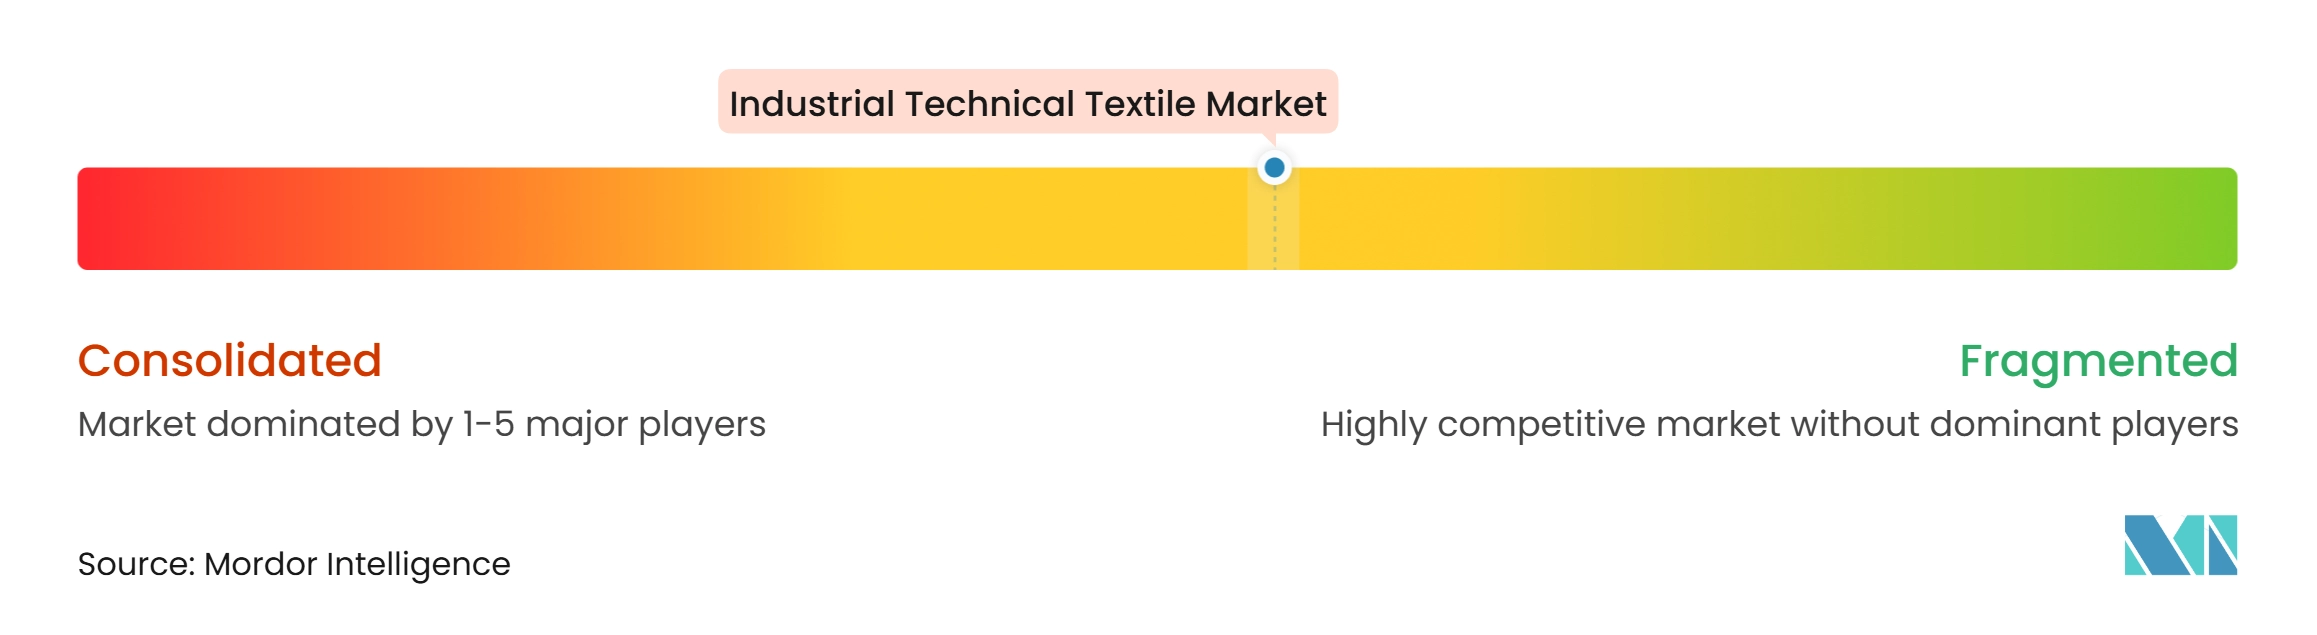
El mercado de textiles técnicos industriales exhibe un nivel medio de concentración de mercado. Albany International, Valmet, Voith, Freudenberg y W. L. Gore & Associates tienen posiciones establecidas en vestimenta de máquinas de papel y textiles de proceso a través de tecnologías propietarias y relaciones a largo plazo con los clientes. Albany informó que tenía aproximadamente un 30% de participación global en vestimenta de máquinas de papel e invirtió 48 millones de USD en investigación y desarrollo durante 2025. GKD Gebr. Kufferath se especializa en mallas de precisión, SAERTEX en refuerzos compuestos multiaxiales y BWF Group en filtración industrial. Este enfoque en aplicaciones ayuda a los proveedores a defender la diferenciación técnica y la retención de clientes. La actividad de normalización bajo el Comité Técnico ISO TC38 y los comités IEC relevantes también respalda el desarrollo continuo de diseños textiles conductores, antiestáticos y térmicamente estables.
El refuerzo compuesto y el reciclaje de fibras están atrayendo nuevos competidores. Los proveedores de fibras recicladas están ofreciendo alternativas a las fibras vírgenes de alto rendimiento en aplicaciones seleccionadas. La expansión de Fairmat respaldada por el BEI ilustra el creciente apoyo institucional a los materiales compuestos circulares. Chomarat puso en marcha una línea de refuerzo de fibra de carbono unidireccional de 2 millones de EUR (2,4 millones de USD) en 2025 para materiales con mayor permeabilidad de infusión y estabilidad de capas. Esto aumenta la presión competitiva en la fabricación de compuestos basada en infusión. Los sistemas de monitoreo digital y reemplazo predictivo son otra vía de diferenciación para los proveedores de telas industriales de servicio extendido. Estas ofertas pueden aumentar el valor del servicio técnico y dificultar el cambio de proveedor para los clientes.
La certificación y la calificación de clientes siguen siendo salvaguardas competitivas importantes. Los requisitos ISO 14890 para cintas transportadoras y los requisitos ISO 11057 para la caracterización de medios filtrantes pueden favorecer a los proveedores con registros establecidos de pruebas y cumplimiento. En febrero de 2025, Albany anunció que consolidaría la producción de telas de ingeniería en Italia trasladando la actividad de Ballo a Merone. Este movimiento muestra cómo las empresas establecidas están alineando la capacidad con la demanda regional. En agosto de 2025, el financiamiento respaldado por JBIC apoyó la expansión de fibra de carbono de Toray en los Estados Unidos para aplicaciones de almacenamiento de hidrógeno. En julio de 2025, la inversión de Sandler en Phoenix Non Woven amplió su posición en materiales de vía húmeda para baterías y pilas de combustible. Los resultados competitivos seguirán dependiendo del rendimiento validado, el suministro confiable y la inversión dirigida en aplicaciones especializadas.
Líderes de la Industria de Textiles Técnicos Industriales
-
Sefar AG
-
GKD - Gebr. Kufferath AG
-
Albany International Corp.
-
ANDRITZ AG
-
Valmet Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos Industriales Empresas cubiertas en este informe
- Sefar AG
- GKD - Gebr. Kufferath AG
- Albany International Corp.
- ANDRITZ AG
- Valmet Oyj
- Voith GmbH & Co. KGaA
- AstenJohnson
- BWF Group
- W. L. Gore & Associates Inc.
- Ahlstrom
- Freudenberg Group
- Hollingsworth & Vose
- Donaldson Company Inc.
- Forbo Holding AG (Movement Systems)
- Habasit AG
- AMMEGA Group
- Continental AG (ContiTech)
- Michelin Group (Fenner)
- SAERTEX Group
- Chomarat Group
- Nitto Boseki Co. Ltd. (Nittobo)
- Teufelberger Holding AG
- Samson Rope Technologies Inc.
- Marlow Ropes Ltd.
- SpanSet Group
- Lift-All Company Inc.
- Newtex Industries Inc.
- Mid-Mountain Materials Inc.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos Industriales
- Febrero de 2026: Nonwovenn invirtió en la mejora de su línea de impregnación e introdujo una segunda línea de producción para duplicar la capacidad de producción, fortaleciendo sus capacidades en filtración industrial, carbón activado, filtración coalescente y textiles acústicos.
- Febrero de 2026: El Ministerio de Textiles aprobó 16 proyectos de investigación bajo la Misión Nacional de Textiles Técnicos, que abarca fibras de alto rendimiento, textiles inteligentes, materiales protectores, maquinaria textil y compuestos avanzados.
- Octubre de 2025: El Ministerio de Textiles de India revisó el Esquema PLI para textiles técnicos, reduciendo los umbrales mínimos de inversión en la Parte 1 de INR 300 crore (33,4 millones de USD) a INR 150 crore (16,7 millones de USD) y en la Parte 2 de INR 100 crore (11,1 millones de USD) a INR 50 crore (5,6 millones de USD), con vigencia desde agosto de 2025, y reduciendo el criterio de calificación de facturación incremental del 25% al 10% a partir del ejercicio fiscal 2025-26, para reducir las barreras financieras y acelerar las adiciones de capacidad de textiles técnicos en el país.
- Octubre de 2025: Freudenberg Performance Materials Apparel amplió su instalación de Chennai, India, en 20.000 pies cuadrados con nuevas líneas de entretela de algodón y poliéster, reduciendo los plazos de entrega de 6-8 semanas para importaciones desde China a 1-2 semanas y apuntando al creciente mercado intermedio de textiles técnicos indio.
Alcance del Informe Global del Mercado de Textiles Técnicos Industriales
El Informe del Mercado de Textiles Técnicos Industriales está segmentado por Tipo de Producto (Textiles de Filtración y Separación Industrial, y más), por Tipo de Material (Poliéster, Poliamida, y más), por Aplicación de Uso Final (Fabricación de Pulpa, Papel y No Tejidos, Fabricación Química y Farmacéutica, y más), y por Geografía (América del Norte, Europa, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles de Filtración y Separación Industrial | Textiles de Filtración de Gas y Polvo Industrial |
| Textiles de Filtración de Líquidos Industrial | |
| Telas de Cribado y Tamizado Industrial | |
| Vestimenta de Máquinas de Papel y Textiles de Proceso Especiales | Telas de Formación para Máquinas de Papel |
| Fieltros y Telas de Prensa para Máquinas de Papel | |
| Telas de Secado para Máquinas de Papel | |
| Textiles para Correas de Prensa de Zapata para Máquinas de Papel | |
| Telas de Proceso Especiales y para Producción de No Tejidos | |
| Telas de Procesamiento y Acabado Textil | |
| Textiles de Correas Industriales, Transporte y Refuerzo Flexible | Telas y Refuerzos para Cintas Transportadoras Textiles |
| Textiles para Correas de Transmisión de Potencia y Accionamiento Industrial | |
| Refuerzos Textiles para Mangueras Industriales y Conductos Flexibles | |
| Telas para Transporte Neumático y Fluidización | |
| Cuerdas Industriales, Cintas y Eslingas | Cuerdas de Fibra y Cordaje Industrial |
| Cintas Textiles Industriales | |
| Eslingas de Elevación Textiles | |
| Textiles de Refuerzo Compuesto Industrial | Telas de Refuerzo Industrial Tejidas |
| Telas de Refuerzo Multiaxiales y No Rizadas | |
| Otros Refuerzos Textiles Compuestos de Ingeniería | |
| Textiles Industriales Térmicos, de Aislamiento y de Sellado | Telas Industriales de Alta Temperatura |
| Otros (Textiles de Aislamiento Térmico, Telas para Juntas de Expansión y Barreras Flexibles, etc.) | |
| Componentes Textiles Industriales Eléctricos y Electrónicos | |
| Textiles Industriales para Procesamiento de Superficies, Impresión y Limpieza |
| Poliéster |
| Poliamida |
| Polipropileno |
| Polietileno y Poliolefinas de Alto Rendimiento |
| Fibras de Vidrio |
| Fibras de Carbono |
| Otras Fibras Sintéticas de Alto Rendimiento (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) |
| Otros Materiales (Otras Fibras Inorgánicas y Minerales, Fibras Celulósicas Naturales y Regeneradas) |
| Fabricación de Pulpa, Papel y No Tejidos |
| Fabricación Química y Farmacéutica |
| Procesamiento de Alimentos y Bebidas |
| Minería, Metales, Cemento y Procesamiento de Minerales |
| Maquinaria Industrial y Manejo de Materiales |
| Fabricación Eléctrica, Electrónica y de Baterías |
| Energía, Electricidad y Servicios Públicos |
| Fabricación Textil e Impresión Industrial |
| Otras Industrias de Uso Final Industrial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Suiza | |
| Austria | |
| Finlandia | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
| Por Tipo de Producto | Textiles de Filtración y Separación Industrial | Textiles de Filtración de Gas y Polvo Industrial |
| Textiles de Filtración de Líquidos Industrial | ||
| Telas de Cribado y Tamizado Industrial | ||
| Vestimenta de Máquinas de Papel y Textiles de Proceso Especiales | Telas de Formación para Máquinas de Papel | |
| Fieltros y Telas de Prensa para Máquinas de Papel | ||
| Telas de Secado para Máquinas de Papel | ||
| Textiles para Correas de Prensa de Zapata para Máquinas de Papel | ||
| Telas de Proceso Especiales y para Producción de No Tejidos | ||
| Telas de Procesamiento y Acabado Textil | ||
| Textiles de Correas Industriales, Transporte y Refuerzo Flexible | Telas y Refuerzos para Cintas Transportadoras Textiles | |
| Textiles para Correas de Transmisión de Potencia y Accionamiento Industrial | ||
| Refuerzos Textiles para Mangueras Industriales y Conductos Flexibles | ||
| Telas para Transporte Neumático y Fluidización | ||
| Cuerdas Industriales, Cintas y Eslingas | Cuerdas de Fibra y Cordaje Industrial | |
| Cintas Textiles Industriales | ||
| Eslingas de Elevación Textiles | ||
| Textiles de Refuerzo Compuesto Industrial | Telas de Refuerzo Industrial Tejidas | |
| Telas de Refuerzo Multiaxiales y No Rizadas | ||
| Otros Refuerzos Textiles Compuestos de Ingeniería | ||
| Textiles Industriales Térmicos, de Aislamiento y de Sellado | Telas Industriales de Alta Temperatura | |
| Otros (Textiles de Aislamiento Térmico, Telas para Juntas de Expansión y Barreras Flexibles, etc.) | ||
| Componentes Textiles Industriales Eléctricos y Electrónicos | ||
| Textiles Industriales para Procesamiento de Superficies, Impresión y Limpieza | ||
| Por Tipo de Material | Poliéster | |
| Poliamida | ||
| Polipropileno | ||
| Polietileno y Poliolefinas de Alto Rendimiento | ||
| Fibras de Vidrio | ||
| Fibras de Carbono | ||
| Otras Fibras Sintéticas de Alto Rendimiento (Aramida, PPS, PTFE, PEEK, Fibras de Poliimida, etc.) | ||
| Otros Materiales (Otras Fibras Inorgánicas y Minerales, Fibras Celulósicas Naturales y Regeneradas) | ||
| Por Aplicación de Uso Final | Fabricación de Pulpa, Papel y No Tejidos | |
| Fabricación Química y Farmacéutica | ||
| Procesamiento de Alimentos y Bebidas | ||
| Minería, Metales, Cemento y Procesamiento de Minerales | ||
| Maquinaria Industrial y Manejo de Materiales | ||
| Fabricación Eléctrica, Electrónica y de Baterías | ||
| Energía, Electricidad y Servicios Públicos | ||
| Fabricación Textil e Impresión Industrial | ||
| Otras Industrias de Uso Final Industrial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Suiza | ||
| Austria | ||
| Finlandia | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de textiles técnicos industriales para 2032?
Se proyecta que el mercado de textiles técnicos industriales alcance los 72,02 mil millones de USD para 2032, desde 53,74 mil millones de USD en 2026, a una CAGR del 5% de 2027 a 2032.
¿Qué categoría de producto lidera la demanda de textiles técnicos industriales?
Los textiles de filtración y separación industrial lideraron con el 25,5% del valor en 2026, respaldados por los controles de emisiones industriales y las necesidades recurrentes de reemplazo.
¿Qué segmento de material crece más rápido en los textiles técnicos industriales?
Se prevé que otras fibras sintéticas de alto rendimiento, incluidas la aramida, PPS, PTFE, PEEK y poliimida, crezcan a una CAGR del 6,3% hasta 2032.
¿Por qué son importantes las aplicaciones de electrónica y baterías para los textiles técnicos?
Se proyecta que la fabricación eléctrica, electrónica y de baterías crezca a una CAGR del 7,2% hasta 2032 porque se necesitan telas de vidrio calificadas y sustratos separadores en aplicaciones electrónicas y de almacenamiento de energía.
¿Qué región tiene la posición más sólida en textiles técnicos industriales?
Asia-Pacífico representó el 49% de la demanda en 2026, mientras que Oriente Medio y África tiene el pronóstico de crecimiento más rápido a una CAGR del 8,7% hasta 2032.
¿Qué limita la adopción de productos textiles técnicos industriales?
La volatilidad de los precios de las materias primas, los altos costos de calificación, las condiciones operativas extremas y la competencia de alternativas metálicas o cerámicas pueden limitar la adopción.