
産業用技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 56.43 十億米ドル |
| 市場規模 (2032) | 72.02 十億米ドル |
| 成長率 (2027 - 2032) | 5.00 % |
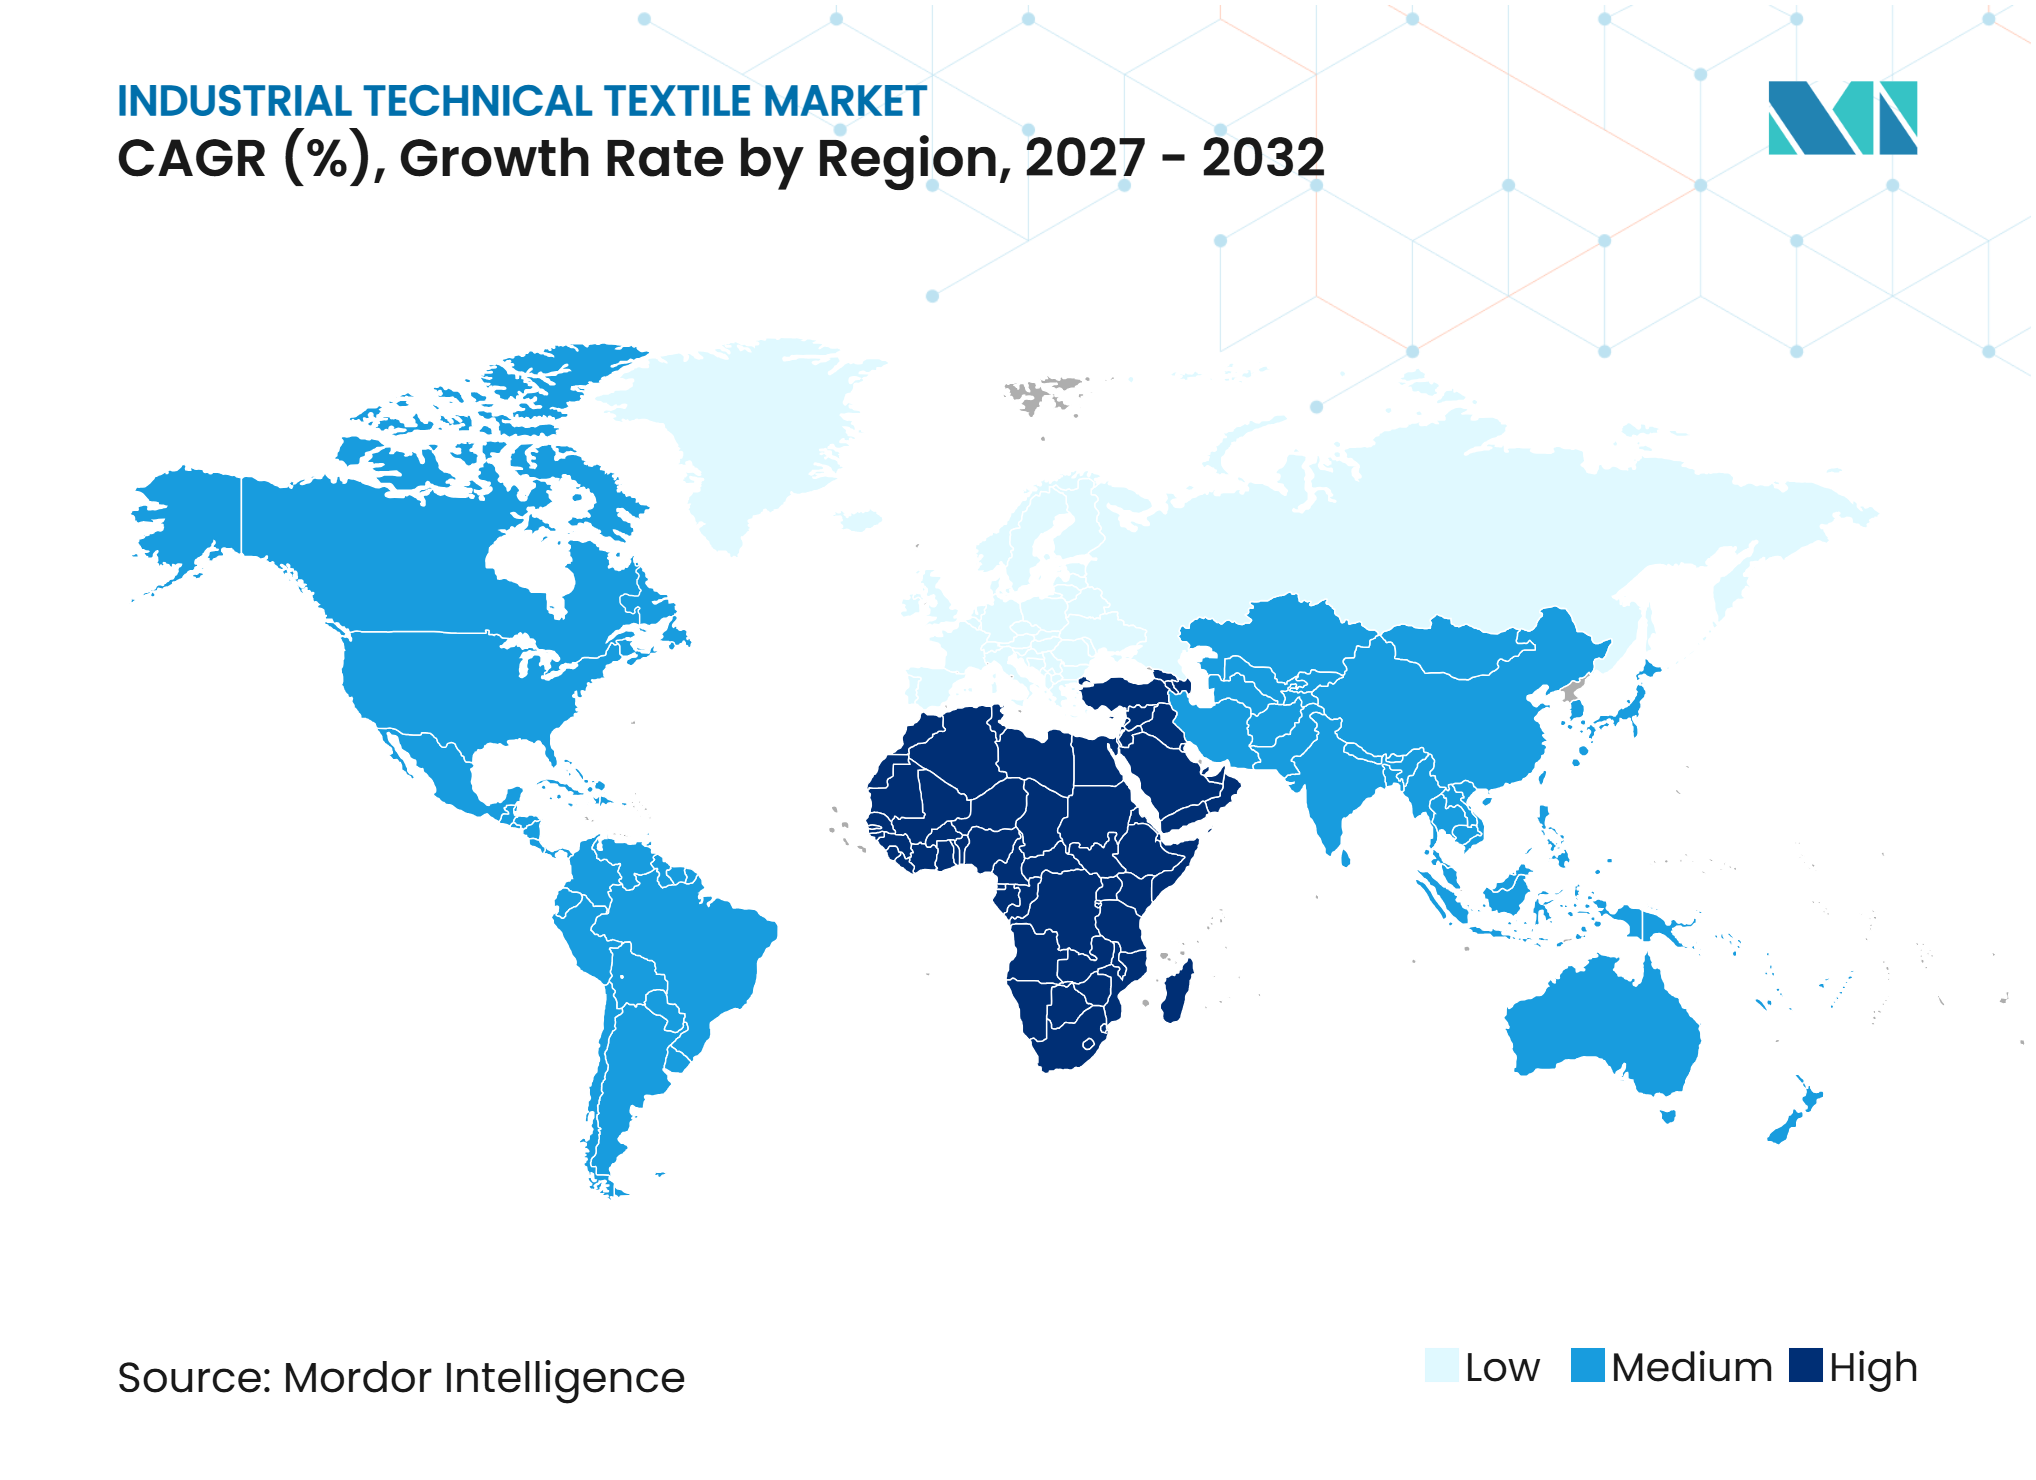
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用技術繊維市場分析
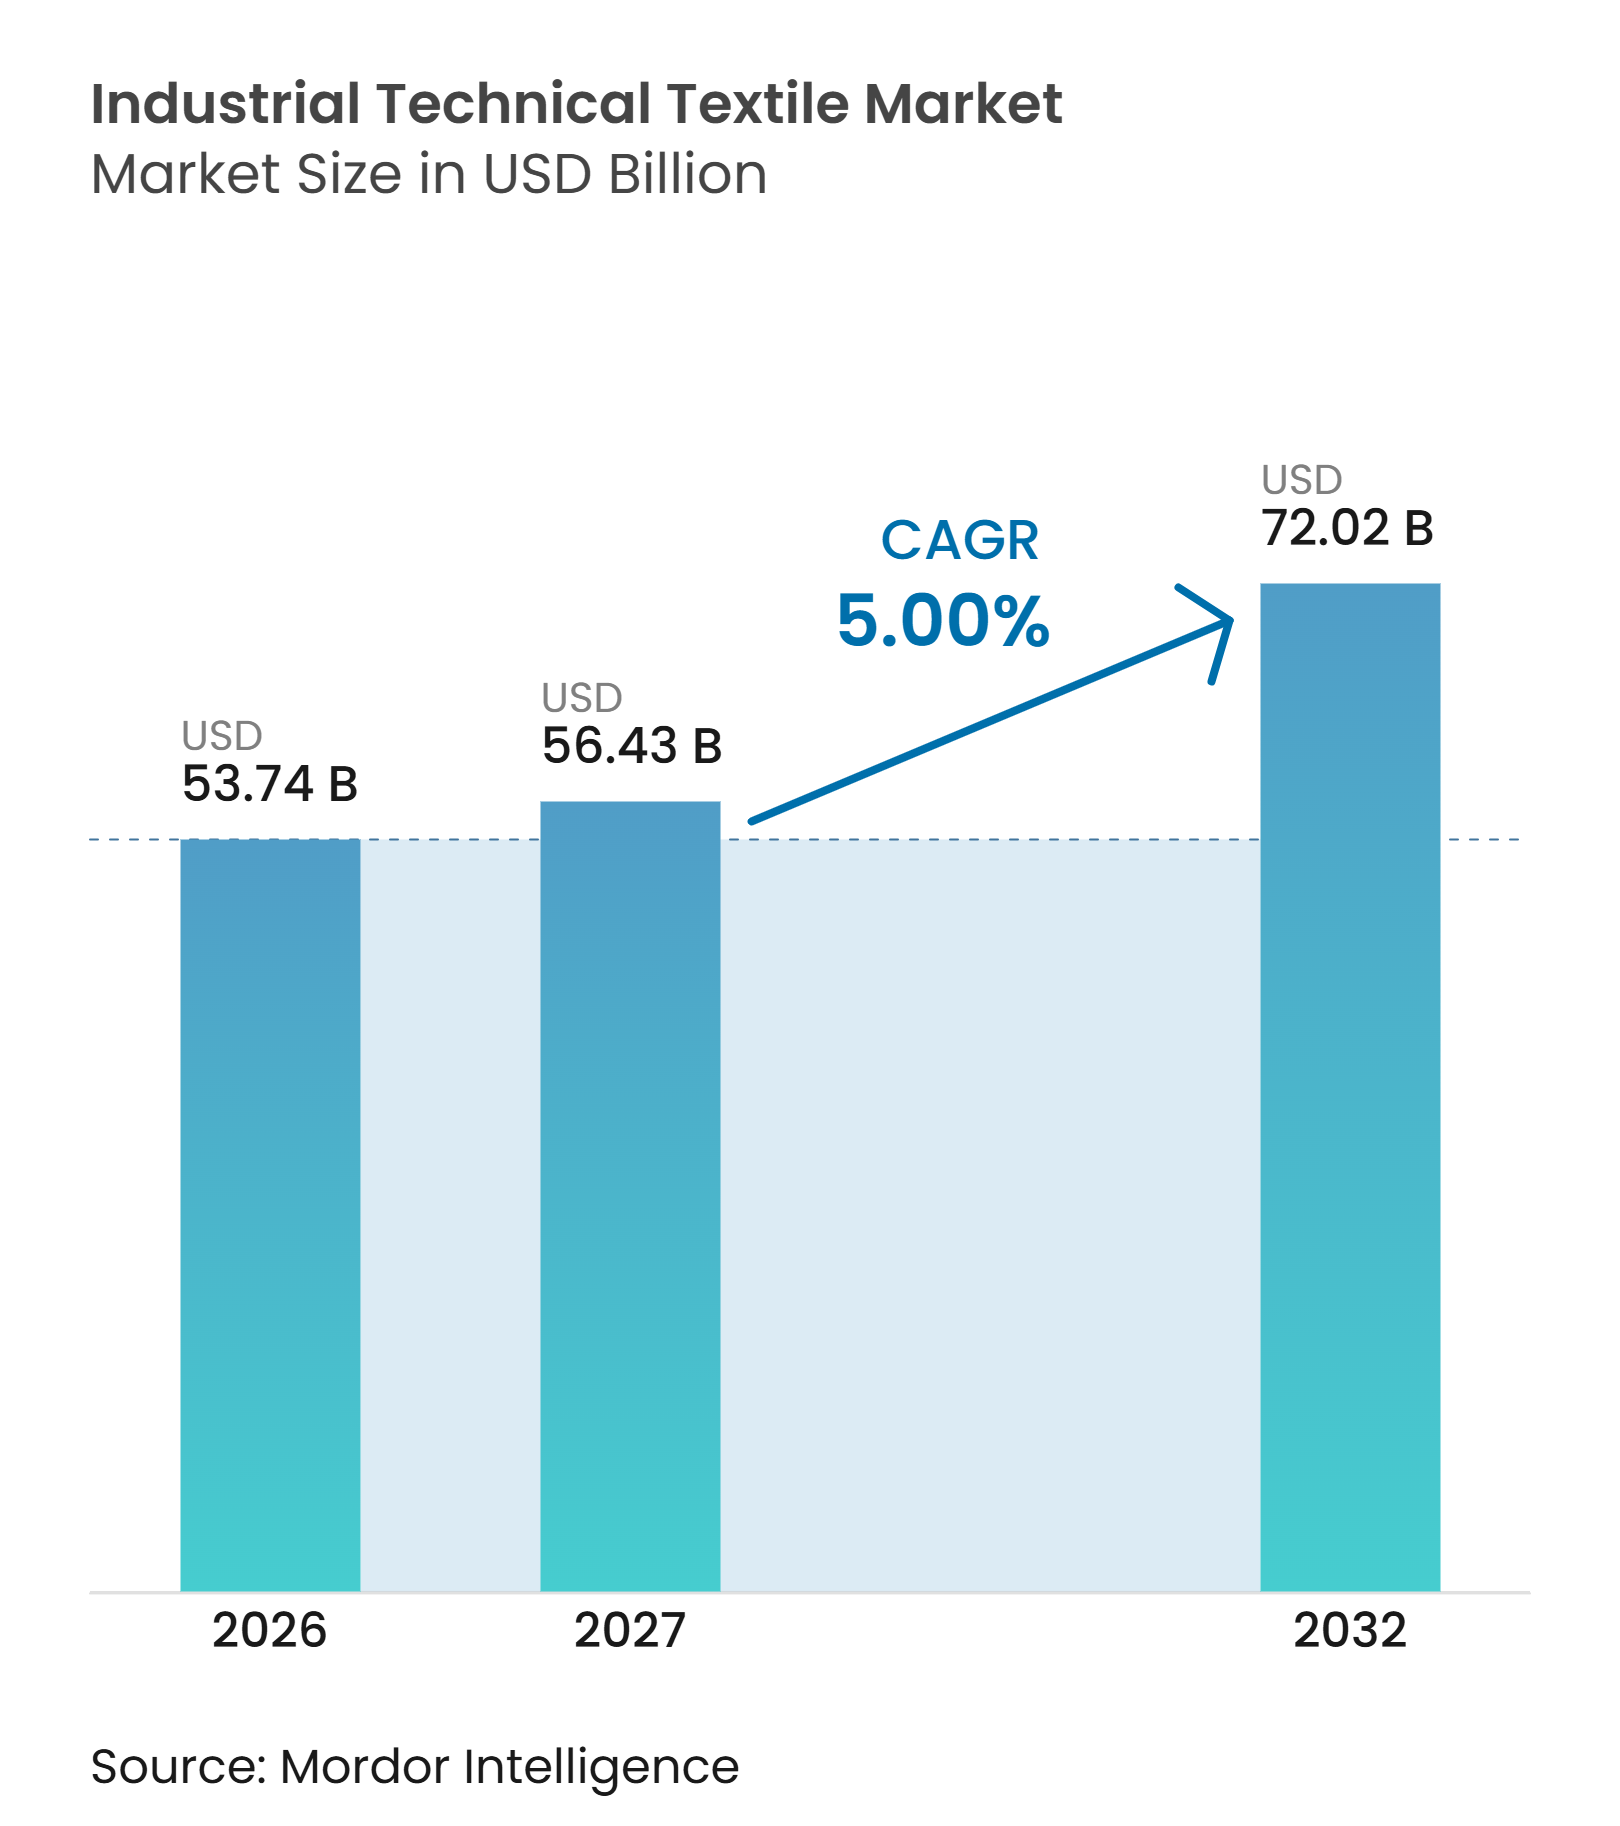
産業用技術繊維市場規模は2026年に53.74 ビリオン 米ドルと評価され、2027年の56.43 ビリオン 米ドルから2032年には72.02 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5%のCAGRで成長します。
産業用技術繊維市場は、化学、セメント、鉱業、発電、製造業などのプロセス産業全体にわたる定期的な交換需要によって支えられており、ろ過媒体、コンベヤーベルト、保護用ファブリック、および産業用ファブリックは定期的な交換を必要とします。より厳格な環境規制と排出規制への関心の高まりにより、特にダスト集塵、液体ろ過、および産業廃水処理において、高性能ろ過材料の採用が増加しています。より高い仕様の材料が、複合材、ろ過、断熱、および電子機器用途において地位を確立しており、熱抵抗性、耐薬品性、機械的強度、および運用効率の向上に対する要件によって推進されています。サプライヤーは、厳格な製品認定要件、一貫したパフォーマンス、および運用信頼性が単価よりも優先される特殊用途にますます注力しています。アジア太平洋地域および中東における工業化の進展、製造能力の追加、およびインフラ投資が、特殊技術繊維メーカーの対象市場を拡大しています。
主要レポートのポイント
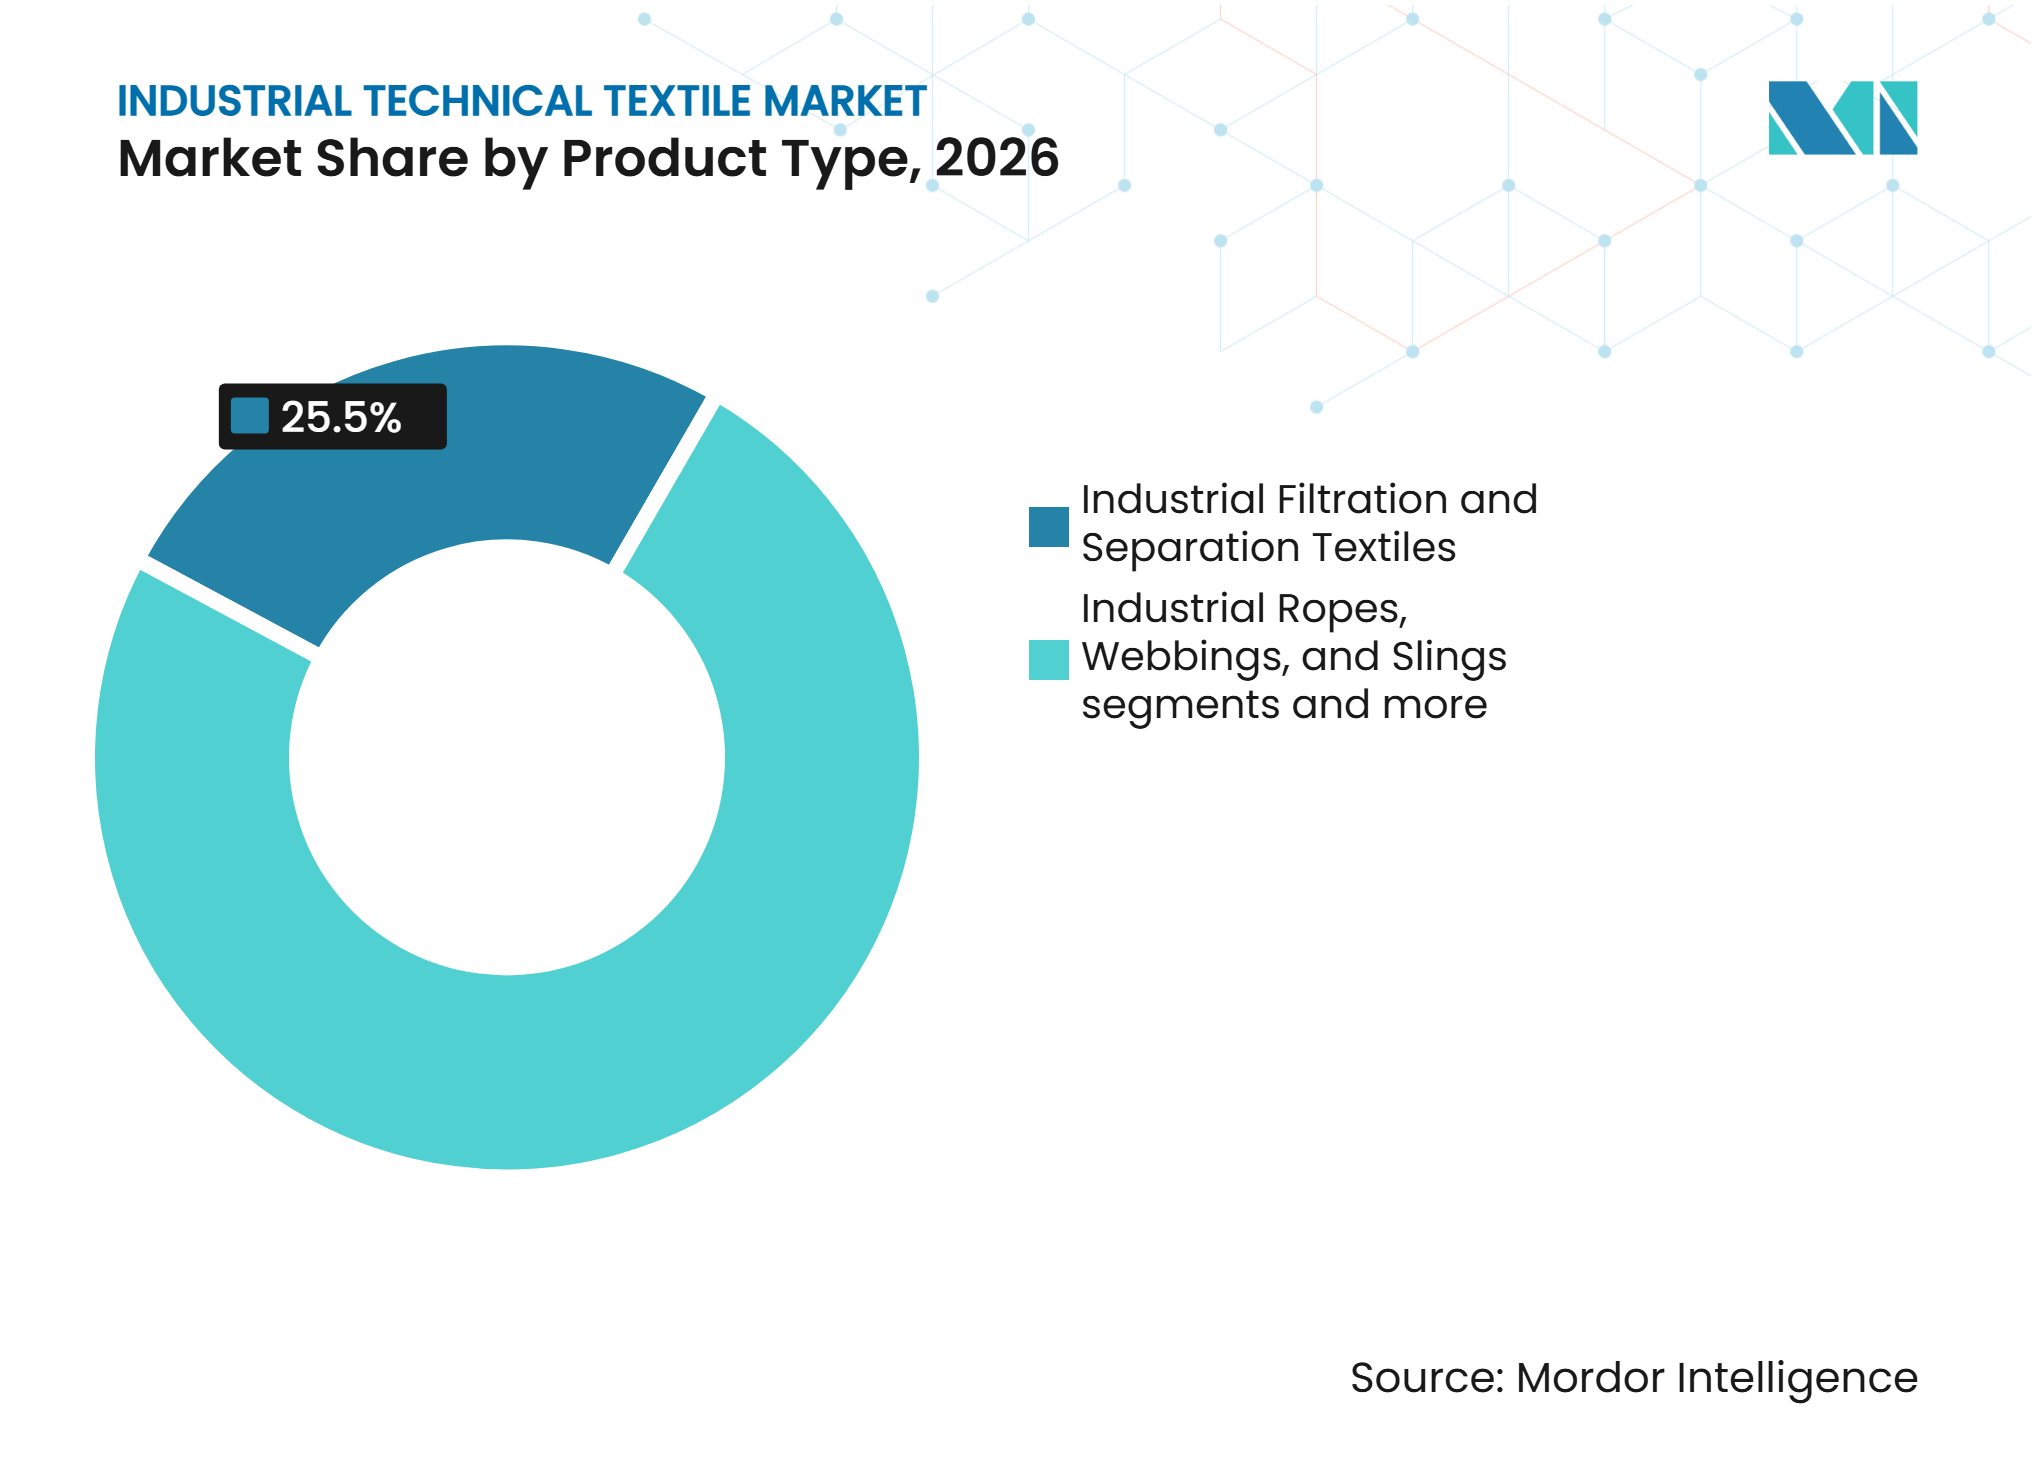
- 製品タイプ別では、産業用ろ過・分離繊維が2026年の産業用技術繊維市場シェアの25.5%を占め、産業用複合材補強繊維は2032年まで6.8%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の産業用技術繊維市場規模の36.5%を占め、その他の高性能合成繊維は2032年まで6.3%のCAGRで成長すると予測されています。
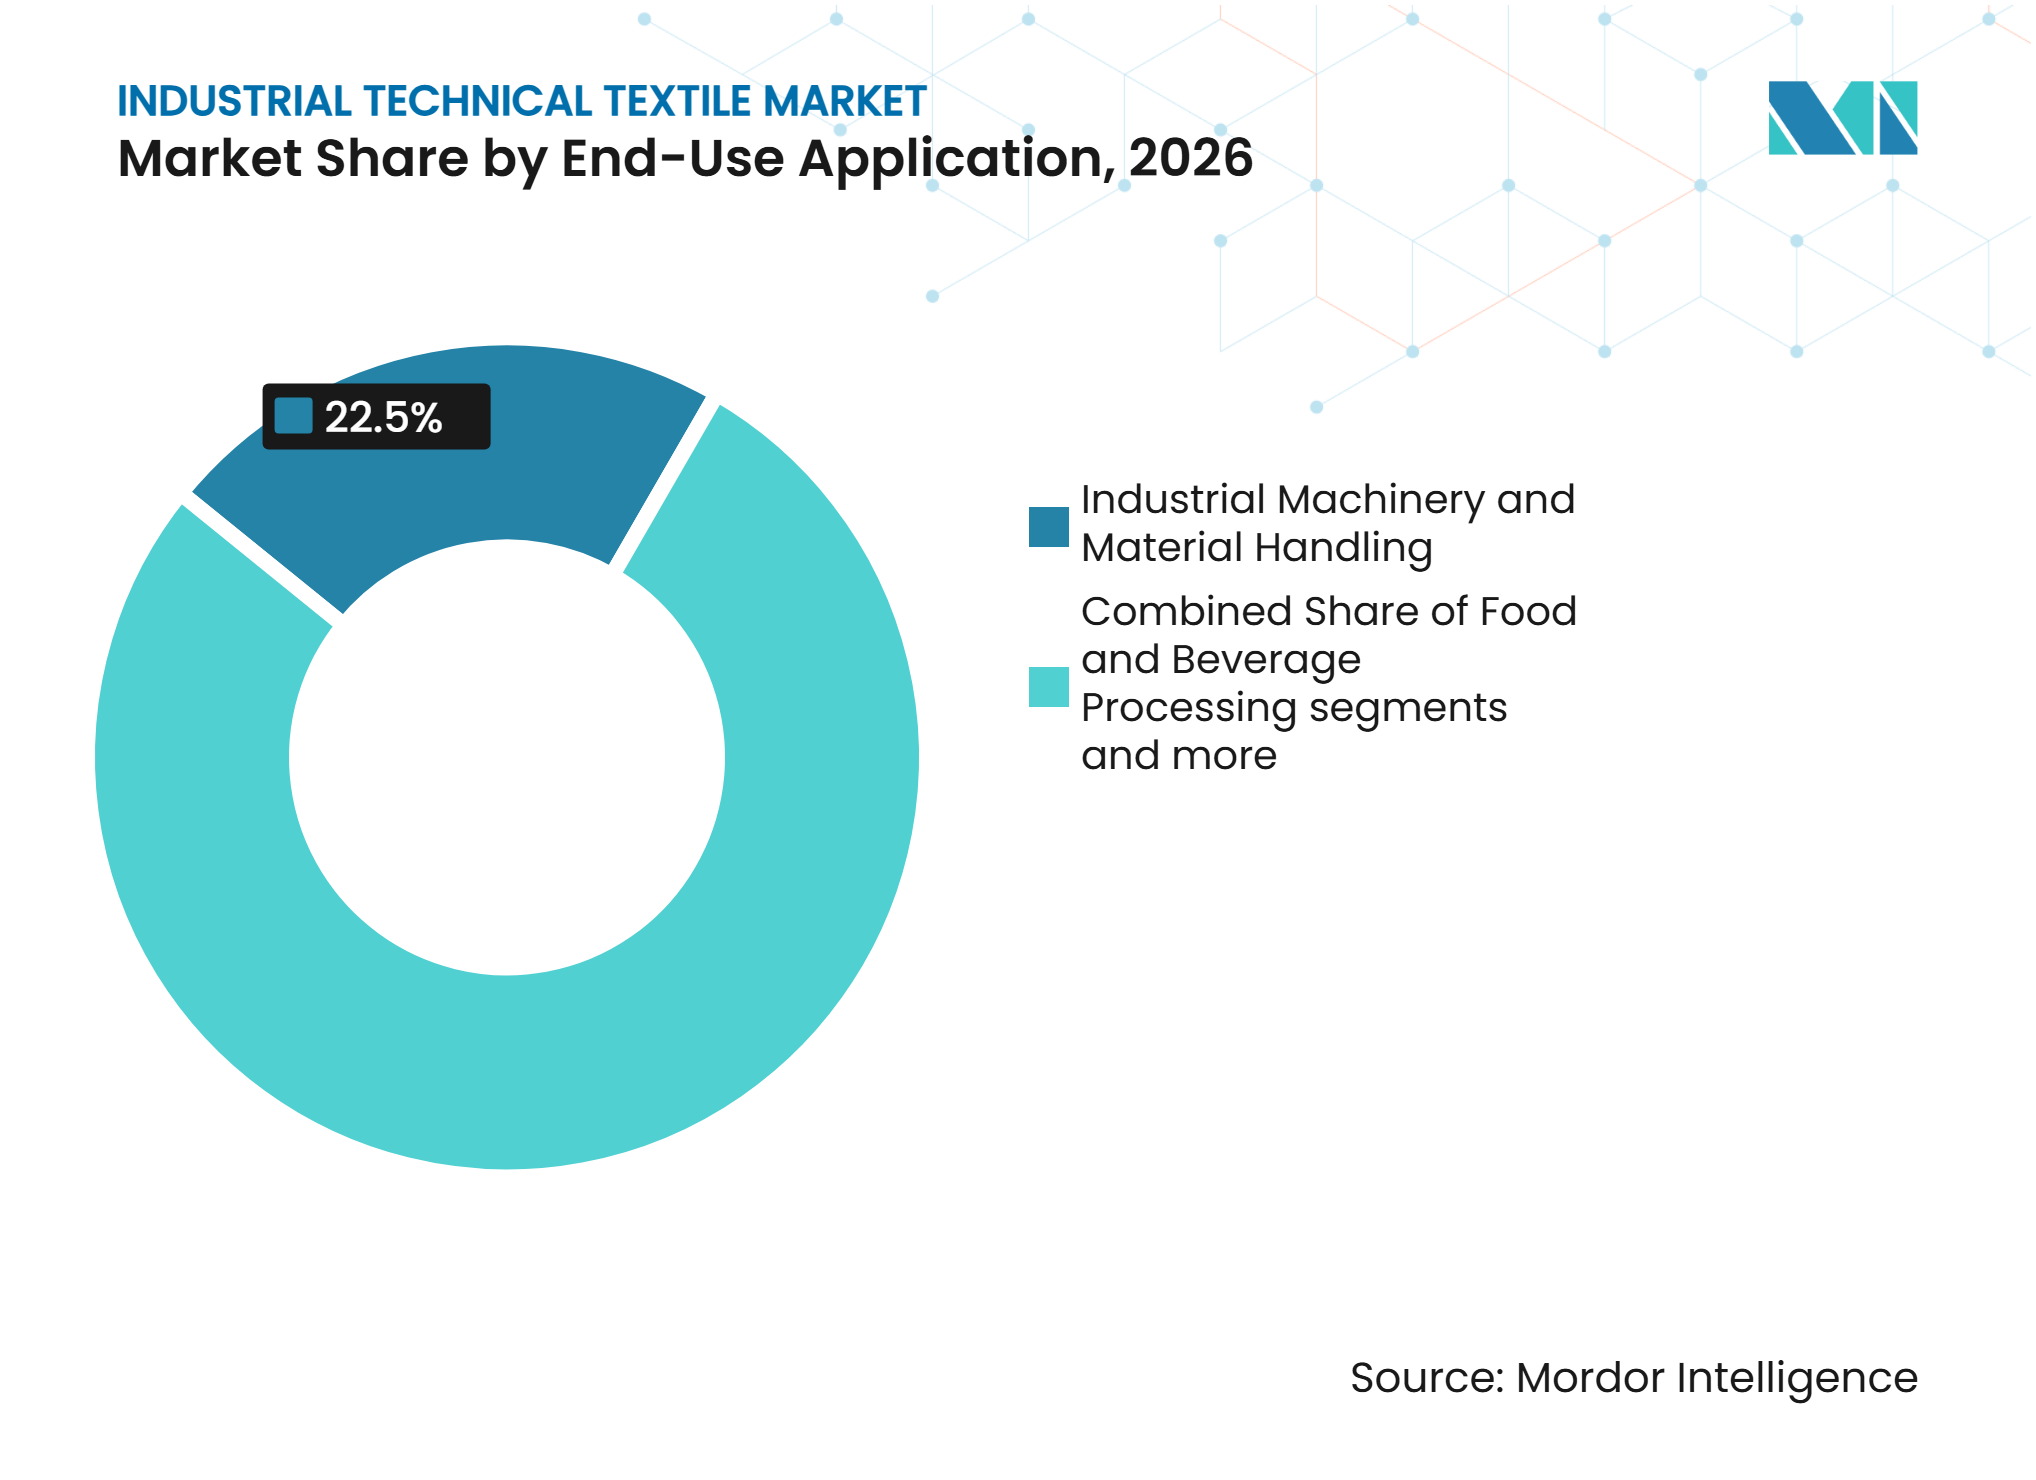
- 最終用途アプリケーション別では、産業機械およびマテリアルハンドリングが2026年の需要の22.5%を占め、電気・電子・バッテリー製造は2032年まで7.2%のCAGRで成長すると予測されています。
-
地域別では、アジア太平洋地域が2026年の需要の49%を占め、中東・アフリカは2032年まで8.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動化および産業用マテリアルハンドリングシステムの拡大 | +1.3% | アジア太平洋地域と欧州で最も高い強度を持つグローバル | 中期(2〜4年) |
| 産業用ろ過要件とプロセス効率の改善 | +1.1% | 北米、欧州、中国で最も強いグローバル | 中期(2〜4年) |
| 複合材補強材における高性能繊維の採用 | +0.9% | アジア太平洋地域、北米、欧州 | 長期(4年以上) |
| 電子機器製造および先進バッテリー材料の要件 | +0.8% | アジア太平洋地域、北米および欧州への波及効果あり | 中期(2〜4年) |
| 産業機器の近代化と交換需要 | +0.6% | アジア太平洋地域と北米が主導するグローバル | 短期(2年以内) |
| 紙・包装・不織布生産能力の開発 | +0.4% | アジア太平洋地域、北米および欧州では中程度の関連性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動化および産業用マテリアルハンドリングシステムの拡大
自動化により、コンベヤーファブリック、抄紙機クロージング、およびプロセスベルトの性能要件が高まっています。自律移動ロボット、ビジョンガイドコンベヤー、および高速フォーミングラインは、安定した寸法と長いサービス間隔を持つコンポーネントを必要とします。2025年の繊維・衣料業務における物流自動化に関する研究では、自動化されたマテリアルフローが注文準備の非効率性を低減し、コンポーネントのトレーサビリティを向上させたことが明らかになりました。[1] これらの運用上の変化により、より高速かつより短いメンテナンス期間に耐えられるファブリックに対する評価が高まっています。欧州繊維パートナーシップは、ロボットによ繊維操作と自動化された工場ハンドリングを戦略的開発の優先事項として位置づけています。[2] したがって、産業用技術繊維市場は、設備オペレーターが定期的なファブリック交換から状態ベースの交換慣行に移行する際に恩恵を受けることができます。
産業用ろ過要件とプロセス効率の改善
排出規制とプロセス効率のニーズが、産業用ろ過システムのアップグレードを推進しています。米国環境保護庁は、適切にメンテナンスされたファブリックフィルターは99%を超える集塵効率を達成できるが、極端な温度、酸性ガスの凝縮、および効果のない洗浄によってパフォーマンスが低下する可能性があると述べています。[3] これにより、メンブレンラミネートおよび耐薬品性フィルター媒体への需要が生まれています。欧州委員会の2025年繊維セクター向け参照文書草案は、環境パフォーマンスと最良利用可能技術を産業コンプライアンスの中心に置いています。アジア太平洋地域では、施行の不均一さにより、高仕様と地域準拠の媒体が共存し、市場の中間部分で価格圧力が生じています。ISO 11057に基づく特性評価とISO 9237に基づく通気性試験を文書化できるサプライヤーは、仕様主導の購買サイクルにおいてより有利な立場にあります。
複合材補強材における高性能繊維の採用
複合材補強繊維は、軽量化と構造性能の両方が求められるエネルギー、輸送、および先進製造分野での使用が増加しています。2025年8月、国際協力銀行(JBIC)は、水素燃料電池車用ガスタンク向けの東レ工業の米国炭素繊維拡張を支援するため、JBICからの最大180 ミリオン 米ドルを含む総額300 ミリオン 米ドルの協調融資契約に署名しました。欧州投資銀行(EIB)も2025年にFairmatに対し、リサイクル複合材料の工業化のために2,500万ユーロ(29.4 ミリオン 米ドル)のベンチャーローンを提供しました。欧州地域開発基金(ERDF)の420万ユーロ(4.9 ミリオン 米ドル)の資金援助を受けたドイツ繊維・繊維研究所(DITF)のプログラムは、リサイクル炭素繊維およびガラス繊維用途の産業規模のアプローチを開発しています。これらの投資は、メーカーが利用できる補強材料の範囲を広げることで、産業用技術繊維市場を支援しています。リサイクル補強ファブリックは、技術的性能が向上するにつれて、特定の産業用途において低グレードの従来品を代替する可能性があります。
電子機器製造および先進バッテリー材料の要件
精密ガラスクロスおよび特殊ポリマー繊維は、プリント回路基板、バッテリーセパレーター、および電子パッケージングにおける重要な投入材です。Celaneseは、超高分子量ポリエチレン(UHMW-PE)がリチウムイオンセパレーターメンブレン、鉛蓄電池セパレーター、および高性能ろ過機器に使用されていると報告しています。プリント回路基板用ガラスクロスは、IPC規格に基づく正確な織り構造と電気特性要件を満たす必要があります。このような要件により、認定サプライヤーの数が制限され、長期的な調達関係が生まれます。日東紡績株式会社(Nittobo)は電子機器に使用されるガラス繊維クロスおよび特殊材料を製造しており、繊維・テキスタイル能力と電子機器用途との関連性を示しています。中国、韓国、および米国における新たなバッテリー生産能力が、調達チームに追加のセパレーターおよび基板サプライヤーを認定するよう促しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 合成繊維、ポリマー、および特殊材料価格の変動性 | -1% | アジア太平洋地域と欧州の製造拠点で最も深刻なグローバル | 短期(2年以内) |
| エンジニアリング繊維製品の高い製造・認定コスト | -0.8% | 北米と欧州で最も制約が大きいグローバル | 長期(4年以上) |
| 極端な産業運転条件下でのパフォーマンス制限 | -0.6% | 中東・アフリカ、アジア太平洋地域の鉱業ベルト、北米の重工業 | 中期(2〜4年) |
| 金属、セラミック、および非繊維代替品との競争 | -0.4% | 鉱業および化学処理で最も高いエクスポージャーを持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
合成繊維、ポリマー、および特殊材料価格の変動性
石油化学フィードストックの動向は、ポリエステル、ポリプロピレン、ポリアミド、およびその他の産業用繊維投入材のコストに迅速に反映されます。精製テレフタル酸、パラキシレン、およびポリエステルステープルファイバーの価格は2025年上半期に下落し、上流生産者の加工スプレッドを縮小させました。この動きは下流のファブリックメーカーのコストを一時的に削減する可能性がありますが、契約および在庫決定に不確実性をもたらします。PTFE、PPS、アラミドなどの特殊繊維は、その入手可能性が特殊化学品の供給と集中した生産者基盤に依存しているため、異なるコストパターンを持っています。年間供給契約は、プロジェクト中にフィードストック価格が逆転した場合、繊維メーカーを露出させる可能性があります。産業用技術繊維市場は、長期サイクルの顧客契約が適時の価格調整を許可しない場合に脆弱なままです。
エンジニアリング繊維製品の高い製造・認定コスト
多層フォーミングファブリック、複合材プリフォーム、および高温断熱アセンブリには、特殊な織り、不織布、またはラミネート設備が必要です。また、12〜36ヶ月かかる可能性のある顧客認定プロセスも必要です。Albany Internationalは2025年に研究開発費として4,800万米ドルを報告しており、これは2024年比4.2%増で、独自の織り技術と抄紙機クロージングを進歩させるためのものです。既存企業はこれらのコストを確立された顧客基盤に分散させることができますが、新規サプライヤーは認定製品あたりのコストが高くなります。このコスト構造は、技術的に差別化されたアプリケーションへの迅速な参入を制限します。また、顧客が新しい材料の運用リスクよりも認定済みの既存企業を好む場合、代替を遅らせる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ろ過繊維が需要を支え、複合材が加速産業用ろ過・分離繊維は2026年の産業用技術繊維市場規模の25.5%を占め、産業用複合材補強繊維は2032年まで6.8%のCAGRで成長すると予測されています。ろ過需要は、ダスト集塵バグハウス、液体ろ過システム、および産業用スクリーニングにわたります。排出および廃水に関する規制管理は、これらの材料の定期的な交換需要を支えています。ISO 11057の特性評価とISO 9237の通気性要件は、検証済みのパフォーマンスを提供できるサプライヤーへの調達を誘導します。これにより、プラントの稼働時間とコンプライアンスが中心となるアプリケーションにおける産業用技術繊維市場への参入に実質的な障壁が生まれます。複合材補強材は、風力エネルギー、水素インフラ、および防衛用途で進歩しています。SAERTEX GroupとChomoratは2025年に、インフュージョンベースの複合材メーカーからの需要に応えて、ノンクリンプおよび一方向炭素補強材の能力を拡大しました。
抄紙機クロージングおよび特殊プロセス繊維は次の主要グループを形成しており、パルプ・製紙工場での交換ニーズによって支えられています。Valmetの2025年フィンランドでの機械投資は、プレスフェルト生産能力への継続的な需要を反映しています。産業用ベルティング、コンベヤー、および柔軟補強繊維は、鉱業、食品加工、および自動化物流に対応しています。ISO 14890とISO 21183は、コンベヤーベルトファブリックの関連要件を提供しています。産業用ロープ、ウェビング、およびスリングは、EN 1492およびISO 2307に基づく安全性が重要な吊り上げおよびラッシング用途に対応しています。ガラスクロスが先進回路基板基板およびバッテリー関連用途に使用されるにつれて、電気・電子繊維コンポーネントもより重要になっています。これらの異なる用途により、産業用技術繊維産業は規制コンプライアンス、交換サイクル、および特殊技術認定の組み合わせに依存しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルが支配、高性能繊維が上回るポリエステルは2026年の産業用技術繊維市場の36.5%を占めました。これはコスト効率、耐薬品性、および加工汎用性を兼ね備えているためです。コンベヤーファブリック、ろ過媒体、および抄紙機クロージングに広く使用されています。その広範なグローバルサプライベースも、メーカーへの幅広い入手可能性を支えています。その他の高性能合成繊維は2032年まで6.3%のCAGRで成長すると予測されています。このグループにはアラミド、PPS、PTFE、PEEK、およびポリイミドが含まれます。その成長は、厳しい熱的、化学的、および電気的条件下でのパフォーマンスの必要性を反映しています。PTFEメンブレンラミネート媒体は、微粒子捕集と耐薬品性が求められるセメント、鉄鋼、および医薬品のダスト集塵に使用されています。これらの特殊材料への需要は、認定と原材料のより高いコストによって形成され続けています。
ガラス繊維は、インフラ補強および電子回路基板基板を通じて産業用途での役割を拡大しています。炭素繊維は複合材補強においてより重要になっていますが、より高いコストが大量市場用途での使用を制限しています。水素用途向けの炭素繊維生産への投資は、長期的なサプライベースを支えています。ポリアミドは耐摩耗性のためにベルティングおよびロープ用途において重要なままです。ポリプロピレンは液体ろ過および食品接触プロセスファブリックに広く使用されています。材料の選択は、強度、耐薬品性、使用温度、電気特性、およびコストの必要なバランスに依存します。産業用技術繊維産業は、汎用繊維選択よりもパフォーマンス定義仕様をますます好むようになっています。これにより、コモディティ繊維価格が変動する場合でも、特殊繊維サプライヤーの関連性が維持されます。
最終用途アプリケーション別:
機械が主導、電子機器とバッテリーが急増産業機械およびマテリアルハンドリングは2026年の最終用途需要の22.5%を占め、電気・電子・バッテリー製造は2032年まで7.2%のCAGRで成長すると予測されています。機械需要には、製造、包装、および物流に使用されるコンベヤーベルトファブリック、駆動ベルト繊維、およびプロセスファブリックが含まれます。その交換パターンは摩耗によって駆動され、元の設備販売が弱まっても比較的安定しています。電子機器およびバッテリー用途は、精密ガラスクロスおよびセパレーター基板に依存しています。Celaneseは、UHMW-PEをリチウムイオンセパレーターメンブレンおよび鉛蓄電池セパレーターの主要材料として特定しています。価格だけでなく認定が、これらの用途でのサプライヤーアクセスを決定します。これにより、必要な電気的および寸法仕様を満たす生産者のプレミアムポジショニングが支えられます。
パルプ・紙・不織布製造は、産業用技術繊維市場にとって引き続き重要な最終用途分野です。北米でのティッシュ生産能力の開発は、抄紙機クロージングおよび関連プロセスファブリックへの需要を支えています。ValmetのIrving Consumer Products向け2025年ティッシュマシン供給契約は、この継続的な投資サイクルを示しています。化学・医薬品製造は、制御された運転条件を支援できるろ過およびプロセス材料を必要とします。食品・飲料加工は、ろ過、コンベヤー、および食品接触プロセスに使用されるファブリックに依存しています。鉱業、金属、セメント、および鉱物処理は、耐久性のあるベルティングおよびろ過製品への安定した需要を生み出しています。エネルギー用途は、水素関連システムにおける複合材補強材および技術繊維投入材への需要を追加しています。したがって、産業用技術繊維産業は、成熟した交換市場と新しい仕様主導のアプリケーションの両方に対応しています。

地域分析
アジア太平洋地域:産業用繊維需要と生産の中心
アジア太平洋地域は2026年の産業用技術繊維市場規模の49%を占めました。中国は、その大規模な化学繊維生産基盤と幅広い製造能力によって地域を牽引しています。国際繊維機械製造業者連合会(ITMF)の出荷統計によると、中国は2025年にグローバルなポリエステルフィラメントテクスチャリングスピンドル納入量の90%以上を吸収しました。インドは、技術繊維投資に対する政策支援を通じてその役割を強化しています。2025年10月、繊維省は技術繊維向け生産連動インセンティブ(PLI)スキームの第1部における最低投資閾値を、2025年8月から有効で、3億インドルピー(3,340万米ドル)から1億5,000万インドルピー(1,670万米ドル)に引き下げました。この改定は投資障壁を下げ、能力追加を支援することを目的としています。韓国と台湾は特殊ガラスクロスおよび電子繊維基板を提供し、高付加価値電子用途における地域の地位を強化しています。
欧州:精密技術と持続可能性主導の特殊化
欧州は、高仕様の抄紙機クロージング、複合材補強ファブリック、産業用ろ過媒体、および高温繊維を通じて競争しています。ドイツは技術繊維開発と特殊生産の主要センターであり続けています。Sandlerは2025年にシュヴァルツェンバッハ・アン・デア・ザーレ施設に3,000万ユーロ(3億5,390万米ドル)以上を投資し、マテリアルフローを自動化し、製造ラインを追加しました。2025年7月、Sandlerはまた、バッテリー、燃料電池、および建設用途向けの湿式抄造材料へのアクセスを強化するために、Phoenix Non-Wovenの24.9%の株式を取得しました。ASGLAWOは2025年8月に複合材と技術繊維の能力を統合し、健康、モビリティ、建設、および保護繊維用途に注力しました。フランスでは、EIBのFairmatへの融資が炭素繊維リサイクル能力と循環型複合材料を支援しています。これらの取り組みは、材料科学能力、確立されたコンプライアンスシステム、および特殊な顧客関係を持つ地域サプライヤーを優遇します。
その他の地域:交換需要と資源連動ニッチ
中東・アフリカは2032年まで8.7%のCAGRで成長すると予測されており、産業用技術繊維市場において最も速い地理的成長率です。中東はエネルギーインフラの多様化に関連した複合材能力を開発しています。北米は、パルプ、紙、不織布、ろ過、ベルティング、および抄紙機クロージング基盤を通じて重要な地位を占めています。北米の産業用技術繊維市場は、新規設備投資が変化しても交換需要を維持する大規模な既存産業基盤から恩恵を受けています。Valmetのジョージア州でのティッシュ生産ライン計画は、抄紙機クロージングへの将来の需要を追加します。南米は鉱業およびパルプ操業に関連したろ過およびプロセス繊維への需要を提供しています。アルゼンチンとチリは、リチウムおよび銅採掘に関連したコンベヤーおよびろ過材料においてニッチな可能性を提供しています。これらの市場全体において、主要な機会は技術サービス、地域認定サポート、および厳しい産業環境で確実に動作できる製品にあります。特殊サプライヤーが地域のプロセスニーズを検証済み製品と一致させる場合、産業用技術繊維市場は確立された生産センターを超えて拡大できます。
競合ランドスケープ
市場集中度
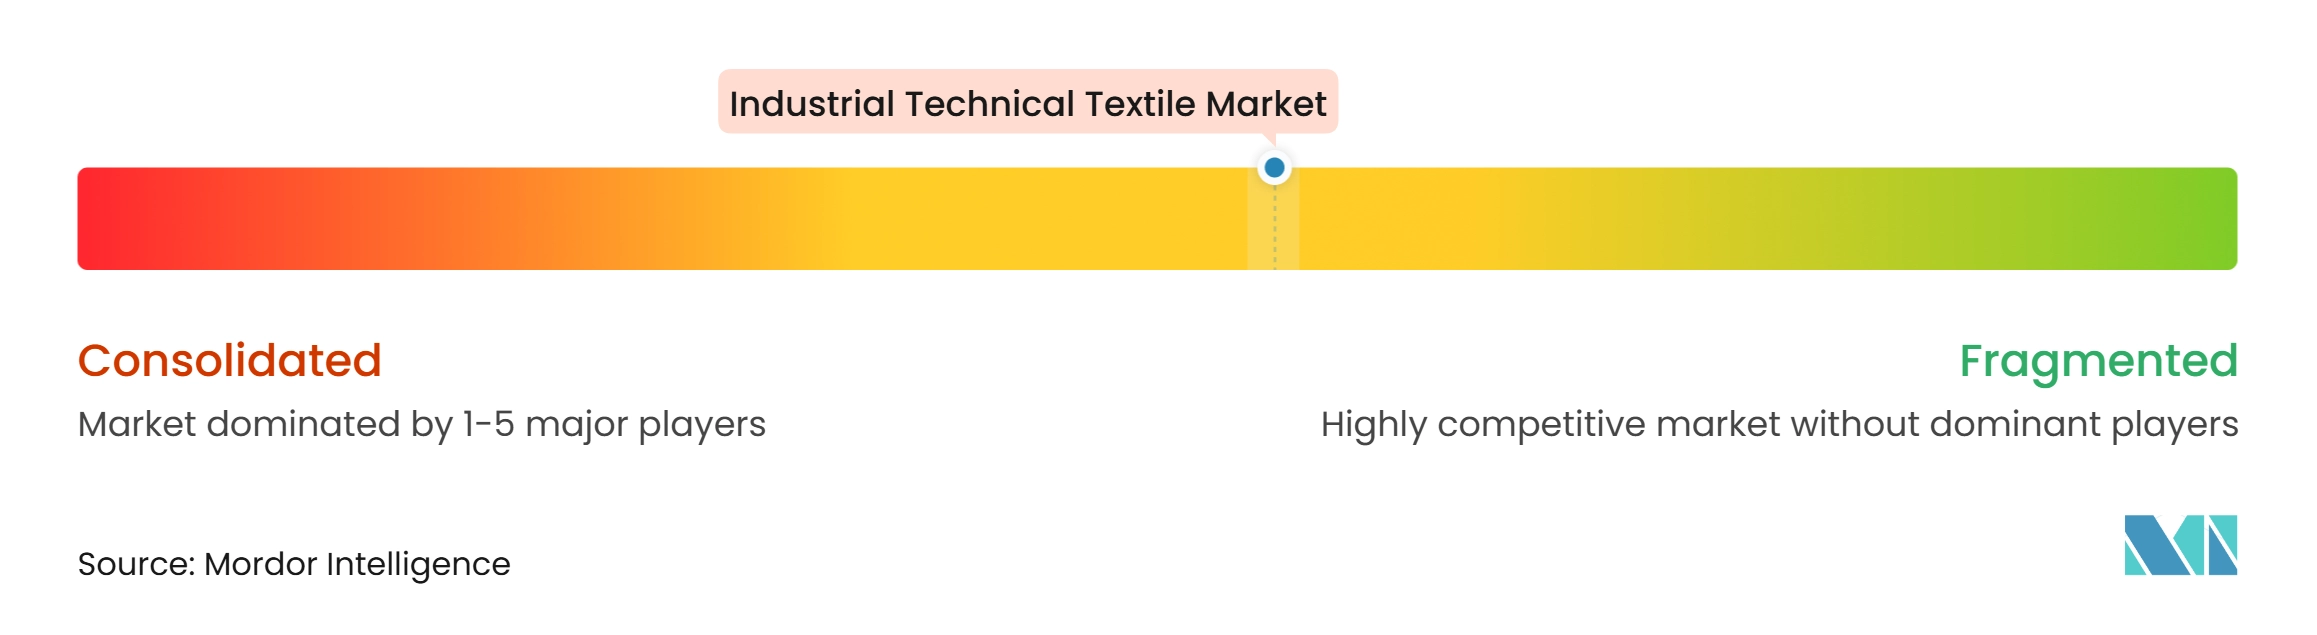
産業用技術繊維市場は中程度の市場集中度を示しています。Albany International、Valmet、Voith、Freudenberg、およびW. L. Gore & Associatesは、独自技術と長期的な顧客関係を通じて抄紙機クロージングおよびプロセス繊維において確立された地位を持っています。Albanyは、抄紙機クロージングにおいてグローバルシェアの約30%を保有し、2025年に研究開発に4,800万米ドルを投資したと報告しました。GKD Gebr. Kufferathは精密メッシュに、SAERTEXは多軸複合材補強材に、BWF Groupは産業用ろ過に特化しています。このアプリケーションフォーカスにより、サプライヤーは技術的差別化と顧客維持を守ることができます。ISO TC38および関連するIEC委員会の規格活動も、導電性、帯電防止、および熱安定性繊維設計の継続的な開発を支援しています。
複合材補強材と繊維リサイクルが新たな競合他社を引き付けています。リサイクル繊維サプライヤーは、特定の用途において処女高性能繊維の代替品を提供しています。EIBの支援を受けたFairmatの拡張は、循環型複合材料への高まる制度的支援を示しています。Chomoratは2025年に、改善されたインフュージョン透過性とプライ安定性を持つ材料のために200万ユーロ(240万米ドル)の一方向炭素繊維補強ラインを稼働させました。これにより、インフュージョンベースの複合材製造における競争圧力が高まります。デジタルモニタリングと予測交換システムは、延長サービス産業用ファブリックのサプライヤーにとって差別化への別のルートです。これらの提供物は技術サービスの価値を高め、顧客の切り替えをより困難にする可能性があります。
認定と顧客資格は重要な競争上の保護手段であり続けています。コンベヤーベルトのISO 14890要件とフィルター媒体特性評価のISO 11057要件は、確立されたテストおよびコンプライアンス記録を持つサプライヤーを優遇する可能性があります。2025年2月、Albanyはバッロからメローネへの活動移転により、イタリアでのエンジニアリングファブリック生産を統合すると発表しました。この動きは、確立された企業が地域需要に合わせて能力を調整している方法を示しています。2025年8月、JBICが支援する融資が、水素貯蔵用途向けの東レの米国炭素繊維拡張を支援しました。2025年7月、Sandlerのフェニックス・ノン・ウーブンへの投資により、バッテリーおよび燃料電池向けの湿式抄造材料における地位が拡大しました。競争上の結果は、検証済みのパフォーマンス、信頼性の高い供給、および特殊用途への的を絞った投資に引き続き依存します。
産業用技術繊維産業のリーダー企業
-
Sefar AG
-
GKD - Gebr. Kufferath AG
-
Albany International Corp.
-
ANDRITZ AG
-
Valmet Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
産業用技術繊維市場 このレポートでカバーされる企業
- Sefar AG
- GKD - Gebr. Kufferath AG
- Albany International Corp.
- ANDRITZ AG
- Valmet Oyj
- Voith GmbH & Co. KGaA
- AstenJohnson
- BWF Group
- W. L. Gore & Associates Inc.
- Ahlstrom
- Freudenberg Group
- Hollingsworth & Vose
- Donaldson Company Inc.
- Forbo Holding AG (Movement Systems)
- Habasit AG
- AMMEGA Group
- Continental AG (ContiTech)
- Michelin Group (Fenner)
- SAERTEX Group
- Chomarat Group
- Nitto Boseki Co. Ltd. (Nittobo)
- Teufelberger Holding AG
- Samson Rope Technologies Inc.
- Marlow Ropes Ltd.
- SpanSet Group
- Lift-All Company Inc.
- Newtex Industries Inc.
- Mid-Mountain Materials Inc.
最近の産業開発事情 産業用技術繊維市場
- 2026年2月:Nonwovennは含浸ラインのアップグレードと第2生産ラインの導入に投資し、生産能力を倍増させ、産業用ろ過、活性炭、コアレッサーろ過、および音響繊維能力を強化しました。
- 2026年2月:繊維省は国家技術繊維ミッションの下で16の研究プロジェクトを承認し、高性能繊維、スマートテキスタイル、保護材料、繊維機械、および先進複合材をカバーしています。
- 2025年10月:インドの繊維省は技術繊維向けPLIスキームを改定し、第1部の最低投資閾値を3億インドルピー(3,340万米ドル)から1億5,000万インドルピー(1,670万米ドル)に、第2部を1億インドルピー(1,110万米ドル)から5,000万インドルピー(560万米ドル)に引き下げ、2025年8月から有効とし、2025〜26年度から増分売上高の適格基準を25%から10%に引き下げ、財務上の障壁を下げ、国内の技術繊維能力追加を加速させました。
- 2025年10月:Freudenberg Performance Materials Apparelはインドのチェンナイ施設を20,000平方フィート拡張し、新しい綿およびポリエステルインターライニングラインを設置し、中国からの輸入のリードタイムを6〜8週間から1〜2週間に短縮し、成長するインドの技術繊維中間市場をターゲットにしました。
世界の産業用技術繊維市場レポートの範囲
産業用技術繊維市場レポートは、製品タイプ別(産業用ろ過・分離繊維、その他)、素材タイプ別(ポリエステル、ポリアミド、その他)、最終用途アプリケーション別(パルプ・紙・不織布製造、化学・医薬品製造、その他)、地域別(北米、欧州、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 産業用ろ過・分離繊維 | 産業用ガス・ダスト集塵繊維 |
| 産業用液体ろ過繊維 | |
| 産業用スクリーニング・ふるい分けファブリック | |
| 抄紙機クロージングおよび特殊プロセス繊維 | 抄紙機フォーミングファブリック |
| 抄紙機プレスフェルトおよびファブリック | |
| 抄紙機ドライヤーファブリック | |
| 抄紙機シュープレスベルト繊維 | |
| 不織布生産および特殊プロセスファブリック | |
| 繊維加工・仕上げファブリック | |
| 産業用ベルティング、コンベヤー、および柔軟補強繊維 | 繊維コンベヤーベルトファブリックおよび補強材 |
| 産業用駆動・動力伝達ベルト繊維 | |
| 産業用ホースおよびフレキシブルダクト繊維補強材 | |
| 空気圧コンベヤーおよび流動化ファブリック | |
| 産業用ロープ、ウェビング、およびスリング | 産業用繊維ロープおよびコーデージ |
| 産業用繊維ウェビング | |
| 繊維吊り上げスリング | |
| 産業用複合材補強繊維 | 織り産業用補強ファブリック |
| 多軸およびノンクリンプ補強ファブリック | |
| その他のエンジニアリング複合材繊維補強材 | |
| 産業用熱・断熱・シーリング繊維 | 高温産業用ファブリック |
| その他(熱断熱繊維、エキスパンションジョイントおよびフレキシブルバリアファブリックなど) | |
| 電気・電子産業用繊維コンポーネント | |
| 産業用表面加工・印刷・洗浄繊維 |
| ポリエステル |
| ポリアミド |
| ポリプロピレン |
| ポリエチレンおよび高性能ポリオレフィン |
| ガラス繊維 |
| 炭素繊維 |
| その他の高性能合成繊維(アラミド、PPS、PTFE、PEEK、ポリイミド繊維など) |
| その他の材料(その他の無機・鉱物繊維、天然および再生セルロース繊維) |
| パルプ・紙・不織布製造 |
| 化学・医薬品製造 |
| 食品・飲料加工 |
| 鉱業・金属・セメント・鉱物処理 |
| 産業機械およびマテリアルハンドリング |
| 電気・電子・バッテリー製造 |
| エネルギー・電力・公益事業 |
| 繊維製造および産業用印刷 |
| その他の産業用最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ポーランド | |
| スイス | |
| オーストリア | |
| フィンランド | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 |
| 製品タイプ別 | 産業用ろ過・分離繊維 | 産業用ガス・ダスト集塵繊維 |
| 産業用液体ろ過繊維 | ||
| 産業用スクリーニング・ふるい分けファブリック | ||
| 抄紙機クロージングおよび特殊プロセス繊維 | 抄紙機フォーミングファブリック | |
| 抄紙機プレスフェルトおよびファブリック | ||
| 抄紙機ドライヤーファブリック | ||
| 抄紙機シュープレスベルト繊維 | ||
| 不織布生産および特殊プロセスファブリック | ||
| 繊維加工・仕上げファブリック | ||
| 産業用ベルティング、コンベヤー、および柔軟補強繊維 | 繊維コンベヤーベルトファブリックおよび補強材 | |
| 産業用駆動・動力伝達ベルト繊維 | ||
| 産業用ホースおよびフレキシブルダクト繊維補強材 | ||
| 空気圧コンベヤーおよび流動化ファブリック | ||
| 産業用ロープ、ウェビング、およびスリング | 産業用繊維ロープおよびコーデージ | |
| 産業用繊維ウェビング | ||
| 繊維吊り上げスリング | ||
| 産業用複合材補強繊維 | 織り産業用補強ファブリック | |
| 多軸およびノンクリンプ補強ファブリック | ||
| その他のエンジニアリング複合材繊維補強材 | ||
| 産業用熱・断熱・シーリング繊維 | 高温産業用ファブリック | |
| その他(熱断熱繊維、エキスパンションジョイントおよびフレキシブルバリアファブリックなど) | ||
| 電気・電子産業用繊維コンポーネント | ||
| 産業用表面加工・印刷・洗浄繊維 | ||
| 素材タイプ別 | ポリエステル | |
| ポリアミド | ||
| ポリプロピレン | ||
| ポリエチレンおよび高性能ポリオレフィン | ||
| ガラス繊維 | ||
| 炭素繊維 | ||
| その他の高性能合成繊維(アラミド、PPS、PTFE、PEEK、ポリイミド繊維など) | ||
| その他の材料(その他の無機・鉱物繊維、天然および再生セルロース繊維) | ||
| 最終用途アプリケーション別 | パルプ・紙・不織布製造 | |
| 化学・医薬品製造 | ||
| 食品・飲料加工 | ||
| 鉱業・金属・セメント・鉱物処理 | ||
| 産業機械およびマテリアルハンドリング | ||
| 電気・電子・バッテリー製造 | ||
| エネルギー・電力・公益事業 | ||
| 繊維製造および産業用印刷 | ||
| その他の産業用最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ポーランド | ||
| スイス | ||
| オーストリア | ||
| フィンランド | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
レポートで回答される主要な質問
産業用技術繊維市場の2032年の予測値は?
産業用技術繊維市場は、2026年の53.74 ビリオン 米ドルから2032年までに72.02 ビリオン 米ドルに達し、2027年から2032年にかけて5%のCAGRで成長すると予測されています。
産業用技術繊維需要をリードする製品カテゴリーは何ですか?
産業用ろ過・分離繊維は2026年に価値の25.5%をリードし、産業排出規制と定期的な交換ニーズによって支えられています。
産業用技術繊維において最も速く成長している素材セグメントはどれですか?
アラミド、PPS、PTFE、PEEK、およびポリイミドを含むその他の高性能合成繊維は、2032年まで6.3%のCAGRで成長すると予測されています。
電子機器およびバッテリー用途が技術繊維にとって重要な理由は何ですか?
電気・電子・バッテリー製造は、電子機器およびエネルギー貯蔵用途において認定済みガラスクロスおよびセパレーター基板が必要なため、2032年まで7.2%のCAGRで成長すると予測されています。
産業用技術繊維において最も強い地位を持つ地域はどこですか?
アジア太平洋地域は2026年の需要の49%を占め、中東・アフリカは2032年まで8.7%のCAGRで最も速く成長すると予測されています。
産業用技術繊維製品の採用を制限するものは何ですか?
フィードストック価格の変動性、高い認定コスト、極端な運転条件、および金属またはセラミック代替品との競争が採用を制限する可能性があります。