
Marktgröße und Marktanteile für industrielle technische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 56.43 Milliarden US-Dollar |
| Marktgröße (2032) | 72.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.00 % |
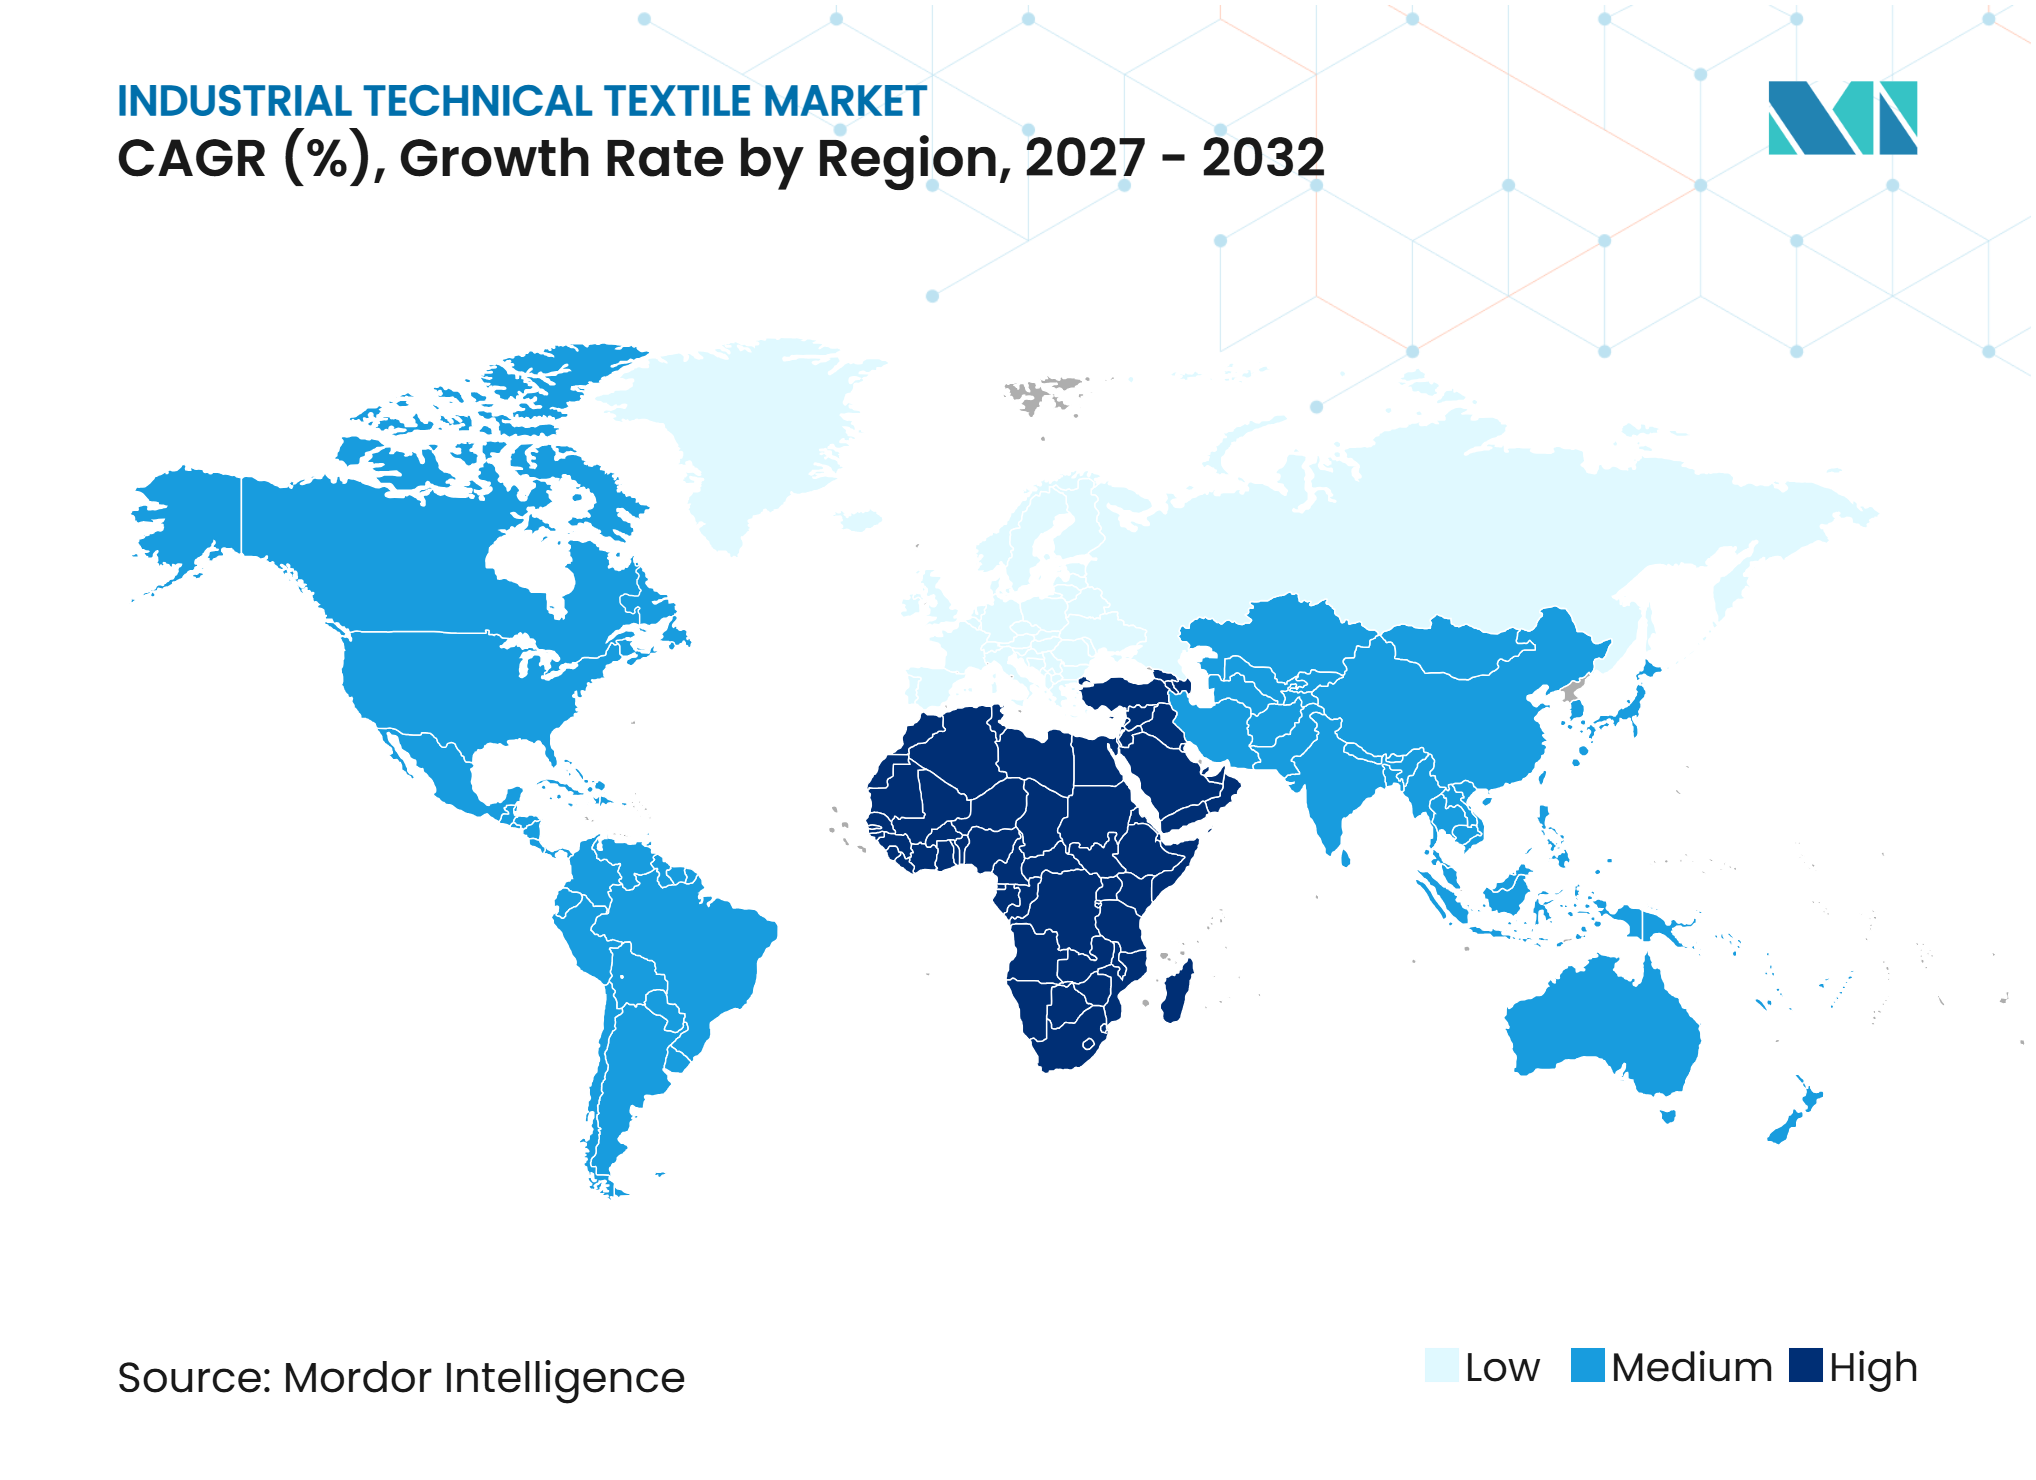
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle technische Textilien von Mordor Intelligence
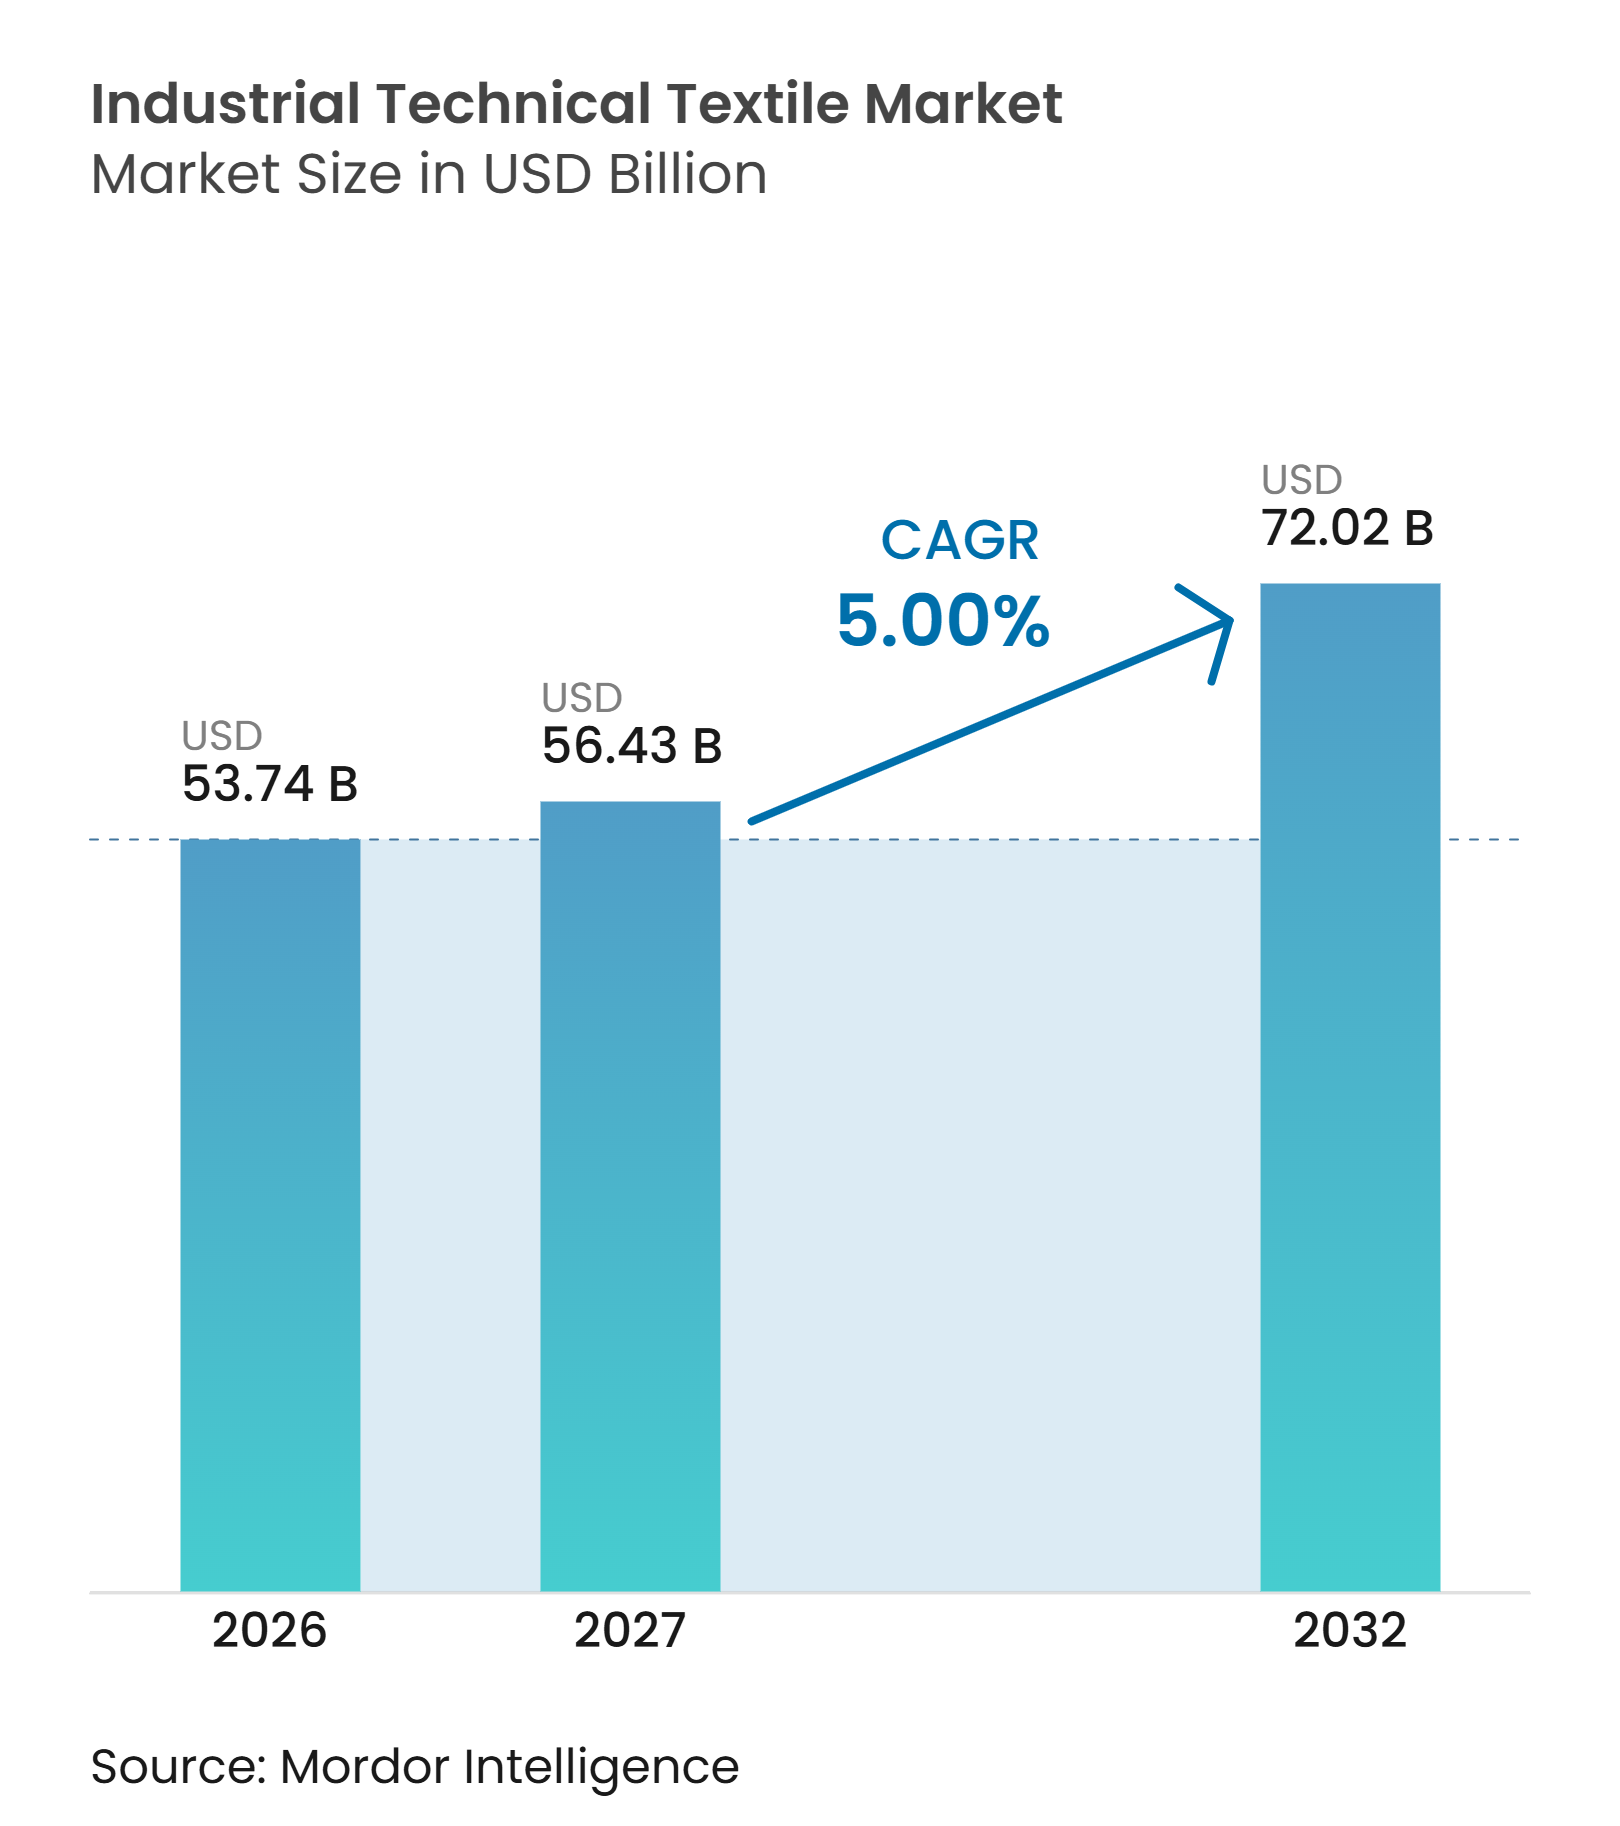
Die Marktgröße für industrielle technische Textilien wurde im Jahr 2026 auf 53,74 Milliarden USD geschätzt und wird voraussichtlich von 56,43 Milliarden USD im Jahr 2027 auf 72,02 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5 % während des Prognosezeitraums (2027–2032).
Der Markt für industrielle technische Textilien wird durch wiederkehrenden Ersatzbedarf in der Prozessindustrie gestützt, darunter Chemie, Zement, Bergbau, Stromerzeugung und Fertigung, wo Filtermedien, Förderbänder, Schutzgewebe und Industriegewebe regelmäßig ersetzt werden müssen. Strengere Umweltvorschriften und ein wachsender Fokus auf Emissionskontrolle erhöhen die Nachfrage nach Hochleistungsfiltermedien, insbesondere in der Entstaubung, der Flüssigkeitsfiltration und der industriellen Abwasserbehandlung. Höherwertige Materialien gewinnen in Verbundwerkstoffen, Filtration, Isolierung und Elektronikanwendungen an Bedeutung, angetrieben durch Anforderungen an verbesserte Wärmebeständigkeit, chemische Beständigkeit, mechanische Festigkeit und Betriebseffizienz. Lieferanten konzentrieren sich zunehmend auf Spezialanwendungen, bei denen strenge Produktqualifizierungsanforderungen, gleichbleibende Leistung und Betriebszuverlässigkeit Vorrang vor dem Stückpreis haben. Wachsende Industrialisierung, Erweiterungen der Fertigungskapazitäten und Infrastrukturinvestitionen im asiatisch-pazifischen Raum und im Nahen Osten erweitern den adressierbaren Markt für spezialisierte Hersteller technischer Textilien.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten industrielle Filtrations- und Separationstextilien im Jahr 2026 einen Marktanteil von 25,5 % am Markt für industrielle technische Textilien, während industrielle Verbundverstärkungstextilien bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 36,5 % an der Marktgröße für industrielle technische Textilien, während andere Hochleistungssynthetikfasern bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen werden.
- Nach Endverwendungsanwendung entfielen auf industrielle Maschinen und Materialhandhabung im Jahr 2026 22,5 % der Nachfrage, während Elektro-, Elektronik- und Batterieherstellung bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen wird.
-
Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Anteil von 49 % der Nachfrage, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Automatisierungs- und industriellen Materialhandhabungssystemen | +1.3% | Global, mit höchster Intensität im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Industrielle Filtrationsanforderungen und Verbesserungen der Prozesseffizienz | +1.1% | Global, am stärksten in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Einführung von Hochleistungstextilien in Verbundverstärkungen | +0.9% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anforderungen der Elektronikhersteller und fortschrittlicher Batteriematerialien | +0.8% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung von Industrieanlagen und Ersatzbedarf | +0.6% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Produktionskapazitäten für Papier, Verpackung und Vliesstoffe | +0.4% | Asiatisch-pazifischer Raum, mit mäßiger Relevanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Automatisierungs- und industriellen Materialhandhabungssystemen
Die Automatisierung erhöht die Leistungsanforderungen an Fördergewebe, Papiermaschinengewebe und Prozessbänder. Autonome mobile Roboter, kameragesteuerte Förderer und Hochgeschwindigkeitsformierlinien benötigen Komponenten mit stabilen Abmessungen und längeren Wartungsintervallen. Eine Studie aus dem Jahr 2025 zur Intralogistikautomatisierung in Textil- und Bekleidungsunternehmen ergab, dass automatisierte Materialflüsse Ineffizienzen bei der Auftragsvorbereitung reduzierten und die Rückverfolgbarkeit von Komponenten verbesserten.[1] Diese betrieblichen Veränderungen erhöhen den Stellenwert von Geweben, die höhere Geschwindigkeiten und kürzere Wartungsfenster bewältigen können. Die Europäische Partnerschaft für Textilien identifiziert robotergestützte Textilhandhabung und automatisierte Fabrikhandhabung als strategische Entwicklungsprioritäten.[2] Der Markt für industrielle technische Textilien kann daher profitieren, wenn Anlagenbetreiber von geplanten Gewebewechseln zu zustandsbasiertem Ersatz übergehen.
Industrielle Filtrationsanforderungen und Verbesserungen der Prozesseffizienz
Emissionskontrollen und Anforderungen an die Prozesseffizienz treiben Upgrades industrieller Filtrationssysteme voran. Die US-amerikanische Umweltschutzbehörde gibt an, dass gut gewartete Gewebefilter Abscheideeffizienzen von über 99 % erreichen können, obwohl die Leistung bei extremen Temperaturen, Säuregaskondensation und ineffektiver Reinigung nachlassen kann.[3] Dies schafft Nachfrage nach membranlaminierten und chemisch beständigen Filtermedien. Das Referenzdokument der Europäischen Kommission aus dem Jahr 2025 für den Textilsektor stellt Umweltleistung und beste verfügbare Techniken in den Mittelpunkt der industriellen Compliance. Im asiatisch-pazifischen Raum ermöglicht eine uneinheitliche Durchsetzung das Nebeneinander von hochspezifizierten und lokal konformen Medien, was Preisdruck in der Mitte des Marktes erzeugt. Lieferanten, die eine Charakterisierung nach ISO 11057 und Luftdurchlässigkeitsprüfungen nach ISO 9237 dokumentieren können, sind in spezifikationsgesteuerten Beschaffungszyklen besser positioniert.
Einführung von Hochleistungstextilien in Verbundverstärkungen
Verbundverstärkungstextilien gewinnen in den Bereichen Energie, Transport und fortschrittliche Fertigung an Bedeutung, wo sowohl geringeres Gewicht als auch strukturelle Leistungsfähigkeit gefordert sind. Im August 2025 unterzeichnete JBIC ein Kofinanzierungsabkommen über insgesamt 300 Millionen USD, davon bis zu 180 Millionen USD von JBIC, zur Unterstützung der Expansion von Toray Industries in den Vereinigten Staaten für Kohlenstofffasern für Gastanks von Wasserstoffbrennstoffzellenfahrzeugen. Die EIB gewährte Fairmat im Jahr 2025 ebenfalls ein Venture-Darlehen in Höhe von 25 Millionen EUR (29,4 Millionen USD) für die Industrialisierung recycelter Verbundwerkstoffe. DITF-Programme, die durch 4,2 Millionen EUR (4,9 Millionen USD) aus dem EFRE gefördert werden, entwickeln industrielle Ansätze für recycelte Kohlenstoff- und Glasfaseranwendungen. Diese Investitionen unterstützen den Markt für industrielle technische Textilien, indem sie die Bandbreite der für Hersteller verfügbaren Verstärkungsmaterialien erweitern. Recycelte Verstärkungsgewebe könnten in ausgewählten industriellen Anwendungen kostengünstigere konventionelle Optionen verdrängen, wenn sich ihre technische Leistungsfähigkeit verbessert.
Anforderungen der Elektronikhersteller und fortschrittlicher Batteriematerialien
Präzisionsglasgewebe und Spezialpolymertextilien sind wichtige Einsatzstoffe in Leiterplatten, Batterieseparatoren und Elektronikverpackungen. Celanese berichtete, dass UHMW-PE in Lithium-Ionen-Separatormembranen, Blei-Säure-Batterieseparatoren und Hochleistungsfiltrationssystemen eingesetzt wird. Glasgewebe für Leiterplatten muss präzise Webe- und elektrische Eigenschaftsanforderungen gemäß IPC-Normen erfüllen. Solche Anforderungen begrenzen die Anzahl qualifizierter Lieferanten und schaffen langfristige Beschaffungsbeziehungen. Nittobo stellt Glasfasergewebe und Spezialwerkstoffe für die Elektronikindustrie her und veranschaulicht damit die Verbindung zwischen Faser-Textil-Kompetenz und elektronischen Anwendungen. Neue Batteriekapazitäten in China, Südkorea und den Vereinigten Staaten veranlassen Beschaffungsteams, zusätzliche Separator- und Substratlieferanten zu qualifizieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Preisen für Synthesefasern, Polymere und Spezialwerkstoffe | -1% | Global, am stärksten in den Fertigungszentren des asiatisch-pazifischen Raums und Europas | Kurzfristig (≤ 2 Jahre) |
| Hohe Fertigungs- und Qualifizierungskosten für technische Textilprodukte | -0.8% | Global, am restriktivsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Leistungsgrenzen unter extremen industriellen Betriebsbedingungen | -0.6% | Naher Osten und Afrika, Bergbaugürtel im asiatisch-pazifischen Raum und nordamerikanische Schwerindustrie | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch metallische, keramische und nichttextile Alternativen | -0.4% | Global, mit höchster Exposition im Bergbau und in der chemischen Verarbeitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Preisen für Synthesefasern, Polymere und Spezialwerkstoffe
Petrochemische Rohstoffpreisbewegungen schlagen sich schnell in den Kosten für Polyester, Polypropylen, Polyamid und andere industrielle Textilinputstoffe nieder. Die Preise für gereinigte Terephthalsäure, Paraxylol und Polyesterstapelfasern sanken in der ersten Hälfte des Jahres 2025, was die Verarbeitungsmargen für vorgelagerte Produzenten verringerte. Diese Bewegung kann die Kosten für nachgelagerte Gewebehersteller vorübergehend senken, fügt aber auch Unsicherheit bei Vertrags- und Lagerentscheidungen hinzu. Spezialfasern wie PTFE, PPS und Aramid weisen andere Kostenmuster auf, da ihre Verfügbarkeit von der Versorgung mit Spezialchemikalien und konzentrierten Produzentenbases abhängt. Jahreslieferverträge können Textilhersteller exponieren, wenn sich die Rohstoffpreise während eines Projekts umkehren. Der Markt für industrielle technische Textilien bleibt anfällig, wenn langfristige Kundenverträge keine zeitnahen Preisanpassungen erlauben.
Hohe Fertigungs- und Qualifizierungskosten für technische Textilprodukte
Mehrlagige Formiergewebe, Verbundvorformlinge und Hochtemperatur-Isolierbaugruppen erfordern spezialisierte Web-, Vliesstoff- oder Laminierausrüstungen. Sie erfordern auch Kundenqualifizierungsprozesse, die 12 bis 36 Monate dauern können. Albany International meldete im Jahr 2025 Forschungs- und Entwicklungsausgaben von 48 Millionen USD, ein Anstieg von 4,2 % gegenüber 2024, um proprietäre Webtechnologien und Papiermaschinengewebe weiterzuentwickeln. Etablierte Anbieter können diese Kosten auf bestehende Kundenstämme verteilen, während neue Lieferanten höhere Kosten pro qualifiziertem Produkt tragen. Diese Kostenstruktur begrenzt den schnellen Markteintritt in technisch differenzierte Anwendungen. Sie kann auch die Substitution verlangsamen, wenn Kunden einen qualifizierten etablierten Anbieter dem Betriebsrisiko eines neuen Materials vorziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
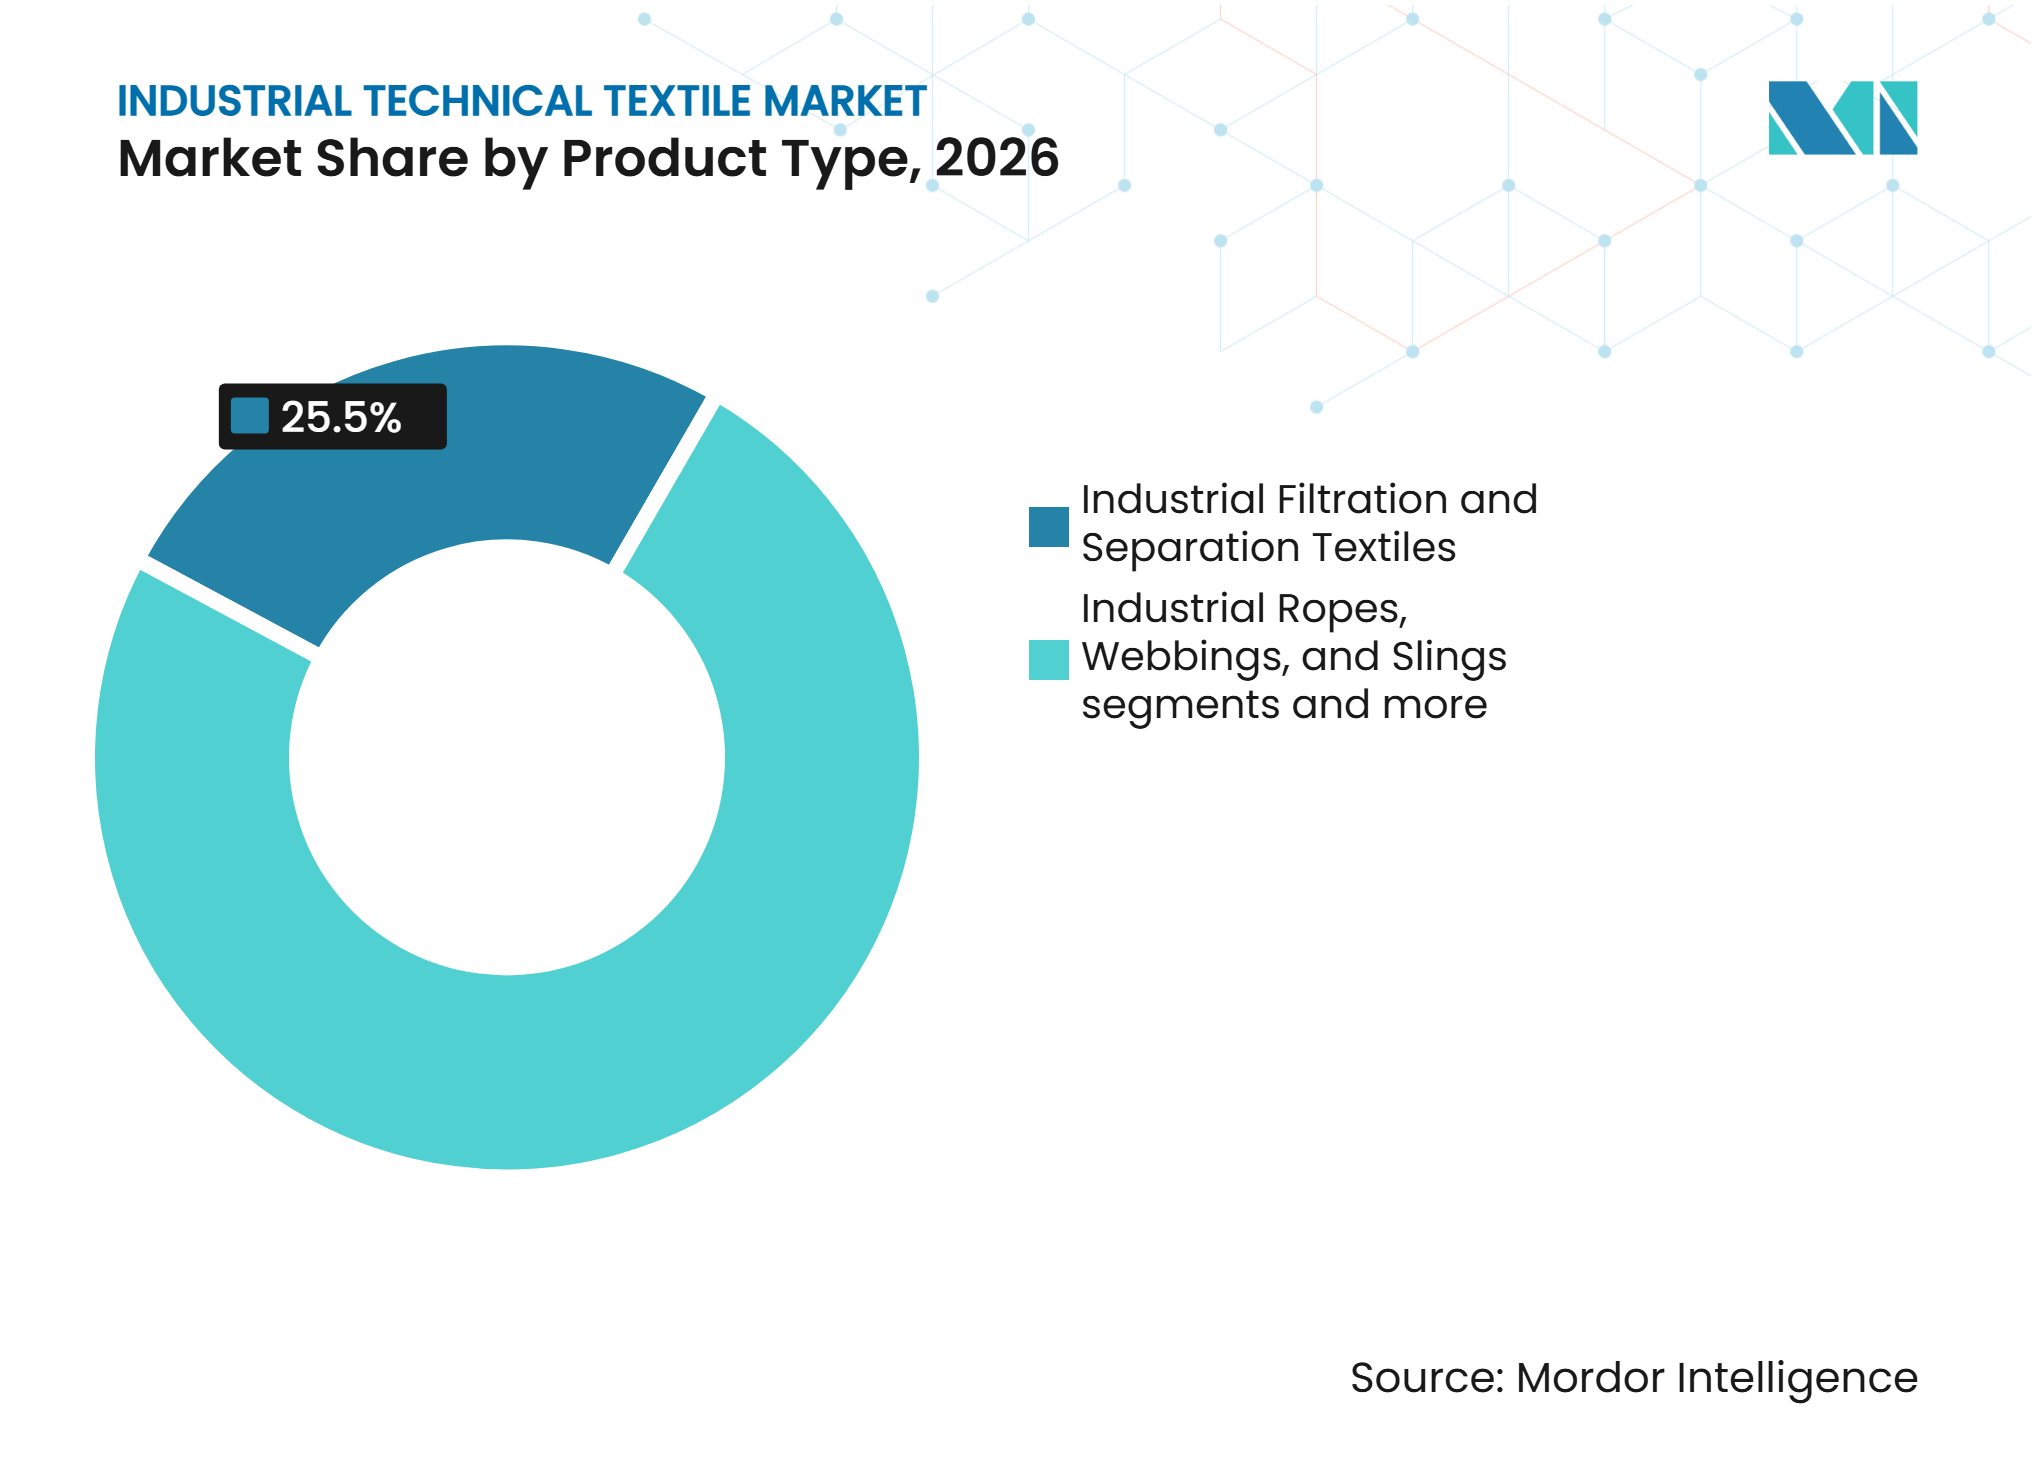
Filtrationstextilien verankern die Nachfrage, Verbundwerkstoffe beschleunigen sichIndustrielle Filtrations- und Separationstextilien machten im Jahr 2026 25,5 % der Marktgröße für industrielle technische Textilien aus, während industrielle Verbundverstärkungstextilien bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden. Die Filtrationsnachfrage umfasst Entstaubungsschlauchfilter, Flüssigkeitsfiltrationssysteme und industrielle Siebung. Regulatorische Kontrollen von Emissionen und Abwasser stützen den wiederkehrenden Ersatzbedarf für diese Materialien. Die Charakterisierungsanforderungen nach ISO 11057 und die Luftdurchlässigkeitsanforderungen nach ISO 9237 lenken die Beschaffung auf Lieferanten, die eine validierte Leistung nachweisen können. Dies schafft eine praktische Markteintrittsbarriere im Markt für industrielle technische Textilien in Anwendungen, bei denen Anlagenverfügbarkeit und Compliance zentral sind. Verbundverstärkungen gewinnen in der Windenergie, der Wasserstoffinfrastruktur und Verteidigungsanwendungen an Bedeutung. SAERTEX Group und Chomarat erweiterten im Jahr 2025 die Kapazitäten für nicht-gekräuselte und unidirektionale Kohlenstofffaserverstärkungen, um der Nachfrage von infusionsbasierten Verbundherstellern gerecht zu werden.
Papiermaschinengewebe und Spezialprozesstextilien bilden die nächste wichtige Gruppe, gestützt durch Ersatzbedarf in Zellstoff- und Papierfabriken. Valments Maschinerieinvestition in Finnland im Jahr 2025 spiegelt die anhaltende Nachfrage nach Pressfilzproduktionskapazitäten wider. Industrielle Bänder, Förderer und flexible Verstärkungstextilien dienen dem Bergbau, der Lebensmittelverarbeitung und der automatisierten Logistik. ISO 14890 und ISO 21183 enthalten relevante Anforderungen für Förderband-Gewebe. Industrielle Seile, Gurte und Schlingen dienen sicherheitskritischen Hebe- und Zurrzwecken gemäß EN 1492 und ISO 2307. Elektrische und elektronische Textilkomponenten gewinnen ebenfalls an Bedeutung, da Glasgewebe in fortschrittlichen Leiterplattensubstraten und batteriebezogenen Anwendungen eingesetzt wird. Diese unterschiedlichen Anwendungen machen die Branche für industrielle technische Textilien abhängig von einer Mischung aus regulatorischer Compliance, Ersatzzyklen und spezialisierter technischer Qualifizierung.



Nach Materialtyp:
Polyester dominiert, Hochleistungsfasern übertreffenPolyester machte im Jahr 2026 36,5 % des Marktes für industrielle technische Textilien aus, da es Kosteneffizienz, chemische Beständigkeit und Verarbeitungsvielseitigkeit vereint. Es wird in Fördergeweben, Filtermedien und Papiermaschinengeweben eingesetzt. Seine umfangreiche globale Versorgungsbasis unterstützt zudem eine breite Verfügbarkeit für Hersteller. Andere Hochleistungssynthetikfasern werden bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen. Diese Gruppe umfasst Aramid, PPS, PTFE, PEEK und Polyimid. Ihr Wachstum spiegelt den Bedarf an Leistungsfähigkeit unter anspruchsvollen thermischen, chemischen und elektrischen Bedingungen wider. PTFE-membranlaminierten Medien werden in der Entstaubung von Zement-, Stahl- und Pharmabetrieben eingesetzt, wo Feinstaubabscheidung und chemische Beständigkeit erforderlich sind. Die Nachfrage nach diesen Spezialwerkstoffen wird weiterhin durch die höheren Qualifizierungs- und Rohstoffkosten geprägt.
Glasfasern erweitern ihre Rolle in industriellen Anwendungen durch Infrastrukturverstärkung und elektronische Leiterplattensubstrate. Kohlenstofffasern gewinnen in der Verbundverstärkung an Bedeutung, obwohl höhere Kosten ihre Verwendung in Massenanwendungen einschränken. Investitionen in die Kohlenstofffaserproduktion für Wasserstoffanwendungen stützen die langfristige Versorgungsbasis. Polyamid bleibt in Band- und Seilanwendungen aufgrund seiner Abriebfestigkeit wichtig. Polypropylen wird in der Flüssigkeitsfiltration und lebensmittelkontaktierenden Prozessgeweben weit verbreitet eingesetzt. Die Materialwahl hängt von der erforderlichen Balance aus Festigkeit, chemischer Beständigkeit, Betriebstemperatur, elektrischen Eigenschaften und Kosten ab. Die Branche für industrielle technische Textilien bevorzugt zunehmend leistungsdefinierte Spezifikationen gegenüber einer generischen Faserauswahl. Dies hält Spezialfaserlieferanten relevant, auch wenn die Rohstoffpreise für Standardfasern volatil sind.
Nach Endverwendungsanwendung:
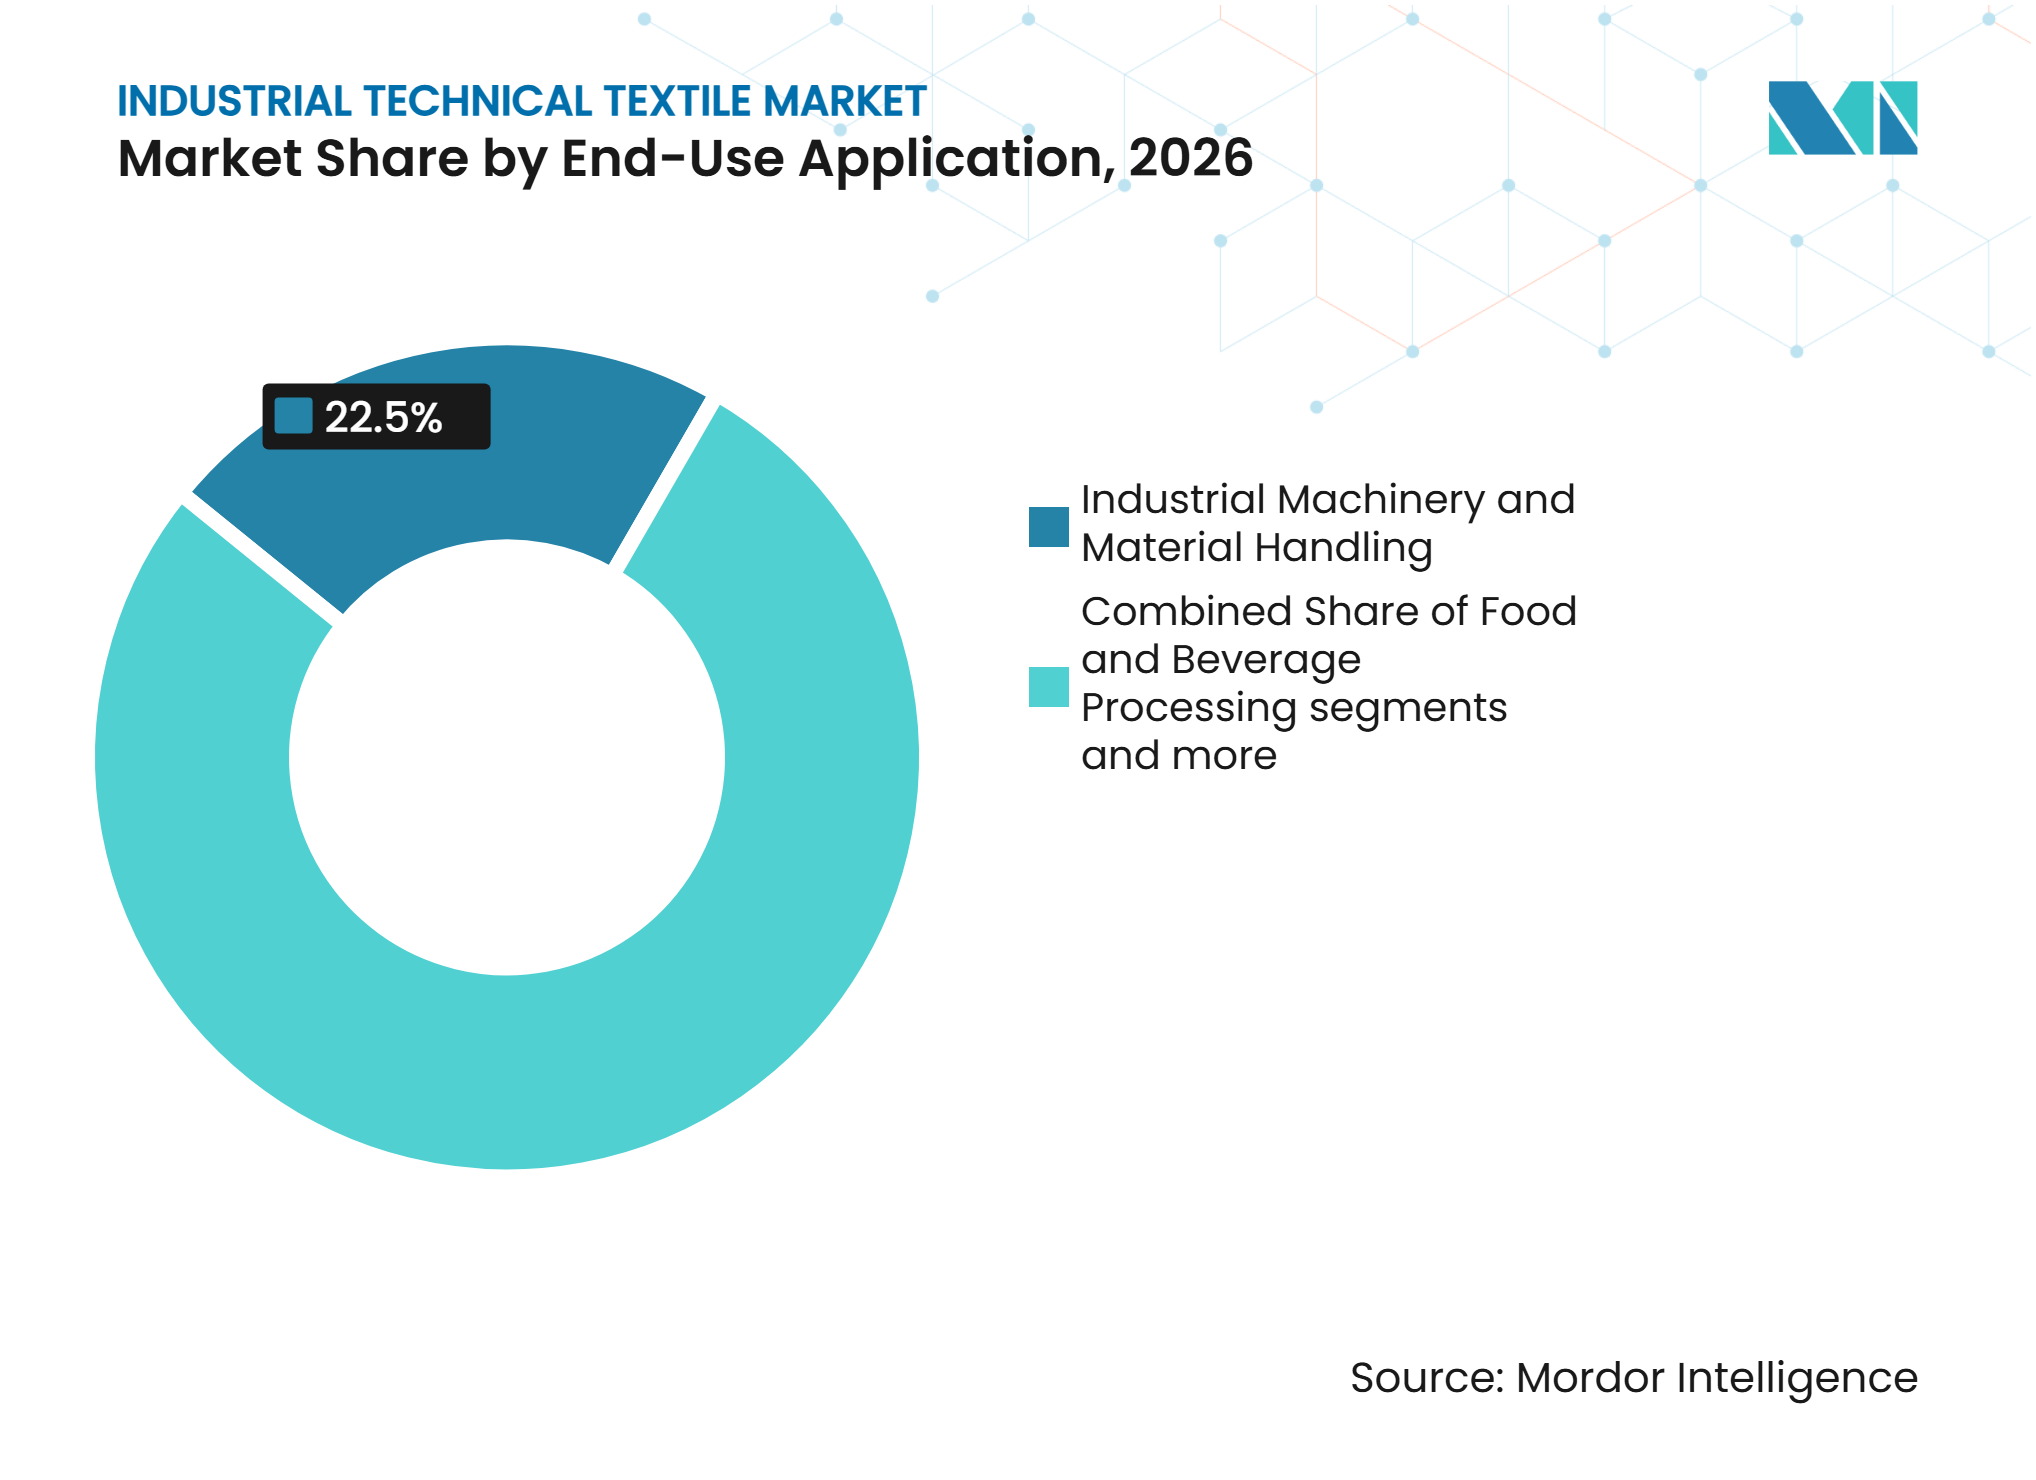
Maschinenbau führt, Elektronik und Batterien steigen starkIndustrielle Maschinen und Materialhandhabung machten im Jahr 2026 22,5 % der Endverwendungsnachfrage aus, während Elektro-, Elektronik- und Batterieherstellung bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen wird. Die Maschinennachfrage umfasst Förderband-Gewebe, Antriebsriementextilien und Prozessgewebe, die in der Fertigung, Verpackung und Logistik eingesetzt werden. Ihr Ersatzmuster wird durch Verschleiß bestimmt und bleibt relativ stabil, wenn der Erstausrüsterverkauf nachlässt. Elektronik- und Batterieanwendungen sind auf Präzisionsglasgewebe und Separatorsubstrate angewiesen. Celanese identifiziert UHMW-PE als primäres Material in Lithium-Ionen-Separatormembranen und Blei-Säure-Batterieseparatoren. Die Qualifizierung, nicht allein der Preis, bestimmt den Lieferantenzugang in diesen Anwendungen. Dies unterstützt eine Premiumpositionierung für Hersteller, die die erforderlichen elektrischen und dimensionalen Spezifikationen erfüllen.
Zellstoff-, Papier- und Vliesstoffherstellung bleibt ein bedeutendes Endverwendungssegment für den Markt für industrielle technische Textilien. Die Entwicklung von Tissue-Kapazitäten in Nordamerika stützt die Nachfrage nach Papiermaschinengeweben und verwandten Prozessgeweben. Valments Tissue-Maschinenliefervertrag für Irving Consumer Products aus dem Jahr 2025 veranschaulicht diesen anhaltenden Investitionszyklus. Chemie- und Pharmafertigung erfordern Filtrations- und Prozessmaterialien, die kontrollierte Betriebsbedingungen unterstützen können. Die Lebensmittel- und Getränkeverarbeitung ist auf Gewebe angewiesen, die in Filtration, Förderung und lebensmittelkontaktierenden Prozessen eingesetzt werden. Bergbau, Metalle, Zement und Mineralverarbeitung schaffen eine stabile Nachfrage nach langlebigen Band- und Filtrationsprodukten. Energieanwendungen schaffen zusätzliche Nachfrage nach Verbundverstärkungen und technischen Textilinputstoffen in wasserstoffbezogenen Systemen. Die Branche für industrielle technische Textilien bedient daher sowohl reife Ersatzmärkte als auch neuere spezifikationsgesteuerte Anwendungen.

Geografische Analyse
Asiatisch-pazifischer Raum: Das Zentrum der Nachfrage und Produktion industrieller Textilien
Der asiatisch-pazifische Raum hielt im Jahr 2026 49 % der Marktgröße für industrielle technische Textilien. China verankert die Region durch seine große Chemiefaserproduktionsbasis und breite Fertigungskapazität. Die ITMF-Lieferstatistiken berichteten, dass China im Jahr 2025 mehr als 90 % der weltweiten Lieferungen von Polyesterfilament-Texturierspindeln absorbierte. Indien stärkt seine Rolle durch politische Unterstützung für Investitionen in technische Textilien. Im Oktober 2025 senkte das Ministerium für Textilien die Mindestinvestitionsschwelle im Rahmen des PLI-Programms für technische Textilien von INR 300 Crore (33,4 Millionen USD) auf INR 150 Crore (16,7 Millionen USD) für Teil 1, wirksam ab August 2025. Die Überarbeitung soll Investitionshürden senken und Kapazitätserweiterungen unterstützen. Südkorea und Taiwan tragen spezialisierte Glasgewebe und elektronische Textilsubstrate bei und stärken die Position der Region in höherwertigen Elektronikanwendungen.
Europa: Präzisionstechnologie und nachhaltigkeitsgetriebene Spezialisierung
Europa konkurriert durch hochspezifizierte Papiermaschinengewebe, Verbundverstärkungsgewebe, industrielle Filtermedien und Hochtemperaturtextilien. Deutschland bleibt ein wichtiges Zentrum für die Entwicklung und spezialisierte Produktion technischer Textilien. Sandler investierte im Jahr 2025 mehr als 30 Millionen EUR (353,9 Millionen USD) in seinem Werk in Schwarzenbach an der Saale, automatisierte den Materialfluss und fügte eine Fertigungslinie hinzu. Im Juli 2025 erwarb Sandler außerdem einen Anteil von 24,9 % an Phoenix Non-Woven, um den Zugang zu nassgelegten Materialien für Batterie-, Brennstoffzellen- und Bauanwendungen zu stärken. ASGLAWO kombinierte im August 2025 seine Verbundwerkstoff- und technischen Textilkompetenzen, um sich auf Gesundheits-, Mobilitäts-, Bau- und Schutztextilanwendungen zu konzentrieren. In Frankreich unterstützt die EIB-Finanzierung für Fairmat Kohlenstofffaserrecyclingkapazitäten und zirkuläre Verbundwerkstoffe. Diese Initiativen begünstigen regionale Lieferanten mit werkstoffwissenschaftlicher Kompetenz, etablierten Compliance-Systemen und spezialisierten Kundenbeziehungen.
Andere Regionen: Ersatzbedarf und ressourcengebundene Nischen
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen, der schnellsten geografischen Rate im Markt für industrielle technische Textilien. Der Nahe Osten entwickelt Verbundwerkstoffkapazitäten im Zusammenhang mit der Diversifizierung der Energieinfrastruktur. Nordamerika hat eine bedeutende Position durch seine Zellstoff-, Papier-, Vliesstoff-, Filtrations-, Band- und Papiermaschinengewebebasis. Der Markt für industrielle technische Textilien in Nordamerika profitiert von einer großen installierten Industriebasis, die den Ersatzbedarf auch dann aufrechterhält, wenn sich Neuanlageinvestitionen verändern. Valments geplante Tissue-Produktionslinie für Georgia schafft künftige Nachfrage nach Papiermaschinengeweben. Südamerika bietet Nachfrage in Filtrations- und Prozesstextilien im Zusammenhang mit Bergbau- und Zellstoffbetrieben. Argentinien und Chile bieten Nischenpotenzial in Förder- und Filtrationsmaterialien, die mit dem Lithium- und Kupferbergbau verbunden sind. In diesen Märkten liegt die wichtigste Chance im technischen Service, lokaler Qualifizierungsunterstützung und Produkten, die unter anspruchsvollen industriellen Bedingungen zuverlässig funktionieren können. Der Markt für industrielle technische Textilien kann über etablierte Produktionszentren hinaus wachsen, wenn spezialisierte Lieferanten lokale Prozessanforderungen mit validierten Produkten erfüllen.
Wettbewerbslandschaft
Marktkonzentration
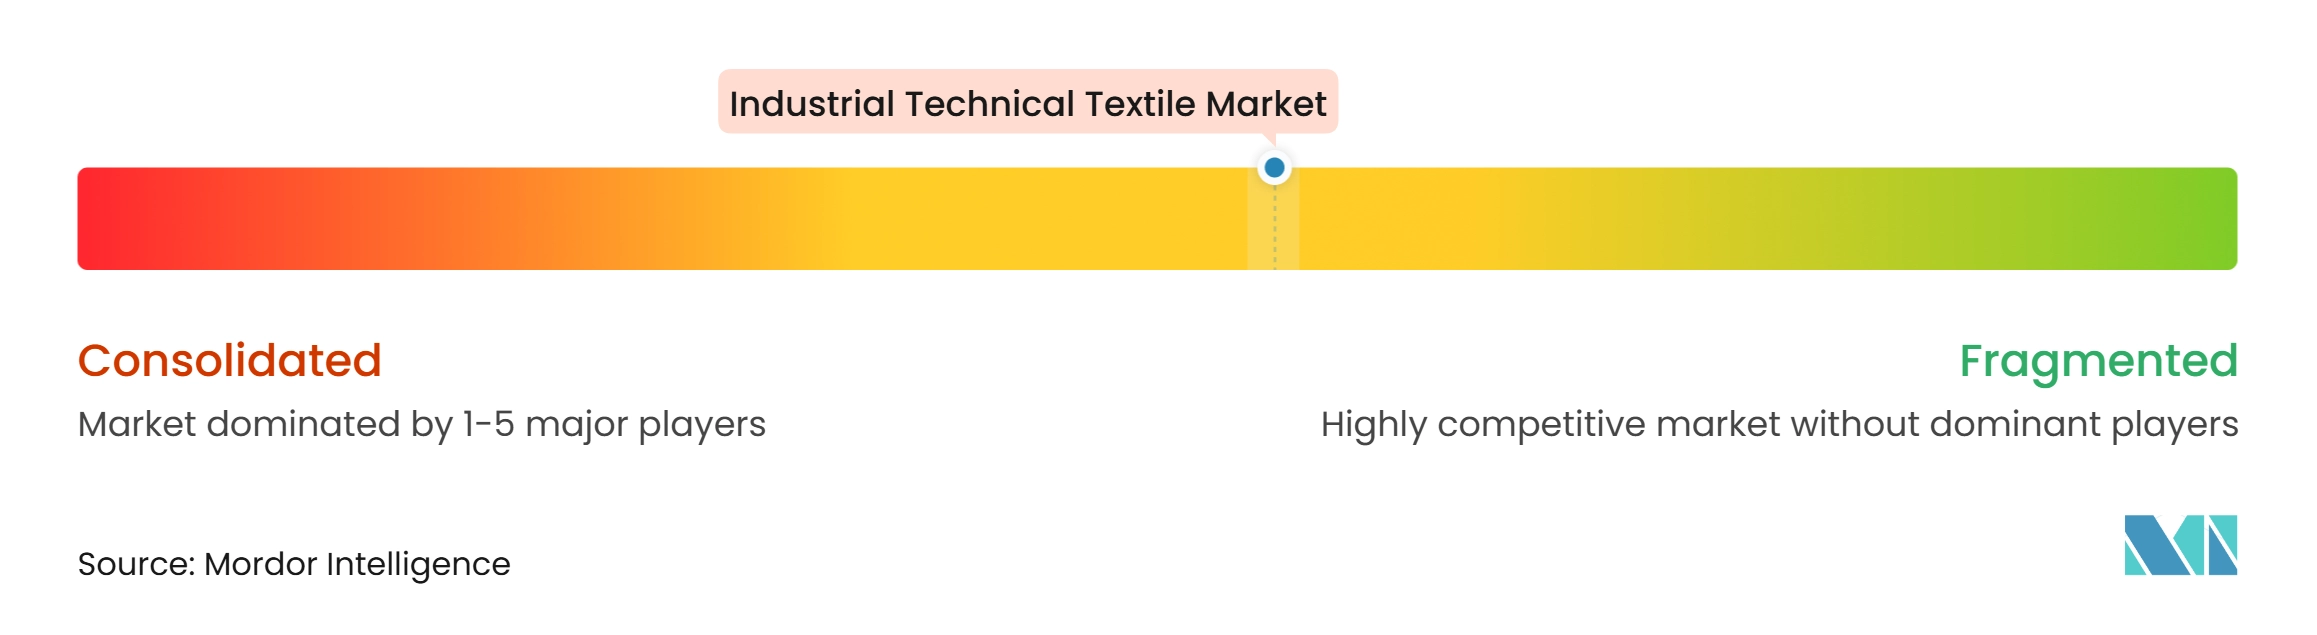
Der Markt für industrielle technische Textilien weist eine mittlere Marktkonzentration auf. Albany International, Valmet, Voith, Freudenberg und W. L. Gore & Associates haben durch proprietäre Technologien und langfristige Kundenbeziehungen etablierte Positionen in Papiermaschinengeweben und Prozesstextilien aufgebaut. Albany berichtete, dass das Unternehmen einen globalen Anteil von rund 30 % bei Papiermaschinengeweben hielt und im Jahr 2025 48 Millionen USD in Forschung und Entwicklung investierte. GKD Gebr. Kufferath ist auf Präzisionsgewebe spezialisiert, SAERTEX auf multiaxiale Verbundverstärkungen und BWF Group auf industrielle Filtration. Dieser Anwendungsfokus hilft Lieferanten, technische Differenzierung und Kundenbindung zu verteidigen. Normungsaktivitäten unter ISO TC38 und relevanten IEC-Ausschüssen unterstützen auch die weitere Entwicklung leitfähiger, antistatischer und thermisch stabiler Textildesigns.
Verbundverstärkung und Faserrecycling ziehen neue Wettbewerber an. Recyclingfaserlieferanten bieten in ausgewählten Anwendungen Alternativen zu jungfräulichen Hochleistungsfasern an. Fairmats EIB-gestützte Expansion veranschaulicht die wachsende institutionelle Unterstützung für zirkuläre Verbundwerkstoffe. Chomarat nahm im Jahr 2025 eine unidirektionale Kohlenstofffaserverstärkungslinie im Wert von 2 Millionen EUR (2,4 Millionen USD) für Materialien mit verbesserter Infusionsdurchlässigkeit und Lagenbeständigkeit in Betrieb. Dies erhöht den Wettbewerbsdruck in der infusionsbasierten Verbundherstellung. Digitale Überwachungs- und prädiktive Ersatzsysteme sind ein weiterer Differenzierungsweg für Lieferanten von Industriegeweben mit verlängerter Lebensdauer. Diese Angebote können den Wert des technischen Services erhöhen und den Anbieterwechsel für Kunden erschweren.
Zertifizierung und Kundenqualifizierung bleiben wichtige Wettbewerbsschutzmaßnahmen. ISO-14890-Anforderungen für Förderbänder und ISO-11057-Anforderungen für die Filtermediencharakterisierung können Lieferanten mit etablierten Test- und Compliance-Nachweisen begünstigen. Im Februar 2025 kündigte Albany an, die Produktion technischer Gewebe in Italien zu konsolidieren, indem Aktivitäten von Ballo nach Merone verlagert werden. Dieser Schritt zeigt, wie etablierte Unternehmen Kapazitäten an die regionale Nachfrage anpassen. Im August 2025 unterstützte die JBIC-gestützte Finanzierung Torays Kohlenstofffaserexpansion in den Vereinigten Staaten für Wasserstoffspeicheranwendungen. Im Juli 2025 erweiterte Sandlers Investition in Phoenix Non Woven seine Position bei nassgelegten Materialien für Batterien und Brennstoffzellen. Wettbewerbsergebnisse werden weiterhin von validierter Leistung, zuverlässiger Versorgung und gezielten Investitionen in spezialisierte Anwendungen abhängen.
Marktführer der Branche für industrielle technische Textilien
-
Sefar AG
-
GKD - Gebr. Kufferath AG
-
Albany International Corp.
-
ANDRITZ AG
-
Valmet Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle technische Textilien Unternehmen in diesem Bericht
- Sefar AG
- GKD - Gebr. Kufferath AG
- Albany International Corp.
- ANDRITZ AG
- Valmet Oyj
- Voith GmbH & Co. KGaA
- AstenJohnson
- BWF Group
- W. L. Gore & Associates Inc.
- Ahlstrom
- Freudenberg Group
- Hollingsworth & Vose
- Donaldson Company Inc.
- Forbo Holding AG (Movement Systems)
- Habasit AG
- AMMEGA Group
- Continental AG (ContiTech)
- Michelin Group (Fenner)
- SAERTEX Group
- Chomarat Group
- Nitto Boseki Co. Ltd. (Nittobo)
- Teufelberger Holding AG
- Samson Rope Technologies Inc.
- Marlow Ropes Ltd.
- SpanSet Group
- Lift-All Company Inc.
- Newtex Industries Inc.
- Mid-Mountain Materials Inc.
Neueste Industrielle Entwicklungen in Markt für industrielle technische Textilien
- Februar 2026: Nonwovenn investierte in die Aufrüstung seiner Imprägnierlinie und die Einführung einer zweiten Produktionslinie zur Verdoppelung der Ausgangskapazität und stärkte damit seine Fähigkeiten in den Bereichen industrielle Filtration, Aktivkohle, Koaleszenzfiltration und akustische Textilien.
- Februar 2026: Das Ministerium für Textilien genehmigte 16 Forschungsprojekte im Rahmen der Nationalen Mission für technische Textilien, die Hochleistungsfasern, intelligente Textilien, Schutzmaterialien, Textilmaschinen und fortschrittliche Verbundwerkstoffe abdecken.
- Oktober 2025: Das indische Ministerium für Textilien überarbeitete das PLI-Programm für technische Textilien und senkte die Mindestinvestitionsschwellen in Teil 1 von INR 300 Crore (33,4 Millionen USD) auf INR 150 Crore (16,7 Millionen USD) und in Teil 2 von INR 100 Crore (11,1 Millionen USD) auf INR 50 Crore (5,6 Millionen USD), wirksam ab August 2025, und reduzierte das qualifizierende Kriterium für den inkrementellen Umsatz von 25 % auf 10 % ab dem Geschäftsjahr 2025–26, um finanzielle Hürden zu senken und den Ausbau von Kapazitäten für technische Textilien im Inland zu beschleunigen.
- Oktober 2025: Freudenberg Performance Materials Apparel erweiterte seine Anlage in Chennai, Indien, um 20.000 Quadratfuß mit neuen Baumwoll- und Polyester-Einlagelinien, verkürzte die Vorlaufzeiten von 6–8 Wochen für Importe aus China auf 1–2 Wochen und zielt auf den wachsenden indischen Markt für technische Textilzwischenprodukte ab.
Berichtsumfang des globalen Marktes für industrielle technische Textilien
Der Bericht über den Markt für industrielle technische Textilien ist segmentiert nach Produkttyp (industrielle Filtrations- und Separationstextilien und weitere), nach Materialtyp (Polyester, Polyamid und weitere), nach Endverwendungsanwendung (Zellstoff-, Papier- und Vliesstoffherstellung, Chemie- und Pharmafertigung und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Industrielle Filtrations- und Separationstextilien | Industrielle Gas- und Staubfiltrationstextilien |
| Industrielle Flüssigkeitsfiltrationstextilien | |
| Industrielle Sieb- und Sichtgewebe | |
| Papiermaschinengewebe und Spezialprozesstextilien | Papiermaschinen-Formiergewebe |
| Papiermaschinen-Pressfilze und -gewebe | |
| Papiermaschinen-Trockengewebe | |
| Papiermaschinen-Schuhpressband-Textilien | |
| Vliesstoffproduktions- und Spezialprozesstextilien | |
| Textilverarbeitungs- und Veredelungsgewebe | |
| Industrielle Bänder, Förderer und flexible Verstärkungstextilien | Textilförderband-Gewebe und Verstärkungen |
| Industrielle Antriebs- und Kraftübertragungsriementextilien | |
| Industrielle Schlauch- und flexible Leitungstextielverstärkungen | |
| Pneumatische Förder- und Fluidisierungsgewebe | |
| Industrielle Seile, Gurte und Schlingen | Industrielle Faserseile und Schnüre |
| Industrielle Textilgurte | |
| Textile Hebeschlingen | |
| Industrielle Verbundverstärkungstextilien | Gewebte industrielle Verstärkungsgewebe |
| Multiaxiale und nicht-gekräuselte Verstärkungsgewebe | |
| Andere technische Verbundtextielverstärkungen | |
| Industrielle Wärme-, Isolier- und Dichttextilien | Hochtemperatur-Industriegewebe |
| Sonstige (Wärmeisoliertextilien, Dehnungsfugen- und flexible Barrierengewebe usw.) | |
| Elektrische und elektronische industrielle Textilkomponenten | |
| Industrielle Oberflächenbearbeitungs-, Druck- und Reinigungstextilien |
| Polyester |
| Polyamid |
| Polypropylen |
| Polyethylen und Hochleistungspolyolefine |
| Glasfasern |
| Kohlenstofffasern |
| Andere Hochleistungssynthetikfasern (Aramid, PPS, PTFE, PEEK, Polyimidfasern usw.) |
| Andere Materialien (andere anorganische und mineralische Fasern, natürliche und regenerierte Zellulosefasern) |
| Zellstoff-, Papier- und Vliesstoffherstellung |
| Chemie- und Pharmafertigung |
| Lebensmittel- und Getränkeverarbeitung |
| Bergbau, Metalle, Zement und Mineralverarbeitung |
| Industrielle Maschinen und Materialhandhabung |
| Elektro-, Elektronik- und Batterieherstellung |
| Energie, Strom und Versorgungsunternehmen |
| Textilherstellung und industrieller Druck |
| Andere industrielle Endverwendungsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Polen | |
| Schweiz | |
| Österreich | |
| Finnland | |
| Schweden | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
| Nach Produkttyp | Industrielle Filtrations- und Separationstextilien | Industrielle Gas- und Staubfiltrationstextilien |
| Industrielle Flüssigkeitsfiltrationstextilien | ||
| Industrielle Sieb- und Sichtgewebe | ||
| Papiermaschinengewebe und Spezialprozesstextilien | Papiermaschinen-Formiergewebe | |
| Papiermaschinen-Pressfilze und -gewebe | ||
| Papiermaschinen-Trockengewebe | ||
| Papiermaschinen-Schuhpressband-Textilien | ||
| Vliesstoffproduktions- und Spezialprozesstextilien | ||
| Textilverarbeitungs- und Veredelungsgewebe | ||
| Industrielle Bänder, Förderer und flexible Verstärkungstextilien | Textilförderband-Gewebe und Verstärkungen | |
| Industrielle Antriebs- und Kraftübertragungsriementextilien | ||
| Industrielle Schlauch- und flexible Leitungstextielverstärkungen | ||
| Pneumatische Förder- und Fluidisierungsgewebe | ||
| Industrielle Seile, Gurte und Schlingen | Industrielle Faserseile und Schnüre | |
| Industrielle Textilgurte | ||
| Textile Hebeschlingen | ||
| Industrielle Verbundverstärkungstextilien | Gewebte industrielle Verstärkungsgewebe | |
| Multiaxiale und nicht-gekräuselte Verstärkungsgewebe | ||
| Andere technische Verbundtextielverstärkungen | ||
| Industrielle Wärme-, Isolier- und Dichttextilien | Hochtemperatur-Industriegewebe | |
| Sonstige (Wärmeisoliertextilien, Dehnungsfugen- und flexible Barrierengewebe usw.) | ||
| Elektrische und elektronische industrielle Textilkomponenten | ||
| Industrielle Oberflächenbearbeitungs-, Druck- und Reinigungstextilien | ||
| Nach Materialtyp | Polyester | |
| Polyamid | ||
| Polypropylen | ||
| Polyethylen und Hochleistungspolyolefine | ||
| Glasfasern | ||
| Kohlenstofffasern | ||
| Andere Hochleistungssynthetikfasern (Aramid, PPS, PTFE, PEEK, Polyimidfasern usw.) | ||
| Andere Materialien (andere anorganische und mineralische Fasern, natürliche und regenerierte Zellulosefasern) | ||
| Nach Endverwendungsanwendung | Zellstoff-, Papier- und Vliesstoffherstellung | |
| Chemie- und Pharmafertigung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Bergbau, Metalle, Zement und Mineralverarbeitung | ||
| Industrielle Maschinen und Materialhandhabung | ||
| Elektro-, Elektronik- und Batterieherstellung | ||
| Energie, Strom und Versorgungsunternehmen | ||
| Textilherstellung und industrieller Druck | ||
| Andere industrielle Endverwendungsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Polen | ||
| Schweiz | ||
| Österreich | ||
| Finnland | ||
| Schweden | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für industrielle technische Textilien bis 2032 erreichen?
Der Markt für industrielle technische Textilien wird voraussichtlich bis 2032 einen Wert von 72,02 Milliarden USD erreichen, ausgehend von 53,74 Milliarden USD im Jahr 2026, bei einem CAGR von 5 % von 2027 bis 2032.
Welche Produktkategorie führt die Nachfrage nach industriellen technischen Textilien an?
Industrielle Filtrations- und Separationstextilien führten im Jahr 2026 mit einem Wertanteil von 25,5 %, gestützt durch industrielle Emissionskontrollen und wiederkehrenden Ersatzbedarf.
Welches Materialsegment wächst am schnellsten bei industriellen technischen Textilien?
Andere Hochleistungssynthetikfasern, darunter Aramid, PPS, PTFE, PEEK und Polyimid, werden bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen.
Warum sind Elektronik- und Batterieanwendungen für technische Textilien wichtig?
Elektro-, Elektronik- und Batterieherstellung wird bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen, da qualifizierte Glasgewebe und Separatorsubstrate in elektronischen und Energiespeicheranwendungen benötigt werden.
Welche Region hat die stärkste Position bei industriellen technischen Textilien?
Der asiatisch-pazifische Raum hielt im Jahr 2026 49 % der Nachfrage, während der Nahe Osten und Afrika mit einem CAGR von 8,7 % bis 2032 am schnellsten wachsen werden.
Was schränkt die Einführung industrieller technischer Textilprodukte ein?
Rohstoffpreisvolatilität, hohe Qualifizierungskosten, extreme Betriebsbedingungen und Wettbewerb durch metallische oder keramische Alternativen können die Einführung einschränken.