
Tamanho e Participação do Mercado de Controle Industrial de Ruído
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
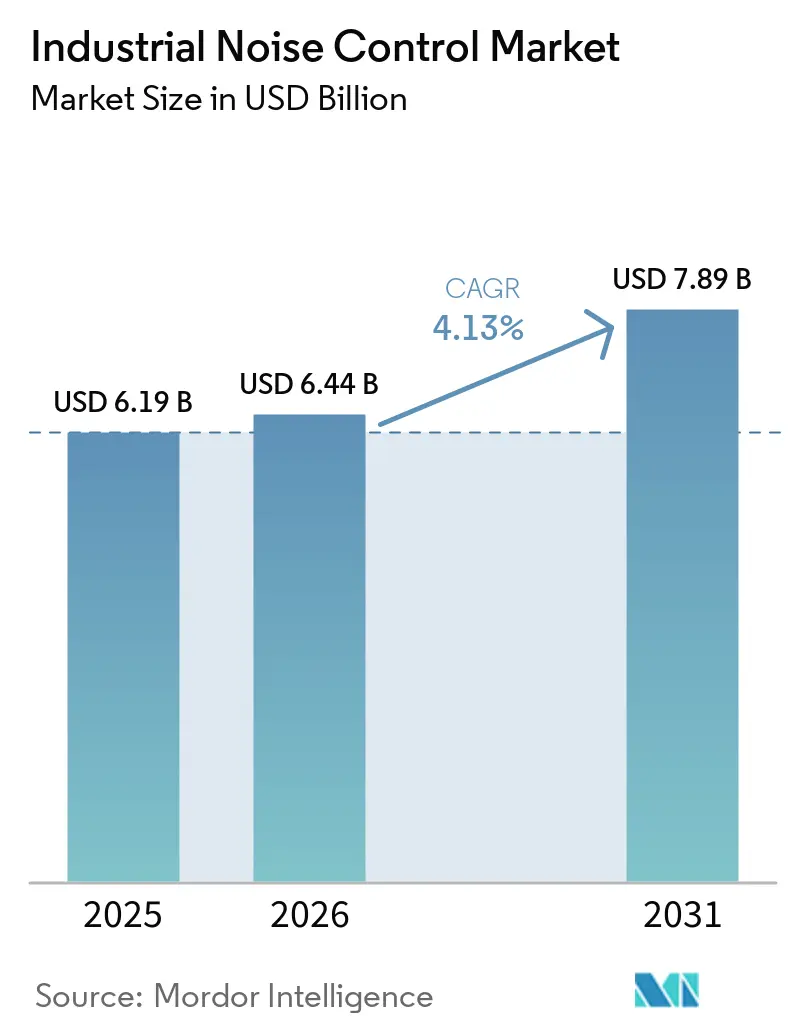
| Tamanho do Mercado (2026) | 6.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Controle Industrial de Ruído por Mordor Intelligence
O tamanho do mercado de controle industrial de ruído foi avaliado em 6,19 bilhões de USD em 2025 e estima-se que cresça de 6,44 bilhões de USD em 2026 para atingir 7,89 bilhões de USD até 2031, a um CAGR de 4,13% durante o período de previsão (2026-2031). O mercado de controle industrial de ruído é sustentado por regulamentações de local de trabalho que favorecem controles de engenharia quando a exposição ao ruído atinge os limites regulamentados. Nos Estados Unidos, o escopo dos requisitos de exposição ocupacional ao ruído abrangeu 285.510 estabelecimentos em 2025, com 3.935.792 trabalhadores acima do nível de ação de 85 dBA. A política europeia também mantém atenção à redução do ruído, pois a Agência Europeia do Ambiente relatou que o progresso em direção à meta de 2030 permaneceu limitado. Novas fábricas e atualizações de plantas incorporam requisitos acústicos nas especificações de projeto, o que pode encurtar o tempo entre a aprovação do projeto e a aquisição. A consolidação entre fornecedores de sistemas acústicos pode fortalecer o acesso a grandes projetos, enquanto os custos de materiais e os elevados custos iniciais dos sistemas permanecem como restrições para operadores de menor porte.
Principais Conclusões do Relatório
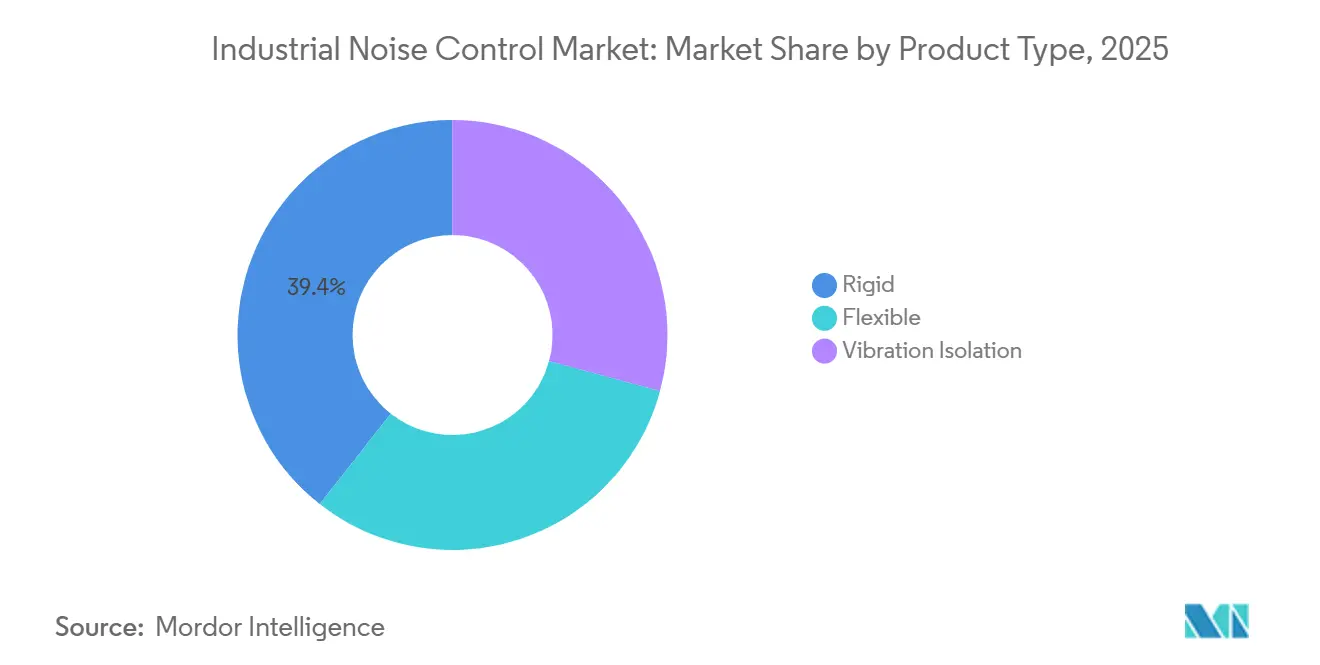
- Por tipo de produto, os produtos rígidos de controle de ruído detinham 39,4% da participação do mercado de controle industrial de ruído em 2025, enquanto o isolamento de vibração tem previsão de crescer a um CAGR de 4,6% até 2031.
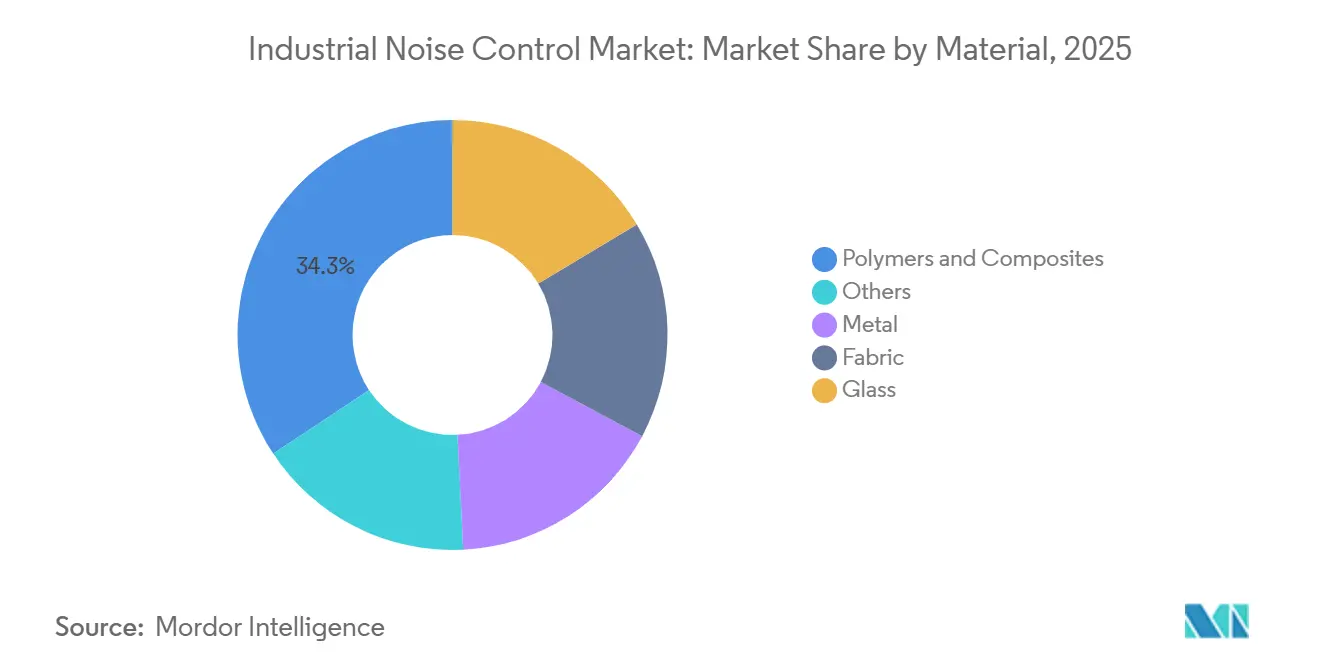
- Por material, polímeros e compósitos responderam por 34,3% da participação do mercado de controle industrial de ruído em 2025 e têm projeção de expansão a um CAGR de 4,3% até 2031.
- Por setor de uso final, o automotivo detinha 31,1% do tamanho do mercado de controle industrial de ruído em 2025, enquanto o processamento de metais e a mineração têm previsão de crescer a um CAGR de 5,1% até 2031.
- Por geografia, a Ásia-Pacífico detinha 38,5% da participação do mercado de controle industrial de ruído em 2025 e tem previsão de crescer a um CAGR de 5,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Controle Industrial de Ruído
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Endurecimento das Regulamentações Ocupacionais e Ambientais de Ruído | +0.70% | Global; mais pronunciado na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Modernização de Instalações Industriais e Expansão de Capacidade | +0.80% | América do Norte, Europa | Curto a médio prazo (≤ 4 anos) |
| Investimento em Manufatura, Mineração, Construção e Serviços Públicos | +0.70% | Global; liderado pela Ásia-Pacífico e América Latina | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Controle de Ruído Projetado em Novos Projetos Industriais | +0.50% | Ásia-Pacífico, América do Sul | Médio prazo (2-4 anos) |
| Nearshoring e Regionalização das Cadeias de Suprimentos de Manufatura | +0.50% | América do Norte (EUA, México); Europa (Polônia, Europa Oriental) | Curto prazo (≤ 2 anos) |
| Demanda Impulsionada pela Eletrificação para Gestão de Ruído de Banda Larga e Tonal | +0.50% | Global; liderado pela Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Regulamentações Ocupacionais e Ambientais de Ruído
Os requisitos regulatórios fornecem uma base estável de demanda para o mercado de controle industrial de ruído. A OSHA exige controles de engenharia ou administrativos viáveis quando a exposição dos trabalhadores excede 90 dBA em um período de 8 horas[1]Administração de Segurança e Saúde Ocupacional dos EUA, "Norma de Exposição Ocupacional ao Ruído 29 CFR 1910.95," Administração de Segurança e Saúde Ocupacional, osha.gov. O aviso federal de 2025 mostrou que 3.935.792 trabalhadores estavam acima do nível de ação de 85 dBA, em comparação com 3.802.698 no ciclo de revisão anterior. A Agência Europeia do Ambiente relatou um custo econômico anual de 100 bilhões de EUR decorrente da exposição ao ruído e observou que a região não estava no caminho certo para atingir sua meta de redução de 2030[2]Agência Europeia do Ambiente, "Ruído Ambiental na Europa 2025, Resumo para Formuladores de Políticas," Agência Europeia do Ambiente, eea.europa.eu. O Serviço de Publicações da UE publicou suporte técnico atualizado para planos de ação contra o ruído em março de 2026. Esses marcos direcionam as instalações para enclausuramentos, barreiras e sistemas de isolamento quando a proteção individual não é suficiente.
Modernização de Instalações Industriais e Expansão de Capacidade
A modernização de plantas incorpora requisitos acústicos no projeto desde o início, em vez de tratá-los como melhorias posteriores. A U.S. Steel anunciou em junho de 2026 que planeja investir até 2,5 bilhões de USD nas instalações de Mon Valley Works, incluindo um laminador de tiras a quente em Edgar Thomson. A empresa prevê o início da construção em 2026 e o início da produção no segundo semestre de 2029. A Tenaris anunciou um programa de modernização de 90 milhões de USD para suas instalações em Koppel e Ambridge em junho de 2026. Fornos de reaquecimento, linhas de fundição e equipamentos de laminação podem produzir níveis de ruído que exigem engenharia acústica complementar. Isso favorece o engajamento antecipado entre fornecedores e equipes de engenharia de plantas no mercado de controle industrial de ruído.
Investimento em Manufatura, Mineração, Construção e Serviços Públicos
O investimento na indústria pesada sustenta a demanda por enclausuramentos, barreiras e sistemas de controle de vibração. Espera-se que as 20 maiores empresas de mineração realizem aproximadamente 82,4 bilhões de USD em despesas de capital em 2026, incluindo 11 bilhões de USD cada uma da Rio Tinto e da BHP. Equipamentos de mineração e processamento mineral podem gerar níveis de ruído ocupacional que variam de 100 dB a 115 dB. As operações de britagem, moagem e ventilação, portanto, exigem medidas de controle de ruído como parte da aprovação de instalações e da conformidade operacional. O investimento nos setores automotivo, semicondutores, eletrodomésticos, serviços públicos e construção também amplia o número de locais que requerem tratamento acústico. Esses pipelines de projetos ampliam a base de uso final para o mercado de controle de ruído industrial.
Demanda Impulsionada pela Eletrificação para Gestão de Ruído de Banda Larga e Tonal
Motores elétricos e eletrônica de potência criam ruído tonal que difere do ruído convencional de motores a combustão. Pesquisas da SAE em 2025 identificaram o chiado do motor, harmônicos de chaveamento e engrenamento como alvos acústicos importantes em trens de força de veículos elétricos[3]SAE International, "Uma Revisão sobre os Desafios de NVH em Veículos Elétricos e Tendências Recentes," Artigo Técnico SAE, saemobilus.sae.org. Um artigo da SAE de 2026 identificou a vibração eletromagnética de 24ª ordem em um motor de 8 polos e 48 ranhuras como uma fonte de excitação dominante[4]SAE International, "Processo de Desenvolvimento de Modelo de Análise NVH de Alta Fidelidade para Motores de Tração de Veículos Elétricos Baseado em Correlação Experimental," Artigo Técnico SAE, doi.org. Perfis tonais semelhantes ocorrem em acionamentos de velocidade variável, compressores e motores elétricos de processo. Essas aplicações requerem suportes e materiais de amortecimento que abordem faixas de frequência definidas. O isolamento de vibração é, portanto, a área de produto de crescimento mais rápido no mercado de controle industrial de ruído, com um CAGR previsto de 4,6%.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevado Custo Inicial dos Sistemas de Controle de Ruído Projetados | -0.50% | Mercados emergentes: Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Concentração do Fornecimento | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Tempo de Inatividade Industrial e Integração de Retrofit | -0.30% | Global; particularmente em indústrias de processo contínuo | Médio prazo (2-4 anos) |
| Compensações de Desempenho entre Queda de Pressão, Térmico, Incêndio e Acústico | -0.20% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Inicial dos Sistemas de Controle de Ruído Projetados
Recintos personalizados, instalações de barreiras e sistemas ativos exigem um investimento inicial maior do que os programas de proteção auditiva. Essa diferença é mais significativa para fabricantes de menor porte e instalações em economias emergentes. Os operadores podem adiar a instalação de um recinto ou barreira quando a fiscalização local é intermitente. Os períodos de retorno do investimento para sistemas de engenharia podem se estender de 5 a 10 anos em alguns mercados, tornando a recuperação de capital uma consideração relevante. As revisões de capital podem então favorecer equipamentos de produção em detrimento de melhorias no controle de ruído. Isso pode limitar a penetração no mercado de controle de ruído industrial mesmo quando os benefícios de proteção dos trabalhadores a longo prazo são evidentes.
Volatilidade dos Preços de Matérias-Primas e Concentração do Fornecimento
Polímeros e compósitos representaram 34,3% da demanda de 2025 por tipo de material. Eles são utilizados em barreiras flexíveis, camadas de espuma e chapas de amortecimento, o que expõe os fornecedores a variações nos custos de matérias-primas petroquímicas. Os preços do etileno subiram EUR 450 por tonelada métrica, e os preços do propileno subiram EUR 465 por tonelada métrica após interrupções no fornecimento no início de 2026. Custos mais elevados de resina são difíceis de repassar em propostas de preço fixo. Os preços do aço também podem afetar o custo de painéis rígidos, estruturas e recintos modulares. Essas pressões sobre os insumos podem atrasar pedidos ou reduzir as margens dos fornecedores em todo o mercado de controle de ruído industrial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas Rígidos Lideram Enquanto o Isolamento de Vibração Cresce Mais Rapidamente
Os produtos rígidos de controle de ruído detinham 39,4% do tamanho do mercado de controle industrial de ruído em 2025. Esses sistemas incluem enclausuramentos de máquinas, salas acústicas e barreiras estruturais para compressores e equipamentos de energia. As instalações permanentes são amplamente utilizadas onde os níveis de ruído dos operadores excedem regularmente os limites ocupacionais. Seu valor reside na longa vida útil e no desempenho de conformidade previsível. As soluções rígidas podem reduzir a necessidade de respostas recorrentes quando uma instalação possui uma fonte estável de ruído elevado. Estruturas de polímero reforçado com fibra de carbono com características de metamaterial acústico alcançaram uma largura de banda de isolamento sonoro próxima a 1.000 Hz em pesquisas de 2025. O estudo também relatou desempenho acima do limite de isolamento da lei de massa clássica. Esse trabalho pode apoiar projetos de painéis rígidos mais capazes onde o peso e o desempenho acústico precisam ser equilibrados.
Os produtos flexíveis atendem a aplicações que necessitam de portabilidade ou acesso regular aos equipamentos. Eles incluem cortinas, cobertores acolchoados, revestimentos para tubulações e barreiras removíveis. Esses produtos são utilizados onde estruturas rígidas permanentes são difíceis de instalar. O isolamento de vibração tem previsão de crescer a um CAGR de 4,6% até 2031. Ele aborda a vibração tonal de trens de força eletrificados e motores industriais. Os suportes de motor padrão podem não controlar as frequências de excitação discretas criadas por motores elétricos. Os fornecedores podem, portanto, se diferenciar por meio de amortecimento e desempenho de isolamento específicos por frequência. Essa mudança de produto adiciona uma camada especializada ao setor de controle industrial de ruído.


Por Material: Polímeros e Compósitos Combinam Escala com Crescimento
Polímeros e compósitos detinham 34,3% do tamanho do mercado de controle industrial de ruído em 2025 e têm previsão de crescer a um CAGR de 4,3% até 2031. A classe de materiais é utilizada em painéis rígidos, barreiras flexíveis, almofadas de isolamento e camadas de absorção de espuma. Essa variedade permite que uma base de material comum atenda a vários formatos de produto. Os produtos metálicos permanecem importantes para enclausuramentos de serviço pesado, estruturas de barreiras, proteções de máquinas, instalações de mineração, usinas de energia e siderurgia. Sua resistência mecânica e resistência ao fogo são relevantes ao lado do desempenho acústico. Os produtos de tecido suportam cortinas, cobertores e sistemas de revestimento acústico. O vidro é utilizado em janelas de observação, envidraçamento de salas de controle e barreiras transparentes especializadas.
A atividade de pesquisa está expandindo as opções de materiais disponíveis para os fornecedores. Um estudo revisado por pares de 2025 descreveu redes poliméricas interpenetrantes à base de água com propriedades de amortecimento e acústicas ajustáveis. Um estudo de 2026 publicado no Scientific Reports relatou uma média de absorção sonora de 0,82 e um coeficiente de redução de ruído de 0,85 para um painel microperforado de fibra natural e sistema de suporte compósito. Os resultados relatados cobriram frequências de 100 Hz a 2.500 Hz. Esses achados mostram um caminho potencial para materiais biocompósitos em especificações acústicas industriais. O aumento dos custos de polímeros também estimula o interesse em alternativas de conteúdo reciclado e de base biológica quando elas atendem aos níveis de desempenho exigidos. A inovação em materiais permanece relevante para o mercado de controle industrial de ruído porque pode alterar tanto o desempenho acústico quanto a exposição aos insumos.
Por Setor de Uso Final: Automotivo Lidera Enquanto Processamento de Metais e Mineração Aceleram
O setor automotivo detinha 31,1% do tamanho do mercado de controle de ruído industrial em 2025. A produção de veículos requer materiais de barreira acústica, suportes de vibração e soluções de amortecimento. Os programas de veículos elétricos acrescentam requisitos vinculados a configurações individuais de motor e inversor. Isso pode criar relações de fornecimento específicas por projeto, em vez de compras padronizadas de revestimentos. O processamento de metais e a mineração têm previsão de crescimento a um CAGR de 5,1% até 2031. Os equipamentos de mineração frequentemente produzem ruído contínuo proveniente de britagem, moagem e ventilação. Os projetos de modernização siderúrgica também incluem a engenharia acústica no escopo de projeto para novos equipamentos de processo a quente.
A geração de energia e as concessionárias de serviços públicos requerem sistemas para turbinas a gás, usinas termelétricas e instalações eólicas. Essas aplicações podem gerar ruído tonal e de baixa frequência que exige sistemas projetados de isolamento e silenciadores. As instalações de petróleo e gás utilizam recintos acústicos para estações de compressores e conjuntos de turbinas a gás. A Pyrotek entregou uma solução de barreira acústica para o projeto Plaquemines LNG, avaliado em 21 bilhões de USD, em maio de 2025. As instalações de alimentos e bebidas, farmacêuticas, químicas, de papel e celulose sustentam a demanda de reposição por operarem processos contínuos. As instalações têxteis também apresentam alta exposição ao ruído proveniente de teares e equipamentos de jato de ar. A adoção de recintos de engenharia nesse setor ainda permanece abaixo do nível adequado.
Análise Geográfica
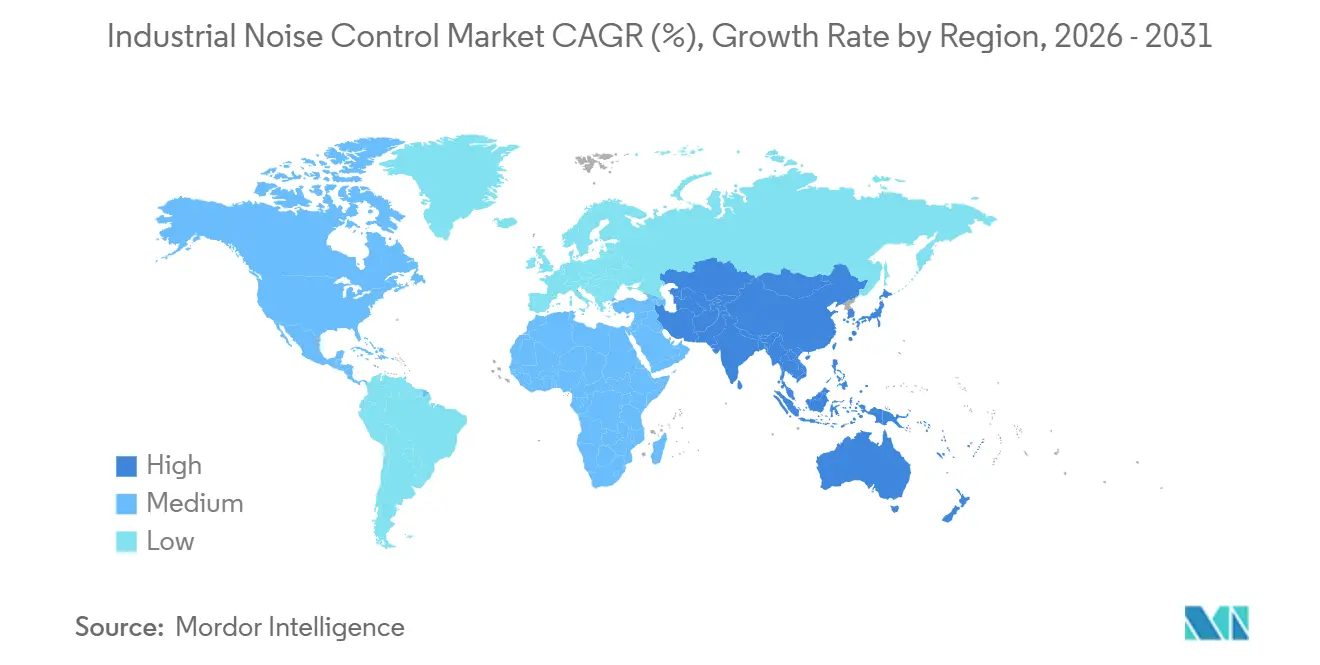
A Ásia-Pacífico detinha 38,5% da participação no mercado de controle de ruído industrial em 2025 e tem previsão de crescimento a um CAGR de 5,3% até 2031. A posição da região reflete o investimento em manufatura na China, na Índia e no Sudeste Asiático. A Índia registrou INR 3,6 trilhões em adições de capacidade vinculadas à manufatura durante o exercício fiscal de 2026. A fabricação de semicondutores, as cadeias de fornecimento automotivo e a produção de eletrodomésticos sustentam a demanda por tratamento acústico em nível de planta industrial. O 15º Plano Quinquenal da China coloca a modernização da manufatura e a robótica industrial no centro da política. As linhas automatizadas podem gerar vibração estrutural que requer sistemas de isolamento, além de recintos convencionais. Vietnã, Indonésia e Tailândia também atraem investimentos em cadeias de fornecimento de eletrônicos e automotivos.
Na América do Norte, a demanda está ancorada nos requisitos da OSHA e em grandes projetos de modernizaço. O mercado de controle de ruído industrial se beneficia quando a conformidade é incluída em construções greenfield e expansões de plantas industriais. O programa Mon Valley Works da U.S. Steel e o programa de modernização da Tenaris na Pensilvânia ilustram esse tipo de atividade de projeto. O nearshoring gera demanda adicional, pois as novas instalações requerem controles acústicos desde o início da operação. Isso pode gerar demanda de primeira compra em vez de demanda de reposição. Os fornecedores que trabalham com equipes de engenharia, aquisição e construção podem se beneficiar dessa mudança.
Na Europa, a base de demanda é moldada pela Diretiva de Ruído Ambiental e pelos ciclos quinquenais de planos de ação contra o ruído. O suporte técnico atualizado, publicado em março de 2026, pode reforçar a atividade de conformidade até o final da década. Polônia, Alemanha, França, Itália e Reino Unido são os principais países europeus. A América do Sul é sustentada pela atividade automotiva e de mineração, especialmente no Brasil. O Oriente Médio e a África se beneficiam da diversificação industrial, de parques industriais e do desenvolvimento de infraestrutura de energia. Esses projetos criam oportunidades de longo prazo para o mercado de controle de ruído industrial.

Cenário Competitivo
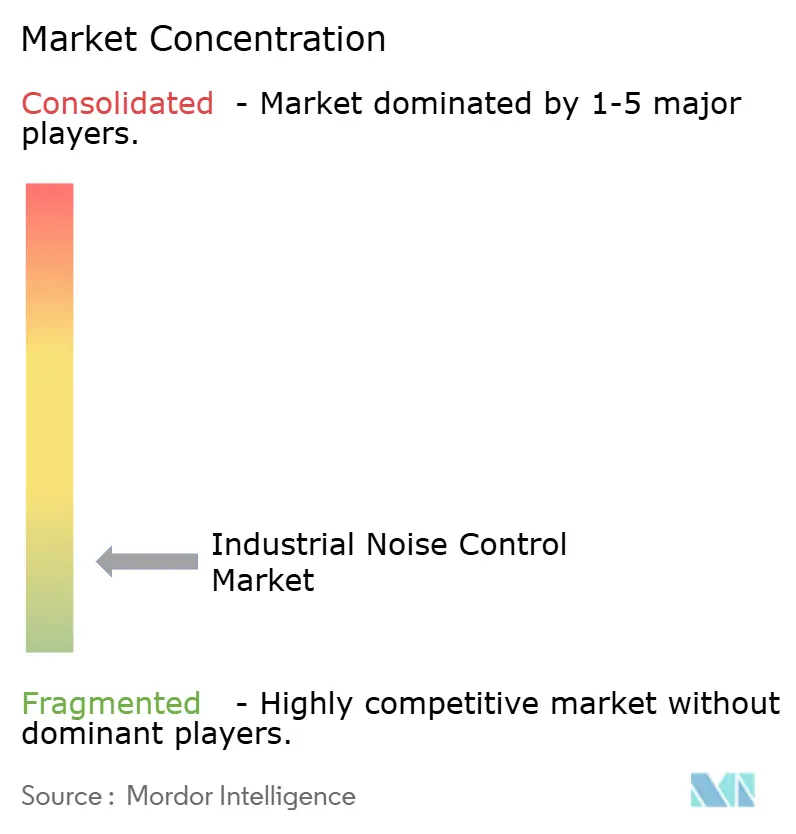
O mercado de controle de ruído industrial permanece fragmentado, sem nenhum fornecedor identificado como detentor de uma participação global decisiva. A concorrência inclui integradores de sistemas acústicos de serviço completo e especialistas em produtos específicos. Os integradores projetam, fornecem e comissionam instalações completas para grandes clientes industriais. Os especialistas competem por meio de expertise em materiais, foco em produtos, conhecimento de aplicações locais e distribuição regional. O cenário competitivo está evoluindo para uma estrutura de dois níveis, à medida que plataformas maiores adquirem empresas estabelecidas. Os fornecedores regionais ainda mantêm posições relevantes onde o acesso ao cliente e o suporte local são importantes.
A KPS Capital Partners concluiu a aquisição do Catalyst Acoustics Group no quarto trimestre de 2024. O grupo reúne IAC Acoustics, Kinetics Noise Control, Sound Seal, Noise Barriers e marcas relacionadas. A combinação amplia a escala de uma plataforma acústica multimarca. A Gamut Capital Management anunciou seu acordo para adquirir a Acousti Engineering Company em abril de 2026 e declarou planos para aquisições adicionais. Essas transações demonstram que os proprietários de plataformas buscam maior capacidade de especificação e alcance geográfico.
Os fornecedores de maior porte também estão ampliando seu alcance geográfico e técnico. A Pyrotek adquiriu ativos acústicos e térmicos da MAAD Sp. z o.o. na Polônia em fevereiro de 2026, expandindo sua rede de suporte na Europa Central e Oriental. A Pyrotek também firmou uma parceria de distribuição e tecnologia com a SIRN na Itália em junho de 2026, ampliando o alcance de seus produtos Decidamp e Sorbermel no segmento marítimo. O mercado também está registrando crescente interesse em painéis com conteúdo reciclado, compósitos de base biológica e monitoramento acústico inteligente. As práticas de medição da ISO 3740 e os sistemas de qualidade da ISO 9001 continuam sendo filtros relevantes para grandes especificações. O mercado de controle de ruído industrial, portanto, recompensa os fornecedores que combinam desempenho comprovado, suporte de engenharia e acesso a canais regionais de projetos.
Líderes do Setor de Controle Industrial de Ruído
-
Sound Seal Inc.
-
Sintesi PLC
-
Saint-Gobain
-
Pyrotek Inc.
-
Merford Holding B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Tenaris anunciou um investimento de 90 milhões de USD para modernizar as operações de fabricação de aço e tubos sem costura em suas instalações em Koppel e Ambridge, Pensilvânia, com atualizações de automação e instalações de novos equipamentos programadas para conclusão até o final de 2027. O projeto representa um evento direto de demanda de engenharia de controle acústico e de vibração na fase de especificação.
- Abril de 2026: A Gamut Capital Management assinou um acordo definitivo para adquirir a Acousti Engineering Company, uma empreiteira especializada em interiores que fornece soluções acústicas de teto, drywall e piso em todo o sudeste dos Estados Unidos. A Gamut declarou planos para realizar pelo menos 3 aquisições adicionais até meados de 2027, visando empreiteiras acústicas regionais com receita entre 25 milhões e 60 milhões de USD.
- Agosto de 2025: O produto de amortecimento de vibração Decidamp SP500 da Pyrotek foi implantado para reduzir a vibração estrutural em vagões de luxo da Belmond, demonstrando a transferibilidade intersetorial de materiais industriais de controle de vibração para aplicações de reforma de transporte de alto valor.
- Maio de 2025: A Pyrotek entregou uma solução de barreira acústica para o projeto Plaquemines LNG, avaliado em 21 bilhões de USD, ilustrando o alinhamento direto entre os principais programas de investimento de capital em energia e serviços públicos e a aquisição de soluções de controle industrial de ruído projetadas.


Escopo do Relatório Global do Mercado de Controle Industrial de Ruído
O controle industrial de ruído refere-se às tecnologias, equipamentos, materiais e práticas de engenharia utilizados para medir, reduzir, conter ou gerenciar o ruído excessivo gerado por máquinas, equipamentos e processos industriais. Seu objetivo é proteger os trabalhadores da exposição prejudicial ao ruído, garantir a conformidade com as regulamentações de ruído ocupacional e ambiental e minimizar as perturbações sonoras às comunidades vizinhas. As soluções de controle industrial de ruído são comumente aplicadas em plantas de manufatura, instalações de geração de energia, instalações de petróleo e gás, plantas químicas, canteiros de obras, operações de mineração e outras instalações industriais.
O Mercado de Controle Industrial de Ruído é segmentado por tipo de produto, material, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em rígido, flexível e isolamento de vibração. Por material, o mercado é segmentado em polímeros e compósitos, metal, tecido, vidro e outros. Por setor de uso final, o mercado é segmentado em automotivo, processamento de metais, mineração, geração de energia, petróleo e gás e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de controle industrial de ruído em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Rígido |
| Flexível |
| Isolamento de Vibração |
| Polímeros e Compósitos |
| Metal |
| Tecido |
| Vidro |
| Outros |
| Automotivo |
| Processamento de Metais e Mineração |
| Geração de Energia e Serviços Públicos |
| Petróleo e Gás |
| Alimentos e Bebidas |
| Têxtil |
| Manufatura Farmacêutica e de Saúde |
| Químico e Petroquímico |
| Papel e Celulose |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Rígido | |
| Flexível | ||
| Isolamento de Vibração | ||
| Por Material | Polímeros e Compósitos | |
| Metal | ||
| Tecido | ||
| Vidro | ||
| Outros | ||
| Por Setor de Uso Final | Automotivo | |
| Processamento de Metais e Mineração | ||
| Geração de Energia e Serviços Públicos | ||
| Petróleo e Gás | ||
| Alimentos e Bebidas | ||
| Têxtil | ||
| Manufatura Farmacêutica e de Saúde | ||
| Químico e Petroquímico | ||
| Papel e Celulose | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por sistemas de controle industrial de ruído?
Requisitos regulatórios, modernização de plantas, novas construções industriais e eletrificação sustentam a demanda por enclausuramentos, barreiras e isolamento de vibração.
Qual é o tamanho do mercado de controle industrial de ruído em 2026?
O tamanho do mercado de controle industrial de ruído é estimado em 6,44 bilhões de USD em 2026 e tem previsão de atingir 7,89 bilhões de USD até 2031.
Qual tipo de produto está crescendo mais rapidamente?
O isolamento de vibração tem previsão de crescer a um CAGR de 4,6% até 2031, à medida que motores elétricos e acionamentos criam desafios de vibração tonal.
Qual categoria de material lidera a demanda?
Polímeros e compósitos detinham 34,3% de participação em 2025 e têm projeção de crescer a um CAGR de 4,3% até 2031.
Qual setor de uso final está se expandindo mais rapidamente?
O processamento de metais e a mineração têm previsão de crescer a um CAGR de 5,1% até 2031, sustentados pelo investimento em equipamentos e pela alta exposição ao ruído.
Qual região tem as perspectivas de crescimento mais fortes?
A Ásia-Pacífico detinha 38,5% de participação em 2025 e tem projeção de crescer a um CAGR de 5,3% até 2031.
Página atualizada pela última vez em:



