
産業用騒音制御市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.44 十億米ドル |
| 市場規模 (2031) | 7.89 十億米ドル |
| Growth Rate (2026 - 2031) | 4.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
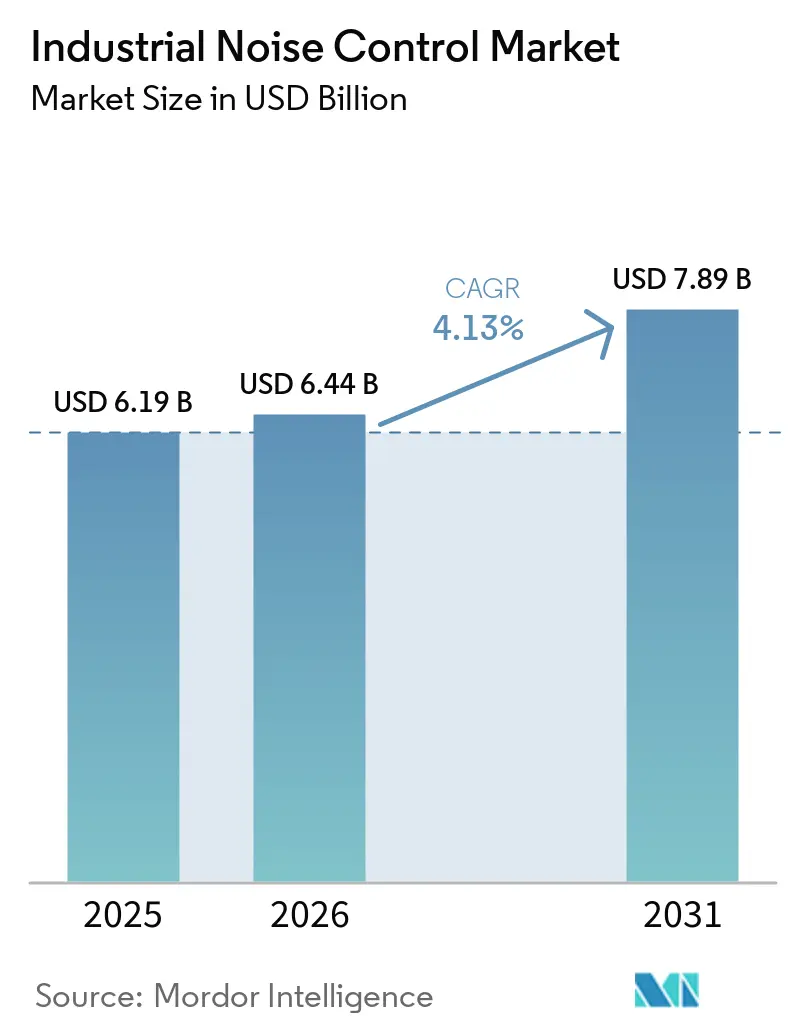
Mordor Intelligenceによる産業用騒音制御市場分析
産業用騒音制御市場規模は2025年に6.19 ビリオン 米ドルと評価され、2026年の6.44 ビリオン 米ドルから2031年には7.89 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.13%です。産業用騒音制御市場は、騒音暴露が規制上の限界値に達した際にエンジニアリング管理を優先する職場規則によって支えられています。米国では、2025年に職業的騒音暴露要件の対象となる事業所数が285,510件に上り、85 dBAの行動水準を超える労働者数は3,935,792人に達しました。欧州政策においても、欧州環境機関が2030年目標に向けた進捗が限定的であると報告したことから、騒音低減への関心が維持されています。新工場の建設や設備のアップグレードにより、音響要件が設計仕様に組み込まれるようになり、プロジェクト承認から調達までの期間が短縮される可能性があります。音響システムサプライヤー間の統合により、大規模プロジェクトへのアクセスが強化される可能性がある一方、材料コストおよびシステムの高い初期費用は中小規模の事業者にとって引き続き制約となっています。
主要レポートのポイント
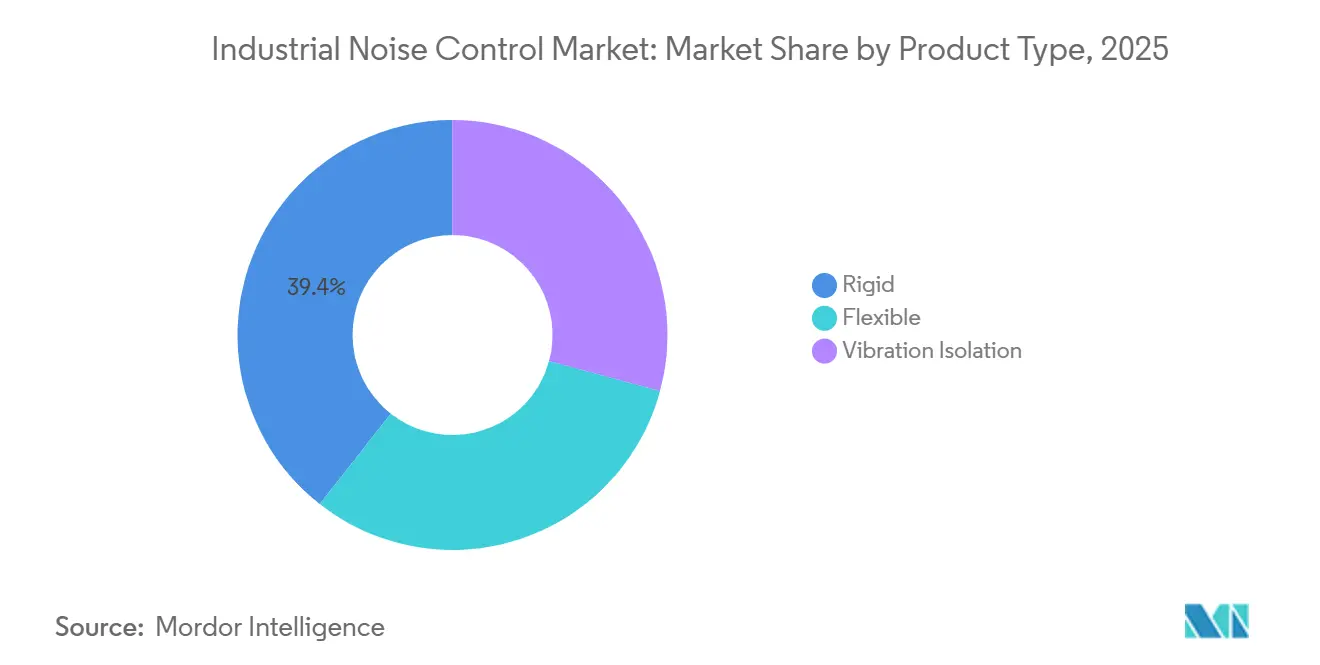
- 製品タイプ別では、剛性騒音制御製品が2025年の産業用騒音制御市場シェアの39.4%を占め、振動絶縁は2031年にかけてCAGR 4.6%で成長すると予測されています。
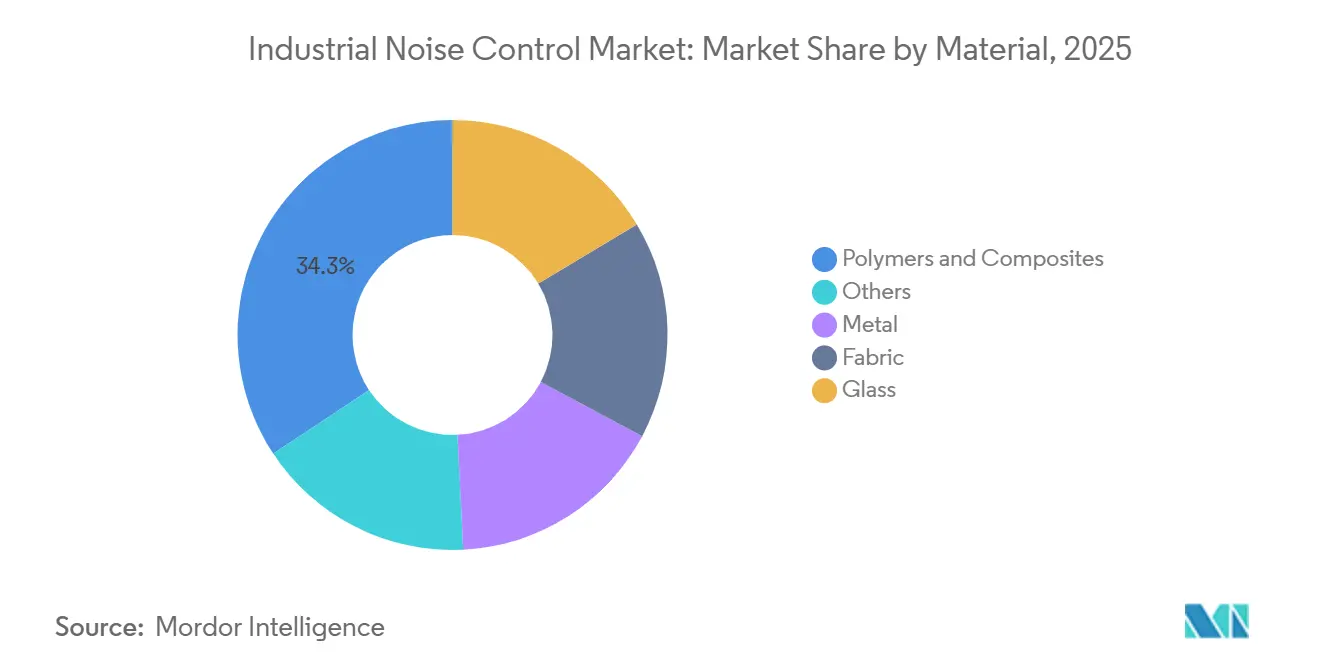
- 材料別では、ポリマーおよびコンポジットが2025年の産業用騒音制御市場シェアの34.3%を占め、2031年にかけてCAGR 4.3%で拡大すると予測されています。
- 最終用途産業別では、自動車が2025年の産業用騒音制御市場規模の31.1%を占め、金属加工および鉱業は2031年にかけてCAGR 5.1%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の産業用騒音制御市場シェアの38.5%を占め、2031年にかけてCAGR 5.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用騒音制御市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 職業的・環境的騒音規制の強化 | +0.70% | 世界全体;北米および欧州で最も顕著 | 中期(2~4年) |
| 産業施設の近代化と生産能力の拡大 | +0.80% | 北米、欧州 | 短期から中期(4年以内) |
| 製造業、鉱業、建設業、公益事業への投資 | +0.70% | 世界体;アジア太平洋および中南米が主導 | 長期(4年以上) |
| 新規産業プロジェクトにおけるエンジニアリング騒音制御の採用拡大 | +0.50% | アジア太平洋、南米 | 中期(2~4年) |
| 製造サプライチェーンのニアショアリングと地域化 | +0.50% | 北米(米国、メキシコ);欧州(ポーランド、東欧) | 短期(2年以内) |
| 電動化による広帯域・トーナル騒音管理の需要拡大 | +0.50% | 世界全体;アジア太平洋および欧州が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
職業的・環境的騒音規制の強化
規制要件は産業用騒音制御市場に対して安定した需要基盤を提供しています。OSHAは、従業員の暴露が8時間で90 dBAを超える場合、実行可能なエンジニアリング管理または行政管理を義務付けています[1]米国労働安全衛生局、「職業的騒音暴露基準 29 CFR 1910.95」、労働安全衛生局、osha.gov。2025年の連邦通知では、85 dBAの行動水準を超える労働者数が3,935,792人であり、以前のレビューサイクルの3,802,698人と比較して増加しています。欧州環境機関は騒音暴露による年間経済的コストを1,000 億ユーロと報告し、同地域が2030年の削減目標を達成する軌道にないことを指摘しました[2]欧州環境機関、「欧州の環境騒音 2025、政策立案者向け要約」、欧州環境機関、eea.europa.eu。EU出版局は2026年3月に騒音行動計画に関する更新された技術的支援を公表しました。これらの枠組みは、個人用保護具だけでは不十分な場合に、施設に対してエンクロージャー、バリア、および絶縁システムの導入を促しています。
産業施設の近代化と生産能力の拡大
設備の近代化により、音響要件は後付けのアップグレードとしてではなく、プロジェクト設計の段階から組み込まれるようになっています。U.S. Steelは2026年6月、エドガー・トムソンにホットストリップミルを含むモン・バレー・ワークスに最大25億米ドルを投資する計画を発表しました。同社は2026年に建設を開始し、2029年後半に生産を開始する見込みです。Tenarисは2026年6月、コッペルおよびアンブリッジ施設に対して9,000万米ドルの近代化プログラムを発表しました。再加熱炉、鋳造ライン、および圧延設備は、補足的な音響エンジニアリングを必要とする騒音レベルを生じさせる可能性があります。これにより、産業用騒音制御市場においてサプライヤーとプラントエンジニアリングチームとの間の早期連携が促進されます。
製造業、鉱業、建設業、公益事業への投資
重工業への投資が、エンクロージャー、バリア、および振動制御システムへの需要を支えています。上位20社の鉱業企業は2026年に約824億米ドルの設備投資を実施する見込みであり、Rio TintoおよびBHPはそれぞれ110億米ドルを投じる予定です。鉱業および鉱物処理設備は、100 dBから115 dBに及ぶ職業性騒音レベルを発生させる可能性があります。そのため、破砕、粉砕、および換気作業においては、施設承認および操業コンプライアンスの一環として騒音制御措置が必要とされます。自動車、半導体、家電、公益事業、および建設業界への投資も、音響処理を必要とするサイト数を拡大させています。こうしたプロジェクトパイプラインは、産業用騒音制御市場の最終用途基盤を広げています。
電動化による広帯域・トーナル騒音管理の需要拡大
電動モーターおよびパワーエレクトロニクスは、従来のエンジン騒音とは異なるトーナル騒音を生み出します。SAEの2025年の研究では、電気自動車パワートレインにおける重要な音響ターゲットとして、モーターのうなり音、スイッチングハーモニクス、およびギアメッシングが特定されました[3]SAEインターナショナル、「電気自動車のNVH課題と最近のトレンドに関するレビュー」、SAEテクニカルペーパー、saemobilus.sae.org。2026年のSAEペーパーでは、8極48スロットモーターにおける24次電磁振動が支配的な励振源として特定されました[4]SAEインターナショナル、「実験的相関に基づくEVトラクションモーターの高忠実度NVH解析モデル開発プロセス」、SAEテクニカルペーパー、doi.org。同様のトーナルプロファイルは、可変速ドライブ、コンプレッサー、および電動プロセスモーターにも見られます。これらの用途では、特定の周波数帯域に対応するマウントおよびダンピング材料が必要です。したがって、振動絶縁は産業用騒音制御市場において最も成長の速い製品分野であり、予測CAGRは4.6%です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エンジニアリング騒音制御システムの高い初期費用 | -0.50% | 新興市場:アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| 原材料価格の変動とサプライ集中 | -0.40% | 世界全体 | 短期(2年以内) |
| 産業停止とレトロフィット統合の制約 | -0.30% | 世界全体;特に連続プロセス産業 | 中期(2~4年) |
| 圧力損失、熱、防火、音響性能のトレードオフ | -0.20% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンジニアリング騒音制御システムの高い初期費用
カスタム防音エンクロージャー、遮音バリアの設置、およびアクティブシステムは、聴覚保護プログラムよりも初期投資が大きくなります。この差は、新興経済国の中小規模メーカーや施設において最も顕著です。地域の法執行が断続的な場合、オペレーターはエンクロージャーやバリアの導入を先送りにすることがあります。エンジニアリングシステムの投資回収期間は、一部の市場では5年から10年に及ぶ場合があり、資本回収が重要な検討事項となります。資本審査では、騒音制御のアップグレードよりも生産設備が優先される場合があります。長期的な労働者保護の効果が明確な場合でも、これが産業用騒音制市場への普及を制限する可能性があります。
原材料価格の変動とサプライ集中
ポリマーおよびコンポジット素材は、2025年の材料タイプ別需要の34.3%を占めました。これらはフレキシブルバリア、フォーム層、および制振シートに使用されており、サプライヤーは石油化学原料コストの変動にさらされています。エチレン価格は2026年初頭の供給混乱を受けてメートルトン当たり450ユーロ上昇し、プロピレン価格も同様にメートルトン当たり465ユーロ上昇しました。固定価格入札の下では、樹脂コストの上昇を価格に転嫁することは困難です。鉄鋼価格も、剛性パネル、フレーム、およびモジュール式エンクロージャーのコストに影響を与える可能性があります。これらの原材料コストの上昇は、産業用騒音制御市場全体でサプライヤーの受注遅延や利益率の低下を招く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:剛性システムが主導し、振動絶縁が最速成長
剛性騒音制御製品は2025年の産業用騒音制御市場規模の39.4%を占めました。これらのシステムには、機械エンクロージャー、音響室、およびコンプレッサーや電力設備向けの構造バリアが含まれます。恒久的な設置は、オペレーターの騒音レベルが職業上の限界値を定期的に超える場所で広く使用されています。その価値は、長いサービス寿命と予測可能なコンプライアンス性能にあります。施設が安定した高騒音源を持つ場合、剛性ソリューションは繰り返しの対応の必要性を低減できます。2025年の研究では、音響メタマテリアル特性を持つ炭素繊維強化ポリマー構造が1,000 Hzに近い遮音帯域幅を達成しました。同研究では、古典的な質量則遮音限界を超える性能も報告されています。このような研究は、重量と音響性能のバランスが求められる場合に、より高性能な剛性パネル設計を支援する可能性があります。
柔軟性製品は、可搬性や設備への定期的なアクセスが必要な用途に対応します。カーテン、キルトブランケット、パイプラップ、および取り外し可能なバリアが含まれます。これらの製品は、恒久的な剛性構造の設置が困難な場所で使用されます。振動絶縁は2031年にかけてCAGR 4.6%で成長すると予測されています。電動ドライブトレインおよび産業用モーターからのトーナル振動に対応します。標準的なエンジンマウントは、電動モーターが生み出す離散的な励振周波数を制御できない場合があります。したがって、サプライヤーは周波数特定のダンピングおよび絶縁性能によって差別化を図ることができます。この製品シフトは、産業用騒音制御産業に専門的な層を加えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


材料別:ポリマーおよびコンポジットが規模と成長を兼備
ポリマーおよびコンポジットは2025年の産業用騒音制御市場規模の34.3%を占め、2031年にかけてCAGR 4.3%で成長すると予測されています。この材料クラスは、剛性パネル、柔軟性バリア、絶縁パッド、およびフォーム吸音層に使用されています。この多様性により、共通の材料基盤が複数の製品形態に対応できます。金属製品は、重作業用エンクロージャー、バリアフレーム、機械ガード、鉱業施設、発電所、および製鉄において引き続き重要です。その機械的強度と耐火性は、音響性能と並んで重要です。ファブリック製品は、カーテン、ブランケト、および騒音ラップシステムを支えています。ガラスは、観察窓、制御室グレージング、および特殊な透明バリアに使用されています。
研究活動により、サプライヤーが利用できる材料の選択肢が拡大しています。2025年の査読済み研究では、調整可能なダンピングおよび音響特性を持つ水性相互侵入ポリマーネットワークが記述されました。2026年のScientific Reports誌の研究では、天然繊維マイクロパーフォレーテッドパネルとコンポジットバッキングシステムについて、平均吸音率0.82、騒音低減係数0.85が報告されました。報告された結果は100 Hzから2,500 Hzの周波数をカバーしています。これらの知見は、産業用音響仕様におけるバイオコンポジット材料の潜在的な道筋を示しています。ポリマーコストの上昇も、必要な性能水準を満たす場合に、リサイクル含有量およびバイオベースの代替品への関心を高めています。材料革新は、音響性能と投入コストの両方を変える可能性があるため、産業用騒音制御市場において引き続き重要です。
最終用途産業別:自動車が主導し、金属加工および鉱業が加速
自動車分野は、2025年の産業用騒音制御市場規模の31.1%を占めました。車両生産には、遮音バリア材料、防振マウント、および制振ソリューションが必要です。電気自動車プログラムは、個々のモーターおよびインバーター構成に連する要件を追加します。これにより、標準的なライナー購入ではなく、設計固有の調達関係が生まれる可能性があります。金属加工および鉱業は、2031年までに5.1%のCAGRで成長すると予測されています。鉱業機器は、破砕、粉砕、および換気から持続的な騒音を発生させることが多いです。鉄鋼近代化プロジェクトも、新しい熱処理設備の設計範囲に音響エンジニアリングを組み込んでいます。
発電・公益事業分野では、ガスタービン、火力発電所、および風力設備向けのシステムが必要とされます。これらの用途では、設計された遮音および消音システムを必要とするトーン性および低周波騒音が発生する場合があります。石油・ガス施設では、コンプレッサーステーションおよびガスタービンパッケージ向けに音響エンクロージャーが使用されています。Pyrotekは2025年5月、210億米ドル規模のPlaquemines LNGプロジェクト向けに音響バリアソリューションを納入しました。食品・飲料、製薬、化学、紙・パルプ施設は、継続的なプロセスを運営しているため、交換需要を支えています。繊維施設も、織機およエアジェット設備からの高い騒音暴露を抱えています。これらの施設におけるエンジニアリングエンクロージャーの採用は、依然として低い水準にとどまっています。
地域分析
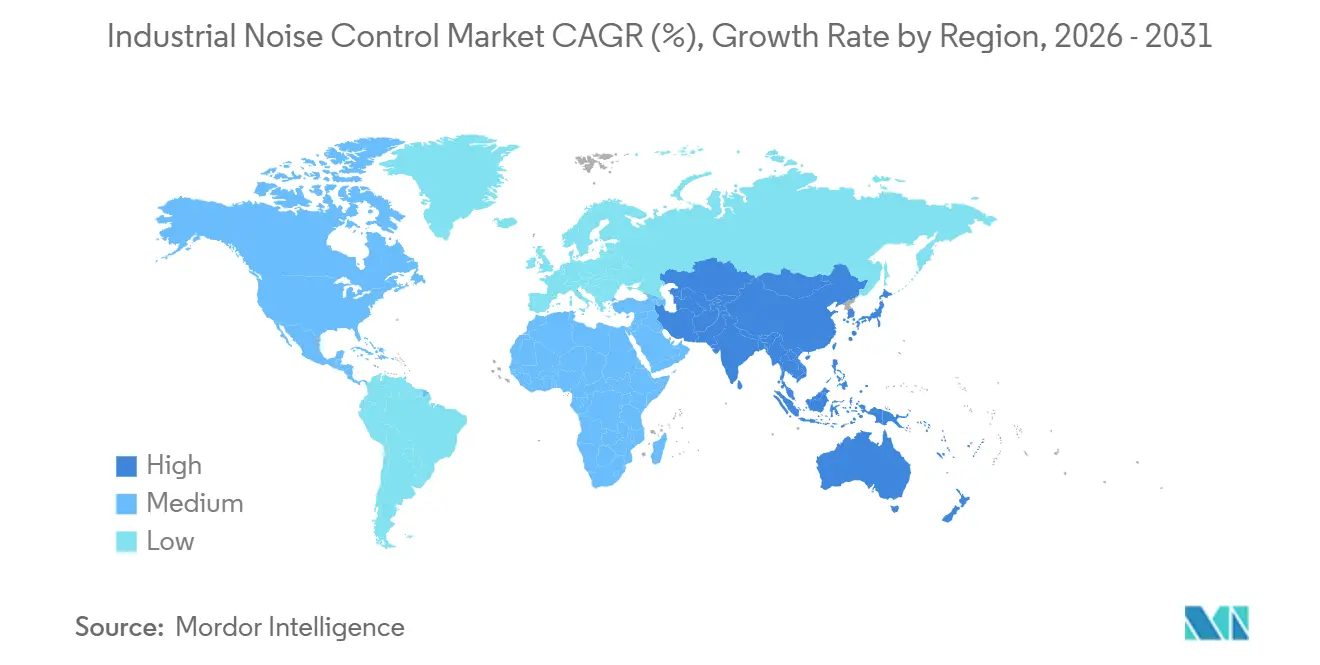
アジア太平洋地域は、2025年の産業用騒音制御市場シェアの38.5%を占め、2031年までに5.3%のCAGRで成長すると予測されています。同地域の地位は、中国、インド、および東南アジアにおける製造業への投資を反映しています。インドは2026年度に製造業関連の設備投資として3.6兆インドルピーを記録しました。半導体製造、自動車サプライチェーン、および家電製品の生産が、工場レベルの音響処理に対する需要を支えています。中国の第15次五カ年計画は、製造業の近代化と産業用ロボティクスを政策の中心に据えています。自動化ラインは、従来のエンクロージャーに加えて遮音システムを必要とする構造振動を発生させる可能性があります。ベトナム、インドネシア、およびタイも、電子機器および自動車サプライチェーンへの投資を引き付けています。
北米では、需要はOSHA要件および大規模な近代化プロジェクトに支えられていす。産業用騒音制御市場は、グリーンフィールド建設および工場拡張においてコンプライアンスが組み込まれる場合に恩恵を受けます。U.S. SteelのMon Valley Worksプログラムおよびテナリスのペンシルベニア近代化プログラムは、この種のプロジェクト活動を示しています。ニアショアリングは、新規施設が操業開始当初から音響制御を必要とするため、さらなる需要を生み出しています。これにより、交換需要ではなく初回購入需要が生まれる可能性があります。エンジニアリング、調達、および建設チームと連携するサプライヤーは、このシフトから恩恵を受けることができます。
欧州では、需要基盤は環境騒音指令および5年ごとの騒音行動計画サイクルによって形成されています。2026年3月に公表された更新された技術的支援は、今後10年末までのコンプライアンス活動を強化する可能性があります。ポーランド、ドイツ、フランス、イタリア、および英国が欧州の主要国です。南米は、特にブラジルにおける自動車および鉱業活動によって支えられています。中東およびアフリカは、産業の多様化、工業団地、および電力インフラ開発から恩恵を受けています。これらのプロジェクトは、産業用騒音制御市場に長期的な機会をもたらしています。

競合環境
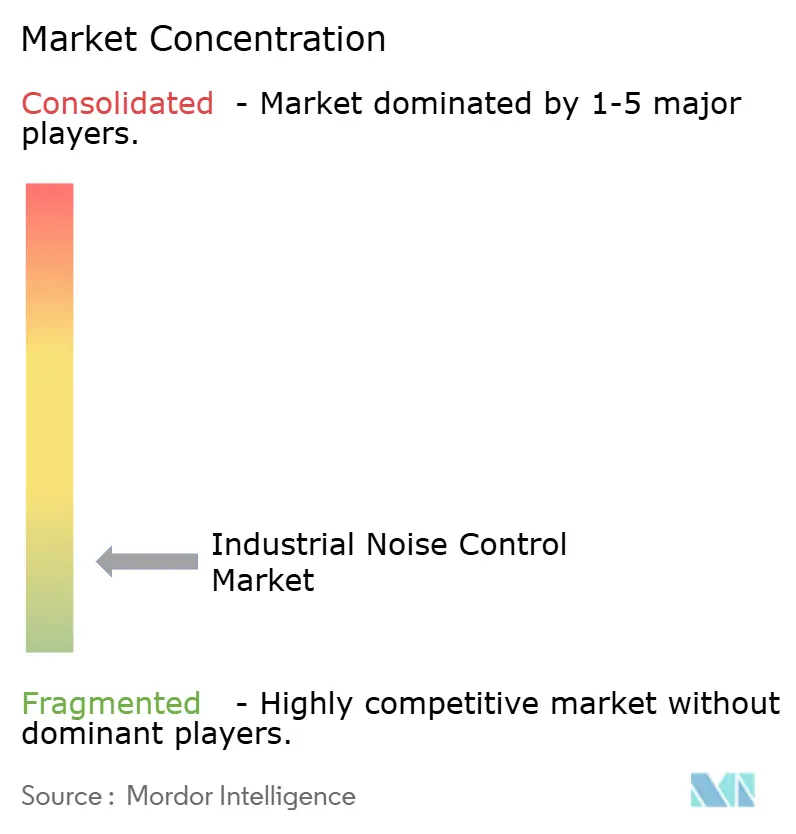
産業用騒音制御市場は依然として断片化しており、決定的なグローバルシェアを保有するサプライヤーは確認されていません。競合には、フルサービスの音響システムインテグレーターと専門製品スペシャリストが含まれます。インテグレーターは、大規模な産業顧客向けに完全な設備の設計、供給、および試運転を行います。スペシャリストは、材料の専門知識、製品の焦点、地域の応用知識、および地域流通を通じて競争します。より大規模なプラットフォームが既存事業を買収するにつれて、競争環境は二層構造へと移行しつつあります。顧客へのアクセスと地域サポートが重要な市場では、地域サプライヤーが依然として重要な地位を維持しています。
KPS Capital PartnersはQ4 2024にCatalyst Acoustics Groupの買収を完了しました。同グループはIAC Acoustics、Kinetics Noise Control、Sound Seal、Noise Barriers、および関連ブランドを統合しています。この統合により、ルチブランド音響プラットフォームの規模が拡大します。Gamut Capital Managementは2026年4月にAcousti Engineering Companyの買収合意を発表し、さらなる買収計画を表明しました。これらの取引は、プラットフォームオーナーがより広範な仕様能力と地理的リーチを求めていることを示しています。
大手サプライヤーも地理的および技術的なリーチを拡大しています。Pyrotekは2026年2月にポーランドのMAAD Sp. z o.o.から音響・断熱資産を取得し、中央・東欧におけるサポートネットワークを拡大しました。Pyrotekはまた、2026年6月にイタリアのSIRNと流通・技術パートナーシップを締結し、海洋セグメントにおけるDecidampおよびSorbermel製品のリーチを拡大しました。市場では、リサイクル素材パネル、バイオベースコンポジット、およびスマート音響モニタリングへの関心も高まっています。ISO 3740測定慣行およびISO 9001品質システムは、大規模な仕様における重要なフィルターとして引き続き機能しています。産業用騒音制御市場は、実証済みのパフォーマンス、エンジニアリングサポート、および地域プロジェクトチャネへのアクセスを組み合わせたサプライヤーに報いる構造となっています。
産業用騒音制御産業のリーダー企業
Sound Seal Inc.
Sintesi PLC
Saint-Gobain
Pyrotek Inc.
Merford Holding B.V.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Tenarисは、コッペルおよびペンシルベニア州アンブリッジ施設における製鉄およびシームレスパイプ製造操業の近代化に9,000万米ドルを投資すると発表し、自動化アップグレードおよび新設備の設置を2027年末までに完了する予定です。このプロジェクトは、仕様段階における直接的な響・振動制御エンジニアリング需要イベントを表しています。
- 2026年4月:Gamutキャピタルマネジメントは、米国南東部全域で音響天井、乾式壁、および床材ソリューションを提供する専門内装請負業者であるAcousti Engineering Companyの買収に関する最終合意を締結しました。Gamutは2027年半ばまでに少なくとも3件の追加買収を推進する計画を表明し、売上高2,500万米ドルから6,000万米ドルの地域音響請負業者を対象としています。
- 2025年8月:PyroteкのDecidamp SP500振動ダンピング製品がBelmondラグジュアリー鉄道客車の構造振動低減に採用され、産業用振動制御材料の高付加価値輸送改修用途への分野横断的な転用可能性が実証されました。
- 2025年5月:Pyrotek は210億米ドルのプラクミンズLNGプロジェクトに音響バリアソリューションを納入し、主要なエネルギー・公益事業の設備投資プログラムとエンジニアリングされた産業用騒音制御ソリューションの調達との直接的な整合性を示しました。


世界の産業用騒音制御市場レポートの範囲
産業用騒音制御とは、産業機械、設備、およびプロセスによって発生する過剰な騒音を測定、低減、封じ込め、または管理するために使用される技術、設備、材料、およびエンジニアリング慣行を指します。その目的は、有害な騒音暴露から労働者を保護し、職業的・環境的騒音規制への準拠を確保し、周辺地域への騒音障害を最小化することです。産業用騒音制御ソリューションは、製造工場、発電施設、石油・ガス設備、化学プラント、建設現場、鉱業操業、およびその他の産業施設に一般的に適用されています。
産業用騒音制御市場は、製品タイプ、材料、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場は剛性、柔軟性、および振動絶縁にセグメント化されています。材料別では、市場はポリマーおよびコンポジット、金属、ファブリック、ガラス、およびその他にセグメント化されています。最終用途産業別では、市場は自動車、金属加工、鉱業、発電、石油・ガス、およびその他にセグメント化されています。レポートはまた、主要地域の26カ国における世界の産業用騒音制御市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 剛性 |
| 柔軟性 |
| 振動絶縁 |
| ポリマーおよびコンポジット |
| 金属 |
| ファブリック |
| ガラス |
| その他 |
| 自動車 |
| 金属加工および鉱業 |
| 発電および公益事業 |
| 石油・ガス |
| 食品・飲料 |
| 繊維 |
| 製薬・ヘルスケア製造 |
| 化学・石油化学 |
| 紙・パルプ |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 剛性 | |
| 柔軟性 | ||
| 振動絶縁 | ||
| 材料別 | ポリマーおよびコンポジット | |
| 金属 | ||
| ファブリック | ||
| ガラス | ||
| その他 | ||
| 最終用途産業別 | 自動車 | |
| 金属加工および鉱業 | ||
| 発電および公益事業 | ||
| 石油・ガス | ||
| 食品・飲料 | ||
| 繊維 | ||
| 製薬・ヘルスケア製造 | ||
| 化学・石油化学 | ||
| 紙・パルプ | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
産業用騒音制御システムへの需要を牽引しているものは何ですか?
規制要件、設備の近代化、新規産業建設、および電動化が、エンクロージャー、バリア、および振動絶縁への需要を支えています。
2026年の産業用騒音制御市場の規模はどのくらいですか?
産業用騒音制御市場規模は2026年に6.44 ビリオン 米ドルと推定され、2031年までに7.89 ビリオン 米ドルに達すると予測されています。
最も成長が速い製品タイプはどれですか?
振動絶縁は、電動モーターおよびドライブがトーナル振動の課題を生み出すことから、2031年にかけてCAGR 4.6%で成長すると予測されています。
需要をリードする材料カテゴリーはどれですか?
ポリマーおよびコンポジットは2025年に34.3%のシェアを占め、2031年にかけてCAGR 4.3%で成長すると予測されています。
最も急速に拡大している最終用途セクターはどれですか?
金属加工および鉱業は、設備投資と高い騒音暴露に支えられ、2031年にかけてCAGR 5.1%で成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2025年に38.5%のシェアを占め、2031年にかけてCAGR 5.3%で成長すると予測されています。
最終更新日:



