
Marktgröße und Marktanteile im industriellen Lärmschutz
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
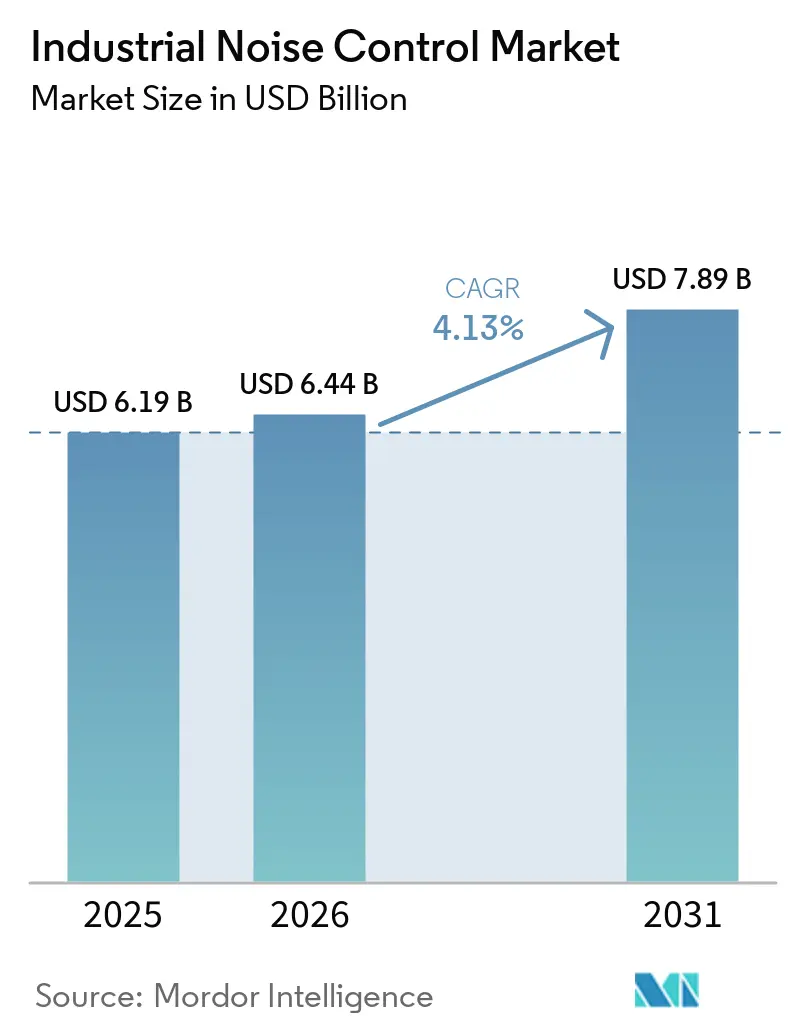
| Marktgröße (2026) | 6.44 Milliarden US-Dollar |
| Marktgröße (2031) | 7.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für industriellen Lärmschutz von Mordor Intelligence
Die Marktgröße für industriellen Lärmschutz wurde im Jahr 2025 auf 6,19 Milliarden USD geschätzt und soll von 6,44 Milliarden USD im Jahr 2026 auf 7,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,13 % während des Prognosezeitraums (2026–2031). Der Markt für industriellen Lärmschutz wird durch Arbeitsplatzvorschriften gestützt, die technische Schutzmaßnahmen begünstigen, wenn die Lärmbelastung die regulierten Grenzwerte erreicht. In den Vereinigten Staaten umfasste der Geltungsbereich der Anforderungen zur beruflichen Lärmbelastung im Jahr 2025 285.510 Betriebe, mit 3.935.792 Arbeitnehmern oberhalb des Aktionswerts von 85 dBA. Die europäische Politik richtet ihr Augenmerk ebenfalls auf die Lärmreduzierung, da die Europäische Umweltagentur berichtete, dass die Fortschritte in Richtung des 2030-Ziels begrenzt blieben. Neue Fabriken und Anlagenmodernisierungen integrieren akustische Anforderungen in die Planungsspezifikationen, was die Zeit zwischen Projektgenehmigung und Beschaffung verkürzen kann. Die Konsolidierung unter den Anbietern akustischer Systeme kann den Zugang zu Großprojekten stärken, während Materialkosten und hohe anfängliche Systemkosten weiterhin Einschränkungen für kleinere Betreiber darstellen.
Wichtigste Erkenntnisse des Berichts
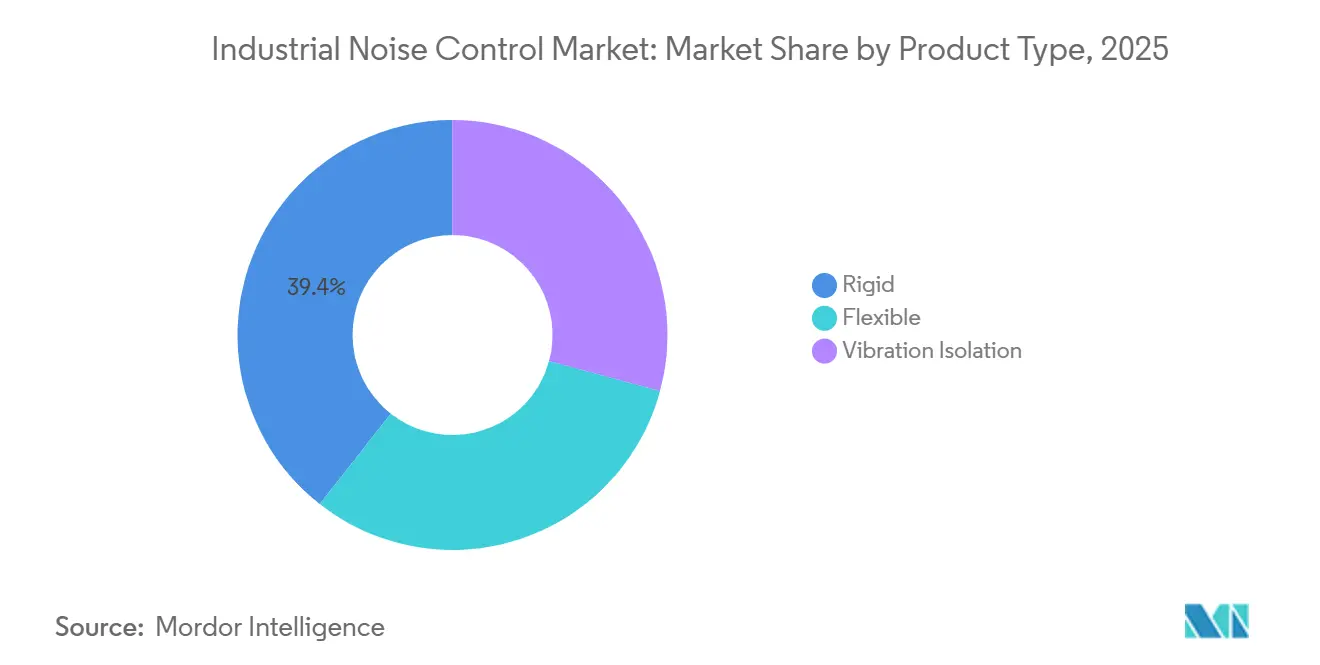
- Nach Produkttyp hielten starre Lärmschutzprodukte im Jahr 2025 einen Marktanteil von 39,4 % am Markt für industriellen Lärmschutz, während die Schwingungsisolierung bis 2031 mit einer CAGR von 4,6 % wachsen soll.
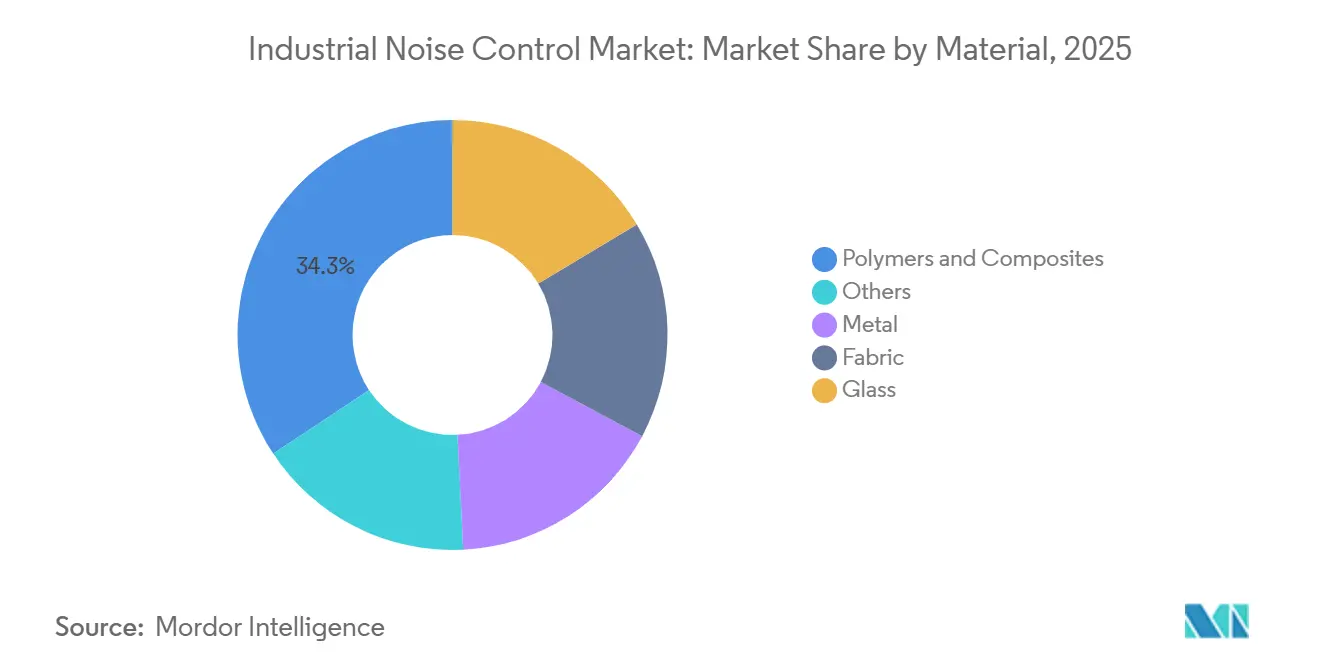
- Nach Material entfielen im Jahr 2025 34,3 % des Marktanteils im industriellen Lärmschutz auf Polymere und Verbundwerkstoffe, die bis 2031 voraussichtlich mit einer CAGR von 4,3 % wachsen werden.
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 31,1 % an der Marktgröße für industriellen Lärmschutz, während die Metallverarbeitung und der Bergbau bis 2031 mit einer CAGR von 5,1 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,5 % im industriellen Lärmschutz und soll bis 2031 mit einer CAGR von 5,3 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für industriellen Lärmschutz
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der beruflichen und umweltbezogenen Lärmschutzvorschriften | +0.70% | Global; am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung und Kapazitätserweiterung von Industrieanlagen | +0.80% | Nordamerika, Europa | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Investitionen in Fertigung, Bergbau, Bauwesen und Versorgungsunternehmen | +0.70% | Global; angeführt von Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von technisch entwickeltem Lärmschutz in neuen Industrieprojekten | +0.50% | Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Nearshoring und Regionalisierung von Fertigungslieferketten | +0.50% | Nordamerika (USA, Mexiko); Europa (Polen, Osteuropa) | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsbedingte Nachfrage nach Breitband- und Tonallärmmanagement | +0.50% | Global; angeführt von Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der beruflichen und umweltbezogenen Lärmschutzvorschriften
Regulatorische Anforderungen bilden eine stabile Nachfragebasis für den Markt für industriellen Lärmschutz. Die Arbeitsschutzbehörde OSHA schreibt durchführbare technische oder administrative Schutzmaßnahmen vor, wenn die Lärmbelastung der Mitarbeiter 90 dBA über einen Zeitraum von 8 Stunden überschreitet[1]US-amerikanische Behörde für Arbeitssicherheit und Gesundheitsschutz, "Standard zur beruflichen Lärmbelastung 29 CFR 1910.95," Behörde für Arbeitssicherheit und Gesundheitsschutz, osha.gov. Die Bundesbekanntmachung von 2025 zeigte, dass 3.935.792 Arbeitnehmer oberhalb des Aktionswerts von 85 dBA lagen, verglichen mit 3.802.698 im früheren Überprüfungszyklus. Die Europäische Umweltagentur berichtete von jährlichen wirtschaftlichen Kosten in Höhe von 100 Milliarden EUR durch Lärmbelastung und stellte fest, dass die Region nicht auf Kurs für ihr Reduktionsziel 2030 war[2]Europäische Umweltagentur, "Umgebungslärm in Europa 2025, Zusammenfassung für politische Entscheidungsträger," Europäische Umweltagentur, eea.europa.eu. Das Amt für Veröffentlichungen der EU veröffentlichte im März 2026 aktualisierte technische Unterstützung für Lärmaktionspläne. Diese Rahmenbedingungen lenken Betriebe in Richtung Einhausungen, Barrieren und Isolationssysteme, wenn persönlicher Schutz allein nicht ausreicht.
Modernisierung und Kapazitätserweiterung von Industrieanlagen
Die Modernisierung von Anlagen integriert akustische Anforderungen in die Projektplanung, anstatt sie als spätere Nachrüstungen zu behandeln. U.S. Steel gab im Juni 2026 bekannt, bis zu 2,5 Milliarden USD in Mon Valley Works zu investieren, einschließlich eines Warmbreitbandwalzwerks bei Edgar Thomson. Das Unternehmen erwartet, dass der Bau 2026 beginnt und die Produktion in der zweiten Hälfte des Jahres 2029 aufgenommen wird. Tenaris kündigte im Juni 2026 ein Modernisierungsprogramm in Höhe von 90 Millionen USD für seine Anlagen in Koppel und Ambridge an. Wiedererwärmungsöfen, Gießlinien und Walzanlagen können Lärmpegel erzeugen, die eine ergänzende akustische Planung erfordern. Dies unterstützt eine frühzeitigere Zusammenarbeit zwischen Lieferanten und Anlagenplanungsteams im Markt für industriellen Lärmschutz.
Investitionen in Fertigung, Bergbau, Bauwesen und Versorgungsunternehmen
Investitionen in der Schwerindustrie stützen die Nachfrage nach Einhausungen, Barrieren und Schwingungskontrollsystemen. Es wird erwartet, dass die 20 größten Bergbauunternehmen im Jahr 2026 Investitionsausgaben von insgesamt rund 82,4 Milliarden USD tätigen werden, darunter jeweils 11 Milliarden USD von Rio Tinto und BHP. Bergbau- und Mineralverarbeitungsanlagen können berufliche Lärmpegel von 100 dB bis 115 dB erzeugen. Brech-, Mahl- und Belüftungsbetriebe erfordern daher Lärmschutzmaßnahmen als Teil der Anlagengenehmigung und der Betriebskonformität. Investitionen in der Automobil-, Halbleiter-, Haushaltsgeräte-, Versorgungs- und Bauindustrie erhöhen ebenfalls die Anzahl der Standorte, die einer akustischen Behandlung bedürfen. Diese Projektpipelines verbreitern die Endverbrauchsbasis für den Markt für industrielle Lärmbekämpfung.
Elektrifizierungsbedingte Nachfrage nach Breitband- und Tonallärmmanagement
Elektromotoren und Leistungselektronik erzeugen Tonallärm, der sich von konventionellem Motorlärm unterscheidet. SAE-Forschungen aus dem Jahr 2025 identifizierten Motorheulen, Schaltwelligkeiten und Zahnradeingriff als wichtige akustische Ziele in Antriebssträngen von Elektrofahrzeugen[3]SAE International, "Eine Übersicht über NVH-Herausforderungen bei Elektrofahrzeugen und aktuelle Trends," SAE Technical Paper, saemobilus.sae.org. Ein SAE-Papier aus dem Jahr 2026 identifizierte die elektromagnetische Schwingung 24. Ordnung in einem 8-poligen, 48-Schlitz-Motor als dominante Anregungsquelle[4]SAE International, "Entwicklungsprozess für hochpräzise NVH-Analysemodelle für Elektrofahrzeug-Traktionsmotoren auf Basis experimenteller Korrelation," SAE Technical Paper, doi.org. Ähnliche Tonalprofile treten bei drehzahlvariablen Antrieben, Kompressoren und elektrischen Prozessmotoren auf. Diese Anwendungen erfordern Lager und Dämpfungsmaterialien, die auf definierte Frequenzbänder ausgerichtet sind. Die Schwingungsisolierung ist daher der am schnellsten wachsende Produktbereich im Markt für industriellen Lärmschutz, mit einer prognostizierten CAGR von 4,6 %.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für technisch entwickelte Lärmschutzsysteme | -0.50% | Schwellenmärkte: Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Rohstoffen und Angebotskonzentration | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Betriebsunterbrechungen und Einschränkungen bei der Nachrüstungsintegration | -0.30% | Global; insbesondere in Branchen mit kontinuierlichen Prozessen | Mittelfristig (2–4 Jahre) |
| Zielkonflikte zwischen Druckabfall, Wärme, Brandschutz und akustischer Leistung | -0.20% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für technisch entwickelte Lärmschutzsysteme
Maßgefertigte Einhausungen, Schallschutzinstallationen und aktive Systeme erfordern eine höhere Anfangsinvestition als Gehörschutzprogramme. Dieser Unterschied ist für kleinere Hersteller und Betriebe in Schwellenländern am deutlichsten. Betreiber können eine Einhausung oder Schallschutzbarriere aufschieben, wenn die lokale Durchsetzung unregelmäßig erfolgt. Die Amortisationszeiten für technisch geplante Systeme können in einigen Märkten zwischen 5 und 10 Jahren liegen, was die Kapitalrückgewinnung zu einem wesentlichen Faktor macht. Kapitalüberprüfungen können dann Produktionsanlagen gegenüber Lärmschutz-Upgrades bevorzugen. Dies kann die Marktdurchdringung im Markt für industrielle Lärmbekämpfung einschränken, selbst wenn die langfristigen Vorteile für den Arbeitnehmerschutz offensichtlich sind.
Preisvolatilität bei Rohstoffen und Angebotskonzentration
Polymere und Verbundwerkstoffe machten 34,3 % der Nachfrage nach Materialtypen im Jahr 2025 aus. Sie werden in flexiblen Schallschutzbarrieren, Schaumstoffschichten und Dämpfungsmatten eingesetzt, wodurch Lieferanten Schwankungen bei den Rohstoffkosten für petrochemische Ausgangsstoffe ausgesetzt sind. Die Ethylenpreise stiegen um 450 EUR pro Tonne und die Propylenpreise um 465 EUR pro Tonne infolge von Versorgungsunterbrechungen Anfang 2026. Höhere Harzkosten lassen sich bei Festpreisangeboten nur schwer weitergeben. Stahlpreise können ebenfalls die Kosten für starre Platten, Rahmen und modulare Einhausungen beeinflussen. Dieser Kostendruck bei Vorleistungen kann Aufträge verzögern oder die Lieferantenmargen im gesamten Markt für industrielle Lärmbekämpfung verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Starre Systeme führen, während Schwingungsisolierung am schnellsten wächst
Starre Lärmschutzprodukte hielten im Jahr 2025 einen Anteil von 39,4 % an der Marktgröße für industriellen Lärmschutz. Diese Systeme umfassen Maschineneinhausungen, Schallschutzräume und Strukturbarrieren für Kompressoren und Energieanlagen. Dauerhafte Installationen werden häufig eingesetzt, wenn die Lärmpegel der Bediener regelmäßig die beruflichen Grenzwerte überschreiten. Ihr Wert beruht auf langer Lebensdauer und vorhersehbarer Konformitätsleistung. Starre Lösungen können den Bedarf an wiederkehrenden Maßnahmen reduzieren, wenn eine Anlage eine stabile Hochlärmquelle hat. Kohlefaserverstärkte Polymerstrukturen mit akustischen Metamaterialeigenschaften erreichten in der Forschung von 2025 eine Schalldämmbandbreite von annähernd 1.000 Hz. Die Studie berichtete auch von einer Leistung oberhalb der klassischen Schalldämmgrenze nach dem Massengesetz. Solche Arbeiten können leistungsfähigere starre Plattendesigns unterstützen, bei denen Gewicht und akustische Leistung abgewogen werden müssen.
Flexible Produkte dienen Anwendungen, die Portabilität oder regelmäßigen Zugang zu Geräten erfordern. Dazu gehören Vorhänge, gesteppte Decken, Rohrummantelungen und abnehmbare Barrieren. Diese Produkte werden dort eingesetzt, wo dauerhafte starre Strukturen schwer zu installieren sind. Die Schwingungsisolierung soll bis 2031 mit einer CAGR von 4,6 % wachsen. Sie befasst sich mit Tonalschwingungen von elektrifizierten Antriebssträngen und Industriemotoren. Standard-Motorlager können die diskreten Anregungsfrequenzen, die von Elektromotoren erzeugt werden, möglicherweise nicht kontrollieren. Lieferanten können sich daher durch frequenzspezifische Dämpfungs- und Isolationsleistung differenzieren. Dieser Produktwandel fügt der Branche für industriellen Lärmschutz eine spezialisierte Ebene hinzu.


Nach Material: Polymere und Verbundwerkstoffe verbinden Skalierung mit Wachstum
Polymere und Verbundwerkstoffe hielten im Jahr 2025 einen Anteil von 34,3 % an der Marktgröße für industriellen Lärmschutz und sollen bis 2031 mit einer CAGR von 4,3 % wachsen. Die Materialklasse wird in starren Platten, flexiblen Barrieren, Isolationspolstern und Schaumstoffabsorptionsschichten eingesetzt. Diese Bandbreite ermöglicht es einer gemeinsamen Materialbasis, mehrere Produktformate zu bedienen. Metallprodukte bleiben wichtig für schwere Einhausungen, Barrierenrahmen, Maschinenschutzvorrichtungen, Bergbauanlagen, Kraftwerke und die Stahlherstellung. Ihre mechanische Festigkeit und Feuerbeständigkeit sind neben der akustischen Leistung von Bedeutung. Gewebeprodukte unterstützen Vorhänge, Decken und Lärmschutzummantelungssysteme. Glas wird in Beobachtungsfenstern, Kontrollraumverglasung und speziellen transparenten Barrieren eingesetzt.
Forschungsaktivitäten erweitern die den Lieferanten zur Verfügung stehenden Materialoptionen. Eine 2025 in einem Fachjournal veröffentlichte Studie beschrieb wasserbasierte interpenetrierende Polymernetzwerke mit einstellbaren Dämpfungs- und akustischen Eigenschaften. Eine Studie in Scientific Reports aus dem Jahr 2026 berichtete von einem mittleren Schallabsorptionsgrad von 0,82 und einem Schallminderungskoeffizienten von 0,85 für ein Naturmikroperforationsplatten- und Verbundträgersystem. Die berichteten Ergebnisse deckten Frequenzen von 100 Hz bis 2.500 Hz ab. Diese Erkenntnisse zeigen einen möglichen Weg für biokomposite Materialien in industriellen akustischen Spezifikationen. Steigende Polymerkosten fördern auch das Interesse an Alternativen mit Recyclinganteil und biobasierten Alternativen, wenn diese die erforderlichen Leistungsniveaus erfüllen. Materialinnovationen bleiben für den Markt für industriellen Lärmschutz relevant, da sie sowohl die akustische Leistung als auch die Rohstoffexposition verändern können.
Nach Endverbrauchsbranche: Automobilindustrie führt, während Metallverarbeitung und Bergbau beschleunigen
Die Automobilindustrie hielt 2025 einen Anteil von 31,1 % am Markt für industrielle Lärmbekämpfung. Die Fahrzeugproduktion erfordert akustische Barrierematerialien, Schwingungslager und Dämpfungslösungen. Elektrofahrzeugprogramme stellen zusätzliche Anforderungen, die mit den jeweiligen Motor- und Wechselrichterkonfigurationen zusammenhängen. Dies kann zu designspezifischen Beschaffungsbeziehungen anstelle von standardisierten Auskleidungskäufen führen. Für die Metallverarbeitung und den Bergbau wird ein CAGR von 5,1 % bis 2031 prognostiziert. Bergbauanlagen erzeugen häufig anhaltenden Lärm durch Brechen, Mahlen und Belüftung. Stahlmodernisierungsprojekte beziehen die akustische Planung ebenfalls in den Entwurfsbereich für neue Hochtemperaturprozessanlagen ein.
Stromerzeugung und Versorgungsunternehmen benötigen Systeme für Gasturbinen, Wärmekraftwerke und Windkraftanlagen. Diese Anwendungen können tonalen und niederfrequenten Lärm erzeugen, der speziell ausgelegte Isolierungs- und Schalldämpfersysteme erfordert. Öl- und Gasanlagen verwenden akustische Einhausungen für Verdichterstationen und Gasturbinenpakete. Pyrotek lieferte im Mai 2025 eine akustische Schallschutzlösung für das 21 Milliarden USD-Projekt Plaquemines LNG. Lebensmittel- und Getränke-, Pharma-, Chemie-, Papier- und Zellstoffbetriebe unterstützen die Ersatznachfrage, da sie kontinuierliche Prozesse betreiben. Textilbetriebe weisen ebenfalls eine hohe Lärmbelastung durch Webstühle und Luftdüsenanlagen auf. Die Akzeptanz technisch geplanter Einhausungen liegt dort noch unter dem Durchschnittsniveau.
Geografische Analyse
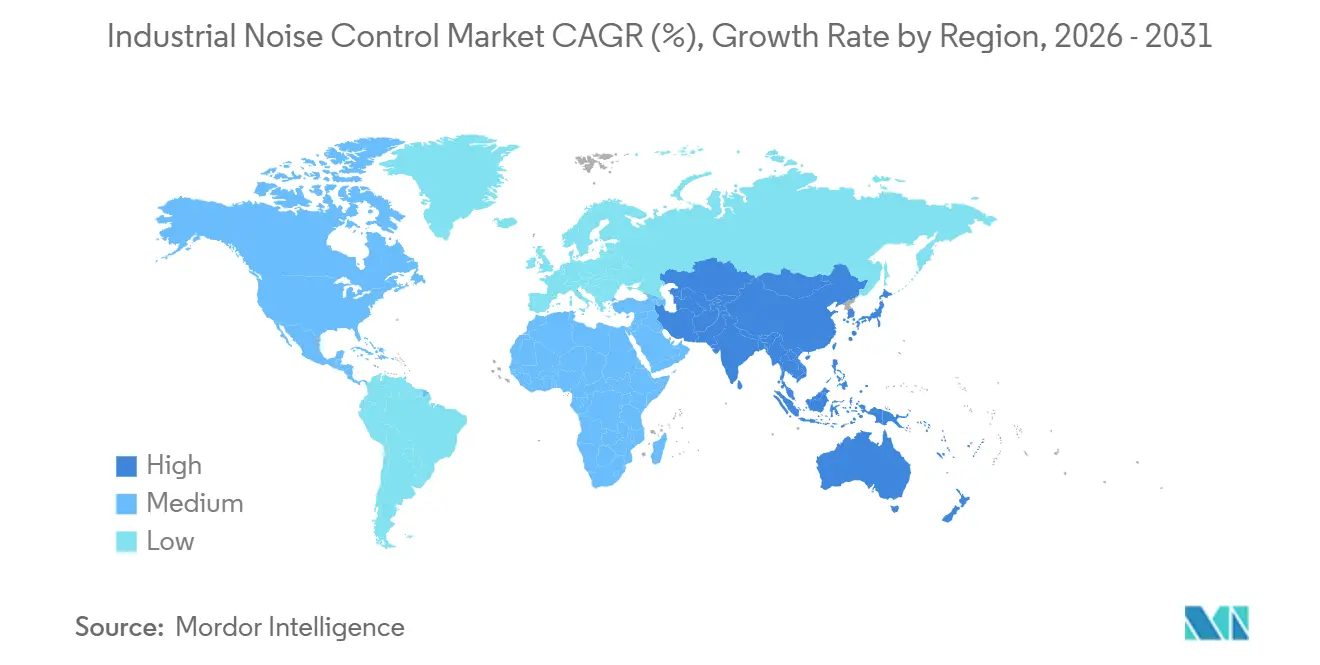
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 38,5 % am Markt für industrielle Lärmbekämpfung und wird voraussichtlich bis 2031 mit einem CAGR von 5,3 % wachsen. Die Position der Region spiegelt die Fertigungsinvestitionen in China, Indien und Südostasien wider. Indien verzeichnete im Geschäftsjahr 2026 fertigungsbezogene Kapazitätserweiterungen im Wert von 3,6 Billionen INR. Halbleiterfertigung, Automobilzulieferketten und Haushaltsgeräteproduktion stützen die Nachfrage nach akustischer Behandlung auf Werksebene. Chinas 15. Fünfjahresplan stellt Fertigungsmodernisierung und industrielle Robotik in den Mittelpunkt der Politik. Automatisierte Linien können strukturelle Schwingungen erzeugen, die sowohl Isolierungssysteme als auch konventionelle Einhausungen erfordern. Vietnam, Indonesien und Thailand ziehen ebenfalls Investitionen in Elektronik- und Automobilzulieferketten an.
In Nordamerika wird die Nachfrage durch OSHA-Anforderungen und große Modernisierungsprojekte getragen. Der Markt für industrielle Lärmbekämpfung profitiert, wenn die Einhaltung von Vorschriften in Neubauprojekte und Werksausweitungen einbezogen wird. Das Mon-Valley-Works-Programm von U.S. Steel und das Modernisierungsprogramm von Tenaris in Pennsylvania veranschaulichen diese Art von Projektaktivitäten. Nearshoring schafft weiteren Bedarf, da neue Anlagen von Beginn des Betriebs an akustische Schutzmaßnahmen benötigen. Dies kann Erstkaufnachfrage anstelle von Ersatznachfrage erzeugen. Lieferanten, die mit Ingenieur-, Beschaffungs- und Bauteams zusammenarbeiten, können von diesem Wandel profitieren.
In Europa wird die Nachfragebasis durch die Umgebungslärmrichtlinie und fünfjährige Lärmaktionsplanzyklen geprägt. Aktualisierte technische Unterstützung, die im März 2026 veröffentlicht wurde, könnte die Compliance-Aktivitäten bis zum Ende des Jahrzehnts stärken. Polen, Deutschland, Frankreich, Italien und das Vereinigte Königreich sind die führenden europäischen Länder. Südamerika wird durch Automobil- und Bergbauaktivitäten gestützt, insbesondere in Brasilien. Der Nahe Osten und Afrika profitieren von industrieller Diversifizierung, Industrieparks und der Entwicklung der Strominfrastruktur. Diese Projekte schaffen längerfristige Chancen für den Markt für industrielle Lärmbekämpfung.

Wettbewerbslandschaft
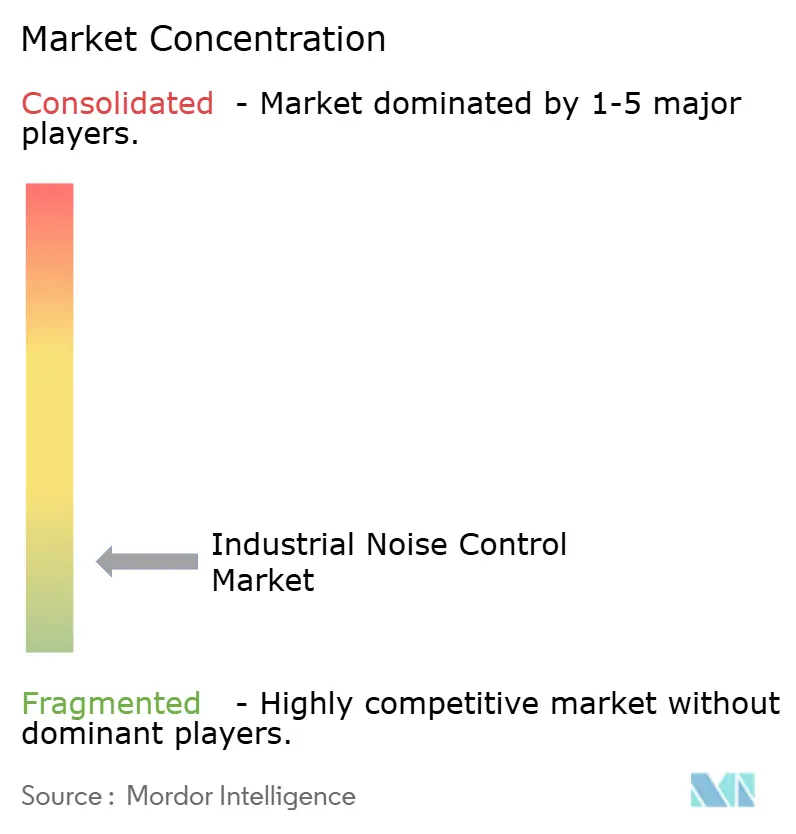
Der Markt für industrielle Lärmbekämpfung bleibt fragmentiert, wobei kein Anbieter als Inhaber eines entscheidenden globalen Marktanteils identifiziert wurde. Der Wettbewerb umfasst Full-Service-Integratoren für akustische Systeme und spezialisierte Produktanbieter. Integratoren planen, liefern und nehmen vollständige Installationen für große Industriekunden in Betrieb. Spezialisten konkurrieren durch Materialexpertise, Produktfokus, lokales Anwendungswissen und regionale Distribution. Das Wettbewerbsumfeld entwickelt sich zu einer zweigliedrigen Struktur, da größere Plattformen etablierte Unternehmen übernehmen. Regionale Anbieter behalten weiterhin bedeutende Positionen, wo Kundenzugang und lokaler Support wichtig sind.
KPS Capital Partners schloss die Übernahme der Catalyst Acoustics Group im vierten Quartal 2024 ab. Die Gruppe vereint IAC Acoustics, Kinetics Noise Control, Sound Seal, Noise Barriers und verwandte Marken. Die Kombination erweitert den Umfang einer Multi-Marken-Akustikplattform. Gamut Capital Management gab im April 2026 seine Vereinbarung zur Übernahme der Acousti Engineering Company bekannt und erklärte Pläne für weitere Akquisitionen. Diese Transaktionen zeigen, dass Plattformbetreiber eine breitere Spezifikationskompetenz und geografische Reichweite anstreben.
Größere Anbieter erweitern zudem ihre geografische und technische Reichweite. Pyrotek erwarb im Februar 2026 akustische und thermische Vermögenswerte von MAAD Sp. z o.o. in Polen und erweiterte damit sein Supportnetzwerk in Mittel- und Osteuropa. Pyrotek schloss im Juni 2026 außerdem eine Distributions- und Technologiepartnerschaft mit SIRN in Italien, um die Reichweite seiner Produkte Decidamp und Sorbermel im Marinesegment auszubauen. Der Markt verzeichnet auch ein wachsendes Interesse an Platten mit Recyclinganteil, biobasierten Verbundwerkstoffen und intelligenter akustischer Überwachung. ISO-3740-Messpraktiken und ISO-9001-Qualitätssysteme bleiben relevante Filter für große Ausschreibungen. Der Markt für industrielle Lärmbekämpfung belohnt daher Anbieter, die bewährte Leistung, technischen Support und Zugang zu regionalen Projektkanälen miteinander verbinden.
Marktführer im industriellen Lärmschutz
-
Sound Seal Inc.
-
Sintesi PLC
-
Saint-Gobain
-
Pyrotek Inc.
-
Merford Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Tenaris kündigte eine Investition von 90 Millionen USD zur Modernisierung der Stahlherstellungs- und nahtlosen Rohrfertigungsanlagen in seinen Werken in Koppel und Ambridge, Pennsylvania an, mit Automatisierungsaufrüstungen und neuen Geräteinstallationen, die bis Ende 2027 abgeschlossen sein sollen. Das Projekt stellt ein direktes akustisches und schwingungstechnisches Nachfrageereignis in der Spezifikationsphase dar.
- April 2026: Gamut Capital Management unterzeichnete eine endgültige Vereinbarung zur Übernahme von Acousti Engineering Company, einem spezialisierten Innenausbauunternehmen, das akustische Decken-, Trockenbau- und Bodenlösungen im Südosten der Vereinigten Staaten anbietet. Gamut erklärte Pläne, bis Mitte 2027 mindestens 3 weitere Akquisitionen durchzuführen, mit Fokus auf regionale Akustikauftragnehmer mit einem Umsatz von 25 Millionen bis 60 Millionen USD.
- August 2025: Pyroteks Schwingungsdämpfungsprodukt Decidamp SP500 wurde eingesetzt, um Strukturschwingungen in Belmond-Luxuseisenbahnwagen zu reduzieren, was die branchenübergreifende Übertragbarkeit industrieller Schwingungssteuerungsmaterialien in hochwertige Transportmodernisierungsanwendungen demonstriert.
- Mai 2025: Pyrotek lieferte eine akustische Barrierelösung für das 21-Milliarden-USD-Projekt Plaquemines LNG und veranschaulichte damit die direkte Ausrichtung zwischen großen Kapitalinvestitionsprogrammen in der Energie- und Versorgungsbranche und der Beschaffung von technisch entwickelten industriellen Lärmschutzlösungen.


Berichtsumfang des globalen Marktes für industriellen Lärmschutz
Industrieller Lärmschutz bezieht sich auf die Technologien, Geräte, Materialien und Ingenieurpraktiken, die zur Messung, Reduzierung, Eindämmung oder Verwaltung von übermäßigem Lärm eingesetzt werden, der durch Industriemaschinen, -geräte und -prozesse erzeugt wird. Ziel ist es, Arbeitnehmer vor schädlicher Lärmbelastung zu schützen, die Einhaltung beruflicher und umweltbezogener Lärmschutzvorschriften zu gewährleisten und Lärmbelästigungen für die umliegenden Gemeinden zu minimieren. Lösungen für industriellen Lärmschutz werden häufig in Fertigungsanlagen, Stromerzeugungsanlagen, Öl- und Gasinstallationen, Chemieanlagen, Baustellen, Bergbaubetrieben und anderen Industrieanlagen eingesetzt.
Der Markt für industriellen Lärmschutz ist nach Produkttyp, Material, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in starr, flexibel und Schwingungsisolierung unterteilt. Nach Material ist der Markt in Polymere und Verbundwerkstoffe, Metall, Gewebe, Glas und Sonstige unterteilt. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Metallverarbeitung, Bergbau, Stromerzeugung, Öl und Gas und Sonstige unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für industriellen Lärmschutz in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Starr |
| Flexibel |
| Schwingungsisolierung |
| Polymere und Verbundwerkstoffe |
| Metall |
| Gewebe |
| Glas |
| Sonstige |
| Automobilindustrie |
| Metallverarbeitung und Bergbau |
| Stromerzeugung und Versorgungsunternehmen |
| Öl und Gas |
| Lebensmittel und Getränke |
| Textil |
| Pharmazeutische und medizinische Fertigung |
| Chemie und Petrochemie |
| Papier und Zellstoff |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Starr | |
| Flexibel | ||
| Schwingungsisolierung | ||
| Nach Material | Polymere und Verbundwerkstoffe | |
| Metall | ||
| Gewebe | ||
| Glas | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Metallverarbeitung und Bergbau | ||
| Stromerzeugung und Versorgungsunternehmen | ||
| Öl und Gas | ||
| Lebensmittel und Getränke | ||
| Textil | ||
| Pharmazeutische und medizinische Fertigung | ||
| Chemie und Petrochemie | ||
| Papier und Zellstoff | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach industriellen Lärmschutzsystemen an?
Regulatorische Anforderungen, Anlagenmodernisierung, neuer Industriebau und Elektrifizierung stützen die Nachfrage nach Einhausungen, Barrieren und Schwingungsisolierung.
Wie groß ist der Markt für industriellen Lärmschutz im Jahr 2026?
Die Marktgröße für industriellen Lärmschutz wird im Jahr 2026 auf 6,44 Milliarden USD geschätzt und soll bis 2031 einen Wert von 7,89 Milliarden USD erreichen.
Welcher Produkttyp wächst am schnellsten?
Die Schwingungsisolierung soll bis 2031 mit einer CAGR von 4,6 % wachsen, da Elektromotoren und Antriebe Tonalschwingungsherausforderungen schaffen.
Welche Materialkategorie führt die Nachfrage an?
Polymere und Verbundwerkstoffe hielten im Jahr 2025 einen Anteil von 34,3 % und sollen bis 2031 mit einer CAGR von 4,3 % wachsen.
Welcher Endverbrauchssektor expandiert am schnellsten?
Die Metallverarbeitung und der Bergbau sollen bis 2031 mit einer CAGR von 5,1 % wachsen, gestützt durch Geräteinvestitionen und hohe Lärmbelastung.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 38,5 % und soll bis 2031 mit einer CAGR von 5,3 % wachsen.
Seite zuletzt aktualisiert am:



