
Tamaño y Participación del Mercado de Control de Ruido Industrial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Control de Ruido Industrial por Mordor Intelligence
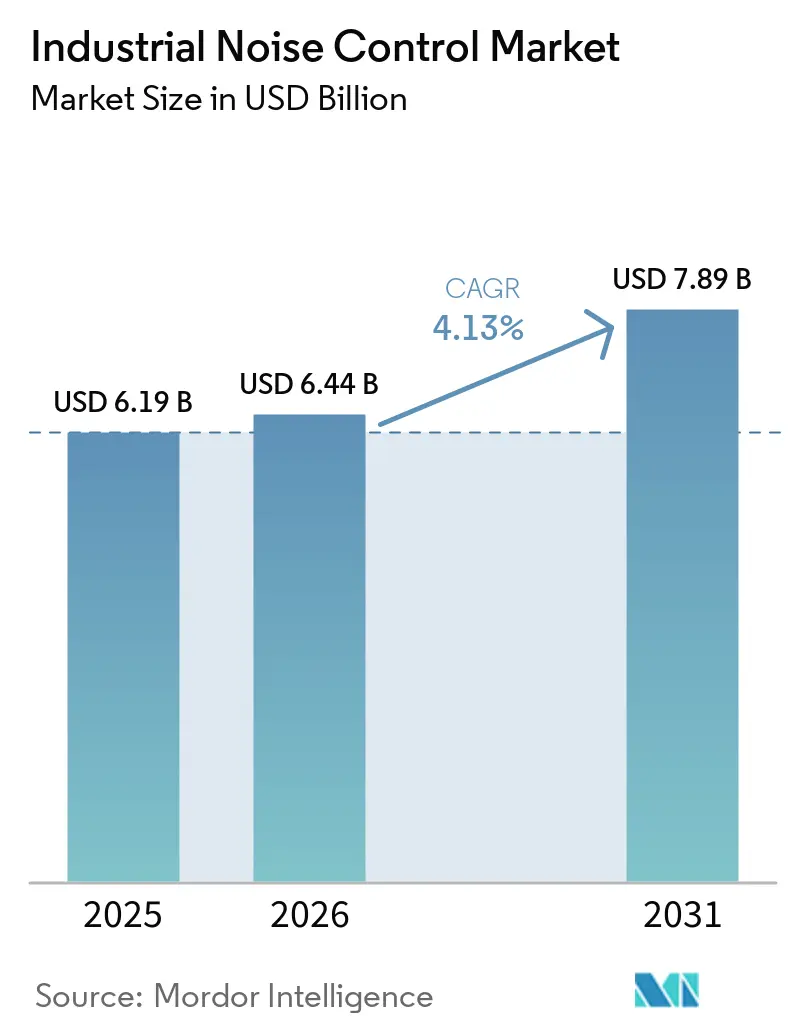
El tamaño del mercado de control de ruido industrial fue valorado en 6,19 mil millones de USD en 2025 y se estima que crecerá desde 6,44 mil millones de USD en 2026 hasta alcanzar los 7,89 mil millones de USD en 2031, a una CAGR del 4,13% durante el período de pronóstico (2026-2031). El mercado de control de ruido industrial está respaldado por normativas laborales que favorecen los controles de ingeniería cuando la exposición al ruido alcanza los límites regulados. En los Estados Unidos, el alcance de los requisitos de exposición al ruido ocupacional cubrió 285.510 establecimientos en 2025, con 3.935.792 trabajadores por encima del nivel de acción de 85 dBA. La política europea también mantiene la atención en la reducción del ruido, ya que la Agencia Europea de Medio Ambiente informó que el progreso hacia el objetivo de 2030 seguía siendo limitado. Las nuevas fábricas y las actualizaciones de plantas incorporan los requisitos acústicos en las especificaciones de diseño, lo que puede acortar el tiempo entre la aprobación del proyecto y la adquisición. La consolidación entre los proveedores de sistemas acústicos puede fortalecer el acceso a grandes proyectos, mientras que los costos de materiales y los elevados costos iniciales del sistema siguen siendo limitaciones para los operadores más pequeños.
Conclusiones Clave del Informe
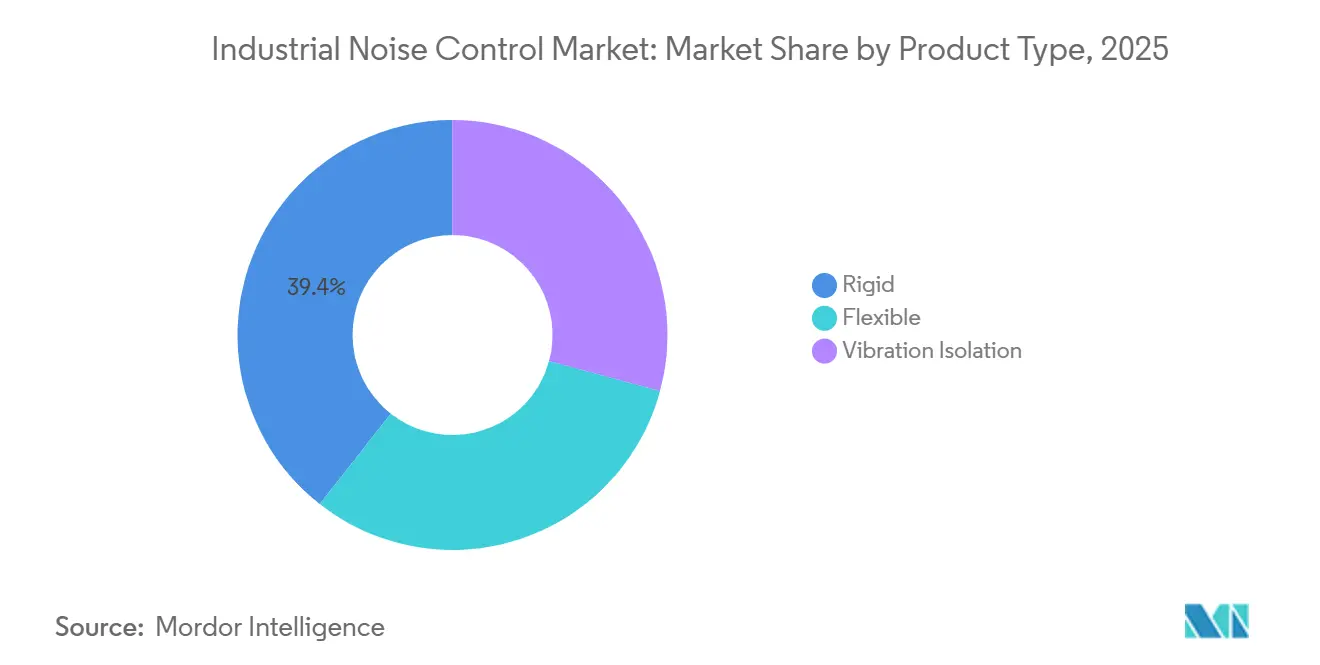
- Por tipo de producto, los productos de control de ruido rígidos representaron el 39,4% de la participación del mercado de control de ruido industrial en 2025, mientras que se prevé que el aislamiento de vibraciones crezca a una CAGR del 4,6% hasta 2031.
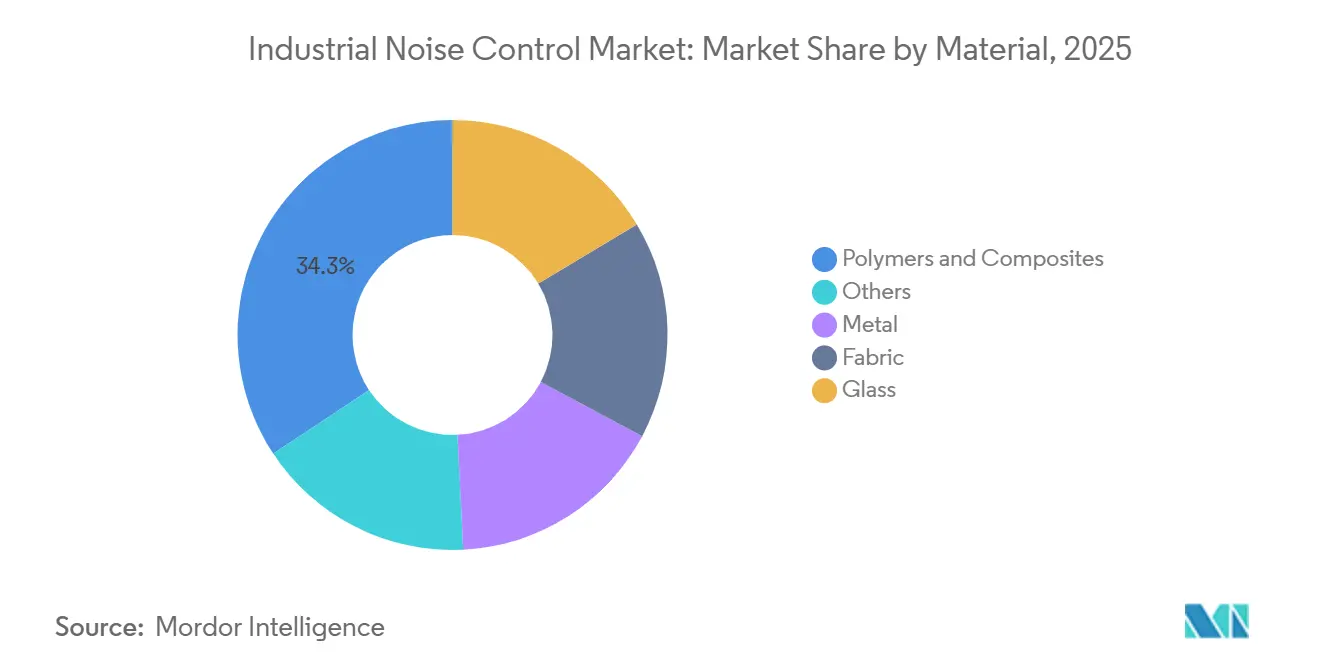
- Por material, los polímeros y compuestos representaron el 34,3% de la participación del mercado de control de ruido industrial en 2025 y se proyecta que se expandan a una CAGR del 4,3% hasta 2031.
- Por industria de uso final, el sector automotriz representó el 31,1% del tamaño del mercado de control de ruido industrial en 2025, mientras que se prevé que el procesamiento de metales y la minería crezcan a una CAGR del 5,1% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,5% de la participación del mercado de control de ruido industrial en 2025 y se prevé que crezca a una CAGR del 5,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Control de Ruido Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Regulaciones Ocupacionales y Ambientales sobre el Ruido | +0.70% | Global; más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Modernización de Instalaciones Industriales y Expansión de Capacidad | +0.80% | América del Norte, Europa | Corto a mediano plazo (≤ 4 años) |
| Inversión en Manufactura, Minería, Construcción y Servicios Públicos | +0.70% | Global; liderado por Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Adopción Creciente de Control de Ruido Diseñado en Nuevos Proyectos Industriales | +0.50% | Asia-Pacífico, América del Sur | Mediano plazo (2-4 años) |
| Nearshoring y Regionalización de las Cadenas de Suministro Manufactureras | +0.50% | América del Norte (EE. UU., México); Europa (Polonia, Europa del Este) | Corto plazo (≤ 2 años) |
| Demanda Impulsada por la Electrificación para la Gestión de Ruido de Banda Ancha y Tonal | +0.50% | Global; liderado por Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones Ocupacionales y Ambientales sobre el Ruido
Los requisitos regulatorios proporcionan una base estable de demanda para el mercado de control de ruido industrial. La OSHA exige controles de ingeniería o administrativos factibles cuando la exposición de los empleados supera los 90 dBA durante un período de 8 horas[1]Administración de Seguridad y Salud Ocupacional de los EE. UU., "Norma de Exposición al Ruido Ocupacional 29 CFR 1910.95," Administración de Seguridad y Salud Ocupacional, osha.gov. El aviso federal de 2025 mostró que 3.935.792 trabajadores estaban por encima del nivel de acción de 85 dBA, en comparación con 3.802.698 en el ciclo de revisión anterior. La Agencia Europea de Medio Ambiente informó un costo económico anual de 100 mil millones de EUR por exposición al ruido y señaló que la región no estaba en camino de alcanzar su objetivo de reducción para 2030[2]Agencia Europea de Medio Ambiente, "Ruido Ambiental en Europa 2025, Resumen para Responsables de Políticas," Agencia Europea de Medio Ambiente, eea.europa.eu. La Oficina de Publicaciones de la UE publicó soporte técnico actualizado para los planes de acción contra el ruido en marzo de 2026. Estos marcos orientan a las instalaciones hacia recintos, barreras y sistemas de aislamiento cuando la protección personal por sí sola no es suficiente.
Modernización de Instalaciones Industriales y Expansión de Capacidad
La modernización de plantas incorpora los requisitos acústicos en el diseño del proyecto en lugar de tratarlos como mejoras posteriores. U.S. Steel anunció en junio de 2026 que planea invertir hasta 2,5 mil millones de USD en Mon Valley Works, incluyendo un tren de laminación en caliente en Edgar Thomson. La empresa espera que la construcción comience en 2026 y que la producción inicie en la segunda mitad de 2029. Tenaris anunció un programa de modernización de 90 millones de USD para sus instalaciones de Koppel y Ambridge en junio de 2026. Los hornos de recalentamiento, las líneas de colada y los equipos de laminación pueden producir niveles de ruido que requieren ingeniería acústica complementaria. Esto favorece una participación más temprana entre los proveedores y los equipos de ingeniería de planta en el mercado de control de ruido industrial.
Inversión en Manufactura, Minería, Construcción y Servicios Públicos
La inversión en la industria pesada impulsa la demanda de recintos acústicos, barreras y sistemas de control de vibraciones. Se espera que las 20 principales empresas mineras realicen aproximadamente 82,4 mil millones de USD en gastos de capital en 2026, incluidos 11 mil millones de USD cada una de Rio Tinto y BHP. Los equipos de minería y procesamiento de minerales pueden generar niveles de ruido ocupacional que oscilan entre 100 dB y 115 dB. Las operaciones de trituración, molienda y ventilación requieren, por tanto, medidas de control de ruido como parte de la aprobación de instalaciones y el cumplimiento operativo. La inversión en las industrias automotriz, de semiconductores, electrodomésticos, servicios públicos y construcción también amplía el número de instalaciones que requieren tratamiento acústico. Estas carteras de proyectos amplían la base de usuarios finales del mercado de control de ruido industrial.
Demanda Impulsada por la Electrificación para la Gestión de Ruido de Banda Ancha y Tonal
Los motores eléctricos y la electrónica de potencia generan ruido tonal que difiere del ruido convencional de los motores de combustión. Una investigación de SAE en 2025 identificó el silbido del motor, los armónicos de conmutación y el engranaje como objetivos acústicos importantes en los trenes de potencia de vehículos eléctricos[3]SAE International, "Una Revisión sobre los Desafíos de NVH en Vehículos Eléctricos y Tendencias Recientes," Documento Técnico SAE, saemobilus.sae.org. Un artículo de SAE de 2026 identificó la vibración electromagnética de orden 24 en un motor de 8 polos y 48 ranuras como una fuente de excitación dominante[4]SAE International, "Proceso de Desarrollo de Modelos de Análisis NVH de Alta Fidelidad para Motores de Tracción de Vehículos Eléctricos Basado en Correlación Experimental," Documento Técnico SAE, doi.org. Perfiles tonales similares se presentan en variadores de velocidad, compresores y motores eléctricos de proceso. Estas aplicaciones requieren soportes y materiales de amortiguación que aborden bandas de frecuencia definidas. El aislamiento de vibraciones es, por tanto, el área de producto de más rápido crecimiento en el mercado de control de ruido industrial, con una CAGR prevista del 4,6%.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas de Control de Ruido Diseñados | -0.50% | Mercados emergentes: Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad de los Precios de las Materias Primas y Concentración del Suministro | -0.40% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Tiempo de Inactividad Industrial e Integración de Retrofits | -0.30% | Global; particularmente en industrias de procesos continuos | Mediano plazo (2-4 años) |
| Compromisos entre Caída de Presión, Rendimiento Térmico, Contra Incendios y Acústico | -0.20% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas de Control de Ruido Diseñados
Los recintos personalizados, las instalaciones de barreras y los sistemas activos requieren una inversión inicial mayor que los programas de protección auditiva. Esta diferencia es más significativa para los fabricantes más pequeños y las instalaciones en economías emergentes. Los operadores pueden aplazar un recinto o una barrera cuando la aplicación de la normativa local es intermitente. Los períodos de recuperación de la inversión para los sistemas de ingeniería pueden extenderse de 5 a 10 años en algunos mercados, lo que convierte la recuperación del capital en una consideración significativa. Las revisiones de capital pueden entonces favorecer los equipos de producción sobre las mejoras de control de ruido. Esto puede limitar la penetración en el mercado de control de ruido industrial incluso cuando los beneficios a largo plazo para la protección de los trabajadores son evidentes.
Volatilidad de los Precios de las Materias Primas y Concentración del Suministro
Los polímeros y compuestos representaron el 34,3% de la demanda de 2025 por tipo de material. Se utilizan en barreras flexibles, capas de espuma y láminas de amortiguación, lo que expone a los proveedores a cambios en los costos de materias primas petroquímicas. Los precios del etileno aumentaron en EUR 450 por tonelada métrica, y los precios del propileno aumentaron en EUR 465 por tonelada métrica tras las interrupciones del suministro a principios de 2026. Los mayores costos de resina son difíciles de trasladar bajo ofertas de precio fijo. Los precios del acero también pueden afectar el costo de los paneles rígidos, marcos y recintos modulares. Estas presiones sobre los insumos pueden retrasar los pedidos o reducir los márgenes de los proveedores en todo el mercado de control de ruido industrial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas Rígidos Lideran Mientras el Aislamiento de Vibraciones Crece Más Rápido
Los productos de control de ruido rígidos representaron el 39,4% del tamaño del mercado de control de ruido industrial en 2025. Estos sistemas incluyen recintos para maquinaria, salas acústicas y barreras estructurales para compresores y equipos de potencia. Las instalaciones permanentes se utilizan ampliamente donde los niveles de ruido del operador superan regularmente los límites ocupacionales. Su valor radica en una larga vida útil y un rendimiento de cumplimiento predecible. Las soluciones rígidas pueden reducir la necesidad de respuestas recurrentes cuando una instalación tiene una fuente estable de ruido elevado. Las estructuras de polímero reforzado con fibra de carbono con características de metamaterial acústico lograron un ancho de banda de aislamiento sonoro cercano a los 1.000 Hz en investigaciones de 2025. El estudio también reportó un rendimiento por encima del límite de aislamiento de la ley de masa clásica. Dicho trabajo puede respaldar diseños de paneles rígidos más capaces donde el peso y el rendimiento acústico deben equilibrarse.
Los productos flexibles sirven a aplicaciones que necesitan portabilidad o acceso regular al equipo. Incluyen cortinas, mantas acolchadas, envolturas para tuberías y barreras removibles. Estos productos se utilizan donde las estructuras rígidas permanentes son difíciles de instalar. Se prevé que el aislamiento de vibraciones crezca a una CAGR del 4,6% hasta 2031. Aborda la vibración tonal de los trenes de potencia electrificados y los motores industriales. Los soportes de motor estándar pueden no controlar las frecuencias de excitación discretas creadas por los motores eléctricos. Los proveedores pueden, por tanto, diferenciarse a través del rendimiento de amortiguación y aislamiento específico por frecuencia. Este cambio de producto añade una capa especializada a la industria de control de ruido industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: Los Polímeros y Compuestos Combinan Escala con Crecimiento
Los polímeros y compuestos representaron el 34,3% del tamaño del mercado de control de ruido industrial en 2025 y se prevé que crezcan a una CAGR del 4,3% hasta 2031. La clase de material se utiliza en paneles rígidos, barreras flexibles, almohadillas de aislamiento y capas de absorción de espuma. Este rango permite que una base de material común sirva a varios formatos de producto. Los productos metálicos siguen siendo importantes para recintos de servicio pesado, marcos de barreras, protectores de maquinaria, instalaciones mineras, plantas de energía y fabricación de acero. Su resistencia mecánica y resistencia al fuego son importantes junto con el rendimiento acústico. Los productos de tela respaldan cortinas, mantas y sistemas de envoltura acústica. El vidrio se utiliza en ventanas de observación, acristalamiento de salas de control y barreras transparentes especializadas.
La actividad de investigación está ampliando las opciones de materiales disponibles para los proveedores. Un estudio revisado por pares de 2025 describió redes de polímeros interpenetrados a base de agua con propiedades de amortiguación y acústicas ajustables. Un estudio de Scientific Reports de 2026 reportó un promedio de absorción sonora de 0,82 y un coeficiente de reducción de ruido de 0,85 para un panel microperforado de fibra natural y un sistema de respaldo compuesto. Los resultados reportados cubrieron frecuencias de 100 Hz a 2.500 Hz. Estos hallazgos muestran un camino potencial para los materiales biocompuestos en las especificaciones acústicas industriales. El aumento de los costos de los polímeros también fomenta el interés en alternativas de contenido reciclado y de base biológica cuando cumplen con los niveles de rendimiento requeridos. La innovación en materiales sigue siendo relevante para el mercado de control de ruido industrial porque puede cambiar tanto el rendimiento acústico como la exposición a los insumos.
Por Industria de Uso Final: El Sector Automotriz Lidera Mientras el Procesamiento de Metales y la Minería se Aceleran
El sector automotriz representó el 31,1% del tamaño del mercado de control de ruido industrial en 2025. La producción de vehículos requiere materiales de barrera acústica, soportes de vibración y soluciones de amortiguación. Los programas de vehículos eléctricos añaden requisitos vinculados a las configuraciones individuales de motor e inversor. Esto puede crear relaciones de aprovisionamiento específicas para cada diseño en lugar de compras estándar de revestimientos. Se prevé que el procesamiento de metales y la minería crezcan a una CAGR del 5,1% hasta 2031. Los equipos de minería a menudo producen ruido sostenido proveniente de la trituración, la molienda y la ventilación. Los proyectos de modernización del acero también incluyen la ingeniería acústica en el alcance del diseño para los nuevos equipos de proceso en caliente.
La generación de energía y los servicios públicos requieren sistemas para turbinas de gas, plantas de energía térmica e instalaciones eólicas. Estas aplicaciones pueden generar ruido tonal y de baja frecuencia que requiere sistemas de aislamiento y silenciadores diseñados específicamente. Las instalaciones de petróleo y gas utilizan recintos acústicos para estaciones de compresores y paquetes de turbinas de gas. Pyrotek entregó una solución de barrera acústica para el proyecto Plaquemines LNG de 21 mil millones de USD en mayo de 2025. Las instalaciones de alimentos y bebidas, farmacéuticas, químicas, de papel y celulosa apoyan la demanda de reemplazo porque operan procesos continuos. Las instalaciones textiles también tienen una alta exposición al ruido proveniente de telares y equipos de chorro de aire. Su adopción de recintos de ingeniería sigue siendo inferior al nivel esperado.
Análisis Geográfico
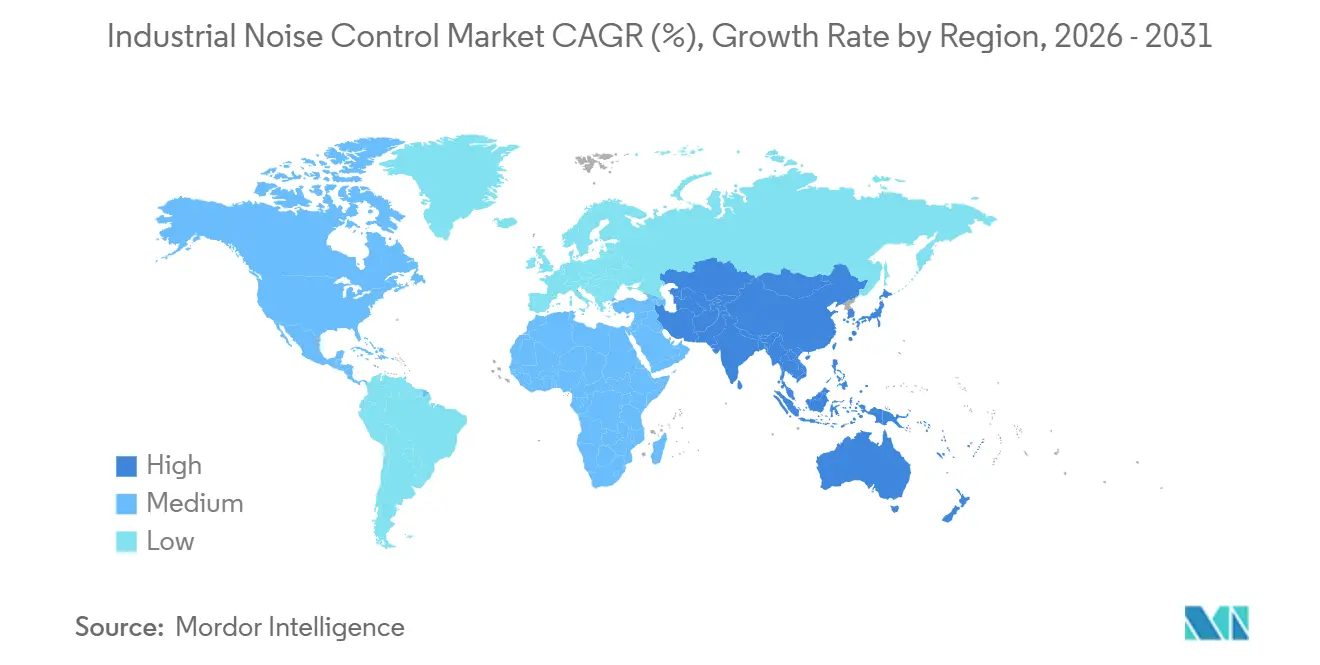
Asia-Pacífico representó el 38,5% de la cuota del mercado de control de ruido industrial en 2025 y se prevé que crezca a una CAGR del 5,3% hasta 2031. La posición de la región refleja la inversión manufacturera en China, India y el Sudeste Asiático. India registró 3,6 billones de INR en adiciones de capacidad vinculadas a la manufactura durante el ejercicio fiscal 2026. La fabricación de semiconductores, las cadenas de suministro de automóviles y la producción de electrodomésticos apoyan la demanda de tratamiento acústico a nivel de planta. El 15.º Plan Quinquenal de China sitúa la modernización manufacturera y la robótica industrial en el centro de la política. Las líneas automatizadas pueden generar vibración estructural que requiere sistemas de aislamiento además de recintos convencionales. Vietnam, Indonesia y Tailandia también atraen inversiones en cadenas de suministro de electrónica y automoción.
En América del Norte, la demanda está anclada en los requisitos de la OSHA y en grandes proyectos de modernización. El mercado de control de ruido industrial se beneficia cuando el cumplimiento normativo se incluye en la construcción de nuevas instalaciones y en la expansión de plantas. El programa Mon Valley Works de U.S. Steel y el programa de modernización de Tenaris en Pensilvania ilustran este tipo de actividad de proyectos. La relocalización de actividades productivas genera una demanda adicional porque las nuevas instalaciones requieren controles acústicos desde el inicio de la operación. Esto puede generar demanda de primera compra en lugar de demanda de reemplazo. Los proveedores que trabajan con equipos de ingeniería, adquisiciones y construcción pueden beneficiarse de este cambio.
En Europa, la base de demanda está configurada por la Directiva sobre Ruido Ambiental y los ciclos quinquenales de planes de acción contra el ruido. El apoyo técnico actualizado publicado en marzo de 2026 puede reforzar la actividad de cumplimiento hasta finales de la década. Polonia, Alemania, Francia, Italia y el Reino Unido son los principales países europeos. América del Sur está respaldada por la actividad automotriz y minera, especialmente en Brasil. Oriente Medio y África se benefician de la diversificación industrial, los parques industriales y el desarrollo de infraestructura energética. Estos proyectos crean oportunidades a largo plazo para el mercado de control de ruido industrial.

Panorama Competitivo
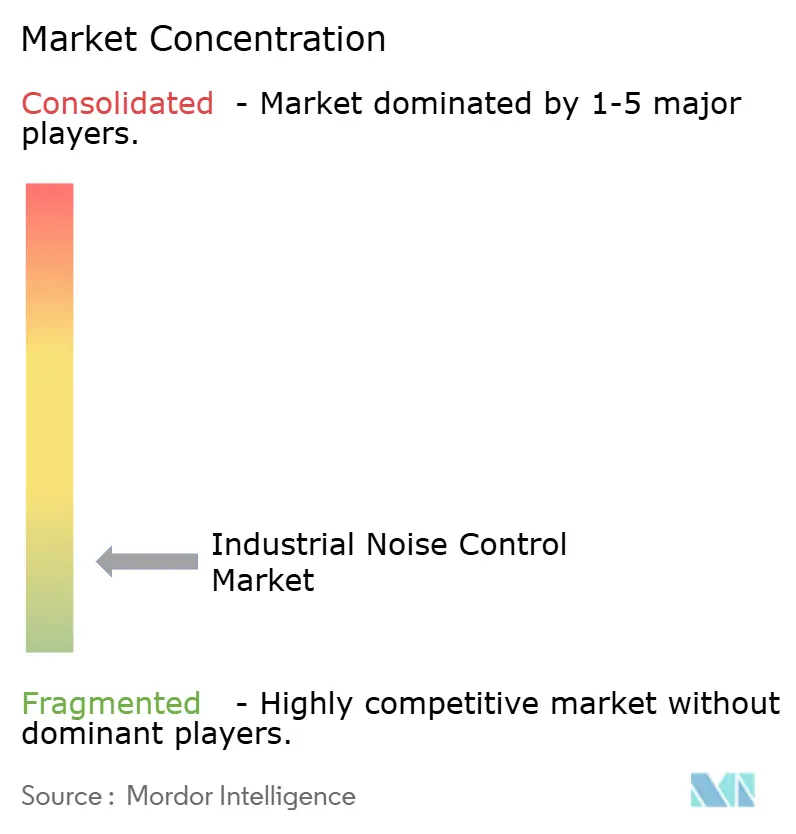
El mercado de control de ruido industrial sigue siendo fragmentado, sin que ningún proveedor haya sido identificado como poseedor de una cuota global decisiva. La competencia incluye integradores de sistemas acústicos de servicio completo y especialistas en productos específicos. Los integradores diseñan, suministran y ponen en marcha instalaciones completas para grandes clientes industriales. Los especialistas compiten a través de la experiencia en materiales, el enfoque en productos, el conocimiento de aplicaciones locales y la distribución regional. El entorno competitivo avanza hacia una estructura de dos niveles a medida que las plataformas más grandes adquieren empresas consolidadas. Los proveedores regionales aún conservan posiciones relevantes donde el acceso a los clientes y el soporte local son importantes.
KPS Capital Partners completó la adquisición de Catalyst Acoustics Group en el cuarto trimestre de 2024. El grupo reúne a IAC Acoustics, Kinetics Noise Control, Sound Seal, Noise Barriers y marcas relacionadas. La combinación amplía la escala de una plataforma acústica de múltiples marcas. Gamut Capital Management anunció su acuerdo para adquirir Acousti Engineering Company en abril de 2026 y declaró planes para realizar adquisiciones adicionales. Estas transacciones demuestran que los propietarios de plataformas buscan una mayor capacidad de especificación y alcance geográfico.
Los proveedores más grandes también están ampliando su alcance geográfico y técnico. Pyrotek adquirió activos acústicos y térmicos de MAAD Sp. z o.o. en Polonia en febrero de 2026, ampliando su red de soporte en Europa Central y Oriental. Pyrotek también estableció una asociación de distribución y tecnología con SIRN en Italia en junio de 2026, extendiendo el alcance de sus productos Decidamp y Sorbermel en el segmento marino. El mercado también está experimentando un creciente interés en paneles con contenido reciclado, compuestos de base biológica y monitoreo acústico inteligente. Las prácticas de medición de la norma ISO 3740 y los sistemas de calidad de la norma ISO 9001 siguen siendo filtros relevantes para las grandes especificaciones. El mercado de control de ruido industrial recompensa, por tanto, a los proveedores que combinan un rendimiento comprobado, soporte de ingeniería y acceso a canales de proyectos regionales.
Líderes de la Industria de Control de Ruido Industrial
-
Sound Seal Inc.
-
Sintesi PLC
-
Saint-Gobain
-
Pyrotek Inc.
-
Merford Holding B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Tenaris anunció una inversión de 90 millones de USD para modernizar las operaciones de fabricación de acero y tubos sin costura en sus instalaciones de Koppel y Ambridge, Pensilvania, con actualizaciones de automatización e instalaciones de nuevos equipos programadas para completarse a finales de 2027. El proyecto representa un evento directo de demanda de ingeniería de control acústico y de vibraciones en la etapa de especificación.
- Abril de 2026: Gamut Capital Management firmó un acuerdo definitivo para adquirir Acousti Engineering Company, un contratista especializado en interiores que proporciona soluciones acústicas de techos, paneles de yeso y pisos en el sureste de los Estados Unidos. Gamut declaró planes para impulsar al menos 3 adquisiciones adicionales antes de mediados de 2027, con el objetivo de contratistas acústicos regionales con ingresos de entre 25 millones y 60 millones de USD.
- Agosto de 2025: El producto de amortiguación de vibraciones Decidamp SP500 de Pyrotek fue desplegado para reducir la vibración estructural en los vagones de lujo de Belmond, demostrando la transferibilidad intersectorial de los materiales de control de vibraciones industriales hacia aplicaciones de remodelación de transporte de alto valor.
- Mayo de 2025: Pyrotek entregó una solución de barrera acústica para el proyecto Plaquemines LNG de 21 mil millones de USD, ilustrando la alineación directa entre los principales programas de inversión de capital en energía y servicios públicos y la adquisición de soluciones de control de ruido industrial diseñadas.


Alcance del Informe Global del Mercado de Control de Ruido Industrial
El control de ruido industrial se refiere a las tecnologías, equipos, materiales y prácticas de ingeniería utilizados para medir, reducir, contener o gestionar el ruido excesivo generado por maquinaria, equipos y procesos industriales. Su objetivo es proteger a los trabajadores de la exposición nociva al ruido, garantizar el cumplimiento de las regulaciones de ruido ocupacional y ambiental, y minimizar las perturbaciones de ruido a las comunidades circundantes. Las soluciones de control de ruido industrial se aplican comúnmente en plantas de manufactura, instalaciones de generación de energía, instalaciones de petróleo y gas, plantas químicas, sitios de construcción, operaciones mineras y otras instalaciones industriales.
El Mercado de Control de Ruido Industrial está segmentado por tipo de producto, material, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en rígido, flexible y aislamiento de vibraciones. Por material, el mercado está segmentado en polímeros y compuestos, metal, tela, vidrio y otros. Por industria de uso final, el mercado está segmentado en automotriz, procesamiento de metales, minería, generación de energía, petróleo y gas, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de control de ruido industrial en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Rígido |
| Flexible |
| Aislamiento de Vibraciones |
| Polímeros y Compuestos |
| Metal |
| Tela |
| Vidrio |
| Otros |
| Automotriz |
| Procesamiento de Metales y Minería |
| Generación de Energía y Servicios Públicos |
| Petróleo y Gas |
| Alimentos y Bebidas |
| Textil |
| Manufactura Farmacéutica y de Atención Médica |
| Química y Petroquímica |
| Papel y Pulpa |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Rígido | |
| Flexible | ||
| Aislamiento de Vibraciones | ||
| Por Material | Polímeros y Compuestos | |
| Metal | ||
| Tela | ||
| Vidrio | ||
| Otros | ||
| Por Industria de Uso Final | Automotriz | |
| Procesamiento de Metales y Minería | ||
| Generación de Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Alimentos y Bebidas | ||
| Textil | ||
| Manufactura Farmacéutica y de Atención Médica | ||
| Química y Petroquímica | ||
| Papel y Pulpa | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de sistemas de control de ruido industrial?
Los requisitos regulatorios, la modernización de plantas, la nueva construcción industrial y la electrificación respaldan la demanda de recintos, barreras y aislamiento de vibraciones.
¿Cuál es el tamaño del mercado de control de ruido industrial en 2026?
El tamaño del mercado de control de ruido industrial se estima en 6,44 mil millones de USD en 2026 y se prevé que alcance los 7,89 mil millones de USD en 2031.
¿Qué tipo de producto está creciendo más rápido?
Se prevé que el aislamiento de vibraciones crezca a una CAGR del 4,6% hasta 2031, ya que los motores eléctricos y los variadores crean desafíos de vibración tonal.
¿Qué categoría de material lidera la demanda?
Los polímeros y compuestos representaron una participación del 34,3% en 2025 y se proyecta que crezcan a una CAGR del 4,3% hasta 2031.
¿Qué sector de uso final se está expandiendo más rápido?
Se prevé que el procesamiento de metales y la minería crezcan a una CAGR del 5,1% hasta 2031, respaldados por la inversión en equipos y la alta exposición al ruido.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Asia-Pacífico representó una participación del 38,5% en 2025 y se proyecta que crezca a una CAGR del 5,3% hasta 2031.
Última actualización de la página el:



