
Taille et Part du Marché du Contrôle du Bruit Industriel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.44 Milliards de dollars |
| Taille du Marché (2031) | 7.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Contrôle du Bruit Industriel par Mordor Intelligence
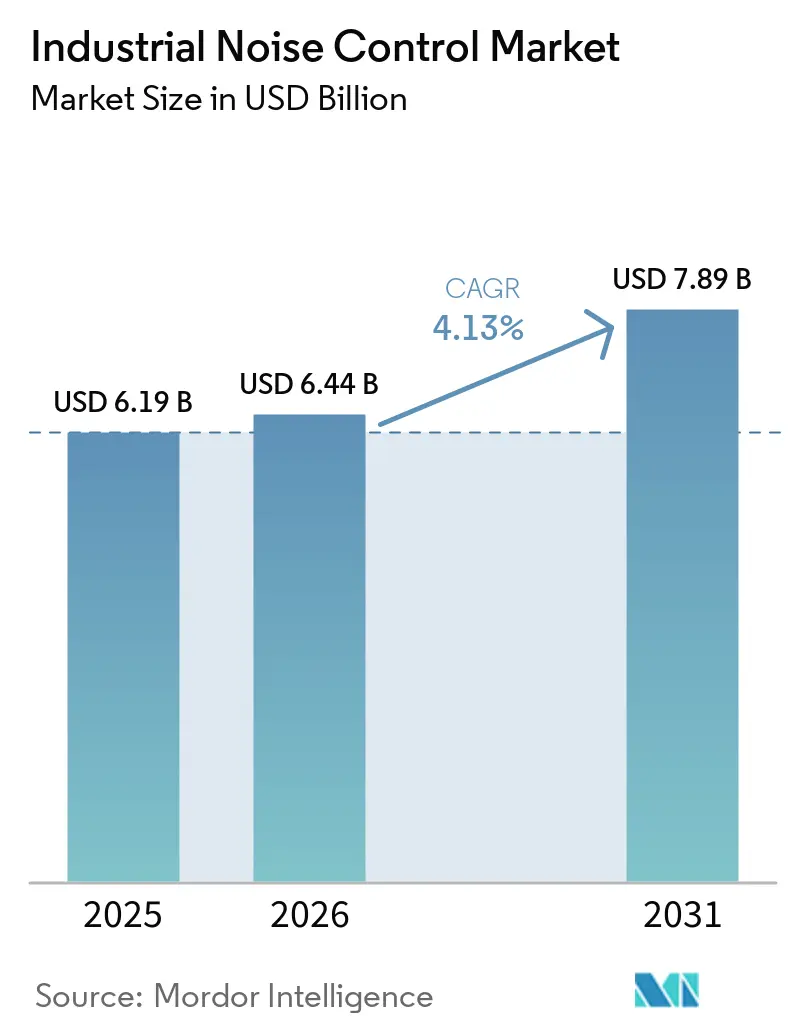
La taille du marché du contrôle du bruit industriel était évaluée à 6,19 milliards USD en 2025 et devrait croître de 6,44 milliards USD en 2026 pour atteindre 7,89 milliards USD d'ici 2031, à un CAGR de 4,13 % durant la période de prévision (2026-2031). Le marché du contrôle du bruit industriel est soutenu par des réglementations en milieu de travail qui favorisent les contrôles techniques lorsque l'exposition au bruit atteint les limites réglementées. Aux États-Unis, le champ d'application des exigences relatives à l'exposition professionnelle au bruit couvrait 285 510 établissements en 2025, avec 3 935 792 travailleurs dépassant le niveau d'action de 85 dBA. La politique européenne maintient également l'attention sur la réduction du bruit, car l'Agence européenne pour l'environnement a signalé que les progrès vers l'objectif 2030 restaient limités. Les nouvelles usines et les mises à niveau d'installations intègrent les exigences acoustiques dans les spécifications de conception, ce qui peut raccourcir le délai entre l'approbation du projet et l'approvisionnement. La consolidation parmi les fournisseurs de systèmes acoustiques peut renforcer l'accès aux grands projets, tandis que les coûts des matériaux et les coûts initiaux élevés des systèmes restent des contraintes pour les opérateurs de plus petite taille.
Principaux Enseignements du Rapport
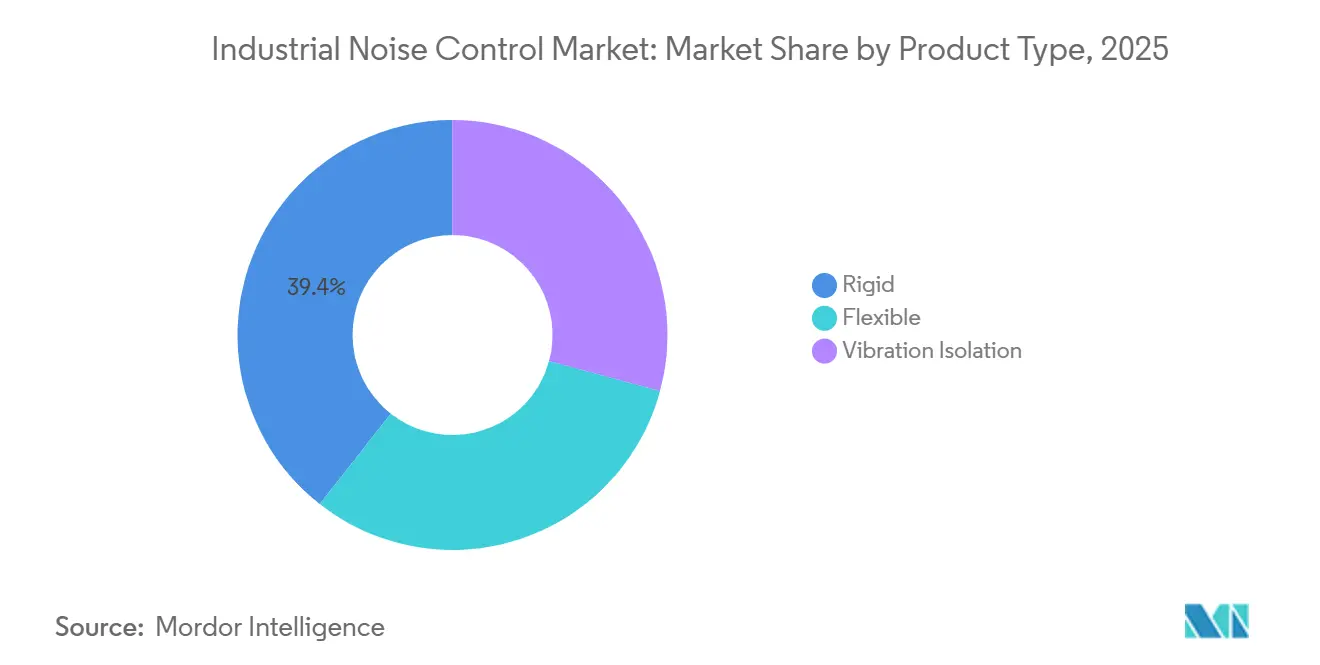
- Par type de produit, les produits de contrôle du bruit rigides détenaient 39,4 % de la part du marché du contrôle du bruit industriel en 2025, tandis que l'isolation des vibrations devrait croître à un CAGR de 4,6 % jusqu'en 2031.
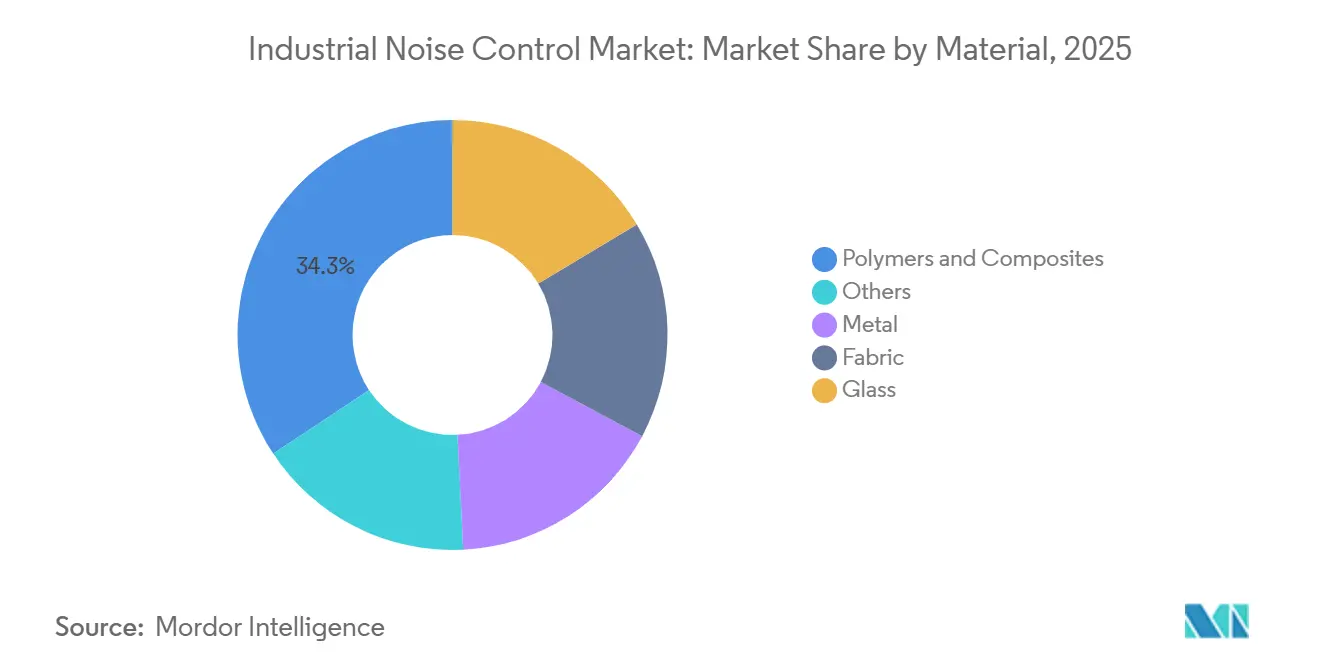
- Par matériau, les polymères et composites représentaient 34,3 % de la part du marché du contrôle du bruit industriel en 2025 et devraient se développer à un CAGR de 4,3 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile détenait 31,1 % de la taille du marché du contrôle du bruit industriel en 2025, tandis que le traitement des métaux et l'exploitation minière devraient croître à un CAGR de 5,1 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,5 % de la part du marché du contrôle du bruit industriel en 2025 et devrait croître à un CAGR de 5,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Contrôle du Bruit Industriel
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Réglementations sur le Bruit Professionnel et Environnemental | +0.70% | Mondial ; plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modernisation des Installations Industrielles et Expansion des Capacités | +0.80% | Amérique du Nord, Europe | Court à moyen terme (≤ 4 ans) |
| Investissement dans la Fabrication, l'Exploitation Minière, la Construction et les Services Publics | +0.70% | Mondial ; porté par l'Asie-Pacifique et l'Amérique latine | Long terme (≥ 4 ans) |
| Adoption Croissante du Contrôle du Bruit Technique dans les Nouveaux Projets Industriels | +0.50% | Asie-Pacifique, Amérique du Sud | Moyen terme (2-4 ans) |
| Délocalisation de Proximité et Régionalisation des Chaînes d'Approvisionnement Manufacturières | +0.50% | Amérique du Nord (États-Unis, Mexique) ; Europe (Pologne, Europe de l'Est) | Court terme (≤ 2 ans) |
| Demande Liée à l'Électrification pour la Gestion du Bruit à Large Bande et Tonal | +0.50% | Mondial ; porté par l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Réglementations sur le Bruit Professionnel et Environnemental
Les exigences réglementaires constituent une base stable de demande pour le marché du contrôle du bruit industriel. L'OSHA exige des contrôles techniques ou administratifs réalisables lorsque l'exposition des employés dépasse 90 dBA sur une période de 8 heures[1]Administration américaine de la sécurité et de la santé au travail, « Norme d'exposition professionnelle au bruit 29 CFR 1910.95 », Administration de la sécurité et de la santé au travail, osha.gov. L'avis fédéral de 2025 a montré que 3 935 792 travailleurs dépassaient le niveau d'action de 85 dBA, contre 3 802 698 lors du cycle d'examen précédent. L'Agence européenne pour l'environnement a signalé un coût économique annuel de 100 milliards EUR lié à l'exposition au bruit et a noté que la région n'était pas en bonne voie pour atteindre son objectif de réduction 2030[2]Agence européenne pour l'environnement, « Bruit environnemental en Europe 2025, Résumé à l'intention des décideurs », Agence européenne pour l'environnement, eea.europa.eu. L'Office des publications de l'UE a publié un soutien technique actualisé pour les plans d'action contre le bruit en mars 2026. Ces cadres orientent les installations vers des enceintes, des barrières et des systèmes d'isolation lorsque la protection individuelle seule est insuffisante.
Modernisation des Installations Industrielles et Expansion des Capacités
La modernisation des usines intègre les exigences acoustiques dans la conception des projets plutôt que de les traiter comme des améliorations ultérieures. U.S. Steel a annoncé en juin 2026 son intention d'investir jusqu'à 2,5 milliards USD dans Mon Valley Works, notamment un laminoir à bandes à chaud à Edgar Thomson. L'entreprise prévoit de commencer la construction en 2026 et de démarrer la production au second semestre 2029. Tenaris a annoncé un programme de modernisation de 90 millions USD pour ses installations de Koppel et Ambridge en juin 2026. Les fours de réchauffage, les lignes de coulée et les équipements de laminage peuvent produire des niveaux de bruit nécessitant une ingénierie acoustique complémentaire. Cela favorise un engagement plus précoce entre les fournisseurs et les équipes d'ingénierie des usines sur le marché du contrôle du bruit industriel.
Investissement dans la Fabrication, l'Exploitation Minière, la Construction et les Services Publics
Les investissements dans l'industrie lourde soutiennent la demande en enceintes acoustiques, barrières et systèmes de contrôle des vibrations. Les 20 premières sociétés minières devraient réaliser environ 82,4 milliards USD de dépenses en capital en 2026, dont 11 milliards USD chacune pour Rio Tinto et BHP. Les équipements d'exploitation minière et de traitement des minéraux peuvent générer des niveaux de bruit professionnel allant de 100 dB à 115 dB. Les opérations de concassage, de broyage et de ventilation nécessitent donc des mesures de contrôle du bruit dans le cadre de l'approbation des installations et de la conformité opérationnelle. Les investissements dans les secteurs automobile, des semi-conducteurs, de l'électroménager, des services publics et de la construction élargissent également le nombre de sites nécessitant un traitement acoustique. Ces pipelines de projets élargissent la base d'utilisation finale du marché du contrôle du bruit industriel.
Demande Liée à l'Électrification pour la Gestion du Bruit à Large Bande et Tonal
Les moteurs électriques et l'électronique de puissance génèrent un bruit tonal qui diffère du bruit des moteurs conventionnels. Des recherches de la SAE en 2025 ont identifié le sifflement du moteur, les harmoniques de commutation et l'engrènement des engrenages comme des cibles acoustiques importantes dans les groupes motopropulseurs des véhicules électriques[3]SAE International, « Une revue des défis NVH des véhicules électriques et des tendances récentes », Document technique SAE, saemobilus.sae.org. Un article SAE de 2026 a identifié la vibration électromagnétique du 24e ordre dans un moteur à 8 pôles et 48 encoches comme source d'excitation dominante[4]SAE International, « Processus de développement d'un modèle d'analyse NVH haute fidélité pour les moteurs de traction de véhicules électriques basé sur une corrélation expérimentale », Document technique SAE, doi.org. Des profils tonaux similaires se produisent dans les variateurs de vitesse, les compresseurs et les moteurs de processus électriques. Ces applications nécessitent des supports et des matériaux d'amortissement qui traitent des bandes de fréquences définies. L'isolation des vibrations est donc le domaine de produits à la croissance la plus rapide sur le marché du contrôle du bruit industriel, avec un CAGR prévu de 4,6 %.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé des Systèmes de Contrôle du Bruit Technique | -0.50% | Marchés émergents : Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Volatilité des Prix des Matières Premières et Concentration de l'Approvisionnement | -0.40% | Mondial | Court terme (≤ 2 ans) |
| Contraintes liées aux Temps d'Arrêt Industriels et à l'Intégration des Rénovations | -0.30% | Mondial ; particulièrement dans les industries à processus continus | Moyen terme (2-4 ans) |
| Compromis entre Performances en Matière de Perte de Charge, Thermique, Incendie et Acoustique | -0.20% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé des Systèmes de Contrôle du Bruit Technique
Les enceintes sur mesure, les installations de barrières et les systèmes actifs nécessitent un investissement initial plus important que les programmes de protection auditive. Cette différence est la plus significative pour les petits fabricants et les installations dans les économies émergentes. Les opérateurs peuvent différer l'installation d'une enceinte ou d'une barrière lorsque l'application locale est intermittente. Les périodes de retour sur investissement pour les systèmes d'ingénierie peuvent s'étendre de 5 à 10 ans dans certains marchés, faisant de la récupération du capital une considération importante. Les révisions de capital peuvent alors favoriser les équipements de production plutôt que les améliorations du contrôle du bruit. Cela peut limiter la pénétration sur le marché du contrôle industriel du bruit, même lorsque les avantages à long terme pour la protection des travailleurs sont évidents.
Volatilité des Prix des Matières Premières et Concentration de l'Approvisionnement
Les polymères et les composites représentaient 34,3 % de la demande de 2025 par type de matériau. Ils sont utilisés dans les barrières flexibles, les couches de mousse et les feuilles d'amortissement, ce qui expose les fournisseurs aux variations des coûts des matières premières pétrochimiques. Les prix de l'éthylène ont augmenté de 450 EUR par tonne métrique, et les prix du propylène ont augmenté de 465 EUR par tonne métrique à la suite de perturbations d'approvisionnement au début de 2026. Les coûts plus élevés des résines sont difficiles à répercuter dans le cadre d'offres à prix fixe. Les prix de l'acier peuvent également affecter le coût des panneaux rigides, des cadres et des enceintes modulaires. Ces pressions sur les intrants peuvent retarder les commandes ou réduire les marges des fournisseurs sur l'ensemble du marché du contrôle industriel du bruit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Systèmes Rigides Dominent Tandis que l'Isolation des Vibrations Croît le Plus Rapidement
Les produits de contrôle du bruit rigides détenaient 39,4 % de la taille du marché du contrôle du bruit industriel en 2025. Ces systèmes comprennent des enceintes de machines, des salles acoustiques et des barrières structurelles pour les compresseurs et les équipements électriques. Les installations permanentes sont largement utilisées lorsque les niveaux de bruit des opérateurs dépassent régulièrement les limites professionnelles. Leur valeur repose sur une longue durée de vie et des performances de conformité prévisibles. Les solutions rigides peuvent réduire la nécessité de réponses récurrentes lorsqu'une installation dispose d'une source de bruit élevé stable. Des structures en polymère renforcé de fibres de carbone avec des caractéristiques de métamatériaux acoustiques ont atteint une largeur de bande d'isolation acoustique approchant 1 000 Hz dans des recherches de 2025. L'étude a également rapporté des performances supérieures à la limite d'isolation de la loi de masse classique. Ces travaux pourraient soutenir des conceptions de panneaux rigides plus performants lorsque le poids et les performances acoustiques doivent être équilibrés.
Les produits flexibles servent les applications nécessitant de la portabilité ou un accès régulier aux équipements. Ils comprennent des rideaux, des couvertures matelassées, des enveloppes de tuyaux et des barrières amovibles. Ces produits sont utilisés là où les structures rigides permanentes sont difficiles à installer. L'isolation des vibrations devrait croître à un CAGR de 4,6 % jusqu'en 2031. Elle traite les vibrations tonales des groupes motopropulseurs électrifiés et des moteurs industriels. Les supports de moteur standard peuvent ne pas contrôler les fréquences d'excitation discrètes créées par les moteurs électriques. Les fournisseurs peuvent donc se différencier grâce à des performances d'amortissement et d'isolation spécifiques aux fréquences. Ce changement de produit ajoute une couche spécialisée au secteur du contrôle du bruit industriel.


Par Matériau : Les Polymères et Composites Combinent Échelle et Croissance
Les polymères et composites détenaient 34,3 % de la taille du marché du contrôle du bruit industriel en 2025 et devraient croître à un CAGR de 4,3 % jusqu'en 2031. Cette classe de matériaux est utilisée dans les panneaux rigides, les barrières flexibles, les patins d'isolation et les couches d'absorption en mousse. Cette gamme permet à une base de matériaux commune de servir plusieurs formats de produits. Les produits métalliques restent importants pour les enceintes lourdes, les cadres de barrières, les protections de machines, les installations minières, les centrales électriques et la sidérurgie. Leur résistance mécanique et leur résistance au feu comptent autant que leurs performances acoustiques. Les produits en tissu soutiennent les rideaux, les couvertures et les systèmes d'enveloppement acoustique. Le verre est utilisé dans les fenêtres d'observation, le vitrage des salles de contrôle et les barrières transparentes spécialisées.
L'activité de recherche élargit les choix de matériaux disponibles pour les fournisseurs. Une étude évaluée par des pairs en 2025 a décrit des réseaux polymères interpénétrants à base aqueuse avec des propriétés d'amortissement et acoustiques réglables. Une étude de Scientific Reports de 2026 a rapporté une moyenne d'absorption acoustique de 0,82 et un coefficient de réduction du bruit de 0,85 pour un panneau micro-perforé en fibres naturelles et un système de support composite. Les résultats rapportés couvraient des fréquences de 100 Hz à 2 500 Hz. Ces résultats montrent une voie potentielle pour les matériaux biocomposites dans les spécifications acoustiques industrielles. La hausse des coûts des polymères encourage également l'intérêt pour les alternatives à contenu recyclé et biosourcées lorsqu'elles satisfont aux niveaux de performance requis. L'innovation en matière de matériaux reste pertinente pour le marché du contrôle du bruit industriel car elle peut modifier à la fois les performances acoustiques et l'exposition aux intrants.
Par Secteur d'Utilisation Finale : L'Automobile Domine Tandis que le Traitement des Métaux et l'Exploitation Minière Accélèrent
L'automobile représentait 31,1 % de la taille du marché du contrôle industriel du bruit en 2025. La production de véhicules nécessite des matériaux de barrière acoustique, des supports de vibration et des solutions d'amortissement. Les programmes de véhicules électriques ajoutent des exigences liées aux configurations individuelles des moteurs et des onduleurs. Cela peut créer des relations d'approvisionnement spécifiques à la conception plutôt que des achats de revêtements standard. La transformation des métaux et l'exploitation minière devraient croître à un CAGR de 5,1 % jusqu'en 2031. Les équipements miniers produisent souvent un bruit soutenu provenant du concassage, du broyage et de la ventilation. Les projets de modernisation de l'acier placent également l'ingénierie acoustique dans le périmètre de conception des nouveaux équipements à procédés thermiques.
La production d'énergie et les services publics nécessitent des systèmes pour les turbines à gaz, les centrales thermiques et les installations éoliennes. Ces applications peuvent générer des bruits tonaux et basse fréquence qui nécessitent des systèmes d'isolation et de silencieux conçus à cet effet. Les installations pétrolières et gazières utilisent des enceintes acoustiques pour les stations de compression et les ensembles de turbines à gaz. Pyrotek a livré une solution de barrière acoustique pour le projet Plaquemines LNG d'une valeur de 21 milliards USD en mai 2025. Les installations agroalimentaires, pharmaceutiques, chimiques, papetières et de pâte à papier soutiennent la demande de remplacement car elles exploitent des procédés continus. Les installations textiles présentent également une exposition élevée au bruit provenant des métiers à tisser et des équipements à jet d'air. Leur adoption d'enceintes d'ingénierie reste en deçà du niveau attendu.
Analyse Géographique
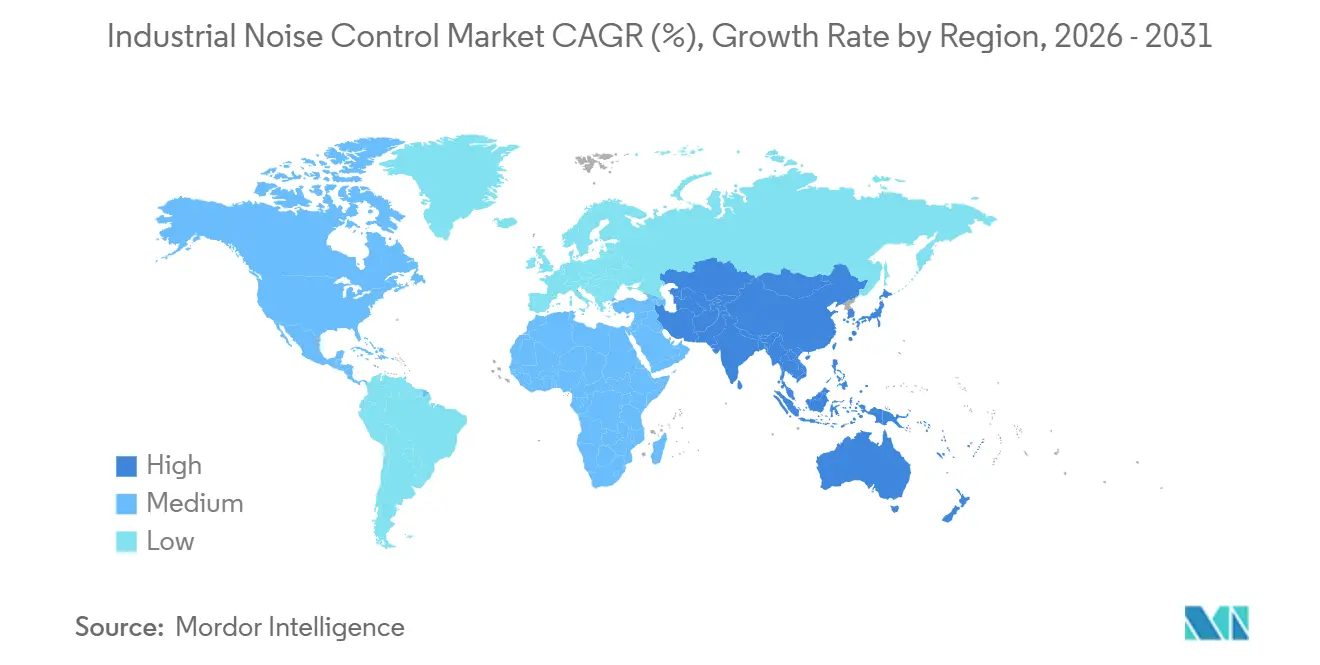
L'Asie-Pacifique détenait 38,5 % de la part de marché du contrôle industriel du bruit en 2025 et devrait croître à un CAGR de 5,3 % jusqu'en 2031. La position de la région reflète les investissements manufacturiers en Chine, en Inde et en Asie du Sud-Est. L'Inde a enregistré 3,6 trillions INR d'ajouts de capacité liés à la fabrication au cours de l'exercice 2026. La fabrication de semi-conducteurs, les chaînes d'approvisionnement automobiles et la production d'appareils électroménagers soutiennent la demande de traitement acoustique au niveau des usines. Le 15e Plan quinquennal de la Chine place la modernisation industrielle et la robotique industrielle au cœur de la politique. Les lignes automatisées peuvent générer des vibrations structurelles qui nécessitent des systèmes d'isolation ainsi que des enceintes conventionnelles. Le Vietnam, l'Indonésie et la Thaïlande attirent également des investissements dans les chaînes d'approvisionnement électroniques et automobiles.
En Amérique du Nord, la demande est ancrée dans les exigences de l'OSHA et les grands projets de modernisation. Le marché du contrôle industriel du bruit bénéficie lorsque la conformité est intégrée dans la construction de nouveaux sites et l'expansion des usines. Le programme Mon Valley Works de U.S. Steel et le programme de modernisation de Tenaris en Pennsylvanie illustrent ce type d'activité de projet. Le rapprochement des chaînes d'approvisionnement crée une demande supplémentaire car les nouvelles installations nécessitent des contrôles acoustiques dès le début de leur exploitation. Cela peut générer une demande de premier achat plutôt qu'une demande de remplacement. Les fournisseurs qui travaillent avec les équipes d'ingénierie, d'approvisionnement et de construction peuvent bénéficier de ce changement.
En Europe, la base de demande est façonnée par la Directive sur le bruit dans l'environnement et les cycles quinquennaux de plans d'action contre le bruit. Le soutien technique mis à jour publié en mars 2026 pourrait renforcer l'activité de conformité jusqu'à la fin de la décennie. La Pologne, l'Allemagne, la France, l'Italie et le Royaume-Uni sont les principaux pays européens. L'Amérique du Sud est soutenue par l'activité automobile et minière, notamment au Brésil. Le Moyen-Orient et l'Afrique bénéficient de la diversification industrielle, des parcs industriels et du développement des infrastructures énergétiques. Ces projets créent des opportunités à plus long terme pour le marché du contrôle industriel du bruit.

Paysage Concurrentiel
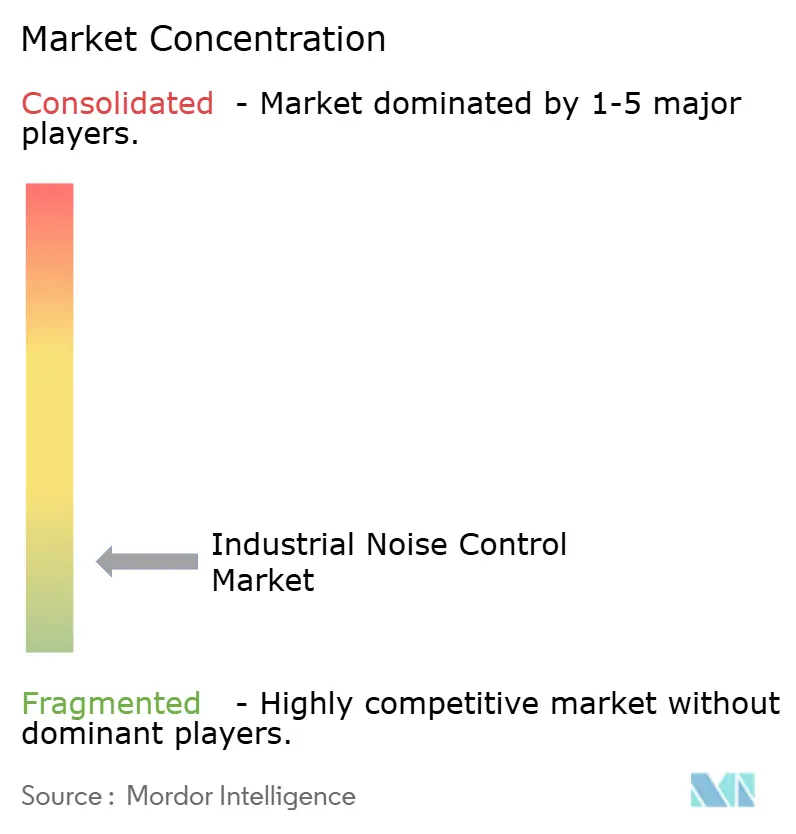
Le marché du contrôle industriel du bruit reste fragmenté, aucun fournisseur n'étant identifié comme détenant une part mondiale décisive. La concurrence comprend des intégrateurs de systèmes acoustiques à service complet et des spécialistes de produits ciblés. Les intégrateurs conçoivent, fournissent et mettent en service des installations complètes pour les grands clients industriels. Les spécialistes se démarquent par leur expertise en matériaux, leur spécialisation produit, leur connaissance des applications locales et leur distribution régionale. Le contexte concurrentiel évolue vers une structure à deux niveaux à mesure que les grandes plateformes acquièrent des entreprises établies. Les fournisseurs régionaux conservent néanmoins des positions significatives là où l'accès aux clients et le soutien local sont importants.
KPS Capital Partners a finalisé l'acquisition de Catalyst Acoustics Group au quatrième trimestre 2024. Le groupe rassemble IAC Acoustics, Kinetics Noise Control, Sound Seal, Noise Barriers et les marques associées. Cette combinaison élargit l'envergure d'une plateforme acoustique multi-marques. Gamut Capital Management a annoncé son accord pour acquérir Acousti Engineering Company en avril 2026 et a déclaré des plans pour de nouvelles acquisitions. Ces transactions montrent que les propriétaires de plateformes recherchent une capacité de spécification plus large et une portée géographique étendue.
Les grands fournisseurs étendent également leur portée géographique et technique. Pyrotek a acquis des actifs acoustiques et thermiques auprès de MAAD Sp. z o.o. en Pologne en février 2026, élargissant son réseau de soutien en Europe centrale et orientale. Pyrotek a également conclu un partenariat de distribution et de technologie avec SIRN en Italie en juin 2026, étendant la portée de ses produits Decidamp et Sorbermel dans le segment maritime. Le marché voit également un intérêt croissant pour les panneaux à contenu recyclé, les composites biosourcés et la surveillance acoustique intelligente. Les pratiques de mesure ISO 3740 et les systèmes de qualité ISO 9001 restent des filtres pertinents pour les grandes spécifications. Le marché du contrôle industriel du bruit récompense donc les fournisseurs qui combinent des performances éprouvées, un soutien en ingénierie et un accès aux canaux de projets régionaux.
Leaders du Secteur du Contrôle du Bruit Industriel
Sound Seal Inc.
Sintesi PLC
Saint-Gobain
Pyrotek Inc.
Merford Holding B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Tenaris a annoncé un investissement de 90 millions USD pour moderniser les opérations de fabrication d'acier et de tubes sans soudure dans ses installations de Koppel et Ambridge, en Pennsylvanie, avec des mises à niveau d'automatisation et des installations de nouveaux équipements prévues pour être achevées d'ici fin 2027. Le projet représente un événement direct de demande d'ingénierie acoustique et de contrôle des vibrations au stade de la spécification.
- Avril 2026 : Gamut Capital Management a signé un accord définitif pour acquérir Acousti Engineering Company, un entrepreneur spécialisé dans les aménagements intérieurs fournissant des solutions de plafonds acoustiques, de cloisons sèches et de revêtements de sol dans le sud-est des États-Unis. Gamut a déclaré des plans pour réaliser au moins 3 acquisitions supplémentaires d'ici mi-2027, ciblant des entrepreneurs acoustiques régionaux avec un chiffre d'affaires de 25 à 60 millions USD.
- Août 2025 : Le produit d'amortissement des vibrations Decidamp SP500 de Pyrotek a été déployé pour réduire les vibrations structurelles dans les voitures de train de luxe Belmond, démontrant la transférabilité intersectorielle des matériaux de contrôle des vibrations industrielles dans les applications de rénovation de transport à haute valeur ajoutée.
- Mai 2025 : Pyrotek a livré une solution de barrière acoustique pour le projet Plaquemines LNG de 21 milliards USD, illustrant l'alignement direct entre les grands programmes d'investissement en capital dans l'énergie et les services publics et l'approvisionnement en solutions de contrôle du bruit industriel technique.


Périmètre du Rapport sur le Marché Mondial du Contrôle du Bruit Industriel
Le contrôle du bruit industriel désigne les technologies, équipements, matériaux et pratiques d'ingénierie utilisés pour mesurer, réduire, contenir ou gérer le bruit excessif généré par les machines, équipements et procédés industriels. Il vise à protéger les travailleurs contre une exposition nocive au bruit, à assurer la conformité aux réglementations sur le bruit professionnel et environnemental, et à minimiser les nuisances sonores pour les communautés environnantes. Les solutions de contrôle du bruit industriel sont couramment appliquées dans les usines de fabrication, les installations de production d'énergie, les installations pétrolières et gazières, les usines chimiques, les chantiers de construction, les opérations minières et autres installations industrielles.
Le marché du contrôle du bruit industriel est segmenté par type de produit, matériau, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en rigide, flexible et isolation des vibrations. Par matériau, le marché est segmenté en polymères et composites, métal, tissu, verre et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, traitement des métaux, exploitation minière, production d'énergie, pétrole et gaz, et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du contrôle du bruit industriel dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Rigide |
| Flexible |
| Isolation des Vibrations |
| Polymères et Composites |
| Métal |
| Tissu |
| Verre |
| Autres |
| Automobile |
| Traitement des Métaux et Exploitation Minière |
| Production d'Énergie et Services Publics |
| Pétrole et Gaz |
| Agroalimentaire |
| Textile |
| Fabrication Pharmaceutique et de Soins de Santé |
| Chimie et Pétrochimie |
| Papier et Pâte à Papier |
| Autres Secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Rigide | |
| Flexible | ||
| Isolation des Vibrations | ||
| Par Matériau | Polymères et Composites | |
| Métal | ||
| Tissu | ||
| Verre | ||
| Autres | ||
| Par Secteur d'Utilisation Finale | Automobile | |
| Traitement des Métaux et Exploitation Minière | ||
| Production d'Énergie et Services Publics | ||
| Pétrole et Gaz | ||
| Agroalimentaire | ||
| Textile | ||
| Fabrication Pharmaceutique et de Soins de Santé | ||
| Chimie et Pétrochimie | ||
| Papier et Pâte à Papier | ||
| Autres Secteurs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de systèmes de contrôle du bruit industriel ?
Les exigences réglementaires, la modernisation des usines, les nouvelles constructions industrielles et l'électrification soutiennent la demande d'enceintes, de barrières et d'isolation des vibrations.
Quelle est la taille du marché du contrôle du bruit industriel en 2026 ?
La taille du marché du contrôle du bruit industriel est estimée à 6,44 milliards USD en 2026 et devrait atteindre 7,89 milliards USD d'ici 2031.
Quel type de produit connaît la croissance la plus rapide ?
L'isolation des vibrations devrait croître à un CAGR de 4,6 % jusqu'en 2031, car les moteurs électriques et les variateurs créent des défis de vibrations tonales.
Quelle catégorie de matériaux domine la demande ?
Les polymères et composites détenaient une part de 34,3 % en 2025 et devraient croître à un CAGR de 4,3 % jusqu'en 2031.
Quel secteur d'utilisation finale se développe le plus rapidement ?
Le traitement des métaux et l'exploitation minière devraient croître à un CAGR de 5,1 % jusqu'en 2031, soutenus par les investissements en équipements et la forte exposition au bruit.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique détenait une part de 38,5 % en 2025 et devrait croître à un CAGR de 5,3 % jusqu'en 2031.
Dernière mise à jour de la page le:



