
Tamanho e Participação do Mercado de Isoladores Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.42 % |
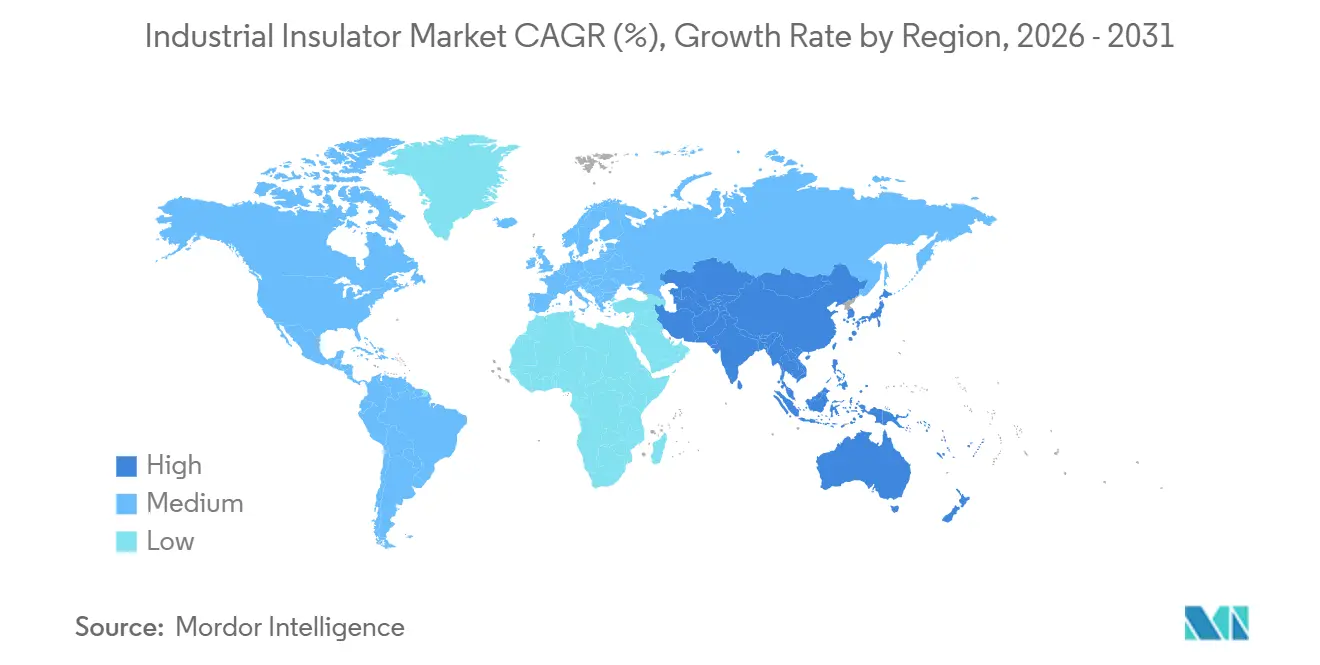
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
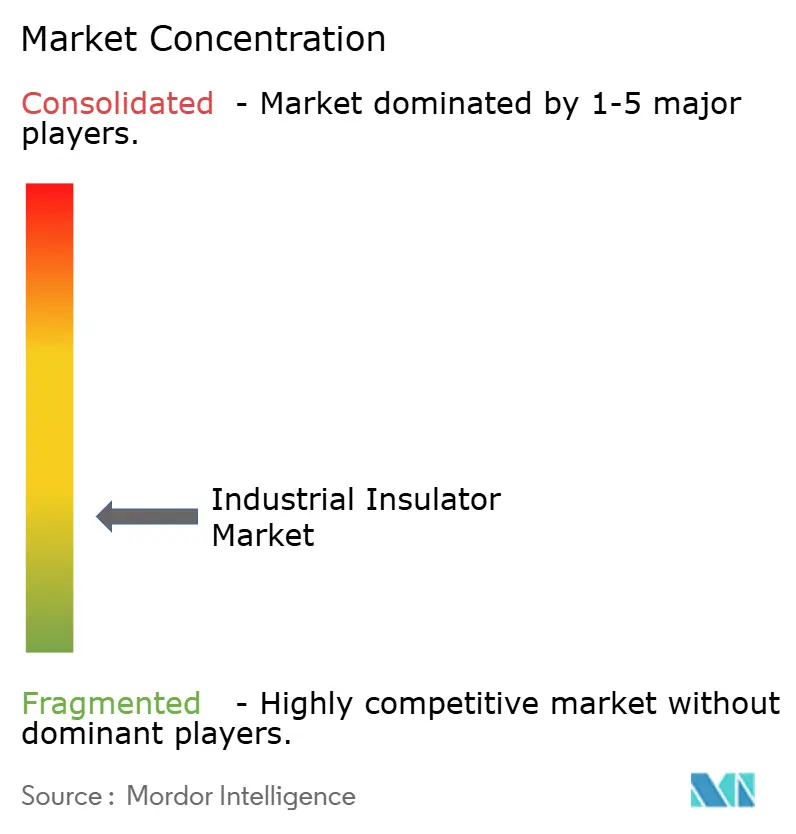
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isoladores Industriais pela Mordor Intelligence
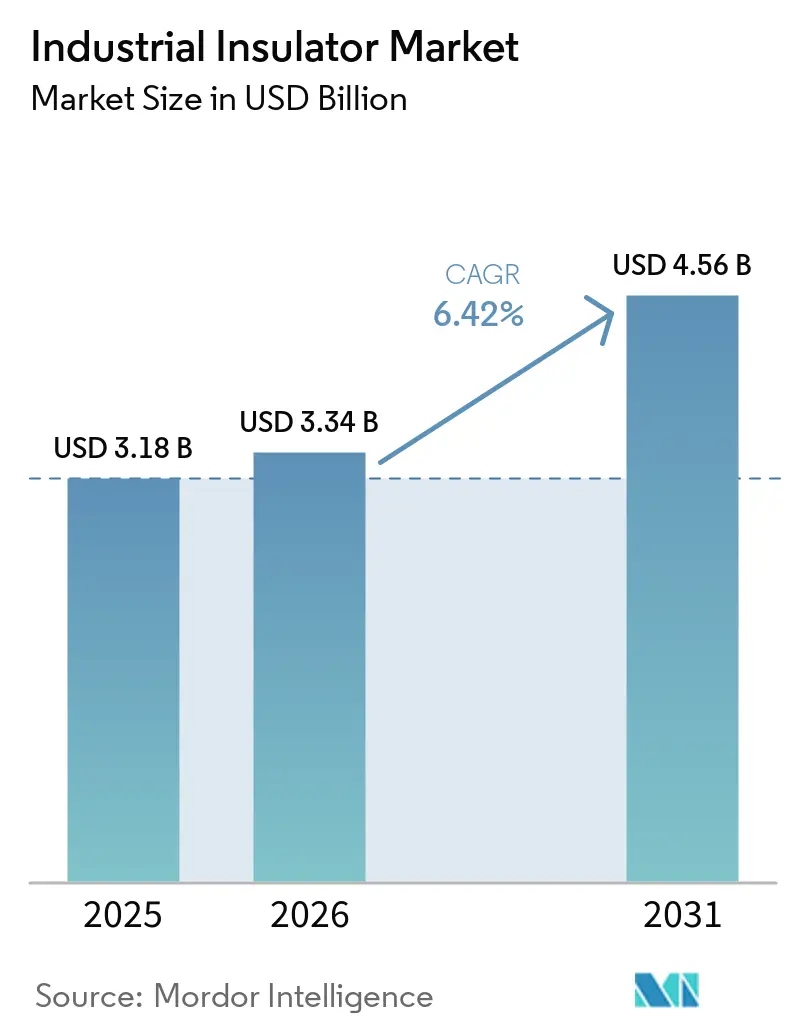
O tamanho do mercado de isoladores industriais foi avaliado em 3,18 bilhões de USD em 2025 e estima-se que cresça de 3,34 bilhões de USD em 2026 para 4,56 bilhões de USD até 2031, a um CAGR de 6,42% durante o período de previsão (2026-2031). A modernização da rede elétrica está impulsionando a demanda, à medida que as concessionárias substituem equipamentos ao atualizar a tensão das linhas, expandir subestações ou conectar novas fontes de geração. O desenvolvimento de energia renovável também está aumentando a necessidade de equipamentos projetados para transmissão de corrente contínua de longa distância. As aquisições estão se tornando mais seletivas, com as concessionárias atribuindo maior peso à certificação, vida útil e desempenho operacional em ambientes difíceis. Fornecedores com projetos compostos qualificados e relacionamentos estabelecidos com concessionárias estão melhor posicionados para competir em projetos de longa duração. As ferramentas de inspeção digital estão deslocando o foco para o monitoramento de condições e suporte ao ciclo de vida, em vez do fornecimento unitário isolado.
Principais Conclusões do Relatório
- Por tipo de material, cerâmica e porcelana detinham 47,64% do mercado de isoladores industriais em 2025, enquanto os isoladores compostos e poliméricos têm previsão de crescer a um CAGR de 6,85% até 2031.
- Por classificação de tensão, a média tensão representou 40,43% do mercado de isoladores industriais em 2025, enquanto a alta tensão tem previsão de crescer a um CAGR de 7,07% até 2031.
- Por aplicação, cabos e linhas de transmissão detinham 38,17% do mercado de isoladores industriais em 2025 e têm previsão de crescer a um CAGR de 7,24% até 2031.
- Por indústria do usuário final, as concessionárias representaram 62,35% da demanda em 2025 e têm previsão de crescer a um CAGR de 7,43% até 2031.
- Por geografia, a Ásia-Pacífico detinha 54,86% do mercado de isoladores industriais em 2025 e tem previsão de crescer a um CAGR de 6,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Isoladores Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Expansão de Transmissão e Distribuição (T&D) | +2.1% | Global, com demanda central na Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Energia Renovável e Interconexão de Corrente Contínua de Alta Tensão (HVDC) | +1.8% | Global, liderado pela Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Eletrificação de Ferrovias e Infraestrutura de Transporte | +0.9% | Ásia-Pacífico e Europa, com crescimento emergente no Sul da Ásia | Médio prazo (2-4 anos) |
| Substituição de Ativos Envelhecidos e Expostos a Incêndios Florestais pelas Concessionárias | +0.8% | América do Norte, Sul da Ásia e Austrália | Curto prazo (≤ 2 anos) |
| Monitoramento Digital de Condições e Manutenção Preditiva | +0.5% | Mercados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), com adoção antecipada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Expansão de T&D
A modernização da rede elétrica está impulsionando a demanda por isoladores industriais além de simples adições de quilômetros de linha, pois sistemas de tensão mais elevada exigem especificações físicas e elétricas distintas. Cada aumento de tensão requer uma geometria de isolador específica, distância de escoamento e classe de resistência à poluição que as concessionárias não conseguem atender reutilizando o estoque existente. As aquisições resultantes abrangem unidades de substituição para linhas atualizadas, subestações expandidas e novas interconexões que apoiam programas de transmissão mais amplos. Em fevereiro de 2026, a Siemens Energy anunciou uma expansão de 1 bilhão de USD em sua capacidade de fabricação nos EUA, incluindo uma instalação de disjuntores de alta tensão de 300 milhões de USD em Pearl, Mississippi[1]Siemens Energy, "A Siemens Energy está investindo 1 bilhão de USD e criando empregos altamente qualificados nos Estados Unidos," Siemens Energy, siemens-energy.com. Espera-se que a instalação empregue até 300 pessoas, refletindo a resposta da indústria manufatureira às exigências de equipamentos das concessionárias. Os isoladores são tipicamente substituídos na íntegra em vez de reparados em campo, de modo que a modernização da rede cria uma necessidade recorrente de equipamentos qualificados.
Energia Renovável e Interconexão HVDC
As interconexões de Corrente Contínua de Alta Tensão (HVDC) estão alterando os requisitos técnicos no mercado de isoladores industriais, pois o estresse elétrico de corrente contínua exige projetos que vão além dos utilizados em linhas aéreas de corrente alternada legadas. Isoladores compostos com propriedades de transferência de hidrofobicidade podem suprimir com mais eficácia o vazamento relacionado à contaminação sob estresse elétrico de corrente contínua unidirecional do que as alternativas de cerâmica e vidro. Seu desempenho é relevante em condições poluídas e úmidas, onde a contaminação superficial pode afetar a confiabilidade do sistema e o planejamento de manutenção. A IEC 61109:2025 aplica requisitos de certificação a sistemas de corrente alternada e corrente contínua e inclui disposições de controle de campo elétrico específicas para corrente contínua. A norma atualizada altera quais fornecedores e projetos são elegíveis para licitações de HVDC a partir de 2026. Os projetos de energia renovável sustentam a demanda quando exigem novos links de transmissão de longa distância, em vez de depender exclusivamente de adições à rede local.
Eletrificação de Ferrovias e Infraestrutura de Transporte
A eletrificação ferroviária cria demanda recorrente no mercado de isoladores industriais, impulsionada pelos ciclos de investimento e manutenção ferroviária, e não apenas pelos programas de capital das concessionárias. A Visão Nacional Ferroviária da Índia tem como meta a eletrificação completa das linhas principais de bitola larga até 2031, apoiando os requisitos para sistemas de contato aéreo e equipamentos de seção neutra. As redes ferroviárias exigem isoladores de tração especializados que atendam aos requisitos operacionais de rotas eletrificadas e sistemas de alta velocidade. Na Europa, o Mecanismo Interligar a Europa apoia a modernização da infraestrutura de transporte até 2034. As especificações compostas são relevantes em ferrovias de alta velocidade porque componentes mais leves reduzem a carga estrutural e toleram vibrações em sistemas de linha de contato aéreo. Essa fonte de demanda é distinta dos gastos convencionais com redes elétricas porque as aquisições seguem os cronogramas de construção de transporte e a manutenção das linhas eletrificadas existentes.
Substituição de Ativos Envelhecidos e Expostos a Incêndios Florestais pelas Concessionárias
Os programas de reforço de ativos estão sustentando a demanda no mercado de isoladores industriais em regiões onde as concessionárias precisam reduzir a exposição a incêndios florestais e lidar com equipamentos aéreos envelhecidos. O Plano de Mitigação de Incêndios Florestais 2026-2028 da PG&E prevê o reforço de mais de 700 milhas de linhas de energia aéreas e a conversão subterrânea de 1.077 milhas adicionais de linhas de distribuição. O plano especifica isoladores poliméricos para novas instalações aéreas, tornando a seleção de materiais parte de sua abordagem mais ampla de resiliência. A Montana-Dakota Utilities Co. também exige materiais poliméricos para novas instalações e substitui unidades de porcelana durante a manutenção programada. Essas políticas reduzem a dependência de compras pontuais discricionárias e fornecem aos fornecedores compostos qualificados uma fonte de demanda mais estável. Elas também conectam as decisões de substituição ao planejamento de segurança e resiliência, e não apenas à idade rotineira dos ativos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Insumos de Alumina, Epóxi, Borracha de Silicone e Vidro | -1.3% | Global, com pressão aguda na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Pré-qualificação e Certificação das Concessionárias | -0.8% | América do Norte, Europa, Japão e Austrália, com impacto limitado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Risco de Falha de Isoladores Falsificados e de Baixa Qualidade | -0.5% | Sudeste Asiático, Oriente Médio e África, e Sul da Ásia, com risco de transbordamento para a América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Insumos de Alumina, Epóxi, Borracha de Silicone e Vidro
A volatilidade dos custos de insumos pode restringir o mercado de isoladores industriais ao reduzir as margens dos fabricantes e afetar o cronograma das compras das concessionárias. Alumina, epóxi, borracha de silicone e vidro são insumos materiais em diferentes projetos de produtos, expondo os produtores a mudanças em várias cadeias de suprimentos. As oscilações de preços são difíceis de absorver quando os contratos de fornecimento têm termos fixos ou quando as concessionárias adiam pedidos até que seus orçamentos de aquisição se tornem mais previsíveis. Os produtores regionais menores enfrentam maior pressão devido a menos opções para acordos de fornecimento de longo prazo ou investimentos relacionados ao processamento de materiais. Os fabricantes maiores podem gerenciar parte de sua exposição por meio de acordos de fornecimento e investimentos relacionados, fortalecendo assim sua posição relativa. A volatilidade dos materiais pode tornar o cronograma da demanda menos consistente, mesmo quando a necessidade subjacente de equipamentos para redes elétricas permanece em vigor.
Longos Ciclos de Pré-qualificação e Certificação das Concessionárias
Os ciclos de pré-qualificação e certificação das concessionárias retardam o ritmo com que novos fornecedores podem entrar no mercado de isoladores industriais. Os produtos compostos destinados a linhas de 400 kV e tensões mais elevadas enfrentam escrutínio especialmente rigoroso antes que as concessionárias adicionem um fornecedor à lista de fornecedores aprovados. A IEC 61109:2025 introduziu disposições para avaliação da interface núcleo-revestimento e controle de campo elétrico de corrente contínua. Os fornecedores aprovados podem precisar demonstrar que seus projetos compostos atendem aos requisitos revisados antes de licitar em projetos de Corrente Contínua de Alta Tensão (HVDC). As normas nacionais e os sistemas de qualificação das concessionárias acrescentam etapas adicionais que afetam o cronograma de aquisições e o acesso a licitações. Esses requisitos podem atrasar a entrada de fornecedores e limitar a escolha competitiva em regiões com procedimentos de aprovação rigorosos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: A Predominância da Cerâmica Encontra a Disrupção dos Compostos
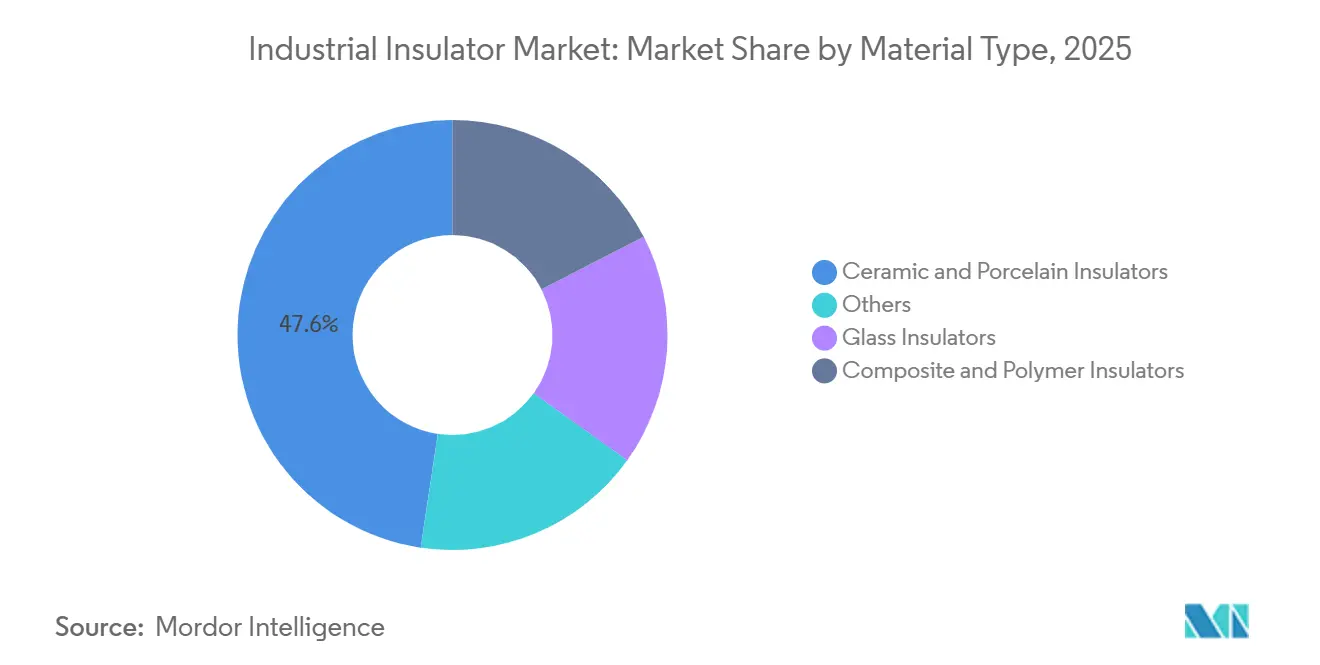
Cerâmica e porcelana representaram 47,64% do mercado de isoladores industriais em 2025. Essa posição reflete ativos de rede maduros, onde as concessionárias frequentemente preferem a substituição por equipamentos comparáveis para se alinhar com os projetos de linha existentes e as práticas de manutenção. As unidades de porcelana comumente permanecem em serviço por 30 a 40 anos sob condições nominais, e sua resistência dielétrica permanece importante em locais com contaminação industrial ou agrícola intensa. As concessionárias do Sul e Sudeste Asiático continuam a considerar a poluição sazonal e a umidade das monções ao definir os requisitos de escoamento e rastreamento. Os isoladores de vidro têm uma base instalada menor na Europa e na América Latina, onde seu comportamento de limpeza assistida pela chuva e as campânulas transparentes apoiam a avaliação em campo em longas redes aéreas.
Os isoladores compostos e poliméricos têm previsão de crescer a um CAGR de 6,85% até 2031, a maior taxa entre os tipos de materiais. Eles podem pesar 80 a 90% menos do que unidades de cerâmica comparáveis, reduzindo a carga estrutural das torres e simplificando os trabalhos de manutenção em linha viva. Seu uso é cada vez mais relevante em aplicações de transmissão de Corrente Contínua de Alta Tensão (HVDC) e Ultra Alta Tensão (UHV), onde os requisitos do sistema diferem dos equipamentos de corrente alternada legados. A Comissão Eletrotécnica Internacional (IEC) 61109:2025 fortaleceu o quadro de qualificação ao adicionar requisitos, incluindo avaliação de adesão núcleo-revestimento e disposições para corrente contínua. A categoria outros abrange isoladores especiais utilizados em processos industriais de alta temperatura e aplicações offshore, onde a demanda segue os ciclos de reforma de plantas de Gás Natural Liquefeito (GNL) e plantas químicas.


Por Classificação de Tensão: A Aceleração da Alta Tensão Remodela o Mix de Demanda
A média tensão representou 40,43% do mercado de isoladores industriais em 2025. O investimento em redes de distribuição, a implantação de redes inteligentes e a eletrificação urbana sustentam a demanda por essa classe de tensão na África, no Sul da Ásia e no Sudeste Asiático. Os equipamentos de média tensão mantêm uma ampla base instalada porque esses sistemas apoiam novas conexões e atualizações de redes de distribuição estabelecidas. Os isoladores de baixa tensão permanecem estáveis em muitas aplicações, mas as instalações aéreas convencionais enfrentam pressão crescente de substitutos em cidades densamente construídas. Arquiteturas alternativas de gerenciamento de cabos são utilizadas com mais frequência em áreas urbanas na Europa e na América do Norte, limitando assim o potencial de crescimento das instalações aéreas de baixa tensão.
Os isoladores de alta tensão têm previsão de crescer a um CAGR de 7,07% até 2031, apoiados por projetos de transmissão HVDC. O mercado de isoladores industriais deve atender aos requisitos específicos de cada projeto em termos de distância de escoamento, resistência superficial e desempenho sob estresse elétrico de corrente contínua. A IEC 61109:2025 fornece um quadro de certificação para isoladores compostos de suspensão e tensão para sistemas de corrente alternada e corrente contínua, e suas disposições atualizadas regem a elegibilidade para licitações. A Siemens Energy fornece isoladores compostos classificados para 800 kV e cargas mecânicas de até 630 kN, apoiando planos de transmissão acima dos limites convencionais de alta tensão. Os requisitos de certificação podem reduzir o grupo de fornecedores elegíveis quando as concessionárias adquirem equipamentos de alta tensão para corredores HVDC.
Por Aplicação: Cabos e Linhas de Transmissão Definem a Âncora de Crescimento
Cabos e linhas de transmissão detinham 38,17% do mercado de isoladores industriais em 2025 e têm previsão de crescer a um CAGR de 7,24% até 2031, tornando este o maior e mais rápido segmento de aplicação em crescimento. Os programas nacionais de transmissão podem fornecer contratos plurianuais a fornecedores que tenham obtido as aprovações necessárias. Essas redes exigem equipamentos para longos corredores de backbone e interconexões transfronteiriças, ambos envolvendo grandes quantidades de componentes especializados. As linhas de distribuição representam outra aplicação importante à medida que a eletrificação se estende a áreas rurais e periurbanas na África Subsaariana e no Sul da Ásia.
As aplicações de distribuição geralmente têm valores unitários mais baixos do que os projetos de transmissão, embora os requisitos de quantidade instalada permaneçam extensos. Subestações e disjuntores exigem sistemas de isolamento diferenciados, pois o Regulamento F-gas da UE incentiva equipamentos sem hexafluoreto de enxofre (SF₆) e os respectivos redesenhos dos arranjos de isolamento. O disjuntor de gás isolado F35g da GE Vernova utiliza meio isolante g³ e inclui capacidades de monitoramento digital de condições. Transformadores e buchas exigem projetos compatíveis à medida que as concessionárias adotam meios isolantes alternativos, incluindo a bucha POBR-g da GE Vernova para aplicações de óleo para gás g³. A categoria outros inclui catenária ferroviária, equipamentos marítimos e de processo especializado, onde as especificações específicas de cada projeto podem prolongar os ciclos de qualificação.
Por Indústria do Usuário Final: As Concessionárias Estabelecem o Piso, as Indústrias Adicionam Amplitude
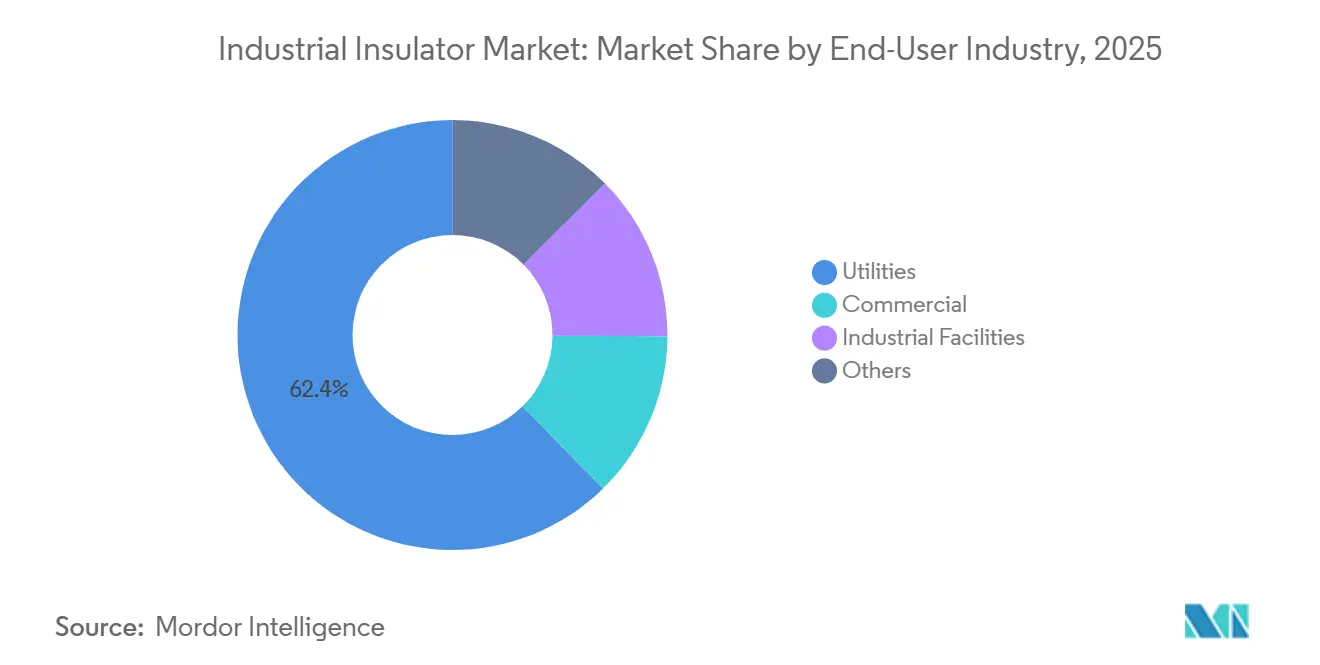
As concessionárias representaram 62,35% da demanda do usuário final em 2025 e têm previsão de expandir a um CAGR de 7,43% até 2031. Sua demanda reflete os gastos de capital regulados em expansão de rede, substituição de ativos e integração de energias renováveis. Os acordos-quadro das concessionárias utilizam cada vez mais listas de fornecedores aprovados, o que favorece os fabricantes que concluíram processos de qualificação em múltiplos estágios. A IEC 61109:2025 adiciona requisitos relevantes para fornecedores que buscam oportunidades em HVDC e é importante para sua elegibilidade contínua. Os usuários comerciais contribuem por meio de conexões privadas à rede para centros de dados, campi de computação e grandes empreendimentos imobiliários que exigem energia confiável.
As instalações industriais geram demanda por meio de ciclos de expansão e reforma, em vez dos programas regulados que orientam as aquisições das concessionárias. Instalações químicas, terminais de GNL, operações de mineração e plantas de manufatura pesada utilizam equipamentos projetados para condições elétricas e ambientais exigentes. Suas compras podem ser mais variáveis porque estão vinculadas a decisões individuais de investimento e manutenção de plantas. Os requisitos de segurança da ISO e da IEC podem elevar as especificações para isoladores utilizados em ambientes de processo de alta tensão, reduzindo o papel de produtos não certificados que competem principalmente por preço. O outro grupo de usuários finais inclui petróleo e gás upstream, mineração e aplicações de transporte especializado, onde requisitos personalizados e prazos de entrega mais longos podem resultar em valores unitários mais elevados.
Análise Geográfica
A Ásia-Pacífico representou 54,86% do mercado de isoladores industriais em 2025 e tem previsão de crescer a um CAGR de 6,96% até 2031. O investimento da China em backbone de Corrente Contínua de Ultra Alta Tensão (UHVDC), a expansão da transmissão na Índia e os programas de acesso à eletricidade da ASEAN sustentam a demanda em toda a região. A expansão das redes nacionais e o aumento das necessidades de eletricidade estão impulsionando a aquisição de equipamentos de transmissão e distribuição. Em abril de 2025, a Diretoria-Geral de Remédios Comerciais da Índia impôs direitos antidumping variando de 15,30% a 27,60% sobre isoladores compostos provenientes da China[2]Diretoria-Geral de Remédios Comerciais, "Notificação de Direito Antidumping sobre Isoladores Compostos da China," Ministério do Comércio e Indústria, dgtr.gov.in. Essa medida alterou o acesso às licitações de redes do Sul da Ásia e levou os fornecedores a revisar os arranjos de fornecimento regionais. A exposição do Japão a tufões, névoa salina costeira e risco sísmico também apoia o uso de isoladores compostos em novos ativos de transmissão.
América do Norte e Europa são mercados estabelecidos de isoladores industriais, embora diferentes necessidades de investimento impulsionem a demanda em cada um. Nos Estados Unidos, o reforço da rede elétrica e a expansão da transmissão estão aumentando a demanda por equipamentos que apoiam os programas de confiabilidade das concessionárias. O investimento da Siemens Energy nos EUA em 2026 inclui uma nova instalação de disjuntores de alta tensão em Pearl, Mississippi, como parte de uma expansão manufatureira mais ampla. A PG&E está reforçando linhas de energia aéreas e expandindo o trabalho de conversão subterrânea, com isoladores poliméricos especificados para novas instalações aéreas. Na Europa, o Regulamento F-gas está impulsionando a transição para disjuntores sem SF₆ e o redesenho dos sistemas de isolamento relacionados.
América do Sul, Oriente Médio e África representam participações menores no mercado de isoladores industriais, mas as condições de infraestrutura em cada região sustentam a demanda por equipamentos. Brasil e Argentina estão buscando o desenvolvimento de redes elétricas e a integração de energias renováveis, enquanto os corredores hidrelétricos de longa distância do Brasil exigem equipamentos adequados à umidade tropical e à poluição costeira. O programa Visão 2030 da Arábia Saudita e o projeto NEOM exigem subestações de alta tensão e ativos de rede inteligente que possam suportar a exposição à radiação ultravioleta do deserto e os ciclos térmicos. A África Subsaariana apresenta potencial de longo prazo à medida que o acesso à eletricidade melhora e os pipelines de aquisição de infraestrutura se desenvolvem. A sensibilidade ao custo e os requisitos de qualificação continuarão a influenciar como os projetos avançam do investimento planejado para os ativos instalados na rede.

Cenário Competitivo
O mercado de isoladores industriais é fragmentado. Os requisitos de qualificação da IEC, a infraestrutura especializada de testes de envelhecimento e os longos procedimentos de aprovação das concessionárias restringem a participação em projetos exigentes. A NGK declarou em seus materiais para investidores do exercício fiscal de 2026 que o investimento em redes de transmissão de energia domésticas e no exterior permaneceu forte. A construção de centros de dados e semicondutores pode aumentar a demanda por novas linhas e subestações, aumentando assim as necessidades de aquisição de equipamentos.
A GE Vernova lançou o disjuntor de gás isolado F35g 170 kV sem SF₆ no CIGRE Paris 2026. O produto utiliza meio isolante g³ e inclui capacidades de monitoramento digital de condições. A empresa também apresentou o disjuntor de tanque vivo GL316c 420 kV, 63 kA CO₂-O₂ no evento. Esses produtos posicionam o isolamento composto dentro de ofertas mais amplas de tecnologia de rede elétrica, apoiando a conformidade à medida que as especificações de equipamentos evoluem.
A Siemens Energy fornece isoladores compostos classificados para 800 kV e cargas mecânicas de até 630 kN para projetos de transmissão, incluindo o corredor HVDC SuedLink. O monitoramento digital também está se tornando mais relevante à medida que as concessionárias exigem evidências das condições dos equipamentos antes de priorizar os trabalhos de inspeção e substituição. A Scientific Reports publicou pesquisas em 2026 sobre detecção de defeitos leve em linhas de transmissão sob condições climáticas adversas.
Líderes do Setor de Isoladores Industriais
ABB
Siemens Energy
NGK Corporation
GE Vernova
Hubbell
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A GE Vernova apresentou o Disjuntor de Tanque Vivo GL316c 420 kV, 63 kA CO₂-O₂ no CIGRE Paris 2026. O produto incorpora isoladores industriais compostos para melhorar a resistência dielétrica em condições de poluição e foi desenvolvido no âmbito do Programa LIFE da UE, cofinanciado pelo projeto LIFE SF₆-free HV Breaker.
- Junho de 2026: A Siemens Energy foi contratada para o projeto de rede de energia eólica offshore North Sea Connector 2 de 2 GW pela 50Hertz. O escopo do projeto inclui disjuntores de gás isolado sem SF₆ com isoladores industriais, a serem fabricados na instalação da Siemens Energy em Berlim, com aproximadamente 95% do escopo do projeto a ser entregue a partir da Alemanha.


Escopo do Relatório Global do Mercado de Isoladores Industriais
Um isolador industrial é um material que não conduz prontamente corrente elétrica ou calor. Nesses materiais, os elétrons estão fortemente ligados aos seus átomos, o que os impede de se moverem livremente. Como a eletricidade e o calor dependem do movimento livre de elétrons, os isoladores bloqueiam ou resistem efetivamente à transferência de elétrons.
O mercado de isoladores industriais é segmentado por tipo de material, classificação de tensão, aplicação, indústria do usuário final e geografia. Por tipo de material, o mercado é segmentado em isoladores de cerâmica e porcelana, isoladores de vidro, isoladores compostos e poliméricos e outros. Por classificação de tensão, o mercado é segmentado em baixa tensão, média tensão e alta tensão. Por aplicação, o mercado é segmentado em cabos e linhas de transmissão, linhas de distribuição, subestações e disjuntores, transformadores e buchas e outros. Por tipo de indústria do usuário final, o mercado é segmentado em concessionárias, comercial, instalações industriais e outros. O relatório também abrange o tamanho do mercado e as previsões para isoladores industriais em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Isoladores de Cerâmica e Porcelana |
| Isoladores de Vidro |
| Isoladores Compostos e Poliméricos |
| Outros |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Cabos e Linhas de Transmissão |
| Linhas de Distribuição |
| Subestações e Disjuntores |
| Transformadores e Buchas |
| Outros |
| Concessionárias |
| Comercial |
| Instalações Industriais |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Isoladores de Cerâmica e Porcelana | |
| Isoladores de Vidro | ||
| Isoladores Compostos e Poliméricos | ||
| Outros | ||
| Por Classificação de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Por Aplicação | Cabos e Linhas de Transmissão | |
| Linhas de Distribuição | ||
| Subestações e Disjuntores | ||
| Transformadores e Buchas | ||
| Outros | ||
| Por Indústria do Usuário Final | Concessionárias | |
| Comercial | ||
| Instalações Industriais | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Isoladores Industriais?
O tamanho do mercado de isoladores industriais foi avaliado em 3,18 bilhões de USD em 2025 e estima-se que cresça de 3,34 bilhões de USD em 2026 para 4,56 bilhões de USD até 2031, a um CAGR de 6,42% durante o período de previsão (2026-2031).
Qual tipo de material lidera a demanda por isoladores industriais?
Cerâmica e porcelana lideraram a demanda com uma participação de 47,64% em 2025, apoiadas por ativos de rede instalados e necessidades de substituição.
Qual categoria de tensão está crescendo mais rapidamente até 2031?
Os isoladores de alta tensão têm previsão de crescer a um CAGR de 7,07%, apoiados por projetos de transmissão HVDC.
Por que as concessionárias são compradores importantes de isoladores industriais?
As concessionárias representaram 62,35% da demanda do usuário final em 2025 porque a expansão da rede, a substituição e a integração de energias renováveis exigem a aquisição de isoladores.
Página atualizada pela última vez em:



