
Marktgröße und Marktanteile für Industrieisolatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
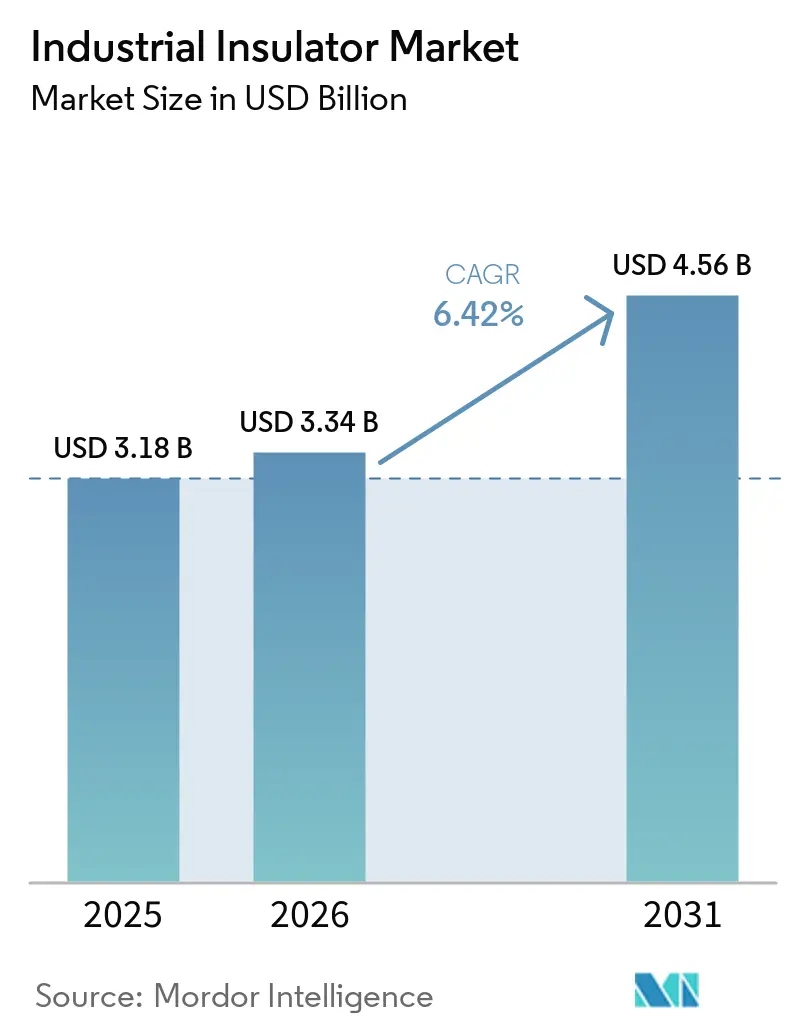
| Marktgröße (2026) | 3.34 Milliarden US-Dollar |
| Marktgröße (2031) | 4.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industrieisolatoren von Mordor Intelligence
Die Marktgröße für Industrieisolatoren wurde im Jahr 2025 auf 3,18 Milliarden USD geschätzt und wird voraussichtlich von 3,34 Milliarden USD im Jahr 2026 auf 4,56 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,42 % während des Prognosezeitraums (2026–2031). Die Netzmodernisierung treibt die Nachfrage an, da Versorgungsunternehmen Geräte ersetzen, wenn sie die Leitungsspannung erhöhen, Umspannwerke erweitern oder neue Erzeugungsquellen anschließen. Die Entwicklung erneuerbarer Energien erhöht ebenfalls den Bedarf an Geräten, die für die Gleichstromübertragung über große Entfernungen ausgelegt sind. Die Beschaffung wird selektiver, wobei Versorgungsunternehmen der Zertifizierung, der Betriebsdauer und der Betriebsleistung in schwierigen Umgebungen ein größeres Gewicht beimessen. Lieferanten mit qualifizierten Verbunddesigns und etablierten Beziehungen zu Versorgungsunternehmen sind besser positioniert, um bei langfristigen Projekten zu konkurrieren. Digitale Inspektionswerkzeuge verlagern den Fokus auf Zustandsüberwachung und Lebenszyklusunterstützung statt auf die reine Lieferung von Einheiten.
Wichtigste Erkenntnisse des Berichts
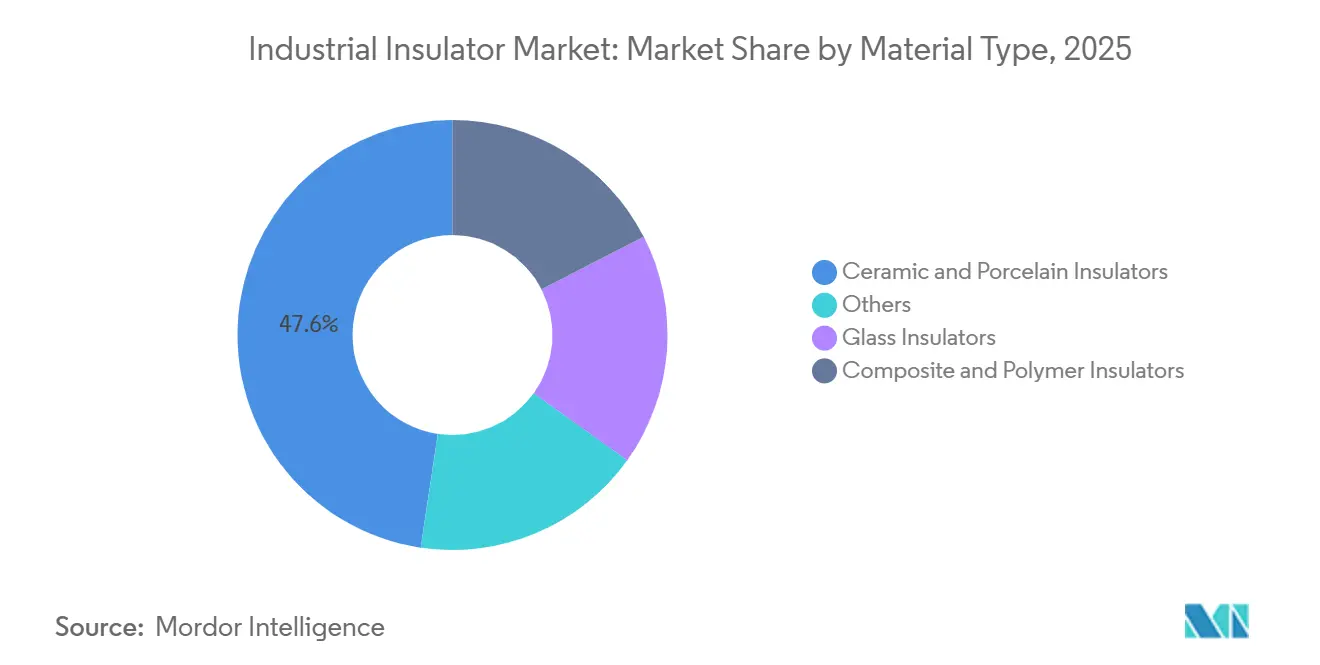
- Nach Materialtyp hielten Keramik und Porzellan im Jahr 2025 einen Anteil von 47,64 % am Markt für Industrieisolatoren, während Verbund- und Polymerisolatoren bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen werden.
- Nach Spannungsniveau entfiel im Jahr 2025 ein Anteil von 40,43 % am Markt für Industrieisolatoren auf Mittelspannung, während Hochspannung bis 2031 voraussichtlich mit einer CAGR von 7,07 % wachsen wird.
- Nach Anwendung hielten Kabel und Übertragungsleitungen im Jahr 2025 einen Anteil von 38,17 % am Markt für Industrieisolatoren und werden bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen.
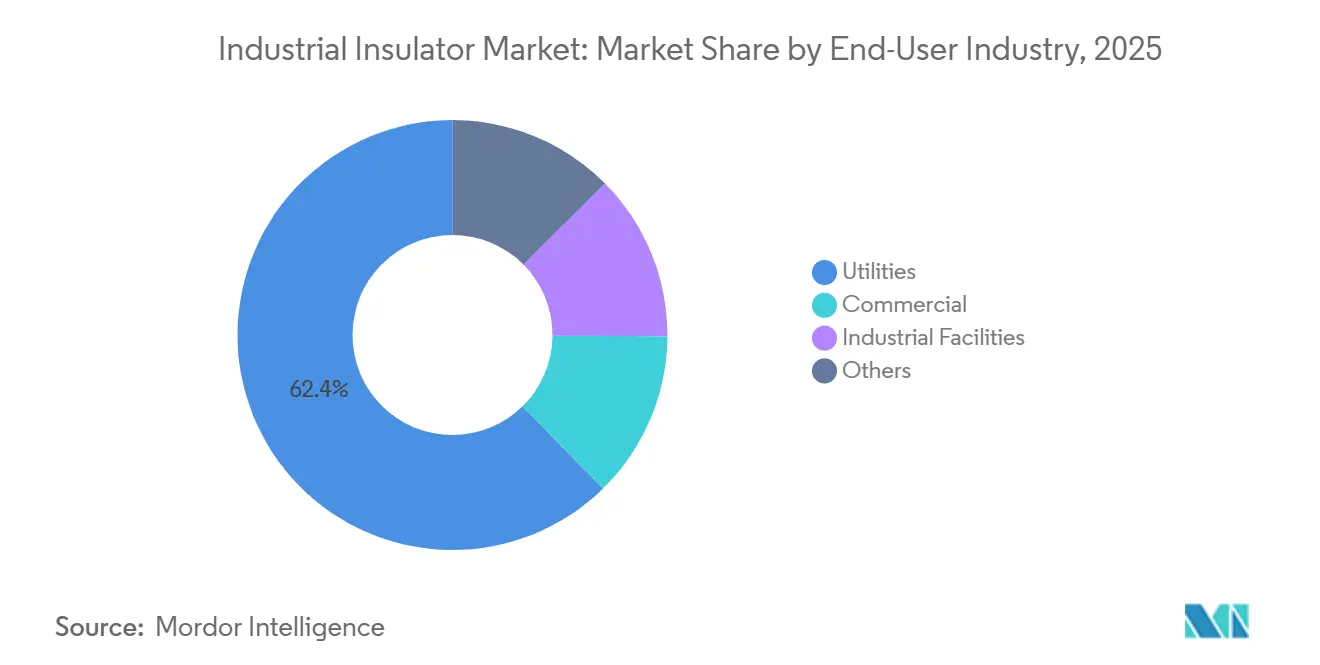
- Nach Endverbraucherbranche entfielen im Jahr 2025 62,35 % der Nachfrage auf Versorgungsunternehmen, die bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 54,86 % am Markt für Industrieisolatoren und wird bis 2031 voraussichtlich mit einer CAGR von 6,96 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Industrieisolatoren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzmodernisierung und Ausbau der Übertragungs- und Verteilungsinfrastruktur (T&D) | +2.1% | Global, mit Kernnachfrage in Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare Energien und Hochspannungsgleichstromübertragung (HVDC) Verbundnetze | +1.8% | Global, angeführt von Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Eisenbahnen und Verkehrsinfrastruktur | +0.9% | Asien-Pazifik und Europa, mit aufkommendem Wachstum in Südasien | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter und durch Waldbrände beschädigter Anlagen durch Versorgungsunternehmen | +0.8% | Nordamerika, Südasien und Australien | Kurzfristig (≤ 2 Jahre) |
| Digitale Zustandsüberwachung und vorausschauende Wartung | +0.5% | Märkte der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), mit früher Einführung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Ausbau der Übertragungs- und Verteilungsinfrastruktur
Die Netzmodernisierung treibt die Nachfrage nach Industrieisolatoren über die bloße Erweiterung von Leitungskilometern hinaus an, da Hochspannungssysteme unterschiedliche physikalische und elektrische Spezifikationen erfordern. Jede Spannungserhöhung erfordert eine eigene Isolatorgeometrie, Kriechstrecke und Verschmutzungsschutzklasse, die Versorgungsunternehmen nicht durch die Wiederverwendung vorhandener Bestände erfüllen können. Die daraus resultierende Beschaffung umfasst Ersatzeinheiten für aufgerüstete Leitungen, erweiterte Umspannwerke und neue Verbindungen, die umfassendere Übertragungsprogramme unterstützen. Im Februar 2026 kündigte Siemens Energy eine Erweiterung seiner US-amerikanischen Fertigungskapazitäten um 1 Milliarde USD an, darunter eine 300 Millionen USD teure Hochspannungsschaltanlagenanlage in Pearl, Mississippi[1]Siemens Energy, "Siemens Energy investiert 1 Milliarde USD und schafft hochqualifizierte Arbeitsplätze in den Vereinigten Staaten," Siemens Energy, siemens-energy.com. Die Anlage soll bis zu 300 Mitarbeiter beschäftigen, was die Fertigungsreaktion auf die Anforderungen der Versorgungsunternehmen an Ausrüstung widerspiegelt. Isolatoren werden in der Regel vollständig ersetzt und nicht vor Ort repariert, sodass die Netzmodernisierung einen wiederkehrenden Bedarf an qualifizierter Ausrüstung schafft.
Erneuerbare Energien und HVDC-Verbundnetze
Hochspannungsgleichstromübertragung (HVDC) Verbundnetze verändern die technischen Anforderungen im Markt für Industrieisolatoren, da die elektrische Beanspruchung durch Gleichstrom Designs erfordert, die über die bei herkömmlichen Wechselstrom-Freileitungen verwendeten hinausgehen. Verbundisolatoren mit hydrophoben Übertragungseigenschaften können kontaminationsbedingte Leckströme unter unidirektionaler Gleichstrombelastung wirksamer unterdrücken als Keramik- und Glasalternativen. Ihre Leistung ist unter verschmutzten und feuchten Bedingungen relevant, wo Oberflächenverschmutzung die Systemzuverlässigkeit und Wartungsplanung beeinträchtigen kann. IEC 61109:2025 wendet Zertifizierungsanforderungen auf Wechsel- und Gleichstromsysteme an und enthält gleichstromspezifische Bestimmungen zur elektrischen Feldsteuerung. Die aktualisierte Norm ändert, welche Lieferanten und Designs ab 2026 für HVDC-Ausschreibungen in Frage kommen. Projekte im Bereich erneuerbare Energien unterstützen die Nachfrage, wenn sie neue Fernübertragungsleitungen erfordern, anstatt sich ausschließlich auf lokale Netzerweiterungen zu stützen.
Elektrifizierung von Eisenbahnen und Verkehrsinfrastruktur
Die Bahnelektrifizierung schafft einen wiederkehrenden Bedarf im Markt für Industrieisolatoren, der durch Bahninvestitionen und Wartungszyklen angetrieben wird und nicht allein durch Investitionsprogramme der Versorgungsunternehmen. Indiens Nationale Eisenbahnvision zielt auf die vollständige Elektrifizierung der Breitspur-Hauptstrecken bis 2031 ab und unterstützt die Anforderungen an Oberleitungssysteme und Trennstellenausrüstung. Eisenbahnnetze benötigen spezialisierte Traktionsisolatoren, die den Betriebsanforderungen elektrifizierter Strecken und Hochgeschwindigkeitssysteme entsprechen. In Europa unterstützt die Fazilität „Connecting Europe” die Modernisierung der Verkehrsinfrastruktur bis 2034. Verbundspezifikationen sind im Hochgeschwindigkeitsbahnbereich relevant, da leichtere Komponenten die Strukturbelastung reduzieren und Vibrationen in Oberleitungssystemen standhalten. Diese Nachfragequelle unterscheidet sich von den allgemeinen Netzausgaben, da die Beschaffung nach Bauzeitplänen im Verkehrsbereich und der Instandhaltung bestehender elektrifizierter Strecken erfolgt.
Ersatz veralteter und durch Waldbrände beschädigter Anlagen durch Versorgungsunternehmen
Programme zur Anlagenhärtung unterstützen die Nachfrage im Markt für Industrieisolatoren in Regionen, in denen Versorgungsunternehmen das Waldbrandrisiko reduzieren und veraltete Freileitungsanlagen ersetzen müssen. PG&Es Waldbrandminderungsplan 2026–2028 sieht die Härtung von mehr als 700 Meilen Freileitungen und die Erdverkabelung von weiteren 1.077 Meilen Verteilungsleitungen vor. Der Plan schreibt Polymerisolatoren für neue Freileitungsinstallationen vor und macht die Materialauswahl zu einem Teil seines umfassenderen Resilienzansatzes. Montana-Dakota Utilities Co. schreibt ebenfalls Polymermaterialien für neue Installationen vor und ersetzt Porzellaneinhheiten bei planmäßigen Wartungsarbeiten. Diese Richtlinien verringern die Abhängigkeit von diskretionären Spotbeschaffungen und bieten qualifizierten Verbundlieferanten eine stabilere Nachfragequelle. Sie verknüpfen Ersatzentscheidungen auch mit Sicherheits- und Resilienzplanung und nicht nur mit dem routinemäßigen Anlagenalter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatilität bei Tonerde-, Epoxid-, Silikonkautschuk- und Glasrohstoffen | -1.3% | Global, mit akutem Druck in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Langwierige Vorqualifizierungs- und Zertifizierungszyklen bei Versorgungsunternehmen | -0.8% | Nordamerika, Europa, Japan und Australien, mit begrenzten Auswirkungen in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Risiko durch gefälschte und minderwertige Isolatoren | -0.5% | Südostasien, Naher Osten und Afrika sowie Südasien, mit Übertragungsrisiko auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Tonerde-, Epoxid-, Silikonkautschuk- und Glasrohstoffen
Volatilität bei Inputkosten kann den Markt für Industrieisolatoren einschränken, indem sie die Herstellermargen reduziert und den Zeitpunkt von Käufen durch Versorgungsunternehmen beeinflusst. Tonerde, Epoxid, Silikonkautschuk und Glas sind Materialeinsatzstoffe für verschiedene Produktdesigns und setzen Hersteller Veränderungen in mehreren Lieferketten aus. Preisschwankungen sind schwer zu absorbieren, wenn Lieferverträge feste Konditionen haben oder wenn Versorgungsunternehmen Bestellungen aufschieben, bis ihre Beschaffungsbudgets vorhersehbarer werden. Kleinere regionale Hersteller stehen unter größerem Druck, da sie weniger Möglichkeiten für langfristige Liefervereinbarungen oder Investitionen im Zusammenhang mit der Materialverarbeitung haben. Größere Hersteller können einen Teil ihres Risikos durch Liefervereinbarungen und damit verbundene Investitionen steuern und dadurch ihre relative Position stärken. Materialvolatilität kann den Zeitpunkt der Nachfrage weniger konsistent machen, selbst wenn der grundlegende Bedarf an Netzausrüstung bestehen bleibt.
Langwierige Vorqualifizierungs- und Zertifizierungszyklen bei Versorgungsunternehmen
Vorqualifizierungs- und Zertifizierungszyklen bei Versorgungsunternehmen verlangsamen das Tempo, mit dem neue Lieferanten in den Markt für Industrieisolatoren eintreten können. Verbundprodukte für 400-kV-Leitungen und höhere Spannungsebenen werden besonders genau geprüft, bevor Versorgungsunternehmen einen Lieferanten in ihre Liste zugelassener Anbieter aufnehmen. IEC 61109:2025 führte Bestimmungen zur Bewertung der Kern-Gehäuse-Schnittstelle und zur Steuerung des elektrischen Gleichstromfeldes ein. Zugelassene Anbieter müssen möglicherweise nachweisen, dass ihre Verbunddesigns die überarbeiteten Anforderungen erfüllen, bevor sie auf Hochspannungsgleichstromübertragung (HVDC)-Projekte bieten können. Nationale Normen und Qualifizierungssysteme der Versorgungsunternehmen fügen weitere Schritte hinzu, die den Beschaffungszeitplan und den Zugang zu Ausschreibungen beeinflussen. Diese Anforderungen können den Markteintritt von Lieferanten verzögern und die Wettbewerbsauswahl in Regionen mit strengen Genehmigungsverfahren einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Etablierte Keramikposition trifft auf Disruption durch Verbundwerkstoffe
Keramik und Porzellan machten im Jahr 2025 47,64 % des Marktes für Industrieisolatoren aus. Diese Position spiegelt ausgereifte Netzanlagen wider, bei denen Versorgungsunternehmen häufig den Ersatz durch vergleichbare Geräte bevorzugen, um bestehende Leitungsdesigns und Wartungspraktiken beizubehalten. Porzellaneinhheiten bleiben unter Nennbedingungen häufig 30–40 Jahre in Betrieb, und ihre dielektrische Festigkeit ist an Standorten mit starker industrieller oder landwirtschaftlicher Verschmutzung nach wie vor wichtig. Versorgungsunternehmen in Süd- und Südostasien berücksichtigen weiterhin saisonale Verschmutzung und Monsunfeuchtigkeit bei der Festlegung von Kriechstrecken- und Kriechstromfestigkeitsanforderungen. Glasisolatoren haben eine kleinere installierte Basis in Europa und Lateinamerika, wo ihr regenunterstütztes Reinigungsverhalten und transparente Schirme die Feldbeurteilung in langen Freileitungsnetzen unterstützen.
Verbund- und Polymerisolatoren werden bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen, der höchsten Rate unter den Materialtypen. Sie können 80–90 % leichter sein als vergleichbare Keramikeinheiten, was die strukturelle Mastbelastung reduziert und Wartungsarbeiten unter Spannung vereinfacht. Ihre Verwendung ist zunehmend relevant bei Hochspannungsgleichstromübertragung (HVDC) und Ultrahochspannung (UHV) Übertragungsanwendungen, bei denen sich die Systemanforderungen von herkömmlichen Wechselstromgeräten unterscheiden. Die Internationale Elektrotechnische Kommission (IEC) 61109:2025 stärkte den Qualifizierungsrahmen durch zusätzliche Anforderungen, einschließlich der Bewertung der Kern-Gehäuse-Haftung und Gleichstrombestimmungen. Die andere Kategorie umfasst Spezialisolatoren für Hochtemperatur-Industrieprozesse und Offshore-Anwendungen, bei denen die Nachfrage den Zyklen der Verflüssigtes Erdgas (LNG)- und Chemieanlagensanierung folgt.


Nach Spannungsniveau: Hochspannungsbeschleunigung verändert den Nachfragemix
Mittelspannung machte im Jahr 2025 40,43 % des Marktes für Industrieisolatoren aus. Investitionen in Verteilungsnetze, Smart-Grid-Einführungen und städtische Elektrifizierung unterstützen die Nachfrage nach dieser Spannungsklasse in Afrika, Südasien und Südostasien. Mittelspannungsgeräte behalten eine breite installierte Basis, da diese Systeme neue Anschlüsse und Upgrades bestehender Verteilungsnetze unterstützen. Niederspannungsisolatoren bleiben in vielen Anwendungen stabil, aber herkömmliche Freileitungsinstallationen stehen in dicht bebauten Städten zunehmend unter Druck durch Substitute. Alternative Kabelmanagementarchitekturen werden in städtischen Gebieten in Europa und Nordamerika häufiger eingesetzt, was das Wachstumspotenzial für Niederspannungsfreileitungsinstallationen begrenzt.
Hochspannungsisolatoren werden bis 2031 voraussichtlich mit einer CAGR von 7,07 % wachsen, unterstützt durch HVDC-Übertragungsprojekte. Der Markt für Industrieisolatoren muss projektspezifische Anforderungen an Kriechstrecke, Oberflächenwiderstand und Leistung unter Gleichstrombelastung erfüllen. IEC 61109:2025 bietet einen Zertifizierungsrahmen für Verbundabspann- und Zugkraftisolatoren für Wechsel- und Gleichstromsysteme, und seine aktualisierten Bestimmungen regeln die Ausschreibungsberechtigung. Siemens Energy liefert Verbundisolatoren mit einer Nennspannung von bis zu 800 kV und mechanischen Lasten von bis zu 630 kN und unterstützt damit Übertragungspläne oberhalb konventioneller Hochspannungsschwellen. Zertifizierungsanforderungen können den Pool geeigneter Lieferanten einschränken, wenn Versorgungsunternehmen Hochspannungsgeräte für HVDC-Korridore beschaffen.
Nach Anwendung: Kabel und Übertragungsleitungen definieren den Wachstumsanker
Kabel und Übertragungsleitungen hielten im Jahr 2025 einen Anteil von 38,17 % am Markt für Industrieisolatoren und werden bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen, was dieses Segment zum größten und am schnellsten wachsenden Anwendungssegment macht. Nationale Übertragungsprogramme können Lieferanten, die die erforderlichen Genehmigungen erhalten haben, mehrjährige Verträge bieten. Diese Netze benötigen Ausrüstung für lange Backbone-Korridore und grenzüberschreitende Verbindungen, die beide große Mengen spezialisierter Komponenten erfordern. Verteilungsleitungen stellen eine weitere wichtige Anwendung dar, da die Elektrifizierung sich auf ländliche und stadtnahe Gebiete in Subsahara-Afrika und Südasien ausdehnt.
Verteilungsanwendungen haben im Allgemeinen niedrigere Stückwerte als Übertragungsprojekte, obwohl die installierten Mengenanforderungen weiterhin umfangreich sind. Umspannwerke und Schaltanlagen erfordern differenzierte Isolationssysteme, da die EU-F-Gas-Verordnung Schwefelhexafluorid (SF₆)-freie Geräte und damit verbundene Neugestaltungen von Isolationsanordnungen fördert. GE Vernova's gasisolierte Schaltanlage F35g verwendet das Isoliermedium g³ und umfasst digitale Zustandsüberwachungsfunktionen. Transformatoren und Durchführungen erfordern kompatible Designs, da Versorgungsunternehmen alternative Isoliermedien einsetzen, einschließlich GE Vernova's POBR-g-Durchführung für Öl-zu-g³-Gas-Anwendungen. Die andere Kategorie umfasst Bahnoberleitungen, Marine- und Spezialverfahrensanlagen, bei denen projektspezifische Spezifikationen die Qualifizierungszyklen verlängern können.
Nach Endverbraucherbranche: Versorgungsunternehmen setzen den Grundrahmen, Industrieunternehmen erweitern die Breite
Versorgungsunternehmen machten im Jahr 2025 62,35 % der Endverbrauchernachfrage aus und werden bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen. Ihre Nachfrage spiegelt regulierte Kapitalausgaben für Netzerweiterung, Anlagenersatz und Integration erneuerbarer Energien wider. Rahmenvereinbarungen von Versorgungsunternehmen verwenden zunehmend Listen zugelassener Anbieter, die Hersteller bevorzugen, die mehrstufige Qualifizierungsprozesse abgeschlossen haben. IEC 61109:2025 fügt relevante Anforderungen für Lieferanten hinzu, die HVDC-Möglichkeiten anstreben, und ist für ihre weitere Berechtigung wichtig. Gewerbliche Nutzer tragen über private Netzanschlüsse für Rechenzentren, Computercampusse und große Immobilienentwicklungen bei, die eine zuverlässige Stromversorgung benötigen.
Industrieanlagen erzeugen Nachfrage durch Erweiterungs- und Sanierungszyklen und nicht durch die regulierten Programme, die die Beschaffung von Versorgungsunternehmen leiten. Chemiestandorte, LNG-Terminals, Bergbaubetriebe und Schwermaschinenfabriken verwenden Geräte, die für anspruchsvolle elektrische und Umgebungsbedingungen ausgelegt sind. Ihre Einkäufe können variabler sein, da sie mit individuellen Anlageinvestitionen und Wartungsentscheidungen verknüpft sind. ISO- und IEC-Sicherheitsanforderungen können die Spezifikationen für Isolatoren in Hochspannungsprozessumgebungen erhöhen und die Rolle nicht zertifizierter Produkte, die hauptsächlich über den Preis konkurrieren, verringern. Die andere Endverbrauchergruppe umfasst vorgelagerte Öl- und Gasanlagen, Bergbau und spezialisierte Transportanwendungen, bei denen individuelle Anforderungen und längere Vorlaufzeiten zu höheren Stückwerten führen können.
Geografische Analyse
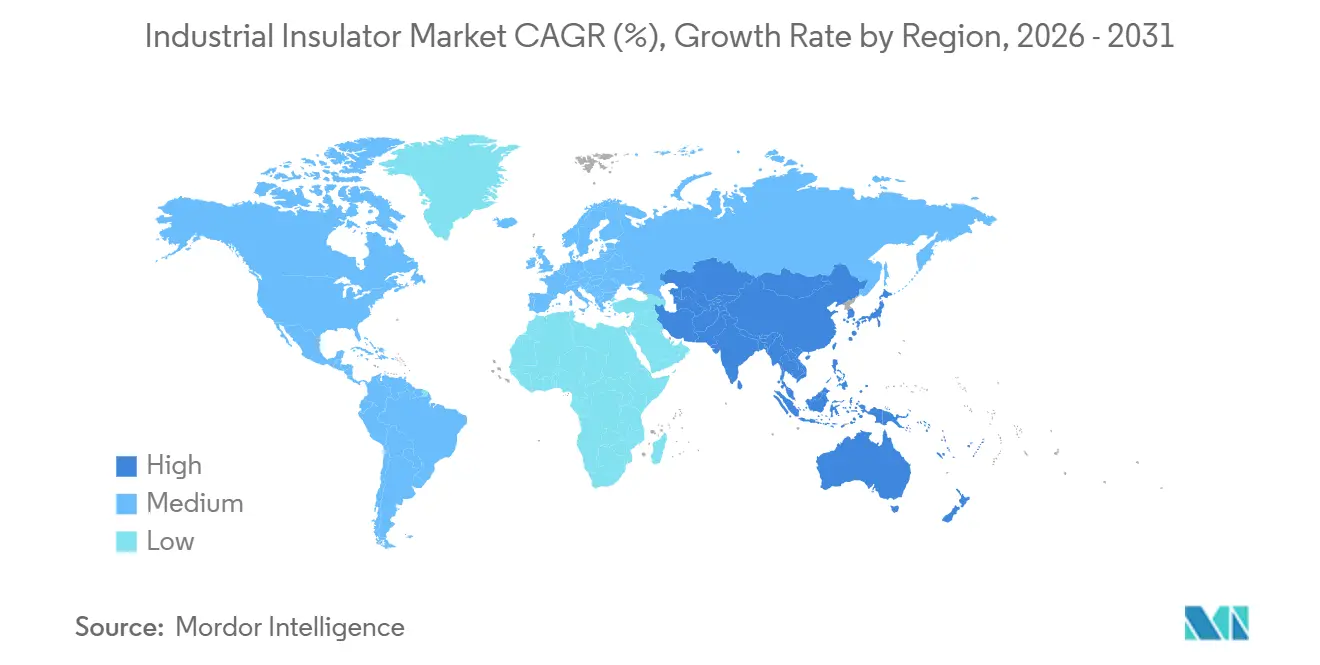
Asien-Pazifik machte im Jahr 2025 54,86 % des Marktes für Industrieisolatoren aus und wird bis 2031 voraussichtlich mit einer CAGR von 6,96 % wachsen. Chinas Investitionen in das Ultrahochspannungsgleichstrom (UHVDC)-Backbone-Netz, Indiens Übertragungsausbau und die Stromzugangsprogramme der ASEAN unterstützen die Nachfrage in der gesamten Region. Der nationale Netzausbau und der steigende Strombedarf treiben die Beschaffung von Übertragungs- und Verteilungsgeräten an. Im April 2025 verhängte Indiens Generaldirektion für Handelsschutzmaßnahmen Antidumpingzölle zwischen 15,30 % und 27,60 % auf Verbundisolatoren aus China[2]Generaldirektion für Handelsschutzmaßnahmen, "Antidumpingzoll-Bekanntmachung zu Verbundisolatoren aus China," Ministerium für Handel und Industrie, dgtr.gov.in. Diese Maßnahme veränderte den Zugang zu südasiatischen Netzausschreibungen und veranlasste Lieferanten, ihre regionalen Lieferarrangements zu überprüfen. Japans Anfälligkeit für Taifune, küstennahen Salzsprühnebel und Erdbebenrisiken unterstützt ebenfalls den Einsatz von Verbundisolatoren in neuen Übertragungsanlagen.
Nordamerika und Europa sind etablierte Märkte für Industrieisolatoren, obwohl unterschiedliche Investitionsbedürfnisse die Nachfrage in jedem Markt antreiben. In den Vereinigten Staaten erhöhen Netzhärtung und Übertragungsausbau die Nachfrage nach Geräten, die die Zuverlässigkeitsprogramme der Versorgungsunternehmen unterstützen. Siemens Energys US-Investition 2026 umfasst eine neue Hochspannungsschaltanlagenanlage in Pearl, Mississippi, als Teil einer umfassenderen Fertigungserweiterung. PG&E härtet Freileitungen und erweitert die Erdverkabelungsarbeiten, wobei Polymerisolatoren für neue Freileitungsinstallationen vorgeschrieben sind. In Europa treibt die F-Gas-Verordnung den Übergang zu SF₆-freien Schaltanlagen und die Neugestaltung damit verbundener Isolationssysteme voran.
Südamerika, der Nahe Osten und Afrika haben kleinere Anteile am Markt für Industrieisolatoren, aber die Infrastrukturbedingungen in jeder Region unterstützen die Nachfrage nach Geräten. Brasilien und Argentinien verfolgen Netzentwicklung und Integration erneuerbarer Energien, während Brasiliens Fernwasserkraftkorridore Geräte erfordern, die für tropische Feuchtigkeit und Küstenverschmutzung geeignet sind. Saudi-Arabiens Vision-2030-Programm und das NEOM-Projekt erfordern Hochspannungsumspannwerke und Smart-Grid-Anlagen, die UV-Strahlung in der Wüste und thermischen Zyklen standhalten können. Subsahara-Afrika bietet langfristiges Potenzial, da der Stromzugang verbessert wird und Infrastrukturbeschaffungspipelines sich entwickeln. Kostensensitivität und Qualifizierungsanforderungen werden weiterhin beeinflussen, wie Projekte von geplanten Investitionen zu installierten Netzanlagen fortschreiten.

Wettbewerbslandschaft
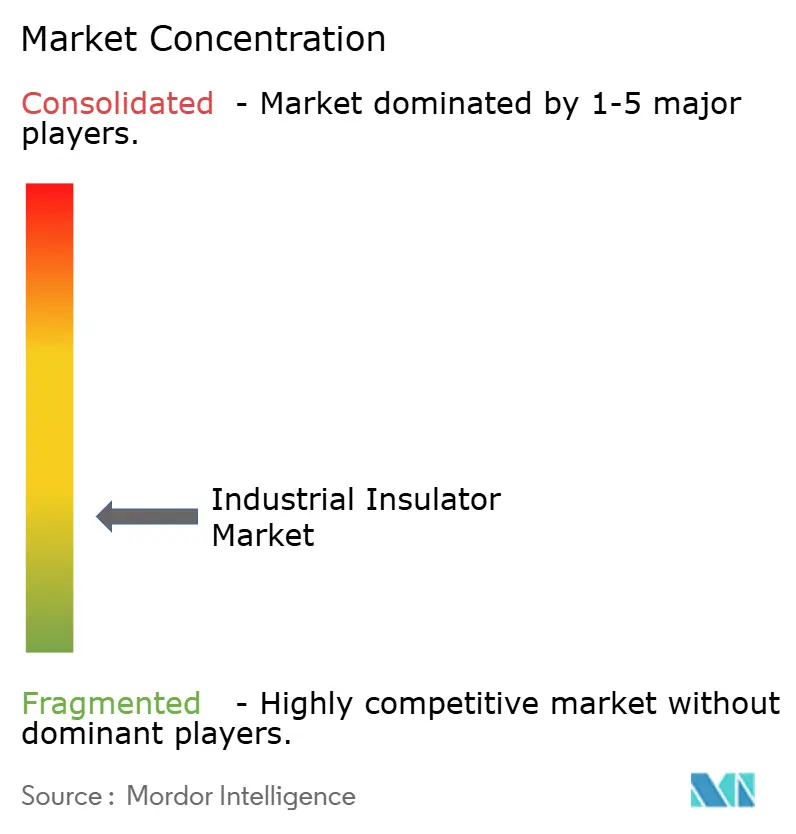
Der Markt für Industrieisolatoren ist fragmentiert. IEC-Qualifizierungsanforderungen, spezialisierte Alterungsprüfinfrastruktur und langwierige Genehmigungsverfahren bei Versorgungsunternehmen schränken die Teilnahme an anspruchsvollen Projekten ein. NGK erklärte in seinen Investorenmaterialien für das Geschäftsjahr 2026, dass die Investitionen in inländische und ausländische Stromübertragungsnetze weiterhin stark seien. Der Bau von Rechenzentren und Halbleiteranlagen kann die Nachfrage nach neuen Leitungen und Umspannwerken erhöhen und damit den Bedarf an Gerätebeschaffung steigern.
GE Vernova stellte auf der CIGRE Paris 2026 die SF₆-freie gasisolierte Schaltanlage F35g 170 kV vor. Das Produkt verwendet das Isoliermedium g³ und umfasst digitale Zustandsüberwachungsfunktionen. Das Unternehmen stellte auf der Veranstaltung auch den CO₂-O₂-Freiluftleistungsschalter GL316c 420 kV, 63 kA vor. Diese Produkte positionieren Verbundisolierung innerhalb eines breiteren Netzangebots und unterstützen die Einhaltung von Vorschriften, wenn sich die Gerätespezifikationen weiterentwickeln.
Siemens Energy liefert Verbundisolatoren mit einer Nennspannung von bis zu 800 kV und mechanischen Lasten von bis zu 630 kN für Übertragungsprojekte, einschließlich des SuedLink-HVDC-Korridors. Digitale Überwachung wird ebenfalls relevanter, da Versorgungsunternehmen Nachweise über den Gerätezustand benötigen, bevor sie Inspektions- und Ersatzarbeiten priorisieren. Scientific Reports veröffentlichte 2026 Forschungsergebnisse zur leichtgewichtigen Fehlererkennung bei Übertragungsleitungen unter rauen Wetterbedingungen.
Marktführer in der Industrieisolatorenbranche
ABB
Siemens Energy
NGK Corporation
GE Vernova
Hubbell
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: GE Vernova stellte auf der CIGRE Paris 2026 den CO₂-O₂-Freiluftleistungsschalter GL316c 420 kV, 63 kA vor. Das Produkt integriert industrielle Verbundisolatoren zur Verbesserung der dielektrischen Festigkeit unter Verschmutzungsbedingungen und wurde im Rahmen des EU-LIFE-Programms entwickelt, das durch das LIFE SF₆-free HV Breaker-Projekt mitfinanziert wird.
- Juni 2026: Siemens Energy erhielt von 50Hertz den Auftrag für das 2-GW-Offshore-Windnetzprojekt North Sea Connector 2. Der Projektumfang umfasst SF₆-freie gasisolierte Schaltanlagen mit Industrieisolatoren, die im Siemens Energy-Werk in Berlin gefertigt werden sollen, wobei etwa 95 % des Projektumfangs aus Deutschland geliefert werden sollen.


Globaler Berichtsumfang für den Markt für Industrieisolatoren
Ein Industrieisolator ist ein Material, das elektrischen Strom oder Wärme nicht ohne Weiteres leitet. In diesen Materialien sind Elektronen fest an ihre Atome gebunden, was sie daran hindert, sich frei zu bewegen. Da Elektrizität und Wärme auf der freien Bewegung von Elektronen beruhen, blockieren oder hemmen Isolatoren den Elektronentransfer wirksam.
Der Markt für Industrieisolatoren ist nach Materialtyp, Spannungsniveau, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Keramik- und Porzellanisolatoren, Glasisolatoren, Verbund- und Polymerisolatoren sowie sonstige unterteilt. Nach Spannungsniveau ist der Markt in Niederspannung, Mittelspannung und Hochspannung unterteilt. Nach Anwendung ist der Markt in Kabel und Übertragungsleitungen, Verteilungsleitungen, Umspannwerke und Schaltanlagen, Transformatoren und Durchführungen sowie sonstige unterteilt. Nach Endverbraucherbranche ist der Markt in Versorgungsunternehmen, Gewerbe, Industrieanlagen und sonstige unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für Industrieisolatoren in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Keramik- und Porzellanisolatoren |
| Glasisolatoren |
| Verbund- und Polymerisolatoren |
| Sonstige |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Kabel und Übertragungsleitungen |
| Verteilungsleitungen |
| Umspannwerke und Schaltanlagen |
| Transformatoren und Durchführungen |
| Sonstige |
| Versorgungsunternehmen |
| Gewerblich |
| Industrieanlagen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Keramik- und Porzellanisolatoren | |
| Glasisolatoren | ||
| Verbund- und Polymerisolatoren | ||
| Sonstige | ||
| Nach Spannungsniveau | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Nach Anwendung | Kabel und Übertragungsleitungen | |
| Verteilungsleitungen | ||
| Umspannwerke und Schaltanlagen | ||
| Transformatoren und Durchführungen | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Versorgungsunternehmen | |
| Gewerblich | ||
| Industrieanlagen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Industrieisolatoren?
Die Marktgröße für Industrieisolatoren wurde im Jahr 2025 auf 3,18 Milliarden USD geschätzt und wird voraussichtlich von 3,34 Milliarden USD im Jahr 2026 auf 4,56 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,42 % während des Prognosezeitraums (2026–2031).
Welcher Materialtyp führt die Nachfrage nach Industrieisolatoren an?
Keramik und Porzellan führten die Nachfrage mit einem Anteil von 47,64 % im Jahr 2025 an, unterstützt durch installierte Netzanlagen und Ersatzbedarf.
Welche Spannungskategorie wächst bis 2031 am schnellsten?
Hochspannungsisolatoren werden voraussichtlich mit einer CAGR von 7,07 % wachsen, unterstützt durch HVDC-Übertragungsprojekte.
Warum sind Versorgungsunternehmen wichtige Käufer von Industrieisolatoren?
Versorgungsunternehmen machten im Jahr 2025 62,35 % der Endverbrauchernachfrage aus, da Netzerweiterung, Ersatz und Integration erneuerbarer Energien die Beschaffung von Isolatoren erfordern.
Seite zuletzt aktualisiert am:



