
Tamaño y Participación del Mercado de Aisladores Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aisladores Industriales por Mordor Intelligence
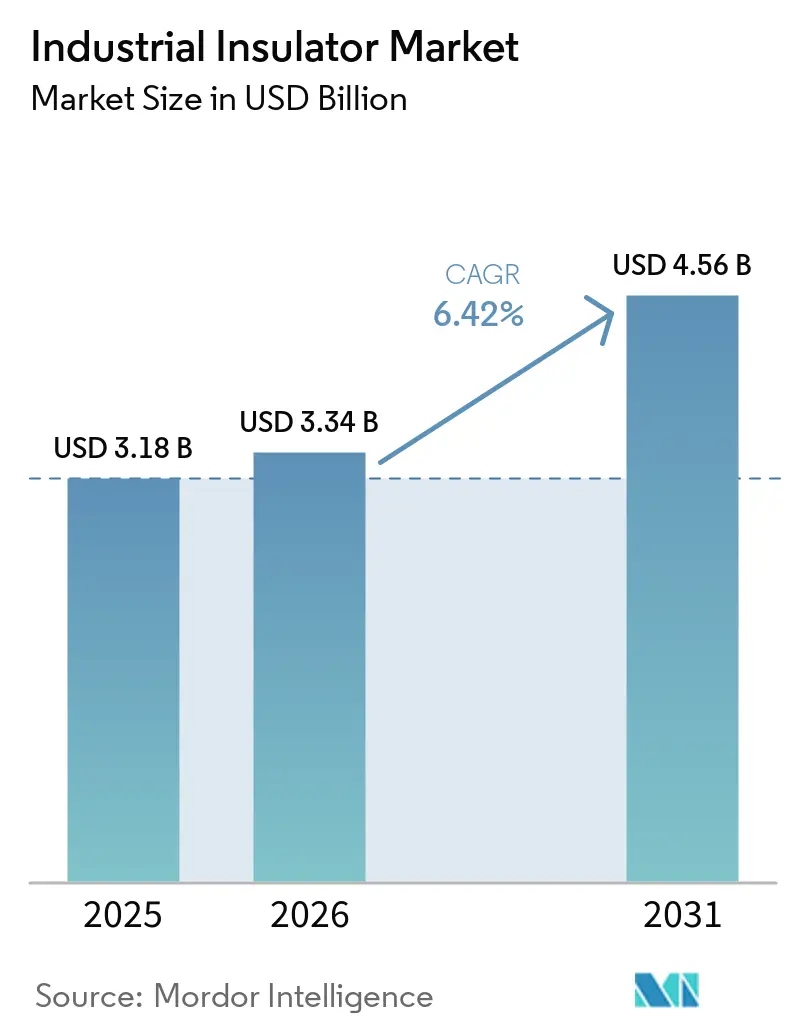
El tamaño del mercado de aisladores industriales fue valorado en 3,18 mil millones de USD en 2025 y se estima que crecerá desde 3,34 mil millones de USD en 2026 hasta 4,56 mil millones de USD en 2031, a una CAGR del 6,42% durante el período de pronóstico (2026-2031). La modernización de la red eléctrica está impulsando la demanda a medida que las empresas de servicios públicos reemplazan equipos al actualizar el voltaje de las líneas, ampliar subestaciones o conectar nuevas fuentes de generación. El desarrollo de energía renovable también está aumentando la necesidad de equipos diseñados para la transmisión de corriente continua a larga distancia. La adquisición se está volviendo más selectiva, con las empresas de servicios públicos otorgando mayor importancia a la certificación, la vida útil y el rendimiento operativo en entornos difíciles. Los proveedores con diseños compuestos calificados y relaciones establecidas con empresas de servicios públicos están mejor posicionados para competir en proyectos de larga duración. Las herramientas de inspección digital están desplazando el enfoque hacia el monitoreo de condiciones y el soporte del ciclo de vida, en lugar de únicamente el suministro de unidades.
Conclusiones Clave del Informe
- Por tipo de material, la cerámica y la porcelana representaron el 47,64% del mercado de aisladores industriales en 2025, mientras que se prevé que los aisladores compuestos y poliméricos crezcan a una CAGR del 6,85% hasta 2031.
- Por clasificación de voltaje, el voltaje medio representó el 40,43% del mercado de aisladores industriales en 2025, mientras que se prevé que el alto voltaje crezca a una CAGR del 7,07% hasta 2031.
- Por aplicación, los cables y líneas de transmisión representaron el 38,17% del mercado de aisladores industriales en 2025 y se prevé que crezcan a una CAGR del 7,24% hasta 2031.
- Por industria de usuario final, las empresas de servicios públicos representaron el 62,35% de la demanda en 2025 y se prevé que crezcan a una CAGR del 7,43% hasta 2031.
- Por geografía, Asia-Pacífico representó el 54,86% del mercado de aisladores industriales en 2025 y se prevé que crezca a una CAGR del 6,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Aisladores Industriales
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red Eléctrica y Expansión de Transmisión y Distribución (T&D) | +2.1% | Global, con demanda central en Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Energía Renovable e Interconexión de Corriente Continua de Alta Tensión (HVDC) | +1.8% | Global, liderado por Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Electrificación de Ferrocarriles e Infraestructura de Transporte | +0.9% | Asia-Pacífico y Europa, con crecimiento emergente en el Sur de Asia | Mediano plazo (2-4 años) |
| Reemplazo de Activos Envejecidos e Impactados por Incendios Forestales por Parte de Empresas de Servicios Públicos | +0.8% | América del Norte, Sur de Asia y Australia | Corto plazo (≤ 2 años) |
| Monitoreo Digital de Condiciones y Mantenimiento Predictivo | +0.5% | Mercados de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), con adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red Eléctrica y Expansión de T&D
La modernización de la red eléctrica está impulsando la demanda de aisladores industriales más allá de simples adiciones de kilómetros de línea, ya que los sistemas de mayor voltaje requieren especificaciones físicas y eléctricas diferentes. Cada incremento de voltaje requiere una geometría de aislador distinta, una distancia de fuga y una clase de resistencia a la contaminación que las empresas de servicios públicos no pueden satisfacer reutilizando el inventario existente. La adquisición resultante cubre unidades de reemplazo para líneas actualizadas, subestaciones ampliadas y nuevas interconexiones que respaldan programas de transmisión más amplios. En febrero de 2026, Siemens Energy anunció una expansión de 1 mil millones de USD de su capacidad de fabricación en Estados Unidos, incluida una instalación de aparamenta de alta tensión de 300 millones de USD en Pearl, Misisipi[1]Siemens Energy, "Siemens Energy está invirtiendo 1 mil millones de USD y creando empleos altamente calificados en los Estados Unidos", Siemens Energy, siemens-energy.com. Se espera que la instalación emplee hasta 300 personas, lo que refleja la respuesta manufacturera a los requisitos de equipos de servicios públicos. Los aisladores generalmente se reemplazan en su totalidad en lugar de repararse en campo, por lo que la modernización de la red crea una necesidad recurrente de equipos calificados.
Energía Renovable e Interconexión HVDC
Las interconexiones de Corriente Continua de Alta Tensión (HVDC) están cambiando los requisitos técnicos en el mercado de aisladores industriales, ya que el estrés eléctrico de corriente continua exige diseños que van más allá de los utilizados en las líneas aéreas de corriente alterna heredadas. Los aisladores compuestos con propiedades de transferencia de hidrofobicidad pueden suprimir de manera más efectiva las fugas relacionadas con la contaminación bajo estrés eléctrico de corriente continua unidireccional que las alternativas de cerámica y vidrio. Su rendimiento es relevante en condiciones contaminadas y húmedas, donde la contaminación superficial puede afectar la confiabilidad del sistema y la planificación del mantenimiento. La norma IEC 61109:2025 aplica requisitos de certificación a los sistemas de corriente alterna y corriente continua e incluye disposiciones de control del campo eléctrico específicas para corriente continua. La norma actualizada cambia qué proveedores y diseños son elegibles para las licitaciones de HVDC a partir de 2026. Los proyectos de energía renovable respaldan la demanda cuando requieren nuevos enlaces de transmisión de larga distancia en lugar de depender únicamente de adiciones a la red local.
Electrificación de Ferrocarriles e Infraestructura de Transporte
La electrificación ferroviaria crea una demanda recurrente en el mercado de aisladores industriales, impulsada por los ciclos de inversión y mantenimiento ferroviario más que únicamente por los programas de capital de las empresas de servicios públicos. La Visión Nacional Ferroviaria de India tiene como objetivo la electrificación completa de las líneas principales de vía ancha para 2031, respaldando los requisitos para sistemas de contacto aéreo y equipos de sección neutral. Las redes ferroviarias requieren aisladores de tracción especializados que cumplan con los requisitos operativos de las rutas electrificadas y los sistemas de alta velocidad. En Europa, el Mecanismo Conectar Europa respalda la modernización de la infraestructura de transporte hasta 2034. Las especificaciones compuestas son relevantes en el ferrocarril de alta velocidad porque los componentes más ligeros reducen la carga estructural y toleran las vibraciones en los sistemas de línea de contacto aéreo. Esta fuente de demanda es distinta del gasto principal en redes eléctricas porque la adquisición sigue los calendarios de construcción de transporte y el mantenimiento de las líneas electrificadas existentes.
Reemplazo de Activos Envejecidos e Impactados por Incendios Forestales por Parte de Empresas de Servicios Públicos
Los programas de refuerzo de activos están respaldando la demanda en el mercado de aisladores industriales en regiones donde las empresas de servicios públicos necesitan reducir la exposición a incendios forestales y abordar el envejecimiento de los equipos aéreos. El Plan de Mitigación de Incendios Forestales 2026-2028 de PG&E contempla el refuerzo de más de 700 millas de líneas eléctricas aéreas y la conversión subterránea de 1.077 millas adicionales de líneas de distribución. El plan especifica aisladores poliméricos para nuevas instalaciones aéreas, haciendo de la selección de materiales parte de su enfoque más amplio de resiliencia. Montana-Dakota Utilities Co. también requiere materiales poliméricos para nuevas instalaciones y reemplaza las unidades de porcelana durante el mantenimiento programado. Estas políticas reducen la dependencia de las compras puntuales discrecionales y proporcionan a los proveedores compuestos calificados una fuente de demanda más estable. También conectan las decisiones de reemplazo con la planificación de seguridad y resiliencia, en lugar de únicamente con la antigüedad rutinaria de los activos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Insumos de Alúmina, Epoxi, Caucho de Silicona y Vidrio | -1.3% | Global, con presión aguda en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Largos Ciclos de Precalificación y Certificación de Empresas de Servicios Públicos | -0.8% | América del Norte, Europa, Japón y Australia, con impacto limitado en mercados emergentes | Largo plazo (≥ 4 años) |
| Riesgo de Falla por Aisladores Falsificados y de Baja Calidad | -0.5% | Sudeste Asiático, Oriente Medio y África, y Sur de Asia, con riesgo de contagio a América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Insumos de Alúmina, Epoxi, Caucho de Silicona y Vidrio
La volatilidad en los costos de los insumos puede restringir el mercado de aisladores industriales al reducir los márgenes de los fabricantes y afectar el calendario de las compras de las empresas de servicios públicos. La alúmina, el epoxi, el caucho de silicona y el vidrio son insumos materiales en diferentes diseños de productos, lo que expone a los productores a cambios en varias cadenas de suministro. Las fluctuaciones de precios son difíciles de absorber cuando los contratos de suministro tienen términos fijos o cuando las empresas de servicios públicos difieren los pedidos hasta que sus presupuestos de adquisición se vuelven más predecibles. Los productores regionales más pequeños enfrentan mayor presión debido a menos opciones para acuerdos de suministro a largo plazo o inversiones relacionadas con el procesamiento de materiales. Los fabricantes más grandes pueden gestionar parte de su exposición a través de acuerdos de suministro e inversiones relacionadas, fortaleciendo así su posición relativa. La volatilidad de los materiales puede hacer que el calendario de la demanda sea menos consistente, incluso cuando el requisito subyacente de equipos para la red eléctrica permanece vigente.
Largos Ciclos de Precalificación y Certificación de Empresas de Servicios Públicos
Los ciclos de precalificación y certificación de las empresas de servicios públicos ralentizan el ritmo al que los nuevos proveedores pueden ingresar al mercado de aisladores industriales. Los productos compuestos destinados a líneas de 400 kV y voltajes superiores enfrentan un escrutinio especialmente riguroso antes de que las empresas de servicios públicos agreguen a un proveedor a su lista de proveedores aprobados. La norma IEC 61109:2025 introdujo disposiciones para la evaluación de la interfaz núcleo-cubierta y el control del campo eléctrico de corriente continua. Los proveedores aprobados pueden necesitar demostrar que sus diseños compuestos cumplen con los requisitos revisados antes de licitar en proyectos de Corriente Continua de Alta Tensión (HVDC). Las normas nacionales y los sistemas de calificación de las empresas de servicios públicos añaden pasos adicionales que afectan el calendario de adquisición y el acceso a las licitaciones. Estos requisitos pueden retrasar la entrada de proveedores y limitar la competencia en regiones con procedimientos de aprobación estrictos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: La Incumbencia de la Cerámica Encuentra la Disrupción Compuesta
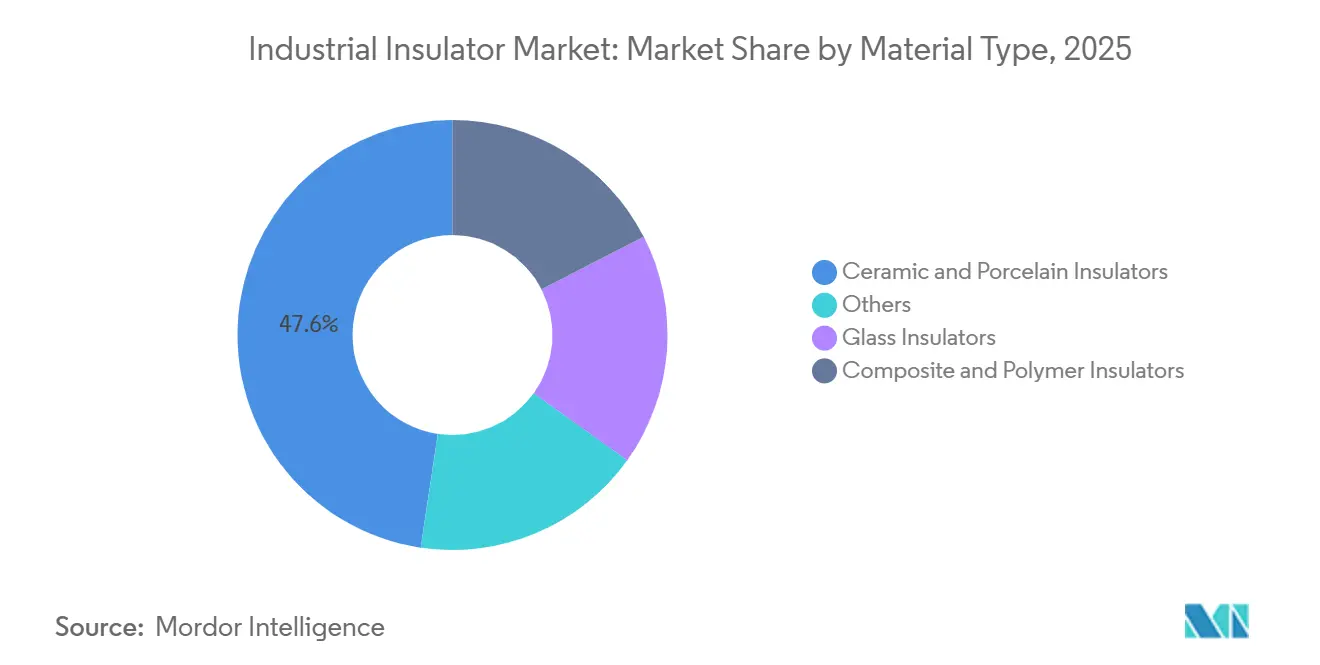
La cerámica y la porcelana representaron el 47,64% del mercado de aisladores industriales en 2025. Esta posición refleja activos de red maduros, donde las empresas de servicios públicos a menudo prefieren el reemplazo con equipos comparables para alinearse con los diseños de líneas existentes y las prácticas de mantenimiento. Las unidades de porcelana comúnmente permanecen en servicio durante 30 a 40 años en condiciones nominales, y su resistencia dieléctrica sigue siendo importante en ubicaciones con contaminación industrial o agrícola intensa. Las empresas de servicios públicos del sur y el sudeste de Asia continúan considerando la contaminación estacional y la humedad monzónica al establecer los requisitos de fuga y seguimiento. Los aisladores de vidrio tienen una base instalada más pequeña en Europa y América Latina, donde su comportamiento de limpieza asistida por lluvia y sus campanas transparentes facilitan la evaluación en campo en largas redes aéreas.
Se prevé que los aisladores compuestos y poliméricos crezcan a una CAGR del 6,85% hasta 2031, la tasa más alta entre los tipos de materiales. Pueden pesar entre un 80 y un 90% menos que las unidades de cerámica comparables, reduciendo la carga estructural de las torres y simplificando el trabajo de mantenimiento en líneas energizadas. Su uso es cada vez más relevante en aplicaciones de transmisión de Corriente Continua de Alta Tensión (HVDC) y Ultra Alta Tensión (UHV), donde los requisitos del sistema difieren de los equipos de corriente alterna heredados. La norma IEC 61109:2025 de la Comisión Electrotécnica Internacional (IEC) fortaleció el marco de calificación al añadir requisitos, incluida la evaluación de adhesión núcleo-cubierta y disposiciones para corriente continua. La categoría de otros cubre aisladores especiales utilizados en procesos industriales de alta temperatura y aplicaciones en alta mar, donde la demanda sigue los ciclos de renovación de plantas de Gas Natural Licuado (GNL) y plantas químicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Clasificación de Voltaje: La Aceleración del Alto Voltaje Remodela la Combinación de Demanda
El voltaje medio representó el 40,43% del mercado de aisladores industriales en 2025. La inversión en redes de distribución, el despliegue de redes inteligentes y la electrificación urbana respaldan la demanda de esta clase de clasificación en África, el Sur de Asia y el Sudeste Asiático. Los equipos de voltaje medio mantienen una amplia base instalada porque estos sistemas respaldan nuevas conexiones y actualizaciones de las redes de distribución establecidas. Los aisladores de bajo voltaje se mantienen estables en muchas aplicaciones, pero las instalaciones aéreas convencionales enfrentan una presión creciente de sustitutos en las ciudades densamente construidas. Las arquitecturas alternativas de gestión de cables se utilizan con mayor frecuencia en áreas urbanas de Europa y América del Norte, limitando así el potencial de crecimiento de las instalaciones aéreas de bajo voltaje.
Se prevé que los aisladores de alta tensión crezcan a una CAGR del 7,07% hasta 2031, respaldados por proyectos de transmisión HVDC. El mercado de aisladores industriales debe cumplir con los requisitos específicos del proyecto en cuanto a distancia de fuga, resistencia superficial y rendimiento bajo estrés eléctrico de corriente continua. La norma IEC 61109:2025 proporciona un marco de certificación para aisladores compuestos de suspensión y tensión para sistemas de corriente alterna y corriente continua, y sus disposiciones actualizadas rigen la elegibilidad para licitaciones. Siemens Energy suministra aisladores compuestos clasificados hasta 800 kV y cargas mecánicas de hasta 630 kN, respaldando planes de transmisión por encima de los umbrales convencionales de alta tensión. Los requisitos de certificación pueden reducir el grupo de proveedores elegibles cuando las empresas de servicios públicos adquieren equipos de alta tensión para corredores HVDC.
Por Aplicación: Los Cables y Líneas de Transmisión Definen el Ancla de Crecimiento
Los cables y líneas de transmisión representaron el 38,17% del mercado de aisladores industriales en 2025 y se prevé que crezcan a una CAGR del 7,24% hasta 2031, convirtiéndose en el segmento de aplicación más grande y de mayor crecimiento. Los programas nacionales de transmisión pueden proporcionar contratos plurianuales a los proveedores que hayan obtenido las aprobaciones requeridas. Estas redes requieren equipos para largos corredores troncales e interconexiones transfronterizas, ambos de los cuales implican grandes cantidades de componentes especializados. Las líneas de distribución representan otra aplicación importante a medida que la electrificación se extiende a las zonas rurales y periurbanas del África subsahariana y el Sur de Asia.
Las aplicaciones de distribución generalmente tienen valores unitarios más bajos que los proyectos de transmisión, aunque los requisitos de cantidad instalada siguen siendo extensos. Las subestaciones y la aparamenta requieren sistemas de aislamiento diferenciados, ya que el Reglamento F-gas de la UE fomenta los equipos libres de hexafluoruro de azufre (SF₆) y los rediseños relacionados de los sistemas de aislamiento. La aparamenta aislada en gas F35g de 170 kV de GE Vernova utiliza un medio aislante g³ e incluye capacidades de monitoreo digital de condiciones. Los transformadores y los pasatapas requieren diseños compatibles a medida que las empresas de servicios públicos adoptan medios aislantes alternativos, incluido el pasatapas POBR-g de GE Vernova para aplicaciones de aceite a gas g³. La categoría de otros incluye catenaria ferroviaria, equipos marinos y de proceso especializado, donde las especificaciones específicas del proyecto pueden alargar los ciclos de calificación.
Por Industria de Usuario Final: Las Empresas de Servicios Públicos Establecen el Piso, los Industriales Añaden Amplitud
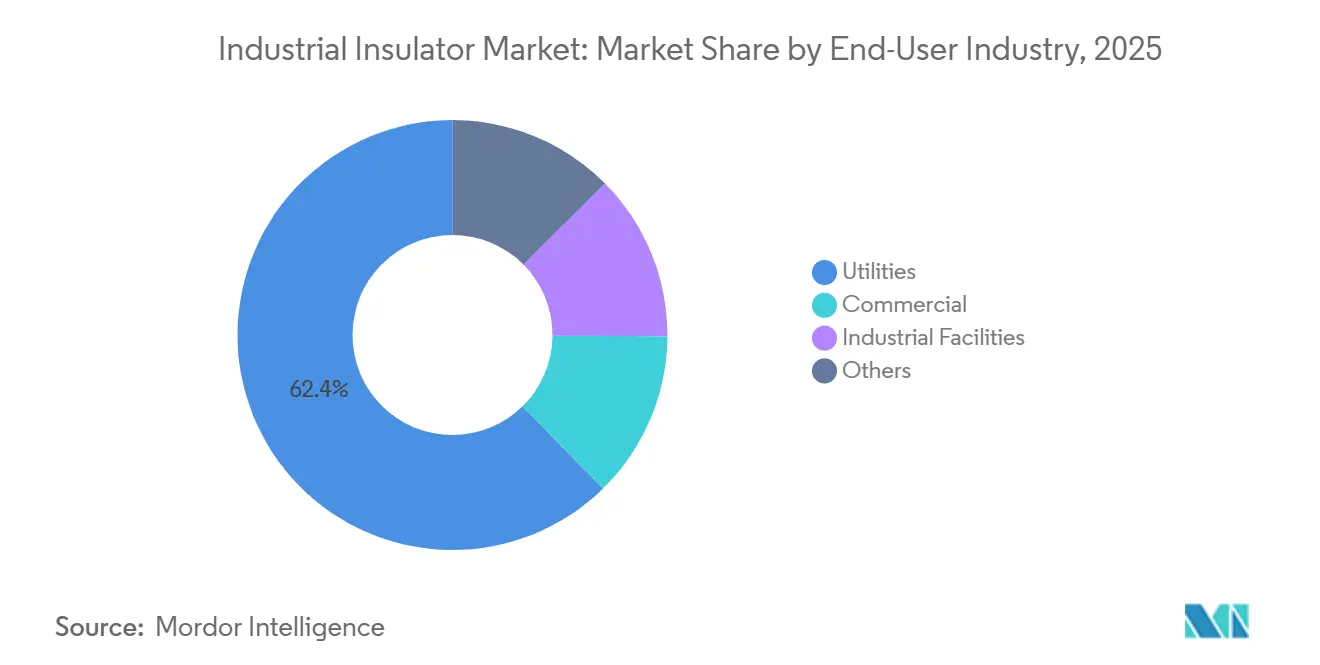
Las empresas de servicios públicos representaron el 62,35% de la demanda de usuarios finales en 2025 y se prevé que se expandan a una CAGR del 7,43% hasta 2031. Su demanda refleja el gasto de capital regulado en expansión de la red, reemplazo de activos e integración de energías renovables. Los acuerdos marco de las empresas de servicios públicos utilizan cada vez más listas de proveedores aprobados, que favorecen a los fabricantes que han completado procesos de calificación de múltiples etapas. La norma IEC 61109:2025 añade requisitos relevantes para los proveedores que buscan oportunidades de HVDC y es importante para su elegibilidad continua. Los usuarios comerciales contribuyen a través de conexiones privadas a la red para centros de datos, campus informáticos y grandes desarrollos inmobiliarios que requieren energía confiable.
Las instalaciones industriales generan demanda a través de ciclos de expansión y renovación en lugar de los programas regulados que guían la adquisición de las empresas de servicios públicos. Los sitios químicos, las terminales de GNL, las operaciones mineras y las plantas de fabricación pesada utilizan equipos diseñados para condiciones eléctricas y ambientales exigentes. Sus compras pueden ser más variables porque están vinculadas a las decisiones de inversión y mantenimiento de plantas individuales. Los requisitos de seguridad de ISO e IEC pueden elevar las especificaciones para los aisladores utilizados en entornos de proceso de alta tensión, reduciendo el papel de los productos no certificados que compiten principalmente en precio. El otro grupo de usuarios finales incluye petróleo y gas en exploración y producción, minería y aplicaciones de transporte especializado, donde los requisitos personalizados y los plazos de entrega más largos pueden resultar en valores unitarios más altos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
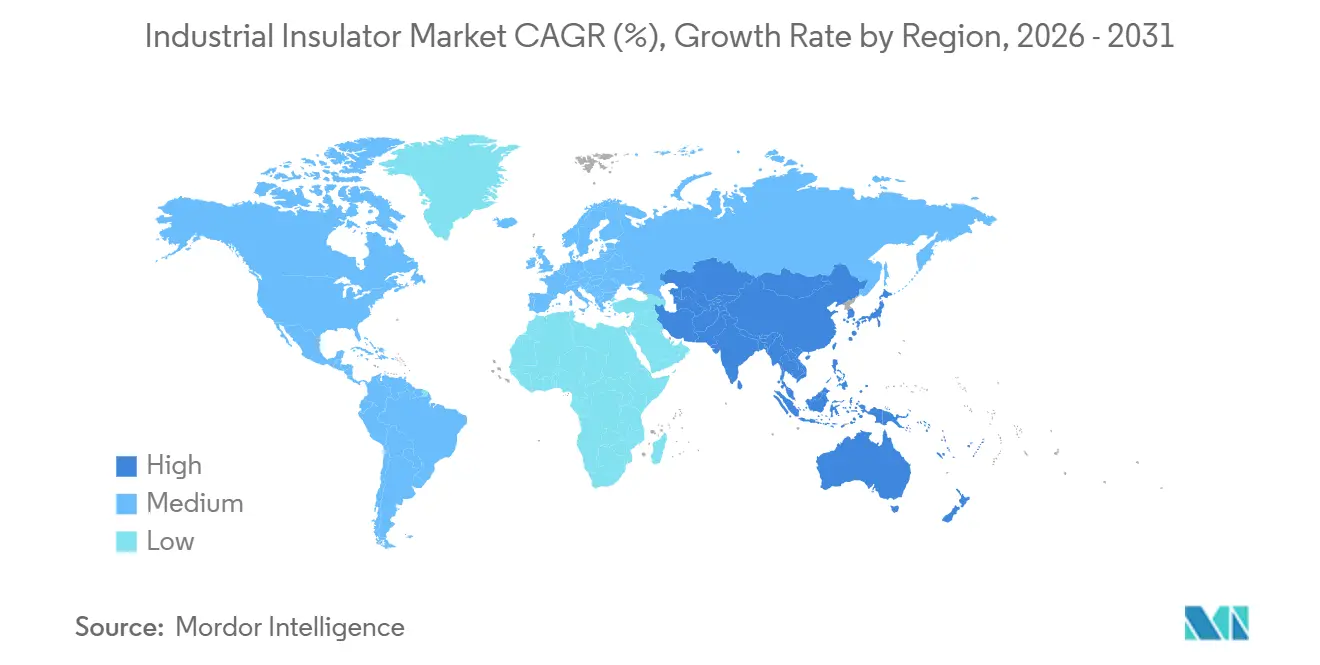
Asia-Pacífico representó el 54,86% del mercado de aisladores industriales en 2025 y se prevé que crezca a una CAGR del 6,96% hasta 2031. La inversión en la red troncal de Corriente Continua de Ultra Alta Tensión (UHVDC) de China, la expansión de la red de transmisión de India y los programas de acceso a la electricidad de la ASEAN respaldan la demanda en toda la región. La expansión de la red nacional y el aumento de las necesidades eléctricas están impulsando la adquisición de equipos de transmisión y distribución. En abril de 2025, la Dirección General de Recursos Comerciales de India impuso derechos antidumping que oscilan entre el 15,30% y el 27,60% sobre los aisladores compuestos procedentes de China[2]Dirección General de Recursos Comerciales, "Notificación de Derecho Antidumping sobre Aisladores Compuestos de China", Ministerio de Comercio e Industria, dgtr.gov.in. Esta medida alteró el acceso a las licitaciones de redes eléctricas del Sur de Asia y llevó a los proveedores a revisar los acuerdos de suministro regionales. La exposición de Japón a tifones, aerosoles salinos costeros y riesgo sísmico también respalda el uso de aisladores compuestos en nuevos activos de transmisión.
América del Norte y Europa son mercados de aisladores industriales consolidados, aunque diferentes necesidades de inversión impulsan la demanda en cada uno. En los Estados Unidos, el refuerzo de la red eléctrica y la expansión de la transmisión están aumentando la demanda de equipos que respalden los programas de confiabilidad de las empresas de servicios públicos. La inversión de Siemens Energy en Estados Unidos en 2026 incluye una nueva instalación de aparamenta de alta tensión en Pearl, Misisipi, como parte de una expansión manufacturera más amplia. PG&E está reforzando las líneas eléctricas aéreas y ampliando el trabajo de conversión subterránea, con aisladores poliméricos especificados para nuevas instalaciones aéreas. En Europa, el Reglamento F-gas está impulsando el cambio hacia aparamenta libre de SF₆ y el rediseño de los sistemas de aislamiento relacionados.
América del Sur, Oriente Medio y África representan participaciones menores del mercado de aisladores industriales, pero las condiciones de infraestructura en cada región respaldan la demanda de equipos. Brasil y Argentina están impulsando el desarrollo de la red eléctrica y la integración de energías renovables, mientras que los corredores hidroeléctricos de larga distancia de Brasil requieren equipos adecuados para la humedad tropical y la contaminación costera. El programa Visión 2030 de Arabia Saudita y el proyecto NEOM requieren subestaciones de alta tensión y activos de redes inteligentes que puedan soportar la exposición ultravioleta del desierto y los ciclos térmicos. El África subsahariana presenta un potencial a largo plazo a medida que mejora el acceso a la electricidad y se desarrollan las carteras de adquisición de infraestructura. La sensibilidad al costo y los requisitos de calificación seguirán influyendo en cómo los proyectos avanzan desde la inversión planificada hasta los activos instalados en la red.

Panorama Competitivo
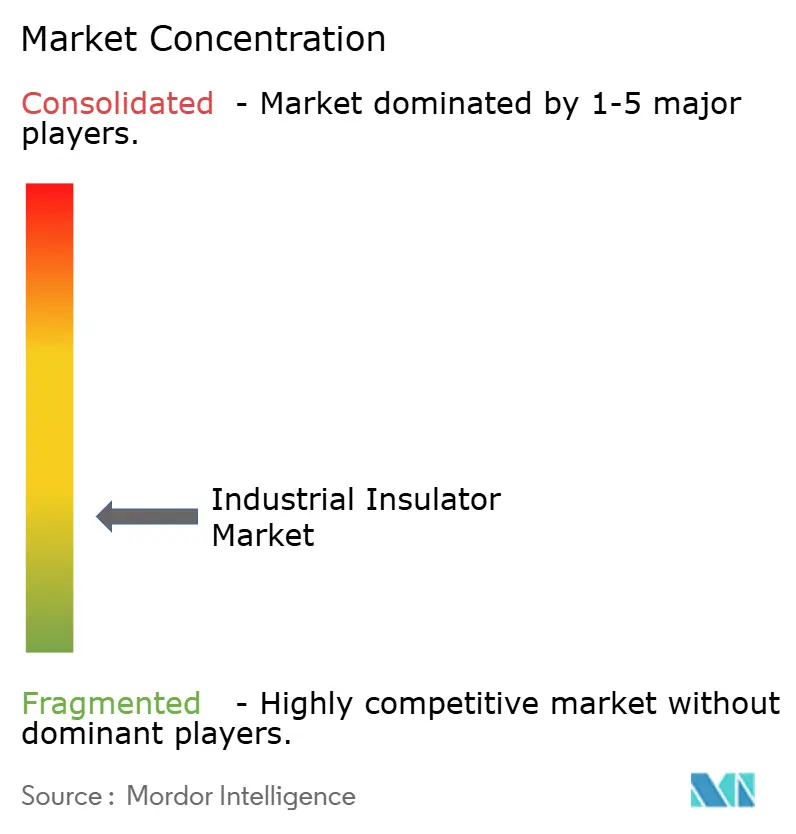
El mercado de aisladores industriales está fragmentado. Los requisitos de calificación IEC, la infraestructura especializada para pruebas de envejecimiento y los largos procedimientos de aprobación de las empresas de servicios públicos restringen la participación en proyectos exigentes. NGK declaró en sus materiales para inversores del ejercicio fiscal 2026 que la inversión en redes de transmisión de energía nacionales e internacionales se mantuvo sólida. La construcción de centros de datos y semiconductores puede aumentar la demanda de nuevas líneas y subestaciones, incrementando así las necesidades de adquisición de equipos.
GE Vernova lanzó la aparamenta aislada en gas F35g de 170 kV libre de SF₆ en CIGRE París 2026. El producto utiliza un medio aislante g³ e incluye capacidades de monitoreo digital de condiciones. La empresa también presentó el interruptor de tanque vivo GL316c de 420 kV y 63 kA con CO₂-O₂ en el evento. Estos productos posicionan el aislamiento compuesto dentro de ofertas tecnológicas más amplias para la red eléctrica, respaldando el cumplimiento a medida que evolucionan las especificaciones de los equipos.
Siemens Energy suministra aisladores compuestos clasificados hasta 800 kV y cargas mecánicas de hasta 630 kN para proyectos de transmisión, incluido el corredor HVDC SuedLink. El monitoreo digital también se está volviendo más relevante a medida que las empresas de servicios públicos requieren evidencia del estado de los equipos antes de priorizar el trabajo de inspección y reemplazo. Scientific Reports publicó en 2026 una investigación sobre la detección ligera de defectos en líneas de transmisión bajo condiciones climáticas adversas.
Líderes de la Industria de Aisladores Industriales
ABB
Siemens Energy
NGK Corporation
GE Vernova
Hubbell
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: GE Vernova presentó el Interruptor de Tanque Vivo GL316c de 420 kV y 63 kA con CO₂-O₂ en CIGRE París 2026. El producto incorpora aisladores industriales compuestos para mejorar la resistencia dieléctrica en condiciones de contaminación y fue desarrollado bajo el Programa LIFE de la UE, cofinanciado por el proyecto LIFE SF₆-free HV Breaker.
- Junio de 2026: Siemens Energy recibió el encargo del proyecto de red eólica marina North Sea Connector 2 de 2 GW de 50Hertz. El alcance del proyecto incluye aparamenta aislada en gas libre de SF₆ con aisladores industriales, que se fabricará en las instalaciones de Siemens Energy en Berlín, con aproximadamente el 95% del alcance del proyecto a entregar desde Alemania.


Alcance del Informe Global del Mercado de Aisladores Industriales
Un aislador industrial es un material que no conduce fácilmente la corriente eléctrica ni el calor. En estos materiales, los electrones están fuertemente ligados a sus átomos, lo que les impide moverse libremente. Dado que la electricidad y el calor dependen del movimiento libre de los electrones, los aisladores bloquean o resisten eficazmente la transferencia de electrones.
El mercado de aisladores industriales está segmentado por tipo de material, clasificación de voltaje, aplicación, industria de usuario final y geografía. Por tipo de material, el mercado está segmentado en aisladores de cerámica y porcelana, aisladores de vidrio, aisladores compuestos y poliméricos, y otros. Por clasificación de voltaje, el mercado está segmentado en bajo voltaje, voltaje medio y alto voltaje. Por aplicación, el mercado está segmentado en cables y líneas de transmisión, líneas de distribución, subestaciones y aparamenta, transformadores y pasatapas, y otros. Por tipo de industria de usuario final, el mercado está segmentado en empresas de servicios públicos, comercial, instalaciones industriales y otros. El informe también cubre el tamaño del mercado y los pronósticos para aisladores industriales en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Aisladores de Cerámica y Porcelana |
| Aisladores de Vidrio |
| Aisladores Compuestos y Poliméricos |
| Otros |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Cables y Líneas de Transmisión |
| Líneas de Distribución |
| Subestaciones y Aparamenta |
| Transformadores y Pasatapas |
| Otros |
| Empresas de Servicios Públicos |
| Comercial |
| Instalaciones Industriales |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Aisladores de Cerámica y Porcelana | |
| Aisladores de Vidrio | ||
| Aisladores Compuestos y Poliméricos | ||
| Otros | ||
| Por Clasificación de Voltaje | Bajo Voltaje | |
| Voltaje Medio | ||
| Alto Voltaje | ||
| Por Aplicación | Cables y Líneas de Transmisión | |
| Líneas de Distribución | ||
| Subestaciones y Aparamenta | ||
| Transformadores y Pasatapas | ||
| Otros | ||
| Por Industria de Usuario Final | Empresas de Servicios Públicos | |
| Comercial | ||
| Instalaciones Industriales | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aisladores Industriales?
El tamaño del mercado de aisladores industriales fue valorado en 3,18 mil millones de USD en 2025 y se estima que crecerá desde 3,34 mil millones de USD en 2026 hasta 4,56 mil millones de USD en 2031, a una CAGR del 6,42% durante el período de pronóstico (2026-2031).
¿Qué tipo de material lidera la demanda de aisladores industriales?
La cerámica y la porcelana lideraron la demanda con una participación del 47,64% en 2025, respaldadas por los activos instalados en la red eléctrica y las necesidades de reemplazo.
¿Qué categoría de voltaje está creciendo más rápido hasta 2031?
Se prevé que los aisladores de alta tensión crezcan a una CAGR del 7,07%, respaldados por proyectos de transmisión HVDC.
¿Por qué son importantes las empresas de servicios públicos como compradoras de aisladores industriales?
Las empresas de servicios públicos representaron el 62,35% de la demanda de usuarios finales en 2025 porque la expansión de la red, el reemplazo y la integración de energías renovables requieren la adquisición de aisladores.
Última actualización de la página el:



