
Taille et part du marché des isolateurs industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.34 Milliards de dollars |
| Taille du Marché (2031) | 4.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des isolateurs industriels par Mordor Intelligence
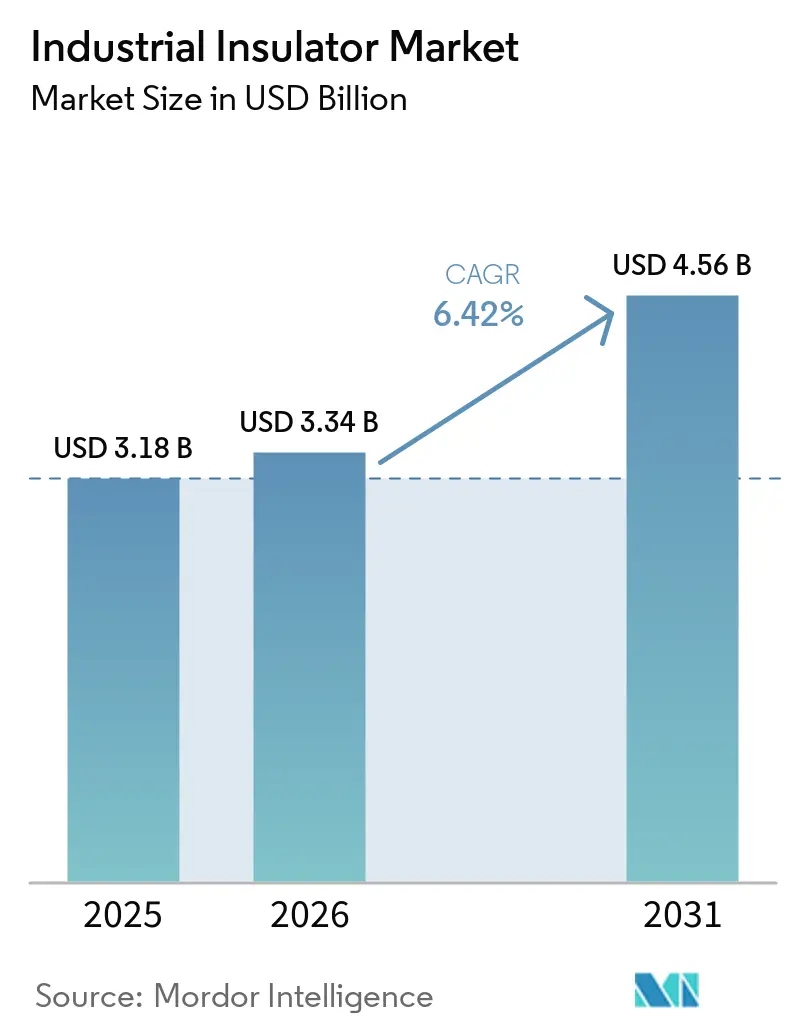
La taille du marché des isolateurs industriels était évaluée à 3,18 milliards USD en 2025 et devrait croître de 3,34 milliards USD en 2026 à 4,56 milliards USD d'ici 2031, à un CAGR de 6,42 % durant la période de prévision (2026-2031). La modernisation des réseaux électriques stimule la demande, les services publics remplaçant les équipements lors de la mise à niveau de la tension des lignes, de l'extension des postes électriques ou du raccordement de nouvelles sources de production. Le développement des énergies renouvelables accroît également le besoin d'équipements conçus pour la transmission en courant continu sur de longues distances. Les achats deviennent plus sélectifs, les services publics accordant davantage d'importance à la certification, à la durée de vie en service et aux performances opérationnelles dans des environnements difficiles. Les fournisseurs disposant de conceptions composites qualifiées et de relations établies avec les services publics sont mieux positionnés pour remporter des projets de longue durée. Les outils d'inspection numérique déplacent l'attention vers la surveillance de l'état et le soutien au cycle de vie plutôt que vers la seule fourniture d'unités.
Principaux enseignements du rapport
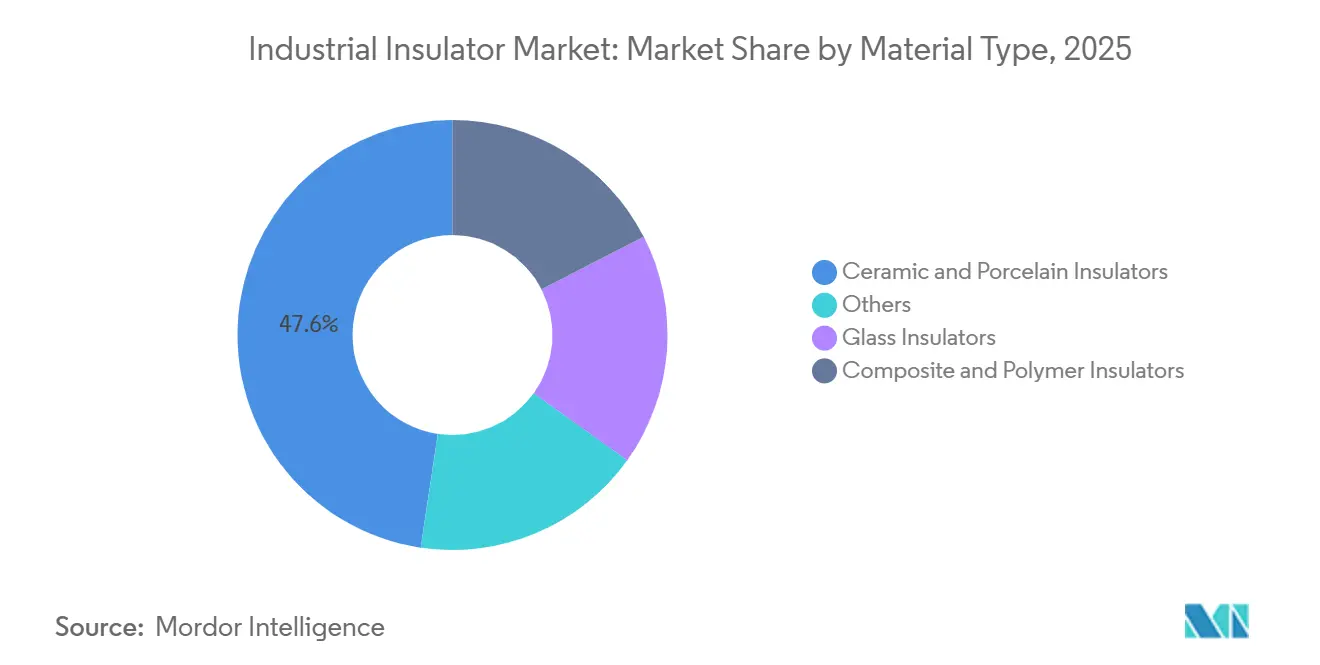
- Par type de matériau, la céramique et la porcelaine représentaient 47,64 % du marché des isolateurs industriels en 2025, tandis que les isolateurs composites et polymères devraient croître à un CAGR de 6,85 % jusqu'en 2031.
- Par tension nominale, la moyenne tension représentait 40,43 % du marché des isolateurs industriels en 2025, tandis que la haute tension devrait croître à un CAGR de 7,07 % jusqu'en 2031.
- Par application, les câbles et lignes de transmission représentaient 38,17 % du marché des isolateurs industriels en 2025 et devraient croître à un CAGR de 7,24 % jusqu'en 2031.
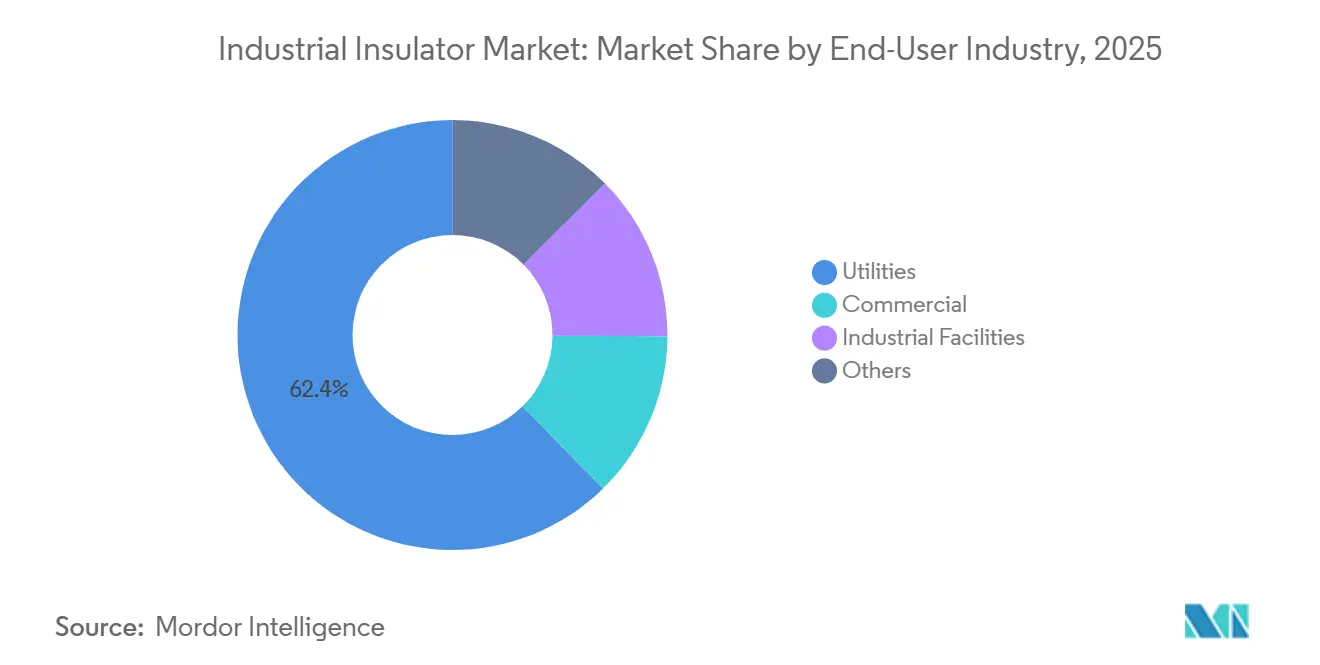
- Par secteur d'utilisation final, les services publics représentaient 62,35 % de la demande en 2025 et devraient croître à un CAGR de 7,43 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 54,86 % du marché des isolateurs industriels en 2025 et devrait croître à un CAGR de 6,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des isolateurs industriels
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des réseaux et expansion du transport et de la distribution (T&D) | +2.1% | Mondial, avec une demande centrale en Asie-Pacifique, en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Énergies renouvelables et interconnexion en courant continu haute tension (CCHT) | +1.8% | Mondial, porté par l'Asie-Pacifique, l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Électrification des chemins de fer et des infrastructures de transport | +0.9% | Asie-Pacifique et Europe, avec une croissance émergente en Asie du Sud | Moyen terme (2-4 ans) |
| Remplacement par les services publics des actifs vieillissants et exposés aux incendies de forêt | +0.8% | Amérique du Nord, Asie du Sud et Australie | Court terme (≤ 2 ans) |
| Surveillance numérique de l'état et maintenance prédictive | +0.5% | Marchés de l'Organisation de coopération et de développement économiques (OCDE), avec une adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des réseaux et expansion du T&D
La modernisation des réseaux électriques stimule la demande d'isolateurs industriels au-delà du simple ajout de kilomètres de lignes, car les systèmes à tension plus élevée exigent des spécifications physiques et électriques différentes. Chaque montée en tension nécessite une géométrie d'isolateur distincte, une distance de fuite et une classe de résistance à la pollution que les services publics ne peuvent pas satisfaire en réutilisant les stocks existants. Les achats qui en résultent couvrent les unités de remplacement pour les lignes mises à niveau, les postes électriques étendus et les nouvelles interconnexions qui soutiennent des programmes de transmission plus larges. En février 2026, Siemens Energy a annoncé une expansion de 1 milliard USD de son empreinte manufacturière aux États-Unis, incluant une installation de 300 millions USD pour les appareillages de commutation haute tension à Pearl, Mississippi[1]Siemens Energy, "Siemens Energy investit 1 milliard USD et crée des emplois hautement qualifiés aux États-Unis," Siemens Energy, siemens-energy.com. L'installation devrait employer jusqu'à 300 personnes, reflétant la réponse industrielle aux exigences en équipements des services publics. Les isolateurs sont généralement remplacés en totalité plutôt que réparés sur le terrain, de sorte que la modernisation des réseaux crée un besoin récurrent d'équipements qualifiés.
Énergies renouvelables et interconnexion CCHT
Les interconnexions en courant continu haute tension (CCHT) font évoluer les exigences techniques du marché des isolateurs industriels, car les contraintes électriques en courant continu nécessitent des conceptions allant au-delà de celles utilisées sur les lignes aériennes en courant alternatif existantes. Les isolateurs composites dotés de propriétés de transfert d'hydrophobicité peuvent supprimer plus efficacement les fuites liées à la contamination sous contrainte électrique DC unidirectionnelle que les alternatives en céramique et en verre. Leurs performances sont pertinentes dans les conditions polluées et humides, où la contamination de surface peut affecter la fiabilité du système et la planification de la maintenance. La norme IEC 61109:2025 applique des exigences de certification aux systèmes AC et DC et inclut des dispositions de contrôle du champ électrique spécifiques au DC. La norme mise à jour modifie les fournisseurs et les conceptions éligibles aux appels d'offres CCHT à partir de 2026. Les projets d'énergies renouvelables soutiennent la demande lorsqu'ils nécessitent de nouveaux liens de transmission longue distance plutôt que de s'appuyer uniquement sur des ajouts au réseau local.
Électrification des chemins de fer et des infrastructures de transport
L'électrification ferroviaire crée une demande récurrente sur le marché des isolateurs industriels, portée par les cycles d'investissement et de maintenance ferroviaires plutôt que par les seuls programmes d'investissement des services publics. La Vision nationale ferroviaire de l'Inde vise l'électrification complète des lignes principales à écartement large d'ici 2031, soutenant les besoins en systèmes de contact aérien et en équipements de section neutre. Les réseaux ferroviaires nécessitent des isolateurs de traction spécialisés répondant aux exigences opérationnelles des lignes électrifiées et des systèmes à grande vitesse. En Europe, le mécanisme pour l'interconnexion en Europe soutient la modernisation des infrastructures de transport jusqu'en 2034. Les spécifications composites sont pertinentes pour le ferroviaire à grande vitesse car des composants plus légers réduisent la charge structurelle et tolèrent les vibrations dans les systèmes de lignes de contact aérien. Cette source de demande est distincte des dépenses courantes du réseau électrique car les achats suivent les calendriers de construction des transports et l'entretien des lignes électrifiées existantes.
Remplacement par les services publics des actifs vieillissants et exposés aux incendies de forêt
Les programmes de renforcement des actifs soutiennent la demande sur le marché des isolateurs industriels dans les régions où les services publics doivent réduire leur exposition aux incendies de forêt et remédier au vieillissement des équipements aériens. Le plan d'atténuation des incendies de forêt 2026-2028 de PG&E prévoit le renforcement de plus de 700 miles de lignes électriques aériennes et la conversion souterraine de 1 077 miles supplémentaires de lignes de distribution. Le plan spécifie des isolateurs polymères pour les nouvelles installations aériennes, faisant du choix des matériaux une partie intégrante de son approche globale de résilience. Montana-Dakota Utilities Co. exige également des matériaux polymères pour les nouvelles installations et remplace les unités en porcelaine lors des maintenances programmées. Ces politiques réduisent la dépendance aux achats ponctuels discrétionnaires et offrent aux fournisseurs composites qualifiés une source de demande plus stable. Elles relient également les décisions de remplacement à la planification de la sécurité et de la résilience plutôt qu'au seul âge routinier des actifs.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des intrants en alumine, époxy, caoutchouc silicone et verre | -1.3% | Mondial, avec une pression aiguë en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Longs cycles de préqualification et de certification des services publics | -0.8% | Amérique du Nord, Europe, Japon et Australie, avec un impact limité dans les marchés émergents | Long terme (≥ 4 ans) |
| Risque de défaillance des isolateurs contrefaits et de mauvaise qualité | -0.5% | Asie du Sud-Est, Moyen-Orient et Afrique, et Asie du Sud, avec un risque de débordement en Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des intrants en alumine, époxy, caoutchouc silicone et verre
La volatilité des coûts des intrants peut contraindre le marché des isolateurs industriels en réduisant les marges des fabricants et en affectant le calendrier des achats des services publics. L'alumine, l'époxy, le caoutchouc silicone et le verre sont des intrants matériels pour différentes conceptions de produits, exposant les producteurs aux variations de plusieurs chaînes d'approvisionnement. Les fluctuations de prix sont difficiles à absorber lorsque les contrats d'approvisionnement ont des conditions fixes ou lorsque les services publics reportent leurs commandes jusqu'à ce que leurs budgets d'achat deviennent plus prévisibles. Les producteurs régionaux de plus petite taille subissent une pression plus forte en raison de moins d'options pour des accords d'approvisionnement à long terme ou des investissements liés au traitement des matériaux. Les fabricants de plus grande taille peuvent gérer une partie de leur exposition grâce à des accords d'approvisionnement et à des investissements connexes, renforçant ainsi leur position relative. La volatilité des matériaux peut rendre le calendrier de la demande moins cohérent, même lorsque le besoin sous-jacent en équipements de réseau demeure en place.
Longs cycles de préqualification et de certification des services publics
Les cycles de préqualification et de certification des services publics ralentissent le rythme auquel de nouveaux fournisseurs peuvent entrer sur le marché des isolateurs industriels. Les produits composites destinés aux lignes de 400 kV et de tension supérieure font l'objet d'un examen particulièrement rigoureux avant que les services publics n'ajoutent un fournisseur à leur liste de fournisseurs agréés. La norme IEC 61109:2025 a introduit des dispositions pour l'évaluation de l'interface noyau-enveloppe et le contrôle du champ électrique DC. Les fournisseurs agréés peuvent avoir besoin de démontrer que leurs conceptions composites satisfont aux exigences révisées avant de soumissionner sur des projets de courant continu haute tension (CCHT). Les normes nationales et les systèmes de qualification des services publics ajoutent d'autres étapes qui affectent le calendrier des achats et l'accès aux appels d'offres. Ces exigences peuvent retarder l'entrée des fournisseurs et limiter le choix concurrentiel dans les régions appliquant des procédures d'approbation strictes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la prédominance de la céramique face à la disruption des composites
La céramique et la porcelaine représentaient 47,64 % du marché des isolateurs industriels en 2025. Cette position reflète la maturité des actifs du réseau, où les services publics privilégient souvent le remplacement par des équipements comparables afin de s'aligner sur les conceptions de lignes existantes et les pratiques de maintenance. Les unités en porcelaine restent couramment en service pendant 30 à 40 ans dans des conditions nominales, et leur rigidité diélectrique reste importante dans les zones soumises à une forte contamination industrielle ou agricole. Les services publics d'Asie du Sud et du Sud-Est continuent de prendre en compte la pollution saisonnière et l'humidité de la mousson lors de la définition des exigences de fuite et de résistance au cheminement. Les isolateurs en verre ont une base installée plus réduite en Europe et en Amérique latine, où leur comportement d'autonettoyage par la pluie et leurs cloches transparentes facilitent l'évaluation sur le terrain des longs réseaux aériens.
Les isolateurs composites et polymères devraient croître à un CAGR de 6,85 % jusqu'en 2031, le taux le plus élevé parmi les types de matériaux. Ils peuvent peser 80 à 90 % de moins que des unités céramiques comparables, réduisant la charge structurelle des pylônes et simplifiant les travaux de maintenance sous tension. Leur utilisation est de plus en plus pertinente dans les applications de transmission en courant continu haute tension (CCHT) et en très haute tension (THT), où les exigences du système diffèrent des équipements en courant alternatif existants. La norme IEC 61109:2025 de la Commission électrotechnique internationale (CEI) a renforcé le cadre de qualification en ajoutant des exigences, notamment l'évaluation de l'adhérence noyau-enveloppe et des dispositions DC. L'autre catégorie couvre les isolateurs spéciaux utilisés dans les procédés industriels à haute température et les applications offshore, où la demande suit les cycles de rénovation des installations de gaz naturel liquéfié (GNL) et des usines chimiques.


Par tension nominale : l'accélération de la haute tension remodèle la structure de la demande
La moyenne tension représentait 40,43 % du marché des isolateurs industriels en 2025. Les investissements dans les réseaux de distribution, le déploiement des réseaux intelligents et l'électrification urbaine soutiennent la demande pour cette classe de tension en Afrique, en Asie du Sud et en Asie du Sud-Est. Les équipements moyenne tension conservent une large base installée car ces systèmes soutiennent les nouveaux raccordements et les mises à niveau des réseaux de distribution existants. Les isolateurs basse tension restent stables dans de nombreuses applications, mais les installations aériennes conventionnelles subissent une pression croissante de la part de substituts dans les villes densément construites. Des architectures alternatives de gestion des câbles sont utilisées plus fréquemment dans les zones urbaines en Europe et en Amérique du Nord, limitant ainsi le potentiel de croissance des installations aériennes basse tension.
Les isolateurs haute tension devraient croître à un CAGR de 7,07 % jusqu'en 2031, soutenus par les projets de transmission CCHT. Le marché des isolateurs industriels doit répondre aux exigences spécifiques des projets en matière de distance de fuite, de résistance de surface et de performances sous contrainte électrique DC. La norme IEC 61109:2025 fournit un cadre de certification pour les isolateurs composites de suspension et de tension pour les systèmes AC et DC, et ses dispositions mises à jour régissent l'éligibilité aux appels d'offres. Siemens Energy fournit des isolateurs composites calibrés à 800 kV et des charges mécaniques allant jusqu'à 630 kN, soutenant les plans de transmission au-delà des seuils conventionnels de haute tension. Les exigences de certification peuvent réduire le nombre de fournisseurs éligibles lorsque les services publics achètent des équipements haute tension pour les corridors CCHT.
Par application : les câbles et lignes de transmission définissent l'ancre de croissance
Les câbles et lignes de transmission représentaient 38,17 % du marché des isolateurs industriels en 2025 et devraient croître à un CAGR de 7,24 % jusqu'en 2031, ce qui en fait le segment d'application le plus important et à la croissance la plus rapide. Les programmes nationaux de transmission peuvent fournir des contrats pluriannuels aux fournisseurs ayant obtenu les approbations requises. Ces réseaux nécessitent des équipements pour les longs corridors dorsaux et les interconnexions transfrontalières, qui impliquent tous deux de grandes quantités de composants spécialisés. Les lignes de distribution représentent une autre application majeure à mesure que l'électrification s'étend aux zones rurales et périurbaines d'Afrique subsaharienne et d'Asie du Sud.
Les applications de distribution ont généralement des valeurs unitaires inférieures à celles des projets de transmission, bien que les besoins en quantités installées restent importants. Les postes électriques et les appareillages de commutation nécessitent des systèmes d'isolation différenciés, car le règlement européen sur les gaz fluorés encourage les équipements sans hexafluorure de soufre (SF₆) et les reconceptions associées des dispositifs d'isolation. L'appareillage de commutation à isolation gazeuse F35g de GE Vernova utilise un milieu isolant g³ et intègre des capacités de surveillance numérique de l'état. Les transformateurs et traversées nécessitent des conceptions compatibles à mesure que les services publics adoptent des milieux isolants alternatifs, notamment la traversée POBR-g de GE Vernova pour les applications huile-gaz g³. L'autre catégorie comprend les caténaires ferroviaires, les équipements marins et les équipements de procédés spécialisés, où les spécifications propres aux projets peuvent allonger les cycles de qualification.
Par secteur d'utilisation final : les services publics fixent le plancher, les industriels apportent de la diversité
Les services publics représentaient 62,35 % de la demande des utilisateurs finaux en 2025 et devraient se développer à un CAGR de 7,43 % jusqu'en 2031. Leur demande reflète les dépenses d'investissement réglementées pour l'expansion du réseau, le remplacement des actifs et l'intégration des énergies renouvelables. Les accords-cadres des services publics utilisent de plus en plus des listes de fournisseurs agréés, qui favorisent les fabricants ayant achevé des processus de qualification en plusieurs étapes. La norme IEC 61109:2025 ajoute des exigences pertinentes pour les fournisseurs cherchant des opportunités CCHT et est importante pour leur éligibilité continue. Les utilisateurs commerciaux contribuent via des raccordements privés au réseau pour les centres de données, les campus informatiques et les grands projets immobiliers nécessitant une alimentation électrique fiable.
Les installations industrielles génèrent de la demande par le biais de cycles d'expansion et de rénovation plutôt que par les programmes réglementés qui guident les achats des services publics. Les sites chimiques, les terminaux GNL, les opérations minières et les usines de fabrication lourde utilisent des équipements conçus pour des conditions électriques et environnementales exigeantes. Leurs achats peuvent être plus variables car ils sont liés aux décisions d'investissement et de maintenance propres à chaque installation. Les exigences de sécurité ISO et IEC peuvent relever les spécifications des isolateurs utilisés dans les environnements de procédés haute tension, réduisant le rôle des produits non certifiés qui concurrencent principalement sur le prix. L'autre groupe d'utilisateurs finaux comprend le pétrole et le gaz en amont, les mines et les applications de transport spécialisées, où les exigences personnalisées et les délais de livraison plus longs peuvent entraîner des valeurs unitaires plus élevées.
Analyse géographique
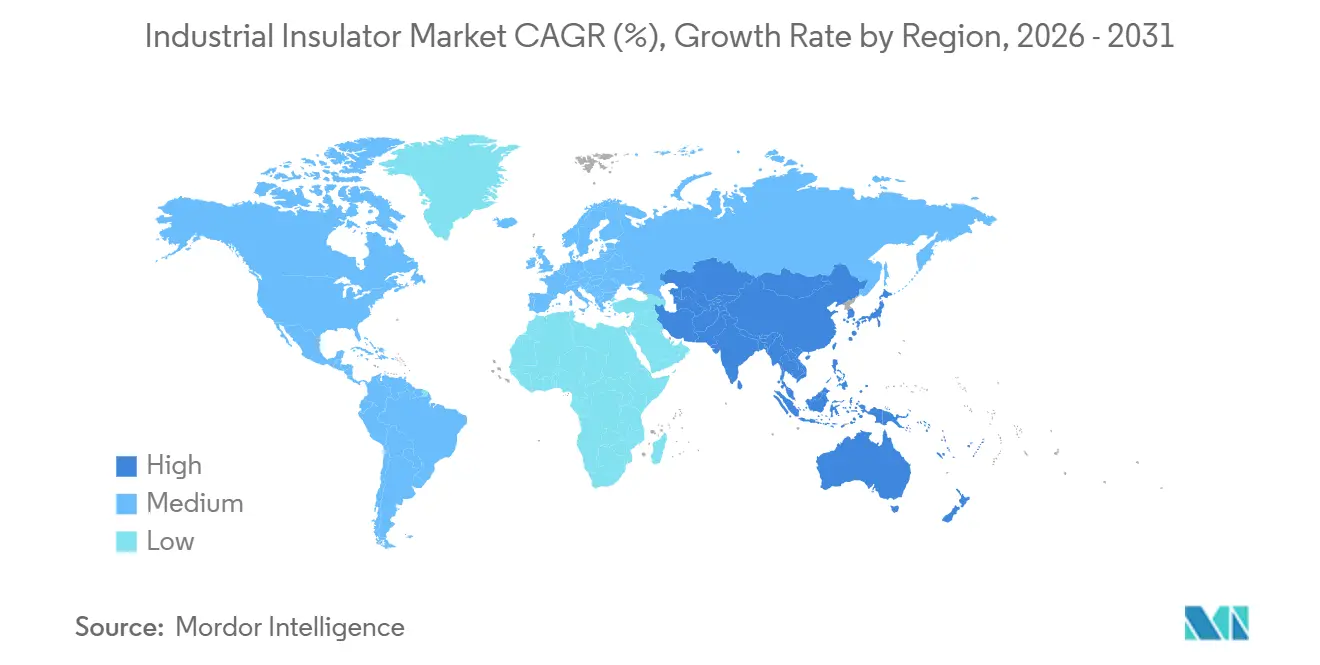
L'Asie-Pacifique représentait 54,86 % du marché des isolateurs industriels en 2025 et devrait croître à un CAGR de 6,96 % jusqu'en 2031. Les investissements de la Chine dans le réseau dorsal en courant continu ultra-haute tension (CCUT), le développement du réseau de transmission de l'Inde et les programmes d'accès à l'électricité de l'ASEAN soutiennent la demande dans toute la région. L'expansion des réseaux nationaux et la hausse des besoins en électricité stimulent les achats d'équipements de transport et de distribution. En avril 2025, la Direction générale des recours commerciaux de l'Inde a imposé des droits antidumping allant de 15,30 % à 27,60 % sur les isolateurs composites en provenance de Chine[2]Direction générale des recours commerciaux, "Notification de droit antidumping sur les isolateurs composites en provenance de Chine," Ministère du Commerce et de l'Industrie, dgtr.gov.in. Cette mesure a modifié l'accès aux appels d'offres du réseau en Asie du Sud et a incité les fournisseurs à revoir leurs dispositifs d'approvisionnement régionaux. L'exposition du Japon aux typhons, aux embruns côtiers salins et aux risques sismiques soutient également l'utilisation d'isolateurs composites dans les nouveaux actifs de transmission.
L'Amérique du Nord et l'Europe sont des marchés établis pour les isolateurs industriels, bien que des besoins d'investissement différents stimulent la demande dans chacun d'eux. Aux États-Unis, le renforcement du réseau et l'expansion de la transmission augmentent la demande d'équipements soutenant les programmes de fiabilité des services publics. L'investissement américain de Siemens Energy en 2026 comprend une nouvelle installation d'appareillage de commutation haute tension à Pearl, Mississippi, dans le cadre d'une expansion manufacturière plus large. PG&E renforce les lignes électriques aériennes et développe les travaux de conversion souterraine, avec des isolateurs polymères spécifiés pour les nouvelles installations aériennes. En Europe, le règlement sur les gaz fluorés accélère la transition vers les appareillages de commutation sans SF₆ et la reconception des systèmes d'isolation associés.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des parts plus faibles du marché des isolateurs industriels, mais les conditions d'infrastructure dans chaque région soutiennent la demande en équipements. Le Brésil et l'Argentine poursuivent le développement de leur réseau et l'intégration des énergies renouvelables, tandis que les longs corridors hydroélectriques du Brésil nécessitent des équipements adaptés à l'humidité tropicale et à la pollution côtière. Le programme Vision 2030 de l'Arabie saoudite et le projet NEOM nécessitent des postes haute tension et des actifs de réseau intelligent capables de résister à l'exposition aux ultraviolets du désert et aux cycles thermiques. L'Afrique subsaharienne présente un potentiel à long terme à mesure que l'accès à l'électricité s'améliore et que les pipelines d'achats d'infrastructures se développent. La sensibilité aux coûts et les exigences de qualification continueront d'influencer la progression des projets depuis l'investissement planifié jusqu'aux actifs installés sur le réseau.

Paysage concurrentiel
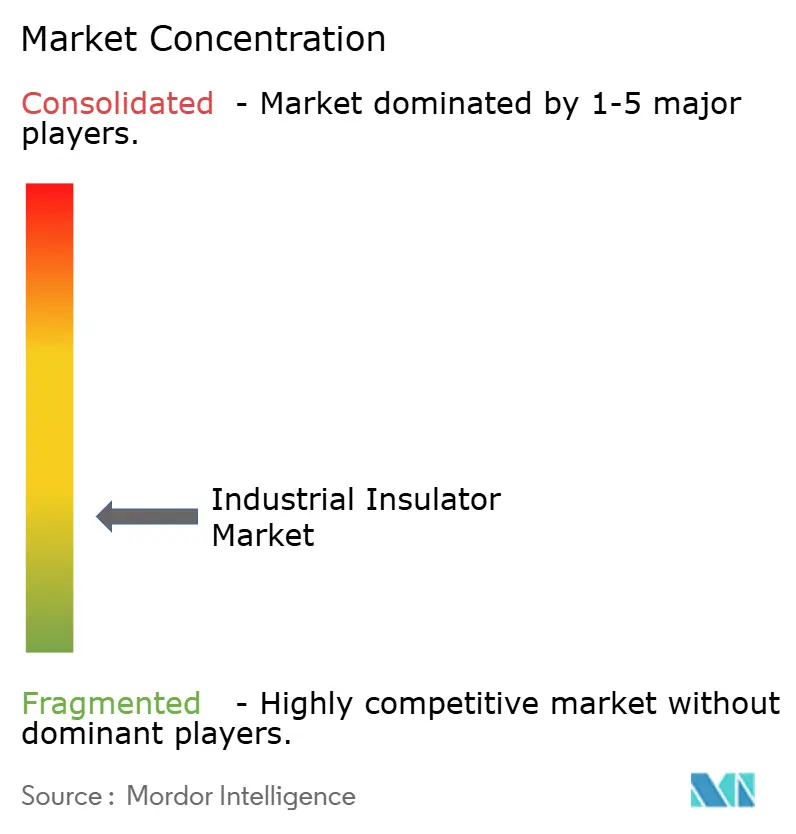
Le marché des isolateurs industriels est fragmenté. Les exigences de qualification IEC, les infrastructures spécialisées pour les tests de vieillissement et les longues procédures d'approbation des services publics restreignent la participation aux projets exigeants. NGK a indiqué dans ses documents destinés aux investisseurs pour l'exercice 2026 que les investissements dans les réseaux de transmission d'énergie nationaux et étrangers restaient solides. La construction de centres de données et de semi-conducteurs peut accroître la demande de nouvelles lignes et de postes électriques, augmentant ainsi les besoins en achats d'équipements.
GE Vernova a lancé l'appareillage de commutation à isolation gazeuse F35g 170 kV sans SF₆ au CIGRE Paris 2026. Le produit utilise un milieu isolant g³ et intègre des capacités de surveillance numérique de l'état. La société a également présenté le disjoncteur à cuve vivante GL316c 420 kV, 63 kA CO₂-O₂ lors de l'événement. Ces produits positionnent l'isolation composite dans le cadre d'offres technologiques plus larges pour le réseau, soutenant la conformité à mesure que les spécifications des équipements évoluent.
Siemens Energy fournit des isolateurs composites calibrés à 800 kV et des charges mécaniques allant jusqu'à 630 kN pour des projets de transmission, notamment le corridor CCHT SuedLink. La surveillance numérique devient également plus pertinente à mesure que les services publics exigent des preuves de l'état des équipements avant de prioriser les travaux d'inspection et de remplacement. Scientific Reports a publié en 2026 des recherches sur la détection légère des défauts pour les lignes de transmission dans des conditions météorologiques difficiles.
Leaders du secteur des isolateurs industriels
ABB
Siemens Energy
NGK Corporation
GE Vernova
Hubbell
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : GE Vernova a présenté le disjoncteur à cuve vivante GL316c 420 kV, 63 kA CO₂-O₂ au CIGRE Paris 2026. Le produit intègre des isolateurs industriels composites pour améliorer la tenue diélectrique dans des conditions de pollution et a été développé dans le cadre du programme LIFE de l'UE, cofinancé par le projet LIFE SF₆-free HV Breaker.
- Juin 2026 : Siemens Energy s'est vu attribuer par 50Hertz le projet de réseau éolien offshore North Sea Connector 2 de 2 GW. Le périmètre du projet comprend des appareillages de commutation à isolation gazeuse sans SF₆ avec des isolateurs industriels, devant être fabriqués dans l'installation de Siemens Energy à Berlin, avec environ 95 % du périmètre du projet livré depuis l'Allemagne.


Périmètre du rapport mondial sur le marché des isolateurs industriels
Un isolateur industriel est un matériau qui ne conduit pas facilement le courant électrique ou la chaleur. Dans ces matériaux, les électrons sont étroitement liés à leurs atomes, ce qui les empêche de se déplacer librement. Étant donné que l'électricité et la chaleur reposent sur le mouvement libre des électrons, les isolateurs bloquent ou résistent efficacement au transfert d'électrons.
Le marché des isolateurs industriels est segmenté par type de matériau, tension nominale, application, secteur d'utilisation final et géographie. Par type de matériau, le marché est segmenté en isolateurs en céramique et en porcelaine, isolateurs en verre, isolateurs composites et polymères, et autres. Par tension nominale, le marché est segmenté en basse tension, moyenne tension et haute tension. Par application, le marché est segmenté en câbles et lignes de transmission, lignes de distribution, postes électriques et appareillages de commutation, transformateurs et traversées, et autres. Par type de secteur d'utilisation final, le marché est segmenté en services publics, commercial, installations industrielles et autres. Le rapport couvre également la taille du marché et les prévisions pour les isolateurs industriels dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Isolateurs en céramique et en porcelaine |
| Isolateurs en verre |
| Isolateurs composites et polymères |
| Autres |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Câbles et lignes de transmission |
| Lignes de distribution |
| Postes électriques et appareillages de commutation |
| Transformateurs et traversées |
| Autres |
| Services publics |
| Commercial |
| Installations industrielles |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Isolateurs en céramique et en porcelaine | |
| Isolateurs en verre | ||
| Isolateurs composites et polymères | ||
| Autres | ||
| Par tension nominale | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Par application | Câbles et lignes de transmission | |
| Lignes de distribution | ||
| Postes électriques et appareillages de commutation | ||
| Transformateurs et traversées | ||
| Autres | ||
| Par secteur d'utilisation final | Services publics | |
| Commercial | ||
| Installations industrielles | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des isolateurs industriels ?
La taille du marché des isolateurs industriels était évaluée à 3,18 milliards USD en 2025 et devrait croître de 3,34 milliards USD en 2026 à 4,56 milliards USD d'ici 2031, à un CAGR de 6,42 % durant la période de prévision (2026-2031).
Quel type de matériau domine la demande d'isolateurs industriels ?
La céramique et la porcelaine ont dominé la demande avec une part de 47,64 % en 2025, soutenues par les actifs installés du réseau et les besoins de remplacement.
Quelle catégorie de tension connaît la croissance la plus rapide jusqu'en 2031 ?
Les isolateurs haute tension devraient croître à un CAGR de 7,07 %, soutenus par les projets de transmission CCHT.
Pourquoi les services publics sont-ils des acheteurs importants d'isolateurs industriels ?
Les services publics représentaient 62,35 % de la demande des utilisateurs finaux en 2025 car l'expansion du réseau, le remplacement et l'intégration des énergies renouvelables nécessitent l'achat d'isolateurs.
Dernière mise à jour de la page le:



