
産業用絶縁体市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.34 十億米ドル |
| 市場規模 (2031) | 4.56 十億米ドル |
| Growth Rate (2026 - 2031) | 6.42 % |
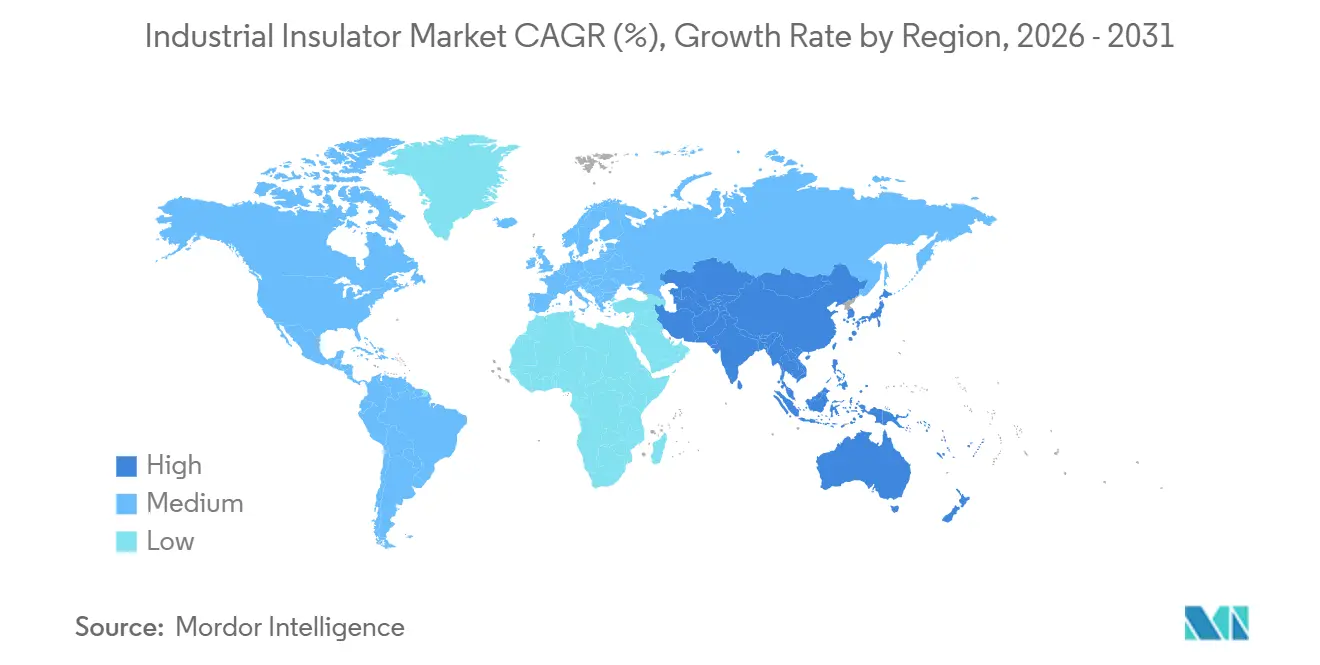
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
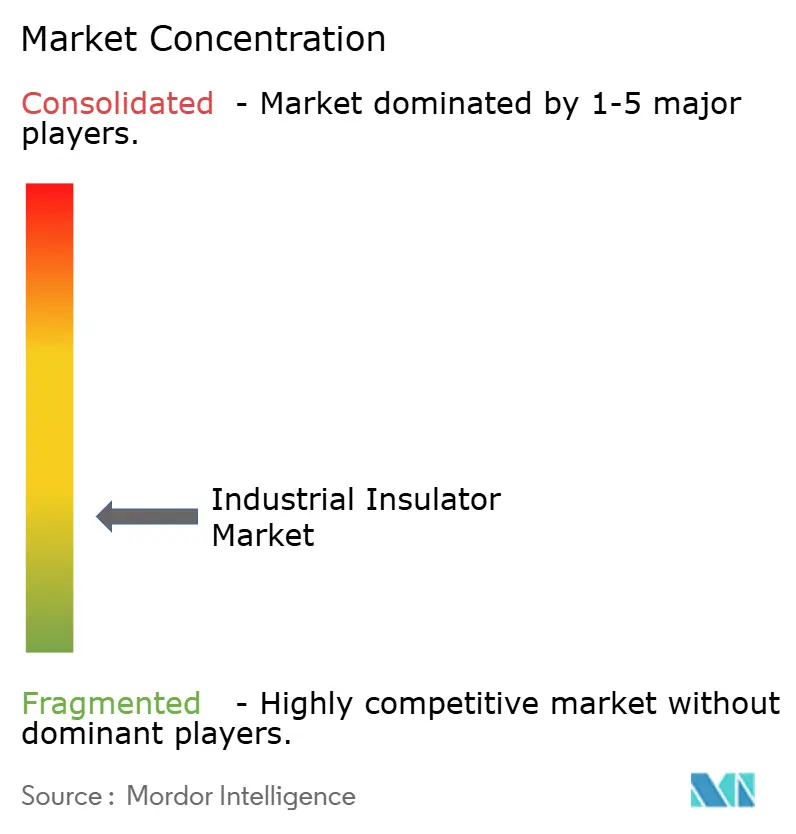
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用絶縁体市場分析
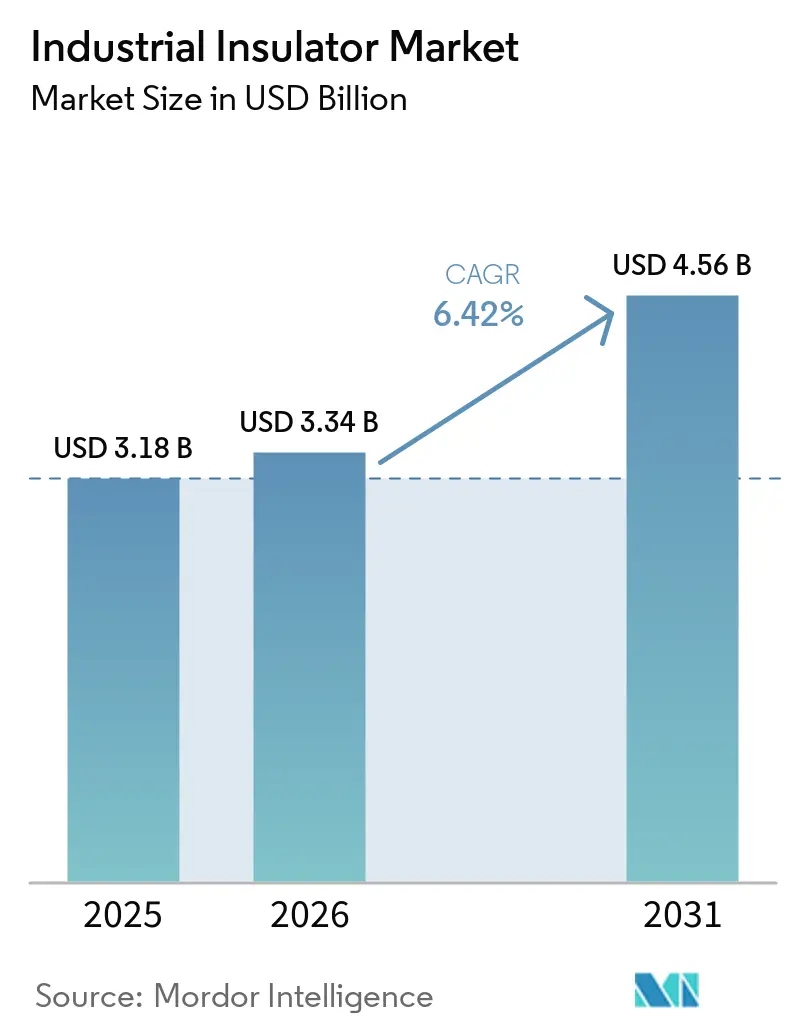
産業用絶体市場規模は2025年に3.18 ビリオン 米ドルと評価され、2026年の3.34 ビリオン 米ドルから2031年には4.56 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.42%で成長すると推定されています。電力網の近代化は、電力会社が送電線電圧のアップグレード、変電所の拡張、または新たな発電源の接続を行う際に機器を交換することで、需要を牽引しています。再生可能エネルギーの開発も、長距離直流送電向けに設計された機器の需要を高めています。調達はより選択的になっており、電力会社は困難な環境における認証、耐用年数、および運用性能をより重視するようになっています。認定された複合材設計と確立された電力会社との関係を持つサプライヤーは、長期プロジェクトの受注競争においてより有利な立場にあります。デジタル検査ツールは、単なるユニット供給にとどまらず、状態監視とライフサイクルサポートへと焦点を移しています。
主要レポートのポイント
- 材料タイプ別では、セラミック・磁器が2025年の産業用絶縁体市場において47.64%を占め、複合材・ポリマー絶縁体は2031年までCAGR 6.85%で成長すると予測されています。
- 電圧定格別では、中電圧が2025年の産業用絶縁体市場において40.43%を占め、高電圧は2031年までCAGR 7.07%で成長すると予測されています。
- 用途別では、ケーブル・送電線が2025年の産業用絶縁体市場において38.17%を占め、2031年までCAGR 7.24%で成長すると予測されています。
- エンドユーザー産業別では、電力会社が2025年の需要の62.35%を占め、2031年までCAGR 7.43%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の産業用絶縁体市場において54.86%を占め、2031年までCAGR 6.96%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用絶縁体市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化および送配電(T&D)の拡大 | +2.1% | アジア太平洋、北米、欧州を中心とした世界規模 | 短期(2年以内) |
| 再生可能エネルギーおよび高電圧直流(HVDC)相互接続 | +1.8% | アジア太平洋、欧州、北米が主導する世界規模 | 中期(2~4年) |
| 鉄道および輸送インフラの電化 | +0.9% | アジア太平洋および欧州、南アジアでの新興成長 | 中期(2~4年) |
| 老朽化・山火事被害資産の電力会社による更新 | +0.8% | 北米、南アジア、オーストラリア | 短期(2年以内) |
| デジタル状態監視と予知保全 | +0.5% | 経済協力開発機構(OECD)市場、アジア太平洋での早期導入 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電力網の近代化とT&D拡大
電力網の近代化は、単なる送電線キロメートルの追加を超えて産業用絶縁体の需要を牽引しており、高電圧システムは異なる物理的・電気的仕様を必要とします。電圧の各ステップアップには、電力会社が既存の在庫を転用することでは対応できない、固有の絶縁体形状、沿面距離、および汚損耐性クラスが必要です。その結果、調達は、アップグレードされた送電線の交換ユニット、拡張された変電所、および広範な送電プログラムを支援する新たな相互接続をカバーします。2026年2月、Siemens Energyは米国製造拠点の10億米ドル規模の拡張を発表し、その中にはミシシッピ州パールへの3億米ドルの高電圧開閉装置施設が含まれています[1]Siemens Energy、「Siemens Energyは米国で10億米ドルを投資し、高度なスキルを持つ雇用を創出する」、Siemens Energy、siemens-energy.com。この施設は最大300名を雇用する見込みであり、電力会社の機器要件に対する製造面での対応を反映しています。絶縁体は現場での修理ではなく全体交換が一般的であるため、ネットワークの近代化は認定機器への継続的な需要を生み出します。
再生可能エネルギーとHVDC相互接続
高電圧直流(HVDC)相互接続は産業用絶縁体市場における技術要件を変化させており、直流電気ストレスは従来の交流架空線で使用されるものを超えた設計を必要とします。疎水性移転特性を持つ複合材絶縁体は、単方向直流電気ストレス下において、セラミックやガラスの代替品よりも汚損関連の漏れ電流をより効果的に抑制できます。その性能は、表面汚染がシステムの信頼性と保全計画に影響を与える可能性がある、汚染された湿潤環境において重要です。IEC 61109:2025は交流・直流システムへの認証要件を適用し、直流固有の電界制御規定を含んでいます。この改訂規格は、2026年以降のHVDCテンダーに適格なサプライヤーと設計を変更します。再生可能エネルギープロジェクトは、地域の電力網への追加のみに依存するのではなく、新たな長距離送電リンクを必要とする場合に需要を支援します。
鉄道および輸送インフラの電化
鉄道の電化は産業用絶縁体市場において継続的な需要を生み出しており、これは電力会社の資本プログラムだけでなく、鉄道投資と保全サイクルによって牽引されています。インドの国家鉄道ビジョンは2031年までに広軌幹線の完全電化を目標としており、架線接触システムおよびニュートラルセクション機器への需要を支援しています。鉄道ネットワークは、電化路線および高速システムの運用要件を満たす専用牽引絶縁体を必要とします。欧州では、欧州接続ファシリティが2034年まで輸送インフラの近代化を支援しています。複合材仕様は高速鉄道において重要であり、軽量部品は構造荷重を低減し、架線接触線システムの振動に耐えます。この需要源は、調達が輸送建設スケジュールおよび既存電化路線の維持管理に従うため、主流の電力網支出とは異なります。
老朽化・山火事被害資産の電力会社による更新
資産強化プログラムは、電力会社が山火事リスクを低減し、老朽化した架空設備に対処する必要がある地域において、産業用絶縁体市場の需要を支援しています。PG&Eの2026年~2028年山火事緩和計画は、700マイル以上の架空送電線の強化と、1,077マイルの追加配電線の地中化を求めています。この計画は新規架空設備にポリマー絶縁体を指定しており、材料選択をより広範な強靭化アプローチの一部としています。モンタナ・ダコタ・ユーティリティーズ社も新規設備にポリマー材料を要求し、定期保全時に磁器ユニットを交換しています。これらの方針は、任意のスポット購入への依存を低減し、認定された複合材サプライヤーに安定した需要源を提供します。また、交換の意思決定を、単なる定期的な資産年齢だけでなく、安全性と強靭化計画に結びつけます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミナ、エポキシ、シリコーンゴム、ガラス原材料の価格変動 | -1.3% | アジア太平洋および州で特に圧力が高い世界規模 | 短期(2年以内) |
| 電力会社の長期的な事前資格審査・認証サイクル | -0.8% | 北米、欧州、日本、オーストラリア、新興市場への影響は限定的 | 長期(4年以上) |
| 偽造品・低品質絶縁体の故障リスク | -0.5% | 東南アジア、中東・アフリカ、南アジア、ラテンアメリカへの波及リスク | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アルミナ、エポキシ、シリコーンゴム、ガラス原材料の価格変動
原材料コストの変動は、メーカーのマージンを圧縮し、電力会社の購入タイミングに影響を与えることで、産業用絶縁体市場を制約する可能性があります。アルミナ、エポキシ、シリコーンゴム、ガラスは異なる製品設計における材料投入物であり、生産者を複数のサプライチェーンの変化にさらします。供給契約が固定条件を持つ場合、または電力会社が調達予算がより予測可能になるまで発注を延期する場合、価格変動の吸収は困難です。規模の小さい地域メーカーは、長期供給契約や材料加工に関連する投資の選択肢が少ないため、より大きな圧力に直面します。大手メーカーは供給契約や関連投資を通じてリスクの一部を管理でき、それによって相対的な立場を強化します。材料の変動は、電力網機器への根本的な需要が維持されている場合でも、需要のタイミングをより不安定にする可能性があります。
電力会社の長期的な事前資格審査・認証サイクル
電力会社の事前資格審査・認証サイクルは、新規サプライヤーが産業用絶縁体市場に参入できるペースを遅らせます。400 kV以上の高電圧送電線向けの複合材製品は、電力会社がサプライヤーを承認ベンダーリストに追加する前に特に厳しい審査を受けます。IEC 61109:2025は、コアとハウジングの界面評価および直流電界制御に関する規定を導入しました。承認済みベンダーは、高電圧直流(HVDC)プロジェクトへの入札前に、複合材設計が改訂要件を満たすことを実証する必要がある場合があります。国家規格と電力会社の資格審査システムは、調達タイミングとテンダーへのアクセスに影響を与える追加ステップを加えます。これらの要件は、厳格な承認手続きを持つ地域においてサプライヤーの参入を遅らせ、競争の選択肢を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:セラミックの既存優位性と複合材の破壊的革新
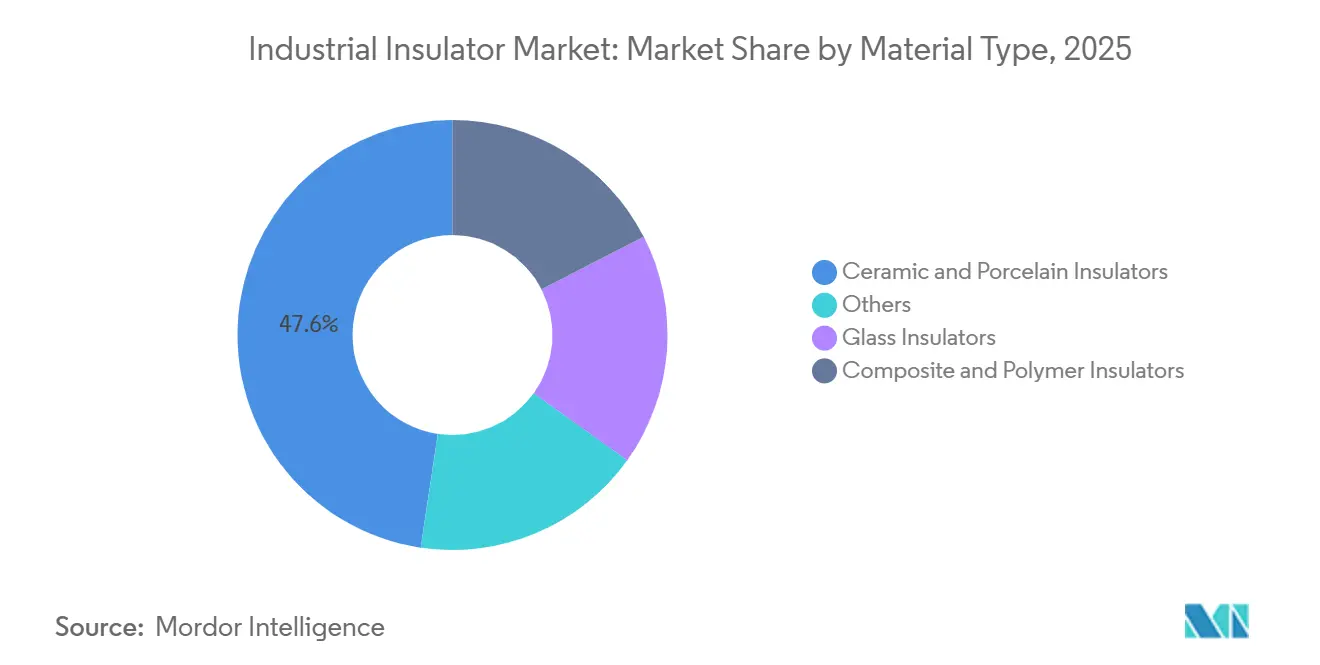
セラミック・磁器は2025年の産業用絶縁体市場において47.64%を占めました。この地位は成熟した電力網資産を反映しており、電力会社は既存の送電線設計と保全慣行に合わせるために、同等の機器への交換を好む傾向があります。磁器ユニットは定格条件下で30~40年間使用され続けることが多く、その誘電強度は重工業または農業汚染が多い場所において重要です。南アジアおよび東南アジアの電力会社は、沿面距離とトラッキング要件を設定する際に、季節的な汚染とモンスーンの湿度を引き続き考慮しています。ガラス絶縁体は欧州とラテンアメリカで小規模な設置基盤を持ち、雨による自浄効果と透明なシェッドが長い架空ネットワークでの現場評価を支援しています。
複合材・ポリマー絶縁体は2031年までCAGR 6.85%で成長すると予測されており、材料タイプの中で最も高い成長率です。同等のセラミックユニットと比較して80~90%軽量化でき、鉄塔の構造荷重を低減し、活線保全作業を簡素化します。その使用は、システム要件が従来の交流機器と異なる高電圧直流(HVDC)および超高電圧(UHV)送電途においてますます重要になっています。国際電気標準会議(IEC)61109:2025は、コアとハウジングの接着評価および直流規定を含む要件を追加することで資格審査フレームワークを強化しました。その他のカテゴリーは、高温工業プロセスおよびオフショア用途で使用される特殊絶縁体をカバーしており、需要は液化天然ガス(LNG)および化学プラントの改修サイクルに従います。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


電圧定格別:高電圧の加速が需要構成を再編
中電圧は2025年の産業用絶縁体市場において40.43%を占めました。配電網への投資、スマートグリッドの展開、および都市電化が、アフリカ、南アジア、東南アジアにおけるこの定格クラスの需要を支援しています。中電圧機器は、既存の配電ネットワークへの新規接続とアップグレードを支援するため、広範な設置基盤を維持しています。低電圧絶縁体は多くの用途で安定していますが、従来の架空設備は密集した都市部での代替品からの圧力が高まっています。代替ケーブル管理アーキテクチャは欧州と北米の都市部でより頻繁に使用されており、低電圧架空設備の成長ポテンシャルを制限しています。
高電圧絶縁体はHVDC送電プロジェクトに支援され、2031年までCAGR 7.07%で成長すると予測されています。産業用絶縁体市場は、沿面距離、表面抵抗、および直流電気ストレス下での性能に関するプロジェクト固有の要件を満たす必要があります。IEC 61109:2025は交流・直流システム向けの複合材懸垂・耐張絶縁体の認証フレームワークを提供し、その更新された規定がテンダー適格性を規定します。Siemens Energyは800 kVおよび機械荷重630 kNまでの複合材絶縁体を供給し、従来の高電圧閾値を超える送電計画を支援しています。認証要件は、電力会社がHVDCコリドー向けに高電圧機器を調達する際に、適格サプライヤーのプールを狭める可能性があります。
用途別:ケーブル・送電線が成長の基盤を定義
ケーブル・送電線は2025年の産業用絶縁体市場において38.17%を占め、2031年までCAGR 7.24%で成長すると予測されており、最大かつ最も成長の速い用途セグメントとなっています。国家送電プログラムは、必要な承認を取得したサプライヤーに複数年契約を提供できます。これらのネットワークは、長距離幹線回廊と国境を越えた相互接続のための機器を必要とし、いずれも大量の特殊部品を含みます。配電線は、サハラ以南のアフリカと南アジアの農村部および都市周辺部への電化拡大に伴い、もう一つの主要な用途となっています。
配電用途は一般的に送電プロジェクトよりも単価が低いですが、設置数量の要件は依然として広範です。変電所と開閉装置は差別化された絶縁システムを必要とし、EU Fガス規制が六フッ化硫黄(SF₆)フリー機器と関連する絶縁配置の再設計を促進しています。GE VERNOVAのF35g ガス絶縁開閉装置はg³絶縁媒体を使用し、デジタル状態監視機能を含んでいます。変圧器とブッシグは、電力会社が代替絶縁媒体を採用するにつれて互換性のある設計を必要とし、GE VERNOVAのPOBR-gブッシングは油からg³ガスへの用途に対応しています。その他のカテゴリーには鉄道架線、海洋、および専門プロセス機器が含まれ、プロジェクト固有の仕様が資格審査サイクルを長引かせる可能性があります。
エンドユーザー産業別:電力会社が基盤を設定し、産業部門が幅を加える
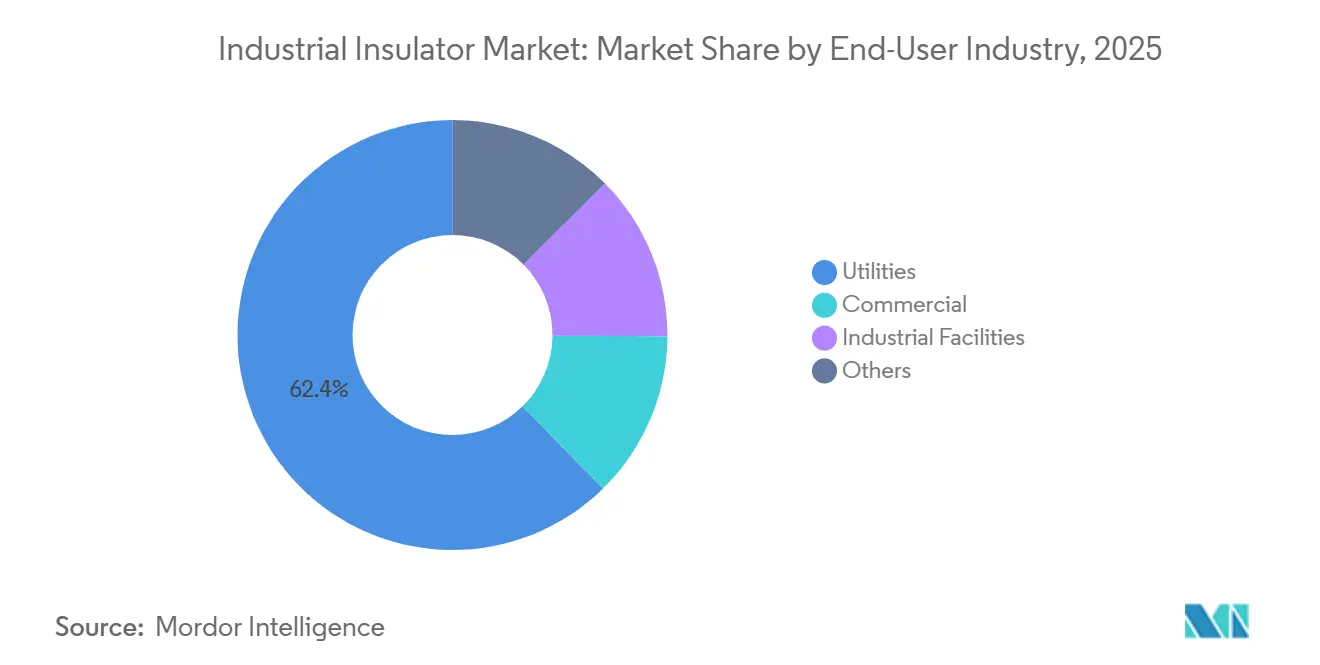
電力会社は2025年のエンドユーザー需要の62.35%を占め、2031年までCAGR 7.43%で拡大すると予測されています。その需要は、電力網の拡張、資産交換、および再生可能エネルギー統合に関する規制された資本支出を反映しています。電力会社のフレームワーク契約は承認ベンダーリストをますます活用しており、多段階の資格審査プロセスを完了したメーカーを優遇します。IEC 61109:2025はHVDC機会を求めるサプライヤーに関連する要件を追加しており、継続的な適格性にとって重要です。商業ユーザーは、信頼性の高い電力を必要とするデータセンター、コンピューティングキャンパス、および大規模不動産開発向けの民間電力網接続を通じて貢献しています。
産業施設は、電力会社の調達を導く規制プログラムではなく、拡張・改修サイクルを通じて需要を生み出します。化学サイト、LNG端末、鉱山操業、および重工業製造プラントは、厳しい電気的・環境的条件向けに設計された機器を使用します。その購買は個々のプラント投資と保全決定に連動しているため、より変動しやすい場合があります。ISOおよびIECの安全要件は、高電圧プロセス環境で使用される絶縁体の仕様を引き上げ、主に価格で競争する非認定製品の役割を低減する可能性があります。その他のエンドユーザーグループには上流の石油・ガス、鉱業、および専門輸送用途が含まれ、カスタム要件とより長いリードタイムが高い単価をもたらす可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年の産業用絶縁体市場において54.86%を占め、2031年までCAGR 6.96%で成長すると予測されています。中国の超高電圧直流(UHVDC)バックボーン投資、インドの送電網整備、およびASEANの電力アクセスプログラムが地域全体の需要を支援しています。国家電力網の拡張と電力需要の増大が、送配電機器の調達を牽引しています。2025年4月、インドの貿易救済総局は中国からの複合材絶縁体に対して15.30%から27.60%の範囲でアンチダンピング関税を課しました[2]貿易救済総局、「中国からの複合材絶縁体に関するアンチダンピング関税通知」、商工省、dgtr.gov.in。この措置は南アジアの電力網テンダーへのアクセスを変化させ、サプライヤーに地域のサプライ体制の見直しを促しました。台風、沿岸塩害、および地震リスクへの日本の露出も、新規送電資産における複合材絶縁体の使用を支援しています。
北米と欧州は確立された産業用絶縁体市場ですが、それぞれ異なる投資ニーズが需要を牽引しています。米国では、電力網の強化と送電拡大が、電力会社の信頼性プログラムを支援する機器への需要を高めています。Siemens Energyの2026年米国投資には、より広範な製造拡張の一環として、ミシシッピ州パールへの新たな高電圧開閉装置施設が含まれています。PG&Eは架空送電線の強化と地中化工事の拡大を進めており、新規架空設備にはポリマー絶縁体が指定されています。欧州では、Fガス規制がSF₆フリー開閉装置への移行と関連する絶縁システムの再設計を推進しています。
南米、中東、アフリカは産業用絶縁体市場においてより小さなシェアを占めていますが、各地域のインフラ状況が機器への需要を支援しています。ブラジルとアルゼンチンは電力網開発と再生可能エネルギー統合を推進しており、ブラジルの長距離水力発電回廊は熱帯の湿度と沿岸汚染に適した機器を必要とします。サウジアラビアのビジョン2030プログラムとNEOMプロジェクトは、砂漠の紫外線照射と熱サイクルに耐えられる高電圧変電所とスマートグリッド資産を必要とします。サハラ以南のアフリカは、電力アクセスが改善しインフラ調達パイプラインが発展するにつれて長期的なポテンシャルを示しています。コスト感度と資格要件は、計画投資から設置済み電力網資産へとプロジェクトが進展する方法に引き続き影響を与えます。

競争環境
産業用絶縁体市場は断片化しています。IEC資格要件、専門的な経年劣化試験インフラ、および長期にわたる電力会社の承認手続きが、要求の厳しいプロジェクトへの参加を制限しています。NGKはFY2026の投資家向け資料において、国内外の電力送電ネットワークへの投資が引き続き堅調であると述べています。データセンターと半導体建設は新規送電線と変電所への需要を高め、それによって機器調達ニーズを増大させる可能性があります。
GE VERNOVAはCIGREパリ2026においてF35g 170 kV SF₆フリーガス絶縁開閉装置を発表しました。この製品はg³絶縁媒体を使用し、デジタル状態監視機能を含んでいます。同社はまた、同イベントでGL316c 420 kV、63 kA CO₂-O₂活線タンク遮断器を発表しました。これらの製品は複合材絶縁をより広範な電力網技術の提供に位置づけ、機器仕様が進化するにつれてコンプライアンスを支援します。
Siemens Energyは、SuedLink HVDCコリドーを含む送電プロジェクト向けに800 kVおよび機械荷重630 kNまでの複合材絶縁体を供給しています。デジタル監視は、電力会社が点検・交換作業を優先する前に機器状態の証拠を必要とするにつれて、ますます重要になっています。Scientific Reportsは2026年に、過酷な気象条件下での送電線の軽量欠陥検出に関する研究を発表しました。
産業用絶縁体業界リーダー
ABB
Siemens Energy
NGK Corporation
GE Vernova
Hubbell
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:GE VERNOVAはCIGREパリ2026においてGL316c 420 kV、63 kA CO₂-O₂活線タンク遮断器を発表しました。この製品は産業用複合材絶縁体を組み込み、汚損条件下での絶縁耐力を向上させており、EUライフプログラムの下で開発され、LIFE SF₆フリー高電圧遮断器プロジェクトによって共同資金提供されています。
- 2026年6月:Siemens Energyは50Hertzから2 GWの北海コネクター2洋上風力電力網プロジェクトを受注しました。プロジェクトの範囲には産業用絶縁体を使用したSF₆フリーガス絶縁開閉装置が含まれ、Siemens Energyのベルリン施設で製造され、プロジェクト範囲の約95%がドイツから納入される予定です。


世界の産業用絶縁体市場レポートの調査範囲
産業用絶縁体とは、電流や熱を容易に伝導しな材料です。これらの材料では、電子が原子に強く束縛されており、自由に移動することができません。電気と熱は電子の自由な移動に依存しているため、絶縁体は電子の移動を効果的に遮断または抵抗します。
産業用絶縁体市場は、材料タイプ、電圧定格、用途、エンドユーザー産業、および地域によってセグメント化されています。材料タイプ別では、市場はセラミック・磁器絶縁体、ガラス絶縁体、複合材・ポリマー絶縁体、その他にセグメント化されています。電圧定格別では、市場は低電圧、中電圧、高電圧にセグメント化されています。用途別では、市場はケーブル・送電線、配電線、変電所・開閉装置、変圧器・ブッシング、その他にセグメント化されています。エンドユーザー産業タイプ別では、市場は電力会社、商業、産業施設、その他にセグメント化されています。レポートはまた、主要地域の15カ国における産業用絶縁体の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| セラミック・磁器絶縁体 |
| ガラス絶縁体 |
| 複合材・ポリマー絶縁体 |
| その他 |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| ケーブル・送電線 |
| 配電線 |
| 変電所・開閉装置 |
| 変圧器・ブッシング |
| その他 |
| 電力会社 |
| 商業 |
| 産業施設 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料タイプ別 | セラミック・磁器絶縁体 | |
| ガラス絶縁体 | ||
| 複合材・ポリマー絶縁体 | ||
| その他 | ||
| 電圧定格別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| 用途別 | ケーブル・送電線 | |
| 配電線 | ||
| 変電所・開閉装置 | ||
| 変圧器・ブッシング | ||
| その他 | ||
| エンドユーザー産業別 | 電力会社 | |
| 商業 | ||
| 産業施設 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
産業用絶縁体市場の現在の市場規模は?
産業用絶縁体市場規模は2025年に3.18 ビリオン 米ドルと評価され、2026年の3.34 ビリオン 米ドルから2031年には4.56 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.42%で成長すると推定されています。
産業用絶縁体の需要をリードする材料タイプは何ですか?
セラミック・磁器が2025年に47.64%のシェアで需要をリードしており、設置済み電力網資産と交換需要に支えられています。
2031年までに最も速く成長している電圧カテゴリーはどれですか?
高電圧絶縁体はHVDC送電プロジェクトに支えられ、CAGR 7.07%で成長すると予測されています。
電力会社が産業用絶縁体の重要な購買者である理由は何ですか?
電力会社は2025年のエンドユーザー需要の62.35%を占めており、電力網の拡張、交換、および再生可能エネルギー統合が絶縁体の調達を必要とするためです。
最終更新日:



