
Tamanho e Participação do Mercado de Sistemas de Controle de Emissões Industriais
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 30.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Controle de Emissões Industriais por Mordor Intelligence
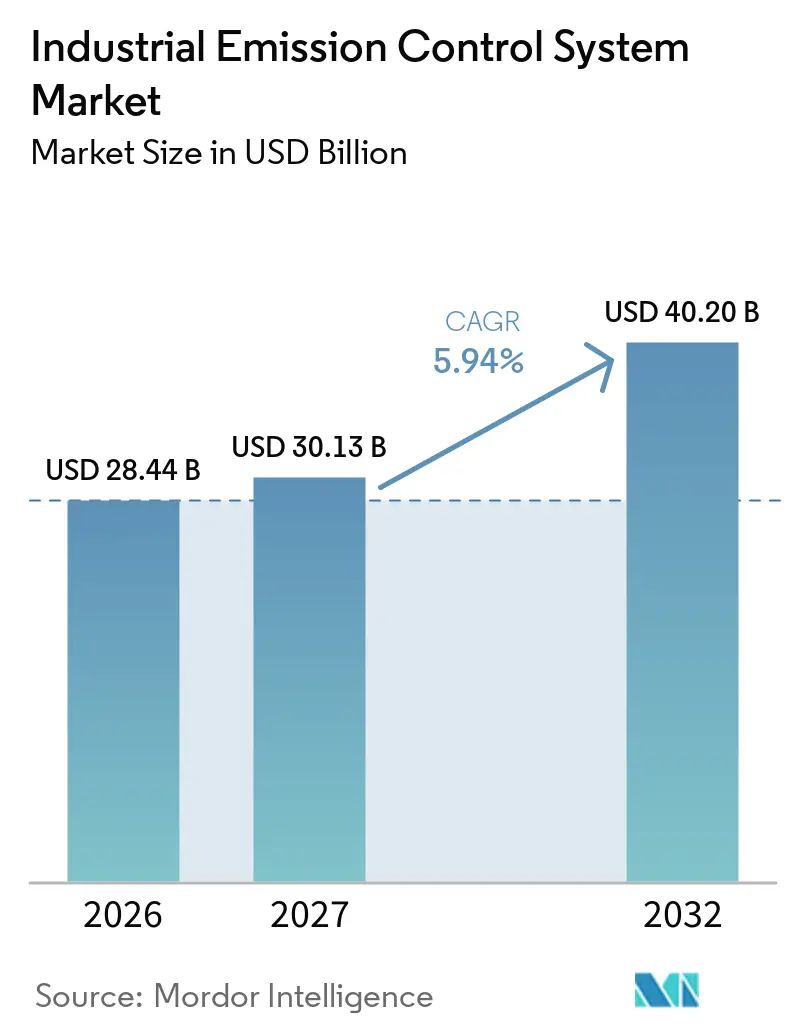
O tamanho do Mercado de Sistemas de Controle de Emissões Industriais foi avaliado em 28,44 bilhões de USD em 2026 e estima-se que cresça de 30,13 bilhões de USD em 2027 para atingir 40,20 bilhões de USD até 2032, a um CAGR de 5,94% durante o período de previsão (2027-2032). O mercado global de sistemas de controle de emissões industriais está sendo moldado por prazos de conformidade que afetam simultaneamente concessionárias de energia, fábricas de cimento, instalações siderúrgicas, unidades químicas e outras operações industriais. Os operadores precisam cada vez mais de equipamentos que gerenciem material particulado, óxidos de enxofre, óxidos de nitrogênio e gases de efeito estufa em um único projeto. Isso está direcionando as aquisições para sistemas integrados de controle de emissões, em vez de adições de equipamentos separados. Mudanças regulatórias na União Europeia, na Índia, na China e nos Estados Unidos estão ampliando o número de instalações que precisam atualizar seus controles. O mercado global de sistemas de controle de emissões industriais também se beneficia quando os fornecedores combinam serviços de engenharia, equipamentos, monitoramento e manutenção em um único contrato.
Principais Conclusões do Relatório
- Por tecnologia, os sistemas de dessulfurização de gases de combustão detinham 25,4% da participação do mercado global de sistemas de controle de emissões industriais em 2026, enquanto a redução catalítica seletiva tem previsão de crescer a um CAGR de 6,5% até 2032.
- Por tipo de poluente, os controles de material particulado detinham 29,3% da participação do mercado global de sistemas de controle de emissões industriais em 2026, enquanto o controle de gases de efeito estufa tem previsão de crescer a um CAGR de 7,1% até 2032.
- Por indústria do usuário final, a geração de energia detinha 32,7% da participação do mercado global de sistemas de controle de emissões industriais em 2026, enquanto a geração de energia a partir de resíduos tem previsão de crescer a um CAGR de 7,4% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,2% da participação do mercado global de sistemas de controle de emissões industriais em 2026 e tem previsão de crescer a um CAGR de 7,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limites de Emissões Mais Rígidos em Múltiplos Setores | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Ciclo de Retrofit de Carvão e Indústria Pesada na Ásia-Pacífico | +1.2% | Núcleo da APAC, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Descarbonização Industrial e Pré-tratamento para Captura de Carbono | +0.9% | Global, liderado pela Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Adições de Capacidade de Turbinas a Gás Impulsionadas por Data Centers | +0.8% | América do Norte, Europa e APAC | Curto prazo (≤ 2 anos) |
| Manutenção Preditiva Habilitada por IA e Análise de Conformidade | +0.5% | Global | Médio prazo (2-4 anos) |
| Clusters Industriais de Emissão Líquida Zero e Pacotes Modulares de Controle de Emissões | +0.6% | Europa, Leste Asiático e Estados do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Emissões Mais Rígidos em Múltiplos Setores
O mercado global de sistemas de controle de emissões industriais está ganhando suporte à medida que a regulamentação se estende além das concessionárias de energia para indústrias que historicamente enfrentavam condições de licenciamento menos rigorosas. A Diretiva de Emissões Industriais revisada da UE entrou em vigor em agosto de 2024 e deve ser transposta até 1º de julho de 2026. Ela estende as obrigações de licenciamento de melhores técnicas disponíveis para a mineração de minério metálico e a fabricação de baterias em grande escala. A diretiva também exige penalidades de pelo menos 3% do faturamento anual para violações graves.[1] A Direção Estatutária nº 98 da CAQM da Índia exige um limite de material particulado de 50 mg/Nm³ para 17 categorias de indústrias altamente poluidoras em Delhi-NCR a partir de 1º de agosto de 2026.[2] Esses requisitos sobrepostos incentivam os operadores de cimento e aço a adquirir controles coordenados para poeira, xidos de enxofre e óxidos de nitrogênio, em vez de tratar cada poluente por meio de projetos separados.
Ciclo de Retrofit de Carvão e Indústria Pesada na Ásia-Pacífico
O ciclo de retrofit da Ásia-Pacífico continua sendo uma importante fonte de demanda para o mercado global de sistemas de controle de emissões industriais. A China expandiu seu programa de emissões ultrabaixas para o cimento e o coque em 2024, incorporando 2 indústrias de alta emissão em um ciclo de conformidade mais amplo. Em 2026, os guias técnicos T/CAEPI 117-2026 para cimento e T/CAEPI 119-2026 para caldeiras industriais a carvão traduziram essa orientação política em diretrizes de equipamentos. A China também emitiu a norma JB/T 15533-2026 em abril de 2026 para equipamentos de dessulfurização, desnitrificação e remoção de poeira de gases de combustão utilizados em fornos de aquecimento de laminadores, com implementação prevista para novembro de 2026. O marco de negociação de créditos de carbono da Índia abrange 490 plantas industriais em 8 setores sob regras de intensidade de gases de efeito estufa notificadas em 2025 e janeiro de 2026. A necessidade de demonstrar conformidade também está aumentando a demanda por monitoramento digital ao lado dos sistemas físicos de controle.
Descarbonização Industrial e Pr-tratamento para Captura de Carbono
Os projetos de captura de carbono criam demanda adicional por controles a montante no mercado global de sistemas de controle de emissões industriais. Os sistemas de captura de dióxido de carbono requerem gás de alimentação tratado para material particulado, óxidos de enxofre e óxidos de nitrogênio. Isso torna a dessulfurização de gases de combustão, a filtração por manga e os equipamentos de RCS de alta seletividade parte da base técnica para projetos de captura. A atualização do Reino Unido de novembro de 2025 sobre modelos de negócios de captura industrial de carbono confirmou suporte de receita para projetos de captura industrial e declarou que o CCUS poderia apoiar até 50.000 empregos e 5 bilhões de GBP em valor econômico anual até 2050. GE Vernova e YTL PowerSeraya iniciaram um estudo de viabilidade de captura pós-combustão na Ilha Jurong em outubro de 2025, com apoio da Autoridade do Mercado de Energia de Singapura. A Mitsubishi Heavy Industries comissionou um piloto de recuperação de dióxido de carbono na estação Himeji nº 2 da Kansai Electric em maio de 2025, com capacidade de 5 toneladas por dia.
Adições de Capacidade de Turbinas a Gás Impulsionadas por Data Centers
As novas instalações de turbinas a gás no local em grandes data centers estão criando um canal de demanda focado para o mercado global de sistemas de controle de emissões industriais. Essas turbinas devem atender aos limites locais de licenciamento de óxidos de nitrogênio, que podem ser tão baixos quanto 2 a 5 partes por milhão. Os controles de combustão seca de baixo NOx padrão podem não atender a esses limites, tornando a RCS um complemento obrigatório para determinadas instalações. A Agência de Proteção Ambiental dos EUA finalizou os padrões para turbinas de combustão estacionárias em janeiro de 2026, exigindo RCS para unidades grandes e de alta utilização. A GE Vernova reportou um aumento de 74% ano a ano nos pedidos de turbinas a gás em 2025, com carteira de pedidos equivalente a 40 gigawatts. Essa demanda favorece os fornecedores que podem oferecer sistemas compactos de RCS, equipamentos de monitoramento e manutenção contínua para instalações de geração distribuída.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX e Encargo de O&M de Sistemas Instalados | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Desativação de Usinas a Carvão em Mercados Maduros | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Longos Ciclos de Paralisação, Instalação e Certificação | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Volatilidade de Reagentes, Catalisadores e Resíduos Secundários | -0.3% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Encargo de O&M de Sistemas Instalados
Os altos requisitos de capital podem atrasar projetos no mercado global de sistemas de controle de emissões industriais, especialmente quando os prazos de conformidade avançam mais rapidamente do que as decisões de financiamento das plantas. Grandes retrofits de dessulfurização de gases de combustão e RCS frequentemente exigem planejamento de paralisação significativo, trabalho de instalação, comissionamento e monitoramento contínuo de emissões. Instalações industriais menores em economias em desenvolvimento podem ter acesso limitado a financiamento de projetos de longo prazo ou crédito vinculado à sustentabilidade. Os custos operacionais também dependem de insumos como ureia, amônia, calcário e materiais catalisadores. Mudanças no custo ou na disponibilidade desses insumos tornam a precificação de manutenção de longo prazo mais difícil tanto para os operadores de plantas quanto para os fornecedores. Longos ciclos de paralisação, instalação e certificação podem prolongar ainda mais as decisões de aquisição, mesmo quando uma planta já identificou uma necessidade de conformidade.
Desativação de Usinas a Carvão em Mercados Maduros
As desativações de usinas a carvão na América do Norte e na Europa Ocidental reduzem a base de serviços recorrentes para ativos legados de dessulfurização de gases de combustão, precipitadores eletrostáticos e RCS. Essa contração é uma restrição para o mercado global de sistemas de controle de emissões industriais porque as frotas de carvão instaladas historicamente sustentavam receitas de manutenção de longo prazo. A GE Vernova recebeu um pedido da Enea Group em novembro de 2025 para 2 blocos de ciclo combinado classe H em Kozienice, Polônia, com emissões projetadas para serem até 60% menores do que a capacidade a carvão substituída. A Babcock & Wilcox firmou parceria com a Denham Capital em setembro de 2025 para converter usinas a carvão existentes em geração de energia a gás para data centers nos Estados Unidos e na Europa. A transição cria oportunidades no serviço de turbinas a gás e no pré-tratamento para captura de carbono, mas os fornecedores que permanecem vinculados a ativos de carvão enfrentam menor demanda de serviços a longo prazo. Os custos de gestão de reagentes, catalisadores e resíduos secundários adicionam pressão adicional quando os operadores avaliam se devem estender ou desativar equipamentos mais antigos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
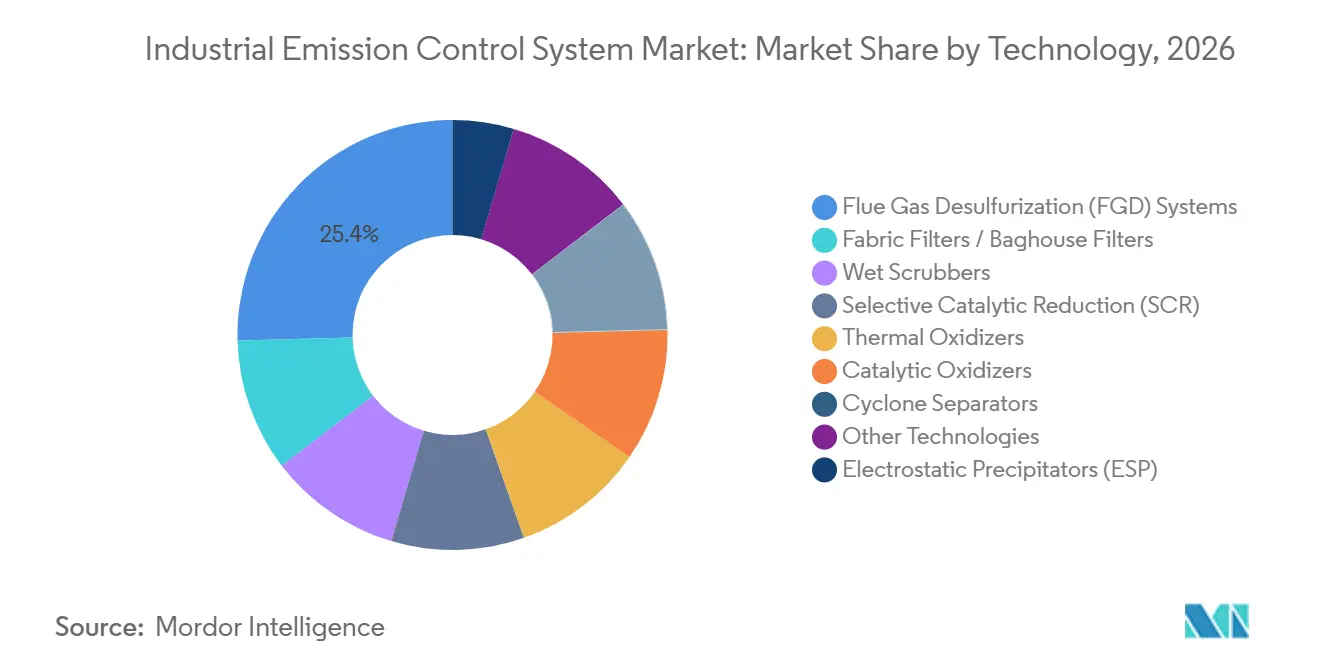
O Crescimento da RCS Sustenta Sistemas Mais Amplos de Controle de Múltiplos PoluentesOs sistemas de dessulfurização de gases de combustão detinham 25,4% da participação do mercado global de sistemas de controle de emissões industriais em 2026. Seu papel permanece estreitamente ligado à conformidade com o dióxido de enxofre na geração de energia a carvão e na produção de cimento na China, Índia e Sudeste Asiático. A lavagem úmida com calcário é cada vez mais fornecida com componentes de eliminação de névoa e recuperação de águas residuais, o que amplia o escopo dos projetos individuais. Os precipitadores eletrostáticos e os filtros de tecido continuam sendo controles essenciais de material particulado. Eles também servem como importantes estágios de pré-tratamento antes dos equipamentos de dessulfurização e RCS. Os lavadores úmidos continuam a tratar gases ácidos e material particulado em aplicações de geração de energia a partir de resíduos e químicas.
A redução catalítica seletiva tem a maior taxa de crescimento prevista entre as tecnologias listadas, com CAGR de 6,5% até 2032. O tamanho do mercado global de sistemas de controle de emissões industriais para RCS é sustentado pelos padrões de turbinas dos EUA de janeiro de 2026 e pela orientação DL/T 3030-2026 da China sobre desnitrificação por RCS para operação flexível de energia a carvão. Os oxidadores térmicos e catalíticos atendem a operações automotivas, farmacêuticas e químicas intensivas em COV. A Dürr CTS lançou uma linha de oxidadores regenerativos térmicos Oxi.X totalmente eletrificados em maio de 2026 para fluxos de até 120.000 Nm³/h. Os separadores ciclônicos continuam a proteger os equipamentos de alta eficiência a jusante. Os provedores de tecnologia estão cada vez mais posicionados para oferecer sistemas completos para material particulado, óxidos de enxofre e óxidos de nitrogênio em um único contrato.

Por Tipo de Poluente:
O Controle de Gases de Efeito Estufa Amplia o Escopo dos SistemasOs controles de material particulado detinham 29,3% da participação do mercado global de sistemas de controle de emissões industriais em 2026. A remoção de partículas é uma primeira etapa comum para instalações que buscam cumprir os requisitos de qualidade do ar. Ela também protege os equipamentos de captura, lavagem e catalíticos a jusante de sólidos. Os controles de óxidos de nitrogênio são sustentados pelo licenciamento de turbinas a gás, retrofits de fornos, atualizações de cimento e aplicações em usinas de energia. O controle de óxidos de enxofre permanece significativo em regiões que ainda estão concluindo as atualizações de dessulfurização de gases de combustão em frotas de carvão. O monóxido de carbono e outros poluentes são comumente tratados por meio de oxidação catalítica instalada com sistemas de óxidos de nitrogênio ou COV.
O controle de gases de efeito estufa tem previsão de crescer a um CAGR de 7,1% até 2032, a taxa mais rápida entre as categorias de poluentes. O tamanho do mercado global de sistemas de controle de emissões industriais para controle de gases de efeito estufa está vinculado ao pré-tratamento para captura de carbono e ao marco da Índia para 490 plantas em 8 setores. Os controles de COV também se beneficiam de requisitos mais rígidos e da demanda em instalações químicas, farmacêuticas e de manufatura. O mercúrio, os metais pesados e os poluentes atmosféricos perigosos permanecem tecnicamente importantes na geração de energia a partir de resíduos e na incineração farmacêutica. Essas aplicações requerem arranjos de filtração, injeção de sorvente e monitoramento rigorosamente controlados. A combinação de requisitos de poluentes aumenta o valor dos sistemas que combinam vários estágios de tratamento.
Por Indústria do Usuário Final:
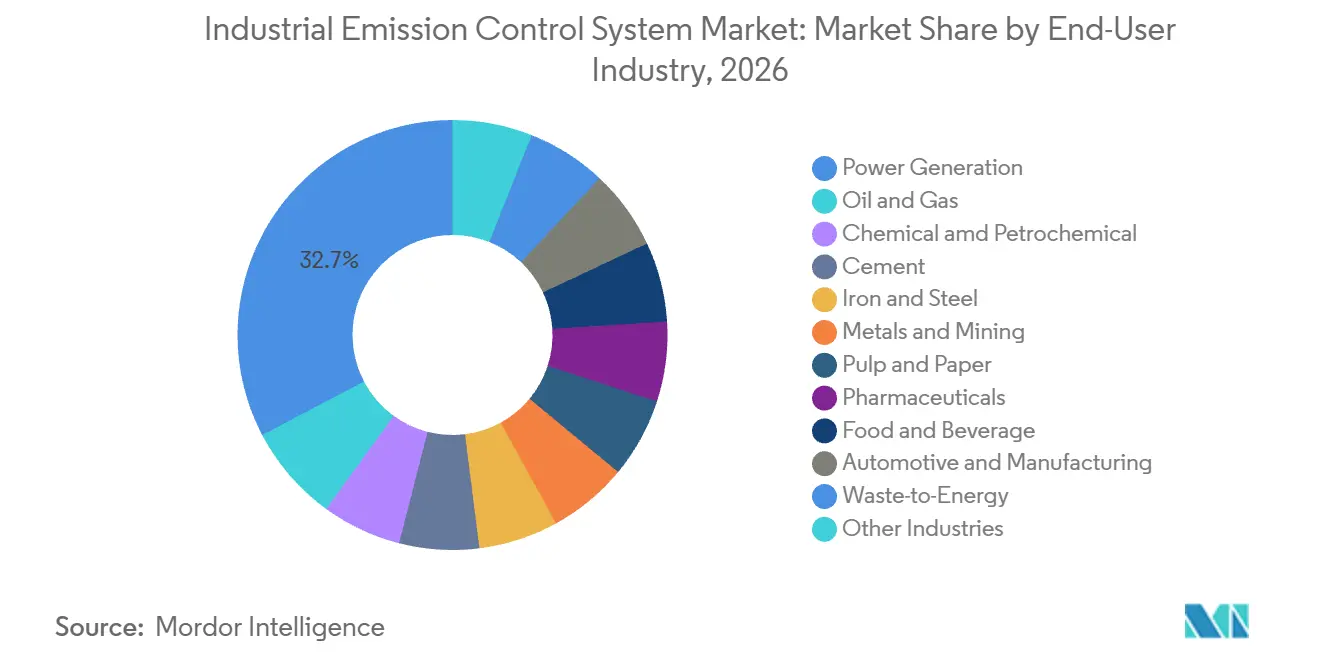
O Crescimento da Geração de Energia a partir de Resíduos Amplia a Demanda Além da Geração de EnergiaA geração de energia detinha 32,7% da participação do mercado global de sistemas de controle de emissões industriais em 2026. O setor permanece importante porque inclui atualizações de frotas de carvão na Ásia e retrofits de turbinas a gás na América do Norte e na Europa. Sua participação pode diminuir ao longo do tempo à medida que as desativações de carvão em economias maduras superem as adições à demanda de pós-venda de geração a gás. As operações de petróleo e gás continuam sendo usuários significativos de controles de emissões. As instalações químicas e petroquímicas também requerem controles de COV, enxofre, material particulado e relacionados à combustão. Esses setores sustentam a demanda contínua tanto para trabalhos de projeto quanto para serviços de manutenção.
A geração de energia a partir de resíduos tem previsão de crescer a um CAGR de 7,4% até 2032, a taxa mais rápida entre as indústrias de usuários finais listadas. O mercado global de sistemas de controle de emissões industriais é sustentado nessa aplicação pela necessidade de controles integrados de material particulado, óxidos de nitrogênio, gases ácidos e poluentes residuais. O cimento, o ferro e o aço também são usuários finais de alto volume à medida que os padrões industriais se tornam mais rígidos e os equipamentos mais antigos são substituídos. A emenda GB 4915-2013/XG1-2026 da China restringe os limites de poluentes atmosféricos para instalações de cimento em 2026. Os metais e a mineração ganham uma nova categoria de demanda por meio da Diretiva de Emissões Industriais revisada da UE. Os setores farmacêutico, de alimentos e bebidas, automotivo e de manufatura em geral permanecem grupos de demanda menores, mas seus requisitos de controle de COV e odores estão se tornando cada vez mais orientados pela conformidade.
Análise Geográfica
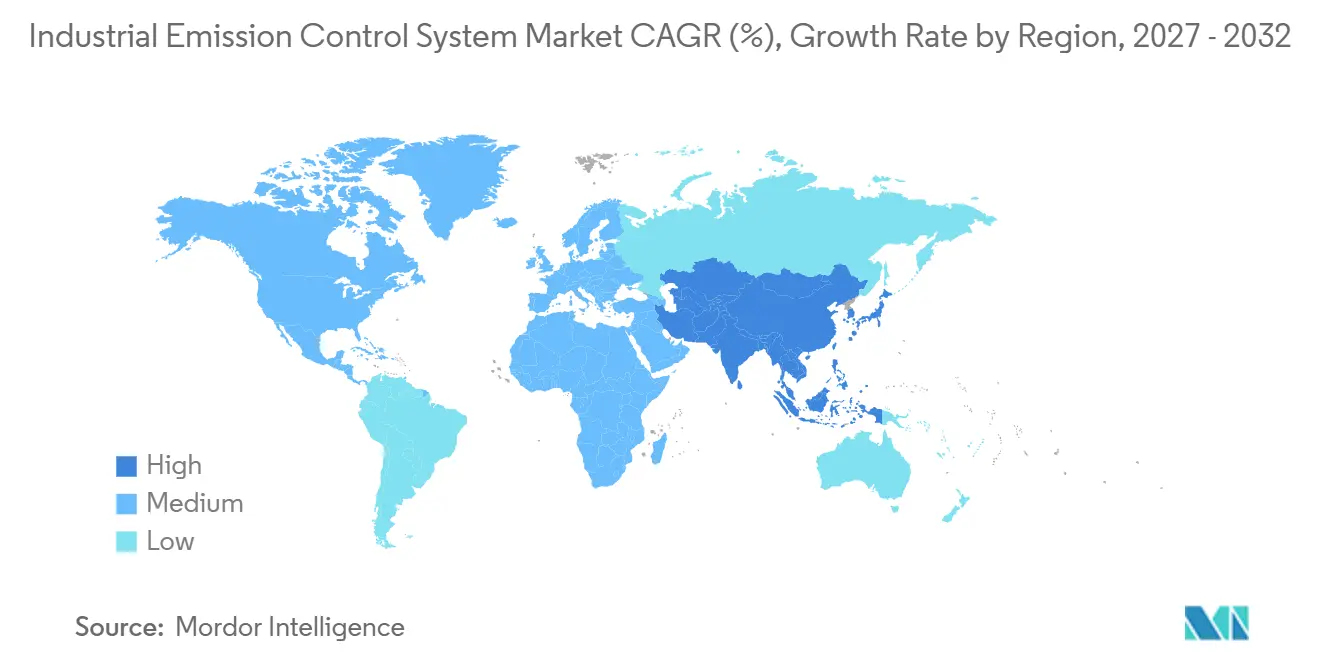
A Ásia-Pacífico detinha 43,2% da participação do mercado global de sistemas de controle de emissões industriais em 2026 e tem previsão de crescer a um CAGR de 7,2% até 2032. A expansão das emissões ultrabaixas da China no cimento e no coque é sustentada pelos guias técnicos de 2026 para empresas de cimento e caldeiras industriais a carvão. O requisito de material particulado da CAQM da Índia entra em vigor em Delhi-NCR em agosto de 2026. A Índia também possui regras de intensidade de gases de efeito estufa cobrindo 490 plantas em 8 setores. O piloto de Himeji da Mitsubishi Heavy Industries e a demonstração de captura em escala comercial da Kawasaki Heavy Industries em Kobe mostram o papel dos projetos de captura de carbono no Japão.
A América do Norte e a Europa formam outra área de demanda importante, embora seus impulsionadores sejam diferentes. Nos Estados Unidos, o mercado global de sistemas de controle de emissões industriais é sustentado pelos requisitos de RCS para turbinas estacionárias grandes e de alta utilização sob os padrões da EPA de janeiro de 2026. Isso proporciona demanda em grandes campi de data centers e outros locais de geração regulamentados. A Europa é moldada pelo prazo de 1º de julho de 2026 para a transposição nacional da Diretiva de Emissões Industriais revisada. A Alemanha possui cerca de 13.000 locais regulamentados pela Diretiva de Emissões Industriais em seu processo de implementação. O suporte do Reino Unido à captura industrial de carbono adiciona uma segunda fonte de demanda para equipamentos de pré-tratamento a montante.
A América do Sul e o Oriente Médio e África estão em estágios mais iniciais de desenvolvimento regulatório. O Brasil é o país sul-americano mais ativo no material fornecido, com regras que afetam o refino de petróleo, o cimento e a combustão industrial. O Chile está avançando nos controles de dióxido de enxofre, enquanto as condições macroeconômicas na Argentina podem limitar os compromissos de capital. A Arábia Saudita e os Emirados Árabes Unidos sustentam a demanda por meio da diversificação industrial e dos requisitos de descarbonização da cadeia de suprimentos de clientes europeus. A África do Sul tem uma base potencial significativa de retrofit em sua frota de carvão, embora as condições financeiras das concessionárias tenham atrasado os trabalhos. O Egito e o Marrocos são oportunidades em estágio mais inicial à medida que a infraestrutura industrial se expande. O pedido da GE Vernova de abril de 2026 para modernizar plantas no Egito mostra a continuidade da atividade de equipamentos na região.
Cenário Competitivo
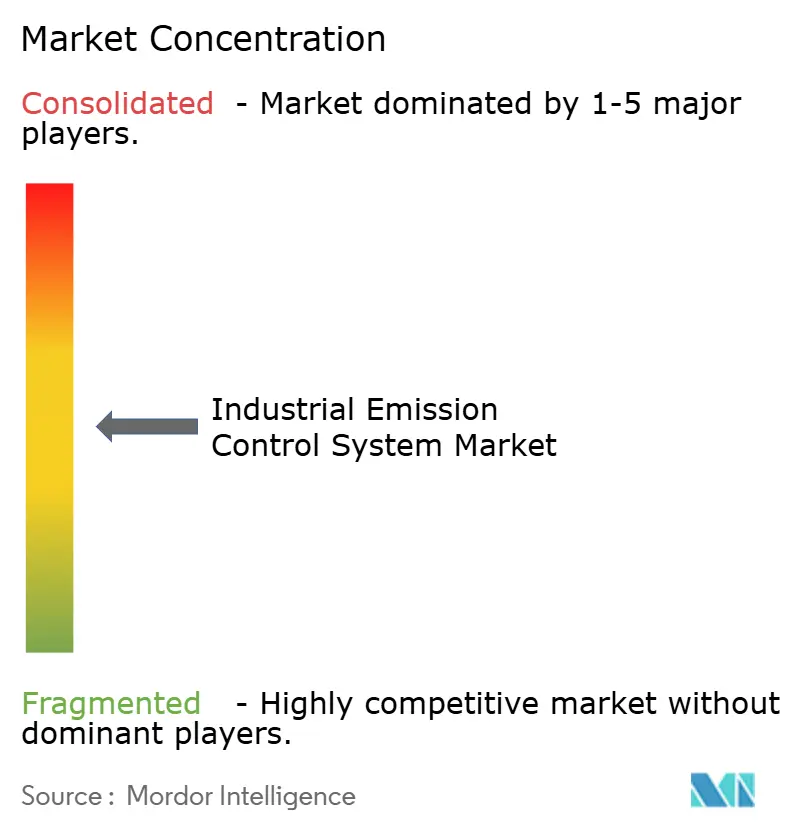
O mercado global de sistemas de controle de emissões industriais é moderadamente concentrado. Mitsubishi Heavy Industries, GE Vernova, Siemens Energy e Honeywell competem por meio de escopo completo de engenharia, aquisição e construção e ampla cobertura de pós-venda. CECO Environmental, Babcock & Wilcox, Fuel Tech, Thermax e Valmet mantêm posições em tecnologias específicas ou geografias de serviço. ANDRITZ, Donaldson, Ducon Technologies, Dürr AG, FLSmidth, GEA Group, Hamon & Cie, Johnson Matthey, AAF International e Anguil Environmental Systems também são fornecedores de equipamentos relevantes. ABB, Emerson Electric, Yokogawa e Horiba contribuem com capacidades de automação, medição e gestão de emissões. Essa combinação sustenta a competição em fornecimento de equipamentos, integração, monitoramento e serviços.
A consolidação está mudando a posição dos fornecedores de médio porte no mercado global de sistemas de controle de emissões industriais. A CECO Environmental concluiu sua combinação com a Thermon Group Holdings em junho de 2026, criando uma plataforma mais ampla de soluções ambientais e térmicas e visando 40 milhões de USD em sinergias anuais. A Donaldson assinou um acordo em fevereiro de 2026 para adquirir a Facet Filtration por 820 milhões de USD. Esses movimentos ampliam a base de produtos e serviços dos fornecedores de equipamentos de filtração e ambientais. Os fornecedores também buscam reduzir a dependência de uma única tecnologia de controle de emissões ou de um único setor de uso final. O valor competitivo dos catalisadores de RCS de baixa temperatura permanece importante porque poderiam estender o uso da RCS para ambientes industriais de temperatura mais baixa.
A diferenciação tecnológica inclui cada vez mais eletrificação, medição contínua e manutenção preditiva. A linha Oxi.X com aquecimento elétrico da Dürr CTS oferece uma alternativa para instalações que buscam purificação de gases de exaustão sem combustão de combustíveis fósseis na unidade de oxidação. Os operadores estão consolidando as aquisições de monitoramento e controle para reduzir a complexidade de integração. Isso confere aos provedores de análise de conformidade e serviços de manutenção um papel mais forte na seleção de fornecedores. Os pacotes modulares de dessulfurização e RCS podem ser relevantes para instalações menores em economias emergentes que não se encaixam nos tradicionais grandes projetos de engenharia, aquisição e construção. Os sistemas pré-projetados podem fornecer uma rota separada para a demanda ao lado de instalações sob medida. O mercado global de sistemas de controle de emissões industriais, portanto, permanece competitivo tanto na entrega de projetos quanto nos serviços recorrentes.
Líderes da Indústria de Sistemas de Controle de Emissões Industriais
-
Mitsubishi Heavy Industries, Ltd.
-
GE Vernova Inc.
-
Babcock & Wilcox Enterprises, Inc.
-
Siemens Energy AG
-
Thermax Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Controle de Emissões Industriais Empresas cobertas neste relatório
- AAF International
- ABB Ltd.
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- CECO Environmental Corp.
- Donaldson Company, Inc.
- Doosan Enerbility Co., Ltd.
- Ducon Technologies Inc.
- Durr AG
- Emerson Electric Co.
- FLSmidth & Co. A/S
- Fuel Tech, Inc.
- GE Vernova Inc.
- GEA Group AG
- Hamon & Cie (International) SA
- Honeywell International Inc.
- Horiba, Ltd.
- Johnson Matthey Plc
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Thermax Limited
- Valmet Oyj
- Yokogawa Electric Corporation
Desenvolvimentos industriais recentes em Mercado de Sistemas de Controle de Emissões Industriais
- Junho de 2026: A CECO Environmental concluiu sua combinação de 2,2 bilhões de USD com a Thermon Group Holdings, estabelecendo uma plataforma integrada de soluções ambientais e térmicas sob a liderança do CEO Todd Gleason, com 40 milhões de USD em sinergias anuais previstas.
- Junho de 2026: A GE Vernova garantiu um pedido de 2 turbinas a gás 9HA.02 para a usina de energia GNL Quang Trach II de 1,6 GW da Vietnam Electricity, com operações comerciais previstas para 2030 e adicionando escopo de geração vinculado a emissões no Sudeste Asiático.
- Maio de 2026: A Dürr CTS tornou-se a primeira fabricante a oferecer toda a sua linha Oxi.X RTO em versões com aquecimento elétrico, tratando fluxos de até 120.000 Nm³/h, eliminando a combustão de combustíveis fósseis da purificação de gases de exaustão industriais para clientes dos setores químico, farmacêutico e automotivo.
Escopo do Relatório Global do Mercado de Sistemas de Controle de Emissões Industriais
Um sistema de controle de emissões industriais compreende equipamentos de engenharia, hardware e ferramentas de monitoramento contínuo que capturam, tratam e neutralizam poluentes nocivos e gases de efeito estufa antes que fábricas, usinas de energia ou refinarias liberem gases de exaustão ou vapores na atmosfera.
O mercado global de sistemas de controle de emissões industriais é segmentado por tecnologia, tipo de poluente, indústria do usuário final e geografia. Por tecnologia, o mercado é segmentado em precipitadores eletrostáticos (ESP), filtros de tecido/filtros de manga, sistemas de dessulfurização de gases de combustão (FGD), lavadores úmidos, redução catalítica seletiva (RCS), oxidadores térmicos, oxidadores catalíticos, separadores ciclônicos e outras tecnologias. Por tipo de poluente, o mercado é segmentado em material particulado (PM), óxidos de nitrogênio (NOx), óxidos de enxofre (SOx/SO₂), compostos orgânicos voláteis (COV), monóxido de carbono (CO), mercúrio e metais pesados, poluentes atmosféricos perigosos (PAP), gases de efeito estufa (GEE) e outros poluentes. Por indústria do usuário final, o mercado é segmentado em geração de energia, petróleo & gás, química & petroquímica, cimento, ferro & aço, metais & mineração, celulose & papel, farmacêuticos, alimentos & bebidas, automotivo e manufatura, geração de energia a partir de resíduos e outras indústrias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de sistemas de controle de emissões industriais em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Precipitadores Eletrostáticos (ESP) |
| Filtros de Tecido / Filtros de Manga |
| Sistemas de Dessulfurização de Gases de Combustão (FGD) |
| Lavadores Úmidos |
| Redução Catalítica Seletiva (RCS) |
| Oxidadores Térmicos |
| Oxidadores Catalíticos |
| Separadores Ciclônicos |
| Outras Tecnologias |
| Material Particulado (PM) |
| Óxidos de Nitrogênio (NOx) |
| Óxidos de Enxofre (SOx/SO2) |
| Compostos Orgânicos Voláteis (COV) |
| Monóxido de Carbono (CO) |
| Mercúrio e Metais Pesados |
| Poluentes Atmosféricos Perigosos (PAP) |
| Gases de Efeito Estufa (GEE) |
| Outros Poluentes |
| Geração de Energia |
| Petróleo e Gás |
| Química e Petroquímica |
| Cimento |
| Ferro e Aço |
| Metais e Mineração |
| Celulose e Papel |
| Farmacêuticos |
| Alimentos e Bebidas |
| Automotivo e Manufatura |
| Geração de Energia a partir de Resíduos |
| Outras Indústrias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Precipitadores Eletrostáticos (ESP) | |
| Filtros de Tecido / Filtros de Manga | ||
| Sistemas de Dessulfurização de Gases de Combustão (FGD) | ||
| Lavadores Úmidos | ||
| Redução Catalítica Seletiva (RCS) | ||
| Oxidadores Térmicos | ||
| Oxidadores Catalíticos | ||
| Separadores Ciclônicos | ||
| Outras Tecnologias | ||
| Por Tipo de Poluente | Material Particulado (PM) | |
| Óxidos de Nitrogênio (NOx) | ||
| Óxidos de Enxofre (SOx/SO2) | ||
| Compostos Orgânicos Voláteis (COV) | ||
| Monóxido de Carbono (CO) | ||
| Mercúrio e Metais Pesados | ||
| Poluentes Atmosféricos Perigosos (PAP) | ||
| Gases de Efeito Estufa (GEE) | ||
| Outros Poluentes | ||
| Por Indústria do Usuário Final | Geração de Energia | |
| Petróleo e Gás | ||
| Química e Petroquímica | ||
| Cimento | ||
| Ferro e Aço | ||
| Metais e Mineração | ||
| Celulose e Papel | ||
| Farmacêuticos | ||
| Alimentos e Bebidas | ||
| Automotivo e Manufatura | ||
| Geração de Energia a partir de Resíduos | ||
| Outras Indústrias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado global de sistemas de controle de emissões industriais até 2032?
O tamanho do Mercado de Sistemas de Controle de Emissões Industriais foi avaliado em 28,44 bilhões de USD em 2026 e estima-se que cresça de 30,13 bilhões de USD em 2027 para atingir 40,20 bilhões de USD até 2032, a um CAGR de 5,94% durante o período de previsão (2027-2032).
Qual tecnologia está crescendo mais rapidamente nos sistemas de controle de emissões industriais?
A redução catalítica seletiva tem previsão de crescer a um CAGR de 6,5% até 2032, sustentada pelos requisitos de turbinas estacionárias e retrofits industriais.
Qual categoria de controle de poluentes está crescendo mais rapidamente?
O controle de gases de efeito estufa tem previsão de crescer a um CAGR de 7,1% até 2032, sustentado pelos requisitos de pré-tratamento para captura de carbono.
Qual setor de usuário final tem a maior previsão de crescimento?
A geração de energia a partir de resíduos tem previsão de crescer a um CAGR de 7,4% até 2032, à medida que as plantas requerem tratamento integrado para vários poluentes.
Qual região lidera a demanda por sistemas de controle de emissões industriais?
A Ásia-Pacífico detinha 43,2% de participação em 2026 e tem previsão de registrar o crescimento regional mais rápido, com um CAGR de 7,2% até 2032.
Quais fatores estão limitando a adoção de equipamentos de controle de emissões?
Altos custos de instalação e operação, requisitos de paralisação, desativações de carvão e volatilidade nos custos de reagentes e catalisadores podem atrasar projetos.