
産業排出制御システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
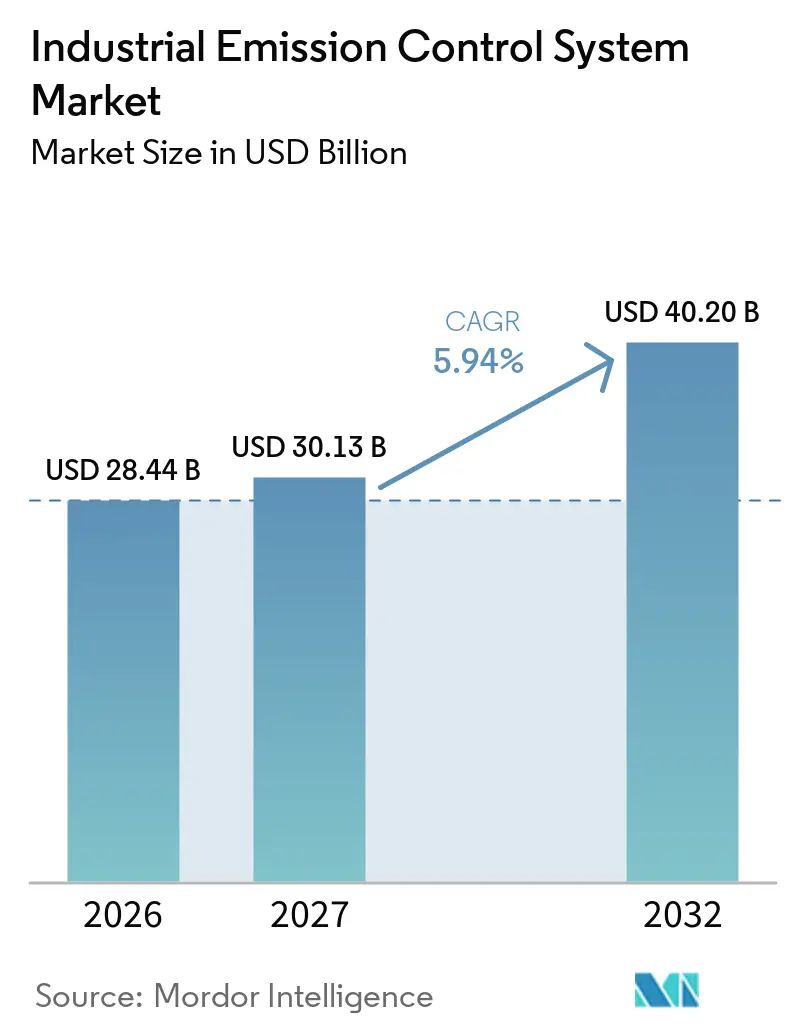
| 市場規模 (2027) | 30.13 十億米ドル |
| 市場規模 (2032) | 40.20 十億米ドル |
| 成長率 (2027 - 2032) | 5.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業排出制御システム市場分析
産業排出制御システムの市場規模は2026年に284.4億米ドルと評価され、2027年の301.3億米ドルから2032年には402.0億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.94%です。世界の産業排出制御システム市場は、電力会社、セメントプラント、鉄鋼施設、化学サイト、その他の産業事業者に同時に影響を与えるコンプライアンス期限によって形成されています。事業者はますます、単一のプロジェクト内で粒子状物質、硫黄酸化物、窒素酸化物、温室効果ガスを管理できる設備を必要としています。これにより、調達は個別の設備追加ではなく統合型排出抑制システムへと移行しています。欧州連合、インド、中国、米国における規制変更により、制御設備のアップグレードが必要な施設数が拡大しています。世界の産業排出制御システム市場は、サプライヤーがエンジニアリング、設備、モニタリング、保守サービスを一つの契約にまとめる場合にも恩恵を受けます。
レポートの主要ポント
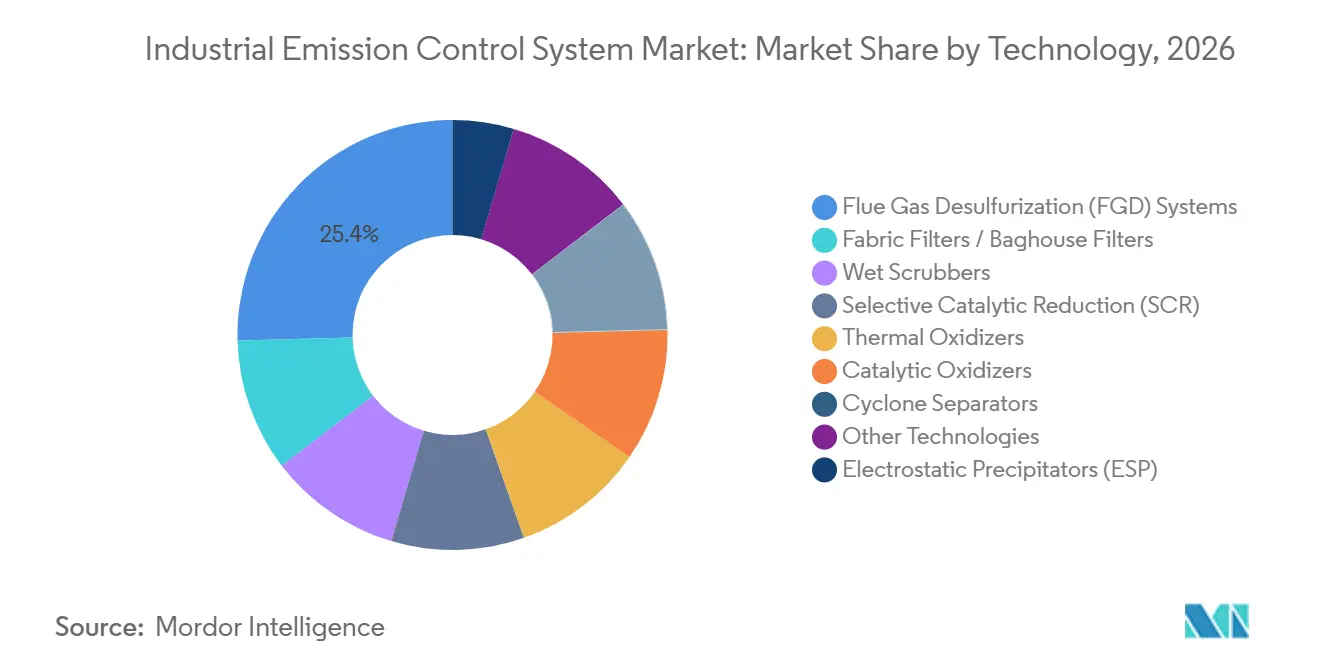
- 技術別では、排煙脱硫システムが2026年の世界の産業排出制御システム市場シェアの25.4%を占め、選択触媒還元は2032年まで6.5%のCAGRで成長すると予測されています。
- 汚染物質タイプ別では、粒子状物質制御が2026年の世界の産業排出制御システム市場シェアの29.3%を占め、温室効果ガス排出抑制は2032年まで7.1%のCAGRで成長すると予測されています。
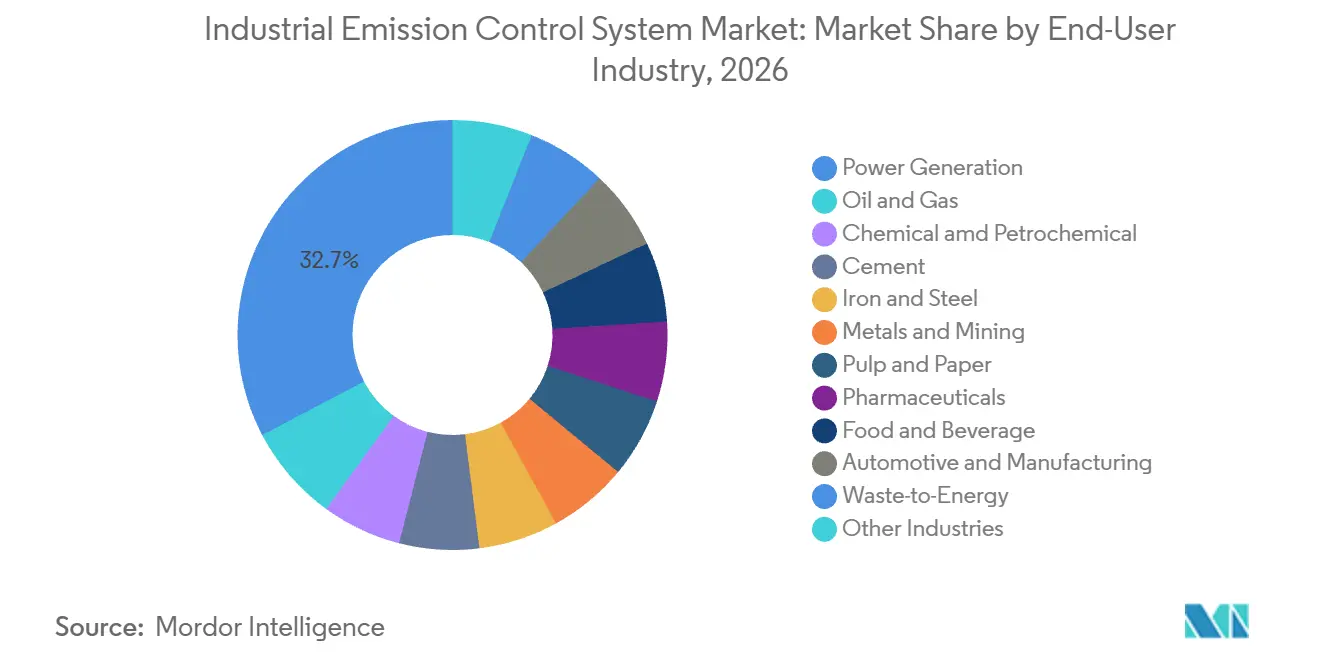
- エンドユーザー産業別では、発電が2026年の世界の産業排出制御システム市場シェアの32.7%を占め、廃棄物発電は2032年まで7.4%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界の産業排出制御システム市場シェアの43.2%を占め、2032年まで7.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数セクターにわたる厳格な排出上限規制 | +1.4% | 世界全体 | 短期(2年以内) |
| アジア太平洋の石炭・重工業レトロフィットサイクル | +1.2% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 産業脱炭素化と炭素回収前処理 | +0.9% | 欧州・北米主導の世界全体 | 長期(4年以上) |
| データセンター主導のガスタービン容量増設 | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| AI対応予知保全とコンプライアンス分析 | +0.5% | 世界全体 | 中期(2〜4年) |
| ネットゼロ産業クラスターとモジュール型排出抑制パッケージ | +0.6% | 欧州、東アジア、湾岸諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複数セクターにわたる厳格な排出上限規制
世界の産業排出制御システム市場は、規制が電力会社を超えて歴史的に厳格でない許可条件に直面してきた産業にまで拡大するにつれて支持を得ています。改正EU産業排出指令は2024年8月に発効し、2026年7月1日までに国内法化される必要があります。同指令は、金属鉱石採掘および大規模バッテリー製造に最良利用可能技術の許可義務を拡大します。また、重大な違反に対して年間売上高の少なくとも3%のペナルティを課すことを義務付けています。[1] インドのCAQM法定指令第98号は、2026年8月1日からデリー首都圏の17カテゴリーの高汚染産業に対して50 mg/Nm³の粒子状物質上限を義務付けています。[2] これらの重複する要件により、セメントおよび鉄鋼事業者は各汚染物質を個別のプロジェクトで処理するのではなく、粉塵、硫黄酸化物、窒素酸化物の統合制御設備を調達するよう促されています。
アジア太平洋の石炭・重工業レトロフィットサイクル
アジア太平洋のレトロフィットサイクルは、世界の業排出制御システム市場における主要な需要源であり続けています。中国は2024年にセメントおよびコークスへの超低排出プログラムを拡大し、2つの高排出産業をより広範なコンプライアンスサイクルに組み込みました。2026年には、セメント向けの技術ガイドT/CAEPI 117-2026および石炭焚き産業用ボイラー向けのT/CAEPI 119-2026がこの政策方針を設備ガイダンスに落とし込みました。中国はまた、2026年4月に圧延機加熱炉に使用される排煙脱硫・脱硝・集塵設備向けのJB/T 15533-2026を発行し、2026年11月に施行が予定されています。インドの炭素クレジット取引フレームワークは、2025年および2026年1月に通知された温室効果ガス強度規則に基づき、8セクターにわたる490の産業プラントをカバーしています。コンプライアンスを実証する必要性も、物理的制御システムと並行してデジタルモニタリングへの需要を高めています。
産業脱炭素化と炭素回収前処理
炭素回収プロジェクトは、世界の産業排出制御システム市場における上流制御への追加需要を生み出しています。二酸化炭素回収システムは、粒子状物質、黄酸化物、窒素酸化物が処理された供給ガスを必要とします。これにより、排煙脱硫、バグハウスろ過、高選択性SCR設備が回収プロジェクトの技術的基盤の一部となっています。英国の2025年11月の産業炭素回収ビジネスモデルに関する更新は、産業回収プロジェクトへの収益支援を確認し、CCUSが2050年までに最大50,000の雇用と年間50億ポンドの経済的価値を支援できると述べました。GE Vernova と YTL PowerSeraya は2025年10月にジュロン島での燃焼後回収フィージビリティスタディを開始し、シンガポールのエネルギー市場庁の支援を受けています。Mitsubishi Heavy Industries は2025年5月に関西電力の姫路第2発電所で1日5トンの容量を持つ二酸化炭素回収パイロットを稼働させました。
データセンター主導のガスタービン容量増設
大規模データセンターにおける新規オンサイトガスタービン設置は、世界の産業排出制御システム市場に集中した需要チャネルを生み出しています。これらのタービンは、1立方メートルあたり2〜5パーツパーミリオンという低い値になり得る地域の窒素酸化物許可限度を満たす必要がありす。標準的なドライ低NOx燃焼制御ではこれらの限度を満たせない場合があり、特定の設置においてSCRが必須の追加設備となっています。米国環境保護庁は2026年1月に固定燃焼タービン基準を最終決定し、大型・高稼働率ユニットにSCRを義務付けました。GE Vernova は2025年にガスタービン受注が前年比74%増加し、受注残は40ギガワット相当と報告しました。この需要は、分散型発電施設向けにコンパクトなSCRシステム、モニタリング設備、継続的な保守を提供できるサプライヤーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設置済みシステムの高い設備投資および運用・保守負担 | -0.8% | 世界全体 | 短期(2年以内) |
| 成熟市場における石炭発電フリートの廃止 | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 長い停止・設置・認証サイクル | -0.4% | 世界全体 | 短期(2年以内) |
| 試薬・触媒・二次廃棄物のコスト変動 | -0.3% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
設置済みシステムの高い設備投資および運用・保守負担
高い資本要件は、特にコンプライアンス限がプラントの資金調達決定よりも速く進む場合、世界の産業排出制御システム市場のプロジェクトを遅延させる可能性があります。大規模な排煙脱硫およびSCRレトロフィットは、多くの場合、大規模な停止計画、設置作業、試運転、継続的な排出モニタリングを必要とします。途上国の中小規模産業サイトは、長期プロジェクトファイナンスやサステナビリティ連動型信用へのアクセスが限られている場合があります。運用コストは、尿素、アンモニア、石灰石、触媒材料などの投入物にも依存します。これらの投入物のコストや入手可能性の変化は、プラント事業者とサプライヤーの両方にとって長期的な保守価格設定をより困難にします。長い停止・設置・認証サイクルは、プラントがすでにコンプライアンスの必要性を特定している場合でも、調達決定をさらに延長する可能性があります。
成熟市場における石炭発電フリートの廃止
北米および西欧における石炭廃止は、既存のFGD、電気集塵機、SCR資産の定期的なサービス基盤を縮小させています。この縮小は、設置済みの石炭フリートが歴史に長期的な保守収益を支えてきたため、世界の産業排出制御システム市場にとって抑制要因となっています。GE Vernova は2025年11月にEnea Groupからポーランドのコジェニツェにおける2基のHクラス複合サイクルブロックの受注を受け、排出量は置き換えられる石炭容量より最大60%低くなると予測されています。Babcock & Wilcox は2025年9月にDenham Capitalと提携し、米国および欧州のデータセンター向けに既存の石炭プラントをガス焚き発電に転換しました。この移行はガスタービンサービスおよび炭素回収前処理に新たな機会を生み出しますが、石炭資産に依存し続けるサプライヤーは長期的なサービス需要の低下に直面します。試薬・触媒・二次廃棄物管理コストは、事業者が古い設備を延長するか廃止するかを評価する際にさらなる圧力を加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
SCRの成長がより広範なマルチ汚染物質システムを支援排煙脱硫システムは2026年の世界の産業排出制御システム市場シェアの25.4%を占めました。その役割は、中国、インド、東南アジアにおける石炭焚き発電およびセメント生産にける二酸化硫黄コンプライアンスと密接に結びついています。湿式石灰石スクラビングは、ミスト除去および廃水回収コンポーネントとともに供給されることが増えており、個別プロジェクトの範囲が広がっています。電気集塵機とファブリックフィルターは、粒子状物質制御の中核設備であり続けています。また、FGDおよびSCR設備の前処理段階としても重要な役割を果たしています。湿式スクラバーは、廃棄物発電および化学用途における酸性ガスと粒子状物質への対応を継続しています。
選択触媒還元は、掲載技術の中で最も高い予測成長率を持ち、2032年まで6.5%のCAGRを示します。SCRの世界の産業排出制御システム市場規模は、2026年1月の米国タービン基準および柔軟な石炭発電運用向けSCR脱硝に関する中国のDL/T 3030-2026ガイダンスによって支えられています。熱酸化装置および触媒酸化装置は、VOC集約型の自動車、製薬、化学事業に対応しています。Dürr CTS は2026年5月に最大120,000 Nm³/hの流量に対応する完全電動化Oxi.X蓄熱式熱酸化装置ラインを発売しました。サイクロンセパレーターは下流の高効率備を保護し続けています。技術プロバイダーは、一つの契約内で粒子状物質、硫黄酸化物、窒素酸化物の完全なシステムを提供できるよう、ますます位置付けを強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
汚染物質タイプ別:
温室効果ガス排出抑制がシステム範囲を拡大粒子状物質制御は2026年の世界の産業排出制御システム市場シェアの29.3%を占めました。粒子除去は、大気質要件への準拠を目指す施設にとって一般的な最初のテップです。また、下流の回収、スクラビング、触媒設備を固形物から保護します。窒素酸化物制御は、ガスタービン許可、炉のレトロフィット、セメントアップグレード、発電所用途によって支えられています。硫黄酸化物制御は、石炭フリートのFGDアップグレードをまだ完了しつつある地域で引き続き重要です。一酸化炭素およびその他の汚染物質は、窒素酸化物またはVOCシステムとともに設置される触媒酸化によって一般的に処理されます。
温室効果ガス排出抑制は、汚染物質カテゴリーの中で最も速い速度で2032年まで7.1%のCAGRで成長すると予測されています。温室効果ガス排出抑制の世界の産業排出制御システム市場規模は、炭素回収前処理および8セクターにわたる490プラントを対象とするインドのフレームワークと連動しています。VOC制御も、化学、製薬、製造施設における厳格化する要件と需要から恩恵を受けています。水銀、重金属、有害大気汚染物質は、廃棄物発電および製薬焼却において技術的に重要であり続けています。これらの用途では、厳密に制御されたろ過、吸着剤注入、モニリング体制が必要です。汚染物質要件の組み合わせにより、複数の処理段階を組み合わせたシステムの価値が高まっています。
エンドユーザー産業別:
廃棄物発電の成長が発電以外への需要を拡大発電は2026年の世界の産業排出制御システム市場シェアの32.7%を占めました。このセクターは、アジアにおける石炭フリートのアップグレードおよび北米・欧州におけるガスタービンレトロフィットを含むため、引き続き重要です。成熟経済における石炭廃止がガス焚きアフターマーケット需要への追加を上回るにつれて、そのシェアは時間とともに低下する可能性があります。石油・ガス事業は排出制御の重要なユーザーであり続けています。化学・石油化学施設もVOC、硫黄、粒子状物質、燃焼関連の制御を必要としています。これらのセクターは、プロジェクト作業と保守サービスの両方に対する継続的な需要を支えています。
廃棄物発電は、掲載エンドユーザー産業の中で最も速い速度で2032年まで7.4%のCAGRで成長すると予測されています。世界の産業排出制御システム市場は、この用途におい粒子状物質、窒素酸化物、酸性ガス、微量汚染物質の統合制御の必要性によって支えられています。セメント、鉄鋼は、産業基準が厳格化し古い設備が更新されるにつれて、高需要エンドユーザーでもあります。中国のGB 4915-2013/XG1-2026改正は、2026年にセメント施設の大気汚染物質限度を厳格化します。金属・鉱業は、改正EU産業排出指令を通じて新たな需要カテゴリーを獲得します。製薬、食品・飲料、自動車、一般製造サイトは需要規模が小さいものの、VOCおよび臭気制御への要件はよりコンプライアンス主導になっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
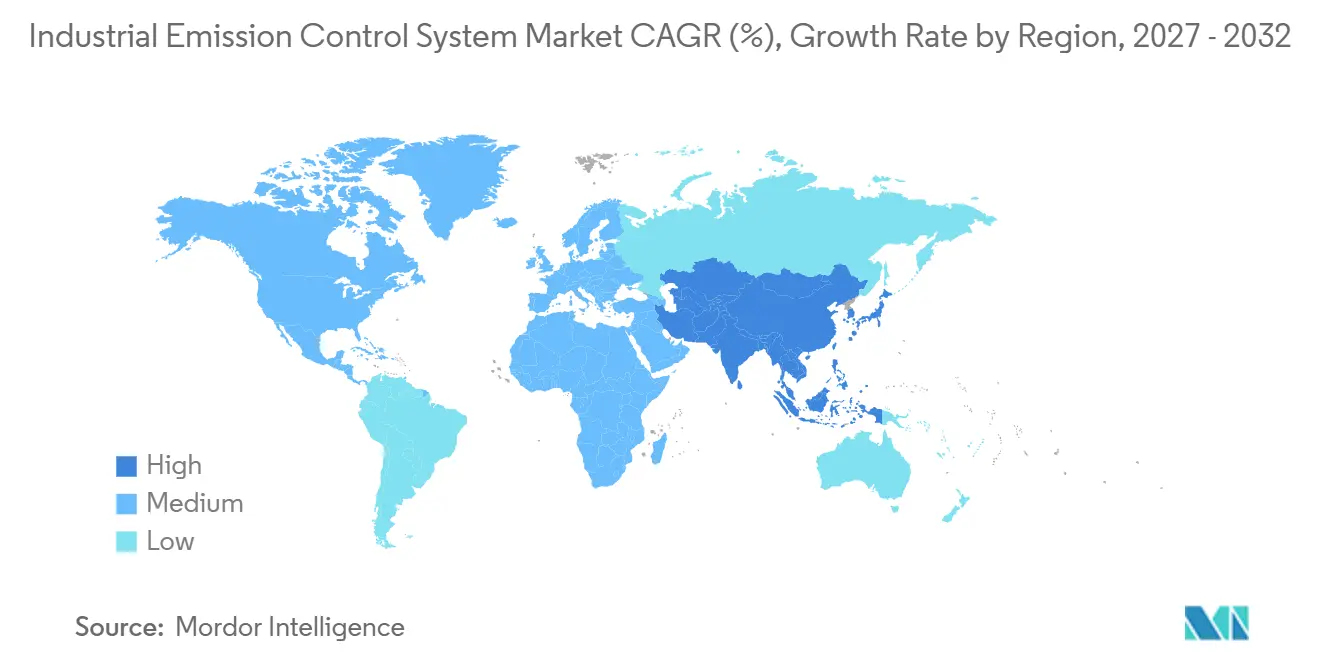
アジア太平洋は2026年の世界の産業排出制御システム市場シェアの43.2%を占め、2032年まで7.2%のCAGRで成長すると予測されています。セメントおよびコークスにおける中国の超低排出拡大は、セメント企業および石炭焚き産業用ボイラー向けの2026年技術ガイドによって支えられています。インドのCAQM粒子状物質要件は2026年8月にデリー首都圏で発効します。インドはまた、8セクターにわたる490プラントをカバーする温室効果ガス強度規則も有しています。Mitsubishi Heavy Industries の姫路パイロットおよびKawasaki Heavy Industries の神戸における商業規模の回収実証は、日本における炭素回収プロジェクトの役割を示しています。
北米と欧州は別の主要需要地域を形成していますが、その促進要因は異なります。米国では、世界の産業排出制御システム市場は、2026年1月のEPA基準に基づく大型・高稼働率固定タービンへのSCR要件によって支えられています。これにより、大規模データセンターキャンパおよびその他の規制対象発電サイトでの需要が生まれています。欧州は、改正産業排出指令の国内法化に関する2026年7月1日の期限によって形成されています。ドイツは実施プロセスの下で約13,000のIED規制対象サイトを有しています。英国の産業炭素回収支援は、上流前処理設備への第二の需要源を加えています。
南米および中東・アフリカは規制発展の初期段階にあります。ブラジルは提供資料の中で最も活発な南米諸国であり、石油精製、セメント、産業燃焼に影響する規則を有しています。チリは二酸化硫黄制御を進めており、アルゼンチンのマクロ経済状況は資本コミットメントを制限する可能性があります。サウジアラビアとアラブ首長国連邦は、産業多様化および欧州顧客からのサプライチェーン脱炭素化要件を通じて需要を支えています。南アフリカは石炭フリートに相当な潜在的レトロフィット基盤を有していますが、電力会社の財務状況が作業を遅延させています。エジプトとモロッコは産業インフラが拡大するにつれて初期段階の機会となっています。GE Vernova の2026年4月のエジプトにおけるプラント近代化受注は、この地域での継続的な設備活動を示しています。
競合環境
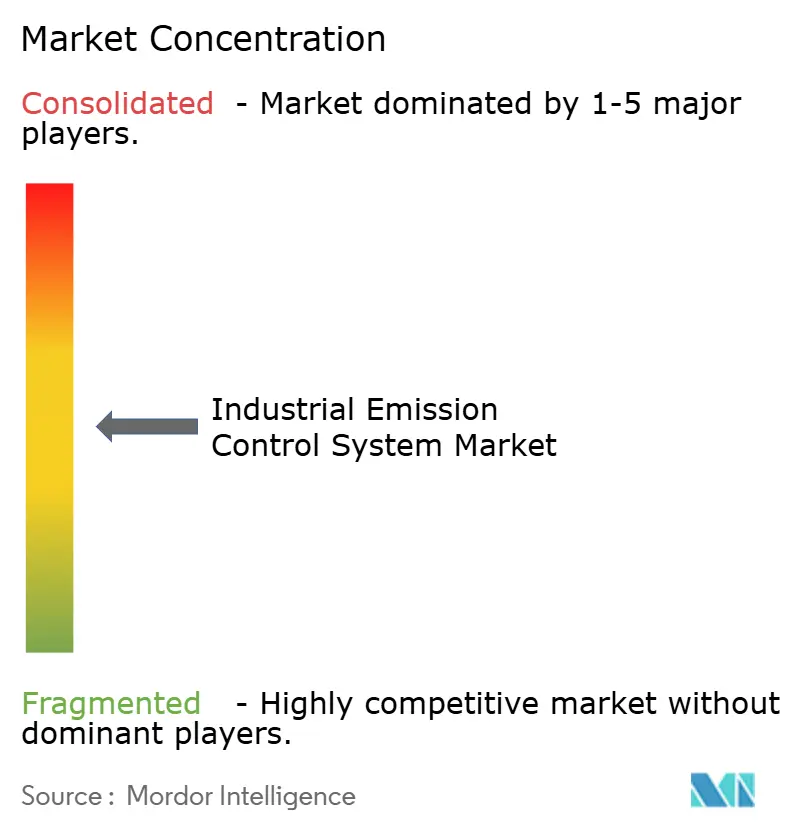
世界の産業排出制御システム市場は中程度に集中しています。Mitsubishi Heavy Industries、GE Vernova、Siemens Energy、Honeywellは、フルエンジニアリング・調達・建設スコープと幅広いアフターマーケットカバレッジを通じて競合しています。CECO Environmental、Babcock & Wilcox、Fuel Tech、Thermax、Valmetは特定の技術またはサービス地域でポジションを維持しています。ANDRITZ、Donaldson、Ducon Technologies、Dürr AG、FLSmidth、GEA Group、Hamon & Cie、Johnson Matthey、AAF International、Anguil Environmental Systemsも関連する設備プロバイダーです。ABB、Emerson Electric、Yokogawa、Horibeは自動化、計測、排出管理能力を提供しています。このような組み合わせにより、設備供給、統合、モニタリング、サービスにわたる競争が支えられています。
統合は、世界の産業排出制御システム市場における中規模サプライヤーのポジションを変えています。CECO Environmentalは2026年6月にThermon Group Holdingsとの統合を完了し、より広範な環境・熱ソリューションプラットフォームを構築し、年間4,000万米ドルのシナジーを目標としています。Donaldsonは2026年2月にFacet Filtrationを8億2,000万米ドルで買収する契約に署名しました。これらの動きにより、ろ過・環境設備サプライヤーの製品・サービ基盤が拡大しています。サプライヤーはまた、一つの排出抑制技術または単一のエンドユーザーセクターへの依存を減らすことも目指しています。低温SCR触媒の競争的価値は引き続き重要であり、より低温の産業環境へのSCR使用拡大につながる可能性があります。
技術差別化には、電動化、継続的計測、予知保全がますます含まれるようになっています。Dürr CTSの電気加熱式Oxi.Xラインは、酸化ユニットでの化石燃料燃焼なしに排気浄化を求める施設に代替手段を提供します。事業者は統合の複雑さを軽減するためにモニタリングと制御の調達を統合しています。これにより、コンプライアンス分析および保守サービスのプロバイダーがサプライヤー選定においてより強い役割を果たすようになっています。モジュール型FGDおよびSCRパッケージは、従来の大規模EPCプロジェクトに適合しない新興経済の中小規模施設に関連する可能性があります。プレエンジニアリングシステムは、カスタム設置と並行して需要への別のルートを提供できます。したがって、世界の産業排出制御システム市場は、プロジェクト納入と定期的なサービスの両方にわたって競争力を維持しています。
産業排出制御システム業界リーダー
-
Mitsubishi Heavy Industries, Ltd.
-
GE Vernova Inc.
-
Babcock & Wilcox Enterprises, Inc.
-
Siemens Energy AG
-
Thermax Limited
- 注:主要企業の掲載順は順位を示すものではありません。
産業排出制御システム市場 このレポートでカバーされる企業
- AAF International
- ABB Ltd.
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- CECO Environmental Corp.
- Donaldson Company, Inc.
- Doosan Enerbility Co., Ltd.
- Ducon Technologies Inc.
- Durr AG
- Emerson Electric Co.
- FLSmidth & Co. A/S
- Fuel Tech, Inc.
- GE Vernova Inc.
- GEA Group AG
- Hamon & Cie (International) SA
- Honeywell International Inc.
- Horiba, Ltd.
- Johnson Matthey Plc
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Thermax Limited
- Valmet Oyj
- Yokogawa Electric Corporation
最近の産業開発事情 産業排出制御システム市場
- 2026年6月:CECO Environmentalは22億米ドルのThermon Group Holdingsとの統合を完了し、CEO トッド・グリーソンのもとで統合された環境・熱ソリューションプラットフォームを確立し、年間4,000万米ドルのシナジーを目標としています。
- 2026年6月:GE Vernova はベトナム電力の1.6ギガワット規模のクアンチャックII LNG発電所向けに9HA.02ガスタービン2基の受注を確保し、2030年までの商業運転開始を目標とし、東南アジアにおける排出連動型発電範囲を拡大しました。
- 2026年5月:Dürr CTSは、化学、製薬、自動車顧客向けに産業排気浄化から化石燃料燃焼を排除し、最大120,000 Nm³/hの流量に対応する電気加熱バージョンでOxi.X RTO全ラインを提供する初のメーカーとなりました。
世界の産業排出制御システム市場レポートの範囲
産業排出制御システムは、工場、発電所、または製油所が排気ガスや蒸気を大気中に放出する前に、有害な汚染物質や温室効果ガスを捕捉、処理、無害化するエンジニアリング設備、ハードウェア、継続的モニタリングツールで構成されています。
世界の産業排出制御システム市場は、技術別、汚染物質タイプ別、エンドユーザー産業別、地域別に区分されています。技術別では、市場は電気集塵機(ESP)、ファブリックフィルター/バグハウスフィルター、排煙脱硫(FGD)システム、湿式スクラバー、選択触媒還元(SCR)、熱酸化装置、触媒酸化装置、サイクロンセパレーター、その他の技術に区分されています。汚染物質タイプ別では、市場は粒子状物質(PM)、窒素酸化物(NOx)、硫黄酸化物(SOx/SO₂)、揮発性有機化合物(VOCs)、一酸化炭素(CO)、水銀・重金属、有害大気汚染物質(HAPs)、温室効果ガス(GHGs)、その他の汚染物質に区分されています。エンドユーザー産業別では、市場は発電、石油・ガス、化学・石油化学、セメント、鉄鋼、金属・鉱業、パルプ・紙、製薬、食品・飲料、自動車・製造、廃棄物発電、その他の産業に区分されています。レポートはまた、主要地域の26カ国における世界の産業排出制御システム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 電気集塵機(ESP) |
| ファブリックフィルター/バグハウスフィルター |
| 排煙脱硫(FGD)システム |
| 湿式スクラバー |
| 選択触媒還元(SCR) |
| 熱酸化装置 |
| 触媒酸化装置 |
| サイクロンセパレーター |
| その他の技術 |
| 粒子状物質(PM) |
| 窒素酸化物(NOx) |
| 硫黄酸化物(SOx/SO2) |
| 揮発性有機化合物(VOCs) |
| 一酸化炭素(CO) |
| 水銀・重金属 |
| 有害大気汚染物質(HAPs) |
| 温室効果ガス(GHGs) |
| その他の汚染物質 |
| 発電 |
| 石油・ガス |
| 化学・石油化学 |
| セメント |
| 鉄鋼 |
| 金属・鉱業 |
| パルプ・紙 |
| 製薬 |
| 食品・飲料 |
| 自動車・製造 |
| 廃棄物発電 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | 電気集塵機(ESP) | |
| ファブリックフィルター/バグハウスフィルター | ||
| 排煙脱硫(FGD)システム | ||
| 湿式スクラバー | ||
| 選択触媒還元(SCR) | ||
| 熱酸化装置 | ||
| 触媒酸化装置 | ||
| サイクロンセパレーター | ||
| その他の技術 | ||
| 汚染物質タイプ別 | 粒子状物質(PM) | |
| 窒素酸化物(NOx) | ||
| 硫黄酸化物(SOx/SO2) | ||
| 揮発性有機化合物(VOCs) | ||
| 一酸化炭素(CO) | ||
| 水銀・重金属 | ||
| 有害大気汚染物質(HAPs) | ||
| 温室効果ガス(GHGs) | ||
| その他の汚染物質 | ||
| エンドユーザー産業別 | 発電 | |
| 石油・ガス | ||
| 化学・石油化学 | ||
| セメント | ||
| 鉄鋼 | ||
| 金属・鉱業 | ||
| パルプ・紙 | ||
| 製薬 | ||
| 食品・飲料 | ||
| 自動車・製造 | ||
| 廃棄物発電 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの世界の産業排出制御システム市場の予測値はいくらですか?
産業排出制御システムの市場規模は2026年に284.4億米ドルと評価され、2027年の301.3億米ドルから2032年には402.0億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.94%です。
産業排出制御システムにおいて最も速く成長している技術はどれですか?
選択触媒還元は、固定タービンおよび産業レトロフィット要件に支えられ、2032年まで6.5%のCAGRで成長すると予測されています。
最も速く成長している汚染物質制御カテゴリーはどれですか?
温室効果ガス排出抑制は、炭素回収前処理要件に支えられ、2032年まで7.1%のCAGRで成長すると予測されています。
最も高い予測成長率を持つエンドユーザーセクターはどれですか?
廃棄物発電は、複数の汚染物質に対する統合処理を必要とするプラントとして、2032年まで7.4%のCAGRで成長すると予測されています。
産業排出制御システムの需要をリードしている地域はどこですか?
アジア太平洋は2026年に43.2%のシェアを占め、2032年まで7.2%のCAGRで最も速い地域成長を示すと予測されています。
排出制御設備の採用を制限している要因は何ですか?
高い設置・運用コスト、停止要件、石炭廃止、試薬・触媒コストの変動がプロジェクトを遅延させる可能性があります。