
Taille et part du marché des systèmes de contrôle des émissions industrielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 30.13 Milliards de dollars |
| Taille du Marché (2032) | 40.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.94 % |
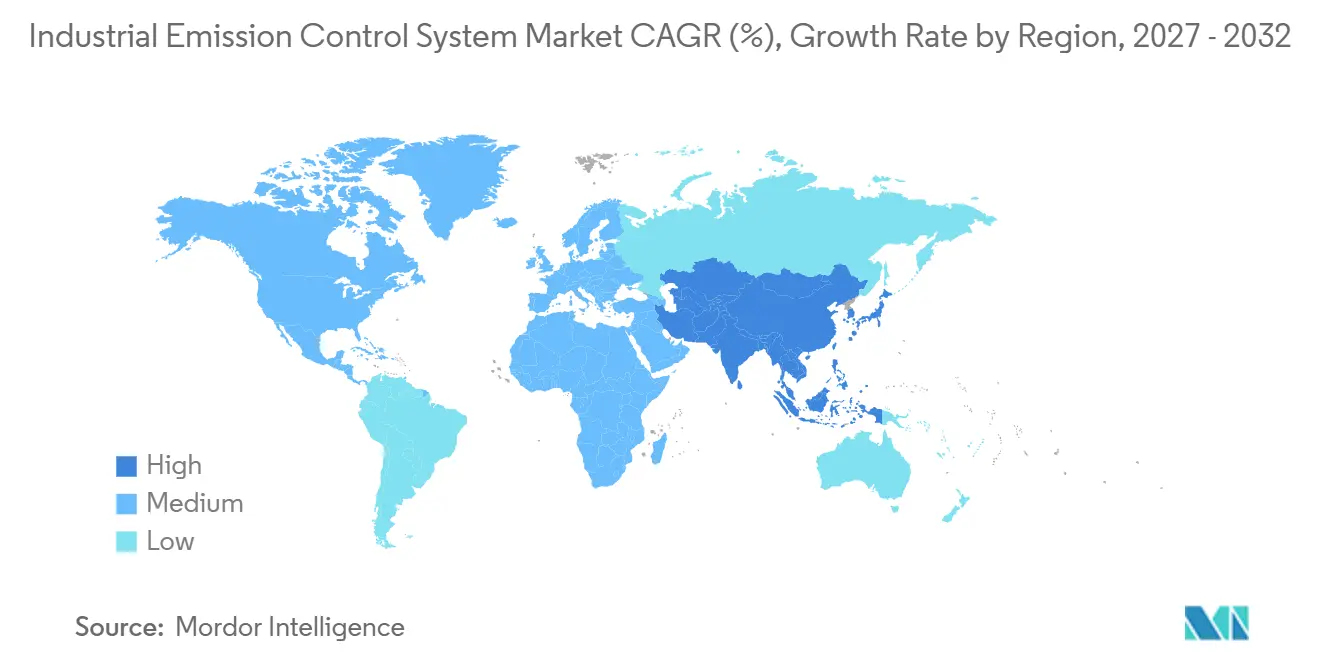
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
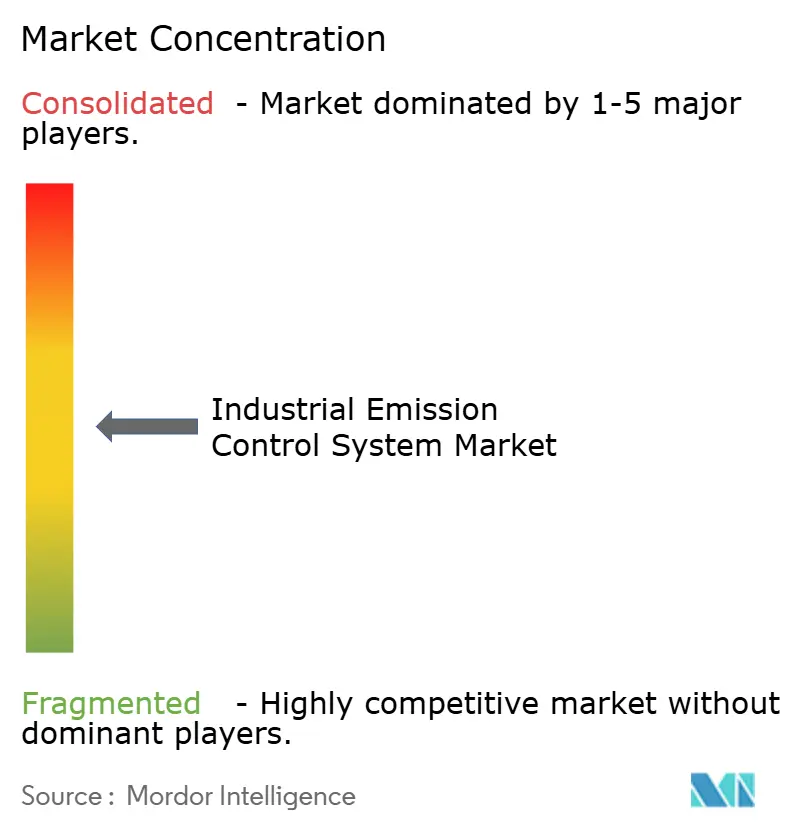
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de contrôle des émissions industrielles par Mordor Intelligence
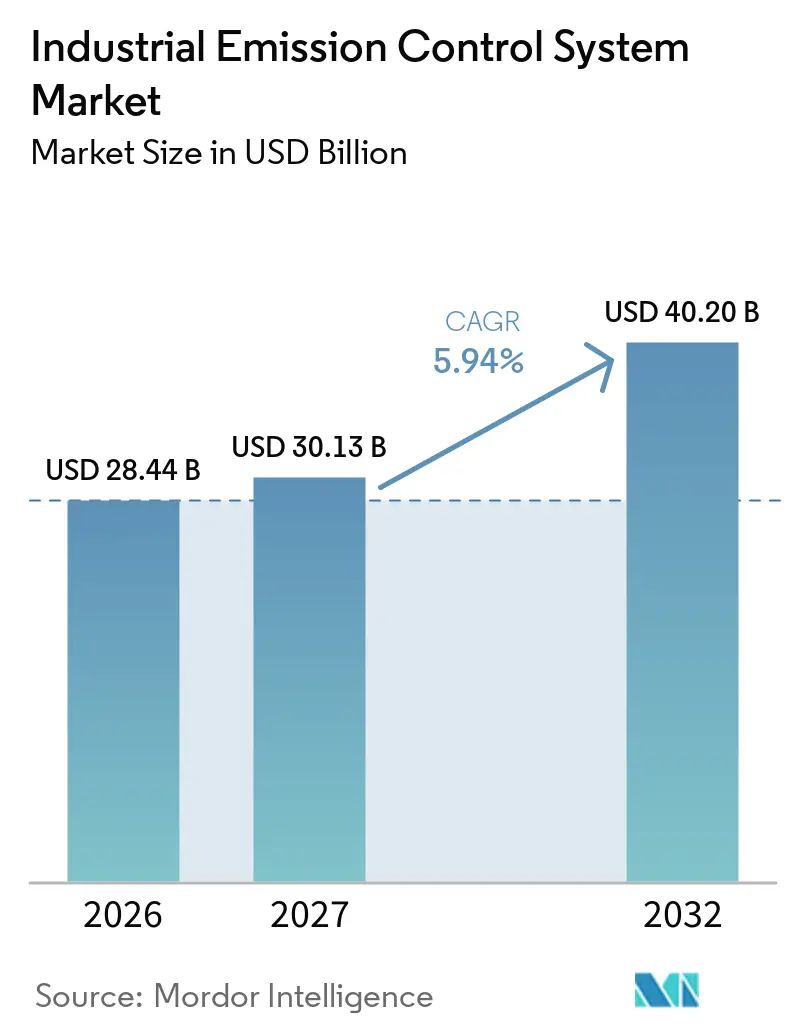
La taille du marché des systèmes de contrôle des émissions industrielles était évaluée à 28,44 milliards USD en 2026 et devrait croître de 30,13 milliards USD en 2027 pour atteindre 40,20 milliards USD d'ici 2032, à un CAGR de 5,94 % pendant la période de prévision (2027-2032). Le marché mondial des systèmes de contrôle des émissions industrielles est façonné par des échéances réglementaires qui affectent simultanément les services publics, les cimenteries, les aciéries, les sites chimiques et d'autres opérations industrielles. Les opérateurs ont de plus en plus besoin d'équipements capables de gérer les matières particulaires, les oxydes de soufre, les oxydes d'azote et les gaz à effet de serre dans le cadre d'un seul projet. Cela oriente les achats vers des systèmes d'abattement intégrés plutôt que vers des ajouts d'équipements séparés. Les changements réglementaires dans l'Union européenne, en Inde, en Chine et aux États-Unis élargissent le nombre d'installations devant mettre à niveau leurs contrôles. Le marché mondial des systèmes de contrôle des émissions industrielles bénéficie également lorsque les fournisseurs combinent ingénierie, équipements, surveillance et services de maintenance dans un seul contrat.
Points clés du rapport
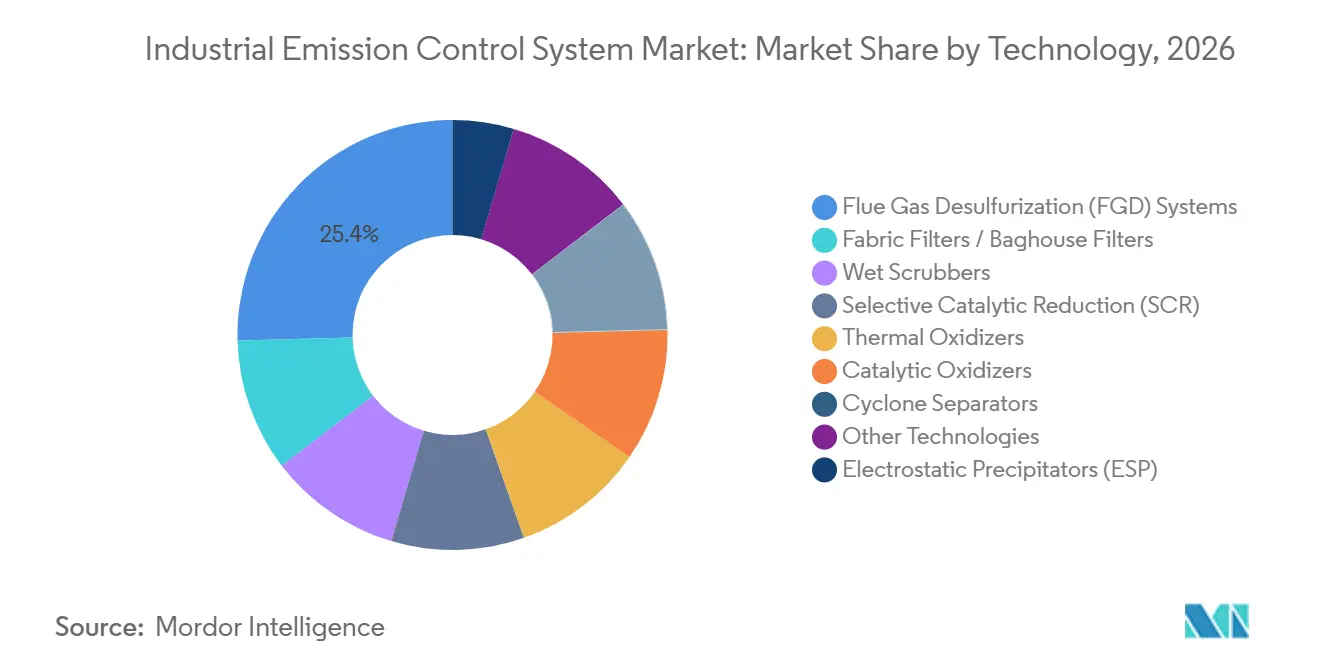
- Par technologie, les systèmes de désulfuration des gaz de combustion ont détenu 25,4 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026, tandis que la réduction catalytique sélective devrait croître à un CAGR de 6,5 % jusqu'en 2032.
- Par type de polluant, les contrôles des matières particulaires ont détenu 29,3 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026, tandis que l'abattement des gaz à effet de serre devrait croître à un CAGR de 7,1 % jusqu'en 2032.
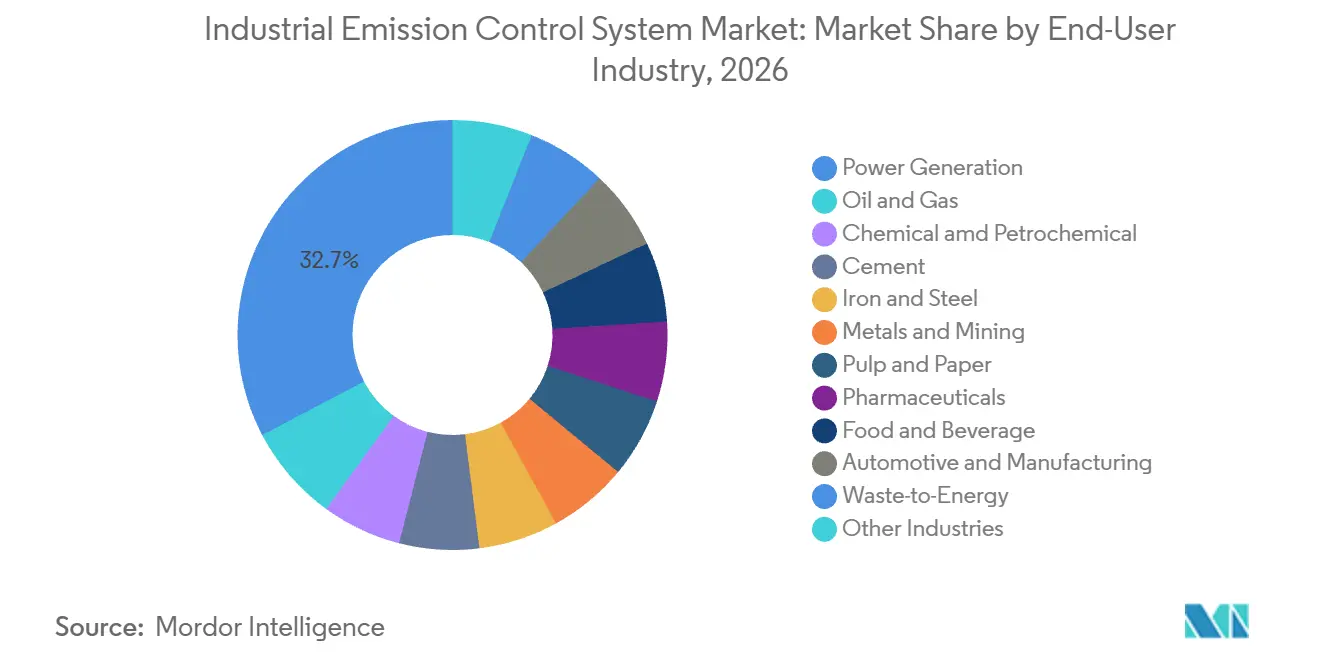
- Par secteur d'utilisation final, la production d'énergie a détenu 32,7 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026, tandis que la valorisation énergétique des déchets devrait croître à un CAGR de 7,4 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu 43,2 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026 et devrait croître à un CAGR de 7,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plafonds d'émissions multi-sectoriels plus stricts | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Cycle de modernisation du charbon et des industries lourdes en Asie-Pacifique | +1.2% | Cœur APAC, répercussions sur le MEA | Moyen terme (2-4 ans) |
| Décarbonation industrielle et prétraitement pour la capture du carbone | +0.9% | Mondial, porté par l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Ajouts de capacité de turbines à gaz liés aux centres de données | +0.8% | Amérique du Nord, Europe et APAC | Court terme (≤ 2 ans) |
| Maintenance prédictive et analyse de conformité basées sur l'IA | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Clusters industriels à zéro émission nette et packages d'abattement modulaires | +0.6% | Europe, Asie de l'Est et États du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Plafonds d'émissions multi-sectoriels plus stricts
Le marché mondial des systèmes de contrôle des émissions industrielles bénéficie d'un soutien croissant à mesure que la réglementation s'étend au-delà des services publics vers des industries qui, historiquement, faisaient face à des conditions de permis moins strictes. La directive révisée de l'Union européenne sur les émissions industrielles est entrée en vigueur en août 2024 et doit être transposée avant le 1er juillet 2026. Elle étend les obligations de permis fondées sur les meilleures techniques disponibles à l'extraction de minerais métalliques et à la grande fabrication de batteries. La directive exige également des pénalités d'au moins 3 % du chiffre d'affaires annuel pour les violations graves.[1] La direction statutaire n° 98 de la CAQM de l'Inde impose un plafond de matières particulaires de 50 mg/Nm³ pour 17 catégories d'industries hautement polluantes dans la région Delhi-NCR à compter du 1er août 2026.[2] Ces exigences qui se chevauchent encouragent les opérateurs de cimenteries et d'aciéries à se procurer des contrôles coordonnés pour les poussières, les oxydes de soufre et les oxydes d'azote, plutôt que de traiter chaque polluant par des projets séparés.
Cycle de modernisation du charbon et des industries lourdes en Asie-Pacifique
Le cycle de modernisation en Asie-Pacifique reste une source majeure de demande pour le marché mondial des systèmes de contrôle des émissions industrielles. La Chine a étendu son programme d'ultra-faibles émissions au ciment et au coke en 2024, intégrant 2 industries à fortes émissions dans un cycle de conformité plus large. En 2026, les guides techniques T/CAEPI 117-2026 pour le ciment et T/CAEPI 119-2026 pour les chaudières industrielles alimentées au charbon ont traduit cette orientation politique en recommandations d'équipements. La Chine a également publié la norme JB/T 15533-2026 en avril 2026 pour les équipements de désulfuration des gaz de combustion, de dénitrification et de dépoussiérage utilisés dans les fours de réchauffage des laminoirs, avec une mise en œuvre prévue pour novembre 2026. Le cadre indien d'échange de crédits carbone couvre 490 installations industrielles dans 8 secteurs, en vertu des règles d'intensité des gaz à effet de serre notifiées en 2025 et en janvier 2026. La nécessité de démontrer la conformité accroît également la demande de surveillance numérique en complément des systèmes de contrôle physiques.
Décarbonation industrielle et prétraitement pour la capture du carbone
Les projets de capture du carbone créent une demande supplémentaire pour les contrôles en amont sur le marché mondial des systèmes de contrôle des émissions industrielles. Les systèmes de capture du dioxyde de carbone nécessitent un gaz d'alimentation traité pour les matières particulaires, les oxydes de soufre et les oxydes d'azote. Cela fait de la désulfuration des gaz de combustion, de la filtration par manches et des équipements SCR à haute sélectivité une partie de la base technique des projets de capture. La mise à jour du Royaume-Uni de novembre 2025 sur les modèles économiques de capture industrielle du carbone a confirmé un soutien aux revenus pour les projets de capture industrielle et a indiqué que le CCUS pourrait soutenir jusqu'à 50 000 emplois et 5 milliards GBP de valeur économique annuelle d'ici 2050. GE Vernova et YTL PowerSeraya ont lancé une étude de faisabilité de capture post-combustion à Jurong Island en octobre 2025, avec le soutien de l'Autorité du marché de l'énergie de Singapour. Mitsubishi Heavy Industries a mis en service un pilote de récupération du dioxyde de carbone à la centrale Himeji n° 2 de Kansai Electric en mai 2025, avec une capacité de 5 tonnes par jour.
Ajouts de capacité de turbines à gaz liés aux centres de données
Les nouvelles installations de turbines à gaz sur site dans les grands centres de données créent un canal de demande ciblé pour le marché mondial des systèmes de contrôle des émissions industrielles. Ces turbines doivent respecter les limites locales de permis pour les oxydes d'azote, qui peuvent être aussi basses que 2 à 5 parties par million. Les contrôles de combustion standard à faible teneur en NOx à sec peuvent ne pas atteindre ces limites, faisant du SCR un complément obligatoire pour certaines installations. L'Agence américaine de protection de l'environnement a finalisé les normes pour les turbines à combustion stationnaires en janvier 2026, exigeant le SCR pour les grandes unités à forte utilisation. GE Vernova a signalé une augmentation de 74 % d'une année sur l'autre des commandes de turbines à gaz en 2025, avec un carnet de commandes équivalent à 40 gigawatts. Cette demande favorise les fournisseurs capables de proposer des systèmes SCR compacts, des équipements de surveillance et une maintenance continue pour les installations de production décentralisée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charges élevées de CAPEX et d'exploitation et maintenance des systèmes installés | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Retrait du parc de centrales à charbon sur les marchés matures | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Longs cycles d'arrêt, d'installation et de certification | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Volatilité des réactifs, des catalyseurs et des déchets secondaires | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charges élevées de CAPEX et d'exploitation et maintenance des systèmes installés
Des exigences en capital élevées peuvent retarder les projets sur le marché mondial des systèmes de contrôle des émissions industrielles, en particulier lorsque les échéances de conformité évoluent plus vite que les décisions de financement des installations. Les grandes modernisations de désulfuration des gaz de combustion et de SCR nécessitent souvent une planification importante des arrêts, des travaux d'installation, une mise en service et une surveillance continue des émissions. Les sites industriels de plus petite taille dans les économies en développement peuvent avoir un accès limité au financement de projets à long terme ou au crédit lié à la durabilité. Les coûts d'exploitation dépendent également d'intrants tels que l'urée, l'ammoniac, le calcaire et les matériaux catalytiques. Les variations du coût ou de la disponibilité de ces intrants rendent la tarification de la maintenance à long terme plus difficile tant pour les exploitants d'installations que pour les fournisseurs. Les longs cycles d'arrêt, d'installation et de certification peuvent encore prolonger les décisions d'achat, même lorsqu'une installation a déjà identifié un besoin de conformité.
Retrait du parc de centrales à charbon sur les marchés matures
Les retraits de centrales à charbon en Amérique du Nord et en Europe occidentale réduisent la base de services récurrents pour les actifs FGD, précipitateurs électrostatiques et SCR existants. Cette contraction est une contrainte pour le marché mondial des systèmes de contrôle des émissions industrielles, car les parcs de centrales à charbon installés ont historiquement soutenu des revenus de maintenance à long terme. GE Vernova a reçu une commande du groupe Enea en novembre 2025 pour 2 blocs à cycle combiné de classe H à Kozienice, en Pologne, avec des émissions projetées jusqu'à 60 % inférieures à la capacité charbon déplacée. Babcock & Wilcox s'est associé à Denham Capital en septembre 2025 pour convertir des centrales à charbon existantes en centrales à gaz pour les centres de données aux États-Unis et en Europe. La transition crée des opportunités dans la maintenance des turbines à gaz et le prétraitement pour la capture du carbone, mais les fournisseurs qui restent liés aux actifs charbon font face à une demande de services à long terme plus faible. Les coûts de gestion des réactifs, des catalyseurs et des déchets secondaires exercent une pression supplémentaire lorsque les opérateurs évaluent s'il convient de prolonger ou de retirer les équipements plus anciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la croissance du SCR soutient des systèmes multi-polluants plus largesLes systèmes de désulfuration des gaz de combustion ont détenu 25,4 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026. Leur rôle reste étroitement lié à la conformité en matière de dioxyde de soufre dans la production d'énergie à partir du charbon et dans la production de ciment en Chine, en Inde et en Asie du Sud-Est. Le lavage humide au calcaire est de plus en plus fourni avec des composants d'élimination des brouillards et de récupération des eaux usées, ce qui élargit la portée des projets individuels. Les précipitateurs électrostatiques et les filtres à manches restent des contrôles essentiels des matières particulaires. Ils servent également d'étapes de prétraitement importantes avant les équipements FGD et SCR. Les épurateurs humides continuent de traiter les gaz acides et les matières particulaires dans les applications de valorisation énergétique des déchets et chimiques.
La réduction catalytique sélective affiche le taux de croissance prévisionnelle le plus élevé parmi les technologies répertoriées, à un CAGR de 6,5 % jusqu'en 2032. La taille du marché mondial des systèmes de contrôle des émissions industrielles pour le SCR est soutenue par les normes américaines pour les turbines de janvier 2026 et les orientations DL/T 3030-2026 de la Chine sur la dénitrification SCR pour le fonctionnement flexible des centrales à charbon. Les oxydateurs thermiques et catalytiques servent les opérations automobiles, pharmaceutiques et chimiques à forte intensité de COV. Dürr CTS a lancé une gamme d'oxydateurs thermiques régénératifs Oxi.X entièrement électrifiés en mai 2026 pour des débits allant jusqu'à 120 000 Nm³/h. Les séparateurs cycloniques continuent de protéger les équipements à haute efficacité en aval. Les fournisseurs de technologies sont de plus en plus positionnés pour offrir des systèmes complets pour les matières particulaires, les oxydes de soufre et les oxydes d'azote dans le cadre d'un seul contrat.

Par type de polluant :
l'abattement des gaz à effet de serre élargit la portée des systèmesLes contrôles des matières particulaires ont détenu 29,3 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026. L'élimination des particules est une première étape courante pour les installations cherchant à se conformer aux exigences de qualité de l'air. Elle protège également les équipements de capture, de lavage et catalytiques en aval contre les solides. Les contrôles des oxydes d'azote sont soutenus par les permis de turbines à gaz, les modernisations de fours, les mises à niveau de cimenteries et les applications de centrales électriques. Le contrôle des oxydes de soufre reste important dans les régions qui achèvent encore les mises à niveau FGD de leur parc de centrales à charbon. Le monoxyde de carbone et les autres polluants sont généralement traités par oxydation catalytique installée avec des systèmes d'oxydes d'azote ou de COV.
L'abattement des gaz à effet de serre devrait croître à un CAGR de 7,1 % jusqu'en 2032, le taux le plus rapide parmi les catégories de polluants. La taille du marché mondial des systèmes de contrôle des émissions industrielles pour l'abattement des gaz à effet de serre est liée au prétraitement pour la capture du carbone et au cadre indien pour 490 installations dans 8 secteurs. Les contrôles des COV bénéficient également d'exigences plus strictes et de la demande dans les installations chimiques, pharmaceutiques et manufacturières. Le mercure, les métaux lourds et les polluants atmosphériques dangereux restent techniquement importants dans la valorisation énergétique des déchets et l'incinération pharmaceutique. Ces applications nécessitent des arrangements de filtration, d'injection de sorbants et de surveillance étroitement contrôlés. La combinaison des exigences en matière de polluants augmente la valeur des systèmes qui combinent plusieurs étapes de traitement.
Par secteur d'utilisation final :
la croissance de la valorisation énergétique des déchets élargit la demande au-delà de la production d'énergieLa production d'énergie a détenu 32,7 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026. Le secteur reste important car il comprend les mises à niveau du parc de centrales à charbon en Asie et les modernisations de turbines à gaz en Amérique du Nord et en Europe. Sa part pourrait diminuer avec le temps à mesure que les retraits de centrales à charbon dans les économies matures dépassent les ajouts à la demande de services après-vente pour les centrales à gaz. Les opérations pétrolières et gazières restent des utilisateurs importants de contrôles des émissions. Les installations chimiques et pétrochimiques nécessitent également des contrôles des COV, du soufre, des matières particulaires et liés à la combustion. Ces secteurs soutiennent une demande continue tant pour les travaux de projet que pour les services de maintenance.
La valorisation énergétique des déchets devrait croître à un CAGR de 7,4 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'utilisation final répertoriés. Le marché mondial des systèmes de contrôle des émissions industrielles est soutenu dans cette application par la nécessité de contrôles intégrés des matières particulaires, des oxydes d'azote, des gaz acides et des polluants traces. Le ciment, le fer et l'acier sont également des utilisateurs finaux à fort volume à mesure que les normes industrielles se resserrent et que les équipements plus anciens sont remplacés. L'amendement GB 4915-2013/XG1-2026 de la Chine resserre les limites de polluants atmosphériques pour les installations cimentières en 2026. Les métaux et l'exploitation minière gagnent une nouvelle catégorie de demande grâce à la directive révisée de l'Union européenne sur les émissions industrielles. Les sites pharmaceutiques, agroalimentaires, automobiles et de fabrication générale restent des bassins de demande plus petits, mais leurs exigences en matière de contrôle des COV et des odeurs deviennent de plus en plus axées sur la conformité.
Analyse géographique
L'Asie-Pacifique a détenu 43,2 % de la part du marché mondial des systèmes de contrôle des émissions industrielles en 2026 et devrait croître à un CAGR de 7,2 % jusqu'en 2032. L'expansion des ultra-faibles émissions de la Chine dans le ciment et le coke est soutenue par les guides techniques 2026 pour les entreprises cimentières et les chaudières industrielles alimentées au charbon. L'exigence de la CAQM indienne en matière de matières particulaires entre en vigueur dans la région Delhi-NCR en août 2026. L'Inde dispose également de règles d'intensité des gaz à effet de serre couvrant 490 installations dans 8 secteurs. Le pilote de Mitsubishi Heavy Industries à Himeji et la démonstration de capture à l'échelle commerciale de Kawasaki Heavy Industries à Kobe illustrent le rôle des projets de capture du carbone au Japon.
L'Amérique du Nord et l'Europe constituent une autre zone de demande majeure, bien que leurs moteurs diffèrent. Aux États-Unis, le marché mondial des systèmes de contrôle des émissions industrielles est soutenu par les exigences SCR pour les grandes turbines stationnaires à forte utilisation en vertu des normes EPA de janvier 2026. Cela génère de la demande dans les grands campus de centres de données et autres sites de production réglementés. L'Europe est façonnée par l'échéance du 1er juillet 2026 pour la transposition nationale de la directive révisée sur les émissions industrielles. L'Allemagne compte environ 13 000 sites réglementés par la directive sur les émissions industrielles dans le cadre de son processus de mise en œuvre. Le soutien du Royaume-Uni à la capture industrielle du carbone ajoute une deuxième source de demande pour les équipements de prétraitement en amont.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont à un stade plus précoce de leur développement réglementaire. Le Brésil est le pays d'Amérique du Sud le plus actif dans les documents fournis, avec des règles affectant le raffinage pétrolier, le ciment et la combustion industrielle. Le Chili avance dans les contrôles du dioxyde de soufre, tandis que les conditions macroéconomiques en Argentine peuvent limiter les engagements en capital. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce à la diversification industrielle et aux exigences de décarbonation de la chaîne d'approvisionnement des clients européens. L'Afrique du Sud dispose d'une base de modernisation potentielle importante dans son parc de centrales à charbon, bien que les conditions financières des services publics aient retardé les travaux. L'Égypte et le Maroc sont des opportunités à un stade plus précoce à mesure que l'infrastructure industrielle se développe. La commande d'avril 2026 de GE Vernova pour moderniser des installations en Égypte témoigne d'une activité continue en matière d'équipements dans la région.
Paysage concurrentiel
Le marché mondial des systèmes de contrôle des émissions industrielles est modérément concentré. Mitsubishi Heavy Industries, GE Vernova, Siemens Energy et Honeywell se font concurrence grâce à une portée complète en ingénierie, approvisionnement et construction, ainsi qu'à une large couverture du marché après-vente. CECO Environmental, Babcock & Wilcox, Fuel Tech, Thermax et Valmet maintiennent des positions dans des technologies ou des zones géographiques de services particulières. ANDRITZ, Donaldson, Ducon Technologies, Dürr AG, FLSmidth, GEA Group, Hamon & Cie, Johnson Matthey, AAF International et Anguil Environmental Systems sont également des fournisseurs d'équipements pertinents. ABB, Emerson Electric, Yokogawa et Horiba contribuent aux capacités d'automatisation, de mesure et de gestion des émissions. Cette combinaison soutient la concurrence dans la fourniture d'équipements, l'intégration, la surveillance et les services.
La consolidation modifie la position des fournisseurs de taille moyenne sur le marché mondial des systèmes de contrôle des émissions industrielles. CECO Environmental a finalisé sa combinaison avec Thermon Group Holdings en juin 2026, créant une plateforme plus large de solutions environnementales et thermiques et visant 40 millions USD de synergies annuelles. Donaldson a signé un accord en février 2026 pour acquérir Facet Filtration pour 820 millions USD. Ces mouvements élargissent la base de produits et de services des fournisseurs d'équipements de filtration et environnementaux. Les fournisseurs cherchent également à réduire leur dépendance à une seule technologie d'abattement ou à un seul secteur d'utilisation final. La valeur concurrentielle des catalyseurs SCR à basse température reste importante car ils pourraient étendre l'utilisation du SCR à des environnements industriels à plus basse température.
La différenciation technologique inclut de plus en plus l'électrification, la mesure continue et la maintenance prédictive. La gamme Oxi.X à chauffage électrique de Dürr CTS offre une alternative aux installations cherchant à purifier les gaz d'échappement sans combustion de combustibles fossiles dans l'unité d'oxydation. Les opérateurs consolident les achats de surveillance et de contrôle pour réduire la complexité d'intégration. Cela donne aux fournisseurs d'analyses de conformité et de services de maintenance un rôle plus important dans la sélection des fournisseurs. Les packages FGD et SCR modulaires peuvent être pertinents pour les installations de plus petite taille dans les économies émergentes qui ne correspondent pas aux grands projets EPC traditionnels. Les systèmes préconçus peuvent offrir une voie distincte vers la demande parallèlement aux installations sur mesure. Le marché mondial des systèmes de contrôle des émissions industrielles reste donc compétitif à la fois dans la livraison de projets et dans les services récurrents.
Leaders du secteur des systèmes de contrôle des émissions industrielles
-
Mitsubishi Heavy Industries, Ltd.
-
GE Vernova Inc.
-
Babcock & Wilcox Enterprises, Inc.
-
Siemens Energy AG
-
Thermax Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de contrôle des émissions industrielles Entreprises couvertes dans ce rapport
- AAF International
- ABB Ltd.
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- CECO Environmental Corp.
- Donaldson Company, Inc.
- Doosan Enerbility Co., Ltd.
- Ducon Technologies Inc.
- Durr AG
- Emerson Electric Co.
- FLSmidth & Co. A/S
- Fuel Tech, Inc.
- GE Vernova Inc.
- GEA Group AG
- Hamon & Cie (International) SA
- Honeywell International Inc.
- Horiba, Ltd.
- Johnson Matthey Plc
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Thermax Limited
- Valmet Oyj
- Yokogawa Electric Corporation
Développements industriels récents dans Marché des systèmes de contrôle des émissions industrielles
- Juin 2026 : CECO Environmental a finalisé sa combinaison de 2,2 milliards USD avec Thermon Group Holdings, établissant une plateforme intégrée de solutions environnementales et thermiques sous la direction du PDG Todd Gleason avec 40 millions USD de synergies annuelles ciblées.
- Juin 2026 : GE Vernova a obtenu une commande pour 2 turbines à gaz 9HA.02 pour la centrale électrique LNG Quang Trach II de 1,6 GW de Vietnam Electricity, visant une mise en service commerciale d'ici 2030 et ajoutant une portée de production liée aux émissions en Asie du Sud-Est.
- Mai 2026 : Dürr CTS est devenu le premier fabricant à proposer l'intégralité de sa gamme Oxi.X RTO en versions à chauffage électrique traitant des débits allant jusqu'à 120 000 Nm³/h, éliminant la combustion de combustibles fossiles de la purification des gaz d'échappement industriels pour les clients des secteurs chimique, pharmaceutique et automobile.
Portée du rapport sur le marché mondial des systèmes de contrôle des émissions industrielles
Un système de contrôle des émissions industrielles comprend des équipements d'ingénierie, du matériel et des outils de surveillance continue qui capturent, traitent et neutralisent les polluants nocifs et les gaz à effet de serre avant que les usines, les centrales électriques ou les raffineries ne rejettent des gaz d'échappement ou des vapeurs dans l'atmosphère.
Le marché mondial des systèmes de contrôle des émissions industrielles est segmenté par technologie, type de polluant, secteur d'utilisation final et géographie. Par technologie, le marché est segmenté en précipitateurs électrostatiques (ESP), filtres à tissu/filtres à manches, systèmes de désulfuration des gaz de combustion (FGD), épurateurs humides, réduction catalytique sélective (SCR), oxydateurs thermiques, oxydateurs catalytiques, séparateurs cycloniques et autres technologies. Par type de polluant, le marché est segmenté en matières particulaires (PM), oxydes d'azote (NOx), oxydes de soufre (SOx/SO₂), composés organiques volatils (COV), monoxyde de carbone (CO), mercure et métaux lourds, polluants atmosphériques dangereux (HAP), gaz à effet de serre (GES) et autres polluants. Par secteur d'utilisation final, le marché est segmenté en production d'énergie, pétrole et gaz, chimie et pétrochimie, ciment, fer et acier, métaux et exploitation minière, pâte à papier et papier, produits pharmaceutiques, alimentation et boissons, automobile et fabrication, valorisation énergétique des déchets et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de contrôle des émissions industrielles dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Précipitateurs électrostatiques (ESP) |
| Filtres à tissu / filtres à manches |
| Systèmes de désulfuration des gaz de combustion (FGD) |
| Épurateurs humides |
| Réduction catalytique sélective (SCR) |
| Oxydateurs thermiques |
| Oxydateurs catalytiques |
| Séparateurs cycloniques |
| Autres technologies |
| Matières particulaires (PM) |
| Oxydes d'azote (NOx) |
| Oxydes de soufre (SOx/SO2) |
| Composés organiques volatils (COV) |
| Monoxyde de carbone (CO) |
| Mercure et métaux lourds |
| Polluants atmosphériques dangereux (HAP) |
| Gaz à effet de serre (GES) |
| Autres polluants |
| Production d'énergie |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Ciment |
| Fer et acier |
| Métaux et exploitation minière |
| Pâte à papier et papier |
| Produits pharmaceutiques |
| Alimentation et boissons |
| Automobile et fabrication |
| Valorisation énergétique des déchets |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Précipitateurs électrostatiques (ESP) | |
| Filtres à tissu / filtres à manches | ||
| Systèmes de désulfuration des gaz de combustion (FGD) | ||
| Épurateurs humides | ||
| Réduction catalytique sélective (SCR) | ||
| Oxydateurs thermiques | ||
| Oxydateurs catalytiques | ||
| Séparateurs cycloniques | ||
| Autres technologies | ||
| Par type de polluant | Matières particulaires (PM) | |
| Oxydes d'azote (NOx) | ||
| Oxydes de soufre (SOx/SO2) | ||
| Composés organiques volatils (COV) | ||
| Monoxyde de carbone (CO) | ||
| Mercure et métaux lourds | ||
| Polluants atmosphériques dangereux (HAP) | ||
| Gaz à effet de serre (GES) | ||
| Autres polluants | ||
| Par secteur d'utilisation final | Production d'énergie | |
| Pétrole et gaz | ||
| Chimie et pétrochimie | ||
| Ciment | ||
| Fer et acier | ||
| Métaux et exploitation minière | ||
| Pâte à papier et papier | ||
| Produits pharmaceutiques | ||
| Alimentation et boissons | ||
| Automobile et fabrication | ||
| Valorisation énergétique des déchets | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des systèmes de contrôle des émissions industrielles d'ici 2032 ?
La taille du marché des systèmes de contrôle des émissions industrielles était évaluée à 28,44 milliards USD en 2026 et devrait croître de 30,13 milliards USD en 2027 pour atteindre 40,20 milliards USD d'ici 2032, à un CAGR de 5,94 % pendant la période de prévision (2027-2032).
Quelle technologie connaît la croissance la plus rapide dans les systèmes de contrôle des émissions industrielles ?
La réduction catalytique sélective devrait croître à un CAGR de 6,5 % jusqu'en 2032, soutenue par les exigences de modernisation des turbines stationnaires et des installations industrielles.
Quelle catégorie de contrôle des polluants connaît la croissance la plus rapide ?
L'abattement des gaz à effet de serre devrait croître à un CAGR de 7,1 % jusqu'en 2032, soutenu par les exigences de prétraitement pour la capture du carbone.
Quel secteur d'utilisation final affiche les prévisions de croissance les plus élevées ?
La valorisation énergétique des déchets devrait croître à un CAGR de 7,4 % jusqu'en 2032, les installations nécessitant un traitement intégré pour plusieurs polluants.
Quelle région est en tête de la demande pour les systèmes de contrôle des émissions industrielles ?
L'Asie-Pacifique a détenu une part de 43,2 % en 2026 et devrait afficher la croissance régionale la plus rapide à un CAGR de 7,2 % jusqu'en 2032.
Quels facteurs limitent l'adoption des équipements de contrôle des émissions ?
Des coûts d'installation et d'exploitation élevés, des exigences d'arrêt, les retraits de centrales à charbon et la volatilité des coûts des réactifs et des catalyseurs peuvent retarder les projets.