
Marktgröße und Marktanteil für industrielle Emissionskontrollsysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 30.13 Milliarden US-Dollar |
| Marktgröße (2032) | 40.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Emissionskontrollsysteme von Mordor Intelligence
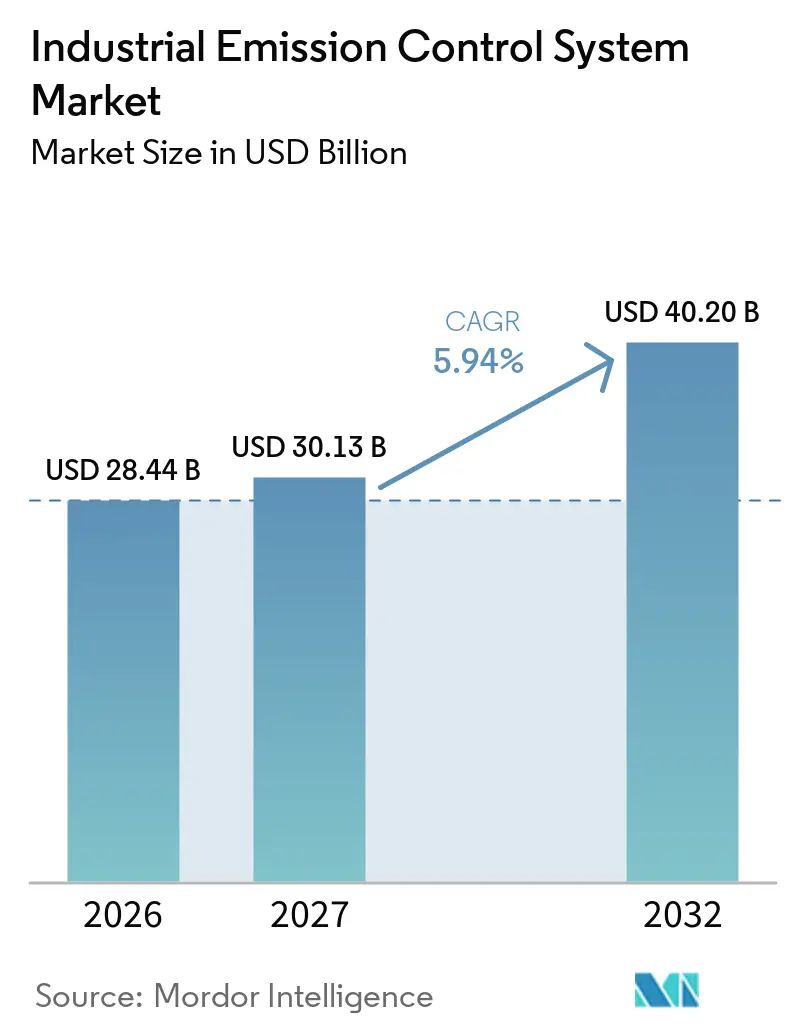
Die Marktgröße für industrielle Emissionskontrollsysteme wurde im Jahr 2026 auf 28,44 Milliarden USD geschätzt und soll von 30,13 Milliarden USD im Jahr 2027 auf 40,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,94 % während des Prognosezeitraums (2027–2032). Der globale Markt für industrielle Emissionskontrollsysteme wird durch Compliance-Fristen geprägt, die gleichzeitig Versorgungsunternehmen, Zementwerke, Stahlbetriebe, Chemiestandorte und andere Industriebetriebe betreffen. Betreiber benötigen zunehmend Anlagen, die Feinstaub, Schwefeloxide, Stickoxide und Treibhausgase innerhalb eines einzigen Projekts handhaben. Dies verlagert die Beschaffung hin zu integrierten Abgasreinigungssystemen anstelle separater Einzelanlagen. Regulatorische Änderungen in der Europäischen Union, Indien, China und den Vereinigten Staaten erweitern die Anzahl der Anlagen, die ihre Kontrollanlagen aufrüsten müssen. Der globale Markt für industrielle Emissionskontrollsysteme profitiert auch dann, wenn Lieferanten Ingenieurleistungen, Anlagen, Überwachung und Wartungsdienstleistungen in einem einzigen Vertrag bündeln.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielten Rauchgasentschwefelungssysteme im Jahr 2026 einen Anteil von 25,4 % am globalen Markt für industrielle Emissionskontrollsysteme, während die selektive katalytische Reduktion bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen wird.
- Nach Schadstofftyp hielten Feinstaubkontrollanlagen im Jahr 2026 einen Anteil von 29,3 % am globalen Markt für industrielle Emissionskontrollsysteme, während die Treibhausgasminderung bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
- Nach Endverbraucherbranche hielt die Stromerzeugung im Jahr 2026 einen Anteil von 32,7 % am globalen Markt für industrielle Emissionskontrollsysteme, während die Abfallverwertung zur Energiegewinnung bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Anteil von 43,2 % am globalen Markt für industrielle Emissionskontrollsysteme und soll bis 2032 mit einer CAGR von 7,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere branchenübergreifende Emissionsobergrenzen | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungszyklus für Kohle und Schwerindustrie im Asien-Pazifik-Raum | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Industrielle Dekarbonisierung und Vorbehandlung für Carbon Capture | +0.9% | Global, angeführt von Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Gasturbinen-Kapazitätserweiterungen durch Rechenzentren | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte vorausschauende Wartung und Compliance-Analysen | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Netto-Null-Industriecluster und modulare Abgasreinigungspakete | +0.6% | Europa, Ostasien und Golfstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere branchenübergreifende Emissionsobergrenzen
Der globale Markt für industrielle Emissionskontrollsysteme erhält Auftrieb, da die Regulierung über Versorgungsunternehmen hinaus auf Branchen ausgeweitet wird, die historisch gesehen weniger strengen Genehmigungsauflagen unterlagen. Die überarbeitete EU-Richtlinie über Industrieemissionen trat im August 2024 in Kraft und muss bis zum 1. Juli 2026 in nationales Recht umgesetzt werden. Sie erweitert die Genehmigungspflichten für beste verfügbare Techniken auf den Metallerzbergbau und die Herstellung großer Batterien. Die Richtlinie schreibt zudem Sanktionen von mindestens 3 % des Jahresumsatzes bei schwerwiegenden Verstößen vor.[1] Indiens CAQM-Gesetzliche Anordnung Nr. 98 schreibt ab dem 1. August 2026 eine Feinstaubobergrenze von 50 mg/Nm³ für 17 Kategorien stark verschmutzender Industrien in Delhi-NCR vor.[2] Diese sich überschneidenden Anforderungen veranlassen Zement- und Stahlbetreiber, koordinierte Kontrollanlagen für Staub, Schwefeloxide und Stickoxide zu beschaffen, anstatt jeden Schadstoff in separaten Projekten zu behandeln.
Nachrüstungszyklus für Kohle und Schwerindustrie im Asien-Pazifik-Raum
Der Nachrüstungszyklus im Asien-Pazifik-Raum bleibt eine wichtige Nachfragequelle für den globalen Markt für industrielle Emissionskontrollsysteme. China weitete sein Programm für Ultraniedrigemissionen im Jahr 2024 auf Zement und Koks aus und bezog damit 2 stark emittierende Industrien in einen umfassenderen Compliance-Zyklus ein. Im Jahr 2026 übersetzten die technischen Leitfäden T/CAEPI 117-2026 für Zement und T/CAEPI 119-2026 für kohlebefeuerte Industriekessel diese politische Ausrichtung in Anlagenleitlinien. China veröffentlichte im April 2026 zudem JB/T 15533-2026 für Rauchgasentschwefelungs-, Entstickungs- und Entstaubungsanlagen für Walzwerk-Heizöfen, mit geplanter Umsetzung im November 2026. Indiens Rahmenwerk für den Handel mit CO₂-Gutschriften umfasst 490 Industrieanlagen in 8 Sektoren gemäß den im Jahr 2025 und Januar 2026 bekanntgemachten Treibhausgasintensitätsregeln. Der Nachweis der Compliance erhöht auch die Nachfrage nach digitaler Überwachung neben physischen Kontrollsystemen.
Industrielle Dekarbonisierung und Vorbehandlung für Carbon Capture
Carbon-Capture-Projekte schaffen zusätzliche Nachfrage nach vorgelagerten Kontrollanlagen im globalen Markt für industrielle Emissionskontrollsysteme. Kohlendioxid-Abscheidungssysteme erfordern ein Einsatzgas, das auf Feinstaub, Schwefeloxide und Stickoxide vorbehandelt wurde. Dies macht Rauchgasentschwefelung, Schlauchfiltration und hochselektive SCR-Anlagen zu einem technischen Fundament für Abscheidungsprojekte. Das Update des Vereinigten Königreichs vom November 2025 zu Geschäftsmodellen für industrielle Carbon Capture bestätigte Erlösunterstützung für industrielle Abscheidungsprojekte und stellte fest, dass CCUS bis 2050 bis zu 50.000 Arbeitsplätze und einen jährlichen wirtschaftlichen Wert von 5 Milliarden GBP unterstützen könnte. GE Vernova und YTL PowerSeraya begannen im Oktober 2025 eine Machbarkeitsstudie zur Post-Combustion-Abscheidung auf Jurong Island mit Unterstützung der Energiemarktbehörde Singapurs. Mitsubishi Heavy Industries nahm im Mai 2025 einen Kohlendioxid-Rückgewinnungspiloten am Kraftwerk Himeji Nr. 2 von Kansai Electric mit einer Kapazität von 5 Tonnen pro Tag in Betrieb.
Gasturbinen-Kapazitätserweiterungen durch Rechenzentren
Neue standortgebundene Gasturbinenanlagen in großen Rechenzentren schaffen einen fokussierten Nachfragekanal für den globalen Markt für industrielle Emissionskontrollsysteme. Diese Turbinen müssen lokale Stickoxid-Genehmigungsgrenzwerte einhalten, die so niedrig wie 2 bis 5 Teile pro Million sein können. Standard-Trocken-Niedrig-NOx-Verbrennungsregelungen erfüllen diese Grenzwerte möglicherweise nicht, sodass SCR für bestimmte Anlagen als erforderliche Ergänzung verbleibt. Die US-amerikanische Umweltschutzbehörde verabschiedete im Januar 2026 endgültige Standards für stationäre Verbrennungsturbinen, die SCR für große, hochausgelastete Einheiten vorschreiben. GE Vernova meldete im Jahr 2025 einen Anstieg der Gasturbinen-Aufträge um 74 % gegenüber dem Vorjahr, mit einem Auftragsbestand von 40 Gigawatt. Diese Nachfrage begünstigt Lieferanten, die kompakte SCR-Systeme, Überwachungsanlagen und laufende Wartung für dezentrale Erzeugungsanlagen bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten für installierte Systeme | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Stilllegung von Kohlekraftwerken in reifen Märkten | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lange Abschalt-, Installations- und Zertifizierungszyklen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Reagenzien, Katalysatoren und Sekundärabfällen | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten für installierte Systeme
Hohe Kapitalanforderungen können Projekte im globalen Markt für industrielle Emissionskontrollsysteme verzögern, insbesondere wenn Compliance-Fristen schneller voranschreiten als Anlagenfinanzierungsentscheidungen. Große Nachrüstungen von Rauchgasentschwefelungs- und SCR-Anlagen erfordern häufig umfangreiche Abschaltplanung, Installationsarbeiten, Inbetriebnahme und kontinuierliche Emissionsüberwachung. Kleinere Industriestandorte in Entwicklungsländern haben möglicherweise nur begrenzten Zugang zu langfristiger Projektfinanzierung oder nachhaltigkeitsgebundenen Krediten. Die Betriebskosten hängen auch von Einsatzstoffen wie Harnstoff, Ammoniak, Kalkstein und Katalysatormaterialien ab. Änderungen bei den Kosten oder der Verfügbarkeit dieser Einsatzstoffe erschweren die langfristige Wartungspreisgestaltung sowohl für Anlagenbetreiber als auch für Lieferanten. Lange Abschalt-, Installations- und Zertifizierungszyklen können Beschaffungsentscheidungen weiter verzögern, selbst wenn eine Anlage bereits einen Compliance-Bedarf identifiziert hat.
Stilllegung von Kohlekraftwerken in reifen Märkten
Kohlekraftwerksstilllegungen in Nordamerika und Westeuropa reduzieren die wiederkehrende Servicebasis für bestehende Rauchgasentschwefelungs-, Elektrofilter- und SCR-Anlagen. Diese Schrumpfung ist ein Hemmnis für den globalen Markt für industrielle Emissionskontrollsysteme, da installierte Kohlekraftwerksflotten historisch gesehen langfristige Wartungserlöse unterstützt haben. GE Vernova erhielt im November 2025 einen Auftrag von der Enea Group für 2 H-Klasse-Kombikraftwerksblöcke in Kozienice, Polen, wobei die Emissionen voraussichtlich bis zu 60 % niedriger sein werden als bei der verdrängten Kohlekapazität. Babcock & Wilcox ging im September 2025 eine Partnerschaft mit Denham Capital ein, um bestehende Kohlekraftwerke in gasbefeuerte Kraftwerke für Rechenzentren in den Vereinigten Staaten und Europa umzurüsten. Der Übergang schafft Möglichkeiten bei der Gasturbinenwartung und der Vorbehandlung für Carbon Capture, aber Lieferanten, die weiterhin an Kohleanlagen gebunden sind, sehen sich einer geringeren langfristigen Servicenachfrage gegenüber. Kosten für Reagenzien, Katalysatoren und Sekundärabfallmanagement erhöhen den Druck zusätzlich, wenn Betreiber abwägen, ob sie ältere Anlagen verlängern oder stilllegen sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
SCR-Wachstum unterstützt umfassendere MehrschadstoffsystemeRauchgasentschwefelungssysteme hielten im Jahr 2026 einen Anteil von 25,4 % am globalen Markt für industrielle Emissionskontrollsysteme. Ihre Rolle bleibt eng mit der Schwefeldioxid-Compliance in der kohlebefeuerten Stromerzeugung und der Zementproduktion in China, Indien und Südostasien verknüpft. Nasse Kalksteinwäsche wird zunehmend mit Tropfenabscheidern und Abwasserrückgewinnungskomponenten geliefert, was den Umfang einzelner Projekte erweitert. Elektrostatische Abscheider und Gewebefilter bleiben zentrale Feinstaubkontrollanlagen. Sie dienen auch als wichtige Vorbehandlungsstufen vor Rauchgasentschwefelungs- und SCR-Anlagen. Nasswäscher werden weiterhin für saure Gase und Feinstaub in Abfallverwertungs- und Chemieanwendungen eingesetzt.
Die selektive katalytische Reduktion weist mit einer CAGR von 6,5 % bis 2032 die höchste prognostizierte Wachstumsrate unter den aufgeführten Technologien auf. Die globale Marktgröße für industrielle Emissionskontrollsysteme im Bereich SCR wird durch die US-Turbinenstandards vom Januar 2026 und Chinas DL/T 3030-2026-Leitfaden zur SCR-Entstickung für den flexiblen Kohlestrombetrieb unterstützt. Thermische und katalytische Oxidatoren bedienen VOC-intensive Automobil-, Pharma- und Chemiebetriebe. Dürr CTS brachte im Mai 2026 eine vollständig elektrifizierte Oxi.X-Linie für regenerative thermische Oxidatoren für Volumenströme bis zu 120.000 Nm³/h auf den Markt. Zyklonabscheider schützen weiterhin nachgelagerte Hochleistungsanlagen. Technologieanbieter sind zunehmend in der Lage, vollständige Systeme für Feinstaub, Schwefeloxide und Stickoxide in einem einzigen Vertrag anzubieten.
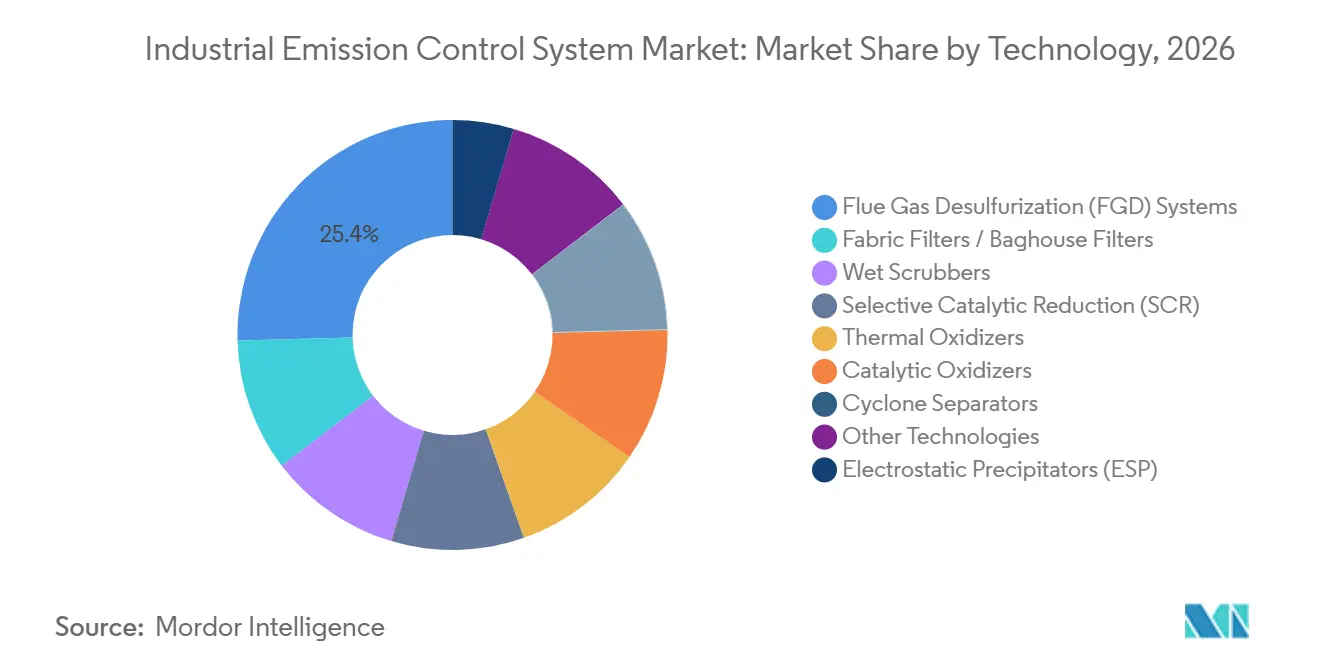
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Schadstofftyp:
Treibhausgasminderung erweitert den SystemumfangFeinstaubkontrollanlagen hielten im Jahr 2026 einen Anteil von 29,3 % am globalen Markt für industrielle Emissionskontrollsysteme. Die Feinstaubabscheidung ist ein häufiger erster Schritt für Anlagen, die Luftqualitätsanforderungen erfüllen wollen. Sie schützt auch nachgelagerte Abscheidungs-, Wäsche- und Katalysatoranlagen vor Feststoffen. Stickoxidkontrollanlagen werden durch Gasturbinengenehmigungen, Ofennachrüstungen, Zementaufrüstungen und Kraftwerksanwendungen unterstützt. Die Schwefeloxidkontrolle bleibt in Regionen bedeutsam, die noch dabei sind, Rauchgasentschwefelungs-Aufrüstungen für Kohlekraftwerke abzuschließen. Kohlenmonoxid und andere Schadstoffe werden häufig durch katalytische Oxidation behandelt, die zusammen mit Stickoxid- oder VOC-Systemen installiert wird.
Die Treibhausgasminderung soll bis 2032 mit einer CAGR von 7,1 % wachsen – die schnellste Rate unter den Schadstoffkategorien. Die globale Marktgröße für industrielle Emissionskontrollsysteme im Bereich Treibhausgasminderung ist mit der Vorbehandlung für Carbon Capture und Indiens Rahmenwerk für 490 Anlagen in 8 Sektoren verknüpft. VOC-Kontrollanlagen profitieren ebenfalls von strengeren Anforderungen und der Nachfrage aus Chemie-, Pharma- und Fertigungsbetrieben. Quecksilber, Schwermetalle und gefährliche Luftschadstoffe bleiben technisch wichtig bei der Abfallverwertung und der pharmazeutischen Verbrennung. Diese Anwendungen erfordern eng kontrollierte Filtrations-, Sorptionsmittelinjektions- und Überwachungsanordnungen. Die Mischung aus Schadstoffanforderungen erhöht den Wert von Systemen, die mehrere Behandlungsstufen kombinieren.
Nach Endverbraucherbranche:
Wachstum der Abfallverwertung zur Energiegewinnung verbreitert die Nachfrage über die Stromerzeugung hinausDie Stromerzeugung hielt im Jahr 2026 einen Anteil von 32,7 % am globalen Markt für industrielle Emissionskontrollsysteme. Der Sektor bleibt bedeutsam, da er Kohlekraftwerksaufrüstungen in Asien und Gasturbinennachrüstungen in Nordamerika und Europa umfasst. Sein Anteil könnte im Laufe der Zeit sinken, da Kohlekraftwerksstilllegungen in reifen Volkswirtschaften die Zuwächse bei der gasbefeuerten Nachmarktsnachfrage übersteigen. Öl- und Gasoperationen bleiben bedeutende Nutzer von Emissionskontrollanlagen. Chemische und petrochemische Anlagen benötigen ebenfalls VOC-, Schwefel-, Feinstaub- und verbrennungsbezogene Kontrollanlagen. Diese Sektoren unterstützen die anhaltende Nachfrage sowohl nach Projektarbeiten als auch nach Wartungsdienstleistungen.
Die Abfallverwertung zur Energiegewinnung soll bis 2032 mit einer CAGR von 7,4 % wachsen – die schnellste Rate unter den aufgeführten Endverbraucherbranchen. Der globale Markt für industrielle Emissionskontrollsysteme wird in dieser Anwendung durch den Bedarf an integrierten Feinstaub-, Stickoxid-, Säuregas- und Spurenschadstoffkontrollanlagen unterstützt. Zement, Eisen und Stahl sind ebenfalls Großabnehmer, da sich Industriestandards verschärfen und ältere Anlagen ersetzt werden. Chinas Änderung GB 4915-2013/XG1-2026 verschärft im Jahr 2026 die Luftschadstoffgrenzwerte für Zementanlagen. Metalle und Bergbau gewinnen durch die überarbeitete EU-Richtlinie über Industrieemissionen eine neue Nachfragekategorie. Pharmazeutische, Lebensmittel- und Getränke-, Automobil- und allgemeine Fertigungsstandorte bleiben kleinere Nachfragepools, aber ihre Anforderungen an VOC- und Geruchskontrolle werden zunehmend compliance-getrieben.
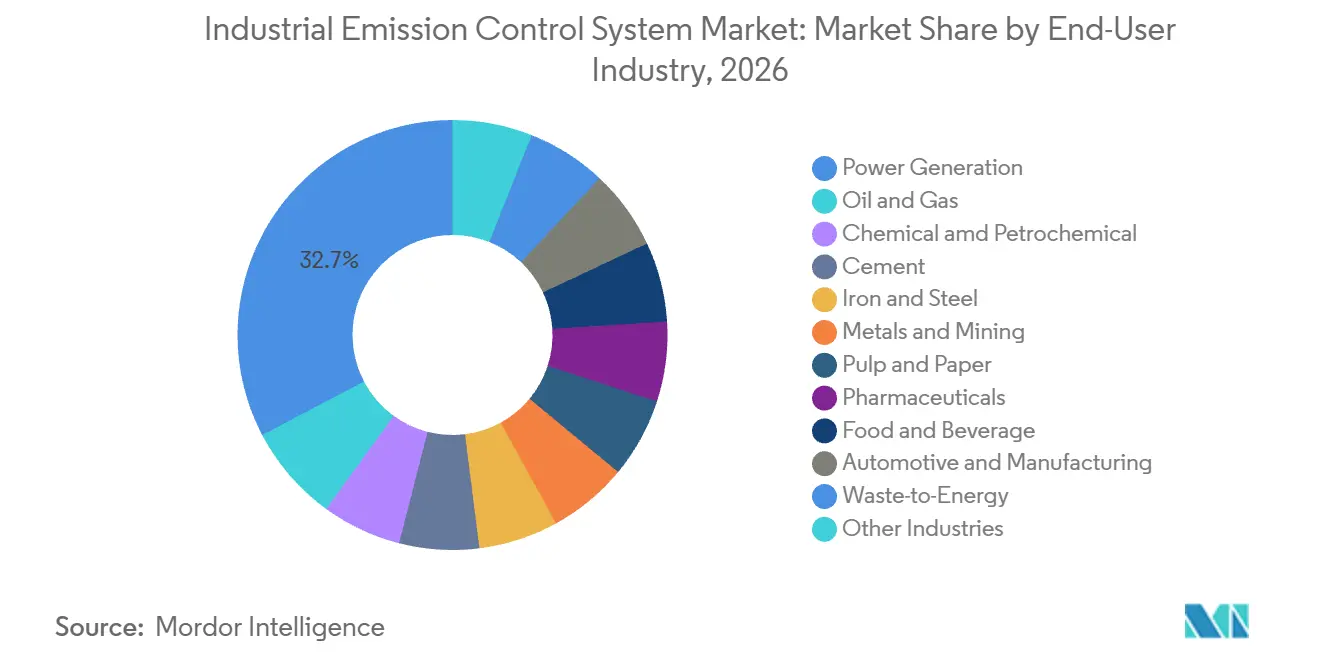
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
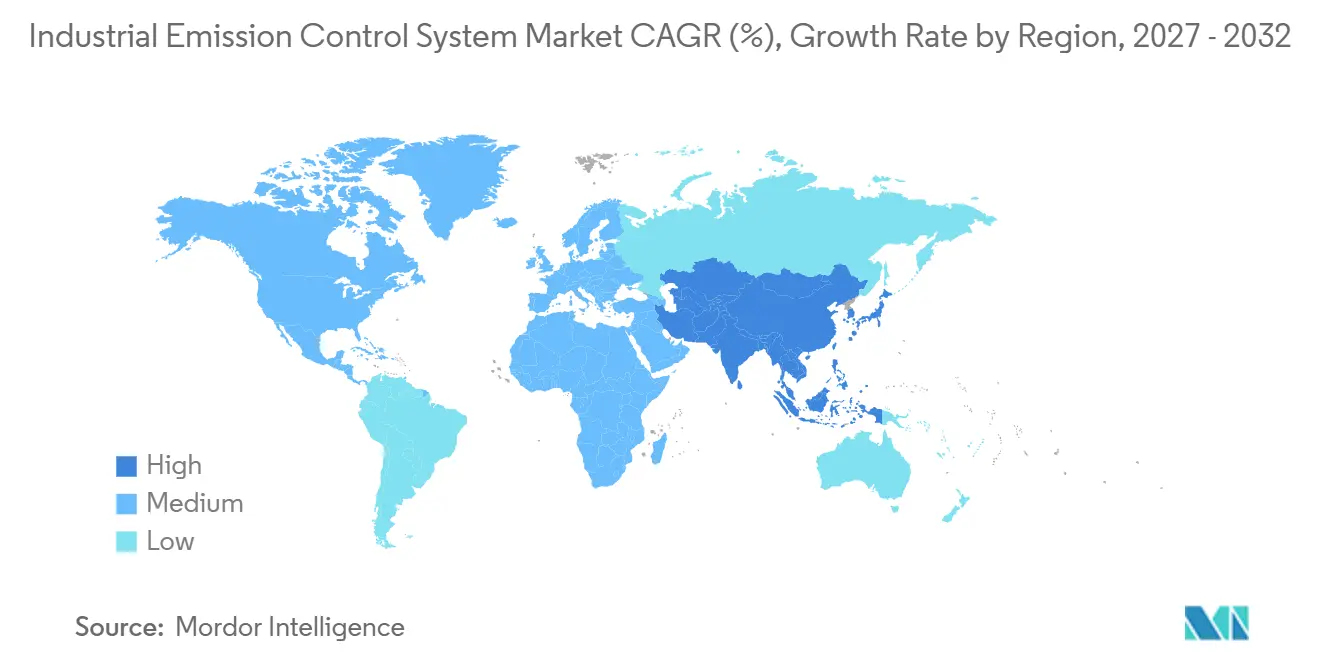
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Anteil von 43,2 % am globalen Markt für industrielle Emissionskontrollsysteme und soll bis 2032 mit einer CAGR von 7,2 % wachsen. Chinas Ausweitung des Ultraniedrigemissionsprogramms auf Zement und Koks wird durch die technischen Leitfäden 2026 für Zementunternehmen und kohlebefeuerte Industriekessel unterstützt. Indiens CAQM-Feinstaubanforderung tritt im August 2026 in Delhi-NCR in Kraft. Indien verfügt zudem über Treibhausgasintensitätsregeln für 490 Anlagen in 8 Sektoren. Der Himeji-Pilot von Mitsubishi Heavy Industries und die kommerzielle Carbon-Capture-Demonstration von Kawasaki Heavy Industries in Kobe zeigen die Rolle von Carbon-Capture-Projekten in Japan.
Nordamerika und Europa bilden einen weiteren wichtigen Nachfragebereich, obwohl ihre Treiber unterschiedlich sind. In den Vereinigten Staaten wird der globale Markt für industrielle Emissionskontrollsysteme durch SCR-Anforderungen für große, hochausgelastete stationäre Turbinen gemäß den EPA-Standards vom Januar 2026 unterstützt. Dies schafft Nachfrage an großen Rechenzentrumsstandorten und anderen regulierten Erzeugungsstandorten. Europa wird durch die Frist vom 1. Juli 2026 für die nationale Umsetzung der überarbeiteten Richtlinie über Industrieemissionen geprägt. Deutschland hat im Rahmen seines Umsetzungsprozesses rund 13.000 IED-regulierte Standorte. Die Unterstützung des Vereinigten Königreichs für industrielle Carbon Capture fügt eine zweite Nachfragequelle für vorgelagerte Vorbehandlungsanlagen hinzu.
Südamerika sowie der Nahe Osten und Afrika befinden sich in einem früheren Stadium ihrer regulatorischen Entwicklung. Brasilien ist das aktivste südamerikanische Land im bereitgestellten Material, mit Regeln, die Ölraffination, Zement und industrielle Verbrennung betreffen. Chile treibt Schwefeloxidkontrollen voran, während makroökonomische Bedingungen in Argentinien Kapitalverpflichtungen einschränken können. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen die Nachfrage durch industrielle Diversifizierung und Anforderungen zur Dekarbonisierung der Lieferkette von europäischen Kunden. Südafrika verfügt über eine beträchtliche potenzielle Nachrüstbasis in seiner Kohlekraftwerksflotte, obwohl die finanzielle Lage der Versorgungsunternehmen Arbeiten verzögert hat. Ägypten und Marokko sind Frühphasenmöglichkeiten, da die industrielle Infrastruktur ausgebaut wird. GE Vernova's Auftrag vom April 2026 zur Modernisierung von Anlagen in Ägypten zeigt anhaltende Anlagenaktivität in der Region.
Wettbewerbslandschaft
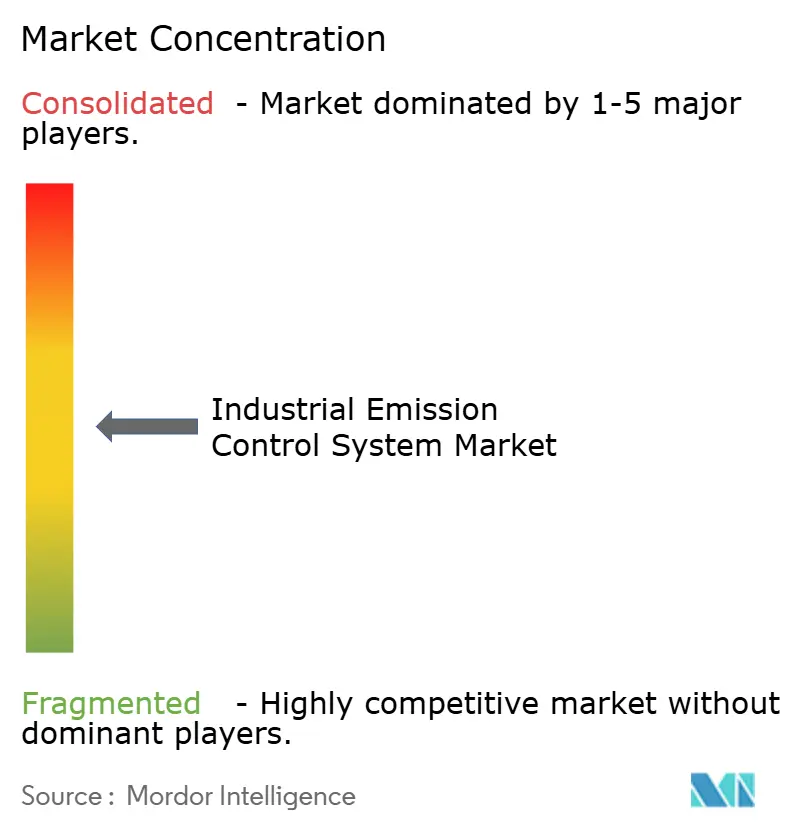
Der globale Markt für industrielle Emissionskontrollsysteme ist mäßig konzentriert. Mitsubishi Heavy Industries, GE Vernova, Siemens Energy und Honeywell konkurrieren durch vollständigen Engineering-, Beschaffungs- und Konstruktionsumfang sowie breite Nachmarktabdeckung. CECO Environmental, Babcock & Wilcox, Fuel Tech, Thermax und Valmet halten Positionen in bestimmten Technologien oder Serviceregionen. ANDRITZ, Donaldson, Ducon Technologies, Dürr AG, FLSmidth, GEA Group, Hamon & Cie, Johnson Matthey, AAF International und Anguil Environmental Systems sind ebenfalls relevante Anlagenlieferanten. ABB, Emerson Electric, Yokogawa und Horiba tragen Automatisierungs-, Mess- und Emissionsmanagementfähigkeiten bei. Diese Mischung unterstützt den Wettbewerb in den Bereichen Anlagenlieferung, Integration, Überwachung und Service.
Konsolidierung verändert die Position mittelgroßer Lieferanten im globalen Markt für industrielle Emissionskontrollsysteme. CECO Environmental schloss im Juni 2026 seinen Zusammenschluss mit Thermon Group Holdings ab und schuf damit eine breitere Plattform für Umwelt- und Wärmelösungen mit einem Ziel von 40 Millionen USD an jährlichen Synergien. Donaldson unterzeichnete im Februar 2026 eine Vereinbarung zur Übernahme von Facet Filtration für 820 Millionen USD. Diese Schritte erweitern die Produkt- und Servicebasis von Filtrations- und Umweltanlagenlieferanten. Lieferanten versuchen auch, die Abhängigkeit von einer einzigen Abgasreinigungstechnologie oder einem einzigen Endverbrauchssektor zu reduzieren. Der Wettbewerbswert von Niedertemperatur-SCR-Katalysatoren bleibt bedeutsam, da sie den SCR-Einsatz auf Niedertemperatur-Industrieumgebungen ausweiten könnten.
Technologische Differenzierung umfasst zunehmend Elektrifizierung, kontinuierliche Messung und vorausschauende Wartung. Dürr CTS' elektrisch beheizte Oxi.X-Linie bietet eine Alternative für Anlagen, die Abgasreinigung ohne fossile Brennstoffverbrennung in der Oxidationseinheit anstreben. Betreiber konsolidieren die Beschaffung von Überwachungs- und Steuerungsanlagen, um die Integrationskomplexität zu reduzieren. Dies gibt Anbietern von Compliance-Analysen und Wartungsdienstleistungen eine stärkere Rolle bei der Lieferantenauswahl. Modulare Rauchgasentschwefelungs- und SCR-Pakete können für kleinere Anlagen in Schwellenländern relevant sein, die nicht in traditionelle große EPC-Projekte passen. Vorgefertigte Systeme können neben maßgeschneiderten Installationen einen separaten Weg zur Nachfrage bieten. Der globale Markt für industrielle Emissionskontrollsysteme bleibt daher sowohl bei der Projektabwicklung als auch bei wiederkehrenden Dienstleistungen wettbewerbsintensiv.
Branchenführer für industrielle Emissionskontrollsysteme
-
Mitsubishi Heavy Industries, Ltd.
-
GE Vernova Inc.
-
Babcock & Wilcox Enterprises, Inc.
-
Siemens Energy AG
-
Thermax Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Emissionskontrollsysteme Unternehmen in diesem Bericht
- AAF International
- ABB Ltd.
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- CECO Environmental Corp.
- Donaldson Company, Inc.
- Doosan Enerbility Co., Ltd.
- Ducon Technologies Inc.
- Durr AG
- Emerson Electric Co.
- FLSmidth & Co. A/S
- Fuel Tech, Inc.
- GE Vernova Inc.
- GEA Group AG
- Hamon & Cie (International) SA
- Honeywell International Inc.
- Horiba, Ltd.
- Johnson Matthey Plc
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Thermax Limited
- Valmet Oyj
- Yokogawa Electric Corporation
Neueste Industrielle Entwicklungen in Markt für industrielle Emissionskontrollsysteme
- Juni 2026: CECO Environmental schloss seinen Zusammenschluss mit Thermon Group Holdings im Wert von 2,2 Milliarden USD ab und etablierte damit eine integrierte Plattform für Umwelt- und Wärmelösungen unter CEO Todd Gleason mit einem Ziel von 40 Millionen USD an jährlichen Synergien.
- Juni 2026: GE Vernova sicherte sich einen Auftrag für 2 9HA.02-Gasturbinen für das 1,6-GW-LNG-Kraftwerk Quang Trach II von Vietnam Electricity, mit geplantem Betriebsbeginn bis 2030 und Erweiterung des emissionsgebundenen Erzeugungsumfangs in Südostasien.
- Mai 2026: Dürr CTS wurde der erste Hersteller, der seine gesamte Oxi.X-RTO-Linie in elektrisch beheizten Versionen für Volumenströme bis zu 120.000 Nm³/h anbietet und damit die Verbrennung fossiler Brennstoffe aus der industriellen Abgasreinigung für Chemie-, Pharma- und Automobilkunden eliminiert.
Globaler Berichtsumfang für den Markt für industrielle Emissionskontrollsysteme
Ein industrielles Emissionskontrollsystem umfasst technische Anlagen, Hardware und kontinuierliche Überwachungswerkzeuge, die schädliche Schadstoffe und Treibhausgase erfassen, behandeln und neutralisieren, bevor Fabriken, Kraftwerke oder Raffinerien Abgase oder Dämpfe in die Atmosphäre abgeben.
Der globale Markt für industrielle Emissionskontrollsysteme ist nach Technologie, Schadstofftyp, Endverbraucherbranche und Geografie segmentiert. Nach Technologie ist der Markt in elektrostatische Abscheider (ESP), Gewebefilter/Schlauchfilter, Rauchgasentschwefelungssysteme (FGD), Nasswäscher, selektive katalytische Reduktion (SCR), thermische Oxidatoren, katalytische Oxidatoren, Zyklonabscheider und sonstige Technologien segmentiert. Nach Schadstofftyp ist der Markt in Feinstaub (PM), Stickoxide (NOx), Schwefeloxide (SOx/SO₂), flüchtige organische Verbindungen (VOC), Kohlenmonoxid (CO), Quecksilber und Schwermetalle, gefährliche Luftschadstoffe (HAPs), Treibhausgase (GHGs) und sonstige Schadstoffe segmentiert. Nach Endverbraucherbranche ist der Markt in Stromerzeugung, Öl & Gas, Chemie & Petrochemie, Zement, Eisen & Stahl, Metalle & Bergbau, Zellstoff & Papier, Pharmazeutika, Lebensmittel & Getränke, Automobil und Fertigung, Abfallverwertung zur Energiegewinnung und sonstige Branchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für industrielle Emissionskontrollsysteme in 26 Ländern der wichtigsten Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Elektrostatische Abscheider (ESP) |
| Gewebefilter / Schlauchfilter |
| Rauchgasentschwefelungssysteme (FGD) |
| Nasswäscher |
| Selektive katalytische Reduktion (SCR) |
| Thermische Oxidatoren |
| Katalytische Oxidatoren |
| Zyklonabscheider |
| Sonstige Technologien |
| Feinstaub (PM) |
| Stickoxide (NOx) |
| Schwefeloxide (SOx/SO2) |
| Flüchtige organische Verbindungen (VOC) |
| Kohlenmonoxid (CO) |
| Quecksilber und Schwermetalle |
| Gefährliche Luftschadstoffe (HAPs) |
| Treibhausgase (GHGs) |
| Sonstige Schadstoffe |
| Stromerzeugung |
| Öl & Gas |
| Chemie & Petrochemie |
| Zement |
| Eisen & Stahl |
| Metalle & Bergbau |
| Zellstoff & Papier |
| Pharmazeutika |
| Lebensmittel & Getränke |
| Automobil und Fertigung |
| Abfallverwertung zur Energiegewinnung |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Elektrostatische Abscheider (ESP) | |
| Gewebefilter / Schlauchfilter | ||
| Rauchgasentschwefelungssysteme (FGD) | ||
| Nasswäscher | ||
| Selektive katalytische Reduktion (SCR) | ||
| Thermische Oxidatoren | ||
| Katalytische Oxidatoren | ||
| Zyklonabscheider | ||
| Sonstige Technologien | ||
| Nach Schadstofftyp | Feinstaub (PM) | |
| Stickoxide (NOx) | ||
| Schwefeloxide (SOx/SO2) | ||
| Flüchtige organische Verbindungen (VOC) | ||
| Kohlenmonoxid (CO) | ||
| Quecksilber und Schwermetalle | ||
| Gefährliche Luftschadstoffe (HAPs) | ||
| Treibhausgase (GHGs) | ||
| Sonstige Schadstoffe | ||
| Nach Endverbraucherbranche | Stromerzeugung | |
| Öl & Gas | ||
| Chemie & Petrochemie | ||
| Zement | ||
| Eisen & Stahl | ||
| Metalle & Bergbau | ||
| Zellstoff & Papier | ||
| Pharmazeutika | ||
| Lebensmittel & Getränke | ||
| Automobil und Fertigung | ||
| Abfallverwertung zur Energiegewinnung | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für industrielle Emissionskontrollsysteme bis 2032 erreichen?
Die Marktgröße für industrielle Emissionskontrollsysteme wurde im Jahr 2026 auf 28,44 Milliarden USD geschätzt und soll von 30,13 Milliarden USD im Jahr 2027 auf 40,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,94 % während des Prognosezeitraums (2027–2032).
Welche Technologie wächst am schnellsten bei industriellen Emissionskontrollsystemen?
Die selektive katalytische Reduktion soll bis 2032 mit einer CAGR von 6,5 % wachsen, unterstützt durch Anforderungen für stationäre Turbinen und industrielle Nachrüstungen.
Welche Schadstoffkontrollkategorie wächst am schnellsten?
Die Treibhausgasminderung soll bis 2032 mit einer CAGR von 7,1 % wachsen, unterstützt durch Anforderungen an die Vorbehandlung für Carbon Capture.
Welcher Endverbrauchssektor weist das höchste prognostizierte Wachstum auf?
Die Abfallverwertung zur Energiegewinnung soll bis 2032 mit einer CAGR von 7,4 % wachsen, da Anlagen eine integrierte Behandlung für mehrere Schadstoffe benötigen.
Welche Region führt die Nachfrage nach industriellen Emissionskontrollsystemen an?
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Anteil von 43,2 % und soll mit einer CAGR von 7,2 % bis 2032 das schnellste regionale Wachstum verzeichnen.
Welche Faktoren schränken die Einführung von Emissionskontrollanlagen ein?
Hohe Installations- und Betriebskosten, Abschaltanforderungen, Kohlekraftwerksstilllegungen sowie Volatilität bei Reagenzien- und Katalysatorkosten können Projekte verzögern.