
Tamaño y Participación del Mercado de Sistemas de Control de Emisiones Industriales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 30.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Control de Emisiones Industriales por Mordor Intelligence
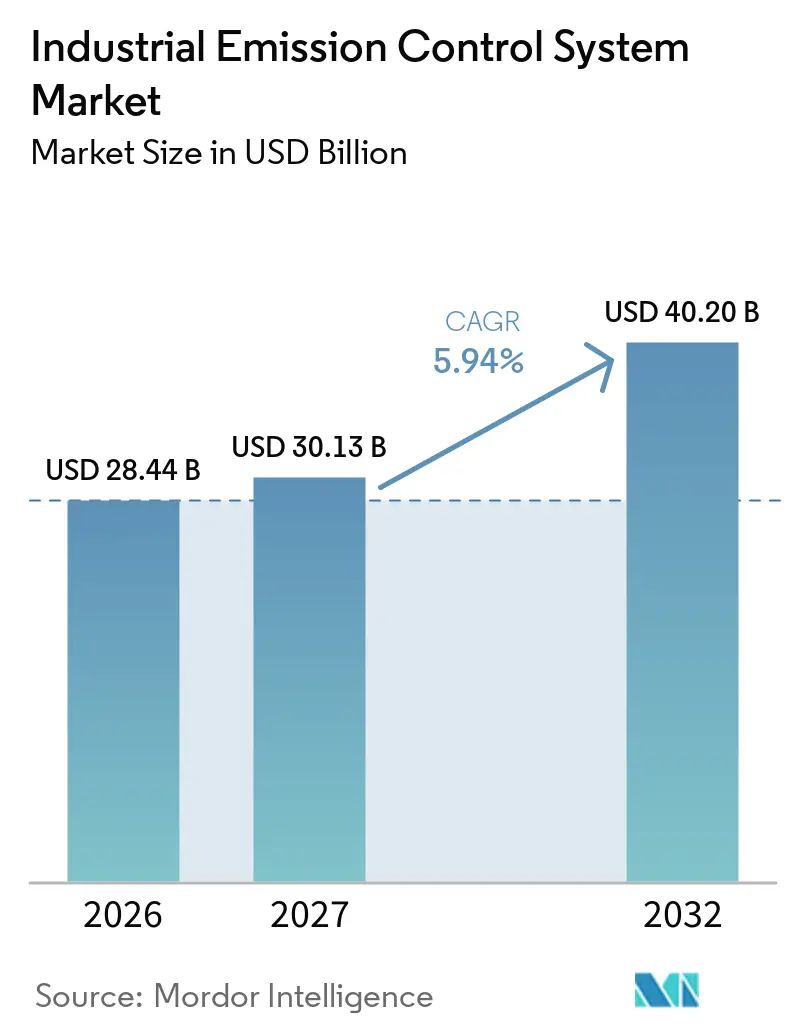
El tamaño del Mercado de Sistemas de Control de Emisiones Industriales fue valorado en 28,44 mil millones de USD en 2026 y se estima que crecerá desde 30,13 mil millones de USD en 2027 hasta alcanzar los 40,20 mil millones de USD para 2032, a una CAGR del 5,94% durante el período de pronóstico (2027-2032). El mercado global de sistemas de control de emisiones industriales está siendo moldeado por plazos de cumplimiento normativo que afectan simultáneamente a empresas de servicios públicos, plantas de cemento, instalaciones siderúrgicas, sitios químicos y otras operaciones industriales. Los operadores necesitan cada vez más equipos que gestionen el material particulado, los óxidos de azufre, los óxidos de nitrógeno y los gases de efecto invernadero dentro de un único proyecto. Esto está orientando la adquisición hacia sistemas de reducción integrados en lugar de adiciones de equipos separados. Los cambios regulatorios en la Unión Europea, India, China y los Estados Unidos están ampliando el número de instalaciones que deben actualizar sus controles. El mercado global de sistemas de control de emisiones industriales también se beneficia cuando los proveedores combinan servicios de ingeniería, equipos, monitoreo y mantenimiento dentro de un mismo contrato.
Conclusiones Clave del Informe
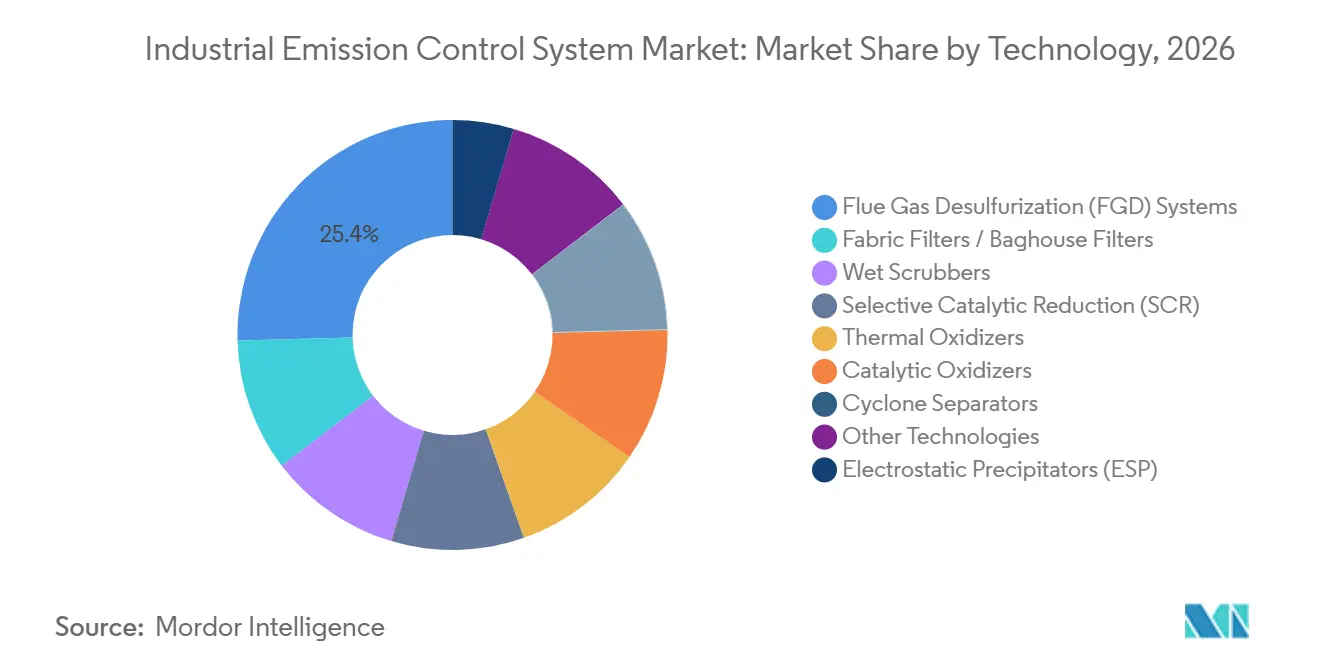
- Por tecnología, los sistemas de desulfuración de gases de combustión representaron el 25,4% de la participación del mercado global de sistemas de control de emisiones industriales en 2026, mientras que se proyecta que la reducción catalítica selectiva crezca a una CAGR del 6,5% hasta 2032.
- Por tipo de contaminante, los controles de material particulado representaron el 29,3% de la participación del mercado global de sistemas de control de emisiones industriales en 2026, mientras que se proyecta que la reducción de gases de efecto invernadero crezca a una CAGR del 7,1% hasta 2032.
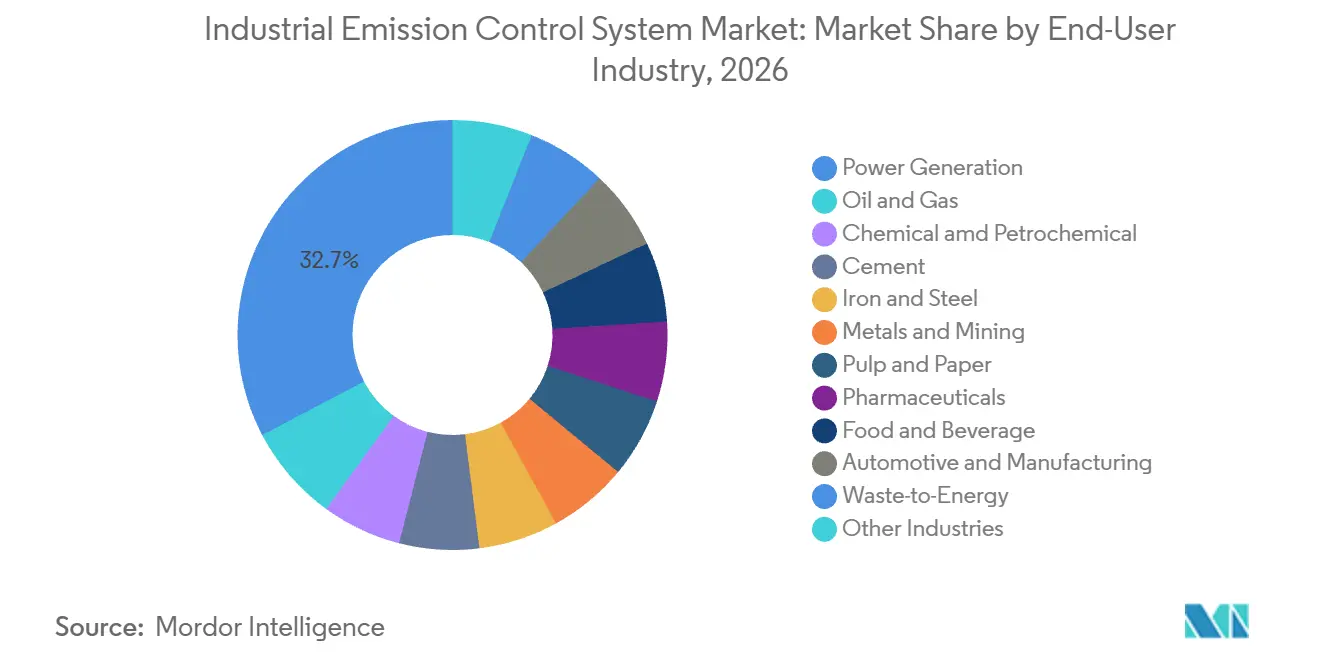
- Por industria de usuario final, la generación de energía representó el 32,7% de la participación del mercado global de sistemas de control de emisiones industriales en 2026, mientras que se proyecta que la valorización energética de residuos crezca a una CAGR del 7,4% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,2% de la participación del mercado global de sistemas de control de emisiones industriales en 2026 y se proyecta que crezca a una CAGR del 7,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de Emisiones Más Estrictos en Múltiples Sectores | +1.4% | Global | Corto plazo (≤ 2 años) |
| Ciclo de Modernización del Carbón y la Industria Pesada en Asia-Pacífico | +1.2% | Núcleo APAC, con efectos secundarios en MEA | Mediano plazo (2-4 años) |
| Descarbonización Industrial y Pretratamiento para Captura de Carbono | +0.9% | Global, liderado por Europa y América del Norte | Largo plazo (≥ 4 años) |
| Adiciones de Capacidad de Turbinas de Gas Impulsadas por Centros de Datos | +0.8% | América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Mantenimiento Predictivo Habilitado por IA y Análisis de Cumplimiento | +0.5% | Global | Mediano plazo (2-4 años) |
| Clústeres Industriales de Cero Emisiones Netas y Paquetes de Reducción Modulares | +0.6% | Europa, Asia Oriental y Estados del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Emisiones Más Estrictos en Múltiples Sectores
El mercado global de sistemas de control de emisiones industriales está ganando impulso a medida que la regulación se extiende más allá de las empresas de servicios públicos hacia industrias que históricamente enfrentaban condiciones de permisos menos estrictas. La Directiva de Emisiones Industriales revisada de la UE entró en vigor en agosto de 2024 y debe ser transpuesta antes del 1 de julio de 2026. Extiende las obligaciones de permisos de mejores técnicas disponibles a la minería de minerales metálicos y a la fabricación de baterías a gran escala. La directiva también exige sanciones de al menos el 3% de la facturación anual por infracciones graves.[1] La Dirección Estatutaria No. 98 de la CAQM de India exige un límite de material particulado de 50 mg/Nm³ para 17 categorías de industrias altamente contaminantes en Delhi-NCR a partir del 1 de agosto de 2026.[2] Estos requisitos superpuestos incentivan a los operadores de cemento y acero a adquirir controles coordinados para polvo, óxidos de azufre y óxidos de nitrógeno en lugar de tratar cada contaminante mediante proyectos separados.
Ciclo de Modernización del Carbón y la Industria Pesada en Asia-Pacífico
El ciclo de modernización en Asia-Pacífico sigue siendo una fuente importante de demanda para el mercado global de sistemas de control de emisiones industriales. China extendió su programa de emisiones ultrabajas al cemento y al coque en 2024, incorporando 2 industrias de alta emisión a un ciclo de cumplimiento más amplio. En 2026, las guías técnicas T/CAEPI 117-2026 para cemento y T/CAEPI 119-2026 para calderas industriales de carbón tradujeron esta orientación política en guías de equipos. China también emitió la norma JB/T 15533-2026 en abril de 2026 para equipos de desulfuración, desnitrificación y eliminación de polvo de gases de combustión utilizados en hornos de calentamiento de laminadores, con implementación programada para noviembre de 2026. El marco de comercio de créditos de carbono de India cubre 490 plantas industriales en 8 sectores bajo las reglas de intensidad de gases de efecto invernadero notificadas en 2025 y enero de 2026. La necesidad de demostrar el cumplimiento también está aumentando la demanda de monitoreo digital junto con los sistemas de control físico.
Descarbonización Industrial y Pretratamiento para Captura de Carbono
Los proyectos de captura de carbono generan demanda adicional de controles previos en el mercado global de sistemas de control de emisiones industriales. Los sistemas de captura de dióxido de carbono requieren gas de alimentación que haya sido tratado para eliminar material particulado, óxidos de azufre y óxidos de nitrógeno. Esto convierte a la desulfuración de gases de combustión, la filtración de mangas y los equipos de reducción catalítica selectiva de alta selectividad en parte de la base técnica para los proyectos de captura. La actualización del Reino Unido de noviembre de 2025 sobre los modelos de negocio de captura industrial de carbono confirmó el apoyo a los ingresos para proyectos de captura industrial y declaró que el CCUS podría respaldar hasta 50.000 empleos y 5.000 millones de GBP en valor económico anual para 2050. GE Vernova e YTL PowerSeraya iniciaron un estudio de viabilidad de captura poscombustión en la isla de Jurong en octubre de 2025, con el apoyo de la Autoridad del Mercado de Energía de Singapur. Mitsubishi Heavy Industries puso en marcha un piloto de recuperación de dióxido de carbono en la estación Himeji No. 2 de Kansai Electric en mayo de 2025 con una capacidad de 5 toneladas por día.
Adiciones de Capacidad de Turbinas de Gas Impulsadas por Centros de Datos
Las nuevas instalaciones de turbinas de gas en sitio en grandes centros de datos están creando un canal de demanda específico para el mercado global de sistemas de control de emisiones industriales. Estas turbinas deben cumplir con los límites de permisos locales de óxidos de nitrógeno, que pueden ser tan bajos como 2 a 5 partes por millón. Los controles de combustión estándar de bajo NOx en seco pueden no cumplir esos límites, lo que hace que la reducción catalítica selectiva sea un complemento obligatorio para ciertas instalaciones. La Agencia de Protección Ambiental de los Estados Unidos finalizó las normas para turbinas de combustión estacionarias en enero de 2026, que exigen reducción catalítica selectiva para unidades grandes de alta utilización. GE Vernova reportó un aumento del 74% interanual en los pedidos de turbinas de gas en 2025, con una cartera de pedidos equivalente a 40 gigavatios. Esta demanda favorece a los proveedores que pueden ofrecer sistemas compactos de reducción catalítica selectiva, equipos de monitoreo y mantenimiento continuo para instalaciones de generación distribuida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX del Sistema Instalado y Carga de Operación y Mantenimiento | -0.8% | Global | Corto plazo (≤ 2 años) |
| Retiro de la Flota de Carbón en Mercados Maduros | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Largos Ciclos de Instalación, Parada y Certificación | -0.4% | Global | Corto plazo (≤ 2 años) |
| Volatilidad de Reactivos, Catalizadores y Residuos Secundarios | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX del Sistema Instalado y Carga de Operación y Mantenimiento
Los altos requisitos de capital pueden retrasar proyectos en el mercado global de sistemas de control de emisiones industriales, especialmente cuando los plazos de cumplimiento avanzan más rápido que las decisiones de financiamiento de las plantas. Las grandes modernizaciones de desulfuración de gases de combustión y de reducción catalítica selectiva a menudo requieren una planificación importante de paradas, trabajos de instalación, puesta en marcha y monitoreo continuo de emisiones. Los sitios industriales más pequeños en economías en desarrollo pueden tener acceso limitado a financiamiento de proyectos a largo plazo o crédito vinculado a la sostenibilidad. Los costos operativos también dependen de insumos como urea, amoníaco, piedra caliza y materiales catalizadores. Los cambios en el costo o la disponibilidad de estos insumos dificultan la fijación de precios de mantenimiento a largo plazo tanto para los operadores de plantas como para los proveedores. Los largos ciclos de parada, instalación y certificación pueden extender aún más las decisiones de adquisición incluso cuando una planta ya ha identificado una necesidad de cumplimiento.
Retiro de la Flota de Carbón en Mercados Maduros
Los retiros de carbón en América del Norte y Europa Occidental reducen la base de servicios recurrentes para los activos heredados de desulfuración de gases de combustión, precipitadores electrostáticos y reducción catalítica selectiva. Esta contracción es una restricción para el mercado global de sistemas de control de emisiones industriales porque las flotas de carbón instaladas históricamente respaldaban los ingresos de mantenimiento a largo plazo. GE Vernova recibió un pedido de Enea Group en noviembre de 2025 para 2 bloques de ciclo combinado de clase H en Kozienice, Polonia, con emisiones proyectadas hasta un 60% menores que la capacidad de carbón desplazada. Babcock & Wilcox se asoció con Denham Capital en septiembre de 2025 para convertir plantas de carbón existentes en generación de energía a gas para centros de datos en los Estados Unidos y Europa. La transición crea oportunidades en el servicio de turbinas de gas y el pretratamiento para captura de carbono, pero los proveedores que permanecen vinculados a activos de carbón enfrentan una menor demanda de servicios a largo plazo. Los costos de gestión de reactivos, catalizadores y residuos secundarios añaden presión adicional cuando los operadores evalúan si extender o retirar equipos más antiguos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Crecimiento de la Reducción Catalítica Selectiva Apoya Sistemas Más Amplios de Múltiples ContaminantesLos sistemas de desulfuración de gases de combustión representaron el 25,4% de la participación del mercado global de sistemas de control de emisiones industriales en 2026. Su función sigue estrechamente vinculada al cumplimiento del dióxido de azufre en la generación de energía a carbón y la producción de cemento en China, India y el Sudeste Asiático. El lavado húmedo con piedra caliza se suministra cada vez más con componentes de eliminación de niebla y recuperación de aguas residuales, lo que amplía el alcance de los proyectos individuales. Los precipitadores electrostáticos y los filtros de tela siguen siendo controles fundamentales de material particulado. También sirven como etapas importantes de pretratamiento antes de los equipos de desulfuración de gases de combustión y de reducción catalítica selectiva. Los lavadores húmedos continúan abordando los gases ácidos y el material particulado en aplicaciones de valorización energética de residuos y químicas.
La reducción catalítica selectiva tiene la tasa de crecimiento prevista más alta entre las tecnologías enumeradas, con una CAGR del 6,5% hasta 2032. El tamaño del mercado global de sistemas de control de emisiones industriales para la reducción catalítica selectiva está respaldado por las normas de turbinas de los Estados Unidos de enero de 2026 y la guía DL/T 3030-2026 de China sobre desnitrificación por reducción catalítica selectiva para operación flexible de energía a carbón. Los oxidadores térmicos y catalíticos sirven a operaciones automotrices, farmacéuticas y químicas intensivas en compuestos orgánicos volátiles. Dürr CTS lanzó una línea de oxidadores térmicos regenerativos Oxi.X totalmente electrificados en mayo de 2026 para caudales de hasta 120.000 Nm³/h. Los separadores ciclónicos continúan protegiendo los equipos de alta eficiencia aguas abajo. Los proveedores de tecnología están cada vez más posicionados para ofrecer sistemas completos de material particulado, óxidos de azufre y óxidos de nitrógeno dentro de un mismo contrato.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contaminante:
La Reducción de Gases de Efecto Invernadero Amplía el Alcance del SistemaLos controles de material particulado representaron el 29,3% de la participación del mercado global de sistemas de control de emisiones industriales en 2026. La eliminación de partículas es un primer paso común para las instalaciones que buscan cumplir con los requisitos de calidad del aire. También protege los equipos de captura, lavado y catalíticos aguas abajo de los sólidos. Los controles de óxidos de nitrógeno están respaldados por los permisos de turbinas de gas, las modernizaciones de hornos, las actualizaciones de cemento y las aplicaciones de plantas de energía. El control de óxidos de azufre sigue siendo significativo en las regiones que aún están completando las actualizaciones de desulfuración de gases de combustión de sus flotas de carbón. El monóxido de carbono y otros contaminantes se manejan comúnmente mediante oxidación catalítica instalada junto con sistemas de óxidos de nitrógeno o compuestos orgánicos volátiles.
Se prevé que la reducción de gases de efecto invernadero crezca a una CAGR del 7,1% hasta 2032, la tasa más rápida entre las categorías de contaminantes. El tamaño del mercado global de sistemas de control de emisiones industriales para la reducción de gases de efecto invernadero está vinculado al pretratamiento para captura de carbono y al marco de India para 490 plantas en 8 sectores. Los controles de compuestos orgánicos volátiles también se benefician de requisitos más estrictos y de la demanda en instalaciones químicas, farmacéuticas y de manufactura. El mercurio, los metales pesados y los contaminantes atmosféricos peligrosos siguen siendo técnicamente importantes en la valorización energética de residuos y la incineración farmacéutica. Estas aplicaciones requieren disposiciones de filtración, inyección de sorbentes y monitoreo estrechamente controladas. La combinación de requisitos de contaminantes aumenta el valor de los sistemas que combinan varias etapas de tratamiento.
Por Industria de Usuario Final:
El Crecimiento de la Valorización Energética de Residuos Amplía la Demanda Más Allá de la EnergíaLa generación de energía representó el 32,7% de la participación del mercado global de sistemas de control de emisiones industriales en 2026. El sector sigue siendo importante porque incluye actualizaciones de flotas de carbón en Asia y modernizaciones de turbinas de gas en América del Norte y Europa. Su participación puede disminuir con el tiempo a medida que los retiros de carbón en economías maduras superen las adiciones a la demanda del mercado de posventa de gas. Las operaciones de petróleo y gas siguen siendo usuarios significativos de controles de emisiones. Las instalaciones químicas y petroquímicas también requieren controles de compuestos orgánicos volátiles, azufre, material particulado y relacionados con la combustión. Estos sectores respaldan la demanda continua tanto de trabajos de proyectos como de servicios de mantenimiento.
Se prevé que la valorización energética de residuos crezca a una CAGR del 7,4% hasta 2032, la tasa más rápida entre las industrias de usuario final enumeradas. El mercado global de sistemas de control de emisiones industriales está respaldado en esta aplicación por la necesidad de controles integrados de material particulado, óxidos de nitrógeno, gases ácidos y contaminantes traza. El cemento, el hierro y el acero también son usuarios finales de alto volumen a medida que se endurecen las normas industriales y se reemplaza el equipo más antiguo. La enmienda GB 4915-2013/XG1-2026 de China endurece los límites de contaminantes atmosféricos para las instalaciones de cemento en 2026. Los metales y la minería ganan una nueva categoría de demanda a través de la Directiva de Emisiones Industriales revisada de la UE. Los sitios farmacéuticos, de alimentos y bebidas, automotrices y de manufactura general siguen siendo grupos de demanda más pequeños, pero sus requisitos de control de compuestos orgánicos volátiles y olores se están volviendo más orientados al cumplimiento normativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
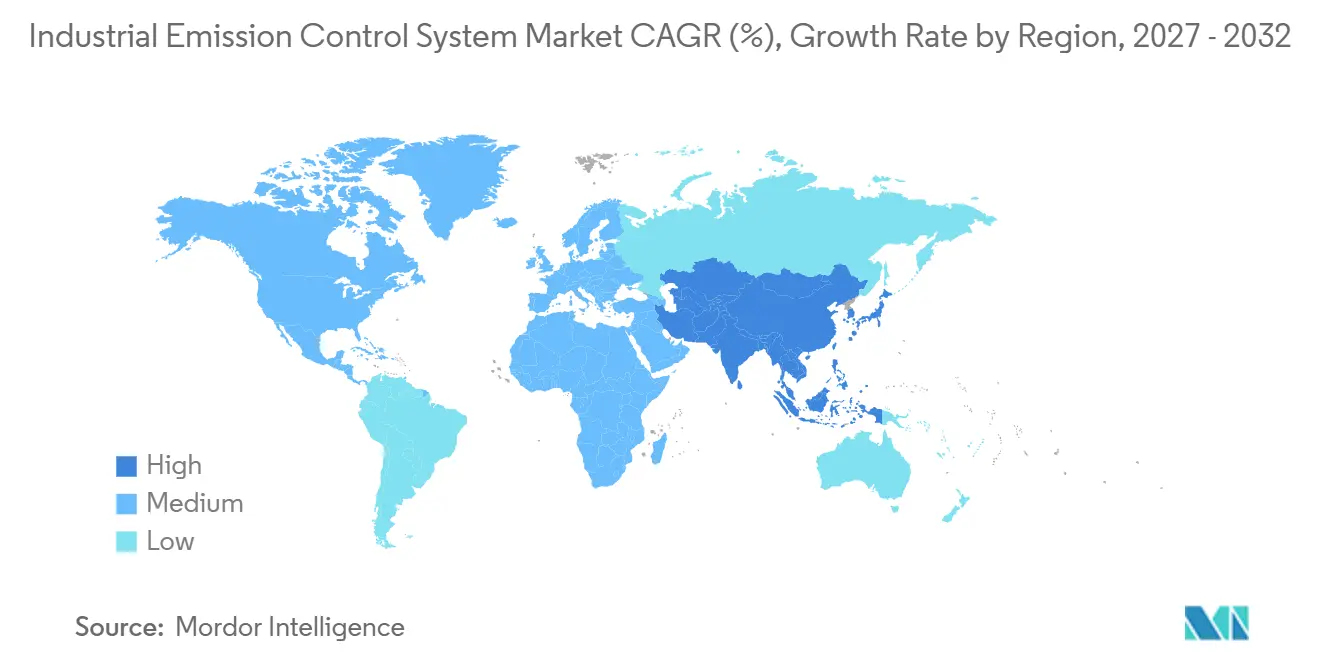
Asia-Pacífico representó el 43,2% de la participación del mercado global de sistemas de control de emisiones industriales en 2026 y se prevé que crezca a una CAGR del 7,2% hasta 2032. La expansión de las emisiones ultrabajas de China en cemento y coque está respaldada por las guías técnicas de 2026 para empresas cementeras y calderas industriales de carbón. El requisito de material particulado de la CAQM de India entra en vigor en Delhi-NCR en agosto de 2026. India también tiene reglas de intensidad de gases de efecto invernadero que cubren 490 plantas en 8 sectores. El piloto de Himeji de Mitsubishi Heavy Industries y la demostración de captura a escala comercial de Kawasaki Heavy Industries en Kobe muestran el papel de los proyectos de captura de carbono en Japón.
América del Norte y Europa forman otra área importante de demanda, aunque sus impulsores difieren. En los Estados Unidos, el mercado global de sistemas de control de emisiones industriales está respaldado por los requisitos de reducción catalítica selectiva para turbinas estacionarias grandes de alta utilización bajo las normas de la EPA de enero de 2026. Esto proporciona demanda en grandes campus de centros de datos y otros sitios de generación regulados. Europa está moldeada por el plazo del 1 de julio de 2026 para la transposición nacional de la Directiva de Emisiones Industriales revisada. Alemania tiene alrededor de 13.000 sitios regulados por la Directiva de Emisiones Industriales bajo su proceso de implementación. El apoyo del Reino Unido a la captura industrial de carbono añade una segunda fuente de demanda para equipos de pretratamiento previo.
América del Sur y Oriente Medio y África se encuentran en etapas más tempranas de su desarrollo regulatorio. Brasil es el país sudamericano más activo en el material suministrado, con reglas que afectan la refinación de petróleo, el cemento y la combustión industrial. Chile está avanzando en los controles de dióxido de azufre, mientras que las condiciones macroeconómicas en Argentina pueden limitar los compromisos de capital. Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda a través de la diversificación industrial y los requisitos de descarbonización de la cadena de suministro de los clientes europeos. Sudáfrica tiene una base potencial considerable de modernización en su flota de carbón, aunque las condiciones financieras de las empresas de servicios públicos han retrasado los trabajos. Egipto y Marruecos son oportunidades en etapas más tempranas a medida que se expande la infraestructura industrial. El pedido de GE Vernova de abril de 2026 para modernizar plantas en Egipto muestra la actividad continua de equipos en la región.
Panorama Competitivo
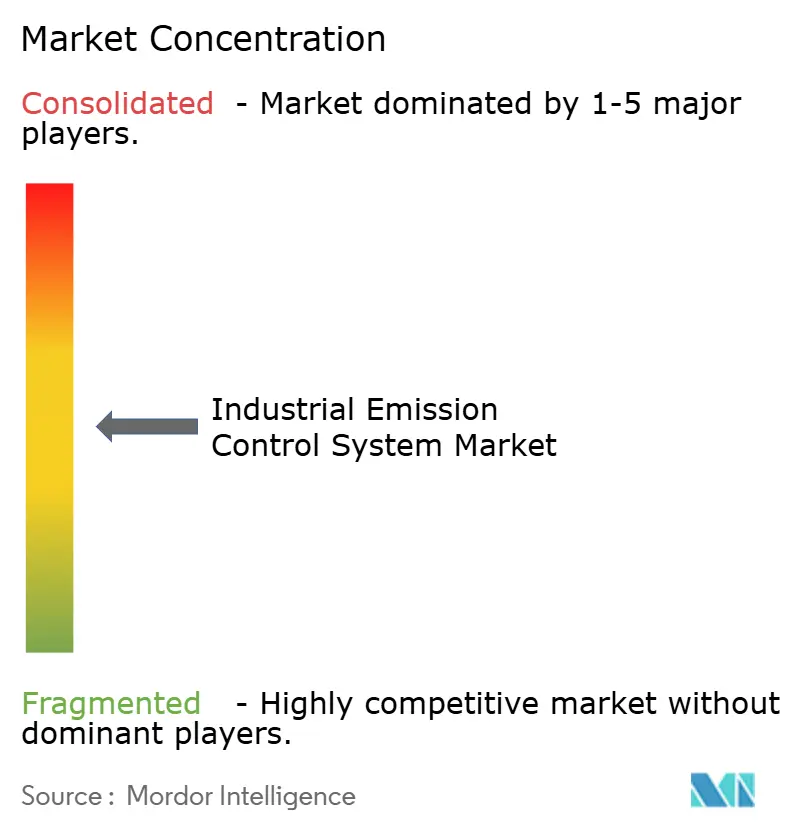
El mercado global de sistemas de control de emisiones industriales está moderadamente concentrado. Mitsubishi Heavy Industries, GE Vernova, Siemens Energy y Honeywell compiten a través de un alcance completo de ingeniería, adquisición y construcción y una amplia cobertura de posventa. CECO Environmental, Babcock & Wilcox, Fuel Tech, Thermax y Valmet mantienen posiciones en tecnologías particulares o geografías de servicio. ANDRITZ, Donaldson, Ducon Technologies, Dürr AG, FLSmidth, GEA Group, Hamon & Cie, Johnson Matthey, AAF International y Anguil Environmental Systems también son proveedores de equipos relevantes. ABB, Emerson Electric, Yokogawa y Horiba contribuyen con capacidades de automatización, medición y gestión de emisiones. Esta combinación respalda la competencia en el suministro de equipos, integración, monitoreo y servicios.
La consolidación está cambiando la posición de los proveedores medianos en el mercado global de sistemas de control de emisiones industriales. CECO Environmental completó su combinación con Thermon Group Holdings en junio de 2026, creando una plataforma más amplia de soluciones ambientales y térmicas y apuntando a 40 millones de USD en sinergias anuales. Donaldson firmó un acuerdo en febrero de 2026 para adquirir Facet Filtration por 820 millones de USD. Estos movimientos amplían la base de productos y servicios de los proveedores de equipos de filtración y ambientales. Los proveedores también buscan reducir la dependencia de una sola tecnología de reducción o de un único sector de uso final. El valor competitivo de los catalizadores de reducción catalítica selectiva de baja temperatura sigue siendo importante porque podrían extender el uso de la reducción catalítica selectiva a entornos industriales de menor temperatura.
La diferenciación tecnológica incluye cada vez más la electrificación, la medición continua y el mantenimiento predictivo. La línea Oxi.X de calentamiento eléctrico de Dürr CTS proporciona una alternativa para las instalaciones que buscan purificación de gases de escape sin combustión de combustibles fósiles en la unidad de oxidación. Los operadores están consolidando la adquisición de monitoreo y control para reducir la complejidad de integración. Esto otorga a los proveedores de análisis de cumplimiento y servicios de mantenimiento un papel más sólido en la selección de proveedores. Los paquetes modulares de desulfuración de gases de combustión y de reducción catalítica selectiva pueden ser relevantes para instalaciones más pequeñas en economías emergentes que no se ajustan a los proyectos EPC grandes tradicionales. Los sistemas prediseñados pueden proporcionar una ruta separada hacia la demanda junto con las instalaciones a medida. El mercado global de sistemas de control de emisiones industriales sigue siendo, por tanto, competitivo tanto en la entrega de proyectos como en los servicios recurrentes.
Líderes de la Industria de Sistemas de Control de Emisiones Industriales
-
Mitsubishi Heavy Industries, Ltd.
-
GE Vernova Inc.
-
Babcock & Wilcox Enterprises, Inc.
-
Siemens Energy AG
-
Thermax Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Control de Emisiones Industriales Empresas cubiertas en este informe
- AAF International
- ABB Ltd.
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- CECO Environmental Corp.
- Donaldson Company, Inc.
- Doosan Enerbility Co., Ltd.
- Ducon Technologies Inc.
- Durr AG
- Emerson Electric Co.
- FLSmidth & Co. A/S
- Fuel Tech, Inc.
- GE Vernova Inc.
- GEA Group AG
- Hamon & Cie (International) SA
- Honeywell International Inc.
- Horiba, Ltd.
- Johnson Matthey Plc
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Thermax Limited
- Valmet Oyj
- Yokogawa Electric Corporation
Desarrollos recientes de la industria en Mercado de Sistemas de Control de Emisiones Industriales
- Junio de 2026: CECO Environmental completó su combinación de 2,2 mil millones de USD con Thermon Group Holdings, estableciendo una plataforma integrada de soluciones ambientales y térmicas bajo el CEO Todd Gleason con 40 millones de USD en sinergias anuales objetivo.
- Junio de 2026: GE Vernova aseguró un pedido de 2 turbinas de gas 9HA.02 para la planta de energía GNL Quang Trach II de 1,6 GW de Vietnam Electricity, con operaciones comerciales previstas para 2030 y añadiendo alcance de generación vinculado a emisiones en el Sudeste Asiático.
- Mayo de 2026: Dürr CTS se convirtió en el primer fabricante en ofrecer toda su línea de oxidadores térmicos regenerativos Oxi.X en versiones de calentamiento eléctrico que manejan caudales de hasta 120.000 Nm³/h, eliminando la combustión de combustibles fósiles de la purificación de gases de escape industriales para clientes de los sectores químico, farmacéutico y automotriz.
Alcance del Informe Global del Mercado de Sistemas de Control de Emisiones Industriales
Un sistema de control de emisiones industriales comprende equipos de ingeniería, hardware y herramientas de monitoreo continuo que capturan, tratan y neutralizan contaminantes dañinos y gases de efecto invernadero antes de que las fábricas, plantas de energía o refinerías liberen gases de escape o vapores a la atmósfera.
El mercado global de sistemas de control de emisiones industriales está segmentado por tecnología, tipo de contaminante, industria de usuario final y geografía. Por tecnología, el mercado está segmentado en precipitadores electrostáticos (ESP), filtros de tela/filtros de mangas, sistemas de desulfuración de gases de combustión (FGD), lavadores húmedos, reducción catalítica selectiva (SCR), oxidadores térmicos, oxidadores catalíticos, separadores ciclónicos y otras tecnologías. Por tipo de contaminante, el mercado está segmentado en material particulado (PM), óxidos de nitrógeno (NOx), óxidos de azufre (SOx/SO₂), compuestos orgánicos volátiles (COV), monóxido de carbono (CO), mercurio y metales pesados, contaminantes atmosféricos peligrosos (HAPs), gases de efecto invernadero (GEI) y otros contaminantes. Por industria de usuario final, el mercado está segmentado en generación de energía, petróleo y gas, química y petroquímica, cemento, hierro y acero, metales y minería, pulpa y papel, farmacéutica, alimentos y bebidas, automotriz y manufactura, valorización energética de residuos y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de sistemas de control de emisiones industriales en 26 países en las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Precipitadores Electrostáticos (ESP) |
| Filtros de Tela / Filtros de Mangas |
| Sistemas de Desulfuración de Gases de Combustión (FGD) |
| Lavadores Húmedos |
| Reducción Catalítica Selectiva (SCR) |
| Oxidadores Térmicos |
| Oxidadores Catalíticos |
| Separadores Ciclónicos |
| Otras Tecnologías |
| Material Particulado (PM) |
| Óxidos de Nitrógeno (NOx) |
| Óxidos de Azufre (SOx/SO2) |
| Compuestos Orgánicos Volátiles (COV) |
| Monóxido de Carbono (CO) |
| Mercurio y Metales Pesados |
| Contaminantes Atmosféricos Peligrosos (HAPs) |
| Gases de Efecto Invernadero (GEI) |
| Otros Contaminantes |
| Generación de Energía |
| Petróleo y Gas |
| Química y Petroquímica |
| Cemento |
| Hierro y Acero |
| Metales y Minería |
| Pulpa y Papel |
| Farmacéutica |
| Alimentos y Bebidas |
| Automotriz y Manufactura |
| Valorización Energética de Residuos |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Precipitadores Electrostáticos (ESP) | |
| Filtros de Tela / Filtros de Mangas | ||
| Sistemas de Desulfuración de Gases de Combustión (FGD) | ||
| Lavadores Húmedos | ||
| Reducción Catalítica Selectiva (SCR) | ||
| Oxidadores Térmicos | ||
| Oxidadores Catalíticos | ||
| Separadores Ciclónicos | ||
| Otras Tecnologías | ||
| Por Tipo de Contaminante | Material Particulado (PM) | |
| Óxidos de Nitrógeno (NOx) | ||
| Óxidos de Azufre (SOx/SO2) | ||
| Compuestos Orgánicos Volátiles (COV) | ||
| Monóxido de Carbono (CO) | ||
| Mercurio y Metales Pesados | ||
| Contaminantes Atmosféricos Peligrosos (HAPs) | ||
| Gases de Efecto Invernadero (GEI) | ||
| Otros Contaminantes | ||
| Por Industria de Usuario Final | Generación de Energía | |
| Petróleo y Gas | ||
| Química y Petroquímica | ||
| Cemento | ||
| Hierro y Acero | ||
| Metales y Minería | ||
| Pulpa y Papel | ||
| Farmacéutica | ||
| Alimentos y Bebidas | ||
| Automotriz y Manufactura | ||
| Valorización Energética de Residuos | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de sistemas de control de emisiones industriales para 2032?
El tamaño del Mercado de Sistemas de Control de Emisiones Industriales fue valorado en 28,44 mil millones de USD en 2026 y se estima que crecerá desde 30,13 mil millones de USD en 2027 hasta alcanzar los 40,20 mil millones de USD para 2032, a una CAGR del 5,94% durante el período de pronóstico (2027-2032).
¿Qué tecnología está creciendo más rápido en los sistemas de control de emisiones industriales?
Se prevé que la reducción catalítica selectiva crezca a una CAGR del 6,5% hasta 2032, respaldada por los requisitos de modernización de turbinas estacionarias e industriales.
¿Qué categoría de control de contaminantes está creciendo más rápido?
Se espera que la reducción de gases de efecto invernadero crezca a una CAGR del 7,1% hasta 2032, respaldada por los requisitos de pretratamiento para captura de carbono.
¿Qué sector de usuario final tiene el mayor crecimiento previsto?
Se proyecta que la valorización energética de residuos crezca a una CAGR del 7,4% hasta 2032, ya que las plantas requieren tratamiento integrado para varios contaminantes.
¿Qué región lidera la demanda de sistemas de control de emisiones industriales?
Asia-Pacífico representó el 43,2% de la participación en 2026 y se espera que registre el crecimiento regional más rápido con una CAGR del 7,2% hasta 2032.
¿Qué factores están limitando la adopción de equipos de control de emisiones?
Los altos costos de instalación y operación, los requisitos de parada, los retiros de carbón y la volatilidad en los costos de reactivos y catalizadores pueden retrasar los proyectos.