
Tamanho e Participação do Mercado de Chaves de Desconexão Industrial
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chaves de Desconexão Industrial por Mordor Intelligence
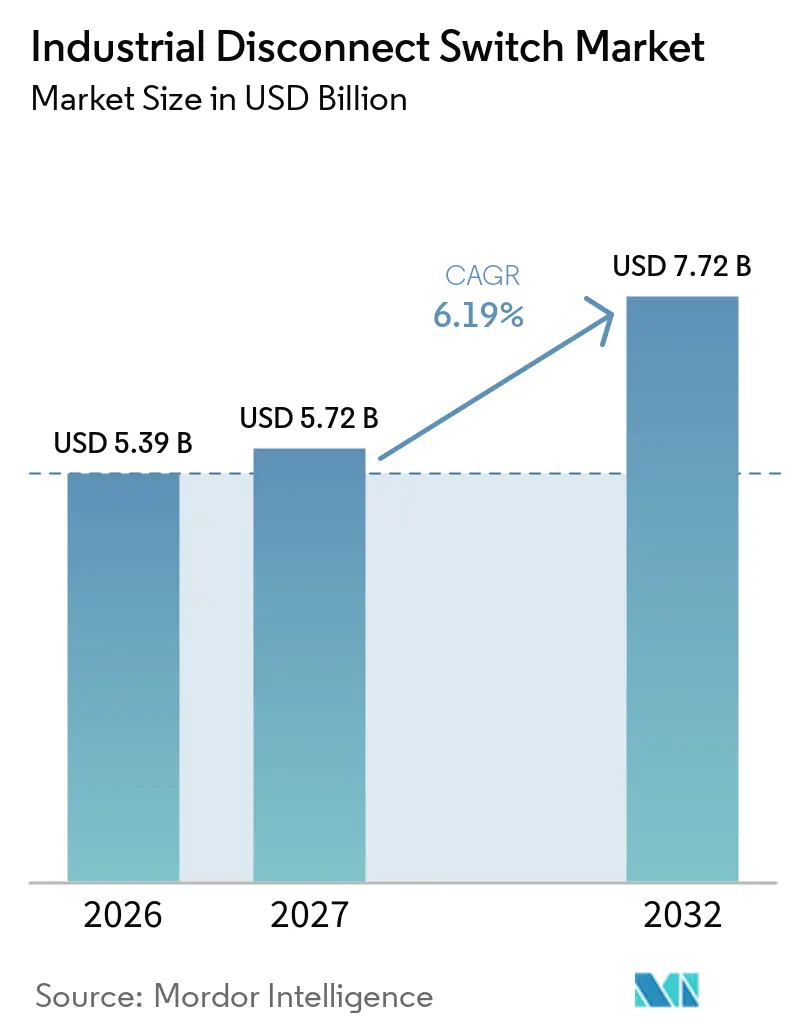
O tamanho do Mercado de Chaves de Desconexão Industrial foi avaliado em 5,39 bilhões de USD em 2026 e estima-se que cresça de 5,72 bilhões de USD em 2027 para atingir 7,72 bilhões de USD até 2032, a um CAGR de 6,19% durante o período de previsão (2027-2032). O mercado de chaves de desconexão industrial é sustentado pela eletrificação de fábricas, geração renovável e construção de centros de dados. Essas atividades requerem isolamento confiável em múltiplos limites de circuito. A capacidade renovável atingiu 5.149 GW ao final de 2025, após a adição de 692 GW durante o ano, com solar e eólica representando 96,8% das adições.[1] O mercado de chaves de desconexão industrial também enfrenta pressão dos custos de materiais e dos requisitos de certificação transfronteiriça. Os fornecedores estão respondendo por meio de projetos de produtos certificados, maior cobertura de tensão e produtos adequados para operação remota.
Principais Conclusões do Relatório
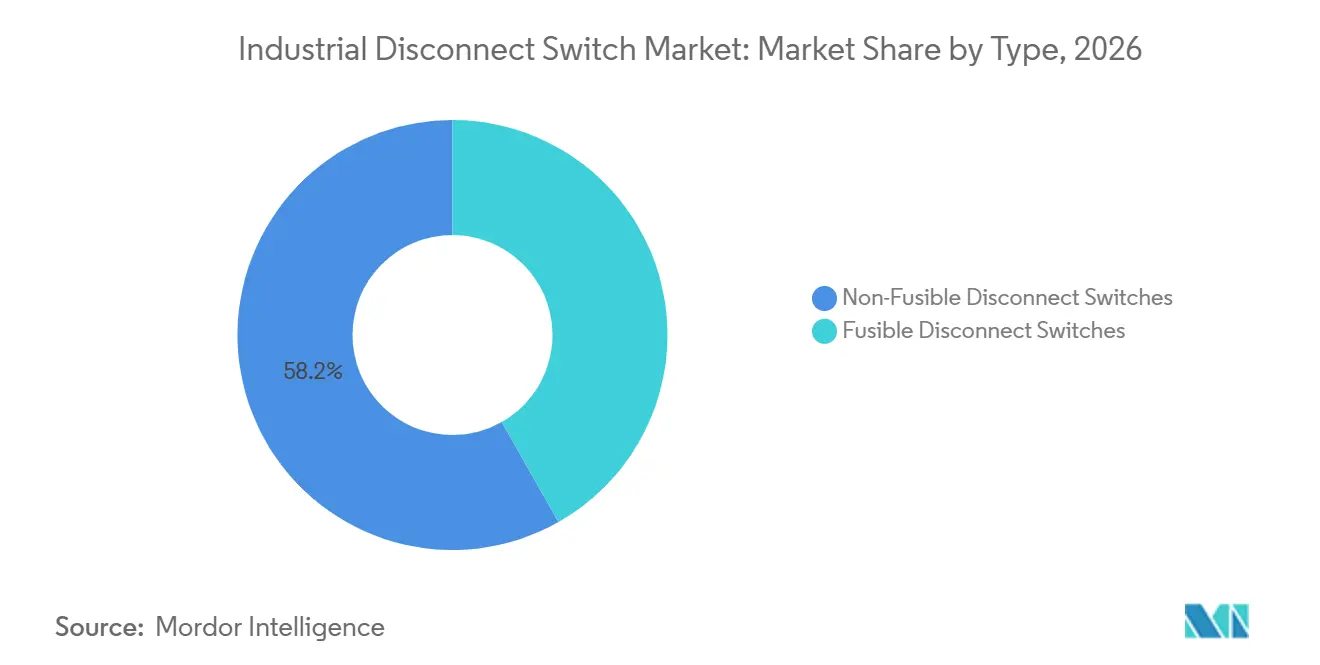
- Por tipo, as chaves não fusíveis detinham 58,2% da receita em 2026, enquanto as chaves fusíveis têm previsão de crescer a um CAGR de 6,3% até 2032.
- Por montagem, as chaves montadas em trilho DIN detinham 36,5% da receita em 2026 e têm previsão de crescer a um CAGR de 6,4% até 2032.
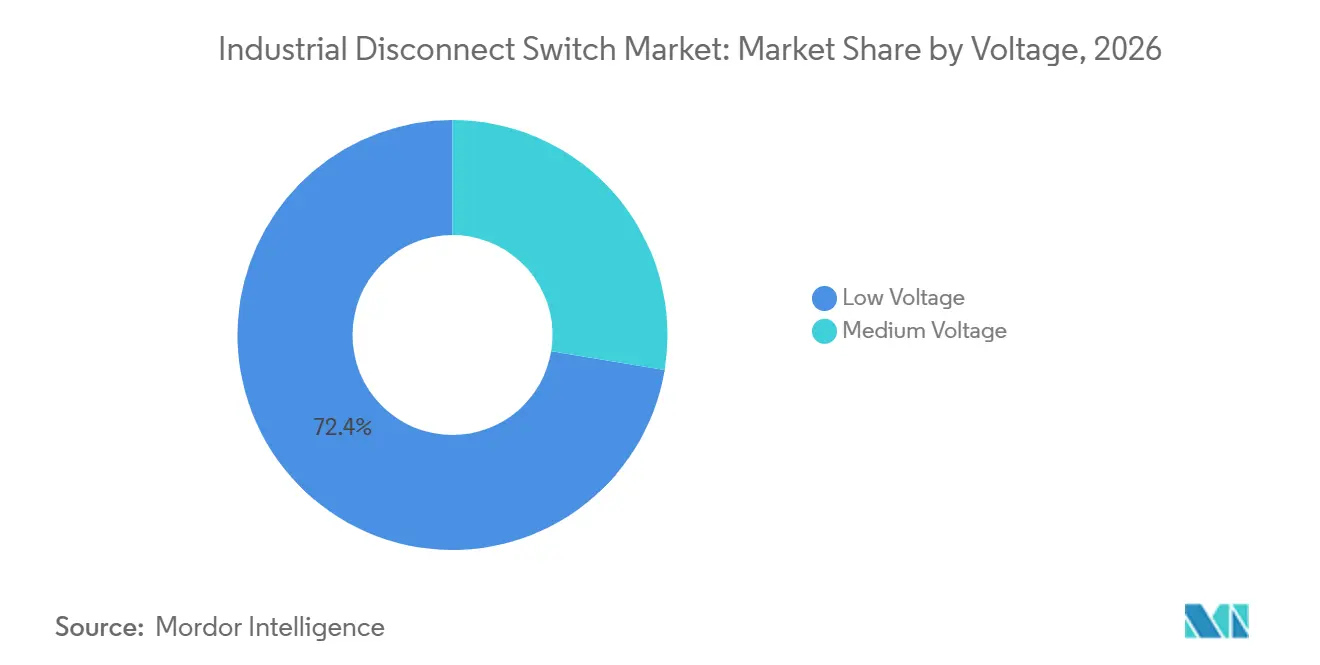
- Por tensão, os produtos de baixa tensão detinham 72,4% da receita em 2026, enquanto os produtos de média tensão têm previsão de crescer a um CAGR de 6,5% até 2032.
- Por usuário final, a manufatura detinha 24,8% da receita em 2026, enquanto a energia renovável tem previsão de crescer a um CAGR de 8,1% até 2032.
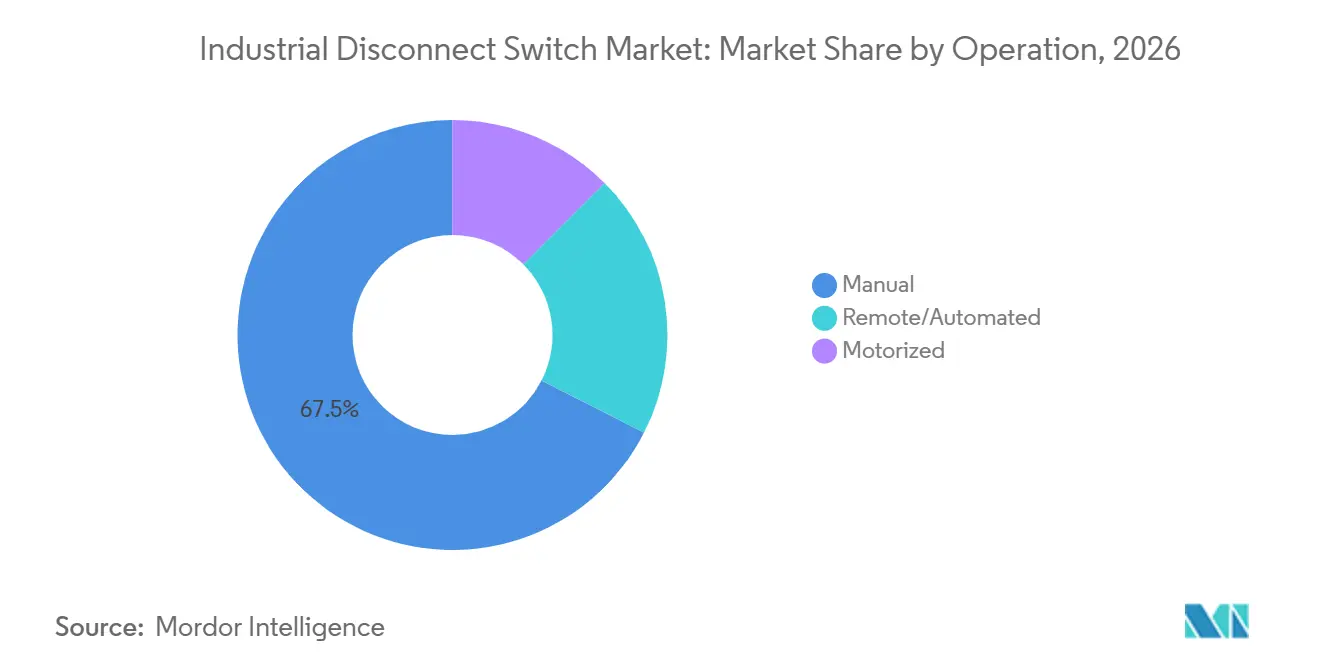
- Por operação, as chaves manuais detinham 67,5% da receita em 2026, enquanto os modos remoto e automatizado têm previsão de crescer a um CAGR de 8,5% até 2032.
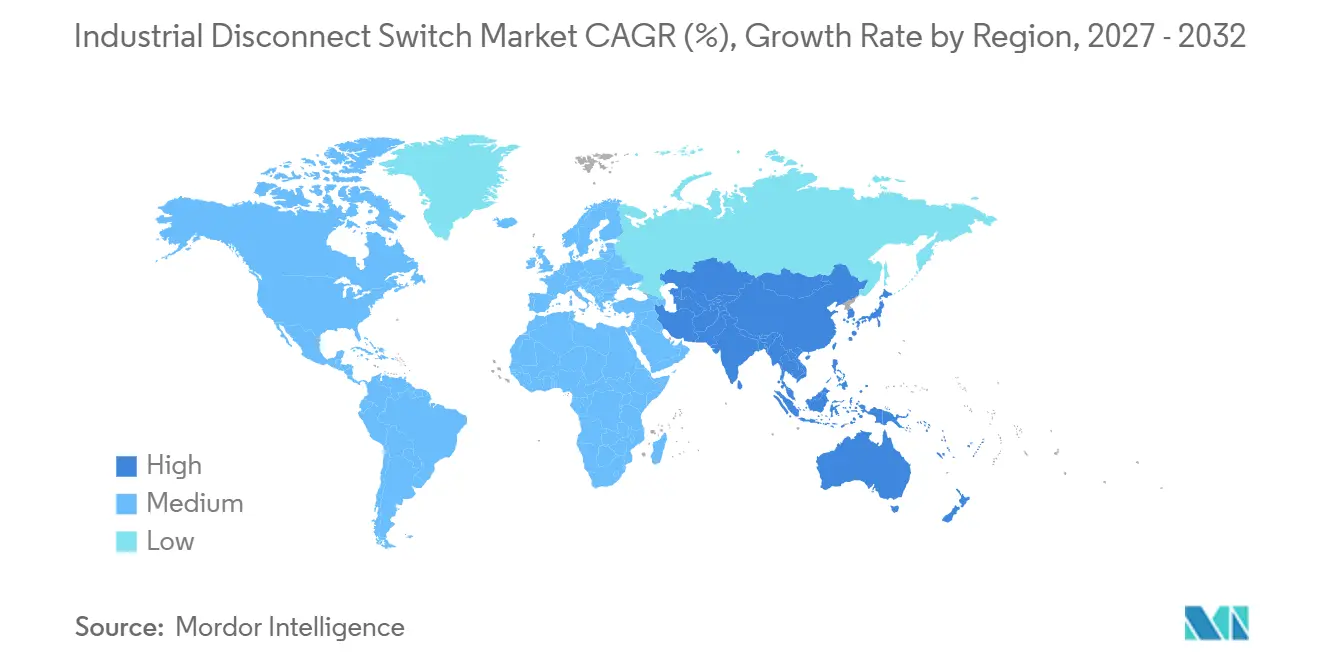
- Por geografia, a Ásia-Pacífico detinha 39,9% da receita em 2026, com previsão de crescer a um CAGR de 6,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Industrial e Expansão da Automação | +1.8% | Global | Médio prazo (2-4 anos) |
| Modernização da Rede e Interconexão de Energia Renovável | +1.4% | Global, núcleo APAC, extensão para UE e MEA | Longo prazo (≥ 4 anos) |
| Requisitos Mais Rigorosos de Isolamento Elétrico e Bloqueio | +0.7% | América do Norte e UE | Médio prazo (2-4 anos) |
| Painéis Modulares Compactos para Equipamentos com Restrição de Espaço | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Desconexão Certificada em Energia Distribuída e Armazenamento | +0.6% | Núcleo APAC, extensão para UE e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão de Centros de Dados e Infraestrutura de Energia Crítica | +0.8% | América do Norte e APAC, com ganhos iniciais na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Industrial e Expansão da Automação
Os fabricantes estão encurtando os cronogramas de eletrificação à medida que as políticas de descarbonização, as necessidades de gestão de energia e os programas de relocalização industrial moldam os gastos de capital. Cada célula de produção automatizada necessita de vários circuitos de acionamento de motores, e cada circuito requer um ponto de isolamento dedicado. Essa relação aumenta a demanda pelo mercado de chaves de desconexão industrial mais rapidamente do que a produção industrial geral em plantas altamente automatizadas. A demanda por substituição também está crescendo onde as avaliações de arco elétrico identificam equipamentos manuais mais antigos que não atendem aos limites atuais de energia de incidente. A China emitiu a norma NB/T 42044-2026, que estabelece requisitos de inteligência e controle remoto para painéis de distribuição de média tensão metálicos fechados. A norma apoia a demanda por substituição de produtos com maior capacidade de ruptura e produtos com certificação IEC e UL, permitindo que fabricantes com operações multirregionais utilizem listas de fornecedores aprovados que atendam a requisitos comuns de segurança e operação em suas redes de fábricas.
Modernização da Rede e Interconexão de Energia Renovável
A implantação de energias renováveis está criando uma grande fonte de demanda por hardware de desconexão certificado no mercado de chaves de desconexão industrial. Circuitos de strings solares, circuitos de naceles eólicas e racks de baterias necessitam de isolamento em vários pontos do sistema.[2] A capacidade renovável global atingiu 5.149 GW ao final de 2025, e a Ásia forneceu 74,2% dos 692 GW adicionados naquele ano. As necessidades de equipamentos estão se movendo em direção à comutação CC bidirecional com classificação para gerenciar fluxos de potência reversos e ciclos frequentes de armazenamento. A IEC 60947-3:2020/AMD1:2025 adicionou o Anexo Normativo G para chaves de desconexão CC e unidades de combinação de fusíveis utilizadas em fornecimento de baterias e Sistemas de Armazenamento de Energia em Baterias (BESS) de até 1.500 V CC.[3] Produtos sem esse caminho de conformidade podem enfrentar limitações em licitações de armazenamento em escala de serviço público, uma vez que os desenvolvedores de projetos e os compradores de equipamentos podem exigir alinhamento documentado com as disposições relevantes de comutação CC antes de aceitar equipamentos para instalação em baterias.
Requisitos Mais Rigorosos de Isolamento Elétrico e Bloqueio
Os requisitos de segurança estão criando demanda por substituição de hardware de isolamento em instalações industriais. A edição de 2024 da NFPA 70E introduziu um requisito de auditoria separado para programas de bloqueio e etiquetagem sob a Seção 110.3(L)(3). Esse requisito motivou revisões dos equipamentos instalados e atenção à confirmação de ruptura visível e às disposições de cadeado. Situações complexas de bloqueio e etiquetagem podem envolver várias fontes de energia, equipes ou meios de desconexão. Essas situações reforçam a necessidade de pontos de isolamento claramente identificados e individualmente bloqueáveis em instalações com múltiplos painéis. Operadores multinacionais podem aplicar uma linha de base de segurança única em seus locais, o que estende esse requisito além das jurisdições locais mais rigorosas e incentiva a substituição de equipamentos que não oferecem identificação clara, isolamento visível ou recursos práticos de bloqueio.
Expansão de Centros de Dados e Infraestrutura de Energia Crítica
A construção de centros de dados cria demanda por equipamentos com alta disponibilidade e recursos de proteção especificados. As instalações necessitam de confirmação de isolamento visível, capacidade de desligamento remoto e controle rápido de arco em condições de alta densidade de energia. O mercado de chaves de desconexão industrial está ganhando exposição a esses projetos porque os requisitos de tempo de atividade podem favorecer equipamentos certificados em detrimento da opção de menor custo. As instalações orientadas para IA também estão considerando distribuição em 800 Volts CC (VCC) e isolamento CC adjacente ao rack. Essa mudança cria demanda por produtos que possam operar além das aplicações convencionais de comutação de baixa tensão, especialmente onde os operadores precisam de isolamento próximo às cargas em nível de rack e devem gerenciar as características operacionais dos sistemas de energia em corrente contínua.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Instalação para Sistemas Projetados e de Média Tensão | -0.4% | Global | Médio prazo (2-4 anos) |
| Volatilidade dos Custos de Cobre, Aço e Logística | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fragmentação de Certificação entre IEC, UL e Normas Locais | -0.2% | Mercados transfronteiriços, particularmente APAC e MEA | Médio prazo (2-4 anos) |
| Concorrência de Soluções Integradas de Proteção e Comutação de Circuitos | -0.3% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instalação para Sistemas Projetados e de Média Tensão
Sistemas de média tensão projetados podem adiar ou reduzir pedidos de compradores industriais sensíveis ao preço. Engenharia personalizada, testes de aceitação em fábrica e logística especializada aumentam o custo de entrega desses sistemas. As equipes de compras podem reduzir o número de unidades de média tensão ou selecionar arquiteturas de tensão mais baixa quando os orçamentos dos projetos são apertados. Essas escolhas podem reduzir a receita em relação à demanda técnica por isolamento de média tensão. Fornecedores regionais na Índia e na China oferecem capacidade de engenharia sob encomenda localizada que pode reduzir parte da pressão de custos. Sua participação em projetos ocidentais regulamentados permanece limitada onde certificações e aprovações são exigidas, pois os proprietários de projetos podem priorizar documentação de longa data, registros de testes e suporte do fornecedor para instalações complexas com requisitos de segurança exigentes.
Volatilidade dos Custos de Cobre, Aço e Logística
A inflação dos custos de insumos afetou a economia de fabricação de chaves de desconexão desde 2024. Preços mais altos de cobre e aço podem elevar os custos dos produtos e reduzir as margens em pedidos com longos prazos de entrega. A demanda por cobre para carregamento de veículos elétricos (VE), instalações renováveis e construção de centros de dados continua a competir pelo fornecimento disponível. Os fabricantes nem sempre podem repassar os custos de insumos mais altos sem afetar a competitividade das propostas. Essa situação encurtou os períodos de validade das propostas e aumentou a atenção ao fornecimento de materiais. O mercado de chaves de desconexão industrial, portanto, permanece exposto a mudanças de custos de curto prazo mesmo quando a demanda subjacente do projeto permanece forte, porque a exposição a materiais afeta os custos dos produtos, os preços cotados e a capacidade dos fornecedores de proteger as margens durante compromissos de entrega prolongados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Não Fusíveis Lideram o Volume Enquanto Fusíveis Ganham em Aplicações de Segurança CríticaAs chaves não fusíveis representaram 58,2% da participação do mercado de chaves de desconexão industrial em 2026. Elas são amplamente utilizadas em automação de manufatura e subdistribuição de serviços públicos onde os circuitos já possuem proteção de disjuntor a montante. Sua função principal é isolar circuitos sem combinar a função com proteção contra sobrecorrente. Esse arranjo pode simplificar um painel de controle e reduzir a dependência de um componente integrado. Os produtos são comuns em centros de controle de motores utilizados em indústrias de processo. Os menores custos unitários apoiam seu uso em instalações repetitivas, incluindo linhas de montagem e sistemas de esteiras transportadoras. A logística de substituição também é mais simples porque o projeto é familiar para instaladores e equipes de manutenção. Essas características sustentam a escala dos produtos não fusíveis em instalações industriais estabelecidas. Seu uso estabelecido também ajuda as equipes de compras a padronizar peças de reposição e procedimentos de manutenção em equipamentos comparáveis. Eles também explicam por que o segmento permaneceu o tipo líder no mercado de chaves de desconexão industrial, particularmente onde os fabricantes utilizam projetos de painéis repetíveis e reservam disjuntores dedicados para proteção contra sobrecorrente, enquanto dependem da chave para uma função de isolamento clara e prática durante a manutenção.
As chaves fusíveis têm previsão de crescer a um CAGR de 6,3% até 2032. Elas combinam comutação e interrupção de corrente de falha em um único invólucro, o que pode reduzir a área ocupada no painel. Esse projeto é útil onde o espaço no painel é limitado e um registro distinto de falha é valioso. Instalações renováveis, equipamentos de carregamento de VE e locais de petróleo e gás utilizam cada vez mais esses produtos. Um fusível pode fornecer um registro visível e auditável de um evento de falha. Esse registro pode apoiar a documentação de seguros e revisões de causa raiz após uma interrupção. Littelfuse e Mersen desenvolveram engenharia fusível com classificação CC para armazenamento de baterias e proteção de strings Fotovoltaicas (FV). Essas aplicações podem criar correntes de falha assimétricas que requerem supressão rápida de arco. O setor de chaves de desconexão industrial, portanto, está utilizando projetos fusíveis em aplicações onde proteção e isolamento devem funcionar juntos. Essa função combinada é particularmente relevante quando os projetistas precisam de uma solução compacta com resposta documentada a falhas, pois reúne o comportamento de comutação e proteção em um único local físico e pode simplificar o arranjo de equipamentos em layouts de aplicação com restrições.

Por Montagem:
A Concentração em Trilho DIN Reflete a Megatendência de Painéis ModularesAs chaves montadas em trilho DIN detinham 36,5% da receita em 2026. Também têm previsão de crescer a um CAGR de 6,4% até 2032. Essa combinação mostra que o formato de montagem líder ainda está ganhando terreno. Construtores de máquinas, integradores de HVAC e fabricantes de equipamentos originais de automação predial utilizam a arquitetura de trilho DIN em invólucros compactos. O formato reduz a profundidade do painel e oferece aos instaladores layouts de fiação consistentes. Também permite a substituição de componentes sem redesenhar o gabinete completo. A IEC 60947-3 reconhece os isoladores em trilho DIN como seccionadores conformes.[4] Esse reconhecimento apoia a adoção em instalações de manufatura europeias e asiáticas. Os layouts baseados em trilho estão se tornando mais comuns em gabinetes de controle digital. Sua forma padronizada também ajuda os construtores de equipamentos a repetir projetos de painéis em instalações com requisitos operacionais semelhantes, reduzir a variação no trabalho de fiação e manter os componentes de substituição alinhados com os métodos de montagem já utilizados em gabinetes compactos.
As chaves montadas em painel continuam a servir salas de controle e quadros de distribuição de serviços públicos onde classificações de corrente mais altas justificam o espaço de instalação necessário. Os produtos montados em parede e em caixa são utilizados em ambientes externos e adversos. As aplicações em cabeças de poço de petróleo e gás podem favorecer a integridade do invólucro em detrimento da densidade do painel. As variantes montadas na base e com flange atendem a maquinários especializados que necessitam de acoplamento mecânico direto. Esses formatos permanecem relevantes onde a robustez física, a proteção ambiental ou a geometria do equipamento orienta a especificação. A adoção do trilho DIN não elimina essas necessidades no mercado de chaves de desconexão industrial. Ela muda a escolha das aplicações que podem usar painéis compactos padronizados. Os construtores de painéis estão cada vez mais utilizando layouts baseados em trilho para gabinetes compatíveis com a Indústria 4.0. Essa mudança reduz gradualmente a participação dos formatos sem trilho em suas aplicações tradicionais. As alternativas sem trilho continuam a atender aplicações onde o tamanho do equipamento, a exposição ou a geometria de montagem não podem ser padronizados, preservando sua relevância em ambientes externos, grandes quadros de distribuição e projetos de equipamentos que requerem conexões mecânicas diretas em vez de um trilho comum.
Por Tensão:
Base Instalada de Baixa Tensão vs. Fronteira de Crescimento de Média TensãoOs produtos de baixa tensão representaram 72,4% da receita em 2026. O tamanho do mercado de chaves de desconexão industrial para essa categoria reflete a base instalada de painéis de controle de fábricas, quadros de distribuição comerciais e equipamentos de distribuição residencial em 690 V e abaixo. Essas instalações são substituídas gradualmente quando as instalações são reformadas, expandidas ou reavaliadas para segurança. Os produtos de baixa tensão também têm uma base de produtores mais ampla do que os equipamentos de média tensão. Os canais de distribuição são mais profundos e os prazos de entrega geralmente são mais curtos. A certificação é geralmente menos complexa para essa faixa. Essas condições apoiam a precificação por volume em um amplo conjunto de instalações. O segmento permanece central para o mercado de chaves de desconexão industrial porque toda a distribuição elétrica diária depende dele. Sua base instalada fornece demanda estável por substituição. Esse uso amplo significa que as decisões de compra frequentemente dependem da disponibilidade prática, do status de aprovação e da compatibilidade com os painéis existentes, em vez de um redesenho completo do sistema elétrico, o que sustenta a demanda constante por meio de manutenção, reforma e expansão de instalações.
Os produtos de média tensão têm previsão de crescer a um CAGR de 6,5% até 2032. Subestações renováveis em escala de serviço público, infraestrutura de redução de tensão para centros de dados e grandes expansões de plantas geralmente operam de 11 kV a 36 kV. Esses projetos requerem equipamentos de isolamento com classificações de tensão adequadas e desempenho documentado. A IEC 60947-3:2020/AMD1:2025 aumentou a atenção às especificações para isolamento certificado em aplicações BESS. Os fabricantes de equipamentos originais alemães estão projetando soluções de seccionadores de média tensão em pacotes de subestações pré-montadas. Essa abordagem pode reduzir o trabalho de certificação para clientes que vendem equipamentos além das fronteiras. Os sistemas de média tensão têm valores de projeto mais altos do que os conjuntos comuns de baixa tensão. Seu crescimento está vinculado a infraestruturas de nova construção, e não apenas à atividade de substituição. O mercado de chaves de desconexão industrial se beneficia à medida que mais instalações com uso intensivo de energia são construídas. Os fornecedores podem se diferenciar quando embalam equipamentos de comutação adequados com suporte documentado para essas configurações de projeto, porque os grandes compradores de infraestrutura devem combinar classificações de tensão, requisitos de certificação, necessidades de controle e práticas de engenharia específicas do local antes que o equipamento possa ser aprovado.
Por Usuário Final:
Manufatura Ancora a Receita Enquanto a Energia Renovável Reescreve o Mapa de CrescimentoA manufatura representou 24,8% da receita em 2026. Essa posição reflete a base global de centros de controle de motores, máquinas-ferramenta e sistemas de automação de processos. Esses sistemas requerem vários pontos de isolamento para operação, manutenção e procedimentos de segurança. A manufatura, portanto, fornece demanda recorrente por substituição e expansão para o mercado de chaves de desconexão industrial. Petróleo e gás é uma aplicação de maior valor porque equipamentos à prova de explosão podem ter preços premium. Operações offshore e subsea no Oriente Médio e no Mar do Norte necessitam de produtos projetados e duráveis. Mineração e metais, químico e petroquímico e serviços públicos acrescentam demanda adicional. Os longos ciclos de vida dos equipamentos nesses setores criam um mercado de reposição contínuo. As inspeções regulares também requerem hardware de isolamento funcional e em conformidade. Essas condições mantêm as compras por substituição ativas mesmo quando a atividade de nova construção varia entre os grupos de usuários finais industriais, uma vez que as instalações em operação precisam de equipamentos que permaneçam adequados para isolamento seguro, manutenção programada e conformidade contínua ao longo de longos ciclos de vida dos ativos.
A energia renovável tem previsão de crescer a um CAGR de 8,1% até 2032. As adições de solar e eólica sustentam esse crescimento porque cada ativo inclui múltiplos circuitos protegidos. Alimentos e bebidas e infraestrutura comercial permanecem contribuintes de nível médio. Sua demanda está conectada à eletrificação de Aquecimento, Ventilação e Ar Condicionado (AVAC) e às atualizações dos sistemas prediais. A demanda automotiva está mudando à medida que a montagem de motores de combustão interna legados se torna uma categoria de substituição. A montagem de pacotes de baterias para VE necessita de isolamento CC de tensão mais alta e pode suportar preços de produtos mais altos. Os compradores em todos os setores buscam cada vez mais produtos específicos para aplicações com folhas de dados pré-certificadas. Essa tendência reduz o espaço para produtos indiferenciados no mercado de chaves de desconexão industrial. Ela também recompensa os fornecedores que podem documentar o desempenho para usos finais específicos. Os projetos renováveis são a oportunidade de usuário final em expansão mais rápida descrita na pesquisa fornecida. Seus projetos também valorizam produtos que podem ser especificados antecipadamente e aprovados em vários locais, o que dá valor a fornecedores com documentação técnica adequada e produtos projetados para os requisitos de CC, armazenamento e interconexão desses ativos.
Por Operação:
A Base Manual Sustenta o Volume Enquanto o Modo Remoto/Automatizado Lidera o Investimento EstratégicoAs chaves manuais representaram 67,5% da receita em 2026. Sua base instalada sustenta uma grande parte do tamanho do mercado de chaves de desconexão industrial porque muitas instalações continuam a depender de operadores no local. A operação manual pode ser suficiente para isolamento de rotina onde a capacidade remota não melhora a segurança ou a economia. A confirmação de ruptura visível é outro motivo para o uso contínuo. Ela permite que o pessoal verifique se um circuito está aberto sem depender apenas de um sinal de status eletrônico. Os procedimentos de segurança do local exigem essa confirmação direta como uma verificação redundante. Os produtos manuais são familiares para o pessoal de manutenção e podem ter custos de aquisição mais baixos. Esses fatores sustentam seu volume em locais industriais maduros. Eles permanecem a solução padrão para muitas tarefas convencionais de isolamento. Esse papel contínuo torna os produtos manuais importantes onde as rotinas operacionais não alteraram o valor do acesso físico direto, da confirmação visível ou de uma resposta no local, e onde o custo adicional do controle remoto não proporciona um benefício operacional proporcional.
Os modos remoto e automatizado têm previsão de crescer a um CAGR de 8,5% até 2032. Subestações não tripuladas, locais renováveis e unidades de energia de centros de dados modulares podem tornar o acesso local difícil. Essas configurações favorecem produtos que podem ser controlados e monitorados à distância. A IEC 60947-3:2020/AMD1:2025 especifica requisitos para seccionadores operados remotamente. Os requisitos cobrem substituição manual, prevenção de fechamento remoto enquanto bloqueado aberto e valores de suportabilidade a impulso para circuitos separados. Os produtos motorizados situam-se entre os equipamentos manuais e totalmente remotos. Eles podem suportar comutação programada por meio de controles automáticos, mantendo a substituição manual. Esses projetos são utilizados em microrredes industriais e aplicações de gestão de energia predial. O mercado de chaves de desconexão industrial está se movendo em direção a um isolamento gerenciado de forma mais digital onde as condições do local justificam a capacidade adicional. Os fornecedores devem equilibrar essas funções com controle local confiável para condições de manutenção e emergência, porque a capacidade remota não elimina a necessidade de uma substituição manual prática, procedimentos claros de bloqueio e operação confiável quando a energia de controle não está disponível.
Análise Geográfica
A Ásia-Pacífico detinha 39,9% da participação do mercado de chaves de desconexão industrial em 2026 e tem previsão de crescer a um CAGR de 6,4% até 2032, o que a torna tanto a maior base de receita regional quanto a oportunidade regional de crescimento mais rápido. A State Grid e a Southern Grid da China continuaram os investimentos em redes inteligentes e a integração fotovoltaica distribuída durante 2025 e 2026, criando demanda por equipamentos de isolamento de baixa e média tensão com proteção contra potência reversa e capacidade de comutação remota. Os dispositivos de proteção tradicionais de direção única não atendem a todas as necessidades nessas instalações, enquanto a crescente base de centros de dados da Índia acrescenta outra fonte de demanda por infraestrutura de energia crítica. Indonésia, Vietnã e Tailândia também estão adicionando zonas industriais e capacidade renovável, e a lacuna entre a atividade de projetos e a capacidade de certificação local apoia as importações de equipamentos IEC pré-certificados. Essa combinação de investimento em serviços públicos, construção industrial, desenvolvimento renovável e demanda por centros de dados mantém a Ásia-Pacífico central para o mercado de chaves de desconexão industrial, enquanto a combinação de instalações de baixa tensão de alto volume e infraestrutura de energia de maior valor cria demanda em várias classificações de produtos, formatos de montagem e modos de operação.
América do Norte e Europa são sustentadas pela modernização da rede, construção de fábricas liderada pela relocalização industrial e práticas rigorosas de segurança elétrica. As instalações greenfield nos EUA estão especificando hardware de desconexão atual na fase de projeto, enquanto os requisitos de conteúdo doméstico apoiam parte da atividade de construção. A Alemanha se beneficia das práticas da Indústria 4.0 que favorecem layouts modulares de trilho DIN, e a aplicação da Associação Alemã de Engenharia Elétrica, Eletrônica e Tecnologia da Informação (VDE) apoia a demanda consistente por substituição em instalações estabelecidas. Em março de 2026, a Schneider Electric lançou o quadro de distribuição de média tensão MCSeT no Reino Unido com integração nativa de sensores nas variantes de 12 kV, 17,5 kV e 24 kV. O lançamento ilustra a atividade de atualização na borda da rede que pode criar receita incremental em locais maduros, onde novas instalações e atualizações de uma grande base instalada sustentam o mercado de chaves de desconexão industrial, e onde os padrões de engenharia, as regras de segurança e as expectativas dos clientes por monitoramento podem sustentar a demanda por produtos com especificações atuais.
América do Sul e Oriente Médio e África são menores, mas permanecem importantes porque sua demanda está vinculada a projetos industriais e de energia específicos. Os setores de mineração, petróleo e gás e processamento de alimentos do Brasil sustentam um mercado intermediário para equipamentos certificados, enquanto a mineração de cobre chilena necessita de isolamento de média tensão de alta especificação. O Oriente Médio registrou crescimento de capacidade renovável de 28,9% em 2026, liderado pelo desenvolvimento solar da Arábia Saudita, o que apoia a demanda por chaves de desconexão certificadas em subestações de interconexão FV em escala de serviço público. A África registrou crescimento de capacidade renovável de 15,9% em 2026, com Etiópia, África do Sul e Egito aumentando os investimentos em eletrificação. Esses investimentos estão convertendo a demanda anteriormente latente por hardware de isolamento em compras, oferecendo aos fornecedores oportunidades de crescimento seletivo no mercado de chaves de desconexão industrial, particularmente quando podem fornecer produtos que atendam aos requisitos de certificação relevantes e abordem os ambientes operacionais de clientes de serviços públicos, mineração, petróleo e gás e processamento de alimentos.
Cenário Competitivo
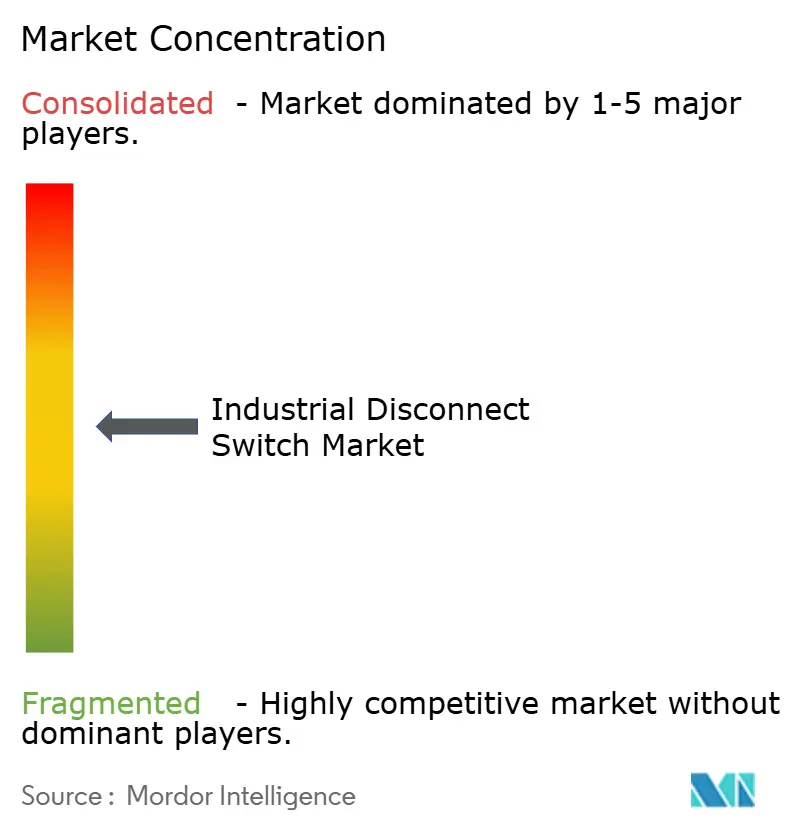
O mercado de chaves de desconexão industrial é moderadamente consolidado entre ABB, Siemens, Eaton e Schneider Electric, que competem por meio de certificação, engenharia de aplicações e ampla cobertura de canais. Havells, Salzer, LOVATO ELECTRIC, WEG e Socomec competem efetivamente em aplicações de volume por meio de produção local e relacionamentos com distribuidores, especialmente onde os clientes priorizam disponibilidade e suporte estabelecido do fornecedor. Os investimentos em certificação criam uma vantagem competitiva significativa porque os clientes precisam de adequação documentada para instalações especializadas, incluindo usos renováveis, de armazenamento, industriais e de energia crítica. Os lançamentos de produtos para FV solar, BESS, mineração e aplicações marinhas mostram como os fornecedores utilizam a documentação de conformidade para entrar em áreas de aplicação mais recentes. Isso torna a documentação técnica, o suporte confiável de aplicações e a aprovação de produtos tão importantes quanto o preço em muitas partes do mercado de chaves de desconexão industrial, porque as equipes de projeto devem demonstrar que um dispositivo selecionado é adequado para a tensão do sistema, o ambiente operacional, os procedimentos de segurança e o método de isolamento exigido antes da instalação.
A Siemens está desenvolvendo equipamentos de proteção e comutação CC para aplicações em centros de dados e armazenamento, incluindo o disjuntor semicondutor SENTRON 3QD2 e o dispositivo de comutação de estado sólido SIRIUS 3RF5 para comutação CC de alta frequência. Essa abordagem reflete uma mudança em direção ao isolamento de estado sólido em aplicações onde os projetos mecânicos convencionais podem não atender a todas as necessidades operacionais. A Eaton investiu mais de 422 milhões de USD em 4 instalações norte-americanas durante 2025 e 2026, buscando capacidade de fornecimento antes dos picos de demanda projetados em 2027 e 2028. Em março de 2026, a Eaton anunciou um investimento de 30 milhões de USD em uma instalação de quadros de distribuição de média tensão de 370.000 pés quadrados em Bellevue, Nebraska, onde a produção isolada a ar e a gás deve começar no início de 2027. Os investimentos em capacidade podem melhorar o controle da cadeia de suprimentos e reduzir o efeito dos longos prazos de entrega de projetos para os principais fornecedores no mercado de chaves de desconexão industrial, ao mesmo tempo em que lhes dão mais margem para apoiar clientes que precisam de equipamentos para projetos de serviços públicos, industriais, centros de dados e outros projetos de energia crítica.
Os produtos remotos e automatizados estão formando outra área de competição porque combinam comutação, medição e dados de manutenção preditiva em um único dispositivo. Essas ofertas podem desafiar as desconexões mecânicas independentes em centros de dados e edifícios inteligentes onde o monitoramento e o acesso remoto são valorizados. A Schneider Electric expandiu sua linha de média tensão por meio do MCSeT no Reino Unido durante março de 2026. A GE Vernova apresentou um portfólio atualizado do Seccionador Pantógrafo SX em agosto de 2026, classificado para até 550 kV e 5.000 A, com sensores em partes vivas e isoladores para monitorar os principais parâmetros operacionais. O mercado de chaves de desconexão industrial permanece acessível a fornecedores regionais, mas as empresas líderes mantêm vantagens em certificação avançada, recursos digitais e escala de fabricação.
Líderes do Setor de Chaves de Desconexão Industrial
-
Eaton
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chaves de Desconexão Industrial Empresas cobertas neste relatório
- ABB Ltd
- B&J USA, Inc.
- c3controls, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- EMSPEC Inc.
- GE Vernova Inc.
- Giovenzana International B.V.
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Littelfuse, Inc.
- LOVATO ELECTRIC S.p.A.
- Mersen SA
- Richards Manufacturing Company
- RITTAL GmbH & Co. KG
- Rockwell Automation, Inc.
- Salzer Electronics Limited
- Schneider Electric SE
- Siemens AG
- Socomec SAS
- WEG S.A.
- Wenzhou Shuguang Fuse Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Chaves de Desconexão Industrial
- Setembro de 2026: A Eaton anunciou um investimento de 242 milhões de USD para uma nova instalação de 1 milhão de pés quadrados em North Little Rock, Arkansas. Espera-se que a instalação crie 1.200 empregos até 2028 e duplique a capacidade de fabricação doméstica de invólucros elétricos da Eaton, fortalecendo a capacidade da empresa de atender clientes de equipamentos elétricos a partir de uma base de produção maior nos EUA.
- Setembro de 2026: A Schneider Electric lançou a Chave de Transferência Multitensão ASCO SÉRIE 300. A unidade configurável em campo atende aplicações de 208 V a 480 V em até 600 A e substitui até 10 modelos específicos de tensão, reduzindo a necessidade de manter equipamentos separados para vários requisitos de tensão.
- Agosto de 2026: A GE Vernova apresentou o mais recente portfólio do Seccionador Pantógrafo SX no CIGRE Paris 2026. O projeto nativo digital estende o portfólio para 550 kV e 5.000 A e integra sensores em partes vivas e isoladores para monitoramento em tempo real dos principais parâmetros operacionais, atendendo às necessidades modernas de automação de subestações.
- Março de 2026: A Schneider Electric lançou o quadro de distribuição de média tensão MCSeT no Reino Unido. O produto oferece variantes de 12 kV, 17,5 kV e 24 kV com integração nativa de sensores, tecnologia de interruptor a vácuo e conectividade digital para aplicações industriais, comerciais e de serviços públicos.
Escopo do Relatório Global do Mercado de Chaves de Desconexão Industrial
Uma chave de desconexão industrial, também comumente referida como chave de segurança, chave de ruptura de carga ou seccionador, é uma chave mecânica utilizada em plantas industriais e edifícios comerciais. Sua função principal é garantir que um circuito elétrico seja completamente desenergizado para manutenção, serviço ou desligamento de emergência. Ao contrário de um disjuntor, que interrompe automaticamente a energia durante uma sobrecarga, uma chave de desconexão é um dispositivo de segurança operado manual ou automaticamente que fornece uma ruptura física e visível na linha de energia.
O mercado global de chaves de desconexão industrial é segmentado por tipo em opções fusíveis e não fusíveis, e por estilo de montagem, incluindo configurações de painel, trilho DIN, parede/caixa, base e flange. Com base na tensão, o mercado é dividido em segmentos de baixa e média tensão, enquanto os principais usuários finais abrangem manufatura, petróleo e gás, mineração, alimentos e bebidas, químico, serviços públicos, automotivo, renováveis, comercial e outros setores. Além disso, o setor é categorizado por métodos de operação em sistemas manuais, motorizados e remotos ou automáticos. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de chaves de desconexão industrial em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Chaves de Desconexão Fusíveis |
| Chaves de Desconexão Não Fusíveis |
| Montagem em Painel |
| Montagem em Trilho DIN |
| Montagem em Parede/Caixa |
| Montagem na Base |
| Montagem com Flange |
| Baixa Tensão |
| Média Tensão |
| Manufatura |
| Petróleo e Gás |
| Mineração e Metais |
| Alimentos e Bebidas |
| Químico e Petroquímico |
| Serviços Públicos |
| Automotivo |
| Energia Renovável |
| Comercial e Infraestrutura |
| Outros Setores |
| Manual |
| Motorizada |
| Remota/Automatizada |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Chaves de Desconexão Fusíveis | |
| Chaves de Desconexão Não Fusíveis | ||
| Por Montagem | Montagem em Painel | |
| Montagem em Trilho DIN | ||
| Montagem em Parede/Caixa | ||
| Montagem na Base | ||
| Montagem com Flange | ||
| Por Tensão | Baixa Tensão | |
| Média Tensão | ||
| Por Usuário Final | Manufatura | |
| Petróleo e Gás | ||
| Mineração e Metais | ||
| Alimentos e Bebidas | ||
| Químico e Petroquímico | ||
| Serviços Públicos | ||
| Automotivo | ||
| Energia Renovável | ||
| Comercial e Infraestrutura | ||
| Outros Setores | ||
| Por Operação | Manual | |
| Motorizada | ||
| Remota/Automatizada | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de chaves de desconexão industrial?
O setor tem previsão de atingir 7,72 bilhões de USD até 2032, expandindo-se a um CAGR de 6,19% de 2027 a 2032. A previsão reflete a demanda proveniente da eletrificação industrial, interconexão renovável e infraestrutura de energia crítica.
Qual tipo de produto lidera as vendas de chaves de desconexão industrial?
As chaves não fusíveis lideraram com 58,2% da receita em 2026, sustentadas por seu uso em circuitos com proteção de disjuntor a montante. Sua função de isolamento simplifica a arquitetura do painel em muitas configurações industriais e apoia aplicações onde disjuntores de proteção separados já estão instalados a montante.
Qual usuário final tem o crescimento esperado mais rápido?
A energia renovável tem previsão de crescer a um CAGR de 8,1% até 2032, à medida que projetos solares, eólicos e de armazenamento necessitam de isolamento certificado em vários limites de circuito e pontos relacionados ao armazenamento. Os requisitos da IEC para aplicações de armazenamento CC reforçam a necessidade de produtos com conformidade documentada adequada.
Por que as chaves de desconexão remotas estão ganhando adoção?
Os produtos remotos e automatizados têm previsão de crescer a um CAGR de 8,5% porque são adequados para subestações não tripuladas, locais renováveis e centros de dados modulares onde o acesso local é impraticável ou as necessidades de controle são mais exigentes. Os requisitos de substituição manual e bloqueio permanecem importantes nesses sistemas.
Qual região lidera a demanda por chaves de desconexão industrial?
A Ásia-Pacífico liderou com 39,9% da receita em 2026 e tem previsão de crescer a um CAGR de 6,4% até 2032, sustentada por investimentos em rede, construção industrial e necessidades de interconexão renovável. China, Índia e Sudeste Asiático contribuem para uma ampla gama de atividades de projetos de serviços públicos e industriais.
Quais fatores restringem a demanda por chaves de desconexão?
Custos de instalação mais altos para sistemas de média tensão, volatilidade dos custos de materiais, certificação fragmentada e soluções integradas de comutação podem restringir a demanda. Esses problemas podem atrasar compras, afetar a seleção de equipamentos ou favorecer arquiteturas de sistema alternativas para alguns compradores.