
Taille et Part du Marché des Disjoncteurs-Sectionneurs Industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
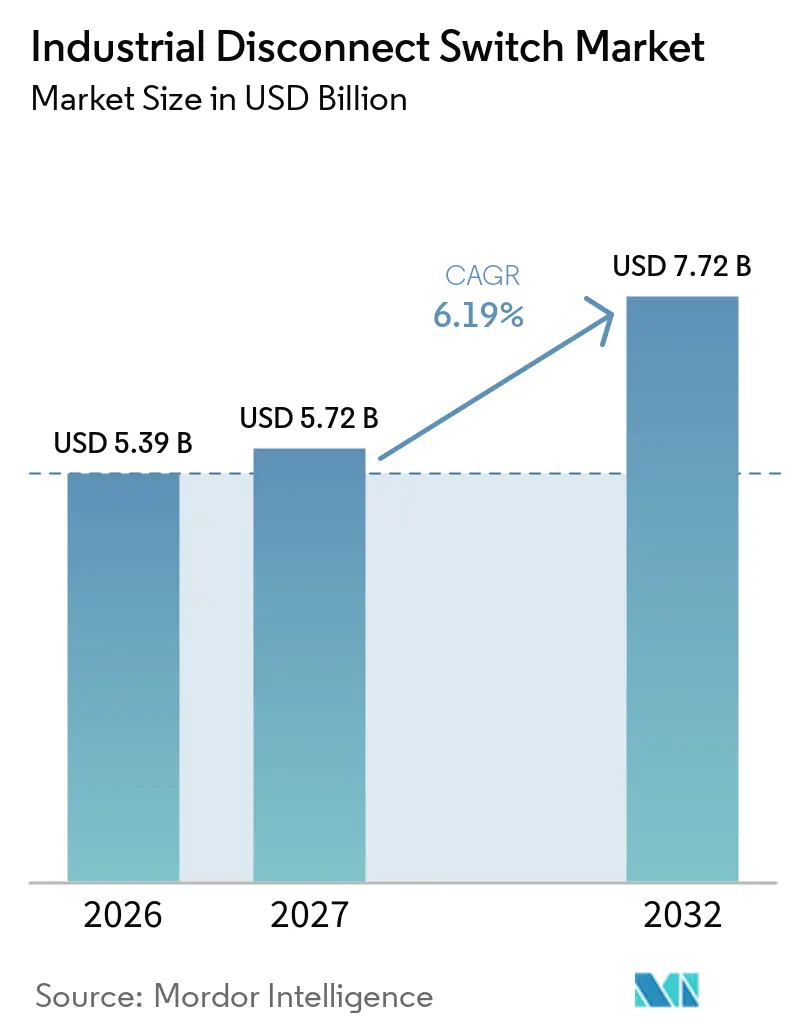
| Taille du Marché (2027) | 5.72 Milliards de dollars |
| Taille du Marché (2032) | 7.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Disjoncteurs-Sectionneurs Industriels par Mordor Intelligence
La taille du Marché des Disjoncteurs-Sectionneurs Industriels était évaluée à 5,39 milliards USD en 2026 et devrait croître de 5,72 milliards USD en 2027 pour atteindre 7,72 milliards USD d'ici 2032, à un CAGR de 6,19 % pendant la période de prévision (2027-2032). Le marché des disjoncteurs-sectionneurs industriels est soutenu par l'électrification des usines, la production d'énergie renouvelable et la construction de centres de données. Ces activités nécessitent une isolation fiable à plusieurs limites de circuit. La capacité renouvelable a atteint 5 149 GW à la fin de 2025 après l'ajout de 692 GW au cours de l'année, le solaire et l'éolien représentant 96,8 % des ajouts.[1] Le marché des disjoncteurs-sectionneurs industriels est également soumis à des pressions liées aux coûts des matériaux et aux exigences de certification transfrontalières. Les fournisseurs répondent par des conceptions de produits certifiées, une couverture de tension plus large et des produits adaptés au fonctionnement à distance.
Points Clés du Rapport
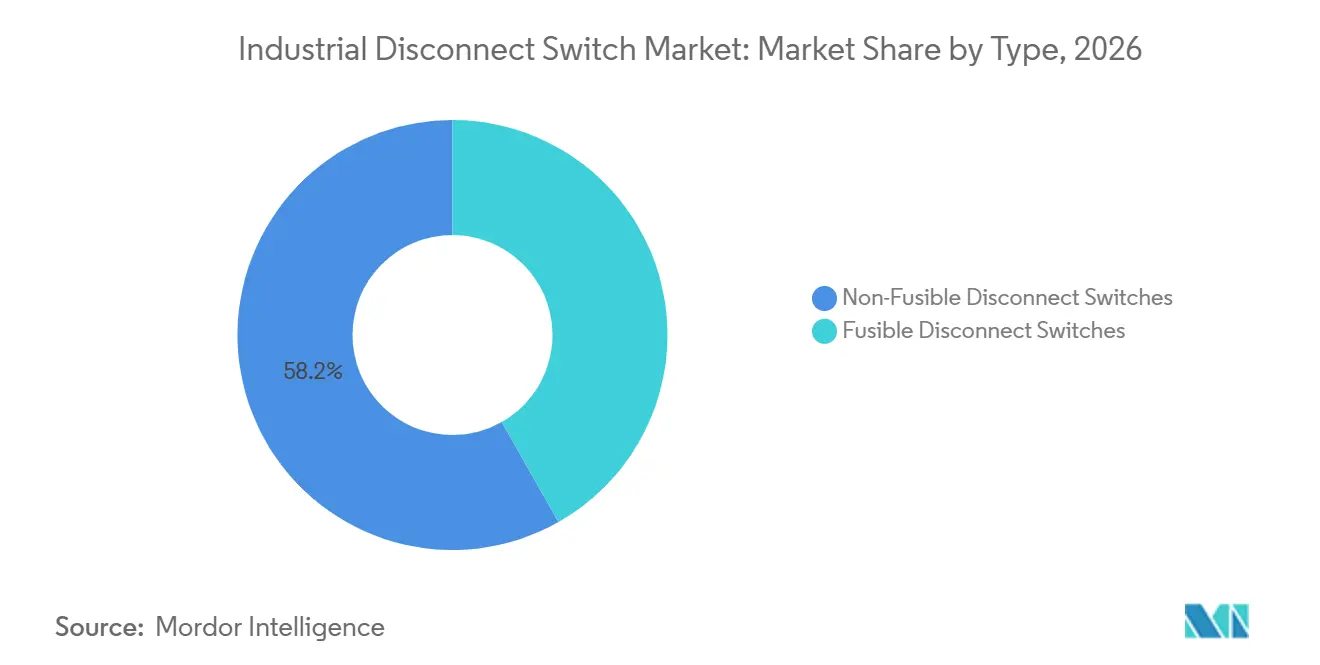
- Par type, les sectionneurs non fusibles ont représenté 58,2 % du chiffre d'affaires en 2026, tandis que les sectionneurs fusibles devraient croître à un CAGR de 6,3 % jusqu'en 2032.
- Par montage, les sectionneurs montés sur rail DIN ont représenté 36,5 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 6,4 % jusqu'en 2032.
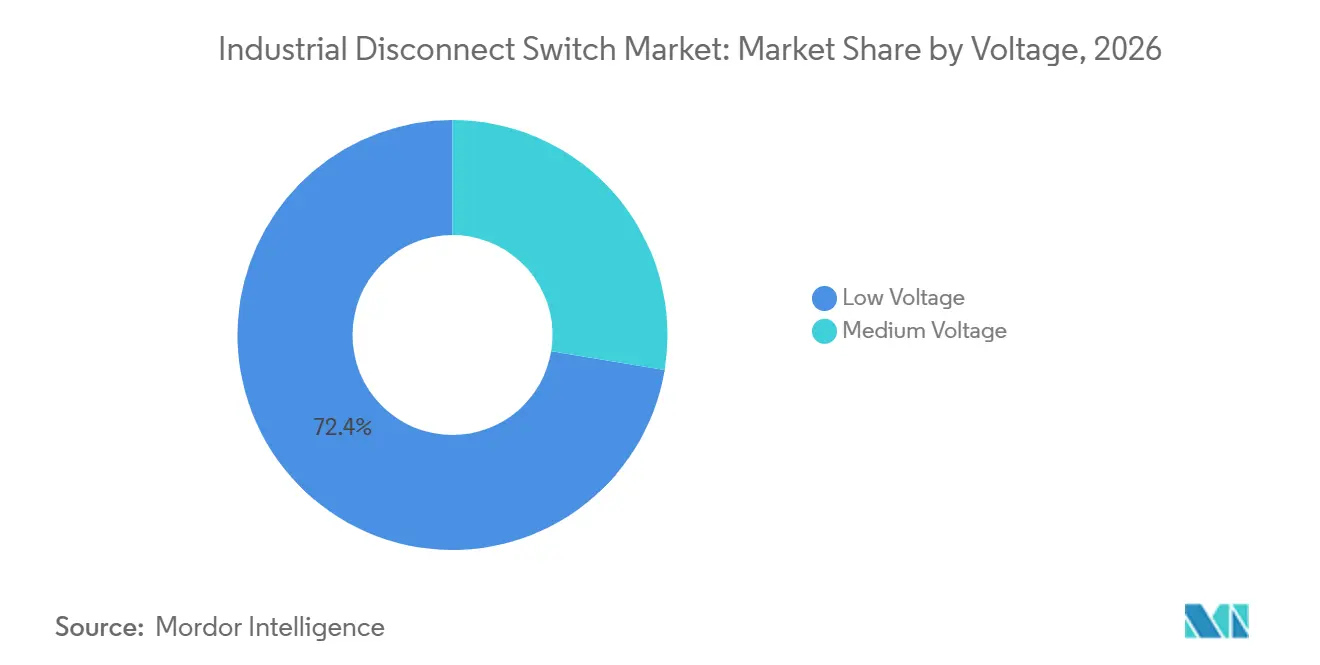
- Par tension, les produits basse tension ont représenté 72,4 % du chiffre d'affaires en 2026, tandis que les produits moyenne tension devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par utilisateur final, la fabrication a représenté 24,8 % du chiffre d'affaires en 2026, tandis que l'énergie renouvelable devrait croître à un CAGR de 8,1 % jusqu'en 2032.
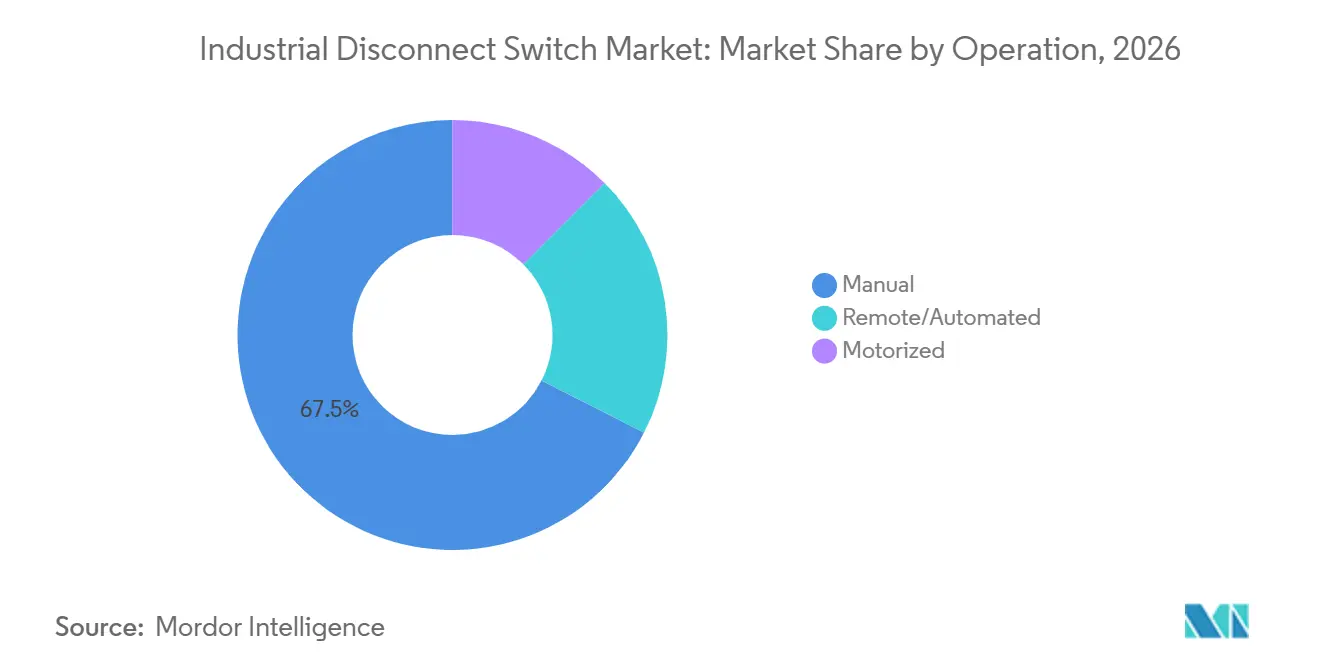
- Par fonctionnement, les sectionneurs manuels ont représenté 67,5 % du chiffre d'affaires en 2026, tandis que les modes télécommandés et automatisés devraient croître à un CAGR de 8,5 % jusqu'en 2032.
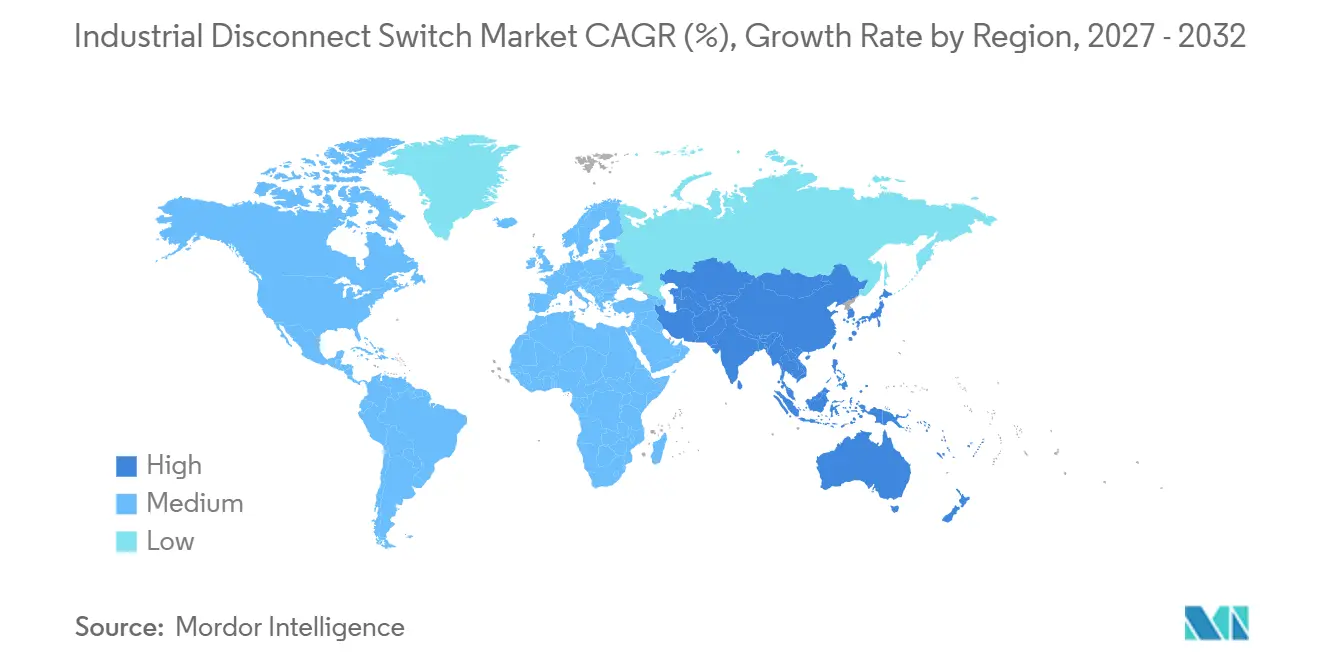
- Par géographie, l'Asie-Pacifique a représenté 39,9 % du chiffre d'affaires en 2026, avec une prévision de croissance à un CAGR de 6,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Électrification Industrielle et Expansion de l'Automatisation | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Modernisation du Réseau et Interconnexion des Énergies Renouvelables | +1.4% | Mondial, cœur APAC, extension vers l'UE et le MEA | Long terme (≥ 4 ans) |
| Exigences Plus Strictes en Matière d'Isolation Électrique et de Consignation | +0.7% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Panneaux Modulaires Compacts pour Équipements à Espace Limité | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Demande de Sectionneurs Certifiés dans l'Énergie Distribuée et le Stockage | +0.6% | Cœur APAC, extension vers l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des Centres de Données et des Infrastructures d'Alimentation Critiques | +0.8% | Amérique du Nord et APAC, avec des gains précoces dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification Industrielle et Expansion de l'Automatisation
Les fabricants raccourcissent les délais d'électrification à mesure que les politiques de décarbonation, les besoins en gestion de l'énergie et les programmes de relocalisation façonnent les dépenses d'investissement. Chaque cellule de production automatisée nécessite plusieurs circuits d'entraînement de moteur, et chaque circuit nécessite un point d'isolation dédié. Cette relation accroît la demande pour le marché des disjoncteurs-sectionneurs industriels plus rapidement que la production industrielle globale dans les usines hautement automatisées. La demande de remplacement augmente également là où les évaluations des arcs électriques identifient des équipements manuels plus anciens qui ne respectent pas les limites d'énergie d'incident actuelles. La Chine a publié la norme NB/T 42044-2026, qui fixe des exigences d'intelligence et de télécommande pour les appareillages de commutation moyenne tension sous enveloppe métallique. La norme soutient la demande de remplacement pour des produits à plus haute capacité de coupure et des produits portant à la fois la certification IEC et UL, permettant aux fabricants ayant des opérations multirégionales d'utiliser des listes de fournisseurs approuvés qui répondent aux exigences communes de sécurité et d'exploitation dans leurs réseaux d'usines.
Modernisation du Réseau et Interconnexion des Énergies Renouvelables
Le déploiement des énergies renouvelables crée une importante source de demande pour les équipements de sectionnement certifiés sur le marché des disjoncteurs-sectionneurs industriels. Les chaînes solaires, les circuits de nacelle éolienne et les racks de batteries nécessitent chacun une isolation en plusieurs points du système.[2] La capacité renouvelable mondiale a atteint 5 149 GW à la fin de 2025, et l'Asie a fourni 74,2 % des 692 GW ajoutés cette année-là. Les besoins en équipements évoluent vers une commutation CC bidirectionnelle capable de gérer les flux de puissance inverses et les cycles fréquents de stockage. La norme IEC 60947-3:2020/AMD1:2025 a ajouté l'Annexe normative G pour les sectionneurs CC et les unités combinées sectionneur-fusible utilisés dans l'alimentation par batteries et les BESS (Systèmes de Stockage d'Énergie par Batteries) jusqu'à 1 500 V CC.[3] Les produits sans cette voie de conformité peuvent faire face à des limitations dans les appels d'offres de stockage à l'échelle des services publics, car les développeurs de projets et les acheteurs d'équipements peuvent exiger une conformité documentée avec les dispositions pertinentes de commutation CC avant d'accepter des équipements pour l'installation de batteries.
Exigences Plus Strictes en Matière d'Isolation Électrique et de Consignation
Les exigences de sécurité créent une demande de remplacement pour les équipements d'isolation dans les installations industrielles. L'édition 2024 de la NFPA 70E a introduit une exigence d'audit distincte pour les programmes de consignation et d'étiquetage en vertu de la Section 110.3(L)(3). Cette exigence a suscité des révisions des équipements installés et une attention portée à la confirmation de coupure visible et aux dispositions de verrouillage par cadenas. Les situations complexes de consignation et d'étiquetage peuvent impliquer plusieurs sources d'énergie, équipes ou moyens de sectionnement. Ces situations renforcent la nécessité de points d'isolation clairement étiquetés et individuellement verrouillables dans les installations multipanneaux. Les opérateurs multinationaux peuvent appliquer une base de sécurité commune sur leurs sites, ce qui étend cette exigence au-delà des juridictions locales les plus strictes et encourage le remplacement des équipements qui n'offrent pas d'étiquetage clair, d'isolation visible ou de fonctionnalités pratiques de consignation.
Expansion des Centres de Données et des Infrastructures d'Alimentation Critiques
La construction de centres de données crée une demande pour des équipements à haute disponibilité et des caractéristiques de protection spécifiées. Les installations nécessitent une confirmation d'isolation visible, une capacité de déclenchement à distance et un contrôle rapide des arcs électriques dans des conditions d'alimentation dense. Le marché des disjoncteurs-sectionneurs industriels est exposé à ces projets car les exigences de disponibilité peuvent favoriser les équipements certifiés par rapport à l'option la moins coûteuse. Les installations orientées vers l'IA envisagent également une distribution en courant continu à 800 Volts CC (VCC) et une isolation CC adjacente aux racks. Ce changement crée une demande pour des produits pouvant fonctionner au-delà des applications de commutation basse tension conventionnelles, notamment là où les opérateurs ont besoin d'une isolation proche des charges au niveau des racks et doivent gérer les caractéristiques de fonctionnement des systèmes d'alimentation en courant continu.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Installation Élevé pour les Systèmes Conçus sur Mesure et Moyenne Tension | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Volatilité des Coûts du Cuivre, de l'Acier et de la Logistique | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Fragmentation des Certifications entre IEC, UL et les Codes Locaux | -0.2% | Marchés transfrontaliers, notamment APAC et MEA | Moyen terme (2-4 ans) |
| Concurrence des Solutions Intégrées de Protection et de Commutation de Circuits | -0.3% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Installation Élevé pour les Systèmes Conçus sur Mesure et Moyenne Tension
Les systèmes moyenne tension conçus sur mesure peuvent différer ou réduire les commandes des acheteurs industriels sensibles aux prix. L'ingénierie personnalisée, les tests de réception en usine et la logistique spécialisée augmentent le coût de livraison de ces systèmes. Les équipes d'approvisionnement peuvent réduire le nombre d'unités moyenne tension ou sélectionner des architectures basse tension lorsque les budgets de projet sont serrés. Ces choix peuvent réduire les revenus par rapport à la demande technique d'isolation moyenne tension. Les fournisseurs régionaux en Inde et en Chine offrent une capacité d'ingénierie à la commande localisée qui peut réduire certaines pressions sur les coûts. Leur participation aux projets occidentaux réglementés reste limitée là où des certifications et des approbations sont requises, car les propriétaires de projets peuvent donner la priorité à une documentation bien établie, à des dossiers de tests et à un support fournisseur pour des installations complexes aux exigences de sécurité élevées.
Volatilité des Coûts du Cuivre, de l'Acier et de la Logistique
L'inflation des coûts des intrants a affecté l'économie de la fabrication des disjoncteurs-sectionneurs depuis 2024. Des prix plus élevés pour le cuivre et l'acier peuvent augmenter les coûts des produits et réduire les marges sur les commandes avec de longs délais de livraison. La demande de cuivre pour la recharge des véhicules électriques (VE), les installations renouvelables et la construction de centres de données continue de concurrencer l'approvisionnement disponible. Les fabricants ne peuvent pas toujours répercuter les coûts des intrants plus élevés sans affecter la compétitivité des offres. Cette situation a raccourci les périodes de validité des offres et accru l'attention portée à l'approvisionnement en matériaux. Le marché des disjoncteurs-sectionneurs industriels reste donc exposé aux variations de coûts à court terme même lorsque la demande de projets sous-jacente reste forte, car l'exposition aux matériaux affecte les coûts des produits, les prix cotés et la capacité des fournisseurs à protéger les marges lors de longs engagements de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les Non Fusibles Dominent le Volume Tandis que les Fusibles Progressent dans les Applications Critiques pour la SécuritéLes sectionneurs non fusibles ont représenté 58,2 % de la part du marché des disjoncteurs-sectionneurs industriels en 2026. Ils sont largement utilisés dans l'automatisation de la fabrication et la sous-distribution des services publics où les circuits disposent déjà d'une protection par disjoncteur en amont. Leur rôle principal est d'isoler les circuits sans combiner la fonction avec la protection contre les surintensités. Cet arrangement peut simplifier un tableau de commande et réduire la dépendance à un seul composant intégré. Les produits sont courants dans les centres de commande de moteurs utilisés dans les industries de process. Des coûts unitaires plus faibles soutiennent leur utilisation dans les installations répétitives, notamment les lignes d'assemblage et les systèmes de convoyeurs. La logistique de remplacement est également plus simple car la conception est familière aux installateurs et aux équipes de maintenance. Ces caractéristiques soutiennent l'échelle des produits non fusibles dans les installations industrielles établies. Leur utilisation établie aide également les équipes d'achat à standardiser les pièces de rechange et les procédures de maintenance sur des équipements comparables. Elles expliquent également pourquoi le segment est resté le type dominant sur le marché des disjoncteurs-sectionneurs industriels, notamment là où les fabricants utilisent des conceptions de panneaux répétables et réservent des disjoncteurs dédiés à la protection contre les surintensités, tout en s'appuyant sur le sectionneur pour une fonction d'isolation claire et pratique lors de la maintenance.
Les sectionneurs fusibles devraient croître à un CAGR de 6,3 % jusqu'en 2032. Ils combinent la commutation et l'interruption du courant de défaut dans une seule enveloppe, ce qui peut réduire l'encombrement du tableau. Cette conception est utile lorsque l'espace dans le tableau est limité et qu'un enregistrement distinct des défauts est précieux. Les installations renouvelables, les équipements de recharge pour VE et les sites pétroliers et gaziers utilisent de plus en plus ces produits. Un fusible peut fournir un enregistrement visible et vérifiable d'un événement de défaut. Cet enregistrement peut soutenir la documentation d'assurance et les analyses des causes profondes après une interruption. Littelfuse et Mersen ont développé une ingénierie fusible à courant continu pour le stockage par batteries et la protection des chaînes photovoltaïques (PV). Ces applications peuvent créer des courants de défaut asymétriques qui nécessitent une suppression rapide des arcs électriques. Le secteur des disjoncteurs-sectionneurs industriels utilise donc des conceptions fusibles dans des applications où la protection et l'isolation doivent fonctionner ensemble. Cette fonction combinée est particulièrement pertinente lorsque les concepteurs ont besoin d'une solution compacte avec une réponse aux défauts documentée, car elle regroupe le comportement de commutation et de protection en un seul emplacement physique et peut simplifier l'agencement des équipements dans des configurations d'application contraintes.

Par Montage :
La Concentration sur Rail DIN Reflète la Mégatendance des Panneaux ModulairesLes sectionneurs montés sur rail DIN ont représenté 36,5 % du chiffre d'affaires en 2026. Ils devraient également croître à un CAGR de 6,4 % jusqu'en 2032. Cette combinaison montre que le format de montage dominant continue de progresser. Les constructeurs de machines, les intégrateurs CVC et les fabricants d'équipements d'origine (OEM) en automatisation du bâtiment utilisent l'architecture rail DIN dans des enveloppes compactes. Le format réduit la profondeur du tableau et offre aux installateurs des dispositions de câblage cohérentes. Il permet également le remplacement des composants sans reconcevoir l'ensemble de l'armoire. La norme IEC 60947-3 reconnaît les isolateurs sur rail DIN comme des interrupteurs-sectionneurs conformes.[4] Cette reconnaissance soutient l'adoption dans les installations de fabrication européennes et asiatiques. Les dispositions sur rail deviennent plus courantes dans les armoires de commande numériques. Leur forme standardisée aide également les constructeurs d'équipements à répéter les conceptions de panneaux sur des installations aux exigences de fonctionnement similaires, à réduire la variation dans le travail de câblage et à maintenir les composants de remplacement alignés avec les méthodes de montage déjà utilisées dans les armoires compactes.
Les sectionneurs montés sur panneau continuent de servir les salles de commande et les tableaux de distribution des services publics où des intensités nominales plus élevées justifient l'espace d'installation requis. Les produits montés en paroi et en boîtier sont utilisés en extérieur et dans des environnements difficiles. Les applications de tête de puits pétroliers et gaziers peuvent favoriser l'intégrité de l'enveloppe plutôt que la densité du tableau. Les variantes à montage sur socle et à bride s'adressent aux machines spécialisées nécessitant un couplage mécanique direct. Ces formats restent pertinents là où la robustesse physique, la protection environnementale ou la géométrie de l'équipement guide la spécification. L'adoption du rail DIN n'élimine pas ces besoins au sein du marché des disjoncteurs-sectionneurs industriels. Elle modifie le choix des applications pouvant utiliser des panneaux compacts standardisés. Les constructeurs de tableaux utilisent de plus en plus des dispositions sur rail pour les armoires compatibles Industrie 4.0. Ce changement réduit progressivement la part des formats sans rail dans leurs applications traditionnelles. Les alternatives sans rail continuent de servir les applications où la taille de l'équipement, l'exposition ou la géométrie de montage ne peuvent pas être standardisées, préservant leur pertinence dans les environnements extérieurs, les grands tableaux de distribution et les conceptions d'équipements nécessitant des connexions mécaniques directes plutôt qu'un rail commun.
Par Tension :
Base Installée Basse Tension vs. Frontière de Croissance Moyenne TensionLes produits basse tension ont représenté 72,4 % du chiffre d'affaires en 2026. La taille du marché des disjoncteurs-sectionneurs industriels pour cette catégorie reflète la base installée de tableaux de commande d'usines, de tableaux de distribution commerciaux et d'équipements de distribution résidentielle à 690 V et en dessous. Ces installations sont remplacées progressivement lors de la rénovation, de l'expansion ou de la réévaluation de la sécurité des installations. Les produits basse tension ont également une base de producteurs plus large que les équipements moyenne tension. Les canaux de distribution sont plus profonds et les délais de livraison sont généralement plus courts. La certification est généralement moins complexe pour cette gamme. Ces conditions soutiennent la tarification en volume sur un large ensemble d'installations. Le segment reste central au marché des disjoncteurs-sectionneurs industriels car chaque distribution électrique quotidienne en dépend. Sa base installée fournit une demande de remplacement stable. Cette utilisation large signifie que les décisions d'achat dépendent souvent de la disponibilité pratique, du statut d'approbation et de la compatibilité avec les panneaux existants, plutôt que d'une refonte complète du système électrique, ce qui soutient une demande régulière à travers la maintenance, la rénovation et l'expansion des installations.
Les produits moyenne tension devraient croître à un CAGR de 6,5 % jusqu'en 2032. Les sous-stations renouvelables à l'échelle des services publics, les infrastructures de transformation pour centres de données et les grandes extensions d'usines fonctionnent généralement de 11 kV à 36 kV. Ces projets nécessitent des équipements d'isolation avec des niveaux de tension appropriés et des performances documentées. La norme IEC 60947-3:2020/AMD1:2025 a accru l'attention portée aux spécifications pour l'isolation certifiée dans les applications BESS. Les OEM allemands conçoivent des solutions d'interrupteurs-sectionneurs moyenne tension dans des packages de sous-stations préassemblées. Cette approche peut réduire le travail de certification pour les clients vendant des équipements à travers les frontières. Les systèmes moyenne tension ont des valeurs de projet plus élevées que les assemblages basse tension courants. Leur croissance est liée aux nouvelles infrastructures plutôt qu'à la seule activité de remplacement. Le marché des disjoncteurs-sectionneurs industriels bénéficie à mesure que davantage d'installations à forte intensité énergétique sont construites. Les fournisseurs peuvent se différencier lorsqu'ils associent des équipements de commutation appropriés à un support documenté pour ces configurations de projets, car les grands acheteurs d'infrastructures doivent faire correspondre les niveaux de tension, les exigences de certification, les besoins de contrôle et les pratiques d'ingénierie spécifiques au site avant que l'équipement puisse être approuvé.
Par Utilisateur Final :
La Fabrication Ancre les Revenus Tandis que les Énergies Renouvelables Redessinent la Carte de la CroissanceLa fabrication a représenté 24,8 % du chiffre d'affaires en 2026. Cette position reflète la base mondiale des centres de commande de moteurs, des machines-outils et des systèmes d'automatisation de process. Ces systèmes nécessitent plusieurs points d'isolation pour les opérations, la maintenance et les procédures de sécurité. La fabrication fournit donc une demande récurrente de remplacement et d'expansion pour le marché des disjoncteurs-sectionneurs industriels. Le pétrole et le gaz constituent une application à plus haute valeur car les équipements antidéflagrants peuvent commander des prix premium. Les opérations offshore et sous-marines au Moyen-Orient et en mer du Nord nécessitent des produits conçus sur mesure et durables. Les mines et métaux, les produits chimiques et pétrochimiques, et les services publics ajoutent une demande supplémentaire. Les longs cycles de vie des équipements dans ces secteurs créent un marché secondaire continu. Les inspections régulières nécessitent également des équipements d'isolation fonctionnels et conformes. Ces conditions maintiennent les achats de remplacement actifs même lorsque l'activité de nouvelle construction varie entre les groupes d'utilisateurs finaux industriels, car les installations en exploitation ont besoin d'équipements qui restent adaptés à une isolation sûre, à une maintenance planifiée et à une conformité continue tout au long de longs cycles de vie des actifs.
L'énergie renouvelable devrait croître à un CAGR de 8,1 % jusqu'en 2032. Les ajouts solaires et éoliens soutiennent cette croissance car chaque actif comprend plusieurs circuits protégés. L'alimentation et les boissons et les infrastructures commerciales restent des contributeurs de niveau intermédiaire. Leur demande est liée à l'électrification du Chauffage, de la Ventilation et de la Climatisation (CVC) et aux mises à niveau des systèmes de bâtiments. La demande automobile évolue à mesure que l'assemblage traditionnel à combustion interne devient une catégorie de remplacement. L'assemblage de batteries pour VE nécessite une isolation CC à plus haute tension et peut soutenir des prix de produits plus élevés. Les acheteurs dans tous les secteurs recherchent de plus en plus des produits spécifiques aux applications avec des fiches techniques précertifiées. Cette tendance réduit la place pour les produits non différenciés sur le marché des disjoncteurs-sectionneurs industriels. Elle récompense également les fournisseurs capables de documenter les performances pour des utilisations finales spécifiques. Les projets renouvelables constituent l'opportunité d'utilisateur final en expansion la plus rapide décrite dans la recherche fournie. Leurs conceptions de projets accordent également une prime aux produits pouvant être spécifiés tôt et approuvés sur plusieurs sites, ce qui donne de la valeur aux fournisseurs disposant d'une documentation technique appropriée et de produits conçus pour les exigences CC, de stockage et d'interconnexion de ces actifs.
Par Fonctionnement :
La Base Manuelle Soutient le Volume Tandis que le Télécommandé/Automatisé Mène l'Investissement StratégiqueLes sectionneurs manuels ont représenté 67,5 % du chiffre d'affaires en 2026. Leur base installée soutient une grande partie de la taille du marché des disjoncteurs-sectionneurs industriels car de nombreuses installations continuent de s'appuyer sur des opérateurs sur site. Le fonctionnement manuel peut être suffisant pour une isolation de routine là où la capacité à distance n'améliore pas la sécurité ou l'économie. La confirmation de coupure visible est une autre raison de leur utilisation continue. Elle permet au personnel de vérifier qu'un circuit est ouvert sans se fier uniquement à un signal d'état électronique. Les procédures de sécurité du site exigent cette confirmation directe comme vérification redondante. Les produits manuels sont familiers au personnel de maintenance et peuvent avoir des coûts d'acquisition plus faibles. Ces facteurs soutiennent leur volume dans les sites industriels matures. Ils restent la solution par défaut pour de nombreuses tâches d'isolation conventionnelles. Ce rôle continu rend les produits manuels importants là où les routines opérationnelles n'ont pas modifié la valeur de l'accès physique direct, de la confirmation visible ou d'une réponse sur site, et où le coût supplémentaire de la télécommande ne procure pas un avantage opérationnel proportionnel.
Les modes télécommandés et automatisés devraient croître à un CAGR de 8,5 % jusqu'en 2032. Les sous-stations sans personnel, les sites renouvelables et les unités d'alimentation de centres de données modulaires peuvent rendre l'accès local difficile. Ces environnements favorisent les produits pouvant être contrôlés et surveillés à distance. La norme IEC 60947-3:2020/AMD1:2025 spécifie les exigences pour les interrupteurs-sectionneurs à commande à distance. Les exigences couvrent la commande manuelle de remplacement, la prévention de la fermeture à distance lorsque verrouillé en position ouverte, et les valeurs de tenue aux chocs pour les circuits séparés. Les produits motorisés se situent entre les équipements manuels et entièrement télécommandés. Ils peuvent soutenir la commutation programmée via des commandes automatiques tout en conservant la commande manuelle de remplacement. Ces conceptions sont utilisées dans les microréseaux industriels et les applications de gestion de l'énergie des bâtiments. Le marché des disjoncteurs-sectionneurs industriels évolue vers une isolation gérée de manière plus numérique là où les conditions du site justifient la capacité supplémentaire. Les fournisseurs doivent équilibrer ces fonctions avec une commande locale fiable pour la maintenance et les conditions d'urgence, car la capacité à distance ne supprime pas le besoin d'une commande manuelle de remplacement pratique, de procédures de consignation claires et d'un fonctionnement fiable lorsque l'alimentation de commande est indisponible.
Analyse Géographique
L'Asie-Pacifique a représenté 39,9 % de la part du marché des disjoncteurs-sectionneurs industriels en 2026 et devrait croître à un CAGR de 6,4 % jusqu'en 2032, ce qui en fait à la fois la plus grande base de revenus régionale et l'opportunité régionale à la croissance la plus rapide. Le Réseau d'État et le Réseau du Sud de la Chine ont poursuivi leurs investissements dans les réseaux intelligents et l'intégration photovoltaïque distribuée en 2025 et 2026, créant une demande pour des équipements d'isolation basse et moyenne tension avec protection contre les flux de puissance inverses et capacité de commutation à distance. Les dispositifs de protection traditionnels à sens unique ne répondent pas à tous les besoins dans ces installations, tandis que la base croissante de centres de données en Inde ajoute une autre source de demande en infrastructures d'alimentation critiques. L'Indonésie, le Vietnam et la Thaïlande ajoutent également des zones industrielles et des capacités renouvelables, et l'écart entre l'activité des projets et la capacité de certification locale soutient les importations d'équipements IEC précertifiés. Ce mélange d'investissements dans les services publics, de construction industrielle, de développement des énergies renouvelables et de demande des centres de données maintient l'Asie-Pacifique au cœur du marché des disjoncteurs-sectionneurs industriels, tandis que la combinaison d'installations basse tension à grand volume et d'infrastructures d'alimentation à plus haute valeur crée une demande sur plusieurs niveaux de produits, formats de montage et modes de fonctionnement.
L'Amérique du Nord et l'Europe sont soutenues par la modernisation du réseau, la construction d'usines liée à la relocalisation et des pratiques strictes de sécurité électrique. Les installations greenfield américaines spécifient les équipements de sectionnement actuels dès la phase de conception, tandis que les exigences de contenu national soutiennent une partie de l'activité de construction. L'Allemagne bénéficie des pratiques Industrie 4.0 qui favorisent les dispositions modulaires sur rail DIN, et l'application des normes du Verband der Elektrotechnik, Elektronik und Informationstechnik (VDE) soutient une demande de remplacement cohérente dans les installations établies. En mars 2026, Schneider Electric a lancé l'appareillage de commutation moyenne tension MCSeT au Royaume-Uni avec une intégration native de capteurs sur les variantes 12 kV, 17,5 kV et 24 kV. Le lancement illustre l'activité de mise à niveau en périphérie du réseau qui peut créer des revenus supplémentaires dans les sites matures, où les nouvelles installations et les mises à niveau d'une grande base installée soutiennent toutes deux le marché des disjoncteurs-sectionneurs industriels, et où les normes d'ingénierie, les règles de sécurité et les attentes des clients en matière de surveillance peuvent soutenir la demande de produits aux spécifications actuelles.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont plus petits, mais ils restent importants car leur demande est liée à des projets industriels et énergétiques spécifiques. Les secteurs minier, pétrolier et gazier et de transformation alimentaire du Brésil soutiennent un marché intermédiaire pour les équipements certifiés, tandis que l'exploitation minière du cuivre au Chili nécessite une isolation moyenne tension à haute spécification. Le Moyen-Orient a enregistré une croissance de la capacité renouvelable de 28,9 % en 2026, portée par le développement solaire saoudien, ce qui soutient la demande de disjoncteurs-sectionneurs certifiés dans les sous-stations d'interconnexion PV à l'échelle des services publics. L'Afrique a enregistré une croissance de la capacité renouvelable de 15,9 % en 2026, avec l'Éthiopie, l'Afrique du Sud et l'Égypte augmentant leurs investissements dans l'électrification. Ces investissements convertissent une demande auparavant latente d'équipements d'isolation en achats, offrant aux fournisseurs des opportunités de croissance sélectives sur le marché des disjoncteurs-sectionneurs industriels, notamment lorsqu'ils peuvent fournir des produits répondant aux exigences de certification pertinentes et adaptés aux environnements d'exploitation des clients des services publics, des mines, du pétrole et du gaz et de la transformation alimentaire.
Paysage Concurrentiel
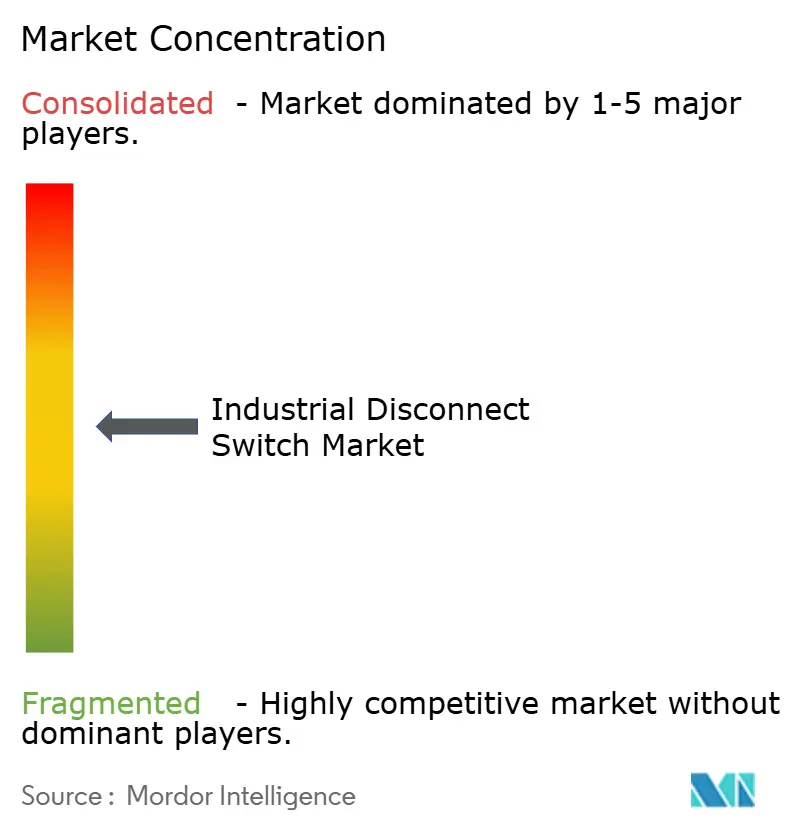
Le marché des disjoncteurs-sectionneurs industriels est modérément consolidé autour d'ABB, Siemens, Eaton et Schneider Electric, qui se font concurrence par la certification, l'ingénierie d'application et une large couverture des canaux de distribution. Havells, Salzer, LOVATO ELECTRIC, WEG et Socomec concurrencent efficacement dans les applications à grand volume grâce à la production locale et aux relations avec les distributeurs, notamment là où les clients privilégient la disponibilité et le support établi des fournisseurs. Les investissements en certification créent un avantage concurrentiel significatif car les clients ont besoin d'une aptitude documentée pour les installations spécialisées, notamment les utilisations renouvelables, de stockage, industrielles et d'alimentation critique. Les lancements de produits pour les applications solaires PV, BESS, minières et marines montrent comment les fournisseurs utilisent la documentation de conformité pour pénétrer de nouveaux domaines d'application. Cela rend la documentation technique, le support d'application fiable et l'approbation des produits aussi importants que le prix dans de nombreuses parties du marché des disjoncteurs-sectionneurs industriels, car les équipes de projet doivent démontrer qu'un dispositif sélectionné convient à la tension du système, à l'environnement d'exploitation, aux procédures de sécurité et à la méthode d'isolation requise avant l'installation.
Siemens développe des équipements de protection et de commutation CC pour les centres de données et les applications de stockage, notamment le disjoncteur à semi-conducteurs SENTRON 3QD2 et le dispositif de commutation à semi-conducteurs SIRIUS 3RF5 pour la commutation CC à haute fréquence. Cette approche reflète une évolution vers l'isolation à semi-conducteurs dans les applications où les conceptions mécaniques conventionnelles peuvent ne pas répondre à tous les besoins opérationnels. Eaton a investi plus de 422 millions USD dans 4 installations nord-américaines en 2025 et 2026, cherchant à augmenter la capacité d'approvisionnement avant les pics de demande prévus en 2027 et 2028. En mars 2026, Eaton a annoncé un investissement de 30 millions USD dans une installation d'appareillage de commutation moyenne tension de 370 000 pieds carrés à Bellevue, Nebraska, où la production isolée à l'air et au gaz devrait commencer début 2027. Les investissements en capacité peuvent améliorer le contrôle de la chaîne d'approvisionnement et réduire l'effet des délais de livraison prolongés pour les grands fournisseurs sur le marché des disjoncteurs-sectionneurs industriels, tout en leur donnant plus de latitude pour soutenir les clients ayant besoin d'équipements pour les services publics, l'industrie, les centres de données et d'autres projets d'alimentation critique.
Les produits télécommandés et automatisés constituent un autre domaine de concurrence car ils combinent commutation, comptage et données de maintenance prédictive au sein d'un seul dispositif. Ces offres peuvent concurrencer les sectionneurs mécaniques autonomes dans les centres de données et les bâtiments intelligents où la surveillance et l'accès à distance sont valorisés. Schneider Electric a élargi sa gamme moyenne tension avec MCSeT au Royaume-Uni en mars 2026. GE Vernova a présenté un portefeuille mis à jour de Sectionneurs Pantographes SX en août 2026, homologués jusqu'à 550 kV et 5 000 A, avec des capteurs dans les parties sous tension et les isolateurs pour surveiller les paramètres de fonctionnement clés. Le marché des disjoncteurs-sectionneurs industriels reste accessible aux fournisseurs régionaux, mais les entreprises leaders conservent des avantages en matière de certification avancée, de fonctionnalités numériques et d'échelle de fabrication.
Leaders du Secteur des Disjoncteurs-Sectionneurs Industriels
-
Eaton
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Disjoncteurs-Sectionneurs Industriels Entreprises couvertes dans ce rapport
- ABB Ltd
- B&J USA, Inc.
- c3controls, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- EMSPEC Inc.
- GE Vernova Inc.
- Giovenzana International B.V.
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Littelfuse, Inc.
- LOVATO ELECTRIC S.p.A.
- Mersen SA
- Richards Manufacturing Company
- RITTAL GmbH & Co. KG
- Rockwell Automation, Inc.
- Salzer Electronics Limited
- Schneider Electric SE
- Siemens AG
- Socomec SAS
- WEG S.A.
- Wenzhou Shuguang Fuse Co., Ltd.
Développements industriels récents dans Marché des Disjoncteurs-Sectionneurs Industriels
- Septembre 2026 : Eaton a annoncé un investissement de 242 millions USD pour une nouvelle installation d'un million de pieds carrés à North Little Rock, Arkansas. L'installation devrait créer 1 200 emplois d'ici 2028 et doubler la capacité de fabrication d'enveloppes électriques domestiques d'Eaton, renforçant la capacité de l'entreprise à servir les clients en équipements électriques depuis une plus grande base de production américaine.
- Septembre 2026 : Schneider Electric a lancé l'Interrupteur de Transfert Multi-Tension ASCO SÉRIE 300. L'unité configurable sur site sert les applications de 208 V à 480 V jusqu'à 600 A et remplace jusqu'à 10 modèles spécifiques à une tension, réduisant la nécessité de maintenir des équipements séparés pour plusieurs exigences de tension.
- Août 2026 : GE Vernova a dévoilé le dernier portefeuille de Sectionneurs Pantographes SX au CIGRE Paris 2026. La conception native numérique étend le portefeuille à 550 kV et 5 000 A et intègre des capteurs dans les parties sous tension et les isolateurs pour la surveillance en temps réel des paramètres de fonctionnement clés, répondant aux besoins modernes d'automatisation des sous-stations.
- Mars 2026 : Schneider Electric a lancé l'appareillage de commutation moyenne tension MCSeT au Royaume-Uni. Le produit offre des variantes 12 kV, 17,5 kV et 24 kV avec intégration native de capteurs, technologie d'interrupteur à vide et connectivité numérique pour les applications industrielles, commerciales et des services publics.
Périmètre du Rapport sur le Marché Mondial des Disjoncteurs-Sectionneurs Industriels
Un disjoncteur-sectionneur industriel, également communément appelé interrupteur de sécurité, interrupteur à coupure en charge ou sectionneur, est un interrupteur mécanique utilisé dans les installations industrielles et les bâtiments commerciaux. Sa fonction principale est de s'assurer qu'un circuit électrique est complètement hors tension pour la maintenance, l'entretien ou l'arrêt d'urgence. Contrairement à un disjoncteur, qui interrompt automatiquement l'alimentation lors d'une surcharge, un disjoncteur-sectionneur est un dispositif de sécurité à commande manuelle ou automatique qui fournit une coupure visible et physique dans la ligne d'alimentation.
Le marché mondial des disjoncteurs-sectionneurs industriels est segmenté par type en options fusibles et non fusibles, et par style de montage incluant les configurations sur panneau, sur rail DIN, en paroi/boîtier, sur socle et à bride. Sur la base de la tension, le marché est divisé en segments basse et moyenne tension, tandis que les principaux utilisateurs finaux couvrent la fabrication, le pétrole et le gaz, les mines, l'alimentation et les boissons, les produits chimiques, les services publics, l'automobile, les énergies renouvelables, le secteur commercial et d'autres secteurs. De plus, le secteur est catégorisé par méthodes de fonctionnement en systèmes manuels, motorisés et télécommandés ou automatiques. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des disjoncteurs-sectionneurs industriels dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Disjoncteurs-Sectionneurs Fusibles |
| Disjoncteurs-Sectionneurs Non Fusibles |
| Monté sur Panneau |
| Monté sur Rail DIN |
| Monté en Paroi/Boîtier |
| Monté sur Socle |
| Monté à Bride |
| Basse Tension |
| Moyenne Tension |
| Fabrication |
| Pétrole et Gaz |
| Mines et Métaux |
| Alimentation et Boissons |
| Chimie et Pétrochimie |
| Services Publics |
| Automobile |
| Énergie Renouvelable |
| Commercial et Infrastructure |
| Autres Secteurs |
| Manuel |
| Motorisé |
| Télécommandé/Automatisé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Disjoncteurs-Sectionneurs Fusibles | |
| Disjoncteurs-Sectionneurs Non Fusibles | ||
| Par Montage | Monté sur Panneau | |
| Monté sur Rail DIN | ||
| Monté en Paroi/Boîtier | ||
| Monté sur Socle | ||
| Monté à Bride | ||
| Par Tension | Basse Tension | |
| Moyenne Tension | ||
| Par Utilisateur Final | Fabrication | |
| Pétrole et Gaz | ||
| Mines et Métaux | ||
| Alimentation et Boissons | ||
| Chimie et Pétrochimie | ||
| Services Publics | ||
| Automobile | ||
| Énergie Renouvelable | ||
| Commercial et Infrastructure | ||
| Autres Secteurs | ||
| Par Fonctionnement | Manuel | |
| Motorisé | ||
| Télécommandé/Automatisé | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la prévision pour le marché des disjoncteurs-sectionneurs industriels ?
Le secteur devrait atteindre 7,72 milliards USD d'ici 2032, avec une expansion à un CAGR de 6,19 % de 2027 à 2032. La prévision reflète la demande liée à l'électrification industrielle, à l'interconnexion des énergies renouvelables et aux infrastructures d'alimentation critiques.
Quel type de produit domine les ventes de disjoncteurs-sectionneurs industriels ?
Les sectionneurs non fusibles ont dominé avec 58,2 % du chiffre d'affaires en 2026, soutenus par leur utilisation dans les circuits avec protection par disjoncteur en amont. Leur fonction d'isolation simplifie l'architecture des tableaux dans de nombreux environnements industriels et soutient les applications où des disjoncteurs de protection séparés sont déjà installés en amont.
Quel utilisateur final connaît la croissance prévue la plus rapide ?
L'énergie renouvelable devrait croître à un CAGR de 8,1 % jusqu'en 2032, car les projets solaires, éoliens et de stockage nécessitent une isolation certifiée à plusieurs limites de circuit et points liés au stockage. Les exigences IEC pour les applications de stockage CC renforcent le besoin de produits avec une conformité documentée appropriée.
Pourquoi les disjoncteurs-sectionneurs télécommandés gagnent-ils en adoption ?
Les produits télécommandés et automatisés devraient croître à un CAGR de 8,5 % car ils conviennent aux sous-stations sans personnel, aux sites renouvelables et aux centres de données modulaires où l'accès local est peu pratique ou où les besoins de contrôle sont plus exigeants. La commande manuelle de remplacement et les exigences de consignation restent importantes dans ces systèmes.
Quelle région mène la demande de disjoncteurs-sectionneurs industriels ?
L'Asie-Pacifique a dominé avec 39,9 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,4 % jusqu'en 2032, soutenue par les investissements dans le réseau, la construction industrielle et les besoins d'interconnexion des énergies renouvelables. La Chine, l'Inde et l'Asie du Sud-Est contribuent à un large éventail d'activités de projets dans les services publics et l'industrie.
Quels facteurs freinent la demande de disjoncteurs-sectionneurs ?
Des coûts d'installation plus élevés pour les systèmes moyenne tension, la volatilité des coûts des matériaux, la fragmentation des certifications et les solutions de commutation intégrées peuvent freiner la demande. Ces problèmes peuvent retarder les achats, affecter la sélection des équipements ou favoriser des architectures de systèmes alternatives pour certains acheteurs.