
Marktgröße und Marktanteil für industrielle Trennschalter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.72 Milliarden US-Dollar |
| Marktgröße (2032) | 7.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
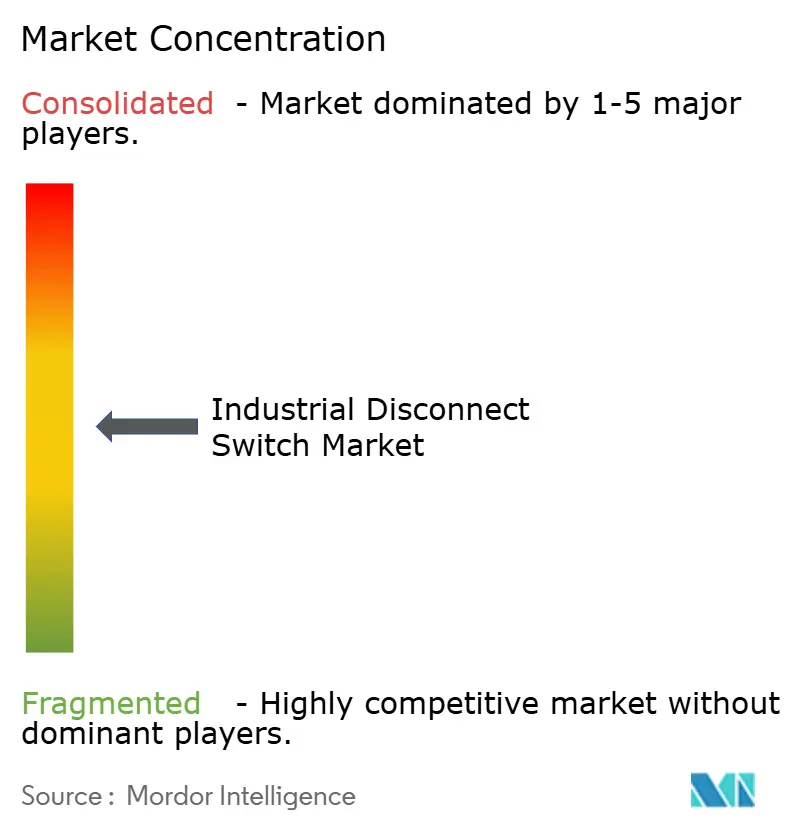
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Trennschalter von Mordor Intelligence
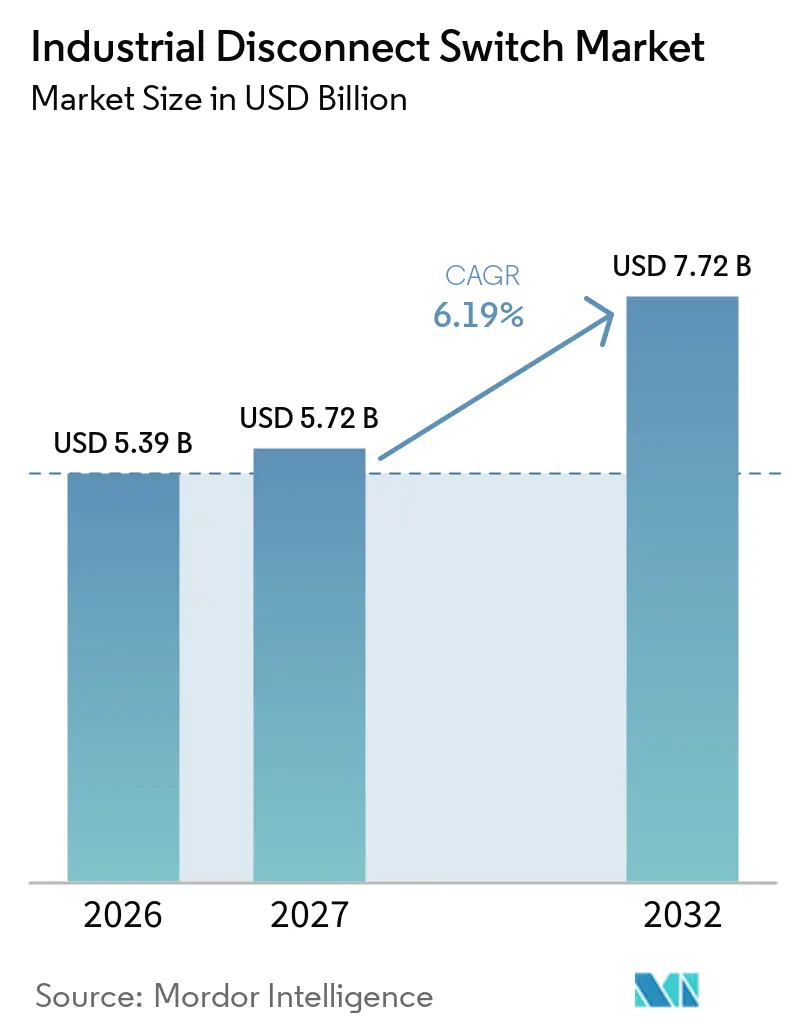
Die Marktgröße für industrielle Trennschalter wurde im Jahr 2026 auf 5,39 Milliarden USD geschätzt und soll von 5,72 Milliarden USD im Jahr 2027 auf 7,72 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,19 % während des Prognosezeitraums (2027–2032). Der Markt für industrielle Trennschalter wird durch die Elektrifizierung von Fabriken, die Erzeugung erneuerbarer Energien und den Bau von Rechenzentren gestützt. Diese Aktivitäten erfordern eine zuverlässige Trennung an mehreren Schaltkreisgrenzen. Die installierte Kapazität erneuerbarer Energien erreichte Ende 2025 5.149 GW, nachdem im Laufe des Jahres 692 GW hinzugefügt wurden, wobei Solar- und Windenergie 96,8 % der Neuinstallationen ausmachten.[1] Der Markt für industrielle Trennschalter steht auch unter dem Druck von Materialkosten und grenzüberschreitenden Zertifizierungsanforderungen. Lieferanten reagieren darauf mit zertifizierten Produktdesigns, einer breiteren Spannungsabdeckung und Produkten, die für den Fernbetrieb geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Trennschalter ohne Sicherung im Jahr 2026 einen Umsatzanteil von 58,2 %, während Trennschalter mit Sicherung bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
- Nach Montage hielten DIN-Schienen-montierte Schalter im Jahr 2026 einen Umsatzanteil von 36,5 % und sollen bis 2032 mit einer CAGR von 6,4 % wachsen.
- Nach Spannung hielten Niederspannungsprodukte im Jahr 2026 einen Umsatzanteil von 72,4 %, während Mittelspannungsprodukte bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Endnutzer hielt die Fertigung im Jahr 2026 einen Umsatzanteil von 24,8 %, während erneuerbare Energien bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
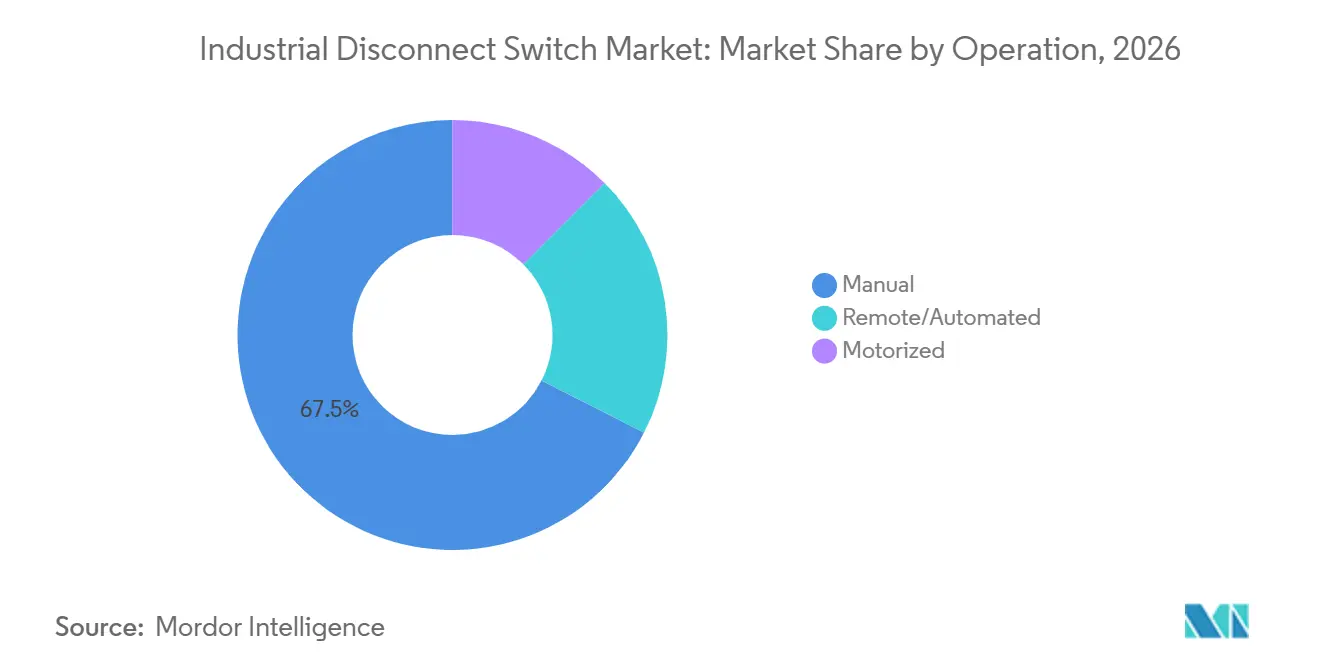
- Nach Betrieb hielten manuelle Schalter im Jahr 2026 einen Umsatzanteil von 67,5 %, während Fern- und automatisierte Betriebsarten bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
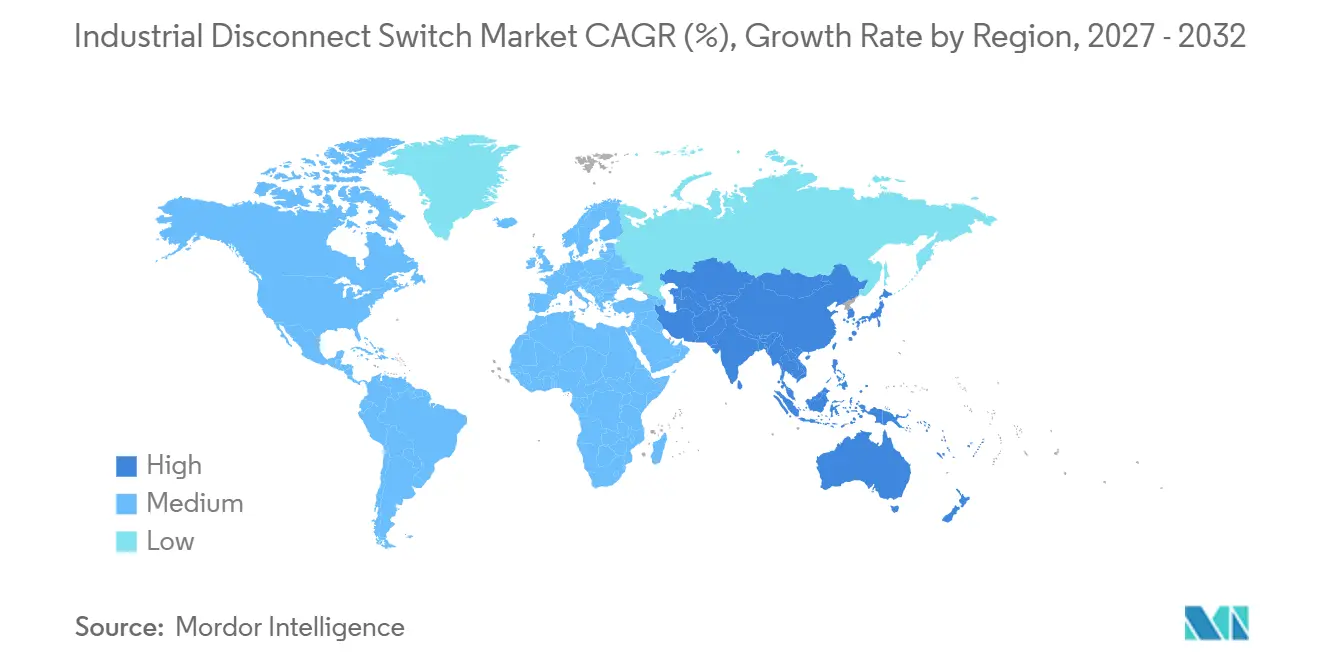
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 39,9 % und soll bis 2032 mit einer CAGR von 6,4 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Elektrifizierung und Ausbau der Automatisierung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Modernisierung des Stromnetzes und Netzanbindung erneuerbarer Energien | +1.4% | Global, Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf EU und Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Strengere Anforderungen an elektrische Trennung und Verriegelung | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Kompakte modulare Schaltfelder für platzbeschränkte Anlagen | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach zertifizierten Trennschaltern in der dezentralen Energieversorgung und Speicherung | +0.6% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau von Rechenzentren und kritischer Strominfrastruktur | +0.8% | Nordamerika und Asien-Pazifik, mit frühen Gewinnen in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Elektrifizierung und Ausbau der Automatisierung
Hersteller verkürzen ihre Elektrifizierungszeitpläne, da Dekarbonisierungspolitiken, Energiemanagementbedürfnisse und Reshoring-Programme die Kapitalausgaben prägen. Jede automatisierte Produktionszelle benötigt mehrere Motorantriebskreise, und jeder Schaltkreis benötigt einen dedizierten Trennpunkt. Diese Beziehung steigert die Nachfrage im Markt für industrielle Trennschalter schneller als die allgemeine Industrieproduktion in hochautomatisierten Anlagen. Die Ersatznachfrage steigt ebenfalls dort, wo Lichtbogen-Bewertungen ältere manuelle Geräte identifizieren, die nicht den aktuellen Grenzwerten für Störlichtbogenenergie entsprechen. China hat NB/T 42044-2026 herausgegeben, das Anforderungen an Intelligenz und Fernsteuerung für mittelspannungsgekapselte Schaltanlagen festlegt. Die Norm unterstützt die Ersatznachfrage nach Produkten mit höherer Abschaltkapazität und Produkten, die sowohl IEC- als auch UL-Zertifizierungen tragen, sodass Hersteller mit mehrregionalen Betrieben zugelassene Lieferantenlisten verwenden können, die gemeinsame Sicherheits- und Betriebsanforderungen in ihren Fabriknetzwerken erfüllen.
Modernisierung des Stromnetzes und Netzanbindung erneuerbarer Energien
Der Ausbau erneuerbarer Energien schafft eine große Nachfragequelle nach zertifizierten Trennschaltern im Markt für industrielle Trennschalter. Solarstränge, Windturbinenkreise und Batteriegestelle benötigen jeweils an mehreren Systempunkten eine Trennung.[2] Die globale installierte Kapazität erneuerbarer Energien erreichte Ende 2025 5.149 GW, und Asien lieferte 74,2 % der in diesem Jahr hinzugefügten 692 GW. Die Geräteanforderungen entwickeln sich hin zu bidirektionalem DC-bewertetem Schalten, das umgekehrte Leistungsflüsse und häufige Speicherzyklen bewältigen kann. IEC 60947-3:2020/AMD1:2025 fügte den normativen Anhang G für DC-Trennschalter und Sicherungskombinationseinheiten hinzu, die in der Batterieversorgung und in Batteriespeichersystemen (BESS) bis 1.500 V DC eingesetzt werden.[3] Produkte ohne diesen Konformitätspfad können bei Ausschreibungen für Speicher im Versorgungsmaßstab auf Einschränkungen stoßen, da Projektentwickler und Gerätekäufer eine dokumentierte Übereinstimmung mit den relevanten DC-Schaltbestimmungen verlangen können, bevor sie Geräte für die Batterieinstallation akzeptieren.
Strengere Anforderungen an elektrische Trennung und Verriegelung
Sicherheitsanforderungen schaffen Ersatznachfrage für Trennhardware in Industrieanlagen. Die Ausgabe 2024 der NFPA 70E führte eine separate Prüfanforderung für Lockout- und Tagout-Programme gemäß Abschnitt 110.3(L)(3) ein. Diese Anforderung hat Überprüfungen der installierten Geräte sowie Aufmerksamkeit für die Sichtbarkeitsunterbrechungsbestätigung und Vorhängeschlossvorrichtungen ausgelöst. Komplexe Lockout- und Tagout-Situationen können mehrere Energiequellen, Besatzungen oder Trennmittel umfassen. Diese Situationen verstärken den Bedarf an klar beschrifteten und individuell abschließbaren Trennpunkten in Mehrfeldinstallationen. Multinationale Betreiber können eine einheitliche Sicherheitsbasis auf all ihren Standorten anwenden, was diese Anforderung über die strengsten lokalen Zuständigkeiten hinaus ausdehnt und den Austausch von Geräten fördert, die keine klare Beschriftung, sichtbare Trennung oder praktische Verriegelungsfunktionen bieten.
Ausbau von Rechenzentren und kritischer Strominfrastruktur
Der Bau von Rechenzentren schafft Nachfrage nach Geräten mit hoher Verfügbarkeit und spezifizierten Schutzmerkmalen. Anlagen benötigen eine sichtbare Trennungsbestätigung, eine Fernauslösefähigkeit und eine schnelle Lichtbogenkontrolle unter dichten Leistungsbedingungen. Der Markt für industrielle Trennschalter gewinnt durch diese Projekte an Bedeutung, da Betriebszeitanforderungen zertifizierte Geräte gegenüber der kostengünstigsten Option bevorzugen können. KI-orientierte Anlagen werden auch für 800-Volt-Gleichstrom (VDC)-Verteilung und gestellnahe DC-Trennung in Betracht gezogen. Diese Änderung schafft Nachfrage nach Produkten, die über herkömmliche Niederspannungsschalteranwendungen hinaus betrieben werden können, insbesondere dort, wo Betreiber eine Trennung nahe an Gestelllasten benötigen und die Betriebseigenschaften von Gleichstromversorgungssystemen verwalten müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten für technisch angepasste Systeme und Mittelspannungssysteme | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Volatilität der Kosten für Kupfer, Stahl und Logistik | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungsfragmentierung zwischen IEC, UL und lokalen Vorschriften | -0.2% | Grenzüberschreitende Märkte, insbesondere Asien-Pazifik und Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch integrierte Schaltkreisschutz- und Schaltlösungen | -0.3% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten für technisch angepasste Systeme und Mittelspannungssysteme
Technisch angepasste Mittelspannungssysteme können Bestellungen von preissensiblen Industriekäufern verzögern oder reduzieren. Individuelle Konstruktion, Werksabnahmeprüfungen und spezialisierte Logistik erhöhen die Lieferkosten dieser Systeme. Beschaffungsteams können die Anzahl der Mittelspannungseinheiten reduzieren oder Niederspannungsarchitekturen wählen, wenn die Projektbudgets knapp sind. Diese Entscheidungen können den Umsatz im Verhältnis zur technischen Nachfrage nach Mittelspannungstrennung senken. Regionale Lieferanten in Indien und China bieten lokale Auftragsfertigungskapazitäten an, die einen Teil des Kostendrucks reduzieren können. Ihre Beteiligung an regulierten westlichen Projekten bleibt eingeschränkt, wo Zertifizierungen und Genehmigungen erforderlich sind, da Projektinhaber möglicherweise langjährig etablierte Dokumentation, Prüfprotokolle und Lieferantenunterstützung für komplexe Installationen mit anspruchsvollen Sicherheitsanforderungen priorisieren.
Volatilität der Kosten für Kupfer, Stahl und Logistik
Die Inflation der Inputkosten hat die Wirtschaftlichkeit der Herstellung von Trennschaltern seit 2024 beeinflusst. Höhere Preise für Kupfer und Stahl können die Produktkosten erhöhen und die Margen bei Aufträgen mit langen Lieferzeiten verringern. Die Kupfernachfrage durch Ladestationen für Elektrofahrzeuge (EV), Installationen erneuerbarer Energien und den Bau von Rechenzentren konkurriert weiterhin um das verfügbare Angebot. Hersteller können höhere Inputkosten nicht immer weitergeben, ohne die Wettbewerbsfähigkeit ihrer Angebote zu beeinträchtigen. Diese Situation hat die Gültigkeitszeiträume von Angeboten verkürzt und die Aufmerksamkeit auf die Materialbeschaffung erhöht. Der Markt für industrielle Trennschalter bleibt daher kurzfristigen Kostenänderungen ausgesetzt, selbst wenn die zugrunde liegende Projektnachfrage stark bleibt, da die Materialexposition die Produktkosten, die angebotenen Preise und die Fähigkeit der Lieferanten beeinflusst, Margen bei langen Lieferverpflichtungen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
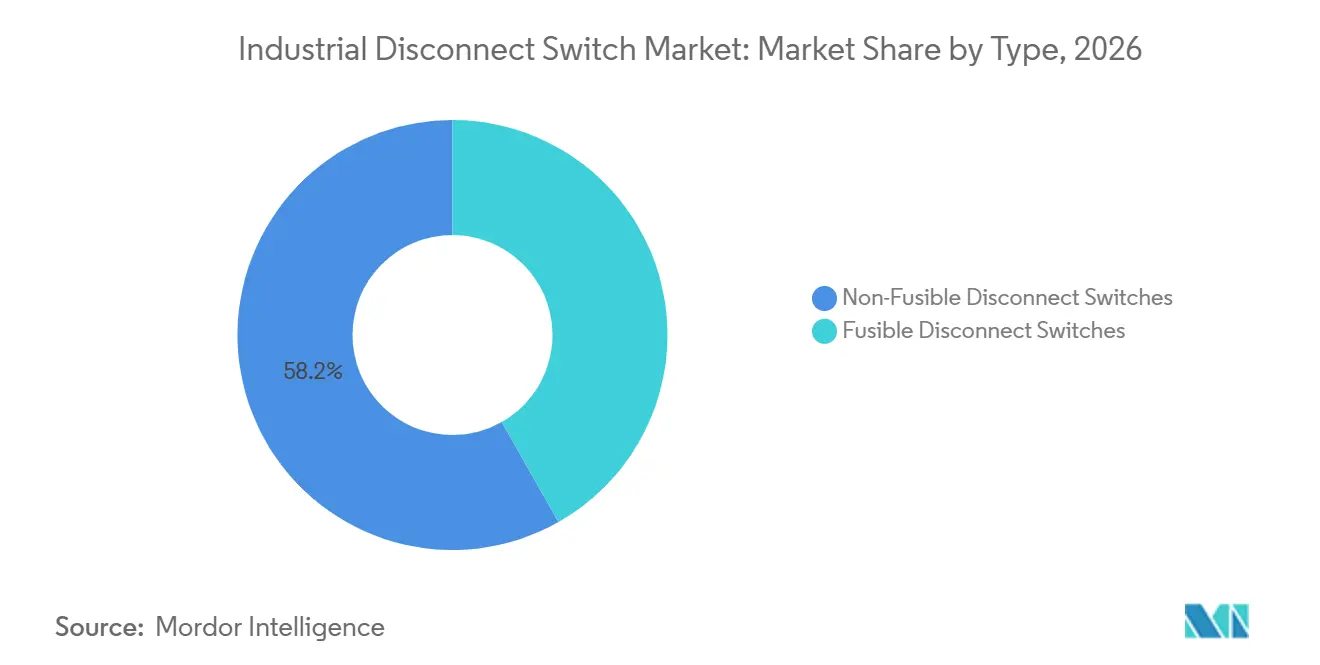
Trennschalter ohne Sicherung führen beim Volumen, während Trennschalter mit Sicherung in sicherheitskritischen Anwendungen zulegenTrennschalter ohne Sicherung machten im Jahr 2026 58,2 % des Marktanteils für industrielle Trennschalter aus. Sie werden häufig in der Fertigungsautomatisierung und der Unterverteilung von Versorgungsunternehmen eingesetzt, wo Schaltkreise bereits über vorgelagerten Leitungsschutzschalter-Schutz verfügen. Ihre Hauptaufgabe besteht darin, Schaltkreise zu trennen, ohne die Funktion mit dem Überstromschutz zu kombinieren. Diese Anordnung kann ein Steuerpult vereinfachen und die Abhängigkeit von einer integrierten Komponente reduzieren. Produkte sind in Motorsteuerungszentren verbreitet, die in der Prozessindustrie eingesetzt werden. Niedrigere Stückkosten unterstützen ihren Einsatz in repetitiven Installationen, einschließlich Montagelinien und Fördersystemen. Die Ersatzlogistik ist ebenfalls einfacher, da das Design Installateuren und Wartungsteams vertraut ist. Diese Merkmale unterstützen den Umfang von Produkten ohne Sicherung in etablierten Industrieanlagen. Ihr etablierter Einsatz hilft Einkaufsteams auch dabei, Ersatzteile und Wartungsverfahren für vergleichbare Geräte zu standardisieren. Sie erklären auch, warum das Segment der führende Typ im Markt für industrielle Trennschalter blieb, insbesondere dort, wo Hersteller wiederholbare Schaltfelddesigns verwenden und dedizierte Leitungsschutzschalter für den Überstromschutz reservieren, während sie sich auf den Schalter für eine klare und praktische Trennfunktion während der Wartung verlassen.
Trennschalter mit Sicherung sollen bis 2032 mit einer CAGR von 6,3 % wachsen. Sie kombinieren Schalten und Kurzschlussstromunterbrechen in einem Gehäuse, was den Schaltfeldplatzbedarf reduzieren kann. Dieses Design ist nützlich, wo der Schaltfeldplatz begrenzt ist und ein eindeutiger Fehlernachweis wertvoll ist. Installationen erneuerbarer Energien, EV-Ladegeräte und Öl- und Gasstandorte verwenden diese Produkte zunehmend. Eine Sicherung kann einen sichtbaren und prüfbaren Nachweis eines Fehlerereignisses liefern. Dieser Nachweis kann die Versicherungsdokumentation und die Ursachenanalyse nach einer Unterbrechung unterstützen. Littelfuse und Mersen haben DC-bewertete Sicherungstechnik für Batteriespeicher und den Schutz von Photovoltaik (PV)-Strängen entwickelt. Diese Anwendungen können asymmetrische Fehlerströme erzeugen, die eine schnelle Lichtbogenunterdrückung erfordern. Die Branche für industrielle Trennschalter verwendet daher Sicherungsdesigns in Anwendungen, bei denen Schutz und Trennung zusammenarbeiten müssen. Diese kombinierte Funktion ist besonders relevant, wenn Konstrukteure eine kompakte Lösung mit dokumentierter Fehlerreaktion benötigen, da sie Schalt- und Schutzverhalten an einem physischen Ort zusammenführt und die Anordnung von Geräten in beengten Anwendungslayouts vereinfachen kann.

Nach Montage:
DIN-Schienen-Konzentration spiegelt den Megatrend modularer Schaltfelder widerDIN-Schienen-montierte Schalter hielten im Jahr 2026 einen Umsatzanteil von 36,5 %. Sie sollen bis 2032 auch mit einer CAGR von 6,4 % wachsen. Diese Kombination zeigt, dass das führende Montageformat weiterhin an Boden gewinnt. Maschinenbauer, HLK-Integratoren und Gebäudeautomations-OEMs verwenden DIN-Schienen-Architektur in kompakten Gehäusen. Das Format reduziert die Schaltfeldtiefe und gibt Installateuren konsistente Verdrahtungslayouts. Es ermöglicht auch den Komponentenaustausch ohne Neugestaltung des gesamten Schranks. IEC 60947-3 erkennt DIN-Schienen-Isolatoren als konforme Lasttrennschalter an.[4] Diese Anerkennung unterstützt die Einführung in europäischen und asiatischen Fertigungsanlagen. Schienenbasierte Layouts werden in digitalen Steuerschränken immer häufiger. Ihre standardisierte Form hilft Gerätebauern auch dabei, Schaltfelddesigns über Installationen mit ähnlichen Betriebsanforderungen hinweg zu wiederholen, die Variation bei Verdrahtungsarbeiten zu reduzieren und Ersatzkomponenten an die bereits in kompakten Schränken verwendeten Montagemethoden anzupassen.
Schalttafel-montierte Schalter dienen weiterhin Leitwarten und Versorgungsschaltanlagen, wo höhere Stromstärken den erforderlichen Installationsraum rechtfertigen. Wand- und kastenförmig montierte Produkte werden im Freien und in rauen Umgebungen eingesetzt. Öl- und Gas-Bohrlochkopfanwendungen können die Gehäuseintegrität gegenüber der Schaltfelddichte bevorzugen. Sockel- und Flanschmontage-Varianten adressieren spezialisierte Maschinen, die eine direkte mechanische Kopplung benötigen. Diese Formate bleiben relevant, wo physische Robustheit, Umweltschutz oder Gerätegeometrie die Spezifikation leiten. Die DIN-Schienen-Einführung beseitigt diese Anforderungen im Markt für industrielle Trennschalter nicht. Sie verändert die Wahl der Anwendungen, die standardisierte kompakte Schaltfelder verwenden können. Schaltfeldbauer verwenden zunehmend schienenbasierte Layouts für Industrie-4.0-kompatible Schränke. Diese Verschiebung reduziert allmählich den Anteil von Nicht-Schienen-Formaten in ihren traditionellen Anwendungen. Nicht-Schienen-Alternativen bedienen weiterhin Anwendungen, bei denen Gerätegröße, Exposition oder Montagegeometrie nicht standardisiert werden können, und bewahren ihre Relevanz in Außenumgebungen, großen Schaltanlagen und Gerätedesigns, die direkte mechanische Verbindungen anstelle einer gemeinsamen Schiene erfordern.
Nach Spannung:
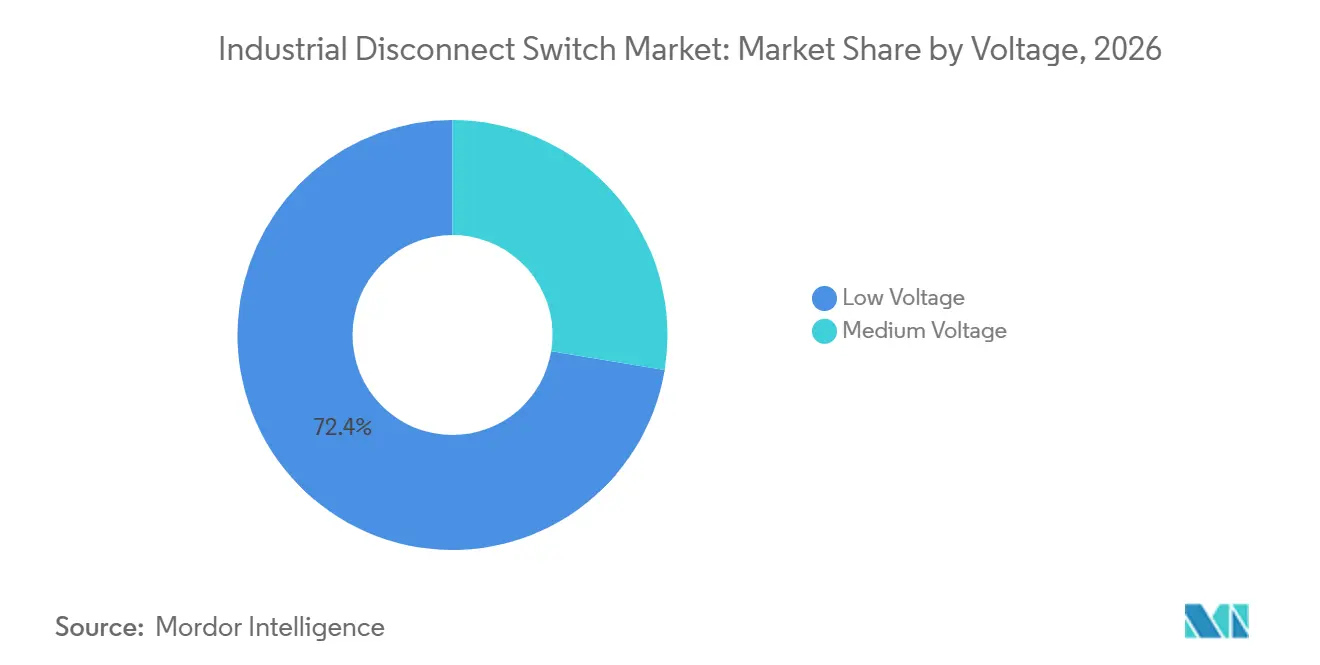
Niederspannungs-Installationsbasis vs. Wachstumsgrenze bei MittelspannungNiederspannungsprodukte machten im Jahr 2026 72,4 % des Umsatzes aus. Die Marktgröße für industrielle Trennschalter in dieser Kategorie spiegelt die Installationsbasis von Fabriksteuerpulten, gewerblichen Schaltanlagen und Wohnverteilungsanlagen bei 690 V und darunter wider. Diese Installationen werden schrittweise ersetzt, wenn Anlagen renoviert, erweitert oder sicherheitstechnisch neu bewertet werden. Niederspannungsprodukte haben auch eine breitere Herstellerbasis als Mittelspannungsgeräte. Die Vertriebskanäle sind tiefer und die Lieferzeiten sind in der Regel kürzer. Die Zertifizierung ist für diesen Bereich im Allgemeinen weniger komplex. Diese Bedingungen unterstützen die Mengenpreisgestaltung über eine breite Palette von Anlagen hinweg. Das Segment bleibt zentral für den Markt für industrielle Trennschalter, da jede tägliche elektrische Verteilung davon abhängt. Seine Installationsbasis bietet eine stabile Ersatznachfrage. Diese breite Nutzung bedeutet, dass Kaufentscheidungen oft von der praktischen Verfügbarkeit, dem Genehmigungsstatus und der Kompatibilität mit bestehenden Schaltfeldern abhängen, anstatt von einer vollständigen Neugestaltung des Elektrosystems, was eine stetige Nachfrage durch Wartung, Renovierung und Anlagenerweiterung unterstützt.
Mittelspannungsprodukte sollen bis 2032 mit einer CAGR von 6,5 % wachsen. Umspannwerke für erneuerbare Energien im Versorgungsmaßstab, Stufeninfrastruktur für Rechenzentren und große Anlagenerweiterungen betreiben häufig von 11 kV bis 36 kV. Diese Projekte erfordern Trenngeräte mit geeigneten Spannungsbewertungen und dokumentierter Leistung. IEC 60947-3:2020/AMD1:2025 erhöhte die Spezifikationsaufmerksamkeit für zertifizierte Trennung in BESS-Anwendungen. Deutsche OEMs entwickeln Mittelspannungs-Lasttrennschalter-Lösungen in vorgefertigten Umspannwerkspaketen. Dieser Ansatz kann den Zertifizierungsaufwand für Kunden reduzieren, die Geräte grenzüberschreitend verkaufen. Mittelspannungssysteme haben höhere Projektwerte als übliche Niederspannungsbaugruppen. Ihr Wachstum ist an neue Infrastrukturprojekte gebunden und nicht nur an Ersatzaktivitäten. Der Markt für industrielle Trennschalter profitiert, da mehr stromintensive Anlagen gebaut werden. Lieferanten können sich differenzieren, wenn sie geeignete Schaltgeräte mit dokumentierter Unterstützung für diese Projektkonfigurationen bündeln, da große Infrastrukturkäufer Spannungsbewertungen, Zertifizierungsanforderungen, Steuerungsanforderungen und standortspezifische Konstruktionspraktiken abgleichen müssen, bevor Geräte genehmigt werden können.
Nach Endnutzer:
Fertigung verankert den Umsatz, während erneuerbare Energien die Wachstumskarte neu schreibenDie Fertigung machte im Jahr 2026 24,8 % des Umsatzes aus. Diese Position spiegelt die globale Basis von Motorsteuerungszentren, Werkzeugmaschinen und Prozessautomatisierungssystemen wider. Diese Systeme erfordern mehrere Trennpunkte für Betrieb, Wartung und Sicherheitsverfahren. Die Fertigung bietet daher wiederkehrende Ersatz- und Erweiterungsnachfrage für den Markt für industrielle Trennschalter. Öl und Gas ist eine höherwertige Anwendung, da explosionsgeschützte Geräte Premiumpreise erzielen können. Offshore- und Unterwasserbetriebe im Nahen Osten und in der Nordsee benötigen langlebige technisch angepasste Produkte. Bergbau und Metalle, Chemie und Petrochemie sowie Versorgungsunternehmen fügen weitere Nachfrage hinzu. Lange Gerätelebenszyklen in diesen Sektoren schaffen einen anhaltenden Aftermarket. Regelmäßige Inspektionen erfordern auch funktionierende und konforme Trennhardware. Diese Bedingungen halten die Ersatzbeschaffung aktiv, selbst wenn die Neubauaktivität zwischen industriellen Endnutzergruppen variiert, da Betriebsanlagen Geräte benötigen, die für eine sichere Trennung, geplante Wartung und fortlaufende Konformität über lange Anlagenlebenszyklen geeignet bleiben.
Erneuerbare Energien sollen bis 2032 mit einer CAGR von 8,1 % wachsen. Solar- und Windenergie-Ergänzungen unterstützen dieses Wachstum, da jede Anlage mehrere geschützte Schaltkreise umfasst. Lebensmittel und Getränke sowie gewerbliche Infrastruktur bleiben Beiträger im mittleren Bereich. Ihre Nachfrage ist mit der Elektrifizierung von Heizungs-, Lüftungs- und Klimaanlagen (HLK) und Upgrades von Gebäudesystemen verbunden. Die Automobilnachfrage verändert sich, da die Legacy-Montage von Verbrennungsmotoren zu einer Ersatzkategorie wird. Die Montage von EV-Batteriepaketen benötigt Hochspannungs-DC-Trennung und kann höhere Produktpreise unterstützen. Käufer in verschiedenen Branchen suchen zunehmend nach anwendungsspezifischen Produkten mit vorzertifizierten Datenblättern. Dieser Trend reduziert den Spielraum für undifferenzierte Produkte im Markt für industrielle Trennschalter. Er belohnt auch Lieferanten, die die Leistung für spezifische Endanwendungen dokumentieren können. Projekte im Bereich erneuerbare Energien sind die am schnellsten wachsende Endnutzermöglichkeit, die in der bereitgestellten Forschung beschrieben wird. Ihre Projektdesigns legen auch einen Premiumwert auf Produkte, die frühzeitig spezifiziert und über mehrere Standorte hinweg genehmigt werden können, was Lieferanten mit geeigneter technischer Dokumentation und Produkten, die für die DC-, Speicher- und Netzanbindungsanforderungen dieser Anlagen ausgelegt sind, einen Mehrwert verleiht.
Nach Betrieb:
Manuelle Basis hält das Volumen aufrecht, während Fern-/Automatisierungsbetrieb strategische Investitionen anführtManuelle Schalter machten im Jahr 2026 67,5 % des Umsatzes aus. Ihre Installationsbasis unterstützt einen großen Teil der Marktgröße für industrielle Trennschalter, da viele Anlagen weiterhin auf Vor-Ort-Bediener angewiesen sind. Manueller Betrieb kann für routinemäßige Trennung ausreichend sein, wo Fernfähigkeit die Sicherheit oder Wirtschaftlichkeit nicht verbessert. Die Sichtbarkeitsunterbrechungsbestätigung ist ein weiterer Grund für den anhaltenden Einsatz. Sie ermöglicht es dem Personal, zu überprüfen, ob ein Schaltkreis geöffnet ist, ohne sich nur auf ein elektronisches Statussignal zu verlassen. Standortsicherheitsverfahren erfordern diese direkte Bestätigung als redundante Prüfung. Manuelle Produkte sind dem Wartungspersonal vertraut und können niedrigere Anschaffungskosten haben. Diese Faktoren halten ihr Volumen in reifen Industriestandorten aufrecht. Sie bleiben die Standardlösung für viele konventionelle Trennaufgaben. Diese anhaltende Rolle macht manuelle Produkte wichtig, wo Betriebsroutinen den Wert des direkten physischen Zugangs, der sichtbaren Bestätigung oder einer Vor-Ort-Reaktion nicht verändert haben und wo die zusätzlichen Kosten der Fernsteuerung keinen proportionalen betrieblichen Nutzen bieten.
Fern- und automatisierte Betriebsarten sollen bis 2032 mit einer CAGR von 8,5 % wachsen. Unbemannte Umspannwerke, Standorte für erneuerbare Energien und modulare Rechenzentrum-Stromeinheiten können den lokalen Zugang erschweren. Diese Einstellungen bevorzugen Produkte, die aus der Ferne gesteuert und überwacht werden können. IEC 60947-3:2020/AMD1:2025 legt Anforderungen für ferngesteuerte Lasttrennschalter fest. Die Anforderungen umfassen manuelle Übersteuerung, Verhinderung des Fernschließens bei geöffnetem Verriegelungszustand und Stoßspannungsfestigkeitswerte für separate Schaltkreise. Motorisierte Produkte liegen zwischen manuellen und vollständig ferngesteuerten Geräten. Sie können geplantes Schalten durch automatische Steuerungen unterstützen und dabei die manuelle Übersteuerung beibehalten. Diese Designs werden in industriellen Mikronetzen und Gebäudeenergiemanagementanwendungen eingesetzt. Der Markt für industrielle Trennschalter entwickelt sich hin zu einer stärker digital verwalteten Trennung, wo die Standortbedingungen die zusätzliche Fähigkeit rechtfertigen. Lieferanten müssen diese Funktionen mit einer zuverlässigen lokalen Steuerung für Wartungs- und Notfallbedingungen in Einklang bringen, da die Fernfähigkeit nicht den Bedarf an einer praktischen manuellen Übersteuerung, klaren Verriegelungsverfahren und einem zuverlässigen Betrieb bei nicht verfügbarer Steuerspannung beseitigt.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 39,9 % für industrielle Trennschalter und soll bis 2032 mit einer CAGR von 6,4 % wachsen, was es sowohl zur größten regionalen Umsatzbasis als auch zur am schnellsten wachsenden regionalen Chance macht. Chinas State Grid und Southern Grid setzten 2025 und 2026 Investitionen in intelligente Netze und die Integration dezentraler Photovoltaik fort, was Nachfrage nach Niederspannungs- und Mittelspannungs-Trenngeräten mit Rückleistungsschutz und Fernschaltfähigkeit schafft. Herkömmliche Schutzgeräte mit einseitiger Richtung erfüllen nicht jeden Bedarf in diesen Installationen, während Indiens wachsende Rechenzentrumsinfrastruktur eine weitere Quelle kritischer Strominfrastrukturnachfrage hinzufügt. Indonesien, Vietnam und Thailand fügen ebenfalls Industriezonen und erneuerbare Kapazitäten hinzu, und die Lücke zwischen Projektaktivität und lokaler Zertifizierungskapazität unterstützt Importe von vorzertifizierten IEC-Geräten. Diese Mischung aus Versorgungsinvestitionen, Industriebau, Entwicklung erneuerbarer Energien und Rechenzentrumsanforderungen hält Asien-Pazifik im Mittelpunkt des Marktes für industrielle Trennschalter, während die Kombination aus hochvolumigen Niederspannungsinstallationen und höherwertiger Strominfrastruktur Nachfrage über mehrere Produktbewertungen, Montageformate und Betriebsarten hinweg schafft.
Nordamerika und Europa werden durch Netzmodernisierung, reshoring-geführten Fabrikbau und strenge elektrische Sicherheitspraktiken unterstützt. US-amerikanische Greenfield-Anlagen spezifizieren aktuelle Trennhardware in der Entwurfsphase, während Anforderungen an inländische Inhalte einen Teil der Bauaktivität unterstützen. Deutschland profitiert von Industrie-4.0-Praktiken, die modulare DIN-Schienen-Layouts bevorzugen, und die Durchsetzung durch den Verband der Elektrotechnik, Elektronik und Informationstechnik (VDE) unterstützt eine konsistente Ersatznachfrage in etablierten Anlagen. Im März 2026 brachte Schneider Electric MCSeT-Mittelspannungsschaltanlagen im Vereinigten Königreich mit nativer Sensorintegration in 12-kV-, 17,5-kV- und 24-kV-Varianten auf den Markt. Die Markteinführung veranschaulicht die Netzrand-Upgrade-Aktivität, die in reifen Standorten inkrementelle Umsätze generieren kann, wo sowohl neue Anlagen als auch Upgrades einer großen Installationsbasis den Markt für industrielle Trennschalter unterstützen und wo Konstruktionsnormen, Sicherheitsvorschriften und Kundenerwartungen an die Überwachung die Nachfrage nach Produkten mit aktuellen Spezifikationen aufrechterhalten können.
Südamerika sowie der Nahe Osten und Afrika sind kleiner, bleiben aber wichtig, da ihre Nachfrage an spezifische Industrie- und Stromprojekte gebunden ist. Brasiliens Bergbau-, Öl- und Gas- sowie Lebensmittelverarbeitungssektoren unterstützen einen mittleren Markt für zertifizierte Geräte, während der chilenische Kupferbergbau hochspezifizierte Mittelspannungstrennung benötigt. Der Nahe Osten verzeichnete im Jahr 2026 ein Wachstum der installierten Kapazität erneuerbarer Energien von 28,9 %, angeführt von der saudiarabischen Solarentwicklung, was die Nachfrage nach zertifizierten Trennschaltern an Netzanbindungsumspannwerken für Photovoltaik im Versorgungsmaßstab unterstützt. Afrika verzeichnete im Jahr 2026 ein Wachstum der installierten Kapazität erneuerbarer Energien von 15,9 %, wobei Äthiopien, Südafrika und Ägypten ihre Elektrifizierungsinvestitionen erhöhten. Diese Investitionen wandeln zuvor latente Nachfrage nach Trennhardware in Käufe um und geben Lieferanten selektive Wachstumschancen im Markt für industrielle Trennschalter, insbesondere wenn sie Produkte liefern können, die relevante Zertifizierungsanforderungen erfüllen und die Betriebsumgebungen von Versorgungs-, Bergbau-, Öl- und Gas- sowie Lebensmittelverarbeitungskunden berücksichtigen.
Wettbewerbslandschaft
Der Markt für industrielle Trennschalter ist mäßig konsolidiert unter ABB, Siemens, Eaton und Schneider Electric, die über Zertifizierung, Anwendungstechnik und breite Kanalabdeckung konkurrieren. Havells, Salzer, LOVATO ELECTRIC, WEG und Socomec konkurrieren effektiv in Volumenanwendungen durch lokale Produktion und Händlerbeziehungen, insbesondere dort, wo Kunden Verfügbarkeit und etablierten Lieferantensupport priorisieren. Zertifizierungsinvestitionen schaffen einen bedeutenden Wettbewerbsvorteil, da Kunden eine dokumentierte Eignung für spezialisierte Installationen benötigen, einschließlich erneuerbarer Energien, Speicherung, Industrie und kritischer Stromversorgung. Produkteinführungen für Solar-PV, BESS, Bergbau und Marineanwendungen zeigen, wie Lieferanten Konformitätsdokumentation nutzen, um in neuere Anwendungsbereiche einzutreten. Dies macht technische Dokumentation, zuverlässigen Anwendungssupport und Produktgenehmigung in vielen Teilen des Marktes für industrielle Trennschalter genauso wichtig wie den Preis, da Projektteams nachweisen müssen, dass ein ausgewähltes Gerät für die Systemspannung, die Betriebsumgebung, die Sicherheitsverfahren und die erforderliche Trennmethode geeignet ist, bevor die Installation erfolgt.
Siemens entwickelt DC-Schutz- und Schaltgeräte für Rechenzentren und Speicheranwendungen, einschließlich des SENTRON 3QD2-Halbleiterschutzschalters und des SIRIUS 3RF5-Festkörperschaltgeräts für hochfrequentes DC-Schalten. Dieser Ansatz spiegelt eine Bewegung hin zur Festkörpertrennung in Anwendungen wider, bei denen herkömmliche mechanische Designs möglicherweise nicht jeden Betriebsbedarf abdecken. Eaton investierte während 2025 und 2026 mehr als 422 Millionen USD in 4 nordamerikanische Anlagen und suchte Versorgungskapazität vor den prognostizierten Nachfragespitzen in 2027 und 2028. Im März 2026 kündigte Eaton eine Investition von 30 Millionen USD in eine 370.000 Quadratfuß große Mittelspannungsschaltanlage in Bellevue, Nebraska an, wo die Produktion von luftisolierten und gasisolierten Anlagen voraussichtlich Anfang 2027 beginnen wird. Kapazitätsinvestitionen können die Lieferkettensteuerung verbessern und die Auswirkungen verlängerter Projektvorlaufzeiten für große Lieferanten im Markt für industrielle Trennschalter reduzieren, während sie ihnen auch mehr Spielraum geben, Kunden zu unterstützen, die Geräte für Versorgungs-, Industrie-, Rechenzentrum- und andere kritische Stromprojekte benötigen.
Fern- und automatisierte Produkte bilden einen weiteren Wettbewerbsbereich, da sie Schalten, Messung und Daten zur vorausschauenden Wartung in einem einzigen Gerät kombinieren. Diese Angebote können eigenständige mechanische Trennschalter in Rechenzentren und intelligenten Gebäuden herausfordern, wo Überwachung und Fernzugriff geschätzt werden. Schneider Electric erweiterte sein Mittelspannungssortiment durch MCSeT im Vereinigten Königreich im März 2026. GE Vernova präsentierte im August 2026 ein aktualisiertes SX-Pantograph-Trennschalter-Portfolio, bewertet bis 550 kV und 5.000 A, mit Sensoren in spannungsführenden Teilen und Isolatoren zur Überwachung wichtiger Betriebsparameter. Der Markt für industrielle Trennschalter bleibt für regionale Lieferanten zugänglich, aber führende Unternehmen behalten Vorteile bei fortgeschrittener Zertifizierung, digitalen Funktionen und Fertigungsmaßstab.
Marktführer für industrielle Trennschalter
-
Eaton
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Trennschalter Unternehmen in diesem Bericht
- ABB Ltd
- B&J USA, Inc.
- c3controls, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- EMSPEC Inc.
- GE Vernova Inc.
- Giovenzana International B.V.
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Littelfuse, Inc.
- LOVATO ELECTRIC S.p.A.
- Mersen SA
- Richards Manufacturing Company
- RITTAL GmbH & Co. KG
- Rockwell Automation, Inc.
- Salzer Electronics Limited
- Schneider Electric SE
- Siemens AG
- Socomec SAS
- WEG S.A.
- Wenzhou Shuguang Fuse Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für industrielle Trennschalter
- September 2026: Eaton kündigte eine Investition von 242 Millionen USD für eine neue 1-Million-Quadratfuß-Anlage in North Little Rock, Arkansas an. Die Anlage soll bis 2028 1.200 Arbeitsplätze schaffen und Eatons inländische Fertigungskapazität für elektrische Gehäuse verdoppeln, was die Fähigkeit des Unternehmens stärkt, Kunden für elektrische Geräte von einer größeren US-Produktionsbasis aus zu bedienen.
- September 2026: Schneider Electric brachte den ASCO 300 SERIES Multi-Voltage Transfer Switch auf den Markt. Die feldkonfigurierbare Einheit bedient 208-V- bis 480-V-Anwendungen bei bis zu 600 A und ersetzt bis zu 10 spannungsspezifische Modelle, wodurch der Bedarf an separaten Geräten für mehrere Spannungsanforderungen reduziert wird.
- August 2026: GE Vernova stellte das neueste SX-Pantograph-Trennschalter-Portfolio auf der CIGRE Paris 2026 vor. Das digital-native Design erweitert das Portfolio auf 550 kV und 5.000 A und integriert Sensoren in spannungsführenden Teilen und Isolatoren für die Echtzeitberwachung wichtiger Betriebsparameter und adressiert moderne Anforderungen an die Umspannwerksautomatisierung.
- März 2026: Schneider Electric brachte MCSeT-Mittelspannungsschaltanlagen im Vereinigten Königreich auf den Markt. Das Produkt bietet 12-kV-, 17,5-kV- und 24-kV-Varianten mit nativer Sensorintegration, Vakuumschaltertechnologie und digitaler Konnektivität für industrielle, gewerbliche und Versorgungsanwendungen.
Berichtsumfang des globalen Marktes für industrielle Trennschalter
Ein industrieller Trennschalter, auch häufig als Sicherheitsschalter, Lasttrennschalter oder Isolator bezeichnet, ist ein mechanischer Schalter, der in Industrieanlagen und Gewerbegebäuden eingesetzt wird. Seine Hauptfunktion besteht darin, sicherzustellen, dass ein elektrischer Schaltkreis für Wartung, Instandhaltung oder Notabschaltung vollständig spannungsfrei ist. Im Gegensatz zu einem Leitungsschutzschalter, der die Stromversorgung bei einer Überlastung automatisch unterbricht, ist ein Trennschalter ein manuell oder automatisch betriebenes Sicherheitsgerät, das eine sichtbare, physische Unterbrechung in der Stromleitung bietet.
Der globale Markt für industrielle Trennschalter ist nach Typ in Ausführungen mit und ohne Sicherung segmentiert sowie nach Montageart, einschließlich Schaltfeld-, DIN-Schienen-, Wand-/Kasten-, Sockel- und Flanschkonfigurationen. Basierend auf der Spannung ist der Markt in Niederspannungs- und Mittelspannungssegmente unterteilt, während die primären Endnutzer Fertigung, Öl und Gas, Bergbau, Lebensmittel und Getränke, Chemie, Versorgungsunternehmen, Automobil, erneuerbare Energien, Gewerbe und andere Sektoren umfassen. Darüber hinaus ist die Branche nach Betriebsmethoden in manuelle, motorisierte und fern- oder automatische Systeme kategorisiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für industrielle Trennschalter in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Trennschalter mit Sicherung |
| Trennschalter ohne Sicherung |
| Schalttafelmontage |
| DIN-Schienenmontage |
| Wand-/Kastenmontage |
| Sockelmontage |
| Flanschmontage |
| Niederspannung |
| Mittelspannung |
| Fertigung |
| Öl und Gas |
| Bergbau und Metalle |
| Lebensmittel und Getränke |
| Chemie und Petrochemie |
| Versorgungsunternehmen |
| Automobil |
| Erneuerbare Energien |
| Gewerbe und Infrastruktur |
| Sonstige Branchen |
| Manuell |
| Motorisiert |
| Ferngesteuert/Automatisiert |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Trennschalter mit Sicherung | |
| Trennschalter ohne Sicherung | ||
| Nach Montage | Schalttafelmontage | |
| DIN-Schienenmontage | ||
| Wand-/Kastenmontage | ||
| Sockelmontage | ||
| Flanschmontage | ||
| Nach Spannung | Niederspannung | |
| Mittelspannung | ||
| Nach Endnutzer | Fertigung | |
| Öl und Gas | ||
| Bergbau und Metalle | ||
| Lebensmittel und Getränke | ||
| Chemie und Petrochemie | ||
| Versorgungsunternehmen | ||
| Automobil | ||
| Erneuerbare Energien | ||
| Gewerbe und Infrastruktur | ||
| Sonstige Branchen | ||
| Nach Betrieb | Manuell | |
| Motorisiert | ||
| Ferngesteuert/Automatisiert | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für industrielle Trennschalter?
Der Sektor soll bis 2032 einen Wert von 7,72 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,19 % wachsen. Die Prognose spiegelt die Nachfrage aus industrieller Elektrifizierung, Netzanbindung erneuerbarer Energien und kritischer Strominfrastruktur wider.
Welcher Produkttyp führt beim Absatz industrieller Trennschalter?
Trennschalter ohne Sicherung führten im Jahr 2026 mit einem Umsatzanteil von 58,2 %, unterstützt durch ihren Einsatz in Schaltkreisen mit vorgelagertem Leitungsschutzschalter-Schutz. Ihre Trennfunktion vereinfacht die Schaltfeldarchitektur in vielen industriellen Umgebungen und unterstützt Anwendungen, bei denen separate Schutzschalter bereits vorgelagert installiert sind.
Welcher Endnutzer weist das schnellste erwartete Wachstum auf?
Erneuerbare Energien sollen bis 2032 mit einer CAGR von 8,1 % wachsen, da Solar-, Wind- und Speicherprojekte zertifizierte Trennung an mehreren Schaltkreisgrenzen und speicherbezogenen Punkten benötigen. IEC-Anforderungen für DC-Speicheranwendungen verstärken den Bedarf an Produkten mit geeigneter dokumentierter Konformität.
Warum gewinnen Ferntrennschalter an Akzeptanz?
Fern- und automatisierte Produkte sollen mit einer CAGR von 8,5 % wachsen, da sie für unbemannte Umspannwerke, Standorte für erneuerbare Energien und modulare Rechenzentren geeignet sind, wo der lokale Zugang unpraktisch ist oder die Steuerungsanforderungen anspruchsvoller sind. Manuelle Übersteuerung und Verriegelungsanforderungen bleiben in diesen Systemen wichtig.
Welche Region führt die Nachfrage nach industriellen Trennschaltern an?
Asien-Pazifik führte im Jahr 2026 mit einem Umsatzanteil von 39,9 % und soll bis 2032 mit einer CAGR von 6,4 % wachsen, unterstützt durch Netzinvestitionen, Industriebau und Anforderungen an die Netzanbindung erneuerbarer Energien. China, Indien und Südostasien tragen zu einem breiten Spektrum an Versorgungs- und Industrieprojektaktivitäten bei.
Welche Faktoren hemmen die Nachfrage nach Trennschaltern?
Höhere Installationskosten für Mittelspannungssysteme, Volatilität der Materialkosten, fragmentierte Zertifizierung und integrierte Schaltlösungen können die Nachfrage hemmen. Diese Probleme können Käufe verzögern, die Geräteauswahl beeinflussen oder für einige Käufer alternative Systemarchitekturen begünstigen.