
Tamaño y Participación del Mercado de Interruptores de Desconexión Industrial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
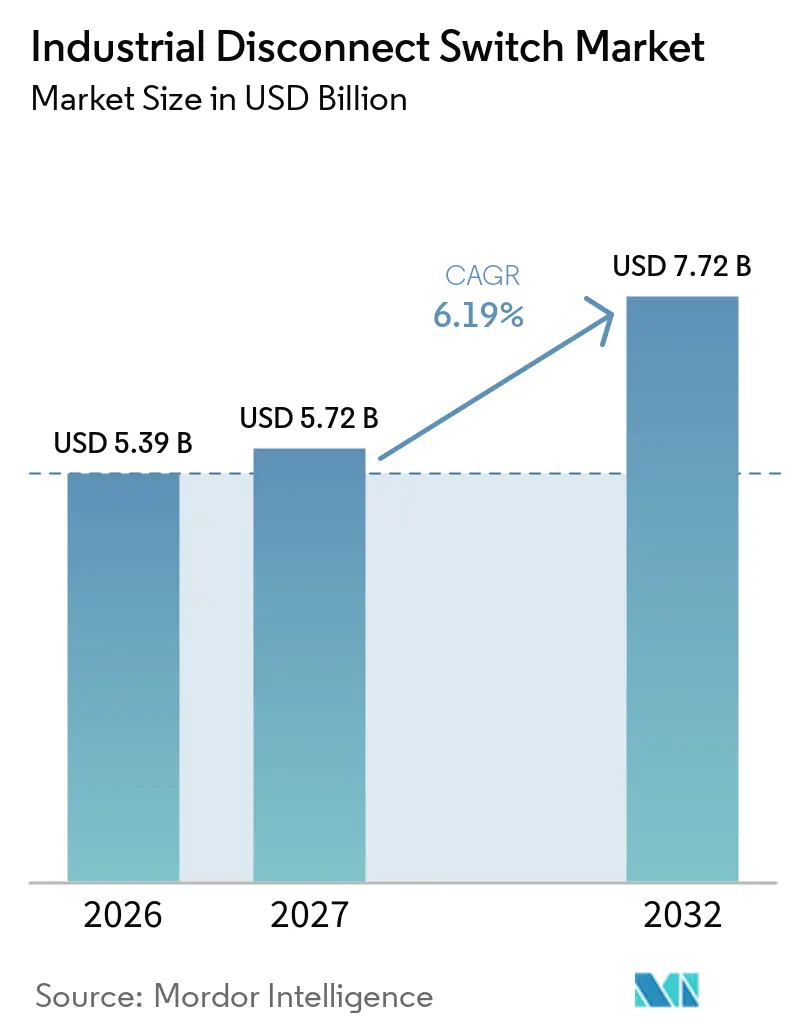
| Tamaño del Mercado (2027) | 5.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
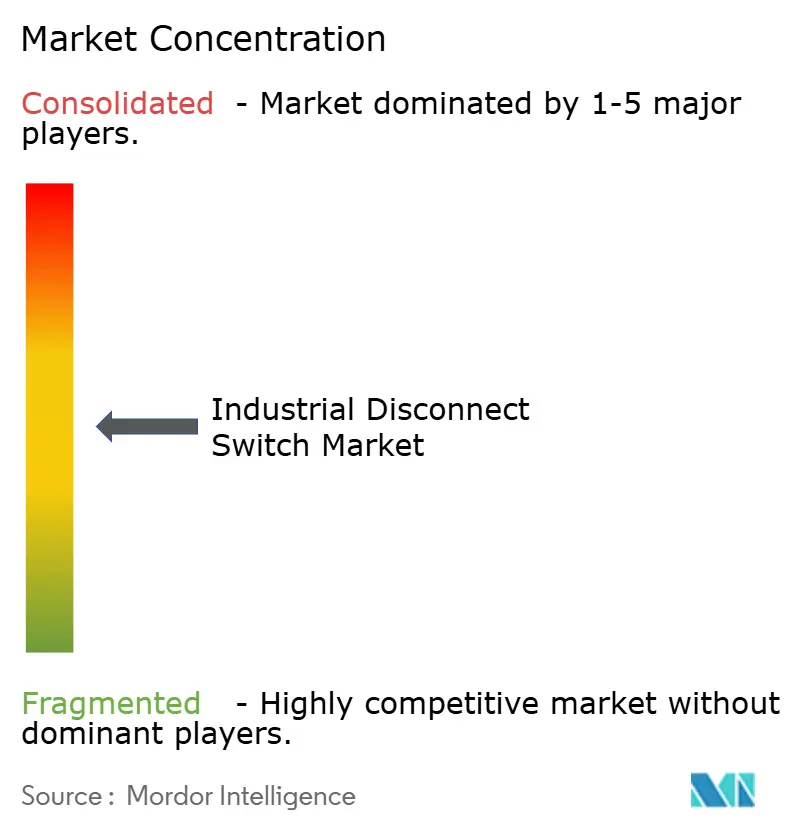
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores de Desconexión Industrial por Mordor Intelligence
El tamaño del Mercado de Interruptores de Desconexión Industrial fue valorado en 5,39 mil millones de USD en 2026 y se estima que crecerá desde 5,72 mil millones de USD en 2027 hasta alcanzar los 7,72 mil millones de USD para 2032, a una CAGR del 6,19% durante el período de pronóstico (2027-2032). El mercado de interruptores de desconexión industrial está respaldado por la electrificación de fábricas, la generación renovable y la construcción de centros de datos. Estas actividades requieren un aislamiento confiable en múltiples límites de circuito. La capacidad renovable alcanzó los 5.149 GW a finales de 2025 tras la adición de 692 GW durante el año, con la energía solar y eólica representando el 96,8% de las adiciones.[1] El mercado de interruptores de desconexión industrial también enfrenta presión por los costos de materiales y los requisitos de certificación transfronteriza. Los proveedores están respondiendo mediante diseños de productos certificados, mayor cobertura de voltaje y productos adecuados para operación remota.
Conclusiones Clave del Informe
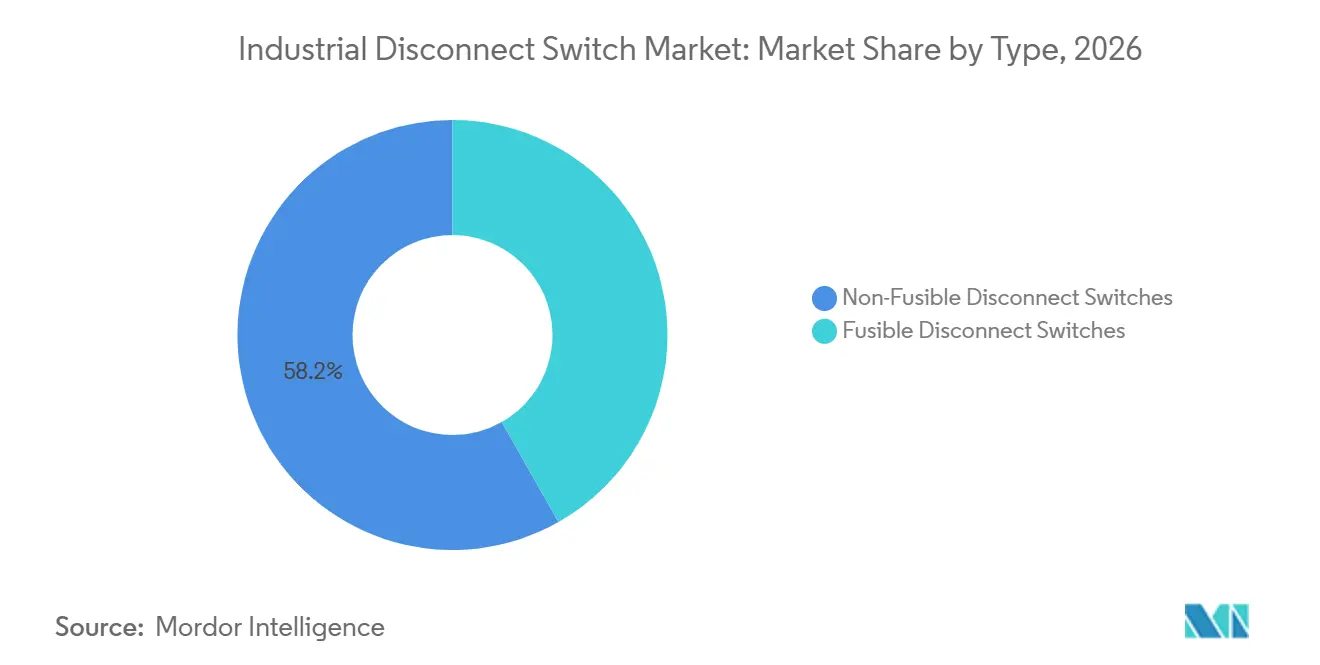
- Por tipo, los interruptores no fusibles representaron el 58,2% de los ingresos en 2026, mientras que los interruptores fusibles tienen una CAGR prevista del 6,3% hasta 2032.
- Por montaje, los interruptores montados en riel DIN representaron el 36,5% de los ingresos en 2026 y tienen una CAGR prevista del 6,4% hasta 2032.
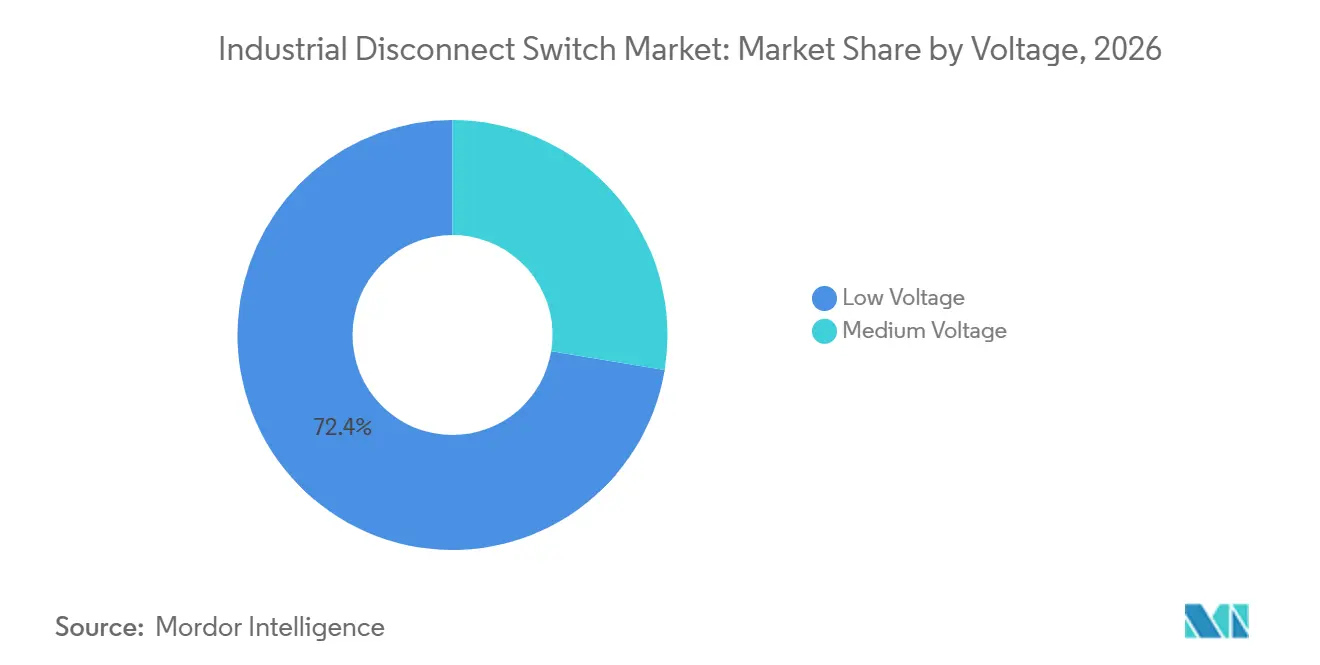
- Por voltaje, los productos de baja tensión representaron el 72,4% de los ingresos en 2026, mientras que los productos de media tensión tienen una CAGR prevista del 6,5% hasta 2032.
- Por usuario final, la manufactura representó el 24,8% de los ingresos en 2026, mientras que la energía renovable tiene una CAGR prevista del 8,1% hasta 2032.
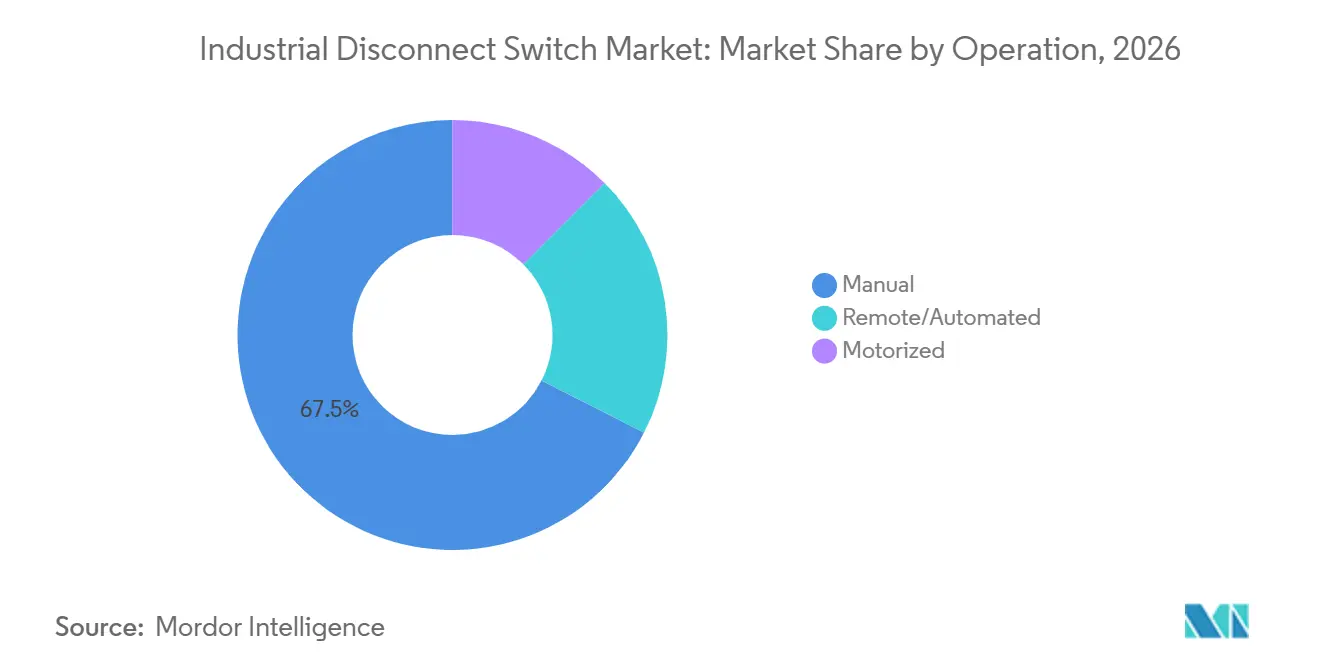
- Por operación, los interruptores manuales representaron el 67,5% de los ingresos en 2026, mientras que los modos remoto y automatizado tienen una CAGR prevista del 8,5% hasta 2032.
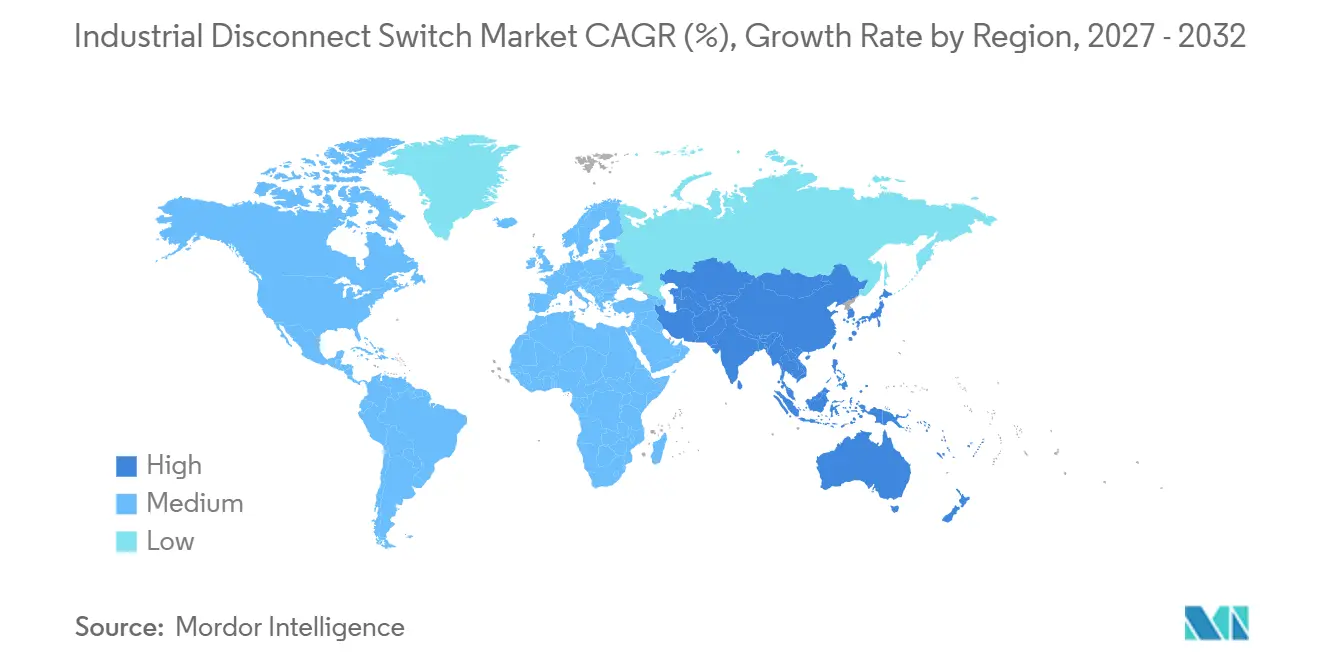
- Por geografía, Asia-Pacífico representó el 39,9% de los ingresos en 2026, con una CAGR prevista del 6,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Industrial y Expansión de la Automatización | +1.8% | Global | Mediano plazo (2-4 años) |
| Modernización de la Red y Interconexión de Energías Renovables | +1.4% | Global, núcleo APAC, extensión a UE y MEA | Largo plazo (≥ 4 años) |
| Requisitos más Estrictos de Aislamiento Eléctrico y Bloqueo | +0.7% | América del Norte y UE | Mediano plazo (2-4 años) |
| Paneles Modulares Compactos para Equipos con Espacio Limitado | +0.5% | Global | Corto plazo (≤ 2 años) |
| Demanda de Desconexión Certificada en Energía Distribuida y Almacenamiento | +0.6% | Núcleo APAC, extensión a UE y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de Centros de Datos e Infraestructura de Energía Crítica | +0.8% | América del Norte y APAC, con ganancias tempranas en UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Industrial y Expansión de la Automatización
Los fabricantes están acortando los plazos de electrificación a medida que las políticas de descarbonización, las necesidades de gestión energética y los programas de relocalización industrial dan forma al gasto de capital. Cada celda de producción automatizada necesita varios circuitos de accionamiento de motores, y cada circuito necesita un punto de aislamiento dedicado. Esta relación incrementa la demanda del mercado de interruptores de desconexión industrial más rápido que la producción industrial general en plantas altamente automatizadas. La demanda de reemplazo también está aumentando donde las evaluaciones de arco eléctrico identifican equipos manuales más antiguos que no cumplen con los límites actuales de energía de incidente. China emitió la norma NB/T 42044-2026, que establece requisitos de inteligencia y control remoto para celdas de media tensión metálicas cerradas. La norma respalda la demanda de reemplazo de productos con mayor capacidad de ruptura y productos que cuentan con certificación IEC y UL, lo que permite a los fabricantes con operaciones multirregionales utilizar listas de proveedores aprobados que cumplen con los requisitos comunes de seguridad y operación en sus redes de fábricas.
Modernización de la Red y Interconexión de Energías Renovables
El despliegue de energías renovables está creando una gran fuente de demanda de hardware de desconexión certificado en el mercado de interruptores de desconexión industrial. Los circuitos de cadenas solares, los circuitos de góndolas eólicas y cada bastidor de baterías necesitan aislamiento en varios puntos del sistema.[2] La capacidad renovable global alcanzó los 5.149 GW a finales de 2025, y Asia aportó el 74,2% de los 692 GW añadidos ese año. Las necesidades de equipos están evolucionando hacia la conmutación de corriente continua bidireccional que puede gestionar flujos de potencia inversos y ciclos frecuentes de almacenamiento. La norma IEC 60947-3:2020/AMD1:2025 añadió el Anexo Normativo G para interruptores de desconexión de corriente continua y unidades de combinación de fusibles utilizadas en suministro de baterías y Sistemas de Almacenamiento de Energía en Baterías (BESS) de hasta 1.500 V CC.[3] Los productos sin esta vía de cumplimiento pueden enfrentar limitaciones en las licitaciones de almacenamiento a escala de servicios públicos, ya que los desarrolladores de proyectos y los compradores de equipos pueden exigir una alineación documentada con las disposiciones de conmutación de corriente continua pertinentes antes de aceptar equipos para la instalación de baterías.
Requisitos más Estrictos de Aislamiento Eléctrico y Bloqueo
Los requisitos de seguridad están generando demanda de reemplazo de hardware de aislamiento en las instalaciones industriales. La edición 2024 de la NFPA 70E introdujo un requisito de auditoría independiente para los programas de bloqueo y etiquetado bajo la Sección 110.3(L)(3). Ese requisito ha impulsado revisiones del equipo instalado y mayor atención a la confirmación de ruptura visible y a las disposiciones de candado. Las situaciones complejas de bloqueo y etiquetado pueden involucrar varias fuentes de energía, cuadrillas o medios de desconexión. Estas situaciones refuerzan la necesidad de puntos de aislamiento claramente etiquetados e individualmente bloqueables dentro de instalaciones de múltiples paneles. Los operadores multinacionales pueden aplicar una línea base de seguridad única en todos sus sitios, lo que extiende este requisito más allá de las jurisdicciones locales más estrictas y fomenta el reemplazo de equipos que no ofrecen etiquetado claro, aislamiento visible o características prácticas de bloqueo.
Expansión de Centros de Datos e Infraestructura de Energía Crítica
La construcción de centros de datos genera demanda de equipos con alta disponibilidad y características de protección especificadas. Las instalaciones necesitan confirmación de aislamiento visible, capacidad de disparo remoto y control rápido de arco en condiciones de alta densidad de potencia. El mercado de interruptores de desconexión industrial está ganando exposición a estos proyectos porque los requisitos de tiempo de actividad pueden favorecer los equipos certificados sobre la opción de menor costo. Las instalaciones orientadas a la inteligencia artificial también consideran la distribución de 800 Voltios de Corriente Continua (VCC) y el aislamiento de corriente continua adyacente al bastidor. Este cambio genera demanda de productos que puedan operar más allá de las aplicaciones convencionales de conmutación de baja tensión, especialmente donde los operadores necesitan aislamiento cercano a las cargas a nivel de bastidor y deben gestionar las características operativas de los sistemas de energía de corriente continua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Instalación para Sistemas Diseñados a Medida y de Media Tensión | -0.4% | Global | Mediano plazo (2-4 años) |
| Volatilidad de Costos del Cobre, Acero y Logística | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fragmentación de Certificaciones entre IEC, UL y Códigos Locales | -0.2% | Mercados transfronterizos, particularmente APAC y MEA | Mediano plazo (2-4 años) |
| Competencia de Soluciones Integradas de Protección y Conmutación de Circuitos | -0.3% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Instalación para Sistemas Diseñados a Medida y de Media Tensión
Los sistemas de media tensión diseñados a medida pueden aplazar o reducir los pedidos de compradores industriales sensibles al precio. La ingeniería personalizada, las pruebas de aceptación en fábrica y la logística especializada aumentan el costo de entrega de estos sistemas. Los equipos de adquisiciones pueden reducir el número de unidades de media tensión o seleccionar arquitecturas de menor voltaje cuando los presupuestos de los proyectos son ajustados. Esas decisiones pueden reducir los ingresos en relación con la demanda técnica de aislamiento de media tensión. Los proveedores regionales en India y China ofrecen capacidad de ingeniería a pedido localizada que puede reducir parte de la presión de costos. Su participación en proyectos occidentales regulados sigue siendo limitada donde se requieren certificaciones y aprobaciones, ya que los propietarios de proyectos pueden priorizar la documentación de larga data, los registros de pruebas y el soporte del proveedor para instalaciones complejas con exigentes requisitos de seguridad.
Volatilidad de Costos del Cobre, Acero y Logística
La inflación de costos de insumos ha afectado la economía de fabricación de interruptores de desconexión desde 2024. Los precios más altos del cobre y el acero pueden elevar los costos de los productos y reducir los márgenes en pedidos con largos períodos de entrega. La demanda de cobre para la carga de vehículos eléctricos (VE), las instalaciones renovables y la construcción de centros de datos continúa compitiendo por el suministro disponible. Los fabricantes no siempre pueden trasladar los mayores costos de insumos sin afectar la competitividad de las ofertas. Esta situación ha acortado los períodos de validez de las ofertas y ha aumentado la atención a la obtención de materiales. El mercado de interruptores de desconexión industrial, por tanto, sigue expuesto a cambios de costos a corto plazo incluso cuando la demanda subyacente de proyectos sigue siendo sólida, porque la exposición a materiales afecta los costos de los productos, los precios cotizados y la capacidad de los proveedores para proteger los márgenes durante compromisos de entrega prolongados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los No Fusibles Lideran el Volumen Mientras los Fusibles Ganan en Aplicaciones de Seguridad CríticaLos interruptores no fusibles representaron el 58,2% de la participación del mercado de interruptores de desconexión industrial en 2026. Se utilizan ampliamente en la automatización de manufactura y la subdistribución de servicios públicos donde los circuitos ya cuentan con protección de interruptor aguas arriba. Su función principal es aislar circuitos sin combinar la función con la protección contra sobrecorriente. Esta disposición puede simplificar un panel de control y reducir la dependencia de un componente integrado. Los productos son comunes en los centros de control de motores utilizados en las industrias de procesos. Los menores costos unitarios respaldan su uso en instalaciones repetitivas, incluidas las líneas de ensamblaje y los sistemas de transporte. La logística de reemplazo también es más sencilla porque el diseño es familiar para los instaladores y los equipos de mantenimiento. Estas características respaldan la escala de los productos no fusibles en las instalaciones industriales establecidas. Su uso establecido también ayuda a los equipos de compras a estandarizar repuestos y procedimientos de mantenimiento en equipos comparables. También explican por qué el segmento se mantuvo como el tipo líder en el mercado de interruptores de desconexión industrial, particularmente donde los fabricantes utilizan diseños de paneles repetibles y reservan interruptores automáticos dedicados para la protección contra sobrecorriente, mientras dependen del interruptor para una función de aislamiento clara y práctica durante el mantenimiento.
Se prevé que los interruptores fusibles crezcan a una CAGR del 6,3% hasta 2032. Combinan la conmutación y la interrupción de corriente de falla en una sola carcasa, lo que puede reducir la huella del panel. Este diseño es útil donde el espacio del panel es limitado y un registro de falla diferenciado es valioso. Las instalaciones renovables, los equipos de carga de vehículos eléctricos y los sitios de petróleo y gas utilizan cada vez más estos productos. Un fusible puede proporcionar un registro visible y auditable de un evento de falla. Ese registro puede respaldar la documentación de seguros y las revisiones de causa raíz después de una interrupción. Littelfuse y Mersen han desarrollado ingeniería fusible con clasificación de corriente continua para el almacenamiento de baterías y la protección de cadenas fotovoltaicas (FV). Estas aplicaciones pueden crear corrientes de falla asimétricas que requieren una supresión rápida del arco. La industria de interruptores de desconexión industrial, por tanto, utiliza diseños fusibles en aplicaciones donde la protección y el aislamiento deben funcionar juntos. Esta función combinada es particularmente relevante cuando los diseñadores necesitan una solución compacta con respuesta documentada a fallas, ya que integra el comportamiento de conmutación y protección en una sola ubicación física y puede simplificar la disposición del equipo dentro de diseños de aplicaciones con espacio limitado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Montaje:
La Concentración en Riel DIN Refleja la Megatendencia de Paneles ModularesLos interruptores montados en riel DIN representaron el 36,5% de los ingresos en 2026. También tienen una CAGR prevista del 6,4% hasta 2032. Esta combinación muestra que el formato de montaje líder sigue ganando terreno. Los constructores de máquinas, los integradores de climatización y los fabricantes de equipos originales de automatización de edificios utilizan la arquitectura de riel DIN en carcasas compactas. El formato reduce la profundidad del panel y proporciona a los instaladores diseños de cableado consistentes. También permite el reemplazo de componentes sin rediseñar el gabinete completo. La norma IEC 60947-3 reconoce los aisladores de riel DIN como interruptores-seccionadores conformes.[4] Este reconocimiento respalda la adopción en instalaciones de manufactura europeas y asiáticas. Los diseños basados en riel se están volviendo más comunes en los gabinetes de control digital. Su forma estandarizada también ayuda a los constructores de equipos a repetir diseños de paneles en instalaciones con requisitos operativos similares, reducir la variación en el trabajo de cableado y mantener los componentes de reemplazo alineados con los métodos de montaje ya utilizados en gabinetes compactos.
Los interruptores montados en panel continúan sirviendo a salas de control y tableros de distribución de servicios públicos donde las clasificaciones de corriente más altas justifican el espacio de instalación requerido. Los productos montados en pared y en caja se utilizan en exteriores y en entornos adversos. Las aplicaciones en cabezales de pozos de petróleo y gas pueden favorecer la integridad de la carcasa sobre la densidad del panel. Las variantes de montaje en base y montaje en brida abordan maquinaria especializada que necesita acoplamiento mecánico directo. Estos formatos siguen siendo relevantes donde la robustez física, la protección ambiental o la geometría del equipo guían la especificación. La adopción del riel DIN no elimina estas necesidades dentro del mercado de interruptores de desconexión industrial. Cambia la elección de aplicaciones que pueden utilizar paneles compactos estandarizados. Los constructores de paneles utilizan cada vez más diseños basados en riel para gabinetes compatibles con la Industria 4.0. Este cambio reduce gradualmente la participación de los formatos sin riel en sus aplicaciones tradicionales. Las alternativas sin riel continúan sirviendo a aplicaciones donde el tamaño del equipo, la exposición o la geometría de montaje no pueden estandarizarse, preservando su relevancia en entornos exteriores, grandes tableros de distribución y diseños de equipos que requieren conexiones mecánicas directas en lugar de un riel común.
Por Voltaje:
Base Instalada de Baja Tensión frente a la Frontera de Crecimiento de Media TensiónLos productos de baja tensión representaron el 72,4% de los ingresos en 2026. El tamaño del mercado de interruptores de desconexión industrial para esta categoría refleja la base instalada de paneles de control de fábricas, tableros de distribución comerciales y equipos de distribución residencial a 690 V y por debajo. Estas instalaciones se reemplazan gradualmente cuando las instalaciones se renuevan, amplían o se reevalúan por seguridad. Los productos de baja tensión también tienen una base de productores más amplia que los equipos de media tensión. Los canales de distribución son más profundos y los períodos de entrega suelen ser más cortos. La certificación es generalmente menos compleja para este rango. Estas condiciones respaldan los precios por volumen en un amplio conjunto de instalaciones. El segmento sigue siendo central en el mercado de interruptores de desconexión industrial porque la distribución eléctrica diaria depende de él. Su base instalada proporciona una demanda de reemplazo estable. Este uso amplio significa que las decisiones de compra a menudo dependen de la disponibilidad práctica, el estado de aprobación y la compatibilidad con los paneles existentes, en lugar de un rediseño completo del sistema eléctrico, lo que respalda una demanda constante a través del mantenimiento, la renovación y la expansión de instalaciones.
Se prevé que los productos de media tensión crezcan a una CAGR del 6,5% hasta 2032. Las subestaciones renovables a escala de servicios públicos, la infraestructura de reducción de voltaje de centros de datos y las grandes expansiones de plantas operan comúnmente desde 11 kV hasta 36 kV. Estos proyectos requieren equipos de aislamiento con clasificaciones de voltaje adecuadas y rendimiento documentado. La norma IEC 60947-3:2020/AMD1:2025 aumentó la atención a las especificaciones para el aislamiento certificado en aplicaciones BESS. Los fabricantes de equipos originales alemanes están diseñando soluciones de interruptores-seccionadores de media tensión en paquetes de subestaciones preensambladas. Este enfoque puede reducir el trabajo de certificación para los clientes que venden equipos a través de fronteras. Los sistemas de media tensión tienen valores de proyecto más altos que los ensamblajes comunes de baja tensión. Su crecimiento está vinculado a la infraestructura de nueva construcción en lugar de solo a la actividad de reemplazo. El mercado de interruptores de desconexión industrial se beneficia a medida que se construyen más instalaciones de alta intensidad energética. Los proveedores pueden diferenciarse cuando empaquetan equipos de conmutación adecuados con soporte documentado para esas configuraciones de proyecto, porque los grandes compradores de infraestructura deben hacer coincidir las clasificaciones de voltaje, los requisitos de certificación, las necesidades de control y las prácticas de ingeniería específicas del sitio antes de que el equipo pueda ser aprobado.
Por Usuario Final:
La Manufactura Ancla los Ingresos Mientras la Energía Renovable Reescribe el Mapa de CrecimientoLa manufactura representó el 24,8% de los ingresos en 2026. Esta posición refleja la base global de centros de control de motores, máquinas herramienta y sistemas de automatización de procesos. Estos sistemas requieren varios puntos de aislamiento para operación, mantenimiento y procedimientos de seguridad. La manufactura, por tanto, proporciona demanda recurrente de reemplazo y expansión para el mercado de interruptores de desconexión industrial. El petróleo y el gas son una aplicación de mayor valor porque los equipos a prueba de explosiones pueden exigir precios premium. Las operaciones en alta mar y submarinas en el Medio Oriente y el Mar del Norte necesitan productos de ingeniería duraderos. La minería y los metales, los productos químicos y petroquímicos, y los servicios públicos añaden demanda adicional. Los largos ciclos de vida de los equipos en estos sectores crean un mercado de posventa continuo. Las inspecciones regulares también requieren hardware de aislamiento funcional y conforme. Estas condiciones mantienen activa la compra de reemplazos incluso cuando la actividad de nueva construcción varía entre los grupos de usuarios finales industriales, ya que las instalaciones en operación necesitan equipos que sigan siendo adecuados para el aislamiento seguro, el mantenimiento programado y el cumplimiento continuo a lo largo de largos ciclos de vida de los activos.
Se prevé que la energía renovable crezca a una CAGR del 8,1% hasta 2032. Las adiciones de energía solar y eólica respaldan este crecimiento porque cada activo incluye múltiples circuitos protegidos. Los alimentos y bebidas y la infraestructura comercial siguen siendo contribuyentes de nivel medio. Su demanda está conectada a la electrificación de la Calefacción, Ventilación y Aire Acondicionado (HVAC) y las actualizaciones de los sistemas de edificios. La demanda automotriz está cambiando a medida que el ensamblaje heredado de combustión interna se convierte en una categoría de reemplazo. El ensamblaje de paquetes de baterías para vehículos eléctricos necesita aislamiento de corriente continua de mayor voltaje y puede respaldar precios de productos más altos. Los compradores en todos los sectores buscan cada vez más productos específicos para aplicaciones con hojas de datos precertificadas. Esta tendencia reduce el espacio para productos indiferenciados en el mercado de interruptores de desconexión industrial. También recompensa a los proveedores que pueden documentar el rendimiento para usos finales específicos. Los proyectos renovables son la oportunidad de usuario final en expansión más rápida descrita en la investigación suministrada. Sus diseños de proyectos también otorgan una prima a los productos que pueden especificarse con anticipación y aprobarse en varios sitios, lo que da valor a los proveedores con documentación técnica adecuada y productos diseñados para los requisitos de corriente continua, almacenamiento e interconexión de estos activos.
Por Operación:
La Base Manual Sostiene el Volumen Mientras el Modo Remoto/Automatizado Lidera la Inversión EstratégicaLos interruptores manuales representaron el 67,5% de los ingresos en 2026. Su base instalada respalda una gran parte del tamaño del mercado de interruptores de desconexión industrial porque muchas instalaciones continúan dependiendo de operadores en el sitio. La operación manual puede ser suficiente para el aislamiento rutinario donde la capacidad remota no mejora la seguridad ni la economía. La confirmación de ruptura visible es otra razón para el uso continuo. Permite al personal verificar que un circuito está abierto sin depender únicamente de una señal de estado electrónica. Los procedimientos de seguridad del sitio requieren esta confirmación directa como verificación redundante. Los productos manuales son familiares para el personal de mantenimiento y pueden tener menores costos de adquisición. Estos factores sostienen su volumen en ubicaciones industriales maduras. Siguen siendo la solución predeterminada para muchas tareas de aislamiento convencionales. Este papel continuo hace que los productos manuales sean importantes donde las rutinas operativas no han cambiado el valor del acceso físico directo, la confirmación visible o una respuesta en el sitio, y donde el costo adicional del control remoto no proporciona un beneficio operativo proporcional.
Se prevé que los modos remoto y automatizado crezcan a una CAGR del 8,5% hasta 2032. Las subestaciones no tripuladas, los sitios renovables y las unidades de energía de centros de datos modulares pueden dificultar el acceso local. Estos entornos favorecen los productos que pueden controlarse y monitorearse a distancia. La norma IEC 60947-3:2020/AMD1:2025 especifica requisitos para interruptores-seccionadores operados de forma remota. Los requisitos cubren la anulación manual, la prevención del cierre remoto mientras está bloqueado en posición abierta y los valores de resistencia a impulsos para circuitos separados. Los productos motorizados se sitúan entre los equipos manuales y los totalmente remotos. Pueden admitir la conmutación programada a través de controles automáticos mientras mantienen la anulación manual. Estos diseños se utilizan en microrredes industriales y aplicaciones de gestión de energía de edificios. El mercado de interruptores de desconexión industrial está avanzando hacia un aislamiento gestionado de forma más digital donde las condiciones del sitio justifican la capacidad adicional. Los proveedores deben equilibrar estas funciones con un control local confiable para condiciones de mantenimiento y emergencia, porque la capacidad remota no elimina la necesidad de una anulación manual práctica, procedimientos de bloqueo claros y operación confiable cuando la energía de control no está disponible.
Análisis Geográfico
Asia-Pacífico representó el 39,9% de la participación del mercado de interruptores de desconexión industrial en 2026 y tiene una CAGR prevista del 6,4% hasta 2032, lo que la convierte tanto en la mayor base de ingresos regional como en la oportunidad regional de mayor crecimiento. La Red Estatal y la Red del Sur de China continuaron con la inversión en redes inteligentes y la integración fotovoltaica distribuida durante 2025 y 2026, creando demanda de equipos de aislamiento de baja y media tensión con protección de potencia inversa y capacidad de conmutación remota. Los dispositivos de protección unidireccionales tradicionales no satisfacen todas las necesidades en estas instalaciones, mientras que la creciente base de centros de datos de India añade otra fuente de demanda de infraestructura de energía crítica. Indonesia, Vietnam y Tailandia también están añadiendo zonas industriales y capacidad renovable, y la brecha entre la actividad de proyectos y la capacidad de certificación local respalda las importaciones de equipos IEC precertificados. Esta combinación de inversión en servicios públicos, construcción industrial, desarrollo renovable y demanda de centros de datos mantiene a Asia-Pacífico como el centro del mercado de interruptores de desconexión industrial, mientras que la combinación de instalaciones de baja tensión de alto volumen e infraestructura de energía de mayor valor crea demanda en varias clasificaciones de productos, formatos de montaje y modos de operación.
América del Norte y Europa están respaldadas por la modernización de la red, la construcción de fábricas impulsada por la relocalización industrial y las estrictas prácticas de seguridad eléctrica. Las instalaciones de nueva construcción en Estados Unidos están especificando hardware de desconexión actual en la etapa de diseño, mientras que los requisitos de contenido nacional respaldan parte de la actividad de construcción. Alemania se beneficia de las prácticas de la Industria 4.0 que favorecen los diseños modulares de riel DIN, y la aplicación de la norma de la Asociación Alemana de Ingeniería Eléctrica, Electrónica e Información (VDE) respalda una demanda de reemplazo consistente en instalaciones establecidas. En marzo de 2026, Schneider Electric lanzó el cuadro de media tensión MCSeT en el Reino Unido con integración nativa de sensores en variantes de 12 kV, 17,5 kV y 24 kV. El lanzamiento ilustra la actividad de actualización en el borde de la red que puede crear ingresos incrementales en ubicaciones maduras, donde las nuevas instalaciones y las actualizaciones de una gran base instalada respaldan el mercado de interruptores de desconexión industrial, y donde las normas de ingeniería, las reglas de seguridad y las expectativas de los clientes en materia de monitoreo pueden sostener la demanda de productos con especificaciones actuales.
América del Sur y el Medio Oriente y África son más pequeños, pero siguen siendo importantes porque su demanda está vinculada a proyectos industriales y de energía específicos. Los sectores de minería, petróleo y gas, y procesamiento de alimentos de Brasil respaldan un mercado intermedio para equipos certificados, mientras que la minería de cobre chilena necesita aislamiento de media tensión de alta especificación. El Medio Oriente registró un crecimiento de la capacidad renovable del 28,9% en 2026, liderado por el desarrollo solar de Arabia Saudita, lo que respalda la demanda de interruptores de desconexión certificados en subestaciones de interconexión fotovoltaica a escala de servicios públicos. África registró un crecimiento de la capacidad renovable del 15,9% en 2026, con Etiopía, Sudáfrica y Egipto aumentando la inversión en electrificación. Estas inversiones están convirtiendo la demanda previamente latente de hardware de aislamiento en compras, brindando a los proveedores oportunidades de crecimiento selectivo en el mercado de interruptores de desconexión industrial, particularmente cuando pueden proporcionar productos que cumplan con los requisitos de certificación pertinentes y aborden los entornos operativos de los clientes de servicios públicos, minería, petróleo y gas, y procesamiento de alimentos.
Panorama Competitivo
El mercado de interruptores de desconexión industrial está moderadamente consolidado entre ABB, Siemens, Eaton y Schneider Electric, que compiten a través de la certificación, la ingeniería de aplicaciones y la amplia cobertura de canales. Havells, Salzer, LOVATO ELECTRIC, WEG y Socomec compiten eficazmente en aplicaciones de volumen a través de la producción local y las relaciones con distribuidores, especialmente donde los clientes priorizan la disponibilidad y el soporte establecido del proveedor. Las inversiones en certificación crean una ventaja competitiva significativa porque los clientes necesitan idoneidad documentada para instalaciones especializadas, incluidos usos renovables, de almacenamiento, industriales y de energía crítica. Los lanzamientos de productos para aplicaciones solares fotovoltaicas, BESS, minería y marina muestran cómo los proveedores utilizan la documentación de cumplimiento para ingresar a áreas de aplicación más nuevas. Esto hace que la documentación técnica, el soporte de aplicaciones confiable y la aprobación de productos sean tan importantes como el precio en muchas partes del mercado de interruptores de desconexión industrial, porque los equipos de proyecto deben demostrar que un dispositivo seleccionado es adecuado para el voltaje del sistema, el entorno operativo, los procedimientos de seguridad y el método de aislamiento requerido antes de la instalación.
Siemens está desarrollando equipos de protección y conmutación de corriente continua para aplicaciones de centros de datos y almacenamiento, incluido el interruptor automático de semiconductores SENTRON 3QD2 y el dispositivo de conmutación de estado sólido SIRIUS 3RF5 para conmutación de corriente continua de alta frecuencia. Este enfoque refleja un movimiento hacia el aislamiento de estado sólido en aplicaciones donde los diseños mecánicos convencionales pueden no abordar todas las necesidades operativas. Eaton invirtió más de 422 millones de USD en 4 instalaciones de América del Norte durante 2025 y 2026, buscando capacidad de suministro antes de los picos de demanda proyectados en 2027 y 2028. En marzo de 2026, Eaton anunció una inversión de 30 millones de USD en una instalación de cuadros de media tensión de 370.000 pies cuadrados en Bellevue, Nebraska, donde se espera que comience la producción aislada en aire y en gas a principios de 2027. Las inversiones en capacidad pueden mejorar el control de la cadena de suministro y reducir el efecto de los largos plazos de entrega de proyectos para los principales proveedores en el mercado de interruptores de desconexión industrial, al tiempo que les dan más margen para apoyar a los clientes que necesitan equipos para proyectos de servicios públicos, industriales, centros de datos y otras aplicaciones de energía crítica.
Los productos remotos y automatizados están formando otra área de competencia porque combinan conmutación, medición y datos de mantenimiento predictivo dentro de un solo dispositivo. Estas ofertas pueden desafiar a los desconectadores mecánicos independientes en centros de datos y edificios inteligentes donde se valoran el monitoreo y el acceso remoto. Schneider Electric amplió su gama de media tensión a través de MCSeT en el Reino Unido durante marzo de 2026. GE Vernova presentó un portafolio actualizado de Desconectadores de Pantógrafo SX en agosto de 2026, con clasificación de hasta 550 kV y 5.000 A, con sensores en partes activas y aisladores para monitorear parámetros operativos clave. El mercado de interruptores de desconexión industrial sigue siendo accesible para los proveedores regionales, pero las empresas líderes mantienen ventajas en certificación avanzada, características digitales y escala de fabricación.
Líderes de la Industria de Interruptores de Desconexión Industrial
-
Eaton
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores de Desconexión Industrial Empresas cubiertas en este informe
- ABB Ltd
- B&J USA, Inc.
- c3controls, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- EMSPEC Inc.
- GE Vernova Inc.
- Giovenzana International B.V.
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Littelfuse, Inc.
- LOVATO ELECTRIC S.p.A.
- Mersen SA
- Richards Manufacturing Company
- RITTAL GmbH & Co. KG
- Rockwell Automation, Inc.
- Salzer Electronics Limited
- Schneider Electric SE
- Siemens AG
- Socomec SAS
- WEG S.A.
- Wenzhou Shuguang Fuse Co., Ltd.
Desarrollos recientes de la industria en Mercado de Interruptores de Desconexión Industrial
- Septiembre de 2026: Eaton anunció una inversión de 242 millones de USD para una nueva instalación de 1 millón de pies cuadrados en North Little Rock, Arkansas. Se espera que la instalación cree 1.200 empleos para 2028 y duplique la capacidad de fabricación de carcasas eléctricas domésticas de Eaton, fortaleciendo la capacidad de la empresa para atender a los clientes de equipos eléctricos desde una base de producción más grande en Estados Unidos.
- Septiembre de 2026: Schneider Electric lanzó el Interruptor de Transferencia Multivoltaje ASCO SERIE 300. La unidad configurable en campo sirve aplicaciones de 208 V a 480 V a hasta 600 A y reemplaza hasta 10 modelos específicos de voltaje, reduciendo la necesidad de mantener equipos separados para varios requisitos de voltaje.
- Agosto de 2026: GE Vernova presentó el último portafolio de Desconectadores de Pantógrafo SX en CIGRE París 2026. El diseño nativo digital amplía el portafolio a 550 kV y 5.000 A e integra sensores en partes activas y aisladores para el monitoreo en tiempo real de parámetros operativos clave, abordando las necesidades modernas de automatización de subestaciones.
- Marzo de 2026: Schneider Electric lanzó el cuadro de media tensión MCSeT en el Reino Unido. El producto ofrece variantes de 12 kV, 17,5 kV y 24 kV con integración nativa de sensores, tecnología de interruptor de vacío y conectividad digital para aplicaciones industriales, comerciales y de servicios públicos.
Alcance del Informe Global del Mercado de Interruptores de Desconexión Industrial
Un interruptor de desconexión industrial, también comúnmente denominado interruptor de seguridad, interruptor de ruptura de carga o seccionador, es un interruptor mecánico utilizado en plantas industriales y edificios comerciales. Su función principal es garantizar que un circuito eléctrico esté completamente desenergizado para mantenimiento, servicio o parada de emergencia. A diferencia de un interruptor automático, que interrumpe automáticamente la energía durante una sobrecarga, un interruptor de desconexión es un dispositivo de seguridad operado manual o automáticamente que proporciona una ruptura física y visible en la línea de alimentación.
El mercado global de interruptores de desconexión industrial está segmentado por tipo en opciones fusibles y no fusibles, y por estilo de montaje que incluye configuraciones de panel, riel DIN, pared/caja, base y brida. Según el voltaje, el mercado se divide en segmentos de baja y media tensión, mientras que los principales usuarios finales abarcan manufactura, petróleo y gas, minería, alimentos y bebidas, productos químicos, servicios públicos, automotriz, energías renovables, comercial y otros sectores. Además, la industria está categorizada por métodos de operación en sistemas manuales, motorizados y remotos o automáticos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de interruptores de desconexión industrial en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Interruptores de Desconexión Fusibles |
| Interruptores de Desconexión No Fusibles |
| Montado en Panel |
| Montado en Riel DIN |
| Montado en Pared/Caja |
| Montado en Base |
| Montado en Brida |
| Baja Tensión |
| Media Tensión |
| Manufactura |
| Petróleo y Gas |
| Minería y Metales |
| Alimentos y Bebidas |
| Químico y Petroquímico |
| Servicios Públicos |
| Automotriz |
| Energía Renovable |
| Comercial e Infraestructura |
| Otras Industrias |
| Manual |
| Motorizado |
| Remoto/Automatizado |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Medio Oriente y África |
| Por Tipo | Interruptores de Desconexión Fusibles | |
| Interruptores de Desconexión No Fusibles | ||
| Por Montaje | Montado en Panel | |
| Montado en Riel DIN | ||
| Montado en Pared/Caja | ||
| Montado en Base | ||
| Montado en Brida | ||
| Por Voltaje | Baja Tensión | |
| Media Tensión | ||
| Por Usuario Final | Manufactura | |
| Petróleo y Gas | ||
| Minería y Metales | ||
| Alimentos y Bebidas | ||
| Químico y Petroquímico | ||
| Servicios Públicos | ||
| Automotriz | ||
| Energía Renovable | ||
| Comercial e Infraestructura | ||
| Otras Industrias | ||
| Por Operación | Manual | |
| Motorizado | ||
| Remoto/Automatizado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de interruptores de desconexión industrial?
Se prevé que el sector alcance los 7,72 mil millones de USD para 2032, expandiéndose a una CAGR del 6,19% de 2027 a 2032. El pronóstico refleja la demanda de la electrificación industrial, la interconexión renovable y la infraestructura de energía crítica.
¿Qué tipo de producto lidera las ventas de interruptores de desconexión industrial?
Los interruptores no fusibles lideraron con el 58,2% de los ingresos en 2026, respaldados por su uso en circuitos con protección de interruptor aguas arriba. Su función de aislamiento simplifica la arquitectura del panel en muchos entornos industriales y respalda aplicaciones donde ya se han instalado interruptores automáticos de protección dedicados aguas arriba.
¿Qué usuario final tiene el crecimiento esperado más rápido?
Se prevé que la energía renovable crezca a una CAGR del 8,1% hasta 2032, ya que los proyectos solares, eólicos y de almacenamiento necesitan aislamiento certificado en varios límites de circuito y puntos relacionados con el almacenamiento. Los requisitos de la norma IEC para aplicaciones de almacenamiento de corriente continua refuerzan la necesidad de productos con cumplimiento documentado adecuado.
¿Por qué los interruptores de desconexión remotos están ganando adopción?
Se prevé que los productos remotos y automatizados crezcan a una CAGR del 8,5% porque se adaptan a subestaciones no tripuladas, sitios renovables y centros de datos modulares donde el acceso local es poco práctico o las necesidades de control son más exigentes. Los requisitos de anulación manual y bloqueo siguen siendo importantes en estos sistemas.
¿Qué región lidera la demanda de interruptores de desconexión industrial?
Asia-Pacífico lideró con el 39,9% de los ingresos en 2026 y tiene una CAGR prevista del 6,4% hasta 2032, respaldada por la inversión en redes, la construcción industrial y las necesidades de interconexión renovable. China, India y el Sudeste Asiático contribuyen a una amplia gama de actividades de proyectos de servicios públicos e industriales.
¿Qué factores restringen la demanda de interruptores de desconexión?
Los mayores costos de instalación para sistemas de media tensión, la volatilidad de los costos de materiales, la fragmentación de certificaciones y las soluciones de conmutación integradas pueden restringir la demanda. Estos problemas pueden retrasar las compras, afectar la selección de equipos o favorecer arquitecturas de sistemas alternativas para algunos compradores.