
産業用断路スイッチ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
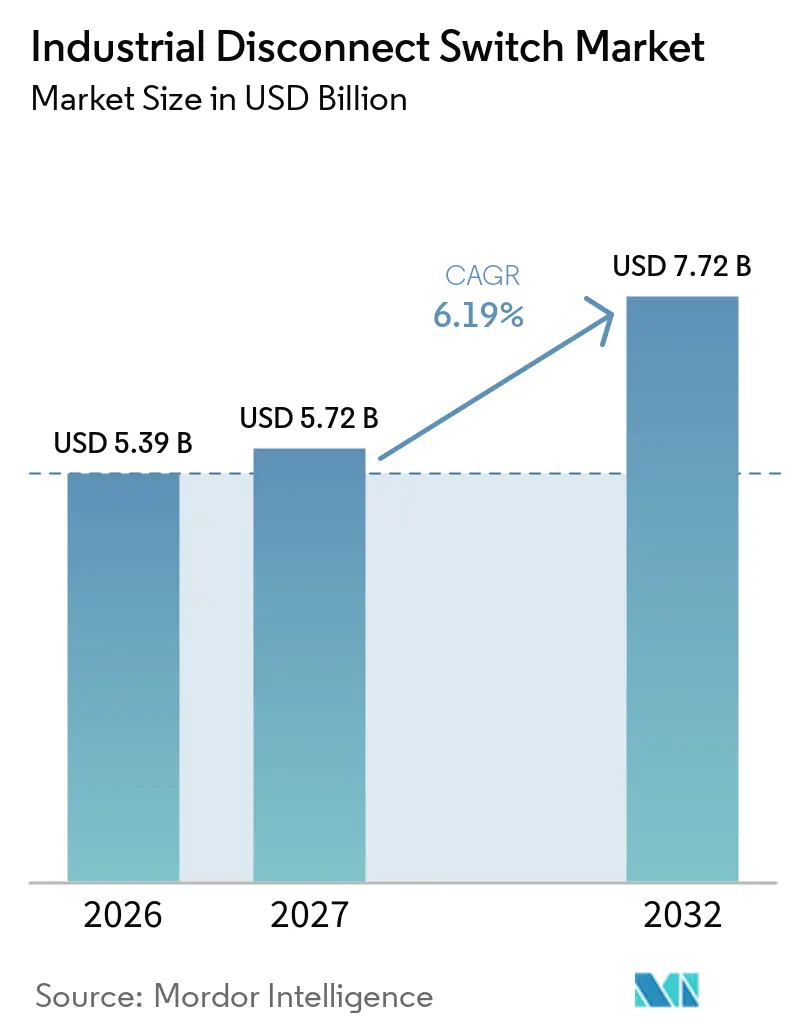
| 市場規模 (2027) | 5.72 十億米ドル |
| 市場規模 (2032) | 7.72 十億米ドル |
| 成長率 (2027 - 2032) | 6.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用断路スイッチ市場分析
産業用断路スイッチ市場規模は2026年に5.39 ビリオン 米ドルと評価され、2027年の5.72 ビリオン 米ドルから2032年には7.72 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 6.19%で成長する見込みです。産業用断路スイッチ市場は、工場の電化、再生可能エネルギーの発電、およびデータセンターの建設によって支えられています。これらの活動は、複数の回路境界において信頼性の高い絶縁を必要とします。再生可能エネルギーの設備容量は、2025年中に692 GWが追加された結果、2025年末時点で5,149 GWに達し、太陽光と風力が追加分の96.8%を占めました。[1] 産業用断路スイッチ市場はまた、材料コストおよび国境を越えた認証要件からの圧力にも直面しています。サプライヤーは、認証済み製品設計、より広い電圧カバレッジ、および遠隔操作に適した製品によって対応しています。
主要レポートのポイント
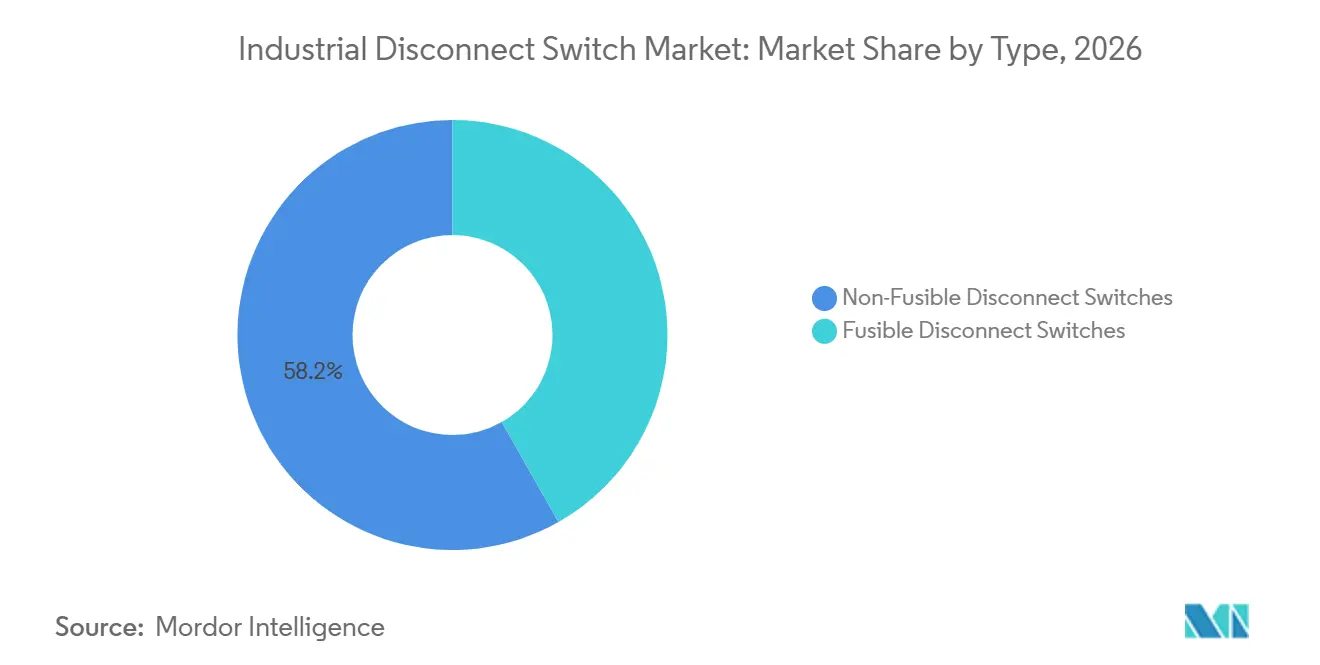
- タイプ別では、ヒューズなしスイッチが2026年の売上の58.2%を占め、ヒューズ付きスイッチは2032年までCAGR 6.3%で成長すると予測されています。
- 取付方式別では、DINレール取付スイッチが2026年の売上の36.5%を占め、2032年までCAGR 6.4%で成長すると予測されています。
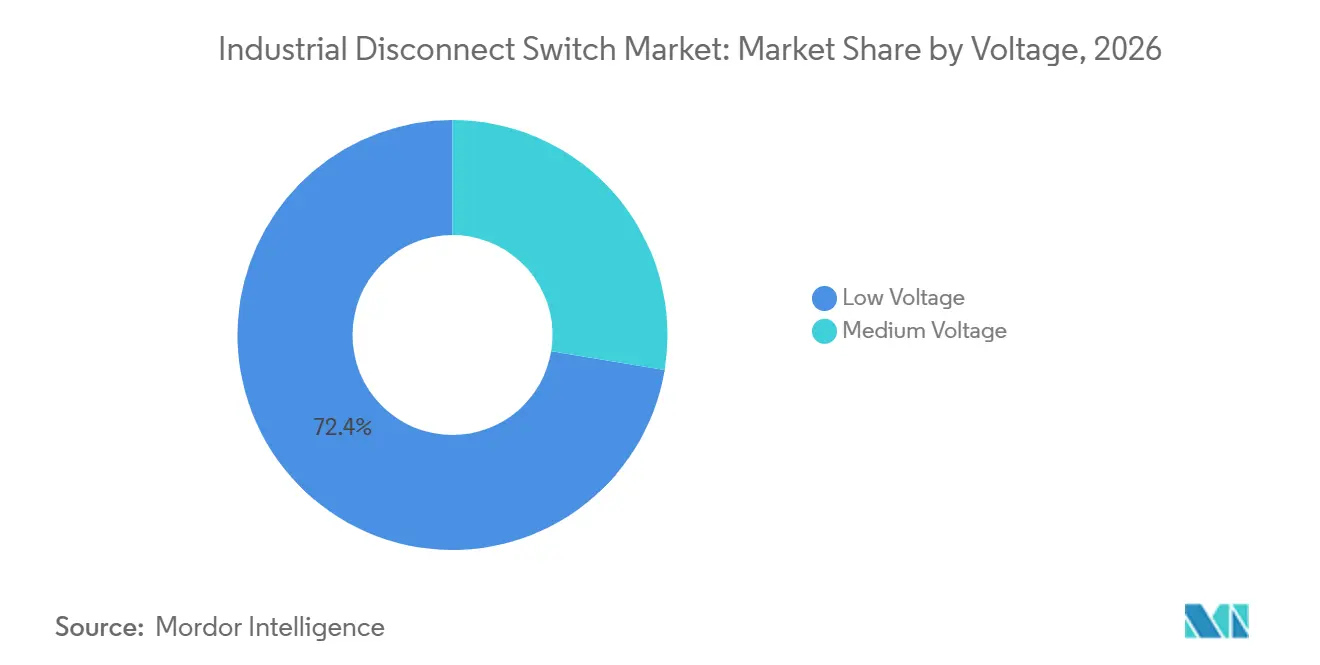
- 電圧別では、低圧製品が2026年の売上の72.4%を占め、中圧製品は2032年までCAGR 6.5%で成長すると予測されています。
- エンドユーザー別では、製造業が2026年の売上の24.8%を占め、再生可能エネルギーは2032年までCAGR 8.1%で成長すると予測されています。
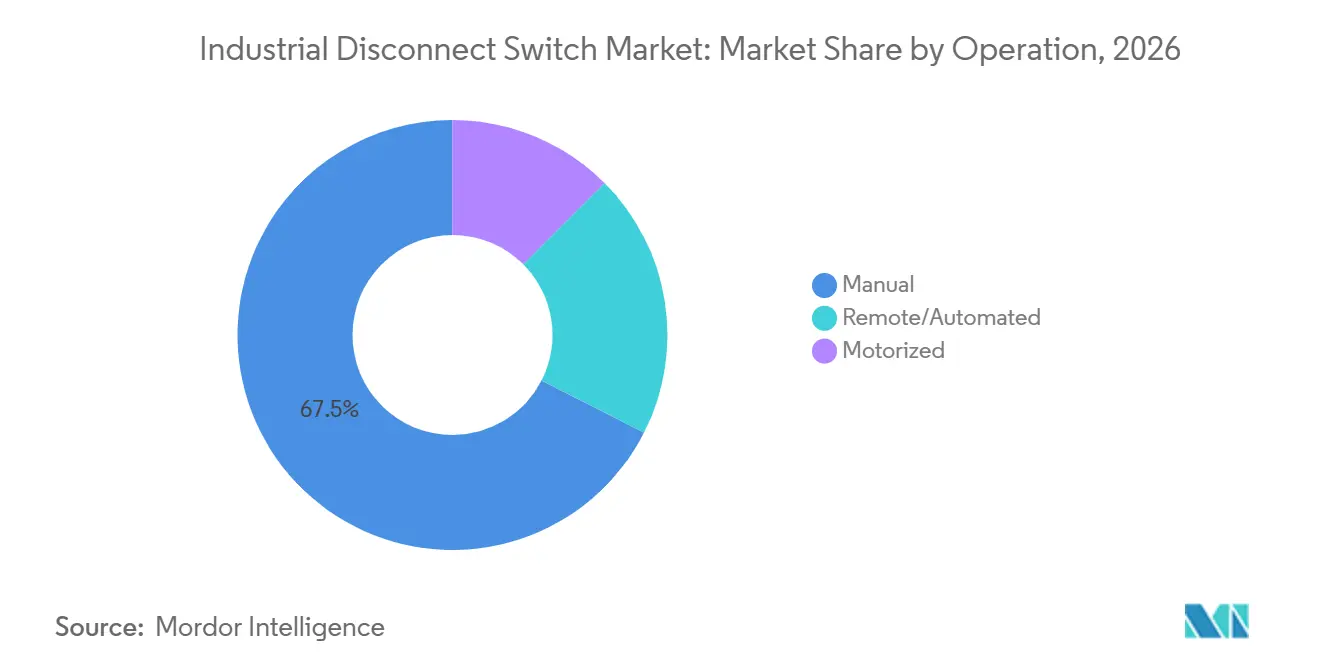
- 操作方式別では、手動スイッチが2026年の売上の67.5%を占め、遠隔・自動モードは2032年までCAGR 8.5%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の売上の39.9%を占め、2032年までCAGR 6.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業の電化・自動化の拡大 | +1.8% | グローバル | 中期(2〜4年) |
| 電力網の近代化と再生可能エネルギーの系統連系 | +1.4% | グローバル、アジア太平洋中心、欧州・中東・アフリカへの波及 | 長期(4年以上) |
| より厳格な電気的絶縁およびロックアウト要件 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| スペースが制約された機器向けのコンパクトなモジュール式パネル | +0.5% | グローバル | 短期(2年以内) |
| 分散型エネルギーおよび蓄電における認証済み断路需要 | +0.6% | アジア太平洋中心、欧州・北米への波及 | 長期(4年以上) |
| データセンターおよび重要電力インフラの拡大 | +0.8% | 北米およびアジア太平洋、欧州での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業の電化・自動化の拡大
脱炭素化政策、エネルギー管理ニーズ、およびリショアリングプログラムが設備投資を形成する中、製造者は電化のタイムラインを短縮しています。自動化された各生産セルには複数のモータ駆動回路が必要であり、各回路には専用の絶縁ポイントが必要です。この関係により、高度に自動化された工場では、産業用断路スイッチ市場への需要が広範な産業生産よりも速く増加します。アーク・フラッシュ評価によって、現在のインシデントエネルギー境界を満たさない古い手動機器が特定される場合にも、交換需要が増加しています。中国はNB/T 42044-2026を発行し、中圧金属閉鎖型スイッチギアに対するインテリジェンスおよび遠隔制御要件を設定しました。この規格は、より高い遮断容量を持つ製品、およびIECとULの両方の認証を持つ製品への交換需要を支援し、複数地域で事業を展開する製造業者が、工場ネットワーク全体で共通の安全・運用要件を満たす承認済みベンダーリストを使用できるようにします。
電力網の近代化と再生可能エネルギーの系統連系
再生可能エネルギーの展開は、産業用断路スイッチ市場において認証済み断路ハードウェアの大きな需要源を生み出しています。太陽光ストリグ、風力ナセル回路、およびバッテリーラックはそれぞれ、複数のシステムポイントで絶縁を必要とします。[2] 世界の再生可能エネルギー設備容量は2025年末に5,149 GWに達し、アジアがその年に追加された692 GWの74.2%を提供しました。機器ニーズは、逆潮流と頻繁な蓄電サイクリングを管理できる双方向DC定格スイッチングへと移行しています。IEC 60947-3:2020/AMD1:2025は、1,500 V DC以下のバッテリー供給およびBESS(バッテリーエネルギー貯蔵システム)に使用されるDC断路スイッチおよびヒューズ組合せユニット向けの規範的附属書Gを追加しました。[3] このコンプライアンス経路を持たない製品は、ユーティリティ規模の蓄電入札において制限に直面する可能性があります。プロジェクト開発者および機器購入者は、バッテリー設置のために機器を受け入れる前に、関連するDCスイッチング規定との文書化された整合性を要求する場合があるためです。
より厳格な電気的絶縁およびロックアウト要件
安全要件は、産業施設全体の絶縁ハードウェアに対する交換需要を生み出しています。NFPA 70Eの2024年版では、セクション110.3(L)(3)の下でロックアウト・タグアウトプログラムに対する個別の監査要件が導入されました。この要件により、設置済み機器のレビューが促進され、可視断路確認およびパドロック規定への注目が高まっています。複雑なロックアウト・タグアウト状況には、複数のエネルギー源、作業班、または断路手段が関与する場合があります。このような状況は、複数パネル設置における明確にラベ付けされ個別にロック可能な絶縁ポイントの必要性を強化します。多国籍事業者は自社サイト全体に一つの安全基準を適用できるため、この要件は最も厳格な地域の管轄を超えて拡大し、明確なラベリング、可視絶縁、または実用的なロックアウト機能を提供しない機器の交換を促進します。
データセンターおよび重要電力インフラの拡大
データセンターの建設は、高可用性と特定の保護機能を持つ機器への需要を生み出しています。施設には、高密度電力条件下での可視絶縁確認、遠隔トリップ機能、および迅速なアーク制御が必要です。産業用断路スイッチ市場は、稼働時間要件が最低コストオプションよりも認証済み機器を優先する場合があるため、これらのプロジェクトへの露出が増加しています。AI指向の施設では、800ボルトDC(VDC)配電およびラック近接DC絶縁も検討されています。この変化は、特にオペレーターがラックレベルの負荷に近い絶縁を必要とし、直流電力システムの動作特性を管理しなければならない場合に、従来の低圧スイッチングアプリケーションを超えて動作できる製への需要を生み出しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンジニアリング済みおよび中圧システムの高い設置コスト | -0.4% | グローバル | 中期(2〜4年) |
| 銅、鉄鋼、および物流コストの変動 | -0.5% | グローバル | 短期(2年以内) |
| IEC、UL、および地域規格にわたる認証の断片化 | -0.2% | 国境を越えた市場、特にアジア太平洋および中東・アフリカ | 中期(2〜4年) |
| 統合回路保護・スイッチングソリューションとの競合 | -0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンジニアリング済みおよび中圧システムの高い設置コスト
エンジニアリング済み中圧システムは、価格に敏感な産業バイヤーからの注文を延期または削減する可能性があります。カスタムエンジニアリング、工場受入試験、および専門物流により、これらのシステムの納品コストが増加します。プロジェクト予算が逼迫している場合、調達チームは中圧ユニット数を削減するか、より低い電圧アーキテクチャを選択する場合があります。これらの選択は、中圧絶縁の技術的要に対して収益を低下させる可能性があります。インドおよび中国の地域サプライヤーは、一部のコスト圧力を軽減できるローカライズされたエンジニアリング・トゥ・オーダー能力を提供しています。認証と承認が必要な規制された西側プロジェクトへの参加は依然として制約されています。プロジェクトオーナーは、要求の厳しい安全要件を持つ複雑な設置に対して、長年確立された文書、試験記録、およびサプライヤーサポートを優先する場合があるためです。
銅、鉄鋼、および物流コストの変動
投入コストのインフレは、2024年以降、断路スイッチ製造の経済性に影響を与えています。銅と鉄鋼の価格上昇は製品コストを引き上げ、長い納期を持つ注文のマージンを圧縮する可能性があります。電気自動車(EV)充電、再生可能エネルギー設置、およびデータセンター建設による銅需要は、利用可能な供給を巡る競争を続けています。製造業者は、入札競争力に影響を与えることなく、常に高い投入コストを転嫁できるわけではありません。この状況により、入札有効期間が短縮され、材料調達への注目が高まっています。産業用断路スイッチ市場は、基礎となるプロジェクト需要が堅調であっても、近期のコスト変動にさらされ続けています。材料エクスポージャーが製品コスト、見積価格、および長い納期コミットメント中にサプライヤーがマージンを保護する能力に影響を与えるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ヒューズなしが数量をリードし、ヒューズ付きが安全重視アプリケーションで成長ヒューズなしスイッチは2026年の産業用断路スイッチ市場シェアの58.2%を占めました。これらは、回路にすでに上流のブレーカー保護がある製造自動化およびユーティリティ二次配電で広く使用されています。その主な役割は、過電流保護機能と組み合わせることなく回路を絶縁することです。この構成により、制御パネルを簡素化し、一つの統合コンポーネントへの依存を減らすことができます。製品はプロセス産業全体で使用されるモータ制御センターで一般的です。低いユニットコストは、組立ラインやコンベアシステムを含む繰り返し設置での使用を支援します。設計がインストーラーやメンテナンスチームに馴染みがあるため、交換ロジスティクスも簡単です。これらの特徴は、確立された産業施設全体でのヒューズなし製品の規模を支援します。その確立された使用は、購買チームが同等の機器全体でスペアパーツとメンテナンス手順を標準化するのにも役立ちます。また、製造業者が繰り返し可能なパネル設計を使用し、過電流保護のために専用ブレーカーを確保しながら、メンテナンス中の明確で実用的な絶縁機能のためにスイッチに依存する場合に、特にセグメントが産業用断路スイッチ市場でリードタイプであり続ける理由を説明しています。
ヒューズ付きスイッチは2032年までCAGR 6.3%で成長すると予測されています。これらはスイッチングと故障電流遮断を一つのエンクロージャーに組み合わせており、パネルのフットプリントを削減できます。この設計は、パネルスペースが限られており、明確な故障記録が価値ある場合に有用です。再生可能エネルギー設置、EV充電機器、および石油・ガスサイトでこれらの製品の使用が増加しています。ヒューズは故障イベントの可視的かつ監査可能な記録を提供できます。その記録は、中断後の保険文書化および根本原因レビューを支援できます。LittelfuseとMersenは、バッテリー蓄電および太陽光発電(PV)ストリング保護向けのDC定格ヒューズ付きエンジニアリングを開発しました。これらのアプリケーションは、高速アーク抑制を必要とする非対称故障電流を生成する可能性があります。産業用断路スイッチ産業は、保護と絶縁が連携して機能しなければならないアプリケーションでヒューズ付き設計を使用しています。この組み合わせ機能は、設計者が文書化された故障応答を持つコンパクトなソリューションを必要とする場合に特に関連性があり、スイッチングと保護動作を一つの物理的な場所に統合し、制約されたアプリケーションレイアウト内での機器配置を簡素化できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
取付方式別:
DINレールの集中がモジュール式パネルのメガトレンドを反映DINレール取付スイッチは2026年の売上の36.5%を占めました。また、2032年までCAGR 6.4%で成長すると予測されています。この組み合わせは、リードする取付形式がまだ地位を固めていることを示しています。機械メーカー、HVACインテグレーター、およびビルオートメーションOEMは、コンパクトなエンクロージャーでDINレールアーキテクチャを使用しています。この形式はパネルの奥行きを減らし、インストーラーに一貫した配線レイアウトを提供します。また、キャビネット全体を再設計することなくコンポーネントの交換が可能です。IEC 60947-3はDINレールアイソレーターを準拠したスイッチ断路器として認識しています。[4] この認識は、欧州およびアジアの製造施設での採用を支援します。レールベースのレイアウトは、デジタル制御キャビネットでより一般的になっています。その標準化された形式はまた、機器メーカーが同様の運用要件を持つ設置全体でパネル設計を繰り返し、配線作業のバリエーションを減らし、コンパクトなキャビネットですでに使用されている取付方法に合わせた交換コンポーネントを維持するのに役立ちます。
パネル取付スイッチは、より高い電流定格が必要な設置スペースを正当化する制御室およびユーティリティ配電盤で引き続き使用されています。壁・ボックス取付製品は屋外および過酷な環境で使用されています。石油・ガスの坑口アプリケーションは、パネル密度よりもエンクロージャーの完全性を優先する場合があります。ベース取付およびフランジ取付バリアントは、直接機械的結合を必要とする特殊機械に対応します。これらの形式は、物理的な堅牢性、環境保、または機器の形状が仕様を決定する場合に引き続き関連性があります。DINレールの採用は、産業用断路スイッチ市場内でこれらのニーズを排除しません。標準化されたコンパクトパネルを使用できるアプリケーションの選択を変えます。パネルビルダーは、インダストリー4.0対応キャビネットにレールベースのレイアウトをますます使用しています。このシフトにより、従来のアプリケーションでの非レール形式のシェアが徐々に減少しています。非レール代替品は、機器サイズ、露出、または取付形状を標準化できないアプリケーションで引き続き使用され、屋外環境、大型配電盤、および共通レールの代わりに直接機械的接続を必要とする機器設計での関連性を維持しています。
電圧別:
低圧の設置ベースと中圧の成長フロンティア低圧製品は2026年の売上の72.4%を占めました。このカテゴリの産業用断路スイッチ市場規模は、690 V以下の工場制御パネル、商業用配電盤、および住宅用配電機器の設置ベースを反映しています。これらの設置は、施設が改修、拡張、または安全性の再評価を受けるに徐々に交換されます。低圧製品はまた、中圧機器よりも広いメーカーベースを持っています。流通チャネルはより深く、納期は通常短くなっています。この範囲の認証は一般的に複雑ではありません。これらの条件は、広範な施設にわたるボリューム価格設定を支援します。セグメントは、毎日の電気配電がそれに依存しているため、産業用断路スイッチ市場の中心であり続けます。その設置ベースは安定した交換需要を提供します。この広範な使用は、購買決定が電気システムの完全な再設計ではなく、実用的な可用性、承認状況、および既存パネルとの互換性に依存することが多いことを意味し、メンテナンス、改修、および施設拡張を通じた安定した需要を支援します。
中圧製品は2032年までCAGR 6.5%で成長すると予測されています。ユーティリティ規模の再生可能エネルギー変電所、データセンターのステップダウンインフラ、および大型プラントの拡張は、一般的に11 kVから36 kVで動作します。これらのプロジェクトには、適切な電圧定格と文書化されたパフォーマンスを持つ絶縁機器が必要です。IEC 60947-3:2020/AMD1:2025は、BESSアプリケーションにおける認証済み絶縁の仕様への注目を高めました。ドイツのOEMは、事前組立変電所パッケージに中圧スイッチ断路器ソリューションをエンジニアリングしています。このアプローチにより、国境を越えて機器を販売する顧客の認証作業を削減できます。中圧システムは、一般的な低圧アセンブリよりも高いプロジェクト価値を持っています。その成長は、交換活動だけでなく、新規建設インフラに結びついています。より電力集約型の施設が建設されるにつれて、産業用断路スイッチ市場は恩恵を受けます。サプライヤーは、それらのプロジェクト構成に対する適切なスイッチング機器と文書化されたサポートをパッケージ化する際に差別化できます。大型インフラバイヤーは、機器が承認される前に電圧定格、認証要件、制御ニーズ、およびサイト固有のエンジニアリング慣行を一致させなければならないためです。
エンドユーザー別:
製造業が売上を支え、再生可能エネルギーが成長マップを塗り替える製造業は2026年の売上の24.8%を占めました。この位置は、モータ制御センター、工作機械、およびプロセス自動化システムのグローバルベースを反映しています。これらのシステムは、操作、メンテナンス、および安全手順のために複数の絶縁ポイントを必要とします。製造業は、産業用断路スイッチ市場に対して繰り返しの交換および拡張需要を提供します。石油・ガスは、防爆機器がプレミアム価格を要求できるため、より高い価値のアプリケーションです。中および北海の沖合・海底操業には、耐久性のあるエンジニアリング製品が必要です。鉱業・金属、化学・石油化学、およびユーティリティがさらなる需要を追加します。これらのセクターの長い機器ライフサイクルは、継続的なアフターマーケットを生み出します。定期検査はまた、機能的で準拠した絶縁ハードウェアを必要とします。これらの条件は、産業エンドユーザーグループ間で新規建設活動が変動する場合でも、交換購買を活発に保ちます。稼働中の施設は、長い資産ライフサイクルを通じて安全な絶縁、定期メンテナンス、および継続的なコンプライアンスに適した機器を必要とするためです。
再生可能エネルギーは2032年までCAGR 8.1%で成長すると予測されています。太陽光と風力の追加がこの成長を支援します。各資産には複数の保護回路が含まれているためです。食品・飲料および商業インフラは中間層の貢献者であり続けます。その需要は、暖房・換気・空調(HVAC)の電化およびビルシステムのアップグレードに関連しています。レガシーの内燃機関組立が交換カテゴリになるにれて、自動車需要は変化しています。EVバッテリーパック組立には、より高電圧のDC絶縁が必要であり、より高い製品価格を支援できます。業種を超えたバイヤーは、事前認証されたデータシートを持つアプリケーション固有の製品をますます求めています。このトレンドは、産業用断路スイッチ市場での差別化されていない製品の余地を減らします。また、特定のエンドユースのパフォーマンスを文書化できるサプライヤーに報酬を与えます。再生可能エネルギープロジェクトは、提供された調査に記載されている最も急速に拡大しているエンドユーザー機会です。そのプロジェクト設計はまた、早期に指定され複数のサイトで承認できる製品にプレミアムを置き、これらの資産のDC、蓄電、および系統連系要件向けに設計された適切な技術文書と製品を持つサプライヤーに価値を与えます。
操作方式別:
手動ベースが数量を維持し、遠隔/自動が戦略的投資をリード手動スイッチは2026年の売上の67.5%を占めました。その設置ベースは、多くの施設が現場オペレーターに依存し続けているため、産業用断路スイッチ市場規模の大部分を支援します。遠隔能力が安全性や経済性を改善しない場合、手動操作はルーティン絶縁に十分な場合があります。可視断路確認も継続使用のもう一つの理由です。これにより、担当者は電子ステータス信号のみに依存することなく、回路が開いていることを確認できます。サイト安全手順は、この直接確認を冗長チェックとして必要とします。手動製品はメンテナンス担当者に馴染みがあり、より低い取得コストを持つ場合があります。これらの要因は、成熟した産業立地全体でその数量を維持します。これらは多くの従来の絶縁タスクのデフォルトソリューションであり続けます。この継続的な役割により、手動製品は、直接物理的アクセス、可視確認、または現場対応の価値が運用ルーティンによって変わっていない場所、および遠隔制御の追加コストが比例した運用上の利益を提供しない場所で重要です。
遠隔・自動モードは2032年までCAGR 8.5%で成長すると予測されています。無人変電所、再生可能エネルギーサイト、およびモジュール式データセンター電力ユニトは、ローカルアクセスを困難にする場合があります。これらの設定は、遠隔から制御・監視できる製品を優先します。IEC 60947-3:2020/AMD1:2025は、遠隔操作スイッチ断路器の要件を規定しています。要件は、手動オーバーライド、ロックオープン中の遠隔閉路防止、および別回路のインパルス耐電圧値をカバーしています。電動製品は手動と完全遠隔機器の中間に位置します。手動オーバーライドを維持しながら、自動制御による定期スイッチングをサポートできます。これらの設計は、産業用マイクログリッドおよびビルエネルギー管理アプリケーションで使用されています。産業用断路スイッチ市場は、サイト条件が追加機能を正当化する場合に、よりデジタル管理された絶縁へと移行しています。サプライヤーは、これらの機能をメンテナンスおよび緊急条件のための信頼性の高いローカル制御とバランスさせなければなりません。遠隔能力は、実用的な手動オーバーライド、明確なロックアウト手順、および制御電源が利用できない場合の信頼性の高い操作の必要性を排除しないためです。
地域分析
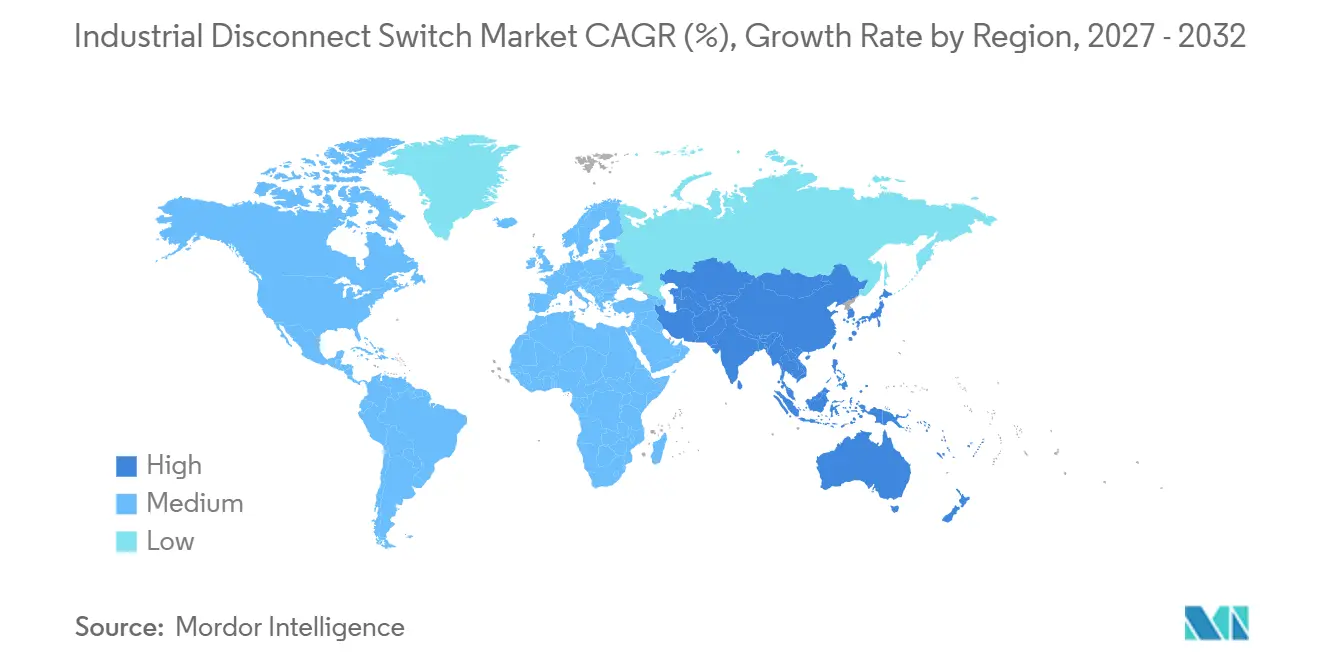
アジア太平洋は2026年の産業用断路スイッチ市場シェアの39.9%を占め、2032年までCAGR 6.4%で成長すると予測されており、最大の地域収益基盤かつ最も成長の速い地域機会の両方となっています。中国の国家電網と南方電網は、2025年および2026年にスマートグリッド投資と分散型太陽光発電の統合を継続し、逆潮流保護と遠隔スイッチング機能を持つ低圧・中圧絶縁機器への需要を生み出しました。従来の単方向保護デバイスはこれらの設置のすべてのニーズを満たさない一方、インドの拡大するデータセンターベースは重要電力インフラ需要のもう一つの源を追加しています。インドネシア、ベトナム、およびタイも産業ゾーンと再生可能エネルギー設備容量を追加しており、プロジェクト活動とローカル認証能力のギャップが事前認証済みIEC機器の輸を支援しています。ユーティリティ投資、産業建設、再生可能エネルギー開発、およびデータセンター需要のこの組み合わせにより、アジア太平洋は産業用断路スイッチ市場の中心であり続け、大量の低圧設置とより高い価値の電力インフラの組み合わせが複数の製品定格、取付形式、および操作モードにわたる需要を生み出しています。
北米と欧州は、電力網の近代化、リショアリング主導の工場建設、および厳格な電気安全慣行によって支えられています。米国のグリーンフィールド施設は設計段階で現行の断路ハードウェアを指定しており、国内コンテンツ要件が一部の建設活動を支援しています。ドイツはモジュール式DINレールレイアウトを優先するインダストリー4.0慣行から恩恵を受けており、ドイツ電気・電子・情報技術協会(VDE)の施行が確立された施設での一貫した交換需要を支援しています。2026年3月、Schneider Electricは英国で12 kV、17.5 kV、および24 kVバリアントにわたるネイティブセンサー統合を備えたMCSeT中圧スイッチギアを発売しました。この発売は、成熟した立地での増分収を生み出すことができるグリッドエッジアップグレード活動を示しており、新規施設と大規模な設置ベースへのアップグレードの両方が産業用断路スイッチ市場を支援し、エンジニアリング標準、安全規則、および監視に対する顧客の期待が現行仕様の製品への需要を維持できます。
南米および中東・アフリカは規模は小さいですが、その需要が特定の産業・電力プロジェクトに結びついているため、依然として重要です。ブラジルの鉱業、石油・ガス、および食品加工セクターは認証済み機器の中間市場を支援し、チリの銅鉱業は高仕様の中圧絶縁を必要とします。中東は2026年にサウジアラビアの太陽光発電開発に牽引されて再生可能エネルギー設備容量が28.9%成長し、ユーティリティ規模のPV系統連系変電所での認証済み断路スイッチへの需要を支援しています。アフリカは2026年に再生可能エネルギー設備容量が15.9%成長し、エチオピア、南アフリカ、およびエジプトが電化投資を増加させています。これらの投資は、絶縁ハードウェアに対する以前は潜在的だった需要を購買に転換し、特に関する認証要件を満たし、ユーティリティ、鉱業、石油・ガス、および食品加工顧客の運用環境に対応できる製品を提供できる場合に、産業用断路スイッチ市場でサプライヤーに選択的な成長機会を与えています。
競合環境
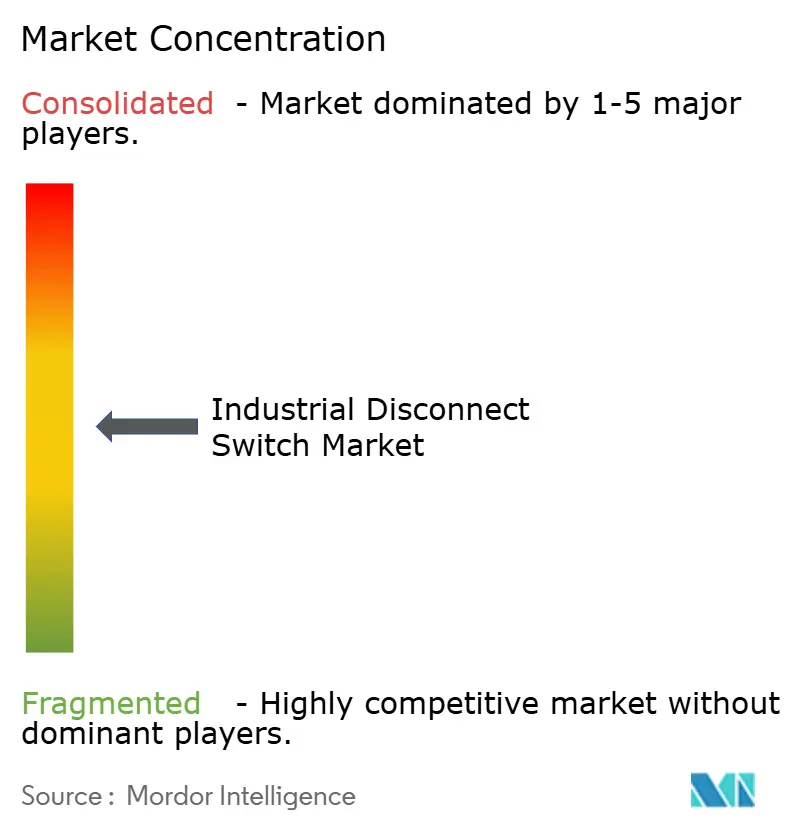
産業用断路スイッチ市場は、ABB、Siemens、Eaton、およびSchneider Electricの間で適度に集中しており、認証、アプリケーションエンジニアリング、および広範なチャネルカバレッジを通じて競合しています。Havells、Salzer、LOVATO ELECTRIC、WEG、およびSocomecは、特に顧客が可用性と確立されたサプライヤーサポートを優先する場合に、ローカル生産と販売代理店関係を通じてボリュームアプリケーションで効果的に競合しています。認証投資は、顧客が再生可能エネルギー、蓄電、産業、および重要電力用途を含む特殊な設置に対する文書化された適合性を必要とするため、意味のある競争上の優位性を生み出します。太陽光PV、BESS、鉱業、および海洋アプリケーション向けの製品発売は、サプライヤーがコンプライアンス文書を使用して新しいアプリケーション分野に参入する方法を示しています。これにより、技術文書、信頼性の高いアプリケーションサポート、および製品承認が、産業用断路スイッチ市場の多くの部分で価格と同様に重要になります。プロジェクトチームは、設置前に選択されたデバイスがシステム電圧、運用環境、安全手順、および必要な絶縁方法に適していることを実証しなければならないためです。
Siemensは、データセンターおよび蓄電アプリケーション向けのDC保護・スイッチング機器を開発しており、高周波DCスイッチング向けのSENTRON 3QD2半導体回路遮断器およびSIRIUS 3RF5固体スイッチングデバイスが含まれます。このアプローチは、従来の機械的設計がすべての運用ニーズに対応できない可能性があるアプリケーシンでの固体絶縁への移行を反映しています。Eatonは2025年および2026年に北米の4施設に422 ミリオン 米ドル以上を投資し、2027年および2028年に予測される需要ピーク前に供給能力を確保しました。2026年3月、Eatonはネブラスカ州ベルビューに37万平方フィートの中圧スイッチギア施設への3,000万米ドルの投資を発表し、空気絶縁および気体絶縁生産が2027年初頭に開始される予定です。設備投資は、産業用断路スイッチ市場の主要サプライヤーのサプライチェーン管理を改善し、長いプロジェクトリードタイムの影響を軽減できるとともに、ユーティリティ、産業、データセンター、およびその他の重要電力プロジェクト向けの機器を必要とする顧客をサポートする余地を広げます。
遠隔・自動製品は、スイッチング、計量、および予知保全データを単一デバイス内に組み合わせるため、競争のもう一つの分野を形成しています。これらのオファリングは、監視と遠隔アクセスが重視されるデータセンターやスマートビルディングでのスタンドアロン機械式断路器に挑戦する可能性があります。Schneider Electricは2026年3月に英国でMCSeT中圧レンジを拡大しました。GE Vernovaは2026年8月にCIGREパリ2026でSXパンタグラフ断路器の最新ポートフォリオを発表し、550 kVおよび5,000 Aまで定格され、主要な運用パラメーターを監視するために充電部と絶縁体にセンサーを統合しています。産業用断路スイッチ市場は地域サプライヤーにとってアクセス可能であり続けますが、大手企業は高度な認証、デジタル機能、および製造規模において優位性を維持しています。
産業用断路スイッチ産業のリーダー
-
Eaton
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova
- 注:主要企業の掲載順は順位を示すものではありません。
産業用断路スイッチ市場 このレポートでカバーされる企業
- ABB Ltd
- B&J USA, Inc.
- c3controls, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- EMSPEC Inc.
- GE Vernova Inc.
- Giovenzana International B.V.
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Littelfuse, Inc.
- LOVATO ELECTRIC S.p.A.
- Mersen SA
- Richards Manufacturing Company
- RITTAL GmbH & Co. KG
- Rockwell Automation, Inc.
- Salzer Electronics Limited
- Schneider Electric SE
- Siemens AG
- Socomec SAS
- WEG S.A.
- Wenzhou Shuguang Fuse Co., Ltd.
最近の産業開発事情 産業用断路スイッチ市場
- 2026年9月:Eatonはアーカンソー州ノースリトルロックに100万平方フィートの新施設への24,200万米ドルの投資を発表しました。この施設は2028年までに1,200人の雇用を創出し、Eatonの国内電気エンクロージャー製造能力を倍増させ、より大きな米国生産拠点から電気機器顧客にサービスを提供する同社の能力を強化することが期待されています。
- 2026年9月:Schneider ElectricはASCO 300シリーズマルチ電圧切替スイッチを発売しました。フィールド設定可能なユニットは、最大600 Aで208 Vから480 Vのアプリケーションに対応し、最大10の電圧固有モデルを置き換え、複数の電圧要件に対して個別の機器を維持する必要性を削減します。
- 2026年8月:GE VernovaはCIGREパリ2026で最新のSXパンタグラフ断路器ポートフォリオを発表しました。デジタルネイティブ設計はポートフォリオを550 kVおよび5,000 Aに拡張し、主要な運用パラメーターのリアルタイム監視のために充電部と絶縁体にセンサーを統合し、現代の変電所自動化ニーズに対応しています。
- 2026年3月:Schneider Electricは英国でMCSeT中圧スイッチギアを発売しました。製品は、産業、商業、およびユーティリティアプリケーション向けのネイティブセンサ統合、真空遮断器技術、およびデジタル接続性を備えた12 kV、17.5 kV、および24 kVバリアントを提供します。
世界の産業用断路スイッチ市場レポートの範囲
産業用断路スイッチは、安全スイッチ、負荷開閉スイッチ、またはアイソレーターとも一般的に呼ばれ、産業プラントおよび商業ビルで使用される機械式スイッチです。その主な機能は、メンテナンス、サービス、または緊急シャットダウンのために電気回路を完全に無電圧にすることを確保することです。過負荷時に自動的に電力を遮断する回路遮断器とは異なり、断路スイッチは電力線に可視的物理的断路を提供する手動または自動操作の安全デバイスです。
世界の産業用断路スイッチ市場は、タイプ別にヒューズ付きとヒューズなしオプションに区分され、取付スタイル別にパネル、DINレール、壁/ボックス、ベース、およびフランジ構成が含まれます。電圧に基づいて、市場は低圧と中圧セグメントに分けられ、主なエンドユーザーは製造業、石油・ガス、鉱業、食品・飲料、化学、ユーティリティ、自動車、再生可能エネルギー、商業、およびその他のセクターにわたります。さらに、産業は操作方法別に手動、電動、および遠隔または自動システムに分類されます。レポートはまた、主要地域の26カ国にわたる世界の産業用断路スイッチ市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ヒューズ付き断路スイッチ |
| ヒューズなし断路スイッチ |
| パネル取付 |
| DINレール取付 |
| 壁/ボックス取付 |
| ベース取付 |
| フランジ取付 |
| 低圧 |
| 中圧 |
| 製造業 |
| 石油・ガス |
| 鉱業・金属 |
| 食品・飲料 |
| 化学・石油化学 |
| ユーティリティ |
| 自動車 |
| 再生可能エネルギー |
| 商業・インフラ |
| その他の産業 |
| 手動 |
| 電動 |
| 遠隔/自動 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | ヒューズ付き断路スイッチ | |
| ヒューズなし断路スイッチ | ||
| 取付方式別 | パネル取付 | |
| DINレール取付 | ||
| 壁/ボックス取付 | ||
| ベース取付 | ||
| フランジ取付 | ||
| 電圧別 | 低圧 | |
| 中圧 | ||
| エンドユーザー別 | 製造業 | |
| 石油・ガス | ||
| 鉱業・金属 | ||
| 食品・飲料 | ||
| 化学・石油化学 | ||
| ユーティリティ | ||
| 自動車 | ||
| 再生可能エネルギー | ||
| 商業・インフラ | ||
| その他の産業 | ||
| 操作方式別 | 手動 | |
| 電動 | ||
| 遠隔/自動 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
産業用断路スイッチ市場の予測は?
このセクターは2032年までに7.72 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.19%で拡大すると予測されています。予測は、産業の電化、再生可能エネルギーの系統連系、および重要電力インフラからの需要を反映しています。
産業用断路スイッチの販売をリードする製品タイプは?
ヒューズなしイッチは2026年の売上の58.2%でリードし、上流のブレーカー保護を持つ回路での使用によって支えられています。その絶縁機能は多くの産業環境でパネルアーキテクチャを簡素化し、個別の保護ブレーカーがすでに上流に設置されているアプリケーションをサポートします。
最も速い成長が期待されるエンドユーザーは?
再生可能エネルギーは、太陽光、風力、および蓄電プロジェクトが複数の回路境界と蓄電関連ポイントで認証済み絶縁を必要とするため、2032年までCAGR 8.1%で成長すると予測されています。DC蓄電アプリケーションに対するIEC要件は、適切な文書化されたコンプライアンスを持つ製品の必要性を強化します。
遠隔断路スイッチが採用を拡大している理由は?
遠隔・自動製品は、ローカルアクセスが非現実的または制御ニーズがより要求される無人変電所、再生可能エネルギーサイト、およびモジュール式データセンターに適しているため、CAGR 8.5%で成長すると予測されています。手動オーバーライドとロックアウト要件はこれらのシステムで引き続き重要です。
産業用断路スイッの需要をリードする地域は?
アジア太平洋は2026年の売上の39.9%でリードし、電力網投資、産業建設、および再生可能エネルギーの系統連系ニーズに支えられて2032年までCAGR 6.4%で成長すると予測されています。中国、インド、および東南アジアは、幅広いユーティリティおよび産業プロジェクト活動に貢献しています。
断路スイッチの需要を制約する要因は?
中圧システムの高い設置コスト、材料コストの変動、断片化した認証、および統合スイッチングソリューションが需要を制約する可能性があります。これらの問題は購買を遅らせ、機器選択に影響を与え、または一部のバイヤーに対して代替システムアーキテクチャを優先させる可能性があります。