
Tamanho e Participação do Mercado de Logística Terceirizada (3PL) da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
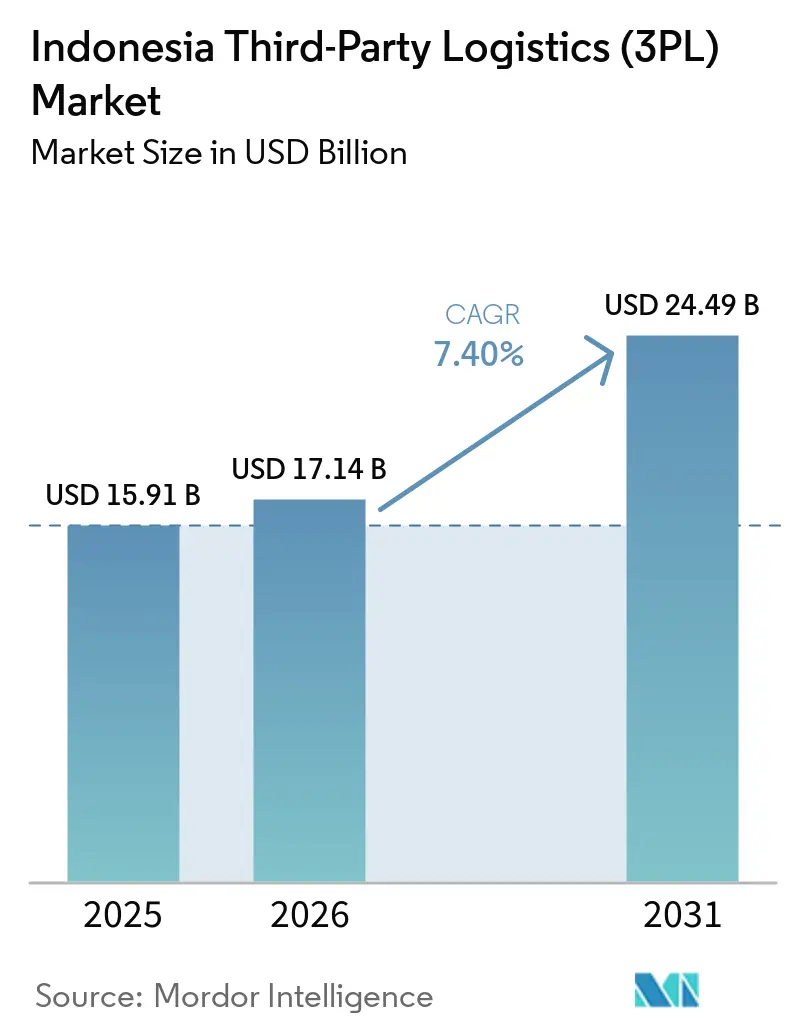
| Tamanho do mercado no ano base (2025) | 15.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.40 % |
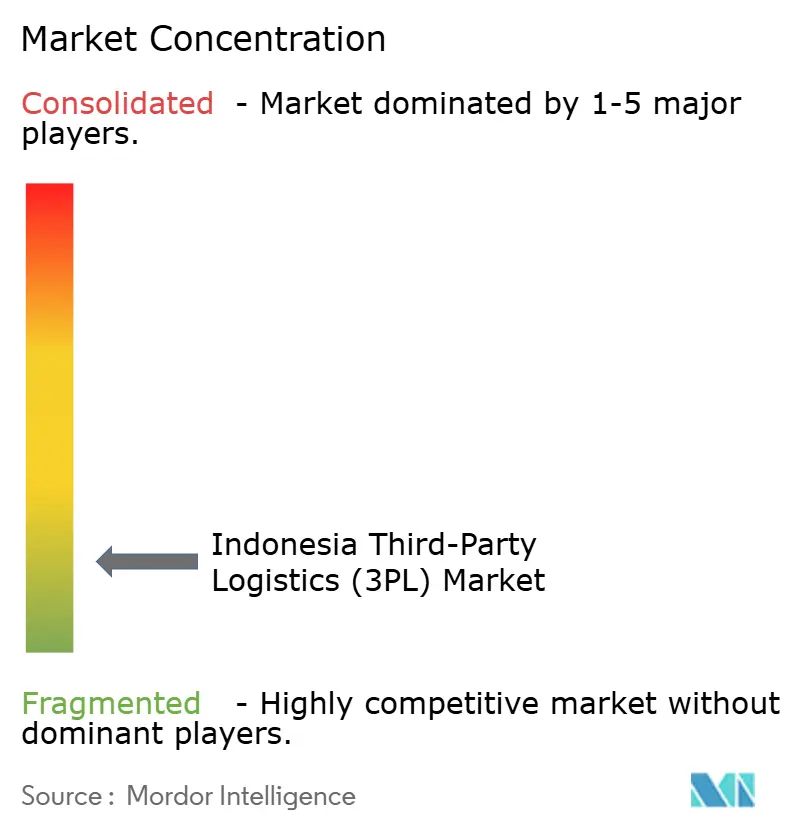
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Terceirizada (3PL) da Indonésia por Mordor Intelligence
O tamanho do mercado de logística terceirizada (3PL) da Indonésia foi avaliado em 15,91 bilhões de USD em 2025, e estima-se que cresça de 17,14 bilhões de USD em 2026 para atingir 24,49 bilhões de USD até 2031, a um CAGR de 7,40% durante o período de previsão (2026-2031).
O mercado de logística terceirizada (3PL) da Indonésia se beneficia de investimentos em manufatura, expansão das necessidades de distribuição na área de saúde e projetos de infraestrutura que melhoram o acesso entre as ilhas. Os operadores estão indo além do frete de encaminhamento em direção a armazenagem, distribuição, processamento de devoluções e serviços orientados à conformidade, pois essas atividades podem apoiar relacionamentos mais duradouros com os clientes. A geografia dispersa do país torna o alcance da rede e a confiabilidade do serviço elementos centrais para a competição no mercado de logística terceirizada (3PL) da Indonésia. O investimento em capacidade de cadeia de frio, ferramentas digitais e redes multimodais pode ampliar as oportunidades onde a cobertura logística formal ainda é limitada.
Principais Conclusões do Relatório
- Por serviço, o gerenciamento de transporte doméstico deteve 45,32% da participação do mercado de logística terceirizada (3PL) da Indonésia em 2025, enquanto a armazenagem e distribuição de valor agregado tem previsão de registrar um CAGR de 10,54% até 2031.
- Por aplicação de uso final, o varejo e o comércio eletrônico detiveram 26,78% do tamanho do mercado de logística terceirizada (3PL) da Indonésia em 2025, enquanto as ciências da vida e a saúde têm previsão de registrar um CAGR de 8,43% até 2031.
- Por modelo logístico, os modelos de ativo leve detiveram 52,85% da participação do mercado de logística terceirizada (3PL) da Indonésia em 2025, enquanto os modelos híbridos têm previsão de registrar um CAGR de 9,72% até 2031.
- Por geografia, Java, incluindo Jacarta e BOD, deteve 58,23% da participação do mercado de logística terceirizada (3PL) da Indonésia em 2025, enquanto Sulawesi tem previsão de registrar um CAGR de 11,23% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Terceirizada (3PL) da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atendimento de Comércio Eletrônico e Terceirização Omnicanal | +2.0% | Java, Sumatra e cidades de segundo nível em todo o arquipélago | Curto prazo (≤ 2 anos) |
| Expansão da Manufatura e Terceirização de Logística Industrial | +1.5% | Java Ocidental, Batam, Banten e Kalimantan Oriental, incluindo o corredor IKN | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura e Conectividade da Rede Inter-Ilhas | +1.2% | Sumatra, Sulawesi, Kalimantan e o corredor Jacarta, Semarang, Surabaya | Médio prazo (2-4 anos) |
| Terceirização de Logística Contratada e Demanda por Serviços Integrados | +0.9% | Java, Sumatra e zonas econômicas especiais industriais em todo o país | Médio prazo (2-4 anos) |
| Digitalização e Automação nas Operações de 3PL | +0.8% | Java, com expansão para os principais centros nas ilhas externas | Longo prazo (≥ 4 anos) |
| Expansão para Cidades de Segundo Nível e Maior Cobertura de Serviços | +0.7% | Cidades de segundo nível em Sulawesi, Kalimantan e Sumatra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atendimento de Comércio Eletrônico e Terceirização Omnicanal Impulsionando a Demanda por 3PL
As redes de entrega das plataformas expandiram sua própria cobertura de última milha, enquanto as atividades a montante foram transferidas cada vez mais para provedores especializados no mercado de logística terceirizada (3PL) da Indonésia. O Shopee Express atendeu 487 cidades, e a Lazada eLogistics operou 73 centros automatizados que processaram 850.000 pacotes diariamente em 2025. Esse arranjo concentra a atividade de entrega dentro das plataformas, mas deixa o posicionamento de estoque, o kitting, o atendimento multicanal e o gerenciamento de devoluções abertos a provedores terceirizados. As transações de comércio em vídeo atingiram 2,6 bilhões em 2025, após crescimento de 90% em relação ao ano anterior, o que aumentou o volume de pedidos pequenos e frequentes. Em setembro de 2026, a FAS expandiu seu portfólio para incluir uma oferta planejada de cadeia de frio, além de serviços de armazenagem, entrega e atendimento ao cliente. As marcas podem, portanto, buscar suporte mais amplo de um único provedor, em vez de coordenar múltiplos fornecedores especializados.
Expansão da Manufatura Aumentando os Requisitos de Terceirização de Logística Industrial
Pelo menos 7 fabricantes de veículos elétricos se comprometeram com instalações de produção na Indonésia desde 2024, com Batam e Java Ocidental identificados como centros de manufatura. Suas instalações requerem armazenamento de módulos de bateria, manuseio de materiais perigosos, distribuição de pós-venda e reabastecimento just-in-time. O investimento estrangeiro direto chinês e de Hong Kong cresceu 6,5% para 8,2 bilhões de USD no primeiro semestre de 2025, enquanto os aluguéis de terrenos industriais em Java Ocidental subiram de 15% a 25% com a entrada de fabricantes no país. A base manufatureira aumenta a demanda por armazenagem alfandegada, suporte aduaneiro e controles documentados da cadeia de suprimentos. Os requisitos de processamento downstream da Indonésia para níquel e bauxita acrescentam necessidades adicionais de conformidade para os parceiros logísticos. Essas necessidades favorecem provedores que possam combinar manuseio físico com serviços baseados em contratos ao longo dos fluxos de produção e exportação.
Investimento em Infraestrutura Melhorando a Conectividade da Rede de 3PL Inter-Ilhas
A Rodovia Pedagiada Trans-Sumatra atingiu 982 km de cobertura operacional em agosto de 2026[1]. A rede conecta sítios industriais, portos e centros agrícolas ao longo dos corredores de exportação de Sumatra. A Indonésia também apresentou IDR 207,6 trilhões (11,8 bilhões de USD) em 32 projetos estratégicos de infraestrutura a investidores japoneses em setembro de 2026, abrangendo rodovias pedagiadas, ferrovias e portos. Esses investimentos podem reduzir os atritos entre os locais de produção e a infraestrutura de acesso. Cada nó portuário operacional pode tornar uma área de serviço mais ampla comercialmente viável para o mercado de logística terceirizada (3PL) da Indonésia. Melhores ligações inter-ilhas também apoiam um papel maior para os serviços ferroviários e marítimos ao lado do transporte rodoviário.
Digitalização e Automação Melhorando a Eficiência Operacional do 3PL
A PT Pos Indonesia implantou sistemas de triagem robótica com inteligência artificial em seu armazém de Pulo Gadung, em Jacarta, em julho de 2026. A implantação demonstra que operadores vinculados ao Estado estão investindo em sistemas que provedores privados também adotaram. Uma pesquisa envolvendo 350 gestores de logística indonésios constatou que a implementação de inteligência artificial teve o efeito padronizado mais forte sobre a eficiência operacional entre as ferramentas digitais testadas[2]. A otimização de rotas, o reabastecimento preditivo e a redução de erros de processamento foram os canais identificados nessa pesquisa. Operadores maiores com múltiplos clientes podem obter mais benefícios de sistemas integrados do que provedores menores com processos fragmentados. Essa diferença pode tornar o investimento em tecnologia um fator competitivo importante no mercado de logística terceirizada (3PL) da Indonésia.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos e Complexidade de Transbordo no Arquipélago | -1.8% | Sulawesi, Papua, Maluku, Kalimantan e fluxos de frete inter-ilhas em todo o país | Longo prazo (≥ 4 anos) |
| Capacidade de Caminhonagem Fragmentada e Retornos Vazios | -0.9% | Java, Sumatra e corredores nacionais entre ilhas | Curto prazo (≤ 2 anos) |
| Conformidade com Zero-ODOL e Economia de Carga | -0.7% | Nacional, com fiscalização mais intensa nas rodovias pedagiadas Trans-Java e Trans-Sumatra | Médio prazo (2-4 anos) |
| Restrições de Confiabilidade de Energia para Instalações Frigoríficas Automatizadas | -0.4% | Sulawesi, Papua, Maluku e partes de Kalimantan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transbordo no Arquipélago Aumentando os Custos e a Complexidade Logística
A geografia de 17.500 ilhas da Indonésia exige que grande parte do frete inter-ilhas seja movimentada por transbordo marítimo. Volumes semelhantes de bens de consumo de entrada não correspondem às exportações de commodities de Sumatra, Kalimantan e do leste da Indonésia. O desequilíbrio gera custos de reposicionamento de contêineres vazios que afetam as tarifas de frete em todo o arquipélago. O programa Tol Laut alocou IDR 623,4 bilhões (35,28 milhões de USD) em 756 viagens atendendo 104 portos em 2025. O programa reduziu a diferença de preços entre Java e Papua de 47% em 2019 para 31% em 2025, embora os gargalos de última milha continuassem a limitar o efeito sobre os preços no varejo. Os operadores menores enfrentam um desafio particular porque carecem de densidade de rede suficiente para otimizar as cargas em ambas as direções.
Conformidade com Zero-ODOL Pressionando a Economia de Carga e os Custos
A política Zero ODOL tem como alvo a aplicação plena até 2027, após o início da fiscalização limitada em 2026. A política exige que os veículos de frete atendam aos limites legais de eixo e dimensões, reduzindo as cargas úteis, a menos que as tarifas aumentem[3]. Mais de 60% dos veículos de frete estavam na categoria ODOL em 2024, indicando que a conformidade afetará uma ampla parcela do setor de caminhonagem. Uma simulação de 2026 estimou um aumento de 4,6% nos custos logísticos nacionais no curto prazo e um aumento de 6,7% nos requisitos de investimento em frota, equivalente a IDR 42,4 trilhões (2,53 bilhões de USD). A Lei nº 22/2009 e os regulamentos nacionais de logística relacionados estabelecem penalidades e multas por infrações. Provedores maiores podem renegociar contratos ou absorver alguns custos, enquanto provedores menores enfrentam maior pressão sobre as margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: Armazenagem e Distribuição de Valor Agregado Amplia o Mix de Serviços
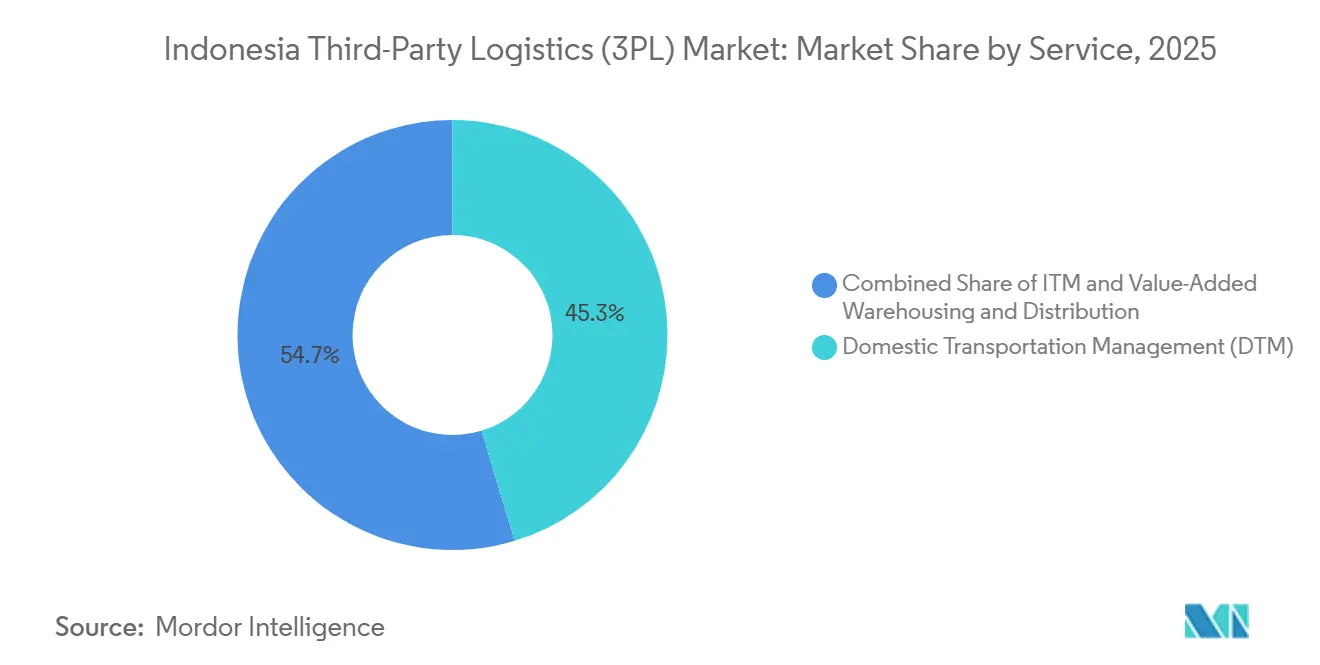
O gerenciamento de transporte doméstico respondeu por 45,32% da participação do mercado de logística terceirizada (3PL) da Indonésia em 2025, refletindo seu papel no sistema de frete rodoviário do país. A armazenagem e distribuição de valor agregado tem previsão de registrar um CAGR de 10,54% até 2031, impulsionada pela demanda por serviços logísticos especializados. O frete rodoviário permaneceu como a principal espinha dorsal logística, com caminhões movimentando cerca de 90% dos fluxos de carga doméstica nos principais corredores de consumo e industriais. O transporte aquaviário e aéreo continua importante para conectar Kalimantan, Papua e Sulawesi, enquanto o ferroviário atende corredores industriais em Java e no Norte de Sumatra. O gerenciamento de transporte internacional também está ganhando importância à medida que Batam se desenvolve como portal aduaneiro para a manufatura de eletrônicos e carga transfronteiriça.
A armazenagem e distribuição de valor agregado é apoiada por kitting, rotulagem, gerenciamento de cadeia de frio e logística reversa. Empresas de comércio eletrônico, saúde e bens de consumo de giro rápido (FMCG) exigem cada vez mais manuseio padronizado em múltiplos locais, criando oportunidades para provedores de 3PL especializados. A certificação halal e os padrões de Boas Práticas de Distribuição farmacêutica elevam ainda mais os requisitos de conformidade. Os centros logísticos na Grande Jacarta e em Surabaya também estão adotando sistemas de gerenciamento de armazéns e tecnologias de armazenagem automatizada para melhorar a eficiência de estoque e atendimento.

Por Aplicação de Uso Final: Ciências da Vida e Saúde Elevam a Demanda Especializada
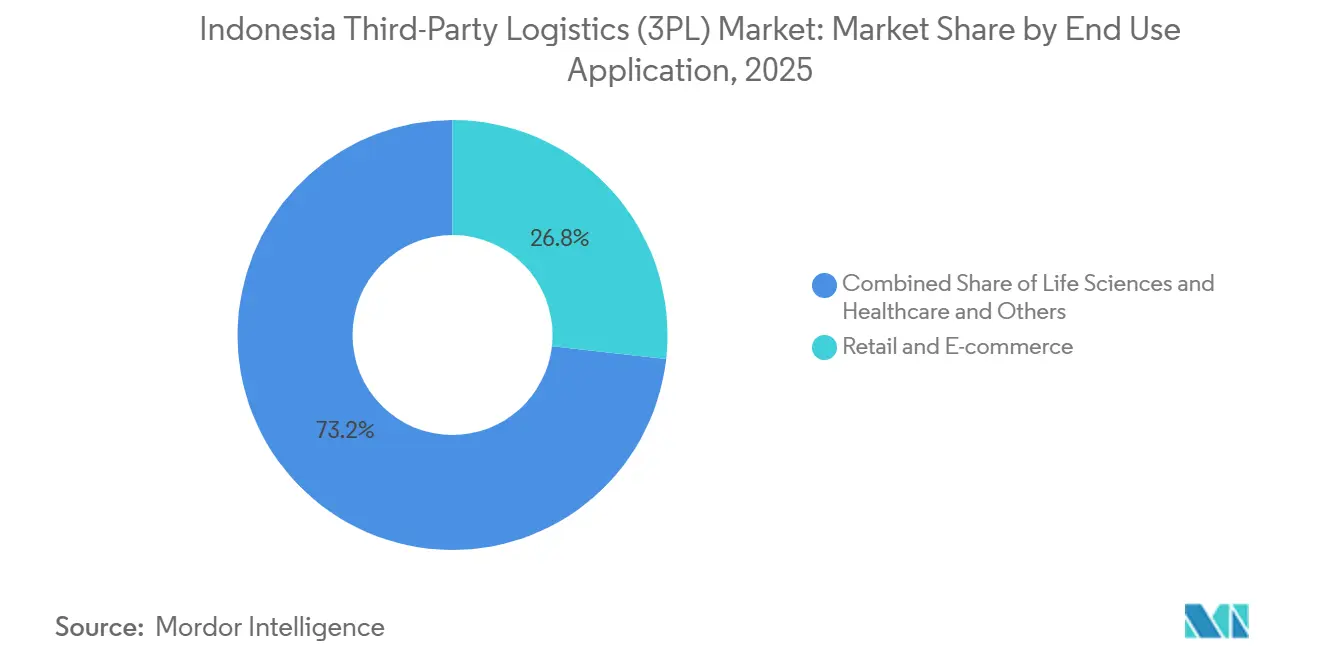
O varejo e o comércio eletrônico detiveram 26,78% do tamanho do mercado de logística terceirizada (3PL) da Indonésia em 2025, enquanto as ciências da vida e a saúde têm previsão de registrar um CAGR de 8,43% até 2031. A demanda do varejo e do comércio eletrônico foi sustentada por altos volumes de encomendas na Grande Jacarta, Bandung e Surabaya, com o valor bruto de mercadoria do comércio eletrônico da Indonésia atingindo 71 bilhões de USD em 2025. A logística de saúde é impulsionada pela crescente demanda por operações de cadeia de frio validadas, particularmente para produtos farmacêuticos que requerem manuseio com controle de temperatura. A capacidade limitada de cadeia de frio certificada em relação às necessidades de distribuição de saúde continua a criar oportunidades para provedores de 3PL especializados.
Bens de consumo e FMCG, automotivo e manufatura fornecem volumes estáveis de frete para provedores de logística contratada. A logística automotiva é apoiada pela expansão da capacidade roll-on, roll-off do Porto de Patimban, fortalecendo seu papel na logística de exportação de veículos ao lado de Tanjung Priok. A distribuição de Alimentos e Bebidas e a logística de Energia e Serviços Públicos também requerem frete regular entre múltiplas ilhas, manuseio de carga de projeto e capacidades para materiais perigosos.
Por Modelo Logístico: Redes Híbridas Equilibram Controle e Alcance
Os modelos de ativo leve detiveram 52,85% da participação do mercado de logística terceirizada (3PL) da Indonésia em 2025, enquanto os modelos híbridos tm previsão de registrar um CAGR de 9,72% até 2031. Os provedores de ativo leve podem expandir pela dispersa rede de ilhas da Indonésia sem possuir ativos em cada localidade, apoiando maior eficiência de capital. Os operadores de ativo pesado permanecem relevantes em rotas densas ao redor da Grande Jacarta, Surabaya e Medan, onde os frequentes volumes de carga sustentam alta utilização da frota e níveis de serviço previsíveis.
Os provedores híbridos combinam ativos próprios nas rotas principais com capacidade subcontratada e redes digitais de frete nas cidades de segundo nível e nas ilhas externas. Esse modelo permite uma cobertura ponta a ponta mais ampla, limitando o custo de manutenção de ativos em cada localidade. O planejamento de rotas habilitado por inteligência artificial e o rastreamento em tempo real apoiam ainda mais a coordenação da rede e a utilização da frota. Provedores com instalações de múltiplas temperaturas também podem atender clientes de FMCG e varejo que requerem distribuição em temperatura ambiente, congelada e refrigerada.
Análise Geográfica
Java, incluindo Jacarta e BOD, deteve 58,23% do tamanho do mercado de logística terceirizada (3PL) da Indonésia em 2025. Tanjung Priok movimentou mais da metade da carga de transbordo da Indonésia e apoiou a maior concentração de atividades de manufatura, varejo e atendimento do país. O sistema de rodovias pedagiadas Trans-Java conecta as principais áreas industriais e centros de consumo. Tanjung Emas registrou crescimento de 15% no volume de movimentação em relação ao ano anterior, à medida que as exportações de têxteis e móveis de Java Central se expandiram em 2026. A DHL está investindo em capacidade de gateway em Jacarta, Surabaya, Semarang, Batam e Bali.
Sulawesi tem previsão de registrar um CAGR de 11,23% até 2031, o ritmo regional mais rápido no mercado de logística terceirizada (3PL) da Indonésia. O processamento de níquel em Sulawesi e Halmahera, o frete agrícola e as conexões de transporte sustentam as perspectivas. O volume de contêineres da Pelindo Regional 4 cresceu 2,04% em relação ao ano anterior, atingindo 619.874 TEUs no leste da Indonésia no primeiro trimestre de 2025. A PT Multi Terminal Indonesia inaugurou um pátio logístico de 3,1 hectares no Porto de Bitung em setembro de 2025. Sumatra se beneficia dos 982 km operacionais da Rodovia Pedagiada Trans-Sumatra. A demanda de Kalimantan está vinculada à construção da Capital Nacional Nusantara, à mineração e aos planos de frete ferroviário.
Bali e Nusa Tenggara dependem de cadeias de suprimentos de hospitalidade e turismo que requerem distribuição com controle de temperatura. Papua e Maluku permanecem as regiões mais restritas para o desenvolvimento da logística comercial. Baixos volumes de carga de retorno, portos limitados e restrições de confiabilidade de energia continuam a limitar a penetração do 3PL. A diferença de preços entre Java e Papua permaneceu em 31% em 2025, apesar do programa Tol Laut. Uma nova rota de balsa da ASDP conectando Balikpapan e Garongkong iniciou operações em 2025, adicionando uma ligação entre Kalimantan e o Sul de Sulawesi.
Cenário Competitivo
O mercado de logística terceirizada (3PL) da Indonésia é altamente fragmentado, com provedores globais mais fortes em serviços de valor agregado. Os especialistas domésticos mantêm vantagens em redes locais, precificação e relacionamentos com clientes em diversas rotas entre ilhas. O DHL Group tinha mais de 4.000 funcionários e cerca de 180 instalações em todo o país em junho de 2025. A Kuehne+Nagel compete por meio de um portfólio integrado de logística de petróleo e gás que inclui seu hub Lamongan Shorebase. A CEVA Logistics compete por meio de serviços integrados de cadeia de suprimentos e credenciais de conformidade.
Provedores locais e regionais, incluindo PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics e Waresix, competem por meio de experiência local e cobertura de corredores de frete. A Samudera Indonesia concluiu sua aquisição de 16,2 milhões de USD da Crest10 em julho de 2026. A Nippon Express Holdings fundiu suas 2 subsidiárias indonésias com vigência a partir de março de 2026, sob sua estratégia One Indonesia. A entidade combinada reúne o encaminhamento de frete marítimo e aéreo sob uma única organização e tem como objetivo melhorar a coordenação com os clientes. A CEVA Logistics Indonesia obteve a Certificação Halal da BPJPH em junho de 2026, reforçando o papel das credenciais formais na distribuição regulamentada[4].
A logística de cadeia de frio farmacêutica permanece uma oportunidade porque a capacidade validada com controle de temperatura é limitada. Sulawesi e Kalimantan também oferecem espaço para provedores à medida que a demanda relacionada a commodities cresce mais rapidamente do que a cobertura formal de 3PL. A otimização de rotas, as redes digitais de frete e o rastreamento em tempo real podem melhorar a consistência do serviço e o posicionamento competitivo. O mercado de logística terceirizada (3PL) da Indonésia é mais competitivo em Java e nos corredores de primeiro nível, enquanto a concorrência nas ilhas externas é mais dispersa.
Líderes do Setor de Logística Terceirizada (3PL) da Indonésia
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kiat Ananda Group
-
PT Kamadjaja Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A PT Samudera Indonesia Tbk concluiu a aquisição da Crest10 por 16,2 milhões de USD (com vigência a partir de 1º de julho de 2026), expandindo suas capacidades de logística digital e marítima e fortalecendo seu posicionamento competitivo no setor de logística terceirizada da Indonésia.
- Abril de 2026: A NYK Line (grupo controlador da Yusen Logistics) realizou a primeira escala do navio transportador de automóveis "HYPERION LEADER" no Terminal Internacional de Automóveis de Patimban, em Java Ocidental, validando a capacidade operacional do terminal para logística automotiva RoRo e ampliando a capacidade de exportação de veículos além do congestionado gateway de Tanjung Priok.
- Março de 2026: A Nippon Express Holdings concluiu a fusão da PT. NX Lemo Indonesia Logistik e da PT. Nippon Express Indonesia (com vigência a partir de 1º de março de 2026), consolidando o encaminhamento de frete marítimo e aéreo sob uma única entidade para oferecer interfaces mais claras com os clientes, gestão de contas mais robusta e maior eficiência operacional sob a estratégia unificada "One Indonesia".
- Abril de 2025: O DHL Group reafirmou sua estratégia de crescimento na Indonésia no âmbito da Estratégia 2030, anunciando 500 milhões de EUR (540,3 milhões de USD) em investimentos em infraestrutura de Ciências da Vida e Saúde na Ásia-Pacífico até 2030 por meio da marca DHL Health Logistics, com a Indonésia especificamente identificada como mercado prioritário para logística de veículos elétricos, saúde e comércio eletrônico.
Escopo do Relatório do Mercado de Logística Terceirizada (3PL) da Indonésia
| Gerenciamento de Transporte Doméstico (GTD) | Rodovias |
| Ferrovias | |
| Vias Aéreas | |
| Hidrovias | |
| Gerenciamento de Transporte Internacional (GTI) | Rodovias |
| Ferrovias | |
| Vias Aéreas | |
| Hidrovias | |
| Armazenagem e Distribuição de Valor Agregado (ADVA) |
| Automotivo |
| Energia e Serviços Públicos |
| Manufatura |
| Ciências da Vida e Saúde |
| Tecnologia e Eletrônicos |
| Varejo e Comércio Eletrônico |
| Bens de Consumo e FMCG |
| Alimentos e Bebidas |
| Outros |
| Ativo Leve |
| Ativo Pesado |
| Híbrido |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Serviço | Gerenciamento de Transporte Doméstico (GTD) | Rodovias |
| Ferrovias | ||
| Vias Aéreas | ||
| Hidrovias | ||
| Gerenciamento de Transporte Internacional (GTI) | Rodovias | |
| Ferrovias | ||
| Vias Aéreas | ||
| Hidrovias | ||
| Armazenagem e Distribuição de Valor Agregado (ADVA) | ||
| Por Aplicação de Uso Final | Automotivo | |
| Energia e Serviços Públicos | ||
| Manufatura | ||
| Ciências da Vida e Saúde | ||
| Tecnologia e Eletrônicos | ||
| Varejo e Comércio Eletrônico | ||
| Bens de Consumo e FMCG | ||
| Alimentos e Bebidas | ||
| Outros | ||
| Por Modelo Logístico | Ativo Leve | |
| Ativo Pesado | ||
| Híbrido | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para a logística terceirizada (3PL) da Indonésia?
O mercado de logística terceirizada (3PL) da Indonésia tem projeção de atingir 24,49 bilhões de USD até 2031, crescendo a um CAGR de 7,40% a partir de 2026.
Qual serviço está se expandindo mais rapidamente na logística terceirizada (3PL) da Indonésia?
A armazenagem e distribuição de valor agregado tem previsão de crescer a um CAGR de 10,54% até 2031, apoiada pelas necessidades de atendimento, cadeia de frio e devoluções.
Qual grupo de clientes gera a maior demanda por serviços de 3PL na Indonésia?
O varejo e o comércio eletrônico detiveram 26,78% da receita em 2025, sustentados por altos volumes de encomendas e 71 bilhões de USD em valor bruto de mercadoria do comércio eletrônico.
Por que a logística de saúde está crescendo na Indonésia?
As ciências da vida e a saúde têm previsão de crescer a um CAGR de 8,43% até 2031 porque a capacidade validada de logística de cadeia de frio permanece limitada.
Qual região indonésia está crescendo mais rapidamente para os provedores de 3PL?
Sulawesi tem previsão de crescer a um CAGR de 11,23% até 2031, apoiada pelo processamento de níquel, frete agrícola e conexões em desenvolvimento.
Que desafio a política Zero ODOL cria para os provedores de logística?
A aplicação plena prevista para 2027 limita as cargas úteis dos caminhões, aumenta as necessidades de investimento em frota e intensifica a pressão para revisar tarifas de frete e contratos.