
Taille et Part du Marché de la Logistique Tierce Partie (3PL) en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
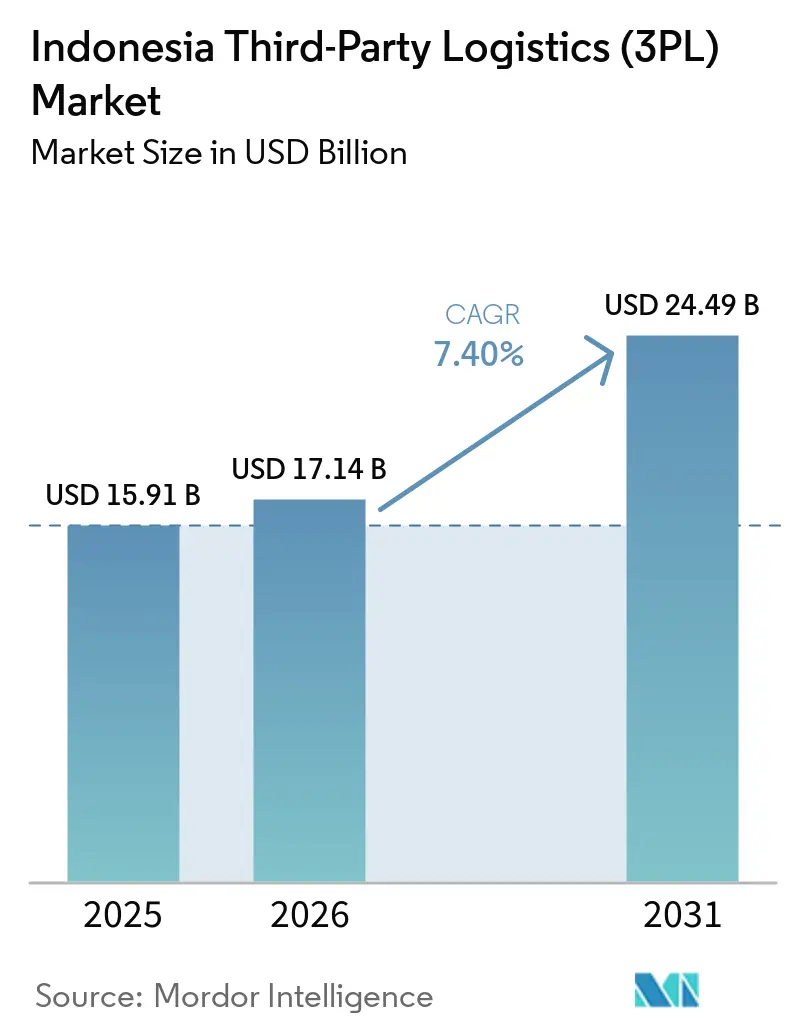
| Taille du marché de l'année de base (2025) | 15.91 Milliards de dollars |
| Taille du Marché (2026) | 17.14 Milliards de dollars |
| Taille du Marché (2031) | 24.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.40 % |
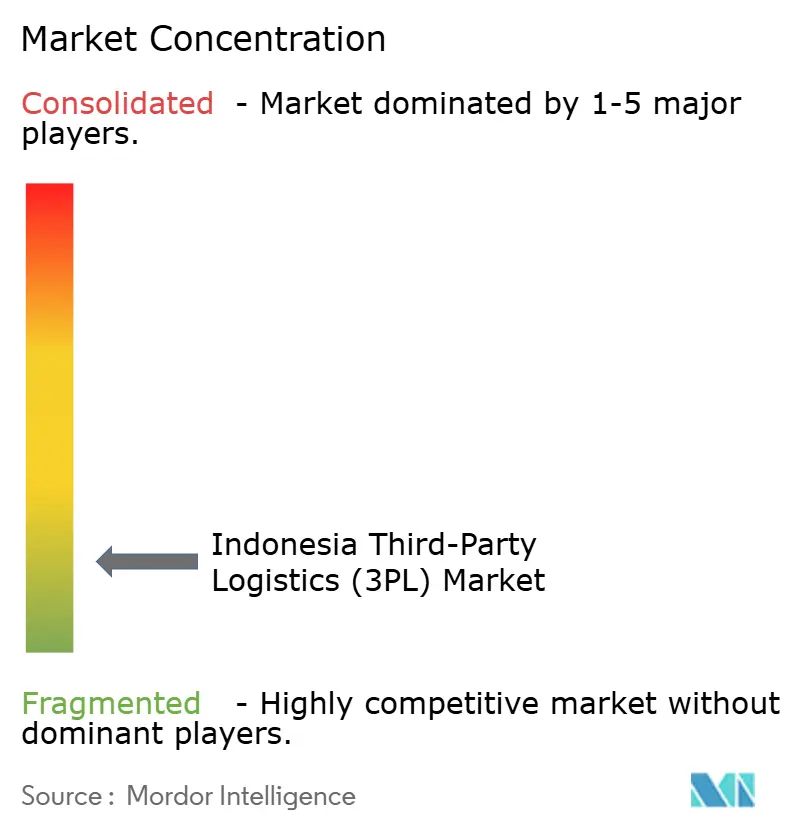
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique Tierce Partie (3PL) en Indonésie par Mordor Intelligence
La taille du marché de la logistique tierce partie (3PL) en Indonésie était évaluée à 15,91 milliards USD en 2025, et devrait croître de 17,14 milliards USD en 2026 pour atteindre 24,49 milliards USD d'ici 2031, à un CAGR de 7,40 % durant la période de prévision (2026-2031).
Le marché de la logistique tierce partie (3PL) en Indonésie bénéficie des investissements manufacturiers, de l'expansion des besoins en distribution de soins de santé et des projets d'infrastructure qui améliorent l'accès entre les îles. Les opérateurs vont au-delà de la commission de fret vers l'entreposage, la distribution, le traitement des retours et les services axés sur la conformité, car ces activités peuvent soutenir des relations clients plus durables. La géographie dispersée du pays fait de la portée du réseau et de la fiabilité des services des éléments centraux de la compétition sur le marché de la logistique tierce partie (3PL) en Indonésie. Les investissements dans la capacité de chaîne du froid, les outils numériques et les réseaux multimodaux pourraient élargir les opportunités là où la couverture logistique formelle reste limitée.
Points Clés du Rapport
- Par service, la gestion du transport domestique détenait 45,32 % de la part du marché de la logistique tierce partie (3PL) en Indonésie en 2025, tandis que l'entreposage et la distribution à valeur ajoutée devraient enregistrer un CAGR de 10,54 % jusqu'en 2031.
- Par application d'utilisation finale, le commerce de détail et le commerce électronique détenaient 26,78 % de la taille du marché de la logistique tierce partie (3PL) en Indonésie en 2025, tandis que les sciences de la vie et la santé devraient enregistrer un CAGR de 8,43 % jusqu'en 2031.
- Par modèle logistique, les modèles à actifs légers détenaient 52,85 % de la part du marché de la logistique tierce partie (3PL) en Indonésie en 2025, tandis que les modèles hybrides devraient enregistrer un CAGR de 9,72 % jusqu'en 2031.
- Par géographie, Java, incluant Jakarta et BOD, détenait 58,23 % de la part du marché de la logistique tierce partie (3PL) en Indonésie en 2025, tandis que Sulawesi devrait enregistrer un CAGR de 11,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Logistique Tierce Partie (3PL) en Indonésie
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Exécution du Commerce Électronique et Externalisation Omnicanale | +2.0% | Java, Sumatra et les villes de niveau 2 à travers l'archipel | Court terme (≤ 2 ans) |
| Expansion Manufacturière et Externalisation de la Logistique Industrielle | +1.5% | Java Ouest, Batam, Banten et Kalimantan Est, incluant le corridor IKN | Moyen terme (2-4 ans) |
| Investissement dans les Infrastructures et Connectivité du Réseau Inter-Îles | +1.2% | Sumatra, Sulawesi, Kalimantan et le corridor Jakarta, Semarang, Surabaya | Moyen terme (2-4 ans) |
| Externalisation de la Logistique Contractuelle et Demande de Services Intégrés | +0.9% | Java, Sumatra et les zones économiques spéciales industrielles à l'échelle nationale | Moyen terme (2-4 ans) |
| Numérisation et Automatisation dans les Opérations 3PL | +0.8% | Java, avec des retombées vers les principaux hubs des îles extérieures | Long terme (≥ 4 ans) |
| Expansion vers les Villes de Niveau 2 et Élargissement de la Couverture des Services | +0.7% | Villes de niveau 2 à Sulawesi, Kalimantan et Sumatra | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Exécution du Commerce Électronique et l'Externalisation Omnicanale Stimulent la Demande 3PL
Les réseaux de livraison des plateformes ont élargi leur propre couverture du dernier kilomètre, tandis que les activités en amont ont de plus en plus été confiées à des prestataires spécialisés sur le marché de la logistique tierce partie (3PL) en Indonésie. Shopee Express desservait 487 villes, et Lazada eLogistics exploitait 73 hubs automatisés traitant 850 000 colis par jour en 2025. Cette organisation concentre l'activité de livraison au sein des plateformes, mais laisse le positionnement des stocks, le kitting, l'exécution multicanale et la gestion des retours ouverts aux prestataires tiers. Les transactions de commerce vidéo ont atteint 2,6 milliards en 2025 après une croissance de 90 % d'une année sur l'autre, ce qui a augmenté le volume de commandes petites et fréquentes. En septembre 2026, FAS a élargi son portefeuille pour inclure une offre de chaîne du froid planifiée aux côtés de services d'entreposage, de livraison et de service client. Les marques peuvent donc rechercher un soutien plus large auprès d'un seul prestataire plutôt que de coordonner plusieurs fournisseurs spécialisés.
L'Expansion Manufacturière Accroît les Besoins d'Externalisation de la Logistique Industrielle
Au moins 7 fabricants de véhicules électriques se sont engagés dans des installations de production en Indonésie depuis 2024, avec Batam et Java Ouest identifiés comme pôles manufacturiers. Leurs installations nécessitent le stockage de modules de batteries, la manipulation de matières dangereuses, la distribution de pièces de rechange et le réapprovisionnement en flux tendu. Les investissements directs étrangers chinois et hongkongais ont augmenté de 6,5 % pour atteindre 8,2 milliards USD au premier semestre 2025, tandis que les loyers des terrains industriels de Java Ouest ont augmenté de 15 % à 25 % à mesure que les fabricants entraient dans le pays. La base manufacturière accroît la demande de stockage sous douane, de soutien douanier et de contrôles documentés de la chaîne d'approvisionnement. Les exigences de traitement en aval de l'Indonésie pour le nickel et la bauxite ajoutent des besoins de conformité supplémentaires pour les partenaires logistiques. Ces besoins favorisent les prestataires capables de combiner la manutention physique avec des services contractuels à travers les flux de production et d'exportation.
L'Investissement dans les Infrastructures Améliore la Connectivité du Réseau 3PL Inter-Îles
La route à péage Trans-Sumatra a atteint 982 km de couverture opérationnelle en août 2026[1]. Le réseau relie les sites industriels, les ports et les centres agricoles à travers les corridors d'exportation de Sumatra. L'Indonésie a également présenté 207,6 billions IDR (11,8 milliards USD) dans 32 projets d'infrastructure stratégiques à des investisseurs japonais en septembre 2026, couvrant les routes à péage, les chemins de fer et les ports. Ces investissements peuvent réduire les frictions entre les sites de production et les infrastructures de transit. Chaque nœud portuaire opérationnel peut rendre une zone de service plus large commercialement viable pour le marché de la logistique tierce partie (3PL) en Indonésie. De meilleures liaisons inter-îles soutiennent également un rôle plus important pour les services ferroviaires et maritimes aux côtés du transport routier.
La Numérisation et l'Automatisation Améliorent l'Efficacité Opérationnelle 3PL
PT Pos Indonesia a déployé des systèmes de tri robotisés alimentés par l'IA dans son entrepôt de Pulo Gadung à Jakarta en juillet 2026. Ce déploiement montre que les opérateurs liés à l'État investissent dans des systèmes que les prestataires privés ont également adoptés. Une recherche impliquant 350 gestionnaires logistiques indonésiens a révélé que la mise en œuvre de l'IA avait l'effet standardisé le plus fort sur l'efficacité opérationnelle parmi les outils numériques testés[2]. L'optimisation des itinéraires, le réapprovisionnement prédictif et la réduction des erreurs de traitement ont été les canaux identifiés dans cette recherche. Les grands opérateurs multi-clients peuvent tirer davantage parti des systèmes intégrés que les prestataires plus petits aux processus fragmentés. Cette différence peut faire de l'investissement technologique un facteur concurrentiel important sur le marché de la logistique tierce partie (3PL) en Indonésie.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts et Complexité du Transbordement Archipelagique | -1.8% | Sulawesi, Papouasie, Moluques, Kalimantan et flux de fret inter-îles à l'échelle nationale | Long terme (≥ 4 ans) |
| Capacité de Camionnage Fragmentée et Retours à Vide | -0.9% | Java, Sumatra et les corridors inter-îles nationaux | Court terme (≤ 2 ans) |
| Conformité Zero-ODOL et Économie de Charge Utile | -0.7% | National, avec une application plus stricte sur les routes à péage Trans-Java et Trans-Sumatra | Moyen terme (2-4 ans) |
| Contraintes de Fiabilité Électrique pour les Installations Frigorifiques Automatisées | -0.4% | Sulawesi, Papouasie, Moluques et certaines parties de Kalimantan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Transbordement Archipelagique Augmente les Coûts et la Complexité Logistiques
La géographie des 17 500 îles de l'Indonésie oblige une grande partie du fret inter-îles à transiter par transbordement maritime. Des volumes similaires de biens de consommation entrants ne correspondent pas aux exportations de matières premières de Sumatra, Kalimantan et de l'Indonésie orientale. Ce déséquilibre crée des coûts de repositionnement de conteneurs vides qui affectent les taux de fret à travers l'archipel. Le programme Tol Laut a alloué 623,4 milliards IDR (35,28 millions USD) sur 756 voyages desservant 104 ports en 2025. Le programme a réduit l'écart de prix Java-Papouasie de 47 % en 2019 à 31 % en 2025, bien que les goulets d'étranglement du dernier kilomètre aient continué à limiter l'effet sur les prix de détail. Les petits opérateurs font face à un défi particulier car ils manquent de densité de réseau suffisante pour optimiser les chargements dans les deux sens.
La Conformité Zero-ODOL Pèse sur l'Économie de Charge Utile et les Coûts
La politique Zero ODOL vise une application complète d'ici 2027 après le début d'une application limitée en 2026. La politique exige que les véhicules de fret respectent les limites légales d'essieu et de dimensions, réduisant les charges utiles à moins que les tarifs n'augmentent[3]. Plus de 60 % des véhicules de fret étaient dans la catégorie ODOL en 2024, indiquant que la conformité affectera une large partie du secteur du camionnage. Une simulation de 2026 a estimé une augmentation de 4,6 % des coûts logistiques nationaux à court terme et une augmentation de 6,7 % des besoins d'investissement en flotte, équivalant à 42,4 billions IDR (2,53 milliards USD). La loi n° 22/2009 et les réglementations logistiques nationales connexes établissent des sanctions et des amendes pour les violations. Les grands prestataires peuvent renégocier les contrats ou absorber certains coûts, tandis que les petits prestataires font face à une pression plus forte sur les marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Service : L'Entreposage et la Distribution à Valeur Ajoutée Élargissent la Gamme de Services
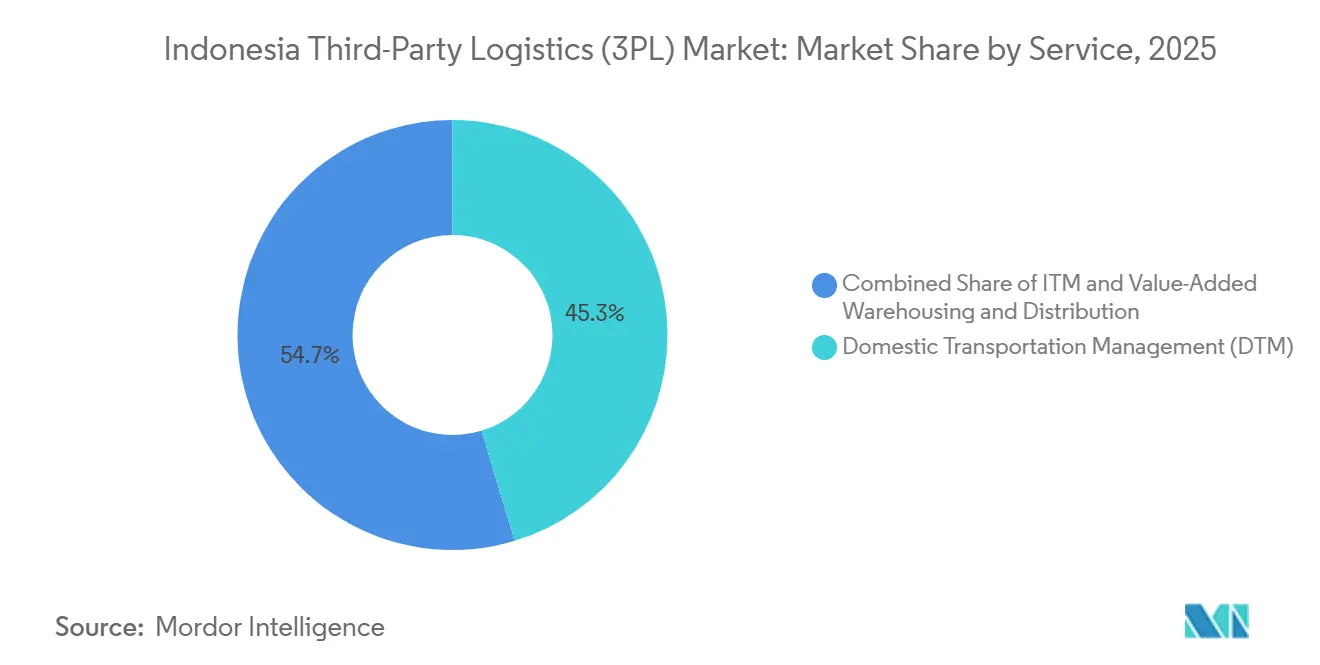
La gestion du transport domestique représentait 45,32 % de la part du marché de la logistique tierce partie (3PL) en Indonésie en 2025, reflétant son rôle dans le système de fret routier du pays. L'entreposage et la distribution à valeur ajoutée devraient enregistrer un CAGR de 10,54 % jusqu'en 2031, portés par la demande de services logistiques spécialisés. Le fret routier est resté l'épine dorsale logistique principale, les camions gérant environ 90 % des mouvements de cargaison domestique à travers les principaux corridors de consommation et industriels. Le transport maritime et aérien reste important pour relier Kalimantan, la Papouasie et Sulawesi, tandis que le rail dessert les corridors industriels de Java et du Nord-Sumatra. La gestion du transport international gagne également en importance à mesure que Batam se développe comme porte d'entrée douanière pour la fabrication d'électronique et la cargaison transfrontalière.
L'entreposage et la distribution à valeur ajoutée sont soutenus par le kitting, l'étiquetage, la gestion de la chaîne du froid et la logistique inverse. Les entreprises de commerce électronique, de santé et de produits de grande consommation exigent de plus en plus une manutention standardisée sur plusieurs sites, créant des opportunités pour les prestataires 3PL spécialisés. La certification halal et les normes de Bonne Pratique de Distribution pharmaceutique élèvent encore les exigences de conformité. Les hubs logistiques du Grand Jakarta et de Surabaya adoptent également des systèmes de gestion d'entrepôt et des technologies de stockage automatisé pour améliorer l'efficacité des stocks et de l'exécution.

Par Application d'Utilisation Finale : Les Sciences de la Vie et la Santé Accroissent la Demande Spécialisée
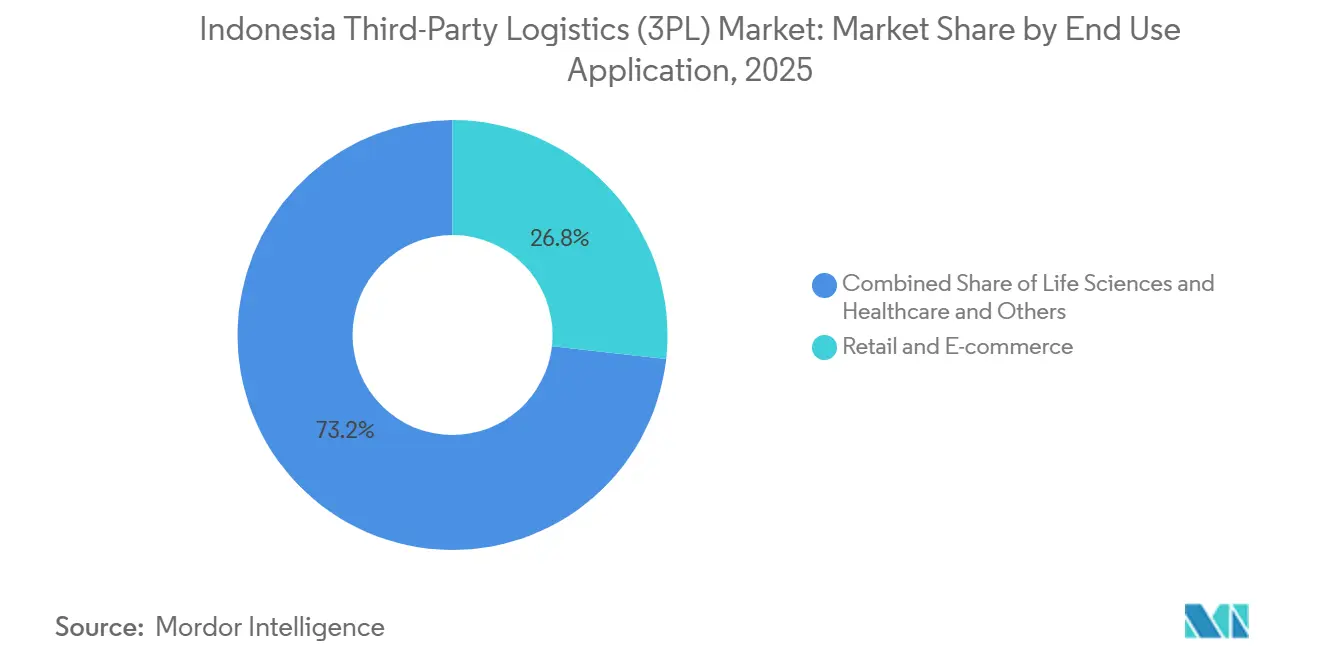
Le commerce de détail et le commerce électronique détenaient 26,78 % de la taille du marché de la logistique tierce partie (3PL) en Indonésie en 2025, tandis que les sciences de la vie et la santé devraient enregistrer un CAGR de 8,43 % jusqu'en 2031. La demande du commerce de détail et du commerce électronique était soutenue par des volumes élevés de colis à travers le Grand Jakarta, Bandung et Surabaya, la valeur brute des marchandises du commerce électronique indonésien atteignant 71 milliards USD en 2025. La logistique de santé est portée par une demande croissante d'opérations de chaîne du froid validées, notamment pour les produits pharmaceutiques nécessitant une manutention à température contrôlée. La capacité limitée de chaîne du froid certifiée par rapport aux besoins de distribution de soins de santé continue de créer des opportunités pour les prestataires 3PL spécialisés.
Les biens de consommation et les produits de grande consommation, l'automobile et la fabrication fournissent des volumes de fret stables pour les prestataires de logistique contractuelle. La logistique automobile est soutenue par l'expansion de la capacité roulier du port de Patimban, renforçant son rôle dans la logistique d'exportation de véhicules aux côtés de Tanjung Priok. La distribution alimentaire et des boissons et la logistique de l'énergie et des services publics nécessitent également un fret régulier multi-îles, la manutention de cargaisons de projet et des capacités de manipulation de matières dangereuses.
Par Modèle Logistique : Les Réseaux Hybrides Équilibrent Contrôle et Portée
Les modèles à actifs légers détenaient 52,85 % de la part du marché de la logistique tierce partie (3PL) en Indonésie en 2025, tandis que les modèles hybrides devraient enregistrer un CAGR de 9,72 % jusqu'en 2031. Les prestataires à actifs légers peuvent s'étendre à travers le réseau insulaire dispersé de l'Indonésie sans posséder d'actifs dans chaque localité, favorisant une plus grande efficacité du capital. Les opérateurs à actifs lourds restent pertinents sur les routes denses autour du Grand Jakarta, de Surabaya et de Medan, où les volumes fréquents de cargaison soutiennent une utilisation élevée de la flotte et des niveaux de service prévisibles.
Les prestataires hybrides combinent des actifs propres sur les routes principales avec une capacité sous-traitée et des réseaux de fret numériques à travers les villes de niveau 2 et les îles extérieures. Ce modèle permet une couverture de bout en bout plus large tout en limitant le coût de maintien d'actifs dans chaque localité. La planification d'itinéraires assistée par l'IA et le suivi en temps réel soutiennent davantage la coordination du réseau et l'utilisation de la flotte. Les prestataires disposant d'installations multi-températures peuvent également servir les clients des produits de grande consommation et du commerce de détail nécessitant une distribution ambiante, congelée et réfrigérée.
Analyse Géographique
Java, incluant Jakarta et BOD, détenait 58,23 % de la taille du marché de la logistique tierce partie (3PL) en Indonésie en 2025. Tanjung Priok gérait plus de la moitié de la cargaison de transbordement de l'Indonésie et soutenait la plus grande concentration d'activités manufacturières, de commerce de détail et d'exécution du pays. Le système de route à péage Trans-Java relie les principales zones industrielles et les centres de consommation. Tanjung Emas a enregistré une croissance de 15 % du débit d'une année sur l'autre à mesure que les exportations de textiles et de meubles de Java Central se développaient en 2026. DHL investit dans la capacité de transit à Jakarta, Surabaya, Semarang, Batam et Bali.
Sulawesi devrait enregistrer un CAGR de 11,23 % jusqu'en 2031, le rythme régional le plus rapide sur le marché de la logistique tierce partie (3PL) en Indonésie. Le traitement du nickel à Sulawesi et Halmahera, le fret agricole et les connexions de transport soutiennent les perspectives. Le débit de conteneurs de Pelindo Région 4 a augmenté de 2,04 % d'une année sur l'autre pour atteindre 619 874 EVP à travers l'Indonésie orientale au premier trimestre 2025. PT Multi Terminal Indonesia a ouvert une cour logistique de 3,1 hectares au port de Bitung en septembre 2025. Sumatra bénéficie des 982 km opérationnels de la route à péage Trans-Sumatra. La demande de Kalimantan est liée à la construction de la capitale Nusantara, à l'exploitation minière et aux projets de fret ferroviaire.
Bali et Nusa Tenggara dépendent des chaînes d'approvisionnement de l'hôtellerie et du tourisme qui nécessitent une distribution à température contrôlée. La Papouasie et les Moluques restent les régions les plus contraintes pour le développement de la logistique commerciale. Les faibles volumes de cargaison de retour, les ports limités et les contraintes de fiabilité électrique continuent de limiter la pénétration 3PL. L'écart de prix Java-Papouasie est resté à 31 % en 2025 malgré le programme Tol Laut. Une nouvelle ligne de ferry ASDP reliant Balikpapan et Garongkong a commencé ses opérations en 2025, ajoutant une liaison entre Kalimantan et le Sud-Sulawesi.
Paysage Concurrentiel
Le marché de la logistique tierce partie (3PL) en Indonésie est très fragmenté, les prestataires mondiaux étant les plus forts dans les services à valeur ajoutée. Les spécialistes nationaux conservent des avantages dans les réseaux locaux, la tarification et les relations clients à travers les diverses routes insulaires. DHL Group comptait plus de 4 000 employés et environ 180 installations à l'échelle nationale en juin 2025. Kuehne+Nagel est en concurrence grâce à un portefeuille intégré de logistique pétrolière et gazière qui comprend son hub Lamongan Shorebase. CEVA Logistics est en concurrence grâce à des services intégrés de chaîne d'approvisionnement et des accréditations de conformité.
Les prestataires locaux et régionaux, notamment PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics et Waresix, sont en concurrence grâce à leur expérience locale et leur couverture des corridors de fret. Samudera Indonesia a finalisé son acquisition de Crest10 pour 16,2 millions USD en juillet 2026. Nippon Express Holdings a fusionné ses 2 filiales indonésiennes avec effet au 1er mars 2026 dans le cadre de sa stratégie One Indonesia. L'entité combinée regroupe la commission de fret maritime et aérien sous une seule organisation et vise à améliorer la coordination client. CEVA Logistics Indonesia a obtenu la certification halal BPJPH en juin 2026, renforçant le rôle des accréditations formelles dans la distribution réglementée[4].
La logistique de chaîne du froid pharmaceutique reste une opportunité car la capacité à température contrôlée validée est limitée. Sulawesi et Kalimantan offrent également de la place pour les prestataires à mesure que la demande liée aux matières premières croît plus vite que la couverture 3PL formelle. L'optimisation des itinéraires, les réseaux de fret numériques et le suivi en temps réel peuvent améliorer la cohérence des services et le positionnement concurrentiel. Le marché de la logistique tierce partie (3PL) en Indonésie est le plus compétitif à Java et dans les corridors de niveau 1, tandis que la concurrence dans les îles extérieures est plus dispersée.
Leaders du Secteur de la Logistique Tierce Partie (3PL) en Indonésie
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kiat Ananda Group
-
PT Kamadjaja Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2026 : PT Samudera Indonesia Tbk a finalisé l'acquisition de Crest10 pour 16,2 millions USD (effective au 1er juillet 2026), élargissant ses capacités logistiques numériques et maritimes et renforçant son positionnement concurrentiel au sein du secteur de la logistique tierce partie en Indonésie.
- Avril 2026 : NYK Line (groupe parent de Yusen Logistics) a effectué la première escale du transporteur automobile « HYPERION LEADER » au Terminal International de Voitures de Patimban à Java Ouest, validant la capacité opérationnelle du terminal pour la logistique automobile roulier et étendant la capacité d'exportation de véhicules au-delà de la porte d'entrée encombrée de Tanjung Priok.
- Mars 2026 : Nippon Express Holdings a finalisé la fusion de PT. NX Lemo Indonesia Logistik et PT. Nippon Express Indonesia (effective au 1er mars 2026), consolidant la commission de fret maritime et aérien sous une seule entité pour offrir des interfaces clients plus claires, une gestion de compte renforcée et une efficacité opérationnelle améliorée dans le cadre de la stratégie unifiée « One Indonesia ».
- Avril 2025 : DHL Group a réaffirmé sa stratégie de croissance en Indonésie dans le cadre de la Stratégie 2030, annonçant 500 millions EUR (540,3 millions USD) d'investissements dans les infrastructures de Sciences de la Vie et de Santé en Asie-Pacifique d'ici 2030 sous la marque DHL Health Logistics, l'Indonésie étant spécifiquement identifiée comme marché prioritaire pour la logistique des véhicules électriques, de la santé et du commerce électronique.
Périmètre du Rapport sur le Marché de la Logistique Tierce Partie (3PL) en Indonésie
| Gestion du Transport Domestique (GTD) | Routes |
| Chemins de Fer | |
| Voies Aériennes | |
| Voies Navigables | |
| Gestion du Transport International (GTI) | Routes |
| Chemins de Fer | |
| Voies Aériennes | |
| Voies Navigables | |
| Entreposage et Distribution à Valeur Ajoutée (EDVA) |
| Automobile |
| Énergie et Services Publics |
| Fabrication |
| Sciences de la Vie et Santé |
| Technologie et Électronique |
| Commerce de Détail et Commerce Électronique |
| Biens de Consommation et Produits de Grande Consommation |
| Alimentation et Boissons |
| Autres |
| Actifs Légers |
| Actifs Lourds |
| Hybride |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Moluques |
| Par Service | Gestion du Transport Domestique (GTD) | Routes |
| Chemins de Fer | ||
| Voies Aériennes | ||
| Voies Navigables | ||
| Gestion du Transport International (GTI) | Routes | |
| Chemins de Fer | ||
| Voies Aériennes | ||
| Voies Navigables | ||
| Entreposage et Distribution à Valeur Ajoutée (EDVA) | ||
| Par Application d'Utilisation Finale | Automobile | |
| Énergie et Services Publics | ||
| Fabrication | ||
| Sciences de la Vie et Santé | ||
| Technologie et Électronique | ||
| Commerce de Détail et Commerce Électronique | ||
| Biens de Consommation et Produits de Grande Consommation | ||
| Alimentation et Boissons | ||
| Autres | ||
| Par Modèle Logistique | Actifs Légers | |
| Actifs Lourds | ||
| Hybride | ||
| Par Région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et Îles Moluques | ||
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour la logistique tierce partie (3PL) en Indonésie ?
Le marché de la logistique tierce partie (3PL) en Indonésie devrait atteindre 24,49 milliards USD d'ici 2031, avec un CAGR de 7,40 % à partir de 2026.
Quel service se développe le plus rapidement dans la logistique tierce partie (3PL) en Indonésie ?
L'entreposage et la distribution à valeur ajoutée devraient croître à un CAGR de 10,54 % jusqu'en 2031, soutenus par les besoins en exécution, en chaîne du froid et en gestion des retours.
Quel groupe de clients génère la plus grande demande de services 3PL en Indonésie ?
Le commerce de détail et le commerce électronique détenaient 26,78 % des revenus en 2025, soutenus par des volumes élevés de colis et 71 milliards USD de valeur brute des marchandises du commerce électronique.
Pourquoi la logistique de santé est-elle en croissance en Indonésie ?
Les sciences de la vie et la santé devraient croître à un CAGR de 8,43 % jusqu'en 2031 car la capacité de logistique de chaîne du froid validée reste limitée.
Quelle région indonésienne connaît la croissance la plus rapide pour les prestataires 3PL ?
Sulawesi devrait croître à un CAGR de 11,23 % jusqu'en 2031, soutenu par le traitement du nickel, le fret agricole et le développement des connexions.
Quel défi la politique Zero ODOL crée-t-elle pour les prestataires logistiques ?
L'application complète prévue pour 2027 limite les charges utiles des camions, augmente les besoins d'investissement en flotte et accroît la pression pour réviser les tarifs de fret et les contrats.