
Tamaño y Participación del Mercado de Logística de Terceros (3PL) de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
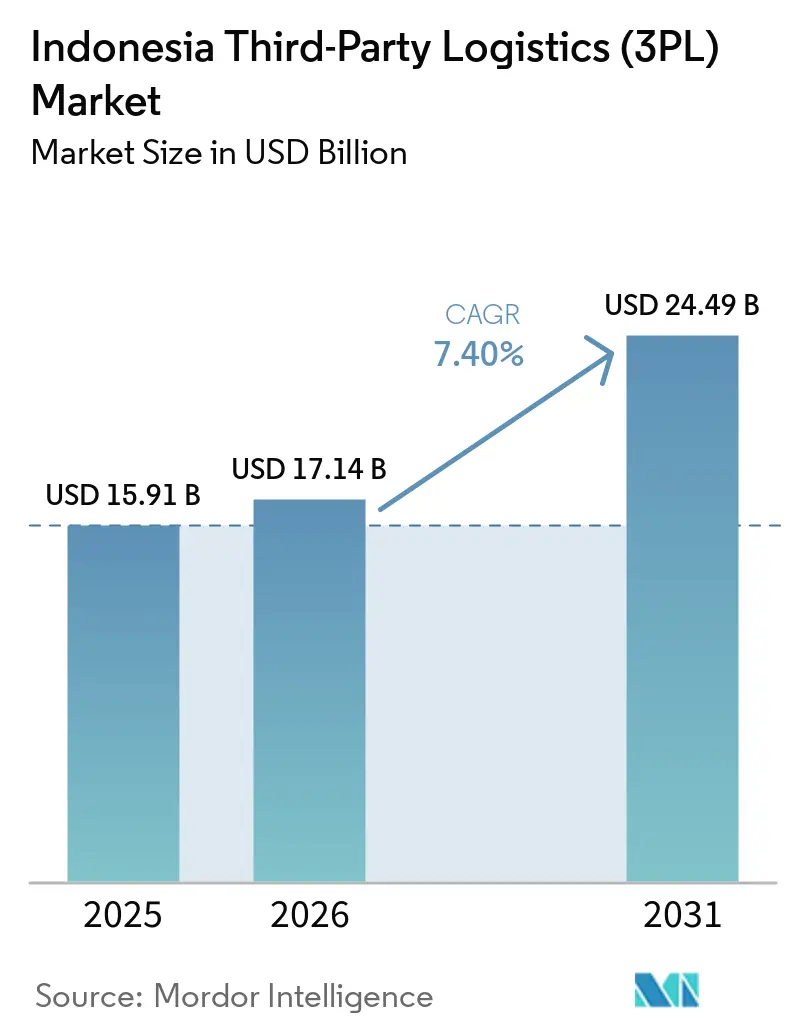
| Tamaño del mercado en el año base (2025) | 15.91 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.40 % |
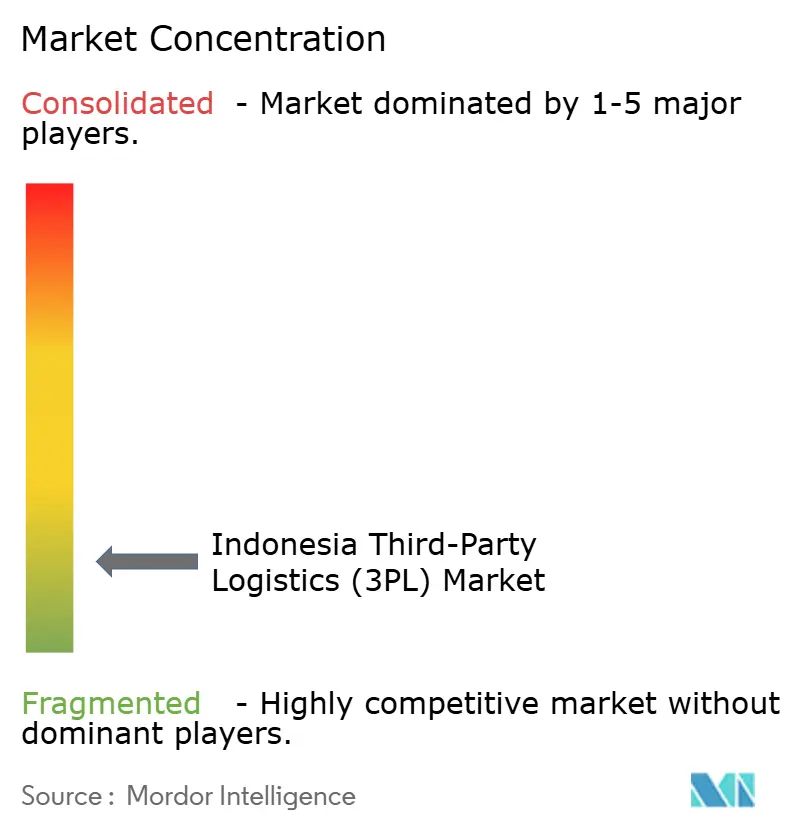
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Terceros (3PL) de Indonesia por Mordor Intelligence
El tamaño del mercado de logística de terceros (3PL) de Indonesia fue valorado en 15,91 mil millones de USD en 2025, y se estima que crecerá desde 17,14 mil millones de USD en 2026 hasta alcanzar los 24,49 mil millones de USD en 2031, a una CAGR del 7,40% durante el período de pronóstico (2026-2031).
El mercado de logística de terceros (3PL) de Indonesia se beneficia de la inversión manufacturera, la expansión de las necesidades de distribución en el sector salud y los proyectos de infraestructura que mejoran el acceso entre islas. Los operadores están avanzando más allá del transporte de carga hacia el almacenamiento, la distribución, el procesamiento de devoluciones y los servicios orientados al cumplimiento normativo, ya que estas actividades pueden sostener relaciones más duraderas con los clientes. La geografía dispersa del país hace que el alcance de la red y la fiabilidad del servicio sean factores centrales de competencia en el mercado de logística de terceros (3PL) de Indonesia. La inversión en capacidad de cadena de frío, herramientas digitales y redes multimodales podría ampliar las oportunidades donde la cobertura logística formal sigue siendo limitada.
Conclusiones Clave del Informe
- Por servicio, la gestión del transporte doméstico representó el 45,32% de la participación del mercado de logística de terceros (3PL) de Indonesia en 2025, mientras que se prevé que el almacenamiento y la distribución de valor añadido registren una CAGR del 10,54% hasta 2031.
- Por aplicación de uso final, el comercio minorista y el comercio electrónico representaron el 26,78% del tamaño del mercado de logística de terceros (3PL) de Indonesia en 2025, mientras que se prevé que las ciencias de la vida y la salud registren una CAGR del 8,43% hasta 2031.
- Por modelo logístico, los modelos de activos ligeros representaron el 52,85% de la participación del mercado de logística de terceros (3PL) de Indonesia en 2025, mientras que se prevé que los modelos híbridos registren una CAGR del 9,72% hasta 2031.
- Por geografía, Java, incluidas Yakarta y BOD, representó el 58,23% de la participación del mercado de logística de terceros (3PL) de Indonesia en 2025, mientras que se prevé que Sulawesi registre una CAGR del 11,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Terceros (3PL) de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Pedidos de Comercio Electrónico y Externalización Omnicanal | +2.0% | Java, Sumatra y ciudades de segundo nivel en todo el archipiélago | Corto plazo (≤ 2 años) |
| Expansión Manufacturera y Externalización de Logística Industrial | +1.5% | Java Occidental, Batam, Banten y Kalimantan Oriental, incluido el corredor IKN | Mediano plazo (2-4 años) |
| Inversión en Infraestructura y Conectividad de Red Interinsular | +1.2% | Sumatra, Sulawesi, Kalimantan y el corredor Yakarta, Semarang, Surabaya | Mediano plazo (2-4 años) |
| Externalización de Logística Contractual y Demanda de Servicios Integrados | +0.9% | Java, Sumatra y zonas económicas especiales industriales a nivel nacional | Mediano plazo (2-4 años) |
| Digitalización y Automatización en Operaciones de 3PL | +0.8% | Java, con expansión hacia los principales centros de las islas exteriores | Largo plazo (≥ 4 años) |
| Expansión hacia Ciudades de Segundo Nivel y Mayor Cobertura de Servicios | +0.7% | Ciudades de segundo nivel en Sulawesi, Kalimantan y Sumatra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Cumplimiento de Pedidos de Comercio Electrónico y la Externalización Omnicanal Impulsan la Demanda de 3PL
Las redes de entrega de las plataformas han ampliado su propia cobertura de última milla, mientras que el trabajo previo se ha trasladado cada vez más a proveedores especializados en el mercado de logística de terceros (3PL) de Indonesia. Shopee Express prestó servicio a 487 ciudades, y Lazada eLogistics operó 73 centros automatizados que procesaron 850.000 paquetes diarios en 2025. Este esquema concentra la actividad de entrega dentro de las plataformas, pero deja el posicionamiento de inventario, el ensamblaje de kits, el cumplimiento multicanal y la gestión de devoluciones abiertos a proveedores externos. Las transacciones de comercio en video alcanzaron 2.600 millones en 2025 tras crecer un 90% interanual, lo que incrementó el volumen de pedidos pequeños y frecuentes. En septiembre de 2026, FAS amplió su cartera para incluir una oferta planificada de cadena de frío junto con servicios de almacenamiento, entrega y atención al cliente. Las marcas pueden, por tanto, buscar un apoyo más amplio de un único proveedor en lugar de coordinar múltiples proveedores especializados.
La Expansión Manufacturera Aumenta los Requisitos de Externalización de Logística Industrial
Al menos 7 fabricantes de vehículos eléctricos se comprometieron con instalaciones de producción en Indonesia desde 2024, con Batam y Java Occidental identificados como centros manufactureros. Sus instalaciones requieren almacenamiento de módulos de baterías, manejo de materiales peligrosos, distribución de posventa y reabastecimiento justo a tiempo. La inversión extranjera directa china y de Hong Kong aumentó un 6,5% hasta los 8.200 millones de USD en el primer semestre de 2025, mientras que los alquileres de terrenos industriales en Java Occidental subieron entre un 15% y un 25% a medida que los fabricantes ingresaban al país. La base manufacturera incrementa la demanda de almacenamiento en depósito aduanero, apoyo en aduanas y controles documentados de la cadena de suministro. Los requisitos de procesamiento aguas abajo de Indonesia para el níquel y la bauxita añaden mayores necesidades de cumplimiento normativo para los socios logísticos. Estas necesidades favorecen a los proveedores que pueden combinar el manejo físico con servicios basados en contratos a lo largo de los flujos de producción y exportación.
La Inversión en Infraestructura Mejora la Conectividad de la Red de 3PL Interinsular
La Autopista Trans-Sumatra alcanzó 982 km de cobertura operativa en agosto de 2026[1]. La red conecta sitios industriales, puertos y centros agrícolas a lo largo de los corredores de exportación de Sumatra. Indonesia también presentó 207,6 billones de IDR (11.800 millones de USD) en 32 proyectos estratégicos de infraestructura a inversores japoneses en septiembre de 2026, que abarcan autopistas de peaje, ferrocarriles y puertos. Estas inversiones pueden reducir la fricción entre los lugares de producción y la infraestructura de acceso. Cada nodo portuario operativo puede hacer que una área de servicio más amplia sea comercialmente viable para el mercado de logística de terceros (3PL) de Indonesia. Mejores conexiones interinsulares también respaldan un papel más importante para los servicios ferroviarios y marítimos junto al transporte por carretera.
La Digitalización y la Automatización Mejoran la Eficiencia Operativa del 3PL
PT Pos Indonesia desplegó sistemas de clasificación robótica impulsados por inteligencia artificial en su almacén de Pulo Gadung en Yakarta en julio de 2026. El despliegue demuestra que los operadores vinculados al Estado están invirtiendo en sistemas que los proveedores privados también han adoptado. Una investigación que involucró a 350 gerentes de logística indonesios encontró que la implementación de inteligencia artificial tuvo el efecto estandarizado más fuerte sobre la eficiencia operativa entre las herramientas digitales evaluadas[2]. La optimización de rutas, el reabastecimiento predictivo y la reducción de errores de procesamiento fueron los canales identificados en dicha investigación. Los operadores multicliente de mayor tamaño pueden obtener más beneficios de los sistemas integrados que los proveedores más pequeños con procesos fragmentados. Esta diferencia puede convertir la inversión tecnológica en un factor competitivo importante en el mercado de logística de terceros (3PL) de Indonesia.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos y Complejidad del Transbordo Archipelágico | -1.8% | Sulawesi, Papúa, Maluku, Kalimantan y flujos de flete interinsular a nivel nacional | Largo plazo (≥ 4 años) |
| Capacidad de Transporte por Camión Fragmentada y Retornos Vacíos | -0.9% | Java, Sumatra y corredores nacionales interinsulares | Corto plazo (≤ 2 años) |
| Cumplimiento de Zero-ODOL y Economía de Carga Útil | -0.7% | Nacional, con mayor aplicación en las autopistas de peaje Trans-Java y Trans-Sumatra | Mediano plazo (2-4 años) |
| Restricciones de Fiabilidad Eléctrica para Instalaciones Frigoríficas Automatizadas | -0.4% | Sulawesi, Papúa, Maluku y partes de Kalimantan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Transbordo Archipelágico Incrementa los Costos y la Complejidad Logística
La geografía de las 17.500 islas de Indonesia requiere que gran parte del flete interinsular se mueva a través del transbordo marítimo. Los volúmenes de bienes de consumo entrantes similares no coinciden con las exportaciones de materias primas de Sumatra, Kalimantan e Indonesia oriental. El desequilibrio genera costos de reposicionamiento de contenedores vacíos que afectan las tarifas de flete en todo el archipiélago. El programa Tol Laut asignó 623.400 millones de IDR (35,28 millones de USD) en 756 viajes que atendieron 104 puertos en 2025. El programa redujo la brecha de precios entre Java y Papúa del 47% en 2019 al 31% en 2025, aunque los cuellos de botella de última milla continuaron limitando el efecto sobre los precios minoristas. Los operadores más pequeños enfrentan un desafío particular porque carecen de suficiente densidad de red para optimizar las cargas en ambas direcciones.
El Cumplimiento de Zero ODOL Presiona la Economía de Carga Útil y los Costos
La política Zero ODOL apunta a la aplicación plena para 2027 tras el inicio de una aplicación limitada en 2026. La política exige que los vehículos de carga cumplan con los límites legales de ejes y dimensiones, reduciendo las cargas útiles a menos que las tarifas aumenten[3]. Más del 60% de los vehículos de carga se encontraban en la categoría ODOL en 2024, lo que indica que el cumplimiento afectará a una amplia parte del sector del transporte por camión. Una simulación de 2026 estimó un aumento del 4,6% en los costos logísticos nacionales a corto plazo y un aumento del 6,7% en los requisitos de inversión en flota, equivalente a 42,4 billones de IDR (2.530 millones de USD). La Ley N.° 22/2009 y las regulaciones logísticas nacionales relacionadas establecen sanciones y multas por infracciones. Los proveedores más grandes pueden renegociar contratos o absorber algunos costos, mientras que los proveedores más pequeños enfrentan una mayor presión sobre sus márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Almacenamiento y la Distribución de Valor Añadido Amplían la Combinación de Servicios
La gestión del transporte doméstico representó el 45,32% de la participación del mercado de logística de terceros (3PL) de Indonesia en 2025, lo que refleja su papel en el sistema de flete por carretera del país. Se prevé que el almacenamiento y la distribución de valor añadido registren una CAGR del 10,54% hasta 2031, impulsados por la demanda de servicios logísticos especializados. El flete por carretera siguió siendo la columna vertebral logística principal, con camiones que gestionaron alrededor del 90% de los movimientos de carga doméstica a lo largo de los principales corredores de consumo e industriales. El transporte acuático y aéreo sigue siendo importante para conectar Kalimantan, Papúa y Sulawesi, mientras que el ferrocarril sirve a los corredores industriales en Java y el norte de Sumatra. La gestión del transporte internacional también está ganando importancia a medida que Batam se desarrolla como puerta de entrada aduanera para la fabricación de electrónica y la carga transfronteriza.
El almacenamiento y la distribución de valor añadido están respaldados por el ensamblaje de kits, el etiquetado, la gestión de la cadena de frío y la logística inversa. Las empresas de comercio electrónico, salud y bienes de consumo de alta rotación requieren cada vez más un manejo estandarizado en múltiples ubicaciones, lo que crea oportunidades para proveedores de 3PL especializados. La certificación halal y las normas de Buenas Prácticas de Distribución farmacéutica elevan aún más los requisitos de cumplimiento normativo. Los centros logísticos del Gran Yakarta y Surabaya también están adoptando sistemas de gestión de almacenes y tecnologías de almacenamiento automatizado para mejorar la eficiencia del inventario y el cumplimiento de pedidos.
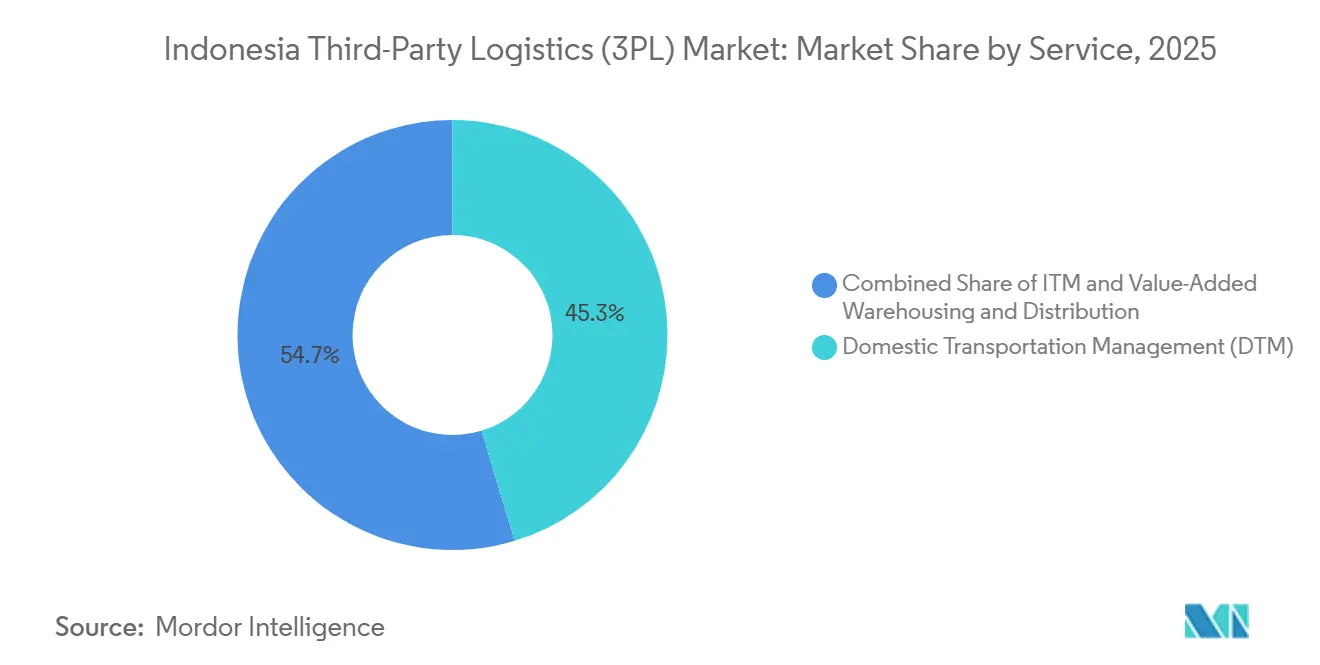
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Uso Final: Las Ciencias de la Vida y la Salud Elevan la Demanda Especializada
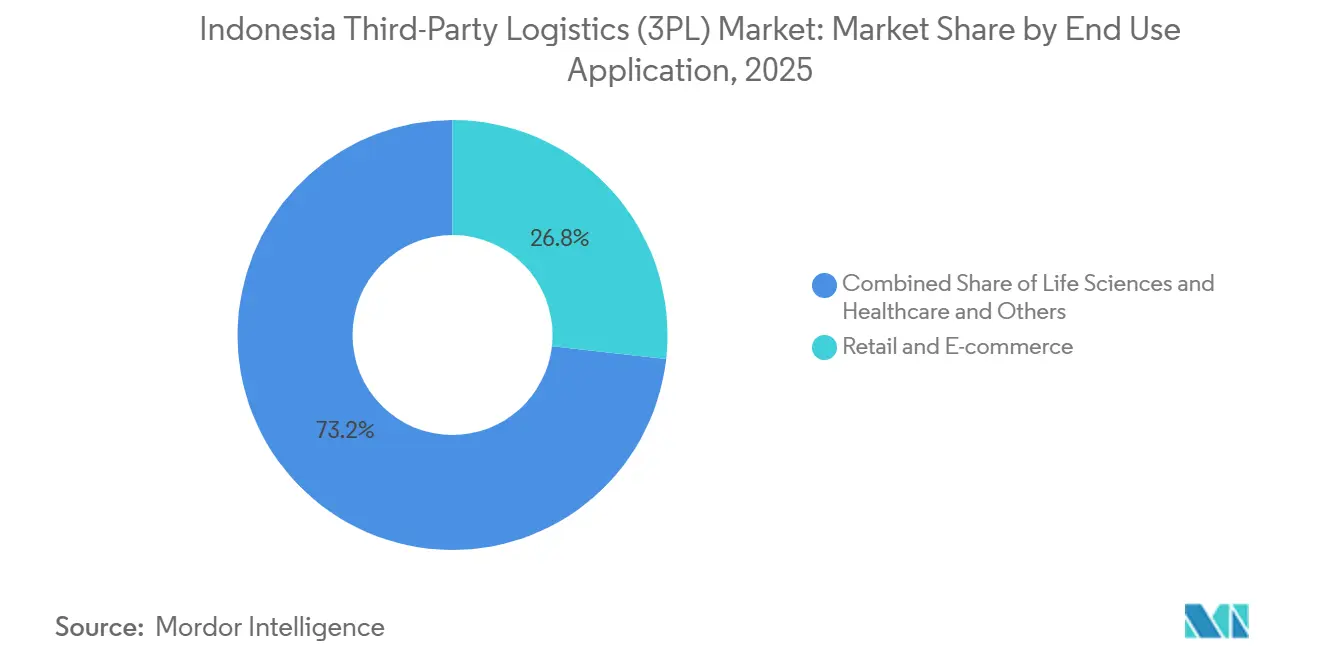
El comercio minorista y el comercio electrónico representaron el 26,78% del tamaño del mercado de logística de terceros (3PL) de Indonesia en 2025, mientras que se prevé que las ciencias de la vida y la salud registren una CAGR del 8,43% hasta 2031. La demanda del comercio minorista y el comercio electrónico estuvo respaldada por altos volúmenes de paquetes en el Gran Yakarta, Bandung y Surabaya, con un valor bruto de mercancías del comercio electrónico de Indonesia que alcanzó los 71.000 millones de USD en 2025. La logística sanitaria está impulsada por la creciente demanda de operaciones de cadena de frío validadas, en particular para productos farmacéuticos que requieren manejo a temperatura controlada. La limitada capacidad certificada de cadena de frío en relación con las necesidades de distribución sanitaria continúa creando oportunidades para proveedores de 3PL especializados.
Los bienes de consumo y los bienes de consumo de alta rotación, la automoción y la manufactura proporcionan volúmenes de flete estables para los proveedores de logística contractual. La logística automotriz está respaldada por la expansión de la capacidad de carga rodada del Puerto de Patimban, que refuerza su papel en la logística de exportación de vehículos junto a Tanjung Priok. La distribución de alimentos y bebidas y la logística de energía y servicios públicos también requieren flete multiinsular regular, manejo de carga de proyecto y capacidades para materiales peligrosos.
Por Modelo Logístico: Las Redes Híbridas Equilibran el Control y el Alcance
Los modelos de activos ligeros representaron el 52,85% de la participación del mercado de logística de terceros (3PL) de Indonesia en 2025, mientras que se prevé que los modelos híbridos registren una CAGR del 9,72% hasta 2031. Los proveedores de activos ligeros pueden expandirse por la dispersa red de islas de Indonesia sin poseer activos en cada ubicación, lo que favorece una mayor eficiencia de capital. Los operadores de activos pesados siguen siendo relevantes en las rutas densas alrededor del Gran Yakarta, Surabaya y Medan, donde los frecuentes volúmenes de carga respaldan una alta utilización de la flota y niveles de servicio predecibles.
Los proveedores híbridos combinan activos propios en las rutas principales con capacidad subcontratada y redes digitales de flete en ciudades de segundo nivel e islas exteriores. Este modelo permite una cobertura de extremo a extremo más amplia al tiempo que limita el costo de mantener activos en cada ubicación. La planificación de rutas habilitada por inteligencia artificial y el seguimiento en tiempo real respaldan aún más la coordinación de la red y la utilización de la flota. Los proveedores con instalaciones multitemperatura también pueden atender a clientes de bienes de consumo de alta rotación y comercio minorista que requieren distribución en ambiente, congelado y refrigerado.
Análisis Geográfico
Java, incluidas Yakarta y BOD, representó el 58,23% del tamaño del mercado de logística de terceros (3PL) de Indonesia en 2025. Tanjung Priok gestionó más de la mitad de la carga de transbordo de Indonesia y respaldó la mayor concentración de actividad manufacturera, minorista y de cumplimiento de pedidos del país. El sistema de autopistas de peaje Trans-Java conecta las principales áreas industriales y centros de consumo. Tanjung Emas reportó un crecimiento del 15% interanual en el volumen de carga a medida que las exportaciones de textiles y muebles de Java Central se expandieron en 2026. DHL está invirtiendo en capacidad de puerta de entrada en Yakarta, Surabaya, Semarang, Batam y Bali.
Se prevé que Sulawesi registre una CAGR del 11,23% hasta 2031, el ritmo regional más rápido en el mercado de logística de terceros (3PL) de Indonesia. El procesamiento de níquel en Sulawesi y Halmahera, el flete agrícola y las conexiones de transporte respaldan las perspectivas. El volumen de contenedores de Pelindo Regional 4 aumentó un 2,04% interanual hasta 619.874 TEU en el este de Indonesia en el primer trimestre de 2025. PT Multi Terminal Indonesia inauguró un patio logístico de 3,1 hectáreas en el Puerto de Bitung en septiembre de 2025. Sumatra se beneficia de los 982 km operativos de la Autopista Trans-Sumatra. La demanda de Kalimantan está vinculada a la construcción de la Ciudad Capital Nusantara, la minería y los planes de flete ferroviario.
Bali y Nusa Tenggara dependen de las cadenas de suministro de hospitalidad y turismo que requieren distribución a temperatura controlada. Papúa y Maluku siguen siendo las regiones más restringidas para el desarrollo de la logística comercial. Los bajos volúmenes de carga de retorno, los puertos limitados y las restricciones de fiabilidad eléctrica continúan limitando la penetración del 3PL. La brecha de precios entre Java y Papúa se mantuvo en el 31% en 2025 a pesar del programa Tol Laut. Una nueva ruta de ferry de ASDP que conecta Balikpapan y Garongkong inició operaciones en 2025, añadiendo un enlace entre Kalimantan y el sur de Sulawesi.
Panorama Competitivo
El mercado de logística de terceros (3PL) de Indonesia está muy fragmentado, con los proveedores globales más fuertes en servicios de valor añadido. Los especialistas domésticos conservan ventajas en redes locales, precios y relaciones con clientes en diversas rutas insulares. DHL Group contaba con más de 4.000 empleados y alrededor de 180 instalaciones a nivel nacional a junio de 2025. Kuehne+Nagel compite a través de una cartera integrada de logística de petróleo y gas que incluye su centro Lamongan Shorebase. CEVA Logistics compite a través de servicios integrados de cadena de suministro y credenciales de cumplimiento normativo.
Los proveedores locales y regionales, incluidos PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics y Waresix, compiten a través de la experiencia local y la cobertura de corredores de flete. Samudera Indonesia completó su adquisición de Crest10 por 16,2 millones de USD en julio de 2026. Nippon Express Holdings fusionó sus 2 filiales indonesias con efecto a partir de marzo de 2026 bajo su estrategia Un Indonesia. La entidad combinada integra el transporte de carga marítima y aérea bajo una sola organización y tiene como objetivo mejorar la coordinación con los clientes. CEVA Logistics Indonesia obtuvo la Certificación Halal de BPJPH en junio de 2026, reforzando el papel de las credenciales formales en la distribución regulada[4].
La logística de cadena de frío farmacéutica sigue siendo una oportunidad porque la capacidad validada a temperatura controlada es limitada. Sulawesi y Kalimantan también ofrecen espacio para los proveedores a medida que la demanda relacionada con materias primas crece más rápido que la cobertura formal de 3PL. La optimización de rutas, las redes digitales de flete y el seguimiento en tiempo real pueden mejorar la consistencia del servicio y el posicionamiento competitivo. El mercado de logística de terceros (3PL) de Indonesia es más competitivo en Java y los corredores de primer nivel, mientras que la competencia en las islas exteriores es más dispersa.
Líderes de la Industria de Logística de Terceros (3PL) de Indonesia
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kiat Ananda Group
-
PT Kamadjaja Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: PT Samudera Indonesia Tbk completó la adquisición de Crest10 por 16,2 millones de USD (con efecto a partir del 1 de julio de 2026), ampliando sus capacidades de logística digital y marítima y fortaleciendo su posicionamiento competitivo dentro del sector de logística de terceros de Indonesia.
- Abril de 2026: NYK Line (grupo matriz de Yusen Logistics) realizó la primera escala del buque portacoches "HYPERION LEADER" en la Terminal Internacional de Automóviles de Patimban en Java Occidental, validando la capacidad operativa de la terminal para la logística de carga rodada automotriz y ampliando la capacidad de exportación de vehículos más allá de la congestionada puerta de entrada de Tanjung Priok.
- Marzo de 2026: Nippon Express Holdings completó la fusión de PT. NX Lemo Indonesia Logistik y PT. Nippon Express Indonesia (con efecto a partir del 1 de marzo de 2026), consolidando el transporte de carga marítima y aérea bajo una única entidad para ofrecer interfaces más claras con los clientes, una gestión de cuentas más sólida y una mayor eficiencia operativa bajo la estrategia unificada "Un Indonesia".
- Abril de 2025: DHL Group reafirmó su estrategia de crecimiento en Indonesia bajo la Estrategia 2030, anunciando 500 millones de EUR (540,3 millones de USD) en inversión en infraestructura de Ciencias de la Vida y Salud en Asia-Pacífico para 2030 a través de la marca DHL Health Logistics, con Indonesia específicamente identificada como mercado prioritario para la logística de vehículos eléctricos, salud y comercio electrónico.
Alcance del Informe del Mercado de Logística de Terceros (3PL) de Indonesia
| Gestión del Transporte Doméstico (GTD) | Carreteras |
| Ferrocarriles | |
| Vías Aéreas | |
| Vías Acuáticas | |
| Gestión del Transporte Internacional (GTI) | Carreteras |
| Ferrocarriles | |
| Vías Aéreas | |
| Vías Acuáticas | |
| Almacenamiento y Distribución de Valor Añadido (ADVA) |
| Automotriz |
| Energía y Servicios Públicos |
| Manufactura |
| Ciencias de la Vida y Salud |
| Tecnología y Electrónica |
| Comercio Minorista y Comercio Electrónico |
| Bienes de Consumo y Bienes de Consumo de Alta Rotación |
| Alimentos y Bebidas |
| Otros |
| Activos Ligeros |
| Activos Pesados |
| Híbrido |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Servicio | Gestión del Transporte Doméstico (GTD) | Carreteras |
| Ferrocarriles | ||
| Vías Aéreas | ||
| Vías Acuáticas | ||
| Gestión del Transporte Internacional (GTI) | Carreteras | |
| Ferrocarriles | ||
| Vías Aéreas | ||
| Vías Acuáticas | ||
| Almacenamiento y Distribución de Valor Añadido (ADVA) | ||
| Por Aplicación de Uso Final | Automotriz | |
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Ciencias de la Vida y Salud | ||
| Tecnología y Electrónica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Bienes de Consumo y Bienes de Consumo de Alta Rotación | ||
| Alimentos y Bebidas | ||
| Otros | ||
| Por Modelo Logístico | Activos Ligeros | |
| Activos Pesados | ||
| Híbrido | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papúa e Islas Maluku | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística de terceros (3PL) de Indonesia?
Se proyecta que el mercado de logística de terceros (3PL) de Indonesia alcance los 24,49 mil millones de USD en 2031, creciendo a una CAGR del 7,40% desde 2026.
¿Qué servicio se expande más rápidamente en la logística de terceros (3PL) de Indonesia?
Se prevé que el almacenamiento y la distribución de valor añadido crezcan a una CAGR del 10,54% hasta 2031, respaldados por las necesidades de cumplimiento de pedidos, cadena de frío y devoluciones.
¿Qué grupo de clientes genera la mayor demanda de servicios de 3PL en Indonesia?
El comercio minorista y el comercio electrónico representaron el 26,78% de los ingresos en 2025, respaldados por altos volúmenes de paquetes y 71.000 millones de USD en valor bruto de mercancías del comercio electrónico.
¿Por qué está creciendo la logística sanitaria en Indonesia?
Se prevé que las ciencias de la vida y la salud crezcan a una CAGR del 8,43% hasta 2031 porque la capacidad de logística de cadena de frío validada sigue siendo limitada.
¿Qué región de Indonesia crece más rápido para los proveedores de 3PL?
Se prevé que Sulawesi crezca a una CAGR del 11,23% hasta 2031, respaldada por el procesamiento de níquel, el flete agrícola y el desarrollo de conexiones.
¿Qué desafío crea la política Zero ODOL para los proveedores logísticos?
La aplicación plena prevista para 2027 limita las cargas útiles de los camiones, aumenta las necesidades de inversión en flota e incrementa la presión para revisar las tarifas de flete y los contratos.