
Marktgröße und Marktanteil der Drittanbieter-Logistik (3PL) in Indonesien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.91 Milliarden US-Dollar |
| Marktgröße (2026) | 17.14 Milliarden US-Dollar |
| Marktgröße (2031) | 24.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.40 % |
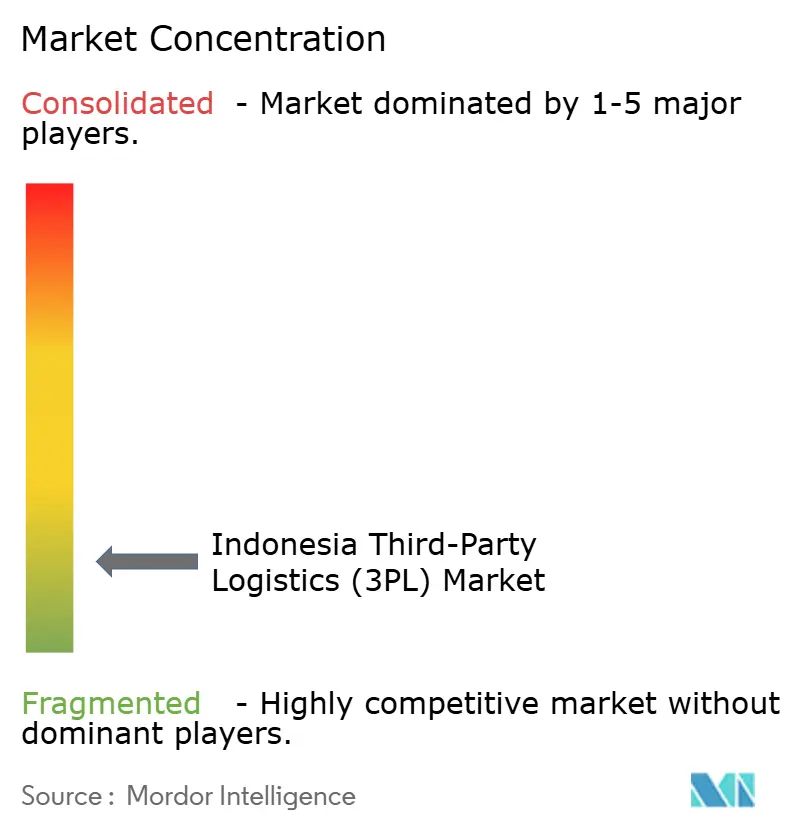
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Drittanbieter-Logistik (3PL) in Indonesien von Mordor Intelligence
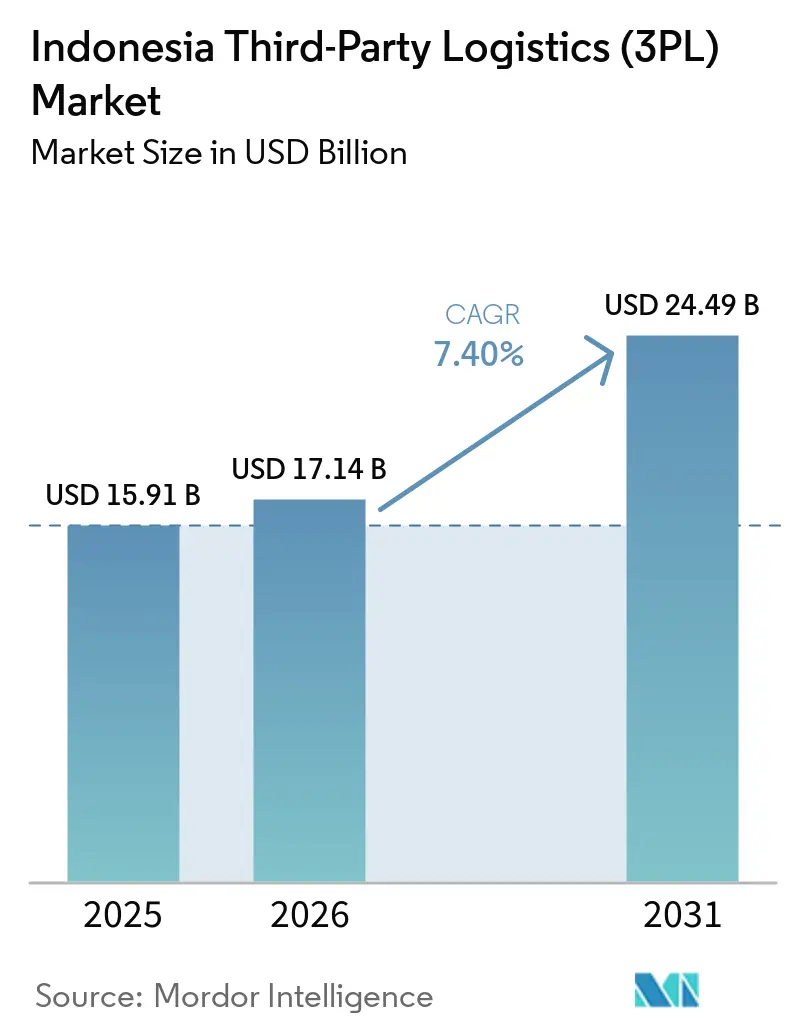
Die Marktgröße der indonesischen Drittanbieter-Logistik (3PL) wurde im Jahr 2025 auf 15,91 Milliarden USD geschätzt und soll von 17,14 Milliarden USD im Jahr 2026 auf 24,49 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,40 % während des Prognosezeitraums (2026–2031).
Der indonesische Markt für Drittanbieter-Logistik (3PL) profitiert von Investitionen in die Fertigung, einem wachsenden Bedarf an Gesundheitsversorgungsverteilung und Infrastrukturprojekten, die den Zugang zwischen den Inseln verbessern. Betreiber gehen über die Frachtspedition hinaus hin zu Lagerhaltung, Distribution, Retourenabwicklung und compliance-orientierten Dienstleistungen, da diese Aktivitäten längere Kundenbeziehungen unterstützen können. Die verstreute Geografie des Landes macht Netzwerkreichweite und Dienstleistungszuverlässigkeit zu zentralen Wettbewerbsfaktoren im indonesischen Markt für Drittanbieter-Logistik (3PL). Investitionen in Kühlkettenkapazitäten, digitale Werkzeuge und multimodale Netzwerke könnten Chancen dort erweitern, wo die formelle Logistikabdeckung noch begrenzt ist.
Wichtigste Erkenntnisse des Berichts
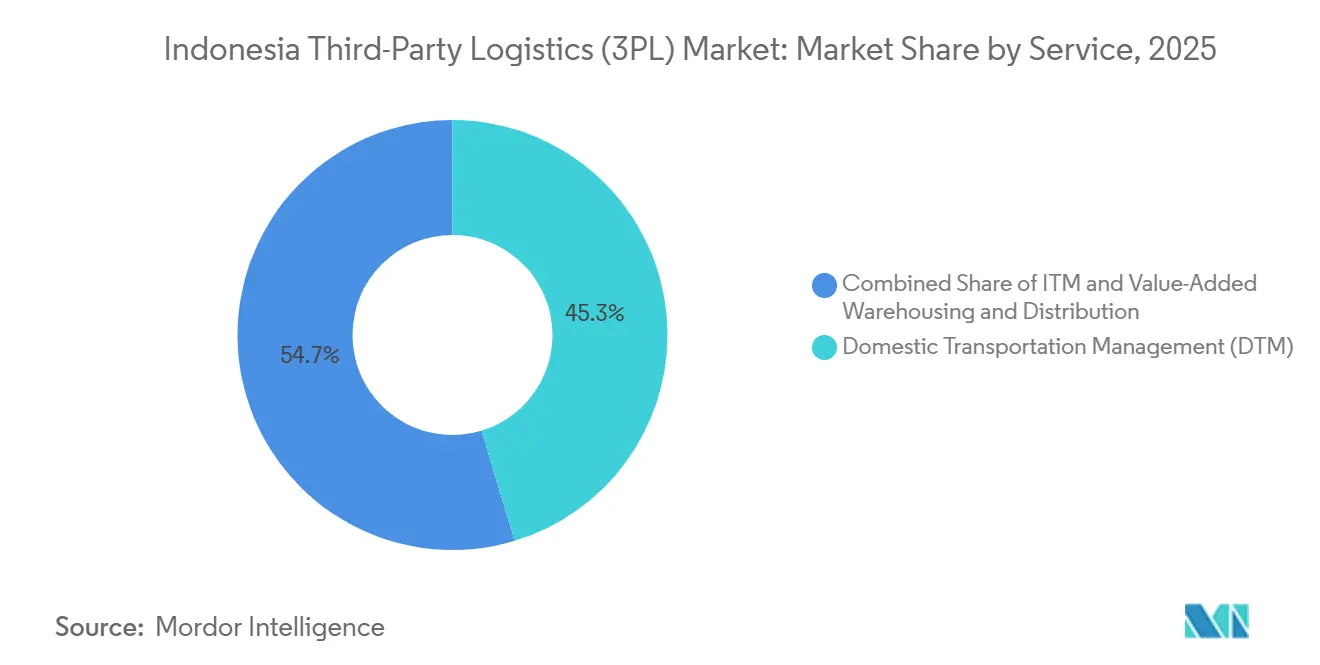
- Nach Dienstleistung hielt das inländische Transportmanagement im Jahr 2025 einen Marktanteil von 45,32 % am indonesischen Markt für Drittanbieter-Logistik (3PL), während wertschöpfende Lagerhaltung und Distribution bis 2031 voraussichtlich eine CAGR von 10,54 % verzeichnen wird.
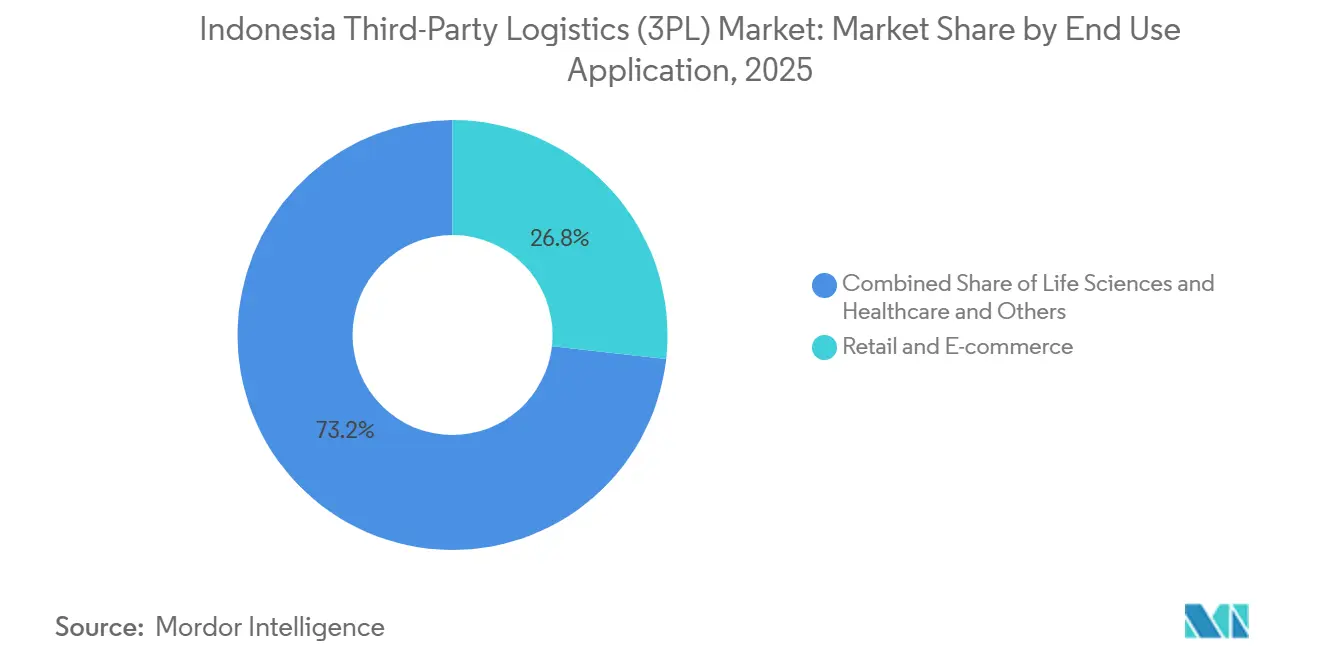
- Nach Endanwendung hielt Einzel- und E-Commerce im Jahr 2025 einen Anteil von 26,78 % an der Marktgröße der Drittanbieter-Logistik (3PL) in Indonesien, während Biowissenschaften und Gesundheitswesen bis 2031 voraussichtlich eine CAGR von 8,43 % verzeichnen werden.
- Nach Logistikmodell hielten Asset-Light-Modelle im Jahr 2025 einen Marktanteil von 52,85 % am indonesischen Markt für Drittanbieter-Logistik (3PL), während Hybridmodelle bis 2031 voraussichtlich eine CAGR von 9,72 % verzeichnen werden.
- Nach Geografie hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Marktanteil von 58,23 % am indonesischen Markt für Drittanbieter-Logistik (3PL), während Sulawesi bis 2031 voraussichtlich eine CAGR von 11,23 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im indonesischen Markt für Drittanbieter-Logistik (3PL)
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce- Auftragsabwicklung und Omnichannel-Outsourcing | +2.0% | Java, Sumatra und Städte der zweiten Ebene im gesamten Archipel | Kurzfristig (≤ 2 Jahre) |
| Fertigungsexpansion und Outsourcing der Industrielogistik | +1.5% | West-Java, Batam, Banten und Ost-Kalimantan, einschließlich des IKN-Korridors | Mittelfristig (2–4 Jahre) |
| Infrastruktur- investitionen und Netzwerkkonnektivität zwischen den Inseln | +1.2% | Sumatra, Sulawesi, Kalimantan und der Korridor Jakarta, Semarang, Surabaya | Mittelfristig (2–4 Jahre) |
| Outsourcing von Kontraktlogistik und Nachfrage nach integrierten Dienstleistungen | +0.9% | Java, Sumatra und industrielle Sonderwirtschaftszonen im ganzen Land | Mittelfristig (2–4 Jahre) |
| Digitalisierung und Automatisierung im 3PL-Betrieb | +0.8% | Java, mit Ausstrahlungseffekten auf wichtige Außeninselhubs | Langfristig (≥ 4 Jahre) |
| Expansion in Städte der zweiten Ebene und breitere Dienstleistungsabdeckung | +0.7% | Städte der zweiten Ebene in Sulawesi, Kalimantan und Sumatra | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Auftragsabwicklung und Omnichannel-Outsourcing treiben die 3PL-Nachfrage an
Plattform-Liefernetzwerke haben ihre eigene Abdeckung der letzten Meile ausgebaut, während vorgelagerte Tätigkeiten zunehmend an Spezialanbieter im indonesischen Markt für Drittanbieter-Logistik (3PL) verlagert wurden. Shopee Express bediente 487 Städte, und Lazada eLogistics betrieb 73 automatisierte Hubs, die im Jahr 2025 täglich 850.000 Pakete verarbeiteten. Diese Anordnung konzentriert die Lieferaktivität innerhalb der Plattformen, lässt jedoch Bestandspositionierung, Kitting, Multichannel-Auftragsabwicklung und Retourenabwicklung für Drittanbieter offen. Video-Commerce-Transaktionen erreichten im Jahr 2025 2,6 Milliarden nach einem Wachstum von 90 % im Jahresvergleich, was das Volumen kleiner, häufiger Bestellungen erhöhte. Im September 2026 erweiterte FAS sein Portfolio um ein geplantes Kühlkettenangebot neben Lagerhaltung, Lieferung und Kundenbetreuungsdienstleistungen. Marken können daher umfassendere Unterstützung von einem Anbieter suchen, anstatt mehrere spezialisierte Anbieter zu koordinieren.
Fertigungsexpansion erhöht den Bedarf an Outsourcing der Industrielogistik
Mindestens 7 Hersteller von Elektrofahrzeugen haben sich seit 2024 zu Produktionsstätten in Indonesien verpflichtet, wobei Batam und West-Java als Fertigungszentren identifiziert wurden. Ihre Anlagen erfordern Batteriemodullagerung, Gefahrguthandhabung, Aftermarket-Distribution und Just-in-time-Nachschub. Chinesische und Hongkonger ausländische Direktinvestitionen stiegen im ersten Halbjahr 2025 um 6,5 % auf 8,2 Milliarden USD, während die Industrieflächenmieten in West-Java um 15 % bis 25 % stiegen, als Hersteller in das Land eintraten. Die Fertigungsbasis erhöht die Nachfrage nach Zolllagerung, Zollunterstützung und dokumentierten Lieferkettenkontrollen. Indonesiens Anforderungen an die nachgelagerte Verarbeitung von Nickel und Bauxit fügen weitere Compliance-Anforderungen für Logistikpartner hinzu. Diese Anforderungen begünstigen Anbieter, die physische Handhabung mit vertragsbasierten Dienstleistungen über Produktions- und Exportströme hinweg kombinieren können.
Infrastrukturinvestitionen verbessern die Netzwerkkonnektivität der 3PL zwischen den Inseln
Die Trans-Sumatra-Mautstraße erreichte im August 2026 eine Betriebsabdeckung von 982 km[1]. Das Netzwerk verbindet Industriestandorte, Häfen und Agrarzentren entlang der Exportkorridore Sumatras. Indonesien präsentierte japanischen Investoren im September 2026 außerdem 32 strategische Infrastrukturprojekte im Wert von IDR 207,6 Billionen (11,8 Milliarden USD), die Mautstraßen, Eisenbahnen und Häfen umfassen. Diese Investitionen können die Reibung zwischen Produktionsstandorten und Gatewayinfrastruktur verringern. Jeder betriebliche Hafenknoten kann ein größeres Einzugsgebiet für den indonesischen Markt für Drittanbieter-Logistik (3PL) wirtschaftlich rentabel machen. Bessere Verbindungen zwischen den Inseln unterstützen auch eine größere Rolle für Schienen- und Seeverkehrsdienste neben dem Straßentransport.
Digitalisierung und Automatisierung verbessern die Betriebseffizienz der 3PL
PT Pos Indonesia setzte im Juli 2026 KI-gestützte Roboter-Sortiersysteme in seinem Pulo-Gadung-Lager in Jakarta ein. Der Einsatz zeigt, dass staatlich verbundene Betreiber in Systeme investieren, die auch private Anbieter übernommen haben. Eine Studie mit 350 indonesischen Logistikmanagern ergab, dass die KI-Implementierung den stärksten standardisierten Effekt auf die Betriebseffizienz unter den getesteten digitalen Werkzeugen hatte[2]. Routenoptimierung, prädiktive Wiederauffüllung und weniger Verarbeitungsfehler waren die in dieser Studie identifizierten Kanäle. Größere Multi-Client-Betreiber können mehr von integrierten Systemen profitieren als kleinere Anbieter mit fragmentierten Prozessen. Dieser Unterschied kann Technologieinvestitionen zu einem wichtigen Wettbewerbsfaktor im indonesischen Markt für Drittanbieter-Logistik (3PL) machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Archipel-Umschlagskosten und -komplexität | -1.8% | Sulawesi, Papua, Maluku, Kalimantan und landesweite Frachtströme zwischen den Inseln | Langfristig (≥ 4 Jahre) |
| Fragmentierte LKW-Kapazität und Leerfahrten | -0.9% | Java, Sumatra und nationale Korridore zwischen den Inseln | Kurzfristig (≤ 2 Jahre) |
| Zero-ODOL- Compliance und Nutzlastökonomie | -0.7% | Landesweit, mit stärkerer Durchsetzung auf Trans-Java- und Trans-Sumatra-Mautstraßen | Mittelfristig (2–4 Jahre) |
| Einschränkungen der Stromversorgungszuverlässigkeit für automatisierte Kühlanlagen | -0.4% | Sulawesi, Papua, Maluku und Teile von Kalimantan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Archipel-Umschlag erhöht Logistikkosten und -komplexität
Indonesiens Geografie mit 17.500 Inseln erfordert, dass ein Großteil des Frachtverkehrs zwischen den Inseln über See-Umschlag abgewickelt wird. Ähnliche eingehende Konsumgütermengen entsprechen nicht den Rohstoffexporten aus Sumatra, Kalimantan und Ost-Indonesien. Das Ungleichgewicht verursacht Kosten für die Repositionierung leerer Container, die die Frachtpreise im gesamten Archipel beeinflussen. Das Tol-Laut-Programm stellte im Jahr 2025 IDR 623,4 Milliarden (35,28 Millionen USD) für 756 Fahrten bereit, die 104 Häfen bedienten. Das Programm reduzierte die Preislücke zwischen Java und Papua von 47 % im Jahr 2019 auf 31 % im Jahr 2025, obwohl Engpässe auf der letzten Meile die Auswirkungen auf die Einzelhandelspreise weiterhin begrenzten. Kleinere Betreiber stehen vor einer besonderen Herausforderung, da ihnen die Netzwerkdichte fehlt, um Ladungen in beide Richtungen zu optimieren.
Zero-ODOL-Compliance belastet Nutzlastökonomie und Kosten
Die Zero-ODOL-Politik zielt auf eine vollständige Durchsetzung bis 2027 ab, nachdem eine begrenzte Durchsetzung im Jahr 2026 begann. Die Politik verpflichtet Frachtfahrzeuge zur Einhaltung gesetzlicher Achslast- und Abmessungsgrenzen, was die Nutzlasten reduziert, sofern die Tarife nicht steigen[3]. Mehr als 60 % der Frachtfahrzeuge befanden sich im Jahr 2024 in der ODOL-Kategorie, was darauf hindeutet, dass die Compliance einen großen Teil des LKW-Sektors betreffen wird. Eine Simulation aus dem Jahr 2026 schätzte einen kurzfristigen Anstieg der nationalen Logistikkosten um 4,6 % und einen Anstieg des Flotteninvestitionsbedarfs um 6,7 %, was IDR 42,4 Billionen (2,53 Milliarden USD) entspricht. Gesetz Nr. 22/2009 und damit verbundene nationale Logistikvorschriften legen Strafen und Bußgelder für Verstöße fest. Größere Anbieter können Verträge neu verhandeln oder einige Kosten absorbieren, während kleinere Anbieter einem stärkeren Margendruck ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Wertschöpfende Lagerhaltung und Distribution erweitert den Dienstleistungsmix
Das inländische Transportmanagement machte im Jahr 2025 45,32 % des Marktanteils der Drittanbieter-Logistik (3PL) in Indonesien aus und spiegelt seine Rolle im straßenbasierten Frachtverkehrssystem des Landes wider. Wertschöpfende Lagerhaltung und Distribution wird bis 2031 voraussichtlich eine CAGR von 10,54 % verzeichnen, angetrieben durch die Nachfrage nach spezialisierten Logistikdienstleistungen. Der Straßengüterverkehr blieb das wichtigste Logistikrückgrat, wobei LKW rund 90 % der inländischen Frachtbewegungen auf den wichtigsten Konsum- und Industriekorridoren abwickelten. Wasser- und Lufttransport bleiben wichtig für die Verbindung von Kalimantan, Papua und Sulawesi, während die Schiene Industriekorridore in Java und Nord-Sumatra bedient. Das internationale Transportmanagement gewinnt ebenfalls an Bedeutung, da sich Batam als Zollgateway für die Elektronikhersteller und grenzüberschreitende Fracht entwickelt.
Wertschöpfende Lagerhaltung und Distribution wird durch Kitting, Etikettierung, Kühlkettenmanagement und Reverse Logistics unterstützt. E-Commerce-, Gesundheits- und FMCG-Unternehmen benötigen zunehmend standardisierte Handhabung an mehreren Standorten, was Chancen für spezialisierte 3PL-Anbieter schafft. Halal-Zertifizierung und pharmazeutische Gute-Distributions-Praxis-Standards erhöhen die Compliance-Anforderungen weiter. Logistikzentren in Groß-Jakarta und Surabaya übernehmen außerdem Lagerverwaltungssysteme und automatisierte Lagertechnologien, um die Bestands- und Auftragsabwicklungseffizienz zu verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endanwendung: Biowissenschaften und Gesundheitswesen erhöhen den spezialisierten Bedarf
Einzel- und E-Commerce hielten im Jahr 2025 einen Anteil von 26,78 % an der Marktgröße der Drittanbieter-Logistik (3PL) in Indonesien, während Biowissenschaften und Gesundheitswesen bis 2031 voraussichtlich eine CAGR von 8,43 % verzeichnen werden. Die Nachfrage im Einzel- und E-Commerce wurde durch hohe Paketmengen in Groß-Jakarta, Bandung und Surabaya gestützt, wobei der Bruttowert der E-Commerce-Waren in Indonesien im Jahr 2025 71 Milliarden USD erreichte. Die Gesundheitslogistik wird durch die wachsende Nachfrage nach validierten Kühlkettenbetrieben angetrieben, insbesondere für Arzneimittel, die eine temperaturkontrollierte Handhabung erfordern. Die begrenzte zertifizierte Kühlkettenkapazität im Verhältnis zum Bedarf der Gesundheitsversorgungsverteilung schafft weiterhin Chancen für spezialisierte 3PL-Anbieter.
Konsumgüter und FMCG, Automobil und Fertigung liefern stabile Frachtmengen für Kontraktlogistikanbieter. Die Automobillogistik wird durch die wachsende Roll-on-Roll-off-Kapazität des Patimban-Hafens gestützt, was seine Rolle in der Fahrzeugexportlogistik neben Tanjung Priok stärkt. Die Distribution von Lebensmitteln und Getränken sowie die Logistik für Energie und Versorgung erfordern ebenfalls regelmäßige Mehrinselfracht, Projektfrachthandhabung und Gefahrgutkapazitäten.
Nach Logistikmodell: Hybridnetzwerke balancieren Kontrolle und Reichweite
Asset-Light-Modelle hielten im Jahr 2025 einen Marktanteil von 52,85 % am indonesischen Markt für Drittanbieter-Logistik (3PL), während Hybridmodelle bis 2031 voraussichtlich eine CAGR von 9,72 % verzeichnen werden. Asset-Light-Anbieter können sich über Indonesiens verstreutes Inselnetzwerk ausbreiten, ohne in jedem Standort Vermögenswerte zu besitzen, was eine höhere Kapitaleffizienz unterstützt. Asset-Heavy-Betreiber bleiben auf dichten Routen rund um Groß-Jakarta, Surabaya und Medan relevant, wo häufige Frachtmengen eine hohe Flottenauslastung und vorhersehbare Serviceniveaus unterstützen.
Hybridanbieter kombinieren eigene Vermögenswerte auf Kernrouten mit ausgelagerter Kapazität und digitalen Frachtnetzwerken in Städten der zweiten Ebene und auf Außeninseln. Dieses Modell ermöglicht eine breitere End-to-End-Abdeckung und begrenzt gleichzeitig die Kosten für die Aufrechterhaltung von Vermögenswerten an jedem Standort. KI-gestützte Routenplanung und Echtzeit-Tracking unterstützen zusätzlich die Netzwerkkoordination und Flottenauslastung. Anbieter mit Mehrtemperaturanlagen können auch FMCG- und Einzelhandelskunden bedienen, die Umgebungs-, Tiefkühl- und Kühldistribution benötigen.
Geografische Analyse
Java, einschließlich Jakarta und BOD, hielt im Jahr 2025 einen Anteil von 58,23 % an der Marktgröße der Drittanbieter-Logistik (3PL) in Indonesien. Tanjung Priok wickelte mehr als die Hälfte des Umschlagsfrachtguts Indonesiens ab und unterstützte die größte Konzentration von Fertigungs-, Einzel- und Auftragsabwicklungsaktivitäten des Landes. Das Trans-Java-Mautstraßensystem verbindet wichtige Industriegebiete und Konsumzentren. Tanjung Emas meldete im Jahr 2026 ein Durchsatzwachstum von 15 % im Jahresvergleich, da die Textil- und Möbelexporte Zentral-Javas zunahmen. DHL investiert in Gateway-Kapazitäten in Jakarta, Surabaya, Semarang, Batam und Bali.
Sulawesi wird bis 2031 voraussichtlich eine CAGR von 11,23 % verzeichnen, das schnellste regionale Tempo im indonesischen Markt für Drittanbieter-Logistik (3PL). Die Nickelverarbeitung in Sulawesi und Halmahera, Agrarfracht und Transportverbindungen stützen den Ausblick. Der Containerdurchsatz von Pelindo Regional 4 stieg im ersten Quartal 2025 um 2,04 % im Jahresvergleich auf 619.874 TEU in Ost-Indonesien. PT Multi Terminal Indonesia eröffnete im September 2025 ein 3,1 Hektar großes Logistikgelände am Hafen Bitung. Sumatra profitiert von der 982 km langen betrieblichen Trans-Sumatra-Mautstraße. Die Nachfrage in Kalimantan ist mit dem Bau der Hauptstadt Nusantara, dem Bergbau und Schienengüterplänen verbunden.
Bali und Nusa Tenggara sind auf Lieferketten für Gastgewerbe und Tourismus angewiesen, die temperaturkontrollierte Distribution erfordern. Papua und Maluku bleiben die am stärksten eingeschränkten Regionen für die kommerzielle Logistikentwicklung. Geringe Rückfrachtmengen, begrenzte Häfen und Einschränkungen der Stromversorgungszuverlässigkeit begrenzen weiterhin die 3PL-Durchdringung. Die Preislücke zwischen Java und Papua blieb im Jahr 2025 trotz des Tol-Laut-Programms bei 31 %. Eine neue ASDP-Fährroute, die Balikpapan und Garongkong verbindet, nahm im Jahr 2025 den Betrieb auf und fügte eine Verbindung zwischen Kalimantan und Süd-Sulawesi hinzu.
Wettbewerbslandschaft
Der indonesische Markt für Drittanbieter-Logistik (3PL) ist stark fragmentiert, wobei globale Anbieter bei wertschöpfenden Dienstleistungen am stärksten sind. Inländische Spezialisten behalten Vorteile in lokalen Netzwerken, Preisgestaltung und Kundenbeziehungen auf verschiedenen Inselrouten. DHL Group hatte im Juni 2025 mehr als 4.000 Mitarbeiter und rund 180 Einrichtungen im ganzen Land. Kuehne+Nagel konkurriert durch ein integriertes Öl- und Gas-Logistikportfolio, das seinen Lamongan-Shorebase-Hub umfasst. CEVA Logistics konkurriert durch integrierte Lieferkettendienstleistungen und Compliance-Nachweise.
Lokale und regionale Anbieter, darunter PT Samudera Indonesia, PT Puninar Logistics, PT Kamadjaja Logistics und Waresix, konkurrieren durch lokale Erfahrung und Frachtkorridorabdeckung. Samudera Indonesia schloss im Juli 2026 die Übernahme von Crest10 für 16,2 Millionen USD ab. Nippon Express Holdings fusionierte seine 2 indonesischen Tochtergesellschaften mit Wirkung zum März 2026 im Rahmen seiner „One Indonesia”-Strategie. Das kombinierte Unternehmen bündelt See- und Luftfrachtspedition unter einer Organisation und soll die Kundenkoordination verbessern. CEVA Logistics Indonesia erhielt im Juni 2026 die BPJPH-Halal-Zertifizierung, was die Rolle formeller Nachweise in der regulierten Distribution unterstreicht[4].
Die pharmazeutische Kühlkettenlogistik bleibt eine Chance, da validierte temperaturkontrollierte Kapazitäten begrenzt sind. Sulawesi und Kalimantan bieten ebenfalls Raum für Anbieter, da die rohstoffbezogene Nachfrage schneller wächst als die formelle 3PL-Abdeckung. Routenoptimierung, digitale Frachtnetzwerke und Echtzeit-Tracking können die Servicekonsistenz und Wettbewerbspositionierung verbessern. Der indonesische Markt für Drittanbieter-Logistik (3PL) ist in Java und Korridoren der ersten Ebene am wettbewerbsintensivsten, während der Wettbewerb auf den Außeninseln stärker verteilt ist.
Marktführer der Drittanbieter-Logistik (3PL) in Indonesien
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kiat Ananda Group
-
PT Kamadjaja Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: PT Samudera Indonesia Tbk schloss die Übernahme von Crest10 für 16,2 Millionen USD ab (wirksam zum 1. Juli 2026) und erweiterte damit seine digitalen und maritimen Logistikkapazitäten sowie seine Wettbewerbspositionierung im indonesischen Drittanbieter-Logistiksektor.
- April 2026: NYK Line (Mutterkonzern von Yusen Logistics) führte den ersten Hafenanlauf des Autotransporters „HYPERION LEADER” am Patimban International Car Terminal in West-Java durch und bestätigte damit die operative Leistungsfähigkeit des Terminals für die Automobil-RoRo-Logistik und erweiterte die Fahrzeugexportkapazität über das überlastete Tanjung-Priok-Gateway hinaus.
- März 2026: Nippon Express Holdings schloss die Fusion von PT. NX Lemo Indonesia Logistik und PT. Nippon Express Indonesia ab (wirksam zum 1. März 2026) und konsolidierte See- und Luftfrachtspedition unter einer einzigen Einheit, um klarere Kundenschnittstellen, stärkeres Account-Management und verbesserte Betriebseffizienz im Rahmen der einheitlichen „One Indonesia”-Strategie zu liefern.
- April 2025: DHL Group bekräftigte seine Indonesien-Wachstumsstrategie im Rahmen der Strategie 2030 und kündigte Infrastrukturinvestitionen in Höhe von 500 Millionen EUR (540,3 Millionen USD) in der Region Asien-Pazifik für Biowissenschaften und Gesundheitswesen bis 2030 unter der Marke DHL Health Logistics an, wobei Indonesien ausdrücklich als Schwerpunktmarkt für Elektrofahrzeug-, Gesundheits- und E-Commerce-Logistik identifiziert wurde.
Berichtsumfang des indonesischen Marktes für Drittanbieter-Logistik (3PL)
| Inländisches Transportmanagement (DTM) | Straßenverkehr |
| Schienenverkehr | |
| Luftverkehr | |
| Wasserverkehr | |
| Internationales Transportmanagement (ITM) | Straßenverkehr |
| Schienenverkehr | |
| Luftverkehr | |
| Wasserverkehr | |
| Wertschöpfende Lagerhaltung und Distribution (VAWD) |
| Automobilindustrie |
| Energie und Versorgung |
| Fertigung |
| Biowissenschaften und Gesundheitswesen |
| Technologie und Elektronik |
| Einzel- und E-Commerce |
| Konsumgüter und FMCG |
| Lebensmittel und Getränke |
| Sonstige |
| Asset-Light |
| Asset-Heavy |
| Hybrid |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Dienstleistung | Inländisches Transportmanagement (DTM) | Straßenverkehr |
| Schienenverkehr | ||
| Luftverkehr | ||
| Wasserverkehr | ||
| Internationales Transportmanagement (ITM) | Straßenverkehr | |
| Schienenverkehr | ||
| Luftverkehr | ||
| Wasserverkehr | ||
| Wertschöpfende Lagerhaltung und Distribution (VAWD) | ||
| Nach Endanwendung | Automobilindustrie | |
| Energie und Versorgung | ||
| Fertigung | ||
| Biowissenschaften und Gesundheitswesen | ||
| Technologie und Elektronik | ||
| Einzel- und E-Commerce | ||
| Konsumgüter und FMCG | ||
| Lebensmittel und Getränke | ||
| Sonstige | ||
| Nach Logistikmodell | Asset-Light | |
| Asset-Heavy | ||
| Hybrid | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Drittanbieter-Logistik (3PL) in Indonesien?
Der indonesische Markt für Drittanbieter-Logistik (3PL) wird voraussichtlich bis 2031 24,49 Milliarden USD erreichen und von 2026 an mit einer CAGR von 7,40 % wachsen.
Welche Dienstleistung expandiert am schnellsten in der Drittanbieter-Logistik (3PL) in Indonesien?
Wertschöpfende Lagerhaltung und Distribution wird bis 2031 voraussichtlich mit einer CAGR von 10,54 % wachsen, unterstützt durch den Bedarf an Auftragsabwicklung, Kühlkette und Retouren.
Welche Kundengruppe erzeugt die größte Nachfrage nach 3PL-Dienstleistungen in Indonesien?
Einzel- und E-Commerce hielten im Jahr 2025 einen Umsatzanteil von 26,78 %, gestützt durch hohe Paketmengen und einen Bruttowert der E-Commerce-Waren von 71 Milliarden USD.
Warum wächst die Gesundheitslogistik in Indonesien?
Biowissenschaften und Gesundheitswesen werden bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen, da validierte Kühlkettenlogistikkapazitäten weiterhin begrenzt sind.
Welche indonesische Region wächst für 3PL-Anbieter am schnellsten?
Sulawesi wird bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen, unterstützt durch Nickelverarbeitung, Agrarfracht und sich entwickelnde Verbindungen.
Welche Herausforderung schafft die Zero-ODOL-Politik für Logistikanbieter?
Die vollständige Durchsetzung, die für 2027 angestrebt wird, begrenzt die LKW-Nutzlasten, erhöht den Flotteninvestitionsbedarf und erhöht den Druck, Frachttarife und Verträge zu überarbeiten.