
インドネシア サードパーティロジスティクス(3PL)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
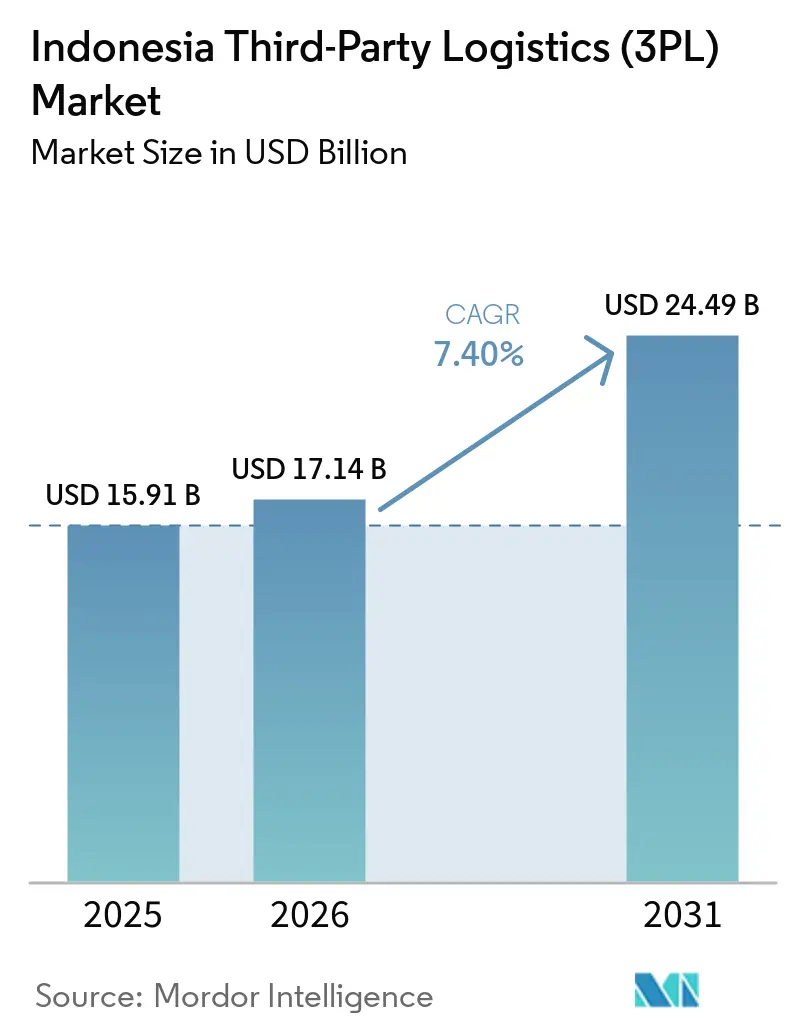
| 基準年の市場規模 (2025) | 15.91 十億米ドル |
| 市場規模 (2026) | 17.14 十億米ドル |
| 市場規模 (2031) | 24.49 十億米ドル |
| 成長率 (2026 - 2031) | 7.40 % |
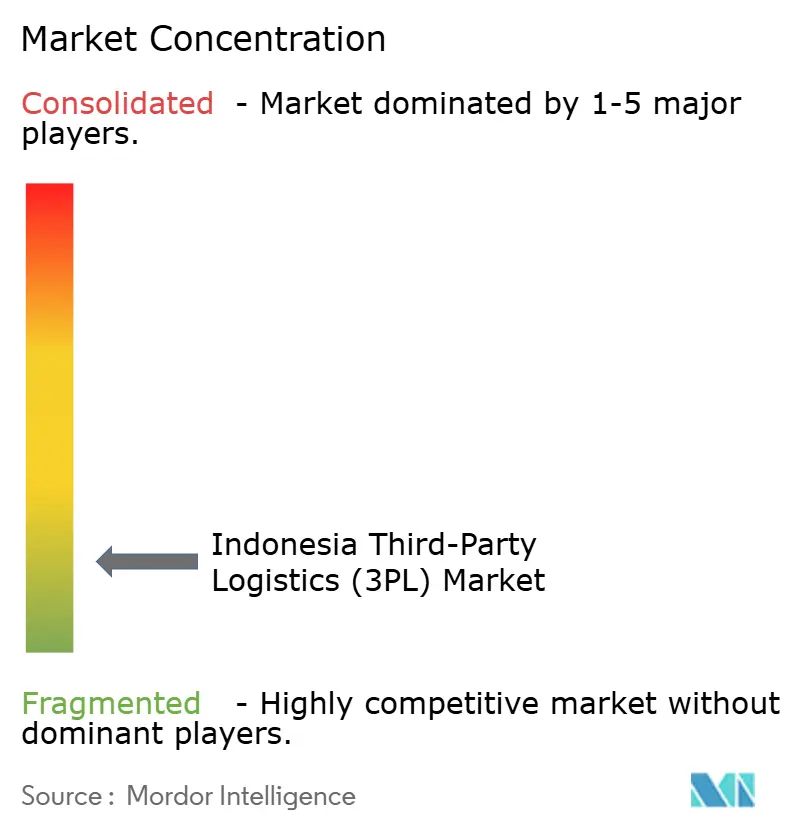
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア サードパーティロジスティクス(3PL)市場分析
インドネシア サードパーティロジスティクス(3PL)市場規模は2025年に15.91 ビリオン 米ドルと評価され、2026年の17.14 ビリオン 米ドルから2031年には24.49 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.40%となっています。
インドネシア サードパーティロジティクス(3PL)市場は、製造業への投資、拡大するヘルスケア流通ニーズ、および島嶼間のアクセスを改善するインフラプロジェクトから恩恵を受けています。事業者はフレート・フォワーディングを超え、倉庫保管、流通、返品処理、コンプライアンス主導型サービスへと移行しています。これらの活動はより長期的な顧客関係を支えることができるためです。インドネシア サードパーティロジスティクス(3PL)市場において、同国の分散した地理的条件はネットワークリーチとサービス信頼性を競争の中心に据えています。コールドチェーン能力、デジタルツール、マルチモーダルネットワークへの投資は、正式なロジスティクスカバレッジが依然として限られている地域での機会を広げる可能性があります。
主要レポートのポイント
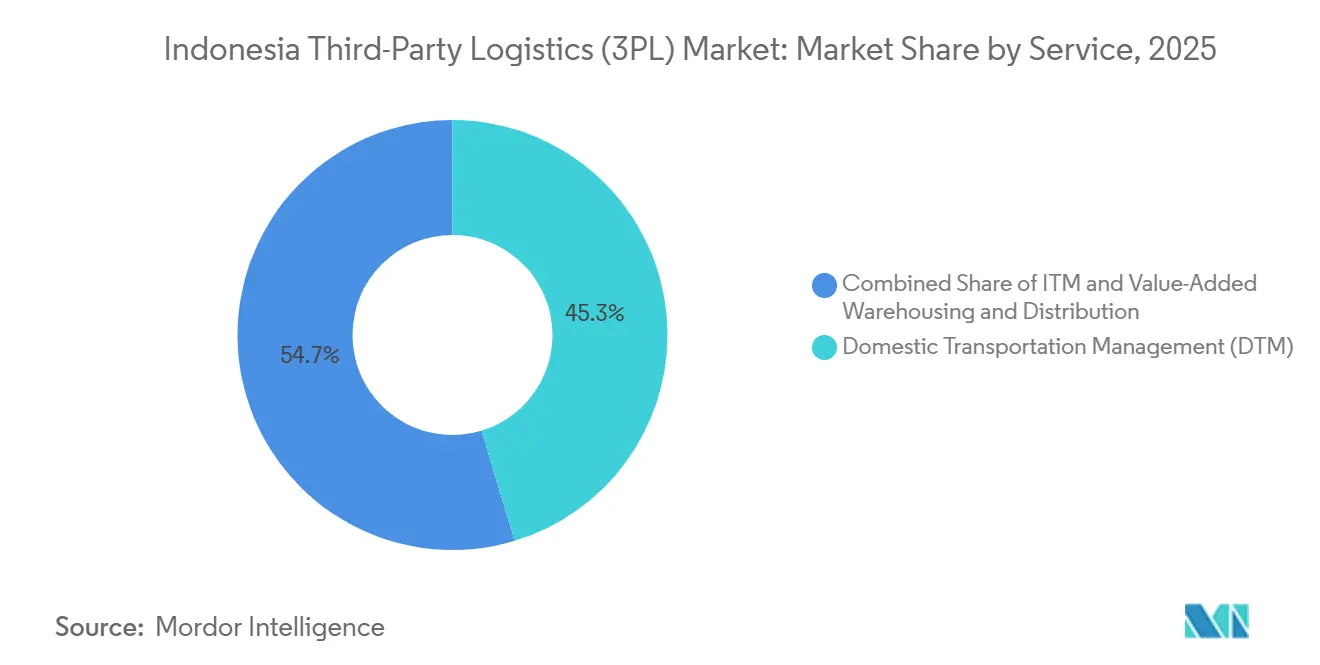
- サービス別では、国内輸送管理が2025年のインドネシア サードパーティロジスティクス(3PL)市場シェアの45.32%を占め、付加価値型倉庫保管・流通は2031年までにCAGR 10.54%で成長すると予測されています。
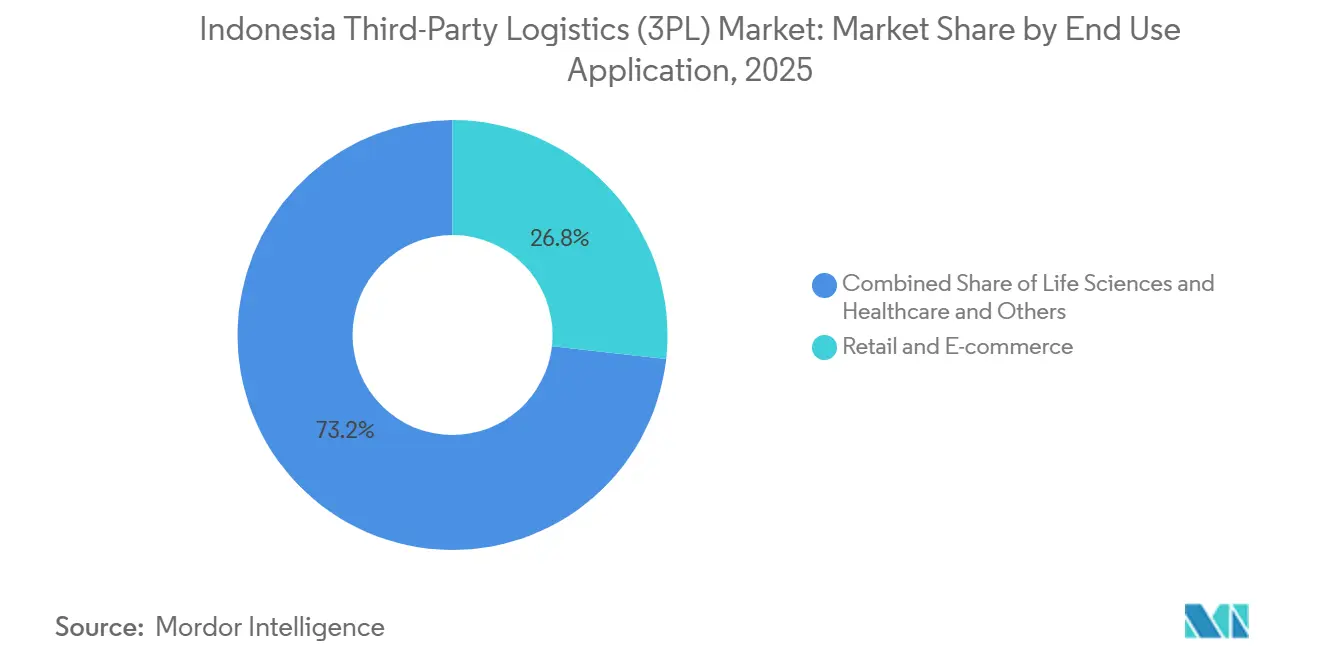
- 最終用途アプリケーション別では、小売・Eコマースが2025年のインドネシア サードパーティロジスティクス(3PL)市場規模の26.78%を占め、ライフサイエンス・ヘルスケアは2031年までにCAGR 8.43%で成長すると予測されています。
- ロジスティクスモデル別では、アセットライトモデルが2025年のインドネシア サードパーティロジスティクス(3PL)市場シェアの52.85%を占め、ハイブリッドモデルは2031年までにCAGR 9.72%で成長すると予測されています。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年のインドネシア サードパーティロジスティクス(3PL)市場シェアの58.23%を占め、スラウェシは2031年までにCAGR 11.23%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア サードパーティロジスティクス(3PL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントとオムニチャネルアウトソーシング | +2.0% | ジャワ、スマトラ、および群島全域の地方都市 | 短期(2年以内) |
| 製造業の拡大と産業ロジスティクスのアウトソーシング | +1.5% | 西ジワ、バタム、バンテン、およびIKNコリドーを含む東カリマンタン | 中期(2〜4年) |
| インフラ投資と島嶼間ネットワーク接続性 | +1.2% | スマトラ、スラウェシ、カリマンタン、およびジャカルタ・スマラン・スラバヤコリドー | 中期(2〜4年) |
| 契約ロジスティクスのアウトソーシングと統合サービス需要 | +0.9% | ジャワ、スマトラ、および全国の産業特別経済区 | 中期(2〜4年) |
| 3PL業務におけるデジタル化と自動化 | +0.8% | ジャワ、および主要な外島ハブへの波及 | 長期(4年以上) |
| 地方都市への拡大とサービスカバレッジの拡充 | +0.7% | スラウェシ、カリマンタン、スマトラの地方都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントとオムニチャネルアウトソーシングが3PL需要を牽引
プラットフォームの配送ネットワークは自社のラストマイルカバレッジを拡大する一方、上流の業務はインドネシア サードパーティロジスティクス(3PL)市場において専門プロバイダーへの移行が進んでいます。Shopee Expressは487都市をカバーし、Lazada eLogisticsは2025年に1日85万個を処理する73の自動化ハブを運営しました。この制により配送活動はプラットフォーム内に集中しますが、在庫配置、キッティング、マルチチャネルフルフィルメント、返品処理はサードパーティプロバイダーに開放されています。ビデオコマース取引は前年比90%増となり、2025年には26億件に達し、小口・高頻度注文の量が増加しました。2026年9月、FASは倉庫保管、配送、カスタマーケアサービスに加え、計画中のコールドチェーンサービスをポートフォリオに追加しました。これにより、ブランドは複数の専門ベンダーを調整するのではなく、1つのプロバイダーからより幅広いサポートを求めることができます。
製造業の拡大が産業ロジスティクスのアウトソーシング要件を増大
2024年以降、少なくとも7社の電気自動車メーカーがインドネシアの生産施設への参入を表明し、バタムと西ジャワが製造ハブとして特定されています。これらの施設にはバッテリーモジュールの保管、危険物取り扱い、アフターマーケット流通、ジャストインタイム補充が必要です。中国および香港からの外国直接投資は2025年上半期に6.5%増加し、82億米ドルに達した一方、製造業者の参入により西ジャワの工業用地賃料は15%〜25%上昇しました。製造基盤の拡大により、保税倉庫、通関サポート、文書化されたサプライチェーン管理への需要が高まっています。インドネシアのニッケルおよびボーキサイトの下流加工要件により、ロジスティクスパートナーへのコンプライアンスニーズがさらに加わります。これらのニーズは、生産・輸出フロー全体にわたって物理的な取り扱いと契約ベースのサービスを組み合わせることができるプロバイダーに有利に働きます。
インフラ投資が島嶼間3PLネットワーク接続性を改善
トランス・スマトラ有料道路は2026年8月に982kmの運用区間に達しました[1]。このネットワークはスマトラの輸出回廊全体にわたる工業地帯、港湾、農業センーを結んでいます。インドネシアはまた、2026年9月に有料道路、鉄道、港湾を対象とした32の戦略的インフラプロジェクトに関して、207.6兆インドネシアルピア(118億米ドル)を日本の投資家に提示しました。これらの投資は生産拠点とゲートウェイインフラ間の摩擦を軽減できます。各運用港湾ノードはインドネシア サードパーティロジスティクス(3PL)市場においてより広いサービスエリアを商業的に実現可能にします。島嶼間リンクの改善は、道路輸送に加えて鉄道・海上サービスのより大きな役割も支援します。
デジタル化と自動化が3PL業務効率を改善
PT Pos Indonesiaは2026年7月、ジャカルタのプロガドゥン倉庫にAI搭載ロボット仕分けシステムを導入しました。この導入は、国営系事業者が民間プロバイダーも採用しているシステムに投資していることを示しています。インドネシアのロジスティクスマネージャー350名を対象とした調査では、テストされたデジタルツールの中でAI導入が業務効率に対して最も強い標準化効果を持つことが明らかになりました[2]。ルート最適化、予測的な在庫補充、処理エラーの削減がその調査で特定されたチャネルです。大規模なマルチクライアント事業者は、断片化したプロセスを持つ小規模プロバイダーよりも統合システムからより多くの恩恵を受けることができます。この差異により、インドネシア サードパーティロジスティクス(3PL)市場においてテクノロジー投資が重要な競争要因となり得ます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 群島の積み替え費用と複雑性 | -1.8% | スラウェシ、パプア、マルク、カリマンタン、および全国の島嶼間フレートフロー | 長期(4年以上) |
| 断片化したトラック輸送能力と空荷回送 | -0.9% | ジャワ、スマトラ、および全国の島嶼間コリドー | 短期(2年以内) |
| ゼロODOLコンプライアンスと積載量経済性 | -0.7% | 全国、特にトランス・ジャワおよびトランス・スマトラ有料道路での強化執行 | 中期(2〜4年) |
| 自動化コールド施設に対する電力供給の信頼性制約 | -0.4% | スラウェシ、パプア、マルク、およびカリマンタンの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
群島の積み替えがロジスティクスコストと複雑性を増大
インドネシアの17,500の島からなる地理的条件により、多くの島嶼間フレートは海上積み替えを経由する必要があります。スマトラ、カリマンタン、東インドネシアからの商品輸出に対して、同等の消費財の入荷量は見合っていません。この不均衡により、群島全体のフレート料金に影響する空コンテナの再配置コストが発生します。トル・ラウトプログラムは2025年に104港を結ぶ756航海に6,234億インドネシアルピア(3,528万米ドル)を配分しました。このプログラムにより、ジャワからパプアへの価格差は2019年の47%から2025年の31%に縮小しましたが、ラストマイルのボトルネッが小売価格への影響を引き続き制限しています。小規模事業者は、双方向の積載を最適化するのに十分なネットワーク密度を欠いているため、特に困難な課題に直面しています。
ゼロODOLコンプライアンスが積載量経済性とコストを圧迫
ゼロODOL政策は、2026年に限定的な執行が開始された後、2027年までの完全執行を目標としています。この政策はフレート車両に法定の車軸・寸法制限の遵守を求めており、運賃が上昇しない限り積載量が減少します[3]。2024年にはフレート車両の60%以上がODOLカテゴリーに該当しており、コンプライアンス遵守がトラック輸送セクターの広範な部分に影響することを示しています。2026年のシミュレーションでは、短期的に全国ロジスティクスコストが4.6%増加し、車両投資要件が6.7%増加(42.4兆インドネシアルピア、25.3億米ドル相当)と推定されました。法律第22/2009号および関連する国家ロジスティクス規制は違反に対する罰則と罰金を定めています。大規模プロバイダーは契約を再交渉したり一部コストを吸収できますが、小規模プロバイダーはより大きなマージン圧力に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:付加価値型倉庫保管・流通がサービスミックスを拡大
国内輸送管理は2025年のインドネシア サードパーティロジスティクス(3PL)市場シェアの45.32%を占め、同国の道路ベースのフレートシステムにおけるその役割を反映しています。付加価値型倉庫保管・流通は、専門ロジスティクスサービスへの需要に牽引され、2031年までにCAGR 10.54%で成長すると予測されています。道路フレートは主要なロジスティクスの基幹であり続け、主要な消費・産業コリドー全体の国内カーゴ輸送の約90%をトラックが担っています。水上・航空輸送はカリマンタン、パプア、スラウェシを結ぶために引き続き重要であり、鉄道はジャワと北スマトラの産業コリドーに対応しています。バタムが電子機器製造および越境カーゴの通関ゲートウェイとして発展するにつれ、国際輸送管理も重要性を増しています。
付加価値型倉庫保管・流通は、キッティング、ラベリング、コールドチェーン管理、逆物流によって支えられています。Eコマース、ヘルスケア、FMCG企業は複数拠点にわたる標準化された取り扱いをますます必要としており、専門3PLプロバイダーへの機会を生み出しています。ハラール認証および医薬品の適正流通基準(GDP)がコンプライアンス要件をさらに高めています。大ジャカルタおよびスラバヤのロジスティクスハブも、在庫・フルフィルメント効率を向上させるために倉庫管理システムと自動保管技術を採用しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途アプリケーション別:ライフサイエンス・ヘルスケアが専門需要を高める
小売・Eコマースは2025年のインドネシア サードパーティロジスティクス(3PL)市場規模の26.78%を占め、ライフサイエンス・ヘルスケアは2031年までにCAGR 8.43%で成長すると予測されています。小売・Eコマース需要は大ジャカルタ、バンドン、スラバヤ全体の高い小包量に支えられており、インドネシアのEコマース総商品取引額は2025年に710億米ドルに達しました。ヘルスケアロジスティクスは、特に温度管理が必要な医薬品向けの検証済みコールドチェーン業務への需要増大に牽引されています。ヘルスケア流通ニーズに対して認定コールドチェーン能力が限られていることが、専門3PLプロバイダーへの機会を引き続き生み出しています。
消費財・FMCG、自動車、製造業は契約ロジスティクスプロバイダーに安定したフレート量を提供しています。自動車ロジスティクスはパティンバン港の拡大するロールオン・ロールオフ能力に支えられ、タンジュン・プリオクと並んで車両輸出ロジスティクスにおける役割を強化しています。食品・飲料の流通およびエネルギー・公益事業ロジスティクスも、定期的な多島間フレート、プロジェクトカーゴの取り扱い、危険物対応能力を必要としています。
ロジスティクスモデル別:ハイブリッドネットワークが管理とリーチのバランスを実現
アセットライトモデルは2025年のインドネシア サードパーィロジスティクス(3PL)市場シェアの52.85%を占め、ハイブリッドモデルは2031年までにCAGR 9.72%で成長すると予測されています。アセットライトプロバイダーはすべての拠点に資産を保有することなくインドネシアの分散した島嶼ネットワーク全体に拡大でき、より高い資本効率を支援します。アセットヘビー事業者は、頻繁なカーゴ量が高い車両稼働率と予測可能なサービスレベルを支える大ジャカルタ、スラバヤ、メダン周辺の高密度ルートで引き続き重要な役割を果たしています。
ハイブリッドプロバイダーは、主要ルートでの自社資産と地方都市・外島全体のサブコントラクト能力およびデジタルフレートネットワークを組み合わせています。このモデルにより、すべての拠点で資産を維持するコストを抑えながら、より広範なエンドツーエンドのカバレッジが可能になります。AI対応のルート計画とリアルタイム追跡がネットワーク調整と車両稼働率をさらに支援します。マルチ温度施設を持つプロバイダーは、常温・冷凍・チルド流通を必要とするFMCGおよび小売顧客にも対応できます。
地分析
ジャカルタおよびBODを含むジャワは2025年のインドネシア サードパーティロジスティクス(3PL)市場規模の58.23%を占めました。タンジュン・プリオクはインドネシアの積み替えカーゴの半数以上を取り扱い、同国最大の製造・小売・フルフィルメント活動の集積地を支えています。トランス・ジャワ有料道路システムは主要な工業地帯と消費センターを結んでいます。タンジュン・エマスは2026年に中部ジャワの繊維・家具輸出が拡大する中、前年比15%のスループット成長を報告しました。DHL Groupはジャカルタ、スラバヤ、スマラン、バタム、バリのゲートウェイ能力に投資しています。
スラウェシはインドネシア サードパーティロジスティクス(3PL)市場において最も速い地域成長ペースとなる、2031年までのCAGR 11.23%で成長すると予測されています。スラウェシおよびハルマヘラのニッケル加工、農業フレート、輸送接続がこの見通しを支えています。Pelindo Regional 4のコンテナスループットは2025年第1四半期に東インドネシア全体で前年比2.04%増の619,874 TEUに達しました。PT Multi Terminal Indonesiaは20259月にビトゥン港に3.1ヘクタールのロジスティクスヤードを開設しました。スマトラは982km運用中のトランス・スマトラ有料道路から恩恵を受けています。カリマンタンの需要はヌサンタラ首都建設、鉱業、鉄道フレート計画に結びついています。
バリおよびヌサトゥンガラは温度管理流通を必要とするホスピタリティ・観光サプライチェーンに依存しています。パプアおよびマルクは商業ロジスティクス開発において最も制約の多い地域であり続けています。低い帰り荷量、限られた港湾、電力供給の信頼性制約が3PL普及を引き続き制限しています。トル・ラウトプログラムにもかかわらず、ジャワからパプアへの価格差は2025年も31%にとどまりました。バリクパパンとガロンコンを結ぶASDPの新フェリー路線が2025年に運航を開始し、カリマンタンと南スラウェシ間の新たな接続が加わりました。
競合環境
インドネシア サードパーティロジスティクス(3PL)市場は高度に断片化しており、グローバルプロバイダーは付加価値サービスで最も強みを発揮しています。国内専門業者は多様な島嶼ルー全体でローカルネットワーク、価格設定、顧客関係において優位性を維持しています。DHL Groupは2025年6月時点で全国に4,000名以上の従業員と約180の施設を有していました。Kuehne+Nagel International AGはラモンガン・ショアベースハブを含む統合石油・ガスロジスティクスポートフォリオを通じて競争しています。CEVA Logistics(CMA CGM Group)は統合サプライチェーンサービスとコンプライアンス資格を通じて競争しています。
PT Samudera Indonesia Tbk、PT Puninar Logistics、PT Kamadjaja Logistics、Waresixを含む国内・地域プロバイダーは、ローカルの経験とフレートコリドーカバレッジを通じて競争しています。PT Samudera Indonesia Tbkは2026年7月にCrest10の1,620万米ドルの買収を完了しました。Nippon Express Holdings, Inc.は「ワン・インドネシア」戦略のもと、2026年3月(2026年3月1日付)にインドネシアの2つの子会社を合併しました。統合された事業体は海上・航空フレートフォワーディングを1つの組織のもとに統合し、顧客調整の改善を目指しています。CEVA Logistics(CMA CGM Group)インドネシアは2026年6月にBPJPHハラール認証を取得し、規制され流通における正式な資格の役割を強化しました[4]。
検証済みの温度管理能力が限られているため、医薬品コールドチェーンロジスティクスは引き続き機会として残っています。スラウェシとカリマンタンも、商品関連需要が正式な3PLカバレッジよりも速く成長するにつれ、プロバイダーに余地を提供しています。ルート最適化、デジタルフレートネットワーク、リアルタイム追跡はサービスの一貫性と競争上のポジショニングを改善できます。インドネシア サードパーティロジスティクス(3PL)市場はジャワおよびティア1コリドーで最も競争が激しく、外島での競争はより分散しています。
インドネシア サードパーティロジスティクス(3PL)業界リーダー
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kiat Ananda Group
-
PT Kamadjaja Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:PT Samudera Indonesia Tbkは1,620万米ドル(2026年7月1日付)でCrest10の買収を完了し、デジタル・海上ロジスティクス能力を拡大し、インドネシアのサードパーティロジスティクスセクターにおける競争上のポジショニングを強化しました。
- 2026年4月:NYKライン(Yusen Logistics Co., Ltd.の親グループ)は西ジャワのパティンバン国際カーターミナルに自動車運搬船「HYPERION LEADER」の初寄港を実施し、自動車ロールオン・ロールオフロジスティクスにおける同ターミナルの運用能力を検証し、混雑するタンジュン・プリオクゲートウェイを超えた車両輸出能力を拡大しました。
- 2026年3月:Nippon Express Holdings, Inc.はPT. NX Lemo Indonesia LogistikとPT. Nippon Express Indonesia(2026年3月1日付)合併を完了し、「ワン・インドネシア」統一戦略のもと、より明確な顧客インターフェース、強化されたアカウント管理、改善された業務効率を実現するために海上・航空フレートフォワーディングを単一の事業体に統合しました。
- 2025年4月:DHL Groupは戦略2030のもとでインドネシア成長戦略を再確認し、DHL Health Logisticsブランドを通じて2030年までにアジア太平洋地域のライフサイエンス・ヘルスケアインフラに5億ユーロ(5億4,030万米ドル)を投資すると発表し、インドネシアをEV、ヘルスケア、Eコマースロジスティクスの重点市場として特定しました。
インドネシア サードパーティロジスティクス(3PL)市場レポートの調査範囲
| 国内輸送管理(DTM) | 道路 |
| 鉄道 | |
| 航空 | |
| 水上 | |
| 国際輸送管理(ITM) | 道路 |
| 鉄道 | |
| 航空 | |
| 水上 | |
| 付加価値型倉庫保管・流通(VAWD) |
| 自動車 |
| エネルギー・公益事業 |
| 製造業 |
| ライフサイエンス・ヘルスケア |
| テクノロジー・電子機器 |
| 小売・Eコマース |
| 消費財・FMCG |
| 食品・飲料 |
| その他 |
| アセットライト |
| アセットヘビー |
| ハイブリッド |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| サービス別 | 国内輸送管理(DTM) | 道路 |
| 鉄道 | ||
| 航空 | ||
| 水上 | ||
| 国際輸送管理(ITM) | 道路 | |
| 鉄道 | ||
| 航空 | ||
| 水上 | ||
| 付加価値型倉庫保管・流通(VAWD) | ||
| 最終用途アプリケーション別 | 自動車 | |
| エネルギー・公益事業 | ||
| 製造業 | ||
| ライフサイエンス・ヘルスケア | ||
| テクノロジー・電子機器 | ||
| 小売・Eコマース | ||
| 消費財・FMCG | ||
| 食品・飲料 | ||
| その他 | ||
| ロジスティクスモデル別 | アセットライト | |
| アセットヘビー | ||
| ハイブリッド | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサトゥンガラ | ||
| パプア地域およびマルク諸島 | ||
レポートで回答される主要な質問
インドネシア サードパーティロジスティクス(3PL)の予測は?
インドネシア サードパーティロジスティクス(3PL)市場は2026年からCAGR 7.40%で成長し、2031年までに244.9億米ドルに達すると予測されています。
インドネシア サードパーティロジスティクス(3PL)で最も急速に拡大しているサービスは何ですか?
付加価値型倉庫保管・流通は、フルフィルメント、コールドチェーン、返品ニーズに支えられ、2031年までにCAGR 10.54%で成長すると予測されています。
インドネシアで3PLサービスへの最大の需要を生み出している顧客グループはどれですか?
小売・Eコマースは2025年の収益の26.78%を占め、高い小包量と710億米ドルのEコマース総商品取引額に支えられています。
インドネシアでヘルスケアロジスティクスが成長している理由は何ですか?
検証済みコールドチェーンロジスティクス能力が依然として限られているため、ライフサイエンス・ヘルスケアは2031年までにCAGR 8.43%で成長すると予測されています。
3PLプロバイダーにとって最も急速に成長しているインドネシアの地域はどこですか?
スラウェシはニッケル加工、農業フレート、発展する接続性に支えられ、2031年までにCAGR 11.23%で成長すると予測されています。
ゼロODOL政策はロジスティクスプロバイダーにどのような課題をもたらしますか?
2027年を目標とした完全執行によりトラックの積載量が制限され、車両投資ニーズが増大し、フレート運賃と契約の見直し圧力が高まります。