
Tamanho e Participação do Mercado de Takaful da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.5 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.60 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful da Indonésia por Mordor Intelligence
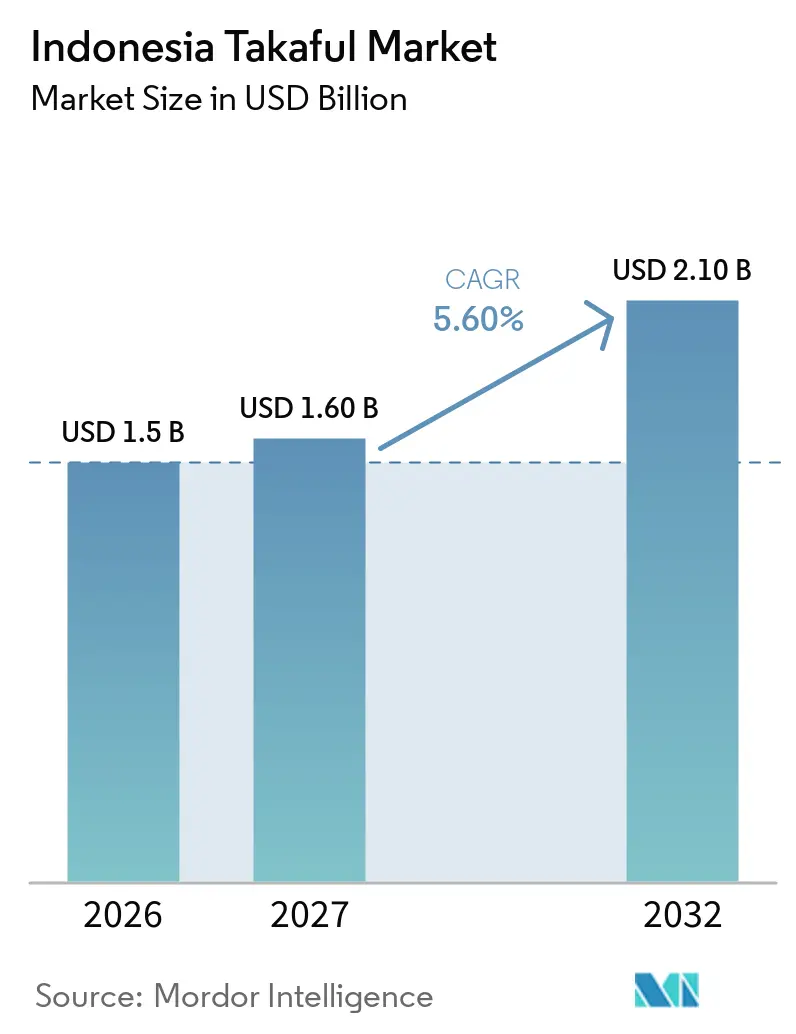
O tamanho do Mercado de Takaful da Indonésia está projetado em 1,5 bilhões de USD em 2026, 1,60 bilhões de USD em 2027, e deve atingir 2,10 bilhões de USD até 2032, crescendo a um CAGR de 5,60% de 2027 a 2032.
O mercado de takaful da Indonésia está sendo moldado pela separação obrigatória das unidades de negócios islâmicas, pela maior atividade de finanças islâmicas e pela distribuição digital mais ampla. A Indonésia tem mais de 270 milhões de pessoas, e sua população predominantemente muçulmana oferece uma grande base potencial de clientes. A penetração do seguro islâmico permanece abaixo de 1%, o que deixa espaço substancial para uma utilização mais ampla antes que o setor atinja a maturidade. O prazo obrigatório para a cisão pode pressionar as margens no curto prazo, mas também cria operadoras independentes com governança, subscrição e capacidades atuariais dedicadas. A concorrência tende a aumentar à medida que novas entidades ganham escala, enquanto parcerias com bancos, provedores de tecnologia e grupos comunitários podem melhorar o acesso aos clientes.
Principais Conclusões do Relatório
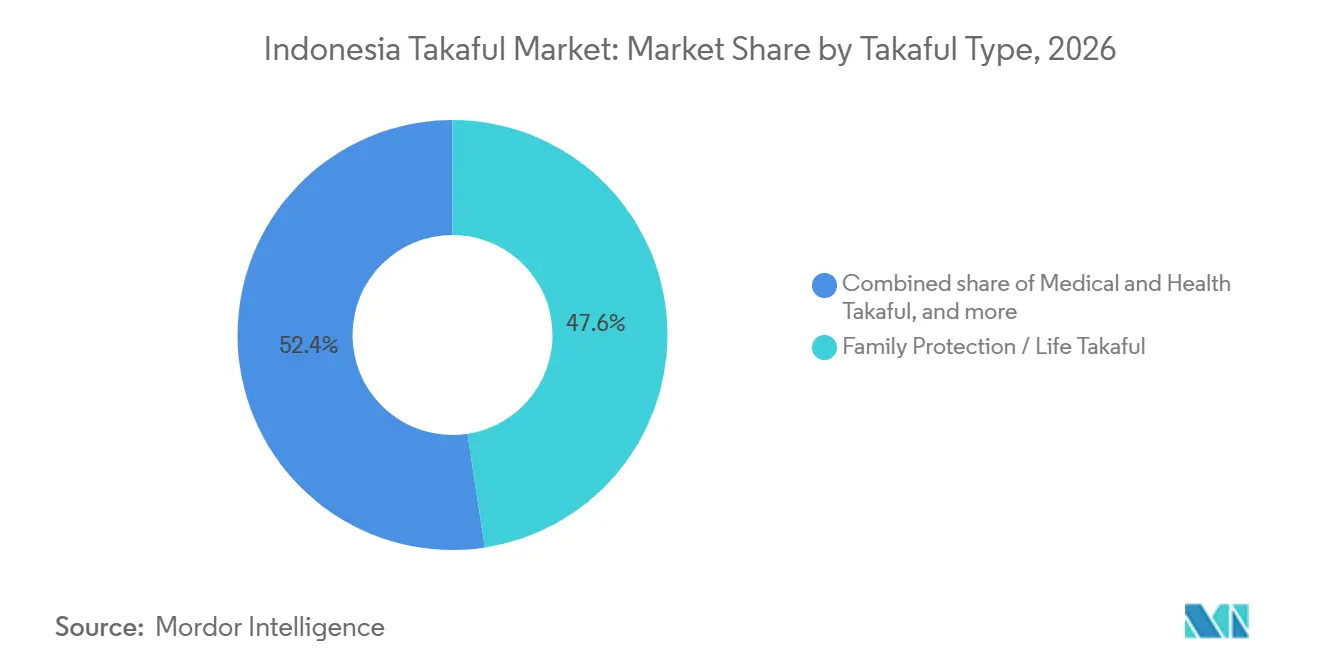
- Por tipo de takaful, a proteção familiar e o takaful de vida capturaram 47,6% da participação do mercado de takaful da Indonésia em 2026, enquanto o takaful médico e de saúde tem projeção de crescimento a um CAGR de 7,5% até 2032.
- Por canal de distribuição, agentes e corretores detinham 45,4% da participação do mercado de takaful da Indonésia em 2026, enquanto parcerias incorporadas, de afinidade e outras parcerias não bancárias têm previsão de crescimento a um CAGR de 8,7% até 2032.
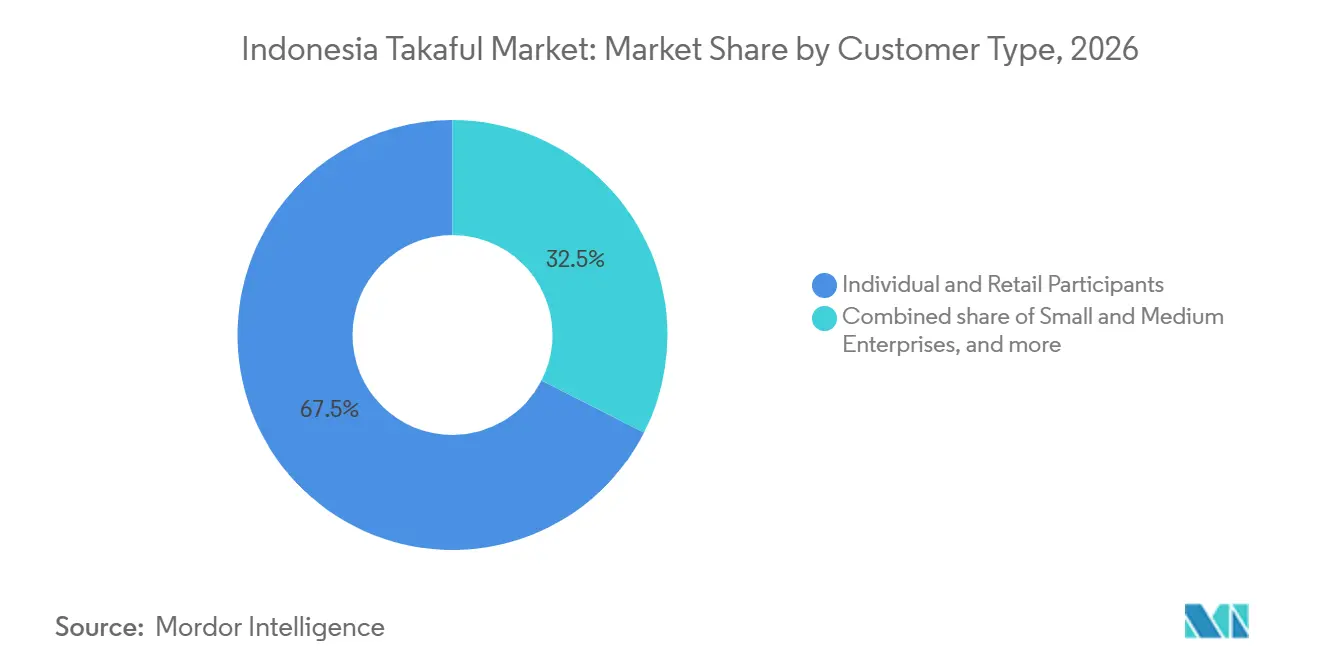
- Por tipo de cliente, participantes individuais e de varejo capturaram 67,5% da participação do mercado de takaful da Indonésia em 2026, enquanto as pequenas e médias empresas têm projeção de crescimento a um CAGR de 8,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Takaful da Indonésia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Inclusão Financeira Islâmica e da Conscientização sobre o Takaful | +0.9% | Nacional, com maior velocidade de adoção nos centros urbanos de Java | Médio prazo (2-4 anos) |
| Cisões Obrigatórias de Unidades Islâmicas Determinadas por Regulação e Formalização do Mercado | +1.1% | Nacional, concentrado por meio da infraestrutura regulatória e financeira de Jacarta | Curto prazo (≤ 2 anos) |
| Digitalização da Distribuição e Sinistros do Takaful | +0.8% | Nacional, com ganhos iniciais na Grande Jacarta e cidades secundárias | Médio prazo (2-4 anos) |
| Expansão de Produtos Acessíveis e de Micro-Takaful | +0.6% | Nacional, com maior adoção nas ilhas externas e no interior de Java | Longo prazo (≥ 4 anos) |
| Crescimento do Ecossistema de Finanças Islâmicas da Indonésia | +0.9% | Nacional, com transbordamento de investimentos da Associação das Nações do Sudeste Asiático | Médio prazo (2-4 anos) |
| Finanças Sociais Islâmicas e Inovação de Produtos | +0.5% | Nacional, concentrado em centros de finanças cooperativas e comunitárias islâmicas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cisões Obrigatórias de Unidades Islâmicas Determinadas por Regulação e Formalização do Mercado
O Regulamento OJK nº 11 de 2023 exige que seguradoras e resseguradoras com unidades de negócios islâmicas concluam suas cisões até 31 de dezembro de 2026, acelerando a transição para seguradoras islâmicas independentes e maior separação operacional. Em setembro de 2026, 41 empresas haviam apresentado planos de cisão revisados, sendo que 23 planejavam estabelecer novas entidades e 18 optaram por transferir suas carteiras para seguradoras islâmicas existentes. Em setembro de 2026, 21 empresas haviam concluído o processo, compreendendo 11 novas entidades e 10 transferências de carteira, enquanto 11 unidades islâmicas ainda estavam em processo de estabelecimento de entidades independentes[1]. O regulamento concede às entidades elegíveis para cisão uma isenção do requisito mínimo de capital integralizado aplicável às seguradoras islâmicas recém-estabelecidas, embora outros requisitos aplicáveis de capital e patrimônio líquido permaneçam relevantes. Complementando essas reformas, a OJK inaugurou seu Comitê de Desenvolvimento Financeiro Islâmico em 8 de julho de 2025 para fortalecer a governança e apoiar o desenvolvimento do setor mais amplo de serviços financeiros islâmicos da Indonésia.
Aumento da Inclusão Financeira Islâmica e da Conscientização sobre o Takaful
O índice de alfabetização financeira islâmica da Indonésia atingiu 43,07% em 2026, enquanto a inclusão financeira islâmica ficou em 13,24%, de acordo com a Pesquisa Nacional de Alfabetização e Inclusão Financeira realizada pela OJK, pela Corporação de Seguro de Depósitos da Indonésia e pelo Instituto Brasileiro de Geografia e Estatística da Indonésia[2]. A pesquisa abrangeu 75.000 entrevistados em 38 províncias e 514 regências e cidades. Esses dados indicam uma lacuna substancial entre a compreensão dos produtos financeiros islâmicos e sua utilização, destacando a importância de melhorar a acessibilidade dos produtos e a compreensão do consumidor. No entanto, os indicadores abrangem as finanças islâmicas de forma ampla e não quantificam de forma independente a conscientização ou a demanda por takaful.
Digitalização da Distribuição e Sinistros do Takaful
A distribuição digital oferece às operadoras de takaful indonésias uma rota potencial para atender apólices menores e clientes geograficamente dispersos de forma mais eficiente. Em maio de 2026, a OJK reportou 25 provedores registrados de Inovação Tecnológica do Setor Financeiro (ITSK), que haviam estabelecido 1.322 parcerias com instituições financeiras e provedores de tecnologia ou dados até abril de 2026[3]. A OJK também realizou um Workshop de Digitalização de Seguros em 25 de maio de 2026 para discutir marketing digital de seguros, comportamento do consumidor e oportunidades de alcançar segmentos de clientes e áreas geográficas desatendidas. O Regulamento OJK nº 8 de 2024 fornece uma estrutura regulatória para produtos e distribuição de seguros digitais, incluindo requisitos para registro de sistemas de informação, gestão de riscos tecnológicos e conformidade com os princípios islâmicos. Esses desenvolvimentos criam oportunidades para as operadoras de takaful expandirem a distribuição digital, embora custos operacionais mais baixos e maior eficiência no processamento de sinistros devam ser tratados como benefícios potenciais, e não como resultados estabelecidos em todo o mercado.
Crescimento do Ecossistema de Finanças Islâmicas da Indonésia
O mercado de takaful da Indonésia se beneficia de um sistema financeiro islâmico mais amplo que apoia a demanda dos clientes e os potenciais canais de distribuição. Os ativos financeiros islâmicos totais atingiram IDR 3.131,02 trilhões (195,69 bilhões de USD) em 2025, representando um aumento de 8,56% em relação ao ano anterior[4]. O segmento de Seguros, Garantias e Fundos de Pensão cresceu 10,59% para IDR 74,27 trilhões (4,64 bilhões de USD). O financiamento bancário islâmico aumentou 9,58% para IDR 705,22 trilhões (44,08 bilhões de USD) até dezembro de 2025, enquanto os depósitos cresceram 10,14%. A parceria de bancassurance da Prudential com o Bank Syariah Indonesia foi anunciada em setembro de 2024, proporcionando acesso à base de clientes do BSI de mais de 20 milhões e sua rede de mais de 1.000 agências. As arrecadações nacionais de zakat, infaq, sadaqah e outros fundos sociais religiosos da Indonésia atingiram IDR 44,698 trilhões (2,79 bilhões de USD) em 2025.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Conversão da Conscientização Financeira Islâmica em Adoção de Seguros | -0.8% | Nacional, mais pronunciado em localidades rurais e nas ilhas externas | Médio prazo (2-4 anos) |
| Forte Concorrência de Provedores de Seguros Convencionais | -0.7% | Nacional, concentrado nos grandes segmentos corporativo, de saúde e automotivo | Curto prazo (≤ 2 anos) |
| Alto Custo e Complexidade das Cisões de Unidades Islâmicas | -0.5% | Nacional, concentrado em operadoras de unidades islâmicas abaixo da escala mínima | Curto prazo (≤ 2 anos) |
| Escassez de Talentos Especializados em Seguros Islâmicos | -0.4% | Nacional, mais agudo fora da Grande Jacarta | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conversão da Conscientização Financeira Islâmica em Adoção de Seguros
O índice de alfabetização financeira islâmica da Indonésia atingiu 43,42% em 2025, enquanto a inclusão financeira islâmica ficou em 13,41%, indicando uma lacuna de 30,01 pontos percentuais. Esses dados abrangem o setor financeiro islâmico de forma ampla. A OJK e o BPS identificaram moradores rurais e outros grupos demográficos como tendo níveis de alfabetização ou inclusão financeira inferiores à média nacional, destacando as barreiras para expandir o acesso a produtos financeiros islâmicos. O IFG Progress também identifica a baixa alfabetização pública como um grande obstáculo para expandir a penetração do seguro islâmico. Isso cria a necessidade de educação direcionada, comunicação mais clara dos produtos e parcerias de distribuição mais sólidas.
Forte Concorrência de Provedores de Seguros Convencionais
As operadoras de takaful da Indonésia enfrentam pressões competitivas e operacionais de seguradoras convencionais estabelecidas, além de crescentes requisitos de capital e conformidade. O Regulamento OJK nº 23 de 2023 introduziu requisitos mínimos de patrimônio líquido em fases para seguradoras e resseguradoras. Em dezembro de 2025, 114 das 144 seguradoras e resseguradoras haviam atendido ao requisito mínimo de patrimônio líquido aplicável em 2026, indicando que algumas operadoras ainda precisavam fortalecer suas posições de capital. Separadamente, o Regulamento OJK nº 36 de 2025 fortalece a governança de seguros de saúde, o design de produtos, a gestão de riscos, a revisão de utilização e a proteção ao consumidor, aumentando os requisitos operacionais para seguradoras que oferecem cobertura de saúde, incluindo operadoras islâmicas. Esses requisitos podem gerar custos adicionais de implementação e desafios de capacidade, especialmente para provedores menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful: O Takaful de Vida Fornece a Maior Base Enquanto a Cobertura de Saúde Expande Mais Rapidamente
A proteção familiar e o takaful de vida detinham 47,6% da participação do mercado de takaful da Indonésia em 2026. O takaful médico e de saúde tem previsão de avançar a um CAGR de 7,5% até 2032, a taxa mais rápida entre as categorias de produtos. O BPJS Kesehatan cobriu 282,7 milhões de participantes e registrou IDR 191,3 trilhões (11,8 bilhões de USD) em despesas de saúde em 2025. Sua taxa de sinistros no início de 2026 foi de 111,86%, o que fortalece o argumento para proteção de saúde privada suplementar. O governo planejou uma injeção de IDR 20 trilhões (1,2 bilhão de USD) para apoiar o BPJS Kesehatan em 2026.
O equivalente de prêmio anualizado do seguro de vida islâmico foi de IDR 4,7 trilhões (290 milhões de USD) em 2025 e cresceu 13%, com 24,5 milhões de participantes segurados. A cobertura vinculada a poupança e investimento está ganhando interesse à medida que as rendas domiciliares urbanas aumentam e os clientes buscam proteção com características de poupança compatíveis com os princípios islâmicos. O takaful geral oferece ao setor de takaful da Indonésia uma base de produtos mais ampla em linhas de automóvel, propriedade, incêndio, marítimo, aviação, engenharia, construção, responsabilidade civil, viagem, acidentes pessoais e crédito. A PT Zurich General Takaful Indonesia reportou receita bruta de contribuições acima de IDR 300 bilhões (18,5 milhões de USD) até maio de 2026, um aumento de 17%. Sua experiência mostra que a cobertura de viagens de peregrinação, propriedade de pequenas e médias empresas e marítima pode apoiar o crescimento quando a demanda por automóveis é fraca.
Por Canal de Distribuição: Agentes Permanecem Importantes Enquanto os Canais de Parceria Crescem Mais Rapidamente
Agentes e corretores responderam por 45,4% das contribuições em 2026, tornando-se o principal canal de distribuição. A Prudential Syariah tinha mais de 67.000 comercializadores islâmicos licenciados no primeiro trimestre de 2026. Parcerias incorporadas, de afinidade e outras parcerias não bancárias devem crescer a um CAGR de 8,7% até 2032. O registro pela OJK de 30 empresas de serviços de tecnologia de seguros e 1.350 parcerias institucionais apoia uma distribuição incorporada mais ampla. A distribuição direta permanece menor, mas lançamentos de produtos totalmente digitais e gestão de sinistros podem melhorar seu alcance no mercado de takaful da Indonésia.
O bancatakaful tem a atividade de parceria mais clara entre os canais. O bancassurance representou 40,4% dos prêmios totais de seguro de vida até março de 2026, mostrando a importância das parcerias com instituições financeiras para a distribuição de seguros. A Prudential Syariah fez parceria com o Bank Syariah Indonesia, enquanto a Allianz Syariah expandiu relacionamentos com o Maybank Indonesia e o BTPN Syariah. Cooperativas islâmicas, associações de peregrinos do Hajj e entidades comerciais podem oferecer maior afinidade com as finanças islâmicas do que campanhas amplas ao consumidor. Esses canais podem gerar conversões mais fortes porque conectam a cobertura a grupos de clientes que já utilizam serviços financeiros islâmicos.
Por Tipo de Cliente: Clientes de Varejo Lideram Enquanto as Pequenas e Médias Empresas Oferecem Expansão Mais Rápida
Participantes individuais e de varejo detinham 67,5% de participação no mercado de takaful da Indonésia em 2026. O tamanho do mercado de takaful da Indonésia para esse grupo reflete uma base de produtos orientada ao consumidor que se desenvolveu desde que o takaful familiar foi introduzido na Indonésia em 1994. Domicílios com renda mensal de IDR 5 milhões (310 USD) a IDR 10 milhões (620 USD) foram o maior grupo de proprietários no estudo do Indonesia Finance Group. Um total de 81,80% dos entrevistados preferiu pagamentos mensais, o que apoia o argumento para estruturas de pagamento padrão alinhadas com os ciclos salariais. A cobertura individual continua a fornecer a principal base de contribuições para provedores com redes estabelecidas de agências e bancatakaful.
As pequenas e médias empresas têm previsão de crescimento a um CAGR de 8,1% até 2032. A Indonésia tem 64,2 milhões de micro, pequenas e médias empresas que frequentemente carecem de proteção compatível com os princípios islâmicos para pessoas-chave, estoque, crédito e continuidade dos negócios. Pesquisas envolvendo empresas em Medan encontraram visões positivas sobre o seguro islâmico, mas identificaram conhecimento limitado e acessibilidade como os principais obstáculos. Pacotes simplificados podem responder de forma mais eficaz do que catálogos de produtos complexos para esse grupo. Grandes corporações e participantes governamentais e institucionais permanecem com crescimento mais lento, mas seus contratos de maior valor podem ajudar as novas operadoras independentes a estabelecer capacidade de balanço patrimonial.
Análise Geográfica
Java gera a maior parte das contribuições no mercado de takaful da Indonésia e abriga 57% da população do país. A Grande Jacarta serve como centro comercial e regulatório, enquanto o emprego formal, as relações de bancatakaful e as redes de agentes licenciados são mais desenvolvidos na ilha. Em dezembro de 2025, os ativos de seguro de vida islâmico eram de IDR 38,20 trilhões (2,36 bilhões de USD), enquanto os ativos de takaful geral eram de IDR 10,41 trilhões (643 milhões de USD). A Associação de Seguros Islâmicos da Indonésia reportou ativos totais de seguros islâmicos de IDR 50,903 trilhões (2,91 bilhões de USD) em junho de 2026. Esses ativos aumentaram 7,09% em relação ao ano anterior, com o takaful de vida crescendo 7,09% e o takaful geral crescendo 9,06%.
Sumatra, Kalimantan, Sulawesi e o arquipélago oriental representam a maior oportunidade de expansão geográfica no mercado de takaful da Indonésia. O Marco Verde do Zakat destaca 2,53 bilhões de USD em arrecadação nacional de zakat e 216 milhões de USD em fundos de waqf, indicando substancial atividade de finanças comunitárias fora de Java. Das 41 empresas que apresentaram planos de cisão, 26 planejavam estabelecer novas entidades independentes. Espera-se que alguns desses provedores busquem diferenciação em Sumatra e Sulawesi, onde os provedores estabelecidos com foco em Java são menos entrincheirados. A parceria da Allianz Syariah com o BTPN Syariah em janeiro de 2026 fornece um exemplo de uso de agências bancárias e agentes de campo para alcançar comunidades de baixa renda em Sumatra e Java. A distribuição por SMS e USSD também pode apoiar a cobertura em locais onde o uso de smartphones é menor, mas as redes móveis estão disponíveis.
A Indonésia tem menor penetração de takaful do que a Malásia, apesar de liderar a Malásia no subíndice de Conhecimento do Indicador de Desenvolvimento de Finanças Islâmicas da LSEG 2025. A penetração do takaful na Malásia é de 15%, em comparação com menos de 1% na Indonésia. A lacuna reflete a história mais longa da Malásia em regulação dedicada, maior capacidade de retakaful e operadoras independentes mais maduras. O crescimento do PIB de 5,11% da Indonésia em 2025 e o crescimento da renda em Surabaya, Makassar e Medan apoiam gastos mais amplos com proteção. A Visão da Economia Islâmica 2029 e a Visi Indonesia Emas 2045 fornecem uma direção política que se estende além do período de previsão. Nenhum relatório separado é fornecido para o Reino Unido, os Estados Unidos ou a região Ásia-Pacífico porque o mercado de takaful da Indonésia é definido como um mercado de país único.
Cenário Competitivo
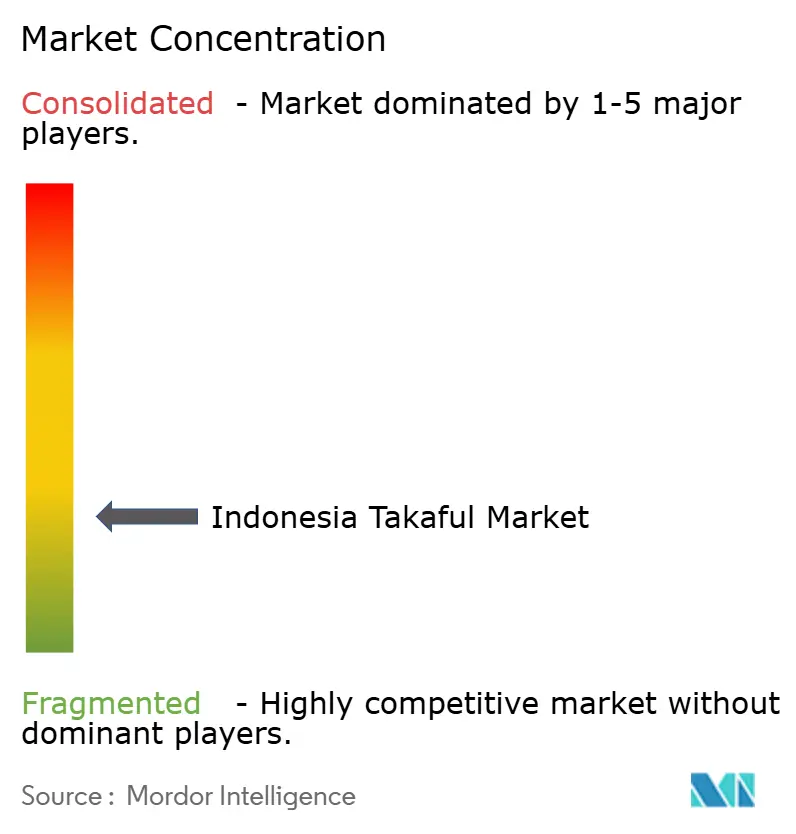
O mercado de takaful da Indonésia é fragmentado, com a concorrência distribuída entre operadoras de vida estabelecidas, provedores de takaful geral e seguradoras islâmicas independentes. A PT Prudential Sharia Life Assurance detinha aproximadamente 25% do segmento de seguro de vida islâmico no primeiro trimestre de 2026, embora essa participação não estabeleça concentração em todo o mercado de takaful mais amplo. A Prudential reportou IDR 8 trilhões (494 milhões de USD) em ativos, um aumento de 19%, e receita de contribuições de IDR 1,05 trilhão (65 milhões de USD). A PT Asuransi Allianz Life Syariah Indonesia e outras operadoras competem em proteção familiar, produtos vinculados a poupança e cobertura de saúde. A separação contínua das unidades de negócios islâmicas em entidades independentes está expandindo o número de participantes de mercado independentes e apoiando uma estrutura competitiva fragmentada.
As operadoras líderes estão fortalecendo a distribuição por meio de redes de agências, parcerias de bancassurance e inovação de produtos. Em abril de 2026, a Allianz Syariah e o Maybank Indonesia lançaram o MyProtection Amanah, combinando proteção com características relacionadas a investimentos e filantropia, incluindo waqf e sedekah. Em março de 2026, a Allianz Syariah introduziu o AlliSya CI Hasanah, um produto de proteção contra doenças graves. A Prudential também continua a usar parcerias bancárias estratégicas para ampliar o acesso aos clientes. Essas iniciativas ilustram como as seguradoras estabelecidas estão competindo por meio de diferenciação de produtos e distribuição, e não apenas por participação de mercado.
As oportunidades de crescimento permanecem na proteção de pequenas e médias empresas, cobertura de saúde suplementar, produtos baseados em comunidade e microsseguros distribuídos digitalmente. O seguro incorporado e o atendimento digital podem ajudar as operadoras a alcançar clientes além das redes tradicionais de agências, enquanto os produtos vinculados a waqf oferecem diferenciação adicional para consumidores conscientes dos princípios islâmicos. As cisões obrigatórias da OJK também estão criando oportunidades para novas seguradoras independentes, ao mesmo tempo em que exigem que as operadoras fortaleçam a governança, o planejamento de capital e as capacidades operacionais.
Líderes do Setor de Takaful da Indonésia
-
PT Prudential Sharia Life Assurance
-
PT Asuransi Takaful Keluarga
-
PT Asuransi Allianz Life Syariah Indonesia
-
PT Asuransi Jiwa Manulife Indonesia Syariah
-
PT Asuransi Jiwa Syariah Al Amin
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A OJK reportou que 41 seguradoras haviam apresentado planos revisados de cisão de unidades islâmicas: 23 planejavam estabelecer novas empresas e 18 planejavam transferências de carteira.
- Setembro de 2026: A OJK concedeu à PT AXA Sharia Life Insurance uma licença comercial sob o Decreto nº KEP-76/D.05/2026.
- Agosto de 2026: A OJK concedeu à PT Sompo Insurance Sharia uma licença comercial para seguro geral islâmico sob o Decreto nº KEP-64/D.05/2026.
- Abril de 2026: A Allianz Syariah e o Maybank Indonesia lançaram o MyProtection Amanah, um produto de seguro de vida islâmico combinando proteção até os 100 anos, potencial de investimento e características de waqf e sedekah.
Escopo do Relatório do Mercado de Takaful da Indonésia
| Takaful Familiar | Proteção Familiar / Takaful de Vida |
| Takaful de Poupança e Vinculado a Investimentos | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful Automotivo |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidentes Pessoais | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Corporações |
| Participantes Governamentais e Institucionais |
| Por Tipo de Takaful | Takaful Familiar | Proteção Familiar / Takaful de Vida |
| Takaful de Poupança e Vinculado a Investimentos | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful Automotivo | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidentes Pessoais | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Corporações | ||
| Participantes Governamentais e Institucionais | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para o takaful na Indonésia?
O mercado de takaful da Indonésia tem projeção de crescimento a um CAGR de 5,6% de 2027 a 2032, atingindo 2,1 bilhões de USD até 2032.
Qual categoria de produto de takaful lidera na Indonésia?
A Proteção Familiar e o Takaful de Vida lideram com 47,6% de participação em 2026. O Takaful Médico e de Saúde tem o crescimento projetado mais rápido, a um CAGR de 7,5%, apoiado pela necessidade de cobertura suplementar ao lado do BPJS Kesehatan.
Por que o takaful de saúde está se expandindo na Indonésia?
A pressão sobre o BPJS Kesehatan, incluindo uma taxa de sinistros de 111,86% no início de 2026, está aumentando a demanda por proteção de saúde privada suplementar. O plano de saúde cobriu 282,7 milhões de participantes e registrou despesas de saúde de IDR 191,3 trilhões (11,8 bilhões de USD) em 2025.
Qual canal de vendas está crescendo mais rapidamente para os provedores de takaful indonésios?
Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias têm previsão de expansão a um CAGR de 8,7% até 2032.
Qual grupo de clientes oferece a maior oportunidade futura?
As Pequenas e Médias Empresas devem crescer a um CAGR de 8,1% até 2032, apoiadas por necessidades de proteção não atendidas em 64,2 milhões de empresas.
Como as cisões de unidades islâmicas afetarão as seguradoras na Indonésia?
O prazo de 31 de dezembro de 2026 aumentará o número de operadoras independentes, elevará os custos de separação no curto prazo e fortalecerá a governança dedicada ao longo do tempo. Até julho de 2026, 41 empresas haviam apresentado planos e 12 haviam concluído suas cisões.