
Tamaño y Participación del Mercado de Takaful en Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.5 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.60 % |
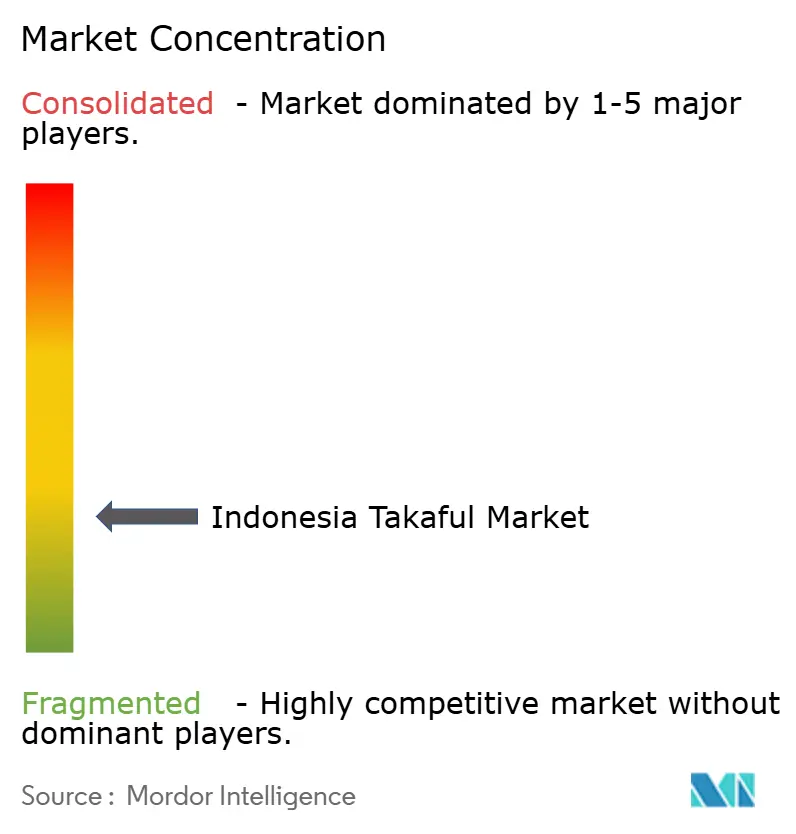
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Takaful en Indonesia por Mordor Intelligence
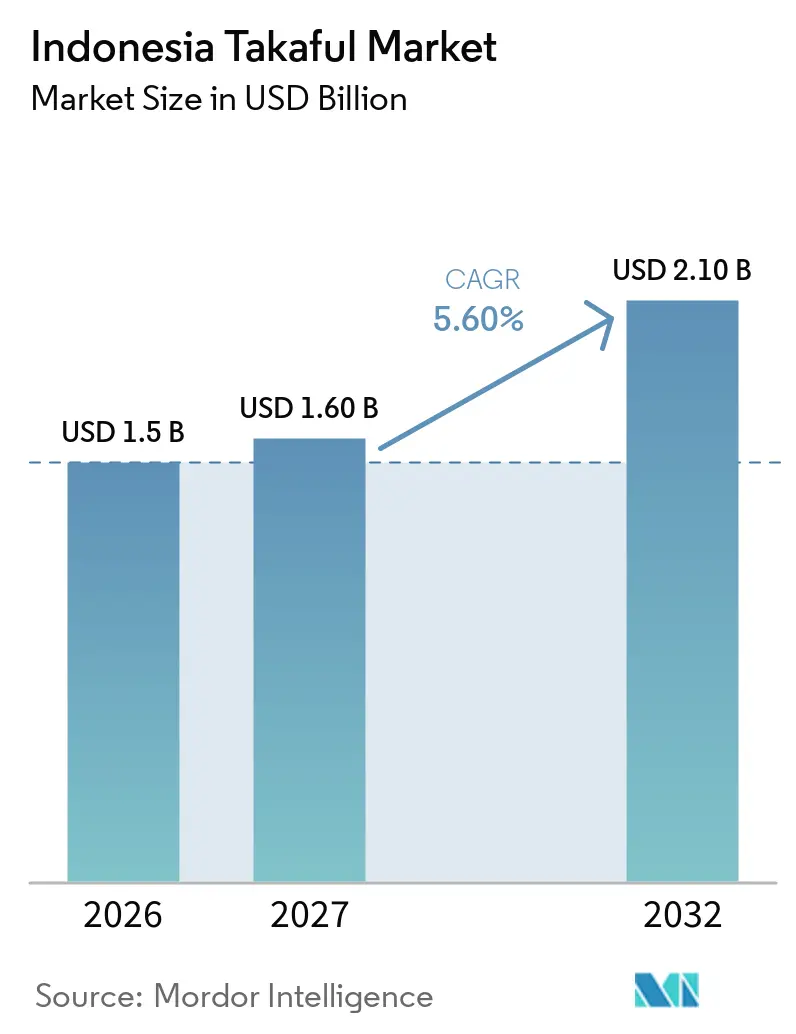
Se proyecta que el tamaño del Mercado de Takaful en Indonesia sea de 1,5 mil millones de USD en 2026, 1,60 mil millones de USD en 2027, y alcance los 2,10 mil millones de USD para 2032, creciendo a una CAGR del 5,60% de 2027 a 2032.
El mercado de takaful en Indonesia está siendo moldeado por la separación obligatoria de las unidades de negocio de sharia, la mayor actividad de las finanzas islámicas y una distribución digital más amplia. Indonesia cuenta con más de 270 millones de personas, y su población predominantemente musulmana proporciona una gran base de clientes potenciales. La penetración del seguro de sharia sigue siendo inferior al 1%, lo que deja un margen sustancial para una mayor adopción antes de que el sector alcance la madurez. El plazo obligatorio de escisión puede presionar los márgenes a corto plazo, pero también crea operadores independientes con capacidades dedicadas de gobernanza, suscripción y actuaría. Es probable que la competencia aumente a medida que las nuevas entidades ganen escala, mientras que las asociaciones con bancos, proveedores de tecnología y grupos comunitarios pueden mejorar el acceso a los clientes.
Conclusiones Clave del Informe
- Por tipo de takaful, la protección familiar y el takaful de vida capturaron el 47,6% de la participación del mercado de takaful en Indonesia en 2026, mientras que se proyecta que el takaful médico y de salud crezca a una CAGR del 7,5% hasta 2032.
- Por canal de distribución, los agentes y corredores mantuvieron el 45,4% de la participación del mercado de takaful en Indonesia en 2026, mientras que se prevé que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 8,7% hasta 2032.
- Por tipo de cliente, los participantes individuales y minoristas capturaron el 67,5% de la participación del mercado de takaful en Indonesia en 2026, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 8,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Takaful en Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Inclusión Financiera de Sharia y la Concienciación sobre el Takaful | +0.9% | Nacional, con mayor velocidad de adopción en los centros urbanos de Java | Mediano plazo (2-4 años) |
| Escisiones Obligatorias de Unidades de Sharia Impuestas por la Regulación y Formalización del Mercado | +1.1% | Nacional, concentrado a través de la infraestructura regulatoria y financiera de Yakarta | Corto plazo (≤ 2 años) |
| Digitalización de la Distribución y Reclamaciones de Takaful | +0.8% | Nacional, con ganancias tempranas en el Gran Yakarta y ciudades secundarias | Mediano plazo (2-4 años) |
| Expansión de Productos Asequibles y de Micro-Takaful | +0.6% | Nacional, con mayor adopción en las islas exteriores y Java rural | Largo plazo (≥ 4 años) |
| Crecimiento del Ecosistema de Finanzas Islámicas de Indonesia | +0.9% | Nacional, con desbordamiento de inversiones de la Asociación de Naciones del Sudeste Asiático | Mediano plazo (2-4 años) |
| Finanzas Sociales de Sharia e Innovación de Productos | +0.5% | Nacional, concentrado en centros de finanzas cooperativas y comunitarias islámicas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escisiones Obligatorias de Unidades de Sharia Impuestas por la Regulación y Formalización del Mercado
El Reglamento de la OJK N.° 11 de 2023 exige que las compañías de seguros y reaseguros con unidades de negocio de sharia completen sus escisiones antes del 31 de diciembre de 2026, acelerando la transición hacia aseguradoras de sharia independientes y una mayor separación operativa. En septiembre de 2026, 41 empresas habían presentado planes de escisión revisados, con 23 que planeaban establecer nuevas entidades y 18 que optaban por transferir sus carteras a aseguradoras de sharia existentes. A septiembre de 2026, 21 empresas habían completado el proceso, comprendiendo 11 nuevas entidades y 10 transferencias de cartera, mientras que 11 unidades de sharia permanecían en proceso de establecer entidades independientes[1]. El reglamento otorga a las entidades escindidas elegibles una exención del requisito mínimo de capital desembolsado aplicable a las aseguradoras de sharia de nueva creación, aunque siguen siendo relevantes otros requisitos aplicables de capital y patrimonio neto. Como complemento de estas reformas, la OJK inauguró su Comité de Desarrollo Financiero de Sharia el 8 de julio de 2025 para fortalecer la gobernanza y apoyar el desarrollo del sector de servicios financieros islámicos más amplio de Indonesia.
Aumento de la Inclusión Financiera de Sharia y la Concienciación sobre el Takaful
El índice de alfabetización financiera de sharia de Indonesia alcanzó el 43,07% en 2026, mientras que la inclusión financiera de sharia se situó en el 13,24%, según la Encuesta Nacional de Alfabetización e Inclusión Financiera realizada por la OJK, la Corporación de Seguro de Depósitos de Indonesia y Estadísticas Indonesia[2]. La encuesta abarcó a 75.000 encuestados en 38 provincias y 514 regencias y ciudades. Estas cifras indican una brecha sustancial entre la comprensión de los productos financieros de sharia y su uso, destacando la importancia de mejorar la accesibilidad de los productos y la comprensión del consumidor. Sin embargo, los indicadores cubren las finanzas de sharia en términos generales y no cuantifican de forma independiente la concienciación o la demanda de takaful.
Digitalización de la Distribucin y Reclamaciones de Takaful
La distribución digital ofrece a los operadores de takaful indonesios una ruta potencial para atender pólizas más pequeñas y clientes geográficamente dispersos de manera más eficiente. En mayo de 2026, la OJK reportó 25 proveedores registrados de Innovación Tecnológica del Sector Financiero (ITSK), que habían establecido 1.322 asociaciones con instituciones financieras y proveedores de tecnología o datos para abril de 2026[3]. La OJK también celebró un Taller de Digitalización de Seguros el 25 de mayo de 2026 para debatir sobre la comercialización digital de seguros, el comportamiento del consumidor y las oportunidades para llegar a segmentos de clientes y áreas geográficas desatendidas. El Reglamento de la OJK N.° 8 de 2024 proporciona un marco regulatorio para los productos y la distribución de seguros digitales, incluidos los requisitos de registro de sistemas de información, gestión de riesgos tecnológicos y cumplimiento de los principios de sharia. Estos desarrollos crean oportunidades para que los operadores de takaful amplíen la distribución digital, aunque los menores costos operativos y la mejora en la eficiencia del procesamiento de reclamaciones deben tratarse como beneficios potenciales en lugar de resultados establecidos a nivel de mercado.
Crecimiento del Ecosistema de Finanzas Islámicas de Indonesia
El mercado de takaful en Indonesia se beneficia de un sistema de finanzas islámicas más amplio que apoya la demanda de los clientes y los canales de distribución potenciales. Los activos financieros totales de sharia alcanzaron IDR 3.131,02 billones (195,69 mil millones de USD) en 2025, lo que representa un aumento interanual del 8,56%[4]. El segmento de Seguros, Garantías y Fondos de Pensiones creció un 10,59% hasta IDR 74,27 billones (4,64 mil millones de USD). El financiamiento bancario islámico aumentó un 9,58% hasta IDR 705,22 billones (44,08 mil millones de USD) en diciembre de 2025, mientras que los depósitos aumentaron un 10,14%. La asociación de bancaseguros de Prudential con Bank Syariah Indonesia fue anunciada en septiembre de 2024, proporcionando acceso a la base de clientes de BSI de más de 20 millones y su red de más de 1.000 sucursales. Las colectas nacionales de zakat, infaq, sadaqah y otros fondos sociales religiosos de Indonesia alcanzaron IDR 44,698 billones (2,79 mil millones de USD) en 2025.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Baja Conversión de la Concienciación Financiera de Sharia en Adopción de Seguros | -0.8% | Nacional, más pronunciada en zonas rurales y ubicaciones en islas exteriores | Mediano plazo (2-4 años) |
| Fuerte Competencia de Proveedores de Seguros Convencionales | -0.7% | Nacional, concentrada en los grandes segmentos corporativos, de salud y de automóviles | Corto plazo (≤ 2 años) |
| Alto Costo y Complejidad de las Escisiones de Unidades de Sharia | -0.5% | Nacional, concentrado en operadores de unidades de sharia por debajo de escala | Corto plazo (≤ 2 años) |
| Talento Especializado Limitado en Seguros de Sharia | -0.4% | Nacional, más agudo fuera del Gran Yakarta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Baja Conversión de la Concienciación Financiera de Sharia en Adopción de Seguros
El índice de alfabetización financiera de sharia de Indonesia alcanzó el 43,42% en 2025, mientras que la inclusión financiera de sharia se situó en el 13,41%, lo que indica una brecha de 30,01 puntos porcentuales. Estas cifras cubren el sector financiero de sharia en términos más amplios. La OJK y el BPS identificaron a los residentes rurales y otros grupos demográficos como aquellos con niveles de alfabetización financiera o inclusión inferiores al promedio nacional, destacando las barreras para ampliar el acceso a los productos financieros de sharia. IFG Progress también identifica la baja alfabetización pública como un obstáculo importante para ampliar la penetración del seguro de sharia. Esto crea la necesidad de educación específica, una comunicación de productos más clara y asociaciones de distribución más sólidas.
Fuerte Competencia de Proveedores de Seguros Convencionales
Los operadores de takaful en Indonesia enfrentan presiones competitivas y operativas de las aseguradoras convencionales establecidas, junto con el aumento de los requisitos de capital y cumplimiento normativo. El Reglamento de la OJK N.° 23 de 2023 introdujo requisitos mínimos de patrimonio neto por fases para las compañías de seguros y reaseguros. A diciembre de 2025, 114 de 144 compañías de seguros y reaseguros habían cumplido el requisito mínimo de patrimonio neto aplicable en 2026, lo que indica que algunos operadores aún necesitaban fortalecer sus posiciones de capital. Por separado, el Reglamento de la OJK N.° 36 de 2025 fortalece la gobernanza de los seguros de salud, el diseño de productos, la gestión de riesgos, la revisión de utilización y la protección del consumidor, aumentando los requisitos operativos para las aseguradoras que ofrecen cobertura de salud, incluidos los operadores de sharia. Estos requisitos pueden generar costos de implementación adicionales y desafíos de capacidad, particularmente para los proveedores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Takaful: El Takaful de Vida Proporciona la Mayor Base Mientras que la Cobertura de Salud se Expande Más Rápido
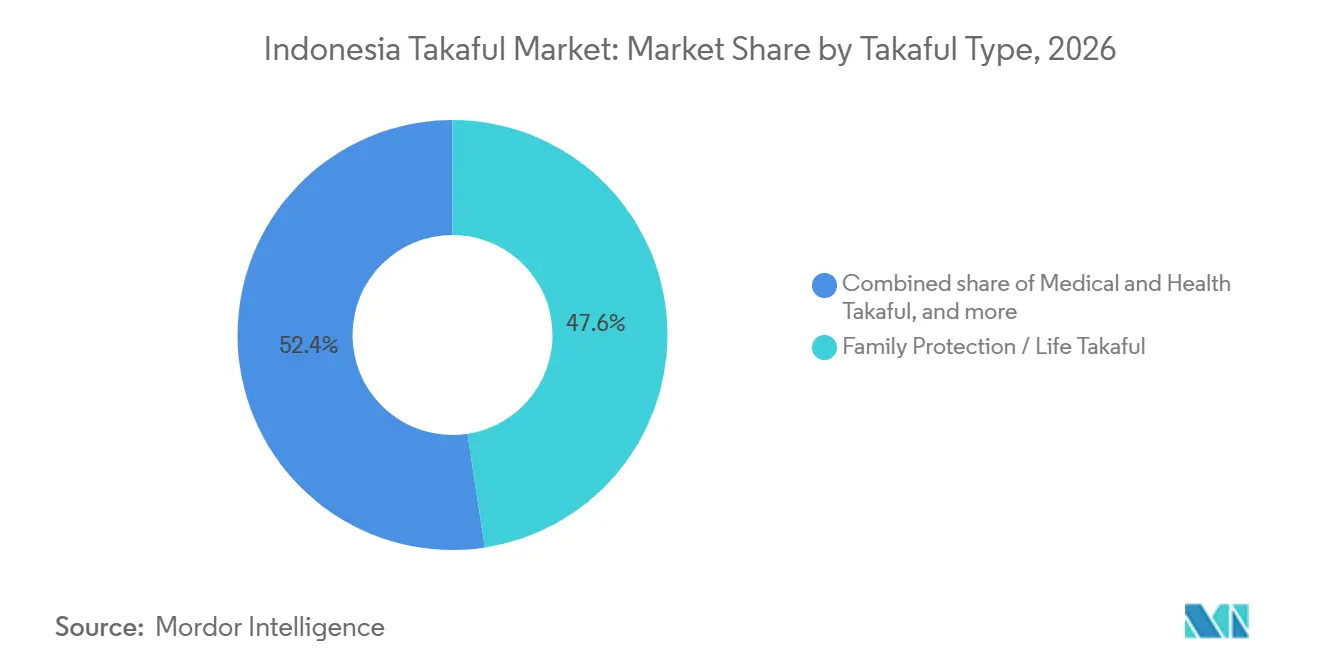
La protección familiar y el takaful de vida mantuvieron el 47,6% de la participación del mercado de takaful en Indonesia en 2026. Se prevé que el takaful médico y de salud avance a una CAGR del 7,5% hasta 2032, la tasa más rápida entre las categorías de productos. BPJS Kesehatan cubrió a 282,7 millones de participantes y registró IDR 191,3 billones (11,8 mil millones de USD) en gastos de salud en 2025. Su ratio de siniestralidad a principios de 2026 fue del 111,86%, lo que refuerza el argumento a favor de la protección de salud privada complementaria. El gobierno planeó una inyección de IDR 20 billones (1,2 mil millones de USD) para apoyar a BPJS Kesehatan en 2026.
El equivalente de prima anualizada del seguro de vida de sharia fue de IDR 4,7 billones (290 millones de USD) en 2025 y creció un 13%, con 24,5 millones de participantes asegurados. La cobertura vinculada al ahorro y la inversión está ganando interés a medida que aumentan los ingresos de los hogares urbanos y los clientes buscan protección con características de ahorro conformes con la sharia. El takaful general otorga a la industria de takaful en Indonesia una base de productos más amplia en líneas de automóviles, propiedad, incendio, marina, aviación, ingeniería, construcción, responsabilidad civil, viaje, accidentes personales y crédito. Zurich General Takaful Indonesia reportó ingresos brutos por contribuciones superiores a IDR 300 mil millones (18,5 millones de USD) hasta mayo de 2026, un aumento del 17%. Su experiencia muestra que la cobertura de viajes de peregrinación, propiedad de pequeñas y medianas empresas y marina puede apoyar el crecimiento cuando la demanda de automóviles es débil.
Por Canal de Distribución: Los Agentes Siguen Siendo Importantes Mientras que los Canales de Asociación Crecen Más Rápido
Los agentes y corredores representaron el 45,4% de las contribuciones en 2026, convirtiéndolos en el canal de distribución líder. Prudential Syariah contaba con más de 67.000 comercializadores de sharia con licencia en el primer trimestre de 2026. Se espera que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 8,7% hasta 2032. El registro de la OJK de 30 empresas de servicios de tecnología de seguros y 1.350 asociaciones institucionales apoya una distribución integrada más amplia. La distribución directa sigue siendo menor, pero los lanzamientos de productos totalmente digitales y la gestión de reclamaciones pueden mejorar su alcance en el mercado de takaful en Indonesia.
El bancatakaful tiene la actividad de asociación más clara entre los canales. La bancaseguros representó el 40,4% del total de primas de seguros de vida en marzo de 2026, mostrando la importancia de las asociaciones con instituciones financieras para la distribución de seguros. Prudential Syariah se asoció con Bank Syariah Indonesia, mientras que Allianz Syariah amplió sus relaciones con Maybank Indonesia y BTPN Syariah. Las cooperativas islámicas, las asociaciones de peregrinos del Hajj y los organismos comerciales pueden ofrecer una mayor afinidad con las finanzas de sharia que las campañas de consumidores amplias. Estos canales pueden generar conversiones más sólidas porque conectan la cobertura con grupos de clientes que ya utilizan servicios financieros islámicos.
Por Tipo de Cliente: Los Clientes Minoristas Lideran Mientras que las Pequeñas y Medianas Empresas Ofrecen una Expansión Más Rápida
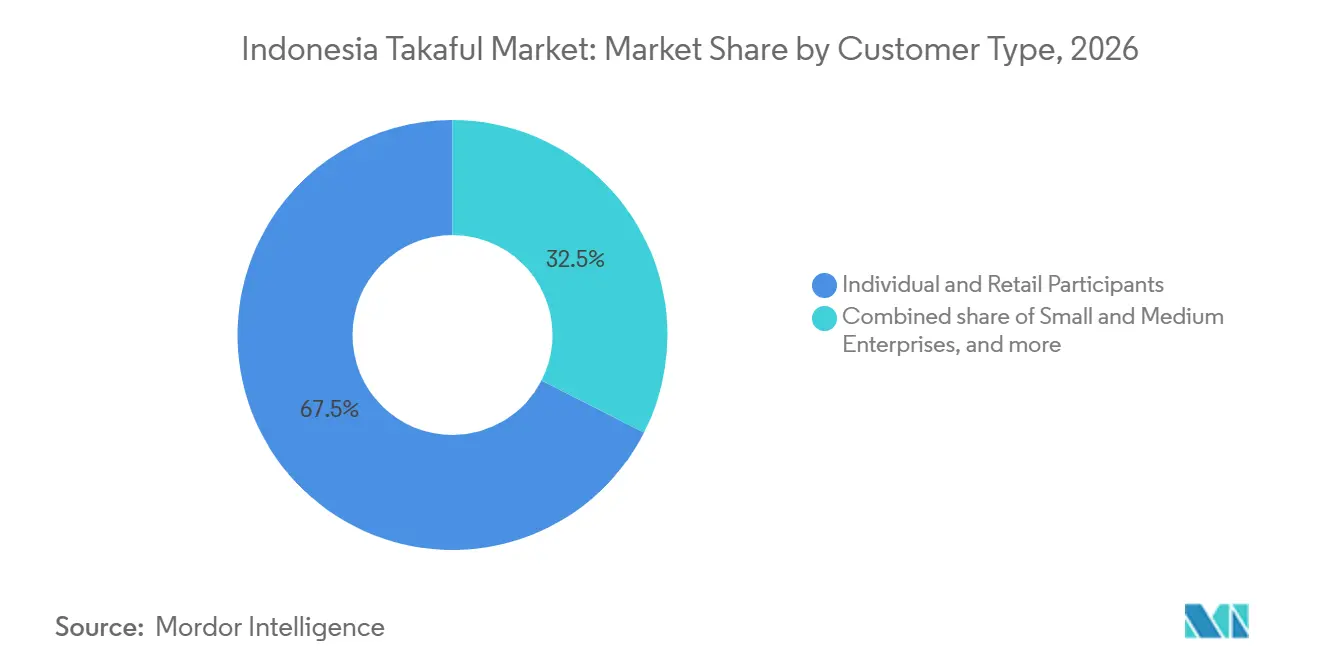
Los participantes individuales y minoristas mantuvieron una participación del 67,5% en el mercado de takaful en Indonesia en 2026. El tamaño del mercado de takaful en Indonesia para este grupo refleja una base de productos orientada al consumidor que se ha desarrollado desde que el takaful familiar fue introducido en Indonesia en 1994. Los hogares con ingresos de IDR 5 millones (310 USD) a IDR 10 millones (620 USD) mensuales fueron el grupo de mayor propiedad en el estudio del Grupo Financiero de Indonesia. Un total del 81,80% de los encuestados prefirió pagos mensuales, lo que apoya el argumento a favor de estructuras de pago estándar que se alineen con los ciclos salariales. La cobertura individual continúa proporcionando la base de contribución principal para los proveedores con redes establecidas de agencias y bancatakaful.
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 8,1% hasta 2032. Indonesia tiene 64,2 millones de micro, pequeñas y medianas empresas que a menudo carecen de protección conforme con la sharia para personas clave, inventario, crédito y continuidad del negocio. La investigación que involucra a empresas en Medan encontró opiniones positivas sobre el seguro de sharia, pero identificó el conocimiento limitado y la asequibilidad como los principales obstáculos. Los paquetes simplificados pueden responder de manera más efectiva que los catálogos de productos complejos para este grupo. Las grandes corporaciones y los participantes gubernamentales e institucionales siguen siendo de crecimiento más lento, pero sus contratos de mayor valor pueden ayudar a los nuevos operadores independientes a establecer capacidad en el balance.
Análisis Geográfico
Java genera la mayor parte de las contribuciones en el mercado de takaful en Indonesia y alberga al 57% de la población del país. El Gran Yakarta sirve como centro comercial y regulatorio, mientras que el empleo formal, las relaciones de bancatakaful y las redes de agentes con licencia están más desarrollados en la isla. A diciembre de 2025, los activos de seguros de vida de sharia eran IDR 38,20 billones (2,36 mil millones de USD), mientras que los activos de takaful general eran IDR 10,41 billones (643 millones de USD). La Asociación de Seguros de Sharia de Indonesia reportó activos totales de seguros de sharia de IDR 50,903 billones (2,91 mil millones de USD) en junio de 2026. Estos activos aumentaron un 7,09% interanual, con el takaful de vida aumentando un 7,09% y el takaful general aumentando un 9,06%.
Sumatra, Kalimantan, Sulawesi y el archipiélago oriental representan la mayor oportunidad de expansión geográfica en el mercado de takaful en Indonesia. El Marco Verde de Zakat destaca 2,53 mil millones de USD en recaudación nacional de zakat y 216 millones de USD en fondos de waqf, lo que indica una actividad sustancial de finanzas comunitarias fuera de Java. De las 41 empresas que presentaron planes de escisión, 26 planeaban establecer nuevas entidades independientes. Se espera que algunos de estos proveedores busquen diferenciación en Sumatra y Sulawesi, donde los proveedores establecidos centrados en Java están menos arraigados. La asociación de Allianz Syariah en enero de 2026 con BTPN Syariah proporciona un ejemplo del uso de sucursales bancarias y oficiales de campo para llegar a comunidades de menores ingresos en Sumatra y Java. La distribución por SMS y USSD también puede apoyar la cobertura en ubicaciones donde el uso de teléfonos inteligentes es menor, pero las redes móviles están disponibles.
Indonesia tiene una penetración de takaful más baja que Malasia, a pesar de liderar a Malasia en el subíndice de Conocimiento del Indicador de Desarrollo de Finanzas Islámicas de LSEG 2025. La penetración del takaful en Malasia es del 15%, en comparación con menos del 1% en Indonesia. La brecha refleja la historia más larga de Malasia en regulación dedicada, mayor capacidad de retakaful y operadores independientes más maduros. El crecimiento del PIB del 5,11% de Indonesia en 2025 y el crecimiento de los ingresos en Surabaya, Makassar y Medan apoyan un mayor gasto en protección. La Visión de Economía de Sharia 2029 y la Visi Indonesia Emas 2045 proporcionan una dirección política que se extiende más allá del período de pronóstico. No se proporciona información separada para el Reino Unido, los Estados Unidos o la región de Asia-Pacífico porque el mercado de takaful en Indonesia está definido como un mercado de un solo país.
Panorama Competitivo
El mercado de takaful en Indonesia está fragmentado, con la competencia distribuida entre operadores de vida establecidos, proveedores de takaful general y aseguradoras de sharia independientes. PT Prudential Sharia Life Assurance mantuvo aproximadamente el 25% del segmento de seguros de vida de sharia en el primer trimestre de 2026, aunque esta participación no establece concentración en el mercado de takaful más amplio. Prudential reportó IDR 8 billones (494 millones de USD) en activos, un aumento del 19%, e ingresos por contribuciones de IDR 1,05 billones (65 millones de USD). PT Asuransi Allianz Life Syariah Indonesia y otros operadores compiten en protección familiar, productos vinculados al ahorro y cobertura de salud. La continua separación de las unidades de negocio de sharia en entidades independientes está ampliando el número de participantes de mercado independientes y apoyando una estructura competitiva fragmentada.
Los operadores líderes están fortaleciendo la distribución a través de redes de agencias, asociaciones de bancaseguros e innovación de productos. En abril de 2026, Allianz Syariah y Maybank Indonesia lanzaron MyProtection Amanah, combinando protección con características relacionadas con la inversión y benéficas, incluidas waqf y sedekah. En marzo de 2026, Allianz Syariah introdujo AlliSya CI Hasanah, un producto de protección contra enfermedades graves. Prudential también continúa utilizando asociaciones bancarias estratégicas para ampliar el acceso a los clientes. Estas iniciativas ilustran cómo las aseguradoras establecidas compiten a través de la diferenciación de productos y la distribución en lugar de solo la participación de mercado.
Las oportunidades de crecimiento permanecen en la protección de pequeñas y medianas empresas, la cobertura de salud complementaria, los productos basados en la comunidad y el microseguro distribuido digitalmente. El seguro integrado y los servicios digitales pueden ayudar a los operadores a llegar a clientes más allá de las redes de agencias tradicionales, mientras que los productos vinculados al waqf ofrecen una diferenciación adicional para los consumidores conscientes de la sharia. Las escisiones obligatorias de la OJK también están creando oportunidades para nuevas aseguradoras independientes al tiempo que requieren que los operadores fortalezcan la gobernanza, la planificación de capital y las capacidades operativas.
Líderes de la Industria de Takaful en Indonesia
-
PT Prudential Sharia Life Assurance
-
PT Asuransi Takaful Keluarga
-
PT Asuransi Allianz Life Syariah Indonesia
-
PT Asuransi Jiwa Manulife Indonesia Syariah
-
PT Asuransi Jiwa Syariah Al Amin
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: La OJK informó que 41 aseguradoras habían presentado planes revisados de escisión de unidades de sharia: 23 planeaban establecer nuevas empresas y 18 planeaban transferencias de cartera.
- Septiembre de 2026: La OJK otorgó a PT AXA Sharia Life Insurance una licencia comercial bajo el Decreto N.° KEP-76/D.05/2026.
- Agosto de 2026: La OJK otorgó a PT Sompo Insurance Sharia una licencia comercial para seguros generales de sharia bajo el Decreto N.° KEP-64/D.05/2026.
- Abril de 2026: Allianz Syariah y Maybank Indonesia lanzaron MyProtection Amanah, un producto de seguro de vida de sharia que combina protección hasta los 100 años, potencial de inversión y características de waqf y sedekah.
Alcance del Informe del Mercado de Takaful en Indonesia
| Takaful Familiar | Protección Familiar / Takaful de Vida |
| Takaful Vinculado al Ahorro y la Inversión | |
| Takaful Médico y de Salud | |
| Takaful General | Takaful de Automóviles |
| Takaful de Propiedad e Incendio | |
| Takaful Marítimo y de Aviación | |
| Takaful de Ingeniería y Construcción | |
| Takaful de Responsabilidad Civil | |
| Takaful de Viaje y Accidentes Personales | |
| Takaful de Crédito y Otros Takaful Generales |
| Agentes y Corredores |
| Bancatakaful |
| Distribución Directa |
| Asociaciones Integradas, de Afinidad y Otras No Bancarias |
| Participantes Individuales y Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Corporaciones |
| Participantes Gubernamentales e Institucionales |
| Por Tipo de Takaful | Takaful Familiar | Protección Familiar / Takaful de Vida |
| Takaful Vinculado al Ahorro y la Inversión | ||
| Takaful Médico y de Salud | ||
| Takaful General | Takaful de Automóviles | |
| Takaful de Propiedad e Incendio | ||
| Takaful Marítimo y de Aviación | ||
| Takaful de Ingeniería y Construcción | ||
| Takaful de Responsabilidad Civil | ||
| Takaful de Viaje y Accidentes Personales | ||
| Takaful de Crédito y Otros Takaful Generales | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancatakaful | ||
| Distribución Directa | ||
| Asociaciones Integradas, de Afinidad y Otras No Bancarias | ||
| Por Tipo de Cliente | Participantes Individuales y Minoristas | |
| Pequeñas y Medianas Empresas | ||
| Grandes Corporaciones | ||
| Participantes Gubernamentales e Institucionales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para el takaful en Indonesia?
Se proyecta que el mercado de takaful en Indonesia crezca a una CAGR del 5,6% de 2027 a 2032, alcanzando los 2,1 mil millones de USD para 2032.
¿Qué categoría de producto de takaful lidera en Indonesia?
La Protección Familiar y el Takaful de Vida lideran con una participación del 47,6% en 2026. El Takaful Médico y de Salud tiene el crecimiento proyectado más rápido con una CAGR del 7,5%, respaldado por la necesidad de cobertura complementaria junto con BPJS Kesehatan.
¿Por qué se está expandiendo el takaful de salud en Indonesia?
La presión sobre BPJS Kesehatan, incluido un ratio de siniestralidad del 111,86% a principios de 2026, está aumentando la demanda de protección de salud privada complementaria. El plan de salud cubrió a 282,7 millones de participantes y registró gastos de salud de IDR 191,3 billones (11,8 mil millones de USD) en 2025.
¿Qué canal de ventas está creciendo más rápido para los proveedores de takaful indonesios?
Se prevé que las Asociaciones Integradas, de Afinidad y Otras No Bancarias se expandan a una CAGR del 8,7% hasta 2032.
¿Qué grupo de clientes ofrece la mayor oportunidad futura?
Se espera que las Pequeñas y Medianas Empresas crezcan a una CAGR del 8,1% hasta 2032, respaldadas por necesidades de protección no satisfechas en 64,2 millones de empresas.
¿Cómo afectarán las escisiones de unidades de sharia a las aseguradoras en Indonesia?
El plazo del 31 de diciembre de 2026 aumentará el número de operadores independientes, elevará los costos de separación a corto plazo y fortalecerá la gobernanza dedicada con el tiempo. Para julio de 2026, 41 empresas habían presentado planes y 12 habían completado sus escisiones.