
Taille et Part du Marché du Takaful en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
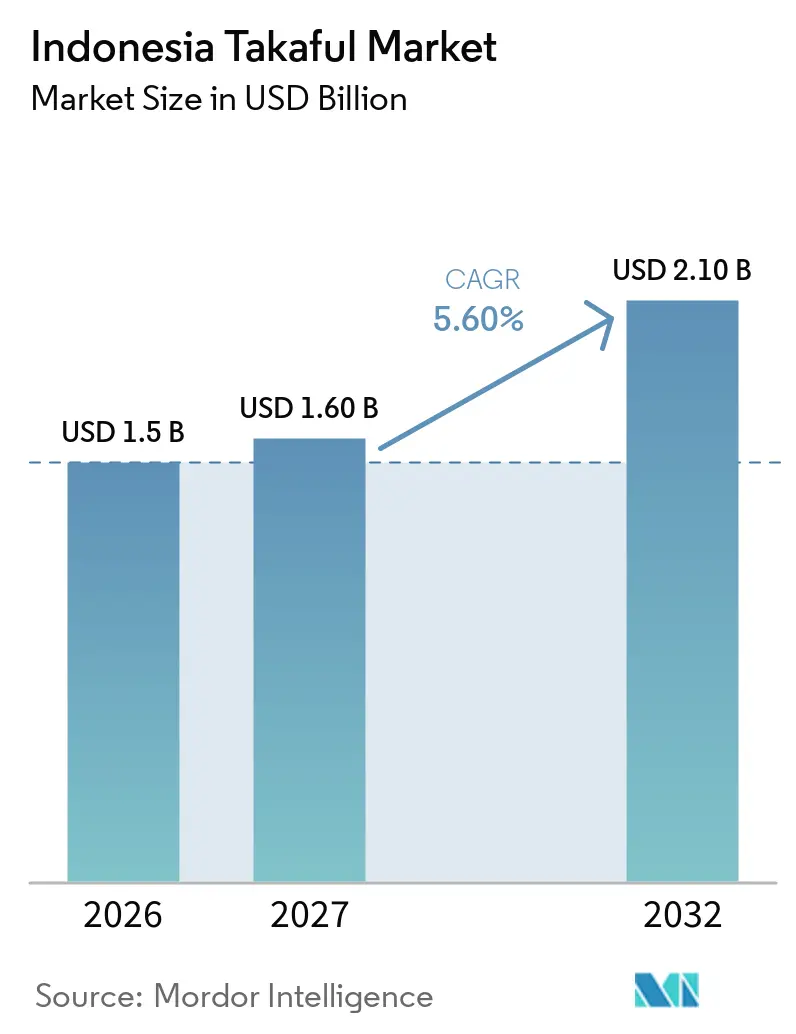
| Taille du marché de l'année de base (2026) | 1.5 Milliards de dollars |
| Taille du Marché (2027) | 1.60 Milliards de dollars |
| Taille du Marché (2032) | 2.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.60 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Takaful en Indonésie par Mordor Intelligence
La taille du marché du Takaful en Indonésie est projetée à 1,5 milliard USD en 2026, 1,60 milliard USD en 2027, et devrait atteindre 2,10 milliards USD d'ici 2032, avec un CAGR de 5,60 % de 2027 à 2032.
Le marché du Takaful en Indonésie est façonné par la séparation obligatoire des unités commerciales islamiques, l'essor de l'activité de finance islamique et l'élargissement de la distribution numérique. L'Indonésie compte plus de 270 millions d'habitants, et sa population majoritairement musulmane constitue une large base de clients potentiels. La pénétration de l'assurance islamique reste inférieure à 1 %, ce qui laisse une marge substantielle pour un développement plus large avant que le secteur n'atteigne sa maturité. L'échéance obligatoire de scission pourrait peser sur les marges à court terme, mais elle crée également des opérateurs indépendants dotés d'une gouvernance, d'une souscription et de capacités actuarielles dédiées. La concurrence devrait s'intensifier à mesure que les nouvelles entités gagnent en envergure, tandis que les partenariats avec les banques, les fournisseurs de technologie et les groupes communautaires peuvent améliorer l'accès aux clients.
Points Clés du Rapport
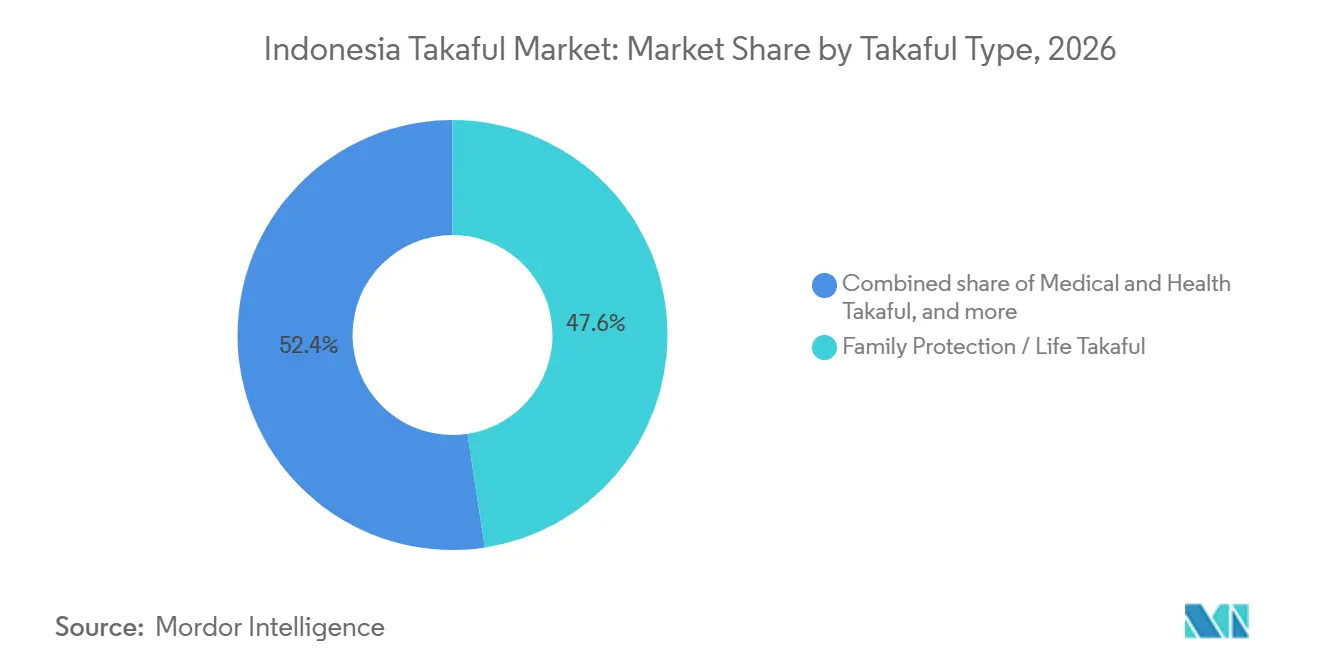
- Par type de Takaful, la protection familiale et le Takaful vie ont capté 47,6 % de la part du marché du Takaful en Indonésie en 2026, tandis que le Takaful médical et santé devrait croître à un CAGR de 7,5 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont détenu 45,4 % de la part du marché du Takaful en Indonésie en 2026, tandis que les partenariats intégrés, affinitaires et autres partenariats hors banque devraient croître à un CAGR de 8,7 % jusqu'en 2032.
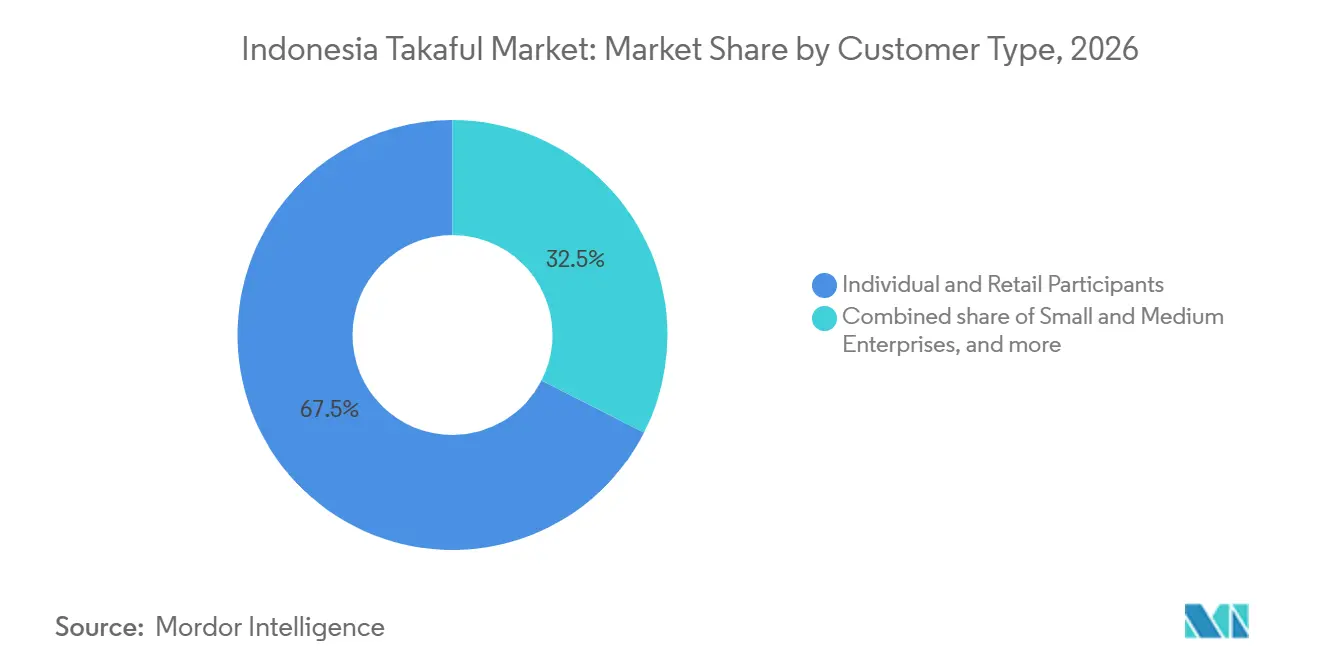
- Par type de client, les participants individuels et particuliers ont capté 67,5 % de la part du marché du Takaful en Indonésie en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché du Takaful en Indonésie
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Essor de l'Inclusion Financière Islamique et de la Sensibilisation au Takaful | +0.9% | National, avec une vitesse d'adoption plus élevée dans les centres urbains de Java | Moyen terme (2-4 ans) |
| Scissions Obligatoires des Unités Islamiques Imposées par la Réglementation et Formalisation du Marché | +1.1% | National, concentré à travers l'infrastructure réglementaire et financière de Jakarta | Court terme (≤ 2 ans) |
| Numérisation de la Distribution et des Sinistres du Takaful | +0.8% | National, avec des gains précoces dans le Grand Jakarta et les villes secondaires | Moyen terme (2-4 ans) |
| Expansion des Produits Takaful Abordables et Micro-Takaful | +0.6% | National, avec une adoption plus forte dans les îles extérieures et le Java rural | Long terme (≥ 4 ans) |
| Croissance de l'Écosystème de Finance Islamique en Indonésie | +0.9% | National, avec des retombées d'investissement de l'Association des Nations de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Finance Sociale Islamique et Innovation Produit | +0.5% | National, concentré dans les pôles de finance coopérative et communautaire islamique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Scissions Obligatoires des Unités Islamiques Imposées par la Réglementation et Formalisation du Marché
Le Règlement OJK n° 11 de 2023 exige que les compagnies d'assurance et de réassurance dotées d'unités commerciales islamiques achèvent leurs scissions avant le 31 décembre 2026, accélérant la transition vers des assureurs islamiques indépendants et une plus grande séparation opérationnelle. En septembre 2026, 41 compagnies avaient soumis des plans de scission révisés, dont 23 prévoyant de créer de nouvelles entités et 18 optant pour le transfert de leurs portefeuilles à des assureurs islamiques existants. Au 30 septembre 2026, 21 compagnies avaient achevé le processus, comprenant 11 nouvelles entités et 10 transferts de portefeuille, tandis que 11 unités islamiques étaient encore en cours de création d'entités indépendantes[1]. Le règlement accorde aux entités éligibles à la scission une exemption de l'exigence de capital minimum libéré applicable aux assureurs islamiques nouvellement créés, bien que les autres exigences applicables en matière de capital et de fonds propres restent pertinentes. En complément de ces réformes, l'OJK a inauguré son Comité de Développement de la Finance Islamique le 8 juillet 2025 afin de renforcer la gouvernance et de soutenir le développement du secteur des services financiers islamiques en Indonésie.
Essor de l'Inclusion Financière Islamique et de la Sensibilisation au Takaful
L'indice de littératie financière islamique de l'Indonésie a atteint 43,07 % en 2026, tandis que l'inclusion financière islamique s'établissait à 13,24 %, selon l'Enquête Nationale sur la Littératie et l'Inclusion Financières menée par l'OJK, la Société Indonésienne de Garantie des Dépôts et l'Institut National de Statistique d'Indonésie[2]. L'enquête a couvert 75 000 répondants dans 38 provinces et 514 régences et villes. Ces chiffres indiquent un écart substantiel entre la compréhension des produits financiers islamiques et leur utilisation, soulignant l'importance d'améliorer l'accessibilité des produits et la compréhension des consommateurs. Cependant, les indicateurs couvrent la finance islamique de manière générale et ne quantifient pas indépendamment la sensibilisation au Takaful ou la demande.
Numérisation de la Distribution et des Sinistres du Takaful
La distribution numérique offre aux opérateurs de Takaful indonésiens une voie potentielle pour servir plus efficacement les petites polices et les clients géographiquement dispersés. En mai 2026, l'OJK a recensé 25 fournisseurs enregistrés d'Innovation Technologique du Secteur Financier (ITSK), qui avaient établi 1 322 partenariats avec des institutions financières et des fournisseurs de technologie ou de données en avril 2026[3]. L'OJK a également organisé un Atelier sur la Numérisation de l'Assurance le 25 mai 2026 pour discuter du marketing de l'assurance numérique, du comportement des consommateurs et des opportunités d'atteindre les segments de clientèle et les zones géographiques mal desservis. Le Règlement OJK n° 8 de 2024 fournit un cadre réglementaire pour les produits et la distribution d'assurance numérique, incluant des exigences en matière d'enregistrement des systèmes d'information, de gestion des risques technologiques et de conformité aux principes islamiques. Ces développements créent des opportunités pour les opérateurs de Takaful d'élargir la distribution numérique, bien que la réduction des coûts opérationnels et l'amélioration de l'efficacité du traitement des sinistres doivent être considérées comme des avantages potentiels plutôt que comme des résultats établis à l'échelle du marché.
Croissance de l'Écosystème de Finance Islamique en Indonésie
Le marché du Takaful en Indonésie bénéficie d'un système de finance islamique plus large qui soutient la demande des clients et les canaux de distribution potentiels. Le total des actifs financiers islamiques a atteint 3 131,02 trillions IDR (195,69 milliards USD) en 2025, représentant une augmentation de 8,56 % en glissement annuel[4]. Le segment Assurance, Garantie et Fonds de Pension a progressé de 10,59 % pour atteindre 74,27 trillions IDR (4,64 milliards USD). Le financement bancaire islamique a augmenté de 9,58 % pour atteindre 705,22 trillions IDR (44,08 milliards USD) en décembre 2025, tandis que les dépôts ont progressé de 10,14 %. Le partenariat de bancassurance de Prudential avec Bank Syariah Indonesia a été annoncé en septembre 2024, offrant l'accès à la base de clients de BSI de plus de 20 millions de personnes et à son réseau de plus de 1 000 agences. Les collectes nationales indonésiennes de zakat, infaq, sadaqah et autres fonds sociaux religieux ont atteint 44,698 trillions IDR (2,79 milliards USD) en 2025.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Faible Conversion de la Sensibilisation Financière Islamique en Adoption de l'Assurance | -0.8% | National, plus prononcé dans les zones rurales et les îles extérieures | Moyen terme (2-4 ans) |
| Forte Concurrence des Assureurs Conventionnels | -0.7% | National, concentré dans les grands segments entreprises, santé et automobile | Court terme (≤ 2 ans) |
| Coût Élevé et Complexité des Scissions des Unités Islamiques | -0.5% | National, concentré chez les opérateurs d'unités islamiques de taille insuffisante | Court terme (≤ 2 ans) |
| Manque de Talents Spécialisés en Assurance Islamique | -0.4% | National, plus aigu en dehors du Grand Jakarta | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible Conversion de la Sensibilisation Financière Islamique en Adoption de l'Assurance
L'indice de littératie financière islamique de l'Indonésie a atteint 43,42 % en 2025, tandis que l'inclusion financière islamique s'établissait à 13,41 %, indiquant un écart de 30,01 points de pourcentage. Ces chiffres couvrent le secteur financier islamique dans son ensemble. L'OJK et le BPS ont identifié les résidents ruraux et d'autres groupes démographiques comme ayant des niveaux de littératie ou d'inclusion financières inférieurs à la moyenne nationale, mettant en évidence les obstacles à l'élargissement de l'accès aux produits financiers islamiques. IFG Progress identifie galement la faible littératie publique comme un obstacle majeur à l'expansion de la pénétration de l'assurance islamique. Cela crée un besoin d'éducation ciblée, d'une communication produit plus claire et de partenariats de distribution plus solides.
Forte Concurrence des Assureurs Conventionnels
Les opérateurs de Takaful en Indonésie font face à des pressions concurrentielles et opérationnelles de la part des assureurs conventionnels établis, ainsi qu'à des exigences croissantes en matière de capital et de conformité. Le Règlement OJK n° 23 de 2023 a introduit des exigences minimales de fonds propres échelonnées pour les compagnies d'assurance et de réassurance. Au 31 décembre 2025, 114 des 144 compagnies d'assurance et de réassurance avaient satisfait à l'exigence minimale de fonds propres applicable en 2026, indiquant que certains opérateurs devaient encore renforcer leurs positions en capital. Par ailleurs, le Règlement OJK n° 36 de 2025 renforce la gouvernance de l'assurance santé, la conception des produits, la gestion des risques, la révision de l'utilisation, et la protection des consommateurs, augmentant les exigences opérationnelles pour les assureurs proposant une couverture santé, y compris les opérateurs islamiques. Ces exigences peuvent engendrer des coûts de mise en œuvre supplémentaires et des défis de capacité, en particulier pour les petits prestataires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Takaful : Le Takaful Vie Constitue la Base la Plus Large Tandis que la Couverture Santé se Développe le Plus Rapidement
La protection familiale et le Takaful vie ont détenu 47,6 % de la part du marché du Takaful en Indonésie en 2026. Le Takaful médical et santé devrait progresser à un CAGR de 7,5 % jusqu'en 2032, le taux le plus rapide parmi les catégories de produits. BPJS Kesehatan couvrait 282,7 millions de participants et a enregistré 191,3 trillions IDR (11,8 milliards USD) de dépenses de santé en 2025. Son ratio de sinistres début 2026 était de 111,86 %, ce qui renforce l'argument en faveur d'une protection santé privée complémentaire. Le gouvernement prévoyait une injection de 20 trillions IDR (1,2 milliard USD) pour soutenir BPJS Kesehatan en 2026.
L'équivalent prime annualisé de l'assurance vie islamique était de 4,7 trillions IDR (290 millions USD) en 2025 et a progressé de 13 %, avec 24,5 millions de participants assurés. La couverture liée à l'épargne et à l'investissement suscite un intérêt croissant à mesure que les revenus des ménages urbains augmentent et que les clients recherchent une protection assortie de caractéristiques d'épargne conformes à la charia. Le Takaful général offre au secteur du Takaful en Indonésie une base de produits plus large couvrant l'automobile, l'immobilier, l'incendie, le maritime, l'aviation, l'ingénierie, la construction, la responsabilité civile, le voyage, les accidents personnels et les lignes de crédit. PT Zurich General Takaful Indonesia a déclaré un revenu brut de contributions supérieur à 300 milliards IDR (18,5 millions USD) jusqu'en mai 2026, soit une augmentation de 17 %. Son expérience montre que la couverture voyage pèlerinage, les biens des petites et moyennes entreprises et la couverture maritime peuvent soutenir la croissance lorsque la demande automobile est faible.
Par Canal de Distribution : Les Agents Restent Importants Tandis que les Canaux de Partenariat Croissent Plus Rapidement
Les agents et courtiers représentaient 45,4 % des contributions en 2026, ce qui en fait le principal canal de distribution. Prudential Syariah comptait plus de 67 000 commerciaux islamiques agréés au premier trimestre 2026. Les partenariats intégrés, affinitaires et autres partenariats hors banque devraient croître à un CAGR de 8,7 % jusqu'en 2032. L'enregistrement par l'OJK de 30 sociétés de services technologiques d'assurance et de 1 350 partenariats institutionnels soutient une distribution intégrée plus large. La distribution directe reste plus modeste, mais les lancements de produits entièrement numériques et la gestion des sinistres peuvent améliorer sa portée sur le marché du Takaful en Indonésie.
Le Bancatakaful présente l'activité de partenariat la plus claire parmi les canaux. La bancassurance représentait 40,4 % du total des primes d'assurance vie en mars 2026, illustrant l'importance des partenariats avec les institutions financières pour la distribution d'assurance. Prudential Syariah s'est associé à Bank Syariah Indonesia, tandis qu'Allianz Syariah a élargi ses relations avec Maybank Indonesia et BTPN Syariah. Les coopératives islamiques, les associations de pèlerins du Hajj et les organisations professionnelles peuvent offrir une plus grande affinité avec la finance islamique que les campagnes grand public. Ces canaux peuvent générer de meilleures conversions car ils connectent la couverture à des groupes de clients qui utilisent déjà des services financiers islamiques.
Par Type de Client : Les Clients Particuliers Dominent Tandis que les Petites et Moyennes Entreprises Offrent une Expansion Plus Rapide
Les participants individuels et particuliers détenaient 67,5 % de la part du marché du Takaful en Indonésie en 2026. La taille du marché du Takaful en Indonésie pour ce groupe reflète une base de produits orientée vers les consommateurs qui s'est développée depuis l'introduction du Takaful familial en Indonésie en 1994. Les ménages gagnant entre 5 millions IDR (310 USD) et 10 millions IDR (620 USD) par mois constituaient le groupe de propriétaires le plus important dans l'étude du Groupe Finance Indonésie. Au total, 81,80 % des répondants préféraient les paiements mensuels, ce qui plaide en faveur de structures de paiement standard alignées sur les cycles de salaire. La couverture individuelle continue de constituer la principale base de contributions pour les prestataires disposant de réseaux d'agences et de Bancatakaful établis.
Les petites et moyennes entreprises devraient croître à un CAGR de 8,1 % jusqu'en 2032. L'Indonésie compte 64,2 millions de micro, petites et moyennes entreprises qui manquent souvent de protection conforme à la charia pour les personnes clés, les stocks, le crédit et la continuité des activités. Des recherches menées auprès d'entreprises à Medan ont révélé des opinions positives sur l'assurance islamique, mais ont identifié le manque de connaissances et l'accessibilité financière comme les principaux obstacles. Des offres simplifiées peuvent répondre plus efficacement que des catalogues de produits complexes pour ce groupe. Les grandes entreprises, ainsi que les participants gouvernementaux et institutionnels, restent à croissance plus lente, mais leurs contrats de plus grande valeur peuvent aider les nouveaux opérateurs indépendants à établir leur capacité bilancielle.
Analyse Géographique
Java génère la majorité des contributions sur le marché du Takaful en Indonésie et abrite 57 % de la population indonésienne. Le Grand Jakarta sert de centre commercial et réglementaire, tandis que l'emploi formel, les relations de Bancatakaful et les réseaux d'agents agréés sont les plus développés sur l'île. Au 31 décembre 2025, les actifs de l'assurance vie islamique s'élevaient à 38,20 trillions IDR (2,36 milliards USD), tandis que les actifs du Takaful général atteignaient 10,41 trillions IDR (643 millions USD). L'Association de l'Assurance Islamique d'Indonésie a déclaré un total d'actifs d'assurance islamique de 50,903 trillions IDR (2,91 milliards USD) en juin 2026. Ces actifs ont augmenté de 7,09 % en glissement annuel, avec le Takaful vie progressant de 7,09 % et le Takaful général de 9,06 %.
Sumatra, Kalimantan, Sulawesi et l'archipel oriental représentent la plus grande opportunité d'expansion géographique sur le marché du Takaful en Indonésie. Le Cadre Vert de la Zakat met en évidence 2,53 milliards USD de collecte nationale de zakat et 216 millions USD de fonds waqf, indiquant une activité substantielle de finance communautaire en dehors de Java. Sur les 41 compagnies ayant soumis des plans de scission, 26 prévoyaient de créer de nouvelles entités indépendantes. Certains de ces prestataires devraient chercher à se différencier à Sumatra et à Sulawesi, où les prestataires établis axés sur Java sont moins bien implantés. Le partenariat de janvier 2026 d'Allianz Syariah avec BTPN Syariah illustre l'utilisation des agences bancaires et des agents de terrain pour atteindre les communautés à faibles revenus à Sumatra et à Java. La distribution par SMS et USSD peut également soutenir la couverture dans les zones où l'utilisation des smartphones est plus faible, mais où les réseaux mobiles sont disponibles.
L'Indonésie affiche une pénétration du Takaful inférieure à celle de la Malaisie, malgré son avance sur la Malaisie dans le sous-indice Connaissance de l'Indicateur de Développement de la Finance Islamique LSEG 2025. La pénétration du Takaful en Malaisie est de 15 %, contre moins de 1 % en Indonésie. Cet écart reflète la plus longue histoire de la Malaisie en matière de réglementation dédiée, une capacité de rétakaful plus profonde et des opérateurs indépendants plus matures. La croissance du PIB de l'Indonésie de 5,11 % en 2025 et la croissance des revenus à Surabaya, Makassar et Medan soutiennent des dépenses de protection plus larges. La Vision de l'Économie Islamique 2029 et la Visi Indonesia Emas 2045 fournissent une orientation politique qui s'étend au-delà de la période de prévision. Aucun rapport séparé n'est fourni pour le Royaume-Uni, les États-Unis ou la région Asie-Pacifique, car le marché du Takaful en Indonésie est défini comme un marché à pays unique.
Paysage Concurrentiel
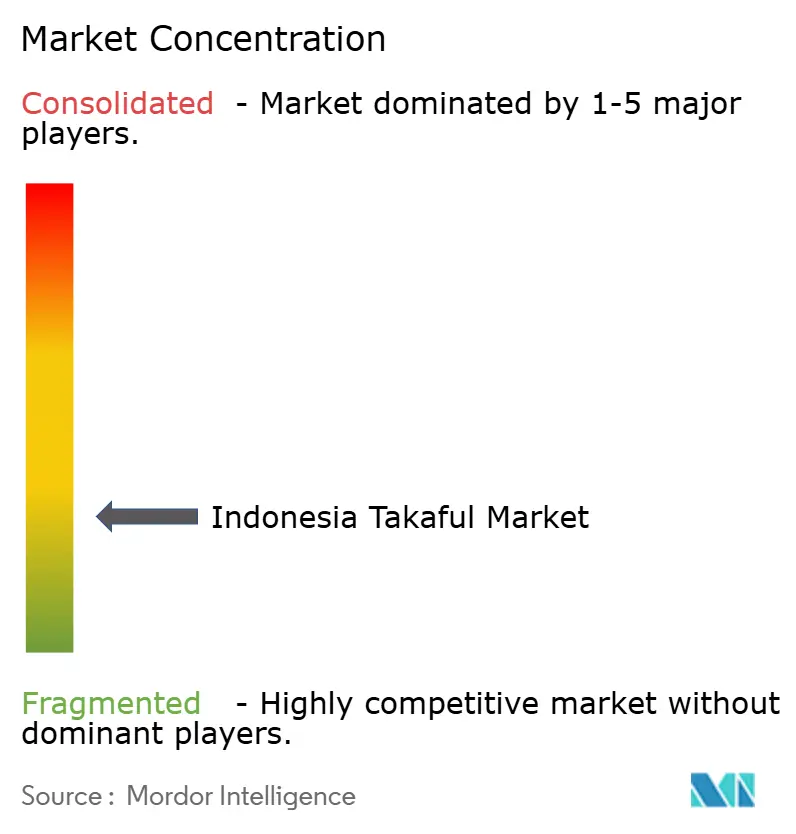
Le marché du Takaful en Indonésie est fragmenté, avec une concurrence répartie entre les opérateurs vie établis, les prestataires de Takaful général et les assureurs islamiques indépendants. PT Prudential Sharia Life Assurance détenait environ 25 % du segment de l'assurance vie islamique au premier trimestre 2026, bien que cette part n'établisse pas une concentration sur l'ensemble du marché du Takaful. Prudential a déclaré 8 trillions IDR (494 millions USD) d'actifs, en hausse de 19 %, et un revenu de contributions de 1,05 trillion IDR (65 millions USD). PT Asuransi Allianz Life Syariah Indonesia et d'autres opérateurs se font concurrence sur la protection familiale, les produits liés à l'épargne et la couverture santé. La séparation continue des unités commerciales islamiques en entités indépendantes élargit le nombre de participants indépendants sur le marché et soutient une structure concurrentielle fragmentée.
Les opérateurs leaders renforcent leur distribution à travers les réseaux d'agences, les partenariats de bancassurance et l'innovation produit. En avril 2026, Allianz Syariah et Maybank Indonesia ont lancé MyProtection Amanah, combinant protection avec des caractéristiques liées à l'investissement et caritatives, incluant le waqf et la sedekah. En mars 2026, Allianz Syariah a introduit AlliSya CI Hasanah, un produit de protection contre les maladies graves. Prudential continue également d'utiliser des partenariats bancaires stratégiques pour élargir l'accès aux clients. Ces initiatives illustrent comment les assureurs établis se font concurrence par la différenciation des produits et la distribution plutôt que par la seule part de marché.
Des opportunités de croissance subsistent dans la protection des petites et moyennes entreprises, la couverture santé complémentaire, les produits communautaires et la microassurance distribuée numériquement. L'assurance intégrée et les services numériques peuvent aider les opérateurs à atteindre des clients au-delà des réseaux d'agences traditionnels, tandis que les produits liés au waqf offrent une différenciation supplémentaire pour les consommateurs soucieux de la charia. Les scissions imposées par l'OJK créent également des opportunités pour les nouveaux assureurs indépendants tout en exigeant des opérateurs qu'ils renforcent leur gouvernance, leur planification du capital et leurs capacités opérationnelles.
Leaders du Secteur du Takaful en Indonésie
-
PT Prudential Sharia Life Assurance
-
PT Asuransi Takaful Keluarga
-
PT Asuransi Allianz Life Syariah Indonesia
-
PT Asuransi Jiwa Manulife Indonesia Syariah
-
PT Asuransi Jiwa Syariah Al Amin
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : L'OJK a indiqué que 41 assureurs avaient soumis des plans révisés de scission de leurs unités islamiques : 23 prévoyaient de créer de nouvelles sociétés et 18 prévoyaient des transferts de portefeuille.
- Septembre 2026 : L'OJK a accordé à PT AXA Sharia Life Insurance une licence commerciale en vertu du Décret n° KEP-76/D.05/2026.
- Août 2026 : L'OJK a accordé à PT Sompo Insurance Sharia une licence commerciale pour l'assurance générale islamique en vertu du Décret n° KEP-64/D.05/2026.
- Avril 2026 : Allianz Syariah et Maybank Indonesia ont lancé MyProtection Amanah, un produit d'assurance vie islamique combinant une protection jusqu'à l'âge de 100 ans, un potentiel d'investissement et des caractéristiques de waqf et de sedekah.
Périmètre du Rapport sur le Marché du Takaful en Indonésie
| Takaful Familial | Protection Familiale / Takaful Vie |
| Takaful Épargne et Lié à l'Investissement | |
| Takaful Médical et Santé | |
| Takaful Général | Takaful Automobile |
| Takaful Immobilier et Incendie | |
| Takaful Maritime et Aviation | |
| Takaful Ingénierie et Construction | |
| Takaful Responsabilité Civile | |
| Takaful Voyage et Accidents Personnels | |
| Takaful Crédit et Autres Takaful Généraux |
| Agents et Courtiers |
| Bancatakaful |
| Distribution Directe |
| Partenariats Intégrés, Affinitaires et Autres Partenariats Hors Banque |
| Participants Individuels et Particuliers |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Participants Gouvernementaux et Institutionnels |
| Par Type de Takaful | Takaful Familial | Protection Familiale / Takaful Vie |
| Takaful Épargne et Lié à l'Investissement | ||
| Takaful Médical et Santé | ||
| Takaful Général | Takaful Automobile | |
| Takaful Immobilier et Incendie | ||
| Takaful Maritime et Aviation | ||
| Takaful Ingénierie et Construction | ||
| Takaful Responsabilité Civile | ||
| Takaful Voyage et Accidents Personnels | ||
| Takaful Crédit et Autres Takaful Généraux | ||
| Par Canal de Distribution | Agents et Courtiers | |
| Bancatakaful | ||
| Distribution Directe | ||
| Partenariats Intégrés, Affinitaires et Autres Partenariats Hors Banque | ||
| Par Type de Client | Participants Individuels et Particuliers | |
| Petites et Moyennes Entreprises | ||
| Grandes Entreprises | ||
| Participants Gouvernementaux et Institutionnels | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance attendu pour le Takaful en Indonésie ?
Le marché du Takaful en Indonésie devrait croître à un CAGR de 5,6 % de 2027 à 2032, pour atteindre 2,1 milliards USD d'ici 2032.
Quelle catégorie de produits Takaful est en tête en Indonésie ?
La Protection Familiale et le Takaful Vie sont en tête avec 47,6 % de part en 2026. Le Takaful Médical et Santé affiche la croissance projetée la plus rapide à un CAGR de 7,5 %, soutenu par le besoin de couverture complémentaire aux côtés de BPJS Kesehatan.
Pourquoi le Takaful santé se développe-t-il en Indonésie ?
La pression sur BPJS Kesehatan, notamment un ratio de sinistres de 111,86 % début 2026, accroît la demande de protection santé privée complémentaire. Le régime de santé couvrait 282,7 millions de participants et a enregistré des dépenses de santé de 191,3 trillions IDR (11,8 milliards USD) en 2025.
Quel canal de vente connaît la croissance la plus rapide pour les prestataires de Takaful indonésiens ?
Les Partenariats Intégrés, Affinitaires et Autres Partenariats Hors Banque devraient se développer à un CAGR de 8,7 % jusqu'en 2032.
Quel groupe de clients offre la plus forte opportunité future ?
Les Petites et Moyennes Entreprises devraient croître à un CAGR de 8,1 % jusqu'en 2032, soutenues par des besoins de protection non satisfaits dans 64,2 millions d'entreprises.
Comment les scissions des unités islamiques affecteront-elles les assureurs en Indonésie ?
L'échéance du 31 décembre 2026 augmentera le nombre d'opérateurs indépendants, alourdira les coûts de séparation à court terme et renforcera la gouvernance dédiée au fil du temps. En juillet 2026, 41 compagnies avaient soumis des plans et 12 avaient achevé leurs scissions.