
インドネシア タカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.5 十億米ドル |
| 市場規模 (2027) | 1.60 十億米ドル |
| 市場規模 (2032) | 2.10 十億米ドル |
| 成長率 (2027 - 2032) | 5.60 % |
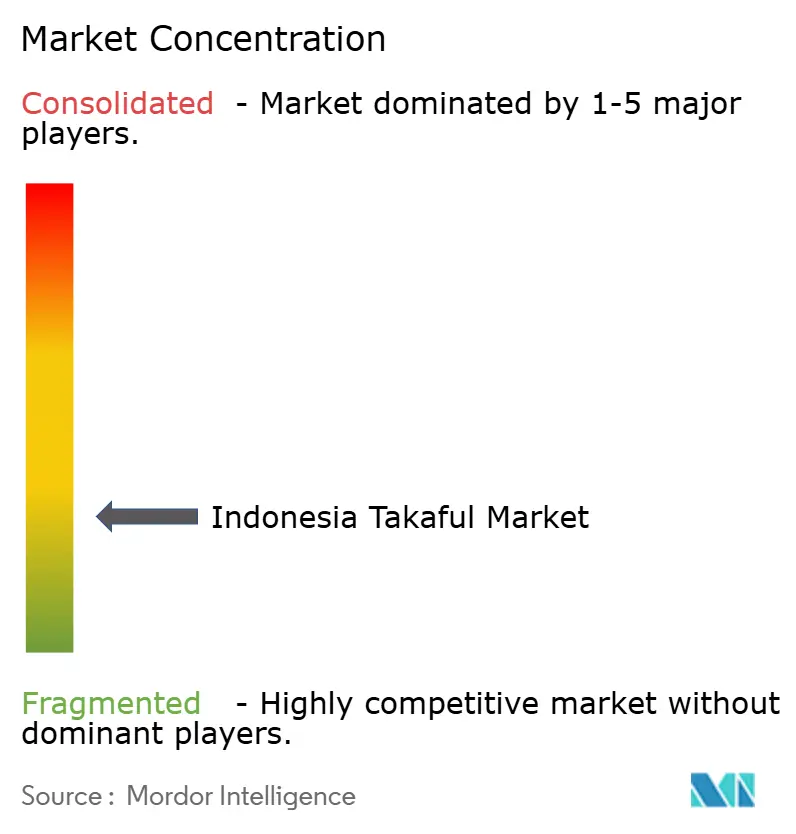
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア タカフル市場分析
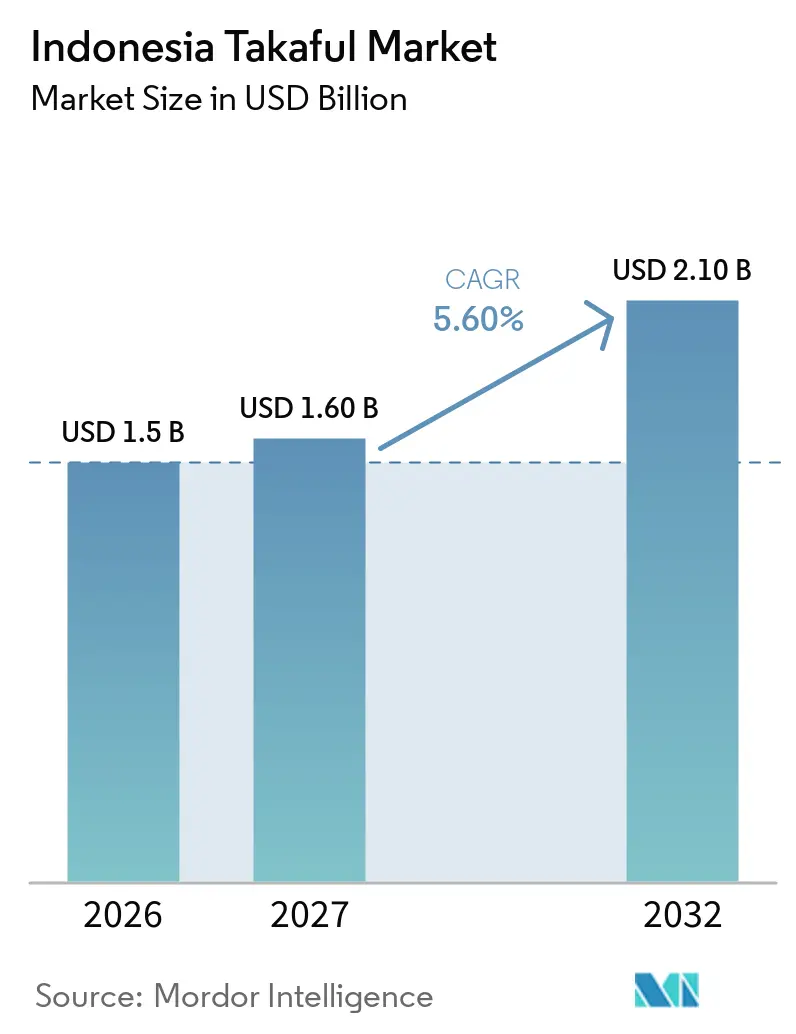
インドネシア タカフル市場規模は2026年に15億米ドル、2027年に16.0億米ドルと予測され、2027年から2032年にかけて5.60%のCAGRで成長し、2032年までに21.0億米ドルに達する見込みです。
インドネシア タカフル市場は、シャリア事業部門の分離義務化、イスラム金融活動の拡大、デジタル流通の普及によって形成されつつあります。インドネシアは2億7,000万人以上の人口を有し、そのほとんどがムスリムであることから、大きな潜在顧客基盤を提供しています。シャリア保険の普及は1%未満にとどまっており、セクターが成熟に達する前に普及が拡大する余地が相当あります。義務的なスピンオフの期限は短期的に利益率を圧迫する可能性がありますが、専任のガバナンス、引受、および保険数理能力を持つ独立した事業者を生み出すことにもなります。新たな事業体が規模を拡大するにつれて競争が激化する可能性がある一方、銀行、テクノロジープロバイダー、コミュニティグループとのパートナーシップは顧客へのアクセスを改善することができます。
レポートの主要ポイント
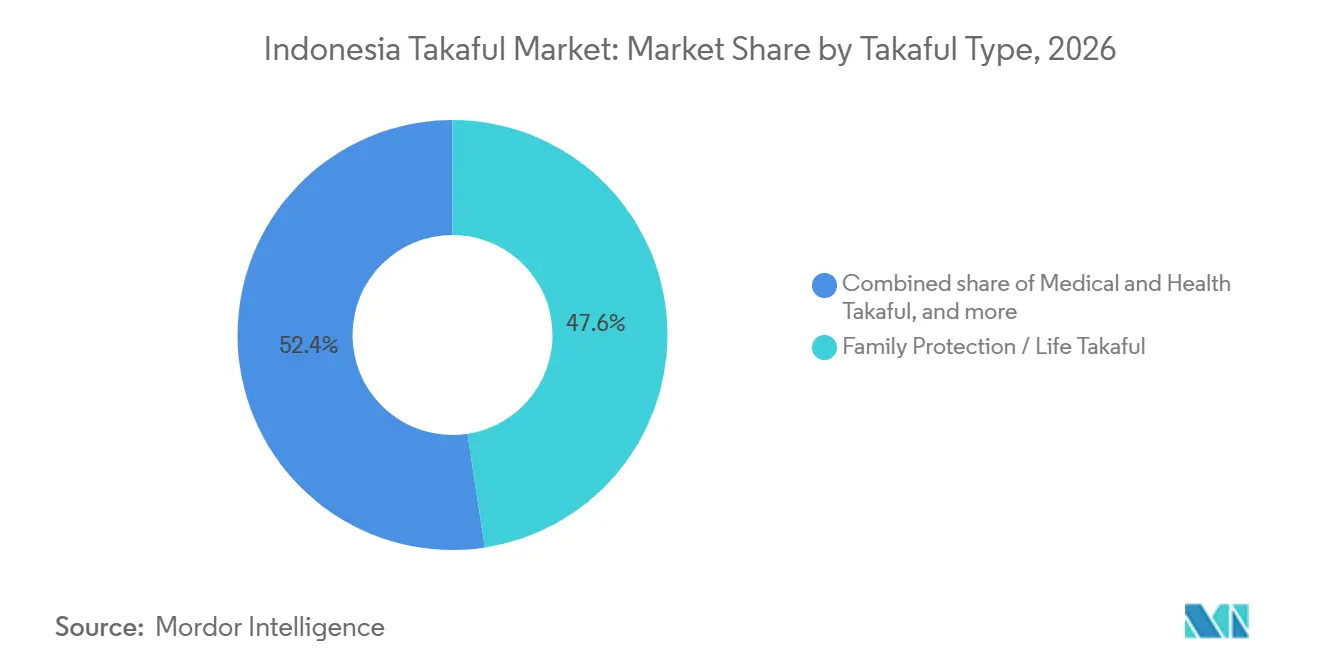
- タカフルの種類別では、ファミリー保護・生命タカフルが2026年のインドネシア タカフル市場シェアの47.6%を占め、医療・健康タカフルは2032年まで7.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年のインドネシア タカフル市場シェアの45.4%を占め、組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年まで8.7%のCAGRで成長すると予測されています。
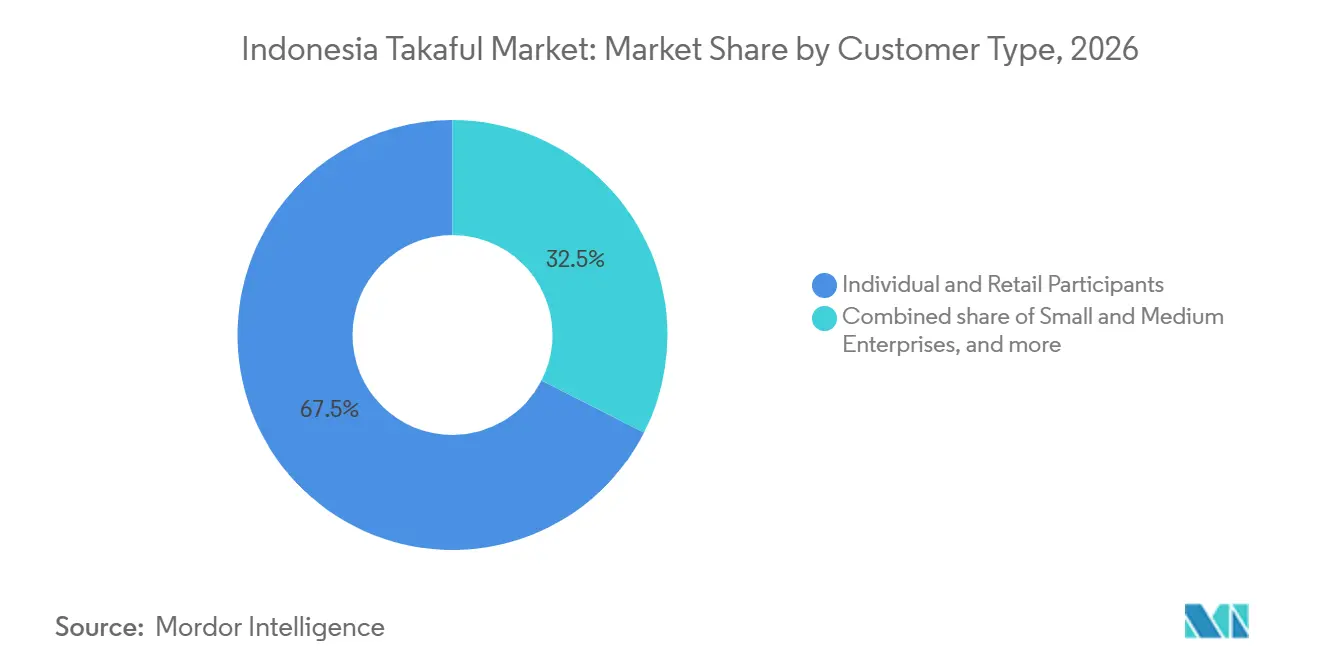
- 顧客タイプ別では、個人・小売参加者が2026年のインドネシア タカフル市場シェアの67.5%を占め、中小企業は2032年まで8.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドネシア タカフル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| シャリア金融包摂と タカフル認知度の向上 | +0.9% | 国内全体、 特にジャワ島都市部での普及速度が高い | 中期 (2〜4年) |
| 規制当局が義務付けた シャリア事業部門のスピンオフと市場の正式化 | +1.1% | 国内全体、 ジャカルタの規制・金融インフラに集中 | 短期 (2年以内) |
| タカフル流通と クレームのデジタル化 | +0.8% | 国内全体、 大ジャカルタおよび地方都市での早期成果 | 中期 (2〜4年) |
| 手頃な価格の マイクロ タカフル製品の拡大 | +0.6% | 国内全体、 外島および農村部ジャワでの普及が強い | 長期 (4年以上) |
| インドネシアの イスラム金融エコシステムの成長 | +0.9% | 国内全体、 東南アジア諸国連合の投資波及効果あり | 中期 (2〜4年) |
| シャリア社会金融と 製品イノベーション | +0.5% | 国内全体、 イスラム協同組合・コミュニティ金融拠点に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
規制当局が義務付けたシャリア事業部門のスピンオフと市場の正式化
OJK規制第11号(2023年)は、シャリア事業部門を持つ保険・再保険会社に対し、2026年12月31日までにスピンオフを完了することを義務付けており、独立したシャリア保険会社への移行と業務分離の加速を促しています。2026年9月時点で、41社が修正スピンオフ計画を提出しており、23社が新会社の設立を、18社が既存のシャリア保険会社へのポートフォリオ移転を選択しています。2026年9月時点で、21社がプロセスを完了しており、そのうち11社が新会社の設立、10社がポートフォリオ移転であり、11のシャリア事業部門が独立会社の設立プロセスを継続中でした[1]。同規制は、適格なスピンオフ事業体に対し、新設シャリア保険会社に適用される最低払込資本金要件の免除を提供していますが、その他の適用される資本・自己資本要件は引き続き適用されます。これらの改革を補完するものとして、OJKは2025年7月8日にシャリア金融開発委員会を発足させ、ガバナンスの強化とインドネシアの広範なイスラム金融サービスセクターの発展を支援しています。
シャリア金融包摂とタカフル認知度の向上
OJK、インドネシア預金保険公社、インドネシア統計局が実施した金融リテラシー・包摂全国調査によると、インドネシアのシャリア金融リテラシー指数は2026年に43.07%に達し、シャリア金融包摂は13.24%となりました[2]。この調査は38州・514県市にわたる75,000人の回答者を対象としました。これらの数値は、シャリア金融商品の理解と利用の間に大きなギャップがあることを示しており、製品のアクセシビリティと消費者理解の向上の重要性を浮き彫りにしています。ただし、これらの指標はシャリア金融全般を対象としており、タカフルの認知度や需要を独立して定量化するものではありません。
タカフル流通とクレームのデジタル化
デジタル流通は、インドネシアのタカフル事業者が小口保険や地理的に分散した顧客をより効率的に対応するための潜在的な手段を提供しています。2026年5月、OJKは25社の登録済み金融セクター技術革新(ITSK)プロバイダーを報告しており、これらは2026年4月までに金融機関およびテクノロジー・データプロバイダーと1,322件のパートナーシップを締結していました[3]。OJKはまた、2026年5月25日に保険デジタル化ワークショップを開催し、デジタル保険マーケティング、消費者行動、および十分なサービスを受けていない顧客セグメントや地域へのリーチ機会について議論しました。OJK規制第8号(2024年)は、デジタル保険商品・流通に関する規制枠組みを提供しており、情報システム登録、技術リスク管理、シャリア原則への準拠に関する要件が含まれています。これらの動向はタカフル事業者がデジタル流通を拡大する機会を生み出していますが、運営コストの低下やクレーム処理効率の改善は、市場全体で確立された成果としてではなく、潜在的なメリットとして捉えるべきです。
インドネシアのイスラム金融エコシステムの成長
インドネシア タカフル市場は、顧客需要と潜在的な流通チャネルを支える広範なイスラム金融システムの恩恵を受けています。シャリア金融資産の合計は2025年に31兆310.2億ルピア(1,956.9億米ドル)に達し、前年比8.56%増となりました[4]。保険・保証・年金基金セグメントは10.59%増加し、74兆2,700億ルピア(46.4億米ドル)となりました。イスラム銀行融資は2025年12月までに9.58%増加し、705兆2,200億ルピア(440.8億米ドル)となり、預金は10.14%増加しました。プルデンシャルのバンカシュアランスパートナーシップとバンク・シャリア・インドネシアとの提携は2024年9月に発表され、BSIの2,000万人以上の顧客基盤と1,000店舗以上のネットワークへのアクセスを提供しています。インドネシアの国家ザカート・インファク・サダカおよびその他の宗教的社会基金の徴収額は2025年に44兆6,980億ルピア(27.9億米ドル)に達しました。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| シャリア金融認知度の 保険加入への転換率の低さ | -0.8% | 国内全体、 農村部および外島でより顕著 | 中期 (2〜4年) |
| 従来型保険会社との 激しい競争 | -0.7% | 国内全体、 大企業・健康・自動車セグメントに集中 | 短期 (2年以内) |
| シャリア事業部門スピンオフの 高コストと複雑性 | -0.5% | 国内全体、 規模の小さいシャリア事業部門の事業者に集中 | 短期 (2年以内) |
| シャリア保険専門人材の 不足 | -0.4% | 国内全体、 大ジャカルタ以外で最も深刻 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
シャリア金融認知度の保険加入への転換率の低さ
インドネシアのシャリア金融リテラシー指数は2025年に43.42%に達し、シャリア金融包摂は13.41%となっており、30.01ポイントのギャップを示しています。これらの数値はシャリア金融セクター全般を対象としています。OJKとインドネシア統計局は、農村住民やその他の人口グループが全国平均よりも金融リテラシーや包摂水準が低いことを特定しており、シャリア金融商品へのアクセス拡大における障壁を浮き彫りにしています。IFGプログレスも、低い公共リテラシーをシャリア保険普及拡大の主要な障害として挙げています。これにより、ターゲットを絞った教育、より明確な製品コミュニケーション、および強力な流通パートナーシップの必要性が生じています。
従来型保険会社との激しい競争
インドネシアのタカフル事業者は、確立された従来型保険会社からの競争・業務上の圧力に加え、資本・コンプライアンス要件の上昇にも直面しています。OJK規制第23号(2023年)は、保険・再保険会社に対する段階的な最低自己資本要件を導入しました。2025年12月時点で、保険・再保険会社144社のうち114社が2026年に適用される最低自己資本要件を満たしており、一部の事業者はまだ資本基盤の強化が必要な状況でした。別途、OJK規制第36号(2025年)は健康保険のガバナンス、製品設計、リスク管理、利用審査、消費者保護を強化しており、シャリア事業者を含む健康保険を提供する保険会社の業務要件を引き上げています。これらの要件は、特に小規模プロバイダーにとって追加的な実施コストと能力上の課題を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルの種類別:生命タカフルが最大の基盤を提供し、健康保障が最速で拡大
ファミリー保護・生命タカフルは2026年のインドネシア タカフル市場シェアの47.6%を占めました。医療・健康タカフルは2032年まで7.5%のCAGRで成長すると予測されており、製品カテゴリーの中で最も速い成長率です。BPJSケセハタンは2025年に2億8,270万人の参加者をカバーし、191兆3,000億ルピア(11.8 ビリオン 米ドル)の医療支出を記録しました。2026年初頭のクレーム比率は111.86%であり、補完的な民間健康保護の必要性を強化しています。政府は2026年にBPJSケセハタンを支援するために20兆ルピア(1.2 ビリオン 米ドル)の注入を計画していました。
生命シャリア保険の年換算保険料相当額は2025年に4兆7,000億ルピア(290 ミリオン 米ドル)となり、13%成長し、2,450万人の被保険者参加者を擁しています。都市部の世帯収入が上昇し、顧客がシャリア準拠の貯蓄機能を持つ保護を求めるにつれて、貯蓄・投資連動型保障への関心が高まっています。ジェネラル タカフルは、自動車、財産、火災、海上、航空、エンジニアリング、建設、賠償責任、旅行、傷害、信用などの分野にわたる幅広い製品基盤をインドネシア タカフル産業に提供しています。PT Zurich General Takaful Indonesiaは2026年5月までに300億ルピア(18.5 ミリオン 米ドル)を超える総拠出収入を報告し、17%増加しました。その実績は、自動車需要が弱い場合でも、巡礼旅行、中小企業財産、海上保険が成長を支えられることを示しています。
販売チャネル別:代理店が引き続き重要な役割を果たす一方、パートナーシップチャネルが急成長
代理店・ブローカーは2026年の拠出金の45.4%を占め、主要な販売チャネルとなっています。PT Prudential Sharia Life Assuranceは2026年第1四半期に67,000人以上のシャリア認定マーケターを擁していました。組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年まで8.7%のCAGRで成長すると予測されています。OJKによる30社の保険テクノロジーサービス会社の登録と1,350件の機関パートナーシップは、より広範な組み込み型流通を支援しています。直接流通は依然として小規模ですが、完全デジタル製品の発売とクレーム処理がインドネシア タカフル市場でのリーチを改善できます。
バンカタカフルはチャネルの中で最も明確なパートナーシップ活動を持っています。バンカシュアランスは2026年3月時点で生命保険料総額の40.4%を占めており、保険流通における金融機関パートナーシップの重要性を示しています。PT Prudential Sharia Life AssuranceはBank Syariah Indonesiaと提携し、PT Asuransi Allianz Life Syariah IndonesiaはMaybank IndonesiaおよびBTPN Syariahとの関係を拡大しました。イスラム協同組合、ハッジ巡礼者協会、業界団体は、広範な消費者キャンペーンよりも高いシャリア金融親和性を提供できます。これらのチャネルは、すでにイスラム金融サービスを利用している顧客グループと保障を結びつけるため、より強力なコンバージョンを生み出す可能性があります。
顧客タイプ別:小売顧客がリードし、中小企業がより速い拡大を提供
個人・小売参加者は2026年のインドネシア タカフル市場の67.5%のシェアを占めました。このグループのインドネシア タカフル市場規模は、1994年にインドネシアでファミリー タカフルが導入されて以来発展してきた消費者志向の製品基盤を反映しています。インドネシア ファイナンス グループの調査では、月収500万ルピア(310米ドル)から1,000万ルピア(620米ドル)の世帯が最大の保有グループでした。回答者の81.80%が月払いを好んでおり、給与サイクルに合わせた標準的な支払い構造の必要性を支持しています。個人保障は、確立された代理店・バンカタカフルネットワークを持つプロバイダーの主要な拠出基盤を引き続き提供しています。
中小企業は2032年まで8.1%のCAGRで成長すると予測されています。インドネシアには6,420万の零細・小規模・中規模企業があり、主要人物、在庫、信用、事業継続のためのシャリア準拠の保護が不足していることが多いです。メダンの企業を対象とした調査では、シャリア保険に対する肯定的な見解が示されましたが、知識の不足と手頃な価格が主な障害として特定されました。このグループには、複雑な製品カタログよりも簡略化されたパッケージの方が効果的に対応できます。大企業、政府・機関参加者は成長が遅いままですが、高額契約は新しい独立事業者がバランスシート能力を確立するのに役立ちます。
地理的分析
ジャワ島はインドネシア タカフル市場の拠出金の大部分を生み出しており、インドネシアの人口の57%が居住しています。大ジャカルタは商業・規制の中心地として機能しており、正規雇用、バンカタカフル関係、認定代理店ネットワークが最も発達しています。2025年12月時点で、シャリア生命保険資産は38兆2,000億ルピア(23.6億米ドル)、ジェネラル タカフル資産は10兆4,100億ルピア(6.43億米ドル)でした。インドネシア シャリア保険協会は2026年6月にシャリア保険資産の合計が50兆9,030億ルピア(29.1億米ドル)であると報告しました。これらの資産は前年比7.09%増加し、生命タカフルが7.09%増、ジェネラル タカフルが9.06%増となりました。
スマトラ、カリマンタン、スラウェシ、東部諸島はインドネシア タカフル市場における最大の地理的拡大機会を示しています。グリーン ザカート フレームワークは、25.3億米ドルの国家ザカート徴収と2.16億米ドルのワクフ基金を強調しており、ジャワ島以外での相当なコミュニティ金融活動を示しています。スピンオフ計画を提出した41社のうち、26社が新しい独立会社の設立を計画しています。これらのプロバイダーの一部は、ジャワ島中心のプロバイダーの影響力が薄いスマトラとスラウェシでの差別化を追求すると予想されます。PT Asuransi Allianz Life Syariah Indonesiaの2026年1月のBTPN Syariahとのパートナーシップは、銀行支店とフィールドオフィサーを活用してスマトラとジャワ島の低所得コミュニティにリーチする例を示しています。SMSおよびUSSD流通は、スマートフォンの普及率は低いがモバイルネットワークが利用可能な地域での保障もサポートできます。
インドネシアは、LSEGイスラム金融開発指標2025の知識サブ指数でマレーシアをリードしているにもかかわらず、マレーシアよりもタカフル普及率が低い状況です。マレーシアのタカフル普及率は15%であるのに対し、インドネシアは1%未満です。このギャップは、マレーシアの専用規制の長い歴史、より深いリタカフル能力、およびより成熟した独立事業者を反映しています。インドネシアの2025年のGDP成長率5.11%と、スラバヤ、マカッサル、メダンでの収入成長は、より広範な保護支出を支援しています。シャリア経済ビジョン2029とビジ・インドネシア・エマス2045は、予測期間を超えた政策方向性を提供しています。インドネシア タカフル市場は単一国市場として定義されているため、英国、米国、またはアジア太平洋地域に関する個別の報告は提供されていません。
競合環境
インドネシア タカフル市場は断片化しており、確立された生命保険事業者、ジェネラル タカフルプロバイダー、独立シャリア保険会社にわたって競争が分散しています。PT Prudential Sharia Life Assuranceは2026年第1四半期にシャリア生命保険セグメントの約25%を占めていましたが、このシェアはより広範なタカフル市場全体での集中度を確立するものではありません。プルデンシャルは8兆ルピア(4.94億米ドル)の資産(19%増)と1兆500億ルピア(6,500万米ドル)の拠出収入を報告しました。PT Asuransi Allianz Life Syariah Indonesiaおよびその他の事業者は、ファミリー保護、貯蓄連動型製品、健康保障にわたっ競争しています。シャリア事業部門の独立会社への継続的な分離は、独立した市場参加者の数を拡大し、断片化した競争構造を支援しています。
主要事業者は代理店ネットワーク、バンカシュアランスパートナーシップ、製品イノベーションを通じて流通を強化しています。2026年4月、PT Asuransi Allianz Life Syariah IndonesiaとMaybank IndonesiaはMyProtection Amanahを発売し、保護と投資関連・慈善機能(ワクフおよびセデカを含む)を組み合わせました。2026年3月、PT Asuransi Allianz Life Syariah IndonesiaはAlliSya CI Hasanahという重大疾病保護製品を導入しました。プルデンシャルも戦略的銀行パートナーシップを活用して顧客アクセスを拡大し続けています。これらの取り組みは、確立された保険会社が市場シェアだけでなく、製品差別化と流通を通じて競争している方法を示しています。
成長機会は中小企業保護、補完的健康保障、コミュニティベースの製品、デジタル流通のマイクロ保険に残っています。組み込み型保険とデジタルサービスは、事業者が従来の代理店ネットワークを超えた顧客にリーチするのに役立ち、ワクフ連動型製品はシャリア意識の高い消費者に追加的な差別化を提供します。OJKが義務付けたスピンオフは、新しい独立保険会社に機会を生み出すとともに、事業者がガバナンス、資本計画、業務能力を強化することを求めています。
インドネシア タカフル産業のリーダー企業
-
PT Prudential Sharia Life Assurance
-
PT Asuransi Takaful Keluarga
-
PT Asuransi Allianz Life Syariah Indonesia
-
PT Asuransi Jiwa Manulife Indonesia Syariah
-
PT Asuransi Jiwa Syariah Al Amin
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:OJKは41社の保険会社がシャリア事業部門スピンオフの修正計画を提出したと報告:23社が新会社の設立を、18社がポートフォリオ移転を計画。
- 2026年9月:OJKは決定書第KEP-76/D.05/2026号に基づきPT AXA Sharia Life Insuranceに事業許可を付与。
- 2026年8月:OJKは決定書第KEP-64/D.05/2026号に基づきPT Sompo Insurance Shariaにシャリア損害保険の事業許可を付与。
- 2026年4月:PT Asuransi Allianz Life Syariah IndonesiaとMaybank IndonesiaがMyProtection Amanahを発売。100歳までの保護、投資ポテンシャル、ワクフおよびセデカ機能を組み合わせたシャリア生命保険製品。
インドネシア タカフル市場レポートの範囲
| ファミリー タカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| ジェネラル タカフル | 自動車タカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| エンジニアリング・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・傷害タカフル | |
| 信用・その他ジェネラル タカフル |
| 代理店・ブローカー |
| バンカタカフル |
| 直接流通 |
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ |
| 個人・小売参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| タカフルの種類別 | ファミリー タカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| ジェネラル タカフル | 自動車タカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| エンジニアリング・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・傷害タカフル | ||
| 信用・その他ジェネラル タカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| 直接流通 | ||
| 組み込み型・アフィニティ型・その他の非銀行パートナーシップ | ||
| 顧客タイプ別 | 個人・小売参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
レポートで回答される主要な質問
インドネシアにおけるタカフルの予想成長率は?
インドネシア タカフル市場は2027年から2032年にかけて5.6%のCAGRで成長し、2032年までに21億米ドルに達すると予測されています。
インドネシアで主導的なタカフル製品カテゴリーはどれですか?
ファミリー保護・生命タカフルが2026年に47.6%のシェアでリードしています。医療・健康タカフルはBPJSケセハタンの補完的保障の必要性に支えられ、7.5%のCAGRで最も速い成長が予測されています。
インドネシアで健康タカフルが拡大している理由は何ですか?
2026年初頭のクレーム比率111.86%を含むBPJSケセハタンへの圧力が、補完的な民間健康保護への需要を高めています。この健康制度は2025年に2億8,270万人の参加者をカバーし、191兆3,000億ルピア(118億米ドル)の医療支出を記録しました。
インドネシアのタカフルプロバイダーにとって最も速く成長している販売チャネルはどれですか?
組み込み型・アフィニティ型・その他の非銀行パートナーシップは2032年まで8.7%のCAGRで拡大すると予測されています。
最も強い将来の機会を提供する顧客グループはどれですか?
中小企業は6,420万社にわたる未充足の保護ニーズに支えられ、2032年まで8.1%のCAGRで成長すると予測されています。
シャリア事業部門のスピンオフはインドネシアの保険会社にどのような影響を与えますか?
2026年12月31日の期限により、独立事業者の数が増加し、短期的な分離コストが上昇し、長期的には専任ガバナンスが強化されます。2026年7月時点で、41社が計画を提出し、12社がスピンオフを完了していました。