
Indonesien Takaful-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.5 Milliarden US-Dollar |
| Marktgröße (2027) | 1.60 Milliarden US-Dollar |
| Marktgröße (2032) | 2.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.60 % |
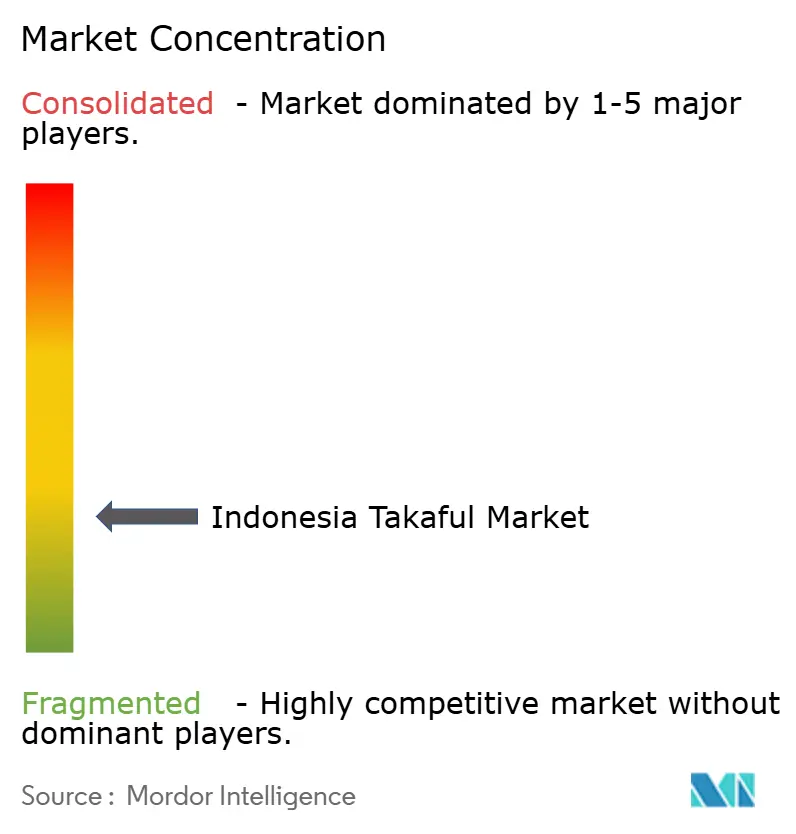
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Takaful-Marktanalyse von Mordor Intelligence
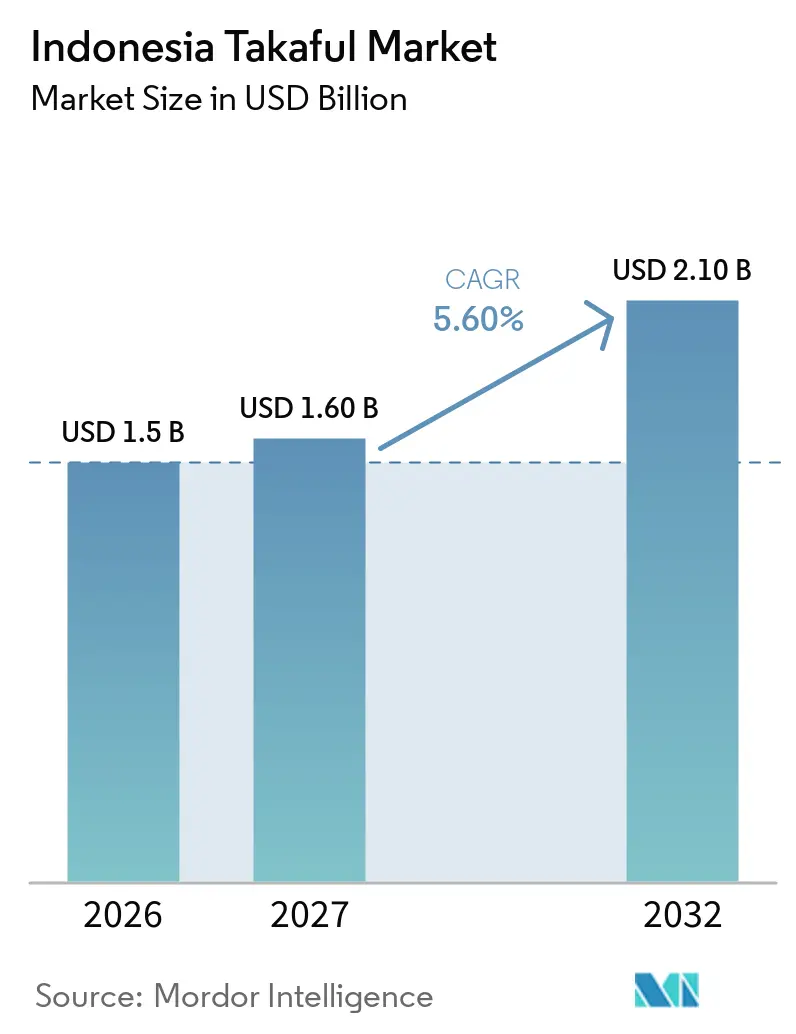
Die Größe des indonesischen Takaful-Marktes wird für 2026 auf 1,5 Milliarden USD, für 2027 auf 1,60 Milliarden USD geschätzt und soll bis 2032 einen Wert von 2,10 Milliarden USD erreichen, mit einem CAGR von 5,60 % von 2027 bis 2032.
Der indonesische Takaful-Markt wird durch die vorgeschriebene Trennung von Sharia-Geschäftseinheiten, eine breitere islamische Finanzaktivität und eine erweiterte digitale Distribution geprägt. Indonesien hat mehr als 270 Millionen Einwohner, und seine überwiegend muslimische Bevölkerung bietet eine große potenzielle Kundenbasis. Die Durchdringung von Sharia-Versicherungen liegt weiterhin unter 1 %, was erheblichen Spielraum für eine breitere Nutzung lässt, bevor der Sektor die Reife erreicht. Die obligatorische Ausgliederungsfrist kann die Margen kurzfristig unter Druck setzen, schafft jedoch auch eigenständige Betreiber mit dedizierter Governance, Zeichnungs- und versicherungsmathematischen Kapazitäten. Der Wettbewerb dürfte zunehmen, da neue Unternehmen Größenvorteile aufbauen, während Partnerschaften mit Banken, Technologieanbietern und Gemeinschaftsgruppen den Kundenzugang verbessern können.
Wichtigste Erkenntnisse des Berichts
- Nach Takaful-Typ entfiel auf Familienschutz und Lebens-Takaful im Jahr 2026 ein Marktanteil von 47,6 % am indonesischen Takaful-Markt, während Medizin- und Gesundheits-Takaful bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
- Nach Vertriebskanal hielten Agenten und Makler im Jahr 2026 einen Marktanteil von 45,4 % am indonesischen Takaful-Markt, während eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
- Nach Kundentyp entfiel auf Einzel- und Privatkunden im Jahr 2026 ein Marktanteil von 67,5 % am indonesischen Takaful-Markt, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Indonesien Takaful-Markt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende finanzielle Inklusion im Sharia-Bereich und wachsendes Takaful-Bewusstsein | +0.9% | National, mit höherer Adoptionsgeschwindigkeit in städtischen Zentren Javas | Mittelfristig (2–4 Jahre) |
| Regulatorisch vorgeschriebene Ausgliederungen von Sharia-Geschäftseinheiten und Marktformalisierung | +1.1% | National, konzentriert auf die regulatorische und finanzielle Infrastruktur Jakartas | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung des Takaful-Vertriebs und der Schadenabwicklung | +0.8% | National, mit frühen Gewinnen in Groß-Jakarta und Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Ausweitung erschwinglicher und Mikro-Takaful-Produkte | +0.6% | National, mit stärkerer Akzeptanz auf den äußeren Inseln und im ländlichen Java | Langfristig (≥ 4 Jahre) |
| Wachstum des islamischen Finanzökosystems Indonesiens | +0.9% | National, mit Investitionsübertragungseffekten aus dem Verband Südostasiatischer Nationen | Mittelfristig (2–4 Jahre) |
| Sharia-Sozialfinanzierung und Produktinnovation | +0.5% | National, konzentriert in islamischen Genossenschafts- und Gemeinschaftsfinanzierungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorisch vorgeschriebene Ausgliederungen von Sharia-Geschäftseinheiten und Marktformalisierung
Die OJK-Verordnung Nr. 11 von 2023 verpflichtet Versicherungs- und Rückversicherungsunternehmen mit Sharia-Geschäftseinheiten, ihre Ausgliederungen bis zum 31. Dezember 2026 abzuschließen, und beschleunigt damit den Übergang zu eigenständigen Sharia-Versicherern und einer stärkeren operativen Trennung. Bis September 2026 hatten 41 Unternehmen überarbeitete Ausgliederungspläne eingereicht, wobei 23 die Gründung neuer Einheiten planten und 18 sich für die Übertragung ihrer Portfolios auf bestehende Sharia-Versicherer entschieden. Bis September 2026 hatten 21 Unternehmen den Prozess abgeschlossen, darunter 11 neue Einheiten und 10 Portfolioübertragungen, während 11 Sharia-Einheiten noch dabei waren, eigenständige Einheiten zu gründen[1]. Die Verordnung gewährt förderfähigen Ausgliederungseinheiten eine Befreiung von der Mindesteinzahlungskapitalanforderung, die für neu gegründete Sharia-Versicherer gilt, obwohl andere anwendbare Kapital- und Eigenkapitalanforderungen weiterhin relevant bleiben. Ergänzend zu diesen Reformen hat die OJK am 8. Juli 2025 ihren Sharia-Finanzentwicklungsausschuss eingesetzt, um die Governance zu stärken und die Entwicklung des breiteren islamischen Finanzdienstleistungssektors Indonesiens zu unterstützen.
Steigende finanzielle Inklusion im Sharia-Bereich und wachsendes Takaful-Bewusstsein
Der Sharia-Finanzbildungsindex Indonesiens erreichte im Jahr 2026 43,07 %, während die finanzielle Inklusion im Sharia-Bereich bei 13,24 % lag, gemäß der nationalen Umfrage zur finanziellen Bildung und Inklusion, die von der OJK, der indonesischen Einlagensicherungsbehörde und dem Statistikamt Indonesiens durchgeführt wurde[2]. Die Umfrage umfasste 75.000 Befragte aus 38 Provinzen und 514 Regentschaften und Städten. Diese Zahlen zeigen eine erhebliche Lücke zwischen dem Verständnis von Sharia-Finanzprodukten und deren Nutzung und unterstreichen die Bedeutung der Verbesserung der Produktzugänglichkeit und des Verbraucherverständnisses. Die Indikatoren decken jedoch die Sharia-Finanzen insgesamt ab und quantifizieren das Takaful-Bewusstsein oder die Nachfrage nicht eigenständig.
Digitalisierung des Takaful-Vertriebs und der Schadenabwicklung
Der digitale Vertrieb bietet indonesischen Takaful-Betreibern einen potenziellen Weg, kleinere Policen und geografisch verstreute Kunden effizienter zu bedienen. Im Mai 2026 meldete die OJK 25 registrierte Anbieter von Technologieinnovationen im Finanzsektor (ITSK), die bis April 2026 insgesamt 1.322 Partnerschaften mit Finanzinstituten sowie Technologie- oder Datenanbietern eingegangen waren[3]. Die OJK veranstaltete am 25. Mai 2026 außerdem einen Workshop zur Digitalisierung der Versicherungsbranche, um digitales Versicherungsmarketing, Verbraucherverhalten und Möglichkeiten zur Erschließung unterversorgter Kundensegmente und geografischer Gebiete zu erörtern. Die OJK-Verordnung Nr. 8 von 2024 bietet einen regulatorischen Rahmen für digitale Versicherungsprodukte und deren Vertrieb, einschließlich Anforderungen an die Registrierung von Informationssystemen, das Technologierisikomanagement und die Einhaltung von Sharia-Grundsätzen. Diese Entwicklungen schaffen Möglichkeiten für Takaful-Betreiber, den digitalen Vertrieb auszubauen, obwohl niedrigere Betriebskosten und eine verbesserte Effizienz der Schadenbearbeitung eher als potenzielle Vorteile denn als etablierte marktweite Ergebnisse zu betrachten sind.
Wachstum des islamischen Finanzökosystems Indonesiens
Der indonesische Takaful-Markt profitiert von einem breiteren islamischen Finanzsystem, das die Kundennachfrage und potenzielle Vertriebskanäle unterstützt. Die gesamten Sharia-Finanzanlagen erreichten im Jahr 2025 IDR 3.131,02 Billionen (195,69 Milliarden USD), was einem Anstieg von 8,56 % gegenüber dem Vorjahr entspricht[4]. Das Segment Versicherungen, Garantien und Pensionsfonds wuchs um 10,59 % auf IDR 74,27 Billionen (4,64 Milliarden USD). Die islamische Bankfinanzierung stieg bis Dezember 2025 um 9,58 % auf IDR 705,22 Billionen (44,08 Milliarden USD), während die Einlagen um 10,14 % zunahmen. Die Bancassurance-Partnerschaft von Prudential mit Bank Syariah Indonesia wurde im September 2024 bekannt gegeben und ermöglicht den Zugang zur Kundenbasis von BSI mit mehr als 20 Millionen Kunden und ihrem Netzwerk von über 1.000 Filialen. Indonesiens nationale Sammlungen für Zakat, Infaq, Sadaqah und andere religiöse Sozialfonds erreichten im Jahr 2025 IDR 44,698 Billionen (2,79 Milliarden USD).
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Umwandlung des Sharia-Finanzbewusstseins in Versicherungsabschlüsse | -0.8% | National, ausgeprägter in ländlichen Gebieten und auf den äußeren Inseln | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch konventionelle Versicherungsanbieter | -0.7% | National, konzentriert in großen Unternehmens-, Gesundheits- und Kfz-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und Komplexität der Ausgliederungen von Sharia-Geschäftseinheiten | -0.5% | National, konzentriert bei Betreibern von Sharia-Einheiten unterhalb der Mindestgröße | Kurzfristig (≤ 2 Jahre) |
| Begrenztes spezialisiertes Sharia-Versicherungsfachpersonal | -0.4% | National, am ausgeprägtesten außerhalb von Groß-Jakarta | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Umwandlung des Sharia-Finanzbewusstseins in Versicherungsabschlüsse
Der Sharia-Finanzbildungsindex Indonesiens erreichte im Jahr 2025 43,42 %, während die finanzielle Inklusion im Sharia-Bereich bei 13,41 % lag, was eine Lücke von 30,01 Prozentpunkten anzeigt. Diese Zahlen decken den breiteren Sharia-Finanzsektor ab. Die OJK und das Statistikamt Indonesiens identifizierten Landbewohner und andere demografische Gruppen als Personen mit niedrigerer finanzieller Bildung oder Inklusion als der nationale Durchschnitt, was auf Hindernisse bei der Ausweitung des Zugangs zu Sharia-Finanzprodukten hinweist. IFG Progress identifiziert auch eine geringe öffentliche Bildung als ein wesentliches Hindernis für die Ausweitung der Sharia-Versicherungsdurchdringung. Dies schafft einen Bedarf an gezielter Aufklärung, klarerer Produktkommunikation und stärkeren Vertriebspartnerschaften.
Starker Wettbewerb durch konventionelle Versicherungsanbieter
Indonesische Takaful-Betreiber sehen sich wettbewerbsbedingten und operativen Belastungen durch etablierte konventionelle Versicherer sowie steigenden Kapital- und Compliance-Anforderungen gegenüber. Die OJK-Verordnung Nr. 23 von 2023 führte gestaffelte Mindestkapitalanforderungen für Versicherungs- und Rückversicherungsunternehmen ein. Bis Dezember 2025 hatten 114 von 144 Versicherungs- und Rückversicherungsunternehmen die im Jahr 2026 geltende Mindestkapitalanforderung erfüllt, was darauf hindeutet, dass einige Betreiber ihre Kapitalposition noch stärken mussten. Darüber hinaus stärkt die OJK-Verordnung Nr. 36 von 2025 die Governance der Krankenversicherung, das Produktdesign, das Risikomanagement, die Nutzungsüberprüfung und den Verbraucherschutz, was die betrieblichen Anforderungen für Versicherer, die Krankenversicherungsschutz anbieten, einschließlich Sharia-Betreibern, erhöht. Diese Anforderungen können zusätzliche Implementierungskosten und Kapazitätsherausforderungen verursachen, insbesondere für kleinere Anbieter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ: Lebens-Takaful bildet die größte Basis, während die Gesundheitsabdeckung am schnellsten wächst
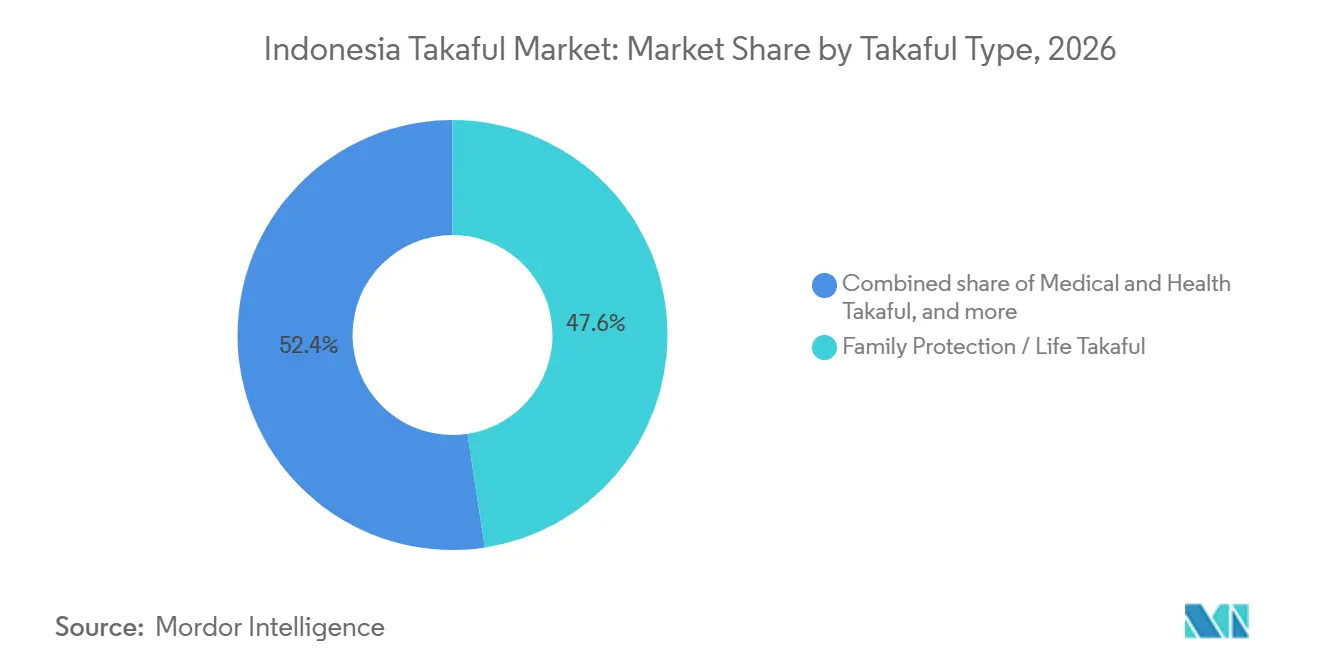
Familienschutz und Lebens-Takaful hielten im Jahr 2026 einen Marktanteil von 47,6 % am indonesischen Takaful-Markt. Medizin- und Gesundheits-Takaful soll bis 2032 mit einem CAGR von 7,5 % wachsen, der schnellsten Rate unter den Produktkategorien. BPJS Kesehatan versorgte 282,7 Millionen Teilnehmer und verzeichnete im Jahr 2025 Gesundheitsausgaben in Höhe von IDR 191,3 Billionen (11,8 Milliarden USD). Die Schadenquote Anfang 2026 betrug 111,86 %, was den Fall für ergänzenden privaten Gesundheitsschutz stärkt. Die Regierung plante im Jahr 2026 eine Kapitalzuführung von IDR 20 Billionen (1,2 Milliarden USD) zur Unterstützung von BPJS Kesehatan.
Das annualisierte Prämienäquivalent der Sharia-Lebensversicherung betrug im Jahr 2025 IDR 4,7 Billionen (290 Millionen USD) und wuchs um 13 %, mit 24,5 Millionen versicherten Teilnehmern. Spar- und anlagegebundene Deckungen gewinnen an Interesse, da die städtischen Haushaltseinkommen steigen und Kunden Schutz mit Sharia-konformen Sparfunktionen suchen. Allgemeines Takaful gibt der indonesischen Takaful-Branche eine breitere Produktbasis in den Bereichen Kraftfahrzeug, Immobilien, Feuer, Marine, Luftfahrt, Ingenieurwesen, Bau, Haftpflicht, Reise, Personenunfall und Kredit. PT Zurich General Takaful Indonesia meldete bis Mai 2026 Bruttobeitragseinkünfte von über IDR 300 Milliarden (18,5 Millionen USD), ein Anstieg von 17 %. Die Erfahrungen zeigen, dass Pilgerreisen, Immobilien kleiner und mittlerer Unternehmen sowie Seeversicherungsdeckungen das Wachstum unterstützen können, wenn die Kfz-Nachfrage schwach ist.
Nach Vertriebskanal: Agenten bleiben wichtig, während Partnerschaftskanäle schneller wachsen
Agenten und Makler machten im Jahr 2026 45,4 % der Beiträge aus und sind damit der führende Vertriebskanal. Prudential Syariah hatte im ersten Quartal 2026 mehr als 67.000 lizenzierte Sharia-Vermarkter. Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften sollen bis 2032 mit einem CAGR von 8,7 % wachsen. Die OJK-Registrierung von 30 Versicherungstechnologie-Dienstleistungsunternehmen und 1.350 institutionellen Partnerschaften unterstützt einen breiteren eingebetteten Vertrieb. Der Direktvertrieb bleibt kleiner, aber vollständig digitale Produkteinführungen und die Schadenabwicklung können seine Reichweite im indonesischen Takaful-Markt verbessern.
Bancatakaful weist unter den Kanälen die deutlichste Partnerschaftsaktivität auf. Bancassurance machte bis März 2026 40,4 % der gesamten Lebensversicherungsprämien aus, was die Bedeutung von Partnerschaften mit Finanzinstituten für den Versicherungsvertrieb zeigt. Prudential Syariah kooperierte mit Bank Syariah Indonesia, während Allianz Syariah die Beziehungen zu Maybank Indonesia und BTPN Syariah ausbaute. Islamische Genossenschaften, Hajj-Pilgervereinigungen und Berufsverbände können eine höhere Sharia-Finanzaffinität als breite Verbraucherkampagnen bieten. Diese Kanäle können stärkere Konversionen erzielen, da sie Versicherungsschutz mit Kundengruppen verbinden, die bereits islamische Finanzdienstleistungen nutzen.
Nach Kundentyp: Privatkunden führen, während kleine und mittlere Unternehmen eine schnellere Expansion bieten
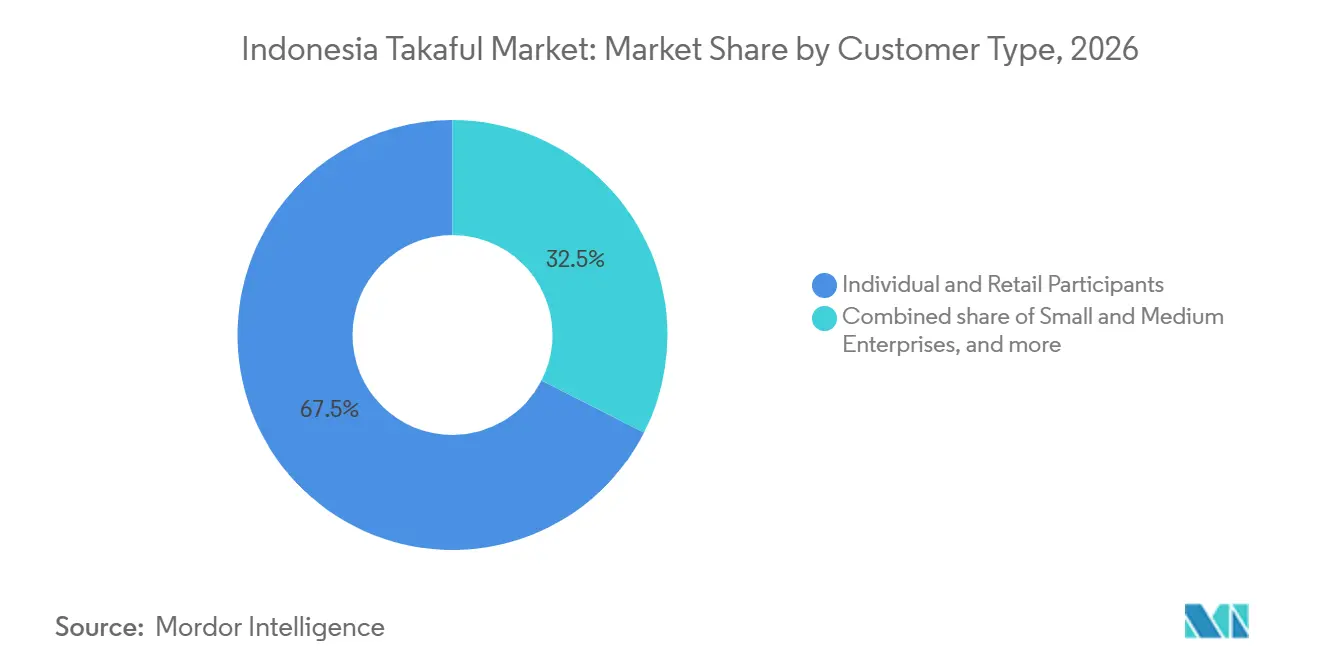
Einzel- und Privatkunden hielten im Jahr 2026 einen Anteil von 67,5 % am indonesischen Takaful-Markt. Die Größe des indonesischen Takaful-Marktes für diese Gruppe spiegelt eine verbraucherorientierte Produktbasis wider, die sich seit der Einführung von Familien-Takaful in Indonesien im Jahr 1994 entwickelt hat. Haushalte mit einem monatlichen Einkommen von IDR 5 Millionen (310 USD) bis IDR 10 Millionen (620 USD) waren die größte Eigentümergruppe in der Studie der Indonesia Finance Group. Insgesamt bevorzugten 81,80 % der Befragten monatliche Zahlungen, was den Fall für standardisierte Zahlungsstrukturen unterstützt, die mit Gehaltszyklen übereinstimmen. Die Einzelabdeckung bildet weiterhin die Hauptbeitragsbasis für Anbieter mit etablierten Agentur- und Bancatakaful-Netzwerken.
Kleine und mittlere Unternehmen sollen bis 2032 mit einem CAGR von 8,1 % wachsen. Indonesien hat 64,2 Millionen Mikro-, Klein- und Mittelunternehmen, denen es häufig an Sharia-konformem Schutz für Schlüsselpersonen, Inventar, Kredit und Geschäftskontinuität mangelt. Untersuchungen mit Unternehmen in Medan ergaben positive Ansichten zur Sharia-Versicherung, identifizierten jedoch begrenztes Wissen und Erschwinglichkeit als die primären Hindernisse. Vereinfachte Pakete können für diese Gruppe effektiver reagieren als komplexe Produktkataloge. Große Unternehmen sowie staatliche und institutionelle Teilnehmer wachsen langsamer, aber ihre höherwertigen Verträge können neueren eigenständigen Betreibern helfen, Bilanzkapazitäten aufzubauen.
Geografische Analyse
Java generiert den größten Teil der Beiträge im indonesischen Takaful-Markt und beherbergt 57 % der indonesischen Bevölkerung. Groß-Jakarta dient als kommerzielles und regulatorisches Zentrum, während formelle Beschäftigung, Bancatakaful-Beziehungen und lizenzierte Agentennetzwerke auf der Insel am stärksten entwickelt sind. Bis Dezember 2025 beliefen sich die Vermögenswerte der Sharia-Lebensversicherung auf IDR 38,20 Billionen (2,36 Milliarden USD), während die allgemeinen Takaful-Vermögenswerte IDR 10,41 Billionen (643 Millionen USD) betrugen. Der Verband der Sharia-Versicherungen Indonesiens meldete im Juni 2026 gesamte Sharia-Versicherungsvermögen von IDR 50,903 Billionen (2,91 Milliarden USD). Diese Vermögenswerte stiegen im Jahresvergleich um 7,09 %, wobei Lebens-Takaful um 7,09 % und allgemeines Takaful um 9,06 % zunahmen.
Sumatra, Kalimantan, Sulawesi und der östliche Archipel stellen die größte geografische Expansionsmöglichkeit im indonesischen Takaful-Markt dar. Der Grüne Zakat-Rahmen hebt 2,53 Milliarden USD an nationalen Zakat-Sammlungen und 216 Millionen USD an Waqf-Fonds hervor, was auf erhebliche Gemeinschaftsfinanzierungsaktivitäten außerhalb Javas hinweist. Von den 41 Unternehmen, die Ausgliederungspläne eingereicht haben, planten 26 die Gründung neuer eigenständiger Einheiten. Es wird erwartet, dass einige dieser Anbieter eine Differenzierung in Sumatra und Sulawesi anstreben, wo etablierte Java-fokussierte Anbieter weniger stark verankert sind. Die Partnerschaft von Allianz Syariah mit BTPN Syariah vom Januar 2026 ist ein Beispiel dafür, wie Bankfilialen und Außendienstmitarbeiter genutzt werden, um einkommensschwächere Gemeinschaften in Sumatra und Java zu erreichen. SMS- und USSD-Vertrieb kann auch die Abdeckung an Standorten unterstützen, an denen die Smartphone-Nutzung geringer ist, aber Mobilfunknetze verfügbar sind.
Indonesien hat eine geringere Takaful-Durchdringung als Malaysia, obwohl es Malaysia im Wissens-Teilindex des LSEG Islamic Finance Development Indicator 2025 übertrifft. Malaysias Takaful-Durchdringung beträgt 15 %, verglichen mit unter 1 % in Indonesien. Die Lücke spiegelt Malaysias längere Geschichte der dedizierten Regulierung, tiefere Retakaful-Kapazitäten und reifere eigenständige Betreiber wider. Indonesiens BIP-Wachstum von 5,11 % im Jahr 2025 und das Einkommenswachstum in Surabaya, Makassar und Medan unterstützen breitere Schutzausgaben. Die Sharia-Wirtschaftsvision 2029 und Visi Indonesia Emas 2045 bieten eine politische Ausrichtung, die über den Prognosezeitraum hinausgeht. Für das Vereinigte Königreich, die Vereinigten Staaten oder die Asien-Pazifik-Region wird keine separate Berichterstattung bereitgestellt, da der indonesische Takaful-Markt als Einzelländermarkt definiert ist.
Wettbewerbslandschaft
Der indonesische Takaful-Markt ist fragmentiert, mit Wettbewerb, der auf etablierte Lebensversicherungsbetreiber, allgemeine Takaful-Anbieter und eigenständige Sharia-Versicherer verteilt ist. PT Prudential Sharia Life Assurance hielt im ersten Quartal 2026 einen Anteil von etwa 25 % am Sharia-Lebensversicherungssegment, obwohl dieser Anteil keine Konzentration über den breiteren Takaful-Markt hinaus begründet. Prudential meldete Vermögenswerte von IDR 8 Billionen (494 Millionen USD), ein Anstieg von 19 %, und Beitragseinkünfte von IDR 1,05 Billionen (65 Millionen USD). PT Asuransi Allianz Life Syariah Indonesia und andere Betreiber konkurrieren in den Bereichen Familienschutz, spargebundene Produkte und Krankenversicherungsschutz. Die fortgesetzte Trennung von Sharia-Geschäftseinheiten in eigenständige Einheiten erweitert die Anzahl unabhängiger Marktteilnehmer und unterstützt eine fragmentierte Wettbewerbsstruktur.
Führende Betreiber stärken den Vertrieb durch Agenturnetzwerke, Bancassurance-Partnerschaften und Produktinnovation. Im April 2026 lancierten Allianz Syariah und Maybank Indonesia MyProtection Amanah, das Schutz mit anlage- und wohltätigkeitsbezogenen Merkmalen kombiniert, einschließlich Waqf und Sedekah. Im März 2026 führte Allianz Syariah AlliSya CI Hasanah ein, ein Produkt zum Schutz bei schweren Erkrankungen. Prudential nutzt weiterhin strategische Bankpartnerschaften, um den Kundenzugang zu erweitern. Diese Initiativen veranschaulichen, wie etablierte Versicherer durch Produktdifferenzierung und Vertrieb statt allein durch Marktanteile konkurrieren.
Wachstumsmöglichkeiten bestehen weiterhin im Bereich des Schutzes kleiner und mittlerer Unternehmen, ergänzender Krankenversicherungsdeckung, gemeinschaftsbasierter Produkte und digital vertriebener Mikroversicherungen. Eingebettete Versicherungen und digitale Dienstleistungen können Betreibern helfen, Kunden jenseits traditioneller Agenturnetzwerke zu erreichen, während Waqf-gebundene Produkte eine zusätzliche Differenzierung für Sharia-bewusste Verbraucher bieten. Die von der OJK vorgeschriebenen Ausgliederungen schaffen auch Möglichkeiten für neue eigenständige Versicherer, während sie von den Betreibern verlangen, Governance, Kapitalplanung und operative Fähigkeiten zu stärken.
Marktführer im indonesischen Takaful-Sektor
-
PT Prudential Sharia Life Assurance
-
PT Asuransi Takaful Keluarga
-
PT Asuransi Allianz Life Syariah Indonesia
-
PT Asuransi Jiwa Manulife Indonesia Syariah
-
PT Asuransi Jiwa Syariah Al Amin
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Die OJK meldete, dass 41 Versicherer überarbeitete Ausgliederungspläne für Sharia-Einheiten eingereicht hatten: 23 planten die Gründung neuer Unternehmen und 18 planten Portfolioübertragungen.
- September 2026: Die OJK erteilte PT AXA Sharia Life Insurance eine Geschäftslizenz gemäß Dekret Nr. KEP-76/D.05/2026.
- August 2026: Die OJK erteilte PT Sompo Insurance Sharia eine Geschäftslizenz für allgemeine Sharia-Versicherungen gemäß Dekret Nr. KEP-64/D.05/2026.
- April 2026: Allianz Syariah und Maybank Indonesia lancierten MyProtection Amanah, ein Sharia-Lebensversicherungsprodukt, das Schutz bis zum Alter von 100 Jahren, Anlagepotenzial sowie Waqf- und Sedekah-Merkmale kombiniert.
Berichtsumfang des indonesischen Takaful-Marktes
| Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | |
| Medizin- und Gesundheits-Takaful | |
| Allgemeines Takaful | Kraftfahrzeug-Takaful |
| Immobilien- und Feuer-Takaful | |
| Marine- und Luftfahrt-Takaful | |
| Ingenieurwesen- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Personenunfall-Takaful | |
| Kredit- und sonstiges allgemeines Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften |
| Einzel- und Privatkunden |
| Kleine und mittlere Unternehmen |
| Große Unternehmen |
| Staatliche und institutionelle Teilnehmer |
| Nach Takaful-Typ | Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | ||
| Medizin- und Gesundheits-Takaful | ||
| Allgemeines Takaful | Kraftfahrzeug-Takaful | |
| Immobilien- und Feuer-Takaful | ||
| Marine- und Luftfahrt-Takaful | ||
| Ingenieurwesen- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Personenunfall-Takaful | ||
| Kredit- und sonstiges allgemeines Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzel- und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Große Unternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Takaful in Indonesien?
Der indonesische Takaful-Markt soll von 2027 bis 2032 mit einem CAGR von 5,6 % wachsen und bis 2032 einen Wert von 2,1 Milliarden USD erreichen.
Welche Takaful-Produktkategorie führt in Indonesien?
Familienschutz und Lebens-Takaful führt mit einem Anteil von 47,6 % im Jahr 2026. Medizin- und Gesundheits-Takaful weist mit einem CAGR von 7,5 % das schnellste prognostizierte Wachstum auf, unterstützt durch den Bedarf an ergänzender Deckung neben BPJS Kesehatan.
Warum expandiert Gesundheits-Takaful in Indonesien?
Der Druck auf BPJS Kesehatan, einschließlich einer Schadenquote von 111,86 % Anfang 2026, erhöht die Nachfrage nach ergänzendem privatem Gesundheitsschutz. Das Gesundheitsprogramm versorgte 282,7 Millionen Teilnehmer und verzeichnete im Jahr 2025 Gesundheitsausgaben von IDR 191,3 Billionen (11,8 Milliarden USD).
Welcher Vertriebskanal wächst für indonesische Takaful-Anbieter am schnellsten?
Eingebettete, Affinitäts- und andere Nicht-Bank-Partnerschaften sollen bis 2032 mit einem CAGR von 8,7 % wachsen.
Welche Kundengruppe bietet die stärkste Zukunftschance?
Kleine und mittlere Unternehmen sollen bis 2032 mit einem CAGR von 8,1 % wachsen, unterstützt durch ungedeckten Schutzbedarf bei 64,2 Millionen Unternehmen.
Wie werden sich die Ausgliederungen von Sharia-Einheiten auf Versicherer in Indonesien auswirken?
Die Frist vom 31. Dezember 2026 wird die Anzahl eigenständiger Betreiber erhöhen, kurzfristige Trennungskosten steigern und die dedizierte Governance langfristig stärken. Bis Juli 2026 hatten 41 Unternehmen Pläne eingereicht und 12 ihre Ausgliederungen abgeschlossen.