
Tamanho e Participação do Mercado de Sukuk da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 105.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 112.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 155.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.70 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sukuk da Indonésia por Mordor Intelligence
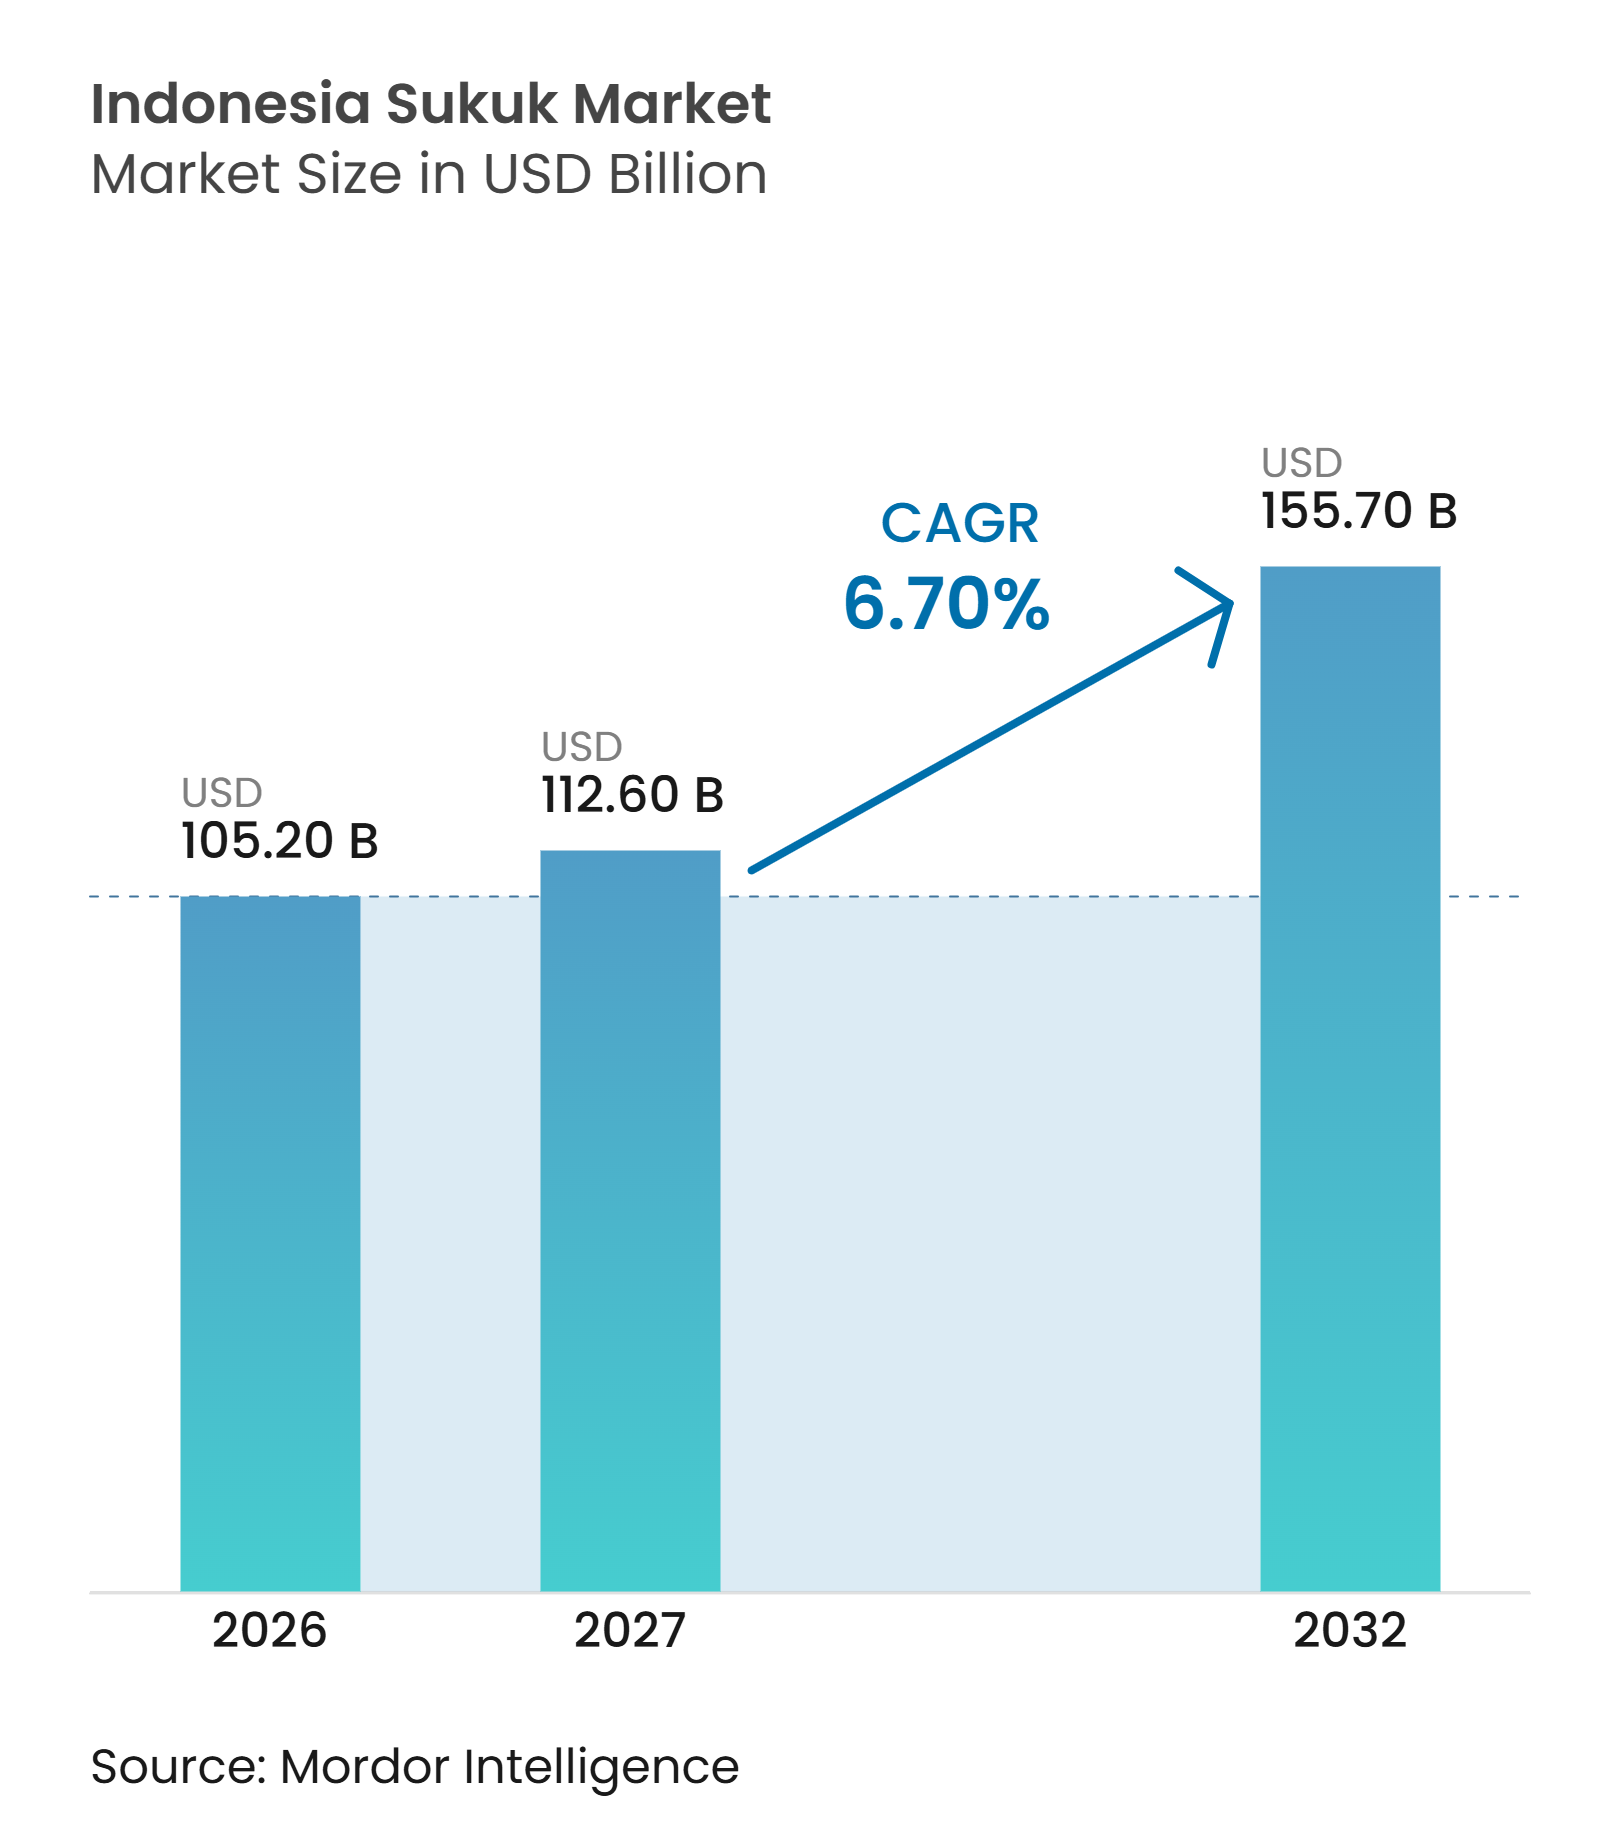
O tamanho do Mercado de Sukuk da Indonésia está projetado em 105,20 bilhões de USD em 2026, 112,60 bilhões de USD em 2027, e deve atingir 155,70 bilhões de USD até 2032, crescendo a um CAGR de 6,70% de 2027 a 2032.
O mercado de sukuk da Indonésia é sustentado por necessidades recorrentes de financiamento soberano, leilões regulares de Títulos Públicos Islâmicos (SBSN) e uso contínuo de instrumentos baseados em projetos para infraestrutura pública. Os títulos públicos em circulação atingiram IDR 8.966,79 trilhões (535,3 bilhões de USD) em 30 de junho de 2026, enquanto a relação dívida/PIB situou-se em 41,26%, reforçando o papel do sukuk no financiamento nacional. A demanda internacional permanece relevante, pois o sukuk global de 2,2 bilhões de USD de julho de 2025 atraiu um livro de ordens de pico de 7 bilhões de USD. O mercado também se beneficia da participação de varejo, regras de sustentabilidade e distribuição digital mais ampla. O Regulamento OJK nº 18 de 2023, em vigor desde fevereiro de 2024, ampliou o arcabouço para sukuk verde, social, de sustentabilidade, waqf e vinculado à sustentabilidade.
Principais Conclusões do Relatório
- Por tipo de sukuk, o Ijarah capturou 42,3% da participação do mercado de Sukuk da Indonésia em 2026, enquanto o Wakalah deve crescer a um CAGR de 9,2% até 2032.
- Por tipo de emissor, os emissores Soberanos detinham 85,4% da participação do mercado de Sukuk da Indonésia em 2026, enquanto as Empresas Não Financeiras registraram o maior CAGR projetado de 9,5% até 2032.
- Por tipo de mercado, o Sukuk Doméstico representou 78,2% da participação do mercado de Sukuk da Indonésia em 2026, enquanto o Sukuk Internacional deve expandir a um CAGR de 8,5% até 2032.
- Por prazo de vencimento, o Sukuk de Longo Prazo detinha 57,7% da participação do mercado de Sukuk da Indonésia em 2026, enquanto o Sukuk de Médio Prazo deve crescer a um CAGR de 7,8% até 2032.
- Por rótulo, o Sukuk Simples ou Sem Rótulo detinha 86,4% da participação do mercado de Sukuk da Indonésia em 2026, enquanto o Sukuk Vinculado à Sustentabilidade e outros Sukuk Rotulados devem crescer a um CAGR de 13,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Necessidades de Financiamento e Refinanciamento Soberano | +1.8% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão da Participação Doméstica de Sukuk de Varejo | +1.2% | Nacional, com ganhos iniciais em Java e Sumatra urbana | Médio prazo (2-4 anos) |
| Crescimento do Sukuk Verde Soberano e do Financiamento Sustentável | +1.0% | Global e doméstico | Médio prazo (2-4 anos) |
| Financiamento de Sukuk Corporativo e de Empresas Estatais | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Distribuição Digital de Ofertas de Sukuk de Varejo | +0.6% | Nacional, centros urbanos e semiurbanos | Curto prazo (≤ 2 anos) |
| Necessidades de Financiamento de Infraestrutura e Desenvolvimento Público | +0.7% | Nacional, com concentração em Java e ganhos emergentes em Kalimantan e Sulawesi | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidades de Financiamento e Refinanciamento Soberano
As necessidades de financiamento fiscal da Indonésia e o vencimento da dívida pública sustentam a emissão recorrente de sukuk soberano. A dívida pública atingiu IDR 10.293,69 trilhões (614,5 bilhões de USD) em junho de 2026, equivalente a 41,26% do PIB[1]. O Ministério das Finanças realiza leilões regulares de SBSN, geralmente com metas indicativas de IDR 10 trilhões (597,0 milhões de USD) a IDR 12 trilhões (716,4 milhões de USD) por sessão, apoiados por uma rede de distribuidores primários. O Sukuk Baseado em Projetos (PBS) e o sukuk verde ampliam as opções de financiamento para infraestrutura pública e projetos ambientais. A emissão regular e o refinanciamento de títulos vincendos sustentam a liquidez do mercado, estabelecem referências de precificação e fortalecem a participação dos investidores no mercado de sukuk da Indonésia.
Expansão da Participação Doméstica de Sukuk de Varejo
O sukuk de varejo está ampliando o acesso das famílias a títulos públicos em toda a Indonésia. O SR025 tinha uma subscrição mínima de IDR 1 milhão (USD 59,7) e foi vendido por meio de 33 parceiros de distribuição em agosto e setembro de 2026[2]. A oferta incluiu canais digitais, que colocaram a participação de varejo ao alcance de investidores fora dos principais centros financeiros. O SR022 ofereceu cupons fixos de 6,45% para 3 anos e 6,55% para 5 anos em maio de 2025. O SR025 ofereceu 6,80% para 3 anos e 6,90% para 5 anos, demonstrando o uso da precificação pelo governo para manter a demanda de varejo. O sistema e-SBN oferece a trabalhadores assalariados e estudantes acesso ao mesmo nível mínimo de entrada que outros compradores de varejo. Essa base mais ampla pode fortalecer a absorção doméstica do mercado de Sukuk da Indonésia ao longo do tempo.
Crescimento do Sukuk Verde Soberano e do Financiamento Sustentável
O mercado de sukuk sustentável da Indonésia é sustentado pela emissão recorrente de Sukuk Verde soberano e por um arcabouço regulatório em expansão para as finanças sustentáveis. O governo emitiu um Sukuk Verde Wakala de 1,1 bilhão de USD com prazo de 10 anos em julho de 2025, marcando seu oitavo ano consecutivo de emissão global de Sukuk Verde desde 2018 e elevando a emissão acumulada para 7,7 bilhões de USD. O Regulamento OJK nº 18 de 2023 ampliou o arcabouço para cobrir instrumentos verdes, sociais, de sustentabilidade e vinculados à sustentabilidade, incluindo sukuk vinculado a waqf. Os títulos e sukuk sustentáveis corporativos em circulação atingiram IDR 54,94 trilhões (3,28 bilhões de USD) em dezembro de 2025[2]. O governo também ofereceu a série doméstica de Sukuk Verde PBSG002 por meio de seu programa de leilões de abril de 2026, enquanto os relatórios anuais de alocação e impacto sustentam a transparência e a confiança dos investidores.
Financiamento de Sukuk Corporativo e de Empresas Estatais
As empresas estatais e instituições correlatas estão ampliando o leque de emissores de sukuk corporativo. A PT Bank Syariah Indonesia concluiu um Sukuk Mudharabah de Sustentabilidade Fase II de IDR 5 trilhões (298,5 milhões de USD) em junho de 2025. Em outubro de 2026, o banco lançou uma oferta adicional de Fase III de IDR 2 trilhões (119,4 milhões de USD) com prazos de 370 dias a 3 anos. A PT Sarana Multigriya Finansial listou um Sukuk Musyarakah Fase II de IDR 808 bilhões (48,2 milhões de USD) em março de 2026 e um Sukuk Musyarakah Social de IDR 266,6 bilhões (15,9 milhões de USD) para habitação popular[3]. A PT Kereta Api Indonesia protocolou um Sukuk Ijarah de IDR 300 bilhões (17,9 milhões de USD) em outubro de 2026 sob um registro de prateleira de IDR 1,4 trilhão (83,6 milhões de USD). Esses programas vinculam a captação de recursos islâmicos às necessidades bancárias, habitacionais, de crédito ao consumidor e de transporte. O sukuk corporativo pode ganhar maior escala à medida que os emissores utilizam programas registrados para retornar ao mercado em diferentes prazos de vencimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Liquidez Limitada no Mercado Secundário e Transparência de Preços | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Complexidade de Estruturação de Sukuk e Custos de Conformidade Regulatória | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Disponibilidade de Projetos Verdes Elegíveis e Requisitos de Relatórios de Impacto | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Profundidade Limitada da Base de Investidores de Sukuk Corporativo | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Liquidez Limitada no Mercado Secundário e Transparência de Preços
A negociação secundária permanece limitada em comparação com o estoque de sukuk em circulação. O valor das transações do Sistema de Negociação Alternativo SPPA cresceu 461,6%, atingindo IDR 1.382 trilhões (82,5 bilhões de USD) em 2025. O aumento sinaliza maior uso da plataforma, mas o mercado subjacente permanece predominantemente de balcão e com estratégia de compra e manutenção. O programa de referência SBSN de 2026 incluiu apenas PBS030, PBS040, PBS034 e PBS038, deixando lacunas ao longo da curva de vencimentos. Investidores domésticos detinham mais de 98% do sukuk corporativo denominado em Rupias, enquanto a participação estrangeira situava-se em 1,18% em maio de 2025. Essa base restrita de compradores limita a diversidade na formação de preços. Certas estruturas islâmicas também podem restringir a revenda a valores diferentes do par, o que acrescenta restrições à negociação.
Complexidade de Estruturação de Sukuk e Custos de Conformidade Regulatória
A emissão de sukuk requer uma estrutura islâmica adequada à transação subjacente e as aprovações pertinentes. A Indonésia reconhece estruturas incluindo Ijarah, Wakalah, Musharakah, Mudharabah, Murabahah, Salam, Istisna e híbridas. Cada estrutura requer uma fatwa DSN-MUI aplicável, revisão do Conselho de Supervisão Islâmica e documentação da OJK. Essas etapas podem aumentar o tempo e o custo para emissores menores e de primeira vez em relação à emissão de dívida convencional. O efeito é visível na concentração de emissões entre entidades vinculadas ao governo e grandes empresas estatais. A OJK anunciou esforços em 2026 para simplificar os processos de documentação de ofertas de títulos e sukuk. Uma maior coordenação com o DSN-MUI seria necessária para uma simplificação mais profunda no nível contratual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sukuk:
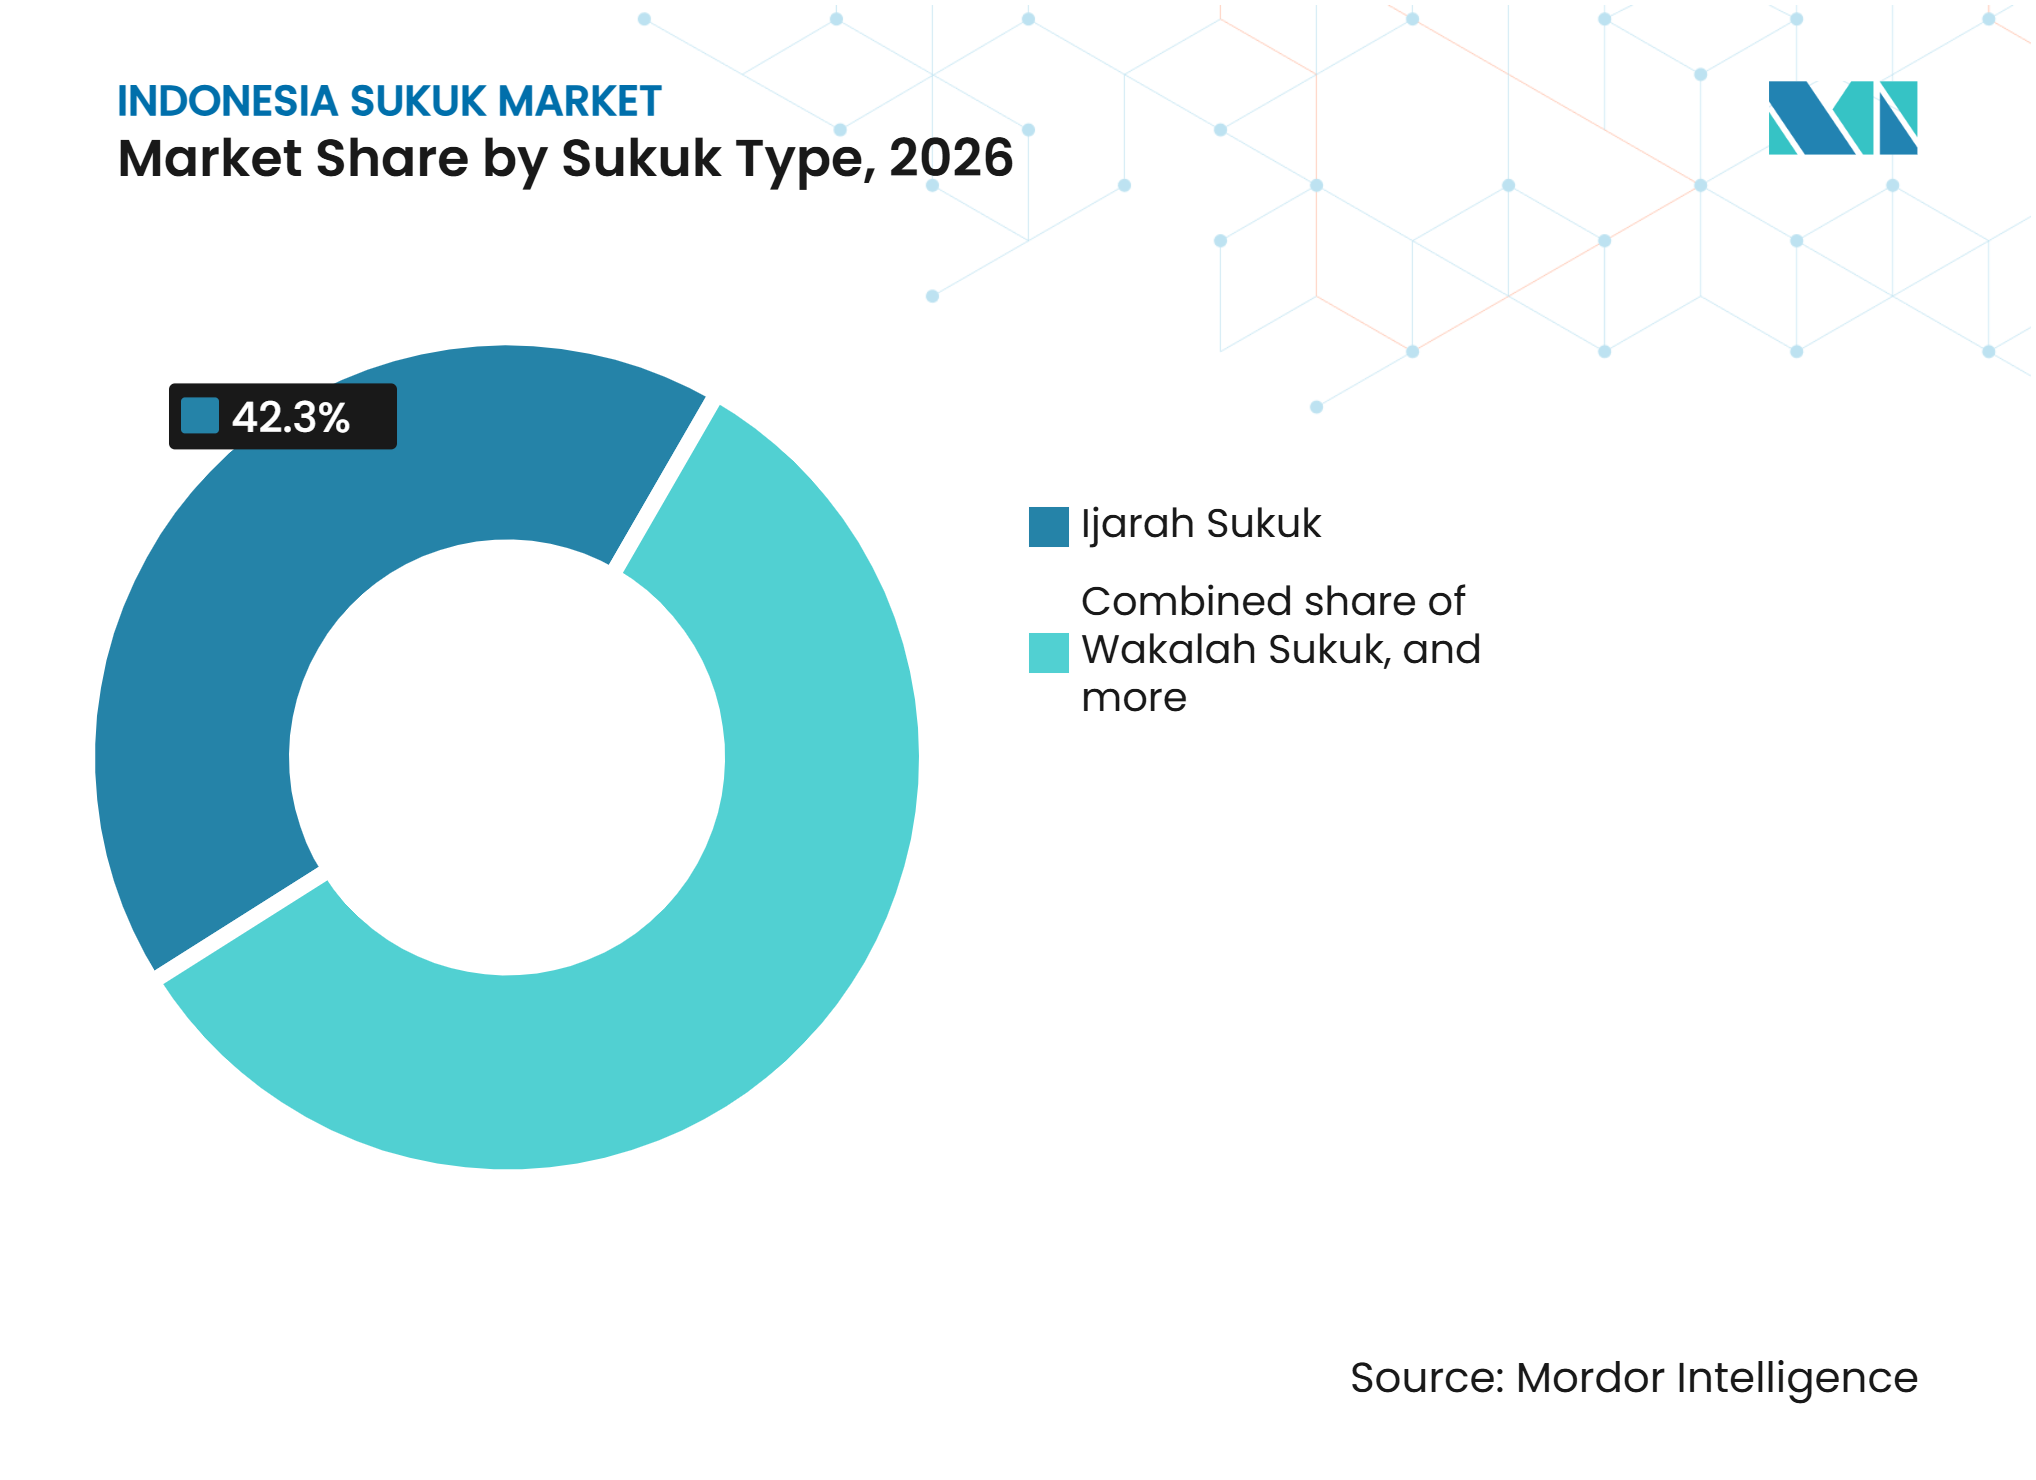
Ijarah Ancora a Oferta Enquanto o Wakalah Amplia o Alcance InternacionalO Ijarah detinha uma participação de 42,3% do mercado de Sukuk da Indonésia em 2026, sustentado pelo Sukuk Baseado em Projetos soberano e pelos programas estabelecidos de empresas estatais. A PT PLN e a PT Kereta Api Indonesia utilizaram estruturas Ijarah em programas de emissão ativos e planejados. O tamanho do mercado de Sukuk da Indonésia para o Ijarah reflete seu uso onde ativos e fluxos de caixa baseados em arrendamento podem sustentar a transação. O Wakalah deve avançar a um CAGR de 9,2% até 2032. A Indonésia utilizou o contrato Wakalah para todos os sukuk soberanos internacionais desde 2018. O Sukuk Global Wakala de 2,2 bilhões de USD de julho de 2025 utilizou tranches de 5 e 10 anos com cupons de 4,55% e 5,20%.
Musharakah, Mudharabah e outras estruturas de participação nos lucros adicionam flexibilidade para o financiamento corporativo. A PT Sarana Multigriya Finansial utilizou tranches de Sukuk Musyarakah em 2025 e 2026 para financiamento habitacional e de habitação popular. Seu Sukuk Musyarakah Social de 5 anos apresentou um rendimento indicado de 7,70%. Salam e Istisna permanecem menos desenvolvidos apesar de sua potencial relevância para o capital de giro agrícola e industrial. Essas estruturas poderiam atender a necessidades de financiamento que não se alinham tão facilmente com instrumentos baseados em arrendamento. O setor de Sukuk da Indonésia, portanto, mantém espaço para ampliar seu leque estrutural sem alterar o papel central do Ijarah e do Wakalah.


Por Tipo de Emissor:
Emissores Soberanos Lideram Enquanto o Financiamento Corporativo se AmpliaOs emissores soberanos detinham 85,4% do mercado de Sukuk da Indonésia em 2026. O SBSN tem respaldo legal ao lado dos títulos públicos convencionais no âmbito do ordenamento jurídico nacional. Essa participação reflete o calendário regular de leilões do Estado e o papel do sukuk no financiamento orçamentário. As Empresas Não Financeiras devem registrar um CAGR de 9,5% até 2032. A PT Adira Finance ofereceu cupons indicativos de 7,10% a 7,35% em seu Sukuk Mudharabah Fase IV de 2026. O Sukuk Ijarah de 2026 da PT Kereta Api Indonesia ofereceu cupons indicativos de 6,60% a 7,90% em 4 prazos.
As instituições financeiras fornecem oferta significativa por meio de programas registrados de prateleira. A PT Bank Syariah Indonesia tem uma meta agregada de IDR 10 trilhões (597 milhões de USD) sob seu registro de prateleira do Sukuk Mudharabah Verde I. Emissores quase soberanos como a PT Sarana Multigriya Finansial e a PT PLN fornecem uma ligação entre os objetivos do Estado e o financiamento no mercado de capitais. A emissão multilateral e supranacional em sukuk denominado em Rupias permanece limitada. Essa posição pode mudar à medida que os programas de aprofundamento do mercado financeiro continuem a apoiar os mercados de capitais em moeda local. As empresas privadas permanecem um grupo de emissores subutilizado porque sua participação é afetada pelos custos de estruturação e pelas restrições da base de investidores. O mercado de Sukuk da Indonésia tem espaço para maior diversidade de emissores se essas barreiras forem reduzidas.
Por Tipo de Mercado:
A Emissão Doméstica Tem Escala Enquanto o Acesso Internacional se AprofundaO Sukuk Doméstico detinha uma participação de 78,2% em 2026, com base nos leilões regulares de SBSN domésticos e nas séries de varejo. Os leilões quinzenais geralmente apresentavam metas indicativas de IDR 10 trilhões a IDR 12 trilhões (597 milhões de USD a 716,4 milhões de USD). As séries de varejo SR e ST utilizam uma rede de distribuição autorizada que se expandiu para 33 parceiros em 2026. O Sukuk Internacional deve crescer a um CAGR de 8,5% até 2032. O Sukuk Global de 2 bilhões de USD de novembro de 2025 gerou um livro de ordens de pico de 5,8 bilhões de USD e mais de 3,9 bilhões de USD em ordens finais.
A emissão internacional utiliza contratos Wakalah e é precificada em relação às referências do Tesouro dos Estados Unidos. Esses instrumentos são listados na Bolsa de Valores de Singapura e na NASDAQ Dubai. As emissões soberanas têm classificações de grau de investimento da Moody's, S&P e Fitch. A abordagem de financiamento doméstico e internacional combinada oferece ao governo opções à medida que as condições de liquidez em Rupias e as taxas globais mudam. A Indonésia concluiu 7 transações no mercado de capitais internacional em 2025 em denominações de USD, EUR, JPY, AUD e CNH. Essa amplitude distingue o programa de gestão da dívida do país no mercado de Sukuk da Indonésia.
Por Prazo de Vencimento:
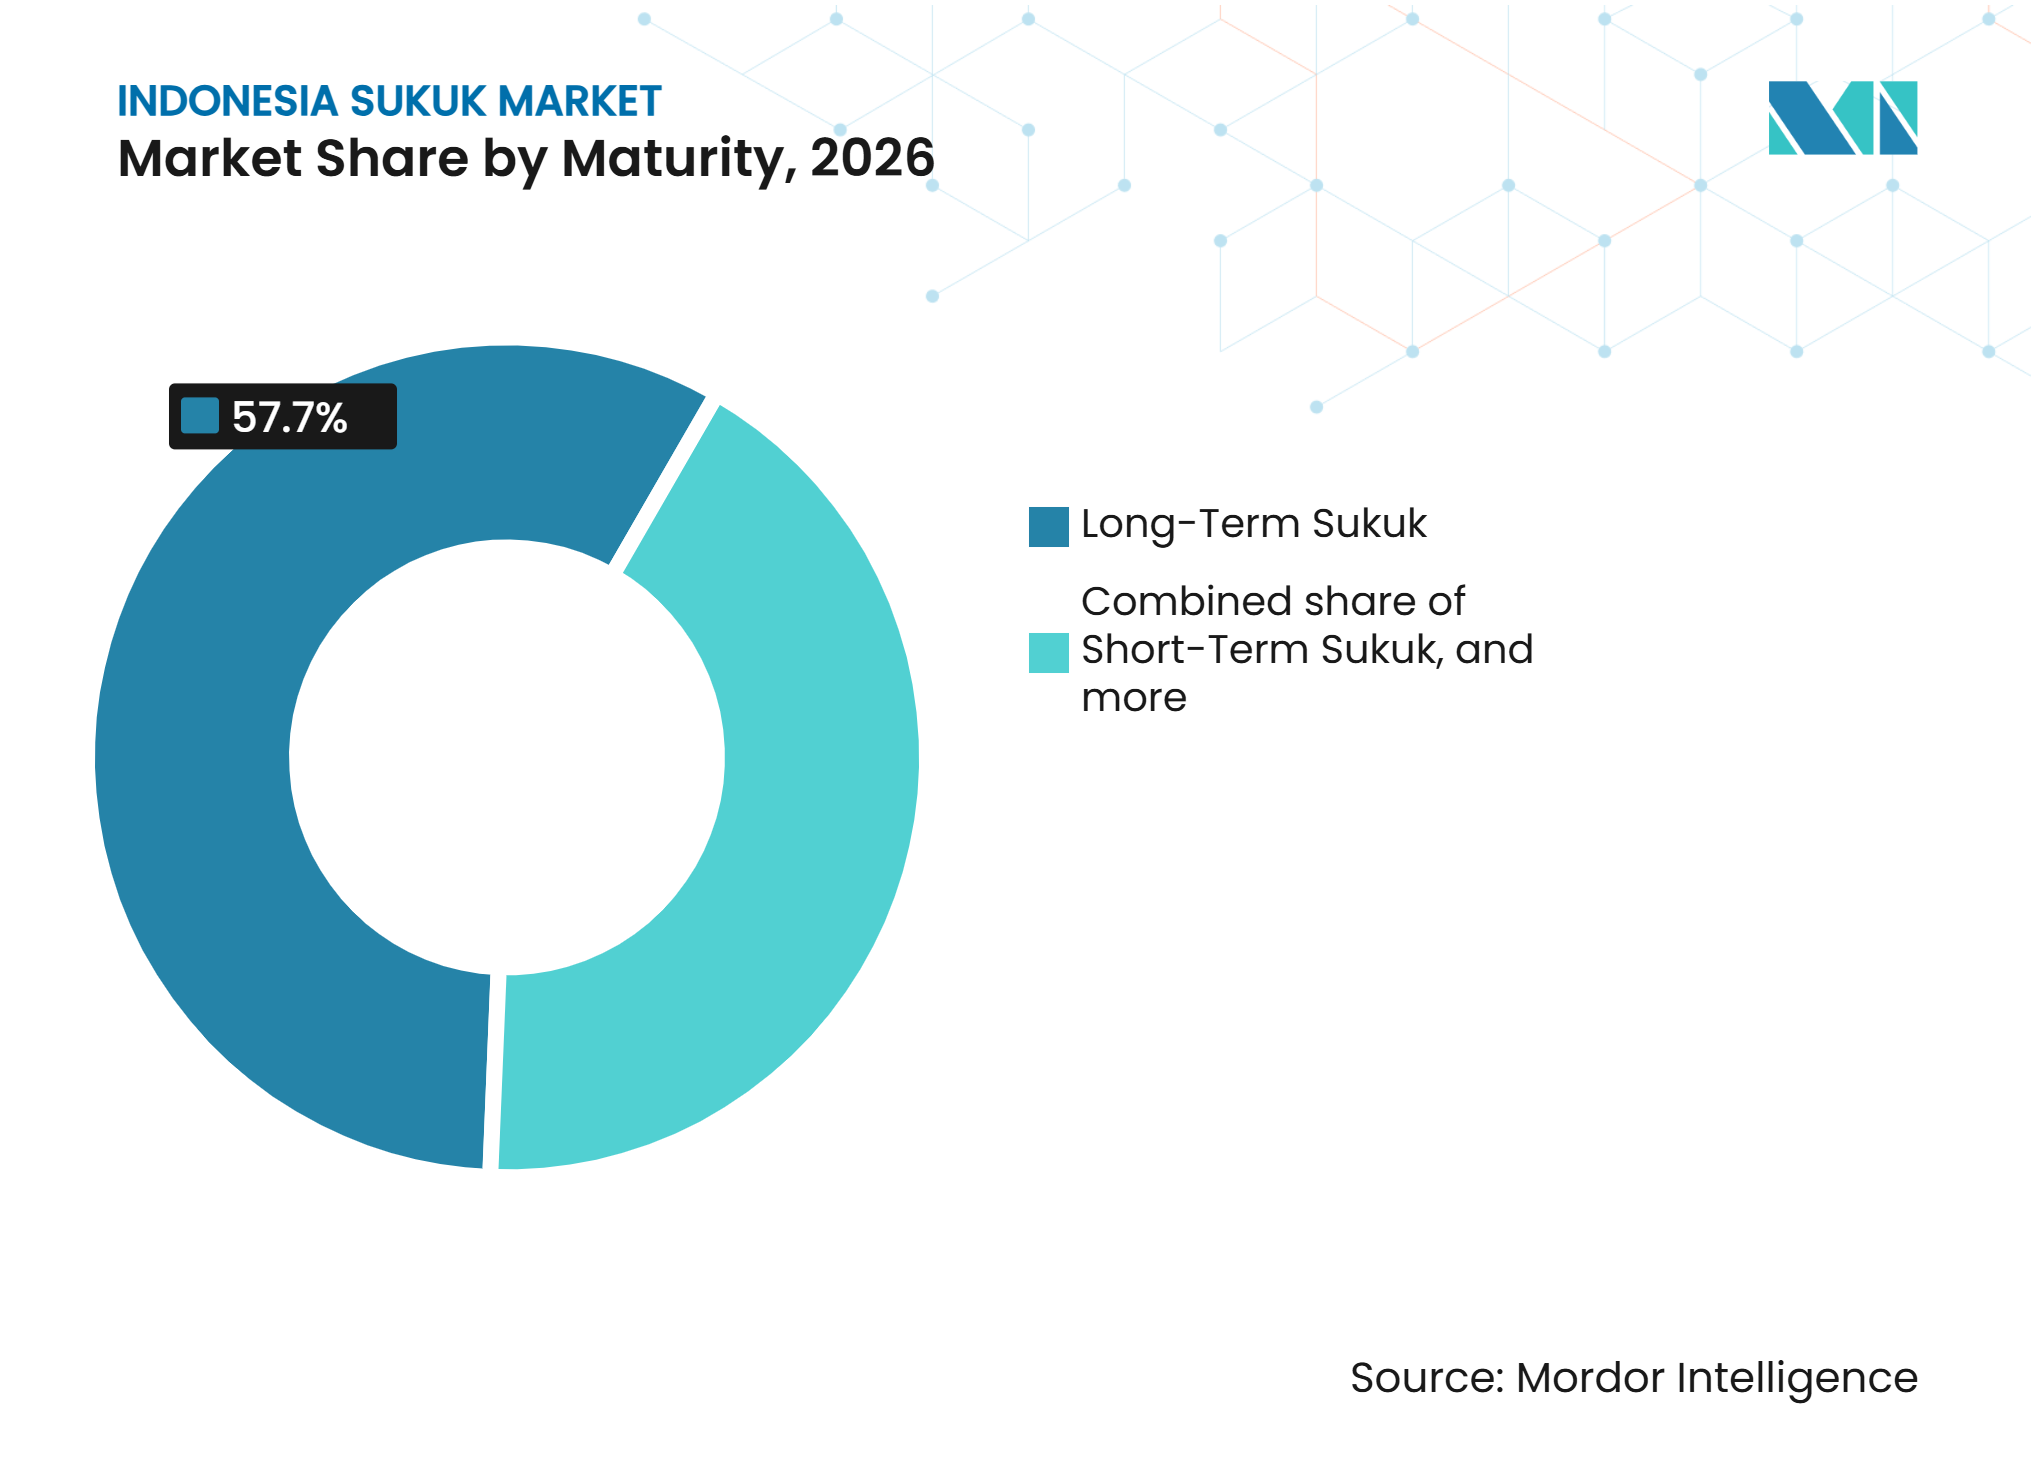
Títulos de Longo Prazo Sustentam o Financiamento de InfraestruturaO Sukuk de Longo Prazo detinha uma participação de 57,7% em 2026, sustentado pelas séries PBS orientadas para infraestrutura. O PBS038 vence em dezembro de 2049 e o PBS034 vence em junho de 2039. Esses prazos oferecem duração para seguradoras e fundos de pensão que precisam corresponder a obrigações de longo prazo. O Sukuk de Médio Prazo deve crescer a um CAGR de 7,8% até 2032. Os emissores corporativos frequentemente utilizam vencimentos de 2 a 5 anos que se adequam aos ciclos de crédito ao consumidor e de originação de hipotecas. A Adira Finance, a PT Sarana Multigriya Finansial e a PT Bank Syariah Indonesia utilizaram esses prazos em ofertas recentes.
O Sukuk de Curto Prazo inclui letras do tesouro SPN-S com prazos de 3 a 12 meses. Esses instrumentos apoiam a gestão de liquidez dos bancos islâmicos e as funções de recompra do banco central. Sua inclusão no arcabouço da Proporção de Financiamento Inclusivo Macroprudencial da OJK acrescenta uma fonte de demanda relacionada a políticas. O Sukuk Perpétuo permanece em estágio inicial na Indonésia. Os bancos islâmicos podem considerá-lo para instrumentos de capital com características comparáveis aos títulos de Nível 1 Adicional. A OJK também busca estruturas de prazo que possam apoiar o financiamento de infraestrutura de longo horizonte por meio de SBSN e arranjos de parceria público-privada.

Por Rótulo:
O Sukuk Simples Permanece Maior Enquanto os Instrumentos Rotulados se AceleramO Sukuk Simples ou Sem Rótulo detinha uma participação de 86,4% em 2026. As séries de leilões SBSN padrão e os registros de prateleira corporativos convencionais respondem por grande parte dessa escala. O Sukuk Vinculado à Sustentabilidade e outros Sukuk Rotulados devem crescer a um CAGR de 13,5% até 2032. Esta é a taxa mais rápida entre os subsegmentos reportados. O Regulamento OJK nº 18 de 2023 fornece um arcabouço para títulos e sukuk verdes, sociais, de sustentabilidade, waqf e vinculados à sustentabilidade. O uso contínuo do PBSG002 nos leilões domésticos sustenta a participação do mercado de Sukuk da Indonésia de instrumentos rotulados ao longo do período de previsão.
O Sukuk Verde representou 48% da emissão corporativa rotulada acumulada em setembro de 2025. Os instrumentos sociais representaram 28%, os instrumentos de sustentabilidade representaram 22% e os instrumentos vinculados à sustentabilidade representaram 2%. O Arcabouço de Títulos Públicos Sustentáveis está alinhado com os princípios da Associação Internacional do Mercado de Capitais. Esse arcabouço exige relatórios anuais sobre a alocação e o impacto dos recursos. O Sukuk Waqf ainda está em fase inicial de desenvolvimento, mas sua inclusão no arcabouço da OJK cria um caminho para que ativos de dotação apoiem o financiamento produtivo. O setor de Sukuk da Indonésia pode usar o modelo de relatórios soberano como ponto de referência para novos instrumentos corporativos rotulados.
Análise Geográfica
Análise Geográfica
O mercado doméstico de sukuk da Indonésia é sustentado pela emissão soberana regular por meio de leilões de Títulos Públicos Islâmicos (Surat Berharga Syariah Negara ou SBSN) conduzidos pelo Ministério das Finanças. Esses leilões fornecem ao governo um canal compatível com a Sharia para financiar suas necessidades de captação. A Diretoria Geral de Financiamento Orçamentário e Gestão de Riscos (DJPPR) publica informações oficiais sobre a emissão e negociação de sukuk governamental. A distribuição doméstica também inclui ofertas de sukuk de varejo, que proporcionam às pessoas físicas acesso a instrumentos de investimento compatíveis com a Sharia e respaldados pelo governo.
A emissão internacional de sukuk proporciona à Indonésia acesso a investidores além de seu mercado doméstico. Em 20 de novembro de 2025, o governo precificou 2,0 bilhões de USD em Sukuk Global, compreendendo 1,1 bilhão de USD em títulos de cinco anos e 0,9 bilhão de USD em títulos de 10 anos. A transação atraiu uma demanda de pico no livro de ordens de 5,8 bilhões de USD, com ordens finais superiores a 3,9 bilhões de USD. A emissão utilizou uma estrutura Wakalah e foi organizada por meio de uma entidade estabelecida pelo governo dedicada à emissão de títulos compatíveis com a Sharia nos mercados internacionais. Os títulos foram programados para liquidação em 1º de dezembro de 2025 e listagem na Bolsa de Valores de Singapura e na Nasdaq Dubai.
O mercado secundário de sukuk da Indonésia é sustentado por uma infraestrutura de negociação eletrônica estabelecida. A Bolsa de Valores da Indonésia opera o Sistema de Negociação Alternativo do Mercado (SPPA), que facilita a negociação no mercado secundário de títulos de dívida e sukuk entre usuários autorizados, incluindo corretoras e bancos. A plataforma suporta três mecanismos de negociação: Livro de Ordens com Limite Central, Solicitação de Cotação e Solicitação de Ordem. As transações realizadas por meio do SPPA são integradas à Plataforma de Negociação Centralizada para Relatórios de Transações de Títulos (CTP-PLTE), apoiando o reporte eletrônico de transações. Esses sistemas fornecem um arcabouço estabelecido para negociação e reporte.
Cenário Competitivo
Concentração do Mercado
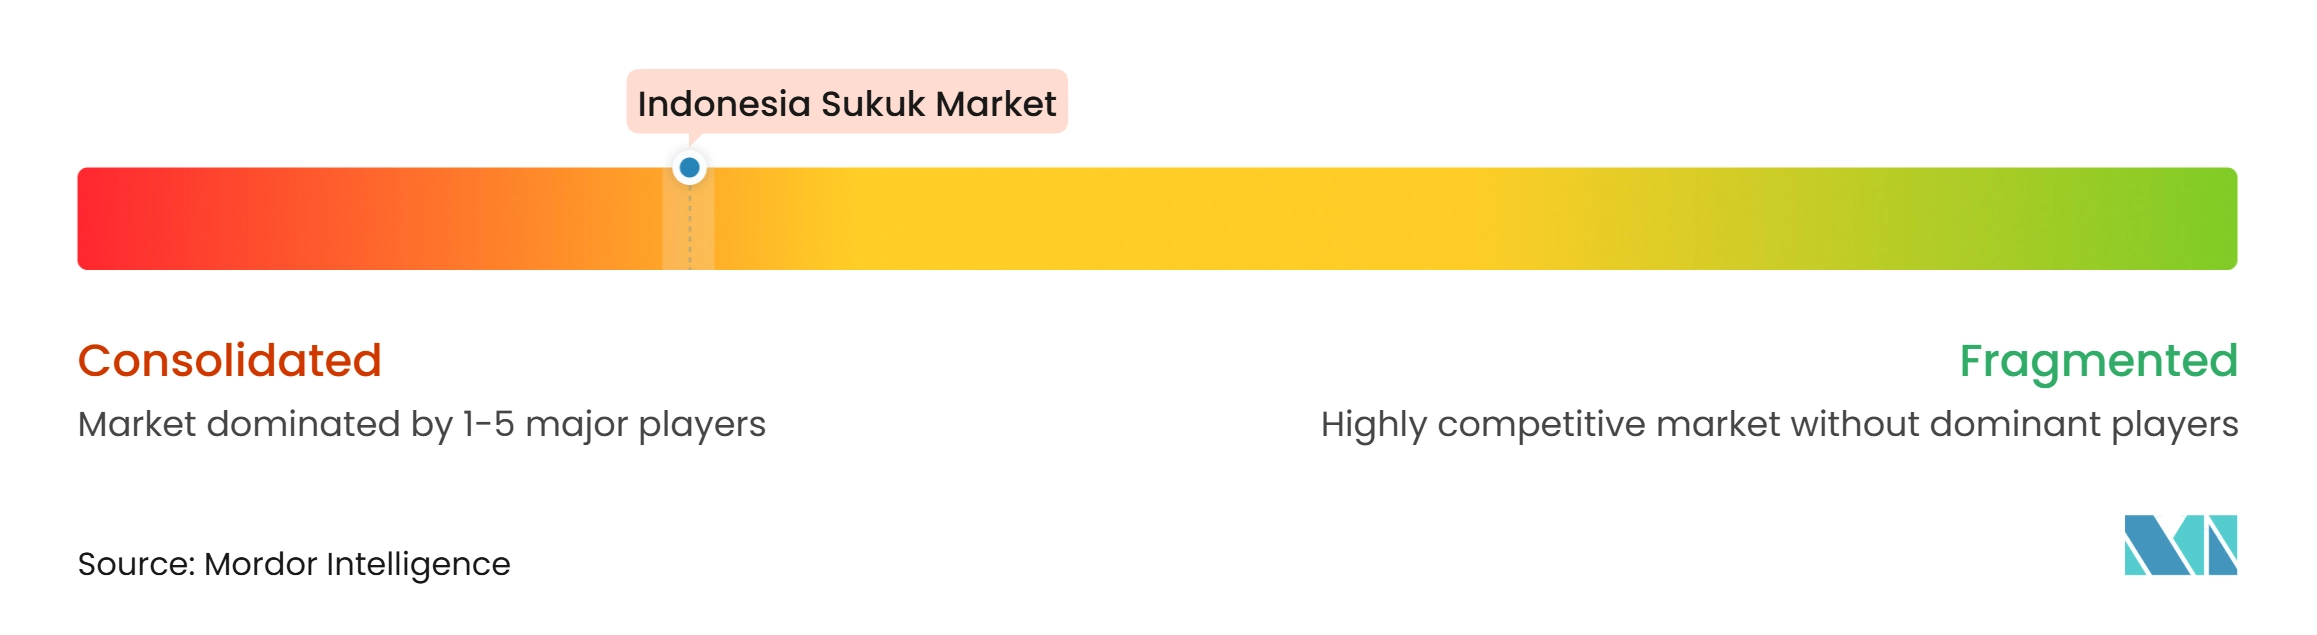
O mercado de Sukuk da Indonésia tem uma estrutura de emissores concentrada porque os emissores soberanos e relacionados ao soberano respondem por mais de 85% das emissões em circulação. A concorrência, portanto, concentra-se em estruturação, distribuição e intermediação no mercado secundário, em vez de entre um grande número de emissores principais. A PT BRI Danareksa Sekuritas informou ser a corretora mais ativa no SPPA em 2025. A PT Mandiri Sekuritas e a PT Trimegah Sekuritas são distribuidores primários de SBSN e parceiros de distribuição de varejo. Os mandatos soberanos internacionais incluíram coordenadores conjuntos como Dubai Islamic Bank, Goldman Sachs, JPMorgan, HSBC, Standard Chartered e KFH Capital. Seu papel depende da capacidade de balanço e da distribuição estabelecida junto a investidores compatíveis com a Sharia. A emissão corporativa privada não estatal permanece a principal abertura para novos organizadores e emissores.
A distribuição digital cria outra área de concorrência. Bibit, Bareksa, Tanamduit e DANA integraram funções de compra de e-SBN e competem por investidores de varejo de primeira viagem por meio de acesso digital e educação financeira. A PT Trimegah Sekuritas fez parceria com a DANA para compras de títulos públicos de varejo por meio do aplicativo. O registro de prateleira de IDR 10 trilhões (597 milhões de USD) da PT Bank Syariah Indonesia sustenta uma abordagem de emissão contínua no âmbito bancário islâmico. O processo simplificado de oferta da OJK pode favorecer emissores capazes de preparar documentação em conformidade de forma eficiente. Os requisitos de revisão externa e reporte sob o POJK 18 de 2023 também podem distinguir emissores focados em sustentabilidade. O mercado de Sukuk da Indonésia oferece aos intermediários espaço para se diferenciar por meio de acesso ao varejo, capacidade de conformidade e alcance de distribuição.
O SBSN e as estruturas de parceria público-privada podem ampliar as opções de garantia além dos ativos estatais existentes. Esse modelo poderia apoiar o financiamento de rodovias pedagiadas e transmissão de energia onde as estruturas de projeto atendam aos requisitos regulatórios e islâmicos. O principal desafio competitivo continua sendo a liquidez do mercado secundário e a transparência de preços. Um conjunto maior de investidores institucionais melhoraria as condições para novos emissores corporativos e para os intermediários que apoiam a negociação. A presença de séries de referência soberanas ajuda os emissores corporativos a estabelecer preços de referência ao longo dos vencimentos. O mercado de Sukuk da Indonésia, portanto, permanece concentrado no nível do emissor, mantendo ao mesmo tempo uma concorrência ativa ao longo da cadeia de transação e distribuição.
Líderes do Setor de Sukuk da Indonésia
-
PT Bank Aladin Syariah Tbk
-
PT Bank Jabar Banten Syariah
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank Syariah Indonesia Tbk
-
PT Bussan Auto Finance
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sukuk da Indonésia Empresas cobertas neste relatório
- PT Bank Aladin Syariah Tbk
- PT Bank Jabar Banten Syariah
- PT Bank Muamalat Indonesia Tbk
- PT Bank Syariah Indonesia Tbk
- PT Bussan Auto Finance
- PT Adira Dinamika Multi Finance Tbk
- PT Dian Swastatika Sentosa Tbk
- PT Eagle High Plantations Tbk
- PT Ekamas Mora Republik Tbk (Moratelindo)
- PT Integra Indocabinet Tbk
- PT Medco Power Indonesia
- PT Pembangunan Perumahan (Persero) Tbk
- PT Perusahaan Listrik Negara (Persero)
- PT Pos Indonesia (Persero)
- PT Sarana Multi Infrastruktur (Persero)
- PT Sarana Multigriya Finansial (Persero)
- PT Samator Indo Gas Tbk
- PT TBS Energi Utama Tbk
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
Desenvolvimentos industriais recentes em Mercado de Sukuk da Indonésia
- Outubro de 2026: A PT Kereta Api Indonesia protocolou um prospecto para o Sukuk Ijarah Berkelanjutan III Fase I 2026 de IDR 300 bilhões (17,9 milhões de USD) sob um novo registro de prateleira de IDR 1,4 trilhão (83,6 milhões de USD), com indicações de cupom de 6,60%-7,90% em 4 séries de prazo.
- Outubro de 2026: A PT Bank Syariah Indonesia lançou seu Sukuk Mudharabah Verde Registrado de Prateleira I Fase III 2026 de IDR 2 trilhões (119,4 milhões de USD), oferecendo a Série A de IDR 900 bilhões (53,7 milhões de USD), a Série B de IDR 230 bilhões (13,7 milhões de USD) e a Série C de IDR 870 bilhões (51,9 milhões de USD).
- Agosto de 2026: O Ministério das Finanças abriu subscrições para o Sukuk Ritel SR025, oferecendo SR025T3 a 6,80% por 3 anos e SR025T5 a 6,90% por 5 anos por meio de 33 parceiros de distribuição autorizados.
- Agosto de 2026: O DJPPR incluiu o Sukuk Verde doméstico PBSG002 no leilão de SBSN de 11 de agosto com uma meta indicativa de IDR 10 trilhões (597 milhões de USD), observando que a série pode apoiar a Proporção de Financiamento Inclusivo Macroprudencial para bancos convencionais e islâmicos.
Escopo do Relatório do Mercado de Sukuk da Indonésia
Visão geral da segmentação
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Composto |
| Outros Tipos de Sukuk |
| Soberano |
| Relacionado ao Soberano / Quase Soberano |
| Instituição Financeira |
| Empresa Não Financeira |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk de Curto Prazo |
| Sukuk de Médio Prazo |
| Sukuk de Longo Prazo |
| Sukuk Perpétuo |
| Sukuk Simples / Sem Rótulo |
| Sukuk Verde |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Rotulados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Composto | |
| Outros Tipos de Sukuk | |
| Por Tipo de Emissor | Soberano |
| Relacionado ao Soberano / Quase Soberano | |
| Instituição Financeira | |
| Empresa Não Financeira | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Prazo de Vencimento | Sukuk de Curto Prazo |
| Sukuk de Médio Prazo | |
| Sukuk de Longo Prazo | |
| Sukuk Perpétuo | |
| Por Rótulo | Sukuk Simples / Sem Rótulo |
| Sukuk Verde | |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Rotulados |
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no setor de sukuk da Indonésia?
As necessidades de financiamento soberano, a participação de varejo, a distribuição digital e a emissão vinculada à sustentabilidade sustentam o crescimento. O setor deve crescer a um CAGR de 6,7% de 2027 a 2032.
Qual estrutura de sukuk detém a maior participação na Indonésia?
O Ijarah detinha uma participação de 42,3% em 2026, sustentado por seu uso generalizado no Sukuk Baseado em Projetos e nos programas de empresas estatais.
Qual grupo de emissores domina a emissão de sukuk na Indonésia?
Os emissores soberanos detinham uma participação de 85,4% em 2026 porque o SBSN é um componente regular do financiamento governamental.
Qual é a categoria de sukuk de crescimento mais rápido na Indonésia?
O Sukuk Vinculado à Sustentabilidade e outros Sukuk Rotulados devem crescer a um CAGR de 13,5% até 2032, sustentados pelo arcabouço de sustentabilidade da OJK.
Como os investidores de varejo podem comprar sukuk indonésio?
Os investidores de varejo podem adquirir séries designadas por meio de bancos autorizados, corretoras, plataformas fintech e o sistema e-SBN nacional, a partir de IDR 1 milhão (USD 59,7).
O que está limitando o crescimento do sukuk corporativo na Indonésia?
A liquidez limitada no mercado secundário, uma base restrita de investidores de longo prazo, os requisitos de estruturação islâmica e as obrigações de reporte podem aumentar a complexidade da emissão.