
インドネシア・スクーク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 105.20 十億米ドル |
| 市場規模 (2027) | 112.60 十億米ドル |
| 市場規模 (2032) | 155.70 十億米ドル |
| 成長率 (2027 - 2032) | 6.70 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア・スクーク市場分析
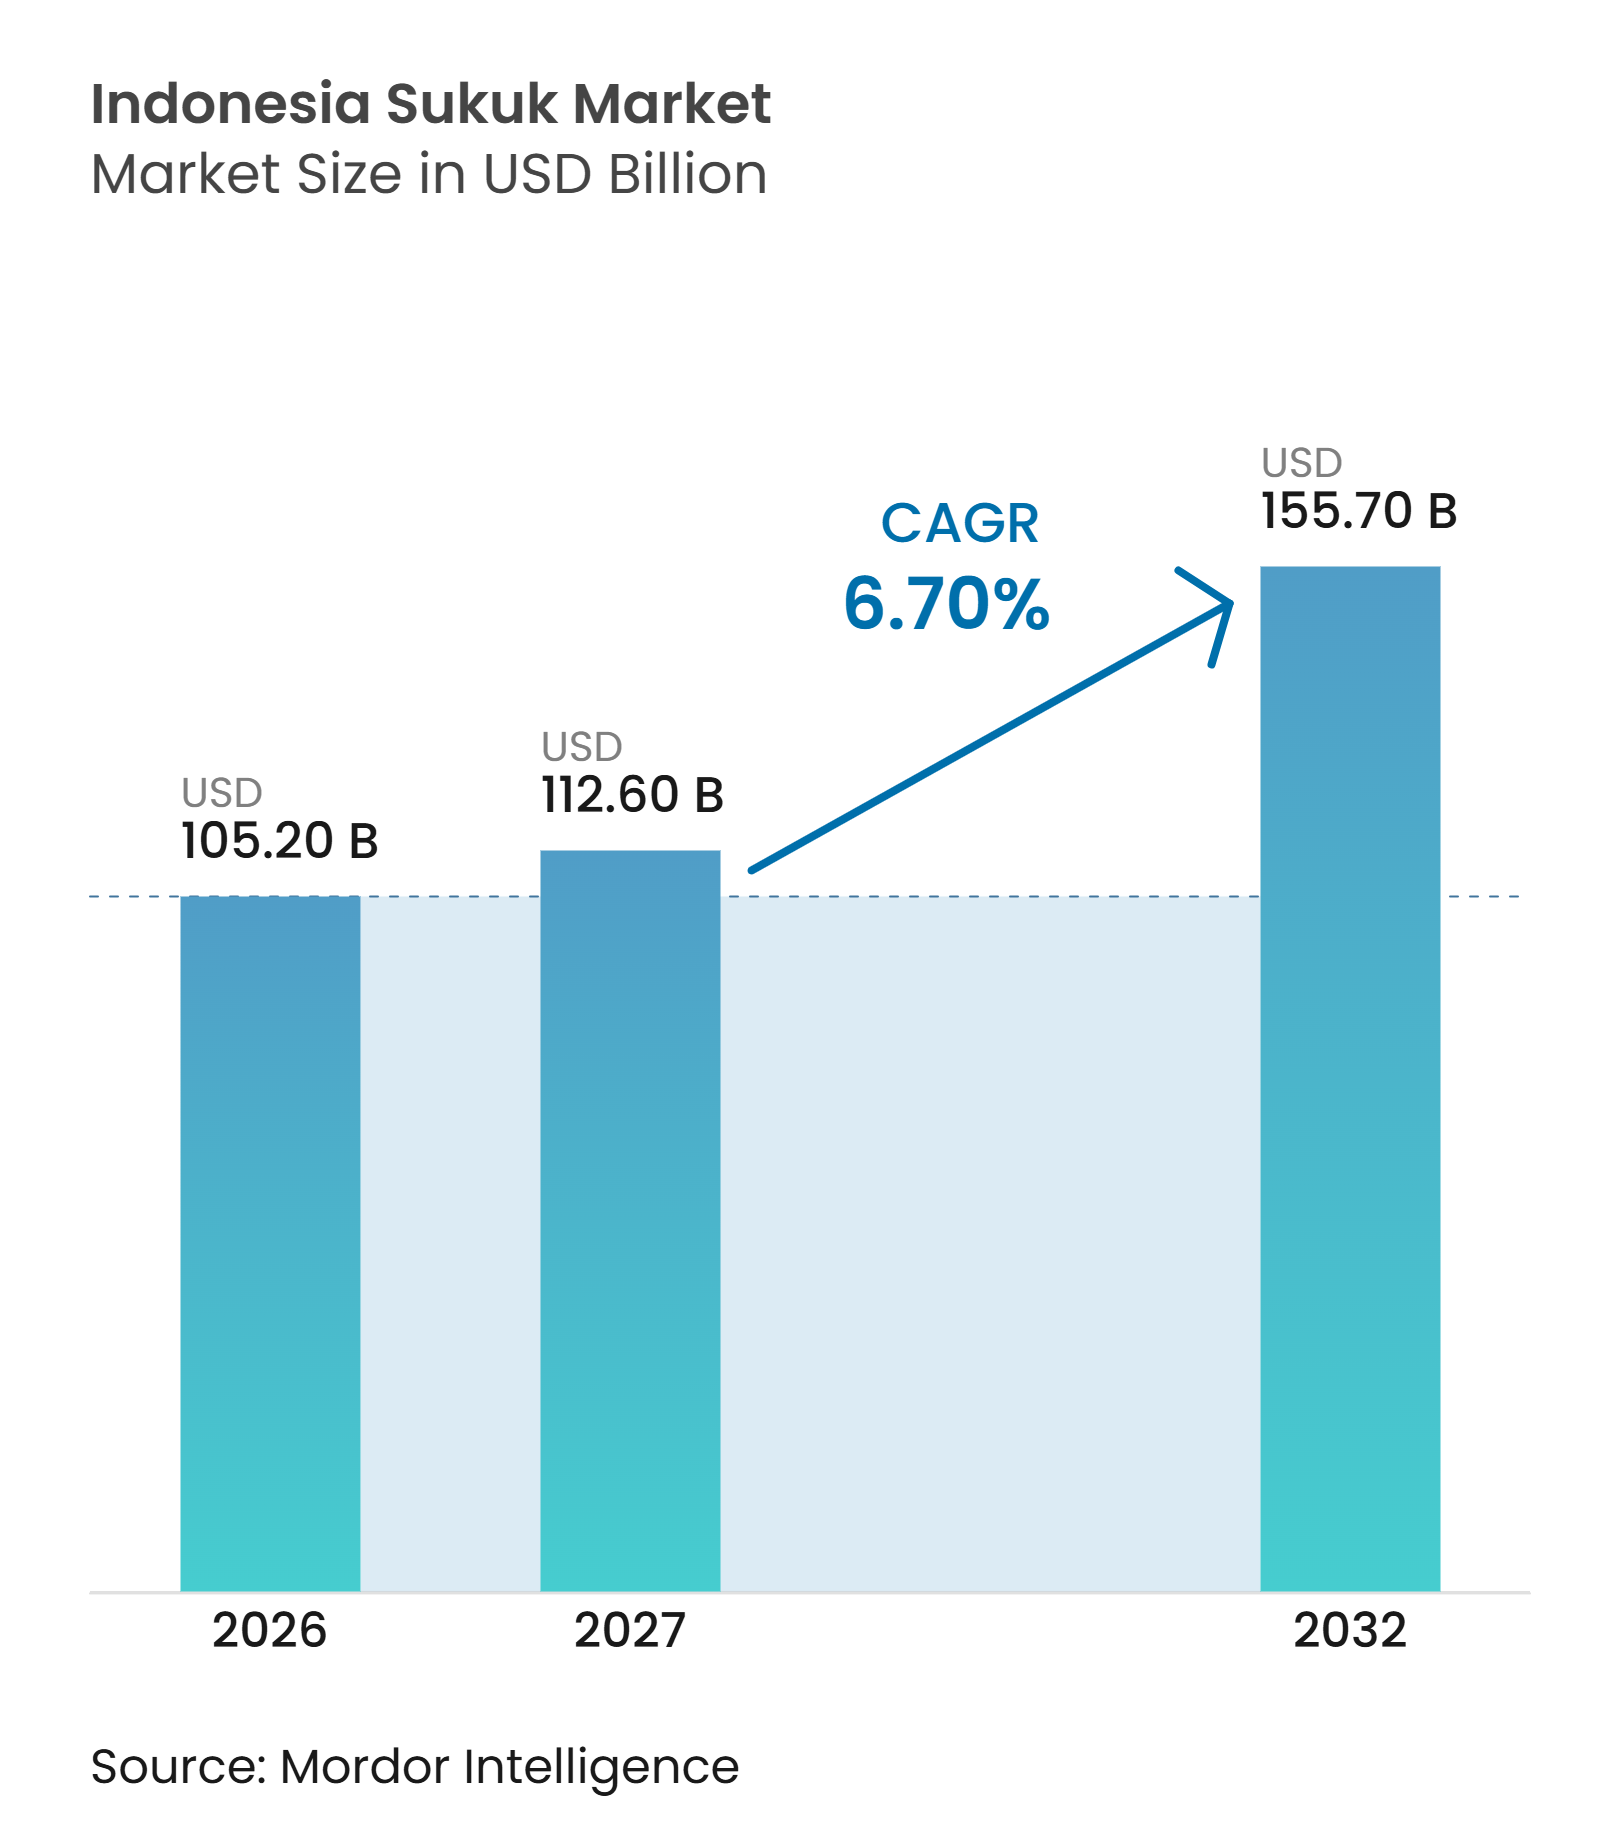
インドネシア・スクーク市場規模は2026年に105.20 ビリオン 米ドル、2027年に112.60 ビリオン 米ドルと予測され、2032年までに155.70 ビリオン 米ドルに達し、2027年から2032年にかけて6.70%のCAGRで成長する見込みです。
インドネシア・スクーク市場は、定期的なソブリン資金調達ニーズ、定例の国家シャリア証券オークション、および公共インフラ向けプロジェクト型商品の継続的な活用によっ支えられています。政府証券残高は2026年6月30日時点で8,966.79兆インドネシア・ルピア(535.3 ビリオン 米ドル)に達し、債務対GDP比は41.26%となっており、国家財政におけるスクークの役割を裏付けています。国際的な需要も引き続き重要であり、2025年7月の22億米ドル規模のグローバル・スクークは最大70億米ドルのオーダーブックを集めました。市場はまた、リテール参加、サステナビリティ規制、およびより広範なデジタル流通からも恩恵を受けています。2023年OJK規則第18号(2024年2月施行)は、グリーン、ソーシャル、サステナビリティ、ワクフ、およびサステナビリティ連動型スクークの枠組みを拡充しました。
主要レポートのポイント
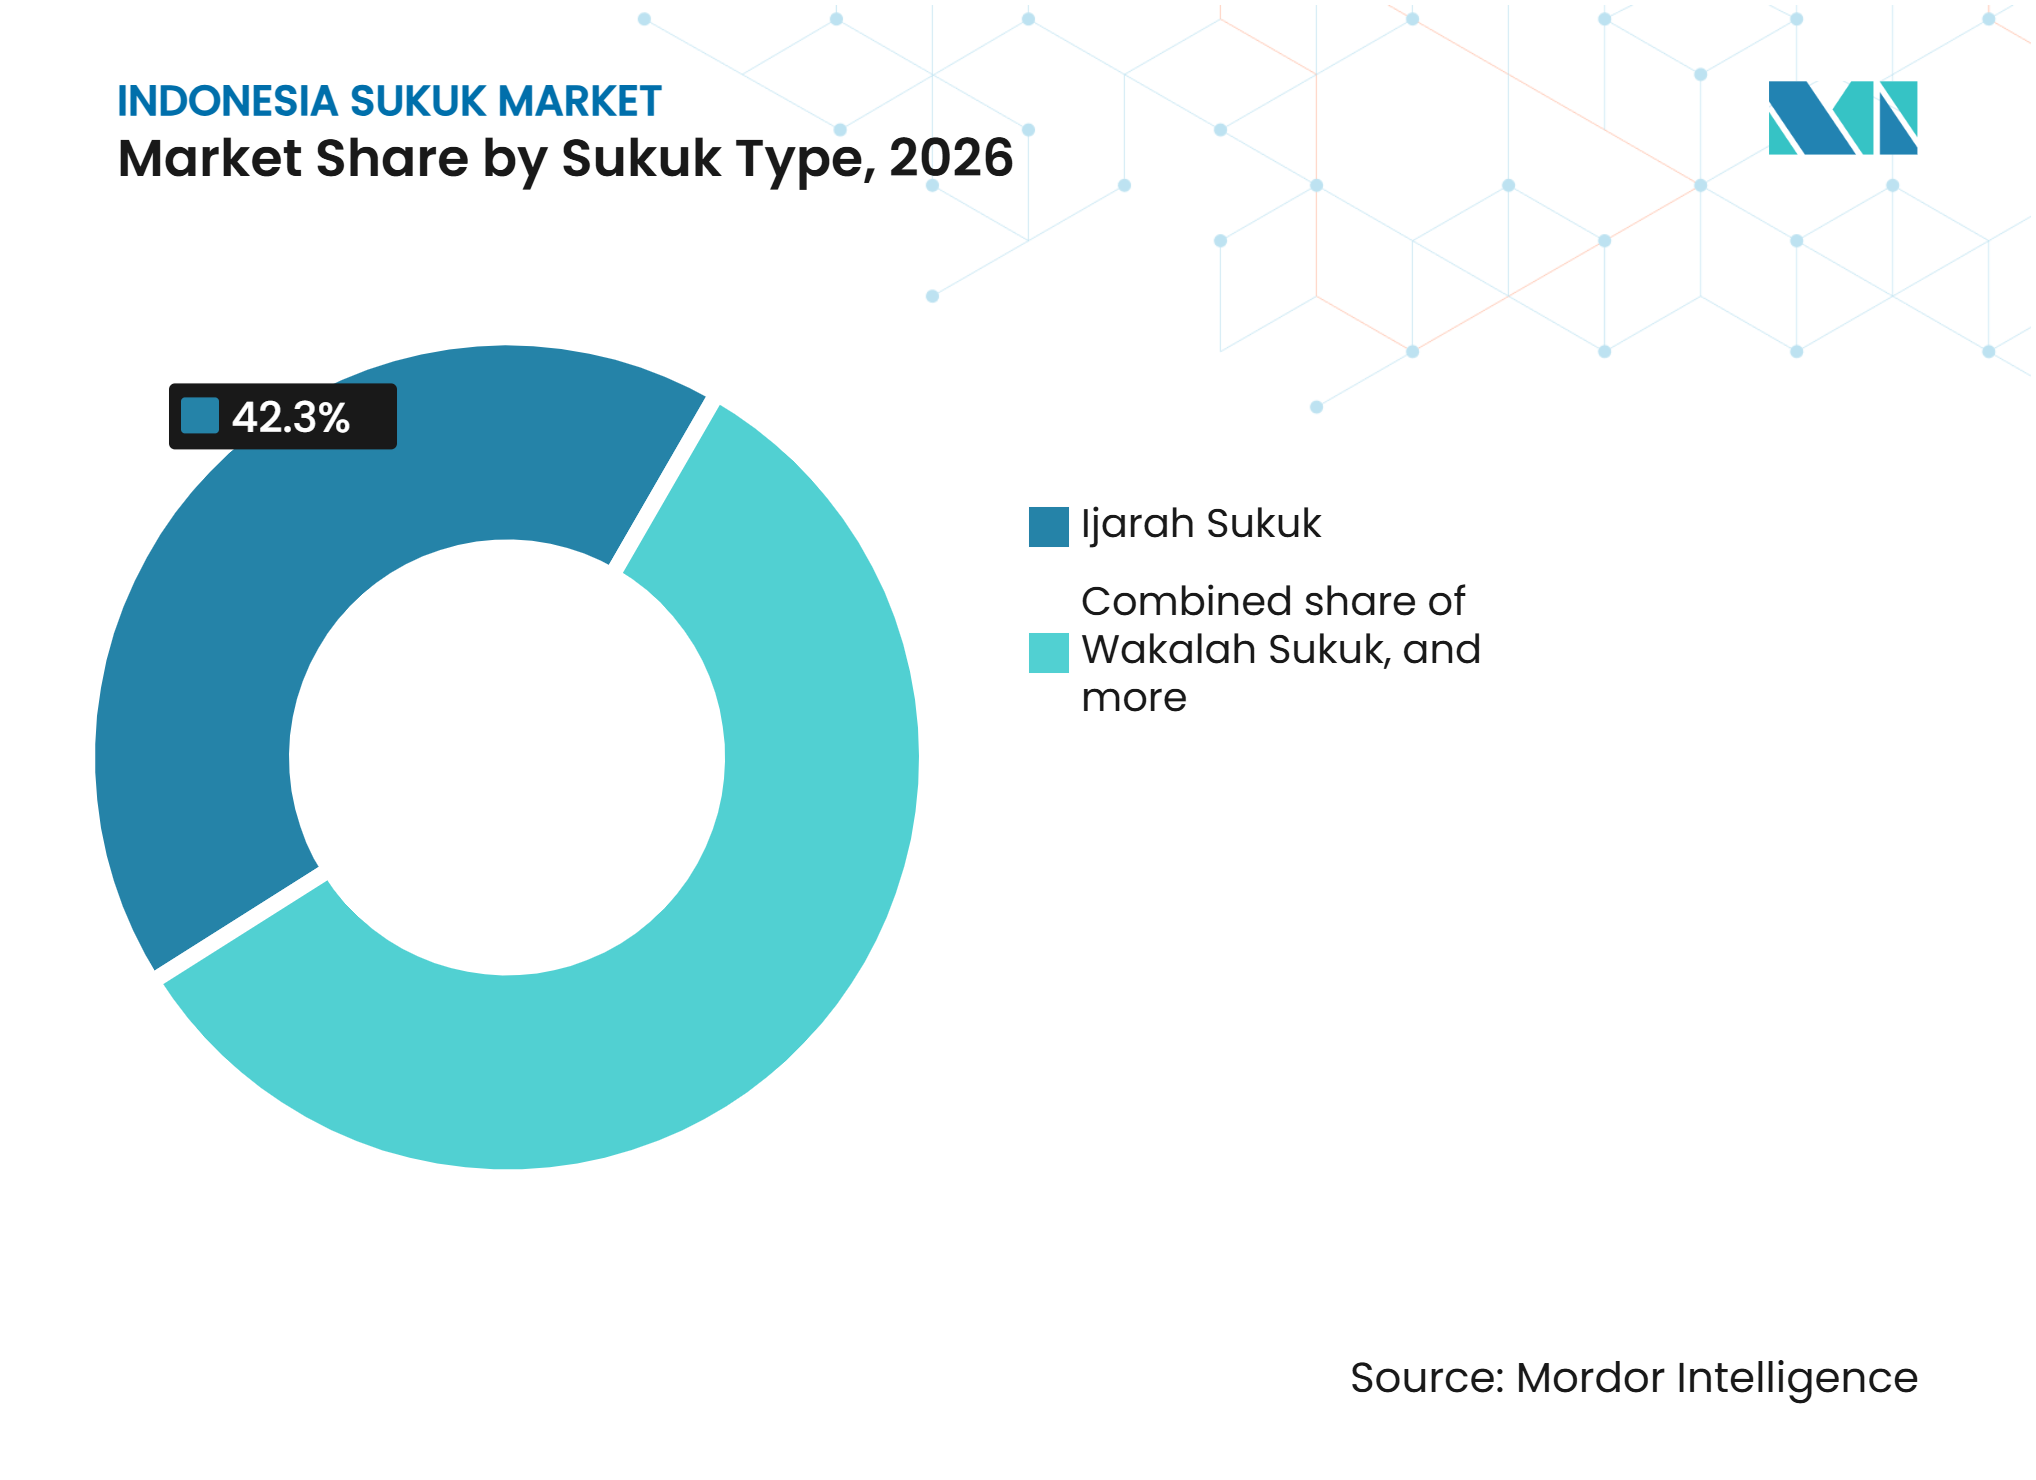
- スクーク種別では、イジャーラがインドネシア・スクーク市場シェアの42.3%を2026年に占め、ワカーラは2032年にかけて9.2%のCAGRで成長すると予測されています。
- 発行体種別では、ソブリン発行体がインドネシア・スクーク市場シェアの85.4%を2026年に保有し、非金融法人が2032年にかけて最高の9.5%のCAGRを記録すると予測されています。
- 市場種別では、国内スクークがインドネシア・スクーク市場シェアの78.2%を2026年に占め、国際スクークは2032年にかけて8.5%のCAGRで拡大すると予測されています。
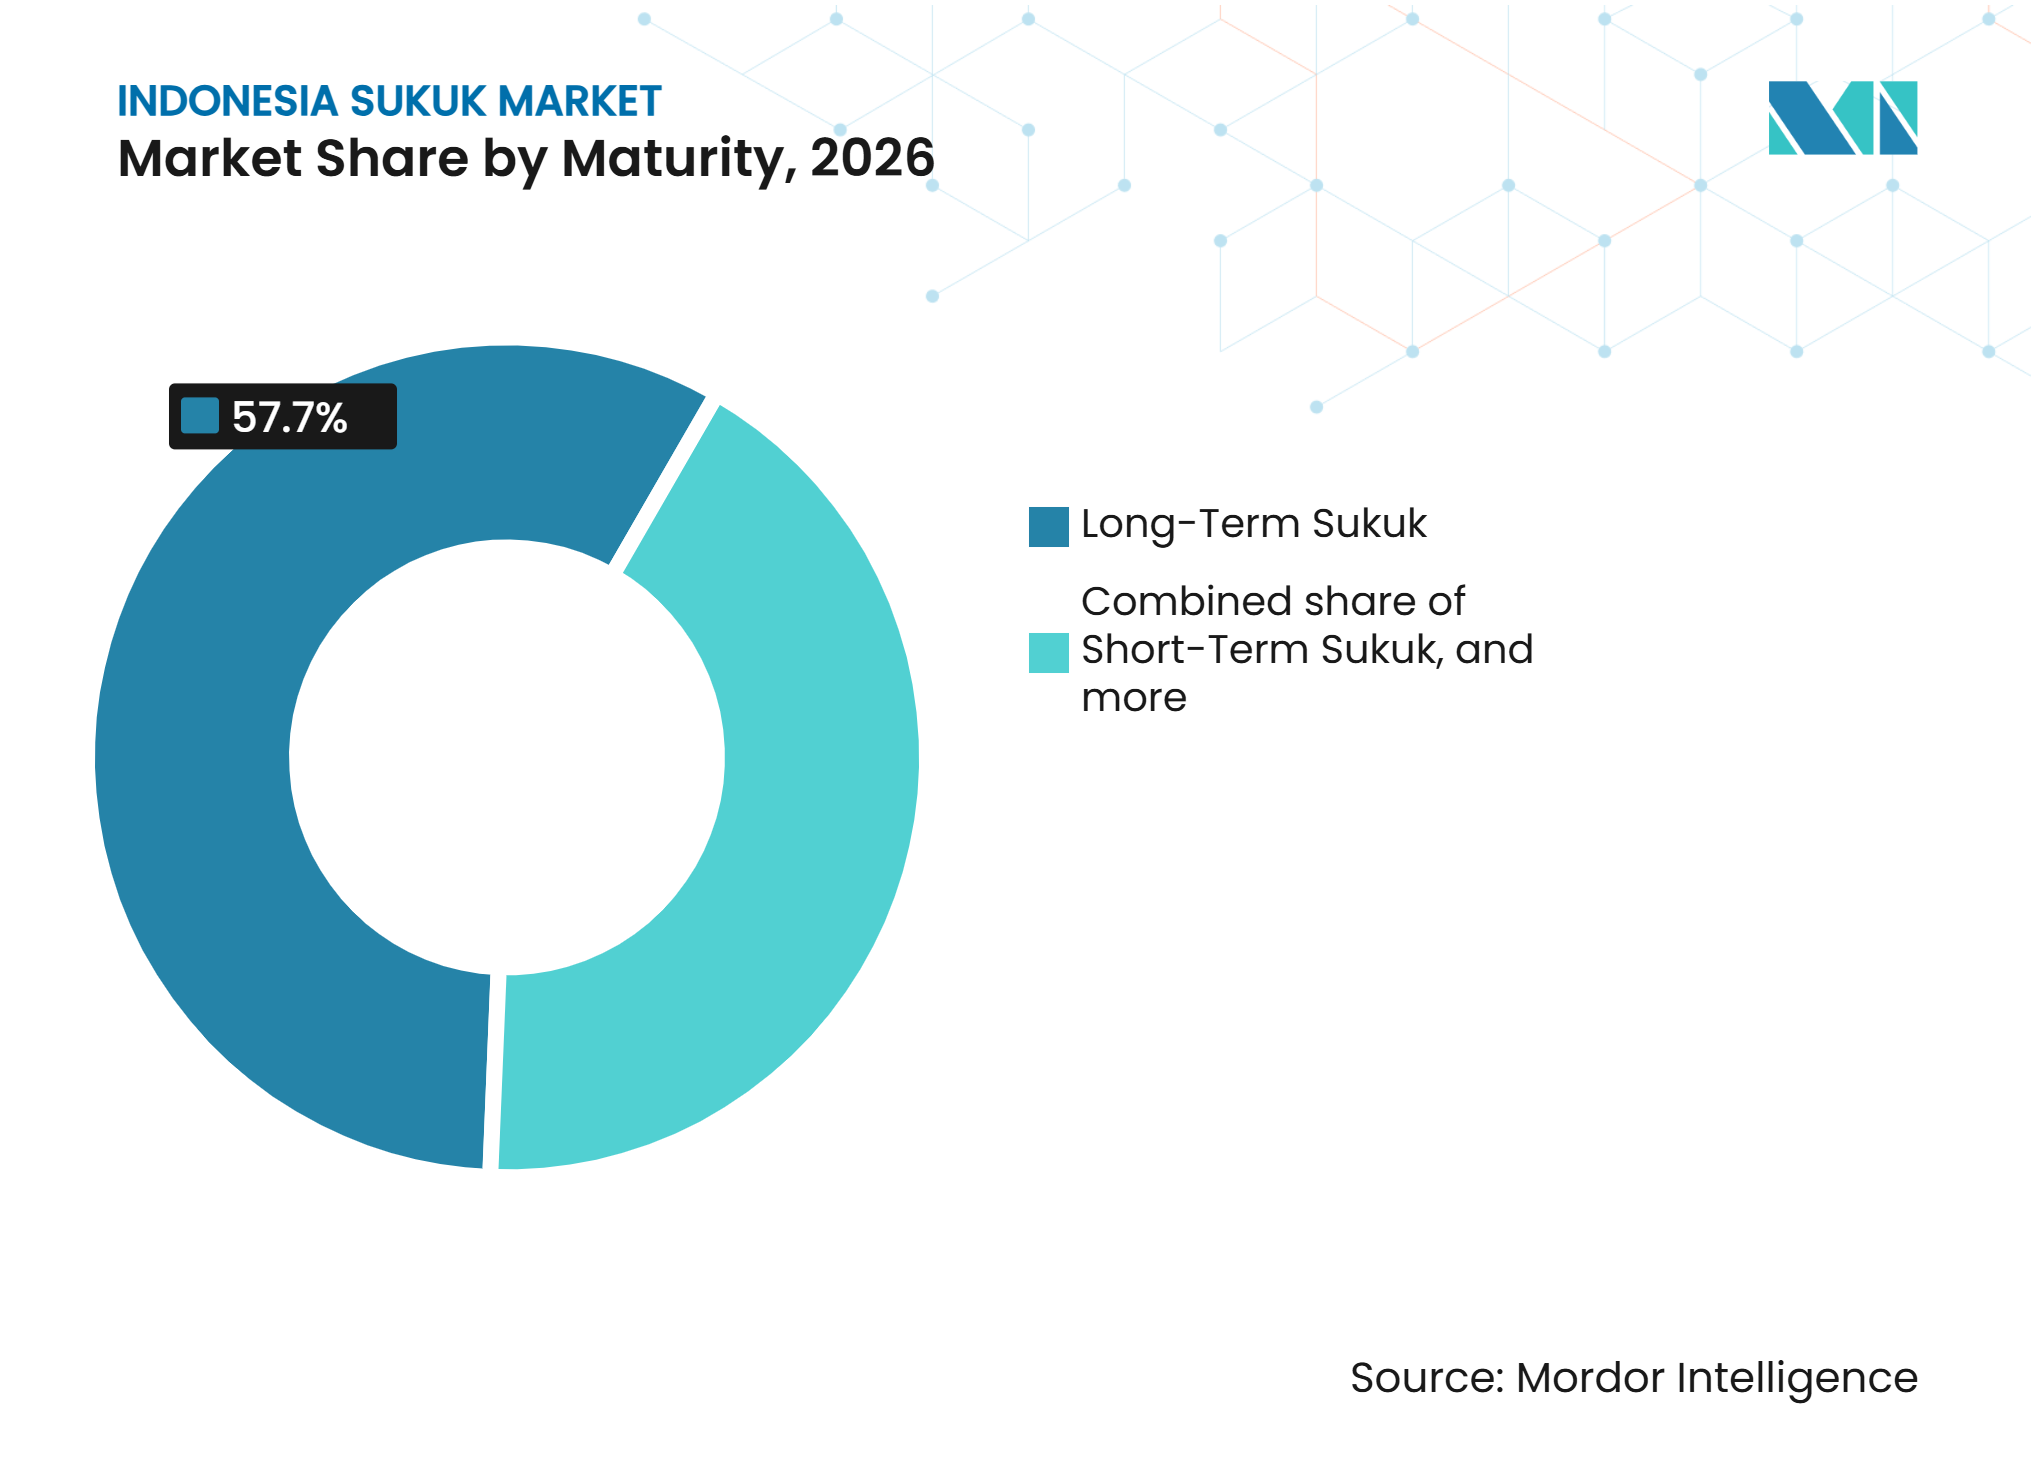
- 満期別では、長期スクークがインドネシア・スクーク市場シェアの57.7%を2026年に保有し、中期スクークは2032年にかけて7.8%のCAGRで成長すると予測されています。
- ラベル別では、プレーンまたは無ラベル・スクークがインドネシア・スクーク市場シェアの86.4%を2026年に保有し、サステナビリティ連動型およびその他のラベル付きスクークは2032年にかけて13.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ソブリン 資金調達および借り換え需要 | +1.8% | 国内 | 短期 (≤2年) |
| 国内リテール・スクーク参加の 拡大 | +1.2% | 国内、 ジャワおよび都市部スマトラでの早期成果 | 中期 (2〜4年) |
| ソブリン・グリーン・スクークおよびサステナブル・ファイナンスの 成長 | +1.0% | グローバル および国内 | 中期 (2〜4年) |
| 法人および国有企業の スクーク資金調達 | +0.8% | 国内 | 中期 (2〜4年) |
| リテール・スクーク商品の デジタル流通 | +0.6% | 国内、 都市部および準都市部センター | 短期 (≤2年) |
| インフラおよび公共開発の 資金調達ニーズ | +0.7% | 国内、 ジャワへの集中およびカリマンタン・スラウェシでの新興成果 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
ソブリン資金調達および借り換え需要
インドネシアの財政資金調達ニーズと満期を迎える政府債務が、定期的なソブリン・スクーク発行を持続させています。政府債務は2026年6月時点で10,293.69兆インドネシア・ルピア(614.5 ビリオン 米ドル)に達し、GDPの41.26%に相当します[1]。財務省は定期的なSBSNオークションを実施しており、通常1回のセッションあたり10兆インドネシア・ルピア(597.0 ミリオン 米ドル)から12兆インドネシア・ルピア(716.4 ミリオン 米ドル)を目標とし、プライマリー・ディーラーのネットワークによって支えられています。プロジェクト型スクーク(PBS)およびグリーン・スクークは、公共インフラおよび環境プロジェクト向けの資金調達オプションを広げています。満期証券の定期的な発行と借り換えは市場流動性を支え、価格ベンチマークを確立し、インドネシア・スクーク市場への投資家参加を強化します。
国内リテール・スクーク参加の拡大
リテール・スクークは、インドネシア全土の家計による政府証券へのアクセスを広げています。SR025は最低申込額が100万インドネシア・ルピア(59.7米ドル)であり、2026年8月および9月に33の販売パートナーを通じて販売されました[2]。オファーにはデジタルチャネルが含まれており、主要金融センター以外の投資家もリテール参加が可能となりました。SR022は2025年5月に3年物6.45%、5年物6.55%の固定クーポンを提供しました。SR025は3年物6.80%、5年物6.90%を提供し、リテール需要を維持するための価格設定の活用を示しています。e-SBNシステムにより、給与所得者や学生も他のリテール購入者と同じ最低購入単位でアクセスできます。この広範な基盤は、時間をかけてインドネシア・スクーク市場の国内吸収力を強化する可能性があります。
ソブリン・グリーン・スクークおよびサステナブル・ファイナンスの成長
インドネシアのサステナブル・スクーク市場は、定期的なソブリン・グリーン・スクーク発行とサステナブル・ファイナンスに関する拡大する規制枠組みによって支えられています。政府は2025年7月に11億米ドル規模の10年物グリーン・スクーク・ワカーラを発行し、2018年以来8年連続のグローバル・グリーン・スクーク発行を記録するとともに、累計発行額を77億米ドルに引き上げました。2023年OJK規則第18号は、スクーク連動型ワクフを含むグリーン、ソーシャル、サステナビリティ、およびサステナビリティ連動型商品を対象とする枠組みを拡充しました。法人向けサステナブル債券およびスクークの残高は2025年12月時点で54.94兆インドネシア・ルピア(3.28 ビリオン 米ドル)に達しました[2]。政府はまた、2026年4月のオークションプログラムを通じて国内グリーン・スクークシリーズPBSG002を提供し、年次配分・インパクト報告が透明性と投資家信頼を支えています。
法人および国有企業のスクーク資金調達
国有企業および関連機関は、法人スクーク発行体の範囲を拡大しています。PT Bank Syariah Indonesiaは2025年6月に5兆インドネシア・ルピア(298.5 ミリオン 米ドル)規模のサステナビリティ・ムダーラバ・スクーク第II期を完了しました。2026年10月、同行は370日から3年の期間にわたる2兆インドネシア・ルピア(119.4 ミリオン 米ドル)規模の第III期をさらに発行しました。PT Sarana Multigriya Finansialは2026年3月に8,080億インドネシア・ルピア(48.2 ミリオン 米ドル)のスクーク・ムシャーラカ第II期を上場し、手頃な住宅向けに2,666億インドネシア・ルピア(15.9 ミリオン 米ドル)のソーシャル・スクーク・ムシャーラカを発行しました[3]。PT Kereta Api Indonesiaは2026年10月に1.4兆インドネシア・ルピア(83.6 ミリオン 米ドル)の棚卸登録のもと、3,000億インドネシア・ルピア(17.9 ミリオン 米ドル)のスクーク・イジャーラを申請しました。これらのプログラムは、イスラム資本調達を銀行、住宅、消費者金融、および輸送ニーズと結びつけています。発行体が異なる満期にわたって市場に戻るために登録プログラムを活用することで、法人スクークはさらなる規模拡大が可能です。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 流通市場の流動性と 価格透明性の限界 | -0.8% | 国内 | 短期 (≤2年) |
| スクーク組成の複雑性と 規制コンプライアンスコスト | -0.5% | 国内 | 中期 (2〜4年) |
| 適格グリーン・プロジェクトの 利用可能性とインパクト報告要件 | -0.4% | 国内 | 中期 (2〜4年) |
| 法人スクーク投資家基盤の 深度不足 | -0.4% | 国内 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
流通市場の流動性と価格透明性の限界
流通市場での取引は、スクーク残高と比較して依然として限定的です。SPPA代替取引システムの取引額は2025年に461.6%増加し、1,382兆インドネシア・ルピア(82.5 ビリオン 米ドル)となりました。この増加はプラットフォームの活用強化を示していますが、基礎市場は依然として主に相対取引(OTC)かつ買い持ち型です。2026年のSBSNベンチマークプログラムにはPBS030、PBS040、PBS034、PBS038のみが含まれており、満期カーブ全体にギャップが残っています。国内投資家はルピア建て法人スクークの98%超を保有し、外国人保有比率は2025年5月時点で1.18%でした。この狭い買い手基盤は価格設定の多様性を制限しています。一部のシャリア構造は額面以外での転売を制限する場合があり、取引上の制約を加えています。
スクーク組成の複雑性と規制コンプライアンスコスト
スクーク発行には、原取引に適合したシャリア構造と関連する承認が必要です。インドネシアが認める構造には、イジャーラ、ワカーラ、ムシャーラカ、ムダーラバ、ムラバハ、サラム、イスティスナー、およびハイブリッドが含まれます。各構造には適用可能なDSN-MUIファトワー、シャリア監督委員会の審査、およびOJK文書が必要です。これらの手順は、従来型の債務発行と比較して、小規模および初回発行体のコストと時間を増加させる可能性があります。その影響は、政府関連機関および大規模国有企業への発行集中に見られます。OJKは2026年に債券およびスクーク募集文書プロセスの合理化に向けた取り組みを発表しました。契約レベルでのより深い簡素化には、DSN-MUIとのより緊密な連携が必要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクーク種別:
イジャーラが供給を支え、ワカーラが国際的な存在感を高めるイジャーラは2026年のインドネシア・スクーク市場において42.3%のシェアを保有し、ソブリン・プロジェク型スクークおよび確立された国有企業プログラムによって支えられています。PT PLNおよびPT Kereta Api Indonesiaは、現行および計画中の発行プログラムにわたってイジャーラ構造を活用しています。イジャーラのインドネシア・スクーク市場規模は、資産とリース型キャッシュフローが取引を支えられる場面での活用を反映しています。ワカーラは2032年にかけて9.2%のCAGRで成長すると予測されています。インドネシアは2018年以来、すべての国際ソブリン・スクークにワカーラ契約を使用しています。2025年7月の22億米ドル規模のグローバル・スクーク・ワカーラは、4.55%および5.20%のクーポンを持つ5年物および10年物トランシェを使用しました。
ムシャーラカ、ムダーラバ、およびその他の利益分配型構造は、法人資金調達に柔軟性を加えています。PT Sarana Multigriya Finansialは2025年および2026年に住宅および手頃な住宅資金調達のためにスクーク・ムシャーラカ・トランシェを活用しました。その5年物ソーシャル・スクーク・ムシャーラカは7.70%の表示利回りを示しました。サラムおよびイスティスナーは、農業および製造業の運転資金への潜在的な関連性にもかかわらず、依然として発展途上にあります。これらの構造は、リース型商品とは容易に整合しない資金調達ニーズに対応できる可能性があります。インドネシア・スクーク産業は、イジャーラとワカーラの中心的役割を変えることなく、構造的な範囲を広げる余地を保持しています。


発行体種別:
ソブリン発行体が主導し、法人資金調達が拡大ソブリン発行体は2026年のインドネシア・スクーク市場において85.4%を保有しています。SBSNは国内法的枠組みのもとで従来型政府証券と並ぶ法的地位を有しています。このシェアは定期的な国家オークションカレンダーと予算資金調達におけるスクークの役割を反映しています。非金融法人は2032年にかけて9.5%のCAGRを記録すると予測されています。PT Adira Financeは2026年第IV期スクーク・ムダーラバで7.10%から7.35%の表示クーポンを提供しました。PT Kereta Api Indonesiaの2026年スクーク・イジャーラは4つの期間にわたり6.60%から7.90%の表示クーポンを提供しました。
金融機関は棚卸登録プログラムを通じて重要な供給を提供しています。PT Bank Syariah Indonesiaはグリーン・ムダーラバ・スクークI棚卸登録のもとで合計10兆インドネシア・ルピア(597 ミリオン 米ドル)を目標としています。PT Sarana Multigriya Finansialおよびpt PLNなどの準ソブリン発行体は、国家目標と資本市場資金調達を結びつけています。ルピア建てスクークにおける多国間・超国家機関の発行は依然として限定的です。金融市場深化プログラムが現地通貨資本市場の支援を継続するにつれ、この状況は変化する可能性があります。民間企業は組成コストと投資家基盤の制約によって参加が影響を受けるため、依然として活用されていない発行体プールです。これらの障壁が軽減されれば、インドネシア・スクーク市場は発行体の多様化の余地があります。
市場種別:
国内発行が規模を持ち、国際アクセスが深化国内スクークは2026年に78.2%のシェアを保有し、定期的な国内SBSNオークションおよびリテールシリーズに基づいています。隔週オークションは一般的に10兆から12兆インドネシア・ルピア(597 ミリオン 米ドルから716.4 ミリオン 米ドル)の目標を掲げていました。リテールSRおよびSTシリーズは、2026年に33パートナーに拡大した認定販売ネットワークを使用しています。国際スクークは2032年にかけて8.5%のCAGRで成長すると予測されています。2025年11月の20億米ドル規模のグローバル・スクークは58億米ドルのピーク・オーダーブックと39億米ドル超の最終注文を集めました。
国際発行はワカーラ契約を使用し、米国財務省ベンチマークに対して価格設定されます。これらの商品はシンガポール証券取引所およびNASDAQ Dubaiに上場されています。ソブリン発行はムーディーズ、S&P、フィッチから投資適格格付けを取得しています。国内外のデュアル資金調達アプローチは、ルピア流動性とグローバル金利環境の変化に応じた選択肢を政府に提供します。インドネシアは2025年に米ドル、ユーロ、円、豪ドル、人民元建てにわたる7件の国際資本市場取引を完了しました。この幅広さは、インドネシア・スクーク市場における同国の債務管理プログラムを際立たせています。
満期別:
長期証券がインフラ資金調達を支援長期スクークは2026年に57.7%のシェアを保有し、インフラ指向のPBSシリーズによって支えられています。PBS038は2049年12月に満期を迎え、PBS034は2039年6月に満期を迎えます。これらの期間は、長期債務に見合うデュレーションを求める保険会社や年金基金に適しています。中期スクークは2032年にかけて7.8%のCAGRで成長すると予測されています。法人発行体は消費者金融や住宅ローン組成サイクルに適した2年から5年の満期を多く使用します。Adira Finance、PT Sarana Multigriya Finansial、およびPT Bank Syariah Indonesiaは最近の発行でこのような期間を使用しています。
短期スクークには3ヶ月から12ヶ月の期間を持つSPN-S財務省短期証券が含まれます。これらの商品はイスラム銀行の流動性管理と中央銀行のレポ機能を支援します。OJKのマクロプルーデンシャル・インクルーシブ・ファイナンシング・レシオ枠組みへの組み込みは、政策関連の需要源を加えています。永久スクークはインドネシアでは初期段階にあります。イスラム銀行は、追加ティア1証券に相当する特性を持つ資本商品としてこれを検討する可能性があります。OJKはまた、SBSNおよび官民連携の取り決めを通じた長期インフラ資金調達を支援できる期間構造を模索しています。

ラベル別:
プレーン・スクークが大きなシェアを維持し、ラベル付き商品が加速プレーンまたは無ラベル・スクークは2026年に86.4%のシェアを保有しています。標準的なSBSNオークションシリーズおよび従来型の法人棚卸登録がこの規模の大部分を占めています。サステナビリティ連動型およびその他のラベル付きスクークは2032年にかけて13.5%のCAGRで成長すると予測されています。これは報告されているサブセグメントの中で最も高い成長率です。2023年OJK規則第18号は、リーン、ソーシャル、サステナビリティ、ワクフ、およびサステナビリティ連動型証券の枠組みを提供しています。国内オークションにおけるPBSG002の継続的な使用は、予測期間中のラベル付き商品のインドネシア・スクーク市場シェアを支えています。
グリーン・スクークは2025年9月時点で法人ラベル付き発行累計の48%を占めていました。ソーシャル商品は28%、サステナビリティ商品は22%、サステナビリティ連動型商品は2%を占めていました。サステナブル政府証券フレームワークは国際資本市場協会の原則に沿っています。このフレームワークは資金の配分とインパクトに関する年次報告を義務付けています。ワクフ・スクークはその発展の初期段階にありますが、OJK枠組みへの組み込みにより、寄付資産が生産的な資金調達を支援するルートが生まれています。インドネシア・スクーク産業は、新たな法人ラベル付き商品の参照点としてソブリン報告モデルを活用できます。
地理的分析
地理的分析
インドネシアの国内スクーク市場は、財務省が実施するシャリア証券(スラット・ベルハルガ・シャリア・ネガラ、SBSN)オークションを通じた定期的なソブリン発行によって支えられています。これらのオークションは、政府に資金調達ニーズを満たすシャリア適合チャネルを提供します。予算財政リスク管理総局(DJPPR)は政府スクークの発行と取引に関する公式情報を公表しています。国内流通にはリテール・スクーク募集も含まれており、個人投資家が政府保証のシャリア適合投資商品にアクセスできます。
国際スクーク発行は、インドネシアに国内市場を超えた投資家へのアクセスを提供します。2025年11月20日、政府は20億米ドルのグローバル・スクークを価格決定し、11億米ドルの5年物証券と9億米ドルの10年物証券で構成されました。この取引は58億米ドルのピーク・オーダーブック需要を集め、最終注文は39億米ドルを超えました。発行はワカーラ構造を使用し、国際市場でシャリア適合証券を発行するために設立された政府機関を通じて組成されました。証券は2025年12月1日に決済され、シンガポール証券取引所およびNasdaq Dubaiに上場される予定でした。
インドネシアの流通スクーク市場は、確立された電子取引インフラによって支えられています。インドネシア証券取引所は代替市場取引システム(SPPA)を運営しており、証券会社や銀行を含む認定ユーザー間での債券およびスクークの流通市場取引を促進しています。このプラットフォームは、セントラル・リミット・オーダーブック、クオテーション・リクエスト、オーダー・リクエストの3つの取引メカニズムをサポートしています。SPPAを通じた取引は、電子取引報告をサポートする証券取引報告集中取引プラットフォーム(CTP-PLTE)と統合されています。これらのシステムは取引と報告のための確立された枠組みを提供しています。
競争環境
市場集中度
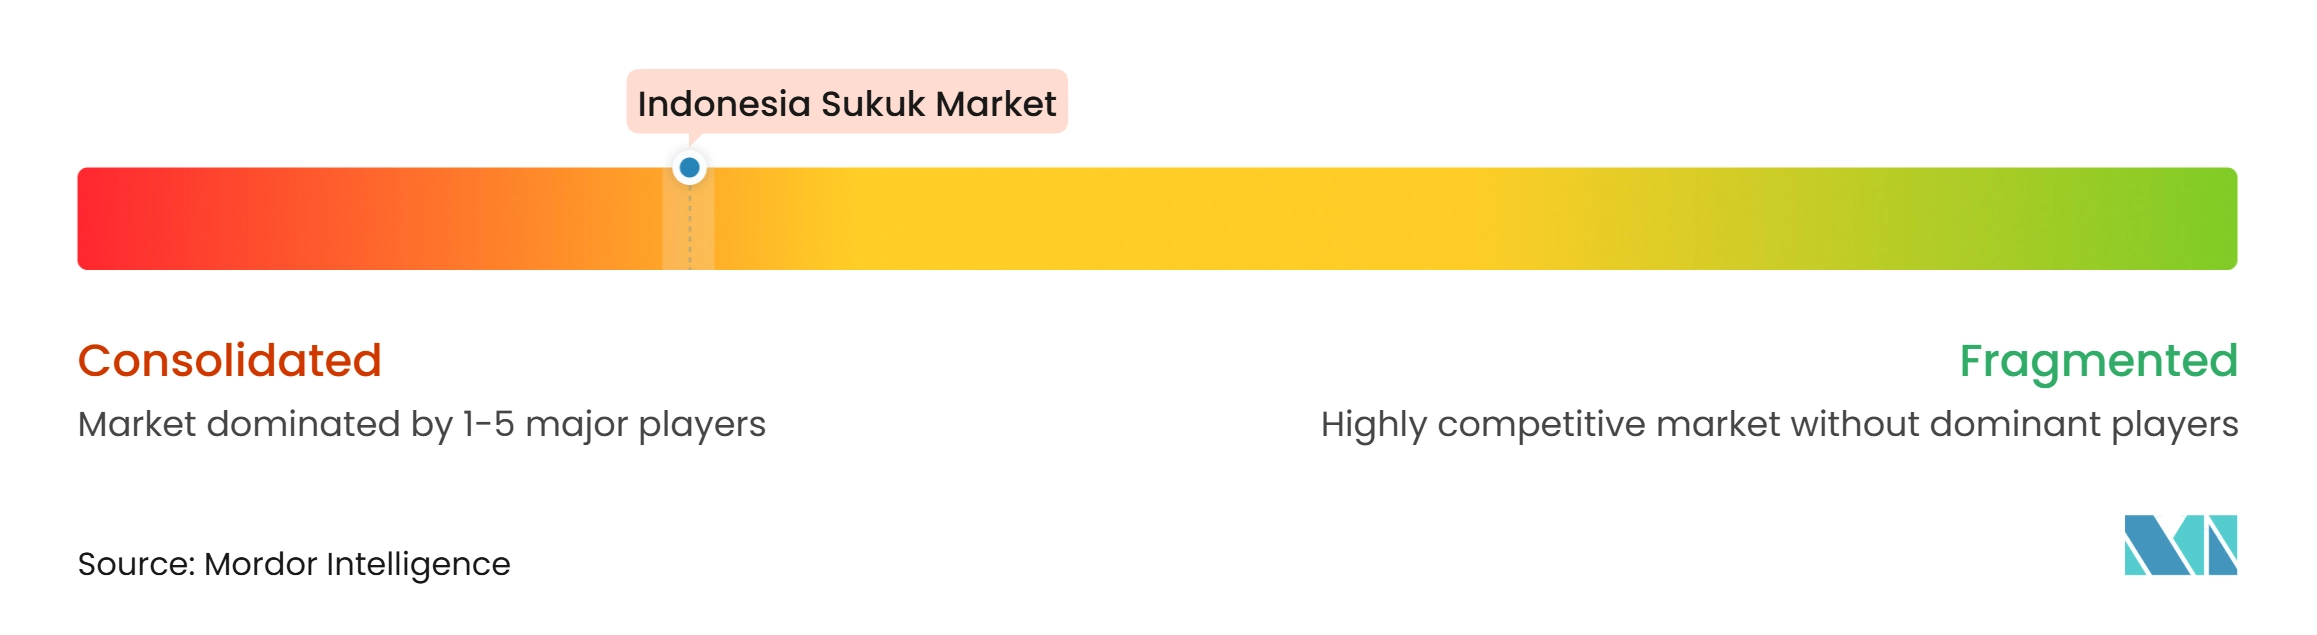
インドネシア・スクーク市場は集中した発行体構造を持ち、ソブリンおよびソブリン関連発行体が残高の85%超を占めています。競争は多数の主要発行体間ではなく、組成、流通、および流通市場仲介に集中しています。PT BRI Danareksa Sekuritasは2025年にSPPAで最も活発な証券会社であったと報告しています。PT Mandiri SekuritasおよびPT Trimegah SekuritasはSBSNプライマリー・ディーラーおよびリテール流通パートナーです。国際ソブリン・マンデートには、Dubai Islamic Bank、Goldman Sachs、JPMorgan、HSBC、Standard Chartered、KFH Capitalなどのジョイント・ブックランナーが含まれています。彼らの役割はバランスシート能力とシャリア適合投資家への確立された流通に依存しています。民間非国家法人発行は、新たなアレンジャーおよび発行体にとっての主要な機会として残っています。
デジタル流通は競争の別の領域を生み出しています。Bibit、Bareksa、Tanamduit、およびDANAはe-SBN購入機能を統合し、デジタルアクセスと金融教育を通じて初回リテール投資家を獲得するために競争しています。PT Trimegah SekuritasはアプリケーションによるリテールGovt証券購入のためにDANAと提携しました。PT Bank Syariah IndonesiaのIDR 10兆(597 ミリオン 米ドル)の棚卸登録は、イスラム銀行内での継続的な発行アプローチを支援しています。OJKの合理化された募集プロセスは、準拠文書を効率的に準備できる発行体に有利に働く可能性があります。POJK 18 of 2023に基づく外部審査および報告要件も、サステナビリティ重視の発行体を差別化する可能性があります。インドネシア・スクーク市場は、リテールアクセス、コンプライアンス能力、および流通リーチを通じて差別化する余地を仲介業者に与えています。
SBSNおよび官民連携構造は、既存の国有資産を超えた担保オプションを広げる可能性があります。このモデルは、プロジェクト構造が規制およびシャリア要件を満たす有料道路や電力送電の資金調達を支援できます。主要な競争上の課題は流通市場の流動性と透明性のある価格設定にあります。より大きな機関投資家プールは、新たな法人発行体および取引を支援する仲介業者にとっての条件を改善するでしょう。ソブリン・ベンチマークシリーズの存在は、法人発行体が満期にわたって参照価格を確立するのに役立ちます。インドネシア・スクーク市場は、発行体レベルでは集中したままでありながら、取引および流通チェーン全体にわたって活発な競争を維持しています。
インドネシア・スクーク産業リーダー
-
PT Bank Aladin Syariah Tbk
-
PT Bank Jabar Banten Syariah
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank Syariah Indonesia Tbk
-
PT Bussan Auto Finance
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア・スクーク市場 このレポートでカバーされる企業
- PT Bank Aladin Syariah Tbk
- PT Bank Jabar Banten Syariah
- PT Bank Muamalat Indonesia Tbk
- PT Bank Syariah Indonesia Tbk
- PT Bussan Auto Finance
- PT Adira Dinamika Multi Finance Tbk
- PT Dian Swastatika Sentosa Tbk
- PT Eagle High Plantations Tbk
- PT Ekamas Mora Republik Tbk (Moratelindo)
- PT Integra Indocabinet Tbk
- PT Medco Power Indonesia
- PT Pembangunan Perumahan (Persero) Tbk
- PT Perusahaan Listrik Negara (Persero)
- PT Pos Indonesia (Persero)
- PT Sarana Multi Infrastruktur (Persero)
- PT Sarana Multigriya Finansial (Persero)
- PT Samator Indo Gas Tbk
- PT TBS Energi Utama Tbk
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
最近の産業開発事情 インドネシア・スクーク市場
- 2026年10月:PT Kereta Api Indonesiaは、新たな1.4兆インドネシア・ルピア(83.6 ミリオン 米ドル)の棚卸登録のもと、3,000億インドネシア・ルピア(17.9 ミリオン 米ドル)のスクーク・イジャーラ・ベルケランジュタンIII第I期2026の目論見書を提出し、4つの期間シリーズにわたり6.60%〜7.90%のクーポン表示を示しました。
- 2026年10月:PT Bank Syariah Indonesiaは、棚卸登録グリーン・ムダーラバ・スクークI第III期2026(2兆インドネシア・ルピア、119.4 ミリオン 米ドル)を発行し、シリーズA(9,000億インドネシア・ルピア、53.7 ミリオン 米ドル)、シリーズB(2,300億インドネシア・ルピア、13.7 ミリオン 米ドル)、シリーズC(8,700億インドネシア・ルピア、51.9 ミリオン 米ドル)を提供しました。
- 2026年8月:財務省はスクーク・リテールSR025の申込を開始し、33の認定販売パートナーを通じてSR025T3(3年物6.80%)およびSR025T5(5年物6.90%)を提供しました。
- 2026年8月:DJPPRは8月11日のSBSNオークションに国内グリーン・スクークPBSG002を含め、10兆インドネシア・ルピア597 ミリオン 米ドル)の目標を示し、このシリーズが従来型およびシャリア銀行のマクロプルーデンシャル・インクルーシブ・ファイナンシング・レシオを支援できると説明しました。
インドネシア・スクーク市場レポートの範囲
セグメンテーション概要
| ムラバハ・スクーク |
| イジャーラ・スクーク |
| ワカーラ・スクーク |
| ムシャーラカ・スクーク |
| ムダーラバ・スクーク |
| サラム・スクーク |
| イスティスナー・スクーク |
| ハイブリッド/複合スクーク |
| その他のスクーク種別 |
| ソブリン |
| ソブリン関連/準ソブリン |
| 金融機関 |
| 非金融法人 |
| 多国間/超国家機関 |
| 国内スクーク |
| 国際スクーク |
| 短期スクーク |
| 中期スクーク |
| 長期スクーク |
| 永久スクーク |
| プレーン/無ラベル・スクーク |
| グリーン・スクーク |
| サステナビリティ/サステナビリティ連動型/ソーシャル/その他ラベル付きスクーク |
| スクーク種別 | ムラバハ・スクーク |
| イジャーラ・スクーク | |
| ワカーラ・スクーク | |
| ムシャーラカ・スクーク | |
| ムダーラバ・スクーク | |
| サラム・スクーク | |
| イスティスナー・スクーク | |
| ハイブリッド/複合スクーク | |
| その他のスクーク種別 | |
| 発行体種別 | ソブリン |
| ソブリン関連/準ソブリン | |
| 金融機関 | |
| 非金融法人 | |
| 多国間/超国家機関 | |
| 市場種別 | 国内スクーク |
| 国際スクーク | |
| 満期別 | 短期スクーク |
| 中期スクーク | |
| 長期スクーク | |
| 永久スクーク | |
| ラベル別 | プレーン/無ラベル・スクーク |
| グリーン・スクーク | |
| サステナビリティ/サステナビリティ連動型/ソーシャル/その他ラベル付きスクーク |
レポートで回答される主要な質問
インドネシアのスクーク分野の成長を牽引しているものは何ですか?
ソブリン資金調達ニーズ、リテール参加、デジタル流通、およびサステナビリティ連動型発行が成長を支えています。このセクターは2027年から2032年にかけて6.7%のCAGRで成長すると予測されています。
インドネシアで最大のシェアを持つスクーク構造はどれですか?
イジャーラは2026年に42.3%のシェアを保有し、プロジェクト型スクークおよび国有企業プログラムでの広範な使用によって支えられています。
インドネシアのスクーク発行を支配している発行体グループはどれですか?
ソブリン発行体はSBSNが政府資金調達の定期的な構成要素であるため、2026年に85.4%のシェアを保有しています。
インドネシアで最も成長が速いスクークカテゴリーは何ですか?
サステナビリティ連動型およびその他のラベル付きスクークは、OJKサステナビリティ枠組みに支えられ、2032年にかけて13.5%のCAGRで成長すると予測されています。
リテール投資家はどのようにしてインドネシアのスクークを購入できますか?
リテール投資家は、認定銀行、証券会社、フィンテック・プラットフォーム、および全国e-SBNシステムを通じて指定シリーズを購入でき、100万インドネシア・ルピア(59.7米ドル)から購入可能です。
インドネシアの法人スクーク成長を制限しているものは何ですか?
流通市場の流動性の限界、狭い長期投資家基盤、シャリア組成要件、および報告義務が発行の複雑性を高める可能性があります。