
Tamaño y Participación del Mercado de Sukuk de Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 105.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 112.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 155.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.70 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sukuk de Indonesia por Mordor Intelligence
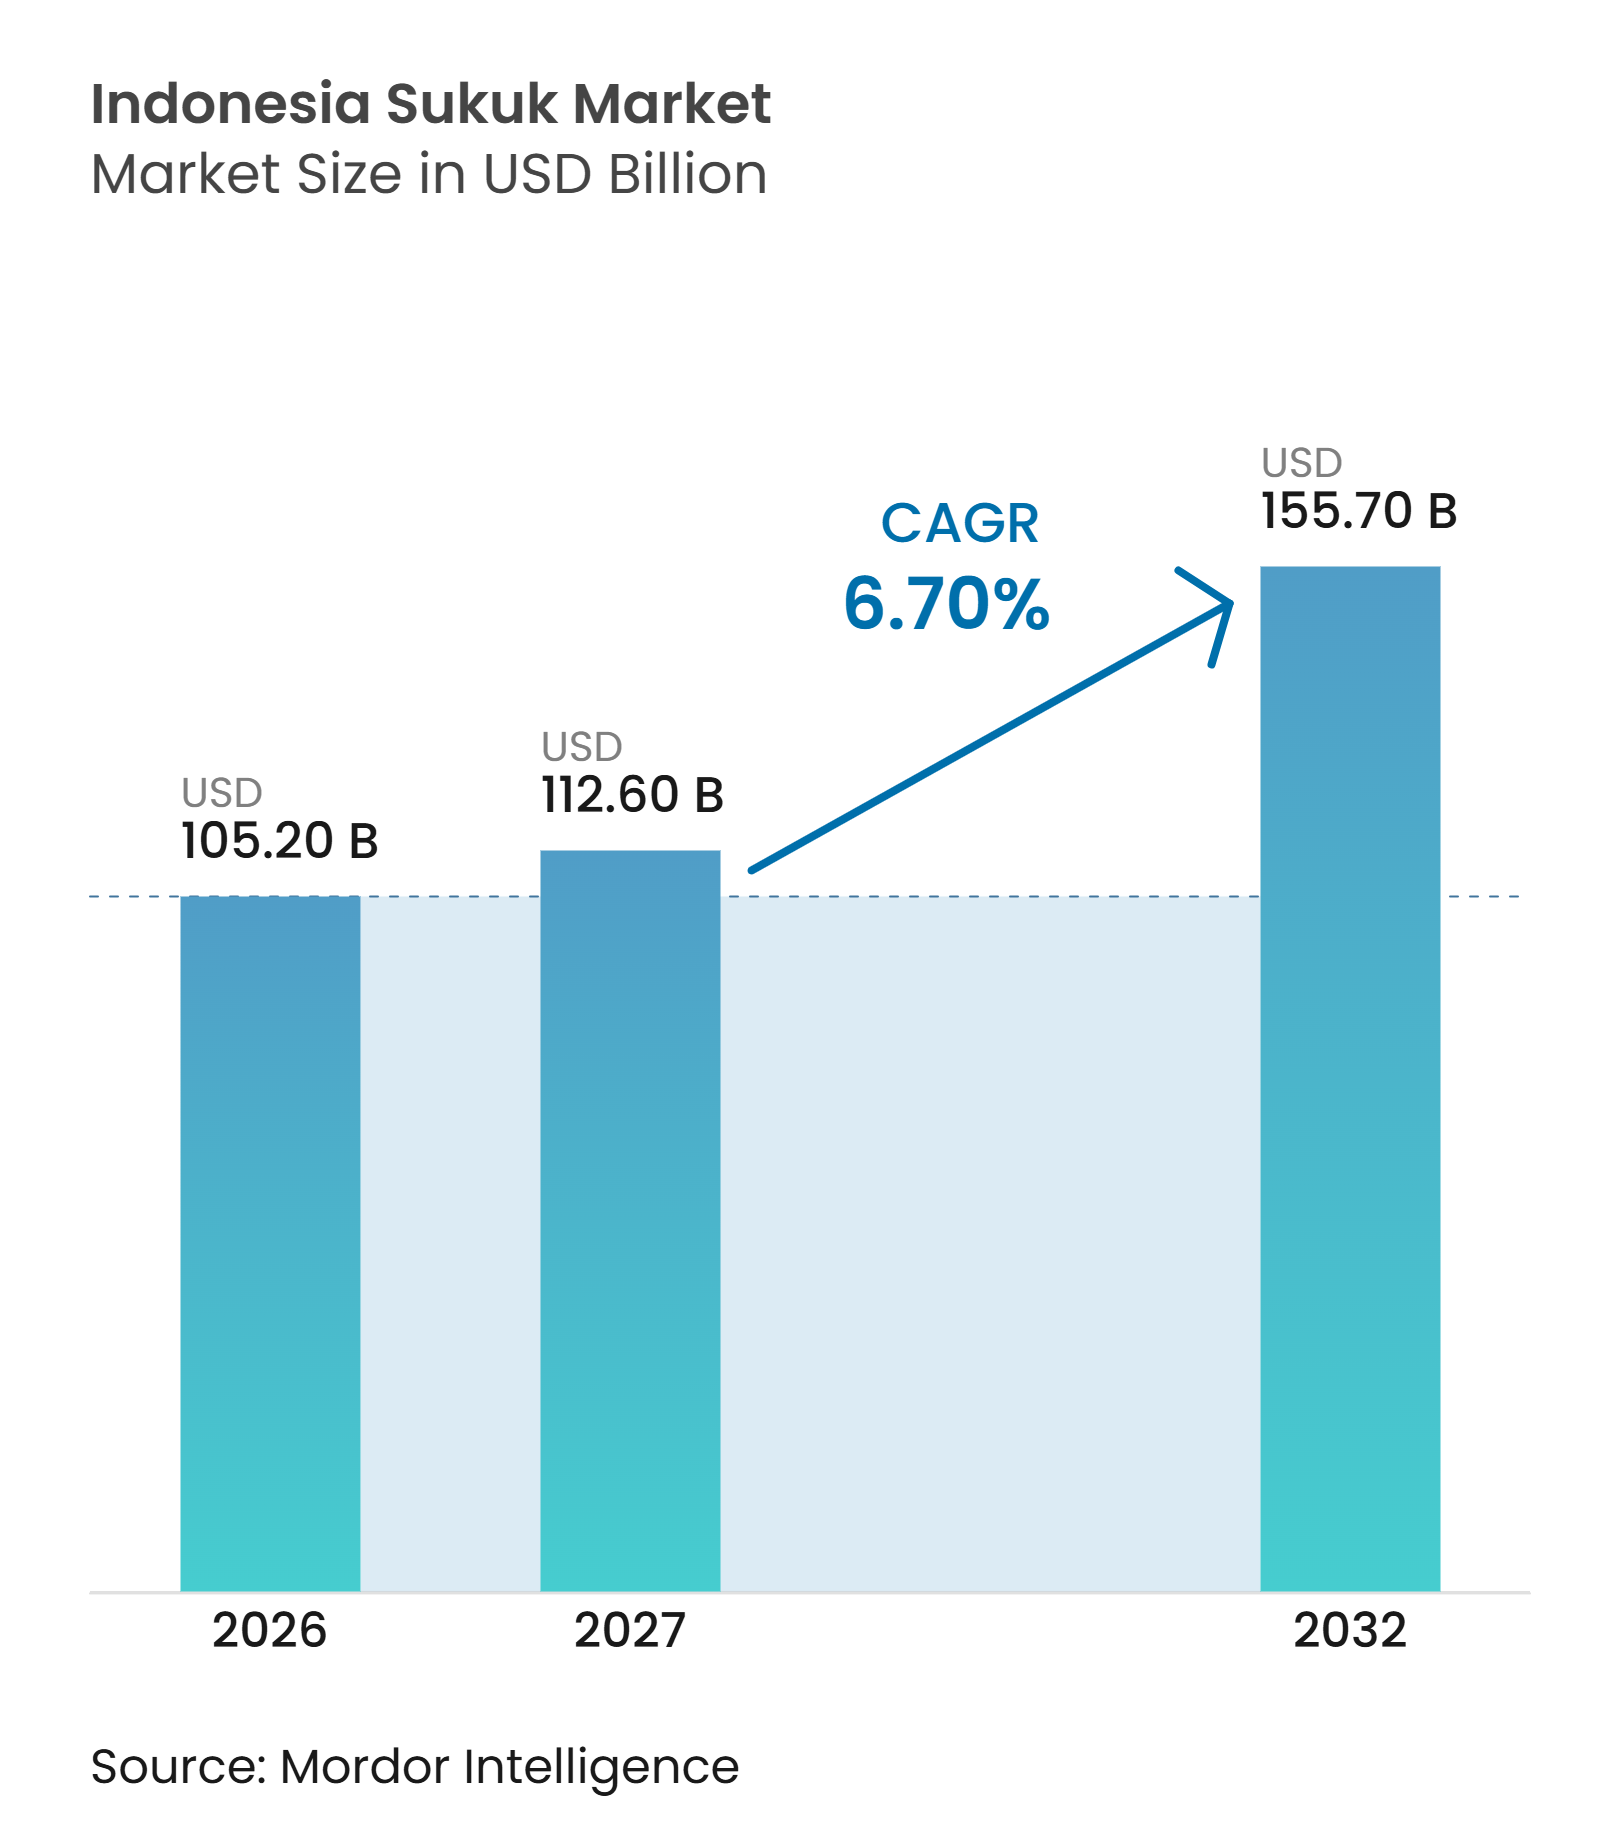
Se proyecta que el tamaño del Mercado de Sukuk de Indonesia sea de 105,20 mil millones de USD en 2026, 112,60 mil millones de USD en 2027, y alcance los 155,70 mil millones de USD para 2032, creciendo a una CAGR del 6,70% de 2027 a 2032.
El mercado de sukuk de Indonesia está respaldado por necesidades recurrentes de financiamiento soberano, subastas periódicas de Valores Islámicos del Estado y el uso continuo de instrumentos basados en proyectos para infraestructura pública. Los valores gubernamentales en circulación alcanzaron IDR 8.966,79 billones (535,3 mil millones de USD) al 30 de junio de 2026, mientras que la relación deuda/PIB se situó en el 41,26%, reforzando el papel del sukuk en el financiamiento nacional. La demanda internacional sigue siendo significativa, ya que el sukuk global de 2,2 mil millones de USD de julio de 2025 atrajo un libro de órdenes máximo de 7,0 mil millones de USD. El mercado también se beneficia de la participación minorista, las normas de sostenibilidad y una distribución digital más amplia. El Reglamento de la OJK N.° 18 de 2023, vigente desde febrero de 2024, amplió el marco para sukuk verdes, sociales, de sostenibilidad, waqf y vinculados a la sostenibilidad.
Conclusiones Clave del Informe
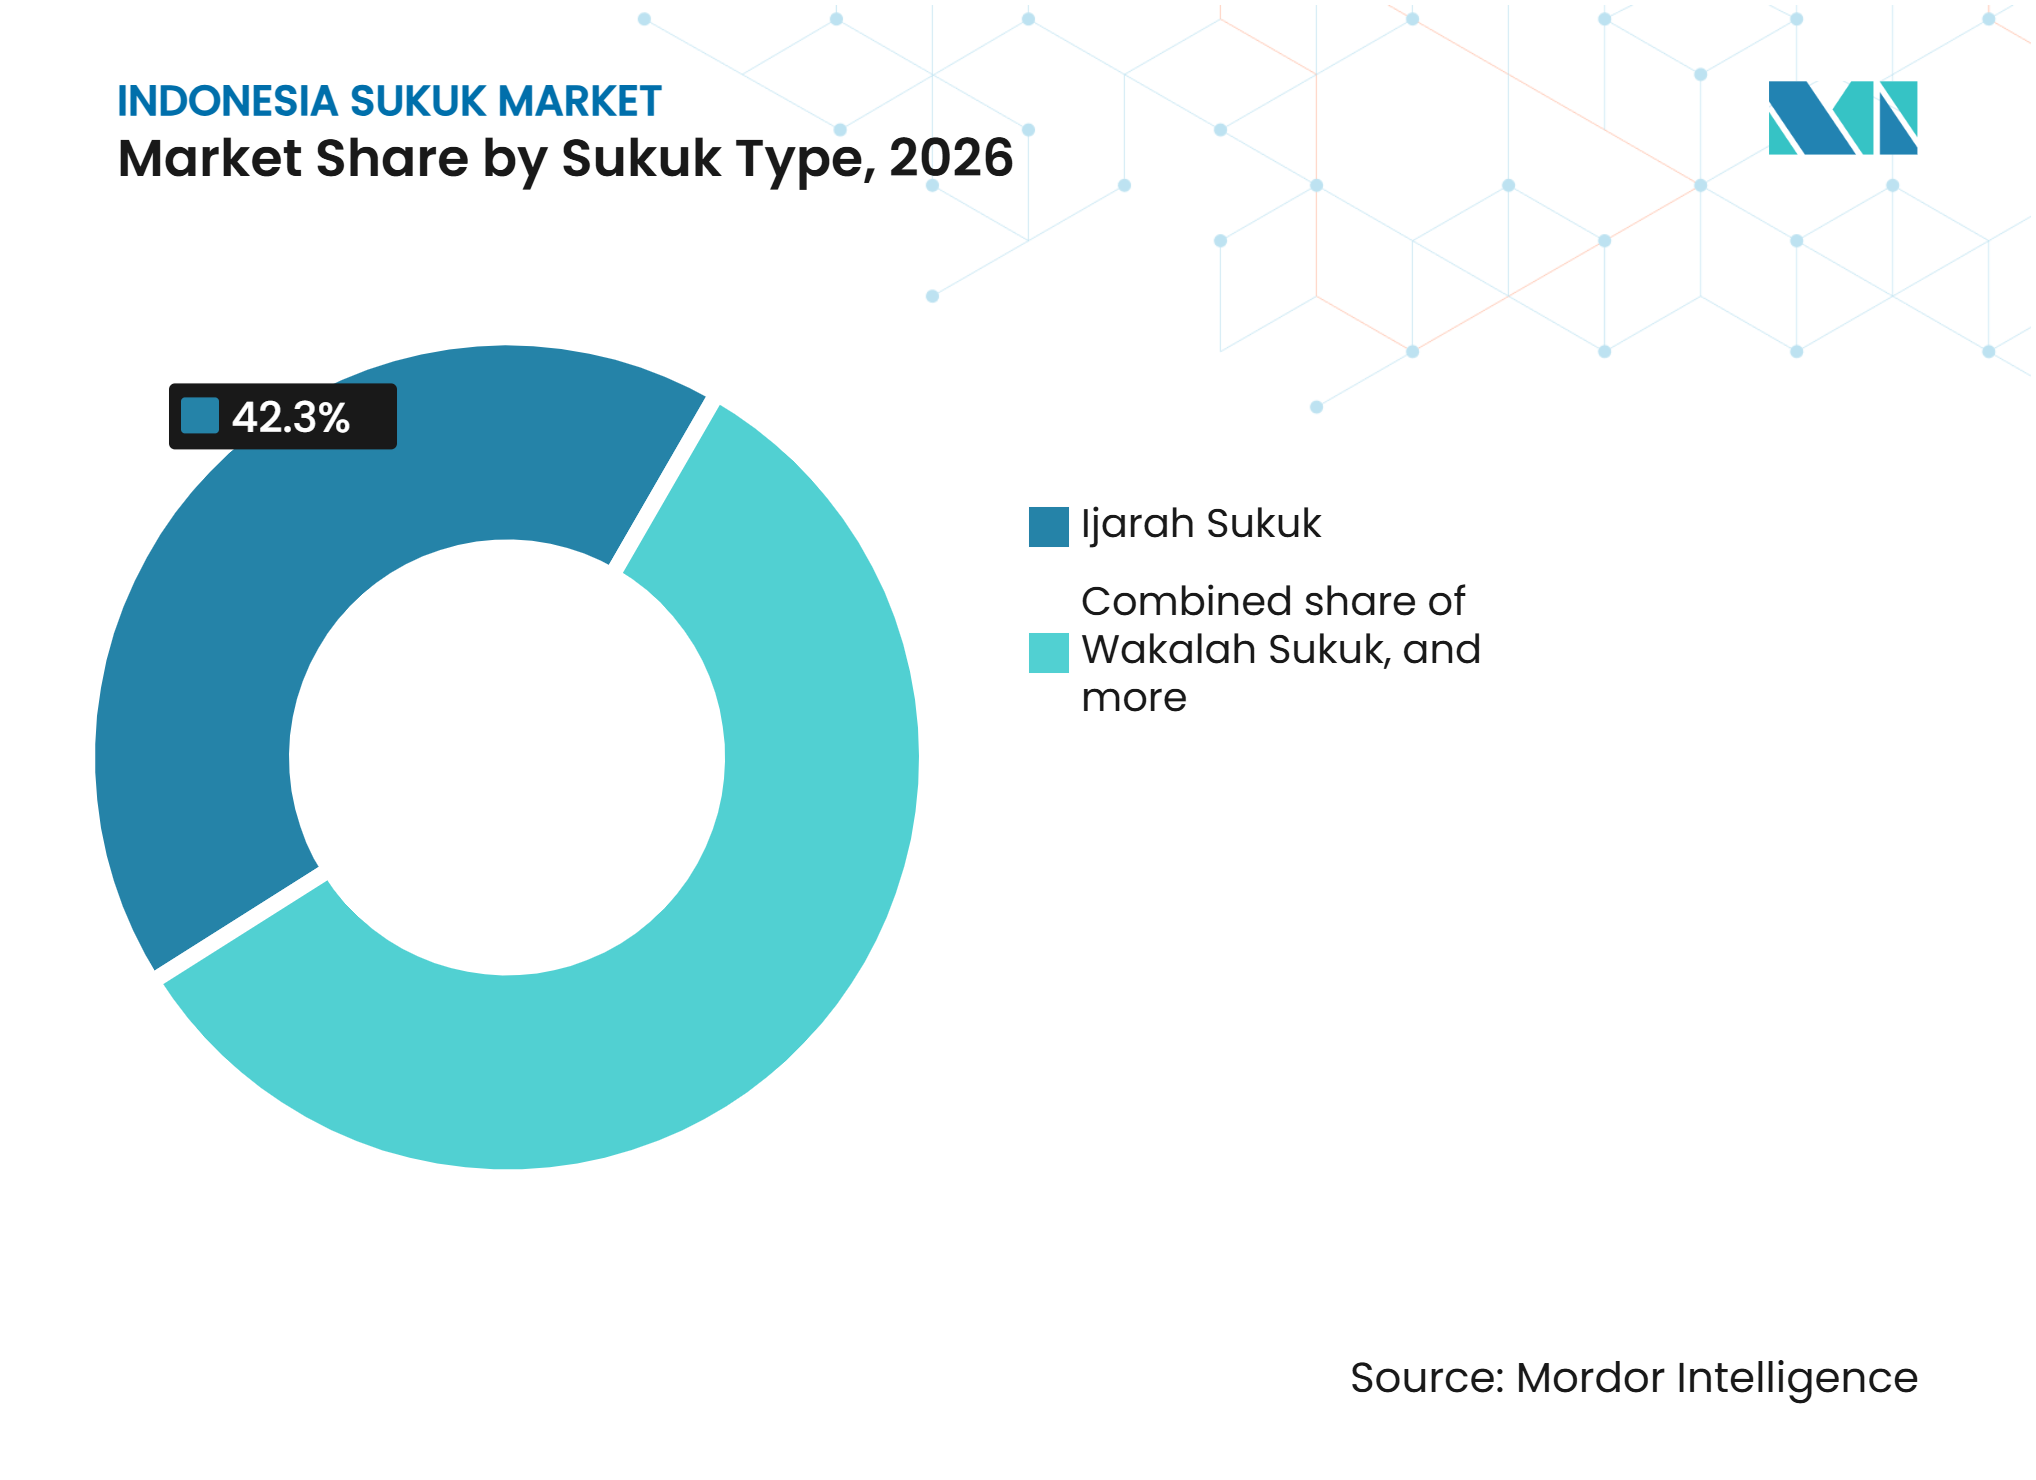
- Por tipo de sukuk, el Ijarah capturó el 42,3% de la participación del mercado de Sukuk de Indonesia en 2026, mientras que se proyecta que el Wakalah crezca a una CAGR del 9,2% hasta 2032.
- Por tipo de emisor, los emisores soberanos mantuvieron el 85,4% de la participación del mercado de Sukuk de Indonesia en 2026, mientras que las Corporaciones No Financieras registraron la CAGR proyectada más alta del 9,5% hasta 2032.
- Por tipo de mercado, el Sukuk Doméstico representó el 78,2% de la participación del mercado de Sukuk de Indonesia en 2026, mientras que se prevé que el Sukuk Internacional se expanda a una CAGR del 8,5% hasta 2032.
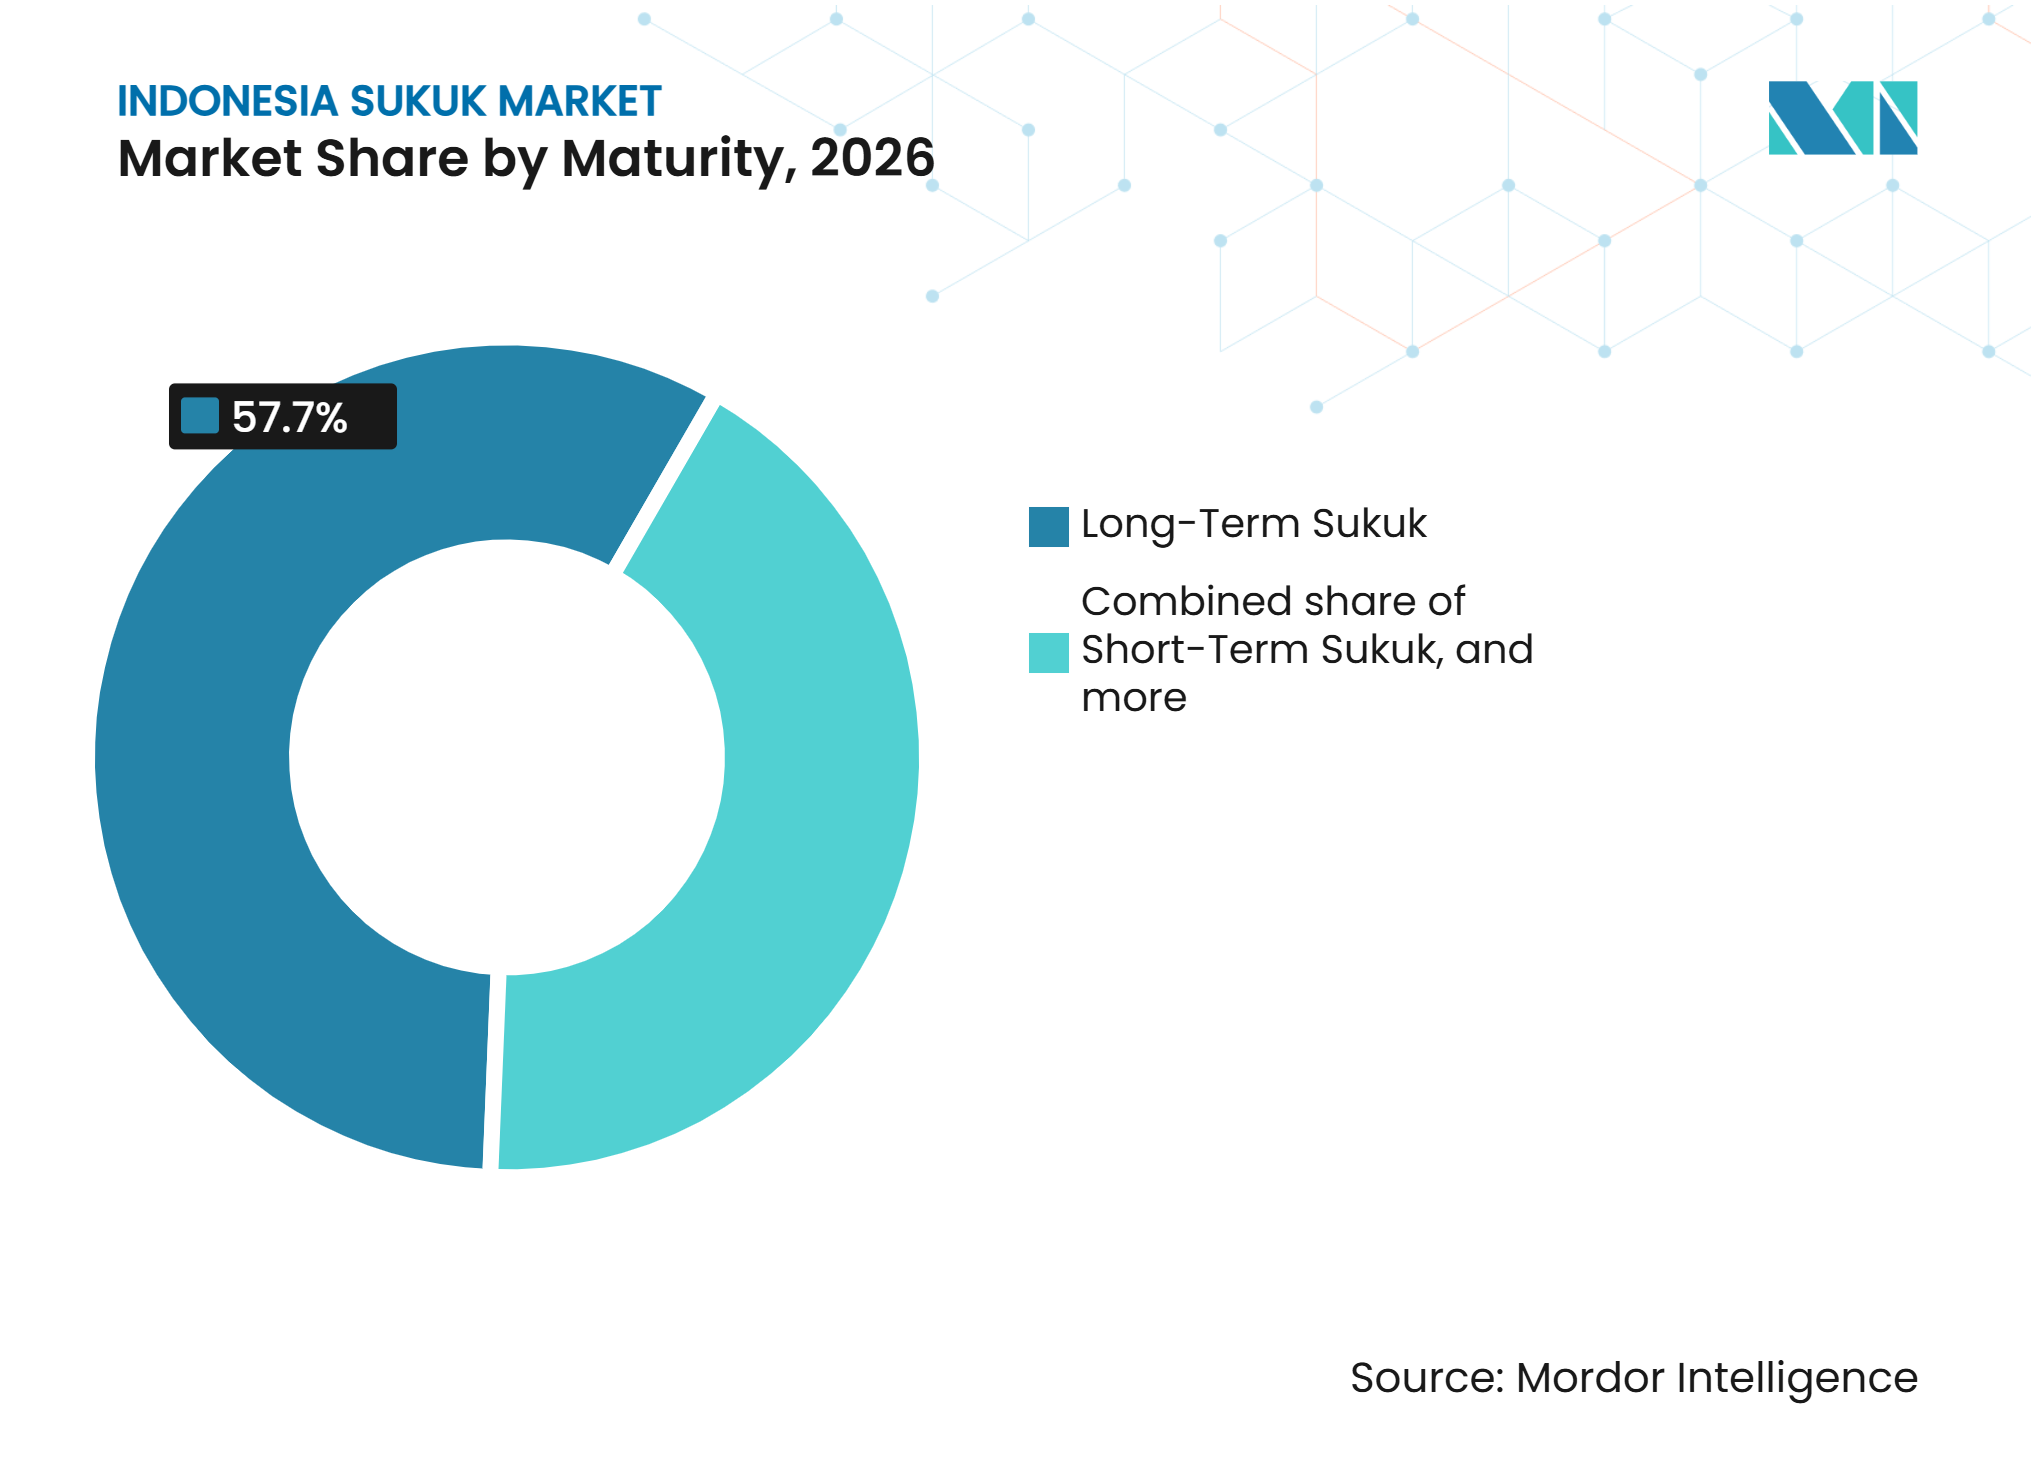
- Por vencimiento, el Sukuk a Largo Plazo mantuvo el 57,7% de la participación del mercado de Sukuk de Indonesia en 2026, mientras que se prevé que el Sukuk a Mediano Plazo crezca a una CAGR del 7,8% hasta 2032.
- Por etiqueta, el Sukuk Simple o Sin Etiqueta mantuvo el 86,4% de la participación del mercado de Sukuk de Indonesia en 2026, mientras que se proyecta que el Sukuk Vinculado a la Sostenibilidad y otros Sukuk Etiquetados crezcan a una CAGR del 13,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos de Financiamiento y Refinanciamiento Soberano | +1.8% | Nacional | Corto plazo (≤ 2 años) |
| Expansión de la Participación Minorista Doméstica en Sukuk | +1.2% | Nacional, con ganancias tempranas en Java y Sumatra urbana | Mediano plazo (2-4 años) |
| Crecimiento en Sukuk Verde Soberano y Financiamiento Sostenible | +1.0% | Global y doméstico | Mediano plazo (2-4 años) |
| Financiamiento mediante Sukuk Corporativo y de Empresas Estatales | +0.8% | Nacional | Mediano plazo (2-4 años) |
| Distribución Digital de Ofertas de Sukuk Minoristas | +0.6% | Nacional, centros urbanos y semiurbanos | Corto plazo (≤ 2 años) |
| Necesidades de Financiamiento de Infraestructura y Desarrollo Público | +0.7% | Nacional, con concentración en Java y ganancias emergentes en Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Financiamiento y Refinanciamiento Soberano
Las necesidades de financiamiento fiscal de Indonesia y el vencimiento de la deuda pública sostienen la emisión recurrente de sukuk soberano. La deuda pública alcanzó IDR 10.293,69 billones (614,5 mil millones de USD) a junio de 2026, equivalente al 41,26% del PIB[1]. El Ministerio de Finanzas realiza subastas periódicas de SBSN, con objetivos indicativos de IDR 10 billones (597,0 millones de USD) a IDR 12 billones (716,4 millones de USD) por sesión, respaldadas por una red de distribuidores primarios. El Sukuk Basado en Proyectos (PBS) y el sukuk verde amplían las opciones de financiamiento para infraestructura pública y proyectos medioambientales. La emisión regular y el refinanciamiento de valores con vencimiento respaldan la liquidez del mercado, establecen referencias de precios y fortalecen la participación de los inversores en el mercado de sukuk de Indonesia.
Expansión de la Participación Minorista Doméstica en Sukuk
El sukuk minorista está ampliando el acceso de los hogares a los valores gubernamentales en toda Indonesia. El SR025 tuvo una suscripción mínima de IDR 1 millón (59,7 USD) y se vendió a través de 33 socios de distribución en agosto y septiembre de 2026[2]. La oferta incluyó canales digitales, lo que puso la participación minorista al alcance de inversores fuera de los principales centros financieros. El SR022 ofreció cupones fijos del 6,45% a 3 años y del 6,55% a 5 años en mayo de 2025. El SR025 ofreció el 6,80% a 3 años y el 6,90% a 5 años, mostrando el uso del precio por parte del gobierno para mantener la demanda minorista. El sistema e-SBN brinda a los trabajadores asalariados y estudiantes acceso al mismo nivel de entrada unitario que otros compradores minoristas. Esta base más amplia puede fortalecer la absorción doméstica del mercado de sukuk de Indonesia con el tiempo.
Crecimiento en Sukuk Verde Soberano y Financiamiento Sostenible
El mercado de sukuk sostenible de Indonesia está respaldado por la emisión recurrente de Sukuk Verde soberano y un marco regulatorio en expansión para las finanzas sostenibles. El gobierno emitió un Sukuk Verde Wakala a 10 años por 1,1 mil millones de USD en julio de 2025, marcando su octavo año consecutivo de emisión global de Sukuk Verde desde 2018 y elevando la emisión acumulada a 7,7 mil millones de USD. El Reglamento de la OJK N.° 18 de 2023 amplió el marco para cubrir instrumentos verdes, sociales, de sostenibilidad y vinculados a la sostenibilidad, incluido el sukuk vinculado al waqf. Los bonos y sukuk sostenibles corporativos en circulación alcanzaron IDR 54,94 billones (3,28 mil millones de USD) a diciembre de 2025[2]. El gobierno también ofreció la serie doméstica de Sukuk Verde PBSG002 a través de su programa de subastas de abril de 2026, mientras que los informes anuales de asignación e impacto respaldan la transparencia y la confianza de los inversores.
Financiamiento mediante Sukuk Corporativo y de Empresas Estatales
Las empresas estatales e instituciones relacionadas están ampliando el rango de emisores de sukuk corporativo. PT Bank Syariah Indonesia completó un Sukuk Mudharabah de Sostenibilidad Fase II por IDR 5 billones (298,5 millones de USD) en junio de 2025. En octubre de 2026, el banco lanzó una oferta adicional de Fase III por IDR 2 billones (119,4 millones de USD) en plazos de 370 días a 3 años. PT Sarana Multigriya Finansial listó un Sukuk Musyarakah Fase II por IDR 808 mil millones (48,2 millones de USD) en marzo de 2026 y un Sukuk Musyarakah Social por IDR 266,6 mil millones (15,9 millones de USD) para vivienda asequible[3]. PT Kereta Api Indonesia presentó una solicitud para un Sukuk Ijarah por IDR 300 mil millones (17,9 millones de USD) en octubre de 2026 bajo un registro en estante por IDR 1,4 billones (83,6 millones de USD). Estos programas vinculan la captación de capital islámico con las necesidades bancarias, de vivienda, financiamiento al consumo y transporte. El sukuk corporativo puede ganar mayor escala a medida que los emisores utilicen programas registrados para regresar al mercado en diferentes vencimientos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Liquidez Limitada en el Mercado Secundario y Transparencia de Precios | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| Complejidad en la Estructuración de Sukuk y Costos de Cumplimiento Regulatorio | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Disponibilidad de Proyectos Verdes Elegibles y Requisitos de Informes de Impacto | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Profundidad Limitada de la Base de Inversores de Sukuk Corporativo | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Liquidez Limitada en el Mercado Secundario y Transparencia de Precios
La negociación secundaria sigue siendo limitada en comparación con el volumen en circulación de sukuk. El valor de las transacciones del Sistema de Negociación Alternativo SPPA aumentó un 461,6% hasta IDR 1.382 billones (82,5 mil millones de USD) en 2025. El aumento señala un mayor uso de la plataforma, pero el mercado subyacente sigue siendo en gran medida extrabursátil y de compra y retención. El programa de referencia SBSN de 2026 incluyó solo PBS030, PBS040, PBS034 y PBS038, dejando brechas a lo largo de la curva de vencimientos. Los inversores domésticos mantuvieron más del 98% del sukuk corporativo denominado en rupias, mientras que la participación extranjera se situó en el 1,18% en mayo de 2025. Esta estrecha base de compradores limita la diversidad en la fijación de precios. Ciertas estructuras de la Sharia también pueden restringir la reventa a valores distintos del par, lo que añade restricciones a la negociación.
Complejidad en la Estructuración de Sukuk y Costos de Cumplimiento Regulatorio
La emisión de sukuk requiere una estructura de la Sharia que se ajuste a la transacción subyacente y las aprobaciones pertinentes. Indonesia reconoce estructuras que incluyen Ijarah, Wakalah, Musharakah, Mudharabah, Murabahah, Salam, Istisna e híbridos. Cada estructura requiere una fatwa aplicable del DSN-MUI, la revisión de la Junta de Supervisión de la Sharia y la documentación de la OJK. Estos pasos pueden aumentar el tiempo y el costo para los emisores más pequeños y los que emiten por primera vez en comparación con la emisión de deuda convencional. El efecto es visible en la concentración de emisiones entre entidades vinculadas al gobierno y grandes empresas estatales. La OJK anunció esfuerzos en 2026 para agilizar los procesos de documentación de oferta de bonos y sukuk. Se necesitaría una mayor coordinación con el DSN-MUI para una simplificación más profunda a nivel contractual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sukuk:
El Ijarah Ancla la Oferta Mientras el Wakalah Amplía el Alcance InternacionalEl Ijarah mantuvo una participación del 42,3% en el mercado de Sukuk de Indonesia en 2026, respaldado por el Sukuk Basado en Proyectos soberano y los programas establecidos de empresas estatales. PT PLN y PT Kereta Api Indonesia han utilizado estructuras Ijarah en programas de emisión activos y planificados. El tamaño del mercado de Sukuk de Indonesia para el Ijarah refleja su uso en casos donde los activos y los flujos de caja basados en arrendamiento pueden respaldar la transacción. Se proyecta que el Wakalah avance a una CAGR del 9,2% hasta 2032. Indonesia ha utilizado el contrato Wakalah para todos los sukuk soberanos internacionales desde 2018. El Sukuk Global Wakala de 2,2 mil millones de USD de julio de 2025 utilizó tramos a 5 y 10 años con cupones del 4,55% y 5,20%.
El Musharakah, el Mudharabah y otras estructuras de participación en beneficios añaden flexibilidad para el financiamiento corporativo. PT Sarana Multigriya Finansial utilizó tramos de Sukuk Musyarakah en 2025 y 2026 para financiamiento de vivienda y vivienda asequible. Su Sukuk Musyarakah Social a 5 años tuvo un rendimiento indicado del 7,70%. El Salam y el Istisna siguen siendo menos desarrollados a pesar de su potencial relevancia para el capital de trabajo agrícola y manufacturero. Estas estructuras podrían atender necesidades de financiamiento que no están tan fácilmente alineadas con los instrumentos basados en arrendamiento. La industria de sukuk de Indonesia, por tanto, conserva margen para ampliar su rango estructural sin cambiar el papel central del Ijarah y el Wakalah.


Por Tipo de Emisor:
Los Emisores Soberanos Lideran Mientras el Financiamiento Corporativo se AmplíaLos emisores soberanos mantuvieron el 85,4% del mercado de Sukuk de Indonesia en 2026. El SBSN tiene respaldo legal junto con los valores gubernamentales convencionales bajo el marco legal nacional. Esta participación refleja el calendario regular de subastas estatales y el papel del sukuk en el financiamiento presupuestario. Se proyecta que las Corporaciones No Financieras registren una CAGR del 9,5% hasta 2032. PT Adira Finance ofreció cupones indicativos del 7,10% al 7,35% en su Sukuk Mudharabah Fase IV de 2026. El Sukuk Ijarah de PT Kereta Api Indonesia de 2026 ofreció cupones indicativos del 6,60% al 7,90% en 4 plazos.
Las instituciones financieras proporcionan una oferta significativa a través de programas registrados en estante. PT Bank Syariah Indonesia tiene un objetivo agregado de IDR 10 billones (597 millones de USD) bajo su registro en estante del Sukuk Mudharabah Verde I. Los emisores cuasi-soberanos como PT Sarana Multigriya Finansial y PT PLN proporcionan un vínculo entre los objetivos estatales y el financiamiento del mercado de capitales. La emisión multilateral y supranacional en sukuk en rupias sigue siendo limitada. Esa posición puede cambiar a medida que los programas de profundización del mercado financiero continúen apoyando los mercados de capitales en moneda local. Las empresas privadas siguen siendo un grupo de emisores infrautilizado porque su participación se ve afectada por los costos de estructuración y las limitaciones de la base de inversores. El mercado de sukuk de Indonesia tiene margen para una mayor diversidad de emisores si se reducen estas barreras.
Por Tipo de Mercado:
La Emisión Doméstica Tiene Escala Mientras el Acceso Internacional se ProfundizaEl Sukuk Doméstico mantuvo una participación del 78,2% en 2026, basada en subastas domésticas regulares de SBSN y series minoristas. Las subastas quincenales generalmente llevaban objetivos indicativos de IDR 10 billones a IDR 12 billones (597 millones a 716,4 millones de USD). Las series minoristas SR y ST utilizan una red de distribución autorizada que se amplió a 33 socios en 2026. Se proyecta que el Sukuk Internacional crezca a una CAGR del 8,5% hasta 2032. El Sukuk Global de 2,0 mil millones de USD de noviembre de 2025 generó un libro de órdenes máximo de 5,8 mil millones de USD y más de 3,9 mil millones de USD en órdenes finales.
La emisión internacional utiliza contratos Wakalah y se cotiza frente a los índices de referencia del Tesoro de los Estados Unidos. Estos instrumentos están listados en la Bolsa de Singapur y NASDAQ Dubai. Las emisiones soberanas tienen calificaciones de grado de inversión de Moody's, S&P y Fitch. El enfoque de financiamiento doméstico e internacional dual brinda al gobierno opciones a medida que cambian la liquidez de la rupia y las condiciones de las tasas globales. Indonesia completó 7 transacciones en el mercado de capitales internacional en 2025 en denominaciones USD, EUR, JPY, AUD y CNH. Esta amplitud distingue el programa de gestión de deuda del país dentro del mercado de sukuk de Indonesia.
Por Vencimiento:
Los Valores a Largo Plazo Respaldan el Financiamiento de InfraestructuraEl Sukuk a Largo Plazo mantuvo una participación del 57,7% en 2026, respaldado por series PBS orientadas a la infraestructura. El PBS038 vence en diciembre de 2049 y el PBS034 vence en junio de 2039. Estos plazos ofrecen duración para aseguradoras y fondos de pensiones que deben hacer frente a obligaciones a largo plazo. Se prevé que el Sukuk a Mediano Plazo crezca a una CAGR del 7,8% hasta 2032. Los emisores corporativos suelen utilizar vencimientos de 2 a 5 años que se adaptan a los ciclos de financiamiento al consumo y originación de hipotecas. Adira Finance, PT Sarana Multigriya Finansial y PT Bank Syariah Indonesia han utilizado dichos plazos en ofertas recientes.
El Sukuk a Corto Plazo incluye letras del tesoro SPN-S con plazos de 3 a 12 meses. Estos instrumentos respaldan la gestión de liquidez de los bancos islámicos y las funciones de repo del banco central. Su inclusión en el marco de la Ratio de Financiamiento Inclusivo Macroprudencial de la OJK añade una fuente de demanda relacionada con la política. El Sukuk Perpetuo se encuentra en una etapa temprana en Indonesia. Los bancos islámicos pueden considerarlo para instrumentos de capital con características comparables a los valores de Nivel 1 Adicional. La OJK también busca estructuras de plazo que puedan respaldar el financiamiento de infraestructura a largo horizonte a través de acuerdos de SBSN y asociaciones público-privadas.

Por Etiqueta:
El Sukuk Simple Sigue Siendo Mayor Mientras los Instrumentos Etiquetados se AceleranEl Sukuk Simple o Sin Etiqueta mantuvo una participación del 86,4% en 2026. Las series de subastas estándar de SBSN y los registros en estante corporativos convencionales representan gran parte de esta escala. Se proyecta que el Sukuk Vinculado a la Sostenibilidad y otros Sukuk Etiquetados crezcan a una CAGR del 13,5% hasta 2032. Esta es la tasa más rápida entre los subsegmentos reportados. El Reglamento de la OJK N.° 18 de 2023 proporciona un marco para valores verdes, sociales, de sostenibilidad, waqf y vinculados a la sostenibilidad. El uso continuo del PBSG002 en las subastas domésticas respalda la participación del mercado de sukuk de Indonesia de los instrumentos etiquetados durante el período de pronóstico.
El Sukuk Verde representó el 48% de la emisión corporativa etiquetada acumulada en septiembre de 2025. Los instrumentos sociales representaron el 28%, los instrumentos de sostenibilidad representaron el 22% y los instrumentos vinculados a la sostenibilidad representaron el 2%. El Marco de Valores Gubernamentales Sostenibles se alinea con los principios de la Asociación Internacional del Mercado de Capitales. Este marco requiere informes anuales sobre la asignación y el impacto de los fondos. El Sukuk Waqf sigue en una etapa temprana de desarrollo, pero su inclusión en el marco de la OJK crea una vía para que los activos de dotación respalden el financiamiento productivo. La industria de sukuk de Indonesia puede utilizar el modelo de informes soberanos como punto de referencia para nuevos instrumentos corporativos etiquetados.
Análisis Geográfico
Análisis Geográfico
El mercado de sukuk doméstico de Indonesia está respaldado por la emisión soberana regular a través de subastas de Valores Islámicos del Estado (Surat Berharga Syariah Negara o SBSN) realizadas por el Ministerio de Finanzas. Estas subastas proporcionan al gobierno un canal compatible con la Sharia para financiar sus necesidades de financiamiento. La Dirección General de Financiamiento Presupuestario y Gestión de Riesgos (DJPPR) publica información oficial sobre la emisión y negociación de sukuk gubernamental. La distribución doméstica también incluye ofertas de sukuk minoristas, que brindan a los individuos acceso a instrumentos de inversión compatibles con la Sharia respaldados por el gobierno.
La emisión internacional de sukuk proporciona a Indonesia acceso a inversores más allá de su mercado doméstico. El 20 de noviembre de 2025, el gobierno fijó el precio de 2,0 mil millones de USD en Sukuk Global, compuesto por 1,1 mil millones de USD en valores a cinco años y 0,9 mil millones de USD en valores a 10 años. La transacción atrajo una demanda máxima del libro de órdenes de 5,8 mil millones de USD, con órdenes finales que superaron los 3,9 mil millones de USD. La emisión utilizó una estructura Wakalah y fue organizada a través de una entidad establecida por el gobierno dedicada a emitir valores compatibles con la Sharia en los mercados internacionales. Los valores estaban programados para liquidación el 1 de diciembre de 2025 y cotización en la Bolsa de Singapur y Nasdaq Dubai.
El mercado secundario de sukuk de Indonesia está respaldado por una infraestructura de negociación electrónica establecida. La Bolsa de Valores de Indonesia opera el Sistema de Negociación Alternativo del Mercado (SPPA), que facilita la negociación en el mercado secundario de valores de deuda y sukuk entre usuarios autorizados, incluidas empresas de valores y bancos. La plataforma admite tres mecanismos de negociación: Libro de Órdenes de Límite Central, Solicitud de Cotización y Solicitud de Orden. Las transacciones realizadas a través del SPPA están integradas con la Plataforma de Negociación Centralizada para la Notificación de Transacciones de Valores (CTP-PLTE), lo que respalda la notificación electrónica de transacciones. Estos sistemas proporcionan un marco establecido para la negociación y la notificación.
Panorama Competitivo
Concentración del Mercado
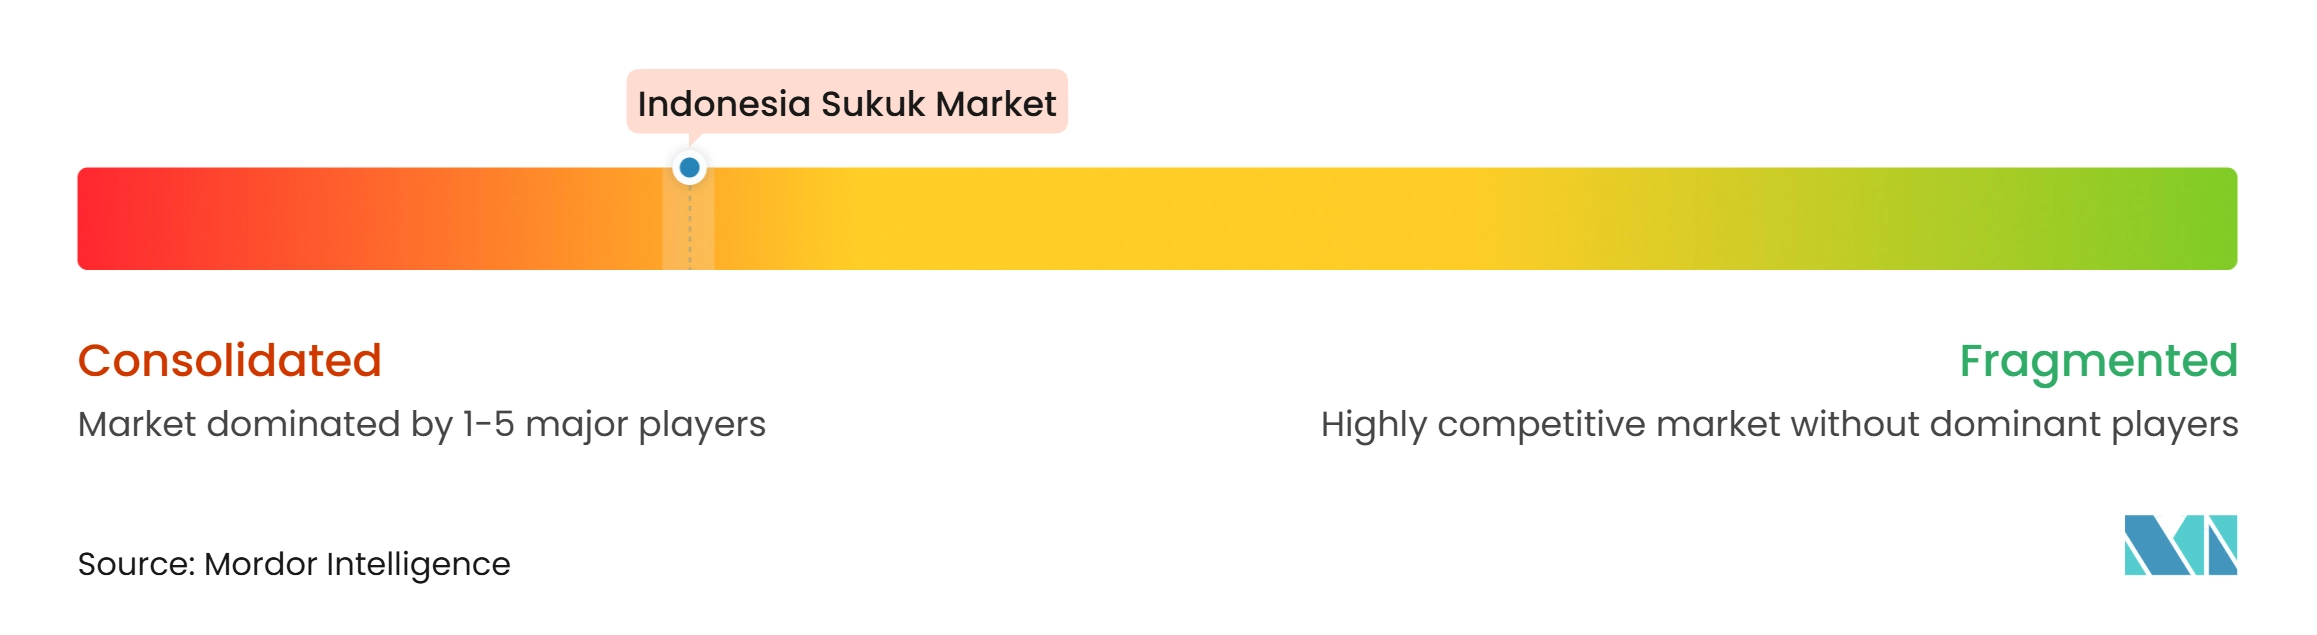
El mercado de sukuk de Indonesia tiene una estructura de emisores concentrada porque los emisores soberanos y relacionados con el soberano representan más del 85% de la emisión en circulación. La competencia, por tanto, se concentra en la estructuración, distribución e intermediación en el mercado secundario, en lugar de entre un gran número de emisores principales. PT BRI Danareksa Sekuritas informó que fue la empresa de valores más activa en el SPPA en 2025. PT Mandiri Sekuritas y PT Trimegah Sekuritas son distribuidores primarios de SBSN y socios de distribución minorista. Los mandatos soberanos internacionales han incluido co-coordinadores de libros como Dubai Islamic Bank, Goldman Sachs, JPMorgan, HSBC, Standard Chartered y KFH Capital. Su función depende de la capacidad del balance y la distribución establecida con inversores compatibles con la Sharia. La emisión corporativa privada no estatal sigue siendo la principal apertura para nuevos organizadores y emisores.
La distribución digital crea otra área de competencia. Bibit, Bareksa, Tanamduit y DANA han integrado funciones de compra de e-SBN y compiten por inversores minoristas primerizos a través del acceso digital y la educación financiera. PT Trimegah Sekuritas se asoció con DANA para la compra de valores gubernamentales minoristas a través de la aplicación. El registro en estante de IDR 10 billones (597 millones de USD) de PT Bank Syariah Indonesia respalda un enfoque de emisión continua dentro de la banca islámica. El proceso de oferta simplificado de la OJK puede favorecer a los emisores que son capaces de preparar documentación conforme de manera eficiente. Los requisitos de revisión externa e informes bajo el POJK 18 de 2023 también pueden distinguir a los emisores enfocados en la sostenibilidad. El mercado de sukuk de Indonesia brinda a los intermediarios margen para diferenciarse a través del acceso minorista, la capacidad de cumplimiento y el alcance de distribución.
El SBSN y las estructuras de asociación público-privada pueden ampliar las opciones de garantía más allá de los activos estatales existentes. Este modelo podría respaldar el financiamiento de carreteras de peaje y transmisión de energía donde las estructuras de proyectos cumplen con los requisitos regulatorios y de la Sharia. El principal desafío competitivo sigue siendo la liquidez del mercado secundario y la transparencia de precios. Un grupo institucional de inversores más amplio mejoraría las condiciones para los nuevos emisores corporativos y para los intermediarios que respaldan la negociación. La presencia de series de referencia soberanas ayuda a los emisores corporativos a establecer precios de referencia en todos los vencimientos. El mercado de sukuk de Indonesia, por tanto, sigue concentrado a nivel de emisores mientras mantiene una competencia activa en toda la cadena de transacciones y distribución.
Líderes de la Industria de Sukuk de Indonesia
-
PT Bank Aladin Syariah Tbk
-
PT Bank Jabar Banten Syariah
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank Syariah Indonesia Tbk
-
PT Bussan Auto Finance
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sukuk de Indonesia Empresas cubiertas en este informe
- PT Bank Aladin Syariah Tbk
- PT Bank Jabar Banten Syariah
- PT Bank Muamalat Indonesia Tbk
- PT Bank Syariah Indonesia Tbk
- PT Bussan Auto Finance
- PT Adira Dinamika Multi Finance Tbk
- PT Dian Swastatika Sentosa Tbk
- PT Eagle High Plantations Tbk
- PT Ekamas Mora Republik Tbk (Moratelindo)
- PT Integra Indocabinet Tbk
- PT Medco Power Indonesia
- PT Pembangunan Perumahan (Persero) Tbk
- PT Perusahaan Listrik Negara (Persero)
- PT Pos Indonesia (Persero)
- PT Sarana Multi Infrastruktur (Persero)
- PT Sarana Multigriya Finansial (Persero)
- PT Samator Indo Gas Tbk
- PT TBS Energi Utama Tbk
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
Desarrollos recientes de la industria en Mercado de Sukuk de Indonesia
- Octubre de 2026: PT Kereta Api Indonesia presentó un prospecto para el Sukuk Ijarah Berkelanjutan III Fase I 2026 por IDR 300 mil millones (17,9 millones de USD) bajo un nuevo registro en estante de IDR 1,4 billones (83,6 millones de USD), con indicaciones de cupón del 6,60%-7,90% en 4 series de plazos.
- Octubre de 2026: PT Bank Syariah Indonesia lanzó su Sukuk Mudharabah Verde Registrado en Estante I Fase III 2026 por IDR 2 billones (119,4 millones de USD), ofreciendo la Serie A de IDR 900 mil millones (53,7 millones de USD), la Serie B de IDR 230 mil millones (13,7 millones de USD) y la Serie C de IDR 870 mil millones (51,9 millones de USD).
- Agosto de 2026: El Ministerio de Finanzas abrió las suscripciones para el Sukuk Ritel SR025, ofreciendo SR025T3 al 6,80% a 3 años y SR025T5 al 6,90% a 5 años a través de 33 socios de distribución autorizados.
- Agosto de 2026: El DJPPR incluyó el Sukuk Verde doméstico PBSG002 en la subasta de SBSN del 11 de agosto con un objetivo indicativo de IDR 10 billones (597 millones de USD), señalando que la serie puede respaldar la Ratio de Financiamiento Inclusivo Macroprudencial para bancos convencionales e islámicos.
Alcance del Informe del Mercado de Sukuk de Indonesia
Resumen de la segmentación
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Compuesto |
| Otros Tipos de Sukuk |
| Soberano |
| Soberano Relacionado / Cuasi-Soberano |
| Institución Financiera |
| Corporación No Financiera |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo |
| Sukuk a Largo Plazo |
| Sukuk Perpetuo |
| Sukuk Simple / Sin Etiqueta |
| Sukuk Verde |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Compuesto | |
| Otros Tipos de Sukuk | |
| Por Tipo de Emisor | Soberano |
| Soberano Relacionado / Cuasi-Soberano | |
| Institución Financiera | |
| Corporación No Financiera | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Vencimiento | Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo | |
| Sukuk a Largo Plazo | |
| Sukuk Perpetuo | |
| Por Etiqueta | Sukuk Simple / Sin Etiqueta |
| Sukuk Verde | |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en el sector de sukuk de Indonesia?
Las necesidades de financiamiento soberano, la participación minorista, la distribución digital y la emisión vinculada a la sostenibilidad respaldan el crecimiento. Se prevé que el sector crezca a una CAGR del 6,7% de 2027 a 2032.
¿Qué estructura de sukuk tiene la mayor participación en Indonesia?
El Ijarah mantuvo una participación del 42,3% en 2026, respaldado por su uso generalizado en el Sukuk Basado en Proyectos y los programas de empresas estatales.
¿Qué grupo de emisores domina la emisión de sukuk en Indonesia?
Los emisores soberanos mantuvieron una participación del 85,4% en 2026 porque el SBSN es un componente regular del financiamiento gubernamental.
¿Cuál es la categoría de sukuk de más rápido crecimiento en Indonesia?
Se proyecta que el Sukuk Vinculado a la Sostenibilidad y otros Sukuk Etiquetados crezcan a una CAGR del 13,5% hasta 2032, respaldados por el marco de sostenibilidad de la OJK.
¿Cómo pueden los inversores minoristas comprar sukuk indonesio?
Los inversores minoristas pueden adquirir series designadas a través de bancos autorizados, empresas de valores, plataformas fintech y el sistema e-SBN a nivel nacional, a partir de IDR 1 millón (59,7 USD).
¿Qué está limitando el crecimiento del sukuk corporativo en Indonesia?
La liquidez limitada en el mercado secundario, una base estrecha de inversores a largo plazo, los requisitos de estructuración de la Sharia y las obligaciones de informes pueden aumentar la complejidad de la emisión.