
Indonesien Sukuk-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
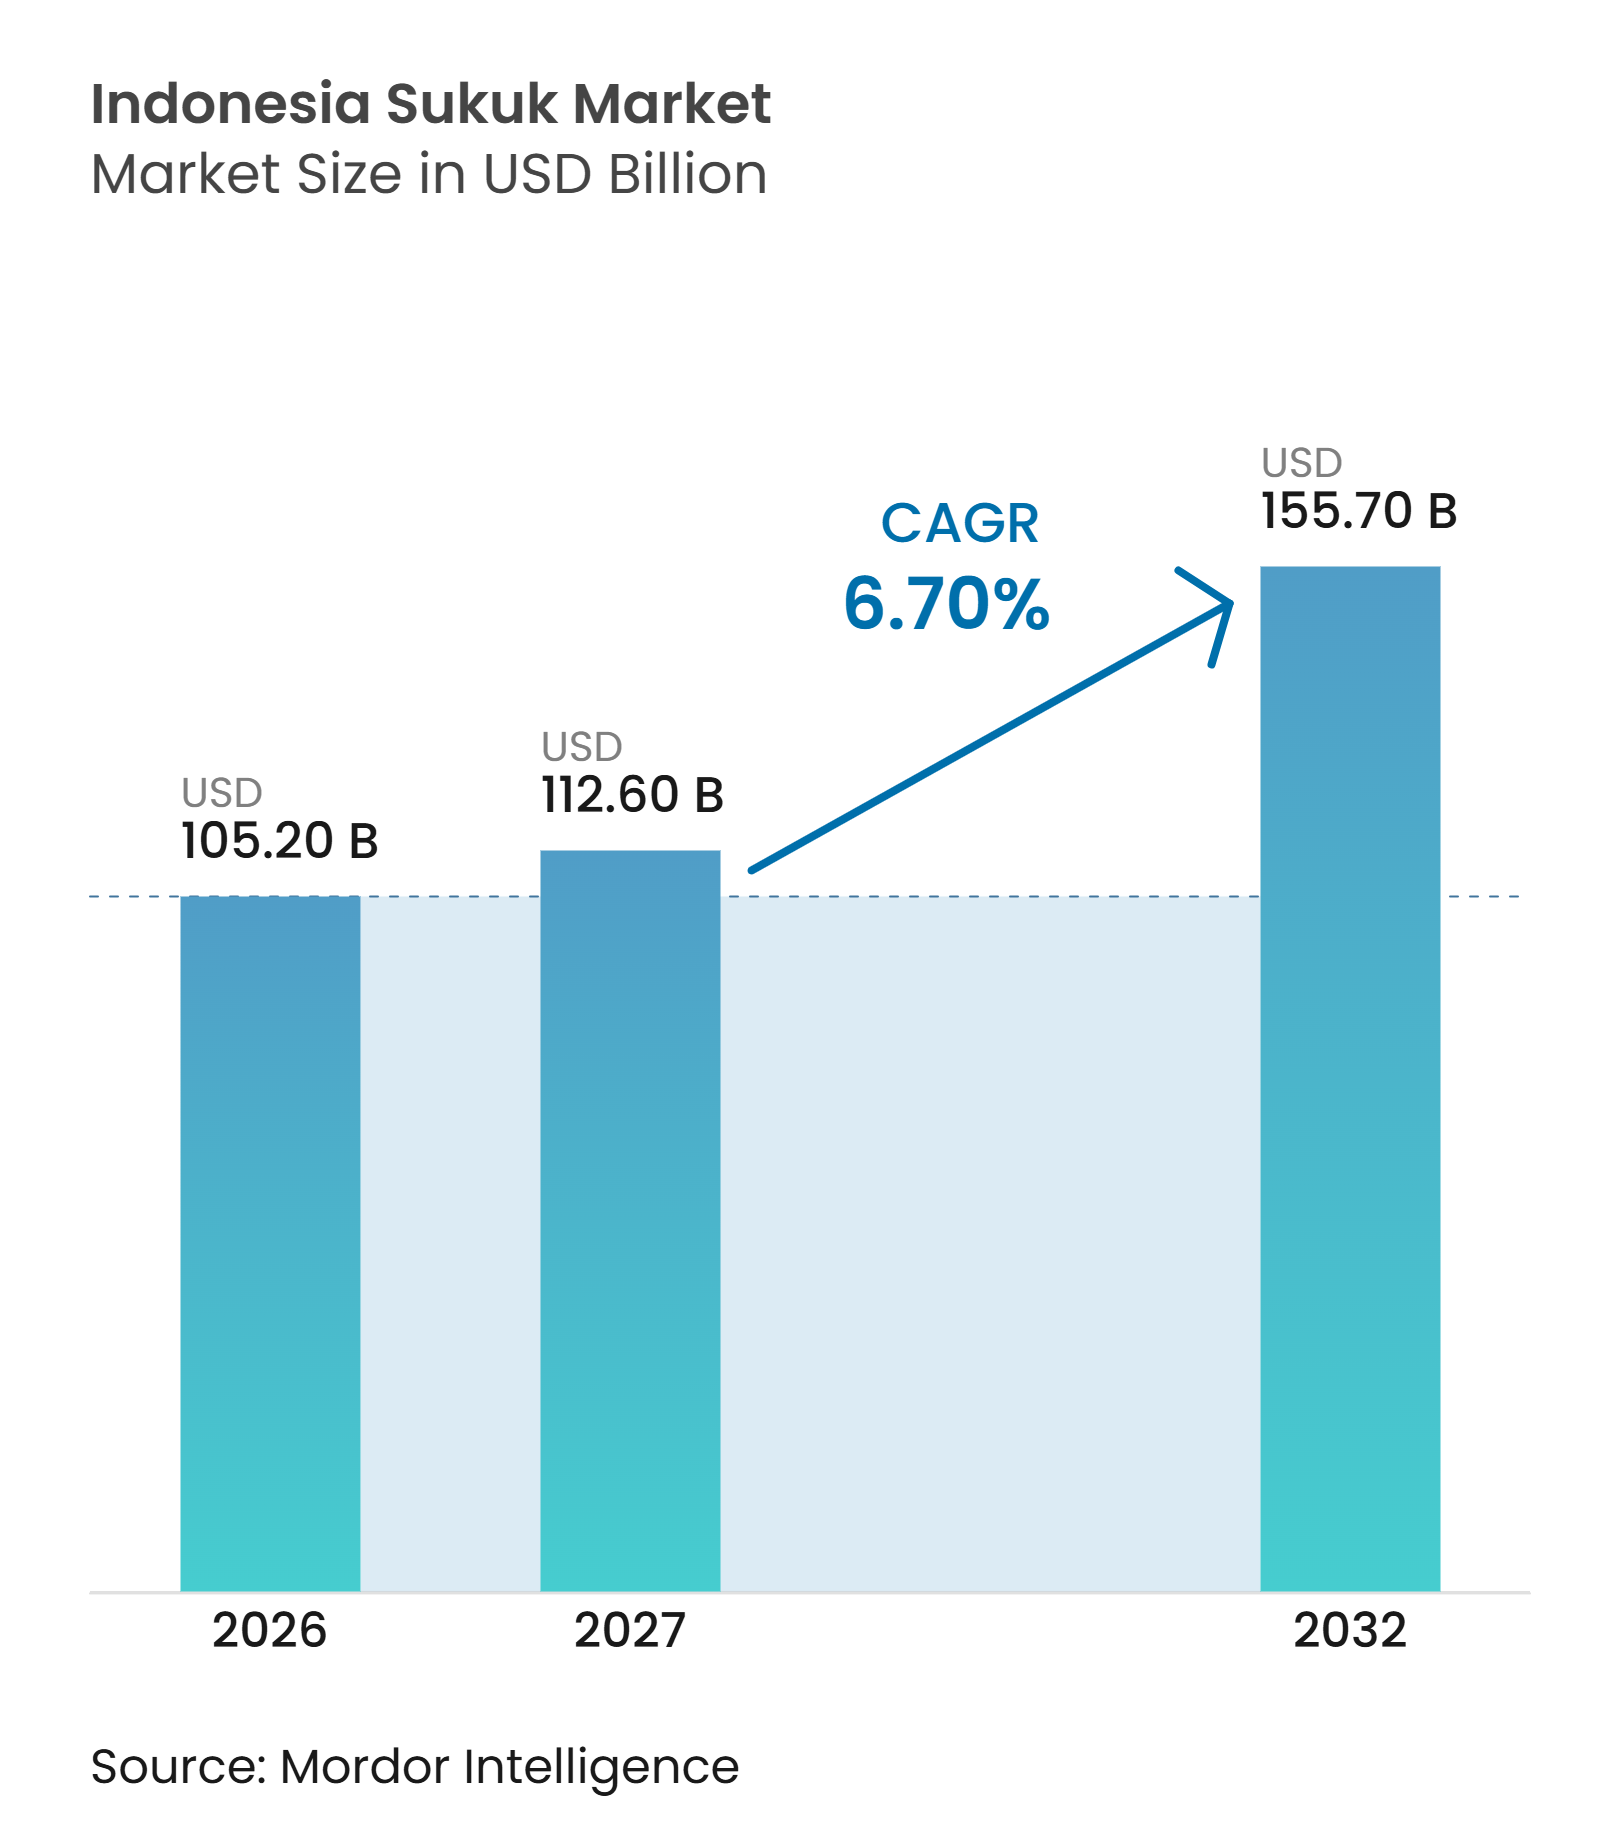
| Marktgröße im Basisjahr (2026) | 105.20 Milliarden US-Dollar |
| Marktgröße (2027) | 112.60 Milliarden US-Dollar |
| Marktgröße (2032) | 155.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.70 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Sukuk-Marktanalyse von Mordor Intelligence
Die Größe des Indonesien Sukuk-Markts wird für 2026 auf 105,20 Milliarden USD, für 2027 auf 112,60 Milliarden USD und bis 2032 auf 155,70 Milliarden USD prognostiziert, mit einem CAGR von 6,70 % von 2027 bis 2032.
Der Indonesien Sukuk-Markt wird durch wiederkehrende staatliche Finanzierungsbedarfe, regelmäßige Auktionen für staatliche Scharia-Wertpapiere und den fortgesetzten Einsatz projektbasierter Instrumente für die öffentliche Infrastruktur gestützt. Die ausstehenden Staatsschulden erreichten am 30. Juni 2026 IDR 8.966,79 Billionen (535,3 Milliarden USD), während die Schulden-BIP-Quote bei 41,26 % lag, was die Rolle von Sukuk in der nationalen Finanzierung unterstreicht. Die internationale Nachfrage bleibt bedeutend, da das globale Sukuk-Angebot über 2,2 Milliarden USD im Juli 2025 ein Spitzenorderbuch von 7 Milliarden USD anzog. Der Markt profitiert zudem von der Beteiligung von Privatanlegern, Nachhaltigkeitsvorschriften und einer breiteren digitalen Verteilung. OJK-Verordnung Nr. 18 von 2023, die ab Februar 2024 in Kraft trat, erweiterte den Rahmen für grüne, soziale, nachhaltige, Waqf- und nachhaltigkeitsgebundene Sukuk.
Wichtigste Erkenntnisse des Berichts
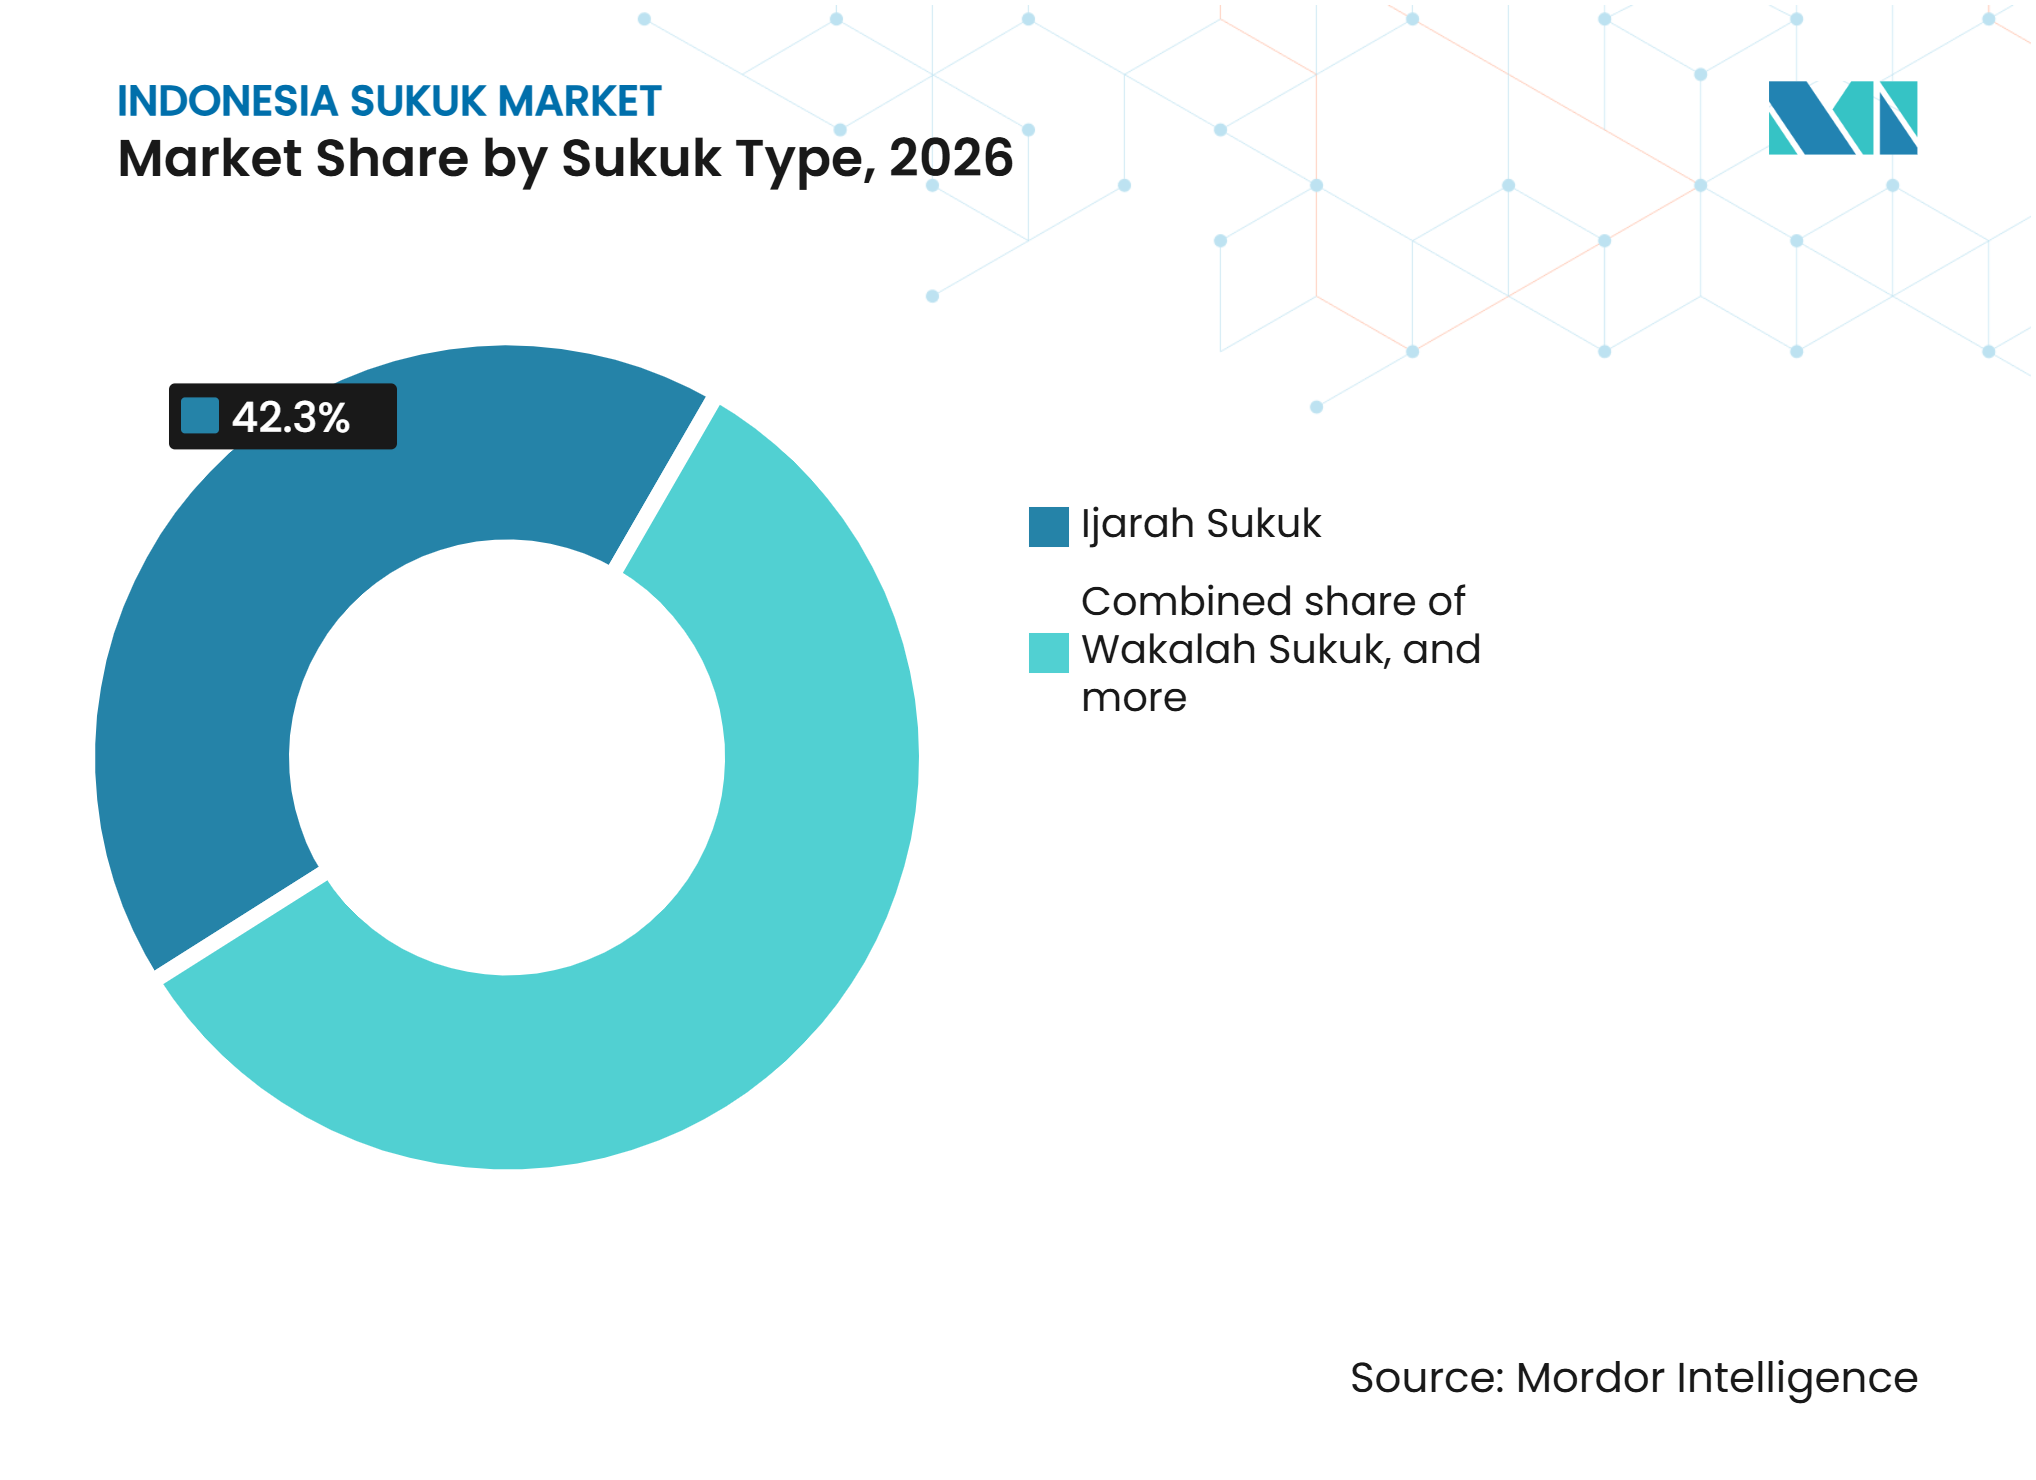
- Nach Sukuk-Typ hielt Ijarah im Jahr 2026 einen Marktanteil von 42,3 % am Indonesien Sukuk-Markt, während Wakalah bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen wird.
- Nach Emittentenart hielten staatliche Emittenten im Jahr 2026 einen Marktanteil von 85,4 % am Indonesien Sukuk-Markt, während Nicht-Finanz-Unternehmen mit einem prognostizierten CAGR von 9,5 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Markttyp entfielen im Jahr 2026 78,2 % des Indonesien Sukuk-Marktanteils auf inländische Sukuk, während internationale Sukuk bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
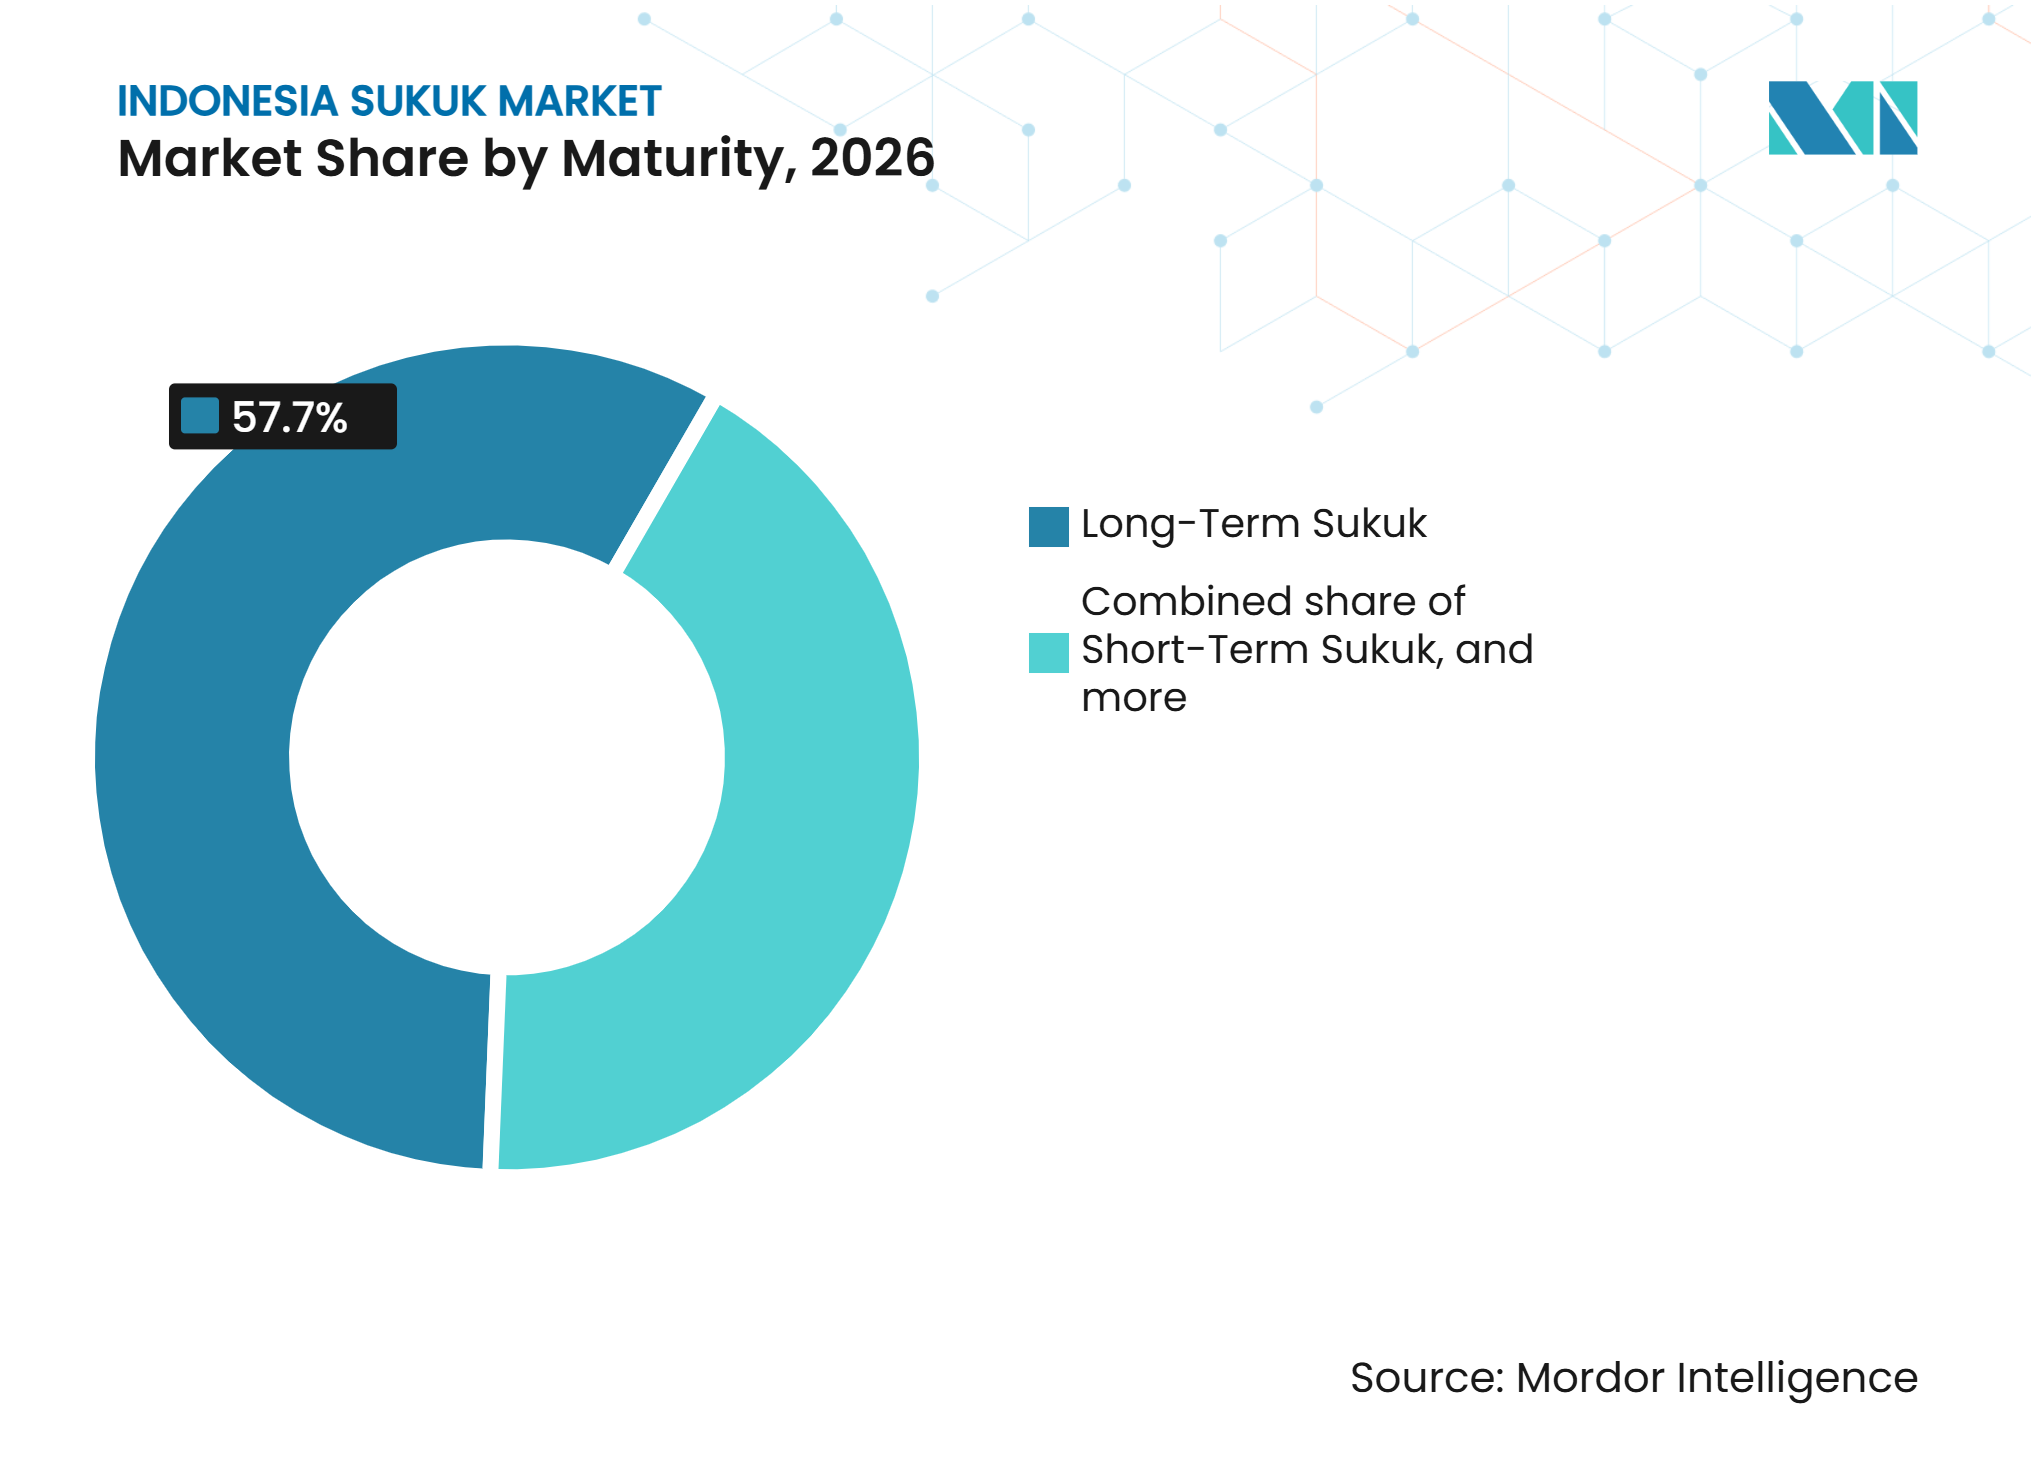
- Nach Laufzeit hielten langfristige Sukuk im Jahr 2026 einen Marktanteil von 57,7 % am Indonesien Sukuk-Markt, während mittelfristige Sukuk bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Bezeichnung hielten einfache oder nicht bezeichnete Sukuk im Jahr 2026 einen Marktanteil von 86,4 % am Indonesien Sukuk-Markt, während nachhaltigkeitsgebundene und andere bezeichnete Sukuk bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Staatliche Finanzierungs- und Refinanzierungsanforderungen | +1.8% | National | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der inländischen Beteiligung von Privatanlegern an Sukuk | +1.2% | National, mit frühen Gewinnen auf Java und im städtischen Sumatra | Mittelfristig (2–4 Jahre) |
| Wachstum bei staatlichen grünen Sukuk und nachhaltiger Finanzierung | +1.0% | Global und inländisch | Mittelfristig (2–4 Jahre) |
| Sukuk-Finanzierung für Unternehmen und staatseigene Betriebe | +0.8% | National | Mittelfristig (2–4 Jahre) |
| Digitale Verteilung von Sukuk-Angeboten für Privatanleger | +0.6% | National, städtische und halbstädtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur- und öffentliche Entwicklungsfinanzierungsbedarfe | +0.7% | National, mit Konzentration auf Java und aufkommenden Gewinnen in Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Finanzierungs- und Refinanzierungsanforderungen
Indonesiens fiskalische Finanzierungsbedarfe und fällig werdende Staatsschulden stützen die wiederkehrende staatliche Sukuk-Emission. Die Staatsschulden erreichten im Juni 2026 IDR 10.293,69 Billionen (614,5 Milliarden USD), was 41,26 % des BIP entspricht[1]. Das Finanzministerium führt regelmäßige SBSN-Auktionen durch, die typischerweise IDR 10 Billionen (597,0 Millionen USD) bis IDR 12 Billionen (716,4 Millionen USD) pro Sitzung anstreben, unterstützt durch ein Netzwerk von Primärhändlern. Projektbasierte Sukuk (PBS) und grüne Sukuk erweitern die Finanzierungsoptionen für öffentliche Infrastruktur- und Umweltprojekte. Regelmäßige Emissionen und Refinanzierungen fälliger Wertpapiere stützen die Marktliquidität, schaffen Preisbenchmarks und stärken die Anlegerbeteiligung am Indonesien Sukuk-Markt.
Ausweitung der inländischen Beteiligung von Privatanlegern an Sukuk
Retail-Sukuk erweitert den Haushaltszugang zu Staatsanleihen in ganz Indonesien. SR025 hatte ein Mindestzeichnungsvolumen von IDR 1 Million (59,7 USD) und wurde im August und September 2026 über 33 Vertriebspartner verkauft[2]. Das Angebot umfasste digitale Kanäle, die die Beteiligung von Privatanlegern außerhalb der großen Finanzzentren ermöglichten. SR022 bot im Mai 2025 feste Kupons von 6,45 % für 3 Jahre und 6,55 % für 5 Jahre. SR025 bot 6,80 % für 3 Jahre und 6,90 % für 5 Jahre und zeigt damit den Einsatz von Preisgestaltung durch die Regierung zur Aufrechterhaltung der Privatanlegernachfrage. Das e-SBN-System gibt Angestellten und Studenten Zugang zum gleichen Mindestzeichnungsniveau wie anderen Privatanlegern. Diese breitere Basis kann die inländische Absorption des Indonesien Sukuk-Markts im Laufe der Zeit stärken.
Wachstum bei staatlichen grünen Sukuk und nachhaltiger Finanzierung
Indonesiens nachhaltiger Sukuk-Markt wird durch wiederkehrende staatliche Grüne Sukuk-Emissionen und einen sich ausdehnenden regulatorischen Rahmen für nachhaltige Finanzierung gestützt. Die Regierung emittierte im Juli 2025 einen Grünen Sukuk Wakala über 1,1 Milliarden USD mit 10-jähriger Laufzeit, was das achte aufeinanderfolgende Jahr globaler Grüner Sukuk-Emissionen seit 2018 markiert und die kumulierte Emission auf 7,7 Milliarden USD bringt. OJK-Verordnung Nr. 18 von 2023 erweiterte den Rahmen auf grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Instrumente, einschließlich Waqf-gebundener Sukuk. Ausstehende nachhaltige Unternehmensanleihen und Sukuk erreichten bis Dezember 2025 IDR 54,94 Billionen (3,28 Milliarden USD)[2]. Die Regierung bot auch die inländische Grüne Sukuk-Serie PBSG002 über ihr Auktionsprogramm im April 2026 an, während jährliche Allokations- und Wirkungsberichte Transparenz und Anlegervertrauen unterstützen.
Sukuk-Finanzierung für Unternehmen und staatseigene Betriebe
Staatseigene Unternehmen und verwandte Institutionen erweitern das Spektrum der Unternehmens-Sukuk-Emittenten. PT Bank Syariah Indonesia schloss im Juni 2025 einen Nachhaltigkeits-Mudharabah-Sukuk Phase II über IDR 5 Billionen (298,5 Millionen USD) ab. Im Oktober 2026 lancierte die Bank ein weiteres Phase-III-Angebot über IDR 2 Billionen (119,4 Millionen USD) mit Laufzeiten von 370 Tagen bis 3 Jahren. PT Sarana Multigriya Finansial notierte im März 2026 einen Sukuk Musyarakah Phase II über IDR 808 Milliarden (48,2 Millionen USD) und einen Sozialen Sukuk Musyarakah über IDR 266,6 Milliarden (15,9 Millionen USD) für erschwinglichen Wohnraum[3]. PT Kereta Api Indonesia reichte im Oktober 2026 einen Sukuk Ijarah über IDR 300 Milliarden (17,9 Millionen USD) unter einer Daueremissionsregistrierung über IDR 1,4 Billionen (83,6 Millionen USD) ein. Diese Programme verbinden islamische Kapitalaufnahme mit Banken-, Wohnungs-, Verbraucherfinanzierungs- und Transportbedürfnissen. Unternehmens-Sukuk kann weiteres Wachstum erzielen, wenn Emittenten registrierte Programme nutzen, um über verschiedene Laufzeiten an den Markt zurückzukehren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Begrenzte Sekundärmarktliquidität und Preistransparenz | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Sukuk-Strukturierung und Kosten der regulatorischen Compliance | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit förderfähiger grüner Projekte und Anforderungen an die Wirkungsberichterstattung | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Begrenzte Tiefe der Anlegerbasis für Unternehmens-Sukuk | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Sekundärmarktliquidität und Preistransparenz
Der Sekundärhandel bleibt im Vergleich zum ausstehenden Sukuk-Bestand begrenzt. Der Transaktionswert des SPPA-Alternativhandelssystems stieg 2025 um 461,6 % auf IDR 1.382 Billionen (82,5 Milliarden USD). Der Anstieg signalisiert eine stärkere Nutzung der Plattform, aber der zugrunde liegende Markt bleibt weitgehend außerbörslich und auf Halten ausgerichtet. Das SBSN-Benchmarkprogramm 2026 umfasste nur PBS030, PBS040, PBS034 und PBS038, was Lücken entlang der Laufzeitkurve hinterlässt. Inländische Anleger hielten im Mai 2025 mehr als 98 % der auf Rupiah lautenden Unternehmens-Sukuk, während der ausländische Anteil bei 1,18 % lag. Diese enge Käuferbasis begrenzt die Vielfalt der Preisfindung. Bestimmte Scharia-Strukturen können auch den Wiederverkauf zu Nicht-Nennwerten einschränken, was die Handelsbeschränkungen verstärkt.
Komplexität der Sukuk-Strukturierung und Kosten der regulatorischen Compliance
Die Sukuk-Emission erfordert eine Scharia-Struktur, die zur zugrunde liegenden Transaktion und den relevanten Genehmigungen passt. Indonesien erkennt Strukturen einschließlich Ijarah, Wakalah, Musharakah, Mudharabah, Murabahah, Salam, Istisna und Hybride an. Jede Struktur erfordert eine anwendbare DSN-MUI-Fatwa, eine Überprüfung durch den Scharia-Aufsichtsrat und OJK-Dokumentation. Diese Schritte können Zeit und Kosten für kleinere und erstmalige Emittenten im Vergleich zur konventionellen Schuldenemission erhöhen. Der Effekt ist in der Konzentration der Emissionen bei staatsnahen Einheiten und größeren staatseigenen Unternehmen sichtbar. OJK kündigte 2026 Bemühungen an, die Dokumentationsprozesse für Anleihe- und Sukuk-Angebote zu vereinfachen. Eine stärkere Koordination mit DSN-MUI wäre für eine tiefere Vereinfachung auf Vertragsebene erforderlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sukuk-Typ:
Ijarah verankert das Angebot, während Wakalah internationale Reichweite aufbautIjarah hielt 2026 einen Anteil von 42,3 % am Indonesien Sukuk-Markt, gestützt durch staatliche projektbasierte Sukuk und etablierte Programme staatseigener Unternehmen. PT PLN und PT Kereta Api Indonesia haben Ijarah-Strukturen in aktiven und geplanten Emissionsprogrammen eingesetzt. Die Größe des Indonesien Sukuk-Markts für Ijarah spiegelt dessen Verwendung wider, wo Vermögenswerte und leasingbasierte Cashflows die Transaktion unterstützen können. Wakalah wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen. Indonesien hat den Wakalah-Vertrag seit 2018 für alle internationalen staatlichen Sukuk verwendet. Der globale Sukuk Wakala über 2,2 Milliarden USD im Juli 2025 verwendete 5-jährige und 10-jährige Tranchen mit Kupons von 4,55 % und 5,20 %.
Musharakah, Mudharabah und andere gewinnbeteiligungsbasierte Strukturen bieten Flexibilität für die Unternehmensfinanzierung. PT Sarana Multigriya Finansial verwendete Sukuk Musyarakah-Tranchen in 2025 und 2026 für Wohnungs- und erschwingliche Wohnraumfinanzierung. Sein 5-jähriger Sozialer Sukuk Musyarakah trug eine indizierte Rendite von 7,70 %. Salam und Istisna bleiben trotz ihrer potenziellen Relevanz für landwirtschaftliches und industrielles Betriebskapital weniger entwickelt. Diese Strukturen könnten Finanzierungsbedarfe bedienen, die nicht so leicht mit leasingbasierten Instrumenten in Einklang zu bringen sind. Die Indonesien Sukuk-Branche behält daher Spielraum, ihre strukturelle Bandbreite zu erweitern, ohne die zentrale Rolle von Ijarah und Wakalah zu verändern.


Nach Emittentenart:
Staatliche Emittenten führen, während die Unternehmensfinanzierung sich verbreitertStaatliche Emittenten hielten 2026 einen Anteil von 85,4 % am Indonesien Sukuk-Markt. SBSN hat neben konventionellen Staatsanleihen eine rechtliche Stellung im nationalen Rechtsrahmen. Dieser Anteil spiegelt den regulären staatlichen Auktionskalender und die Rolle von Sukuk in der Haushaltsfinanzierung wider. Nicht-Finanz-Unternehmen werden bis 2032 voraussichtlich einen CAGR von 9,5 % verzeichnen. PT Adira Finance bot in seinem Phase-IV-Sukuk-Mudharabah 2026 indizierte Kupons von 7,10 % bis 7,35 % an. Der Sukuk Ijarah von PT Kereta Api Indonesia 2026 bot indizierte Kupons von 6,60 % bis 7,90 % über 4 Laufzeiten.
Finanzinstitute bieten durch Daueremissionsregistrierungen ein bedeutendes Angebot. PT Bank Syariah Indonesia hat ein aggregiertes Ziel von IDR 10 Billionen (597 Millionen USD) unter seiner Daueremissionsregistrierung für Grüne Mudharabah Sukuk I. Quasi-staatliche Emittenten wie PT Sarana Multigriya Finansial und PT PLN stellen eine Verbindung zwischen staatlichen Zielen und der Kapitalmarktfinanzierung her. Multilaterale und supranationale Emissionen in Rupiah-Sukuk bleiben begrenzt. Diese Position könnte sich ändern, wenn Programme zur Vertiefung der Finanzmärkte weiterhin lokale Währungskapitalmärkte unterstützen. Privatunternehmen bleiben ein ungenutzter Emittentenpool, da ihre Beteiligung durch Strukturierungskosten und Einschränkungen der Anlegerbasis beeinträchtigt wird. Der Indonesien Sukuk-Markt hat Spielraum für eine größere Emittentendiversität, wenn diese Hindernisse abgebaut werden.
Nach Markttyp:
Inländische Emissionen haben Größe, während der internationale Zugang sich vertieftInländische Sukuk hielten 2026 einen Anteil von 78,2 %, basierend auf regulären inländischen SBSN-Auktionen und Retail-Serien. Zweiwöchentliche Auktionen hatten im Allgemeinen indikative Ziele von IDR 10 Billionen bis IDR 12 Billionen (597 Millionen USD bis 716,4 Millionen USD). Retail-SR- und ST-Serien nutzen ein autorisiertes Vertriebsnetz, das 2026 auf 33 Partner erweitert wurde. Internationale Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Der globale Sukuk über 2 Milliarden USD im November 2025 generierte ein Spitzenorderbuch von 5,8 Milliarden USD und mehr als 3,9 Milliarden USD an endgültigen Aufträgen.
Internationale Emissionen verwenden Wakalah-Verträge und werden gegenüber US-amerikanischen Staatsanleihen-Benchmarks bepreist. Diese Instrumente sind an der Singapore Exchange und NASDAQ Dubai notiert. Staatliche Emissionen haben Investment-Grade-Ratings von Moody's, S&P und Fitch. Der duale inländische und internationale Finanzierungsansatz gibt der Regierung Optionen, wenn sich die Rupiah-Liquidität und die globalen Zinsbedingungen ändern. Indonesien schloss 2025 7 internationale Kapitalmarkttransaktionen in USD, EUR, JPY, AUD und CNH-Denominierungen ab. Diese Breite unterscheidet das Schuldenmanagementprogramm des Landes innerhalb des Indonesien Sukuk-Markts.
Nach Laufzeit:
Langfristige Wertpapiere unterstützen die InfrastrukturfinanzierungLangfristige Sukuk hielten 2026 einen Anteil von 57,7 %, gestützt durch infrastrukturorientierte PBS-Serien. PBS038 läuft im Dezember 2049 aus, und PBS034 läuft im Juni 2039 aus. Diese Laufzeiten bieten Duration für Versicherungsgesellschaften und Pensionsfonds, die langfristige Verbindlichkeiten abgleichen. Mittelfristige Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Unternehmensemittenten verwenden häufig Laufzeiten von 2 bis 5 Jahren, die zu Verbraucherfinanzierungs- und Hypothekenoriginations-Zyklen passen. Adira Finance, PT Sarana Multigriya Finansial und PT Bank Syariah Indonesia haben solche Laufzeiten in jüngsten Angeboten verwendet.
Kurzfristige Sukuk umfassen SPN-S-Schatzwechsel mit Laufzeiten von 3 bis 12 Monaten. Diese Instrumente unterstützen das Liquiditätsmanagement islamischer Banken und die Repo-Funktionen der Zentralbank. Ihre Aufnahme in den makroprudenziellen inklusiven Finanzierungsquoten-Rahmen der OJK fügt eine politikbezogene Nachfragequelle hinzu. Unbefristete Sukuk befinden sich in Indonesien noch in einem frühen Stadium. Islamische Banken könnten sie für Kapitalinstrumente mit Merkmalen vergleichbar mit Additional-Tier-1-Wertpapieren in Betracht ziehen. OJK sucht auch nach Laufzeitstrukturen, die eine längerfristige Infrastrukturfinanzierung durch SBSN und öffentlich-private Partnerschaftsvereinbarungen unterstützen können.

Nach Bezeichnung:
Einfache Sukuk bleiben größer, während bezeichnete Instrumente sich beschleunigenEinfache oder nicht bezeichnete Sukuk hielten 2026 einen Anteil von 86,4 %. Standard-SBSN-Auktionsserien und konventionelle Unternehmens-Daueremissionsregistrierungen machen einen Großteil dieses Volumens aus. Nachhaltigkeitsgebundene und andere bezeichnete Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen. Dies ist die schnellste Rate unter den berichteten Teilsegmenten. OJK-Verordnung Nr. 18 von 2023 bietet einen Rahmen für grüne, soziale, nachhaltige, Waqf- und nachhaltigkeitsgebundene Wertpapiere. Die fortlaufende Verwendung von PBSG002 in inländischen Auktionen unterstützt den Indonesien Sukuk-Marktanteil bezeichneter Instrumente über den Prognosezeitraum.
Grüne Sukuk repräsentierten im September 2025 48 % der kumulierten bezeichneten Unternehmensemissionen. Soziale Instrumente repräsentierten 28 %, nachhaltige Instrumente 22 % und nachhaltigkeitsgebundene Instrumente 2 %. Der Rahmen für nachhaltige Staatsanleihen orientiert sich an den Grundsätzen der Internationalen Vereinigung der Kapitalmärkte. Dieser Rahmen erfordert eine jährliche Berichterstattung über die Allokation und Wirkung der Erlöse. Waqf-Sukuk befindet sich noch in einem frühen Entwicklungsstadium, aber seine Aufnahme in den OJK-Rahmen schafft einen Weg für Stiftungsvermögen zur Unterstützung produktiver Finanzierung. Die Indonesien Sukuk-Branche kann das staatliche Berichtsmodell als Referenzpunkt für neue bezeichnete Unternehmens-Instrumente nutzen.
Geografische Analyse
Geografische Analyse
Indonesiens inländischer Sukuk-Markt wird durch regelmäßige staatliche Emissionen über Auktionen für Scharia-Wertpapiere (Surat Berharga Syariah Negara oder SBSN) gestützt, die vom Finanzministerium durchgeführt werden. Diese Auktionen bieten der Regierung einen Scharia-konformen Kanal zur Finanzierung ihres Finanzierungsbedarfs. Die Generaldirektion für Haushaltsfinanzierung und Risikomanagement (DJPPR) veröffentlicht offizielle Informationen zu staatlichen Sukuk-Emissionen und -Handel. Die inländische Verteilung umfasst auch Retail-Sukuk-Angebote, die Einzelpersonen Zugang zu staatlich gesicherten Scharia-konformen Anlageinstrumenten bieten.
Internationale Sukuk-Emissionen bieten Indonesien Zugang zu Anlegern außerhalb seines inländischen Markts. Am 20. November 2025 bepreiste die Regierung globale Sukuk im Wert von 2,0 Milliarden USD, bestehend aus 1,1 Milliarden USD in fünfjährigen Wertpapieren und 0,9 Milliarden USD in 10-jährigen Wertpapieren. Die Transaktion zog ein Spitzenorderbuch von 5,8 Milliarden USD an, wobei die endgültigen Aufträge 3,9 Milliarden USD überstiegen. Die Emission verwendete eine Wakalah-Struktur und wurde über eine staatlich gegründete Einheit arrangiert, die sich der Emission Scharia-konformer Wertpapiere auf internationalen Märkten widmet. Die Wertpapiere waren für die Abwicklung am 1. Dezember 2025 und die Notierung an der Singapore Exchange und Nasdaq Dubai vorgesehen.
Indonesiens Sukuk-Sekundärmarkt wird durch eine etablierte elektronische Handelsinfrastruktur gestützt. Die Indonesische Wertpapierbörse betreibt das Alternative Markthandelssystem (SPPA), das den Sekundärmarkthandel in Schuldtiteln und Sukuk unter autorisierten Nutzern, einschließlich Wertpapierfirmen und Banken, erleichtert. Die Plattform unterstützt drei Handelsmechanismen: Zentrales Limitauftragsbuch, Angebotsanfrage und Auftragsanfrage. Über SPPA durchgeführte Transaktionen sind mit der Zentralisierten Handelsplattform für Wertpapiertransaktionsberichte (CTP-PLTE) integriert, was die elektronische Transaktionsberichterstattung unterstützt. Diese Systeme bieten einen etablierten Rahmen für Handel und Berichterstattung.
Wettbewerbslandschaft
Marktkonzentration
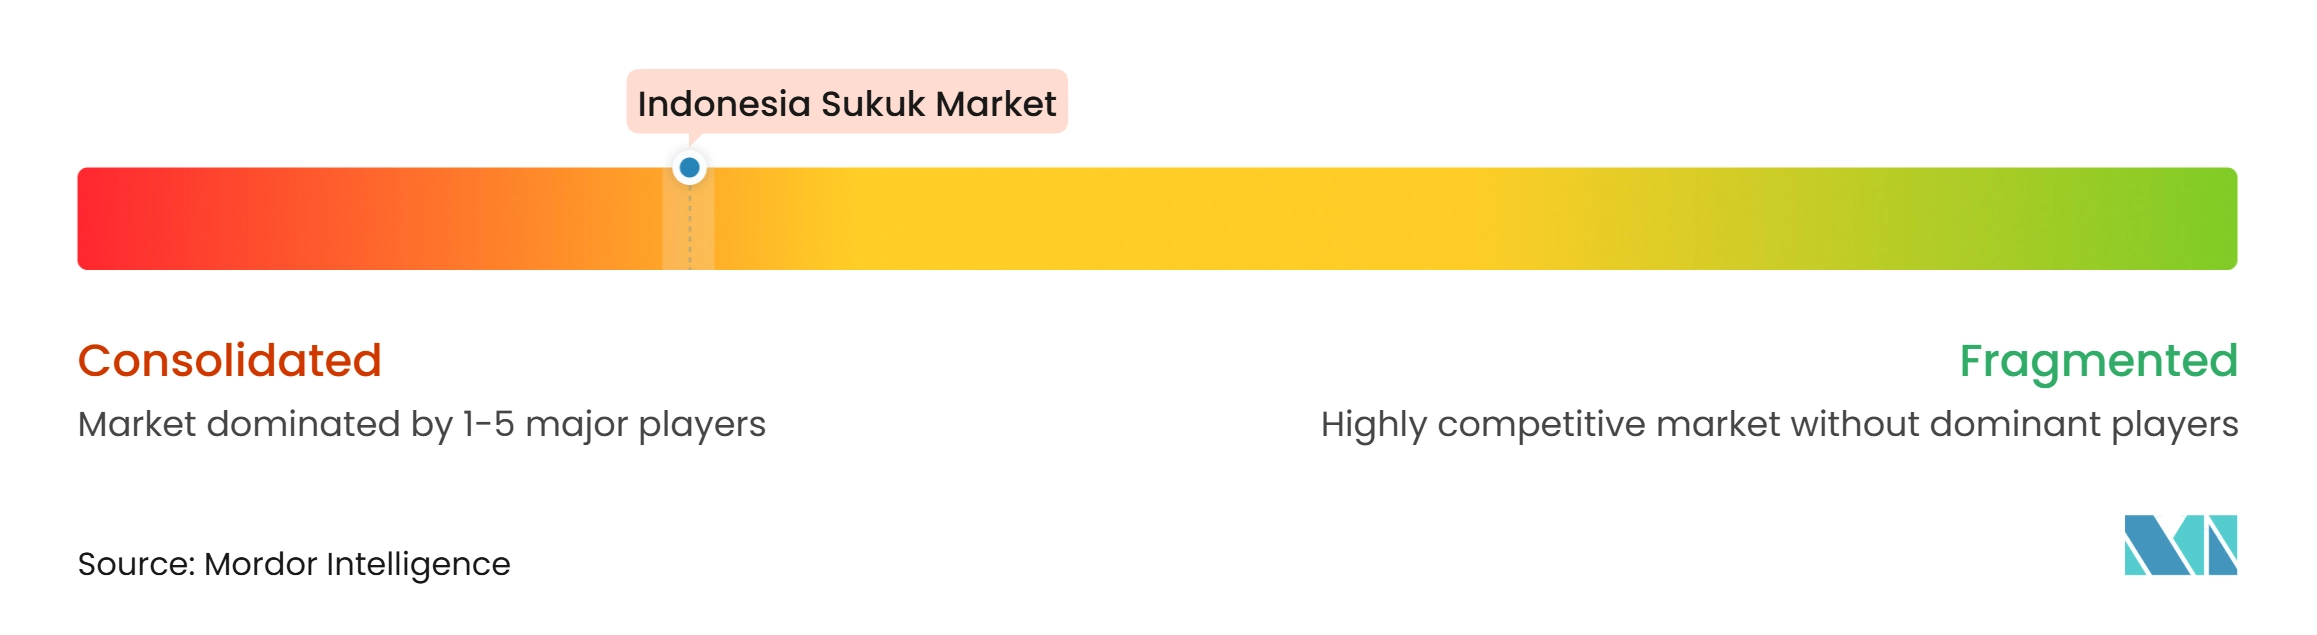
Der Indonesien Sukuk-Markt hat eine konzentrierte Emittentenstruktur, da staatliche und staatsnahe Emittenten mehr als 85 % der ausstehenden Emissionen ausmachen. Der Wettbewerb konzentriert sich daher auf Strukturierung, Vertrieb und Sekundärmarkt-Intermediation und nicht auf eine große Anzahl von Hauptemittenten. PT BRI Danareksa Sekuritas berichtete, dass es 2025 die aktivste Wertpapierfirma auf SPPA war. PT Mandiri Sekuritas und PT Trimegah Sekuritas sind SBSN-Primärhändler und Retail-Vertriebspartner. Internationale staatliche Mandate umfassten gemeinsame Buchführer wie Dubai Islamic Bank, Goldman Sachs, JPMorgan, HSBC, Standard Chartered und KFH Capital. Ihre Rolle hängt von der Bilanzkraft und dem etablierten Vertrieb bei Scharia-konformen Anlegern ab. Private nicht-staatliche Unternehmensemissionen bleiben die wichtigste Öffnung für neue Arrangeure und Emittenten.
Die digitale Verteilung schafft einen weiteren Wettbewerbsbereich. Bibit, Bareksa, Tanamduit und DANA haben e-SBN-Kauffunktionen integriert und konkurrieren um erstmalige Privatanleger durch digitalen Zugang und Finanzbildung. PT Trimegah Sekuritas hat mit DANA für den Kauf staatlicher Wertpapiere durch Privatanleger über die Anwendung zusammengearbeitet. Die Daueremissionsregistrierung von PT Bank Syariah Indonesia über IDR 10 Billionen (597 Millionen USD) unterstützt einen kontinuierlichen Emissionsansatz im islamischen Bankwesen. Der vereinfachte Angebotsprozess der OJK kann Emittenten begünstigen, die in der Lage sind, konforme Dokumentation effizient vorzubereiten. Die externen Überprüfungs- und Berichterstattungsanforderungen gemäß POJK 18 von 2023 können auch nachhaltigkeitsorientierte Emittenten auszeichnen. Der Indonesien Sukuk-Markt gibt Intermediären Spielraum zur Differenzierung durch Retail-Zugang, Compliance-Fähigkeit und Vertriebsreichweite.
SBSN- und öffentlich-private Partnerschaftsstrukturen könnten die Sicherheitenoptionen über bestehende staatseigene Vermögenswerte hinaus erweitern. Dieses Modell könnte die Finanzierung von Mautstraßen und Stromübertragung unterstützen, wo Projektstrukturen regulatorische und Scharia-Anforderungen erfüllen. Die wichtigste Wettbewerbsherausforderung bleibt die Sekundärmarktliquidität und transparente Preisgestaltung. Ein größerer institutioneller Anlegerbestand würde die Bedingungen für neue Unternehmensemittenten und für Intermediäre verbessern, die den Handel unterstützen. Das Vorhandensein staatlicher Benchmark-Serien hilft Unternehmensemittenten, Referenzpreise über Laufzeiten hinweg zu etablieren. Der Indonesien Sukuk-Markt bleibt daher auf Emittentenebene konzentriert, während er aktiven Wettbewerb entlang der Transaktions- und Vertriebskette beibehält.
Führende Unternehmen der Indonesien Sukuk-Branche
-
PT Bank Aladin Syariah Tbk
-
PT Bank Jabar Banten Syariah
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank Syariah Indonesia Tbk
-
PT Bussan Auto Finance
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien Sukuk-Markt Unternehmen in diesem Bericht
- PT Bank Aladin Syariah Tbk
- PT Bank Jabar Banten Syariah
- PT Bank Muamalat Indonesia Tbk
- PT Bank Syariah Indonesia Tbk
- PT Bussan Auto Finance
- PT Adira Dinamika Multi Finance Tbk
- PT Dian Swastatika Sentosa Tbk
- PT Eagle High Plantations Tbk
- PT Ekamas Mora Republik Tbk (Moratelindo)
- PT Integra Indocabinet Tbk
- PT Medco Power Indonesia
- PT Pembangunan Perumahan (Persero) Tbk
- PT Perusahaan Listrik Negara (Persero)
- PT Pos Indonesia (Persero)
- PT Sarana Multi Infrastruktur (Persero)
- PT Sarana Multigriya Finansial (Persero)
- PT Samator Indo Gas Tbk
- PT TBS Energi Utama Tbk
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
Neueste Industrielle Entwicklungen in Indonesien Sukuk-Markt
- Oktober 2026: PT Kereta Api Indonesia reichte einen Prospekt für Sukuk Ijarah Berkelanjutan III Phase I 2026 über IDR 300 Milliarden (17,9 Millionen USD) unter einer neuen Daueremissionsregistrierung über IDR 1,4 Billionen (83,6 Millionen USD) ein, mit Kuponindikationen von 6,60 %–7,90 % über 4 Laufzeitserien.
- Oktober 2026: PT Bank Syariah Indonesia lancierte seinen Daueremissions-Grünen Mudharabah Sukuk I Phase III 2026 über IDR 2 Billionen (119,4 Millionen USD), mit Serie A über IDR 900 Milliarden (53,7 Millionen USD), Serie B über IDR 230 Milliarden (13,7 Millionen USD) und Serie C über IDR 870 Milliarden (51,9 Millionen USD).
- August 2026: Das Finanzministerium eröffnete Zeichnungen für Sukuk Ritel SR025, mit SR025T3 zu 6,80 % für 3 Jahre und SR025T5 zu 6,90 % für 5 Jahre über 33 autorisierte Vertriebspartner.
- August 2026: DJPPR nahm den inländischen Grünen Sukuk PBSG002 in die SBSN-Auktion vom 11. August mit einem indikativen Ziel von IDR 10 Billionen (597 Millionen USD) auf und wies darauf hin, dass die Serie die makroprudenzielle inklusive Finanzierungsquote für konventionelle und Scharia-Banken unterstützen kann.
Berichtsumfang des Indonesien Sukuk-Markts
Segmentierungsübersicht
| Murabahah Sukuk |
| Ijarah Sukuk |
| Wakalah Sukuk |
| Musharakah Sukuk |
| Mudarabah Sukuk |
| Salam Sukuk |
| Istisna Sukuk |
| Hybrid- / Komposit-Sukuk |
| Andere Sukuk-Typen |
| Staatlich |
| Staatsnahe / Quasi-staatliche Emittenten |
| Finanzinstitut |
| Nicht-Finanz-Unternehmen |
| Multilateral / Supranational |
| Inländische Sukuk |
| Internationale Sukuk |
| Kurzfristige Sukuk |
| Mittelfristige Sukuk |
| Langfristige Sukuk |
| Unbefristete Sukuk |
| Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk |
| Nachhaltige / Nachhaltigkeitsgebundene / Soziale / Andere bezeichnete Sukuk |
| Nach Sukuk-Typ | Murabahah Sukuk |
| Ijarah Sukuk | |
| Wakalah Sukuk | |
| Musharakah Sukuk | |
| Mudarabah Sukuk | |
| Salam Sukuk | |
| Istisna Sukuk | |
| Hybrid- / Komposit-Sukuk | |
| Andere Sukuk-Typen | |
| Nach Emittentenart | Staatlich |
| Staatsnahe / Quasi-staatliche Emittenten | |
| Finanzinstitut | |
| Nicht-Finanz-Unternehmen | |
| Multilateral / Supranational | |
| Nach Markttyp | Inländische Sukuk |
| Internationale Sukuk | |
| Nach Laufzeit | Kurzfristige Sukuk |
| Mittelfristige Sukuk | |
| Langfristige Sukuk | |
| Unbefristete Sukuk | |
| Nach Bezeichnung | Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk | |
| Nachhaltige / Nachhaltigkeitsgebundene / Soziale / Andere bezeichnete Sukuk |
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im indonesischen Sukuk-Sektor an?
Staatliche Finanzierungsbedarfe, Beteiligung von Privatanlegern, digitaler Vertrieb und nachhaltigkeitsgebundene Emissionen unterstützen das Wachstum. Für den Sektor wird ein CAGR von 6,7 % von 2027 bis 2032 prognostiziert.
Welche Sukuk-Struktur hat den größten Anteil in Indonesien?
Ijarah hielt 2026 einen Anteil von 42,3 %, gestützt durch seine weit verbreitete Verwendung in projektbasierten Sukuk und Programmen staatseigener Unternehmen.
Welche Emittentengruppe dominiert Indonesiens Sukuk-Emissionen?
Staatliche Emittenten hielten 2026 einen Anteil von 85,4 %, da SBSN ein regelmäßiger Bestandteil der Staatsfinanzierung ist.
Was ist die am schnellsten wachsende Sukuk-Kategorie in Indonesien?
Nachhaltigkeitsgebundene und andere bezeichnete Sukuk werden bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen, unterstützt durch den OJK-Nachhaltigkeitsrahmen.
Wie können Privatanleger indonesische Sukuk kaufen?
Privatanleger können designierte Serien über autorisierte Banken, Wertpapierfirmen, Fintech-Plattformen und das landesweite e-SBN-System erwerben, beginnend ab IDR 1 Million (59,7 USD).
Was begrenzt das Wachstum von Unternehmens-Sukuk in Indonesien?
Begrenzte Sekundärmarktliquidität, eine enge langfristige Anlegerbasis, Scharia-Strukturierungsanforderungen und Berichterstattungspflichten können die Emissionskomplexität erhöhen.