
Taille et part du marché des Sukuk en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 105.20 Milliards de dollars |
| Taille du Marché (2027) | 112.60 Milliards de dollars |
| Taille du Marché (2032) | 155.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.70 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Sukuk en Indonésie par Mordor Intelligence
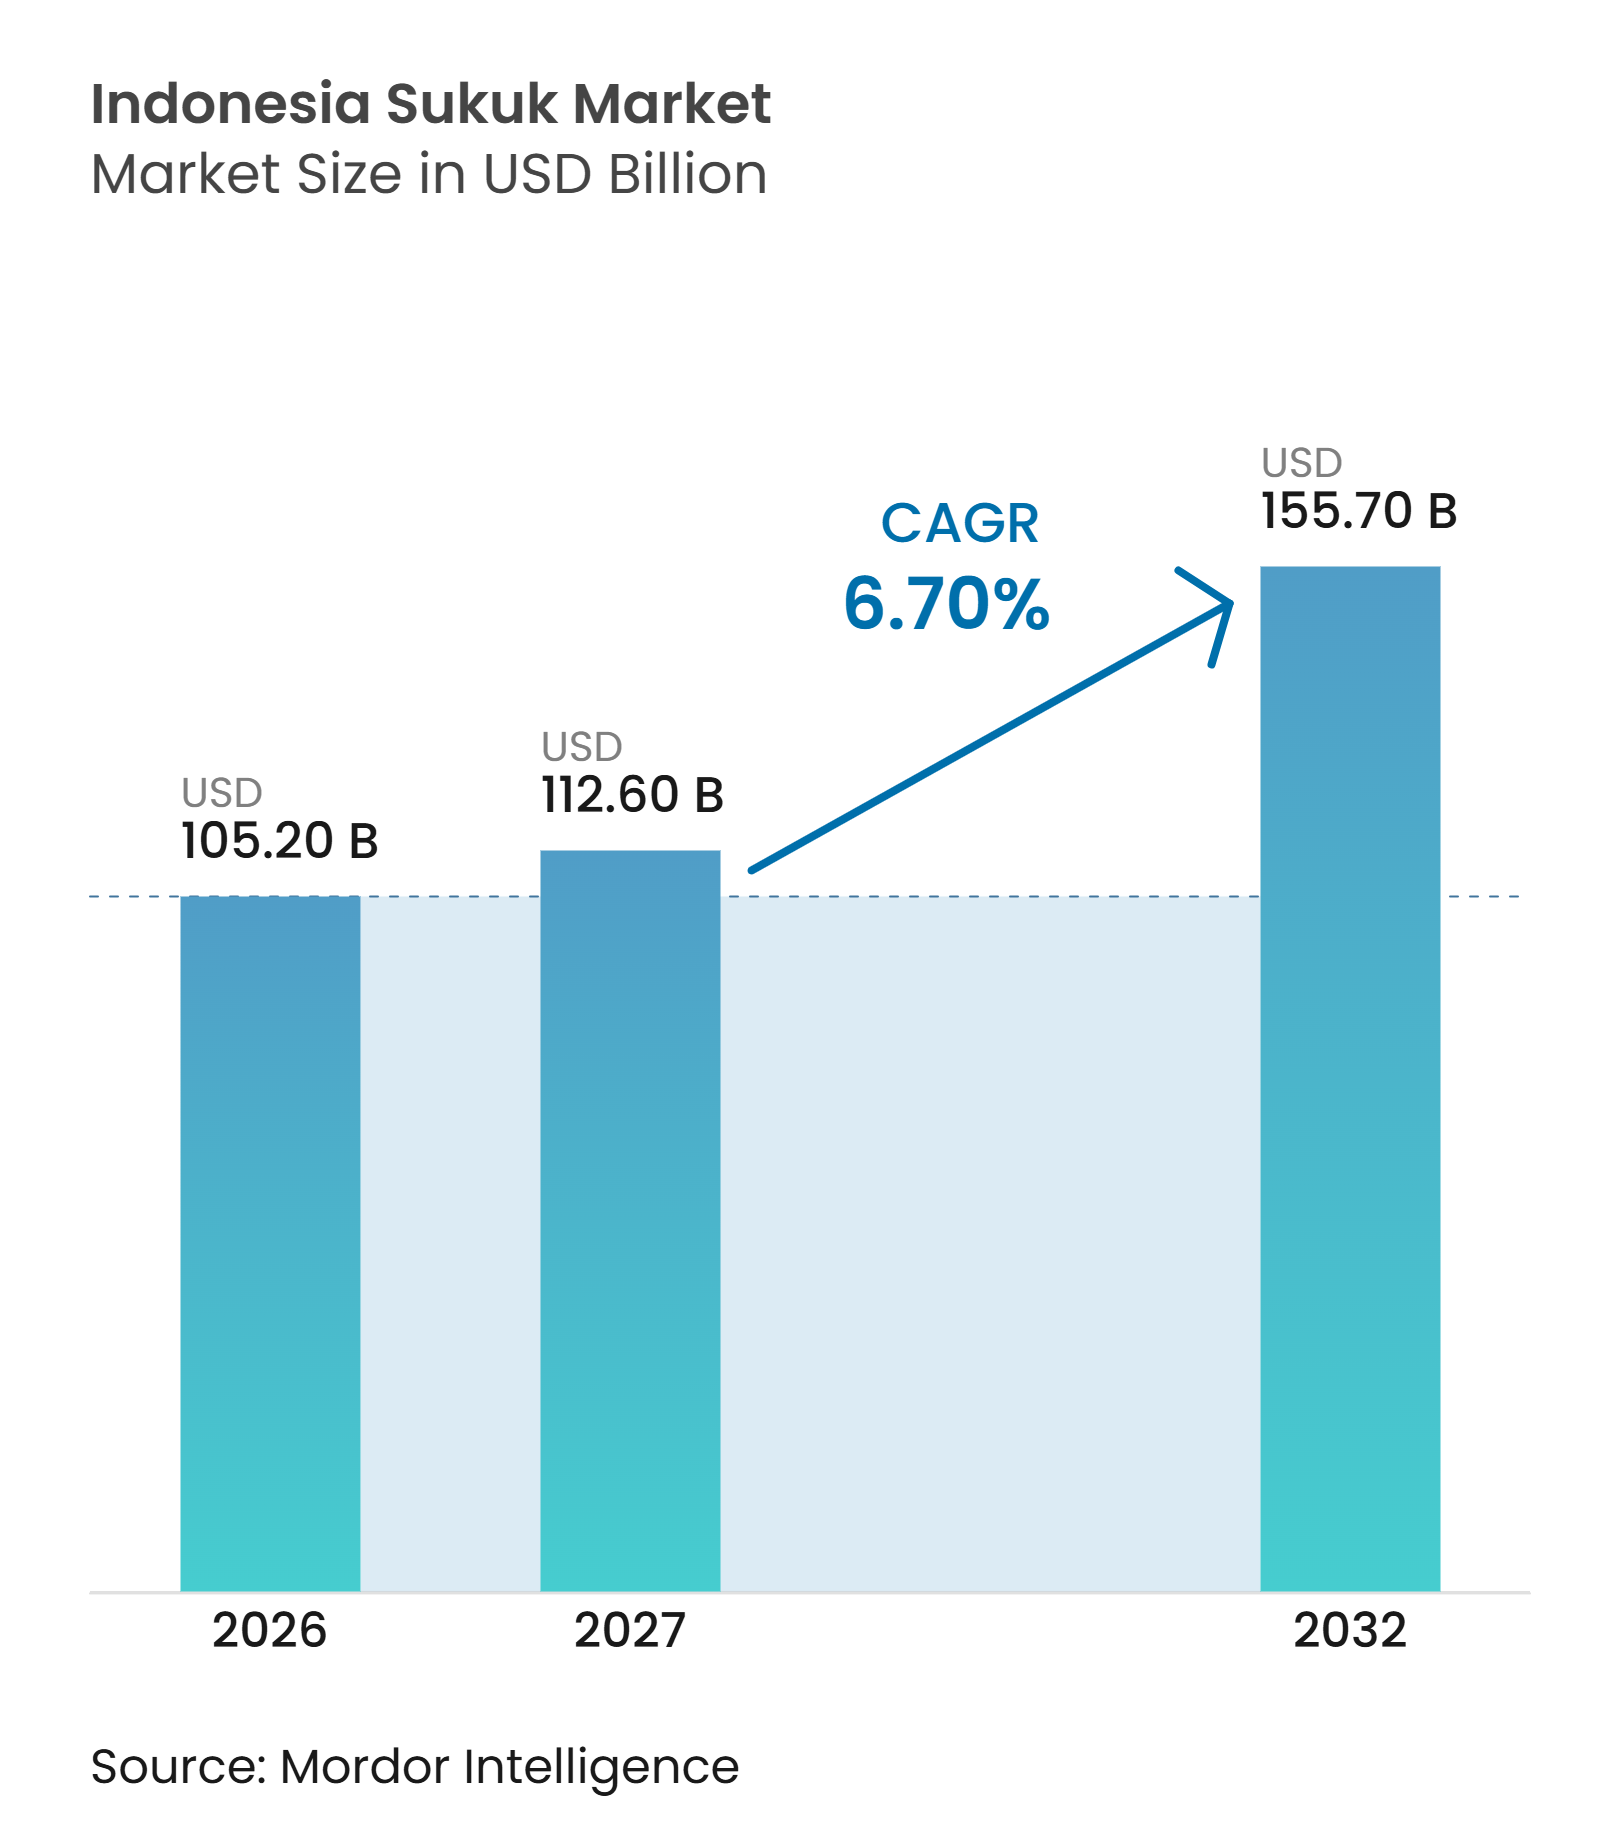
La taille du marché des Sukuk en Indonésie est projetée à 105,20 milliards USD en 2026, 112,60 milliards USD en 2027, et devrait atteindre 155,70 milliards USD d'ici 2032, avec un CAGR de 6,70 % de 2027 à 2032.
Le marché des Sukuk en Indonésie est soutenu par des besoins récurrents de financement souverain, des adjudications régulières de Titres d'État Charia (SBSN) et le recours continu à des instruments basés sur des projets pour les infrastructures publiques. L'encours des titres d'État a atteint 8 966,79 trillions IDR (535,3 milliards USD) au 30 juin 2026, tandis que le ratio dette/PIB s'établissait à 41,26 %, renforçant le rôle des Sukuk dans le financement national. La demande internationale reste significative, le Sukuk mondial de 2,2 milliards USD de juillet 2025 ayant attiré un carnet d'ordres record de 7 milliards USD. Le marché bénéficie également de la participation des particuliers, des règles de durabilité et d'une distribution numrique plus large. Le Règlement OJK n° 18 de 2023, en vigueur depuis février 2024, a étendu le cadre aux Sukuk verts, sociaux, de durabilité, de waqf et liés à la durabilité.
Points clés du rapport
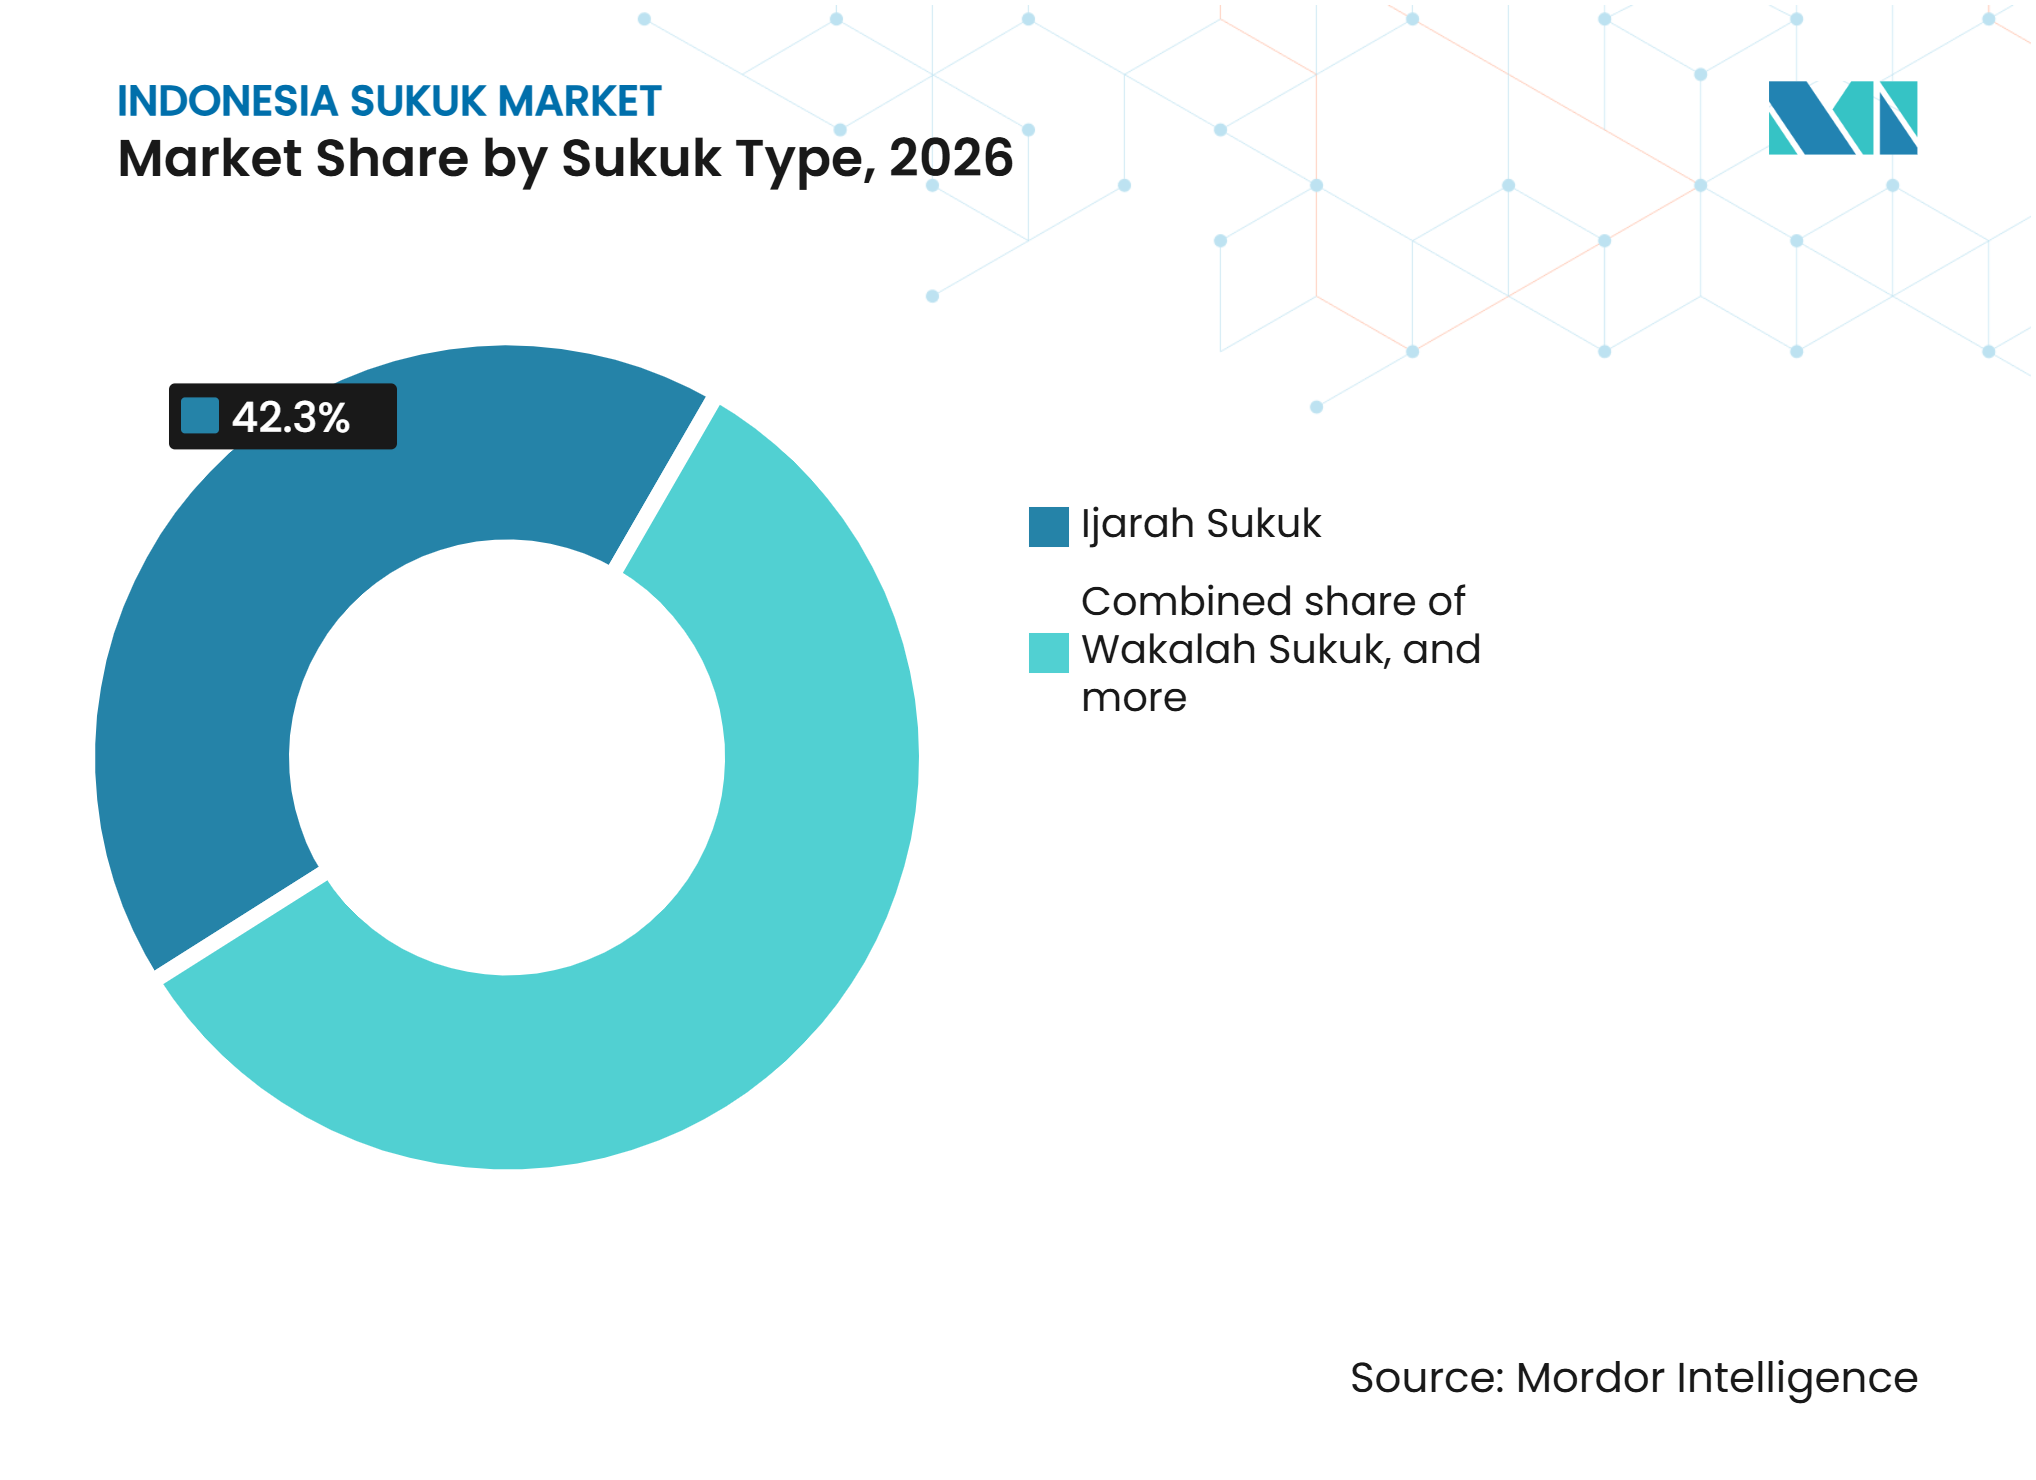
- Par type de Sukuk, l'Ijarah a capturé 42,3 % de la part du marché des Sukuk en Indonésie en 2026, tandis que le Wakalah devrait croître à un CAGR de 9,2 % jusqu'en 2032.
- Par type d'émetteur, les émetteurs souverains détenaient 85,4 % de la part du marché des Sukuk en Indonésie en 2026, tandis que les entreprises non financières ont enregistré le CAGR projeté le plus élevé à 9,5 % jusqu'en 2032.
- Par type de marché, les Sukuk domestiques représentaient 78,2 % de la part du marché des Sukuk en Indonésie en 2026, tandis que les Sukuk internationaux devraient se développer à un CAGR de 8,5 % jusqu'en 2032.
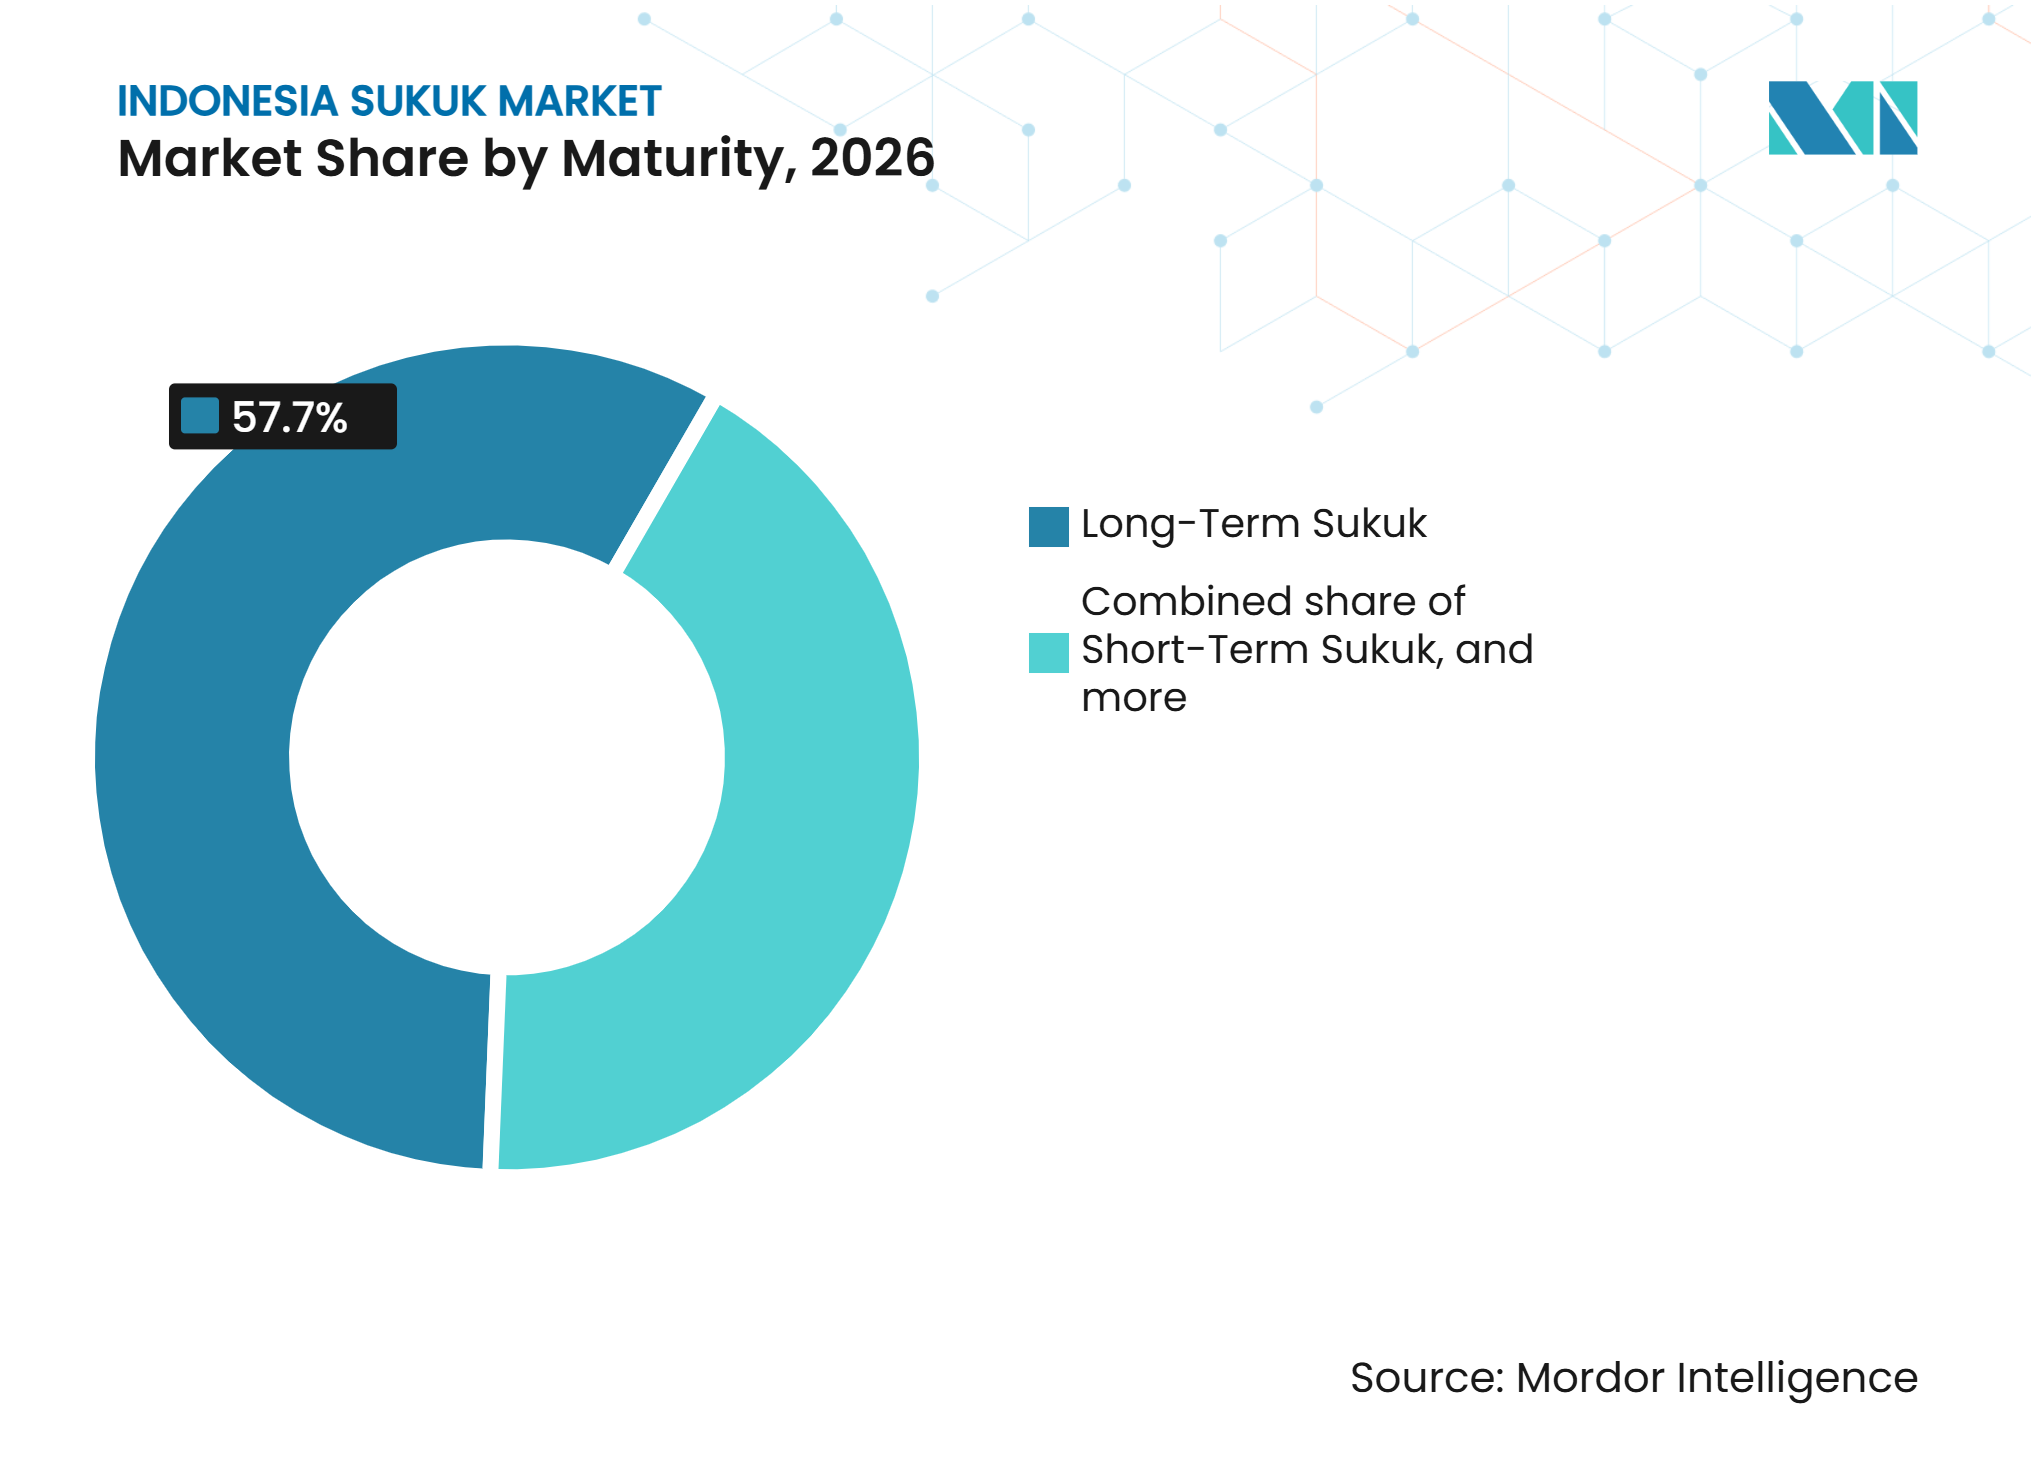
- Par maturité, les Sukuk à long terme détenaient 57,7 % de la part du marché des Sukuk en Indonésie en 2026, tandis que les Sukuk à moyen terme devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par label, les Sukuk ordinaires ou sans label détenaient 86,4 % de la part du marché des Sukuk en Indonésie en 2026, tandis que les Sukuk liés à la durabilité et autres Sukuk labellisés devraient croître à un CAGR de 13,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Besoins de financement et de refinancement souverain | +1.8% | National | Court terme (≤ 2 ans) |
| Expansion de la participation des particuliers aux Sukuk domestiques | +1.2% | National, avec des gains précoces à Java et dans les zones urbaines de Sumatra | Moyen terme (2-4 ans) |
| Croissance des Sukuk verts souverains et du financement durable | +1.0% | Mondial et domestique | Moyen terme (2-4 ans) |
| Financement par Sukuk des entreprises et des entreprises d'État | +0.8% | National | Moyen terme (2-4 ans) |
| Distribution numérique des offres de Sukuk de détail | +0.6% | National, centres urbains et semi-urbains | Court terme (≤ 2 ans) |
| Besoins de financement des infrastructures et du développement public | +0.7% | National, avec une concentration à Java et des gains émergents à Kalimantan et Sulawesi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins de financement et de refinancement souverain
Les besoins de financement budgétaire de l'Indonésie et la dette publique arrivant à échéance soutiennent l'émission récurrente de Sukuk souverains. La dette publique a atteint 10 293,69 trillions IDR (614,5 milliards USD) en juin 2026, soit l'équivalent de 41,26 % du PIB[1]. Le Ministère des Finances organise des adjudications SBSN régulières, ciblant généralement entre 10 trillions IDR (597,0 millions USD) et 12 trillions IDR (716,4 millions USD) par session, soutenues par un réseau de négociants principaux. Les Sukuk basés sur des projets (PBS) et les Sukuk verts élargissent les options de financement pour les infrastructures publiques et les projets environnementaux. L'émission régulière et le refinancement des titres arrivant à échéance soutiennent la liquidité du marché, établissent des références de prix et renforcent la participation des investisseurs au marché des Sukuk en Indonésie.
Expansion de la participation des particuliers aux Sukuk domestiques
Les Sukuk de détail élargissent l'accès des ménages aux titres d'État à travers l'Indonésie. Le SR025 avait une souscription minimale de 1 million IDR (59,7 USD) et a été vendu par l'intermédiaire de 33 partenaires de distribution en août et septembre 2026[2]. L'offre comprenait des canaux numériques, qui ont mis la participation des particuliers à la portée des investisseurs en dehors des grands centres financiers. Le SR022 offrait des coupons fixes de 6,45 % sur 3 ans et de 6,55 % sur 5 ans en mai 2025. Le SR025 offrait 6,80 % sur 3 ans et 6,90 % sur 5 ans, illustrant le recours du gouvernement à la tarification pour maintenir la demande des particuliers. Le système e-SBN donne aux salariés et aux étudiants accès au même niveau d'entrée unitaire que les autres acheteurs de détail. Cette base plus large peut renforcer l'absorption domestique du marché des Sukuk en Indonésie au fil du temps.
Croissance des Sukuk verts souverains et du financement durable
Le marché des Sukuk durables en Indonésie est soutenu par l'émission récurrente de Sukuk verts souverains et un cadre réglementaire en expansion pour la finance durable. Le gouvernement a émis un Sukuk Wakala vert de 1,1 milliard USD sur 10 ans en juillet 2025, marquant sa huitième année consécutive d'émission mondiale de Sukuk verts depuis 2018 et portant l'émission cumulée à 7,7 milliards USD. Le Règlement OJK n° 18 de 2023 a élargi le cadre pour couvrir les instruments verts, sociaux, de durabilité et liés à la durabilité, y compris les Sukuk liés au waqf. L'encours des obligations et Sukuk durables des entreprises a atteint 54,94 trillions IDR (3,28 milliards USD) en décembre 2025[2]. Le gouvernement a également proposé la série de Sukuk verts domestiques PBSG002 dans le cadre de son programme d'adjudication d'avril 2026, tandis que les rapports annuels d'allocation et d'impact soutiennent la transparence et la confiance des investisseurs.
Financement par Sukuk des entreprises et des entreprises d'État
Les entreprises d'État et les institutions associées élargissent l'éventail des émetteurs de Sukuk d'entreprise. PT Bank Syariah Indonesia a finalisé un Sukuk Moudaraba de durabilité de 5 trillions IDR (298,5 millions USD) Phase II en juin 2025. En octobre 2026, la banque a lancé une nouvelle offre de Phase III de 2 trillions IDR (119,4 millions USD) sur des maturités allant de 370 jours à 3 ans. PT Sarana Multigriya Finansial a coté un Sukuk Moucharaka Phase II de 808 milliards IDR (48,2 millions USD) en mars 2026 et un Sukuk Moucharaka social de 266,6 milliards IDR (15,9 millions USD) pour le logement abordable[3]. PT Kereta Api Indonesia a déposé une demande pour un Sukuk Ijarah de 300 milliards IDR (17,9 millions USD) en octobre 2026 dans le cadre d'un enregistrement de programme de 1,4 trillion IDR (83,6 millions USD). Ces programmes relient la levée de capitaux islamiques aux besoins bancaires, immobiliers, de financement à la consommation et de transport. Les Sukuk d'entreprise peuvent gagner en envergure à mesure que les émetteurs utilisent des programmes enregistrés pour revenir sur le marché à différentes maturités.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Liquidité limitée du marché secondaire et transparence des prix | -0.8% | National | Court terme (≤ 2 ans) |
| Complexité de la structuration des Sukuk et coûts de conformité réglementaire | -0.5% | National | Moyen terme (2-4 ans) |
| Disponibilité des projets verts éligibles et exigences de reporting d'impact | -0.4% | National | Moyen terme (2-4 ans) |
| Profondeur limitée de la base d'investisseurs en Sukuk d'entreprise | -0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Liquidité limitée du marché secondaire et transparence des prix
Les échanges sur le marché secondaire restent limités par rapport à l'encours des Sukuk. La valeur des transactions du Système de négociation alternatif SPPA a augmenté de 461,6 % pour atteindre 1 382 trillions IDR (82,5 milliards USD) en 2025. Cette hausse signale une utilisation accrue de la plateforme, mais le marché sous-jacent reste largement de gré à gré et orienté vers le maintien des positions. Le programme de référence SBSN 2026 ne comprenait que PBS030, PBS040, PBS034 et PBS038, laissant des lacunes sur la courbe des maturités. Les investisseurs domestiques détenaient plus de 98 % des Sukuk d'entreprise libellés en roupie, tandis que la détention étrangère s'établissait à 1,18 % en mai 2025. Cette base d'acheteurs étroite limite la diversité de la formation des prix. Certaines structures charia peuvent également restreindre la revente à des valeurs autres que le pair, ce qui s'ajoute aux contraintes de négociation.
Complexité de la structuration des Sukuk et coûts de conformité réglementaire
L'émission de Sukuk nécessite une structure charia adaptée à la transaction sous-jacente et les approbations pertinentes. L'Indonésie reconnaît des structures incluant l'Ijarah, le Wakalah, le Moucharaka, le Moudaraba, le Mourabaha, le Salam, l'Istisna et les structures hybrides. Chaque structure requiert une fatwa DSN-MUI applicable, un examen du Conseil de surveillance charia et une documentation OJK. Ces étapes peuvent augmenter le temps et les coûts pour les émetteurs plus petits et les primo-émetteurs par rapport à l'émission de dette conventionnelle. L'effet est visible dans la concentration des émissions parmi les entités liées au gouvernement et les grandes entreprises d'État. L'OJK a annoncé en 2026 des efforts pour rationaliser les processus de documentation des offres d'obligations et de Sukuk. Une plus grande coordination avec le DSN-MUI serait nécessaire pour une simplification plus approfondie au niveau des contrats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Sukuk :
l'Ijarah ancre l'offre tandis que le Wakalah développe sa portée internationaleL'Ijarah détenait une part de 42,3 % du marché des Sukuk en Indonésie en 2026, soutenu par les Sukuk souverains basés sur des projets et les programmes établis des entreprises d'État. PT PLN et PT Kereta Api Indonesia ont utilisé des structures Ijarah dans le cadre de programmes d'émission actifs et planifiés. La taille du marché des Sukuk en Indonésie pour l'Ijarah reflète son utilisation lorsque des actifs et des flux de trésorerie basés sur des baux peuvent soutenir la transaction. Le Wakalah devrait progresser à un CAGR de 9,2 % jusqu'en 2032. L'Indonésie a utilisé le contrat Wakalah pour tous les Sukuk souverains internationaux depuis 2018. Le Sukuk Wakala mondial de 2,2 milliards USD de juillet 2025 utilisait des tranches de 5 ans et 10 ans avec des coupons de 4,55 % et 5,20 %.
Le Moucharaka, le Moudaraba et d'autres structures de partage des bénéfices ajoutent de la flexibilité pour le financement des entreprises. PT Sarana Multigriya Finansial a utilisé des tranches de Sukuk Moucharaka en 2025 et 2026 pour le financement du logement et du logement abordable. Son Sukuk Moucharaka social sur 5 ans affichait un rendement indicatif de 7,70 %. Le Salam et l'Istisna restent moins développés malgré leur pertinence potentielle pour le fonds de roulement agricole et manufacturier. Ces structures pourraient répondre à des besoins de financement qui ne s'alignent pas aussi facilement avec les instruments basés sur des baux. Le secteur des Sukuk en Indonésie conserve donc de la marge pour élargir sa gamme structurelle sans modifier le rôle central de l'Ijarah et du Wakalah.


Par type d'émetteur :
les émetteurs souverains dominent tandis que le financement des entreprises s'élargitLes émetteurs souverains détenaient 85,4 % du marché des Sukuk en Indonésie en 2026. Les SBSN ont un statut juridique équivalent aux titres d'État conventionnels dans le cadre juridique national. Cette part reflète le calendrier régulier des adjudications d'État et le rôle des Sukuk dans le financement budgétaire. Les entreprises non financières devraient enregistrer un CAGR de 9,5 % jusqu'en 2032. PT Adira Finance a proposé des coupons indicatifs de 7,10 % à 7,35 % sur son Sukuk Moudaraba Phase IV 2026. Le Sukuk Ijarah 2026 de PT Kereta Api Indonesia offrait des coupons indicatifs de 6,60 % à 7,90 % sur 4 maturités.
Les institutions financières fournissent une offre significative par le biais de programmes enregistrés. PT Bank Syariah Indonesia vise un total de 10 trillions IDR (597 millions USD) dans le cadre de son enregistrement de programme de Sukuk Moudaraba vert I. Les émetteurs quasi-souverains tels que PT Sarana Multigriya Finansial et PT PLN assurent un lien entre les objectifs de l'État et le financement par les marchés de capitaux. L'émission multilatérale et supranationale de Sukuk en roupie reste limitée. Cette situation pourrait évoluer à mesure que les programmes d'approfondissement des marchés financiers continuent de soutenir les marchés de capitaux en monnaie locale. Les entreprises privées restent un vivier d'émetteurs sous-exploité en raison des coûts de structuration et des contraintes liées à la base d'investisseurs. Le marché des Sukuk en Indonésie a la capacité d'accueillir une plus grande diversité d'émetteurs si ces obstacles sont réduits.
Par type de marché :
l'émission domestique a de l'envergure tandis que l'accès international s'approfonditLes Sukuk domestiques détenaient une part de 78,2 % en 2026, sur la base des adjudications SBSN domestiques régulières et des séries de détail. Les adjudications bihebdomadaires portaient généralement sur des objectifs indicatifs de 10 à 12 trillions IDR (597 millions à 716,4 millions USD). Les séries de détail SR et ST utilisent un réseau de distribution agréé qui s'est élargi à 33 partenaires en 2026. Les Sukuk internationaux devraient croître à un CAGR de 8,5 % jusqu'en 2032. Le Sukuk mondial de 2 milliards USD de novembre 2025 a généré un carnet d'ordres record de 5,8 milliards USD et plus de 3,9 milliards USD d'ordres finaux.
L'émission internationale utilise des contrats Wakalah et est évaluée par rapport aux références des bons du Trésor américain. Ces instruments sont cotés à la Bourse de Singapour et sur NASDAQ Dubai. Les émissions souveraines bénéficient de notations de qualité investissement de Moody's, S&P et Fitch. La double approche de financement domestique et international offre au gouvernement des options à mesure que la liquidité en roupie et les conditions des taux mondiaux évoluent. L'Indonésie a réalisé 7 transactions sur les marchés de capitaux internationaux en 2025 dans les devises USD, EUR, JPY, AUD et CNH. Cette diversité distingue le programme de gestion de la dette du pays au sein du marché des Sukuk en Indonésie.
Par maturité :
les titres à long terme soutiennent le financement des infrastructuresLes Sukuk à long terme détenaient une part de 57,7 % en 2026, soutenus par les séries PBS orientées vers les infrastructures. Le PBS038 arrive à échéance en décembre 2049 et le PBS034 en juin 2039. Ces maturités offrent une duration aux assureurs et aux fonds de pension qui correspondent à des engagements à long terme. Les Sukuk à moyen terme devraient croître à un CAGR de 7,8 % jusqu'en 2032. Les émetteurs d'entreprise utilisent souvent des maturités de 2 à 5 ans adaptées aux cycles de financement à la consommation et d'origination hypothécaire. Adira Finance, PT Sarana Multigriya Finansial et PT Bank Syariah Indonesia ont utilisé de telles maturités dans leurs offres récentes.
Les Sukuk à court terme comprennent les bons du Trésor SPN-S avec des maturités de 3 à 12 mois. Ces instruments soutiennent la gestion de la liquidité des banques islamiques et les fonctions de prise en pension de la banque centrale. Leur inclusion dans le cadre du Ratio de financement inclusif macroprudentiel de l'OJK ajoute une source de demande liée à la politique. Les Sukuk perpétuels en sont encore à un stade précoce en Indonésie. Les banques islamiques pourraient les envisager pour des instruments de capital présentant des caractéristiques comparables aux titres Additional Tier 1. L'OJK recherche également des structures à terme pouvant soutenir le financement d'infrastructures à long horizon via les SBSN et les arrangements de partenariat public-privé.

Par label :
les Sukuk ordinaires restent majoritaires tandis que les instruments labellisés s'accélèrentLes Sukuk ordinaires ou sans label détenaient une part de 86,4 % en 2026. Les séries d'adjudications SBSN standard et les enregistrements de programmes d'entreprise conventionnels représentent une grande partie de cette envergure. Les Sukuk liés à la durabilité et autres Sukuk labellisés devraient croître à un CAGR de 13,5 % jusqu'en 2032. Il s'agit du taux le plus élevé parmi les sous-segments rapportés. Le Règlement OJK n° 18 de 2023 fournit un cadre pour les titres verts, sociaux, de durabilité, de waqf et liés à la durabilité. L'utilisation continue du PBSG002 dans les adjudications domestiques soutient la part de marché des Sukuk en Indonésie des instruments labellisés sur la période de prévision.
Les Sukuk verts représentaient 48 % de l'émission labellisée cumulée des entreprises en septembre 2025. Les instruments sociaux représentaient 28 %, les instruments de durabilité 22 % et les instruments liés à la durabilité 2 %. Le Cadre des titres d'État durables s'aligne sur les principes de l'Association internationale des marchés de capitaux. Ce cadre exige un rapport annuel sur l'allocation et l'impact des produits. Les Sukuk waqf en sont encore à un stade précoce de développement, mais leur inclusion dans le cadre OJK crée une voie pour que les actifs de dotation soutiennent un financement productif. Le secteur des Sukuk en Indonésie peut utiliser le modèle de reporting souverain comme point de référence pour les nouveaux instruments labellisés d'entreprise.
Analyse géographique
Analyse géographique
Le marché domestique des Sukuk en Indonésie est soutenu par l'émission souveraine régulière via les adjudications de Titres d'État Charia (Surat Berharga Syariah Negara ou SBSN) conduites par le Ministère des Finances. Ces adjudications fournissent au gouvernement un canal conforme à la charia pour financer ses besoins de financement. La Direction générale du financement budgétaire et de la gestion des risques (DJPPR) publie des informations officielles sur l'émission et la négociation des Sukuk d'État. La distribution domestique comprend également des offres de Sukuk de détail, qui donnent aux particuliers accès à des instruments d'investissement conformes à la charia et garantis par l'État.
L'émission internationale de Sukuk donne à l'Indonésie accès à des investisseurs au-delà de son marché domestique. Le 20 novembre 2025, le gouvernement a fixé le prix de 2,0 milliards USD de Sukuk mondiaux, comprenant 1,1 milliard USD de titres à cinq ans et 0,9 milliard USD de titres à 10 ans. La transaction a attiré une demande record de 5,8 milliards USD dans le carnet d'ordres, avec des ordres finaux dépassant 3,9 milliards USD. L'émission utilisait une structure Wakalah et a été organisée par une entité établie par le gouvernement dédiée à l'émission de titres conformes à la charia sur les marchés internationaux. Les titres étaient prévus pour règlement le 1er décembre 2025 et cotation à la Bourse de Singapour et sur Nasdaq Dubai.
Le marché secondaire des Sukuk en Indonésie est soutenu par une infrastructure de négociation électronique établie. La Bourse d'Indonésie exploite le Système de négociation alternatif du marché (SPPA), qui facilite la négociation sur le marché secondaire de titres de créance et de Sukuk entre utilisateurs autorisés, notamment les sociétés de valeurs mobilières et les banques. La plateforme prend en charge trois mécanismes de négociation : le Carnet d'ordres à cours limité centralisé, la Demande de cotation et la Demande d'ordre. Les transactions effectuées via SPPA sont intégrées à la Plateforme de négociation centralisée pour le reporting des transactions sur titres (CTP-PLTE), soutenant le reporting électronique des transactions. Ces systèmes fournissent un cadre établi pour la négociation et le reporting.
Paysage concurrentiel
Concentration du Marché
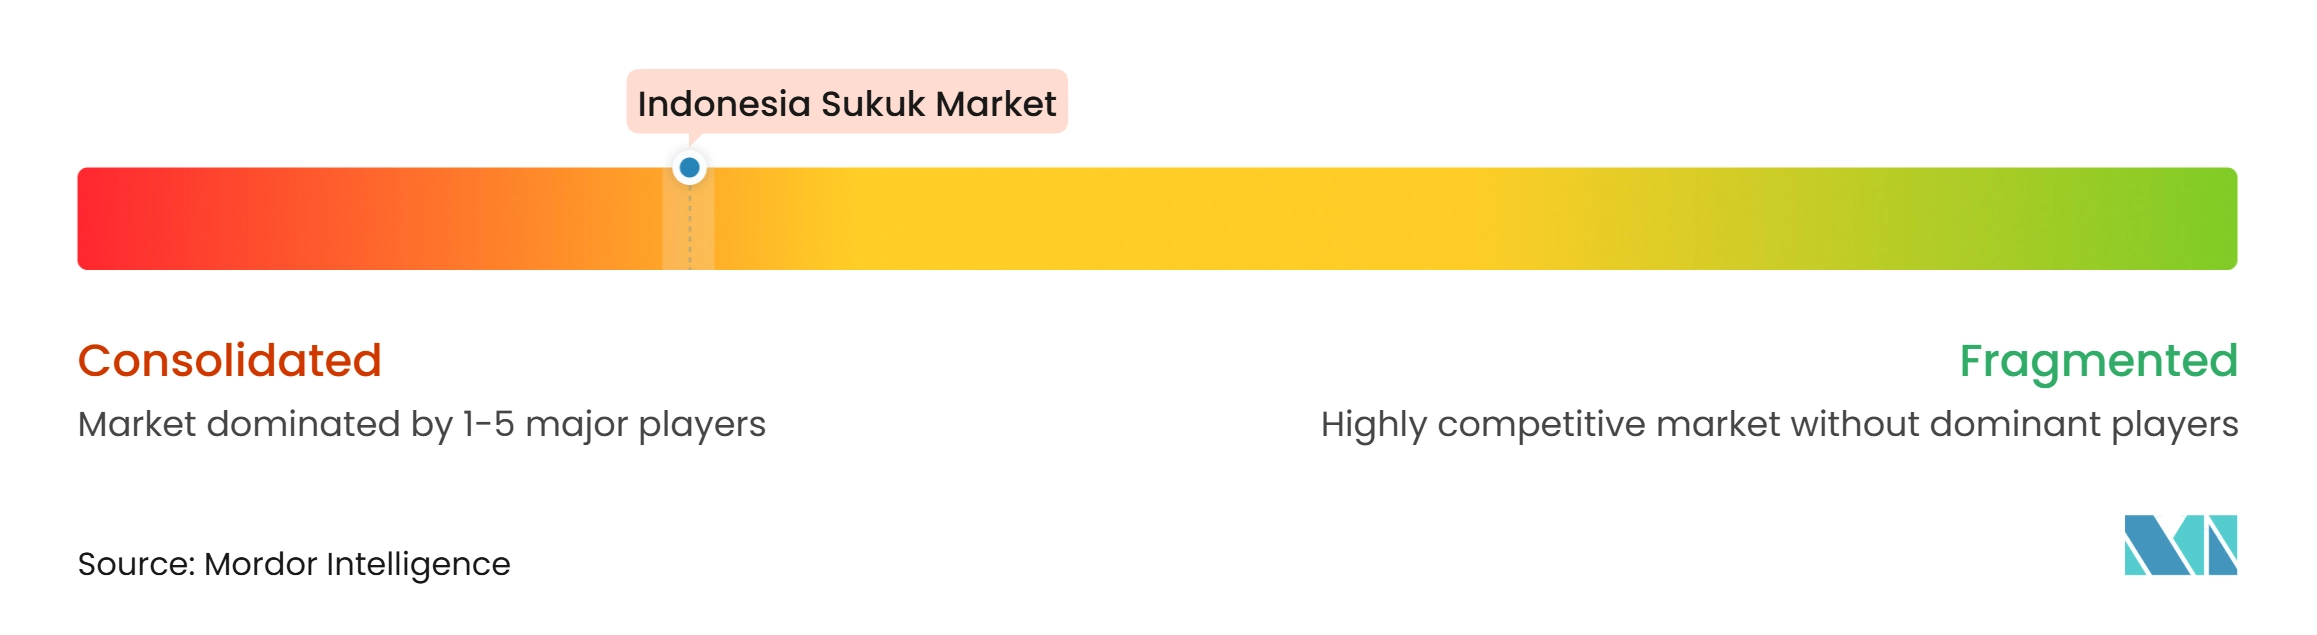
Le marché des Sukuk en Indonésie présente une structure d'émetteurs concentrée, les émetteurs souverains et liés au souverain représentant plus de 85 % de l'encours des émissions. La concurrence est donc concentrée dans la structuration, la distribution et l'intermédiation sur le marché secondaire plutôt que parmi un grand nombre d'émetteurs principaux. PT BRI Danareksa Sekuritas a indiqué être la société de valeurs mobilières la plus active sur SPPA en 2025. PT Mandiri Sekuritas et PT Trimegah Sekuritas sont des négociants principaux SBSN et des partenaires de distribution de détail. Les mandats souverains internationaux ont inclus des co-chefs de file tels que Dubai Islamic Bank, Goldman Sachs, JPMorgan, HSBC, Standard Chartered et KFH Capital. Leur rôle dépend de la capacité de bilan et de la distribution établie auprès des investisseurs conformes à la charia. L'émission d'entreprise privée non étatique reste la principale ouverture pour les nouveaux arrangeurs et émetteurs.
La distribution numérique crée un autre domaine de concurrence. Bibit, Bareksa, Tanamduit et DANA ont intégré des fonctions d'achat e-SBN et se disputent les investisseurs particuliers primo-accédants grâce à l'accès numérique et à l'éducation financière. PT Trimegah Sekuritas s'est associé à DANA pour les achats de titres d'État de détail via l'application. L'enregistrement de programme de 10 trillions IDR (597 millions USD) de PT Bank Syariah Indonesia soutient une approche d'émission continue dans le cadre de la banque islamique. Le processus d'offre rationalisé de l'OJK peut favoriser les émetteurs capables de préparer efficacement une documentation conforme. Les exigences d'examen externe et de reporting au titre du POJK 18 de 2023 peuvent également distinguer les émetteurs axés sur la durabilité. Le marché des Sukuk en Indonésie offre aux intermédiaires la possibilité de se différencier par l'accès aux particuliers, la capacité de conformité et la portée de distribution.
Les structures SBSN et de partenariat public-privé pourraient élargir les options de garantie au-delà des actifs existants des entreprises d'État. Ce modèle pourrait soutenir le financement des routes à péage et du transport d'électricité lorsque les structures de projet répondent aux exigences réglementaires et charia. Le principal défi concurrentiel reste la liquidité du marché secondaire et la transparence des prix. Un plus grand vivier d'investisseurs institutionnels améliorerait les conditions pour les nouveaux émetteurs d'entreprise et pour les intermédiaires qui soutiennent la négociation. La présence de séries de référence souveraines aide les émetteurs d'entreprise à établir des prix de référence sur différentes maturités. Le marché des Sukuk en Indonésie reste donc concentré au niveau des émetteurs tout en maintenant une concurrence active tout au long de la chaîne de transaction et de distribution.
Leaders du secteur des Sukuk en Indonésie
-
PT Bank Aladin Syariah Tbk
-
PT Bank Jabar Banten Syariah
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank Syariah Indonesia Tbk
-
PT Bussan Auto Finance
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sukuk en Indonésie Entreprises couvertes dans ce rapport
- PT Bank Aladin Syariah Tbk
- PT Bank Jabar Banten Syariah
- PT Bank Muamalat Indonesia Tbk
- PT Bank Syariah Indonesia Tbk
- PT Bussan Auto Finance
- PT Adira Dinamika Multi Finance Tbk
- PT Dian Swastatika Sentosa Tbk
- PT Eagle High Plantations Tbk
- PT Ekamas Mora Republik Tbk (Moratelindo)
- PT Integra Indocabinet Tbk
- PT Medco Power Indonesia
- PT Pembangunan Perumahan (Persero) Tbk
- PT Perusahaan Listrik Negara (Persero)
- PT Pos Indonesia (Persero)
- PT Sarana Multi Infrastruktur (Persero)
- PT Sarana Multigriya Finansial (Persero)
- PT Samator Indo Gas Tbk
- PT TBS Energi Utama Tbk
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
Développements industriels récents dans Marché des Sukuk en Indonésie
- Octobre 2026 : PT Kereta Api Indonesia a déposé un prospectus pour le Sukuk Ijarah Berkelanjutan III Phase I 2026 de 300 milliards IDR (17,9 millions USD) dans le cadre d'un nouvel enregistrement de programme de 1,4 trillion IDR (83,6 millions USD), avec des indications de coupon de 6,60 % à 7,90 % sur 4 séries de maturités.
- Octobre 2026 : PT Bank Syariah Indonesia a lancé son Sukuk Moudaraba vert enregistré I Phase III 2026 de 2 trillions IDR (119,4 millions USD), proposant la Série A de 900 milliards IDR (53,7 millions USD), la Série B de 230 milliards IDR (13,7 millions USD) et la Série C de 870 milliards IDR (51,9 millions USD).
- Août 2026 : Le Ministère des Finances a ouvert les souscriptions pour le Sukuk Ritel SR025, proposant le SR025T3 à 6,80 % sur 3 ans et le SR025T5 à 6,90 % sur 5 ans par l'intermédiaire de 33 partenaires de distribution agréés.
- Août 2026 : Le DJPPR a inclus le Sukuk vert domestique PBSG002 dans l'adjudication SBSN du 11 août avec un objectif indicatif de 10 trillions IDR (597 millions USD), notant que la série peut soutenir le Ratio de financement inclusif macroprudentiel pour les banques conventionnelles et islamiques.
Périmètre du rapport sur le marché des Sukuk en Indonésie
Aperçu de la segmentation
| Sukuk Mourabaha |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Moucharaka |
| Sukuk Moudaraba |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk hybride / composite |
| Autres types de Sukuk |
| Souverain |
| Lié au souverain / quasi-souverain |
| Institution financière |
| Entreprise non financière |
| Multilatéral / supranational |
| Sukuk domestique |
| Sukuk international |
| Sukuk à court terme |
| Sukuk à moyen terme |
| Sukuk à long terme |
| Sukuk perpétuel |
| Sukuk ordinaire / sans label |
| Sukuk vert |
| Sukuk de durabilité / lié à la durabilité / social / autres Sukuk labellisés |
| Par type de Sukuk | Sukuk Mourabaha |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Moucharaka | |
| Sukuk Moudaraba | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk hybride / composite | |
| Autres types de Sukuk | |
| Par type d'émetteur | Souverain |
| Lié au souverain / quasi-souverain | |
| Institution financière | |
| Entreprise non financière | |
| Multilatéral / supranational | |
| Par type de marché | Sukuk domestique |
| Sukuk international | |
| Par maturité | Sukuk à court terme |
| Sukuk à moyen terme | |
| Sukuk à long terme | |
| Sukuk perpétuel | |
| Par label | Sukuk ordinaire / sans label |
| Sukuk vert | |
| Sukuk de durabilité / lié à la durabilité / social / autres Sukuk labellisés |
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la croissance du secteur des Sukuk en Indonésie ?
Les besoins de financement souverain, la participation des particuliers, la distribution numérique et l'émission liée à la durabilité soutiennent la croissance. Le secteur devrait croître à un CAGR de 6,7 % de 2027 à 2032.
Quelle structure de Sukuk détient la plus grande part en Indonésie ?
L'Ijarah détenait une part de 42,3 % en 2026, soutenu par son utilisation répandue dans les Sukuk basés sur des projets et les programmes des entreprises d'État.
Quel groupe d'émetteurs domine l'émission de Sukuk en Indonésie ?
Les émetteurs souverains détenaient une part de 85,4 % en 2026, car les SBSN constituent un composant régulier du financement public.
Quelle est la catégorie de Sukuk à la croissance la plus rapide en Indonésie ?
Les Sukuk liés à la durabilité et autres Sukuk labellisés devraient croître à un CAGR de 13,5 % jusqu'en 2032, soutenus par le cadre de durabilité de l'OJK.
Comment les investisseurs particuliers peuvent-ils acheter des Sukuk indonésiens ?
Les investisseurs particuliers peuvent acheter des séries désignées par l'intermédiaire de banques agréées, de sociétés de valeurs mobilières, de plateformes fintech et du système e-SBN national, à partir de 1 million IDR (59,7 USD).
Qu'est-ce qui limite la croissance des Sukuk d'entreprise en Indonésie ?
La liquidité limitée du marché secondaire, une base d'investisseurs à long terme étroite, les exigences de structuration charia et les obligations de reporting peuvent accroître la complexité de l'émission.