
Tamanho e Participação do Mercado de Construção Residencial da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 87.49 Bilhões de dólares |
| Tamanho do Mercado (2027) | 92.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 121.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.61 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial da Indonésia por Mordor Intelligence
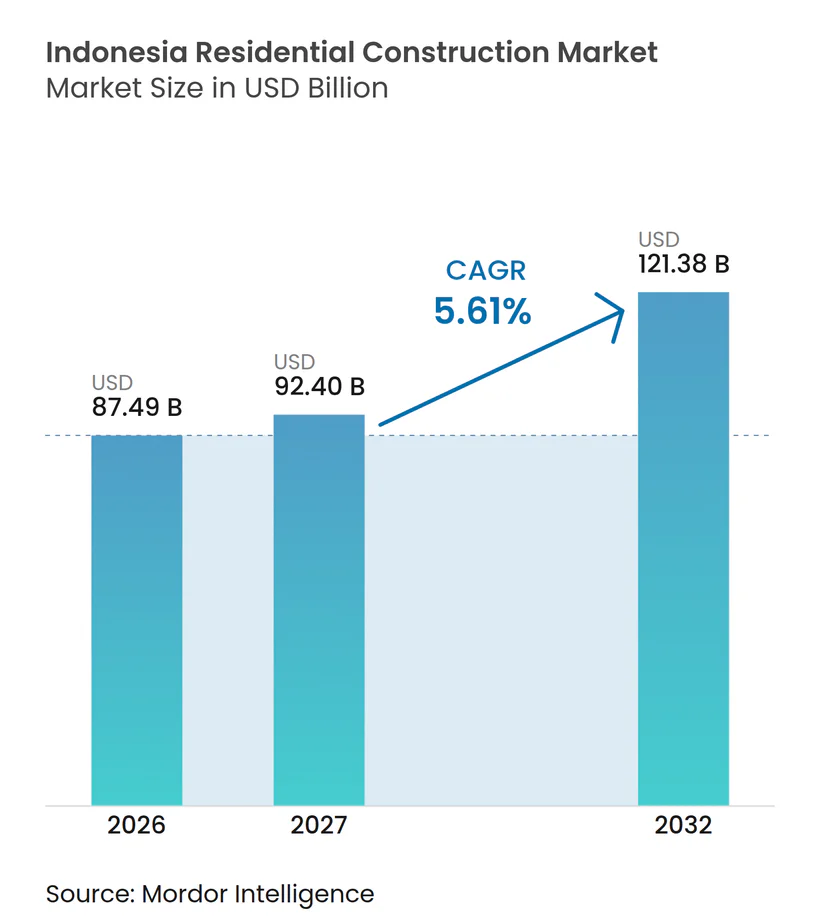
O tamanho do Mercado de Construção Residencial da Indonésia tem projeção de expandir de 87,49 bilhões de USD em 2026 e 92,40 bilhões de USD em 2027 para 121,38 bilhões de USD até 2032, registrando um CAGR de 5,61% entre 2027 e 2032.
Um déficit habitacional nacional de 9,8 milhões de unidades continua a sustentar a demanda por novas residências, enquanto o Programa Três Milhões de Casas fornece um amplo arcabouço público de entrega. Hipotecas subsidiadas e apoio fiscal do governo melhoram o acesso à habitação formal, especialmente para compradores de baixa renda. Os incorporadores também estão direcionando investimentos para subúrbios conectados ao transporte, cidades secundárias e áreas afetadas pela relocalização industrial. O mercado de construção residencial da Indonésia ainda precisa administrar o menor poder de compra da classe média, os custos mais elevados de materiais e os longos procedimentos de aquisição de terrenos.
Principais Conclusões do Relatório
- Por tipo, vilas e casas térreas responderam por 66,1% da participação do mercado de construção residencial da Indonésia em 2026, enquanto apartamentos e condomínios têm projeção de crescer ao CAGR mais rápido de 6,11% até 2032, contribuindo para o tamanho do mercado de construção residencial da Indonésia.
- Por tipo de construção, a nova construção deteve 68,2% da participação do mercado de construção residencial da Indonésia em 2026, enquanto a renovação registrou o CAGR projetado mais alto de 6,34% até 2032.
- Por método de construção, a construção convencional no local deteve 88,8% da participação do mercado de construção residencial da Indonésia em 2026, enquanto os métodos modernos de construção registraram o CAGR projetado mais alto de 6,51% até 2032.
- Por fonte de investimento, o investimento privado deteve 61,1% da participação do mercado de construção residencial da Indonésia em 2026 e registrou o CAGR projetado mais alto de 6,21% até 2032.
- Por geografia, Java deteve 58,5% da participação do mercado de construção residencial da Indonésia em 2026, enquanto Kalimantan registrou o CAGR projetado mais alto de 6,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programa Governamental Três Milhões de Casas | +1.0% | Nacional, com entrega concentrada em Java, Kalimantan e Sumatra | Médio prazo (2 a 4 anos) |
| Financiamento Hipotecário Subsidiado por meio do FLPP | +0.8% | Nacional, com Java Ocidental, Java Central e Sulawesi do Sul como províncias líderes | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Rodovias com Pedágio e Transporte de Massa | +0.7% | Java, incluindo a Grande Jacarta e os corredores Trans-Java, e Sumatra | Médio prazo (2 a 4 anos) |
| Expansão Industrial e Migração de Mão de Obra | +0.6% | Java, Kalimantan e Norte de Sumatra | Médio prazo (2 a 4 anos) |
| Incentivos de IVA em Novas Residências Elegíveis | +0.5% | Nacional, com maior utilização nos centros urbanos | Curto prazo (≤ 2 anos) |
| Requalificação Urbana e Adensamento Habitacional | +0.4% | Grande Jacarta, Surabaya, Bandung e Makassar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Entrega Habitacional Governamental e Financiamento Hipotecário Subsidiado
O Programa Três Milhões de Casas é o principal impulsionador público do mercado de construção residencial da Indonésia porque vincula a entrega de habitação às prioridades de infraestrutura e emprego. O programa tem como meta 15 milhões de residências durante 2025-2029 em localidades rurais, costeiras e urbanas[1]. Tem um valor de investimento projetado de 24 bilhões de USD e deve criar 380.000 empregos[2]. Os governos locais foram solicitados a dispensar as taxas de aquisição de terrenos e aprovação de construção para famílias de baixa renda, reduzindo o custo dos projetos qualificados[3]. O programa oferece aos incorporadores privados sinais de demanda mais claros onde o suporte de terrenos e licenças está disponível.
Financiamento Hipotecário Subsidiado por meio do FLPP
O Fundo de Liquidez para Financiamento Habitacional, conhecido como FLPP, reduz a barreira financeira à aquisição da casa própria por meio de hipotecas subsidiadas. O FLPP financiou 278.868 residências em 2025 por meio de 40 bancos parceiros e mais de 8.000 incorporadores em 401 regiões e cidades. O programa de 2026 tem como meta 350.000 unidades, com taxas hipotecárias fixas de 5%, prazos de até 20 anos e entrada de 1%. Quase três quartos das hipotecas FLPP de 2025 foram destinadas a trabalhadores do setor privado, o que ampliou o acesso além dos servidores públicos. Esse canal de financiamento pode expandir a aquisição formal de imóveis em cidades secundárias e apoiar o pipeline de vendas dos incorporadores participantes.
Desenvolvimento de Rodovias com Pedágio e Transporte de Massa
As rodovias com pedágio e o transporte de massa melhoram o alcance prático das localizações residenciais ao reduzir o tempo de deslocamento e abrir terrenos periféricos. A Indonésia tinha 3.049 quilômetros de rodovias com pedágio operacionais em 76 corredores em abril de 2025. A concessão da rodovia com pedágio Bogor-Serpong abrange 32 quilômetros e pode melhorar o acesso à área de Parung-Gunung Sindur na Grande Jacarta. Essas ligações apoiam grandes condomínios horizontais onde o terreno permanece comparativamente disponível e podem direcionar o desenvolvimento para novas áreas de deslocamento. Seu efeito é mais forte quando os projetos habitacionais são apoiados por escolas, comércio, serviços públicos e outros serviços locais.
Expansão Industrial e Migração de Mão de Obra
A relocalização industrial está criando nova demanda residencial fora das localizações estabelecidas da Grande Jacarta. Os empregadores estão transferindo atividades de Bekasi e Karawang para localidades em Java Central, como Batang e Kendal, onde os custos de mão de obra são menores e os terrenos industriais ainda estão disponíveis. O Industropolis Batang atraiu 297 milhões de USD em investimentos industriais em 2025 e espera absorver 9.000 trabalhadores no curto prazo e 58.000 trabalhadores em 5 anos. Esses trabalhadores criam demanda por residências para compradores de primeira viagem e aluguéis próximos a localidades com estoque formal de habitação limitado. Os incorporadores que alinham os preços das unidades e os formatos dos produtos com as rendas locais podem se beneficiar à medida que esses corredores de emprego se desenvolvem.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fraco Poder de Compra da Classe Média | -0.7% | Nacional, mais agudo na Grande Jacarta e nos principais centros urbanos | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Materiais de Construção e Logística | -0.5% | Nacional, com maior pressão em projetos de ilhas externas dependentes de importação | Curto prazo (≤ 2 anos) |
| Documentação Complexa de Propriedade de Terrenos e Procedimentos de Aquisição | -0.4% | Nacional, mais agudo em terrenos urbanos contaminados e áreas florestais de Kalimantan | Longo prazo (≥ 4 anos) |
| Financiamento de Desenvolvimento de Longo Prazo Limitado para Incorporadores Menores | -0.3% | Nacional, mais agudo em Sumatra, Sulawesi e leste da Indonésia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Fraco Poder de Compra da Classe Média
A acessibilidade para a renda média continua sendo a principal restrição de demanda porque muitas famílias se encontram entre a elegibilidade para habitação subsidiada e a renda necessária para os pagamentos de hipotecas convencionais. A classe média da Indonésia caiu de mais de 57 milhões de pessoas em 2019 para 48 milhões em 2024, e sua participação no consumo privado também diminuiu. Residências com preços entre 30.000 USD e 123.000 USD enfrentam um desafio particular porque são caras demais para muitos compradores subsidiados e ainda podem ser difíceis de financiar por meio de hipotecas comerciais. Uma força de trabalho informal maior também pode enfraquecer a elegibilidade para hipotecas porque a documentação de renda é menos consistente. Essa pressão é mais evidente entre os incorporadores que atendem à faixa intermediária de preços nos principais centros urbanos.
Aumento dos Custos de Materiais de Construção e Logística
O aumento dos custos de materiais e logística pode reduzir as margens e levar os incorporadores a atrasar novos lançamentos. O Instituto de Estatística da Indonésia registrou aumentos de preços para tijolos vazados, tijolos de argila, cascalho e materiais de areia e pedra durante o segundo semestre de 2025. O aço importado, o alumínio, os equipamentos especializados e o transporte podem adicionar pressão adicional, especialmente fora de Java. Os incorporadores maiores podem consolidar as aquisições e distribuir os custos mais elevados por vários projetos, enquanto os fornecedores menores de habitação subsidiada têm menos flexibilidade para aumentar os preços de venda. Essas pressões de custo podem desacelerar o início das obras em localidades onde os déficits habitacionais já são significativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
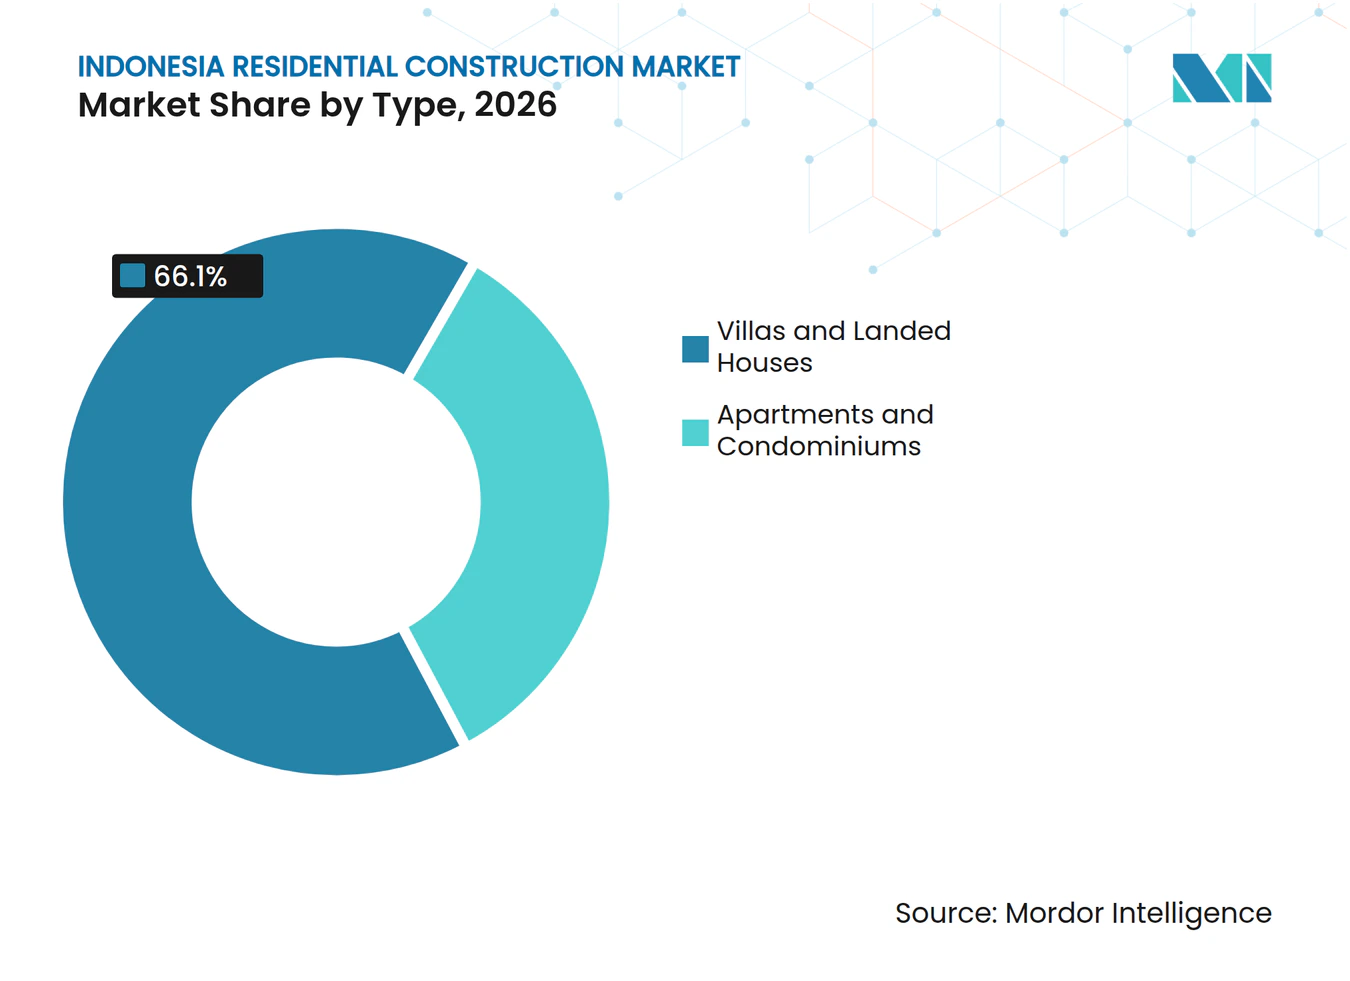
Vilas e Casas Térreas Retêm a Maior Participação Enquanto Apartamentos e Condomínios Crescem Mais RapidamenteVilas e casas térreas detiveram 66,1% da participação do mercado de construção residencial da Indonésia em 2026, apoiadas pelas preferências dos compradores pela propriedade de terrenos e pelo formato horizontal utilizado por muitos programas de habitação subsidiada. Esse formato permanece prático em cidades secundárias e distritos suburbanos onde o terreno é mais disponível do que no centro de Jacarta. Também se adequa a projetos que podem ser entregues em fases, permitindo que os incorporadores alinhem a construção com as pré-vendas. Os programas de habitação pública reforçaram esse padrão porque geralmente apoiam unidades horizontais menores para famílias de baixa renda. O segmento se beneficia das conexões viárias que tornam os locais periféricos mais acessíveis aos centros de emprego. Os incorporadores de condomínios podem adicionar comércio, escolas, áreas verdes e serviços públicos, o que torna os projetos baseados em terrenos atraentes para famílias que planejam ocupação de longo prazo. A grande posição da oferta horizontal significa que as mudanças na disponibilidade de hipotecas têm um efeito imediato na atividade de construção. Os incorporadores ainda estão equilibrando o tamanho dos lotes, as especificações das unidades e a acessibilidade à medida que os custos de construção aumentam.
Apartamentos e condomínios têm projeção de crescer a um CAGR de 6,11% até 2032, a taxa mais rápida dentro da segmentação por tipo. A escassez de terrenos urbanos e o desenvolvimento orientado ao transporte estão apoiando esse crescimento, particularmente ao longo dos corredores do Metrô Rápido de Jacarta. O tamanho do mercado de construção residencial da Indonésia para apartamentos e condomínios se beneficia de localizações onde o deslocamento diário e o acesso a comodidades importam mais do que a área privada de terreno. O Verde Two em Jacarta tornou-se o primeiro complexo residencial de alto padrão do país a receber a certificação EDGE Zero Carbon da Corporaço Financeira Internacional. Esse exemplo mostra como o desempenho energético e ambiental pode diferenciar um projeto vertical premium. O Apartamento Louvin da PT PP Properti em Jatinangor vendeu todas as suas unidades, indicando que a habitação estudantil especializada pode ter bom desempenho em um mercado de cidade secundária com uma base de usuários concentrada. Os incorporadores precisarão selecionar as localizações com cuidado porque a oferta generalizada de apartamentos pode enfrentar condições de demanda diferentes das de projetos de uso específico ou vinculados ao transporte.



Por Tipo de Construção:
Nova Construção Lidera Enquanto a Renovação Ganha ImpulsoA nova construção deteve 68,2% da participação do mercado de construção residencial da Indonésia em 2026, refletindo o grande déficit habitacional e o foco em novas unidades dos programas habitacionais nacionais. Os grandes condomínios em Java e Kalimantan também sustentam essa posição. Os incorporadores continuam a usar a nova oferta para atender compradores de primeira viagem, trabalhadores em relocalização e famílias que saem de habitações informais ou inadequadas. Os novos projetos permitem que os incorporadores incorporem infraestrutura, drenagem, serviços públicos e instalações comunitárias desde a fase de planejamento. Isso pode ser importante em localidades suburbanas periféricas e em cidades secundárias onde os serviços públicos podem precisar crescer junto com o estoque habitacional. Grandes projetos planejados também podem usar projetos padronizados e aquisições para gerenciar a pressão de custos. O Programa Três Milhões de Casas dá a esse segmento apoio público, embora a entrega dependa da prontidão local dos terrenos e da capacidade dos incorporadores. A nova construção permanecerá a principal fonte de adição ao estoque habitacional durante o período de previsão.
A renovação tem projeção de crescer a um CAGR de 6,34% até 2032 porque muitas residências existentes requerem reabilitação em vez de substituição. O Ministério da Habitação e Áreas de Assentamento alocou 529 milhões de USD de seu orçamento de 671 milhões de USD para 2026 à reabilitação de residências abaixo do padrão em 38.000 unidades. Somente Kalimantan Oriental tem um estimado de 300.000 residências abaixo do padrão, enquanto menos de 26.000 foram atendidas, mostrando a escala das necessidades de reabilitação não atendidas. O trabalho de renovação direciona a demanda para cimento, azulejos cerâmicos, tinta, instaladores locais e pequenos empreiteiros. As subvenções no âmbito dos programas de habitação de autoajuda podem reduzir as barreiras de financiamento porque não exigem a mesma avaliação do mutuário que uma hipoteca. O segmento pode, portanto, sustentar o emprego local na construção mesmo quando os novos lançamentos de projetos desaceleram. Também alcança famílias que podem não conseguir se mudar para residências recém-construídas.
Por Método de Construção:
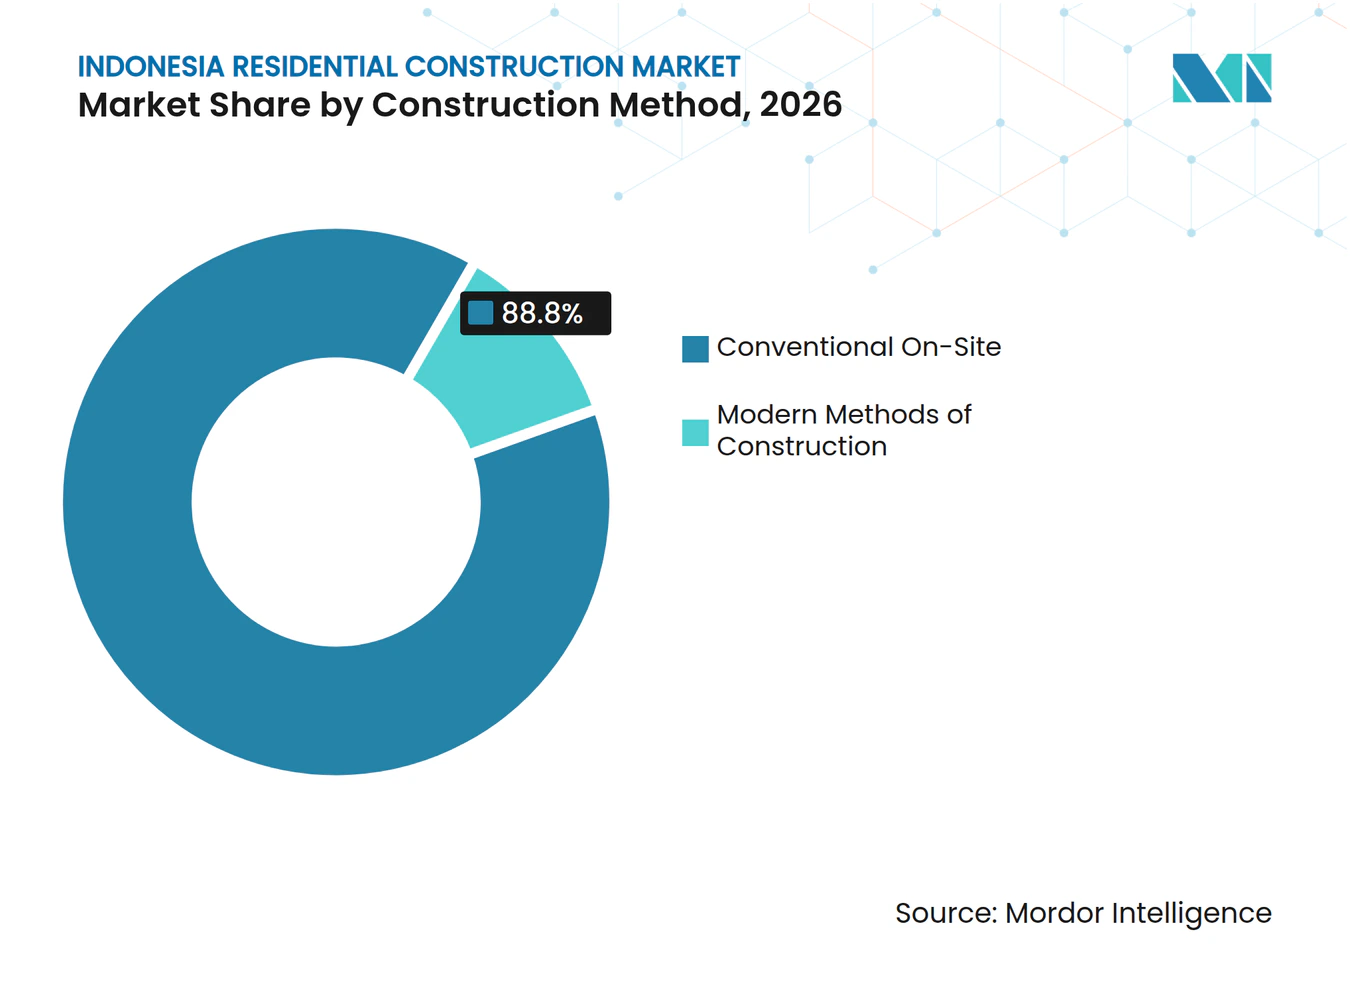
A Construção Convencional no Local Detém a Maior Participação Enquanto os Métodos Modernos de Construção Crescem Mais RapidamenteA construção convencional no local deteve 88,8% da participação do mercado de construção residencial da Indonésia em 2026, refletindo o papel estabelecido dos empreiteiros baseados no local e das práticas tradicionais de mão de obra. O método permanece comum porque é familiar aos construtores locais e pode usar materiais disponíveis localmente. Também é flexível para lotes pequenos, construção incremental e condições variadas de terreno. Muitos incorporadores regionais têm relações com fornecedores e mão de obra construídas em torno da entrega convencional. Esse método continuará sendo necessário em locais onde os componentes fabricados em fábrica são difíceis de transportar ou onde os projetos são pequenos demais para suportar a produção industrializada. Permite alterações de projeto durante a construção, embora isso também possa contribuir para variações de custo e atrasos. A entrega convencional, portanto, provavelmente manterá um papel substancial mesmo à medida que métodos alternativos se tornem mais visíveis. Sua participação pode diminuir gradualmente à medida que grandes programas habitacionais busquem conclusões mais rápidas e padronizadas.
Os métodos modernos de construção têm previsão de expandir a um CAGR de 6,51% até 2032, a taxa mais rápida entre os segmentos de método de construção. Esses métodos incluem pré-fabricação, montagem modular e sistemas de concreto pré-moldado que podem reduzir o trabalho realizado no local final. A PT Wijaya Karya Bangunan Gedung, a PT Dex Solusi Transit e a Saint-Gobain Indonesia lançaram a residência modular de emissão líquida zero Netro em 2025, com 90% dos componentes fabricados fora do local e o tempo de construção reduzido em até 60%. A WIKA Beton também desenvolveu o sistema modular de concreto pré-moldado WHOME, que foi validado para uso na categoria de projeto sísmico D em 21 províncias. O mercado de construção residencial da Indonésia para métodos modernos de construção se beneficia quando programas habitacionais de alto volume precisam de projetos repetíveis e execução mais rápida. A abordagem pode ser especialmente útil em Kalimantan e outras ilhas externas, onde o trabalho com concreto úmido e as longas rotas de fornecimento de materiais podem aumentar os custos. Sua adoção mais ampla dependerá da capacidade das fábricas, do planejamento do transporte, dos padrões de aquisição e das habilidades dos empreiteiros.

- Por Fonte de Investimento:
O Investimento Privado Detém a Maior Participação e Registra o Crescimento Mais RápidoO investimento privado deteve 61,1% da participação do mercado de construção residencial da Indonésia em 2026 e permanece a principal fonte de atividade liderada por incorporadores. Essa posição reflete o grande papel dos incorporadores listados, das empresas privadas de condomínios e de mais de 8.000 incorporadores participantes do ecossistema FLPP. A PT Bumi Serpong Damai registrou 678 milhões de USD em pré-vendas residenciais em 2025, seguida pela PT Ciputra Development com 611 milhões de USD e pela PT Lippo Karawaci com 354 milhões de USD. Esses resultados demonstram a escala da captação de demanda privada entre as grandes empresas listadas. Os incorporadores privados fornecem o terreno, o planejamento do projeto, a coordenação da construção e o marketing que transformam a demanda por hipotecas em residências concluídas. Sua capacidade de construir em diferentes faixas de preço os torna essenciais para o pipeline habitacional mais amplo. A escala do segmento também o torna sensível à confiança do consumidor e à disponibilidade de financiamento para desenvolvimento.
O investimento privado também tem previsão de crescer a um CAGR de 6,21% até 2032, a taxa mais rápida dentro da segmentação por fonte de investimento. Os programas governamentais moldam as condições de financiamento e acessibilidade, enquanto as empresas privadas continuam a fornecer a maioria dos projetos comerciais. A PT Bumi Serpong Damai alocou entre 185 milhões de USD e 247 milhões de USD em despesas de capital em 2025 e realizou 136 milhões de USD no primeiro semestre para infraestrutura, aquisição de terrenos e propriedade de investimento. O investimento público está se tornando mais focado em habitação social por meio da Perum Perumnas, o que pode deixar mais oportunidades no mercado intermediário para incorporadores privados. Essa divisão cria um mercado em que a política pública apoia o acesso e o capital privado fornece uma ampla gama de residências. Os operadores privados menores continuam sendo importantes porque atendem mercados locais que os grandes incorporadores listados podem não atender diretamente. Sua capacidade de obter financiamento influenciará se o crescimento privado é amplamente compartilhado ou concentrado entre grupos maiores.
Análise Geográfica
Java deteve 58,5% da participação do mercado de construção residencial da Indonésia em 2026, tornando-se a maior geografia de construção residencial do país. Sua liderança reflete os principais centros de emprego, incorporadores estabelecidos, mutuários hipotecários baseados em folha de pagamento e uma ampla rede de bancos. Java Ocidental foi a principal província para o desembolso do FLPP em 2025, com 29.856 unidades avaliadas em 231 milhões de USD. A Grande Jacarta permanece o maior centro de demanda urbana, mas o desenvolvimento está se movendo em direção a distritos periféricos onde as estradas apoiam o deslocamento diário. A rodovia com pedágio Bogor-Serpong pode ajudar a abrir novas oportunidades em Parung e Gunung Sindur. Java Central também está ganhando atenção à medida que os fabricantes buscam localizações em Batang e Kendal. Isso dá aos incorporadores mais opções do que depender exclusivamente de terrenos de alto custo ao redor de Jacarta.
Sumatra tem a segunda maior posição geográfica, com atividade centrada em Medan, Palembang e Batam. Sua demanda residencial está ligada às indústrias de processamento, logística, atividade portuária e expansão das ligações de transporte. O programa rodoviário Trans-Sumatra pode melhorar o acesso e a viabilidade de projetos residenciais em cidades secundárias. O padrão de desenvolvimento da ilha difere de Java porque os mercados urbanos são mais dispersos e a atividade habitacional privada é menos concentrada em uma única área metropolitana. A acessibilidade local e o financiamento dos incorporadores determinarão a rapidez com que as melhorias no transporte se tornam projetos residenciais. Os construtores menores têm um papel significativo nessa geografia, especialmente em localidades atendidas pelo FLPP. Isso torna a disponibilidade de empréstimos e o gerenciamento dos custos de construção particularmente importantes.
O CAGR de 6,77% de Kalimantan até 2032 lhe confere o perfil de crescimento geográfico mais rápido no mercado de construção residencial da Indonésia. A combinação do desenvolvimento de Ibu Kota Nusantara, a escassez de residências formais e o crescente interesse político apoia sua previsão. Kalimantan Oriental tem necessidades não atendidas significativas, incluindo um déficit anual relatado de 38.000 unidades contra uma entrega anual de 4.000 unidades. Sulawesi é mais concentrada em torno de Makassar, onde a atividade portuária e a renovação urbana podem apoiar nova demanda. As outras categorias, incluindo Papua, Maluku, Nusa Tenggara e ilhas menores, continuam mais dependentes de programas de habitação rural e subvenções de autoajuda. Essas localidades podem se beneficiar de sistemas modulares, mas a logística, o acesso a terrenos e o financiamento continuarão a influenciar o ritmo de entrega.
Cenário Competitivo
Concentração do Mercado
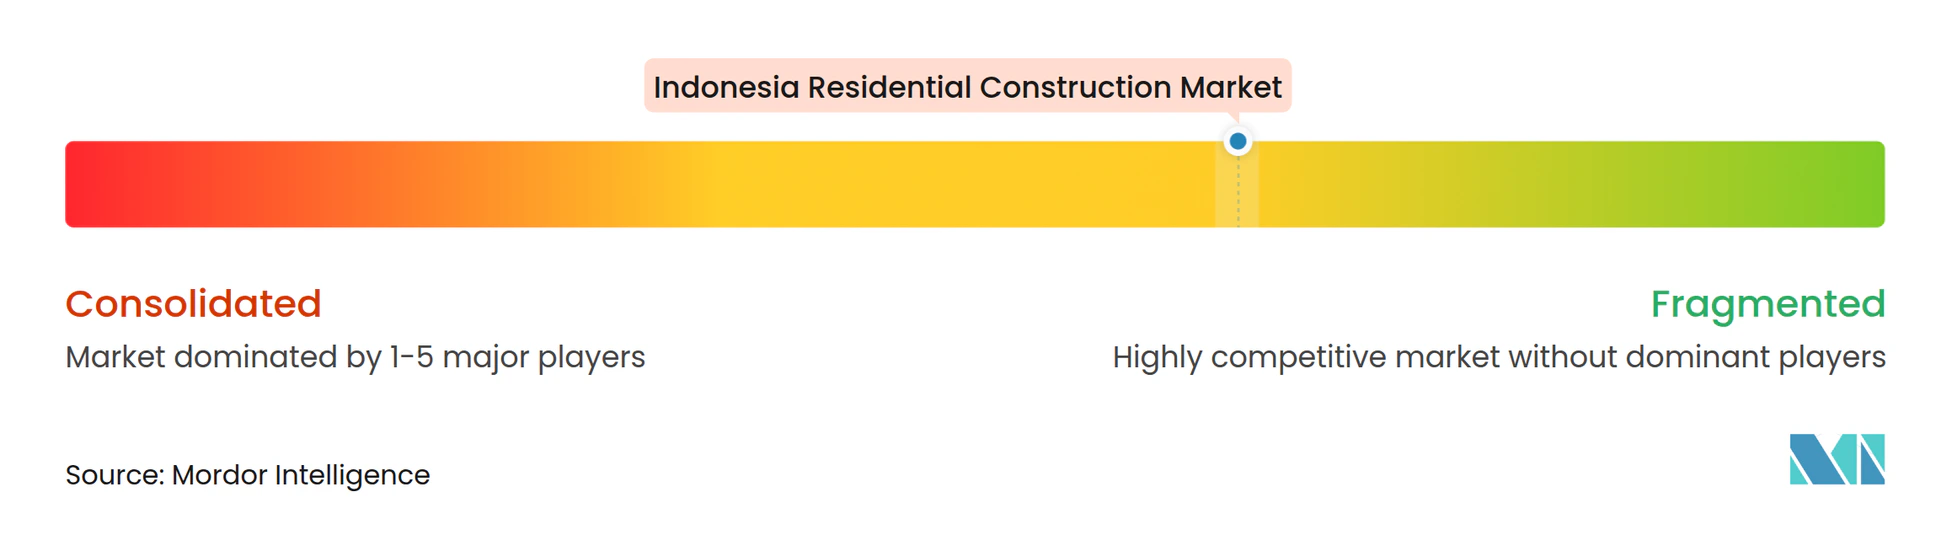
O mercado de construção residencial da Indonésia é composto por incorporadores listados líderes ao lado de uma ampla rede de construtores regionais. A PT Bumi Serpong Damai, a PT Ciputra Development e a PT Lippo Karawaci estiveram entre as principais empresas listadas por pré-vendas residenciais em 2025, com vendas combinadas de 1,6 bilhão de USD. Mais de 8.000 incorporadores participam do programa FLPP, destacando a importância contínua das pequenas e médias empresas no fornecimento de habitação horizontal subsidiada. Os incorporadores maiores se beneficiam de extensos bancos de terrenos, maior acesso a financiamento, redes de marketing mais amplas e vantagens de aquisição. Em contrapartida, as empresas menores dependem do conhecimento do mercado local, de estruturas operacionais mais enxutas e do acesso a localizações que atraem menos interesse dos principais incorporadores. Essas diferenças moldam a concorrência em habitação urbana premium, grandes condomínios e desenvolvimentos regionais subsidiados.
Os principais incorporadores estão ampliando seu alcance geográfico e investindo em projetos integrados que combinam usos residenciais, comerciais e outros. A PT Pakuwon Jati Tbk registrou crescimento de 14% no lucro líquido em 2025 e lançou um novo projeto de superbloco em Semarang, expandindo-se além de seus mercados estabelecidos em Surabaya e Bekasi. Esses desenvolvimentos criam comunidades integradas que reúnem habitação com compras, escritórios e serviços essenciais. A PT Agung Podomoro Land Tbk também expandiu sua parceria com a Hankyu Hanshin Properties para o Bukit Podomoro Jakarta, um projeto com 317 casas térreas e 115 lojas comerciais. Essas colaborações podem fortalecer as capacidades de planejamento e as relações de financiamento. Os incorporadores que combinam grande escala de projeto com faseamento disciplinado da construção estão mais bem equipados para responder às mudanças nas condições do mercado.
A diferenciação de produtos está ganhando importância à medida que os compradores de imóveis avaliam cada vez mais a localização, as opções de financiamento, os recursos de sustentabilidade e as comodidades comunitárias. A PT Ciputra Development introduziu o cluster Cremona no CitraLand Puri Serang com certificação EDGE da Corporação Financeira Internacional, usando credenciais de construção verde para se destacar em um mercado onde o preço costumava ser o principal fator competitivo. Os métodos modernos de construção também podem ajudar os incorporadores a controlar custos e acelerar a entrega, particularmente em habitação acessível. No entanto, o segmento habitacional de 30.000 USD a 62.000 USD continua desafiador porque os compradores enfrentam restrições de acessibilidade enquanto os incorporadores lidam com custos de construção elevados. As empresas que integram projetos padronizados, financiamento acessível e métodos de construção com eficiência de custos podem estar melhor posicionadas para atender a esse mercado.
Líderes do Setor de Construção Residencial da Indonésia
-
PT Bumi Serpong Damai Tbk
-
PT Ciputra Development Tbk
-
PT Lippo Karawaci Tbk
-
PT Summarecon Agung Tbk
-
PT Lippo Cikarang Tbk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Residencial da Indonésia Empresas cobertas neste relatório
- PT Bumi Serpong Damai Tbk
- PT Ciputra Development Tbk
- PT Lippo Karawaci Tbk
- PT Summarecon Agung Tbk
- PT Lippo Cikarang Tbk
- PT Pakuwon Jati Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Intiland Development Tbk
- PT Metropolitan Land Tbk
- PT Jaya Real Property Tbk
- PT PP Properti Tbk
- Perum Perumnas
- PT Adhi Commuter Properti Tbk
- PT Wijaya Karya Realty
- PT Jababeka Tbk
- PT MNC Land Tbk
- PT Agung Sedayu Group
- PT Paramount Enterprise International
- PT Duta Anggada Realty Tbk
Desenvolvimentos industriais recentes em Mercado de Construção Residencial da Indonésia
- Julho de 2026: O Ministério da Habitação e Assentamentos, a PT Kereta Api Indonesia e a PT Astra International anunciaram uma colaboração para construir 1.000 unidades de apartamentos em terrenos estatais ociosos em Kiaracondong, Bandung, sob o modelo do Programa Três Milhões de Casas.
- Julho de 2026: A PT Agung Podomoro Land Tbk e a Hankyu Hanshin Properties Corp. expandiram sua parceria por meio de uma transferência parcial de ações na incorporadora do Bukit Podomoro Jakarta, um projeto integrado de 9,6 hectares composto por 317 casas térreas e 115 lojas comerciais.
- Maio de 2026: A Swire Properties Ltd. e a PT Jakarta Setiabudi Internasional Tbk receberam os primeiros moradores no Savyavasa, um empreendimento de apartamentos premium de 402 unidades em Dharmawangsa, no sul de Jacarta. A Torre 1 foi totalmente vendida e 60% da área total disponível para venda havia sido transacionada.
Escopo do Relatório do Mercado de Construção Residencial da Indonésia
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas Térreas |
| Nova Construção |
| Renovação |
| Construção Convencional no Local |
| Métodos Modernos de Construção |
| Público |
| Privado |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Outros |
| Por Tipo | Apartamentos e Condomínios |
| Vilas e Casas Térreas | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Método de Construção | Construção Convencional no Local |
| Métodos Modernos de Construção | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Geografia | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a construção residencial da Indonésia até 2032?
O mercado de construção residencial da Indonésia tem previsão de atingir 121,38 bilhões de USD até 2032, expandindo-se a um CAGR de 5,61% a partir de 2027.
Qual tipo de imóvel está crescendo mais rapidamente na Indonésia?
Apartamentos e condomínios têm projeção de crescer a um CAGR de 6,11% até 2032, apoiados pela escassez de terrenos e pelo desenvolvimento orientado ao transporte.
Por que a habitação horizontal continua sendo importante na Indonésia?
Vilas e casas térreas detiveram 66,1% de participação em 2026 porque as preferências dos compradores e os programas de habitação subsidiada continuam a favorecer as unidades horizontais.
O que está impulsionando a demanda por construção residencial em Kalimantan?
Kalimantan tem projeção de crescer a um CAGR de 6,77% até 2032, apoiada pelo desenvolvimento de Ibu Kota Nusantara e pelos significativos déficits habitacionais.
Como o FLPP afeta a demanda por habitação residencial?
O FLPP financiou 278.868 residências em 2025 e apoia os compradores de imóveis por meio de condições hipotecárias subsidiadas, ampliando o acesso formal à habitação.
Qual método de construção está se expandindo mais rapidamente?
Os métodos modernos de construção têm projeção de crescer a um CAGR de 6,51% até 2032, à medida que os incorporadores buscam uma entrega habitacional mais rápida e padronizada.