
Tamaño y participación del mercado de construcción residencial en Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 87.49 Mil millones de dólares |
| Tamaño del Mercado (2027) | 92.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 121.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.61 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de construcción residencial en Indonesia por Mordor Intelligence
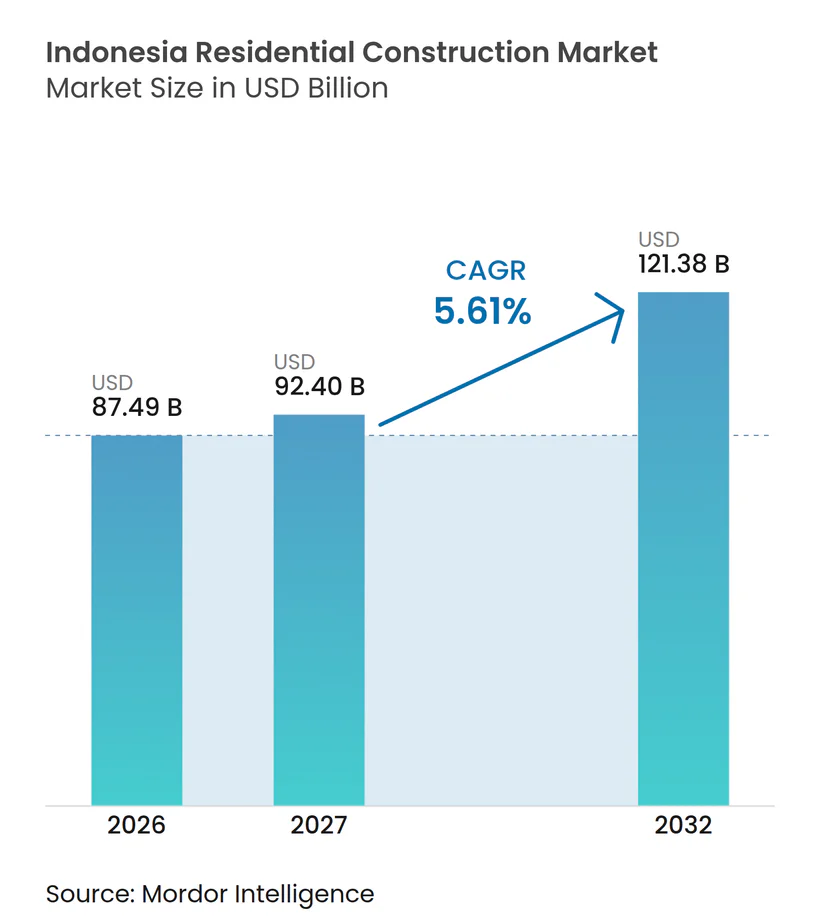
Se proyecta que el tamaño del mercado de construcción residencial en Indonesia se expanda desde 87,49 mil millones de USD en 2026 y 92,40 mil millones de USD en 2027 hasta 121,38 mil millones de USD para 2032, registrando una CAGR del 5,61% entre 2027 y 2032.
Un déficit habitacional nacional de 9,8 millones de unidades continúa respaldando la demanda de nuevas viviendas, mientras que el Programa de Tres Millones de Viviendas proporciona un amplio marco de entrega pública. Las hipotecas subsidiadas y el apoyo fiscal del gobierno mejoran el acceso a la vivienda formal, especialmente para los compradores de ingresos más bajos. Los promotores también están dirigiendo inversiones hacia suburbios conectados al transporte, ciudades secundarias y áreas afectadas por la reubicación industrial. El mercado de construcción residencial en Indonesia aún debe gestionar el menor poder adquisitivo de la clase media, los mayores costos de materiales y los prolongados procedimientos de adquisición de tierras.
Conclusiones clave del informe
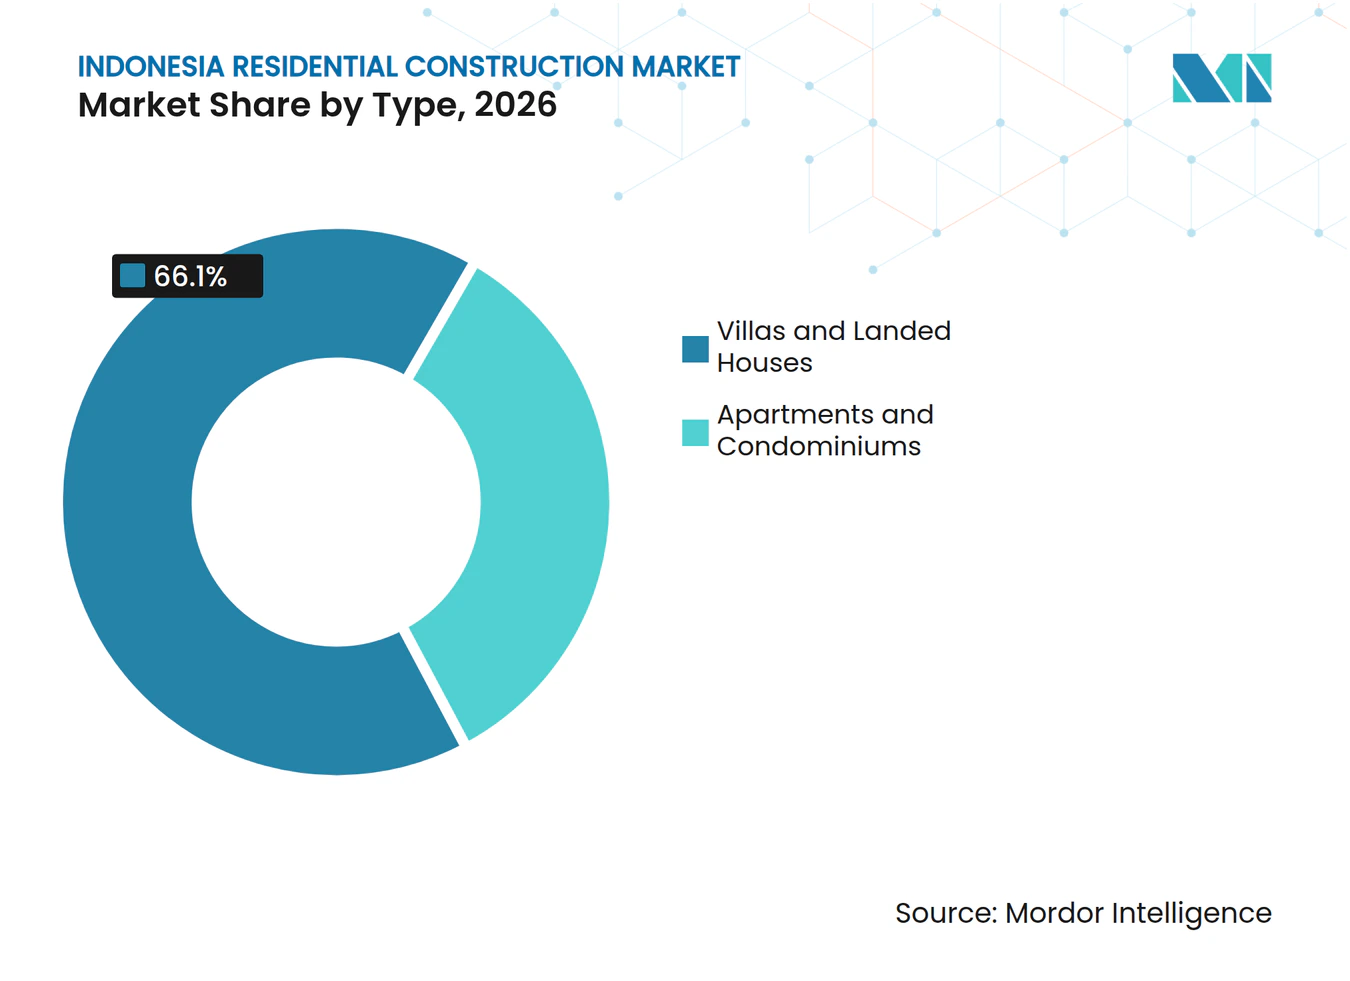
- Por tipo, las villas y casas unifamiliares representaron el 66,1% de la participación del mercado de construcción residencial en Indonesia en 2026, mientras que se proyecta que los apartamentos y condominios crezcan a la CAGR más rápida del 6,11% hasta 2032, contribuyendo al tamaño del mercado de construcción residencial en Indonesia.
- Por tipo de construcción, la nueva construcción mantuvo el 68,2% de la participación del mercado de construcción residencial en Indonesia en 2026, mientras que la renovación registró la CAGR proyectada más alta del 6,34% hasta 2032.
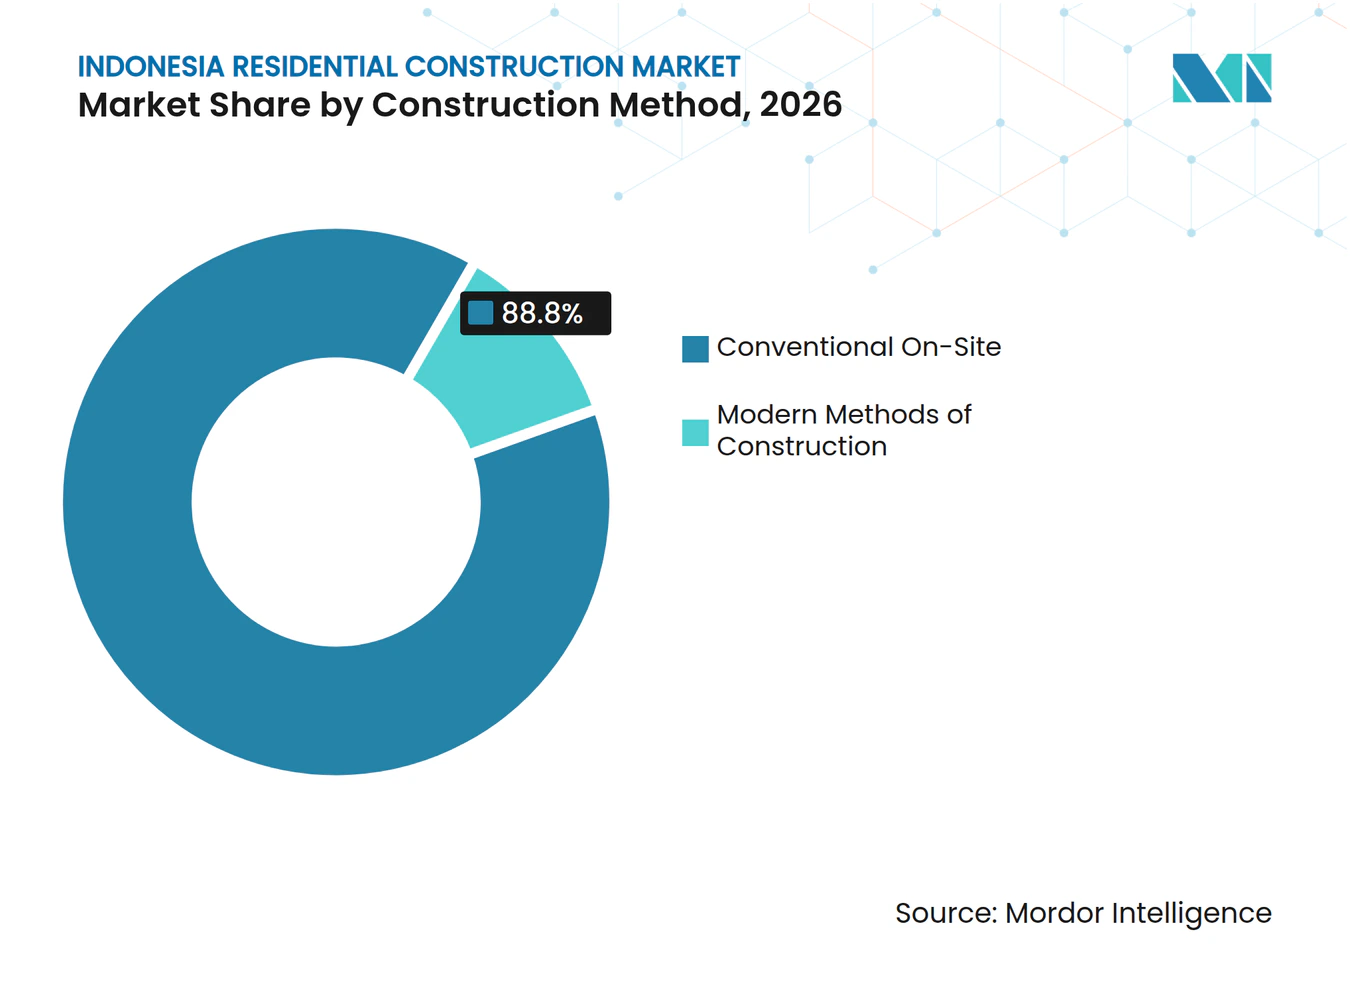
- Por método de construcción, la construcción convencional en obra mantuvo el 88,8% de la participación del mercado de construcción residencial en Indonesia en 2026, mientras que los métodos modernos de construcción registraron la CAGR proyectada más alta del 6,51% hasta 2032.
- Por fuente de inversión, la inversión privada mantuvo el 61,1% de la participación del mercado de construcción residencial en Indonesia en 2026 y registró la CAGR proyectada más alta del 6,21% hasta 2032.
- Por geografía, Java mantuvo el 58,5% de la participación del mercado de construcción residencial en Indonesia en 2026, mientras que Kalimantan registró la CAGR proyectada más alta del 6,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Programa gubernamental de Tres Millones de Viviendas | +1.0% | Nacional, con entrega concentrada en Java, Kalimantan y Sumatra | Mediano plazo (2-4 años) |
| Financiamiento hipotecario subsidiado a través del FLPP | +0.8% | Nacional, con Java Occidental, Java Central y Sulawesi del Sur como provincias líderes | Corto plazo (≤ 2 años) |
| Desarrollo de carreteras de peaje y transporte masivo | +0.7% | Java, incluidos el Gran Yakarta y los corredores Trans-Java, y Sumatra | Mediano plazo (2-4 años) |
| Expansión industrial y migración de mano de obra | +0.6% | Java, Kalimantan y el norte de Sumatra | Mediano plazo (2-4 años) |
| Incentivos del IVA sobre nuevas viviendas elegibles | +0.5% | Nacional, con mayor uso en centros urbanos | Corto plazo (≤ 2 años) |
| Reurbanización urbana y densificación habitacional | +0.4% | Gran Yakarta, Surabaya, Bandung y Makassar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Entrega de vivienda gubernamental y financiamiento hipotecario subsidiado
El Programa de Tres Millones de Viviendas es el principal impulsor público del mercado de construcción residencial en Indonesia porque vincula la entrega de viviendas con las prioridades de infraestructura y empleo. El programa tiene como objetivo 15 millones de viviendas durante 2025-2029 en ubicaciones rurales, costeras y urbanas[1]. Tiene un valor de inversión proyectado de 24 mil millones de USD y se espera que genere 380.000 empleos[2]. Se ha pedido a los gobiernos locales que eximan los cargos de adquisición de tierras y aprobación de construcción para los hogares de bajos ingresos, reduciendo el costo de los proyectos elegibles[3]. El programa ofrece a los promotores privados señales de demanda más claras donde el apoyo en materia de tierras y permisos está disponible.
Financiamiento hipotecario subsidiado a través del FLPP
El Fondo de Liquidez para el Financiamiento de la Vivienda, conocido como FLPP, reduce la barrera financiera para la adquisición de vivienda propia mediante hipotecas subsidiadas. El FLPP financió 278.868 viviendas en 2025 a través de 40 bancos asociados y más de 8.000 promotores en 401 regiones y ciudades. El programa de 2026 tiene como objetivo 350.000 unidades, con tasas hipotecarias fijas del 5%, plazos de hasta 20 años y un pago inicial del 1%. Casi tres cuartas partes de las hipotecas FLPP de 2025 fueron para trabajadores del sector privado, lo que amplió el acceso más allá de los empleados públicos. Este canal de financiamiento puede expandir la propiedad formal de vivienda en ciudades secundarias y apoyar el flujo de ventas de los promotores participantes.
Desarrollo de carreteras de peaje y transporte masivo
Las carreteras de peaje y el transporte masivo mejoran el alcance práctico de las ubicaciones residenciales al reducir los tiempos de desplazamiento y abrir terrenos periféricos. Indonesia contaba con 3.049 kilómetros de carreteras de peaje operativas en 76 corredores en abril de 2025. La concesión de la carretera de peaje Bogor-Serpong abarca 32 kilómetros y puede mejorar el acceso al área de Parung-Gunung Sindur en el Gran Yakarta. Estos enlaces apoyan grandes urbanizaciones de casas unifamiliares donde el terreno sigue siendo comparativamente disponible y pueden desplazar el desarrollo hacia nuevas zonas de desplazamiento. Su efecto es más fuerte cuando los proyectos de vivienda están respaldados por escuelas, comercio minorista, servicios públicos y otros servicios locales.
Expansión industrial y migración de mano de obra
La reubicación industrial está creando nueva demanda residencial fuera de las ubicaciones establecidas del Gran Yakarta. Los empleadores están trasladando actividades desde Bekasi y Karawang hacia ubicaciones en Java Central como Batang y Kendal, donde los costos laborales son más bajos y el suelo industrial sigue disponible. Industropolis Batang atrajo 297 millones de USD de inversión industrial en 2025 y espera absorber 9.000 trabajadores a corto plazo y 58.000 trabajadores en 5 años. Estos trabajadores generan demanda de viviendas para compradores por primera vez y alquileres cerca de ubicaciones con escasa oferta de vivienda formal. Los promotores que alineen los precios de las unidades y los formatos de los productos con los ingresos locales pueden beneficiarse a medida que se desarrollen estos corredores de empleo.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Débil poder adquisitivo de la clase media | -0.7% | Nacional, más agudo en el Gran Yakarta y los principales centros urbanos | Mediano plazo (2-4 años) |
| Aumento de los costos de materiales de construcción y logística | -0.5% | Nacional, con mayor presión en proyectos de islas exteriores dependientes de importaciones | Corto plazo (≤ 2 años) |
| Documentación compleja de titularidad de tierras y procedimientos de adquisición | -0.4% | Nacional, más agudo en terrenos urbanos en reconversión y áreas forestales de Kalimantan | Largo plazo (≥ 4 años) |
| Financiamiento limitado para el desarrollo a largo plazo para promotores más pequeños | -0.3% | Nacional, más agudo en Sumatra, Sulawesi e Indonesia oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Débil poder adquisitivo de la clase media
La asequibilidad para los ingresos medios sigue siendo la principal restricción de la demanda porque muchos hogares se encuentran entre la elegibilidad para vivienda subsidiada y los ingresos necesarios para los pagos de hipotecas convencionales. La clase media de Indonesia cayó de más de 57 millones de personas en 2019 a 48 millones en 2024, y su participación en el consumo privado también disminuyó. Las viviendas con precios de entre 30.000 y 123.000 USD enfrentan un desafío particular porque son demasiado costosas para muchos compradores subsidiados y aún pueden ser difíciles de financiar mediante hipotecas comerciales. Una mayor fuerza laboral informal también puede debilitar la elegibilidad hipotecaria porque la documentación de ingresos es menos consistente. Esta presión es más evidente entre los promotores que atienden el segmento medio del rango de precios en los principales centros urbanos.
Aumento de los costos de materiales de construcción y logística
El aumento de los costos de materiales y logística puede reducir los márgenes y llevar a los promotores a retrasar nuevos lanzamientos. Statistics Indonesia reportó aumentos de precios para ladrillos huecos, ladrillos de arcilla, grava y materiales de arena y piedra durante el segundo semestre de 2025. El acero importado, el aluminio, los equipos especializados y el transporte pueden añadir mayor presión, especialmente fuera de Java. Los promotores más grandes pueden consolidar las adquisiciones y distribuir los costos más altos entre varios proyectos, mientras que los proveedores de vivienda subsidiada más pequeños tienen menos flexibilidad para aumentar los precios de venta. Estas presiones de costos pueden ralentizar el inicio de la construcción en ubicaciones donde los déficits de vivienda ya son significativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
las villas y casas unifamiliares mantienen la mayor participación mientras que los apartamentos y condominios crecen más rápidoLas villas y casas unifamiliares mantuvieron el 66,1% de la participación del mercado de construcción residencial en Indonesia en 2026, respaldadas por las preferencias de los compradores por la propiedad de la tierra y el formato de vivienda unifamiliar utilizado por muchos programas de vivienda subsidiada. Este formato sigue siendo práctico en ciudades secundarias y distritos suburbanos donde el suelo es más disponible que en el centro de Yakarta. También se adapta a proyectos que pueden entregarse por fases, lo que permite a los promotores ajustar la construcción con las preventas. Los programas de vivienda pública han reforzado este patrón porque generalmente apoyan unidades unifamiliares más pequeñas para hogares de bajos ingresos. El segmento se beneficia de las conexiones viales que hacen que los sitios periféricos sean más accesibles a los centros de empleo. Los promotores de urbanizaciones pueden añadir comercio minorista, escuelas, espacios verdes y servicios públicos, lo que hace que los proyectos de vivienda unifamiliar sean atractivos para las familias que planean una ocupación a largo plazo. La gran posición de la oferta de vivienda unifamiliar significa que los cambios en la disponibilidad de hipotecas tienen un efecto inmediato en la actividad de construcción. Los promotores siguen equilibrando el tamaño del lote, las especificaciones de la unidad y la asequibilidad a medida que aumentan los costos de construcción.
Se proyecta que los apartamentos y condominios crezcan a una CAGR del 6,11% hasta 2032, la tasa más rápida dentro de la segmentación por tipo. La escasez de suelo urbano y el desarrollo orientado al transporte están apoyando este crecimiento, particularmente en torno a los corredores del Tren Rápido Masivo de Yakarta. El tamaño del mercado de construcción residencial en Indonesia para apartamentos y condominios se beneficia de ubicaciones donde el desplazamiento diario y el acceso a servicios importan más que el área de terreno privado. Verde Two en Yakarta se convirtió en el primer complejo residencial de gran altura del país en recibir la certificación EDGE Zero Carbon de la Corporación Financiera Internacional. Este ejemplo muestra cómo el rendimiento energético y ambiental puede diferenciar un proyecto vertical premium. El Louvin Apartment de PT PP Properti en Jatinangor vendió todas sus unidades, lo que indica que la vivienda estudiantil especializada puede tener buen desempeño en un mercado de ciudad secundaria con una base de usuarios concentrada. Los promotores deberán seleccionar las ubicaciones con cuidado porque la oferta generalizada de apartamentos puede enfrentar condiciones de demanda diferentes a las de los proyectos de uso específico o vinculados al transporte.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de construcción:
la nueva construcción lidera mientras que la renovación gana impulsoLa nueva construcción mantuvo el 68,2% de la participación del mercado de construcción residencial en Indonesia en 2026, lo que refleja el gran déficit habitacional y el enfoque en nuevas unidades de los programas nacionales de vivienda. Las grandes urbanizaciones en Java y Kalimantan también sostienen esta posición. Los promotores continúan utilizando la nueva oferta para atender a compradores por primera vez, trabajadores en reubicación y familias que se trasladan desde viviendas informales o inadecuadas. Los nuevos proyectos permiten a los promotores incorporar infraestructura, drenaje, servicios públicos e instalaciones comunitarias desde la etapa de planificación. Esto puede ser importante en ubicaciones suburbanas periféricas y en ciudades secundarias donde los servicios públicos pueden necesitar crecer junto con el parque de viviendas. Los proyectos grandes y planificados también pueden utilizar diseños estandarizados y adquisiciones para gestionar la presión de costos. El Programa de Tres Millones de Viviendas brinda apoyo público a este segmento, aunque la entrega dependerá de la disponibilidad de tierras locales y la capacidad de los promotores. La nueva construcción seguirá siendo la principal fuente de adición al parque de viviendas durante el período de pronóstico.
Se proyecta que la renovación crezca a una CAGR del 6,34% hasta 2032 porque muchas viviendas existentes requieren rehabilitación en lugar de reemplazo. El Ministerio de Vivienda y Asentamientos asignó 529 millones de USD de su presupuesto de 671 millones de USD para 2026 a la rehabilitación de viviendas en condiciones deficientes en 38.000 unidades. Solo Kalimantan Oriental tiene un estimado de 300.000 viviendas en condiciones deficientes, mientras que menos de 26.000 han sido atendidas, lo que muestra la escala de las necesidades de rehabilitación no satisfechas. Los trabajos de renovación dirigen la demanda hacia cemento, baldosas cerámicas, pintura, instaladores locales y pequeños contratistas. Las subvenciones en el marco de los programas de vivienda de autoayuda pueden reducir las barreras de financiamiento porque no requieren la misma evaluación del prestatario que una hipoteca. El segmento puede, por tanto, sostener el empleo local en construcción incluso cuando los nuevos lanzamientos de proyectos se ralentizan. También llega a hogares que pueden no ser capaces de mudarse a viviendas de nueva construcción.
Por método de construcción:
la construcción convencional en obra mantiene la mayor participación mientras que los métodos modernos de construcción crecen más rápidoLa construcción convencional en obra mantuvo el 88,8% de la participación del mercado de construcción residencial en Indonesia en 2026, lo que refleja el papel establecido de los contratistas en obra y las prácticas laborales tradicionales. El método sigue siendo común porque es familiar para los constructores locales y puede utilizar materiales disponibles localmente. También es flexible para lotes pequeños, construcción incremental y condiciones de terreno variadas. Muchos promotores regionales tienen relaciones con proveedores y mano de obra construidas en torno a la entrega convencional. Este método seguirá siendo necesario en lugares donde los componentes fabricados en fábrica son difíciles de transportar o donde los proyectos son demasiado pequeños para soportar la producción industrializada. Permite cambios de diseño durante la construcción, aunque esto también puede contribuir a variaciones de costos y retrasos. La entrega convencional, por tanto, probablemente mantendrá un papel sustancial incluso a medida que los métodos alternativos se vuelvan más visibles. Su participación puede disminuir gradualmente a medida que los grandes programas de vivienda busquen una finalización más rápida y estandarizada.
Se prevé que los métodos modernos de construcción se expandan a una CAGR del 6,51% hasta 2032, la tasa más rápida entre los segmentos de métodos de construcción. Estos métodos incluyen la prefabricación, el ensamblaje modular y los sistemas de hormigón prefabricado que pueden reducir el trabajo realizado en el sitio final. PT Wijaya Karya Bangunan Gedung, PT Dex Solusi Transit y Saint-Gobain Indonesia lanzaron la vivienda modular neta cero Netro en 2025, con el 90% de los componentes fabricados fuera del sitio y el tiempo de construcción reducido hasta en un 60%. WIKA Beton también desarrolló el sistema modular de hormigón prefabricado WHOME, que fue validado para uso en la categoría de diseño sísmico D en 21 provincias. El mercado de construcción residencial en Indonesia para métodos modernos de construcción se beneficia cuando los programas de vivienda de gran volumen necesitan diseños repetibles y una ejecución más rápida. El enfoque puede ser especialmente útil en Kalimantan y otras islas exteriores, donde el trabajo con hormigón húmedo y las largas rutas de suministro de materiales pueden aumentar los costos. Su adopción más amplia dependerá de la capacidad de las fábricas, la planificación del transporte, los estándares de adquisición y las habilidades de los contratistas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
- Por fuente de inversión:
la inversión privada mantiene la mayor participación y registra el crecimiento más rápidoLa inversión privada mantuvo el 61,1% de la participación del mercado de construcción residencial en Indonesia en 2026 y sigue siendo la principal fuente de actividad liderada por promotores. Esta posición refleja el gran papel de los promotores cotizados, las empresas privadas de urbanizaciones y más de 8.000 promotores que participan en el ecosistema FLPP. PT Bumi Serpong Damai registró 678 millones de USD en preventas residenciales en 2025, seguida de PT Ciputra Development con 611 millones de USD y PT Lippo Karawaci con 354 millones de USD. Estos resultados demuestran la escala de captación de demanda privada entre las grandes empresas cotizadas. Los promotores privados proporcionan el suelo, la planificación del proyecto, la coordinación de la construcción y el marketing que convierten la demanda hipotecaria en viviendas terminadas. Su capacidad para construir en diferentes rangos de precios los hace esenciales para el flujo de vivienda en general. La escala del segmento también lo hace sensible a la confianza del consumidor y a la disponibilidad de financiamiento para el desarrollo.
También se prevé que la inversión privada crezca a una CAGR del 6,21% hasta 2032, la tasa más rápida dentro de la segmentación por fuente de inversión. Los programas gubernamentales configuran las condiciones de financiamiento y asequibilidad, mientras que las empresas privadas continúan suministrando la mayoría de los proyectos comerciales. PT Bumi Serpong Damai asignó entre 185 millones y 247 millones de USD en gastos de capital para 2025 y realizó 136 millones de USD en el primer semestre para infraestructura, adquisición de tierras e inmuebles de inversión. La inversión pública se está enfocando más en la vivienda social a través de Perum Perumnas, lo que puede dejar más oportunidades en el segmento medio del mercado para los promotores privados. Esta división crea un mercado en el que la política pública apoya el acceso y el capital privado suministra una amplia gama de viviendas. Los operadores privados más pequeños siguen siendo importantes porque llegan a mercados locales que los grandes promotores cotizados pueden no atender directamente. Su capacidad para obtener financiamiento influirá en si el crecimiento privado se distribuye ampliamente o se concentra entre los grupos más grandes.
Análisis geográfico
Java mantuvo el 58,5% de la participación del mercado de construcción residencial en Indonesia en 2026, lo que la convierte en la mayor geografía de construcción residencial del país. Su liderazgo refleja los principales centros de empleo, promotores establecidos, prestatarios hipotecarios basados en nómina y una amplia red de bancos. Java Occidental fue la provincia líder en desembolso de FLPP en 2025, con 29.856 unidades valoradas en 231 millones de USD. El Gran Yakarta sigue siendo el mayor centro de demanda urbana, pero el desarrollo se está desplazando hacia distritos periféricos donde las carreteras apoyan el desplazamiento diario. La carretera de peaje Bogor-Serpong puede ayudar a abrir nuevas oportunidades en Parung y Gunung Sindur. Java Central también está ganando atención a medida que los fabricantes buscan ubicaciones en Batang y Kendal. Esto ofrece a los promotores más opciones que depender únicamente del costoso suelo alrededor de Yakarta.
Sumatra tiene la segunda posición geográfica más grande, con actividad centrada en Medan, Palembang y Batam. Su demanda residencial está vinculada a las industrias de procesamiento, la logística, la actividad portuaria y la expansión de los enlaces de transporte. El programa de carreteras Trans-Sumatra puede mejorar el acceso y la viabilidad de los proyectos residenciales en ciudades secundarias. El patrón de desarrollo de la isla difiere del de Java porque los mercados urbanos están más dispersos y la actividad de vivienda privada está menos concentrada en una sola área metropolitana. La asequibilidad local y el financiamiento de los promotores determinarán con qué rapidez las mejoras en el transporte se convierten en proyectos residenciales. Los constructores más pequeños tienen un papel significativo en esta geografía, especialmente en ubicaciones atendidas por el FLPP. Esto hace que la disponibilidad de préstamos y la gestión de los costos de construcción sean particularmente importantes.
La CAGR del 6,77% de Kalimantan hasta 2032 le otorga el perfil de crecimiento geográfico más rápido en el mercado de construcción residencial en Indonesia. La combinación del desarrollo de Ibu Kota Nusantara, la escasez de viviendas formales y el creciente interés de las políticas respalda su pronóstico. Kalimantan Oriental tiene necesidades insatisfechas significativas, incluido un déficit anual reportado de 38.000 unidades frente a una entrega anual de 4.000 unidades. Sulawesi está más concentrada en torno a Makassar, donde la actividad portuaria y la renovación urbana pueden apoyar la nueva demanda. Las otras categorías, incluidas Papua, Maluku, Nusa Tenggara y las islas más pequeñas, siguen dependiendo más de los programas de vivienda rural y las subvenciones de autoayuda. Estas ubicaciones pueden beneficiarse de los sistemas modulares, pero la logística, el acceso a la tierra y el financiamiento continuarán influyendo en el ritmo de entrega.
Panorama competitivo
Concentración del Mercado
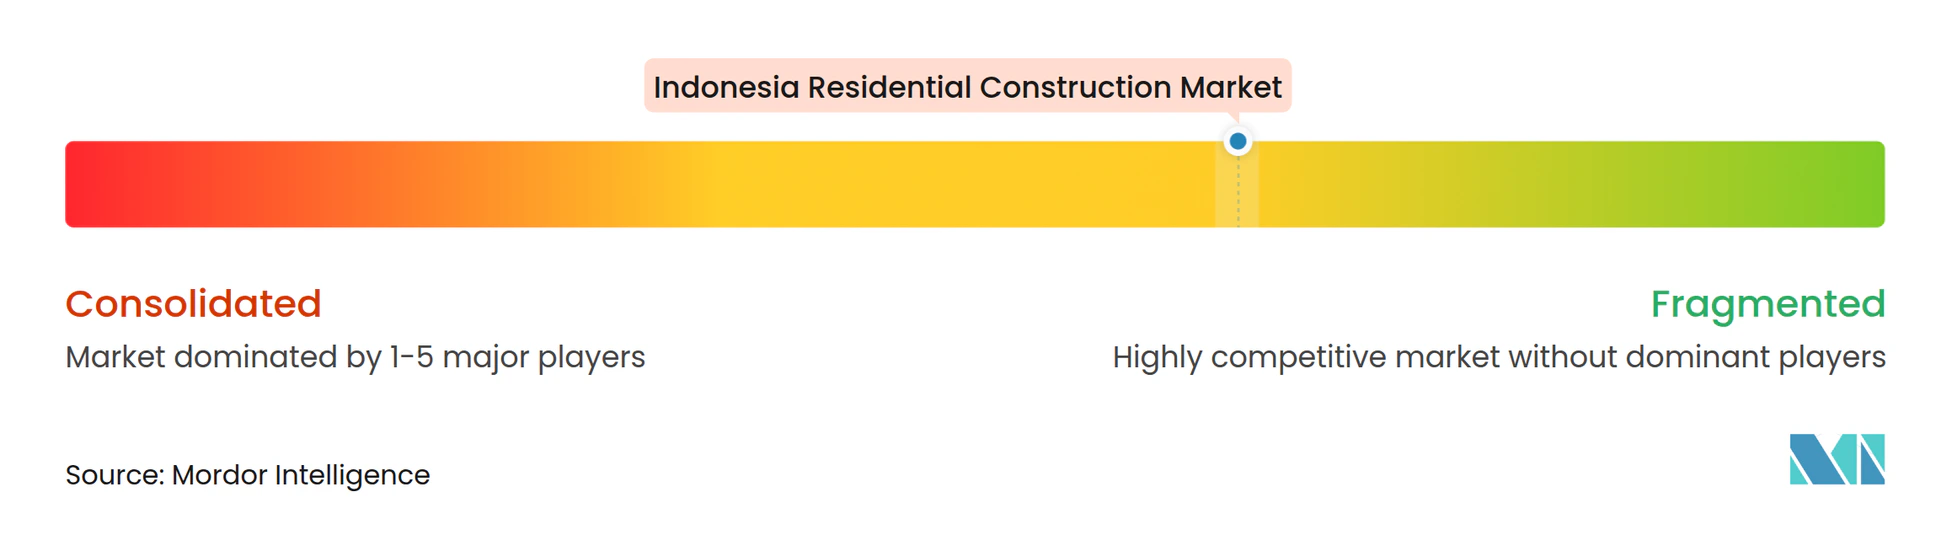
El mercado de construcción residencial en Indonesia comprende a los principales promotores cotizados junto con una amplia red de constructores regionales. PT Bumi Serpong Damai, PT Ciputra Development y PT Lippo Karawaci se ubicaron entre las principales empresas cotizadas por preventas residenciales en 2025, con ventas combinadas de 1,6 mil millones de USD. Más de 8.000 promotores participan en el programa FLPP, lo que destaca la continua importancia de las pequeñas y medianas empresas en el suministro de vivienda unifamiliar subsidiada. Los promotores más grandes se benefician de extensas reservas de suelo, mayor acceso a financiamiento, redes de marketing más amplias y ventajas en adquisiciones. En contraste, las empresas más pequeñas dependen del conocimiento del mercado local, estructuras operativas más ágiles y acceso a ubicaciones que atraen menos interés de los grandes promotores. Estas diferencias configuran la competencia en la vivienda urbana premium, las grandes urbanizaciones y los desarrollos regionales subsidiados.
Los principales promotores están ampliando su alcance geográfico e invirtiendo en proyectos integrados que combinan usos residenciales, comerciales y otros. PT Pakuwon Jati Tbk registró un crecimiento del beneficio neto del 14% en 2025 y lanzó un nuevo proyecto de supermanzana en Semarang, expandiéndose más allá de sus mercados establecidos en Surabaya y Bekasi. Tales desarrollos crean comunidades integradas que reúnen vivienda con centros comerciales, oficinas y servicios esenciales. PT Agung Podomoro Land Tbk también amplió su asociación con Hankyu Hanshin Properties para Bukit Podomoro Jakarta, un proyecto que incluye 317 casas unifamiliares y 115 locales comerciales. Estas colaboraciones pueden fortalecer las capacidades de planificación y las relaciones de financiamiento. Los promotores que combinan una gran escala de proyecto con una ejecución disciplinada por fases están mejor equipados para responder a las cambiantes condiciones del mercado.
La diferenciación de productos está ganando importancia a medida que los compradores de vivienda evalúan cada vez más la ubicación, las opciones de financiamiento, las características de sostenibilidad y los servicios comunitarios. PT Ciputra Development introdujo el clúster Cremona en CitraLand Puri Serang con la certificación EDGE de la Corporación Financiera Internacional, utilizando credenciales de construcción sostenible para diferenciarse en un mercado donde el precio ha sido a menudo el principal factor competitivo. Los métodos modernos de construcción también pueden ayudar a los promotores a controlar costos y acelerar la entrega, particularmente en vivienda asequible. Sin embargo, el segmento de vivienda de entre 30.000 y 62.000 USD sigue siendo desafiante porque los compradores enfrentan restricciones de asequibilidad mientras los promotores lidian con elevados costos de construcción. Las empresas que integran diseños estandarizados, financiamiento accesible y métodos de construcción eficientes en costos pueden estar mejor posicionadas para atender este mercado.
Líderes de la industria de construcción residencial en Indonesia
-
PT Bumi Serpong Damai Tbk
-
PT Ciputra Development Tbk
-
PT Lippo Karawaci Tbk
-
PT Summarecon Agung Tbk
-
PT Lippo Cikarang Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de construcción residencial en Indonesia Empresas cubiertas en este informe
- PT Bumi Serpong Damai Tbk
- PT Ciputra Development Tbk
- PT Lippo Karawaci Tbk
- PT Summarecon Agung Tbk
- PT Lippo Cikarang Tbk
- PT Pakuwon Jati Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Intiland Development Tbk
- PT Metropolitan Land Tbk
- PT Jaya Real Property Tbk
- PT PP Properti Tbk
- Perum Perumnas
- PT Adhi Commuter Properti Tbk
- PT Wijaya Karya Realty
- PT Jababeka Tbk
- PT MNC Land Tbk
- PT Agung Sedayu Group
- PT Paramount Enterprise International
- PT Duta Anggada Realty Tbk
Desarrollos recientes de la industria en Mercado de construcción residencial en Indonesia
- Julio de 2026: El Ministerio de Vivienda y Asentamientos, PT Kereta Api Indonesia y PT Astra International anunciaron una colaboración para construir 1.000 unidades de apartamentos en terrenos estatales ociosos en Kiaracondong, Bandung, bajo el modelo del Programa de Tres Millones de Viviendas.
- Julio de 2026: PT Agung Podomoro Land Tbk y Hankyu Hanshin Properties Corp. ampliaron su asociación mediante una transferencia parcial de acciones en el promotor de Bukit Podomoro Jakarta, un proyecto integrado de 9,6 hectáreas que comprende 317 casas unifamiliares y 115 locales comerciales.
- Mayo de 2026: Swire Properties Ltd. y PT Jakarta Setiabudi Internasional Tbk dieron la bienvenida a los primeros residentes en Savyavasa, un desarrollo de apartamentos premium de 402 unidades en Dharmawangsa, Yakarta del Sur. La Torre 1 fue vendida en su totalidad y el 60% del área total vendible había sido transaccionada.
Alcance del informe del mercado de construcción residencial en Indonesia
Resumen de la segmentación
| Apartamentos y condominios |
| Villas y casas unifamiliares |
| Nueva construcción |
| Renovación |
| Construcción convencional en obra |
| Métodos modernos de construcción |
| Pública |
| Privada |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Otros |
| Por tipo | Apartamentos y condominios |
| Villas y casas unifamiliares | |
| Por tipo de construcción | Nueva construcción |
| Renovación | |
| Por método de construcción | Construcción convencional en obra |
| Métodos modernos de construcción | |
| Por fuente de inversión | Pública |
| Privada | |
| Por geografía | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Otros |
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para la construcción residencial en Indonesia hasta 2032?
Se prevé que el mercado de construcción residencial en Indonesia alcance los 121,38 mil millones de USD para 2032, expandiéndose a una CAGR del 5,61% desde 2027.
¿Qué tipo de propiedad está creciendo más rápido en Indonesia?
Se proyecta que los apartamentos y condominios crezcan a una CAGR del 6,11% hasta 2032, respaldados por la escasez de suelo y el desarrollo orientado al transporte.
¿Por qué la vivienda unifamiliar sigue siendo importante en Indonesia?
Las villas y casas unifamiliares mantuvieron una participación del 66,1% en 2026 porque las preferencias de los compradores y los programas de vivienda subsidiada continúan favoreciendo las unidades unifamiliares.
¿Qué está impulsando la demanda de construcción residencial en Kalimantan?
Se proyecta que Kalimantan crezca a una CAGR del 6,77% hasta 2032, respaldada por el desarrollo de Ibu Kota Nusantara y los significativos déficits de vivienda.
¿Cómo afecta el FLPP a la demanda de vivienda residencial?
El FLPP financió 278.868 viviendas en 2025 y apoya a los compradores de vivienda mediante condiciones hipotecarias subsidiadas, ampliando el acceso formal a la vivienda.
¿Qué método de construcción se está expandiendo más rápido?
Se proyecta que los métodos modernos de construcción crezcan a una CAGR del 6,51% hasta 2032 a medida que los promotores buscan una entrega de vivienda más rápida y estandarizada.