
Taille et part du marché de la construction résidentielle en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 87.49 Milliards de dollars |
| Taille du Marché (2027) | 92.40 Milliards de dollars |
| Taille du Marché (2032) | 121.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.61 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle en Indonésie par Mordor Intelligence
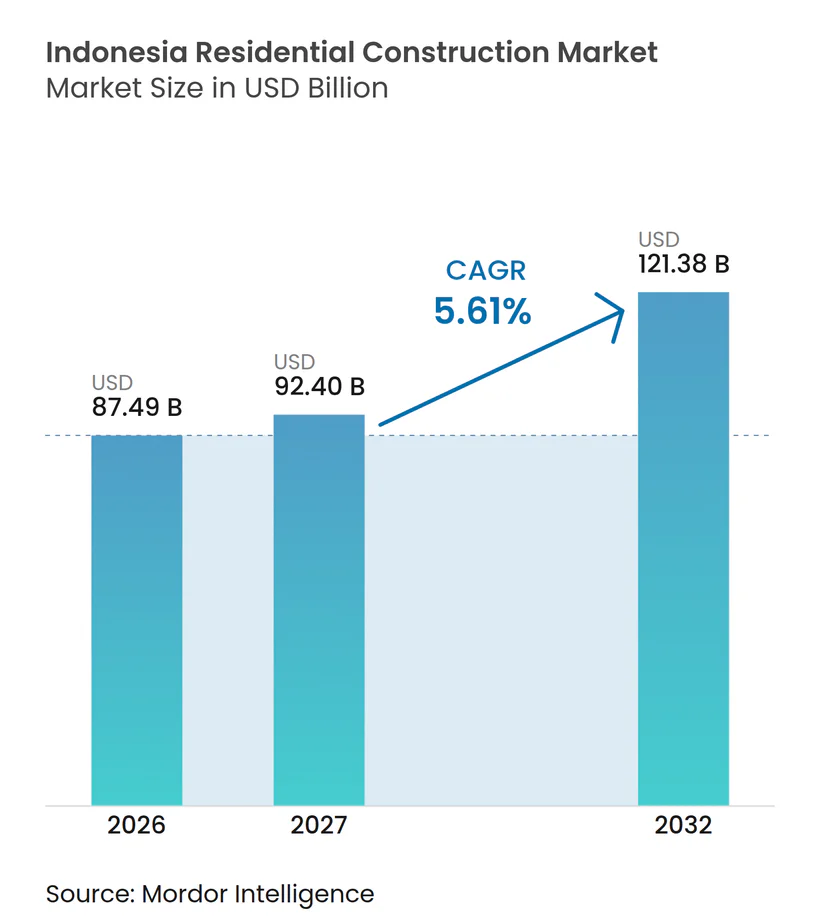
La taille du marché de la construction résidentielle en Indonésie devrait s'étendre de 87,49 milliards USD en 2026 et 92,40 milliards USD en 2027 à 121,38 milliards USD d'ici 2032, enregistrant un CAGR de 5,61 % entre 2027 et 2032.
Une pénurie nationale de logements de 9,8 millions d'unités continue de soutenir la demande de nouveaux logements, tandis que le Programme des Trois Millions de Logements fournit un cadre public de livraison à grande échelle. Les prêts hypothécaires subventionnés et le soutien fiscal gouvernemental améliorent l'accès au logement formel, en particulier pour les acheteurs à faibles revenus. Les promoteurs orientent également leurs investissements vers les banlieues reliées aux transports, les villes secondaires et les zones touchées par la délocalisation industrielle. Le marché de la construction résidentielle en Indonésie doit encore faire face à un pouvoir d'achat plus faible de la classe moyenne, à des coûts de matériaux plus élevés et à des procédures foncières longues.
Principaux enseignements du rapport
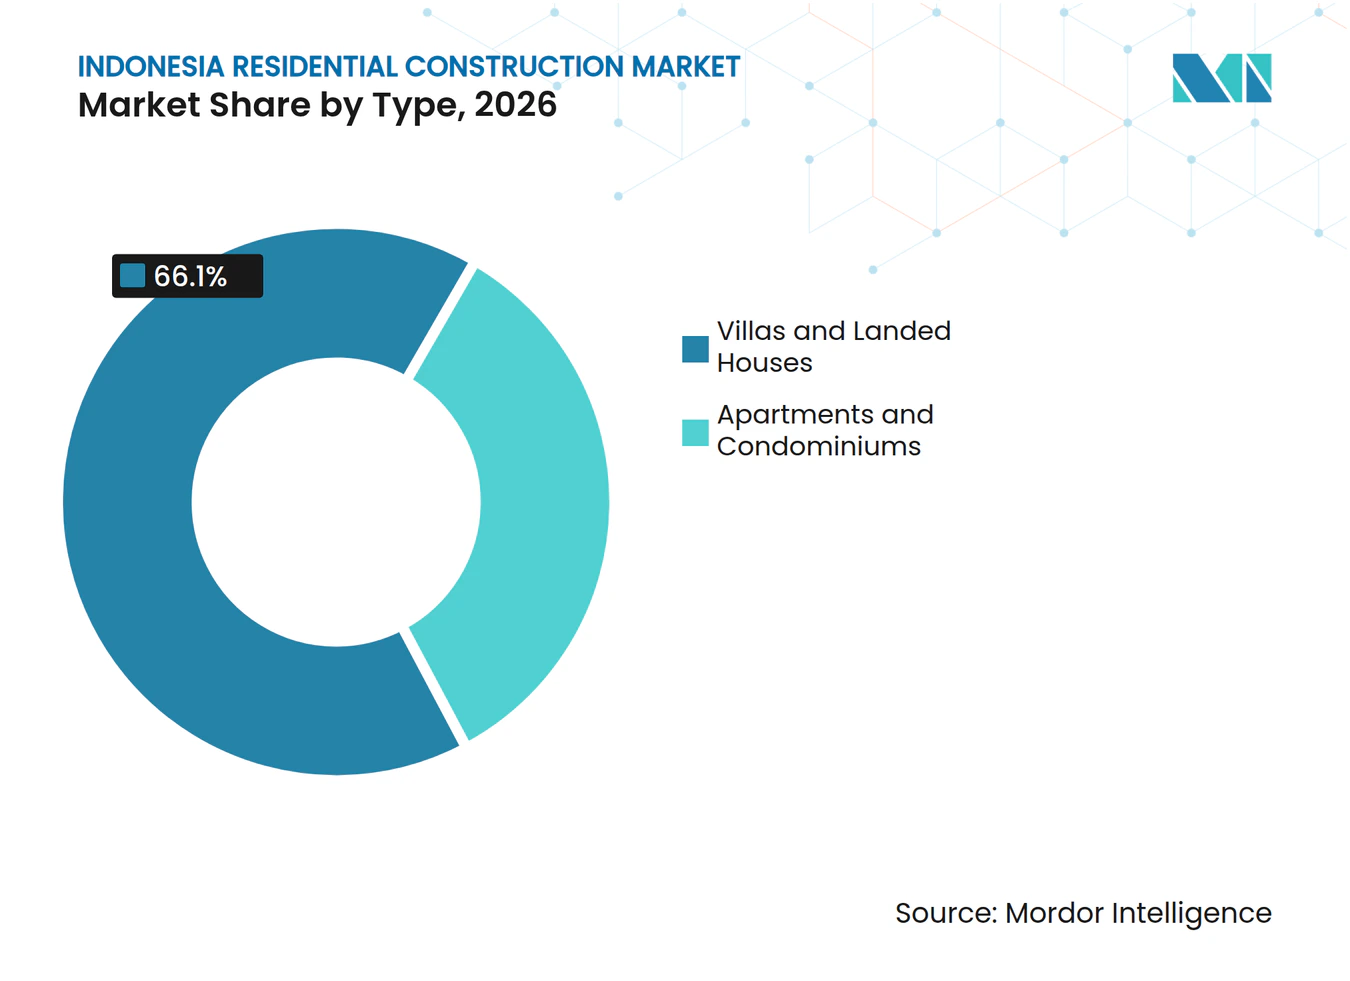
- Par type, les villas et maisons individuelles représentaient 66,1 % de la part du marché de la construction résidentielle en Indonésie en 2026, tandis que les appartements et condominiums devraient enregistrer le CAGR le plus rapide de 6,11 % jusqu'en 2032, contribuant à la taille du marché de la construction résidentielle en Indonésie.
- Par type de construction, la nouvelle construction détenait 68,2 % de la part du marché de la construction résidentielle en Indonésie en 2026, tandis que la rénovation a enregistré le CAGR projeté le plus élevé à 6,34 % jusqu'en 2032.
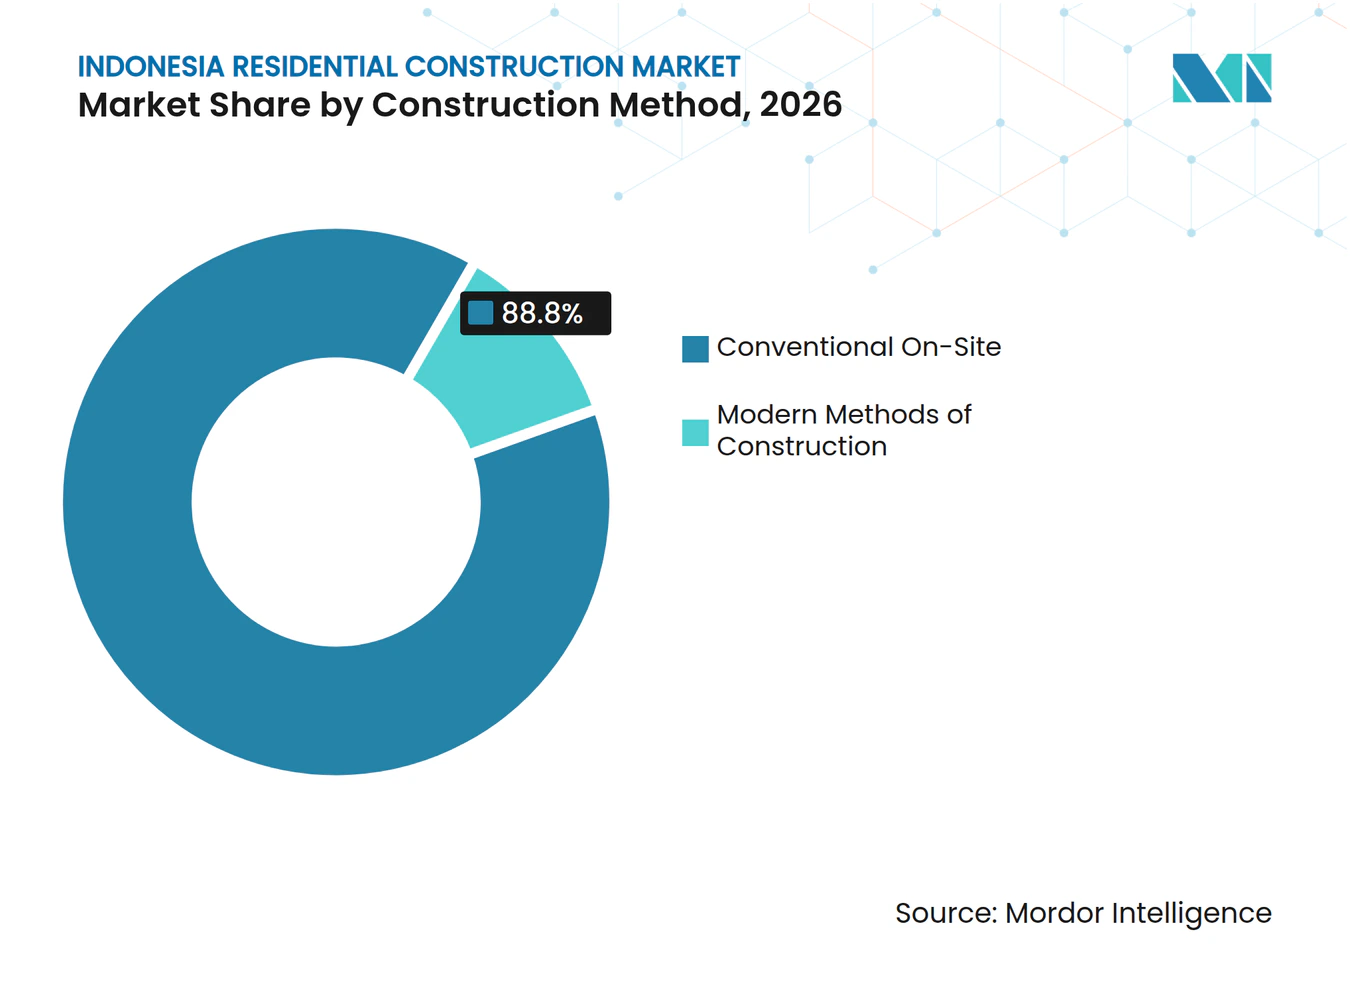
- Par méthode de construction, la construction traditionnelle sur site détenait 88,8 % de la part du marché de la construction résidentielle en Indonésie en 2026, tandis que les méthodes modernes de construction ont enregistré le CAGR projeté le plus élevé à 6,51 % jusqu'en 2032.
- Par source d'investissement, l'investissement privé détenait 61,1 % de la part du marché de la construction résidentielle en Indonésie en 2026 et a enregistré le CAGR projeté le plus élevé à 6,21 % jusqu'en 2032.
- Par géographie, Java détenait 58,5 % de la part du marché de la construction résidentielle en Indonésie en 2026, tandis que Kalimantan a enregistré le CAGR projeté le plus élevé à 6,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programme des Trois Millions de Logements soutenu par le gouvernement | +1.0% | National, avec une livraison concentrée à Java, Kalimantan et Sumatra | Moyen terme (2 à 4 ans) |
| Financement hypothécaire subventionné via le FLPP | +0.8% | National, avec Java occidental, Java central et Sulawesi du Sud comme provinces leaders | Court terme (≤ 2 ans) |
| Développement des routes à péage et des transports en commun de masse | +0.7% | Java, y compris le Grand Jakarta et les corridors Trans-Java, et Sumatra | Moyen terme (2 à 4 ans) |
| Expansion industrielle et migration de la main-d'œuvre | +0.6% | Java, Kalimantan et Sumatra du Nord | Moyen terme (2 à 4 ans) |
| Incitations à la TVA sur les nouveaux logements éligibles | +0.5% | National, avec la plus forte utilisation dans les centres urbains | Court terme (≤ 2 ans) |
| Réaménagement urbain et densification du logement | +0.4% | Grand Jakarta, Surabaya, Bandung et Makassar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Livraison de logements publics et financement hypothécaire subventionné
Le Programme des Trois Millions de Logements est le principal moteur public du marché de la construction résidentielle en Indonésie, car il associe la livraison de logements aux priorités en matière d'infrastructure et d'emploi. Le programme cible 15 millions de logements durant la période 2025-2029 dans des zones rurales, côtières et urbaines[1]. Il a une valeur d'investissement projetée de 24 milliards USD et devrait créer 380 000 emplois[2]. Les gouvernements locaux ont été invités à renoncer aux frais d'acquisition foncière et d'approbation de construction pour les ménages à faibles revenus, réduisant ainsi le coût des projets éligibles[3]. Le programme donne aux promoteurs privés des signaux de demande plus clairs là où le soutien foncier et les permis sont en place.
Financement hypothécaire subventionné via le FLPP
Le Fonds de liquidité pour le financement du logement, connu sous le nom de FLPP, abaisse la barrière financière à l'accession à la propriété grâce à des prêts hypothécaires subventionnés. Le FLPP a financé 278 868 logements en 2025 par l'intermédiaire de 40 banques partenaires et de plus de 8 000 promoteurs dans 401 régions et villes. Le programme 2026 cible 350 000 unités, avec des taux hypothécaires fixes de 5 %, des durées allant jusqu'à 20 ans et un apport initial de 1 %. Près des trois quarts des prêts hypothécaires FLPP de 2025 ont été accordés à des travailleurs du secteur privé, ce qui a élargi l'accès au-delà des fonctionnaires. Ce canal de financement peut élargir l'accession formelle à la propriété dans les villes secondaires et soutenir le pipeline de ventes des promoteurs participants.
Développement des routes à péage et des transports en commun de masse
Les routes à péage et les transports en commun de masse améliorent la portée pratique des zones résidentielles en réduisant les temps de trajet et en ouvrant des terrains périphériques. L'Indonésie disposait de 3 049 kilomètres de routes à péage opérationnelles réparties sur 76 corridors en avril 2025. La concession de la route à péage Bogor-Serpong couvre 32 kilomètres et peut améliorer l'accès à la zone Parung-Gunung Sindur dans le Grand Jakarta. Ces liaisons soutiennent de plus grands lotissements résidentiels où les terrains restent relativement disponibles et peuvent orienter le développement vers de nouvelles zones de navettage. Leur effet est le plus fort lorsque les projets de logements sont soutenus par des écoles, des commerces, des services publics et d'autres services locaux.
Expansion industrielle et migration de la main-d'œuvre
La délocalisation industrielle crée une nouvelle demande résidentielle en dehors des zones établies du Grand Jakarta. Les employeurs déplacent leurs activités de Bekasi et Karawang vers des zones de Java central telles que Batang et Kendal, où les coûts de main-d'œuvre sont plus bas et les terrains industriels restent disponibles. Industropolis Batang a attiré 297 millions USD d'investissements industriels en 2025 et prévoit d'absorber 9 000 travailleurs à court terme et 58 000 travailleurs sur 5 ans. Ces travailleurs créent une demande de logements pour primo-accédants et de locations à proximité de zones disposant d'un parc de logements formels limité. Les promoteurs qui alignent les prix des unités et les formats de produits sur les revenus locaux peuvent en bénéficier à mesure que ces corridors d'emploi se développent.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible pouvoir d'achat de la classe moyenne | -0.7% | National, le plus aigu dans le Grand Jakarta et les principaux centres urbains | Moyen terme (2 à 4 ans) |
| Hausse des coûts des matériaux de construction et de la logistique | -0.5% | National, avec une pression plus forte sur les projets des îles extérieures dépendant des importations | Court terme (≤ 2 ans) |
| Documentation complexe de la propriété foncière et procédures d'acquisition | -0.4% | National, le plus aigu dans les friches urbaines et les zones forestières de Kalimantan | Long terme (≥ 4 ans) |
| Financement de développement à long terme limité pour les petits promoteurs | -0.3% | National, le plus aigu à Sumatra, Sulawesi et dans l'est de l'Indonésie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Faible pouvoir d'achat de la classe moyenne
L'accessibilité financière pour les revenus intermédiaires reste le principal frein à la demande, car de nombreux ménages se situent entre l'éligibilité au logement subventionné et le revenu nécessaire pour les remboursements hypothécaires conventionnels. La classe moyenne indonésienne est passée de plus de 57 millions de personnes en 2019 à 48 millions en 2024, et sa part dans la consommation privée a également diminué. Les logements dont le prix est compris entre 30 000 USD et 123 000 USD font face à un défi particulier, car ils sont trop chers pour de nombreux acheteurs subventionnés et peuvent encore être difficiles à financer par des prêts hypothécaires commerciaux. Une main-d'œuvre informelle plus importante peut également affaiblir l'éligibilité aux prêts hypothécaires, car la documentation des revenus est moins cohérente. Cette pression est la plus apparente chez les promoteurs desservant le milieu de la gamme de prix dans les grands centres urbains.
Hausse des coûts des matériaux de construction et de la logistique
La hausse des coûts des matériaux et de la logistique peut réduire les marges et amener les promoteurs à retarder de nouveaux lancements. L'Institut national de statistique d'Indonésie a signalé des hausses de prix pour les briques creuses, les briques en argile, le gravier et les matériaux de sable et de pierre au cours du second semestre 2025. L'acier importé, l'aluminium, les équipements spécialisés et le transport peuvent exercer une pression supplémentaire, en particulier en dehors de Java. Les grands promoteurs peuvent consolider leurs achats et répartir les coûts plus élevés sur plusieurs projets, tandis que les petits fournisseurs de logements subventionnés ont moins de flexibilité pour augmenter les prix de vente. Ces pressions sur les coûts peuvent ralentir les démarrages de construction dans les zones où les pénuries de logements sont déjà importantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les villas et maisons individuelles conservent la plus grande part tandis que les appartements et condominiums connaissent la croissance la plus rapideLes villas et maisons individuelles détenaient 66,1 % de la part du marché de la construction résidentielle en Indonésie en 2026, soutenues par les préférences des acheteurs pour la propriété foncière et le format résidentiel individuel utilisé par de nombreux programmes de logements subventionnés. Ce format reste pratique dans les villes secondaires et les districts suburbains où les terrains sont plus disponibles que dans le centre de Jakarta. Il convient également aux projets pouvant être livrés par phases, permettant aux promoteurs d'adapter la construction aux préventes. Les programmes de logements publics ont renforcé ce schéma, car ils soutiennent généralement des unités individuelles plus petites pour les ménages à faibles revenus. Le segment bénéficie des connexions routières qui rendent les sites périphériques plus accessibles aux centres d'emploi. Les promoteurs de lotissements peuvent ajouter des commerces, des écoles, des espaces verts et des services publics, ce qui rend les projets résidentiels individuels attrayants pour les familles planifiant une occupation à long terme. La grande part de l'offre résidentielle individuelle signifie que les changements dans la disponibilité des prêts hypothécaires ont un effet immédiat sur l'activité de construction. Les promoteurs continuent d'équilibrer la taille des lots, les spécifications des unités et l'accessibilité financière à mesure que les coûts de construction augmentent.
Les appartements et condominiums devraient croître à un CAGR de 6,11 % jusqu'en 2032, le taux le plus rapide au sein de la segmentation par type. La rareté des terrains urbains et le développement axé sur les transports en commun soutiennent cette croissance, en particulier autour des corridors du Métro à grande vitesse de Jakarta. La taille du marché de la construction résidentielle en Indonésie pour les appartements et condominiums bénéficie des emplacements où les déplacements quotidiens et l'accès aux commodités importent plus que la superficie foncière privée. Verde Two à Jakarta est devenu le premier complexe résidentiel de grande hauteur du pays à recevoir la certification EDGE Zéro Carbone de la Société financière internationale. Cet exemple montre comment la performance énergétique et environnementale peut différencier un projet vertical haut de gamme. L'appartement Louvin de PT PP Properti à Jatinangor a vendu toutes ses unités, indiquant que le logement étudiant spécialisé peut bien performer dans un marché de ville secondaire avec une base d'utilisateurs concentrée. Les promoteurs devront sélectionner soigneusement les emplacements, car l'offre généralisée d'appartements peut faire face à des conditions de demande différentes de celles des projets à vocation spécifique ou reliés aux transports en commun.



Par type de construction :
la nouvelle construction est en tête tandis que la rénovation prend de l'élanLa nouvelle construction détenait 68,2 % de la part du marché de la construction résidentielle en Indonésie en 2026, reflétant le déficit important de logements et l'accent mis sur les nouvelles unités par les programmes nationaux de logement. Les grands lotissements à travers Java et Kalimantan soutiennent également cette position. Les promoteurs continuent d'utiliser la nouvelle offre pour servir les primo-accédants, les travailleurs en déplacement et les familles quittant des logements informels ou inadéquats. Les nouveaux projets permettent aux promoteurs d'intégrer les infrastructures, le drainage, les services publics et les équipements communautaires dès la phase de planification. Cela peut être important dans les zones suburbaines périphériques et les villes secondaires où les services publics peuvent avoir besoin de se développer avec le parc de logements. Les grands projets planifiés peuvent également utiliser des conceptions et des achats standardisés pour gérer la pression des coûts. Le Programme des Trois Millions de Logements apporte un soutien public à ce segment, bien que la livraison dépende de la disponibilité foncière locale et de la capacité des promoteurs. La nouvelle construction restera la principale source d'ajout au parc de logements pendant la période de prévision.
La rénovation devrait croître à un CAGR de 6,34 % jusqu'en 2032, car de nombreux logements existants nécessitent une réhabilitation plutôt qu'un remplacement. Le ministère du Logement et des Zones d'établissement a alloué 529 millions USD de son budget 2026 de 671 millions USD à la réhabilitation de logements insalubres dans 38 000 unités. Le seul Kalimantan oriental compte environ 300 000 logements insalubres, dont moins de 26 000 ont été traités, montrant l'ampleur des besoins de réhabilitation non satisfaits. Les travaux de rénovation orientent la demande vers le ciment, les carreaux de céramique, la peinture, les installateurs locaux et les petits entrepreneurs. Les subventions accordées dans le cadre des programmes de logement auto-construit peuvent abaisser les barrières de financement, car elles ne nécessitent pas la même évaluation de l'emprunteur qu'un prêt hypothécaire. Le segment peut donc maintenir l'emploi local dans la construction même lorsque les lancements de nouveaux projets ralentissent. Il atteint également les ménages qui ne sont peut-être pas en mesure d'emménager dans des logements nouvellement construits.
Par méthode de construction :
la construction traditionnelle sur site détient la plus grande part tandis que les méthodes modernes de construction connaissent la croissance la plus rapideLa construction traditionnelle sur site détenait 88,8 % de la part du marché de la construction résidentielle en Indonésie en 2026, reflétant le rôle établi des entrepreneurs basés sur site et des pratiques de travail traditionnelles. La méthode reste courante car elle est familière aux constructeurs locaux et peut utiliser des matériaux disponibles localement. Elle est également flexible pour les petits lots, la construction progressive et les conditions de site variées. De nombreux promoteurs régionaux ont des relations avec des fournisseurs et des travailleurs construites autour de la livraison conventionnelle. Cette méthode restera nécessaire dans les endroits où les composants fabriqués en usine sont difficiles à transporter ou où les projets sont trop petits pour soutenir une production industrialisée. Elle permet des modifications de conception pendant la construction, bien que cela puisse également contribuer à des variations de coûts et à des retards. La livraison conventionnelle est donc susceptible de conserver un rôle substantiel même à mesure que les méthodes alternatives deviennent plus visibles. Sa part peut diminuer progressivement à mesure que les grands programmes de logement recherchent une réalisation plus rapide et plus standardisée.
Les méthodes modernes de construction devraient se développer à un CAGR de 6,51 % jusqu'en 2032, le taux le plus rapide parmi les segments de méthodes de construction. Ces méthodes comprennent la préfabrication, l'assemblage modulaire et les systèmes en béton préfabriqué qui peuvent réduire le travail effectué sur le site final. PT Wijaya Karya Bangunan Gedung, PT Dex Solusi Transit et Saint-Gobain Indonesia ont lancé la maison modulaire à émissions nettes nulles Netro en 2025, avec 90 % des composants fabriqués hors site et le temps de construction réduit jusqu'à 60 %. WIKA Beton a également développé le système préfabriqué modulaire WHOME, validé pour une utilisation en catégorie de conception sismique D dans 21 provinces. Le marché de la construction résidentielle en Indonésie pour les méthodes modernes de construction bénéficie lorsque les programmes de logement à grand volume nécessitent des conceptions répétables et une exécution plus rapide. L'approche peut être particulièrement utile à Kalimantan et dans d'autres îles extérieures, où les travaux en béton coulé et les longues routes d'approvisionnement en matériaux peuvent augmenter les coûts. Son adoption plus large dépendra de la capacité des usines, de la planification du transport, des normes d'approvisionnement et des compétences des entrepreneurs.

- Par source d'investissement :
l'investissement privé détient la plus grande part et enregistre la croissance la plus rapideL'investissement privé détenait 61,1 % de la part du marché de la construction résidentielle en Indonésie en 2026 et reste la principale source d'activité menée par les promoteurs. Cette position reflète le rôle important des promoteurs cotés, des sociétés de lotissements privés et de plus de 8 000 promoteurs participant à l'écosystème FLPP. PT Bumi Serpong Damai a enregistré 678 millions USD de préventes résidentielles en 2025, suivi de PT Ciputra Development avec 611 millions USD et PT Lippo Karawaci avec 354 millions USD. Ces résultats démontrent l'ampleur de la captation de la demande privée parmi les grandes sociétés cotées. Les promoteurs privés fournissent le foncier, la planification de projet, la coordination de la construction et le marketing qui transforment la demande hypothécaire en logements achevés. Leur capacité à construire à différents niveaux de prix les rend essentiels au pipeline de logements plus large. L'ampleur du segment le rend également sensible à la confiance des consommateurs et à la disponibilité du financement du développement.
L'investissement privé devrait également croître à un CAGR de 6,21 % jusqu'en 2032, le taux le plus rapide au sein de la segmentation par source d'investissement. Les programmes gouvernementaux façonnent les conditions de financement et d'accessibilité, tandis que les entreprises privées continuent de fournir la plupart des projets commerciaux. PT Bumi Serpong Damai a alloué entre 185 millions USD et 247 millions USD en dépenses d'investissement en 2025 et a réalisé 136 millions USD au premier semestre pour les infrastructures, l'acquisition foncière et les biens d'investissement. L'investissement public se concentre de plus en plus sur le logement social via Perum Perumnas, ce qui peut laisser davantage d'opportunités sur le marché intermédiaire aux promoteurs privés. Cette division crée un marché dans lequel la politique publique soutient l'accès et le capital privé fournit une large gamme de logements. Les petits opérateurs privés restent importants car ils atteignent des marchés locaux que les grands promoteurs cotés ne servent peut-être pas directement. Leur capacité à obtenir des financements influencera si la croissance privée est largement partagée ou concentrée parmi les groupes plus importants.
Analyse géographique
Java détenait 58,5 % de la part du marché de la construction résidentielle en Indonésie en 2026, ce qui en fait la plus grande géographie de construction résidentielle du pays. Son avance reflète les grands centres d'emploi, les promoteurs établis, les emprunteurs hypothécaires basés sur la paie et un large réseau de banques. Java occidental était la province leader pour le décaissement du FLPP en 2025, avec 29 856 unités d'une valeur de 231 millions USD. Le Grand Jakarta reste le plus grand centre de demande urbaine, mais le développement se déplace vers les districts périphériques où les routes soutiennent les navettes quotidiennes. La route à péage Bogor-Serpong peut aider à ouvrir de nouvelles opportunités à Parung et Gunung Sindur. Java central attire également l'attention alors que les fabricants recherchent des emplacements à Batang et Kendal. Cela donne aux promoteurs plus d'options que de se fier uniquement aux terrains à coût élevé autour de Jakarta.
Sumatra occupe la deuxième position géographique, avec une activité centrée sur Medan, Palembang et Batam. Sa demande résidentielle est liée aux industries de transformation, à la logistique, à l'activité portuaire et à l'expansion des liaisons de transport. Le programme routier Trans-Sumatra peut améliorer l'accès et la faisabilité des projets résidentiels dans les villes secondaires. Le schéma de développement de l'île diffère de Java car les marchés urbains sont plus dispersés et l'activité de logement privé est moins concentrée dans une seule zone métropolitaine. L'accessibilité financière locale et le financement des promoteurs détermineront la rapidité avec laquelle les améliorations des transports se transforment en projets résidentiels. Les petits constructeurs jouent un rôle important dans cette géographie, en particulier dans les zones desservies par le FLPP. Cela rend la disponibilité des prêts et la gestion des coûts de construction particulièrement importantes.
Le CAGR de 6,77 % de Kalimantan jusqu'en 2032 lui confère le profil de croissance géographique le plus rapide du marché de la construction résidentielle en Indonésie. La combinaison du développement d'Ibu Kota Nusantara, d'une pénurie de logements formels et d'une attention politique croissante soutient ses prévisions. Kalimantan oriental a des besoins non satisfaits importants, notamment un déficit annuel signalé de 38 000 unités contre une livraison annuelle de 4 000 unités. Sulawesi est plus concentrée autour de Makassar, où l'activité portuaire et le renouvellement urbain peuvent soutenir une nouvelle demande. Les autres catégories, notamment la Papouasie, les Moluques, les Nusa Tenggara et les îles plus petites, restent plus dépendantes des programmes de logement rural et des subventions d'auto-construction. Ces zones peuvent bénéficier de systèmes modulaires, mais la logistique, l'accès foncier et le financement continueront d'influencer le rythme de livraison.
Paysage concurrentiel
Concentration du Marché
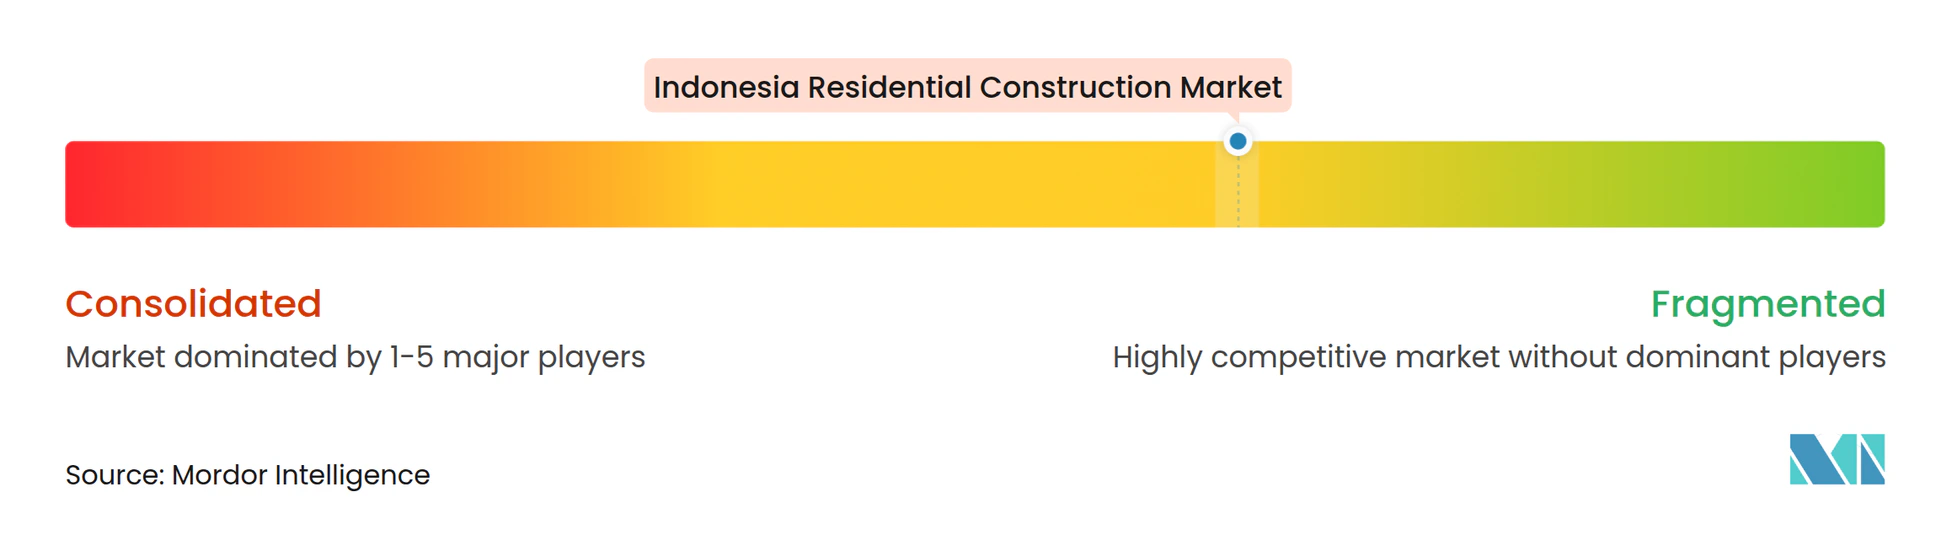
Le marché de la construction résidentielle en Indonésie comprend des promoteurs cotés de premier plan aux côtés d'un large réseau de constructeurs régionaux. PT Bumi Serpong Damai, PT Ciputra Development et PT Lippo Karawaci figuraient parmi les principales sociétés cotées par préventes résidentielles en 2025, avec des ventes combinées de 1,6 milliard USD. Plus de 8 000 promoteurs participent au programme FLPP, soulignant l'importance continue des petites et moyennes entreprises dans la fourniture de logements subventionnés résidentiels individuels. Les grands promoteurs bénéficient de vastes réserves foncières, d'un meilleur accès au financement, de réseaux de commercialisation plus larges et d'avantages en matière d'approvisionnement. En revanche, les petites entreprises s'appuient sur la connaissance du marché local, des structures opérationnelles plus légères et l'accès à des emplacements qui suscitent moins d'intérêt de la part des grands promoteurs. Ces différences façonnent la concurrence dans le logement urbain haut de gamme, les grands lotissements et les développements régionaux subventionnés.
Les promoteurs leaders étendent leur portée géographique et investissent dans des projets intégrés combinant résidentiel, commerce de détail et autres usages. PT Pakuwon Jati Tbk a enregistré une croissance de son bénéfice net de 14 % en 2025 et a lancé un nouveau projet de superbloc à Semarang, s'étendant au-delà de ses marchés établis à Surabaya et Bekasi. Ces développements créent des communautés intégrées qui associent logement, commerces, bureaux et services essentiels. PT Agung Podomoro Land Tbk a également élargi son partenariat avec Hankyu Hanshin Properties pour Bukit Podomoro Jakarta, un projet comprenant 317 maisons individuelles et 115 maisons de commerce. Ces collaborations peuvent renforcer les capacités de planification et les relations de financement. Les promoteurs qui combinent une grande échelle de projet avec un phasage de construction discipliné sont mieux équipés pour répondre à l'évolution des conditions du marché.
La différenciation des produits gagne en importance à mesure que les acheteurs évaluent de plus en plus l'emplacement, les options de financement, les caractéristiques de durabilité et les équipements communautaires. PT Ciputra Development a introduit le cluster Cremona à CitraLand Puri Serang avec la certification EDGE de la Société financière internationale, utilisant des références en matière de construction verte pour se démarquer dans un marché où le prix a souvent été le principal facteur concurrentiel. Les méthodes modernes de construction peuvent également aider les promoteurs à contrôler les coûts et à accélérer la livraison, en particulier dans le logement abordable. Cependant, le segment de logements entre 30 000 USD et 62 000 USD reste difficile, car les acheteurs font face à des contraintes d'accessibilité financière tandis que les promoteurs font face à des coûts de construction élevés. Les entreprises qui intègrent des conceptions standardisées, un financement accessible et des méthodes de construction rentables peuvent être mieux positionnées pour servir ce marché.
Leaders du secteur de la construction résidentielle en Indonésie
-
PT Bumi Serpong Damai Tbk
-
PT Ciputra Development Tbk
-
PT Lippo Karawaci Tbk
-
PT Summarecon Agung Tbk
-
PT Lippo Cikarang Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction résidentielle en Indonésie Entreprises couvertes dans ce rapport
- PT Bumi Serpong Damai Tbk
- PT Ciputra Development Tbk
- PT Lippo Karawaci Tbk
- PT Summarecon Agung Tbk
- PT Lippo Cikarang Tbk
- PT Pakuwon Jati Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Intiland Development Tbk
- PT Metropolitan Land Tbk
- PT Jaya Real Property Tbk
- PT PP Properti Tbk
- Perum Perumnas
- PT Adhi Commuter Properti Tbk
- PT Wijaya Karya Realty
- PT Jababeka Tbk
- PT MNC Land Tbk
- PT Agung Sedayu Group
- PT Paramount Enterprise International
- PT Duta Anggada Realty Tbk
Développements industriels récents dans Marché de la construction résidentielle en Indonésie
- Juillet 2026 : Le ministère du Logement et des Établissements, PT Kereta Api Indonesia et PT Astra International ont annoncé une collaboration pour construire 1 000 unités d'appartements sur des terrains appartenant à l'État inutilisés à Kiaracondong, Bandung, dans le cadre du modèle du Programme des Trois Millions de Logements.
- Juillet 2026 : PT Agung Podomoro Land Tbk et Hankyu Hanshin Properties Corp. ont élargi leur partenariat par un transfert partiel d'actions dans le promoteur de Bukit Podomoro Jakarta, un projet intégré de 9,6 hectares comprenant 317 maisons individuelles et 115 maisons de commerce.
- Mai 2026 : Swire Properties Ltd. et PT Jakarta Setiabudi Internasional Tbk ont accueilli les premiers résidents à Savyavasa, un développement d'appartements haut de gamme de 402 unités à Dharmawangsa, Jakarta Sud. La Tour 1 était entièrement vendue et 60 % de la surface totale commercialisable avait été transactée.
Périmètre du rapport sur le marché de la construction résidentielle en Indonésie
Aperçu de la segmentation
| Appartements et condominiums |
| Villas et maisons individuelles |
| Nouvelle construction |
| Rénovation |
| Construction traditionnelle sur site |
| Méthodes modernes de construction |
| Public |
| Privé |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Autres |
| Par type | Appartements et condominiums |
| Villas et maisons individuelles | |
| Par type de construction | Nouvelle construction |
| Rénovation | |
| Par méthode de construction | Construction traditionnelle sur site |
| Méthodes modernes de construction | |
| Par source d'investissement | Public |
| Privé | |
| Par géographie | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Autres |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la construction résidentielle en Indonésie jusqu'en 2032 ?
Le marché de la construction résidentielle en Indonésie devrait atteindre 121,38 milliards USD d'ici 2032, avec une expansion à un CAGR de 5,61 % à partir de 2027.
Quel type de propriété connaît la croissance la plus rapide en Indonésie ?
Les appartements et condominiums devraient croître à un CAGR de 6,11 % jusqu'en 2032, soutenus par la rareté des terrains et le développement axé sur les transports en commun.
Pourquoi le logement résidentiel individuel reste-t-il important en Indonésie ?
Les villas et maisons individuelles détenaient une part de 66,1 % en 2026, car les préférences des acheteurs et les programmes de logements subventionnés continuent de favoriser les unités résidentielles individuelles.
Qu'est-ce qui stimule la demande de construction résidentielle à Kalimantan ?
Kalimantan devrait croître à un CAGR de 6,77 % jusqu'en 2032, soutenu par le développement d'Ibu Kota Nusantara et d'importantes pénuries de logements.
Comment le FLPP affecte-t-il la demande de logements résidentiels ?
Le FLPP a financé 278 868 logements en 2025 et soutient les acheteurs grâce à des conditions hypothécaires subventionnées, élargissant l'accès formel au logement.
Quelle méthode de construction se développe le plus rapidement ?
Les méthodes modernes de construction devraient croître à un CAGR de 6,51 % jusqu'en 2032, les promoteurs recherchant une livraison de logements plus rapide et plus standardisée.