
Marktgröße und Marktanteil des indonesischen Wohnbaukonstruktionsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
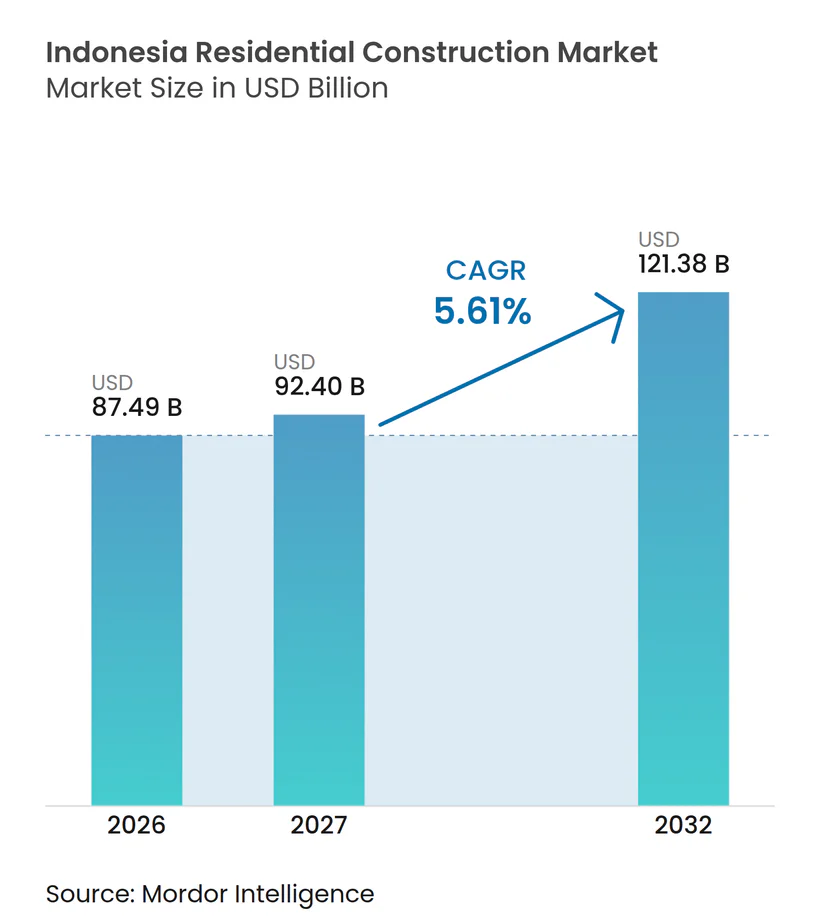
| Marktgröße im Basisjahr (2026) | 87.49 Milliarden US-Dollar |
| Marktgröße (2027) | 92.40 Milliarden US-Dollar |
| Marktgröße (2032) | 121.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.61 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indonesischen Wohnbaukonstruktionsmarktes durch Mordor Intelligence
Die Marktgröße des indonesischen Wohnbaukonstruktionsmarktes soll von 87,49 Milliarden USD im Jahr 2026 und 92,40 Milliarden USD im Jahr 2027 auf 121,38 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,61 % verzeichnen.
Ein nationaler Wohnungsmangel von 9,8 Millionen Einheiten stützt weiterhin die Nachfrage nach neuen Wohnungen, während das Drei-Millionen-Häuser-Programm einen umfangreichen öffentlichen Lieferrahmen bereitstellt. Subventionierte Hypotheken und steuerliche Unterstützung durch den Staat verbessern den Zugang zu formalem Wohnraum, insbesondere für einkommensschwächere Käufer. Entwickler lenken Investitionen auch in verkehrsnahe Vororte, Sekundärstädte und von industrieller Verlagerung betroffene Gebiete. Der indonesische Wohnbaukonstruktionsmarkt muss weiterhin mit einer schwächeren Kaufkraft der Mittelschicht, höheren Materialkosten und langwierigen Grundstücksverfahren umgehen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen 2026 66,1 % des Marktanteils des indonesischen Wohnbaukonstruktionsmarktes auf Villen und Einfamilienhäuser, während Apartments und Eigentumswohnungen bis 2032 mit dem schnellsten CAGR von 6,11 % wachsen und zur Marktgröße des indonesischen Wohnbaukonstruktionsmarktes beitragen sollen.
- Nach Konstruktionstyp hielt der Neubau 2026 einen Marktanteil von 68,2 % am indonesischen Wohnbaukonstruktionsmarkt, während die Renovierung bis 2032 den höchsten prognostizierten CAGR von 6,34 % verzeichnete.
- Nach Konstruktionsmethode hielt der konventionelle Vor-Ort-Bau 2026 einen Marktanteil von 88,8 % am indonesischen Wohnbaukonstruktionsmarkt, während moderne Konstruktionsmethoden bis 2032 den höchsten prognostizierten CAGR von 6,51 % verzeichneten.
- Nach Investitionsquelle hielt private Investition 2026 einen Marktanteil von 61,1 % am indonesischen Wohnbaukonstruktionsmarkt und verzeichnete bis 2032 den höchsten prognostizierten CAGR von 6,21 %.
- Nach Geografie hielt Java 2026 einen Marktanteil von 58,5 % am indonesischen Wohnbaukonstruktionsmarkt, während Kalimantan bis 2032 den höchsten prognostizierten CAGR von 6,77 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich gefördertes Drei-Millionen-Häuser-Programm | +1.0% | National, mit Schwerpunkt der Lieferung in Java, Kalimantan und Sumatra | Mittelfristig (2–4 Jahre) |
| Subventionierte Hypothekenfinanzierung über FLPP | +0.8% | National, mit Westjava, Zentraljava und Südsulawesi als führenden Provinzen | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Mautstraßen und Massentransit | +0.7% | Java, einschließlich Groß-Jakarta und Trans-Java-Korridore, sowie Sumatra | Mittelfristig (2–4 Jahre) |
| Industrielle Expansion und Arbeitskräftemigration | +0.6% | Java, Kalimantan und Nord-Sumatra | Mittelfristig (2–4 Jahre) |
| Mehrwertsteueranreize für förderfähige Neubauten | +0.5% | National, mit der stärksten Nutzung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Städtische Sanierung und Wohnverdichtung | +0.4% | Groß-Jakarta, Surabaya, Bandung und Makassar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Wohnraumversorgung und subventionierte Hypothekenfinanzierung
Das Drei-Millionen-Häuser-Programm ist der wichtigste öffentliche Treiber des indonesischen Wohnbaukonstruktionsmarktes, da es die Wohnraumversorgung mit Infrastruktur- und Beschäftigungsprioritäten verknüpft. Das Programm zielt auf 15 Millionen Wohnungen im Zeitraum 2025–2029 in ländlichen, küstennahen und städtischen Lagen ab[1]. Es hat einen prognostizierten Investitionswert von 24 Milliarden USD und soll voraussichtlich 380.000 Arbeitsplätze schaffen[2]. Lokale Regierungen wurden aufgefordert, Grundstücksbeschaffungs- und Baugenehmigungsgebühren für einkommensschwache Haushalte zu erlassen, was die Kosten förderfähiger Projekte senkt[3]. Das Programm gibt privaten Entwicklern klarere Nachfragesignale, wo Grundstücks- und Genehmigungsunterstützung vorhanden ist.
Subventionierte Hypothekenfinanzierung über FLPP
Die Wohnbaufinanzierungs-Liquiditätsfazilität, bekannt als FLPP, senkt die finanzielle Hürde für Wohneigentum durch subventionierte Hypotheken. FLPP finanzierte 2025 über 40 Partnerbanken und mehr als 8.000 Entwickler in 401 Regionen und Städten 278.868 Wohnungen. Das Programm für 2026 zielt auf 350.000 Einheiten ab, mit festen Hypothekenzinsen von 5 %, Laufzeiten von bis zu 20 Jahren und einer Anzahlung von 1 %. Fast drei Viertel der FLPP-Hypotheken von 2025 gingen an Arbeitnehmer im privaten Sektor, was den Zugang über Staatsbedienstete hinaus erweiterte. Dieser Finanzierungskanal kann formales Wohneigentum in Sekundärstädten ausweiten und die Vertriebspipeline teilnehmender Entwickler unterstützen.
Entwicklung von Mautstraßen und Massentransit
Mautstraßen und Massentransit verbessern die praktische Erreichbarkeit von Wohnstandorten, indem sie Reisezeiten verkürzen und Randgebiete erschließen. Indonesien verfügte im April 2025 über 3.049 Kilometer betriebsbereite Mautstraßen in 76 Korridoren. Die Mautstraßenkonzession Bogor-Serpong umfasst 32 Kilometer und kann die Erreichbarkeit des Gebiets Parung-Gunung Sindur in Groß-Jakarta verbessern. Diese Verbindungen unterstützen größere Wohntownships, wo Grundstücke vergleichsweise verfügbar sind, und können die Entwicklung in neue Pendelgebiete verlagern. Ihre Wirkung ist am stärksten, wenn Wohnprojekte durch Schulen, Einzelhandel, Versorgungseinrichtungen und andere lokale Dienstleistungen unterstützt werden.
Industrielle Expansion und Arbeitskräftemigration
Die industrielle Verlagerung schafft neue Wohnnachfrage außerhalb der etablierten Standorte in Groß-Jakarta. Arbeitgeber verlagern Aktivitäten von Bekasi und Karawang in Richtung zentraljavanischer Standorte wie Batang und Kendal, wo die Arbeitskosten niedriger und Industriegelände noch verfügbar sind. Industropolis Batang zog 2025 industrielle Investitionen in Höhe von 297 Millionen USD an und erwartet kurzfristig 9.000 und über 5 Jahre 58.000 Arbeitnehmer aufzunehmen. Diese Arbeitnehmer schaffen Nachfrage nach Erstkäuferwohnungen und Mietobjekten in der Nähe von Standorten mit begrenztem formalem Wohnungsbestand. Entwickler, die Einheitspreise und Produktformate an lokale Einkommen anpassen, können profitieren, wenn sich diese Beschäftigungskorridore entwickeln.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwache Kaufkraft der Mittelschicht | -0.7% | National, am stärksten ausgeprägt in Groß-Jakarta und großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Steigende Baumateria- und Logistikkosten | -0.5% | National, mit stärkerem Druck auf importabhängige Projekte auf den äußeren Inseln | Kurzfristig (≤ 2 Jahre) |
| Komplexe Grundstückseigentumsdokumentation und Erwerbsverfahren | -0.4% | National, am stärksten ausgeprägt in städtischen Brachflächenstandorten und Kalimantan-Waldgebieten | Langfristig (≥ 4 Jahre) |
| Begrenzte langfristige Entwicklungsfinanzierung für kleinere Entwickler | -0.3% | National, am stärksten ausgeprägt in Sumatra, Sulawesi und Ostindonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Kaufkraft der Mittelschicht
Die Erschwinglichkeit für mittlere Einkommensgruppen bleibt das wichtigste Nachfragehemmnis, da viele Haushalte zwischen der Förderfähigkeit für subventionierten Wohnraum und dem für konventionelle Hypothekenzahlungen erforderlichen Einkommen liegen. Indonesiens Mittelschicht schrumpfte von mehr als 57 Millionen Menschen im Jahr 2019 auf 48 Millionen im Jahr 2024, und ihr Anteil am privaten Konsum ging ebenfalls zurück. Wohnungen im Preisbereich von 30.000 bis 123.000 USD stehen vor einer besonderen Herausforderung, da sie für viele subventionierte Käufer zu teuer sind und dennoch schwer über gewerbliche Hypotheken zu finanzieren sein können. Eine größere informelle Erwerbsbevölkerung kann auch die Hypothekenberechtigung schwächen, da die Einkommensdokumentation weniger konsistent ist. Dieser Druck ist am deutlichsten bei Entwicklern spürbar, die das mittlere Preissegment in großen städtischen Zentren bedienen.
Steigende Baumaterial- und Logistikkosten
Steigende Material- und Logistikkosten können die Margen verringern und Entwickler dazu veranlassen, neue Markteinführungen zu verzögern. Statistics Indonesia meldete Preissteigerungen für Hohlziegel, Tonziegel, Kies sowie Sand- und Steinmaterialien in der zweiten Hälfte des Jahres 2025. Importierter Stahl, Aluminium, Spezialausrüstung und Transport können weiteren Druck erzeugen, insbesondere außerhalb Javas. Größere Entwickler können die Beschaffung konsolidieren und höhere Kosten auf mehrere Projekte verteilen, während kleinere Anbieter von subventioniertem Wohnraum weniger Flexibilität haben, die Verkaufspreise zu erhöhen. Dieser Kostendruck kann Baubeginne an Standorten verlangsamen, an denen Wohnungsmangel bereits erheblich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
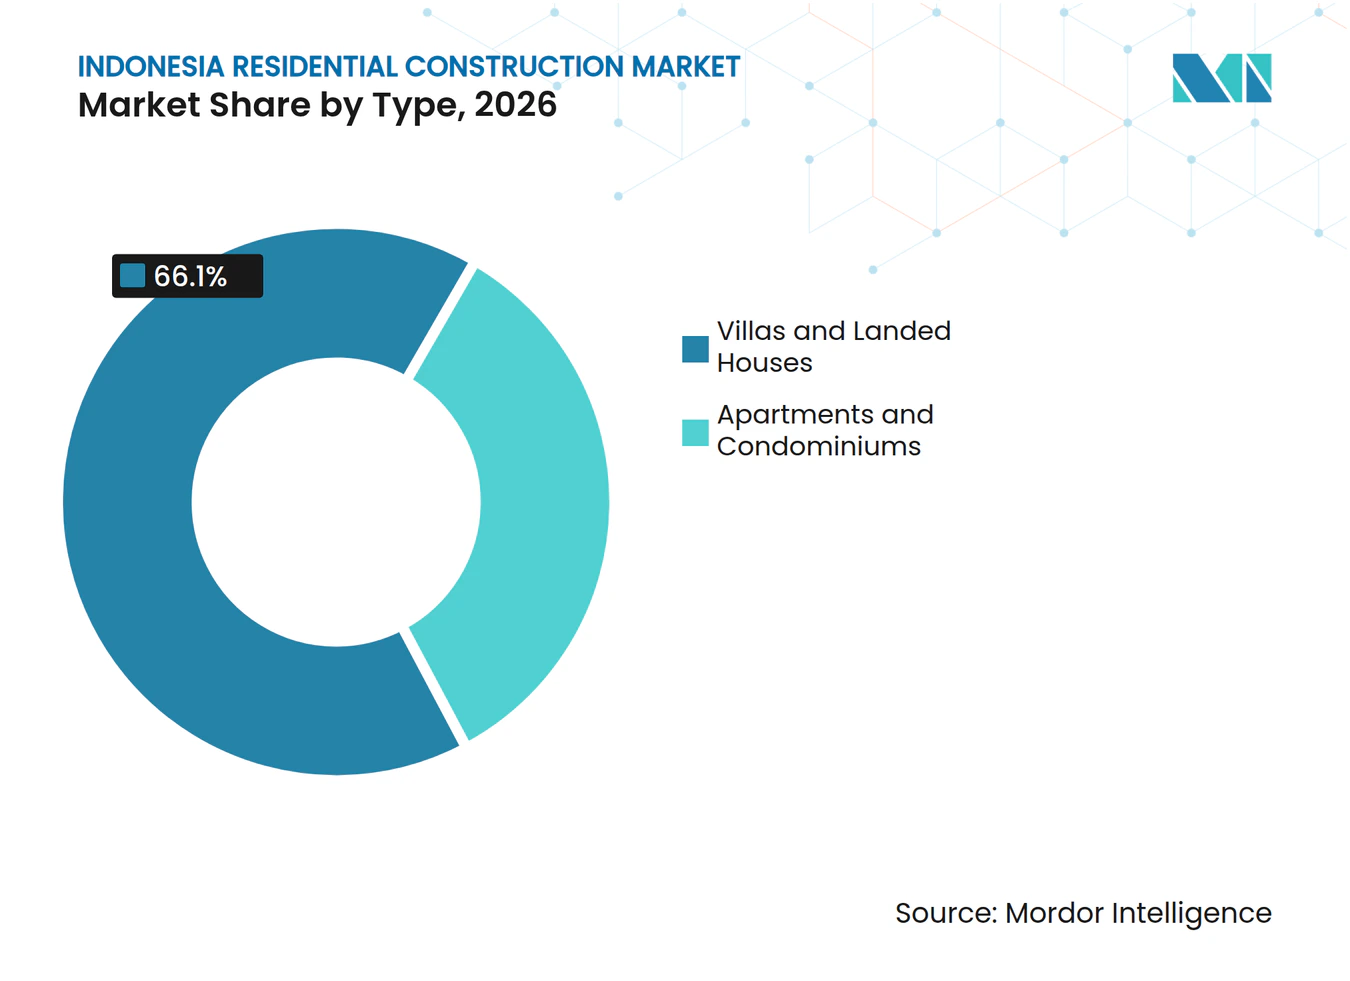
Villen und Einfamilienhäuser behalten den größten Anteil, während Apartments und Eigentumswohnungen am schnellsten wachsenVillen und Einfamilienhäuser hielten 2026 einen Marktanteil von 66,1 % am indonesischen Wohnbaukonstruktionsmarkt, gestützt durch Käuferpräferenzen für Grundstückseigentum und das Einfamilienhausformat, das von vielen subventionierten Wohnbauprogrammen genutzt wird. Dieses Format bleibt in Sekundärstädten und Vorortbezirken praktikabel, wo Grundstücke verfügbarer sind als im Zentrum Jakartas. Es eignet sich auch für Projekte, die in Phasen realisiert werden können, sodass Entwickler den Bau an Vorverkäufe anpassen können. Öffentliche Wohnbauprogramme haben dieses Muster verstärkt, da sie in der Regel kleinere Einfamilienhäuser für einkommensschwache Haushalte unterstützen. Das Segment profitiert von Straßenverbindungen, die periphere Standorte für Beschäftigungszentren besser erreichbar machen. Township-Entwickler können Einzelhandel, Schulen, Grünflächen und Versorgungseinrichtungen hinzufügen, was grundstücksbasierte Projekte für Familien attraktiv macht, die eine langfristige Nutzung planen. Die große Bedeutung des Einfamilienhausangebots bedeutet, dass Änderungen bei der Hypothekenverfügbarkeit unmittelbare Auswirkungen auf die Bautätigkeit haben. Entwickler balancieren weiterhin Grundstücksgröße, Einheitsspezifikation und Erschwinglichkeit aus, während die Baukosten steigen.
Apartments und Eigentumswohnungen sollen bis 2032 mit einem CAGR von 6,11 % wachsen, der schnellsten Rate innerhalb der Typsegmentierung. Städtische Grundstücksknappheit und transit-orientierte Entwicklung unterstützen dieses Wachstum, insbesondere entlang der Korridore der Jakarta Mass Rapid Transit. Die Marktgröße des indonesischen Wohnbaukonstruktionsmarktes für Apartments und Eigentumswohnungen profitiert von Standorten, an denen tägliches Pendeln und der Zugang zu Annehmlichkeiten wichtiger sind als private Grundstücksfläche. Verde Two in Jakarta wurde das erste Hochhaus-Wohnkomplex des Landes, das die International Finance Corporation EDGE Zero Carbon-Zertifizierung erhielt. Dieses Beispiel zeigt, wie Energie- und Umweltleistung ein Premium-Vertikalprojekt differenzieren können. PT PP Properti's Louvin Apartment in Jatinangor verkaufte alle seine Einheiten, was zeigt, dass spezialisierter Studentenwohnraum in einem Sekundärstadtmarkt mit einer konzentrierten Nutzerbasis gut abschneiden kann. Entwickler müssen Standorte sorgfältig auswählen, da ein allgemeines Apartmentangebot anderen Nachfragebedingungen ausgesetzt sein kann als zweckgebundene oder transit-verbundene Projekte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konstruktionstyp:
Neubau führt, während Renovierung an Dynamik gewinntDer Neubau hielt 2026 einen Marktanteil von 68,2 % am indonesischen Wohnbaukonstruktionsmarkt, was das große Wohnungsdefizit und den Fokus nationaler Wohnbauprogramme auf neue Einheiten widerspiegelt. Große Townships in Java und Kalimantan stützen diese Position ebenfalls. Entwickler nutzen weiterhin neues Angebot, um Erstkäufer, umziehende Arbeitnehmer und Familien zu bedienen, die aus informellen oder unzureichenden Wohnverhältnissen umziehen. Neue Projekte ermöglichen es Entwicklern, Infrastruktur, Entwässerung, Versorgungseinrichtungen und Gemeinschaftseinrichtungen von der Planungsphase an einzubeziehen. Dies kann in äußeren Vorort- und Sekundärstadtlagen wichtig sein, wo öffentliche Dienstleistungen möglicherweise mit dem Wohnungsbestand wachsen müssen. Große, geplante Projekte können auch standardisierte Entwürfe und Beschaffung nutzen, um Kostendruck zu bewältigen. Das Drei-Millionen-Häuser-Programm gibt diesem Segment öffentliche Unterstützung, obwohl die Lieferung von der lokalen Grundstücksbereitschaft und der Entwicklerkapazität abhängen wird. Der Neubau wird während des Prognosezeitraums die Hauptquelle für zusätzlichen Wohnungsbestand bleiben.
Die Renovierung soll bis 2032 mit einem CAGR von 6,34 % wachsen, da viele bestehende Wohnungen eher einer Sanierung als eines Ersatzes bedürfen. Das Ministerium für Wohnungsbau und Siedlungsflächen stellte 529 Millionen USD seines Budgets von 671 Millionen USD für 2026 für die Sanierung von 38.000 minderwertigen Wohneinheiten bereit. Allein Ostkalimantan hat schätzungsweise 300.000 minderwertige Wohnungen, während weniger als 26.000 davon saniert wurden, was den Umfang des ungedeckten Sanierungsbedarfs zeigt. Renovierungsarbeiten lenken die Nachfrage auf Zement, Keramikfliesen, Farbe, lokale Installateure und kleine Auftragnehmer. Zuschüsse im Rahmen von Selbsthilfe-Wohnbauprogrammen können Finanzierungshürden senken, da sie nicht dieselbe Kreditnehmerprüfung wie eine Hypothek erfordern. Das Segment kann daher lokale Baubeschäftigung aufrechterhalten, auch wenn neue Projekteinführungen verlangsamen. Es erreicht auch Haushalte, die möglicherweise nicht in der Lage sind, in neu gebaute Wohnungen einzuziehen.
Nach Konstruktionsmethode:
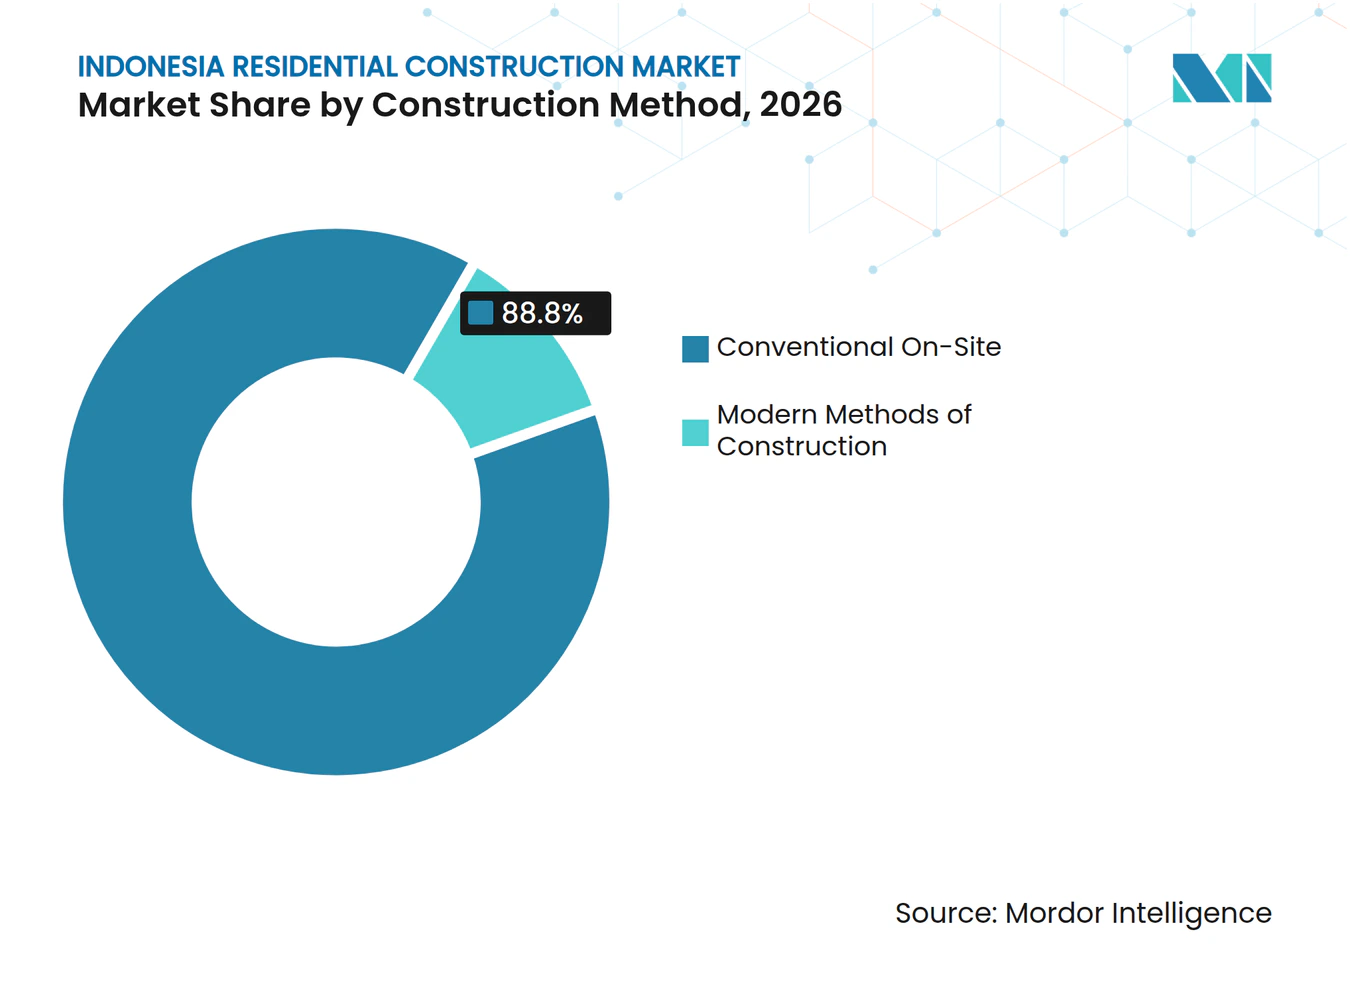
Konventioneller Vor-Ort-Bau hält den größten Anteil, während moderne Konstruktionsmethoden am schnellsten wachsenDer konventionelle Vor-Ort-Bau hielt 2026 einen Marktanteil von 88,8 % am indonesischen Wohnbaukonstruktionsmarkt, was die etablierte Rolle standortbasierter Auftragnehmer und traditioneller Arbeitspraktiken widerspiegelt. Die Methode bleibt verbreitet, da sie lokalen Bauunternehmen vertraut ist und lokal verfügbare Materialien verwenden kann. Sie ist auch flexibel für kleine Grundstücke, schrittweisen Bau und unterschiedliche Standortbedingungen. Viele regionale Entwickler haben Lieferanten- und Arbeitsbeziehungen aufgebaut, die auf konventionelle Lieferung ausgerichtet sind. Diese Methode wird an Orten notwendig bleiben, wo fabrikgefertigte Komponenten schwer zu transportieren sind oder wo Projekte zu klein sind, um industrialisierte Produktion zu unterstützen. Sie ermöglicht Designänderungen während des Baus, obwohl dies auch zu Kostenschwankungen und Verzögerungen beitragen kann. Der konventionelle Bau wird daher wahrscheinlich eine wesentliche Rolle behalten, auch wenn alternative Methoden sichtbarer werden. Sein Anteil könnte allmählich sinken, da große Wohnbauprogramme schnellere, standardisiertere Fertigstellungen anstreben.
Moderne Konstruktionsmethoden sollen bis 2032 mit einem CAGR von 6,51 % expandieren, der schnellsten Rate unter den Konstruktionsmethodensegmenten. Diese Methoden umfassen Vorfertigung, modulare Montage und Betonfertigteilsysteme, die den am endgültigen Standort ausgeführten Arbeitsanteil reduzieren können. PT Wijaya Karya Bangunan Gedung, PT Dex Solusi Transit und Saint-Gobain Indonesia brachten 2025 das modulare Netro-Netto-Null-Haus auf den Markt, mit 90 % der Komponenten außerhalb des Standorts gefertigt und einer Bauzeit, die um bis zu 60 % reduziert wurde. WIKA Beton entwickelte auch das modulare Betonfertigteilsystem WHOME, das für die seismische Entwurfskategorie D in 21 Provinzen validiert wurde. Der indonesische Wohnbaukonstruktionsmarkt für moderne Konstruktionsmethoden profitiert, wenn Hochvolumen-Wohnbauprogramme wiederholbare Entwürfe und schnellere Ausführung benötigen. Der Ansatz kann besonders nützlich in Kalimantan und anderen äußeren Inseln sein, wo Nassbetonarbeiten und lange Materialversorgungswege die Kosten erhöhen können. Seine breitere Einführung wird von Fabrikkapazität, Transportplanung, Beschaffungsstandards und Auftragnehmerkompetenzen abhängen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
- Nach Investitionsquelle:
Private Investitionen halten den größten Anteil und verzeichnen das schnellste WachstumPrivate Investitionen hielten 2026 einen Marktanteil von 61,1 % am indonesischen Wohnbaukonstruktionsmarkt und bleiben die primäre Quelle entwicklergeführter Aktivitäten. Diese Position spiegelt die große Rolle börsennotierter Entwickler, privater Township-Unternehmen und mehr als 8.000 am FLPP-Ökosystem teilnehmender Entwickler wider. PT Bumi Serpong Damai verzeichnete 2025 Wohnvorverkäufe in Höhe von 678 Millionen USD, gefolgt von PT Ciputra Development mit 611 Millionen USD und PT Lippo Karawaci mit 354 Millionen USD. Diese Ergebnisse zeigen das Ausmaß der privaten Nachfrageerfassung unter großen börsennotierten Unternehmen. Private Entwickler stellen das Grundstück, die Projektplanung, die Baukoordination und das Marketing bereit, die Hypothekennachfrage in fertiggestellte Wohnungen umwandeln. Ihre Fähigkeit, über verschiedene Preisklassen hinweg zu bauen, macht sie für die breitere Wohnungspipeline unverzichtbar. Die Größe des Segments macht es auch empfindlich gegenüber dem Verbrauchervertrauen und der Verfügbarkeit von Entwicklungsfinanzierungen.
Private Investitionen sollen bis 2032 auch mit einem CAGR von 6,21 % wachsen, der schnellsten Rate innerhalb der Investitionsquellensegmentierung. Regierungsprogramme gestalten Finanzierungs- und Erschwinglichkeitsbedingungen, während private Unternehmen weiterhin die meisten kommerziellen Projekte liefern. PT Bumi Serpong Damai stellte 2025 Investitionsausgaben von 185 bis 247 Millionen USD bereit und realisierte im ersten Halbjahr 136 Millionen USD für Infrastruktur, Grundstückserwerb und Investitionsimmobilien. Öffentliche Investitionen konzentrieren sich zunehmend auf sozialen Wohnungsbau über Perum Perumnas, was mehr Mittelmarktchancen für private Entwickler schaffen kann. Diese Aufteilung schafft einen Markt, in dem öffentliche Politik den Zugang unterstützt und privates Kapital eine breite Palette von Wohnungen liefert. Kleinere private Betreiber bleiben wichtig, da sie lokale Märkte erreichen, die große börsennotierte Entwickler möglicherweise nicht direkt bedienen. Ihre Fähigkeit, Finanzierungen zu sichern, wird beeinflussen, ob privates Wachstum breit geteilt oder unter größeren Gruppen konzentriert wird.
Geografische Analyse
Java hielt 2026 einen Marktanteil von 58,5 % am indonesischen Wohnbaukonstruktionsmarkt und ist damit die größte Wohnbaukonstruktionsgeografie des Landes. Seine Führungsposition spiegelt wichtige Beschäftigungszentren, etablierte Entwickler, gehaltsbasierte Hypothekennehmer und ein breites Bankennetzwerk wider. Westjava war 2025 die führende Provinz für FLPP-Auszahlungen mit 29.856 Einheiten im Wert von 231 Millionen USD. Groß-Jakarta bleibt das größte städtische Nachfragezentrum, aber die Entwicklung verlagert sich in periphere Bezirke, wo Straßen das tägliche Pendeln unterstützen. Die Mautstraße Bogor-Serpong kann neue Möglichkeiten in Parung und Gunung Sindur erschließen. Zentraljava gewinnt ebenfalls an Aufmerksamkeit, da Hersteller Standorte in Batang und Kendal suchen. Dies gibt Entwicklern mehr Optionen, als sich ausschließlich auf teures Grundstück rund um Jakarta zu verlassen.
Sumatra hat die zweitgrößte geografische Position, mit Aktivitäten, die sich auf Medan, Palembang und Batam konzentrieren. Die Wohnnachfrage ist mit Verarbeitungsindustrien, Logistik, Hafenaktivitäten und dem Ausbau von Verkehrsverbindungen verbunden. Das Trans-Sumatra-Straßenprogramm kann die Erreichbarkeit und Machbarkeit von Wohnprojekten in Sekundärstädten verbessern. Das Entwicklungsmuster der Insel unterscheidet sich von Java, da Stadtmärkte stärker verteilt sind und private Wohnbauaktivitäten weniger in einem einzigen Ballungsraum konzentriert sind. Lokale Erschwinglichkeit und Entwicklerfinanzierung werden bestimmen, wie schnell Verkehrsverbesserungen zu Wohnprojekten werden. Kleinere Bauunternehmen spielen in dieser Geografie eine bedeutende Rolle, insbesondere an Standorten, die von FLPP bedient werden. Dies macht die Verfügbarkeit von Darlehen und das Baukostenmanagement besonders wichtig.
Kalimantans CAGR von 6,77 % bis 2032 verleiht ihm das schnellste geografische Wachstumsprofil im indonesischen Wohnbaukonstruktionsmarkt. Die Kombination aus der Entwicklung von Ibu Kota Nusantara, einem Mangel an formalem Wohnraum und wachsender politischer Aufmerksamkeit stützt die Prognose. Ostkalimantan hat erheblichen ungedeckten Bedarf, darunter ein gemeldetes jährliches Defizit von 38.000 Einheiten gegenüber einer jährlichen Lieferung von 4.000 Einheiten. Sulawesi konzentriert sich stärker auf Makassar, wo Hafenaktivitäten und städtische Erneuerung neue Nachfrage unterstützen können. Die anderen Kategorien, einschließlich Papua, Maluku, Nusa Tenggara und kleinere Inseln, sind weiterhin stärker auf ländliche Wohnbauprogramme und Selbsthilfezuschüsse angewiesen. Diese Standorte können von modularen Systemen profitieren, aber Logistik, Grundstückszugang und Finanzierung werden weiterhin das Liefertempo beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
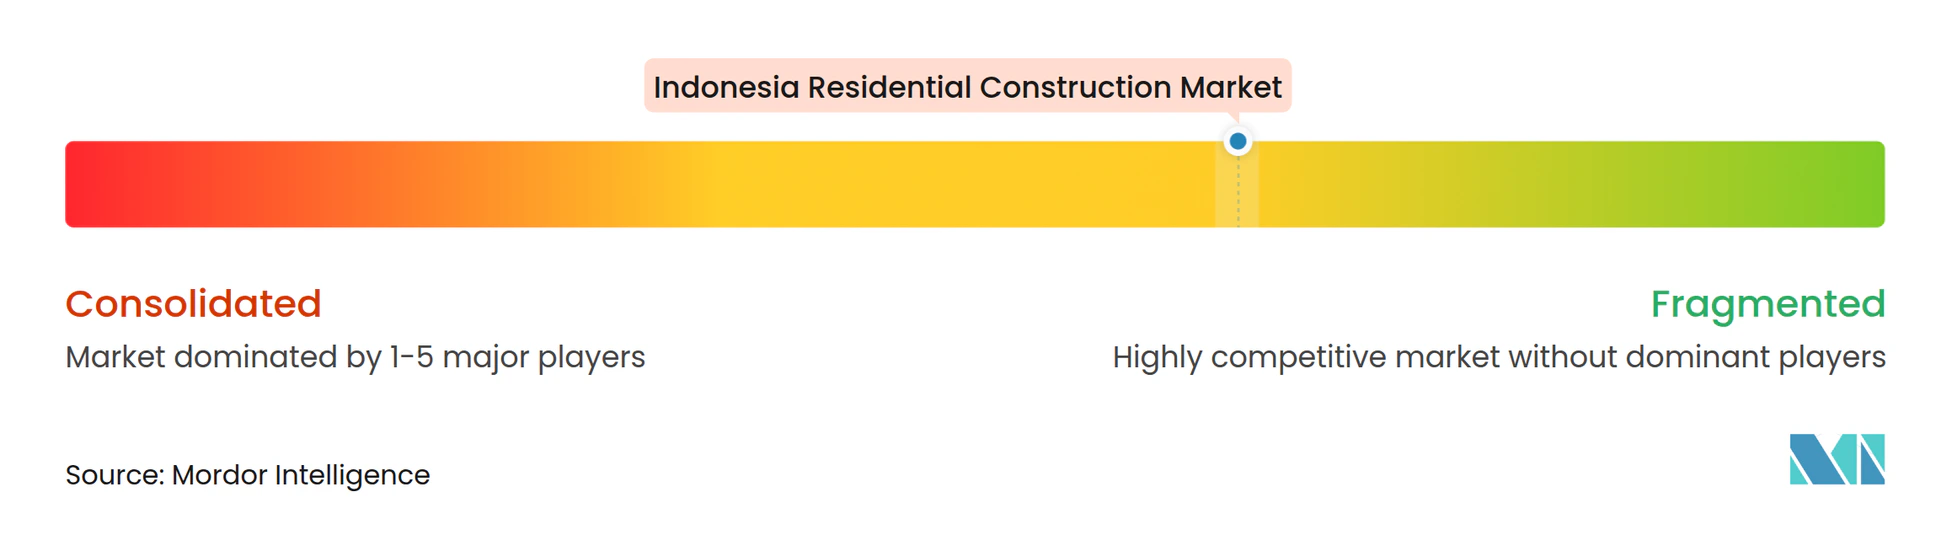
Der indonesische Wohnbaukonstruktionsmarkt umfasst führende börsennotierte Entwickler neben einem breiten Netzwerk regionaler Bauunternehmen. PT Bumi Serpong Damai, PT Ciputra Development und PT Lippo Karawaci gehörten 2025 zu den führenden börsennotierten Unternehmen nach Wohnvorverkäufen mit kombinierten Umsätzen von 1,6 Milliarden USD. Mehr als 8.000 Entwickler nehmen am FLPP-Programm teil, was die anhaltende Bedeutung kleiner und mittlerer Unternehmen bei der Lieferung von subventioniertem Einfamilienhauswohnraum unterstreicht. Größere Entwickler profitieren von umfangreichen Grundstücksreserven, stärkerem Finanzierungszugang, breiteren Marketingnetzwerken und Beschaffungsvorteilen. Im Gegensatz dazu verlassen sich kleinere Unternehmen auf lokales Marktwissen, schlankere Betriebsstrukturen und Zugang zu Standorten, die weniger Interesse von großen Entwicklern auf sich ziehen. Diese Unterschiede prägen den Wettbewerb im Bereich Premium-Stadtwohnungen, großflächiger Townships und subventionierter Regionalentwicklungen.
Führende Entwickler erweitern ihre geografische Reichweite und investieren in integrierte Projekte, die Wohnen, Einzelhandel und andere Nutzungen kombinieren. PT Pakuwon Jati Tbk verzeichnete 2025 ein Nettowachstum von 14 % und startete ein neues Superblock-Projekt in Semarang, womit es über seine etablierten Märkte in Surabaya und Bekasi hinausgeht. Solche Entwicklungen schaffen integrierte Gemeinschaften, die Wohnen mit Einkaufen, Büros und wesentlichen Dienstleistungen verbinden. PT Agung Podomoro Land Tbk erweiterte auch seine Partnerschaft mit Hankyu Hanshin Properties für Bukit Podomoro Jakarta, ein Projekt mit 317 Einfamilienhäusern und 115 gewerblichen Ladenhäusern. Diese Kooperationen können Planungskapazitäten und Finanzierungsbeziehungen stärken. Entwickler, die große Projektgröße mit disziplinierter Bauphasierung kombinieren, sind besser gerüstet, um auf sich ändernde Marktbedingungen zu reagieren.
Produktdifferenzierung gewinnt an Bedeutung, da Hauskäufer zunehmend Standort, Finanzierungsoptionen, Nachhaltigkeitsmerkmale und Gemeinschaftsannehmlichkeiten bewerten. PT Ciputra Development führte den Cremona-Cluster bei CitraLand Puri Serang mit International Finance Corporation EDGE-Zertifizierung ein und nutzte Grüne-Gebäude-Zertifikate, um sich in einem Markt abzuheben, in dem der Preis oft der wichtigste Wettbewerbsfaktor war. Moderne Konstruktionsmethoden können Entwicklern auch helfen, Kosten zu kontrollieren und die Lieferung zu beschleunigen, insbesondere im Bereich des erschwinglichen Wohnungsbaus. Das Wohnungssegment von 30.000 bis 62.000 USD bleibt jedoch herausfordernd, da Käufer mit Erschwinglichkeitsbeschränkungen konfrontiert sind, während Entwickler mit erhöhten Baukosten zu kämpfen haben. Unternehmen, die standardisierte Entwürfe, zugängliche Finanzierungen und kosteneffiziente Konstruktionsmethoden integrieren, könnten besser positioniert sein, um diesen Markt zu bedienen.
Branchenführer des indonesischen Wohnbaukonstruktionsmarktes
-
PT Bumi Serpong Damai Tbk
-
PT Ciputra Development Tbk
-
PT Lippo Karawaci Tbk
-
PT Summarecon Agung Tbk
-
PT Lippo Cikarang Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Wohnbaukonstruktionsmarkt Unternehmen in diesem Bericht
- PT Bumi Serpong Damai Tbk
- PT Ciputra Development Tbk
- PT Lippo Karawaci Tbk
- PT Summarecon Agung Tbk
- PT Lippo Cikarang Tbk
- PT Pakuwon Jati Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Intiland Development Tbk
- PT Metropolitan Land Tbk
- PT Jaya Real Property Tbk
- PT PP Properti Tbk
- Perum Perumnas
- PT Adhi Commuter Properti Tbk
- PT Wijaya Karya Realty
- PT Jababeka Tbk
- PT MNC Land Tbk
- PT Agung Sedayu Group
- PT Paramount Enterprise International
- PT Duta Anggada Realty Tbk
Neueste Industrielle Entwicklungen in Indonesischer Wohnbaukonstruktionsmarkt
- Juli 2026: Das Ministerium für Wohnungsbau und Siedlungen, PT Kereta Api Indonesia und PT Astra International kündigten eine Zusammenarbeit zum Bau von 1.000 Wohneinheiten auf ungenutztem staatseigenem Grundstück in Kiaracondong, Bandung, im Rahmen des Drei-Millionen-Häuser-Programm-Modells an.
- Juli 2026: PT Agung Podomoro Land Tbk und Hankyu Hanshin Properties Corp. erweiterten ihre Partnerschaft durch eine teilweise Aktienübertragung im Entwickler von Bukit Podomoro Jakarta, einem 9,6 Hektar großen integrierten Projekt mit 317 Einfamilienhäusern und 115 Ladenhäusern.
- Mai 2026: Swire Properties Ltd. und PT Jakarta Setiabudi Internasional Tbk begrüßten die ersten Bewohner in Savyavasa, einer Premium-Apartmentanlage mit 402 Einheiten in Dharmawangsa, Süd-Jakarta. Turm 1 war vollständig verkauft, und 60 % der gesamten verkäuflichen Fläche waren bereits veräußert.
Berichtsumfang des indonesischen Wohnbaukonstruktionsmarktes
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Neubau |
| Renovierung |
| Konventioneller Vor-Ort-Bau |
| Moderne Konstruktionsmethoden |
| Öffentlich |
| Privat |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Sonstige |
| Nach Typ | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Nach Konstruktionstyp | Neubau |
| Renovierung | |
| Nach Konstruktionsmethode | Konventioneller Vor-Ort-Bau |
| Moderne Konstruktionsmethoden | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Geografie | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den indonesischen Wohnungsbau bis 2032?
Der indonesische Wohnbaukonstruktionsmarkt soll bis 2032 einen Wert von 121,38 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,61 % wachsen.
Welcher Immobilientyp wächst in Indonesien am schnellsten?
Apartments und Eigentumswohnungen sollen bis 2032 mit einem CAGR von 6,11 % wachsen, unterstützt durch Grundstücksknappheit und transit-orientierte Entwicklung.
Warum bleibt Einfamilienhauswohnraum in Indonesien wichtig?
Villen und Einfamilienhäuser hielten 2026 einen Anteil von 66,1 %, da Käuferpräferenzen und subventionierte Wohnbauprogramme weiterhin Einfamilienhauseinheiten bevorzugen.
Was treibt die Wohnnachfrage in Kalimantan an?
Kalimantan soll bis 2032 mit einem CAGR von 6,77 % wachsen, unterstützt durch die Entwicklung von Ibu Kota Nusantara und erheblichem Wohnungsmangel.
Wie wirkt sich FLPP auf die Wohnnachfrage aus?
FLPP finanzierte 2025 278.868 Wohnungen und unterstützt Hauskäufer durch subventionierte Hypothekenkonditionen, was den formalen Zugang zu Wohnraum erweitert.
Welche Konstruktionsmethode expandiert am schnellsten?
Moderne Konstruktionsmethoden sollen bis 2032 mit einem CAGR von 6,51 % wachsen, da Entwickler eine schnellere und standardisiertere Wohnraumlieferung anstreben.